ストラタシスの産業事業部門担当副社長であるフォスター・ファーガソン氏は、航空宇宙・防衛分野における積層造形の導入について、次のように述べています。
「業界最高水準の性能と確立された認定フレームワークを組み合わせることで、製造業者がより迅速にイノベーションを推進し、企業内の複数の拠点において、認定済みの最終用途向けアプリケーションに3Dプリンティングを自信を持って導入できるよう支援しています。」
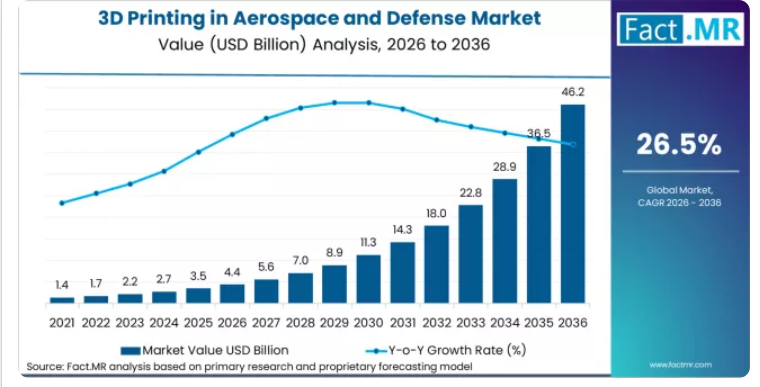
米国は、先進的な製造技術への多額の投資と、航空宇宙・防衛分野における精密部品への需要に牽引され、年平均成長率(CAGR)28%で市場をリードしています。中国は、成長を続ける航空宇宙・防衛セクターと、最先端の製造技術への注力の強化に支えられ、CAGR 27%でこれに続いています。
インドは、航空宇宙・防衛産業の急速な拡大に後押しされ、25%の成長率を示しています。英国は、防衛製造や航空宇宙分野のイノベーションへの3Dプリンティングの導入が進んでいることから、24.5%の成長率を示しています。ドイツは、製造技術の進歩に重点を置く強力な航空宇宙・防衛産業を背景に、23%の成長率を示しています。
航空宇宙・防衛分野における3Dプリンティング市場の定義
航空宇宙・防衛分野における3Dプリンティング市場とは、航空機、宇宙機、ミサイル、防衛システム向けの部品やコンポーネントを製造するための積層造形技術、材料、およびサービスの利用と販売を指し、軽量設計、複雑な形状の実現、およびサプライチェーンの効率化を可能にするものです。
市場の対象範囲
本レポートでは、所定の予測期間における航空宇宙・防衛分野の3Dプリンティングに関する世界および地域別の市場規模を網羅しており、技術の種類(金属、ポリマー)、用途カテゴリ(構造部品、エンジン部品、金型)、および最終用途セグメント(民間航空宇宙、軍事、宇宙)を含みます。
対象外の市場
本レポートの対象範囲からは、航空宇宙・防衛分野以外の3Dプリンティング用途、関連性のない製造方法、および積層造形活動に直接結びつかない完成システムやプラットフォームは除外されています。
調査方法
一次調査:航空宇宙・防衛分野のエンジニア、積層造形専門家、および調達責任者へのインタビューを実施しました。
デスクリサーチ:データは、業界レポート、防衛関連出版物、および業界団体の統計から収集されました。
市場規模の算出と予測:トップダウンの業界需要予測と、ボトムアップの技術導入および収益データを組み合わせたハイブリッドモデルが使用されました。
データの検証と更新サイクル:調査結果は専門家によるレビューを通じて検証され、最近の導入状況および生産実績と照合されました。
航空宇宙・防衛分野における3Dプリンティング市場の概要
市場の定義
- 航空宇宙・防衛分野における3Dプリンティング市場とは、航空機、宇宙機、軍事システム、および防衛技術向けの部品やコンポーネントを製造するために、積層造形技術を活用する市場を指します。これらの技術により、軽量で複雑かつ高性能なコンポーネントの生産が可能となり、設計の柔軟性、コスト削減、生産スケジュールの短縮といった利点をもたらします。
需要の推進要因
- 積層造形技術の導入拡大:航空宇宙および防衛産業では、従来の製造方法と比較して優れた性能とコスト効率を提供する、軽量かつ高強度の部品を製造するために、3Dプリンティングの導入がますます進んでいます。
- コスト効率の高い生産:3Dプリンティングは、高価な金型や工具の必要性を減らすことで、製造コストを削減します。これは、部品のカスタマイズが頻繁に求められる軍事および防衛分野において特に有益です。
- 持続可能性への注力:より持続可能でエネルギー効率の高い製造ソリューションへの取り組みが、3Dプリンティング技術の採用を加速させています。これは、材料の無駄やエネルギー消費を削減できるためです。
- 精度と複雑性へのニーズ:3Dプリンティングにより、従来の方法では製造が不可能、あるいは法外なコストがかかるような極めて複雑な部品の製造が可能となり、航空宇宙および防衛用部品の生産において極めて貴重な技術となっています。
分析対象の主要セグメント
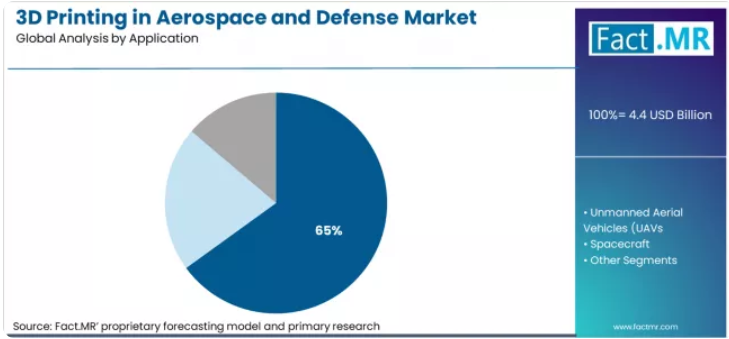
- 用途:民間機、軍用機、ビジネスジェットにおける軽量部品への需要に牽引され、2026年までに航空機分野が市場シェアの65%を占めると予測されています。
- 材料:合金、特にチタンおよびアルミニウム系合金が材料セグメントを支配し、2026年には70%の市場シェアを占めると予想されています。
- 地域別:米国が年平均成長率(CAGR)28%で首位を占め、中国(27%)およびインド(25%)がそれに続きます。
- FMRのアナリスト見解
Fact MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「航空宇宙・防衛分野における3Dプリンティング市場は、飛躍的な成長を遂げようとしています。各業界が製造プロセスの革新と改善を図る中、積層造形は、特に軽量かつコスト効率の高い部品の製造において、変革をもたらすツールとして台頭しています。」
戦略的示唆/経営陣への提言
- 合金および材料の革新に注力:メーカーは、航空宇宙・防衛用途特有の要求を満たすため、先進材料、特に高強度合金や特殊金属の開発に投資すべきです。
- OEM や防衛関連請負業者との連携強化:3D プリンティング企業と航空宇宙・防衛分野の主要 OEM との連携は、互換性を確保し、認証要件を満たすことで、技術の普及を促進することができます。
- グローバル展開の拡大:新興市場、特に中国やインドでの採用が進む中、企業はこれらの地域での成長を捉えるために、事業展開の拡大を検討すべきです。
調査方法
航空宇宙・防衛分野のエンジニア、積層造形専門家、および調達責任者へのインタビューによる一次調査。データは、業界レポート、防衛関連出版物、および業界団体の統計から収集しました。市場規模の算出および予測には、トップダウンの業界需要と、ボトムアップの技術導入および収益データを組み合わせたハイブリッドモデルを採用しました。
セグメント別分析
航空宇宙・防衛分野における3Dプリンティングの用途別市場分析
- 市場の概要:航空機分野は、2026年までに市場シェアの65%を占めると予測されています。航空宇宙産業では、軽量部品、試作品、優れた性能とコスト効率を兼ね備えたコンポーネントなど、航空機製造におけるさまざまな用途で3Dプリンティングの利用がますます拡大しています。
- 需要の推進要因:
- 軽量化と燃料効率:3Dプリンティングにより、複雑で軽量な構造体を製造することが可能となり、航空機の総重量を削減できます。これは燃料効率の向上に不可欠であり、燃料費が主要な経費となる民間機や軍用機において特に価値があります。
- カスタマイズと部品の複雑性:3Dプリンティングにより、従来の製造方法では作成が困難、あるいは不可能な、複雑な形状を持つカスタマイズされた部品の生産が可能になります。この能力は、最適な性能を得るために特注の部品を必要とすることが多い現代の航空機設計において極めて重要です。
- 費用対効果の高い生産とスピード:3Dプリンティングは、高価な金型や工具を不要にすることで生産コストを削減します。また、生産リードタイムを短縮するため、航空宇宙産業におけるプロトタイプ製作および最終部品の製造の両方に最適です。
航空宇宙・防衛分野における3Dプリンティングの材料別市場分析
- 市場の概要: 2026年までに、合金が市場シェアの70%を占めると予想されています。合金、特にチタンおよびアルミニウム系合金は、その強度、耐久性、そして極端な温度や圧力に耐える能力から、航空宇宙および防衛用途の3Dプリンティングで広く使用されています。
- 需要の推進要因:
- 高い強度対重量比:チタンやアルミニウムなどの合金は、優れた強度対重量比を備えており、航空宇宙分野の重要部品の3Dプリンティングに最適です。これらの材料は、エンジン部品、構造部品、フレームなど、高い応力や温度変動に耐える必要がある部品に不可欠です。
- 航空宇宙用部品のカスタマイズ: 3Dプリンティングでは、合金に加工を施し、航空宇宙および防衛用途で求められる特定の機械的・熱的特性に合わせて調整することが可能です。このカスタマイズ性は、タービン、ブラケット、機体などの高度な部品を設計する上で大きな利点となります。
- 金属3Dプリンティングの進歩: 金属3Dプリンティング技術、特に合金向けの技術が継続的に開発されていることで、航空宇宙および防衛分野での利用が拡大しています。こうした進歩により、コスト効率と生産効率に優れ、かつ耐久性が高く軽量な部品の製造が可能となっています。
航空宇宙・防衛分野における3Dプリンティング市場の推進要因、制約、および機会
FMRのアナリストは、航空宇宙・防衛分野における3Dプリンティング市場が、従来の製造方法では効率的に生産できない軽量・高強度・複雑な部品への需要に後押しされ、成長志向かつ技術主導型のセグメントであると指摘しています。
従来は、切削加工や鋳造が主流でしたが、OEMやティアサプライヤーが軽量化、部品の統合、リードタイムの短縮を追求するにつれ、設計の自由度と性能の最適化を可能にする積層造形(AM)技術に対する構造的な需要が生まれました。2026年の市場規模予測はこの変化を反映しており、その普及は、認定されたAM部品の資格認定、サプライチェーンのデジタル化、およびミッションクリティカルなプログラムにおけるコスト効率化の圧力と密接に関連しています。
大量生産される従来の部品については依然として従来の製造法が主流ですが、航空宇宙および防衛プログラムでは、複雑な形状、迅速な試作、および少量生産の特殊部品に対して、3Dプリント部品の採用がますます求められています。
これらの先進的なAM部品およびシステムは単価が高いため、機体の近代化や防衛調達サイクルに伴い総生産数量が増加しても、市場価値の純増に寄与しています。3Dプリンティングは、従来の方法では限界がある設計上の課題を解決し、材料の無駄を削減し、生産の俊敏性を高めるため、この市場が存在しています。
性能と重量の最適化:航空機メーカーや防衛分野のOEM各社は、従来の機械加工部品よりも重かった部品に代わる、複雑で軽量な部品を製造するために3Dプリンティングを採用しています。
認証と規格の影響:航空・防衛分野の認定枠組みにより、厳格な機械的要件やトレーサビリティ基準を満たす認定済み積層造形部品の採用が促進されています。
地域別の防衛投資動向:北米および欧州では、航空宇宙・防衛分野における活発な研究開発および調達活動により、防衛支出が少ない地域に比べてAM技術の採用がより活発に進んでいます。
地域別分析
本市場分析は、北米、東アジア、南アジア、西ヨーロッパを含む主要なグローバル地域を対象としています。地域ごとにセグメント化されており、各地域の具体的な市場動向が示されています。完全版レポートでは、詳細な市場魅力度分析が提供されています。
北米
北米では、米国の先進的な航空宇宙セクター、積層造形技術の採用拡大、および防衛技術への継続的な投資に牽引され、米国が航空宇宙・防衛分野における3Dプリンティング市場の主導的な地位を占めています。
- 米国: 米国における航空宇宙・防衛分野の3Dプリンティング需要は、2036年まで年平均成長率(CAGR)28%で増加すると予測されています。米国の強力な航空宇宙・防衛産業と、試作や製造における3Dプリンティング技術の急速な普及が、引き続き市場の成長を牽引しています。
東アジア
東アジアでは、中国が航空宇宙・防衛分野における3Dプリンティング市場の主要なプレイヤーとなっています。これは、同国の航空宇宙産業の成長、防衛技術への投資拡大、および先進的な製造ソリューションの導入に支えられています。
- 中国: 中国における航空宇宙・防衛分野の3Dプリンティング需要は、2036年まで年平均成長率(CAGR)27%で増加すると予測されています。中国の航空宇宙製造能力の向上と防衛費の増加が、3Dプリンティング市場の力強い成長に寄与しています。
南アジア
南アジアでは、インドの航空宇宙・防衛分野における3Dプリンティング市場が急速に成長しています。これは、技術の進歩、政府の取り組み、および防衛・航空宇宙セクターへの投資増加によって牽引されています。
- インド: インドの航空宇宙・防衛分野における3Dプリンティングの需要は、2036年まで年平均成長率(CAGR)25%で増加すると予測されています。インドの航空宇宙セクターの拡大と、積層造形技術の採用拡大が、市場の成長を後押しし続けています。
西ヨーロッパ
西ヨーロッパでは、英国とドイツが航空宇宙・防衛分野における3Dプリンティングの重要な市場となっており、強力な産業セクター、防衛分野におけるイノベーションへの需要の高まり、および部品生産への積層造形技術の導入に支えられています。
英国: 英国における航空宇宙・防衛分野の3Dプリンティング需要は、2036年まで年平均成長率(CAGR)24.5%で増加すると予測されています。英国の航空宇宙・防衛産業および軽量部品生産に向けた3Dプリンティングへの関心の高まりが、着実な市場成長に寄与しています。
ドイツ:ドイツにおける航空宇宙・防衛分野の3Dプリンティング需要は、2036年まで年平均成長率(CAGR)23%で増加すると予測されています。ドイツの高度な製造能力と、航空宇宙・防衛用途における積層造形技術への需要の高まりが、引き続き市場の成長を支えています。
Fact MRによる北米、東アジア、南アジア、西ヨーロッパの航空宇宙・防衛分野における3Dプリンティング市場の分析は、米国、中国、インド、英国、ドイツを含む国別の評価で構成されています。読者の皆様は、これらの国々における市場の成長を形作る詳細なトレンド、規制の最新動向、および企業ごとの投資状況について確認することができます。
航空宇宙・防衛分野における3Dプリンティング市場で、主要企業はどのように競争しているのでしょうか?
航空宇宙・防衛分野における3Dプリンティング市場では、ゼネラル・エレクトリック(GEアビエーション)、ボーイング、エアバスといった主要企業が、航空機製造における迅速な試作、カスタマイズされた部品の生産、および軽量化のために3Dプリンティングを活用しています。ハネウェルやサフランといった企業は、積層造形を通じて航空機部品の効率と性能の向上に注力している一方、レイセオン・テクノロジーズやL3ハリスは、3Dプリンティングを活用して特殊な防衛用部品やシステムを製造しています。
MTUエアロ・エンジンズやアメリカン・アディティブ・マニュファクチャリングは、複雑な形状の部品に3Dプリンティングを活用し、先進的なタービン部品や航空宇宙用材料の開発に注力しています。ロッキード・マーティンやノースロップ・グラマンといった大手企業は、より軽量で強度が高く、信頼性の高い防衛装備品を製造するために、革新的な3Dプリンティング技術への投資を進めています。
一方、ロールス・ロイスやスピリット・エアロシステムズは、3Dプリント部品の航空機エンジンへの統合に注力しています。GKNエアロスペース、マテリアライズNV、ストラタシスといった企業は、航空宇宙・防衛分野向けのソフトウェアやハードウェアを含む、重要な3Dプリントソリューションを提供しています。競合各社は、材料の革新、スピード、コスト効率、そして従来の製造方法では実現が困難あるいは不可能な複雑な部品を製造する能力を通じて、他社との差別化を図っています。
最近の業界動向
- 3D Systemsの米空軍との契約とNDAAによる追い風
- 2025年8月、3D Systemsは、大型金属3Dプリンター(GEN-IIDMP-1000)の開発を推進するため、米空軍から765万ドルの契約を獲得しました。同社は、2026年度NDAA(国防権限法)により、国防総省(DoD)のプログラムにおける海外製の3Dプリンティングシステムの使用が制限されることを受け、2026年1月までに、A&D(航空宇宙・防衛)部門が同社で最も急成長する事業になると予測しています。
- スーパーノヴァ・インダストリーズ社:軍事用爆発性物質の契約
- 2025年1月、米国製造・イノベーションセンター(ACMI)は、3Dプリントされた軍事用爆発性物質を供給するため、スーパーノヴァ・インダストリーズ社に200万ドルの契約を授与しました。このプロジェクトでは、粘性リソグラフィー製造(VLM)技術を活用し、より安全で均一性の高い固体ロケットモーターおよび対抗措置用フレアを製造します。
- メイドヒア株式会社の米国海兵隊向けMRO契約
- 2026年2月、日本のサービスプロバイダーであるメイドヒア株式会社は、米国海兵隊整備司令部(MDMC)からの契約獲得を受け、DIPEX 2026において、保守・修理・オーバーホール(MRO)ソリューションを披露しました。同社は3Dプリンティングを活用し、生産終了となった海軍用部品のリバースエンジニアリングを行い、最短7時間で製造しています。
航空宇宙・防衛市場における3Dプリンティングの主要企業
- General Electric Company (GE Aviation)
- The Boeing Company
- Airbus SE
- Honeywell International Inc.
- Safran SA
- Raytheon Technologies Corporation
- L3Harris Technologies, Inc. (Aerojet Rocketdyne Holdings Inc.)
- MTU Aero Engines AG
- American Additive Manufacturing LLC
- Samuel, Son & Co., Limited
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Rolls-Royce plc
- Spirit AeroSystems Holdings, Inc.
- GKN Aerospace Ltd.
- Materialise NV
- Stratasys Ltd.
- 3D Systems Corporation
- EOS GmbH
- SLM Solutions Group AG
セグメンテーション
航空宇宙・防衛市場における3Dプリンティングの主要セグメント
- 用途
- 航空機
- 民間航空機
- 軍用機
- ビジネスジェット
- ヘリコプター
- 無人航空機(UAV)
- 軍用ドローン
- 商用ドローン
- 宇宙機
- 衛星
- 打ち上げロケット
- 宇宙機部品
- 航空機
- 材料
- 合金
- チタン合金
- アルミニウム合金
- 鋼合金
- 特殊金属
- ニッケル超合金(インコネル)
- コバルト・クロム合金
- 耐火金属
- 合金
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- その他のヨーロッパ諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ諸国
- 中東およびアフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- その他の中東およびアフリカ諸国
- その他の地域
- オセアニア
- 中央アジア
- その他の市場
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計およびエビデンスの枠組み
デスクリサーチ・プログラム(二次データ)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示情報
技術ホワイトペーパーおよび規格に関する資料
専門家からの意見および現地調査(一次データ)
主な調査手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次証拠が用いられる理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
社会・コミュニティとの交流
対象としたステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
専門分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性および取り扱い
ツール、モデル、および参照データベース
データエンジニアリングおよびモデル構築
データの取得および取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証および監査証跡
市場の背景
市場のダイナミクス
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額ベースの機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(用途別)
はじめに/主な調査結果
2021年から2025年までの用途別市場規模(百万米ドル)の過去データ分析
用途別 現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
航空機
無人航空機(UAV)
宇宙機
用途別 前年比(Y-o-Y)成長傾向分析、2021年から2025年
用途別 絶対額による市場機会分析、2026年から2036年
素材別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
素材別 2021年から2025年までの過去の市場規模(百万米ドル)分析
素材別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
合金
特殊金属
YからOへの推移:素材別成長トレンド分析(2021年~2025年)
素材別絶対的市場機会分析(2026年~2036年)
地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
市場分類別市場規模(百万米ドル)の予測:2026年から2036年
国別
米国
カナダ
メキシコ
用途別
素材別
市場魅力度分析
国別
用途別
素材別
主なポイント
ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
ブラジル
チリ
その他のラテンアメリカ諸国
用途別
素材別
市場魅力度分析
国別
用途別
素材別
主なポイント
西ヨーロッパ市場分析 2021年から2025年および予測 2026年から2036年、国別
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
用途別
素材別
市場魅力度分析
国別
用途別
素材別
主なポイント
東欧市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場規模(百万米ドル)の推移分析(市場分類別、2021年~2025年)
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
用途別
素材別
市場魅力度分析
国別
用途別
素材別
主なポイント
東アジア市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
中国
日本
韓国
用途別
素材別
市場魅力度分析
国別
用途別
素材別
主なポイント
南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋のその他地域
用途別
素材別
市場魅力度分析
国別
用途別
素材別
主なポイント
中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場規模(過去データ:百万米ドル)および市場分類別トレンド分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
用途別
素材別
市場魅力度分析
国別
用途別
素材別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
用途別
素材別
カナダ
価格分析
市場シェア分析(2025年)
用途別
素材別
メキシコ
価格分析
市場シェア分析(2025年)
用途別
素材別
ブラジル
価格分析
市場シェア分析(2025年)
用途別
素材別
チリ
価格分析
市場シェア分析(2025年)
用途別
素材別
ドイツ
価格分析
市場シェア分析(2025年)
用途別
素材別
英国
価格分析
市場シェア分析(2025年)
用途別
素材別
イタリア
価格分析
市場シェア分析(2025年)
用途別
素材別
スペイン
価格分析
市場シェア分析(2025年)
用途別
素材別
フランス
価格分析
市場シェア分析(2025年)
用途別
素材別
インド
価格分析
市場シェア分析(2025年)
用途別
素材別
ASEAN
価格分析
市場シェア分析(2025年)
用途別
素材別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
用途別
素材別
中国
価格分析
市場シェア分析(2025年)
用途別
素材別
日本
価格分析
市場シェア分析(2025年)
用途別
素材別
韓国
価格分析
市場シェア分析(2025年)
用途別
素材別
ロシア
価格分析
市場シェア分析(2025年)
用途別
素材別
ポーランド
価格分析
市場シェア分析(2025年)
用途別
素材別
ハンガリー
価格分析
市場シェア分析(2025年)
用途別
素材別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
用途別
素材別
トルコ
価格分析
市場シェア分析(2025年)
用途別
素材別
南アフリカ
価格分析
市場シェア分析(2025年)
用途別
素材別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
用途別
素材別
競合分析
競合の詳細分析
ゼネラル・エレクトリック社(GEアビエーション)
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
ボーイング社
エアバスSE
ハネウェル・インターナショナル社
サフラン(Safran SA)
レイセオン・テクノロジーズ・コーポレーション
L3ハリス・テクノロジーズ社
使用された仮定および略語
表一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:用途別世界市場規模(百万米ドル)予測、2021年~2036年
表3:素材別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:国別北米市場規模(百万米ドル)予測(2021年~2036年)
表5:用途別北米市場規模(百万米ドル)予測(2021年~2036年)
表6:2021年から2036年までの素材別北米市場規模(百万米ドル)予測
表7:2021年から2036年までの国別ラテンアメリカ市場規模(百万米ドル)予測
表8:2021年から2036年までの用途別ラテンアメリカ市場規模(百万米ドル)予測
表9:ラテンアメリカ市場規模(百万米ドル)の素材別予測(2021年~2036年)
表10:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
表11:西ヨーロッパ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表12:西ヨーロッパの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表13:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表14:東ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表15:東ヨーロッパの市場規模(百万米ドル)の予測(素材別、2021年~2036年)
表16:東アジアの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表17:東アジアの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
表18:東アジアの市場規模(百万米ドル)の素材別予測(2021年~2036年)
表19:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表20:南アジアおよび太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表21:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の素材別予測
表22:2021年から2036年までの中東・アフリカ地域の市場規模(百万米ドル)の国別予測
表23:2021年から2036年までの中東・アフリカ地域の市場規模(百万米ドル)の用途別予測
表24:中東・アフリカ市場規模(百万米ドル)の素材別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:世界市場規模(百万米ドル)の予測(2021年~2036年)
図3:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図4:用途別世界市場のYからoへの成長率比較(2026年~2036年)
図5:用途別世界市場の魅力度分析
図6:素材別世界市場シェアおよびBPS分析(2026年および2036年)
図7:素材別世界市場のYからoへの成長率比較(2026年~2036年)
図8:素材別世界市場の魅力度分析
図9:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
図10:地域別世界市場のYからOへの年間成長率比較(2026年から2036年)
図11:地域別世界市場の魅力度分析
図12:北米市場の増分ドル機会(2026年~2036年)
図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図16:東アジア市場の追加収益機会(ドルベース)、2026年から2036年
図17:南アジア・太平洋市場の追加収益機会(ドルベース)、2026年から2036年
図18:中東・アフリカ市場の追加収益機会(ドルベース)、2026年から2036年
図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図20:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図21:北米市場における用途別のY-to-o-to-Y成長率比較(2026年から2036年)
図22:用途別北米市場の魅力度分析
図23:素材別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図24:素材別北米市場のYtoY成長率比較(2026年から2036年)
図25:素材別北米市場の魅力度分析
図26:ラテンアメリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図27:ラテンアメリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図28:ラテンアメリカ市場における用途別YtoOtoY成長率比較(2026年~2036年)
図29:用途別ラテンアメリカ市場の魅力度分析
図30:素材別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図31:素材別ラテンアメリカ市場のY-to-O-to-Y成長率比較(2026年~2036年)
図32:素材別ラテンアメリカ市場の魅力度分析
図33:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図34:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図35:西ヨーロッパ市場における用途別YtoOtoY成長率の比較(2026年から2036年)
図36: 用途別西ヨーロッパ市場の魅力度分析
図37:西ヨーロッパ市場における素材別の市場価値シェアおよびBPS分析(2026年および2036年)
図38:西ヨーロッパ市場における素材別のYtoY成長率比較(2026年から2036年)
図39:西ヨーロッパ市場における素材別の魅力度分析
図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図41:東ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図42:東ヨーロッパ市場における用途別YtoOtoY成長率比較(2026年~2036年)
図43:用途別東欧市場の魅力度分析
図44:素材別東欧市場の価値シェアおよびBPS分析(2026年および2036年)
図45:素材別東欧市場のY-to-o-to-Y成長率比較(2026年から2036年)
図46:東欧市場における素材別魅力度分析
図47:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図48:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図49:東アジア市場における用途別YtoY成長率の比較(2026年~2036年)
図50:東アジア市場における用途別の魅力度分析
図51:東アジア市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
図52:東アジア市場における素材別YtoY成長率の比較(2026年~2036年)
図53:東アジア市場における素材別の市場魅力度分析
図54:南アジア・太平洋市場における国別市場シェアおよびBPS分析(2026年および2036年)
図55:南アジア・太平洋市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図56:南アジア・太平洋市場における用途別YtoOtoY成長率の比較(2026年から2036年)
図57:用途別南アジア・太平洋市場の魅力度分析
図58:素材別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図59:南アジア・太平洋市場における素材別前年比成長率の比較(2026年~2036年)
図60:南アジア・太平洋市場における素材別の市場魅力度分析
図61:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
図62:中東・アフリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図63:中東・アフリカ市場における用途別YtoOtoY成長率の比較(2026年から2036年)
図64:用途別中東・アフリカ市場の魅力度分析
図65:素材別中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図66:素材別中東・アフリカ市場のYtoY成長率比較(2026年から2036年)
図67:中東・アフリカ市場における素材別魅力度分析
図68:世界市場-ティア構造分析
図69:世界市場-企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









