主なポイント
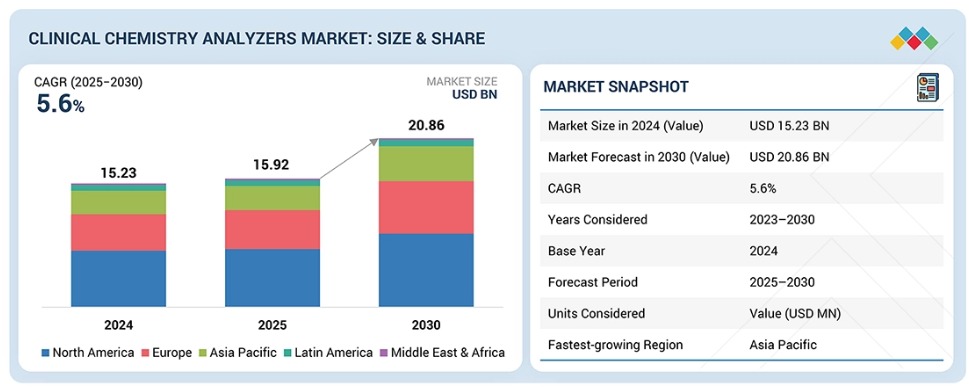
- 2024年、北米の臨床化学分析装置市場は、強固な医療インフラ、高い技術導入率、主要メーカーの存在、そして膨大な検査量に支えられ、主導的な地位を占めました。
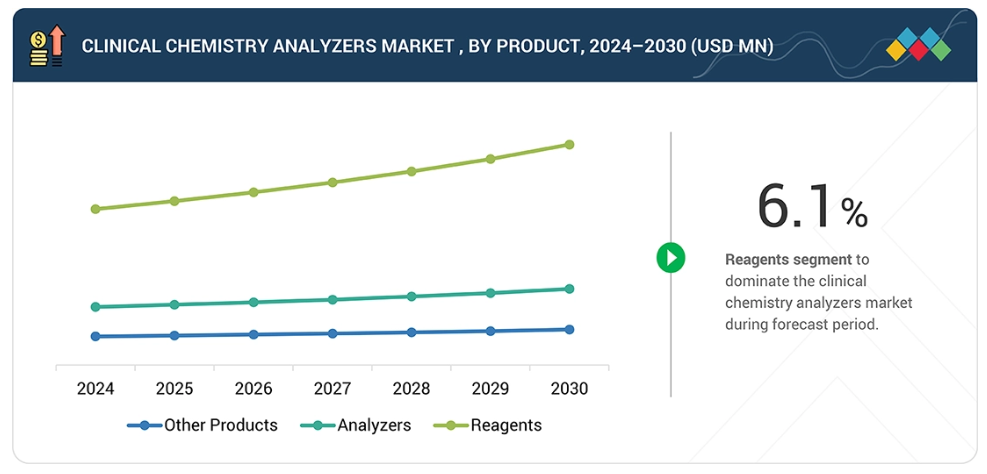
- 臨床化学分析装置市場において、製品種類別では、試薬セグメントが6.1%という最も高い年平均成長率(CAGR)を記録すると予測されています。
- 検査の種類別では、2024 年には、定期健康診断での広範な利用と予防医療の重要性の高まりを背景に、基礎代謝パネルセグメントが最大のシェアを占めました。
- エンドユーザー別では、患者数の多さとタイムリーな診断の必要性から、2024 年には病院・診療所セグメントが最大のシェアを占めました。
- アボット、F. ホフマン・ラ・ロシュ社、シーメンス・ハイティニアーズ社は、その強力な市場での存在感と幅広い製品ポートフォリオに支えられ、世界の臨床化学分析装置市場における有力企業として認識されています。
- EKF Diagnostics Holdings plc 社や Teco Diagnostic 社などの企業は、専門的なニッチ分野での確固たる地位を確立することで、スタートアップ企業や中小企業の中で頭角を現し、新興市場のリーダーとしての可能性を強調しています。
臨床化学分析装置市場は、予防医療と疾患の早期発見への関心の高まりを背景に、今後数年間で大幅な成長が見込まれています。自動化、デジタル統合、診断技術の継続的な進歩により、検査室の効率と精度が向上し、分析装置の普及が促進されています。さらに、医療インフラの拡充、患者の意識の高まり、慢性疾患や生活習慣病の増加により、予測期間を通じて市場の持続的な成長が見込まれます。
顧客に影響を与えるトレンドと変革
臨床化学分析装置市場は、検査室運営と投資判断に影響を与えるいくつかの主要トレンドによって形成されています。医療提供者は、検査効率の向上、エラーの最小化、増加する患者数の管理を目的として、高度な自動化と統合機能を備えた分析装置の導入を加速しています。また、予防医療と定期的なモニタリングへの重視が高まっており、幅広い診断検査の需要増加を牽引しています。加えて、検査室では臨床判断を支援するため、ワークフロー効率の向上、結果報告時間の短縮、正確で信頼性の高い結果を提供するソリューションに注力しています。これらのトレンドが相まって、医療施設はより効率的で技術的に先進的、かつ患者中心の診断実践へと移行しており、臨床化学分析装置市場の持続的な成長を支えています。
推進要因:高齢化人口の増加と慢性疾患・生活習慣病の蔓延
高齢化人口の増加と慢性疾患・生活習慣病の蔓延が、臨床化学分析装置市場の成長を牽引しております。高齢層は糖尿病、心血管疾患、代謝異常などの疾患を発症しやすく、定期的な診断検査が必要となります。この拡大する患者基盤と予防医療への注目の高まりが相まって、病院、診療所、診断検査室における臨床化学分析装置の需要を促進しております。
抑制要因:再生品分析装置の入手可能性
再生品の臨床化学分析装置が市場成長の抑制要因として作用しています。再生システムは新品の分析装置と比較して低価格で提供されることが多く、特にコスト重視の地域では医療施設がこれらの代替品を選択する傾向があります。これにより新品分析装置の潜在的な需要が制限され、最新技術の普及が遅れる可能性があります。
機会:新興経済国における成長機会
新興経済国は臨床化学分析装置市場にとって大きな成長機会を提供しています。これらの地域における医療インフラの急速な発展、医療費支出の増加、予防診断への意識の高まりが、市場拡大に有利な環境を作り出しています。企業は、新興市場のニーズに合わせた費用対効果が高く拡張性のある分析装置ソリューションを導入することで、これらの動向を活用できます。
市場エコシステム
臨床化学分析装置市場のエコシステムは、多様な分析装置、試薬、関連製品を設計・開発・製造するメーカーで構成されています。これらの企業は、製品の研究開発から製造、商業化に至るまでのバリューチェーン全体を管理しています。販売代理店、卸売業者、電子商取引プラットフォームは主要な流通経路として機能し、医療施設への分析装置のプロモーションと供給を促進しています。病院、診療所、診断検査室、研究機関、その他の医療提供者を含むエンドユーザーは、需要パターンや購買決定に大きな影響を与えます。さらに、投資家や医療規制当局は、イノベーションの支援、規制順守の確保、戦略的成長イニシアチブの指導を通じて市場を形成しています。
地域別動向
予測期間中、北米は臨床化学分析装置市場で最大のシェアを占めました。
北米は、その確立された医療インフラ、先進的な診断技術の普及率の高さ、大手メーカーの存在感の強さ、そして慢性疾患の有病率の高さに起因する膨大な検査量により、市場で最大のシェアを占めました。
臨床化学分析装置市場:企業評価マトリックス
アボット社は、幅広い製品ラインと研究開発への継続的な投資に支えられ、臨床化学分析装置市場における主要企業です。同社は、子会社のネットワークを通じて幅広い地域での事業展開を行っており、医薬品および診断薬の両セグメントで事業を展開し、医療産業内で多様な事業を展開しています。確立された市場での地位、包括的な製品ポートフォリオ、継続的な製品開発活動が、臨床化学分析装置市場における主要プロバイダーとしての役割に貢献しています。
主要市場プレーヤー
Abbott Laboratories (US)
F. Hoffmann-La Roche Ltd. (Switzerland)
Siemens Healthineers AG (Germany)
Danaher Corporation (US)
Thermo Fisher Scientific Inc. (US)
最近の動向
2025年3月:ダナハー・コーポレーション(アメリカ)は、臨床化学検査と免疫測定を統合したシステム「DxC 500i 臨床分析装置」について、アメリカ食品医薬品局(FDA)より510(k)認可を取得いたしました。DxC 500iは、高度な技術と直感的なインターフェースを組み合わせ、あらゆる規模の検査室向けに迅速かつ信頼性の高い結果を提供し、1時間あたり最大800件の化学検査と100件の免疫測定検査が可能です。
2024年6月:F. ホフマン・ラ・ロシュ社(スイス)は、CEマーク市場向けにcobas pro統合ソリューション向けcobas c 703およびcobas ISE neo分析ユニットを発売いたしました。cobas c 703は70の試薬ポジションを備え、1時間あたり最大2,000テストを実現し、プラットフォームの臨床化学検査処理能力を倍増させます。cobas ISE neoは、メンテナンスの自動化と手作業時間の削減により、ISE検査の効率性を向上させます。
2023年7月:シーメンス・ヘルスインアーズAG(ドイツ)は、免疫測定および臨床化学検査向けに設計されたコンパクトシステム「Atellica CI アナライザー」を発売しました。本アナライザーは、一貫した性能と臨床的正確性を維持しつつ、検査室の労働力不足への対応、収益成長の支援、運用柔軟性の向上を目指しています。
2023年2月:株式会社堀場製作所(日本)は、新たなレベルの装置と試薬の相乗効果を提供する3機種の新型臨床化学分析装置「Yumizen C」について、CE IVDR登録を取得しました。
2021年2月:サーモフィッシャーサイエンティフィック社(アメリカ)は、医療機器のグローバルメーカー兼サプライヤーである明視医療国際有限公司(中国)と提携し、アメリカおよびカナダにおいて2種類の臨床化学分析装置を提供することとなりました。これらのシステムは、臨床検査室および薬物裁判所検査施設における薬物スクリーニングでの使用を目的としています。
1 はじめに 33
1.1 調査目的 33
1.2 市場定義 33
1.3 調査範囲 34
1.3.1 市場セグメンテーション及び地域範囲 34
1.3.2 対象範囲及び除外範囲 35
1.3.3 対象期間 36
1.3.4 対象通貨 36
1.4 主要ステークホルダー 36
1.5 変更点の概要 37
2 エグゼクティブサマリー 38
2.1 主要インサイトと市場ハイライト 38
2.2 主要市場参加者:シェア動向と戦略的展開 39
2.3 市場成長に影響を与えるトレンド/ディスラプション 40
2.4 高成長セグメントと新興フロンティア 41
2.5 概要:世界市場規模、成長率、および予測 42
3 プレミアムインサイト 43
3.1 臨床化学分析装置市場概要 43
3.2 臨床化学分析装置市場、製品種類別、
2026年対2031年(百万米ドル) 44
3.3 臨床化学分析装置市場、検査種類別、
2026年対2031年(百万米ドル) 44
3.4 臨床化学分析装置市場、種類別、2026年対2031年(百万米ドル) 45
3.5 臨床化学分析装置市場、検体タイプ別、
2026年対2031年(百万米ドル) 45
3.6 臨床化学分析装置市場、エンドユーザー別、
2026年対2031年(百万米ドル) 46
3.7 臨床化学分析装置市場:地域別成長機会 46
4 市場概要 47
4.1 はじめに 47
4.2 市場動向 47
4.2.1 推進要因 48
4.2.1.1 高齢人口の増加と慢性疾患・生活習慣病の有病率上昇 48
4.2.1.2 ポイントオブケア検査装置の普及拡大 49
4.2.1.3 検査室自動化への需要増加 49
4.2.2 抑制要因 50
4.2.2.1 多額の設備投資の必要性と熟練検査技師の不足 50
4.2.2.2 再生分析装置の入手可能性 50
4.2.3 機会 51
4.2.3.1 予防医療に対する政府の取り組みと資金提供の増加 51
4.2.3.2 新興市場の成長可能性 51
4.2.4 課題 52
4.2.4.1 規制要件の増加 52
4.2.4.2 高度な統合化 53
4.3 未充足ニーズと空白領域 53
4.3.1 未充足ニーズ 53
4.3.2 空白領域 54
4.4 相互接続された市場とセクター横断的機会 55
4.4.1 相互接続された市場 55
4.4.2 セクター横断的な機会 55
4.5 ティア1/2/3プレイヤーによる戦略的動き 56
4.5.1 主要な動きと戦略的焦点 56
5 産業動向 57
5.1 ポーターの5つの力分析 57
5.1.1 新規参入の脅威 58
5.1.2 代替品の脅威 58
5.1.3 購買者の交渉力 58
5.1.4 供給者の交渉力 59
5.1.5 競争の激しさ 59
5.2 マクロ経済見通し 59
5.2.1 はじめに 59
5.2.2 GDPの動向と予測 59
5.3 サプライチェーン分析 62
5.4 バリューチェーン分析 63
5.5 エコシステム分析 65
5.5.1 エコシステムにおける役割 65
5.6 価格分析 66
5.6.1 臨床化学分析装置の平均販売価格動向、
製品別、2024–2026年 66
5.6.2 臨床化学分析装置の平均販売価格動向、
主要企業別、2024年~2026年 66
5.6.3 臨床化学分析装置製品の平均販売価格動向(地域別、2024年~2026年) 67
5.7 貿易分析 68
5.7.1 HSコード382200の輸入データ 69
5.7.2 HSコード382200の輸出状況 69
5.8 主要カンファレンス及びイベント(2026年~2027年) 70
5.9 顧客のビジネスに影響を与えるトレンド/ディスラプション 71
5.10 投資・資金調達シナリオ 72
5.11 事例研究分析 72
5.11.1 事例研究1:実験室効率向上のための統合化学・免疫測定分析装置 72
5.11.2 ケーススタディ2:多分野検査の最適化に向けたコアラボの自動化 73
5.11.3 ケーススタディ3:複数病院ラボにおける業務効率化を推進する自動化ワークフロー 73
5.12 2025年アメリカ関税が臨床化学分析装置市場に与える影響 73
5.12.1 主要関税率 74
5.12.2 価格影響分析 75
5.12.3 国・地域別主要影響 75
5.12.3.1 北米 75
5.12.3.2 ヨーロッパ 75
5.12.3.3 アジア太平洋 75
5.12.4 最終用途産業への影響 76
5.12.4.1 病院 76
5.12.4.2 臨床検査室 76
6 技術的進歩、AIによる影響、特許、イノベーション、および将来の応用 77
6.1 主要な新興技術 77
6.1.1 自動化および高スループット分析装置プラットフォーム 77
6.1.2 先進的な光学および検出技術 77
6.1.3 統合試薬および消耗品技術 77
6.1.4 インテリジェントソフトウェアおよびデータ管理システム 77
6.2 補完技術 78
6.2.1 分析前システム 78
6.3 技術/製品ロードマップ 78
6.3.1 短期(2025–2027年)|プロセス改善と標準化 78
6.3.1.1 重点分野: 78
6.3.1.1.1 分析装置ハードウェアの最適化 78
6.3.1.1.2 製品革新 78
6.3.1.1.3 市場導入 78
6.3.2 中期(2027–2030)|材料の多様化と持続可能性 79
6.3.2.1 重点分野: 79
6.3.2.1.1 分析装置ハードウェアの最適化 79
6.3.2.1.2 製品革新 79
6.3.2.1.3 市場導入 79
6.3.3 長期(2030–2035+) | 高性能・エコ効率 79
6.3.3.1 重点分野: 79
6.3.3.1.1 分析装置ハードウェアの最適化 79
6.3.3.1.2 製品革新 80
6.3.3.1.3 市場導入 80
6.4 特許分析 81
6.4.1 主要特許リスト 82
6.5 将来の応用 83
6.6 AI/GEN AIが臨床化学分析装置市場に与える影響 83
6.6.1 はじめに 83
6.6.2 主なユースケースと市場の可能性 84
6.6.3 AIのユースケース 84
6.6.4 企業別AIユースケースの導入状況 85
6.6.5 AIの将来展望 85
7 サステナビリティと規制環境 86
7.1 地域別規制とコンプライアンス 86
7.1.1 規制機関、政府機関、その他の組織 86
7.1.2 産業標準 88
7.2 サステナビリティへの取り組み 88
7.2.1 臨床化学分析装置市場における環境影響とエコフレンドリーな取り組み 88
7.2.1.1 エコフレンドリーな取り組み 89
7.3 持続可能性への影響と規制政策の取り組み 90
7.4 認証、表示、および環境基準 91
8 顧客環境と購買行動 92
8.1 意思決定プロセス 92
8.2 購買関係者及び購買評価基準 92
8.2.1 購買プロセスにおける主要関係者 92
8.2.2 購買基準 93
8.3 導入障壁と内部課題 94
8.4 様々な最終用途産業における未充足ニーズ 95
8.5 市場の収益性 96
8.5.1 収益の可能性 96
8.5.2 コストの動向 96
8.5.3 主要アプリケーションにおけるマージン機会 96
9 臨床化学分析装置市場、製品別 97
9.1 はじめに 98
9.2 試薬 98
9.2.1 試薬の継続的な購入需要が市場を牽引する 98
9.3 分析装置 102
9.3.1 半自動分析装置 106
9.3.1.1 コスト効率性がセグメント成長を促進する 106
9.3.2 全自動分析装置 109
9.3.2.1 迅速な検体処理とターンアラウンドタイムの短縮による市場成長の促進 109
9.3.3 ポイントオブケア分析装置 113
9.3.3.1 PoC技術の採用拡大によるセグメント成長の牽引 113
9.4 その他の製品 116
10 臨床化学分析装置市場(検査タイプ別) 119
10.1 はじめに 120
10.2 基本代謝パネル 120
10.2.1 糖尿病および慢性腎臓病の発生率上昇が市場を牽引 120
10.3 肝臓パネル 123
10.3.1 肝臓関連疾患の増加が市場成長を促進 123
10.4 腎臓プロファイル 126
10.4.1 慢性腎臓病の有病率増加が腎プロファイル検査の増加を促進する見込み 126
10.5 脂質プロファイル 129
10.5.1 肥満率の急激な上昇が市場成長を推進 129
10.6 甲状腺機能パネル 133
10.6.1 予防的スクリーニングと意識の高まりが甲状腺機能パネル検査を支える 133
10.7 電解質パネル 136
10.7.1 高血圧および腎臓疾患の有病率増加が市場成長を促進 136
10.8 特殊化学検査 139
10.8.1 特殊化学検査の需要拡大を促進する対象を絞った臨床応用 139
11 臨床化学分析装置市場(種類別) 142
11.1 はじめに 143
11.2 検査室検査 143
11.2.1 早期かつ正確な疾患検出への注目の高まりが市場成長を促進 143
11.3 ポイントオブケア検査 146
11.3.1 分散型医療への需要増加が市場成長を促進する見込み 146
12 臨床化学分析装置市場、検体種類別 150
12.1 はじめに 151
12.2 血液、血清、血漿 151
12.2.1 診断ニーズの拡大が血液、血清、血漿検査の成長を加速 151
12.3 尿 154
12.3.1 増加する腎疾患の負担と予防的スクリーニングの必要性による尿ベースの臨床化学検査への焦点化 154
12.4 その他の検体種類 157
13 エンドユーザー別臨床化学分析装置市場 161
13.1 はじめに 162
13.2 病院・診療所 162
13.2.1 病院インフラの拡充と医療投資が需要を牽引 162
13.3 診断検査室 166
13.3.1 費用対効果重視の傾向が診断検査室への業務委託拡大を促進 166
13.4 研究機関・研究所 169
13.4.1 ライフサイエンス研究への資金増加が市場成長を促進する 169
13.5 その他のエンドユーザー 172
14 地域別臨床化学分析装置市場 175
14.1 はじめに 176
14.2 北米 176
14.2.1 アメリカ 181
14.2.1.1 調査期間中、アメリカが北米臨床化学分析装置市場を支配する見込み 181
14.2.2 カナダ 185
14.2.2.1 慢性疾患および生活習慣病の有病率の急増が市場を牽引 185
14.3 ヨーロッパ 188
14.3.1 ドイツ 192
14.3.1.1 医療支出の増加が市場成長を促進する見込み 192
14.3.2 英国 195
14.3.2.1 認定診断・病院検査室の増加が市場成長を後押しする見込み 195
14.3.3 フランス 198
14.3.3.1 早期疾患診断への需要増加が市場成長を促進 198
14.3.4 イタリア 201
14.3.4.1 高齢者人口における加齢関連慢性疾患の有病率が市場成長を促進 201
14.3.5 スペイン 205
14.3.5.1 加齢に伴う疾患の有病率増加が市場成長を牽引 205
14.3.6 ロシア 208
14.3.6.1 質の高い医療へのアクセス拡大が市場成長を支える 208
14.3.7 その他のヨーロッパ諸国 211
14.4 アジア太平洋地域 214
14.4.1 中国 218
14.4.1.1 予防医療への意識の高まりが臨床化学分析装置の需要を牽引 218
14.4.2 日本 221
14.4.2.1 整備された医療システムと普遍的な償還政策の普及が市場を牽引 221
14.4.3 インド 224
14.4.3.1 疾病の蔓延に伴い、民間および公的投資が増加し、市場の成長を推進 224
14.4.4 その他のアジア太平洋地域 227
14.5 南米アメリカ 230
14.5.1 ブラジル 234
14.5.1.1 国民皆医療制度による臨床化学分析装置の導入促進 234
14.5.2 メキシコ 237
14.5.2.1 慢性疾患の増加と医療の近代化が診断機器の導入を加速 237
14.5.3 その他の南米アメリカ諸国 240
14.6 中東・アフリカ 244
14.6.1 サウジアラビア王国 247
14.6.1.1 医療費の増加が市場成長を促進する 247
14.6.2 アラブ首長国連邦(UAE) 250
14.6.2.1 医療インフラの改善が市場成長を支える 250
14.6.3 その他中東・アフリカ地域 253
15 競争環境 257
15.1 はじめに 257
15.2 主要プレイヤーの戦略/成功要因 257
15.2.1 臨床化学分析装置市場におけるプレイヤーの戦略概要 257
15.3 収益分析(2021年~2025年) 259
15.4 2025年における市場シェア分析 260
15.4.1 2025年におけるグローバル市場シェア分析 260
15.4.2 2025年におけるアメリカ市場シェア分析 262
15.5 企業評価マトリックス:主要プレイヤー、2025年 262
15.5.1 スター企業 262
15.5.2 新興リーダー 262
15.5.3 普及型プレイヤー 262
15.5.4 参加企業 263
15.5.5 企業フットプリント:主要企業、2025年 264
15.5.5.1 企業フットプリント 264
15.5.5.2 地域フットプリント 264
15.5.5.3 製品のフットプリント 265
15.5.5.4 分析装置のフットプリント 265
15.5.5.5 サンプルタイプのフットプリント 266
15.6 企業評価マトリックス:スタートアップ/中小企業、2025年 266
15.6.1 先進的な企業 266
15.6.2 対応型企業 266
15.6.3 ダイナミック企業 267
15.6.4 スタート地点 267
15.6.5 企業評価マトリックス:スタートアップ/中小企業、2025年 268
15.6.5.1 主要スタートアップ企業/中小企業の詳細リスト 268
15.6.5.2 スタートアップ企業/中小企業の競争力ベンチマーク(1/2) 269
15.6.5.3 スタートアップ企業/中小企業の競争力ベンチマーク(2/2) 269
15.7 企業評価と財務指標 270
15.7.1 財務指標 270
15.7.2 企業評価 270
15.8 ブランド/製品比較 271
15.9 競争環境 272
15.9.1 製品発売と承認 272
15.9.2 取引 273
15.9.3 事業拡大 274
16 企業概要 275
16.1 主要企業 275
16.1.1 アボット・ラボラトリーズ 275
16.1.1.1 事業概要 275
16.1.1.2 提供製品 276
16.1.1.3 最近の動向 277
16.1.1.3.1 取引 277
16.1.1.4 MnMの見解 277
16.1.1.4.1 主な強み 277
16.1.1.4.2 戦略的選択 277
16.1.1.4.3 弱みと競合上の脅威 277
16.1.2 F. ホフマン・ラ・ロシュ社 278
16.1.2.1 事業概要 278
16.1.2.2 提供製品 279
16.1.2.3 最近の動向 280
16.1.2.3.1 製品発売 280
16.1.2.3.2 取引 280
16.1.2.3.3 事業拡大 281
16.1.2.4 MnMの見解 281
16.1.2.4.1 勝つ権利 281
16.1.2.4.2 戦略的選択 281
16.1.2.4.3 弱みと競合上の脅威 281
16.1.3 シーメンス・ヘルスインアーズAG 282
16.1.3.1 事業概要 282
16.1.3.2 提供製品 283
16.1.3.3 最近の動向 284
16.1.3.3.1 製品発売と承認 284
16.1.3.3.2 取引 285
16.1.3.3.3 事業拡大 286
16.1.3.4 MnMの見解 286
16.1.3.4.1 勝つ権利 286
16.1.3.4.2 戦略的選択 287
16.1.3.4.3 弱みと競合上の脅威 287
16.1.4 ダナハー・コーポレーション 288
16.1.4.1 事業概要 288
16.1.4.2 提供製品 289
16.1.4.3 最近の動向 290
16.1.4.3.1 製品の発売と承認 290
16.1.4.3.2 事業拡大 291
16.1.4.4 MnMの見解 291
16.1.4.4.1 勝利の権利 291
16.1.4.4.2 戦略的選択 291
16.1.4.4.3 弱みと競合上の脅威 291
16.1.5 サーモフィッシャーサイエンティフィック社 292
16.1.5.1 事業概要 292
16.1.5.2 提供製品 293
16.1.5.3 最近の動向 294
16.1.5.3.1 事業拡大 294
16.1.5.4 MnMの見解 295
16.1.5.4.1 勝つ権利 295
16.1.5.4.2 戦略的選択 295
16.1.5.4.3 弱点と競合上の脅威 295
16.1.6 ホリバグループ 296
16.1.6.1 事業概要 296
16.1.6.2 提供製品 297
16.1.6.3 最近の動向 298
16.1.6.3.1 製品発売と承認 298
16.1.7 シスメックス株式会社 299
16.1.7.1 事業概要 299
16.1.7.2 提供製品 300
16.1.7.3 最近の動向 301
16.1.7.3.1 取引 301
16.1.7.3.2 事業拡大 301
16.1.8 クイデロソ社 302
16.1.8.1 事業概要 302
16.1.8.2 提供製品 303
16.1.8.3 最近の動向 304
16.1.8.3.1 取引 304
16.1.8.3.2 事業拡大 304
16.1.9 日立製作所 305
16.1.9.1 事業概要 305
16.1.9.2 提供製品 306
16.1.10 深セン明瑞生物医療電子有限公司 307
16.1.10.1 事業概要 307
16.1.10.2 提供製品 308
16.1.10.3 最近の動向 309
16.1.10.3.1 製品発売 309
16.1.10.3.2 取引 309
16.2 その他の企業 310
16.2.1 ランドックス・ラボラトリーズ社 310
16.2.2 バイタルサイエンティフィック社 311
16.2.3 メディカ・コーポレーション 312
16.2.4 バイオベース・グループ 313
16.2.5 ジェンルイ・バイオテック社 314
16.2.6 SFRI 315
16.2.7 トリビトロン・医療 316
16.2.8 メリル 317
16.2.9 エルバグループ 318
16.2.10 メドソースオゾンバイオメディカルズプライベートリミテッド 319
16.2.11 テコダイアグノスティクス 320
16.2.12 ディルイ 321
16.2.13 バリオ・ダイアグノスティクス 322
16.2.14 深センニューインダストリーバイオメディカルエンジニアリング株式会社 323
16.2.15 KPMアナリティクス 324
17 調査方法論 325
17.1 調査データ 325
17.2 調査アプローチ 325
17.2.1 二次データ 326
17.2.1.1 主要な二次情報源 326
17.2.1.2 二次情報源からの主要データ 327
17.2.2 一次データ 328
17.2.2.1 主要な一次情報源 328
17.2.2.2 一次調査の主な目的 329
17.2.2.3 一次情報源からの主要データ 329
17.2.2.4 主要な産業インサイト 330
17.2.2.5 一次インタビューの内訳 331
17.3 市場規模の推定 332
17.3.1 ボトムアップアプローチ 332
17.3.1.1 企業収益の推定手法 333
17.3.1.2 企業プレゼンテーション及び一次インタビュー 333
17.3.1.3 成長予測 333
17.3.1.4 CAGR予測 334
17.3.2 トップダウンアプローチ 334
17.4 データの三角測量 335
17.5 市場シェア評価 336
17.6 調査の前提条件 337
17.6.1 パラメトリック仮定 337
17.7 調査の限界 337
17.8 リスク評価 338
18 付録 339
18.1 ディスカッションガイド 339
18.2 ナレッジストア:マーケットアンドマーケッツ。サブスクリプションポータル 344
18.3 カスタマイズオプション 346
18.4 関連レポート 346
18.5 著者詳細 347
| ※参考情報 臨床化学分析装置は、体液中の化学成分を定量的に分析するための機器で、主に血液や尿を使用します。これらの装置は、病気の診断、治療効果のモニタリング、健康状態の評価に役立ちます。臨床化学は内科や外科など多岐にわたる分野で利用されており、患者の健康管理において重要な役割を果たしています。 臨床化学分析装置にはいくつかの種類があります。代表的なものには、ビオケミカルアナライザー、尿分析装置、自動化された血液化学アナライザーなどがあります。ビオケミカルアナライザーは、血清や血漿中の酵素、ホルモン、栄養素などを測定し、疾患の有無や進行状況を知る手助けをします。尿分析装置は、尿中の化学的性質を評価し、腎疾患や糖尿病などのリスクを判定します。また、自動化された血液化学アナライザーは、サンプルの前処理から測定、データの解析までを自動で行い、迅速かつ正確な結果を提供します。 この装置の用途は幅広く、診断、モニタリング、予防医学において重要です。例えば、肝機能障害や腎機能障害の評価には、特定の酵素や代謝物の値が使われます。心疾患のリスク評価においては、トロポニンやBNPなどのマーカーの測定が重要です。さらに、糖尿病の管理においては、血糖値やHbA1cの測定が欠かせません。これにより、早期に異常を検出し、適切な治療を行うことが可能になります。 臨床化学分析装置は関連技術と密接に結びついています。例えば、ロボティクス技術の導入により、サンプルの取り扱いや測定プロセスが自動化され、人的エラーを減少させることができます。また、データ解析においては人工知能(AI)の活用が進んでおり、疾患の予測や早期発見に寄与しています。多様なセンサー技術も重要で、光学的手法や電気化学的手法を用いることで、検出感度の向上が図られています。 最近の技術革新により、ポイントオブケアテスト(POCT)が注目されています。この方式では、患者のそばで迅速に結果が得られるため、診断プロセスを短縮することが可能です。例えば、簡便な血液検査キットが家庭で使用できるようになっており、早期の健康リスク評価が行えるようになっています。これにより、医療現場はより効率的かつ効果的なものへと進化しています。 臨床化学分析装置の開発においては、品質管理が欠かせません。検査結果の再現性や信頼性を確保するためには、厳格な校正やメンテナンスが必要です。国際的な規格に基づいた指導が行われており、技術者は定期的にトレーニングを受け、最新の情報を取得することが求められています。 さらに、利便性の向上も求められています。クラウドベースのデータ管理システムを利用することで、複数の医療機関が同時にデータを確認できるようになり、患者の治療方針に対する情報共有が容易になります。このように、臨床化学分析装置は、技術の進化に合わせて進展しており、今後も新たな機能や用途が期待されています。 このように、臨床化学分析装置は、医療現場において不可欠な装置であり、様々な疾患の早期発見・診断に貢献しています。今後も技術革新が進むことで、より精密かつ迅速な分析が可能となり、患者の健康管理にさらなる寄与を果たすことでしょう。 |
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









