市場の動向:
推進要因:
半導体需要の増加
民生用電子機器、自動車、産業用オートメーション、データセンターにおける半導体需要の急速な拡大は、スマートセンサー市場の主要な推進要因となっています。チップの複雑化とノードサイズの縮小に伴い、歩留まりと信頼性を維持するためには、製造条件を正確かつリアルタイムで監視することが求められています。スマートセンサーにより、メーカーはプロセスパラメータを厳密に制御し、欠陥を最小限に抑え、スループットを向上させることができます。世界中のファブが急増する需要に対応するために生産能力を拡大する中、運用効率と製品品質を維持するためには、インテリジェントなセンシングソリューションの導入が不可欠となっています。
抑制要因:
導入コストの高さ
導入コストの高さは、市場にとって大きな抑制要因となっています。導入には、高度なセンサーハードウェア、エッジコンピューティングインフラ、システム統合、および従業員研修への多額の先行投資が必要となります。さらに、既存の製造設備にスマートセンサーを後付けで導入することは、複雑かつ高額になる可能性があります。中小メーカーや新興のファブは予算の制約に直面する可能性があり、導入の遅れにつながる恐れがあります。継続的なメンテナンス、校正、およびサイバーセキュリティ要件は、総所有コストをさらに押し上げ、コストに敏感な製造環境での普及を制限しています。
機会:
AIおよびIoTとの統合
スマートセンサーと人工知能(AI)およびIoTプラットフォームの統合は、市場にとって強力な成長機会をもたらします。AIを活用した分析により、予測的な洞察、プロセスの自動最適化、早期の故障検出が可能となり、一方、IoT接続性により、ファブやグローバルな製造ネットワーク全体にわたる一元的な監視が容易になります。この融合は、よりスマートな意思決定、ダウンタイムの削減、適応型製造システムを支えます。半導体メーカーがデジタルトランスフォーメーションの取り組みを加速させる中、AIおよびIoT対応のスマートセンサーは、次世代のスマートファブにおいて極めて重要な役割を果たすと期待されています。
脅威:
複雑な統合の課題
複雑な統合課題は、半導体製造市場における主要な脅威となっています。スマートセンサーは、高度にカスタマイズされたファブ環境内で、多様な設備、制御システム、ソフトウェアプラットフォームとシームレスに連携する必要があります。相互運用性、データの正確性、リアルタイムでの応答性を確保することは、技術的に困難を伴います。統合上の問題は、データのサイロ化、業務の混乱、ROIの遅延につながる可能性があります。さらに、接続されたセンサーに関連するサイバーセキュリティリスクの管理は、導入をさらに複雑にし、採用の遅れを招く恐れがあります。
COVID-19の影響:
COVID-19のパンデミックは、半導体製造向けスマートセンサー市場に複雑な影響を与えました。当初、サプライチェーン、ファブ(製造工場)の操業、および設備投資における混乱により、センサーの導入が遅れました。しかし、メーカーがレジリエントで非接触型の操業を模索したことで、パンデミックはデジタル化と自動化の取り組みを加速させました。医療機器、リモート接続、および民生用電子機器に使用される半導体の需要増加は、スマート製造ソリューションの必要性をさらに強め、最終的には半導体ファブ全体でのスマートセンサーの長期的な導入を支えることとなりました。
予測期間中、トランシーバーセグメントが最大規模になると予想されます
予測期間中、トランシーバーセグメントが最大の市場シェアを占めると予想されます。これは、スマートセンサー、設備、分析プラットフォーム間の高速データ伝送を可能にする上で、同セグメントが極めて重要な役割を果たすためです。信頼性の高いトランシーバーは、製造およびテスト環境全体において、リアルタイム通信、低遅延、シームレスな接続性を確保します。ファブにおいて接続型センサーやエッジ分析の導入が進むにつれ、堅牢なトランシーバーへの需要が高まっており、複雑な半導体製造工程における継続的なモニタリング、予知保全、および集中プロセス制御を支えています。
予測期間中、ウエハー製造セグメントが最も高いCAGRを示すと予想されます
予測期間中、ウエハー製造セグメントは、最先端の技術ノードで求められる極めて高い精度とプロセスの感度の高さにより、最も高い成長率を示すと予測されています。リソグラフィ、エッチング、成膜プロセスにおいて、温度、圧力、ガス流量、振動、汚染を監視するために、スマートセンサーが広く活用されています。先進的なファブへの投資拡大に加え、歩留まりの最大化と欠陥の低減が必要とされることから、ウエハー製造施設におけるスマートセンシング技術の導入が加速しています。
最大のシェアを占める地域:
予測期間中、アジア太平洋地域は、世界の半導体製造における支配的な地位により、最大の市場シェアを維持すると予想されます。同地域、特に中国、台湾、韓国、日本には、ファウンドリ、IDM、OSAT施設が高度に集中しています。ファブの継続的な拡張、半導体の自給自足に向けた政府の支援、およびスマート製造技術の採用拡大が、同地域の半導体生産エコシステム全体においてスマートセンサーへの強い需要を牽引しています。
CAGRが最も高い地域:
予測期間中、北米地域は、リショアリングの取り組みや支援的な政府政策に後押しされた先進的な半導体製造への投資増加により、最も高いCAGRを示すと予想されます。同地域におけるAI、高度な分析、および産業4.0の導入への強い注力が、ファブにおけるスマートセンサーの導入を加速させています。主要な技術プロバイダーの存在、研究開発費の増加、および高性能チップへの需要が、北米の半導体施設全体におけるスマートセンサーの急速な普及をさらに後押ししています。
市場の主要企業
半導体製造向けスマートセンサー市場の主要企業には、Analog Devices, Inc., Vishay Intertechnology, Inc., Infineon Technologies AG, Omron Corporation, Texas Instruments Incorporated, Samsung Electronics Co., Ltd., STMicroelectronics N.V., Sony Group Corporation, NXP Semiconductors N.V., Sensirion AG, TE Connectivity Ltd., Robert Bosch GmbH, Honeywell International Inc., ABB Ltd., and Siemens AGなどが挙げられます。
主な動向:
2025年11月、Honeywell AerospaceとGlobal Aerospace Logistics(GAL)は、UAEにおける防衛関連の修理・オーバーホールサービスを効率化するための3年間の契約を締結しました。これにより、T55エンジンや環境システムなどの軍事用コンポーネントのエンドツーエンドの物流が強化され、UAE合同航空司令部および空軍のダウンタイムが短縮され、任務遂行態勢が向上します。
2025年10月、ハネウェルとLS ELECTRICは、データセンターおよびバッテリーエネルギー貯蔵システム(BESS)のイノベーションを加速させるためのグローバルパートナーシップを締結しました。これは、ハネウェルのビルオートメーションおよび電力制御の専門知識と、LS ELECTRICのエネルギー貯蔵能力を組み合わせたものです。この提携は、稼働時間を向上させ、電力需要を管理し、マイクログリッドの構築を支援する、統合された電力管理、インテリジェント制御、および耐障害性の高いエネルギーソリューションの提供を目指しています。
対象となるセンサーの種類:
• 温度センサー
• 圧力センサー
• 流量センサー
• 振動・モーションセンサー
• 光学・画像センサー
• ガス・化学センサー
• その他のセンサー
対象となるコンポーネント:
• トランシーバー
• マイクロコントローラー
• アンプ
• A/D・D/Aコンバーター
• シグナルプロセッサ
• 統合・接続モジュール
対象となる技術:
• MEMSベースのセンサー
• CMOSベースのセンサー
• 光学/フォトニックセンサー
• ナノテクノロジー/NEMS
• その他のセンサー技術
対象となる用途:
• ウエハー製造
• エッチングおよび成膜
• 洗浄および表面処理
• 検査および計測
• 包装およびテスト
• プロセス監視および制御
対象エンドユーザー:
• 半導体OEMメーカー
• 半導体製造装置メーカー
• ファブオーナー/ファウンドリ
• OSAT
• その他のエンドユーザー
対象地域:
• 北米
o アメリカ
o カナダ
o メキシコ
• ヨーロッパ
o ドイツ
o 英国
o イタリア
o フランス
o スペイン
o その他のヨーロッパ諸国
• アジア太平洋
o 日本
o 中国
o インド
o オーストラリア
o ニュージーランド
o 韓国
o アジア太平洋のその他地域
• 南米アメリカ
o アルゼンチン
o ブラジル
o チリ
o 南米のその他地域
• 中東・アフリカ
o サウジアラビア
o アラブ首長国連邦
o カタール
o 南アフリカ
o 中東・アフリカのその他地域
目次
1 エグゼクティブ・サマリー
2 序文
2.1 要旨
2.2 ステークホルダー
2.3 調査範囲
2.4 調査方法
2.4.1 データマイニング
2.4.2 データ分析
2.4.3 データ検証
2.4.4 調査アプローチ
2.5 調査情報源
2.5.1 一次調査情報源
2.5.2 二次調査資料
2.5.3 前提条件
3 市場動向分析
3.1 はじめに
3.2 推進要因
3.3 抑制要因
3.4 機会
3.5 脅威
3.6 技術分析
3.7 用途別分析
3.8 エンドユーザー分析
3.9 新興市場
3.10 COVID-19の影響
4 ポーターの5つの力分析
4.1 供給者の交渉力
4.2 購入者の交渉力
4.3 代替品の脅威
4.4 新規参入の脅威
4.5 競合他社との競争
5 半導体製造向けグローバルスマートセンサー市場(センサー種類別)
5.1 はじめに
5.2 温度センサー
5.3 圧力センサー
5.4 流量センサー
5.5 振動・モーションセンサー
5.6 光学・画像センサー
5.7 ガス・化学センサー
5.8 その他のセンサーの種類
6 半導体製造向けグローバルスマートセンサー市場(コンポーネント別)
6.1 はじめに
6.2 トランシーバー
6.3 マイクロコントローラー
6.4 アンプ
6.5 A/DおよびD/Aコンバーター
6.6 シグナルプロセッサ
6.7 統合・接続モジュール
7 半導体製造向けグローバル・スマートセンサー市場(技術別)
7.1 はじめに
7.2 MEMSベースのセンサー
7.3 CMOSベースのセンサー
7.4 光学/フォトニックセンサー
7.5 ナノテクノロジー/NEMS
7.6 その他のセンサー技術
8 半導体製造向けグローバル・スマートセンサー市場(用途別)
8.1 はじめに
8.2 ウエハー製造
8.3 エッチングおよび成膜
8.4 洗浄および表面処理
8.5 検査および計測
8.6 包装およびテスト
8.7 プロセス監視および制御
9 半導体製造向けグローバルスマートセンサー市場(エンドユーザー別)
9.1 はじめに
9.2 半導体OEM
9.3 半導体製造装置メーカー
9.4 ファブ所有者/ファウンドリ
9.5 OSAT
9.6 その他のエンドユーザー
10 半導体製造向けスマートセンサーの世界市場(地域別)
10.1 はじめに
10.2 北米
10.2.1 アメリカ
10.2.2 カナダ
10.2.3 メキシコ
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.2 英国
10.3.3 イタリア
10.3.4 フランス
10.3.5 スペイン
10.3.6 その他のヨーロッパ諸国
10.4 アジア太平洋
10.4.1 日本
10.4.2 中国
10.4.3 インド
10.4.4 オーストラリア
10.4.5 ニュージーランド
10.4.6 韓国
10.4.7 その他のアジア太平洋諸国
10.5 南米
10.5.1 アルゼンチン
10.5.2 ブラジル
10.5.3 チリ
10.5.4 その他の南米諸国
10.6 中東およびアフリカ
10.6.1 サウジアラビア
10.6.2 アラブ首長国連邦
10.6.3 カタール
10.6.4 南アフリカ
10.6.5 その他の中東およびアフリカ諸国
11 主な動向
11.1 契約、提携、協力関係、および合弁事業
11.2 買収および合併
11.3 新製品の発売
11.4 事業拡大
11.5 その他の主要戦略
12 企業プロファイル
12.1 アナログ・デバイセズ社
12.2 ヴィシェイ・インターテクノロジー社
12.3 インフィニオン・テクノロジーズ社
12.4 オムロン株式会社
12.5 テキサス・インスツルメンツ社
12.6 サムスン電子株式会社
12.7 STマイクロエレクトロニクス社
12.8 ソニーグループ株式会社
12.9 NXPセミコンダクターズ社
12.10 センシリオン社
12.11 TEコネクティビティ社
12.12 ロバート・ボッシュ社
12.13 ハネウェル・インターナショナル社
12.14 ABB社
12.15 シーメンス社
表の一覧
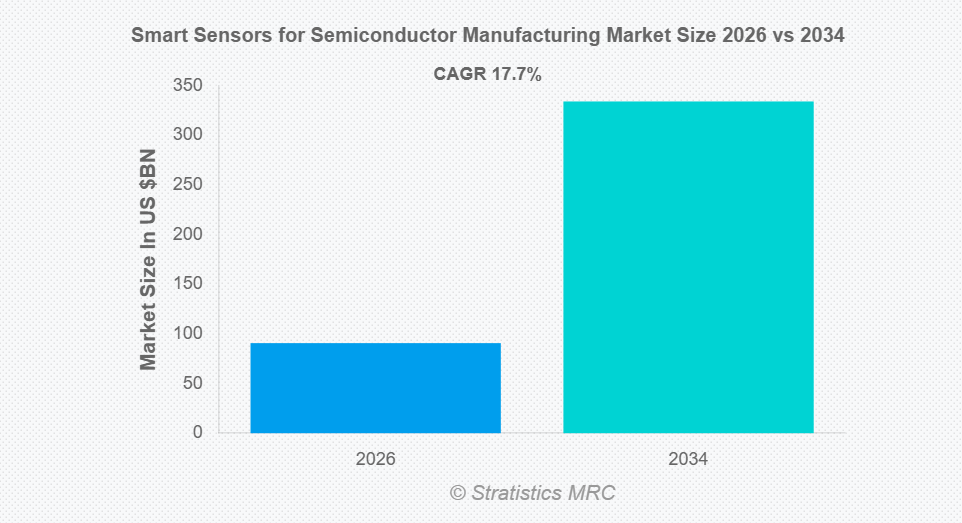
1 地域別 半導体製造向けグローバルスマートセンサー市場見通し(2026-2034年)(百万ドル)
2 センサー種類別 半導体製造向けグローバルスマートセンサー市場見通し(2026-2034年)(百万ドル)
3 半導体製造向けグローバルスマートセンサー市場の見通し:温度センサー別(2026-2034年)(百万ドル)
4 半導体製造向けグローバルスマートセンサー市場の見通し:圧力センサー別(2026-2034年)(百万ドル)
5 半導体製造向けグローバルスマートセンサー市場の見通し:流量センサー別(2026-2034年) (百万ドル)
6 半導体製造向けグローバルスマートセンサー市場見通し:振動・モーションセンサー別(2026-2034年)(百万ドル)
7 半導体製造向けグローバルスマートセンサー市場見通し:光学・イメージセンサー別(2026-2034年)(百万ドル)
8 半導体製造向けスマートセンサーの世界市場見通し:ガス・化学センサーの種類別(2026-2034年)(百万ドル)
9 半導体製造向けスマートセンサーの世界市場見通し:その他のセンサーの種類別(2026-2034年)(百万ドル)
10 半導体製造向けグローバルスマートセンサー市場見通し:コンポーネント別(2026-2034年)(百万ドル)
11 半導体製造向けグローバルスマートセンサー市場見通し:トランシーバー別(2026-2034年)(百万ドル)
12 半導体製造向けグローバルスマートセンサー市場見通し:マイクロコントローラー別(2026-2034年) (百万ドル)
13 半導体製造向けスマートセンサーの世界市場見通し:増幅器別(2026-2034年)(百万ドル)
14 半導体製造向けスマートセンサーの世界市場見通し:A/DおよびD/Aコンバーター別(2026-2034年)(百万ドル)
15 半導体製造向けスマートセンサーの世界市場見通し:シグナルプロセッサ別(2026-2034年)(百万ドル)
16 半導体製造向けスマートセンサーの世界市場見通し:統合・接続モジュール別(2026-2034年)(百万ドル)
17 半導体製造向けスマートセンサーの世界市場見通し:技術別(2026-2034年)(百万ドル)
18 半導体製造向けスマートセンサーの世界市場見通し:MEMSベースのセンサー別(2026-2034年)(百万ドル)
19 半導体製造向けグローバルスマートセンサー市場見通し:CMOSベースのセンサー別(2026-2034年)(百万ドル)
20 半導体製造向けグローバルスマートセンサー市場見通し:光学/フォトニックセンサー別(2026-2034年)(百万ドル)
21 半導体製造向けスマートセンサーの世界市場見通し:ナノテクノロジー/NEMS別(2026-2034年)(百万ドル)
22 半導体製造向けスマートセンサーの世界市場見通し:その他のセンサー技術別(2026-2034年)(百万ドル)
23 半導体製造向けスマートセンサーの世界市場見通し:用途別(2026-2034年) (百万ドル)
24 半導体製造向けスマートセンサーの世界市場見通し:ウエハー製造別(2026-2034年)(百万ドル)
25 半導体製造向けスマートセンサーの世界市場見通し:エッチング・成膜別(2026-2034年)(百万ドル)
26 半導体製造向けスマートセンサーの世界市場見通し:洗浄・表面処理別(2026-2034年)(百万ドル)
27 半導体製造向けスマートセンサーの世界市場見通し:検査・計測別(2026-2034年)(百万ドル)
28 半導体製造向けスマートセンサーの世界市場見通し:包装・テスト別(2026-2034年)(百万ドル)
29 半導体製造向けスマートセンサーの世界市場見通し:プロセス監視・制御別(2026-2034年)(百万ドル)
30 半導体製造向けスマートセンサーの世界市場見通し:エンドユーザー別(2026-2034年)(百万ドル)
31 半導体製造向けスマートセンサーの世界市場見通し:半導体OEM別(2026-2034年)(百万ドル)
32 半導体製造向けスマートセンサーの世界市場見通し:半導体装置メーカー別(2026-2034年)(百万ドル)
33 半導体製造向けスマートセンサーの世界市場見通し:ファブ所有者/ファウンドリ別(2026-2034年)(百万ドル)
34 半導体製造向けスマートセンサーの世界市場見通し:OSAT別(2026-2034年)(百万ドル)
35 半導体製造向けスマートセンサーの世界市場見通し:その他のエンドユーザー別(2026-2034年)(百万ドル)
| ※参考情報 半導体製造用スマートセンサーは、半導体工場における生産プロセスを最適化するための高度なセンサー技術です。これらのセンサーは、製造過程における温度、圧力、湿度、化学成分、振動などの様々な物理的パラメータをリアルタイムで計測し、データを収集・分析します。これにより、製造装置の状態監視や品質管理、プロセス制御が可能となります。 スマートセンサーは、さまざまな種類に分けられます。一つ目は、温度センサーです。これらは製造環境の温度を正確に測定し、高精度な温度管理によってプロセスの安定化を図ります。次に、圧力センサーがあります。これらは気体や液体の圧力を測定し、工程内の流体制御や反応環境の最適化に寄与します。また、湿度センサーは、製造環境の湿度をモニタリングし、湿度が重要な工程において安定した環境を提供します。 化学センサーも重要な役割を担っています。これにより、製造プロセスで使用される化学物質の濃度や成分を測定し、適正な配合や反応を維持できます。さらに、振動センサーは機械的な異常を検知し、故障予測に役立ちます。全体として、これらのセンサーは生産効率の向上、コスト削減、さらには製品品質の向上を目指しています。 スマートセンサーの用途は多岐にわたります。製造ラインにおいては、センサーから得られたデータを基に、リアルタイムでプロセスの調整や最適化を行います。例えば、ウェハのエッチングや成膜工程において、温度や圧力が正確に管理されることで、製品の歩留まりが向上します。また、スマートセンサーはメンテナンスの面でも大きな利点があります。異常が発生する前にデータを分析し、必要なメンテナンスを予測することで、ダウンタイムを最小限に抑えることができます。 関連技術としては、IoT(モノのインターネット)技術が挙げられます。スマートセンサーはネットワークに接続されることで、リアルタイムデータをクラウドに送信し、中央管理システムでの分析が可能になります。これにより、大量のデータを処理し、機械学習アルゴリズムを駆使して過去のデータから予測モデルを構築することができます。また、ビッグデータ解析技術も重要です。製造プロセスから得られる膨大なデータを解析することにより、プロセスの最適化や問題解決が可能になります。 さらに、人工知能(AI)の活用も進んでいます。AIは、センサーから得られたデータをさらに深く分析し、異常検知や予知保全、防止対策の提案など、高度な判断を行うことができます。このように、スマートセンサーは単なる計測機器ではなく、製造プロセスのバランスを取るための重要な要素となっています。 半導体製造業は急速に進化しており、高い品質と効率を要求されます。そのため、スマートセンサーの導入はもはや選択肢ではなく必須になっています。業界が直面している課題に対処し、競争力を維持するためには、これらのセンサー技術を駆使し、製造プロセスを適切に管理・最適化することが求められます。今後もスマートセンサー技術の進化が続き、さらなるイノベーションを実現することでしょう。 |
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









