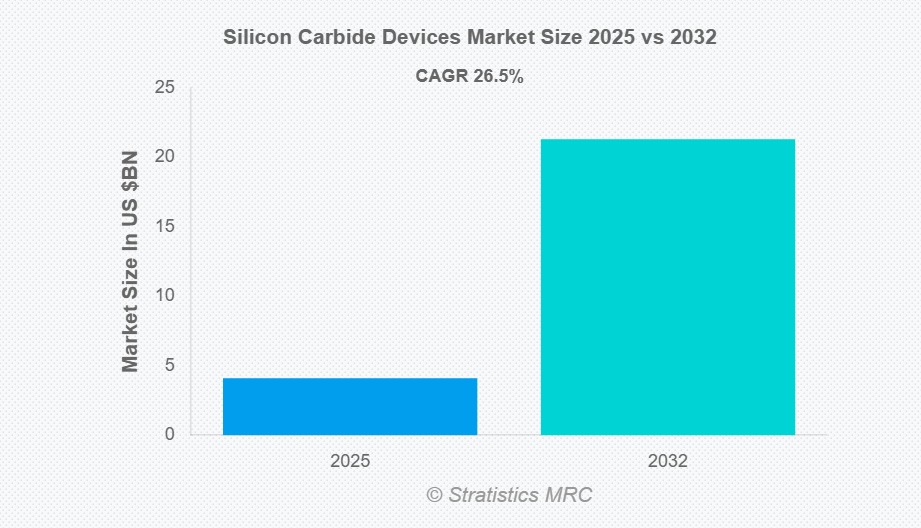
市場の動向:
推進要因:
EVの普及拡大が需要を押し上げる
シリコンカーバイド(SiC)デバイスの市場における主要な推進要因は、電気自動車(EV)の普及拡大です。SiC半導体は、シリコンベースのデバイスと比較して、より高い効率、より高速なスイッチング、および優れた熱性能を実現するからです。SiCパワーモジュールは、航続距離の延伸とエネルギー損失の低減を図るため、EVのインバーター、車載充電器、DC-DCコンバーターにおいてますます多く採用されています。政府のインセンティブ、排出ガス規制、およびOEM各社の電動化戦略に後押しされ、EV生産の拡大はSiC MOSFETおよびダイオードの需要を直接的に加速させています。
抑制要因:
高い製造コストおよび材料費
高い製造コストおよび原材料費は、炭化ケイ素デバイス市場の主要な抑制要因となっています。SiCウエハーの製造は複雑で資本集約的であり、従来のシリコン加工に比べて歩留まりが低いという特徴があります。高品質なSiC基板の供給不足、高度なエピタキシー要件、および高価な製造装置により、デバイスの価格は依然として高止まりしています。SiCベースのパワーエレクトロニクスが長期的な効率と性能の優位性を提供しているにもかかわらず、これらのコスト障壁は、コストに敏感な用途や新興のEVメーカーにおける採用を遅らせる可能性があります。
機会:
再生可能エネルギーの統合拡大
再生可能エネルギーの統合拡大は、特に太陽光インバーター、風力発電システム、およびエネルギー貯蔵インフラにおいて、炭化ケイ素デバイス市場にとって大きな機会をもたらします。SiCデバイスは、より高い動作電圧、高温環境、および優れた電力密度に対応しており、次世代の再生可能エネルギー変換装置に最適です。世界的な脱炭素化目標や送電網の近代化イニシアチブに後押しされ、効率的な電力管理ソリューションへの需要が高まっています。これにより、ユーティリティ規模および分散型エネルギーシステム全体において、SiCデバイスに長期的な成長の可能性が生まれています。
脅威:
地政学的要因および貿易制限
原材料の調達や製造能力が特定の地域に集中していることを踏まえると、地政学的緊張や貿易制限は、炭化ケイ素デバイス市場にとって顕著な脅威となります。輸出規制、関税、国境を越えた規制上の制約は、SiCウエハーの供給やデバイスの流通を妨げる可能性があります。半導体技術における戦略的競争の影響を受け、こうした制限によりコストやリードタイムが増加する恐れがあります。地政学的な不確実性が長期化すれば、生産能力拡大計画が阻害され、自動車およびエネルギー分野におけるSiCデバイスの世界的な普及に影響を及ぼす可能性があります。
新型コロナウイルス感染症(COVID-19)の影響:
新型コロナウイルス感染症(COVID-19)のパンデミックは当初、サプライチェーンの混乱、半導体製造工場の稼働減速、自動車生産の遅延を通じて、炭化ケイ素(SiC)デバイス市場に打撃を与えました。電気自動車(EV)の製造や再生可能エネルギープロジェクトが延期されたことで、短期的な需要は減少しました。しかし、各国政府がクリーンモビリティやエネルギー転換の取り組みを優先したことで、回復は加速しました。パンデミック後のEVインフラ、パワーエレクトロニクス、および電力網のレジリエンス(耐障害性)への投資が需要を強化し、SiCデバイスは回復段階を超えて持続的な成長を遂げる態勢が整いました。
予測期間中、SiC MOSFETセグメントが最大規模になると予想されます
予測期間中、SiC MOSFETセグメントは、従来のシリコンベースのデバイスと比較して優れた効率、高電圧対応能力、および熱性能に支えられ、最大の市場シェアを占めると予想されます。電気自動車、急速充電インフラ、再生可能エネルギーシステムでの採用加速に後押しされ、SiC MOSFETはより高いスイッチング周波数とエネルギー損失の低減を実現します。さらに、継続的なコスト削減と生産能力の拡大により、産業用およびパワーエレクトロニクス用途における大規模な導入が促進されています。
バルクSiC成長セグメントは、予測期間中に最も高いCAGRを示すと予想されます
予測期間中、バルクSiC成長セグメントは、高品質な基板やウエハーの需要増加に支えられ、最も高い成長率を示すと予測されています。SiCベースのパワーデバイスの生産拡大に牽引され、このセグメントは結晶成長技術の継続的な進歩と歩留まりの向上から恩恵を受けています。さらに、製造能力の拡大と半導体バリューチェーン全体にわたる戦略的提携が採用を加速させており、バルクSiC成長セグメントは高成長セグメントとしての地位を確立しています。
最大のシェアを占める地域:
予測期間中、アジア太平洋地域は、強固な製造基盤と半導体ファウンドリの集中度の高さにより、最大の市場シェアを維持すると予想されます。中国、日本、韓国などの国々におけるEV生産の急速な拡大、再生可能エネルギーの導入、および民生用電子機器の製造に牽引され、同地域は、堅牢なサプライチェーンと、先進的なパワーエレクトロニクスの採用を支援する政府の好意的な政策の恩恵を受けています。
CAGRが最も高い地域:
予測期間中、北米地域は、電動モビリティ、送電網の近代化、防衛用電子機器への投資拡大に伴い、最も高いCAGRを示すと予想されます。活発な研究開発活動、技術革新、および国内半導体製造に対する政府の支援に後押しされ、同地域ではSiCデバイスの急速な商用化が進んでいます。その結果、北米は炭化ケイ素技術の急成長市場として台頭しています。
市場の主要企業
炭化ケイ素デバイス市場の主要企業には、Wolfspeed, STMicroelectronics, Fuji Electric, ROHM Co., Ltd., Infineon Technologies, onsemi, Toshiba, Microchip Technology, Renesas Electronics, General Electric, GeneSiC, Alpha & Omega Semiconductor, Microsemi, Qorvo, Power Integrations, and Littelfuseなどが挙げられます。
主な動向:
2025年9月、Wolfspeed社は200mmシリコンカーバイド(SiC)材料ポートフォリオの商用化を発表し、SiCデバイスの大規模製造を可能にしました。この画期的な進展により、Wolfspeed社のSiC基板分野におけるリーダーシップがさらに強化され、次世代のEVおよび産業用パワーアプリケーションが支えられます。
2025年4月、STマイクロエレクトロニクスは、次世代EV用トラクションインバータ向けに最適化された新世代SiCパワー技術を発表しました。750Vおよび1200Vクラスへの展開により、SiCの採用範囲はプレミアムEVから中型およびコンパクトモデルへと拡大することになります。
2025年4月、ROHMは、EVの車載充電器(OBC)向けに最適化された、新しい高電力密度SiCモールドモジュール(4-in-1および6-in-1)を開発しました。これらのモジュールは、コンパクトな設計でありながら、放熱性と効率を向上させています。
対象デバイス種類:
• SiC MOSFET
• SiCダイオード
• SiCパワーモジュール
• SiCインバータモジュール
• その他のデバイス種類
対象となる製造プロセス:
• バルクSiCの成長
• エピタキシャル層の堆積
• イオン注入およびアニール
• ウエハーの薄化およびダイシング
対象となる包装種類:
• ディスクリートパッケージ
• パワーモジュール
• ベアダイ/チップ・オン・ボード
• アドバンスト・パッケージング
対象となるサプライチェーンの階層:
• ウエハーサプライヤー
• デバイス製造業者
• モジュールインテグレーター
• OEMシステムインテグレーター
対象となるエンドユーザー:
• 自動車OEM
• パワーエレクトロニクスメーカー
• エネルギー・送電網事業者
• 産業企業
• 航空宇宙・防衛
対象地域:
• 北米
o アメリカ
o カナダ
o メキシコ
• ヨーロッパ
o ドイツ
o 英国
o イタリア
o フランス
o スペイン
o その他のヨーロッパ諸国
• アジア太平洋
o 日本
o 中国
o インド
o オーストラリア
o ニュージーランド
o 韓国
o その他のアジア太平洋諸国
• 南米アメリカ
o アルゼンチン
o ブラジル
o チリ
o その他の南米アメリカ諸国
• 中東・アフリカ
o サウジアラビア
o アラブ首長国連邦
o カタール
o 南アフリカ
o その他の中東・アフリカ諸国
目次
1 概要
2 序文
2.1 要旨
2.2 ステークホルダー
2.3 調査範囲
2.4 調査方法
2.4.1 データマイニング
2.4.2 データ分析
2.4.3 データ検証
2.4.4 調査アプローチ
2.5 調査情報源
2.5.1 一次調査情報源
2.5.2 二次調査情報源
2.5.3 前提条件
3 市場動向分析
3.1 はじめに
3.2 推進要因
3.3 阻害要因
3.4 機会
3.5 脅威
3.6 エンドユーザー分析
3.7 新興市場
3.8 COVID-19の影響
4 ポーターの5つの力分析
4.1 供給者の交渉力
4.2 購入者の交渉力
4.3 代替品の脅威
4.4 新規参入者の脅威
4.5 競合他社との競争
5 世界の炭化ケイ素デバイス市場(デバイス種類)
5.1 はじめに
5.2 SiC MOSFET
5.3 SiCダイオード
5.4 SiCパワーモジュール
5.5 SiCインバータモジュール
5.6 その他のデバイス種類
6 世界の炭化ケイ素デバイス市場(製造プロセス別)
6.1 はじめに
6.2 バルクSiCの成長
6.3 エピタキシャル層の堆積
6.4 イオン注入およびアニール
6.5 ウエハーの薄化およびダイシング
7 世界の炭化ケイ素デバイス市場(包装種類別)
7.1 はじめに
7.2 ディスクリートパッケージ
7.3 パワーモジュール
7.4 ベアダイ/チップ・オン・ボード
7.5 高度な包装
8 世界のシリコンデバイス市場(サプライチェーン階層別)
8.1 はじめに
8.2 ウエハーサプライヤー
8.3 デバイス製造業者
8.4 モジュールインテグレーター
8.5 OEMシステムインテグレーター
9 世界のシリコンデバイス市場(エンドユーザー別)
9.1 はじめに
9.2 自動車OEM
9.3 パワーエレクトロニクスメーカー
9.4 エネルギー・送電網事業者
9.5 産業企業
9.6 航空宇宙・防衛
10 世界のシリコーン炭化ケイ素デバイス市場:地域別
10.1 はじめに
10.2 北米
10.2.1 アメリカ
10.2.2 カナダ
10.2.3 メキシコ
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.2 英国
10.3.3 イタリア
10.3.4 フランス
10.3.5 スペイン
10.3.6 その他のヨーロッパ
10.4 アジア太平洋
10.4.1 日本
10.4.2 中国
10.4.3 インド
10.4.4 オーストラリア
10.4.5 ニュージーランド
10.4.6 韓国
10.4.7 その他のアジア太平洋地域
10.5 南米アメリカ
10.5.1 アルゼンチン
10.5.2 ブラジル
10.5.3 チリ
10.5.4 南米アメリカその他
10.6 中東・アフリカ
10.6.1 サウジアラビア
10.6.2 アラブ首長国連邦
10.6.3 カタール
10.6.4 南アフリカ
10.6.5 中東・アフリカその他
11 主な動向
11.1 契約、パートナーシップ、提携および合弁事業
11.2 買収および合併
11.3 新製品の発売
11.4 事業拡大
11.5 その他の主要戦略
12 企業プロファイル
12.1 ウルフスピード
12.2 STマイクロエレクトロニクス
12.3 富士電機
12.4 ローム株式会社
12.5 インフィニオン・テクノロジーズ
12.6 オンセミコンダクター
12.7 東芝
12.8 マイクロチップ・テクノロジー
12.9 ルネサスエレクトロニクス
12.10 ゼネラル・エレクトリック
12.11 ジネシック
12.12 アルファ・アンド・オメガ・セミコンダクター
12.13 マイクロセミ
12.14 コーボ
12.15 パワー・インテグレーションズ
12.16 リトルヒューズ
表一覧
1 地域別世界シリコン炭化ケイ素デバイス市場見通し(2024-2032年)(百万ドル)
2 世界の炭化ケイ素デバイス市場見通し:デバイス種類(2024-2032年)(百万ドル)
3 世界の炭化ケイ素デバイス市場見通し:SiC MOSFET別(2024-2032年)(百万ドル)
4 シリコンカーバイド(SiC)ダイオード別 世界のシリコンカーバイドデバイス市場見通し(2024-2032年)(百万ドル)
5 シリコンカーバイド(SiC)パワーモジュール別 世界のシリコンカーバイドデバイス市場見通し(2024-2032年)(百万ドル)
6 シリコンカーバイド(SiC)インバータモジュール別 世界のシリコンカーバイドデバイス市場見通し(2024-2032年) (百万ドル)
7 世界の炭化ケイ素デバイス市場見通し:その他のデバイス種類(2024-2032年)(百万ドル)
8 世界の炭化ケイ素デバイス市場見通し:製造プロセス別(2024-2032年)(百万ドル)
9 世界の炭化ケイ素デバイス市場見通し:バルクSiC成長別(2024-2032年) (百万ドル)
10 世界の炭化ケイ素デバイス市場見通し:エピタキシャル層堆積別(2024-2032年)(百万ドル)
11 世界の炭化ケイ素デバイス市場見通し:イオン注入およびアニール別(2024-2032年)(百万ドル)
12 ウエハー薄化・ダイシング別、世界の炭化ケイ素デバイス市場見通し(2024-2032年)(百万ドル)
13 包装の種類別、世界の炭化ケイ素デバイス市場見通し(2024-2032年)(百万ドル)
14 ディスクリートパッケージ別、世界の炭化ケイ素デバイス市場見通し(2024-2032年) (百万ドル)
15 パワーモジュール別、世界の炭化ケイ素デバイス市場見通し(2024-2032年)(百万ドル)
16 ベアダイ/チップ・オン・ボード別、世界の炭化ケイ素デバイス市場見通し(2024-2032年)(百万ドル)
17 世界の炭化ケイ素デバイス市場見通し:先進パッケージ別(2024-2032年)(百万ドル)
18 世界の炭化ケイ素デバイス市場見通し:サプライチェーン階層別(2024-2032年)(百万ドル)
19 世界の炭化ケイ素デバイス市場見通し:ウエハーサプライヤー別(2024-2032年)(百万ドル)
20 デバイス製造業者別、世界の炭化ケイ素デバイス市場見通し(2024-2032年)(百万ドル)
21 モジュールインテグレーター別、世界の炭化ケイ素デバイス市場見通し(2024-2032年)(百万ドル)
22 OEMシステムインテグレーター別、世界の炭化ケイ素デバイス市場見通し(2024-2032年)(百万ドル)
23 世界の炭化ケイ素デバイス市場見通し:エンドユーザー別(2024-2032年)(百万ドル)
24 世界の炭化ケイ素デバイス市場見通し:自動車OEM別(2024-2032年)(百万ドル)
25 世界の炭化ケイ素デバイス市場見通し:パワーエレクトロニクスメーカー別(2024-2032年)(百万ドル)
26 世界の炭化ケイ素デバイス市場の見通し:エネルギー・送電事業者別(2024-2032年)(百万ドル)
27 世界の炭化ケイ素デバイス市場の見通し:産業企業別(2024-2032年)(百万ドル)
28 世界の炭化ケイ素デバイス市場の見通し:航空宇宙・防衛産業別(2024-2032年)(百万ドル)
| ※参考情報 炭化ケイ素(SiC)デバイスは、半導体材料として炭化ケイ素を用いた電子デバイスの一群を指します。SiCは、優れた物理的特性を持つため、特に高温や高電圧、そして高周波数の環境での利用に適しています。SiCは、シリコン(Si)に比べてバンドギャップが広く、電気的絶縁性が高いという特性があります。このため、SiCデバイスはパワーエレクトロニクスや高性能な電子機器において重要な役割を果たしています。 SiCデバイスには、主にパワーMOSFET、ショットキーバリアダイオード、IGBT(絶縁ゲートバイポーラトランジスタ)など、さまざまな種類があります。パワーMOSFETは高効率なスイッチング素子として広く使用され、ショットキーバリアダイオードは高い逆回復特性を持つため、高速なスイッチング回路での使用が一般的です。IGBTもSiC材料で製造され、高電力変換システムにおいて効率的な動作が期待されます。 これらのSiCデバイスは、主に電力変換、モーター制御、再生可能エネルギーシステム、高周波通信機器などの用途で利用されています。電力変換においては、電気自動車の充電器や電力供給装置、太陽光発電インバータなどが挙げられます。SiCデバイスを使用することで、エネルギー効率を大幅に向上させ、発熱量を低減することが可能です。また、モーター制御においても、高効率のブレンディッドモータードライブや電動車の力強い性能を実現するためによく用いられています。 関連技術としては、ウエハプロセス技術や結晶成長技術が挙げられます。SiCデバイスの製造には、通常のシリコン半導体製造プロセスとは異なる技術が必要です。たとえば、SiC材料は高温での成長過程を必要とし、またその結晶構造はシリコンとは異なるため、適切な製造条件を確立することが重要です。これにより、デバイスの性能を最大限に引き出すことができます。 近年、SiCデバイスの市場は急速に拡大しています。これは、エネルギー効率の向上や、持続可能な社会への貢献が求められる中で、SiCデバイスが有望な選択肢として注目されているからです。特に電気自動車や再生可能エネルギーの導入が進む中で、その需要は増える一方です。加えて、SiCデバイスはその耐熱性のため、極限環境下でも安定した動作が期待でき、航空宇宙や宇宙産業でも注目されています。 さらに、SiCデバイスの技術進展に伴い、コストの低減が進んでいます。これらのデバイスは従来のシリコンデバイスに比べ、初期投資が高いため、コスト面での課題がありましたが、新たな製造プロセスの開発や生産量の増加により、徐々にコストが削減されています。これにより、より多くの産業分野での採用が期待されています。 最後に、SiCデバイスの開発と普及は、エネルギー分野の革命をもたらす可能性があります。パワーエレクトロニクスにおける効率的なエネルギー変換は、持続可能な発展を支えるための重要な要素であり、SiCデバイスはその実現に貢献するキー技術となるでしょう。未来において、さらなる技術革新が進むことで、SiCデバイスの利用範囲はますます広がり、私たちの生活に大きな影響を与えることが期待されます。 |
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









