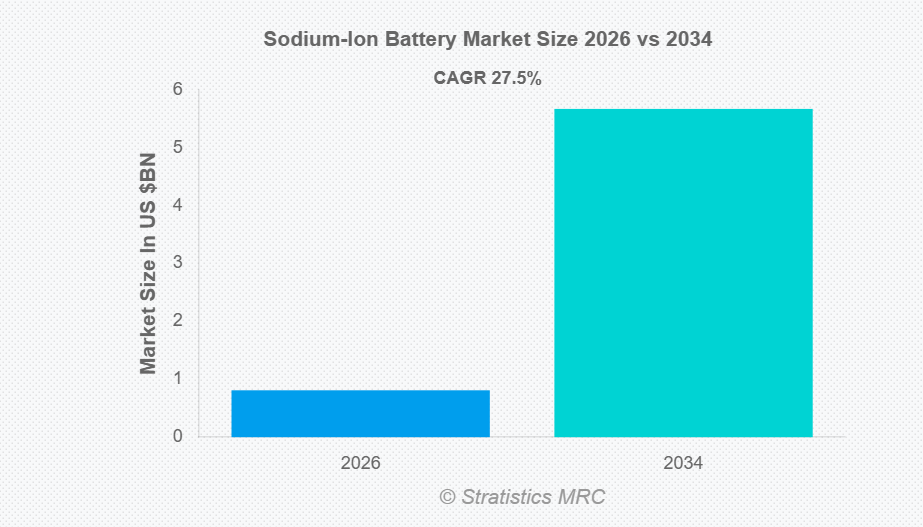
市場の動向:
推進要因:
コスト面での優位性と原料の豊富さ
ナトリウムイオン電池の普及における主な推進要因は、リチウムと比較してナトリウムが世界的に豊富で安価であることから得られる、大きなコストメリットです。層状酸化物やプルシアンブルー系化合物などの主要な正極材料は、コバルトやニッケルといった高価で地政学的に供給が集中している元素の使用を回避しています。これにより、原材料コストが低く安定し、サプライチェーンの安定性が向上するため、定置型エネルギー貯蔵や低航続距離の電気自動車など、価格に敏感な大規模用途において、この技術は非常に魅力的となっています。
阻害要因:
既存技術に比べてエネルギー密度が低い
市場が直面している主な阻害要因は、成熟したリチウムイオン電池と比較して、ナトリウムイオン電池のエネルギー密度が現在低いことです。この制約はバッテリーパックの重量と体積に影響を及ぼし、長距離電気乗用車や高級電子製品など、スペースと重量が重要な要素となる用途への適性を制限しています。この技術的課題を克服するには、先進的な電極材料やセルエンジニアリングにおける継続的な研究開発が必要であり、これには多額の投資と時間を要します。
機会:
大規模な定置型エネルギー貯蔵システム
世界的な再生可能エネルギーへの急速な移行は、定置型エネルギー貯蔵分野においてナトリウムイオン電池に大きな機会をもたらしています。その固有の安全性、長いサイクル寿命、および幅広い温度範囲での優れた性能により、ナトリウムイオン電池は、ユーティリティ規模の設備や家庭用・商業用ソーラー+蓄電システムを含む、太陽光および風力発電の系統連系に理想的です。拡張性と、平準化貯蔵コストの低減の可能性により、ナトリウムイオン技術は、強靭で柔軟な現代の電力網を構築するための礎となる位置づけにあります。
脅威:
既存および代替化学系からの激しい競争
市場は、既存のリチウムイオン電池の継続的な改良とコスト削減、ならびにフロー電池や先進的な鉛蓄電池といった他の新興蓄電技術からの重大な脅威に直面しています。リチウムイオン電池の確立された製造エコシステム、高いエネルギー密度、そして継続的なイノベーションは、参入障壁を高めています。さらに、規制の優先順位や補助金制度の変更により、政策が他の技術を優遇する場合、ナトリウムイオン電池は不利な立場に置かれ、その商用化のスケジュールや市場シェアに影響を及ぼす可能性があります。
新型コロナウイルス感染症(COVID-19)の影響:
新型コロナウイルスのパンデミックは当初、世界的なサプライチェーンの混乱を通じてナトリウムイオン電池市場に打撃を与え、研究活動やパイロット生産ラインの遅延を招きました。しかし、この危機はその後、エネルギー貯蔵における強靭で多様化されたサプライチェーンの戦略的重要性を浮き彫りにし、リチウムやコバルトへの依存に伴うリスクを強調することとなりました。これにより、代替電池化学系に対する政府や企業の関心が加速し、長期的なエネルギー安全保障の柱としてナトリウムイオン技術を商用化することを目的とした研究開発資金の増加や戦略的提携が促進されています。
予測期間中、定置型エネルギー貯蔵セグメントが最大規模になると予想されます
予測期間中、定置型エネルギー貯蔵セグメントが最大の市場シェアを占めると予想されます。この優位性は、間欠的な再生可能エネルギー源を電力網に統合するために、費用対効果が高く、長時間の蓄電が可能な技術が世界的に緊急に求められていることに起因しています。安全性、拡張性、頻繁な充放電への耐性といったナトリウムイオン電池の特性は、ユーティリティ規模および商業用バックアップ用途の技術的要件に完全に合致しています。世界的な再生可能エネルギーインフラへの多額の投資が、この主要セグメントにおけるナトリウムイオン電池の採用を直接後押ししています。
輸送セグメントは、予測期間中に最も高いCAGRを示すと予想されます
予測期間中、輸送セグメントは最も高い成長率を示すと予測されています。この急成長は、電気二輪車・三輪車や低航続距離の都市型乗用車など、極限のエネルギー密度よりもコストと安全性がより重要視される軽移動手段の電動化によって牽引されています。さらに、高出力と広範囲な動作温度帯の恩恵を受ける大型ハイブリッドトラックや船舶への応用が、新たな可能性を切り開いています。セルのエネルギー密度の継続的な向上とパイロットサプライチェーンの確立により、ナトリウムイオン電池の様々な輸送手段への導入が加速する見込みです。
最大のシェアを占める地域:
予測期間中、アジア太平洋地域が最大の市場シェアを占めると予想されます。この主導的地位は、中国の圧倒的な優位性によって支えられています。中国では、強力な政府支援、国内における多額の研究開発投資、そしてCATLやHiNa Batteryといった大手バッテリーメーカーの存在が、急速な商用化を推進しています。同地域における民生用電子機器と電力系統用蓄電の両方に対する膨大な需要に加え、エネルギー転換に向けた政府の積極的な政策が相まって、ナトリウムイオン電池の採用と製造規模の拡大にとって好都合な環境が生まれています。
最も高いCAGRを示す地域:
予測期間中、ヨーロッパ地域は最も高いCAGRを示すと予想されます。この成長は、ヨーロッパ連合(EU)の厳格な脱炭素化目標と、バッテリー生産における原材料の自給自足達成に向けた戦略的焦点によって後押しされています。持続可能なバッテリー化学を促進する政策に加え、「ヨーロッパバッテリー同盟(European Battery Alliance)」などのイニシアチブの下で次世代エネルギー貯蔵研究に多額の資金が投入されていることが、加盟国全体でのイノベーションとパイロットプロジェクトを刺激しています。代替バッテリーソリューションを求めるヨーロッパの強力な自動車産業も、その高い成長可能性にさらに寄与しています。
市場の主要企業
ナトリウムイオン電池市場の主要企業には、Contemporary Amperex Technology Co., Ltd. (CATL)、Faradion Limited、TIAMAT SAS、HiNa Battery Technology Co., Ltd.、Natron Energy、AMTE Power PLC、Altris AB、 BYD Company Ltd.、Jiangsu Zoolnasm Energy Technology Co., Ltd.、TYCORUN Battery、TIANJIN Lishen Battery、TIANJIN Contemporary、Zoolnasm、Natron、Faradionなどが挙げられます。
主な動向:
2026年1月、CATLは、中国の自動車メーカーを皮切りに、電気自動車向けナトリウムイオン電池の商用展開を発表しました。
2025年11月、Faradion(リライアンス・インダストリーズ)は、定置型蓄電システムをターゲットに、インドでナトリウムイオン電池の試験生産を開始しました。
2025年9月、Natron EnergyはClariosと提携し、ナトリウムイオン技術を産業用バックアップシステムに統合しました。
対象となる電池の種類:
• ナトリウム-硫黄(NaS)電池
• ナトリウム-塩電池(ゼブラ電池)
• ナトリウム-空気(ナトリウム-酸素)電池
• 次世代の新たな化学系
対象となる技術の種類:
• 水系ナトリウムイオン電池
• 非水系ナトリウムイオン電池
対象となる構成部品:
• 正極活物質
• 負極活物質
• 電解液およびセパレータ
• 集電体
対象となる形状:
• 角形
• 円筒形
• パウチ型
対象となる用途:
• 定置型エネルギー貯蔵
• 輸送
• 民生用電子機器
• 産業用バックアップ
対象地域:
• 北米
o アメリカ
o カナダ
o メキシコ
• ヨーロッパ
o ドイツ
o 英国
o イタリア
o フランス
o スペイン
o その他のヨーロッパ諸国
• アジア太平洋
o 日本
o 中国
o インド
o オーストラリア
o ニュージーランド
o 韓国
o その他のアジア太平洋地域
• 南米アメリカ
o アルゼンチン
o ブラジル
o チリ
o その他の南米アメリカ諸国
• 中東・アフリカ
o サウジアラビア
o アラブ首長国連邦
o カタール
o 南アフリカ
o その他の中東・アフリカ諸国
目次
1 エグゼクティブ・サマリー
2 序文
2.1 要旨
2.2 ステークホルダー
2.3 調査範囲
2.4 調査方法論
2.4.1 データマイニング
2.4.2 データ分析
2.4.3 データ検証
2.4.4 調査アプローチ
2.5 調査情報源
2.5.1 一次調査情報源
2.5.2 二次調査情報源
2.5.3 前提条件
3 市場動向分析
3.1 はじめに
3.2 推進要因
3.3 抑制要因
3.4 機会
3.5 脅威
3.6 用途別分析
3.7 新興市場
3.8 COVID-19の影響
4 ポーターの5つの力分析
4.1 供給者の交渉力
4.2 購入者の交渉力
4.3 代替品の脅威
4.4 新規参入の脅威
4.5 競合他社との競争
5 世界のナトリウムイオン電池市場(電池種類別)
5.1 はじめに
5.2 ナトリウム硫黄(NaS)電池
5.3 ナトリウム塩電池(ゼブラ電池)
5.4 ナトリウム空気(ナトリウム酸素)電池
5.5 次世代の新たな化学系電池
6 世界のナトリウムイオン電池市場(技術種類別)
6.1 はじめに
6.2 水系ナトリウムイオン電池
6.3 非水系ナトリウムイオン電池
7 世界のナトリウムイオン電池市場(構成部品別)
7.1 はじめに
7.2 正極活物質
7.3 負極活物質
7.4 電解質およびセパレータ
7.5 集電体
8 世界のナトリウムイオン電池市場(形状別)
8.1 はじめに
8.2 角形
8.3 円筒形
8.4 パウチ型
9 世界のナトリウムイオン電池市場(用途別)
9.1 はじめに
9.2 定置型エネルギー貯蔵
9.2.1 ユーティリティ規模の系統連系
9.2.2 家庭用・商業用ソーラー・プラス・ストレージ
9.3 輸送
9.3.1 電動二輪車および三輪車
9.3.2 低航続距離の乗用EV
9.3.3 大型ハイブリッドトラックおよび船舶
9.4 民生用電子機器
9.5 産業用バックアップ
10 世界のナトリウムイオン電池市場:地域別
10.1 はじめに
10.2 北米
10.2.1 アメリカ
10.2.2 カナダ
10.2.3 メキシコ
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.2 英国
10.3.3 イタリア
10.3.4 フランス
10.3.5 スペイン
10.3.6 その他のヨーロッパ
10.4 アジア太平洋
10.4.1 日本
10.4.2 中国
10.4.3 インド
10.4.4 オーストラリア
10.4.5 ニュージーランド
10.4.6 韓国
10.4.7 アジア太平洋のその他
10.5 南アメリカ
10.5.1 アルゼンチン
10.5.2 ブラジル
10.5.3 チリ
10.5.4 南アメリカのその他
10.6 中東・アフリカ
10.6.1 サウジアラビア
10.6.2 アラブ首長国連邦
10.6.3 カタール
10.6.4 南アフリカ
10.6.5 中東・アフリカのその他地域
11 主な動向
11.1 契約、パートナーシップ、提携および合弁事業
11.2 買収および合併
11.3 新製品の発売
11.4 事業拡大
11.5 その他の主要戦略
12 企業プロファイル
12.1 Contemporary Amperex Technology Co., Ltd. (CATL)
12.2 Faradion Limited
12.3 TIAMAT SAS
12.4 HiNa Battery Technology Co., Ltd.
12.5 ナトロン・エナジー
12.6 AMTEパワーPLC
12.7 アルトリスAB
12.8 BYD株式会社
12.9 江蘇ズールナスム・エナジー・技術株式会社
12.10 TYCORUNバッテリー
12.11 天津力神電池
12.12 Zoolnasm Natron
12.13 Faradion
表の一覧
1 地域別世界ナトリウムイオン電池市場見通し(2023年~2034年)(百万ドル)
2 電池種類別世界ナトリウムイオン電池市場見通し(2023年~2034年)(百万ドル)
3 ナトリウム-硫黄(NaS)電池別、世界のナトリウムイオン電池市場見通し(2023–2034年)(百万ドル)
4 ナトリウム塩電池(ゼブラ電池)別、世界のナトリウムイオン電池市場見通し(2023–2034年)(百万ドル)
5 世界のナトリウムイオン電池市場見通し:ナトリウム-空気(ナトリウム-酸素)電池別(2023–2034年)(百万ドル)
6 世界のナトリウムイオン電池市場見通し:新興次世代化学系別(2023–2034年)(百万ドル)
7 世界のナトリウムイオン電池市場見通し:技術種類別(2023–2034年)(百万ドル)
8 世界のナトリウムイオン電池市場見通し:水系ナトリウムイオン電池別(2023–2034年)(百万ドル)
9 世界のナトリウムイオン電池市場見通し:非水系ナトリウムイオン電池別(2023–2034年)(百万ドル)
10 世界のナトリウムイオン電池市場見通し:構成部品別(2023–2034年)(百万ドル)
11 世界のナトリウムイオン電池市場見通し:正極活物質別(2023–2034年)(百万ドル)
12 世界のナトリウムイオン電池市場見通し:負極活物質別(2023–2034年)(百万ドル)
13 世界のナトリウムイオン電池市場見通し:電解液およびセパレータ別(2023–2034年)(百万ドル)
14 世界のナトリウムイオン電池市場見通し:集電体別(2023–2034年)(百万ドル)
15 世界のナトリウムイオン電池市場見通し:形状別(2023–2034年)(百万ドル)
16 世界のナトリウムイオン電池市場見通し:角形(2023–2034年)(百万ドル)
17 世界のナトリウムイオン電池市場見通し:円筒形別(2023–2034年)(百万ドル)
18 世界のナトリウムイオン電池市場見通し:パウチ型別(2023–2034年)(百万ドル)
19 用途別世界ナトリウムイオン電池市場見通し(2023–2034年)(百万ドル)
20 定置型エネルギー貯蔵別世界ナトリウムイオン電池市場見通し(2023–2034年)(百万ドル)
21 世界のナトリウムイオン電池市場見通し:ユーティリティ規模のグリッド統合別(2023–2034年)(百万ドル)
22 世界のナトリウムイオン電池市場見通し:家庭用・商業用ソーラー+蓄電システム別(2023–2034年)(百万ドル)
23 世界のナトリウムイオン電池市場見通し:輸送用途別(2023–2034年)(百万ドル)
24 世界のナトリウムイオン電池市場見通し:電動二輪車・三輪車別(2023–2034年)(百万ドル)
25 低航続距離乗用EV別、世界のナトリウムイオン電池市場見通し(2023年~2034年)(百万ドル)
26 大型ハイブリッドトラックおよび船舶別、世界のナトリウムイオン電池市場見通し(2023年~2034年)(百万ドル)
27 世界のナトリウムイオン電池市場見通し:民生用電子機器別(2023–2034年)(百万ドル)
28 世界のナトリウムイオン電池市場見通し:産業用バックアップ電源別(2023–2034年)(百万ドル)
| ※参考情報 ナトリウムイオン電池は、ナトリウムイオンを電荷キャリアとして使用する二次電池の一種です。リチウムイオン電池が広く普及している中で、ナトリウムイオン電池はコストの低さや豊富な資源を背景に注目されています。ナトリウムは地球上に abundant に存在し、リチウムに比べて安価に入手できるため、これがナトリウムイオン電池の大きなメリットのひとつです。 ナトリウムイオン電池は、基本的にリチウムイオン電池に似た構造で構成されています。アノード、カソード、電解質から成り立っており、充放電の際にナトリウムイオンがアノードとカソードの間を移動します。ナトリウムイオンの大きさや電荷の特性がリチウムイオンとは異なるため、電池の設計や動作特性にもいくつかの違いがあります。 ナトリウムイオン電池には、大きく分けて2種類のタイプがあります。第一は、ナトリウム硫黄電池(Na-Sバッテリー)です。この電池は高温で動作し、ナトリウムと硫黄を材料としています。高エネルギー密度を持つため、大規模なエネルギー貯蔵システムに適しています。第二は、ナトリウムイオン電池の一般的なタイプで、常温で運用でき、さまざまなアノードおよびカソード材料が研究されています。 ナトリウムイオン電池の主な用途は、エネルギー貯蔵システムです。特に再生可能エネルギーの導入が進む中、太陽光や風力発電などの不安定な電源から生成された電力を貯蔵するための手段として期待されています。これにより、ピークシフトや周波数調整など、電力システムの安定性を向上させることが可能になります。 また、ナトリウムイオン電池は電気自動車(EV)市場にも進出しつつあります。リチウムイオン電池に比べてエネルギー密度はやや劣るものの、コストや安全性、環境負荷の観点から利用が進む可能性があります。特に中・大規模の電動バスや商用車など、リチウムの供給に依存しない選択肢として評価されているのです。 関連技術としては、ナトリウムイオン電池に使用される材料の開発が挙げられます。アノード材料としては、グラファイトやナトリウム酸化物などが研究されています。カソード材料には、ナトリウム金属酸化物やポリマーが使われることが一般的です。これらの材料の性能向上が、電池全体の効率や寿命に大きく影響を与えるため、多くの研究機関や企業が取り組んでいます。 加えて、充電技術も重要です。ナトリウムイオン電池の充電速度はリチウムイオン電池とは異なるため、高速充電のための新しいアルゴリズムやインフラの整備が求められます。また、リサイクル技術の開発も大切な課題です。使用後のナトリウムイオン電池から有価な資源を回収し、再利用するための工夫が必要とされています。 ナトリウムイオン電池は、将来的には持続可能なエネルギー社会の一翼を担う存在になると期待されています。再生可能エネルギーの普及に伴い、エネルギー貯蔵技術の需要はますます高まっています。そのため、ナトリウムイオン電池技術のさらなる進展が重要です。 これからの展開として、ナトリウムイオン電池とリチウムイオン電池を組み合わせたハイブリッドシステムや、他のエネルギー貯蔵技術との統合が考えられます。新しい技術の開発が進むことで、ナトリウムイオン電池がエネルギー利用の選択肢として広がることを期待しています。 |
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









