主なポイント
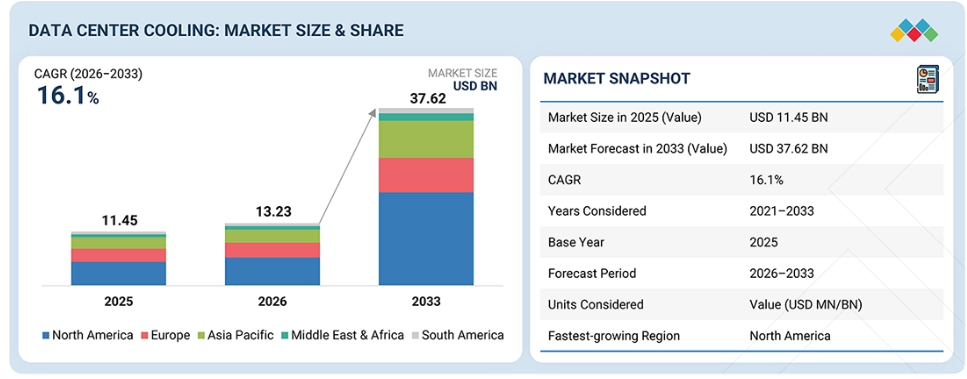
2025年、北米は世界のデータセンター冷却市場において、金額ベースで44.1%という最大のシェアを占めており、2026年から2033年にかけて年平均成長率(CAGR)18.6%で成長すると予想されています。
構成部品別では、液体冷却システムセグメントが予測期間中に年平均成長率(CAGR)29.5%で成長すると見込まれています。
データセンターの種類別では、ハイパースケールデータセンターセグメントが2033年までに最大の市場規模に達すると予測されており、予測期間中は年平均成長率(CAGR)19.4%を記録する見込みです。
最終用途産業別では、政府・防衛セグメントが2033年までに年平均成長率(CAGR)18.5%を記録すると予測されています。
ソリューション別では、ハードウェアセグメントが市場を支配すると予想されています。
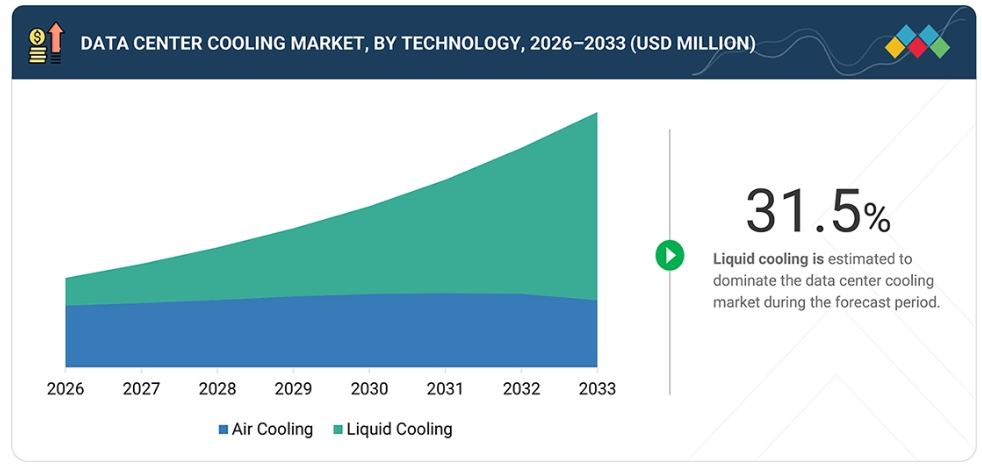
技術別では、液体冷却セグメントが予測期間中に年平均成長率(CAGR)31.5%で成長すると予測されています。
Vertiv Group Corp.、Johnson Controls、およびSchneider Electricは、その高い市場シェアと製品展開の広さから、データセンター冷却市場(世界)における主要企業として挙げられています。
CoolCentric、Midas Immersion Cooling、Iceotope Precision Liquid Coolingなどは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
この業界は、データ生成量とクラウドコンピューティングの急成長に牽引されています。クラウドサービスやAI、ビッグデータといった新技術を活用する企業が増えるにつれ、データセンターの処理負荷と発熱量は増加しており、最適な状態で稼働させるためには適切な冷却が不可欠となっています。
顧客の顧客に影響を与えるトレンドと変革
顧客のビジネスへの影響は、データセンターインフラの急速な進化と、AI対応かつエネルギー効率の高い施設への需要の高まりによってもたらされています。世界のデータセンター冷却市場では、事業者が従来の空気冷却システムから、高密度コンピューティング環境をサポートする高度な熱管理ソリューションへと移行する動きが加速しており、収益構成に大きな変化が生じています。
現在の収益は主に、精密空冷システム、チラーおよび排熱システム、CRAHおよびCRACシステム、ならびに冷却制御および保守サービスから生み出されていますが、将来の成長は、空冷と液冷を組み合わせたハイブリッド冷却ソリューション、ダイレクト・トゥ・チップ冷却、液浸冷却、モジュール式プレハブ冷却システム、およびデジタルツインを活用した熱最適化によって牽引されると予想されます。この変革により、顧客エコシステムは従来の施設運営事業者にとどまらず、ハイパースケール、コロケーション、およびエンタープライズデータセンター向けの先進的な冷却インフラの導入を可能にするEPC請負業者、システムインテグレーター、MEP請負業者にまで拡大しています。最終的に、これらのイノベーションは、エンドユーザーが超高密度のAIワークロードに対応し、電力使用効率(PUE)を改善し、AI対応施設の導入を加速させ、運用上の回復力と稼働時間を向上させ、スケーラブルで将来に備えたデータセンターインフラを構築するのに役立ちます。
市場の動向
推進要因:データセンターの効率化へのニーズ
データセンター冷却市場の主要な推進要因の一つは、データセンターの効率向上に対するニーズの高まりです。クラウドコンピューティング、人工知能(AI)、IoT、およびハイパフォーマンスコンピューティング(HPC)を通じてデータの生成と処理が増加するにつれ、データセンターの電力消費量はますます増大しています。これにより、電力消費と運用コストを抑えつつ、増加する熱負荷を効果的に処理する高度な冷却技術へのニーズが高まっています。エネルギー効率は、単なるコスト削減の要件であるだけでなく、持続可能性の目標でもあります。従来の冷却機構は、データセンターで消費される電力の40%近くを占めています。その結果、運営事業者は現在、最適な熱管理を実現し、電力使用効率(PUE)を低減するために、液体冷却、インロウ冷却、フリークーリングといった新しい冷却システムを採用するようになっています。さらに、グリーンデータセンターや規制政策により、運営事業者は冷却インフラをより環境に優しいシステムに置き換えるよう迫られています。一般的にスペースや電力が制限されるモジュラー型やエッジデータセンターの利用が増加していることも、効率的で省スペースな冷却システムを必要としています。クラウドの先駆者たちが主導するハイパースケールデータセンターでは、AIを活用した冷却システムを導入し、リアルタイムでエネルギーを最適化しています。こうした革新は、市場が広範なデジタルトランスフォーメーションやESGへの取り組みに応えていることを示しており、エネルギー効率の高い冷却は、単なる望ましいアップグレードではなく、戦略的に不可欠なものとなっているのです。
制約要因:専門的なインフラの要件
インフラの改善は、データセンター冷却事業の拡大における主要な障壁となっています。効率的な冷却システムへの需要が高まっている一方で、その導入には既存施設の大幅な改修、あるいは全く新しい施設の建設が必要となる可能性が高いです。
こうした変更には時間がかかり、多額の費用もかかります。これは、特に中小規模のデータセンターにとって大きな障壁となります。こうしたデータセンターには、浸漬冷却システムや液体冷却といった先進的な冷却技術へのアップグレードに必要な資金が不足しているからです。最新の冷却技術には、特定の建築構造、部屋のレイアウト、高床式フロア、あるいは専用の流体分配システムが必要となります。これらの要件に対応するために既存のデータセンターを改修することは、非常に困難な課題であり、多額の費用もかかります。その結果、長期間の稼働停止や業務の混乱を招くことも少なくありません。また、保守や運用には訓練を受けた人材が必要であり、これが普及に向けたさらなる障壁となっています。この問題は、インフラ、電力供給、技術的スキルが限られている発展途上国ではさらに深刻であり、ハイエンドな冷却システムの導入を妨げています。
先進国においても、データセンターの運営事業者は、インフラの再設計に伴うリスクやコストを理由に、従来の空冷システムからの移行に消極的になる場合があります。既存のインフラへのこの依存が、特に大規模なハイパースケール事業以外において、市場全体での新しい冷却技術の採用を遅らせています。その結果、データセンター冷却市場全体の成長が制限されています。
機会:液体冷却技術の台頭
液体冷却は、データセンター冷却市場の成長を牽引する上で極めて重要な役割を果たしています。AI、機械学習、HPCの進歩により、サーバーはますます高性能化し、より要求の厳しいアプリケーションに対応できるようになっています。その結果、従来の空冷方式ではもはや不十分となっています。その効果は低下しており、必要とされる要件を満たせなくなっています。ダイレクト・トゥ・チップ(DTC)および液浸冷却技術は、追加のエネルギーコストを発生させることなく、熱管理性能を向上させることで、より優れた代替手段を提供します。液体冷却の主な利点の一つは、限られた空間での高い熱負荷に対応できる点と、高密度サーバー環境やエッジデータセンターにおける高い効率性です。
液体冷却では空気の流れが不要となるため、エネルギー消費と騒音を低減できます。これにより、PUEの向上と環境に優しい運用が実現します。また、よりコンパクトでモジュール式かつ効率的なデータセンター設計が可能となり、拡張性の向上や大規模な冷却システムの要件削減といったメリットももたらします。クラウドサービスプロバイダーやハイパースケール事業者では、計算性能を最大化しつつ環境への負荷を最小限に抑える取り組みの一環として、液体冷却が広く採用されています。データセンター事業者がエネルギー効率と、今後さらに高まる計算ニーズを見据える中、液体冷却は画期的なソリューションと見なされています。この技術の採用拡大は、高性能かつ効率的な冷却システムを構築するための意図的な取り組みであり、将来の市場可能性を牽引する主な要因の一つとなっています。
課題:停電時の冷却課題
停電時の冷却課題は、信頼性と回復力の観点から、データセンター冷却市場における予期せぬダウンタイムの発生要因として重要な要素となっています。基本的に、データセンターは24時間365日稼働しており、部分的な停電でも直ちに温度上昇を引き起こす可能性があります。その結果、繊細な機器が過熱による短期的な故障や恒久的な損傷の危険にさらされることになります。大規模なダウンタイムやデータ損失によるコストを防ぐためには、停電中も熱的安定性を維持する必要があります。発電機や無停電電源装置(UPS)などのバックアップ電源システムは、通常、IT機器の稼働を維持することに重点を置いています。冷却システムは一般的に非常に多くの電力を消費するため、こうしたバックアップシナリオに含まれることはほとんどありません。その結果、リスクが生じます。つまり、熱的ストレスや最終的なシステム障害を防ぐための適切な冷却が行われないまま、コンピューティング処理が継続される可能性があるのです。
さらに、高密度ラックや計算負荷の高いワークロードを扱う運用では、多量の熱が発生するため、この問題が一時的にさらに深刻化します。何らかの理由でシステムがシャットダウンした場合、再起動は大きな課題となり得ます。システムへの熱衝撃を避けるためには、段階的な稼働再開サイクルが必要となるからです。バックアップ電源と互換性のある冷却システムへの需要は、ますます重要になってきています。バッテリー駆動の冷却システム、高効率のチラー、相変化材料などが検討されている選択肢ですが、技術的およびコスト面の課題により、これらの広範な導入は妨げられています。したがって、停電に起因する冷却問題は、事業継続性および市場全体の信頼性にとって、依然として確実な脅威となっています。
市場エコシステム
データセンターの冷却エコシステムは、コンポーネントおよび流体プロバイダー、ソリューションプロバイダー、ディストリビューター、エンドユーザーからなる相互接続されたネットワークで構成されています。これらのステークホルダーは、現代のデータセンターインフラの効率性、信頼性、持続可能性を高めるために協力しています。ケムアーズ(Chemours)、ABB、ジョンソン・コントロールズ(Johnson Controls)、トレーン(Trane)、イートン(Eaton)などのコンポーネントおよび流体プロバイダーは、重要な電気インフラ、冷却機器、制御システム、および熱管理用流体を供給しています。これらの技術は、先進的なデータセンター冷却ソリューションの基盤を形成しています。これらは、グローバルおよび地域のチャネルパートナーを通じて流通され、多様な市場における効率的な導入を支えています。
Vertiv、シュナイダーエレクトリック、ダイキン、キャリア、サブマーなどのソリューションプロバイダーは、これらのコンポーネントを統合し、包括的な空冷式、液体冷却、および浸漬冷却システムを構築しています。これらのソリューションは、ハイパースケール、エンタープライズ、コロケーションデータセンターの進化する要件を満たすように設計されています。需要面では、Google、Microsoft、AWSなどのテクノロジー大手やクラウド事業者が、次世代の冷却技術を牽引しています。これらの企業のインフラ投資は、高密度人工知能(AI)やハイパフォーマンスコンピューティング(HPC)の成長を促進すると同時に、持続可能性の向上にも寄与しています。こうした投資の相乗効果により、データセンターは拡張性が高く、環境に優しい冷却インフラへと向かっています。
市場セグメント
データセンター冷却市場:技術別
技術別に見ると、空気冷却が世界のデータセンター冷却市場で最大のシェアを占めました。企業、コロケーション、ハイパースケールデータセンターにおける高い導入率が、空気冷却の優位な地位に大きく寄与しています。この技術は、その確立された信頼性と導入の容易さにより、既存および新規のデータセンターインフラストラクチャを問わず、多くの従来型および中密度のコンピューティングワークロードにおいて、引き続き有効な選択肢となっています。しかし、人工知能(AI)やハイパフォーマンスコンピューティング(HPC)ワークロードの導入が急増したことで、ラックの電力密度が高まっています。これらの新たな計算負荷の高いワークロードに対しては、放熱性とデータセンターのエネルギー効率を向上させるため、液体冷却が徐々に空冷を補完しつつあります。また、AIワークロードをサポートし、電力使用効率(PUE)を改善し、データセンターの拡張性を確保するために、ハイブリッド冷却ソリューションも普及しつつあります。当面の間、これら両方のアプローチは共存し、拡張性が高く持続可能なデータセンターインフラストラクチャの発展を支えていくものと見られます。
データセンター冷却市場:データセンターの種類別
データセンターの種類別に見ると、ハイパースケールデータセンターセグメントが、世界のデータセンター冷却市場で最大のシェアを占めています。人工知能(AI)、クラウド、およびハイパフォーマンスコンピューティング(HPC)のワークロードが急速に拡大していることから、ハイパースケール施設への需要が高まっており、その結果、世界中の主要なクラウドサービスプロバイダーが施設の規模を拡大しています。これらの施設では、増大するラック密度を管理し、運用の信頼性を維持し、運用コストを削減するために、高密度かつエネルギー効率に優れた冷却ソリューションが求められています。その結果、ハイパースケール施設全体で、最新の冷却技術に対する需要が引き続き拡大しています。また、企業がコスト削減、高額な初期投資の回避、およびワークロードや顧客の需要に応じてより柔軟に容量を拡張するために、データセンターの容量を外部委託する傾向が強まっていることから、コロケーションプロバイダーも力強い成長を遂げています。これに伴い、幅広い顧客のワークロードや環境に対応できる、革新的で適応性の高い冷却システムへのニーズが高まっています。企業が既存施設の近代化やデジタルトランスフォーメーションへの取り組みに投資するにつれ、エンタープライズデータセンターからの需要も堅調に推移しています。ハイブリッドIT環境の導入も、冷却インフラのアップグレードを後押ししています。AIワークロードの拡大が続く中、これら3つのデータセンタータイプすべてが、先進的でエネルギー効率の高いデータセンター冷却ソリューションへの需要を牽引すると予想されます。
地域
予測期間中、北米が最大の市場シェアを占めると推定されています
北米は、広大で先進的なデジタルインフラと多数のハイパースケールおよびエンタープライズデータセンターを有しており、データセンター冷却市場において最大のシェアを占めています。同地域、特に米国の規模の大きさを踏まえると、Amazon Web Services、Microsoft Azure、Google Cloudなどの多くのクラウドサービスプロバイダーが、高密度・高性能環境向けの冷却ソリューションを提供しています。AIやビッグデータ分析、および類似のアプリケーションが普及するにつれ、データセンターは極めて高い熱負荷に直面しています。そのため、液体冷却やエコノマイザー式チラーといった次世代の冷却技術への需要が高まっています。また、同地域では持続可能性をより重視した厳格なエネルギー規制が設けられており、エネルギー効率に優れた環境に優しい冷却システムが推進されています。持続可能なインフラに向けた政府の取り組みや研究開発(R&D)への資金提供も、この分野のイノベーションをさらに促進しています。さらに、カナダの涼しい気候と再生可能エネルギーの利用可能性は、フリークーリングや環境に配慮したデータセンターの導入にとって理想的な条件を生み出しています。データ主権への継続的な重視は、北米における技術進歩の原動力であり続けており、拡張性が高く耐障害性に優れたITインフラへの需要は依然として高く、世界的なデータセンター冷却市場の成長の中で、同地域がトップランナーとしての地位を確固たるものにしています。
データセンター冷却市場:企業評価マトリックス
データセンター冷却市場の評価マトリックスにおいて、Vertiv(スター)は、様々なエンドユーザーに採用されているデータセンター冷却ソリューションを原動力として、高い市場シェアと広範な製品ラインナップを誇り、トップの座を占めています。Ecolab(新興リーダー)は、競合他社と比較して著しい製品革新を示しています。Vertivが規模と多様なポートフォリオによって市場を支配している一方、データセンター冷却への需要が高まり続ける中、Ecolabのデータセンター冷却事業は、リーダーのクアドラントへと躍進する大きな可能性を秘めています。
主要市場プレイヤー
Vertiv Group Corp (US)
Schneider Electric (France)
Daikin Industries Ltd. (Japan)
Johnson Controls, Inc. (US)
Carrier (US)
Mitsubishi Electric Corporation (Japan)
Ecolab (Canada)
Super Micro Computer Inc (US)
Modine (US)
Trane(Ireland)
Lenovo (China)
STULZ GMBH (Germany)
Sugon Information Industry Co., Ltd. (China)
Munters (Sweden)
Delta Electronics Inc (Taiwan)
Baltimore Aircoil Company, Inc. (US)
Eaton (Ireland)
Rittal Gmbh & Co. KG (Germany)
DCX Liquid Cooling Systems (Poland)
Taisol Electronics Co., Ltd. (Taiwan)
Alfa Laval (Sweden)
Green Revolution Cooling Inc. (US)
Flex Ltd (US)
Koari Heat Treatment Co., Ltd. (Taiwan)
GIGA-BYTE Technology Co., Ltd. (Taiwan)
Legrand (France)
Submer (Spain)
Inspur Co., Ltd. (China)
Asperitas (Netherlands)
Zutacore Inc. (US)
nVent (UK)
LUVE (Italy)
Coolcentric (US)
最近の動向
2025年6月:Green Revolution Cooling, Inc.とSamsung Venturesは、HTS、SK Enmove、ENEOSなど、GRCの主要株主と共に、今回の資金調達に参加しました。また、Samsung C&Tは同社と戦略的提携を締結しました。この投資により、Green Revolution Coolingは世界的な需要に応え、世界のデータセンターエコシステムにイノベーションをもたらすことが可能となりました。
2025年7月:Vertiv社とOklo社は、ハイパースケールおよびコロケーションデータセンター向けの統合型電力・冷却ソリューションを共同開発するための戦略的提携を発表しました。オクロ社の先進的な原子力発電所と、バーティブ社の熱・電力管理に関する専門知識を組み合わせることで、この提携は、AIやハイパフォーマンスコンピューティングの増大するニーズを支える、高効率で耐障害性に優れたインフラの提供を目指しました。オクロ社の発電施設から供給される蒸気と電力をバーティブ社の冷却技術の動力源として活用することで、この提携はエネルギーシステムと熱システムの共同最適化を実現し、環境への影響を低減するとともに、完全に統合されたリファレンスデザインにより導入を簡素化しました。
2025年4月:ジョンソン・コントロールズ(JCI)は、統合型データセンターインフラに対する需要の高まりに応えるため、新たな「グローバル・データセンター・ソリューションズ」組織の設立を発表しました。この戦略的措置により、JCIが持つ冷却システム(チラーやCRAHなど)、スマートビルディング技術、防火、セキュリティ、およびQpenBlueデジタルソリューションに関する専門知識を結集し、ハイパースケール、エンタープライズ、エッジデータセンター向けに包括的なサービスを提供することになります。
2025年2月:キャリアは、データセンター向け二相式・ダイレクト・トゥ・チップ・無水液体冷却技術のリーダーであるZutaCore社との戦略的投資および技術提携を発表しました。キャリア・ベンチャーズを通じて行われるこの取り組みは、AI駆動型の高密度コンピューティング環境向けに、先進的でエネルギー効率の高い熱管理ソリューションを提供するというキャリアの戦略に沿ったものです。ZutaCore社の「HyperCool」技術は、熱の高度な再利用、サーバー密度の向上、および水使用量ゼロを実現し、これらは持続可能なデータセンター運用における重要な特徴です。この提携は、キャリア社の「QuantumLeap」プラットフォームを補完するものであり、次世代データセンターの熱ライフサイクルを再定義するという同社の取り組みを強化するものです。
2024年12月: Vertiv Group Corpは、BiXin Energy Technology Co., Ltd.から特定の資産および技術を買収しました。Vertivの中国子会社を通じて行われたこの買収により、同社のポートフォリオが拡大し、データセンター向け液体冷却ソリューションの提供能力が強化されます。BiXinの技術を統合することで、高性能コンピューティングやAIワークロードの熱負荷を管理するためのVertivのソリューションを向上させ、データセンター環境における効率的でスケーラブルな冷却ソリューションに対する市場のニーズの高まりに応えることを目指しています。
1 はじめに 32
1.1 本調査の目的 32
1.2 市場の定義 32
1.3 調査範囲 32
1.3.1 対象市場および地域範囲 33
1.4 調査対象の範囲および除外項目 34
1.4.1 対象期間 37
1.4.2 対象通貨 37
1.5 ステークホルダー 37
1.6 調査の限界 38
1.7 変更点の概要 38
2 エグゼクティブ・サマリー 39
2.1 主な洞察と市場のハイライト 39
2.2 主要な市場参加者:シェアに関する洞察と戦略的動向 41
2.3 データセンター冷却市場における破壊的トレンド 41
2.4 高成長セグメント 42
2.5 地域別概要:市場規模、成長率、および予測 43
3 プレミアムインサイト 44
3.1 データセンター冷却市場における事業者にとって魅力的な機会 44
3.2 データセンターの種類別 データセンター冷却市場 44
3.3 技術別 データセンター冷却市場 45
3.4 ソリューション別 データセンター冷却市場 45
3.5 最終用途産業別データセンター冷却市場 46
3.6 地域別データセンター冷却市場 46
3.7 国別データセンター冷却市場 47
4 市場概要 48
4.1 はじめに 48
4.2 市場の動向 48
4.2.1 推進要因 49
4.2.1.1 データセンターの効率向上へのニーズ 49
4.2.1.2 データセンター数の大幅な増加 50
4.2.2 制約要因 50
4.2.2.1 多額の設備投資 50
4.2.2.2 専門的なインフラの要件 51
4.2.3 機会 51
4.2.3.1 液体冷却技術の台頭 51
4.2.3.2 サーバーラック密度の向上 51
4.2.3.3 モジュラー型データセンター冷却への需要の高まり 52
4.2.3.4 革新的な冷却技術の開発 52
4.2.4 課題 53
4.2.4.1 停電時の冷却に関する課題 53
4.2.4.2 二酸化炭素排出量の削減の必要性 53
4.3 未充足のニーズと未開拓分野 53
4.3.1 データセンター冷却市場における未充足のニーズ 53
4.3.2 未開拓分野におけるビジネスチャンス 54
4.4 相互に関連する市場とセクター横断的なビジネスチャンス 55
4.4.1 相互に関連する市場 55
4.4.2 セクター横断的な機会 56
4.5 新たなビジネスモデルとエコシステムの変容 56
4.5.1 新たなビジネスモデル 56
4.5.2 エコシステムの変容 56
4.6 ティア1/2/3のプレーヤーによる戦略的動き 57
4.6.1 主な動きと戦略的焦点 57
5 業界の動向 58
5.1 ポーターの5つの力分析 58
5.1.1 供給者の交渉力 59
5.1.2 新規参入の脅威 59
5.1.3 代替品の脅威 60
5.1.4 買い手の交渉力 60
5.1.5 競合の激しさ 60
5.2 世界のマクロ経済見通し 61
5.2.1 GDPの推移 61
5.2.2 世界のAI産業の動向 63
5.3 バリューチェーン分析 63
5.4 サプライチェーン分析 66
5.5 エコシステム分析 68
5.6 2026年~2027年の主要な会議およびイベント 70
5.7 顧客のビジネスに影響を与えるトレンドとディスラプション 71
5.8 投資および資金調達のシナリオ 72
5.9 ケーススタディ分析 72
5.9.1 浸漬冷却の導入によるデータセンターのエネルギーコスト削減 72
5.9.2 ラックあたりの電力密度と拡張性の向上 73
6 主要な新興技術 74
6.1 主要技術 74
6.1.1 空冷 74
6.1.2 液冷 75
6.1.3 関連技術 76
6.1.3.1 熱電冷却 76
6.1.3.2 オンチップ冷却/組み込みマイクロ流体技術 76
6.1.4 補完的技術 77
6.1.4.1 先進的な熱界面材料 77
6.1.4.2 液体漏れ検知・封じ込めシステム 78
6.2 特許分析 78
6.2.1 はじめに 78
6.2.2 方法論 79
6.2.3 文献の種類 79
6.2.4 分析結果 80
6.2.5 特許の法的状況 80
6.2.6 管轄区域分析 81
6.2.7 主要出願者 82
6.2.8 主要特許 82
6.3 将来の応用 85
6.3.1 AI最適化ハイブリッド冷却システム:AI、HPC、および混合用途データセンターの熱性能を最適化する、空気冷却と液体冷却を統合したシステム 85
6.3.2 インテリジェントな熱管理プラットフォーム:温度、エネルギー使用量、およびシステム性能をリアルタイムで最適化する、AIを活用した冷却プラットフォーム 86
6.3.3 高温液体冷却および熱再利用システム:エネルギー効率を向上させ、廃熱回収を可能にする温水冷却システム 86
6.3.4 モジュール式AI対応冷却インフラ: AIデータセンターの迅速な導入とスケーラブルな拡張を可能にするプレハブ式冷却システム 86
6.4 AIがデータセンター冷却市場に与える影響 87
6.4.1 主なユースケースと市場の可能性 87
6.4.2 ベストプラクティス:企業・機関における活用事例 88
6.4.3 データセンター冷却市場のケーススタディ 88
6.4.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 89
6.4.5 データセンター冷却市場におけるジェネレーティブAI導入に対する顧客の準備状況 89
6.4.5.1 Vertiv:高密度データセンター向けAI支援型熱管理 90
6.4.5.2 シュナイダーエレクトリック:インテリジェントなデータセンター冷却のためのAI搭載ソフトウェア 90
7 持続可能性と規制環境 91
7.1 地域ごとの規制とコンプライアンス 91
7.1.1 規制機関、政府機関、およびその他の組織 91
7.1.2 業界標準 92
7.2 サステナビリティへの取り組み 93
7.2.1 データセンター冷却市場におけるカーボンインパクトと環境配慮型アプリケーション 93
7.3 サステナビリティへの影響と規制政策の取り組み 94
7.4 認証、表示、および環境基準 96
8 顧客環境と購入者の行動 99
8.1 意思決定プロセス 99
8.2 主要なステークホルダーと購入基準 104
8.2.1 購入プロセスにおける主要なステークホルダー 104
8.2.2 購入基準 105
8.3 導入の障壁および内部的な課題 105
8.4 各種最終用途産業における未充足ニーズ 107
8.5 市場の収益性 109
8.5.1 収益の可能性 109
8.5.2 コストの動向 110
8.5.3 主要用途における利益率向上の機会 110
9 技術別データセンター冷却市場 111
9.1 はじめに 112
9.2 空冷 113
9.3 液体冷却 113
10 ソリューション別データセンター冷却市場 115
10.1 はじめに 116
10.2 ハードウェア 117
10.2. 1 ハイパースケールおよびコロケーションセンターからのデータ処理需要の高まりが市場を牽引 117
10.3 サービス 118
10.3.1 複雑化の進展およびデータセンター冷却システムの改修・アップグレードの増加が市場を牽引 118
11 コンポーネント別データセンター冷却市場 120
11.1 はじめに 120
11.2 空調 120
11.2.1 設置・保守コストの低さが需要を牽引 120
11.3 チリングユニット 120
11.3.1 コスト削減と性能向上が導入拡大を促進 120
11.4 冷却塔 120
11.4.1 コスト効率に優れた冷却ソリューションが需要を牽引 120
11.5 液体冷却システム 121
11.5.1 導入を促進する高効率ソリューション 121
11.6 エコノマイザーシステム 121
11.6.1 大幅な省エネ効果と、成長を支える大規模データセンターでの導入拡大 121
11.7 制御システム 121
11.7.1 データセンターにおける冷却装置の監視および制御の必要性が、広範な導入につながっています 121
11.8 その他の構成要素 121
12 冷却方式別データセンター冷却市場 123
12.1 はじめに 123
12.2 ルームベースの冷却 123
12.2.1 レイアウト設計に関する様々な制約
が成長を制限 123
12.3 列/ラック単位の冷却 123
12.3.1 大規模データセンターでの導入が市場を牽引 123
13 データセンター冷却市場、 データセンターの種類 124
13.1 はじめに 125
13.2 ハイパースケールデータセンター 126
13.2.1 AIインフラの拡大が、先進的な冷却技術の導入を加速 126
13. 3 エンタープライズ・データセンター 127
13.3.1 高い電力消費量により、効率的な冷却ソリューションの導入が不可欠となっています 127
13.4 コロケーション・データセンター 128
13.4.1 AIホスティング需要の高まりが、柔軟な冷却インフラへの投資を後押し 128
14 データセンター冷却市場、最終用途産業 130
14.1 はじめに 131
14.2 BFSI 132
14.2.1 BFSI セグメントにおいて、アジア太平洋地域がデータセンター冷却市場で最も急成長する見込み 132
14.3 IT および通信 133
14.3.1 効率的で安全なデータセンターへの需要の高まりが市場を牽引 133
14.4 研究・学術 134
14.4.1 市場を支える革新的な冷却ソリューションへの需要の高まり 134
14.5 政府・防衛 135
14.5.1 需要を増加させるデジタル化に向けた政府の取り組み 135
14.6 小売 136
14.6.1 市場の成長を支えるため、小売セクターがITインフラの強化に注力 136
14.7 エネルギー 137
14.7.1 需要を牽引するための、持続可能かつエネルギー効率の高いデータセンター冷却ソリューションへの注力の強化 137
14.8 製造業 138
14.8.1 運用コストおよび設備投資の削減が需要を牽引 138
14.9 医療 139
14.9.1 カスタマイズされたデータソリューションへの需要の高まりが市場を牽引 139
14.10 その他の最終用途産業 140
15 地域別データセンター冷却市場 142
15.1 はじめに 143
15.2 アジア太平洋地域 144
15.2.1 中国 149
15.2.1.1 デジタルトランスフォーメーションがデータセンターの拡張とデータセンター冷却市場を牽引する 149
15.2.2 インド 150
15.2.2.1 インターネット利用者の増加が、データセンター冷却技術の急速な普及を牽引 150
15.2.3 日本 151
15.2.3.1 大手サービスプロバイダーの存在が市場を牽引 151
15.2.4 韓国 151
15.2.4.1 データセンターのインフラ投資とデジタル革命が市場を牽引 151
15.2.5 その他のアジア太平洋地域 152
15.3 北米 153
15.3.1 米国 157
15.3.1.1 ITおよびインターネット大手企業の存在が市場を牽引 157
15.3.2 カナダ 158
15.3.2.1 デジタル化の進展と膨大なデータ生成が導入を促進 158
15.3.3 メキシコ 159
15.3.3.1 データトラフィックの指数関数的増加が需要を牽引 159
15.4 ヨーロッパ 160
15.4.1 ドイツ 165
15.4.1.1 ITおよびテクノロジー分野におけるデータセンターの成長が市場を牽引 165
15.4.2 英国 166
15.4.2.1 データ消費量の急増と主要なハイパースケール施設の存在が、効率的な冷却ソリューションへの需要を後押し 166
15.4.3 オランダ 167
15.4.3.1 グリーンエネルギーの利用に対する免税措置などの好材料が市場を牽引 167
15.4.4 フランス 168
15.4.4.1 ICTセクターの成長と環境の持続可能性への注力が市場を牽引 168
15.4.5 イタリア 169
15.4.5.1 コロケーションデータセンターへの需要の高まりが市場を後押し 169
15.4.6 その他のヨーロッパ諸国 170
15.5 中東・アフリカ 171
15.5.1 GCC諸国 174
15.5.1.1 アラブ首長国連邦(UAE) 174
15.5.1.1.1 新技術の採用拡大が市場を牽引 174
15.5.1.2 サウジアラビア 175
15.5.1.2.1 堅牢なデータセンターソリューションやマネージドサービス、およびデジタル化への需要が市場を牽引 175
15.5.1.3 その他のGCC諸国 177
15.5.2 南アフリカ 177
15.5.2.1 市場を牽引する整備された通信インフラ 177
15.5.3 その他の中東・アフリカ諸国 178
15.6 南米 179
15.6.1 ブラジル 182
15.6.1.1 データセンターの冷却市場を牽引するデジタルトランスフォーメーション 182
15.6.2 南米のその他の地域 183
16 競争環境 185
16.1 はじめに 185
16.2 主要企業の戦略/競争優位性 185
16.3 売上高分析 188
16.4 市場シェアおよびランキング分析 189
16.4.1 主要市場プレーヤーのランキング分析 189
16.4.2 主要企業の市場シェア 189
16.5 ブランド/製品比較 192
16.6 企業価値評価および財務指標 194
16.7 企業評価マトリックス:主要企業、2025年 196
16.7.1 スター企業 196
16.7.2 新興リーダー企業 196
16.7.3 広範な事業展開を行う企業 196
16.7.4 参入企業 196
16.7.5 企業の事業展開:主要企業、2025年 198
16.7.5.1 企業の事業展開 198
16.7.5.2 地域別の事業展開 199
16.7.5.3 技術別の事業展開 200
16.7.5.4 冷却フットプリントの種類 201
16.7.5.5 コンポーネントのフットプリント 203
16.8 企業評価マトリックス:スタートアップ/中小企業、2025年 204
16.8.1 先進的な企業 204
16.8.2 対応力のある企業 204
16.8.3 ダイナミックな企業 204
16.8.4 スタートブロック 204
16.8.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 206
16.8.5.1 主要なスタートアップ/中小企業の詳細リスト 206
16.8.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 206
16.9 競争シナリオ 207
16.9.1 製品発売 207
16.9.2 取引 208
16.9.3 事業拡大 209
17 企業概要 211
17.1 主要企業 211
17.1.1 VERTIV GROUP CORP. 211
17.1.1.1 事業概要 211
17.1.1.2 提供製品・ソリューション・サービス 212
17.1.1.3 最近の動向 216
17.1.1.3.1 新製品の発売 216
17.1.1.3.2 取引 217
17.1.1.4 MnMの見解 220
17.1.1.4.1 主な強み 220
17.1.1.4.2 戦略的選択 220
17.1.1.4.3 弱点および競合上の脅威 220
17.1.2 ジョンソン・コントロールズ 221
17.1.2.1 事業概要 221
17.1.2.2 提供している製品・ソリューション・サービス 222
17.1.2.3 最近の動向 223
17.1.2.3.1 取引 223
17.1.2.3.2 事業拡大 224
17.1.2.4 MnMの見解 224
17.1.2.4.1 主な強み 224
17.1.2.4.2 戦略的選択 225
17.1.2.4.3 弱点および競合上の脅威 225
17.1.3 CARRIER 226
17.1.3.1 事業概要 226
17.1.3.2 提供している製品・ソリューション・サービス 227
17.1.3.3 最近の動向 229
17.1.3.3.1 製品の発売 229
17.1.3.3.2 取引 229
17.1.3.4 MnMの見解 230
17.1.3.4.1 主な強み 230
17.1.3.4.2 戦略的選択 230
17.1.3.4.3 弱点および競合上の脅威 231
17.1.4 シュナイダーエレクトリック 232
17.1.4.1 事業概要 232
17.1.4.2 提供している製品・ソリューション・サービス 233
17.1.4.3 最近の動向 236
17.1.4.3.1 新製品の発売 236
17.1.4.3.2 取引 236
17.1.4.4 MnMの見解 237
17.1.4.4.1 主な強み 237
17.1.4.4.2 戦略的選択 237
17.1.4.4.3 弱みと競合上の脅威 237
17.1.5 ダイキン工業株式会社 238
17.1.5.1 事業概要 238
17.1.5.2 提供している製品・ソリューション・サービス 240
17.1.5.3 最近の動向 241
17.1.5.3.1 製品の発売 241
17.1.5.3.2 取引 242
17.1.5.3.3 事業拡大 243
17.1.5.4 MnMの見解 243
17.1.5.4.1 主な強み 243
17.1.5.4.2 戦略的選択 244
17.1.5.4.3 弱点および競合上の脅威 244
17.1.6 GREEN REVOLUTION COOLING, INC. 245
17.1.6.1 事業概要 245
17.1.6.2 提供している製品・ソリューション・サービス 245
17.1.6.3 最近の動向 247
17.1.6.3.1 取引 247
17.1.7 SUBMER 248
17.1.7.1 事業概要 248
17.1.7.2 提供している製品・ソリューション・サービス 248
17.1.7.3 最近の動向 249
17.1.7.3.1 製品の発売 249
17.1.7.3.2 契約 249
17.1.7.3.3 事業拡大 252
17.1.7.3.4 その他 252
17.1.8 ASPERITAS 253
17.1.8.1 事業概要 253
17.1.8.2 提供している製品・ソリューション・サービス 253
17.1.8.3 最近の動向 254
17.1.8.3.1 製品の発売 254
17.1.8.3.2 契約 255
17.1.9 COOLIT SYSTEMS (ECOLAB) 256
17.1.9.1 事業概要 256
17.1.9.2 提供している製品・ソリューション・サービス 256
17.1.9.3 最近の動向 259
17.1.9.3.1 新製品の発売 259
17.1.9.3.2 取引 260
17.1.9.3.3 事業拡大 261
17.1.10 DCX LIQUID COOLING SYSTEMS 262
17.1.10.1 事業概要 262
17.1.10.2 提供している製品・ソリューション・サービス 262
17.1.10.3 最近の動向 265
17.1.10.3.1 新製品の発売 265
17.1.11 三菱電機株式会社 266
17.1.11.1 事業概要 266
17.1.11.2 提供している製品・ソリューション・サービス 268
17.1.11.3 最近の動向 268
17.1.11.3.1 製品の発売 268
17.1.11.3.2 取引実績 269
17.1.12 RITTAL GMBH & CO. KG 270
17.1.12.1 事業概要 270
17.1.12.2 提供している製品・ソリューション・サービス 270
17.1.12.3 最近の動向 271
17.1.12.3.1 新製品の発売 271
17.1.12.3.2 取引 272
17.1.13 TRANE 273
17.1.13.1 事業概要 273
17.1.13.2 提供している製品・ソリューション・サービス 274
17.1.13.3 最近の動向 276
17.1.13.3.1 新製品の発売 276
17.1.13.3.2 取引 276
17.1.14 MUNTERS GROUP AB 277
17.1.14.1 事業概要 277
17.1.14.2 提供している製品・ソリューション・サービス 278
17.1.14.3 最近の動向 280
17.1.14.3.1 取引 280
17.1.14.3.2 事業拡大 281
17.1.14.3.3 その他 281
17.1.15 STULZ GMBH 282
17.1.15.1 事業概要 282
17.1.15.2 提供している製品・ソリューション・サービス 282
17.1.15.3 最近の動向 284
17.1.15.3.1 新製品の発売 284
17.1.15.3.2 事業拡大 285
17.1.16 DELTA ELECTRONICS, INC. 286
17.1.16.1 事業概要 286
17.1.16.2 提供している製品・ソリューション・サービス 287
17.1.16.3 最近の動向 289
17.1.16.3.1 取引 289
17.1.17 MODINE 290
17.1.17.1 事業概要 290
17.1.17.2 提供している製品・ソリューション・サービス 291
17.1.17.3 最近の動向 293
17.1.17.3.1 新製品の発売 293
17.1.17.3.2 取引 294
17.1.17.3.3 事業拡大 295
17.1.17.3.4 その他 296
17.1.18 イートン・コーポレーションPLC(BOYD) 297
17.1.18.1 事業概要 297
17.1.18.2 提供している製品・ソリューション・サービス 298
17.1.18.3 最近の動向 300
17.1.18.3.1 新製品の発売 300
17.1.18.3.2 取引 301
17.1.19 SUPER MICRO COMPUTER, INC. 303
17.1.19.1 事業概要 303
17.1.19.2 提供している製品・ソリューション・サービス 304
17.1.19.3 最近の動向 305
17.1.19.3.1 取引 305
17.1.19.3.2 事業拡大 305
17.1.20 FLEX LTD. 307
17.1.20.1 事業概要 307
17.1.20.2 提供している製品・ソリューション・サービス 308
17.1.20.3 最近の動向 308
17.1.20.3.1 新製品の発売 308
17.1.20.3.2 取引 309
17.1.21 ALFA LAVAL 310
17.1.21.1 事業概要 310
17.1.21.2 提供している製品・ソリューション・サービス 312
17.1.22 LEGRAND 313
17.1.22.1 事業概要 313
17.1.22.2 提供している製品・ソリューション・サービス 314
17.1.22.3 最近の動向 315
17.1.22.3.1 新製品の発売 315
17.1.22.3.2 取引 316
17.1.22.3.3 事業拡大 316
17.1.23 BALTIMORE AIRCOIL COMPANY, INC. 317
17.1.23.1 事業概要 317
17.1.23.2 提供製品・ソリューション・サービス 317
17.1.23.3 最近の動向 318
17.1.23.3.1 新製品の発売 318
17.1.23.3.2 取引 318
17.1.24 NVENT 319
17.1.24.1 事業概要 319
17.1.24.2 提供している製品・ソリューション・サービス 320
17.1.24.3 最近の動向 322
17.1.24.3.1 製品の発売 322
17.1.24.3.2 取引実績 322
17.1.25 カオリ熱処理株式会社 324
17.1.25.1 事業概要 324
17.1.25.2 提供している製品・ソリューション・サービス 325
17.1.26 GIGA-BYTE TECHNOLOGY CO., LTD. 326
17.1.26.1 事業概要 326
17.1.26.2 提供している製品・ソリューション・サービス 327
17.1.26.3 最近の動向 328
17.1.26.3.1 取引実績 328
17.1.27 ZUTACORE, INC. 329
17.1.27.1 事業概要 329
17.1.27.2 提供している製品・ソリューション・サービス 329
17.1.27.3 最近の動向 330
17.1.27.3.1 取引実績 330
17.1.27.3.2 その他 331
17.1.28 レノボ 332
17.1.28.1 事業概要 332
17.1.28.2 提供している製品・ソリューション・サービス 333
17.1.28.3 最近の動向 336
17.1.28.3.1 新製品の発売 336
17.1.28.3.2 取引 337
17.1.29 SUGON INFORMATION INDUSTRY CO., LTD. 338
17.1.29.1 事業概要 338
17.1.29.2 提供している製品・ソリューション・サービス 338
17.1.29.3 最近の動向 341
17.1.29.3.1 新製品の発売 341
17.1.29.3.2 取引 342
17.1.29.3.3 その他 342
17.1.30 INSPUR株式会社 343
17.1.30.1 事業概要 343
17.1.30.2 提供している製品・ソリューション・サービス 344
17.1.31 ACCELSIUS LLC 345
17.1.31.1 事業概要 345
17.1.31.2 提供している製品・ソリューション・サービス 345
17.1.31.3 最近の動向 346
17.1.31.3.1 製品の発売 346
17.1.32 TAISOL ELECTRONICS CO., LTD. 347
17.1.32.1 事業概要 347
17.1.32.2 提供している製品・ソリューション・サービス 348
17.2 その他の事業者 350
17.2.1 COOLCENTRIC 350
17.2.2 ICEOTOPE 351
17.2.3 LIQUIDCOOL SOLUTIONS 352
17.2.4 MIDAS IMMERSION COOLING 353
17.2.5 CHILLDYNE, INC. (ダイキン) 354
17.2.6 MALICO INC. 355
18 調査方法 356
18.1 調査データ 356
18.1.1 二次データ 357
18.1.1.1 主要な二次情報源の一覧 357
18.1.1.2 二次情報源からの主要データ 357
18.1.2 一次データ 358
18.1.2.1 一次情報源からの主要データ 358
18.1.2.2 主要な業界インサイト 359
18.1.2.3 一次調査への参加企業一覧 359
18.1.2.4 一次インタビューの内訳 359
18.2 市場規模の推定 360
18.2.1 トップダウン・アプローチ 360
18.2.2 ボトムアップ・アプローチ 360
18.3 市場予測のアプローチ 361
18.3.1 需要側分析 361
18.3.2 供給側分析 361
18.3.3 供給側分析の算出 362
18.4 成長予測 362
18.5 データの三角測量 362
18.6 調査の前提条件 363
18.7 調査の限界 364
18.8 リスク評価 364
18.9 因子分析 364
19 付録 365
19.1 ディスカッション・ガイド 365
19.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 369
19.3 カスタマイズオプション 371
19.4 関連レポート 371
19.5 著者情報 372
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









