主なポイント
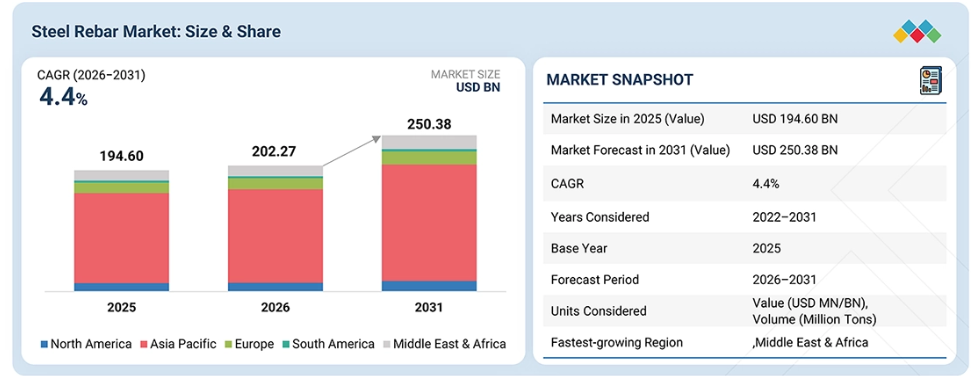
地域別では、2025年にアジア太平洋地域が74.1%のシェアを占め、鉄筋市場を席巻しました。
種類別では、異形鉄筋セグメントが市場規模(金額ベース)で首位を占めると推定されています。
製造プロセス別では、基本酸素製鋼セグメントが市場規模(金額ベース)で首位を占めると推定されています。
コーティングの種類別では、予測期間中、無コーティング炭素鋼鉄筋セグメントが価値面で市場を主導すると予想されます。
棒径別では、予測期間中、#4サイズのセグメントが価値面で市場をリードすると予想されます。
最終用途分野別では、インフラセグメントが価値面で最大の市場シェアを占めると推定されます。
新日鉄住金株式会社(日本)、アルセロール・ミッタル(ルクセンブルク)、ニューコア・コーポレーション(米国)、タタ・スチール(インド)、およびNLMKグループ(ロシア)が、鉄筋市場における主要企業として特定されました。これらの企業は、広範な鉄鋼生産・流通ネットワーク、大規模な製造能力、および幅広い製品ポートフォリオを通じて、強固な市場地位を維持しています。
スワン・インダストリーズ(タイ)カンパニー・リミテッド、チューベックス、G. シュテーレ GmbH u. Co. KG、キアン・ジュー・キャン・ファクトリー・ベルハッドなどは、スタートアップ企業や中小企業の中でも特に頭角を現しています。これらの企業は、生産能力の拡大、ブランド化された高強度TMT鉄筋の提供、および効率的な流通ネットワークを通じて、勢いを増しています。
より耐久性が高く安全な構造物を建設するため、高強度かつ耐食性に優れた鉄筋の使用が増加しています。新興経済国、特にアジア太平洋地域では、インフラや建設への投資により、新たな成長の機会が生まれています。さらに、持続可能な建設への注目が高まる中、低炭素およびリサイクル鋼製の鉄筋に対する需要が拡大しています。
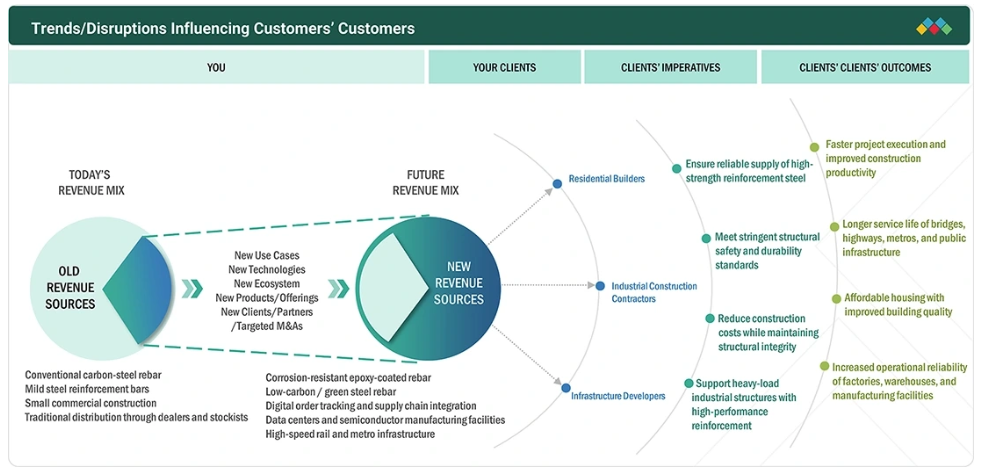
顧客の顧客に影響を与えるトレンドと変革
鉄筋市場では、構造物の耐久性を高め、資材を節約するために、高強度・耐食性・付加価値の高い鉄筋の使用が進む傾向にあります。脱炭素化の潮流が勢いを増しており、鉄鋼メーカーは、スクラップを利用する電気炉(EAF)や再生可能エネルギーへの転換を進め、低炭素の鉄筋を生産するようになっています。利用可能な鉄スクラップが増加し、その利用価値が高まるにつれて、循環型経済や再生鋼を使用した鉄筋の実現可能性が高まっています。しかし、原材料やエネルギー価格は変動が激しく、高品質なスクラップが不足しており、世界的な鉄鋼の供給過剰がメーカーに圧力をかけています。
市場の動向
推進要因:発展途上国における都市大量輸送システムの拡大
発展途上国における都市大量輸送システムの拡大が、鉄筋の需要を牽引しています。急速な都市化と人口増加に伴い、地下鉄、モノレール、バス高速輸送システム(BRT)、トンネル、駅、高架線路などの建設が進められています。これらの事業では、基礎、構造支持部、トンネル、その他のインフラに大量の鉄筋コンクリートが使用されるため、鉄筋の消費量も多くなります。インド、ブラジル、インドネシア、ナイジェリアなどは、交通渋滞の緩和と交通の利便性向上を図るため、都市交通に多大な力を注いでいる国々です。大量輸送部門が急速に成長していることから、予測期間を通じて、高強度かつ耐久性に優れた鉄筋の需要が増加すると見込まれています。
抑制要因:輸入関税およびアンチダンピング措置
輸入関税やアンチダンピング規制などの貿易制限は、世界の鉄筋市場に大きな影響を及ぼす可能性があります。各国政府は、低価格の輸入品や不公正な慣行から国内メーカーを保護するために、これらの措置を講じています。その結果、米国、欧州、およびアジアの一部地域では、鉄筋の価格高騰や供給不足が見られています。これにより、プロジェクトコストの増加やインフラ開発の遅延につながる可能性があります。
機会:水素ベースのDRIを用いたグリーン鉄筋
水素を用いた直接還元鉄(DRI)をベースとしたグリーン鉄筋の開発には、大きな機会があります。従来の石炭ベースの製鋼プロセスは、水素ベースのDRIによって大幅に置き換えられる可能性があり、低炭素排出に貢献します。建設および鉄鋼セクターにおける脱炭素化への動きが強まる中、低炭素生産技術への投資が促進されています。欧州、中東、アジアの各国政府や鉄鋼メーカーは、グリーン水素および水素製鋼への投資を拡大しています。持続可能な建設基準の普及や、カーボンフットプリントの低い資材への需要の高まりに伴い、グリーン鉄筋の需要はさらに高まり、メーカーにとっては製品差別化の機会となる可能性があります。
課題:新興国におけるリサイクルインフラの不足
鉄筋市場は、新興国におけるリサイクルインフラの不足によって大きな影響を受けており、特に再生鋼をより一般的な選択肢としたいと考えている企業にとっては深刻な問題です。一般的に、鉄スクラップは電気アーク炉(EAF)で効率的かつ効果的に利用でき、従来の高炉法に比べて排出量の少ない鉄筋を製造することができます。しかし、多くの発展途上国では、スクラップの収集、選別、処理、切断、梱包を行う組織的なシステムが存在しません。高品質で安定したスクラップの供給が確保できない場合、電気アーク炉(EAF)による生産の利用が制限される可能性があります。したがって、鉄筋生産を持続させるためには、効率的なリサイクルシステムの確立と、信頼性の高い鉄筋スクラップのサプライチェーンの構築が不可欠となります。
市場エコシステム
鉄筋市場は、原材料供給業者、鉄鋼メーカー、鉄筋メーカー、流通業者、サービスセンター、物流事業者、およびエンドユーザーで構成されています。鉄鋼メーカーは鉄鉱石やスクラップ鉄を受け入れ、それらをビレットに加工します。その後、ビレットは鋳造、圧延、熱処理を経て、完成した鉄筋となります。鉄筋はその後、鉄筋販売業者に流通し、販売業者は住宅、商業、工業、インフラ建設プロジェクト向けに、建設請負業者や企業へ販売します。
市場セグメント
鉄筋市場:種類別
2025年の鉄筋市場において、異形鉄筋が最大のシェアを占めました。これは、異形鉄筋が平鉄筋よりもコンクリートとの機械的結合性に優れているためです。リブ(肋)は、鉄筋と周囲のコンクリート間の引張およびせん断力の伝達を向上させます。これにより、建物、橋梁、高速道路、インフラプロジェクトなどの高荷重用途において、異形鉄筋の使用が可能となります。また、優れたアンカー効果により、滑りを最小限に抑え、構造の安定性を向上させます。鉄筋コンクリートの使用拡大やインフラプロジェクトの増加により、異形鉄筋への需要は堅調に推移しています。
鉄筋市場(製造プロセス別)
2025年、製造プロセス別に見ると、基本酸素製鋼法が鉄筋市場で最大のシェアを占めました。これは、溶鉄を大規模かつ効率的に鋼に転換できる能力によるものです。この製法は生産能力が高く、鋼の品質も良好であるため、建設用鋼材製品の大規模生産に適しています。世界中に、特に一貫製鉄所において、多くのBOF設備が存在します。この製法を用いることで、鉄筋に求められる化学成分や機械的特性を制御した鋼を生産することが可能です。
鉄筋市場:コーティングタイプ別
コーティングタイプ別では、2025年に普通炭素鋼鉄筋が鉄筋市場で最大のシェアを占めました。このコーティングタイプは、従来の建設用途において、強度、耐久性、および費用対効果のバランスに優れています。基礎、柱、梁、スラブ、道路、橋梁、およびその他の鉄筋コンクリート構造物に使用されています。無被覆炭素鋼の生産コストおよび材料費は、一般的に被覆鉄筋や特殊鉄筋よりも低くなっています。その入手しやすさと、実績のある製造・流通体制が、さらなる普及を後押ししています。
鉄筋市場:棒径別
2025年、棒径別では、#4サイズの鉄筋が市場シェアの最大を占めました。これは、強度、重量、取り扱いやすさ、コストのバランスに優れているためです。このサイズは、住宅、商業施設、インフラプロジェクトにおける様々な用途に適しています。比較的軽量なため、大径の鉄筋に比べ、運搬、切断、曲げ加工、設置が容易です。#4鉄筋は、スラブ、梁、壁、基礎、その他の鉄筋コンクリート構造物に使用できます。幅広い建設用途で汎用性が高いことから、市場において主要な選択肢となっています。
鉄筋市場:最終用途セクター別
最大の最終用途セクターはインフラです。これは、高速道路、橋梁、鉄道、地下鉄、空港、港湾、ダム、トンネルといった大規模プロジェクトにおいて、大量の鉄筋コンクリートが消費されるためです。世界中で、経済発展と都市化を促進するために、交通、公益事業、都市インフラ、公共施設への政府投資が増加しています。これらのプロジェクトでは、コンクリート構造物に引張強度と構造的支持力を与えるために鉄筋が使用されています。インフラプロジェクトは規模が非常に大きくなる傾向があるため、一般的に使用される鉄筋の量は多くなります。政府がこの分野への投資を継続すると予想されることから、政府支出およびインフラ近代化セグメントにおいても、この傾向は今後も続く見込みです。
地域
アジア太平洋地域が世界の鉄筋市場を牽引
地域別に見ると、アジア太平洋地域は、急速な都市化、人口増加、工業化、および同地域における活発な建設活動により、鉄筋市場を牽引すると推定されています。中国、インド、インドネシア、日本などの国々では、住宅、商業、工業、およびインフラプロジェクト向けに鉄筋の需要が高まっています。また、道路、鉄道、地下鉄、空港、都市開発への多額の投資も消費を牽引しています。アジア太平洋地域には鉄鋼メーカーの基盤も大きく、競争力のある価格で鉄筋を安定的に供給できる要因となっています。予測期間を通じてインフラ整備と都市化が勢いを増すにつれ、同地域は引き続き市場のリーダーであり続けると予想されます。
鉄筋市場:企業評価マトリックス
鉄筋市場の評価マトリックスにおいて、新日鉄住金株式会社(スター)は、広範なグローバルな鉄鋼生産能力、強力な技術力、および主要な鉄鋼市場における確固たる存在感により、トップの座を占めています。JSWスチール(新興リーダー)は、鉄筋や線材などの長尺鋼製品への注力を強めていることや、急速に拡大するインフラ分野への強い関与により、存在感を高めています。
主要市場プレイヤー
NIPPON STEEL CORPORATION (Japan)
ArcelorMittal (Luxemberg)
Gerdau S/A (Brazil)
Nucor Corporation (US)
Commercial Metals Company (US)
Tata Steel (India)
Steel Authority of India Limited (India)
Mechel PAO (Russia)
Steel Dynamics, Inc. (US)
NLMK Group (Russia)
JSW (India)
Baosteel Group Co., Ltd. (China)
METINVEST (Ukrain)
PAO SEVERSTAL (Russia)
BYER STEEL CORPORATION (US)
最近の動向
2026年8月:新日本製鉄は、名古屋製鉄所において、年間生産能力約600万MTの新しい熱間圧延ラインの建設を完了しました。
2025年5月:新日本製鉄株式会社と中山製鉄所は、電気アーク炉(EAF)の建設・運営を行う合弁会社を設立し、長期的な業務提携を結ぶことで合意しました。
2024年11月:ゲルダウ社は、ゲルダウ・サミット社の残りの持分(住友商事が保有する39.53%、日本製鋼所が保有する1.74%)を、それぞれ3,260万米ドルで取得することに合意し、同社の完全所有を目指しています。
1 はじめに 28
1.1 調査の目的 28
1.2 市場の定義 28
1.3 調査範囲 29
1.3.1 対象市場および地域範囲 29
1.3.2 対象範囲および除外項目 30
1.3.3 調査対象期間 30
1.4 通貨 31
1.5 単位 31
1.6 ステークホルダー 31
1.7 本調査の限界 31
1.8 変更点の概要 32
2 エグゼクティブ・サマリー 33
2.1 主な洞察と市場のハイライト 33
2.2 主要な市場参加者:シェアに関する洞察と戦略的動向 34
2.3 鉄筋市場を形作る破壊的トレンド 35
2.4 高成長セグメントおよび新興市場 35
2.5 概要:世界市場の規模と予測 37
3 プレミアムインサイト 38
3.1 鉄筋市場における事業者にとっての魅力的な機会 38
3.2 鉄筋市場:種類別・地域別 39
3.3 鉄筋市場:種類別 39
3.4 鉄筋市場:棒径別 40
3.5 鉄筋市場:製造工程別 40
3.6 鉄筋市場のコーティング種別別分析 41
3.7 鉄筋市場の最終用途別分析 41
3.8 鉄筋市場の国別分析 42
4 市場概要 43
4.1 はじめに 43
4.2 市場の動向 44
4.2.1 成長要因 44
4.2.1.1 新興経済国における都市公共交通システムの拡大 44
4.2.1.2 再生可能エネルギーインフラによる堅調な需要 45
4.2.1.3 新興経済国における再工業化と製造業パーク 46
4.2.2 制約要因 47
4.2.2.1 輸入関税およびアンチダンピング措置 47
4.2.2.2 スクラップおよびコークス用石炭価格の変動 48
4.2.3 機会 48
4.2.3.1 水素を原料とするDRI(直接還元鉄)によるグリーン鉄筋 48
4.2.3.2 プレキャストおよびモジュール式建築との統合 49
4.2.4 課題 50
4.2.4.1 新興国におけるリサイクルインフラの不足 50
4.2.4.2 農村部の鉄筋供給における、追跡不能な非公式セクターの支配 51
4.3 未充足のニーズと未開拓分野 52
4.3.1 鉄筋市場における未充足ニーズ 52
4.3.2 未開拓市場の機会 52
4.4 相互に関連する市場とセクター横断的な機会 53
4.4.1 相互に関連する市場 53
4.4.2 セクター横断的な機会 53
4.4.2.1 鉄筋 ↔ デジタル建設およびビルディング・インフォメーション・モデリング(BIM) 53
4.4.2.2 鉄筋 ↔ 再生可能エネルギーインフラ 54
4.5 ティア1企業の戦略的動き 54
4.5.1 ティア1企業:生産能力の拡大、持続可能性、付加価値ソリューションを推進するグローバルリーダー 54
4.5.1.1 ヌコア・コーポレーション – 低炭素鉄筋の生産および下流の補強ソリューションの拡大 54
4.5.1.2 アルセロールミッタル社 – 高強度鉄筋の製品ラインナップと地域ごとの長尺製品生産能力の強化 55
5 業界動向 56
5.1 ポーターの5つの力分析 56
5.1.1 新規参入の脅威 57
5.1.2 代替品の脅威 57
5.1.3 供給者の交渉力 57
5.1.4 購入者の交渉力 57
5.1.5 競合の激しさ 58
5.2 マクロ経済分析 58
5.2.1 はじめに 58
5.2.2 GDPの推移と予測 58
5.2.3 世界の鉄鋼生産量 59
5.2.4 インフラ投資の影響 59
5.3 バリューチェーン分析 60
5.4 エコシステム分析 62
5.4.1 価格分析 63
5.4.1.1 地域別の価格分析 64
5.5 貿易分析 65
5.5.1 輸出シナリオ(HSコード 721420) 65
5.5.2 輸入シナリオ(HSコード 721420) 66
5.6 2026年の主要な会議およびイベント 68
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 68
5.7.1 顧客のビジネスに影響を与えるトレンド/ディスラプション 68
5.8 投資および資金調達のシナリオ 69
5.9 2025年の米国関税の影響:鉄筋市場 70
5.9.1 はじめに 70
5.9.2 主な関税率 70
5.9.3 価格への影響分析 71
5.9.4 国・地域への影響 71
5.9.4.1 米国 71
5.9.4.2 中国 71
5.9.4.3 中東 71
5.9.4.4 インド
72
5.9.5 最終用途セクターへの影響 726 技術、特許、デジタル化、およびAIの導入による戦略的変革 736.1 主要技術 736.1.1 耐食性コーティング 736.1.2 非破壊検査(NDT) 736.2 補完的技術 746.2.1 鉄筋の追跡およびタグ付け 746.2.2 鉄筋のスキャンおよび検出ツール 746.3 関連技術 756.3.1 自己検知型鉄筋 756.3.2 鉄筋かごの3Dプリント 756.4 技術・製品ロードマップ 756.4.1 短期 (2025年~2027年) | デジタル製造、高強度鉄筋、および低炭素生産 766.4.2 中期(2027年~2030年) | グリーンスチールの拡大、先進合金鉄筋、およびスマート製造 776.4.3 長期(2030–2035+) | カーボンニュートラル製鋼、スマート補強システム、および次世代高性能鉄筋 786.5 特許分析 796.5.1 はじめに 796.5.2 方法論 806.5.3 鉄筋市場、特許分析、2016–2025年 806.6 将来の用途 826.6.1 高強度・高性能鉄筋 826.6.2 低炭素・リサイクル鉄筋 826.6.3 耐食性・長寿命鉄筋 836.6.4 耐震性および特殊鉄筋 836.7 AI/汎用AIが鉄筋市場に与える影響 846.7.1 主な活用事例と市場の可能性 846.7.2 鉄筋市場におけるベストプラクティス 856.7.3 相互に関連する隣接エコシステムと市場関係者への影響 856.7.4 アルミニウム板市場におけるジェネレーティブAI導入に対する顧客の準備状況 866.8 成功事例と実世界での応用例 876.8.1 高強度鉄筋により、大規模構造物における資材要件が削減されます 876.8.2 耐食性鉄筋により、インフラの耐用年数が延長されます 87
6.8.3 鉄筋の自動切断・曲げ加工により、建設の生産性が向上し、廃棄物が削減されます 87
7 持続可能性と規制環境 88
7.1 地域ごとの規制とコンプライアンス 88
7.1.1 規制機関、政府機関、およびその他の組織 88
7.1.2 業界基準 91
7.2 持続可能性への取り組み 92
7.2.1 低炭素かつ持続可能な鉄筋 92
7.2.2 鉄筋製造におけるエネルギー効率と炭素排出量の削減 92
7.2.3 スクラップのリサイクル、廃棄物の削減、および循環型資源利用 92
7.3 規制政策がサステナビリティの取り組みに与える影響 93
8 顧客環境と購買者の行動 94
8.1 意思決定プロセス 94
8.2 購買関係者と購入評価基準 95
8.2.1 購買プロセスにおける主要なステークホルダー 95
8.2.2 購買基準 96
8.3 導入の障壁と内部的課題 97
8.4 各セクターにおける未充足のニーズ 98
8.5 市場の収益性 99
8.5.1 収益の可能性 99
8.5.2 コストの動向 99
8.5.3 最終用途セクター別の利益率の機会 100
9 鋼筋市場(種類別) 101
9.1 はじめに 102
9.2 異形鉄筋 103
9.2.1 高強度コンクリートにおける構造的安定性のための幅広い用途が市場を牽引 103
9.3 普通鉄筋 104
9.3.1 特殊用途およびコスト効率の高い用途における需要が市場を牽引 104
10 鉄筋市場:製造プロセス別 105
10.1 はじめに 106
10.2 基本酸素製鋼法 107
10.2.1 基本酸素製鋼法が、過去最高水準のインフラ投資を背景に鉄筋生産を後押し 107
10.3 電気アーク炉 108
10.3.1 現代の鉄筋生産に向けた、柔軟性・持続可能性・戦略的整合性を兼ね備えた手法 108
11 鉄筋市場(コーティング種別別) 109
11.1 はじめに 110
11.2 普通炭素鋼鉄筋 111
11.2.1 標準的な建設環境において費用対効果が高く、構造的に信頼性が高いため、市場を牽引 111
11.3 亜鉛メッキ鉄筋
112
11.3.1 耐食性インフラソリューションへの需要の高まりが市場を牽引 112
11.4 エポキシ被覆鉄筋 113
11.4.1 高速道路および海洋インフラ用途における堅調な需要が市場に影響を与える 113
12 鉄筋市場(棒径別) 115
12.1 はじめに 116
12.2 #3 サイズ 118
12.2.1 プールフレームや道路・高速道路の舗装への最適な用途が需要を牽引 118
12.3 #4 サイズ 119
12.3.1 地盤直敷きスラブ基礎や壁の補強に広く使用され、需要を牽引しています 119
12.4 #5 鉄筋サイズ 119
12.4.1 橋梁床版、交通インフラ構造物、および中~重量級の基礎に幅広く使用され、需要を牽引しています 119
12.5 #8 鉄筋サイズ 120
12.5.1 大きな断面積と高い引張強度により、大型土木工事および高強度コンクリート構造物における需要を牽引 120
12.6 その他の棒鋼サイズ 121
13 用途別鉄筋市場 122
13.1 はじめに 123
13.2 インフラ 124
13.2.1 インフラへの世界的な投資の増加が、都市開発および交通プロジェクトにおける鉄筋の需要を大幅に加速させています 124
13.3 住宅 125
13.3.1 政府主導の住宅政策と都市の拡大が、世界的な鉄筋需要の着実な成長を牽引しています 125
13.4 産業 126
13.4.1 製造業およびクリーンエネルギー分野への投資の急増が、産業用建設における鉄筋需要の堅調な伸びを牽引しています 126
14 地域別鉄筋市場 127
14.1 はじめに 128
14.2 北米 130
14.2.1 米国 134
14.2.1.1 市場を牽引する政府の取り組み 134
14.2.2 カナダ 136
14.2.2.1 市場を活性化させる住宅および非住宅建設活動の増加 136
14.2.3
メキシコ 138
14.2.3.1 市場を牽引する政府の投資 138
14.3 アジア太平洋地域 139
14.3.1 アジア太平洋地域の鉄筋市場(国別) 140
14.3.2 中国 144
14.3.2.1 都市の拡大と「一帯一路」インフラプロジェクトが需要を牽引 144
14.3.3 インド 146
14.3.3.1 インフラ拡充に伴う鉄筋需要の着実な増加が市場を牽引 146
14.3.4 日本 148
14.3.4.1 インフラの回復力と世界的な投資が需要を牽引 148
14.3.5 韓国 149
14.3.5.1 産業の拡大および急速な住宅建設・再開発プロジェクトが市場を牽引 149
14.3.6 オーストラリア 151
14.3.6.1 大規模なインフラ、住宅、エネルギープロジェクトが需要を牽引 151
14.3.7 アジア太平洋地域のその他 152
14.4 ヨーロッパ 154
14.4.1 国別ヨーロッパの鉄筋市場 155
14.4.2 ドイツ 160
14.4.2.1 市場を牽引するインフラ投資と政府の取り組み 160
14.4.3 英国 161
14.4.3.1 インフラ投資および住宅セクターの改善に向けた政府の取り組みの強化が市場を牽引 161
14.4.4 フランス 163
14.4.4.1 インフラ投資の急増と住宅市場の回復が市場を牽引 163
14.4.5 イタリア 165
14.4.5.1 大規模なインフラおよびエネルギー投資が市場を牽引 165
14.4.6 スペイン 166
14.4.6.1 インフラおよびエネルギーへの投資拡大が需要を牽引 166
14.4.7 ロシア 168
14.4.7.1 建設およびインフラへの投資拡大が市場を牽引 168
14.4.8 ウクライナ 169
14.4.8.1 需要を牽引する復興およびインフラ再活性化の取り組み 169
14.4.9 トルコ 171
14.4.9.1 需要を牽引する建設、インフラ、住宅投資の増加 171
14.4.10 その他のヨーロッパ諸国 172
14.5 中東・アフリカ 174
14.5.1 中東・アフリカの鉄筋市場(国別) 175
14.5.2 GCC諸国 179
14.5.2.1 サウジアラビア 181
14.5.2.1.1 市場を牽引する堅調なインフラおよび住宅投資 181
14.5.2.2 アラブ首長国連邦(UAE) 182
14.5.2.2.1 需要を牽引する堅調なインフラおよび不動産の拡大 182
14.5.2.3 その他のGCC諸国 184
14.5.3 南アフリカ
185
14.5.3.1 堅調なインフラおよび不動産開発が需要を牽引 18514.5.4 その他の中東・アフリカ諸国 18714.6 南米 18914.6.1 ブラジル 19314.6.1.1 堅調なインフラと住宅政策が需要を牽引 19314.6.2 アルゼンチン 19514.6.2.1 増加するインフラ投資と都市レジリエンス・プロジェクトが市場を牽引 19514.6.3 南米のその他の地域 19615 競争環境 19815.1 概要 19815.2 主要企業の戦略 19815.3 市場シェア分析 19915.4 収益分析 20215.5 企業価値評価および財務指標 20315.6 製品・ブランド比較 20415.7 企業評価マトリックス:主要企業、2025年 20515.7.1 スター企業 20515.7.2 新興リーダー企業 20515.7.3 広範な事業展開を行う企業 20615.7.4 参入企業 20615.7.5 企業の事業展開:主要企業、2025年 20715.7.5.1 企業の事業展開 20715.7.5.2 地域別の事業展開 20715.7.5.3 タイプ別展開状況 20815.7.5.4 プロセス別展開状況 20815.7.5.5 コーティングタイプ別展開状況 20915.7.5.6 バーサイズ別展開状況 20915.7.5.7 最終用途産業別展開状況 21015.8 企業評価マトリックス:スタートアップ/中小企業、2025年 21115.8.1 先進的な企業 21115.8.2 対応力のある企業 21115.8.3 ダイナミックな企業 21115.8.4 スタート地点 21115.8.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 21215.8.5.1 主要なスタートアップ/中小企業の詳細リスト 21215.8.6 主要なスタートアップ/中小企業の競合ベンチマーキング 21315.9 競争シナリオ 21515.9.1 製品発売 21515.9.2 取引 21515.9.3 事業拡大 22216 企業概要 22616.1 主要企業 22616.1.1 新日鉄住金株式会社 22616.1.1.1 事業概要 22616.1.1.2 提供製品・ソリューション・サービス 22716.1.1.3 最近の動向 228
16.1.1.3.1 取引 228
16.1.1.3.2 事業拡大 229
16.1.1.4 MnMの見解 230
16.1.1.4.1 勝利への権利 230
16.1.1.4.2 戦略的選択 230
16.1.1.4.3 弱点と競合上の脅威 230
16.1.2 アルセロール・ミッタル 231
16.1.2.1 事業概要 231
16.1.2.2 提供している製品・ソリューション・サービス 232
16.1.2.3 最近の動向 232
16.1.2.3.1 取引 232
16.1.2.3.2 事業拡大 233
16.1.2.4 MnMの見解 234
16.1.2.4.1 勝利への権利 234
16.1.2.4.2 戦略的選択 234
16.1.2.4.3 弱点と競合上の脅威 234
16.1.3 GERDAU S/A 235
16.1.3.1 事業概要 235
16.1.3.2 提供している製品・ソリューション・サービス 236
16.1.3.3 最近の動向 236
16.1.3.3.1 取引 236
16.1.3.4 MnMの見解 237
16.1.3.4.1 勝利への権利 237
16.1.3.4.2 戦略的選択 237
16.1.3.4.3 弱点と競合上の脅威 237
16.1.4 NUCOR CORPORATION 238
16.1.4.1 事業概要 238
16.1.4.2 提供している製品・ソリューション・サービス 239
16.1.4.3 最近の動向 239
16.1.4.3.1 取引 239
16.1.4.3.2 事業拡大 240
16.1.4.4 MnMの見解 241
16.1.4.4.1 勝利への権利 241
16.1.4.4.2 戦略的選択肢 241
16.1.4.4.3 弱点と競合による脅威 241
16.1.5 COMMERCIAL METALS COMPANY 242
16.1.5.1 事業概要 242
16.1.5.2 提供している製品・ソリューション・サービス 243
16.1.5.3 最近の動向 244
16.1.5.3.1 取引 244
16.1.5.3.2 事業拡大 245
16.1.5.4 MnMの見解 245
16.1.5.4.1 勝利への権利 245
16.1.5.4.2 戦略的選択 245
16.1.5.4.3 弱点と競合上の脅威 246
16.1.6 TATA STEEL 247
16.1.6.1 事業概要 247
16.1.6.2 提供している製品・ソリューション・サービス 248
16.1.6.3 最近の動向 249
16.1.6.3.1 取引 249
16.1.6.4 MnMの見解 250
16.1.7 STEEL AUTHORITY OF INDIA LIMITED 251
16.1.7.1 事業概要 251
16.1.7.2 提供している製品・ソリューション・サービス 252
16.1.7.2.1 取引 253
16.1.7.2.2 事業拡大 254
16.1.7.3 MnMの見解 254
16.1.8 MECHEL PAO 255
16.1.8.1 事業概要 255
16.1.8.2 提供製品・ソリューション・サービス 256
16.1.8.3 最近の動向 256
16.1.8.3.1 事業拡大 256
16.1.8.4 MnMの見解 257
16.1.9 STEEL DYNAMICS INC. 258
16.1.9.1 事業概要 258
16.1.9.2 提供している製品・ソリューション・サービス 259
16.1.9.3 最近の動向 260
16.1.9.3.1 取引 260
16.1.9.4 MnMの見解 261
16.1.10 NLMKグループ 262
16.1.10.1 事業概要 262
16.1.10.2 提供製品・ソリューション・サービス 263
16.1.10.3 最近の動向 263
16.1.10.3.1 取引 263
16.1.10.3.2 事業拡大 264
16.1.10.4 MnMの見解 264
16.1.11 JSW 265
16.1.11.1 事業概要 265
16.1.11.2 提供製品・ソリューション・サービス 266
16.1.11.3 最近の動向 266
16.1.11.3.1 取引 266
16.1.11.3.2 事業拡大 268
16.1.11.4 MnMの見解 268
16.1.12 BAOSTEEL GROUP CO., LTD 269
16.1.12.1 事業概要 269
16.1.12.2 提供製品・ソリューション・サービス 269
16.1.12.3 最近の動向 270
16.1.12.3.1 取引 270
16.1.12.3.2 事業拡大 270
16.1.12.4 MnMの見解 270
16.2 その他の主要企業 271
16.2.1 METINVEST 271
16.2.2 PAO SEVERSTAL 272
16.2.3 BYER STEEL CORPORATION 273
16.2.4 大同特殊鋼株式会社 274
16.2.5 ACERINOX 275
16.2.6 現代製鉄
27616.2.7 江蘇沙鋼集団有限公司 27716.2.8 HBISグループ株式会社 27816.2.9 EVRAZ PLC 27916.2.10 スイス・スチール・グループ 28016.2.11 サンフラッグ鉄鋼株式会社 28116.2.12 アウトクンプ 28216.2.13 7 STEEL UK 28317 調査方法 28417.1 調査データ 28417.1.1 二次データ 28417.1.1.1 二次情報源からの主要データ 28517.1.2 一次データ 28517.1.2.1 一次情報源からの主要データ 28517.1.2.2 主要な業界インサイト 28617.2 市場規模の推計 28717.3 ベース数値の算出 28817.3.1 供給側アプローチ 28817.4 市場予測アプローチ 28817.4.1 供給側 28817.4.2 需要側 28817.5 データの三角測量 28917.6 因子分析 29017.7 調査の前提条件 29017.8 調査の限界とリスク評価 29118 付録 29218.1 ディスカッション・ガイド 29218.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 29618.3 カスタマイズ・オプション 29818.4 関連レポート 29818.5 著者情報 299
表1 ポーターの5つの力分析 56
表2 地域別世界GDP成長率予測(2021年~2028年)(兆米ドル) 58
表3 世界の粗鋼生産量(2016年~2025年)(百万トン) (MT) 59
表4 地域別 インフラ投資が鉄筋市場に与える影響
60
表5 鉄筋エコシステムにおける企業の役割 63
表6 主要企業による鉄筋の平均販売価格、
2025年(米ドル/トン) 64
表7 主要企業による鉄筋の平均販売価格の推移、
地域別、2022年~2025年(米ドル/トン) 65
表8 HSコード721420に該当する製品に関する輸出データ、
国別、2021年~2025年(百万米ドル) 66
表9 HSコード721420に該当する製品に関する輸入データ、
国別、2021年~2025年(百万米ドル) 67
表10 鉄筋市場:会議およびイベントの詳細一覧、2026年 68
表11 鉄筋市場:主要特許一覧、2025年~2026年 81
表12 主なユースケースと市場ポテンシャル 84
表13 ベストプラクティス:ユースケースを導入している企業 85
表14 北米:規制機関、政府機関、業界団体、およびその他の組織の一覧 89
表15 欧州:規制機関、政府機関、業界団体、およびその他の組織の一覧 89
表16 アジア太平洋地域:規制機関、政府機関、業界団体、およびその他の組織の一覧 90
表17 中東・アフリカ:規制機関、政府機関、業界団体、およびその他の組織の一覧 90
表18 南米:規制機関、政府機関、業界団体、およびその他の組織の一覧 90
表 19 鉄筋市場における世界的な業界基準 91
表 20 主要な最終用途別、購買プロセスに対するステークホルダーの影響
(%) 96
表21 主要な最終用途セクターにおける主な購入基準 96
表22 最終用途セクター別の鉄筋市場における未充足ニーズ 98
表23 鉄筋市場(種類別、2022年~2024年)(百万トン) 102
表24 鉄筋市場:種類別、2025年~2031年(百万トン) 102
表25 鉄筋市場:種類別、2022年~2024年(百万米ドル) 103
表26 鉄筋市場:種類別、2025年~2031年 (百万米ドル) 103
表27 鉄筋市場:製造工程別、2022年~2024年(百万トン) 106
表28 鉄筋市場:製造工程別、2025年~2031年(百万トン) 107
表29 鉄筋市場、製造工程別、2022年~2024年(百万米ドル) 107
表 30 鉄筋市場:製造工程別、2025年~2031年(百万米ドル) 107
表 31 鉄筋市場:コーティング種類別、2022年~2024年(百万トン) 110
表32 鉄筋市場:製造工程別、2025年~2031年(百万トン) 111
表33 鉄筋市場:コーティング種別、2022–2024年(百万米ドル) 111
表34 鉄筋市場:コーティング種別、2025–2031年(百万米ドル) 111
表35 鉄筋サイズ表 116
表36 鉄筋市場(棒径別)、2022年~2024年(百万トン) 117
表37 鉄筋市場(棒径別)、2025年~2031年 (百万トン) 117
表38 鉄筋市場:棒径別、2022年~2024年(百万米ドル) 117
表39 鉄筋市場:棒径別、2025年~2031年(百万米ドル) 118
表40 鉄筋市場:棒径別、2022年~2024年(百万トン) 123
表41 鉄筋市場:最終用途別、2025年~2031年(百万トン) 124
表42 鉄筋市場:最終用途セクター別、2022年~2024年(百万米ドル) 124
表43 鉄筋市場:最終用途セクター別、2025年~2031年(百万米ドル) 124
表44 鉄筋市場:地域別、2022年~2024年(百万トン) 129
表45 鉄筋市場、地域別、2025年~2031年(百万トン) 129
表46 鉄筋市場、地域別、2022年~2024年(百万米ドル) 129
表47 鉄筋市場、地域別、2025~2031年(百万米ドル) 130
表48 北米:鉄筋市場、国別、
2022~2024年(百万トン) 130
表49 北米:鉄筋市場、国別、
2025年~2031年(百万トン) 131
表50 北米:鉄筋市場、国別、
2022~2024年(百万米ドル) 131
表51 北米:鉄筋市場、国別、
2025~2031年(百万米ドル) 131
表52 北米:鉄筋市場(製造工程別)、
2022–2024年(百万トン) 131
表53 北米:鉄筋市場(製造工程別)、
2025年~2031年(百万トン) 132
表54 北米:鉄筋市場(製造工程別)、
2022年~2024年(百万米ドル) 132
表55 北米:鉄筋市場(製造工程別)、
2025年~2031年(百万米ドル) 132
表56 北米:鉄筋市場(種類別)、2022年~2024年(百万トン) 132
表57 北米:鉄筋市場(種類別)、2025年~2031年(百万トン) 133
表58 北米:鉄筋市場、種類別、2022~2024年(百万米ドル) 133
表59 北米:鉄筋市場、種類別、2025~2031年(百万米ドル) 133
表60 北米:鉄筋市場(最終用途別)、
2022年~2024年(百万トン) 133
表61 北米:鉄筋市場(最終用途別)、
2025年~2031年(百万トン) 134
表 62 北米:鉄筋市場、最終用途セクター別、
2022–2024年(百万米ドル) 134
表 63 北米:鉄筋市場、最終用途セクター別、
2025–2031年(百万米ドル) 134
表64 米国:鉄筋市場(最終用途別)、2022年~2024年(百万トン) 135
表65 米国:鉄筋市場(最終用途別)、2025年~2031年(百万トン) 135
表66 米国:鉄筋市場、最終用途セクター別、2022年~2024年(百万米ドル) 136
表67 米国:鉄筋市場、最終用途セクター別、2025年~2031年(百万米ドル) 136
表68 カナダ:鉄筋市場、最終用途セクター別、
2022年~2024年(百万トン) 137
表69 カナダ:鉄筋市場、最終用途セクター別、
2025年~2031年(百万トン) 137
表70 カナダ:鉄筋市場、最終用途セクター別、
2022年~2024年(百万米ドル) 137
表71 カナダ:鉄筋市場(最終用途セクター別)、
2025年~2031年(百万米ドル) 137
表72 メキシコ:鉄筋市場(最終用途セクター別)、
2022年~2024年(百万トン) 138
表73 メキシコ:鉄筋市場(最終用途別)、
2025年~2031年(百万トン) 138
表74 メキシコ:鉄筋市場、最終用途別、
2022年~2024年(百万米ドル) 139
表75 メキシコ:鉄筋市場、最終用途別、
2025年~2031年(百万米ドル) 139
表76 アジア太平洋地域:鉄筋市場、国別、2022年~2024年(百万トン) 140
表77 アジア太平洋地域:鉄筋市場、国別、2025年~2031年(百万トン) 141
表78 アジア太平洋地域:鉄筋市場(国別)、2022年~2024年(百万米ドル) 141
表79 アジア太平洋地域:鉄筋市場(国別)、2025年~2031年(百万米ドル) 141
表80 アジア太平洋地域:鉄筋市場(製造工程別)、2022年~2024年(百万トン) 142
表81 アジア太平洋地域:鉄筋市場(製造工程別)、2025年~2031年(百万トン) 142
表82 アジア太平洋地域:鉄筋市場(製造工程別)、2022年~2024年(百万米ドル) 142
表83 アジア太平洋地域:鉄筋市場(製造工程別)、2025年~2031年(百万米ドル) 142
表84 アジア太平洋地域:鉄筋市場、製造工程別、2022年~2024年(百万トン) 143
表85 アジア太平洋地域:鉄筋市場、種類別、2025年~2031年 (百万トン) 143
表86 アジア太平洋地域:鉄筋市場、種類別、2022年~2024年(百万米ドル) 143
表87 アジア太平洋地域:鉄筋市場(種類別)、2025年~2031年(百万米ドル) 143
表88 アジア太平洋地域:鉄筋市場(最終用途別)、
2022年~2024年(百万トン) 143
表89 アジア太平洋地域:鉄筋市場(最終用途別)、
2025年~2031年(百万トン) 144
表90 アジア太平洋地域:鉄筋市場、最終用途セクター別、
2022年~2024年(百万米ドル) 144
表91 アジア太平洋地域:鉄筋市場、最終用途セクター別、
2025年~2031年(百万米ドル) 144
表92 中国:鉄筋市場、最終用途セクター別、2022年~2024年(百万トン) 145
表93 中国:鉄筋市場、最終用途セクター別、2025年~2031年(百万トン) 145
表94 中国:鉄筋市場、最終用途別、2022年~2024年(百万米ドル) 145
表95 中国:鉄筋市場、最終用途別、2025年~2031年(百万米ドル) 146
表96 インド:鉄筋市場(最終用途別)、2022年~2024年(百万トン) 147
表97 インド:鉄筋市場(最終用途別)、2025年~2031年(百万トン) 147
表98 インド:鉄筋市場、最終用途セクター別、2022–2024年(百万米ドル) 147
表99 インド:鉄筋市場、最終用途セクター別、2025–2031年(百万米ドル) 147
表100 日本:鉄筋市場、最終用途別、2022年~2024年(百万トン) 148
表101 日本:鉄筋市場、最終用途セクター別、2025年~2031年(百万トン) 149
表102 日本:鉄筋市場、最終用途セクター別、2022年~2024年(百万米ドル) 149
表103 日本:鉄筋市場、最終用途別、2025年~2031年(百万米ドル) 149
表104 韓国:鉄筋市場、最終用途別、
2022年~2024年(百万トン) 150
表105 韓国:鉄筋市場、最終用途セクター別、
2025年~2031年(百万トン) 150
表 106 韓国:鉄筋市場(最終用途別)、
2022–2024年(百万米ドル) 150
表 107 韓国:鉄筋市場(最終用途別)、
2025–2031年(百万米ドル) 151
表108 オーストラリア:鉄筋市場(最終用途別)、
2022年~2024年(百万トン) 151
表109 オーストラリア:鉄筋市場(最終用途セクター別)、
2025–2031年(百万トン) 152
表110 オーストラリア:鉄筋市場(最終用途セクター別)、
2022–2024年(百万米ドル) 152
表111 オーストラリア:鉄筋市場(最終用途別)、
2025–2031年(百万米ドル) 152
表112 アジア太平洋地域その他:鉄筋市場(最終用途別)、
2022–2024年(百万トン) 153
表 113 アジア太平洋地域のその他:鉄筋市場(最終用途セクター別)、
2025–2031年(百万トン) 153
表114 アジア太平洋地域その他:鉄筋市場、最終用途セクター別、
2022–2024年(百万米ドル) 153
表115 アジア太平洋地域その他:鉄筋市場、最終用途セクター別、
2025–2031年 (百万米ドル) 154
表116 欧州:鉄筋市場、国別、2022年~2024年(百万トン) 155
表117 欧州:鉄筋市場、国別、2025年~2031年(百万トン) 156
表118 欧州:鉄筋市場、国別、2022年~2024年(百万米ドル) 156
表119 欧州:鉄筋市場、国別、2025年~2031年(百万米ドル) 157
表120 欧州:鉄筋市場(製造工程別)、2022–2024年(百万トン) 157
表121 欧州:鉄筋市場(製造工程別)、2025–2031年(百万トン) 157
表 122 欧州:鉄筋市場(製造工程別)、2022~2024年(百万米ドル) 157
表 123 欧州:鉄筋市場(製造工程別)、2025~2031年(百万米ドル) 158
表124 欧州:鉄筋市場、製造工程別、2022年~2024年(百万トン) 158
表125 欧州:鉄筋市場、種類別、2025年~2031年(百万トン) 158
表126 欧州:鉄筋市場(種類別)、2022年~2024年(百万米ドル) 158
表127 欧州:鉄筋市場(種類別)、2025年~2031年(百万米ドル) 158
表128 欧州:鉄筋市場(用途別)、
2022年~2024年(百万トン) 159
表129 欧州:鉄筋市場(用途別)、
2025年~2031年(百万トン) 159
表130 欧州:鉄筋市場、最終用途セクター別、
2022–2024年(百万米ドル) 159
表131 欧州:鉄筋市場、最終用途セクター別、
2025–2031年(百万米ドル) 159
表132 ドイツ:鉄筋市場(最終用途セクター別)、
2022–2024年(百万トン) 160
表133 ドイツ:鉄筋市場(最終用途セクター別)、
2025–2031年(百万トン) 161
表134 ドイツ:鉄筋市場、最終用途セクター別、
2022年~2024年(百万米ドル) 161
表135 ドイツ:鉄筋市場、最終用途セクター別、
2025–2031年(百万米ドル) 161
表136 英国:鉄筋市場、最終用途セクター別、2022–2024年(百万トン) 162
表137 英国:鉄筋市場、最終用途別、2025年~2031年(百万トン) 162
表138 英国:鉄筋市場、最終用途別、2022年~2024年(百万米ドル) 162
表139 英国:鉄筋市場、最終用途セクター別、2025年~2031年(百万米ドル) 163
表140 フランス:鉄筋市場、最終用途セクター別、
2022年~2024年(百万トン) 164
表141 フランス:鉄筋市場、最終用途別、
2025年~2031年(百万トン) 164
表142 フランス:鉄筋市場、最終用途別、
2022年~2024年(百万米ドル) 164
表143 フランス:鉄筋市場、最終用途セクター別、
2025年~2031年(百万米ドル) 164
表144 イタリア:鉄筋市場、最終用途セクター別、2022年~2024年(百万トン) 165
表145 イタリア:鉄筋市場、最終用途セクター別、2025年~2031年(百万トン) 165
表146 イタリア:鉄筋市場、最終用途セクター別、2022年~2024年 (百万米ドル) 166
表147 イタリア:鉄筋市場、最終用途セクター別、2025年~2031年(百万米ドル) 166
表 148 スペイン:鉄筋市場、最終用途セクター別、2022–2024 年(百万トン) 167
表 149 スペイン:鉄筋市場、最終用途セクター別、2025–2031 年(百万トン) 167
表 150 スペイン:鉄筋市場、最終用途セクター別、2022年~2024年(百万米ドル) 167
表 151 スペイン:鉄筋市場、最終用途セクター別、2025年~2031年(百万米ドル) 167
表 152 ロシア:鉄筋市場、最終用途セクター別、2022年~2024年(百万トン) 168
表153 ロシア:鉄筋市場(最終用途別)、2025年~2031年(百万トン) 168
表154 ロシア:鉄筋市場(最終用途別)、2022年~2024年(百万米ドル) 169
表155 ロシア:鉄筋市場(最終用途別、2025年~2031年)(百万米ドル) 169
表156 ウクライナ: 鉄筋市場(最終用途別)、
2022~2024年(百万トン) 170
表157 ウクライナ:鉄筋市場(最終用途別)、
2025~2031年(百万トン) 170
表158 ウクライナ: 鉄筋市場(最終用途別)、
2022年~2024年(百万米ドル) 170
表159 ウクライナ:鉄筋市場(最終用途別)、
2025年~2031年(百万米ドル) 170
表160 トルコ:鉄筋市場(最終用途別)、
2022–2024年(百万トン) 171
表161 トルコ:鉄筋市場(最終用途別)、
2025–2031年(百万トン) 172
表162 トルコ:鉄筋市場、最終用途セクター別、
2022年~2024年(百万米ドル) 172
表163 トルコ:鉄筋市場、最終用途セクター別、
2025年~2031年(百万米ドル) 172
表164 欧州その他:鉄筋市場、最終用途セクター別、
2022年~2024年(百万トン) 173
表165 欧州その他地域:鉄筋市場、最終用途セクター別、
2025–2031年(百万トン) 173
表166 欧州その他地域:鉄筋市場、最終用途セクター別、
2022–2024年(百万米ドル) 173
表167 欧州その他地域:鉄筋市場(最終用途セクター別)、
2025–2031年(百万米ドル) 174
表168 中東・アフリカ:鉄筋市場、国別、
2022年~2024年(百万トン) 175
表169 中東・アフリカ:鉄筋市場、国別、
2025年~2031年 (百万トン) 175
表170 中東・アフリカ:鉄筋市場(国別)、
2022–2024年(百万米ドル) 175
表 171 中東・アフリカ:鉄筋市場(国別)、
2025~2031年(百万米ドル) 176
表 172 中東・アフリカ:鉄筋市場(製造工程別)、
2022–2024年(百万トン) 176
表 173 中東・アフリカ:鉄筋市場(製造工程別)、
2025年~2031年(百万トン) 176
表 174 中東・アフリカ:鉄筋市場(製造工程別)、
2022年~2024年 (百万米ドル) 177
表175 中東・アフリカ:鉄筋市場(製造工程別)、
2025–2031年(百万米ドル) 177
表176 中東・アフリカ:鉄筋市場(種類別)、
2022年~2024年(百万トン) 177
表177 中東・アフリカ:鉄筋市場、製造プロセス別、
2025年~2031年(百万トン) 177
表178 中東・アフリカ:鉄筋市場(種類別)、
2022年~2024年(百万米ドル) 178
表179 中東・アフリカ:鉄筋市場(種類別)、
2025年~2031年 (百万米ドル) 178
表180 中東・アフリカ:鉄筋市場、用途別、
2022–2024年(百万トン) 178
表181 中東・アフリカ:鉄筋市場(用途別)、
2025年~2031年(百万トン) 178
表182 中東・アフリカ:鉄筋市場(用途別)、
2022–2024年(百万米ドル) 179
表183 中東・アフリカ:鉄筋市場(最終用途セクター別)、
2025–2031年(百万米ドル) 179
表 184 GCC諸国:鉄筋市場(最終用途セクター別)、
2022–2024年(百万トン) 180
表 185 GCC諸国:鉄筋市場(最終用途セクター別)、
2025–2031年(百万トン) 180
表 186 GCC諸国:鉄筋市場(最終用途セクター別)、
2022–2024年 (百万米ドル) 180
表187 GCC諸国:鉄筋市場(最終用途別)、
2025–2031年(百万米ドル) 180
表 188 サウジアラビア:鉄筋市場(最終用途別)、
2022–2024年(百万トン) 181
表 189 サウジアラビア:鉄筋市場(最終用途別)、
2025–2031年 (百万トン) 182
表190 サウジアラビア:鉄筋市場(最終用途別)、
2022–2024年(百万米ドル) 182
表 191 サウジアラビア:鉄筋市場(最終用途セクター別)、
2025年~2031年(百万米ドル) 182
表 192 アラブ首長国連邦(UAE):鉄筋市場、最終用途セクター別、2022年~2024年(百万トン) 183
表 193 アラブ首長国連邦(UAE):鉄筋市場、最終用途セクター別、2025年~2031年 (百万トン) 183
表194 UAE:鉄筋市場、最終用途セクター別、2022年~2024年(百万米ドル) 184
表195 UAE:鉄筋市場(最終用途セクター別)、2025年~2031年(百万米ドル) 184
表196 GCCその他の地域:鉄筋市場(最終用途セクター別)、
2022年~2024年(百万トン) 184
表197 GCCその他の地域:鉄筋市場(最終用途別)、
2025–2031年(百万トン) 185
表198 GCCその他の地域:鉄筋市場、最終用途セクター別、
2022–2024年(百万米ドル) 185
表199 GCCその他の地域:鉄筋市場、最終用途セクター別、
2025–2031年(百万米ドル) 185
表 200 南アフリカ:鉄筋市場、最終用途セクター別、
2022–2024年(百万トン) 186
表201 南アフリカ:鉄筋市場(最終用途セクター別)、
2025–2031年(百万トン) 186
表202 南アフリカ:鉄筋市場(最終用途セクター別)、
2022–2024年 (百万米ドル) 187
表 203 南アフリカ:鉄筋市場、最終用途セクター別、
2025–2031年 (百万米ドル) 187
表 204 中東・アフリカのその他の地域:鉄筋市場(最終用途別)、2022–2024年(百万トン) 188
表 205 中東・アフリカのその他の地域:鉄筋市場(最終用途別、2025年~2031年)(百万トン) 188
表 206 中東・アフリカのその他の地域:鉄筋市場、最終用途セクター別、2022年~2024年(百万米ドル) 188
表207 中東・アフリカのその他の地域:鉄筋市場、最終用途セクター別、2025年~2031年 (百万米ドル) 188
表 208 南米:鉄筋市場(国別)、
2022–2024年(百万トン) 189
表 209 南米:鉄筋市場(国別)、
2025–2031年(百万トン) 189
表 210 南米:鉄筋市場(国別)、
2022–2024年(百万米ドル) 190
表211 南米:鉄筋市場(国別)、
2025–2031年(百万米ドル) 190
表212 南米:鉄筋市場(製造工程別)、
2022–2024年(百万トン) 190
表213 南米:鉄筋市場、製造プロセス別、
2025–2031年(百万トン) 190
表214 南米:鉄筋市場、製造プロセス別、
2022–2024年 (百万米ドル) 191
表 215 南米:鉄筋市場、製造工程別、
2025年~2031年(百万米ドル) 191
表 216 南米:鉄筋市場、種類別、2022年~2024年(百万トン) 191
表 217 南米:鉄筋市場、種類別、2025年~2031年(百万トン) 191
表 218 南米:鉄筋市場、種類別、2022年~2024年(百万米ドル) 192
表219 南米:鉄筋市場(種類別)、2025年~2031年(百万米ドル) 192
表220 南米:鉄筋市場(最終用途別)、
2022年~2024年(百万トン) 192
表 221 南米:鉄筋市場、最終用途セクター別、
2025–2031年(百万トン) 192
表 222 南米:鉄筋市場(最終用途セクター別)、
2022–2024年(百万米ドル) 193
表 223 南米:鉄筋市場(最終用途セクター別)、
2025–2031年(百万米ドル) 193
表224 ブラジル:鉄筋市場(最終用途別)、2022年~2024年(百万トン) 194
表225 ブラジル:鉄筋市場(最終用途別)、2025年~2031年(百万トン) 194
表 226 ブラジル:鉄筋市場、最終用途別、2022–2024年(百万米ドル) 194
表 227 ブラジル:鉄筋市場、最終用途別、2025–2031年 (百万米ドル) 194
表228 アルゼンチン:鉄筋市場(最終用途別)、
2022年~2024年(百万トン) 195
表229 アルゼンチン:鉄筋市場(最終用途別)、
2025年~2031年 (百万トン) 195
表230 アルゼンチン:鉄筋市場(最終用途セクター別)、
2022年~2024年(百万米ドル) 196
表231 アルゼンチン:鉄筋市場(最終用途セクター別)、
2025年~2031年 (百万米ドル) 196
表 232 南米その他地域:鉄筋市場(最終用途別)、
2022年~2024年(百万トン) 197
表233 南米その他地域:鉄筋市場(最終用途別)、
2025年~2031年(百万トン) 197
表234 南米その他地域:鉄筋市場(最終用途別)、
2022年~2024年 (百万米ドル) 197
表 235 南米その他の地域:鉄筋市場、最終用途セクター別、
2025–2031年(百万米ドル) 197
表 236 鉄筋市場:主要企業による主要戦略の概要、2021年1月~2026年7月 198
表 237 鉄筋市場:競争の激しさ 200
表238 鉄筋市場:地域別シェア 207
表239 鉄筋市場:種類別シェア 208
表240 鉄筋市場:製造プロセス別の市場規模 208
表241 鉄筋市場:コーティングタイプ別の市場規模 209
表242 鉄筋市場:棒径別の市場規模 209
表 243 鉄筋市場:最終用途産業別シェア 210
表 244 鉄筋市場:主要スタートアップ/中小企業の詳細リスト 212
表 245 鉄筋市場:主要
主要スタートアップ/中小企業(1/2) 213
表246 鉄筋市場:主要
スタートアップ/中小企業の競合ベンチマーク(2/2) 214
表247 鉄筋市場: 新製品の発売、2021年1月~2026年7月 215
表248 鉄筋市場:取引、2021年1月~2026年7月 215
表249 鉄筋市場: 事業拡大、2021年1月~2026年7月 222
表250 新日鉄住金株式会社:会社概要 226
表251 新日鉄住金株式会社:提供製品・ソリューション・サービス 227
表252 新日鉄住金株式会社:取引実績、2021年1月~2026年7月 228
表253 新日鉄住金株式会社:事業拡大、2021年1月~2026年7月 229
表254 アルセロール・ミッタル:会社概要 231
表255 アルセロール・ミッタル: 提供製品・ソリューション・サービス 232
表 256 アルセロール・ミッタル:取引、2021年1月~2026年7月 232
表 257 アルセロール・ミッタル:事業拡大、2021年1月~2025年5月 233
表 258 GERDAU S/A:会社概要 235
表259 GERDAU S/A:提供製品・ソリューション・サービス 236
表260 GERDAU S/A:取引、2021年1月~2026年7月 236
表261 NUCOR CORPORATION:会社概要 238
表 262 NUCOR CORPORATION:提供製品・ソリューション・サービス 239
表 263 NUCOR CORPORATION:取引実績(2021年1月~2026年7月) 239
表 264 ニューコア・コーポレーション:事業拡大、2021年1月~2026年7月 240
表265 コマーシャル・メタルズ・カンパニー:会社概要 242
表266 コマーシャル・メタルズ・カンパニー:提供製品・ソリューション・サービス 243
表 267 コマーシャル・メタルズ・カンパニー:取引実績、2021年1月~2026年7月 244
表268 コマーシャル・メタルズ社:事業拡大、2021年1月~2026年7月 245
表269 タタ・スチール:会社概要 247
表 270 タタ・スチール:提供製品・ソリューション・サービス 248
表 271 タタ・スチール:取引実績、2021年1月~2026年7月 249
表 272 インド鉄鋼公社(Steel Authority of India Limited): 会社概要 251
表273 インド鉄鋼公社(STEEL AUTHORITY OF INDIA LIMITED):提供製品・ソリューション・サービス 252
表274 インド鉄鋼公社(STEEL AUTHORITY OF INDIA LIMITED):取引実績(2021年1月~2026年7月) 253
表275 インド鉄鋼公社(STEEL AUTHORITY OF INDIA LIMITED):拡張計画、2021年1月~2026年7月 254
表276 メチェルPAO:会社概要 255
表277 メチェルPAO:提供製品・ソリューション・サービス 256
表278 メチェルPAO:拡張計画、2021年1月~2026年7月 256
表279 スチール・ダイナミクス社:会社概要 258
表 280 STEEL DYNAMICS INC.:提供している製品・ソリューション・サービス 259
表 281 STEEL DYNAMICS INC.:製品発売、2021年1月~2026年7月 260
表 282 STEEL DYNAMICS INC.:取引実績(2021年1月~2026年7月) 260
表283 NLMKグループ:会社概要 262
表284 NLMKグループ:製品・ソリューション・提供サービス 263
表285 NLMKグループ:取引、 2021年1月~2026年7月 263
表286 NLMKグループ:事業拡大、2021年1月~2026年7月 264
表287 JSW:企業概要 265
表288 JSW:提供製品・ソリューション・サービス 266
表289 JSW:取引実績(2021年1月~2026年7月) 266
表290 JSW:事業拡大(2021年1月~2026年7月) 268
表291 BAOSTEEL GROUP CO., LTD:会社概要 269
表 292 宝鋼集団株式会社:提供製品・ソリューション・サービス 269
表 293 宝鋼集団株式会社:取引実績、2021年1月~2026年7月 270
表 294 BAOSTEEL GROUP CO., LTD:事業拡大、2021年1月~2026年7月 270
表295 METINVEST:会社概要 271
表296 PAO SEVERSTAL:会社概要 272
表297 バイヤー・スチール・コーポレーション:会社概要 273
表298 大同特殊鋼株式会社:会社概要 274
表299 アセリノックス:会社概要 275
表 300 現代製鉄:会社概要 276
表 301 江蘇沙鋼集団有限公司:会社概要 277
表 302 HBISグループ株式会社:会社概要 278
表 303 EVRAZ PLC:会社概要 279
表 304 SWISS STEEL GROUP:会社概要 280
表 305 SUNFLAG IRON AND STEEL CO. LTD:会社概要 281
表 306 アウトクンプ:会社概要 282
表 307 7 STEEL UK:会社概要 283
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









