主なポイント
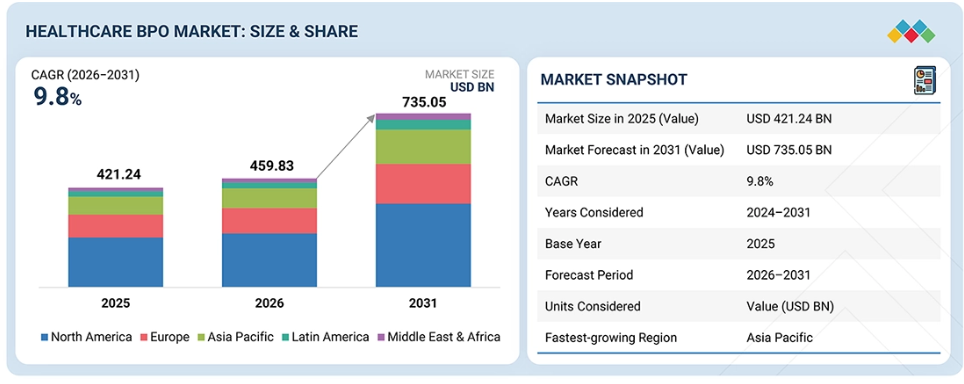
市場概要:基準年(2025年)の市場規模:4,212億4,000万米ドル現在の市場規模(2026年):4,598億3,000万米ドル予測市場規模(2031年):7,350億5,000万米ドル年平均成長率(CAGR)(2026年~2031年):9.8%
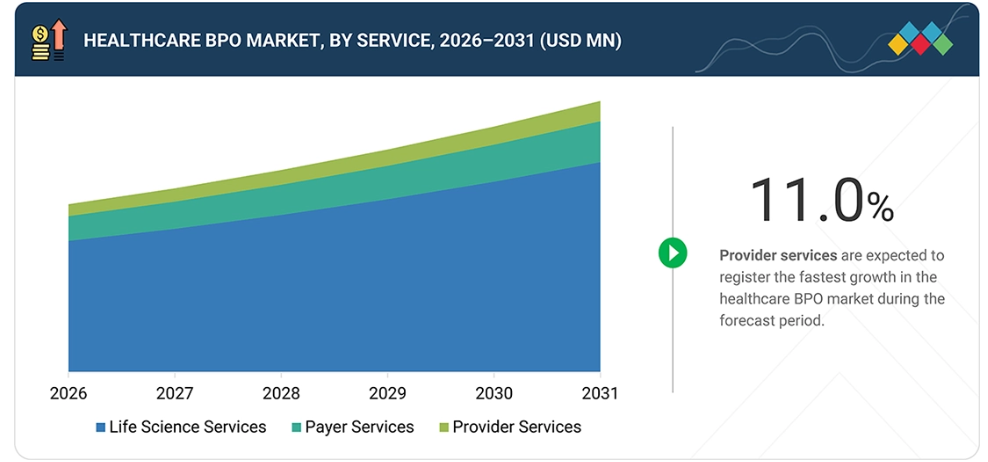
セグメント別リーダーシップ:地域別リーダー:北米は、2025年に49.9%のシェアを占め、市場を席巻しました。サービス別リーダー:プロバイダーサービスセグメントは、予測期間中に11.0%という最高のCAGRを記録すると予想されています。タイプ別リーダー:従来のBPOセグメントは、2025年に最大の市場シェアを占めました。デリバリーモデル別リーダー:マルチショアセグメントは、予測期間中に10.3%という最高のCAGRを記録すると予想されています。
市場見通しと競争環境:Optum, Inc.、Cognizant、およびIQVIA Holdings Inc.は、その高い市場シェアと製品展開の広さから、ヘルスケアBPO市場における主要プレイヤーとして挙げられています。AKASA, Inc.、CodaMetrix, Inc.、およびThoughtful Automation Inc.などは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての可能性を浮き彫りにしています。
医療機関が管理コストの削減と業務効率の向上を図る中、ヘルスケアBPOへの需要が高まっています。これには、請求処理、資格審査、事前承認、支払計上、加入者登録、収益サイクル管理、バックオフィス支援などの機能が含まれます。
顧客の顧客に影響を与えるトレンドとディスラプション
ヘルスケアBPO市場におけるトレンドの変革は、従来の人手依存型のアウトソーシングから、自動化、AIを活用したワークフロー、分析、およびプラットフォームベースのBPaaSモデルへの移行によって推進されています。医療保険者、医療提供者、ライフサイエンス企業は、BPOパートナーを活用して、請求処理、収益サイクル管理、医療コーディング、支払の適正性確保、医薬品安全性監視、臨床データ管理、および加入者・患者サポートにおける手作業を削減しています。
この変化により、処理時間の短縮、請求およびコーディングの誤りの低減、運営コストの削減、そして管理業務ワークフロー全体の可視性の向上が図られています。AIを活用したコーディング、請求拒否予測、請求審査の自動化、支払整合性分析、デジタルコンタクトセンターは、医療機関のバックオフィス業務の管理方法を再構築しつつあります。
Optum, Inc.、IQVIA Holdings Inc.、Cognizant Technology Solutions Corporation、Accenture plc、Tata Consultancy Services Limited、Infosys Limited、Wipro Limited、Capgemini SEといった主要企業は、マネージドサービス、自動化主導のサービス提供、オフショア事業、およびヘルスケアに特化したプロセスのプラットフォームを通じて、この変化に貢献しています。
市場の動向
推進要因:ICD-10コーディング基準への移行および今後のICD-11基準の導入
ICD-10への移行および今後のICD-11の導入により、医療コーディングおよび文書作成の複雑さが増しています。請求の却下、請求ミス、収益の損失を防ぐためには、正確なコーディングが不可欠です。多くの組織では、社内に十分な訓練を受けたコーダーが不足しており、コーディングおよびRCM(収益管理)サポートの外部委託に対する需要が高まっています。ヘルスケアBPOプロバイダーは、病院や診療所がコーディングの移行、文書化の品質管理、および保険者ごとのコーディング要件をより効率的に管理できるよう支援しています。
制約:隠れたアウトソーシングコスト
隠れたアウトソーシングコストは、ヘルスケアBPOサービスの導入を妨げる可能性があります。これらのコストには、移行費用、プロセスの移行、研修、技術統合、品質監査、コンプライアンス監視、契約管理などが含まれます。一部の医療機関は、当初はコスト削減を目的としてアウトソーシングを行うものの、プロセスの複雑さやサービスレベルの変更により、後に追加費用が発生する場合があります。このため、特に予算が限られている小規模な医療機関や地域の保険者などは、より慎重になる傾向があります。
機会:高度なデータ分析
高度なデータ分析は、医療BPO市場において大きな機会を生み出しています。BPOプロバイダーは、分析を活用して請求の正確性を向上させ、不正を検知し、請求却下を減らし、支払遅延を予測し、収益サイクルのパフォーマンスを改善しています。保険者向けサービスにおいては、分析が支払の適正性確保、リスク調整、医療提供者のパフォーマンス追跡、および加入者エンゲージメントを支援しています。医療機関がより多くの業務データや臨床データを生成するにつれ、分析機能を備えたBPOサービスへの需要は増加すると予想されます。
課題:メディケイドサービスにおけるデータ収集プロセスの制約
メディケイドサービスでは、多くの場合、加入者数が膨大であり、複雑な受給資格要件、州ごとの多様な要件、および登録データの頻繁な変更が伴います。データ収集が不十分または不完全であると、請求処理、受給資格の確認、ケア管理、および支払いの正確性に誤りが生じる可能性があります。メディケイドのプロセスには、厳格なコンプライアンス、正確な文書化、および州ごとのワークフローに関する知識が求められるため、これはBPOプロバイダーにとって大きな課題となっています。データの欠落は、遅延、手戻り、誤った支払い、あるいは規制上の問題につながる可能性があります。
市場エコシステム
ヘルスケアBPOのエコシステムは、プロバイダー、ペイヤー、医療提供者、ライフサイエンス企業、テクノロジーおよびプラットフォームベンダー、分析・自動化サプライヤー、コンプライアンス支援組織で構成されています。BPOプロバイダーは、請求処理、収益サイクル管理、医療コーディング、加入者登録、医療提供者データの取り扱い、支払いの正確性、医薬品安全性監視、臨床データ管理、患者サポート、および管理業務といったプロセスのアウトソーシングにおいて、医療関連組織を支援しています。
保険者は、BPOサービスを活用して、請求の正確性を高め、管理経費を削減し、加入者や医療提供者を監督し、支払いの適正性を向上させています。医療提供者は、収益サイクルサービス、コーディング、請求、紛争解決、患者コンタクトセンター、臨床文書作成の支援において、BPOパートナーに依存しています。ライフサイエンス企業は、臨床開発、安全性モニタリング、薬事、製造支援、商品化などの業務を外部委託しています。テクノロジーおよびAIベンダーは、自動化、分析、BPaaSプラットフォーム、AIコーディング、不正検知、ワークフローの改善を実現することで、医療BPOエコシステムを支援しています。
市場セグメント
ヘルスケアBPO市場:サービス別
2025年には、製薬、バイオテクノロジー、医療機器各社が製品ライフサイクル全般にわたる複雑で高付加価値の業務をアウトソーシングし続けていることから、ライフサイエンスサービスセグメントがヘルスケアBPO市場において最大のシェアを占めました。これらのサービスには、研究・臨床開発、臨床データ管理、医薬品安全性監視、規制対応支援、製造・包装、サプライチェーン、商業化、メディカルアフェアーズなどが含まれます。ライフサイエンス企業がアウトソーシングを好む理由は、これらの業務に専門的な知見、グローバルなコンプライアンスに関する知識、訓練を受けた科学人材、および拡張可能な運用能力が必要とされるためです。医薬品や医療機器の開発における臨床段階と商業化段階の両方でアウトソーシングが広く活用されているため、このセグメントは引き続き最大の規模を維持しています。
ヘルスケアBPO市場:技術別
予測期間中、AIを活用したBPOは、ヘルスケアBPO市場において最も急速に成長するセグメントになると予想されています。AIを活用したBPOは、医療コーディング、請求審査、支払拒否予測、支払の適正性確保、不正検知、臨床データ抽出、医薬品安全性監視(ファーマコヴィジランス)のケース処理、患者・加入者サポートなど、反復的で判断を要するワークフローの自動化を医療機関に支援します。このセグメントが急速に成長しているのは、保険者、医療提供者、およびライフサイエンス企業が、手作業の削減、精度の向上、処理時間の短縮を迫られているためです。ベンダー各社が生成AI、機械学習、自然言語処理(NLP)、分析機能をBPOワークフローに組み込むにつれ、AIを活用したBPOは主要な成長分野になると予想されます。
サービス提供モデル別 ヘルスケアBPO市場
2025年には、多くのヘルスケアプロセスが処理量が多く、コストに敏感であり、遠隔での提供に適していることから、オフショアセグメントがヘルスケアBPO市場で最大のシェアを占めました。オフショア提供は、保険金請求処理、医療コーディング、請求業務、売掛金フォローアップ、臨床データ管理、医薬品安全性監視(ファーマコヴィジルアンス)のケース処理、および支払者向けバックオフィス支援において広く利用されています。インドやフィリピンなどの国々は、熟練した医療業務人材、英語によるサポート、低い運営コスト、そして大規模な提供インフラを提供しています。医療機関が効率の向上や管理・人件費の削減のためにオフショアパートナーに依存し続けているため、このセグメントは依然として最大規模を維持しています。
地域
予測期間中、アジア太平洋地域がヘルスケアBPO市場で最速の成長を記録する見込み
アジア太平洋市場は、予測期間においてヘルスケアBPO市場で最高の年平均成長率(CAGR)を記録すると予想されています。この成長は、ヘルスケア分野のデジタル化の進展、民間保険の適用範囲の拡大、病院ネットワークの拡大、および支払者、医療提供者、ライフサイエンス業務全般にわたるコスト効率の高いアウトソーシングへの需要の高まりを反映しています。インド、中国、日本、韓国、オーストラリア、フィリピンなどの国々では、保険金請求処理、収益サイクル管理、医療コーディング、臨床データ管理、医薬品安全性監視、患者サポートなどのアウトソーシングサービスの導入が拡大しています。また、この地域は、熟練した労働力、低い運営コスト、英語対応、そして充実したBPOインフラに支えられ、主要なオフショア・デリバリー・ハブとなっています。医療機関に対して、管理コストの削減と業務効率の向上を求める圧力が高まっていることから、アジア太平洋地域の市場成長はさらに加速すると予想されます。
ヘルスケアBPO市場:企業評価マトリックス
ヘルスケアBPO市場の評価マトリックスにおいて、Optum, Inc.(スター)は、保険者および医療提供者の業務、収益サイクル管理、支払の適正性確保、請求管理、リスクおよび品質管理サービス、マネージド・ヘルスケア・サービスにおいて強力な事業基盤を築き、トップの地位を占めています。同社の大規模な医療データエコシステム、保険者・医療提供者との強固な関係、およびChange Healthcareとの統合により、市場での地位はさらに強化されています。Wipro Limited(新興リーダー)は、医療ビジネスプロセスサービス、オフショア提供の強み、自動化を活用した業務、保険金請求管理、加入者および医療提供者向けサポート、ケアマネジメント、保険料請求、ならびに不正・浪費・濫用対策を通じて、存在感を高めています。
主要市場プレイヤー
Optum, Inc. (US)
Accenture plc (Ireland)
Tata Consultancy Services Limited (India)
NTT DATA Group Corporation (Japan)
Infosys Limited (India)
IQVIA Holdings Inc. (US)
HCL Technologies Limited (India)
Cognizant (US)
Capgemini SE (France)
Wipro Limited (India)
Genpact Limited (US)
ExlService Holdings, Inc. (US)
Sagility India Limited (India)
Firstsource Solutions Limited (India)
Conduent Incorporated (US)
Cotiviti, Inc. (US)
R1 RCM Inc. (US)
AGS Health LLC (US)
Omega Healthcare Management Services Private Limited (India)
GeBBS Healthcare Solutions, Inc. (US)
AKASA, Inc. (US)
CodaMetrix, Inc. (US)
Thoughtful Automation Inc. (US)
Adonis Technology, Inc. (US)
RapidClaims, Inc. (US)
最近の動向
2026年4月:RapidClaims, Inc.(米国)は、RCMプラットフォームに「RapidRecovery」を追加し、請求却下の根本原因の自動分析、インテリジェントな異議申し立てワークフロー、および却下防止機能を拡充しました。このリリースにより、医療提供者が「誤りのない請求書の作成」から「却下の解決」および「収益の回収」へと移行できるよう支援し、AI主導の収益サイクル自動化が強化されました。
2025年10月:Capgemini SE(フランス)はWNSの買収を完了し、AIを活用したインテリジェントオペレーションおよびビジネスプロセスサービス分野における大手企業を誕生させました。この動きにより、Capgeminiは、保険者業務、請求サポート、財務業務、および自動化主導のマネージドサービスにわたるヘルスケアBPO分野での地位を強化しました。
2025年5月:ニュー・マウンテン・キャピタル(米国)は、SmarterDx、Thoughtful.ai、およびAccess Healthcareを統合し、Smarter Technologiesを設立しました。統合後の同社は、AIを活用した医療管理および収益管理に注力しており、200社以上のクライアントと60以上の病院システムにサービスを提供しています。
2025年4月:クリーブランド・クリニック(米国)とAKASA, Inc.(米国)は、クリーブランド・クリニックの全米拠点において、効率的かつ正確な医療コーディングを実現するための生成AIツールを導入する戦略的提携を発表しました。この提携により、文書作成やコーディングのワークフローを含む、収益サイクルの中期段階における業務の自動化が推進されます。
1 はじめに 40
1.1 調査の目的 40
1.2 市場の定義 40
1.3 調査範囲 41
1.3.1 市場セグメンテーション 41
1.3.2 地域範囲 42
1.3.3 調査対象の範囲および除外項目 42
1.3.4 調査対象期間 44
1.4 調査対象通貨 44
1.5 調査の限界 45
1.6 ステークホルダー 45
1.7 変更点の概要 46
2 エグゼクティブ・サマリー 47
2.1 市場のハイライトと主要な洞察 47
2.2 主要な市場参加者:戦略的展開のマッピング 49
2.3 ヘルスケアBPO市場における破壊的トレンド 50
2.4 高成長セグメント 51
2.5 地域別概況:市場規模、成長率、および予測 52
3 プレミアムインサイト 53
3.1 ヘルスケアBPO市場における事業者にとって魅力的な機会 53
3.2 サービス別・地域別のヘルスケアBPO市場 54
3.3 テクノロジーモデル別 ヘルスケアBPO市場 54
3.4 サービス提供モデル別 ヘルスケアBPO市場 55
3.5 地域別 ヘルスケアBPO市場 55
4 市場概要 56
4.1 はじめに 56
4.2 市場の動向 56
4.2.1 成長要因 57
4.2.1.1 ICD-10の広範な採用とICD-11コーディング基準への移行 57
4.2.1.2 業務効率の向上を図りつつ医療費を削減する必要性の高まり 58
4.2.1.3 請求ミス、コーディングの不正確さ、および保険金請求の不承認に対する懸念の高まり 59
4.2.1.4 価値に基づく医療への需要の高まりと、償還モデルの進化 59
4.2.1.5 体系化されたプロセスと文書化への重視の高まり 60
4.2.1.6 医療業務の複雑化の進行と専門職の人材不足 60
4.2.1.7 製薬およびバイオ医薬品業界における効率性と安全性の向上への強い注力 61
4.2.2 制約要因 62
4.2.2.1 導入およびガバナンスにかかるコスト負担 62
4.2.2.2 ビジネスプロセスの可視性と管理に関する懸念 62
4.2.3 機会 63
4.2.3.1 高度なデータ分析への依存 63
4.2.3.2 創薬におけるAIベースのツールの採用拡大 64
4.2.4 課題 64
4.2.4.1 メディケイドサービスにおけるデータ収集プロセスの限界 64
4.2.4.2 データセキュリティに関する懸念 65
4.3 未充足のニーズと未開拓領域 66
4.4 相互に関連する市場とセクター横断的な機会 67
4.5 ティア1/2/3の主要企業による戦略的動き 68
5 業界の動向 69
5.1 ポーターの5つの力分析 69
5.1.1 新規参入の脅威 70
5.1.2 代替品の脅威 70
5.1.3 供給者の交渉力 71
5.1.4 購入者の交渉力 71
5.1.5 競合の激しさ 71
5.2 マクロ経済の見通し 72
5.2.1 はじめに 72
5.2.2 GDPの動向と予測 72
5.2.3 世界のヘルスケアIT業界の動向 72
5.2.4 世界のビジネスプロセスアウトソーシング(BPO)業界の動向 73
5.3 サプライチェーン分析 73
5.4 エコシステム分析 75
5.5 価格分析 76
5.5.1 サービス種別ごとのヘルスケアBPOサービスの目安価格(2025年) 76
5.5.2 2025年の地域別ヘルスケアBPOサービスの目安価格 77
5.6 2026年~2027年の主要な会議およびイベント 78
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 79
5.8 投資および資金調達のシナリオ 80
5.9 ケーススタディ分析 81
5.9.1 米国のバイオ医薬品企業が、キヤノン・ビジネス・プロセス・サービスの買掛金アウトソーシング・ソリューションを活用し、エンドツーエンドの請求書処理を最適化 81
5.9.2 米国の製薬会社が、C3Iソリューションズの医療情報アウトソーシングサービスを活用し、コストと効率の最適化を実現 82
5.9.3 オーストラリアの放射線科医が、フラットワールド・ソリューションズの診療記録作成自動化アウトソーシング・サービスを採用し、
患者ケアに注力しています 83
5.10 米国の関税が及ぼす影響 – ヘルスケアBPO市場 84
5.10.1 はじめに 84
5.10.2 主な関税率 84
5.10.3 価格への影響分析 85
5.10.4 国・地域への影響 85
5.10.4.1 米国 85
5.10.4.2 欧州 86
5.10.4.3 アジア太平洋地域 86
5.11 エンドユーザーへの影響 87
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 88
6.1 主要な新興技術 88
6.1.1 人工知能および機械学習 88
6.1.2 ロボティック・プロセス・オートメーション 88
6.1.3 クラウド・コンピューティング 89
6.2 補完的な技術 89
6.2.1 ウェアラブルデバイスおよび遠隔モニタリングツール 89
6.2.2 拡張現実(AR)および仮想現実(VR) 90
6.2.3 データ分析およびビジネスインテリジェンス 90
6.3 関連技術 90
6.3.1 自然言語処理 90
6.3.2 医療用モノのインターネット(IoMT) 91
6.3.3 ブロックチェーン 91
6.4 技術・製品ロードマップ 92
6.5 特許分析 92
6.5.1 ヘルスケアBPOにおける特許公開の動向 92
6.5.2 インサイト:管轄区域および主要出願人の分析 93
6.6 将来の応用 96
6.6.1 エージェント型AIと自律的な医療業務 96
6.6.2 予測的な公衆衛生と個別化された患者エンゲージメント 96
6.6.3 実世界データとライフサイエンス支援サービス 96
6.7 AI/汎用AIがヘルスケアBPO市場に与える影響 97
6.7.1 主なユースケースと市場の可能性 98
6.7.2 医療BPO市場におけるAI/汎用AI導入に関する事例研究 100
6.7.3 相互接続されたエコシステムと市場プレイヤーへの影響 101
6.7.4 医療BPO市場におけるAI/汎用AI導入に対するクライアントの準備状況 102
6.7.4.1 ユーザーの準備状況 102
6.7.4.1.1 ユーザーA:医療支払者(医療保険プランおよび保険会社) 102
6.7.4.1.2 ユーザーB:医療提供者(病院、医療システム、医師グループ) 102
6.7.4.2 影響評価 103
6.7.4.2.1 ユーザーA 103
6.7.4.2.1.1 導入 103
6.7.4.2.1.2 影響 103
6.7.4.2.2 ユーザーB 103
6.7.4.2.2.1 導入 103
6.7.4.2.2.2 影響 103
6.7.5 ヘルスケアBPO市場における企業のベストプラクティス 104
7 規制環境 105
7.1 地域ごとの規制とコンプライアンス 105
7.1.1 規制機関、政府機関、およびその他の組織 105
7.1.2 規制 108
7.1.3 業界標準 110
8 顧客環境と購買者の行動 111
8.1 はじめに 111
8.2 意思決定プロセス 111
8.3 購買プロセスおよび評価基準に対するステークホルダーの影響 112
8.3.1 購買プロセスにおける主要なステークホルダー 112
8.3.2 購入基準 113
8.4 導入の障壁と内部的な課題 114
8.5 さまざまなエンドユーザーの満たされていないニーズ 114
8.5.1 満たされていないニーズ 114
8.5.2 エンドユーザーの期待 115
8.6 市場の収益性 117
9 サービス別ヘルスケアBPO市場 118
9.1 はじめに 119
9.2 ライフサイエンスサービス 119
9.2.1 研究・臨床開発 121
9.2.1.1 創薬および前臨床 122
9.2.1.1.1 セグメントの成長を促進するための専門能力と業務の俊敏性に対する需要の高まり 122
9.2.1.2 臨床試験管理 123
9.2.1.2.1 セグメントの成長を促進するための分散型およびハイブリッド型試験モデルの運用がますます複雑化しています 123
9.2.1.3 臨床データおよび生物統計学 124
9.2.1.3.1 セグメントの成長を加速させるための、データ品質、規制順守、およびリスクベースの品質管理への高い重視 124
9.2.1.4 RWE および後期段階 125
9.2.1.4.1 セグメントの成長を促進するための、進化する規制、市場アクセス、および償還要件への対応への注目の高まり 125
9.2.1.5 その他の研究開発サービス 126
9.2.2 製造・包装 127
9.2.2.1 市場を牽引する、生物製剤、GLP-1療法、細胞・遺伝子治療、およびその他の複雑なバイオ医薬品に対する需要の高まり 127
9.2.3 サプライチェーン・ロジスティクス 128
9.2.3.1 リアルタイムのデータ交換や医薬品の電子追跡に関する要件の高まりが、セグメントの成長に寄与する見込みです 128
9.2.4 商業化およびメディカルアフェアーズ 129
9.2.4.1 価格設定、償還、医療経済学、および価値に基づく医療の複雑化が進み、セグメントの成長を後押しする見込みです 129
9.2.5 安全性、規制、品質 130
9.2.5.1 有害事象および市販後調査の義務の増加が、セグメントの成長を加速させる 130
9.2.6 その他のライフサイエンスサービス 131
9.3 支払者向けサービス 132
9.3.1 加入者登録および請求 133
9.3.1.1 医療保険プランの急速な拡大、頻繁な資格再審査、および加入者の補償範囲の変化が市場を牽引 133
9.3.2 プロバイダー・ネットワーク管理 134
9.3.2.1 セグメントの成長を後押しする、より厳格なネットワークの適切性およびディレクトリの正確性に関する基準 134
9.3.3 請求管理 135
9.3.3.1 請求の受付およびデータ収集 136
9.3.3.1.1 セグメントの成長を加速させるため、データの正確性を向上させるデジタル技術の採用が拡大しています 136
9.3.3.2 保険金請求の審査および決済 137
9.3.3.2.1 市場成長の機会を創出するための、償還方針の複雑化 137
9.3.3.3 保険金請求の編集、価格設定および再価格設定 138
9.3.3.3.1 セグメントの成長を促進するためのプロセス効率化を図る、テクノロジーを活用したソリューションの導入拡大 138
9.3.3.4 請求の調整、不承認、および再処理 139
9.3.3.4.1 セグメントの成長を促進するための、償還方針の進化と規制要件の強化 139
9.3.3.5 請求の支払いおよび送金サポート 139
9.3.3.5.1 セグメントの成長を促進するための、支払いの適正性、紛争解決、および規制遵守への重視の高まり 139
9.3.4 支払の適正性 140
9.3.4.1 セグメントの成長を促進するため、不正行為を削減する専門サービスプロバイダーへの依存度が高まっています 140
9.3.5 加入者および医療提供者向けサポート 141
9.3.5.1 セグメントの成長を加速させるため、加入者体験を向上させるオムニチャネルの顧客エンゲージメントモデルの採用が進んでいます 141
9.3.6 その他の支払者向けサービス 142
9.4 医療提供者向けサービス 143
9.4.1 収益サイクル管理(RCM) 144
9.4.1.1 フロントエンドRCM 146
9.4.1.1.1 高額自己負担型健康保険プランへの加入者数の増加と、事前承認要件の変容が市場を牽引しています 146
9.4.1.2 ミッドサイクルRCM 147
9.4.1.2.1 認定医療コーダーの不足の深刻化、文書化要件の増加、および支払者による審査の厳格化が、セグメントの成長を後押ししています 147
9.4.1.3 バックエンドRCM 147
9.4.1.3.1 請求の解決、償還、および売掛金のパフォーマンス向上への強い注力が需要を後押し 147
9.4.2 医療情報管理(HIM)および臨床文書化 148
9.4.2.1 臨床文書化の改善(CDI) 150
9.4.2.1.1 規制当局による監視の強化と、正確な診断の重視が、このセグメントの成長に寄与しています 150
9.4.2.2 医療転写および臨床文書化サービス 150
9.4.2.2.1 アンビエントAI、音声認識、および自動化技術への依存度が高まり、このセグメントの成長を後押ししています 150
9.4.2.3 医療記録管理および情報開示(ROI) 151
9.4.2.3.1 進化するサイバーセキュリティ要件と、安全な医療情報交換への重視が市場を牽引 151
9.4.3 患者エンゲージメントおよびコンタクトセンターサービス 152
9.4.3.1 患者コンタクトセンターおよびコミュニケーション 153
9.4.3.1.1 患者の期待の高まり、コール数の増加、および人手不足が、セグメントの成長を後押し 153
9.4.3.2 患者への財務相談および支援 154
9.4.3.2.1 高額控除型健康保険への加入者数および自己負担医療費の増加が、このセグメントの成長を後押ししています 154
9.4.3.3 退院後のフォローアップおよびケア・ナビゲーション 155
9.4.3.3.1 ケアの継続性、患者の転帰、および価値に基づく医療提供の改善に重点を置くことで、このセグメントの成長を加速させています 155
9.4.4 臨床支援サービス 156
9.4.4.1 遠隔放射線診断および遠隔画像診断 157
9.4.4.1.1 診断結果の返却時間の短縮と、慢性的な放射線科医不足の解消に対するニーズの高まりが、市場の成長を牽引しています 157
9.4.4.2 遠隔患者モニタリング(RPM)データ管理 158
9.4.4.2.1 セグメントの成長を加速させるため、運用コストの削減とケア効率の向上への注目が高まっています 158
9.4.4.3 地域住民の健康増進活動およびケア調整の支援 159
9.4.4.3.1 セグメントの成長を促進するため、価値に基づく契約の下でのパフォーマンスを支援しつつ、患者への直接的なケアにますます重点が置かれています 159
9.4.5 非臨床的事務支援サービス 160
9.4.5.1 継続的な人材不足と運営コストの上昇が、セグメントの成長を後押し 160
9.4.6 その他のプロバイダー向けサービス 160
10 技術モデル別ヘルスケアBPO市場 162
10.1 はじめに 163
10.2 従来のBPO 163
10.2.1 セグメントの成長を後押しする、複雑化・判断力を要するプロセスの増加 163
10.3 自動化を活用したBPO 164
10.3.1 処理速度の向上、精度の向上、および運用コストの削減に重点を置き、需要を喚起 164
10.4 プラットフォームベースのBPAAS 165
10.4.1 セグメントごとの成長を促進するための、クラウドベースで成果重視のテクノロジーの採用拡大 165
10.5 AIを活用したBPO 166
10.5.1 ジェネレーティブAI、機械学習、自然言語処理、インテリジェントオートメーションの急速な進歩がセグメントの成長を加速 166
11 サービス提供モデル別ヘルスケアBPO市場 168
11.1 はじめに 169
11.2 オンショア 169
11.2.1 セグメントの成長を促進する、進化するヘルスケアデータプライバシー規制およびサイバーセキュリティ要件 169
11.3 オフショア 170
11.3.1 熟練した医療専門家を通じて、費用対効果が高く拡張性のあるサービスを提供し、セグメントの成長を促進する能力 170
11.4 ハイブリッド/マルチショア 171
11.4.1 セグメントの成長を促進するための、コスト、品質、規制順守、および業務の回復力の最適化への注力 171
12 地域別ヘルスケアBPO市場 173
12.1 はじめに 174
12.2 北米 174
12.2.1 北米のマクロ経済見通し 175
12.2.2 米国 181
12.2.2.1 管理コストの上昇、複雑な規制環境、および業務効率化への需要が市場成長を後押し 181
12.2.3 カナダ 187
12.2.3.1 医療のデジタル化の進展と管理効率化の必要性が市場成長を後押し 187
12.3 欧州 193
12.3.1 ドイツ 199
12.3.1.1 継続的な医療財政改革とデジタルトランスフォーメーションが市場の成長に寄与 199
12.3.2 フランス 205
12.3.2.1 市場の成長を加速させるためのデジタルヘルスインフラへの投資拡大 205
12.3.3 英国 211
12.3.3.1 市場成長を促進するための、高まる運営上の圧力とデジタル成熟度の要件 211
12.3.4 イタリア 217
12.3.4.1 市場を牽引するための、病院のITインフラを近代化するための医療デジタル化への資金提供の増加 217
12.3.5 スペイン 223
12.3.5.1 市場成長を加速させるための、医療のデジタル化および相互運用性の義務化の加速 223
12.3.6 その他のヨーロッパ諸国 229
12.4 アジア太平洋地域 235
12.4.1 アジア太平洋地域のマクロ経済見通し 236
12.4.2 中国 242
12.4.2.1 市場成長を後押しするためのスマートホスピタルの開発への強い注力 242
12.4.3 日本 248
12.4.3.1 市場成長を支える電子請求および診療記録交換の急速な標準化 248
12.4.4 インド
25412.4.4.1 市場の成長機会を創出するためのデジタルヘルス・イニシアチブの増加と、標準化された電子請求インフラの整備 25412.4.5 オーストラリア 26012.4.5.1 市場を牽引する規制の変更、医療のデジタル化、および管理上の複雑化の進行 26012.4.6 韓国 26612.4.6.1 市場成長を促進する、AI ベースおよびデジタルヘルス製品の導入拡大 26612.4.7 アジア太平洋地域のその他 27212.5 ラテンアメリカ 27812.5.1 ラテンアメリカのマクロ経済見通し 27812.5.2 ブラジル 28412.5.2.1 市場成長を促進する規制基準の進化と民間健康保険セクター 28412.5.3 メキシコ 29012.5.3.1 市場を牽引するため、分散した公的医療機関へのアクセスを統合するデジタルヘルス認証の導入拡大 29012.5.4 その他のラテンアメリカ諸国 29612.6 中東・アフリカ 30212.6.1 中東・アフリカのマクロ経済見通し 30212.6.2 GCC諸国 30812.6.2.1 サウジアラビア 31412.6.2.1.1 市場成長を加速させるための医療費支払いモデルの急速な変革 31412.6.2.2 UAE 32012.6.2.2.1 市場成長を後押しする強制健康保険の適用拡大に伴う保険金請求額の増加 32012.6.2.3 その他のGCC諸国 32612.6.3 南アフリカ 33212.6.3.1 市場成長を加速させるための、デジタル・エンゲージメントおよび保険金請求分析のアウトソーシングへの投資拡大 33212.6.4 その他の中東・アフリカ諸国 33813 競合環境 34413.1 概要 34413.2 主要企業の競争戦略/勝つための要素、2023年~2026年 34413.3 売上高分析、2021年~2025年 34613.4 市場シェア分析(2025年) 34713.5 企業評価マトリックス:主要プレイヤー(2025年) 35013.5.1 スター企業 35013.5.2 新興リーダー 35013.5.3 広範な事業展開を行う主要企業 35013.5.4 参入企業 35113.5.5 主要企業の事業展開状況:2025年 35213.5.5.1 企業の事業展開 35213.5.5.2 地域別の事業展開 35313.5.5.3 サービス展開 35413.5.5.4 技術モデル別事業展開 355
13.5.5.5 サービス提供モデルの展開状況 356
13.6 企業評価マトリックス:スタートアップ/中小企業、2025年 357
13.6.1 先進的な企業 357
13.6.2 対応力のある企業 357
13.6.3 ダイナミックな企業 357
13.6.4 スタート地点にある企業 357
13.6.5 競合ベンチマーク:スタートアップ/中小企業、2025年 359
13.6.5.1 主要なスタートアップ/中小企業の詳細リスト 359
13.6.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 359
13.7 企業評価と財務指標 360
13.8 ブランド・ソフトウェア比較 361
13.8.1 OPTUM, INC.(米国) 361
13.8.2 ACCENTURE PLC(アイルランド) 361
13.8.3 COGNIZANT(米国) 362
13.8.4 CAPGEMINI SE(フランス) 362
13.8.5 TATA CONSULTANCY SERVICES LIMITED(インド) 362
13.9 競合状況 362
13.9.1 製品・サービスの発売 362
13.9.2 取引 363
13.9.3 事業拡大 364
14 企業概要 365
14.1 主要企業 365
14.1.1 OPTUM, INC. 365
14.1.1.1 事業概要 365
14.1.1.2 提供製品・サービス 366
14.1.1.3 最近の動向 367
14.1.1.3.1 製品・サービスの新規投入 367
14.1.1.3.2 契約・提携 367
14.1.1.4 MnMの見解 368
14.1.1.4.1 主な強み/競争優位性 368
14.1.1.4.2 戦略的選択 368
14.1.1.4.3 弱み/競合上の脅威 368
14.1.2 ACCENTURE PLC 369
14.1.2.1 事業概要 369
14.1.2.2 提供している製品・サービス 370
14.1.2.3 最近の動向 371
14.1.2.3.1 取引 371
14.1.2.4 MnMの見解 373
14.1.2.4.1 主な強み/勝利への権利 373
14.1.2.4.2 戦略的選択肢 373
14.1.2.4.3 弱み/競合上の脅威 373
14.1.3 TATA CONSULTANCY SERVICES LIMITED 374
14.1.3.1 事業概要 374
14.1.3.2 提供製品・サービス 375
14.1.3.3
最近の動向 376
14.1.3.3.1 製品・サービスの立ち上げ 376
14.1.3.3.2 取引 376
14.1.3.4 MnMの見解 377
14.1.3.4.1 主な強み/勝つための権利 377
14.1.3.4.2 戦略的選択 377
14.1.3.4.3 弱み/競合上の脅威 377
14.1.4 COGNIZANT 378
14.1.4.1 事業概要 378
14.1.4.2 提供している製品・サービス 379
14.1.4.3 最近の動向 380
14.1.4.3.1 製品・サービスの新規投入 380
14.1.4.3.2 取引実績 381
14.1.4.4 MnMの見解 382
14.1.4.4.1 主な強み/勝つための権利 382
14.1.4.4.2 戦略的選択 382
14.1.4.4.3 弱み/競合上の脅威 382
14.1.5 CAPGEMINI SE 383
14.1.5.1 事業概要 383
14.1.5.2 提供製品・サービス 384
14.1.5.3 最近の動向 385
14.1.5.3.1 取引 385
14.1.5.3.2 事業拡大 385
14.1.5.4 MnMの見解 386
14.1.5.4.1 主な強み/勝つための権利 386
14.1.5.4.2 戦略的選択 386
14.1.5.4.3 弱み/競合上の脅威 386
14.1.6 INFOSYS LIMITED 387
14.1.6.1 事業概要 387
14.1.6.2 提供製品・サービス 388
14.1.6.3 最近の動向 389
14.1.6.3.1 取引 389
14.1.7 IQVIA HOLDINGS INC. 390
14.1.7.1 事業概要 390
14.1.7.2 提供している製品・サービス 391
14.1.7.3 最近の動向 392
14.1.7.3.1 製品・サービスの発売 392
14.1.7.3.2 取引 392
14.1.8 WIPRO LIMITED 394
14.1.8.1 事業概要 394
14.1.8.2 提供製品・サービス 395
14.1.8.3 最近の動向 396
14.1.8.3.1 取引 396
14.1.9 NTTデータグループ株式会社 397
14.1.9.1 事業概要 397
14.1.9.2 提供製品・サービス 398
14.1.9.3 最近の動向 398
14.1.9.3.1 取引実績 398
14.1.9.3.2 事業拡大 399
14.1.10 HCL TECHNOLOGIES LIMITED 400
14.1.10.1 事業概要 400
14.1.10.2 提供製品・サービス 401
14.1.10.3 最近の動向 402
14.1.10.3.1 取引実績 402
14.1.11 GENPACT LIMITED 403
14.1.11.1 事業概要 403
14.1.11.2 提供製品・サービス 404
14.1.11.3 最近の動向 405
14.1.11.3.1 製品・サービスの発売 405
14.1.11.3.2 取引 405
14.1.12 EXLSERVICE HOLDINGS, INC. 406
14.1.12.1 事業概要 406
14.1.12.2 提供している製品・サービス 407
14.1.12.3 最近の動向 408
14.1.12.3.1 取引 408
14.1.13 SAGILITY LIMITED 409
14.1.13.1 事業概要 409
14.1.13.2 提供している製品・サービス 409
14.1.13.3 最近の動向 410
14.1.13.3.1 取引 410
14.1.14 FIRSTSOURCE SOLUTIONS LIMITED 411
14.1.14.1 事業概要 411
14.1.14.2 提供している製品・サービス 412
14.1.14.3 最近の動向 413
14.1.14.3.1 製品・サービスの発売 413
14.1.14.3.2 取引 413
14.1.15 CONDUENT INCORPORATED 414
14.1.15.1 事業概要 414
14.1.15.2 提供している製品・サービス 415
14.1.15.3 最近の動向 416
14.1.15.3.1 取引 416
14.1.15.3.2 その他の動向 416
14.1.16 COTIVITI, INC. 417
14.1.16.1 事業概要 417
14.1.16.2 提供している製品・サービス 417
14.1.16.3 最近の動向 418
14.1.16.3.1 取引 418
14.1.16.3.2 事業拡大 418
14.1.17 R1 RCM INC. 419
14.1.17.1 事業概要 419
14.1.17.2 提供している製品・サービス 419
14.1.17.3 最近の動向 420
14.1.17.3.1 製品・サービスの発売 420
14.1.17.3.2 取引
42014.1.17.3.3 その他の動向 42114.1.18 AGS HEALTH 42214.1.18.1 事業概要 42214.1.18.2 提供製品・サービス 42214.1.18.3 最近の動向 42314.1.18.3.1 製品・サービスの発売 42314.1.18.3.2 取引 42314.1.18.3.3 事業拡大 42314.1.19 OMEGA HEALTHCARE MANAGEMENT SERVICES 42414.1.19.1 事業概要 42414.1.19.2 提供している製品・サービス 42414.1.19.3 最近の動向 42514.1.19.3.1 取引 42514.1.20 GEBBS HEALTHCARE SOLUTIONS, INC. 42614.1.20.1 事業概要 42614.1.20.2 提供製品・サービス 42614.1.20.3 最近の動向 42714.1.20.3.1 取引 42714.1.20.3.2 その他の動向 42714.2 その他の企業 42814.2.1 AKASA, INC. 42814.2.2 CODAMETRIX, INC. 42914.2.3 THOUGHTFUL AUTOMATION INC. 43014.2.4 ADONIS TECHNOLOGY, INC. 43114.2.5 RAPIDCLAIMS 43215 調査方法論 43315.1 調査アプローチ 43315.1.1 二次調査 43415.1.1.1 主要な二次資料の一覧 43415.1.1.2 二次資料からの主要データ 43515.1.2 一次調査 43515.1.2.1 一次インタビュー対象者一覧 43615.1.2.2 一次情報源からの主要データ 43715.1.2.3 一次インタビューの内訳 43715.1.2.4 一次専門家からの知見 43815.2 調査方法の設計 43815.3 市場規模の推計 44015.3.1 ボトムアップ・アプローチ 44015.3.2 トップダウン・アプローチ 44015.4 データの三角測量 44415.5 調査の前提条件 44515.6 調査の限界 44515.7 リスク分析 44616 付録 44716.1 ディスカッション・ガイド 44716.2 ナレッジストア:MarketsandMarketsの購読ポータル 45316.3 カスタマイズオプション 45516.4 関連レポート 45516.5 著者情報 456
表2 米ドルへの換算に使用した為替レート 44
表3 ヘルスケアBPO市場:影響分析 57
表4 2025年の米国におけるヘルスケアデータ漏洩事例 65
表5 ポーターの5つの力による影響 70
表6 ヘルスケアBPOエコシステムにおける企業の役割 75
表7 サービス種別ごとのヘルスケアBPOサービスの目安価格(2025年、米ドル) 77
表8 2025年の地域別医療BPOサービスの目安価格(米ドル) 77
表9 2026年~2027年の主要な会議およびイベント一覧 78
表10 キヤノンの買掛金アウトソーシングソリューションが、米国のバイオ医薬品企業の請求書処理を支援しています 81
表11 C3Iソリューションズの医療情報アウトソーシングサービスが、米国の製薬企業の事業コストと効率を最適化しています 82
表12 フラットワールド・ソリューションズの転写自動化アウトソーシングサービスが、オーストラリアの放射線科医を支援 83
表13 米国調整済み相互関税率 84
表14 主要特許一覧(2015年~2026年) 94
表15 AIを活用した請求却下分析と請求の正確性 100
表16 事前承認の自動化に向けたエージェント型AI 100
表17 臨床文書作成および収益サイクルの完全性のためのアンビエントAI 101
表18 北米:規制機関、政府機関、およびその他の組織 105
表19 欧州:規制機関、政府機関、およびその他の組織 106
表 20 アジア太平洋地域:規制機関、政府機関、およびその他の組織 106
表 21 ラテンアメリカ:規制機関、政府機関、およびその他の組織 107
表 22 中東・アフリカ:規制機関、政府機関、およびその他の組織 107
表 23 北米におけるヘルスケアBPO規制 108
表24 欧州における医療BPO規制 109
表25 アジア太平洋地域における医療BPO規制 109
表26 中東・アフリカにおける医療BPO規制 110
表 27 ラテンアメリカにおけるヘルスケア BPO 規制 110
表 28 主要なエンドユーザー 3 社の購買プロセスに対するステークホルダーの影響
(%) 112
表 29 主要なエンドユーザー 3 社の主な購買基準 113
表30 ヘルスケアBPO市場:未充足のニーズ 115
表31 ヘルスケアBPO市場:エンドユーザーの期待 116
表32 ヘルスケアBPO市場(サービス別)、2024年~2031年 (百万米ドル) 119
表33 ライフサイエンスサービス:ヘルスケアBPO市場(種類別)、
2024年~2031年(百万米ドル) 120
表34 ライフサイエンスサービス:ヘルスケアBPO市場(地域別)、
2024年~2031年(百万米ドル) 120
表35 研究・臨床開発:ヘルスケアBPO市場、
サービス種別、2024年~2031年 (百万米ドル) 121
表36 研究・臨床開発:ヘルスケアBPO市場、地域別、2024年~2031年(百万米ドル) 122
表37 創薬・前臨床:ヘルスケアBPO市場、地域別、
2024年~2031年(百万米ドル) 123
表38 臨床試験管理:ヘルスケアBPO市場、地域別、
2024年~2031年(百万米ドル) 124
表39 臨床データおよび生物統計学:地域別ヘルスケアBPO市場、
2024年~2031年(百万米ドル) 125
表40 RWEおよび後期段階:地域別ヘルスケアBPO市場、
2024年~2031年 (百万米ドル) 126
表41 その他の研究開発サービス:ヘルスケアBPO市場、地域別、
2024年~2031年(百万米ドル) 127
表42 製造・包装:地域別ヘルスケアBPO市場、
2024–2031年(百万米ドル) 128
表43 サプライチェーン・ロジスティクス:地域別ヘルスケアBPO市場、
2024–2031年
(百万米ドル) 129表44 商業化・メディカルアフェアーズ:ヘルスケアBPO市場、地域別、2024年~2031年 (百万米ドル) 130表45 安全性、規制および品質:ヘルスケアBPO市場(地域別)、2024年~2031年(百万米ドル) 131表46 その他のライフサイエンスサービス:ヘルスケアBPO市場(地域別)2024年~2031年(百万米ドル) 131表47 ペイヤー向けサービス:ヘルスケアBPO市場(種類別)2024年~2031年(百万米ドル) 132表48 支払者向けサービス:ヘルスケアBPO市場、地域別、2024年~2031年(百万米ドル) 133表49 加入者登録および請求:地域別医療BPO市場、2024年~2031年(百万米ドル) 134表50 プロバイダー・ネットワーク管理:地域別医療BPO市場、2024年~2031年 (百万米ドル) 135表51 保険金請求管理:ヘルスケアBPO市場、サービスタイプ別、2024–2031年(百万米ドル) 136表52 保険金請求管理:ヘルスケアBPO市場、地域別、2024~2031年(百万米ドル) 136表53 保険金請求受付・データ入力:ヘルスケアBPO市場、地域別、2024~2031年(百万米ドル) 137表54 保険金請求の審査・決済:医療BPO市場、地域別、2024年~2031年(百万米ドル) 138表55 保険金請求の編集・価格設定・再価格設定:医療BPO市場、地域別、2024年~2031年(百万米ドル) 138表56 保険金請求の調整、却下および再処理:ヘルスケアBPO市場、地域別、2024年~2031年(百万米ドル) 139表57 保険金請求の支払いおよび送金サポート:ヘルスケアBPO市場、
地域別、2024年~2031年(百万米ドル) 140
表58 支払いの適正性:ヘルスケアBPO市場、地域別、
2024年~2031年(百万米ドル) 141
表59 加入者および医療提供者向けサポート:ヘルスケアBPO市場、地域別、
2024年~2031年(百万米ドル) 142
表60 その他の支払者向けサービス: 医療BPO市場、地域別、
2024–2031年(百万米ドル) 143
表61 医療提供者向けサービス:医療BPO市場、種類別、
2024–2031年(百万米ドル) 144
表62 プロバイダー向けサービス:医療BPO市場、地域別、
2024年~2031年(百万米ドル) 144
表63 収益サイクル管理(RCM):医療BPO市場、
サービスタイプ別、2024年~2031年 (百万米ドル) 145
表64 収益サイクル管理(RCM):ヘルスケアBPO市場、
地域別、2024年~2031年 (百万米ドル) 145
表65 フロントエンドRCM:医療BPO市場(地域別)、
2024年~2031年(百万米ドル) 146
表66 ミッドサイクルRCM:地域別医療BPO市場、
2024年~2031年(百万米ドル) 147
表67 バックエンドRCM:地域別医療BPO市場、
2024年~2031年 (百万米ドル) 148
表68 医療情報管理(HIM)および臨床文書管理:医療BPO市場、サービスタイプ別、2024年~2031年(百万米ドル) 149
表69 医療情報管理(HIM)および臨床文書作成:地域別医療BPO市場、2024年~2031年(百万米ドル) 149
表70 臨床文書改善(CDI):医療BPO市場、
地域別、2024年~2031年(百万米ドル) 150
表71 医療記録転写および臨床文書化サービス:ヘルスケアBPO市場、地域別、2024年~2031年
(百万米ドル) 151表72 医療記録管理および情報開示(ROI):ヘルスケアBPO市場、地域別、2024年~2031年(百万米ドル) 152表73 患者エンゲージメントおよびコンタクトセンターサービス: 医療BPO市場、サービス種別、2024年~2031年 (百万米ドル) 153表74 患者エンゲージメントおよびコンタクトセンターサービス:医療BPO市場、地域別、2024年~2031年 (百万米ドル) 153表75 患者コンタクトセンターおよびコミュニケーション:ヘルスケアBPO市場、地域別、2024年~2031年(百万米ドル) 154表76 患者向け財務相談および支援: ヘルスケアBPO市場、地域別、2024年~2031年(百万米ドル) 155表77 退院後のフォローアップおよびケア・ナビゲーション:ヘルスケアBPO市場、地域別、2024年~2031年(百万米ドル) 156表78 臨床支援サービス:医療BPO市場(サービス種別別)、2024年~2031年(百万米ドル) 156表79 臨床支援サービス:医療BPO市場(地域別)、2024年~2031年(百万米ドル) 157表80 テレラジオロジーおよび遠隔画像診断:ヘルスケアBPO市場、地域別、2024年~2031年 (百万米ドル) 158表81 遠隔患者モニタリング(RPM)データ管理:地域別ヘルスケアBPO市場、2024年~2031年(百万米ドル) 159表82 地域住民の健康増進およびケア調整支援:地域別医療BPO市場、2024年~2031年(百万米ドル) 159表83 非臨床管理支援サービス:医療BPO市場、地域別、2024年~2031年(百万米ドル) 160表84 その他のプロバイダーサービス:医療BPO市場、地域別、2024年~2031年(百万米ドル) 161表85 医療BPO市場:技術モデル別、2024年~2031年(百万米ドル) 163表86 従来型BPO:医療BPO市場、地域別、2024年~2031年(百万米ドル) 164
表87 自動化対応BPO:地域別ヘルスケアBPO市場、
2024年~2031年(百万米ドル) 165
表88 プラットフォーム型BPAAS:医療BPO市場(地域別)、
2024年~2031年(百万米ドル) 166
表89 AIを活用したBPO:医療BPO市場(地域別)、
2024年~2031年(百万米ドル) 167
表90 サービス提供モデル別医療BPO市場、
2024年~2031年(百万米ドル) 169
表91 オンショア:地域別医療BPO市場、2024年~2031年(百万米ドル) 170
表92 オフショア:医療BPO市場、地域別、2024年~2031年(百万米ドル) 171
表93 ハイブリッド/マルチショア:医療BPO市場、地域別、
2024–2031年(百万米ドル) 172
表94 医療BPO市場、地域別、2024–2031年(百万米ドル) 174
表95 北米:医療BPO市場、国別、
2024–2031年(百万米ドル) 176
表96 北米:ヘルスケアBPO市場、サービス別、
2024–2031年(百万米ドル) 176
表97 北米:ライフサイエンスサービス向けヘルスケアBPO市場、
タイプ別、2024–2031年(百万米ドル) 176
表98 北米:研究・臨床開発向けヘルスケアBPO市場、サービス種別、2024年~2031年(百万米ドル) 177
表99 北米:医療BPO市場(支払者向けサービス)、サービス種別、2024年~2031年(百万米ドル) 177
表 100 北米:医療BPO市場(保険金請求管理)、
サービス種別、2024年~2031年(百万米ドル) 178
表 101
北米:医療BPO市場(医療提供者向けサービス)、サービス種別、2024年~2031年(百万米ドル) 178
表102 北米:医療BPO市場(収益サイクル管理(RCM))、サービス種別、 2024–2031年(百万米ドル) 179
表103 北米:医療情報管理(HIM)および臨床文書作成に関するヘルスケアBPO市場、サービス種別、
2024–2031年(百万米ドル) 179
表104 北米:患者エンゲージメントおよびコンタクトセンターサービス向けヘルスケアBPO市場(サービス種別)、2024年~2031年(百万米ドル) 180
表 105 北米:臨床支援サービス向けヘルスケアBPO市場、サービス種別、2024年~2031年(百万米ドル) 180
表 106 北米:医療BPO市場、技術モデル別、
2024年~2031年(百万米ドル) 180
表107 北米:医療BPO市場、サービス提供モデル別、2024年~2031年(百万米ドル) 181
表108 米国:ヘルスケアBPO市場(サービス別)、2024–2031年(百万米ドル) 182
表109 米国:ライフサイエンスサービス向けヘルスケアBPO市場(タイプ別)、
2024–2031年(百万米ドル) 182
表110 米国:研究・臨床開発向けヘルスケアBPO市場、
サービスタイプ別、2024年~2031年(百万米ドル) 182
表 111 米国:医療BPO市場(支払者向けサービス)、サービス種別、
2024年~2031年(百万米ドル) 183
表112 米国:医療BPO市場(保険金請求管理)、サービス種別、2024年~2031年(百万米ドル) 183
表 113 米国:医療BPO市場(プロバイダー向けサービス)、サービス種別、
2024年~2031年(百万米ドル) 184
表114 米国:収益サイクル管理(RCM)のヘルスケアBPO市場、
サービス種別、2024年~2031年(百万米ドル) 184
表115 米国:医療情報管理(HIM)および臨床文書作成に関するヘルスケアBPO市場、サービスタイプ別、2024~2031年(百万米ドル) 185
表116 米国:患者エンゲージメントおよびコンタクトセンターサービスに関するヘルスケアBPO市場、サービス種別、2024年~2031年(百万米ドル) 185
表117 米国:臨床支援サービス分野のヘルスケアBPO市場(サービス種別、2024年~2031年)(百万米ドル) 186
表118 米国:ヘルスケアBPO市場(技術モデル別、
2024年~2031年 (百万米ドル) 186
表119 米国:ヘルスケアBPO市場、サービス提供モデル別、
2024年~2031年(百万米ドル) 186
表120 カナダ:ヘルスケアBPO市場、サービス別、2024年~2031年 (百万米ドル) 187
表121 カナダ:ライフサイエンスサービスにおけるヘルスケアBPO市場、サービス種別、2024年~2031年(百万米ドル) 188
表 122 カナダ:研究・臨床開発向けヘルスケア BPO 市場(サービスタイプ別、2024年~2031年) (百万米ドル) 188
表 123 カナダ:支払者向けサービス分野のヘルスケアBPO市場(サービス種別)、
2024年~2031年(百万米ドル) 189
表 124 カナダ:医療BPO市場(保険金請求管理)、
サービス種別、2024年~2031年(百万米ドル) 189
表 125 カナダ:医療BPO市場(プロバイダー向けサービス)、種別
2024年~2031年(百万米ドル) 190
表126 カナダ:収益サイクル管理(RCM)向けヘルスケアBPO市場、サービス種別、2024年~2031年(百万米ドル) 190
表127 カナダ:医療情報管理(HIM)および臨床文書作成に関するヘルスケアBPO市場(サービス種別)、
2024年~2031年(百万米ドル) 191
表128 カナダ:患者エンゲージメントおよびコンタクトセンターサービス分野のヘルスケアBPO市場(サービス種別、2024年~2031年)(百万米ドル) 191
表129 カナダ:臨床支援サービス分野のヘルスケアBPO市場、サービス種別、2024年~2031年(百万米ドル) 192
表130 カナダ:ヘルスケアBPO市場、技術モデル別、
2024年~2031年 (百万米ドル) 192
表 131 カナダ:ヘルスケア BPO 市場、サービス提供モデル別、
2024–2031年(百万米ドル) 192
表 132 欧州: ヘルスケアBPO市場(国別、2024年~2031年)(百万米ドル) 193
表133 欧州:ヘルスケアBPO市場(サービス別、2024年~2031年)(百万米ドル) 194
表134 欧州:ライフサイエンスサービス向けヘルスケアBPO市場、タイプ別、2024年~2031年(百万米ドル) 194
表135 欧州:研究・臨床開発向けヘルスケアBPO市場、サービスタイプ別、2024年~2031年 (百万米ドル) 194
表136 欧州:医療BPO市場(支払者向けサービス)、サービス種別、
2024–2031年(百万米ドル) 195
表137 欧州:医療BPO市場(保険金請求管理)、
サービス種別別、2024年~2031年(百万米ドル) 195
表138 欧州:医療BPO市場(プロバイダー向けサービス)、サービス種別別、
2024年~2031年(百万米ドル) 196
表139 欧州:医療BPO市場(収益サイクル管理(RCM))、サービス種別、2024年~2031年 (百万米ドル) 196
表140 欧州:医療情報管理(HIM)および臨床文書作成のヘルスケアBPO市場、サービス種別、
2024~2031年(百万米ドル) 197
表141 欧州:患者エンゲージメントおよびコンタクトセンターサービス向けヘルスケアBPO市場(タイプ別)、2024~2031年(百万米ドル) 197
表142 欧州: 臨床サポートサービス向けヘルスケアBPO市場、サービス種別、2024年~2031年(百万米ドル) 198
表143 欧州:ヘルスケアBPO市場、技術モデル別、
2024年~2031年 (百万米ドル) 198
表144 欧州:ヘルスケアBPO市場(サービス提供モデル別)、
2024–2031年(百万米ドル) 198
表145 ドイツ:ヘルスケアBPO市場(サービス別)、2024–2031年 (百万米ドル) 199
表146 ドイツ:ライフサイエンスサービス向けヘルスケアBPO市場、タイプ別、2024年~2031年(百万米ドル) 200
表147 ドイツ:研究・臨床開発向けヘルスケアBPO市場(サービス種別)、2024年~2031年(百万米ドル) 200
表148 ドイツ:支払者向けサービス分野のヘルスケアBPO市場(種別別)、
2024年~2031年 (百万米ドル) 201
表149 ドイツ:医療BPO市場(保険金請求管理)、
サービスタイプ別、2024年~2031年(百万米ドル) 201
表150 ドイツ:医療BPO市場(医療提供者向けサービス)、サービス種別、
2024年~2031年(百万米ドル) 202
表 151 ドイツ:収益サイクル管理(RCM)向けヘルスケアBPO市場、サービス種別、2024年~2031年(百万米ドル) 202
表152 ドイツ:医療情報管理(HIM)および臨床文書管理に関するヘルスケアBPO市場(サービス種別)、
2024~2031年(百万米ドル) 203
表153 ドイツ:患者エンゲージメントおよびコンタクトセンターサービス分野のヘルスケアBPO市場(サービス種別)、2024~2031年(百万米ドル) 203
表154 ドイツ:臨床支援サービス向けヘルスケアBPO市場、
サービス種別、2024年~2031年(百万米ドル) 204
表155 ドイツ:ヘルスケアBPO市場、技術モデル別、
2024年~2031年(百万米ドル) 204
表156 ドイツ:ヘルスケアBPO市場(サービス提供モデル別)、
2024年~2031年(百万米ドル) 204
表157 フランス:ヘルスケアBPO市場(サービス別)、2024年~2031年 (百万米ドル) 205
表 158 フランス:ライフサイエンスサービス向けヘルスケア BPO 市場、サービス種別、2024年~2031年(百万米ドル) 206
表 159 フランス:研究・臨床開発向けヘルスケアBPO市場(サービス種別)、2024年~2031年(百万米ドル) 206
表160 フランス:医療BPO市場(支払者向けサービス)、サービス種別、
2024年~2031年(百万米ドル) 207
表161 フランス:医療BPO市場(保険金請求管理)、
サービス種別、2024年~2031年(百万米ドル) 207
表162 フランス:医療BPO市場(プロバイダー向けサービス)、サービス種別、
2024年~2031年(百万米ドル) 208
表163 フランス:収益サイクル管理(RCM)向けヘルスケアBPO市場、サービス種別、2024年~2031年 (百万米ドル) 208
表164 フランス:医療情報管理(HIM)および臨床文書管理のヘルスケアBPO市場(サービス種別)、
2024年~2031年(百万米ドル) 209
表 165 フランス:患者エンゲージメントおよびコンタクトセンターサービスに関するヘルスケア BPO 市場(サービス種別、2024年~2031年)(百万米ドル) 209
表166 フランス:臨床支援サービス分野におけるヘルスケアBPO市場、サービス種別、2024年~2031年(百万米ドル) 210
表167 フランス:ヘルスケアBPO市場、技術モデル別、
2024年~2031年
(百万米ドル) 210
表168 フランス:医療BPO市場、サービス提供モデル別、
2024年~2031年(百万米ドル) 210
表169 英国:医療BPO市場、サービス別、2024年~2031年 (百万米ドル) 211
表170 英国:ライフサイエンスサービスにおけるヘルスケアBPO市場、サービス種別、
2024–2031年(百万米ドル) 212
表171 英国:研究・臨床開発向けヘルスケアBPO市場、
サービスタイプ別、2024年~2031年(百万米ドル) 212
表172 英国:支払者向けヘルスケアBPO市場、サービス種別、
2024–2031年(百万米ドル) 213
表173 英国:保険金請求管理向けヘルスケアBPO市場、サービス種別、2024–2031年(百万米ドル) 213
表 174 英国:医療BPO市場(プロバイダー向けサービス)、サービス種別、
2024年~2031年(百万米ドル) 214
表 175 英国:医療BPO市場(収益サイクル管理(RCM))、
サービス種別、2024年~2031年(百万米ドル) 214
表176 英国:ヘルスケアBPO市場(健康情報管理(HIM)および臨床文書管理)、サービス種別、2024年~2031年(百万米ドル) 215
表177 英国:患者エンゲージメントおよびコンタクトセンターサービス向けヘルスケアBPO市場、サービス種別、2024年~2031年 (百万米ドル) 215
表178 英国:臨床支援サービス向けヘルスケアBPO市場、サービス種別、2024–2031年(百万米ドル) 216
表179 英国:医療BPO市場(技術モデル別)、
2024–2031年(百万米ドル) 216
表180 英国:医療BPO市場(サービス提供モデル別)、
2024–2031年(百万米ドル) 216
表181 イタリア:ヘルスケアBPO市場、サービス別、2024年~2031年(百万米ドル) 217
表 182 イタリア:ライフサイエンス・サービス分野におけるヘルスケアBPO市場、タイプ別、
2024年~2031年(百万米ドル) 218
表 183 イタリア:研究・臨床開発分野におけるヘルスケアBPO市場、
サービス種別別、2024年~2031年(百万米ドル) 218
表184 イタリア:医療BPO市場(支払者向けサービス)、種別別、
2024年~2031年(百万米ドル) 219
表185 イタリア:医療BPO市場(保険金請求管理)、
サービス種別、2024年~2031年(百万米ドル) 219
表186 イタリア:医療BPO市場(プロバイダー向けサービス)、種別別、
2024年~2031年(百万米ドル) 220
表187 イタリア:医療BPO市場(収益サイクル管理(RCM))、
サービス種別、2024年~2031年(百万米ドル) 220
表188 イタリア: 医療情報管理(HIM)および臨床文書管理向けヘルスケアBPO市場、サービスタイプ別、
2024–2031年(百万米ドル) 221
表189 イタリア:患者エンゲージメントおよびコンタクトセンターサービス向けヘルスケアBPO市場、サービス種別、2024年~2031年(百万米ドル) 221
表190 イタリア:臨床支援サービス分野におけるヘルスケアBPO市場(サービス種別、2024年~2031年)(百万米ドル) 222
表 191 イタリア:ヘルスケアBPO市場(技術モデル別)、
2024年~2031年(百万米ドル) 222
表192 イタリア:ヘルスケアBPO市場(サービス提供モデル別)、
2024年~2031年(百万米ドル) 222
表193 スペイン:ヘルスケアBPO市場(サービス別)、2024年~2031年(百万米ドル) 223
表194 スペイン:ライフサイエンスサービスにおけるヘルスケアBPO市場、タイプ別、2024年~2031年(百万米ドル) 224
表195 スペイン:研究・臨床開発向けヘルスケアBPO市場、
サービス種別、2024年~2031年(百万米ドル) 224
表 196 スペイン:ペイヤー向けヘルスケアBPO市場(サービス種別)、
2024年~2031年(百万米ドル) 225
表 197 スペイン:医療BPO市場(保険金請求管理)、
サービス種別、2024–2031年(百万米ドル) 225
表 198 スペイン:医療BPO市場(プロバイダー向けサービス)、サービス種別
2024年~2031年(百万米ドル) 226
表199 スペイン:医療BPO市場(収益サイクル管理(RCM))、
サービス種別、2024年~2031年 (百万米ドル) 226
表 200 スペイン:医療情報管理(HIM)および臨床文書作成向けヘルスケアBPO市場、サービスタイプ別、
2024–2031年(百万米ドル) 227
表 201 スペイン:患者エンゲージメントおよびコンタクトセンターサービスにおけるヘルスケアBPO市場(サービス種別、2024年~2031年)(百万米ドル) 227
表202 スペイン:臨床支援サービス向け医療BPO市場、サービス種別、2024年~2031年(百万米ドル) 228
表203 スペイン:医療BPO市場、技術モデル別、
2024年~2031年 (百万米ドル) 228
表204 スペイン:ヘルスケアBPO市場、サービス提供モデル別、
2024年~2031年(百万米ドル) 228
表205 その他の欧州諸国: ヘルスケアBPO市場、サービス別、
2024年~2031年(百万米ドル) 229
表206 欧州その他地域:ライフサイエンスサービス向けヘルスケアBPO市場、
種類別、2024年~2031年(百万米ドル) 230
表207 欧州その他地域:研究・臨床開発向けヘルスケアBPO市場(サービス種別、2024年~2031年)(百万米ドル) 230
表208 欧州その他地域:ライフサイエンスサービス向けヘルスケアBPO市場(サービス種別、2024年~2031年)(百万米ドル) 231
表 209 欧州その他地域:医療BPO市場(保険金請求管理)、
サービス種別、2024年~2031年(百万米ドル) 231
表 210 欧州その他地域: 医療BPO市場(プロバイダー向けサービス、サービス種別、2024年~2031年)(百万米ドル) 232
表211 欧州その他地域:医療BPO市場(収益サイクル管理(RCM)、サービス種別、2024年~2031年) (百万米ドル) 232
表212 欧州その他地域:医療情報管理(HIM)および臨床文書管理向け医療BPO市場、サービス種別、
2024年~2031年(百万米ドル) 233
表213 欧州その他地域:患者エンゲージメントおよびコンタクトセンターサービス向けヘルスケアBPO市場(タイプ別)、2024年~2031年(百万米ドル) 233
表214 欧州その他地域: 臨床支援サービス向けヘルスケアBPO市場、サービス種別、2024年~2031年(百万米ドル) 234
表215 欧州その他地域:ヘルスケアBPO市場、技術モデル別、
2024年~2031年(百万米ドル) 234
表 216 欧州その他地域:サービス提供モデル別ヘルスケアBPO市場、2024年~2031年(百万米ドル) 234
表 217 アジア太平洋地域:ヘルスケアBPO市場(国別)、
2024年~2031年(百万米ドル) 237
表 218 アジア太平洋地域:ヘルスケアBPO市場(サービス別)、
2024年~2031年(百万米ドル) 237
表219 アジア太平洋地域:ライフサイエンスサービス向けヘルスケアBPO市場(タイプ別)、2024年~2031年(百万米ドル) 237
表 220 アジア太平洋地域:研究・臨床開発向けヘルスケアBPO市場、サービス種別、2024年~2031年(百万米ドル) 238
表 221 アジア太平洋地域: 医療BPO市場(ペイヤーサービス、サービス種別別)、
2024年~2031年(百万米ドル) 238
表222 アジア太平洋地域:医療BPO市場(保険金請求管理)、
サービス種別別、2024年~2031年 (百万米ドル) 239
表223 アジア太平洋地域:医療BPO市場(プロバイダー向けサービス、サービス種別別、2024年~2031年)(百万米ドル) 239
表 224 アジア太平洋地域:収益サイクル管理(RCM)のヘルスケア BPO 市場、サービス種別、2024 年~2031 年(百万米ドル) 240
表 225 アジア太平洋地域:医療情報管理(HIM)および臨床文書作成に関するヘルスケアBPO市場(サービス種別)、
2024–2031年(百万米ドル) 240
表 226 アジア太平洋地域:患者エンゲージメントおよびコンタクトセンターサービスにおけるヘルスケアBPO市場(サービス種別、2024年~2031年)(百万米ドル) 241
表227 アジア太平洋地域:臨床支援サービス向けヘルスケアBPO市場、
サービス種別、2024年~2031年(百万米ドル) 241
表228 アジア太平洋地域:医療BPO市場、技術モデル別、
2024年~2031年(百万米ドル) 242
表229 アジア太平洋地域:医療BPO市場、サービス提供モデル別、
2024年~2031年(百万米ドル) 242
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









