ビデオ監視ストレージ市場の規模と予測:
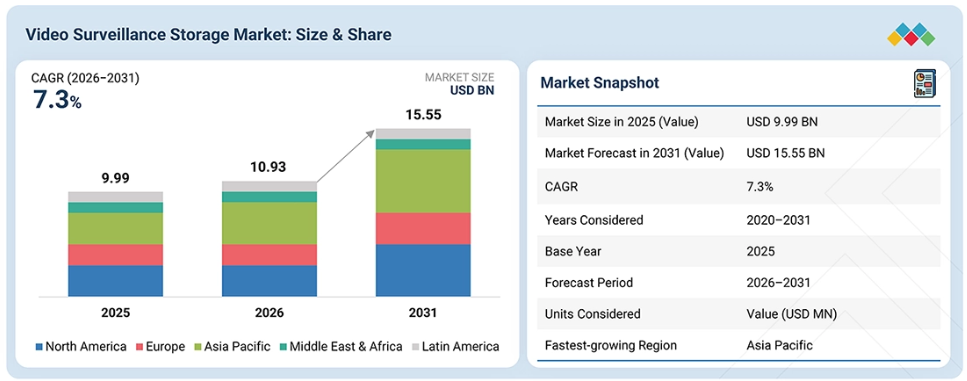
- 2025年の市場規模:99億9,000万米ドル
- 2026年の市場規模:109億3,000万米ドル
- 2031年の予測市場規模:155億5,000万米ドル
- 成長率(2026年~2031年):年平均成長率(CAGR)7.3%
- 予測期間:2020年~2031年
主要な市場動向とインサイト
映像監視ストレージ市場における最大の垂直市場:政府・公共安全分野が、映像監視ストレージ市場において最大の市場シェアを占めています。
主な動向:主な動向としては、AIを活用した映像分析、クラウドストレージ、エッジコンピューティング、およびスケーラブルな大容量ストレージが挙げられます。
投資機会が存在します:ビデオ監視ストレージにおける投資機会には、AI駆動型、クラウド・エッジハイブリッド、スケーラブル、およびスマートシティ向けストレージソリューションが含まれます。
推進要因:ビデオ監視ストレージ市場は、4K/8K IPカメラ、AI分析、スマートシティ、およびより厳格なデータ保存義務によって牽引されています。
主なポイント
アジア太平洋地域は、大規模なスマートシティの導入、高解像度IPカメラネットワークの拡大、およびスケーラブルでコンプライアンス対応済みのストレージインフラを必要とするデータ保存義務の厳格化に牽引され、映像監視用ストレージ市場において最も急速な成長を遂げています。
ストレージメディア別では、ハードディスクドライブ(HDD)が映像監視用ストレージ市場で最大の市場シェアを占めると予想されており、2031年には36億7,000万米ドルの市場規模に達すると見込まれています。
ストレージシステム別では、HCIベースの監視用ストレージセグメントが、ビデオ監視ストレージ市場において予測期間中に9.2%という最も高い成長率を示すと予想されます。
ソフトウェア別では、ストレージ管理ソフトウェアが最大のシェアを占めると予想されます。
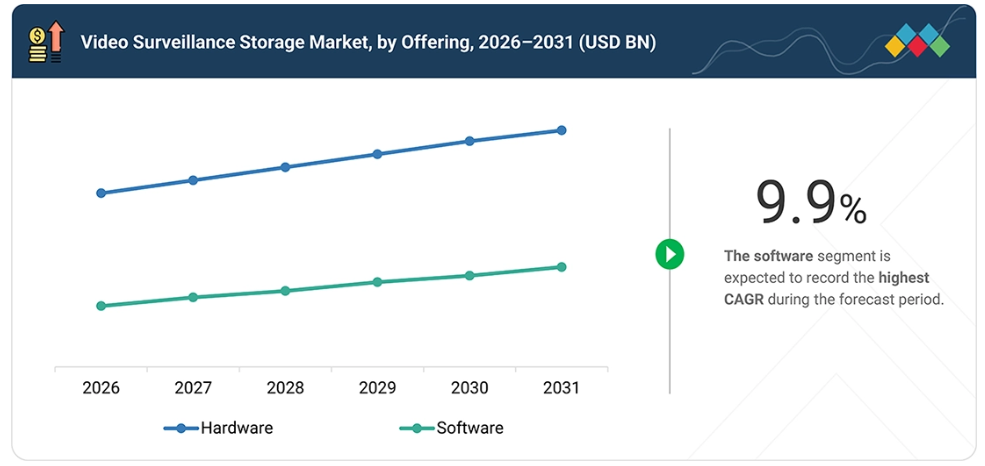
導入形態別では、ハイブリッドが世界のビデオ監視ストレージ市場において、予測期間中に13.0%という最も高い成長率を示すと予想されます。
IPカメラネットワークの拡大、IT担当者の不足、および予算の制約により、クラウドベースの映像ストレージやスケーラブルなハイブリッド監視ストレージソリューションの導入が進んでいることから、映像監視ストレージ市場において中小企業(SME)の成長が最も急速に進んでいます。
業種別では、政府が高解像度監視、公共安全ネットワーク、および長期映像保存インフラを拡充していることから、政府・公共安全セグメントが最大のシェアを占めると予想されます。
ウェスタンデジタル、シーゲート・テクノロジー、デル、ファーウェイ、ハネウェルは、ビデオ監視ストレージ市場の主要企業であり、企業やシステムインテグレーターと連携して、大規模なIPカメラネットワークや長期映像アーカイブ向けに、監視用途に最適化されたHDD、高密度ストレージアレイ、ハイブリッドクラウド映像ストレージプラットフォーム、およびAI対応インフラストラクチャを提供しています。
Cloudian、Scality、OpenDrivesは、堅牢な製品ポートフォリオと効果的な事業戦略を通じて、スタートアップや中小企業の中で際立った存在となっています。
映像監視ストレージ市場は、事業者がフレーム損失を一切許容しないペタバイト規模の高解像度IPカメラの導入を管理するにつれて、急速に拡大しています。この規模の24時間365日連続録画は、より厳格なデータ保存および証拠としてのコンプライアンス要件を満たす、暗号化され改ざん防止機能を備えた映像監視ストレージへの需要をさらに高めています。技術の進化に伴い、コンプライアンスとパフォーマンスの両面からさらなるプレッシャーが高まっています。そのため、組織では、長期の映像アーカイブ用に大容量の監視用ハードディスクドライブ(HDD)を備えた階層型ストレージに加え、AI ベースの映像分析の高速化や録画映像のリアルタイムインデックス作成を目的とした SSD や NVMe(Non-Volatile Memory Express)を組み合わせたストレージアーキテクチャを導入しています。
顧客の顧客に影響を与えるトレンドと変革
このセクションでは、政府・公共安全、BFSI(銀行・金融・保険)、小売・消費財の各分野において、ビデオ監視ストレージを変革している主要なトレンドと変革について取り上げます。これらの分野では、AI駆動の映像分析、高解像度IPカメラ、分散型セキュリティシステムが、ストレージ需要の増加を牽引しています。エッジ、クラウド、ハイブリッドインフラへの移行がストレージ要件を再定義する一方で、安全な保存、迅速な証拠の検索、マルチサイトでの拡張性、サイバーセキュリティ、スマートデータ管理が、極めて重要な優先事項として浮上しています。
市場の動向
推進要因:AI動画分析により、ストレージへの同時書き込みおよび検索ワークロードが増加しています
AIを活用した動画分析により、監視カメラのストレージは、受動的な録画装置から、事象発生のその場で動画を録画・分析・検索する能動的なプラットフォームへと変革を遂げています。録画解像度の向上や分析ストリームの増加に伴い、ストレージ要件が高まり、持続的な書き込み性能、耐久性、高速な検索、および信頼性が求められるようになっています。
新規参入企業は、分析に最適化されたシステムの開発と、映像管理システムおよび分析プロバイダーとの実りある連携に注力すべきです。
制約要因:高い消費電力が、高密度ストレージ導入における運用コストを押し上げています
消費電力の大きさは、カメラ台数の増加、常時録画、そして高負荷なストレージシステムにより、ビデオ監視用ストレージの導入を現実的でないものとしています。これは、エネルギー消費量の増加が電力費や冷却コストを押し上げるためです。過度な消費電力は総所有コスト(TCO)を押し上げ、電力供給に制約のある環境での導入の可能性を低下させます。新規参入企業は、1ワットあたりの容量向上、エネルギー効率の高いドライブ、冷却性能の向上、そしてエネルギー効率に優れたストレージシステムに注力する必要があります。
機会:エッジストレージは、分散型監視環境における帯域幅の制約に対処できます
分散型システムでは、コストがかかる、断続的、あるいは制限された接続に直面する可能性があるため、エッジストレージは映像監視ストレージ市場に新たな可能性をもたらします。エッジストレージは、ネットワーク障害時にも重要な情報を保護しつつ、継続的なデータ転送を最小限に抑えることを目的としています。新規参入企業は、自動フェイルオーバー、ヘルスモニタリング、選択的データ転送、VMS(映像管理システム)との統合、および同期機能を備えた、耐久性の高いエッジストレージを開発する必要があります。
課題:ベンダー間の互換性の問題により、カメラ、VMS、ストレージプラットフォーム間の統合が複雑化しています
ベンダー間の互換性は、映像監視ストレージ市場にとって依然として重大な課題です。多様なカメラ、映像管理システム(VMS)、コーデック、メタデータ形式、およびストレージシステムが混在しているため、統合が複雑化しています。新規参入ベンダーは、ONVIFやリアルタイムストリーミングプロトコル(RTSP)などのオープンスタンダードを活用し、カメラとVMSの両方における認証取得を推進し、APIを提供するとともに、導入を円滑にするための互換性マトリックスを維持すべきです。
市場のエコシステム
映像監視ストレージのエコシステムには、主に4つのステークホルダーグループが存在します。監視用HDD、SSD、およびその他の各種コンポーネントを製造する「ストレージメディア・コンポーネントメーカー」、NAS、 SAN、DAS、HCI、およびエンタープライズ向けストレージソリューションを担当する「ストレージシステム・インフラストラクチャメーカー」、ストレージを提供し、それをビデオ監視およびビデオセキュリティシステムと統合する「監視用ストレージ・統合ビデオセキュリティプロバイダー」、そしてネットワーク化された監視環境において、ソフトウェア主導のストレージ、オブジェクトストレージ、クラウドストレージ、ストレージ管理、および大規模なビデオアーカイブを実現する「ソフトウェア定義型、オブジェクト型、クラウドストレージプロバイダー」の4つの主要なステークホルダーグループが存在します。
市場セグメント
映像監視用ストレージ市場:ストレージメディア別
ソリッドステートドライブ(SSD)は、高スループット録画、高速な映像検索、低遅延の分析、およびAIベースの監視アプリケーション向けの信頼性の高いストレージに対するニーズの高まりを背景に、世界の映像監視用ストレージ市場において最も高い成長率を示すと予測されています。
新規参入ベンダーは、SSDに最適化されたエッジおよび集中型ストレージソリューションに注力し、高い耐久性、スマートなデータ管理、サイバー脅威に対する保護機能を備え、かつ映像管理ソフトウェア(VMS)と連携可能なストレージシステムを構築すべきです。
映像監視ストレージ市場(ストレージシステム別)
ネットワーク接続ストレージ(NAS)は、その柔軟な容量拡張アプローチ、すべての監視データの一元管理、および分散型カメラ環境との互換性を背景に、世界の映像監視ストレージ市場において主要な構成要素となる見込みです。NASは、効率的な映像の保存、ストレージ、バックアップ、および映像管理システム(VMS)との統合を実現します。新規参入ベンダーは、AIベースのストレージ、スマートデータ階層化、サイバーセキュリティソリューション、ハイブリッドクラウドとの統合、およびマルチサイト監視管理を通じて、競争優位性を確立することを検討すべきです。
映像監視ストレージ市場:ソフトウェア別
データ保護とサイバーレジリエンスは、監視データ量の増加、保存要件、ランサムウェアの脅威、および重要な映像証拠を維持する必要性に後押しされ、世界的な映像監視ストレージ市場において最も急速に成長するセグメントであり続ける見込みです。バックアップ・リカバリ、レプリケーション、スナップショット管理、暗号化、および不変ストレージは、集中型、エッジ、クラウド、およびハイブリッドアプリケーションにおいて、ますます重要性を増しています。市場に参入する新規企業は、ランサムウェア耐性のあるシステム、不変の映像アーカイブ、自動リカバリ、暗号化、およびポリシー指向の保護機能を、ストレージシステムや映像管理システム(VMS)にシームレスに組み込むことで、他社との差別化を図る必要があります。
映像監視ストレージ市場:導入形態別
データに対する直接的な制御、高可用性、高速アクセス、および長期にわたる映像保存期間への需要から、オンプレミス型の一元管理ストレージが映像監視ストレージ市場で最大のシェアを占めると予想されます。NAS、SAN、DAS、HCI、NVR、および映像管理システム(VMS)との統合により、映像監視における一元的なデータ管理が可能となります。新規参入企業は、AI対応ストレージ、セキュリティ、自動アーカイブ、スマートティアリング、マルチサイト管理といった分野を活用することで、他社との差別化を図る必要があります。
ビデオ監視ストレージ市場:組織規模別
カメラネットワークの普及、マルチサイトでの運用、膨大な映像データの生成、および厳格な保存・保管要件により、大規模組織が世界のビデオ監視ストレージ市場において圧倒的なシェアを占めると予想されます。こうした企業には、24時間録画、高解像度映像、AIベースの分析、迅速な検索に対応した、一元化された拡張性の高いストレージインフラストラクチャが必要です。新規参入ベンダーは、大容量のストレージ、耐障害性のあるソリューション、スマートなストレージ管理、そして安定したパフォーマンスを備えた、エンタープライズ向けのプラットフォームの導入に注力すべきです。
ビデオ監視ストレージ市場:業種別
空港、鉄道、港湾、高速道路、その他の物流拠点における監視システムの導入が進むにつれ、世界のビデオ監視ストレージ市場において、運輸・物流セグメントは急速な成長が見込まれています。高解像度カメラの普及、連続録画、AIを活用した映像分析、分散型監視技術の導入拡大により、ストレージへの需要が高まっています。市場に新規参入する企業は、運輸業界に特化したストレージソリューションを開発し、エッジ録画、一元化された映像保存、迅速な証拠の検索、および安全な保存を推進する必要があります。
地域
予測期間中、アジア太平洋地域が世界の映像監視ストレージ市場において最大の地域となる見込み
アジア太平洋地域は、中国、インド、東南アジア全域で展開されている多数のスマートシティプロジェクト、大規模な地下鉄や空港の監視、および全国的な交通取り締まりネットワークにより、世界の映像監視ストレージ市場を牽引しています。カメラ密度のさらなる高まりと、AIを活用した公共安全システムの普及により、ペタバイト規模のストレージおよびエッジからコアまでのハイブリッド型ストレージへの需要が牽引されています。ベンダーは、自社の製品およびソリューションを政府の取り組みに整合させ、高密度でスケーラブルなアーキテクチャを提供するとともに、地域固有のコンプライアンスおよびローカライゼーション要件に対応しなければなりません。
映像監視ストレージ市場:企業評価マトリックス
ウェスタンデジタル(スター)は、監視用に特別に設計された一連のHDDに加え、テラバイト級のエンタープライズグレードのハードドライブ、およびDVR、NVR、SAN、NASシステムにおける24時間365日の連続録画に最適化されたファームウェアを揃え、映像監視ストレージ市場をリードしています。QNAP Systems(新興リーダー)も、現在のネットワーク型映像記録製品群を拡大し、中小企業市場向けのストレージオプションを追加することで、ビデオ監視ストレージ市場での存在感を高めています。これにより、低コストのIPベースのシステム導入が可能となり、小売、住宅、分散型商業アプリケーションに対応できるようになります。
主要市場プレイヤー
Western Digital (US)
Seagate Technology (US)
Dell (US)
Huawei (China)
Toshiba (Japan)
Lenovo (China)
Hikvision (China)
Honeywell (US)
HPE (US)
NetApp (Ireland)
Motorola Solutions (Avigilon) (US)
QNAP Systems (Taiwan)
BCD (US)
Dahua Technology (China)
Hanwha Vision (Korea)
IBM (US)
Nexsan (France)
Synology (US)
Zhejiang Uniview (China)
Everpure (US)
Cohesity (US)
TrueNAS (US)
Wasabi Technologies (US)
Quantum (US)
Arcserve (US)
Infortrend Technology (Taiwan)
Cloudian (US)
DataCore Software (US)
PROMISE Technology (Taiwan)
Buffalo Americas (Japan)
StorMagic (UK)
ASUSTOR (Taiwan)
Scality (US)
OpenDrives (US)
最近の動向
2026年2月:Western Digital(現在はWDにブランド名を変更)は、40TBのUltraSMR HDDを発表し、100TB以上のHAMRロードマップの概要を明らかにするとともに、性能と消費電力の最適化を図ったドライブの革新技術も紹介しました。こうした大容量かつエネルギー効率に優れたHDDの進歩により、映像監視用ストレージインフラが強化され、スケーラブルなCCTVストレージシステム、映像データの長期保存、およびAIを活用した監視ワークロードのコスト効率の高い管理が可能になります。
2026年1月:Videcon社は、映像監視用ストレージ製品群を拡充するため、Seagate社との戦略的提携を発表しました。この提携により、24時間365日のCCTV録画、高負荷環境、およびVMSとのシームレスな統合を想定して設計された、監視用途に最適化されたHDDが導入され、マルチサイト展開、AIを活用した分析、および長期的な映像データ保存に向けた、拡張性の高い映像監視用ストレージソリューションが強化されます。
2025年8月:Hikvisionは、スケーラブルな監視展開向けに設計されたWindowsベースのエンタープライズ向け映像ストレージソフトウェア「pStor」を発表しました。「HikCentral Professional」と統合されたpStorは、ストリームの直接保存、クラスタ型アーキテクチャ、リソースプーリング、迅速な映像検索、および自動フェイルオーバーを実現します。HDD、RAID、NAS、SANシステムに対応しており、小売、運輸、および企業環境向けに、コスト効率に優れ、柔軟で、一元管理可能な映像ストレージを提供します。
2025年6月:ハネウェルは、「Atmanirbhar Bharat(自給自足インド)」イニシアチブに沿って、インドで初めて現地設計・製造された「50シリーズ」CCTV製品群を発売しました。バンガロールで開発され、VVDN Technologies社と共同で生産された、クラス1認定の3MPおよび5MPカメラは、AI分析、ジャイロセンサーによる手ぶれ補正、サイバーセキュリティ機能を備えており、重要インフラや商業セクターを対象としています。
1 はじめに 30
1.1 本調査の目的 30
1.2 市場の定義 30
1.3 調査対象範囲 31
1.3.1 市場セグメンテーションおよび地域範囲 31
1.3.2 調査対象の範囲および除外項目 32
1.3.3 対象期間 33
1.4 対象通貨 33
1.5 本調査の限界 34
1.6 ステークホルダー 34
1.7 変更点の概要 35
2 エグゼクティブ・サマリー 36
2.1 市場のハイライトと主な洞察 36
2.2 主要な市場参加者:戦略的展開のマッピング 37
2.3 ビデオ監視ストレージ市場における破壊的トレンド 38
2.4 高成長セグメント 39
2.5 地域別概況:市場規模、成長率、および予測 40
3 プレミアムインサイト 42
3.1 映像監視
ストレージ市場における事業者にとって魅力的な機会 42
3.2 ビデオ監視ストレージ市場(提供サービス別) 43
3.3 ビデオ監視ストレージ市場(ハードウェア別) 43
3.4 ビデオ監視ストレージ市場(ストレージシステム別) 43
3.5 ビデオ監視ストレージ市場(ストレージメディア別) 44
3.6 ビデオ監視ストレージ市場(組織規模別) 44
3.7 ビデオ監視ストレージ市場(導入形態別) 44
3.8 ビデオ監視ストレージ市場(業種別) 45
3.9 ビデオ監視ストレージ市場(地域別) 45
4 市場概要 46
4.1 はじめに 46
4.2 市場の動向 47
4.2.1 推進要因 47
4.2.1.1 AI映像分析により、ストレージへの同時取り込みおよび検索のワークロードが増加しています。 47
4.2.1.2 高解像度カメラの普及により、ストリームあたりのストレージ消費量が大幅に増加しています。 48
4.2.1.3 保存期間の長期化により、世界的に
監視データの累積量が増加しています。 48
4.2.1.4 チャンネル密度の高まりにより、連続録画およびストレージのスループット要件が厳しくなっています。 49
4.2.2 制約要因 49
4.2.2.1 消費電力の大きさにより、高密度ストレージ導入における運用コストが増加しています。 49
4.2.2.2 レガシーなNVRインフラストラクチャの存在が、最新のストレージアーキテクチャへの移行を複雑にしています。 50
4.2.3 機会 50
4.2.3.1 エッジストレージは、分散型監視環境における帯域幅の制約に対処できます 50
4.2.3.2 オブジェクトストレージは、増え続ける長期監視アーカイブを経済的に保存できます 51
4.2.3.3 ハイブリッドストレージ階層は、ローカル環境とクラウド環境にわたる保存期間を最適化できます 51
4.2.4 課題 52
4.2.4.1 ベンダー間の互換性の問題により、カメラ、VMS、ストレージプラットフォーム間の統合が複雑化しています 52
4.2.4.2 ランサムウェアの脅威に対処するため、アクセス可能な監視映像を継続的に保護する必要があります 52
4.3 未解決のニーズと未開拓領域 53
4.3.1 映像監視ストレージ市場における未解決のニーズ 53
4.3.2 未開拓分野におけるビジネスチャンス 53
4.4 相互に関連する市場とセクター横断的なビジネスチャンス 54
4.4.1 相互に関連する市場 54
4.4.2 セクター横断的なビジネスチャンス 54
4.5 新たなビジネスモデルとエコシステムの変容 55
4.5.1 新たなビジネスモデル 55
4.5.1.1 映像監視ストレージのビジネスモデル 55
4.5.2 エコシステムの変容 56
4.6 ティア1/2/3企業による戦略的動き 57
4.6.1 主な動きと戦略的焦点 57
5 業界動向 58
5.1 ポーターの5つの力分析 58
5.1.1 新規参入の脅威 59
5.1.2 代替品の脅威 59
5.1.3 供給者の交渉力 59
5.1.4 購入者の交渉力 60
5.1.5 競合の激しさ 60
5.2 マクロ経済指標 60
5.2.1 はじめに 60
5.2.2 GDPの推移と予測 60
5.2.3 世界のビデオ監視業界の動向 62
5.2.4 世界のビデオ分析業界の動向 63
5.3 サプライチェーン分析 64
5.4 エコシステム分析 66
5.5 価格分析 68
5.5.1 地域別のストレージメディアの平均販売価格 69
5.6 2026年の主要な会議およびイベント 71
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 71
5.8 投資および資金調達のシナリオ 72
5.9 ケーススタディ分析 73
5.9.1 ウェスタンデジタルとRAIDIXが、キングス・リゾートの
高性能ビデオ監視ストレージの拡張を実現 73
5.9.2 シーゲートとスティールボックス・ネットワークスが、ミッションクリティカルな
ビデオ監視ストレージを強化 74
5.9.3 ネットアップとユニコム・グローバルが、イベント会場の監視用ストレージをリアルタイムのビジネスインテリジェンスへと変革 75
5.9.4 クラウディアンとモンテベロ・バス・ラインズが、オブジェクトストレージでモバイル映像監視を変革 76
5.9.5 インフォトレンドがソウル市江北区役所を支援し
高密度CCTVストレージを拡張 77
5.10 2025年の米国関税がビデオ監視ストレージ市場に与える影響 78
5.10.1 はじめに 78
5.10.2 主な関税率 78
5.10.3 価格への影響分析 79
5.10.4 地域への影響 79
5.10.4.1 北米 79
5.10.4.2 欧州 79
5.10.4.3 アジア太平洋地域 80
5.10.5 業種別への影響 80
5.10.5.1 政府および公共の安全 80
5.10.5.2 BFSI 80
5.10.5.3 小売・消費財 80
5.10.5.4 運輸・物流 81
5.10.5.5 製造業 81
5.10.5.6 ヘルスケア・ライフサイエンス 81
6 テクノロジー、特許、
デジタル、およびAIの導入による戦略的変革 82
6.1 技術分析 82
6.1.1 主要な新興技術 82
6.1.1.1 ゾーン型ストレージアーキテクチャ(ゾーン型HDDおよび
ゾーン型ネームスペースSSD) 82
6.1.1.2 消去符号化に最適化されたオブジェクトストレージ 82
6.1.1.3 AI対応ストレージアーキテクチャ 83
6.1.2 補完的な技術 83
6.1.2.1 インテリジェント・ティアード・ストレージ 83
6.1.2.2 ソフトウェア定義ストレージ(SDS) 84
6.1.2.3 クラウド統合型ストレージアーキテクチャ 84
6.1.3 関連技術 84
6.1.3.1 エッジAIストレージアーキテクチャ 84
6.1.3.2 データファブリック技術 85
6.2 技術・製品ロードマップ 85
6.2.1 短期(2026年~2028年) | 高密度ストレージおよびハイブリッド記録システムの近代化 86
6.2.2 中期(2028年~2031年) | ソフトウェア定義型および分散型監視ストレージ 87
6.2.3 長期(2031–2035+) | 自律型・自己最適化型監視ストレージ 88
6.3 特許分析 89
6.4 将来の応用 91
6.4.1 AIネイティブの映像証拠管理およびインテリジェント検索 91
6.4.2 リアルタイム自律監視のためのエッジAI映像ストレージ 92
6.4.3 サイバーレジリエントなゼロトラスト監視ストレージ 92
6.4.4 多層ハイブリッドクラウドによる映像ライフサイクル管理 93
6.4.5 デジタルツインおよび空間インテリジェンス向け映像ストレージインフラ 93
6.5 AI/生成AIが映像監視ストレージ市場に与える影響 94
6.5.1 主なユースケースと市場の可能性 94
6.5.2 ビデオ監視ストレージにおけるベストプラクティス 95
6.5.3 ビデオ監視
ストレージ市場におけるAI導入のケーススタディ 96
6.5.3.1 大規模な遠隔犯罪防止のためのAI搭載クラウド型ビデオ監視ストレージプラットフォーム
96
6.5.4 相互に関連する隣接エコシステムと
市場プレイヤーへの影響 97
6.5.5 ビデオ
監視ストレージ市場における生成AI導入に対する顧客の準備状況 98
6.6 成功事例と実世界での活用例 98
6.6.1 ウェスタンデジタル:WD Purple Pro 監視用ハードドライブ 98
6.6.2 シーゲート:SkyHawk AI 99
7 規制環境 100
7.1 規制環境 100
7.1.1 規制機関、政府機関、およびその他の組織 100
7.1.2 地域別の業界標準 105
7.1.2.1 北米 105
7.1.2.2 ヨーロッパ 106
7.1.2.3 アジア太平洋地域 107
7.1.2.4 中東および南アフリカ 108
7.1.2.5 ラテンアメリカ 109
8 顧客環境と購入者の行動 110
8.1 意思決定プロセス 110
8.2 購入に関わるステークホルダーと購入評価基準 111
8.2.1 購入プロセスにおける主要なステークホルダー 111
8.2.2 購入基準 112
8.3 導入の障壁と内部的な課題 112
8.4 さまざまなエンドユーザー業界における未充足ニーズ 114
8.5 市場の収益性 115
8.5.1 収益の可能性 115
8.5.2 コストの動向 115
8.5.3 主要アプリケーションにおける利益率の機会 116
9 製品別ビデオ監視ストレージ市場 117
9.1 はじめに 118
9.1.1 製品:ビデオ監視ストレージ市場の推進要因 118
9.2 ハードウェア 120
9.2.1 AI ビデオワークロードの増加により、大容量の
監視用ストレージハードウェアが求められる 120
9.2.2 ストレージシステム 121
9.2.2.1 ビデオデータの増加により、監視ワークロード向けのスケーラブルなストレージシステムが推進される 121
9.2.2.1.1 ダイレクトアタッチドストレージ(DAS) 122
9.2.2.1.2 ネットワークアタッチドストレージ(NAS) 123
9.2.2.1.3 ストレージエリアネットワーク(SAN) 124
9.2.2.1.4 HCIベースの監視用ストレージ 125
9.2.3 ストレージメディア 126
9.2.3.1 AIによる映像データの増加が、大容量
ストレージメディアへの需要を後押ししています 126
9.2.3.1.1 ハードディスクドライブ(HDD) 128
9.2.3.1.2 ソリッドステートドライブ(SSD) 128
9.3 ソフトウェア 129
9.3.1 AI、クラウド統合、およびサイバーレジリエンスが、監視用ストレージソフトウェアのあり方を変えつつあります 129
9.3.2 ストレージ管理ソフトウェア 131
9.3.2.1 マルチサイト監視の拡張性において、インテリジェントなストレージオーケストレーションが不可欠になりつつあります 131
9.3.2.2 容量およびパフォーマンス管理 132
9.3.2.3 ストレージのプロビジョニングとオーケストレーション 132
9.3.2.4 ポリシーベースのストレージ管理 133
9.3.3 映像アーカイブおよびライフサイクル管理 133
9.3.3.1 インテリジェントな映像アーカイブにより、保存期間、アクセス性、および監視用ストレージのコストを最適化します 133
9.3.3.2 保存期間およびコンプライアンス管理 134
9.3.3.3 アーカイブ管理 134
9.3.3.4 自動アーカイブ 135
9.3.3.5 インテリジェントなデータ・ティアリング 135
9.3.4 データ保護とサイバーレジリエンス 135
9.3.4.1 ランサムウェアの脅威により、レジリエントな監視用ストレージが
競争上の差別化要因となっています 135
9.3.4.2 バックアップとリカバリ 136
9.3.4.3 レプリケーション 137
9.3.4.4 スナップショット管理 137
9.3.4.5 暗号化 137
9.3.4.6 不変ストレージ 138
10 組織規模別ビデオ監視ストレージ市場 139
10.1 はじめに 140
10.1.1 組織規模:ビデオ監視ストレージ市場の推進要因 140
10.2 大企業 142
10.2.1 企業間パートナーシップにより、スケーラブルで相互運用可能な監視ストレージの導入が加速しています 142
10.3 中小企業(SME) 143
10.3.1 簡素化されたクラウドおよびNASアーキテクチャが、中小企業における監視用ストレージの導入を加速させています 143
11 導入形態別ビデオ監視ストレージ市場 144
11.1 はじめに 145
11.1.1 導入形態:ビデオ監視ストレージ市場の推進要因 145
11.2 集中型オンプレミス・ストレージ 147
11.2.1 エンタープライズ管理とAIワークロードが、集中型監視ストレージを強化しています 147
11.3 クラウド・ストレージ 148
11.3.1 クラウドストレージは、監視システムの拡張性、
保存期間、および導入の経済性を再構築しています 148
11.4 エッジストレージ 149
11.4.1 分散型ストレージは、帯域幅への負荷を軽減し、監視録画の耐障害性を強化します 149
11.5 ハイブリッドストレージ 150
11.5.1 ハイブリッド・ストレージは、柔軟で回復力のある監視データアーキテクチャの実現を加速させています 150
12 業種別ビデオ監視ストレージ市場 152
12.1 はじめに 153
12.1.1 業種別:ビデオ監視ストレージ市場の推進要因 154
12.2 政府および公共の安全 156
12.2.1 公共の安全分野における映像データの増加が、耐障害性に優れた集中型ストレージの需要を牽引しています 156
12.3 銀行・金融サービス・保険(BFSI) 157
12.3.1 銀行ネットワークが、堅牢で拡張性の高い監視用ストレージアーキテクチャを牽引しています 157
12.4 小売・消費財 158
12.4.1 小売業の拡大が、高密度で拡張性のある監視用ストレージの導入を推進しています 158
12.5 運輸・物流 159
12.5.1 分散型輸送業務が、拡張性と耐障害性を備えた監視用ストレージの導入を促進しています 159
12.6 製造業 161
12.6.1 産業用ビデオのワークロードの増加により、拡張性と耐障害性を備えたストレージへの需要が高まっています 161
12.7 ヘルスケアおよびライフサイエンス 162
12.7.1 機密性の高いヘルスケア環境により、耐障害性に優れた監視用ストレージへの要件が高まっています 162
12.8 教育 163
12.8.1 キャンパスネットワークの拡大により、スケーラブルな監視用ストレージへの需要が高まっています 163
12.9 エネルギー・公益事業 164
12.9.1
遠隔地の重要資産により、耐障害性の高い分散型ストレージへの需要が高まっています 164
12.10 住宅 165
12.10.1 住宅セキュリティニーズの高まりにより、簡素化された
ローカルおよびクラウド型監視ストレージ 165
12.11 その他の業種 167
13 地域別ビデオ監視ストレージ市場 168
13.1 はじめに 169
13.2 北米 170
13.2.1 米国 176
13.2.1.1 米国:安全で拡張性の高い映像監視ストレージインフラを強化 176
13.2.2 カナダ 177
13.2.2.1 カナダ:政府の近代化とオープンプラットフォームによるイノベーションを通じて、安全なハイブリッド監視インフラを強化 177
13.3 ヨーロッパ 178
13.3.1 英国 184
13.3.1.1 英国、主権とサイバーレジリエンスを備えた監視インフラを推進 184
13.3.2 ドイツ 185
13.3.2.1 ドイツ:セキュアなエンタープライズストレージのイノベーションを通じて、一元化された監視インフラの構築を加速 185
13.3.3 フランス 186
13.3.3.1 フランス:セキュアなエンタープライズストレージを通じて、主権性とサイバーレジリエンスを備えた監視インフラを強化 186
13.3.4 イタリア 188
13.3.4.1 イタリアは、自治体のセキュリティ投資とエンタープライズ・ストレージの近代化を通じて監視インフラを強化しています 188
13.3.5 その他の欧州諸国 189
13.4 アジア太平洋地域 190
13.4.1 中国 196
13.4.1.1 中国は、高密度ストレージとAIの革新を通じて、インテリジェントな監視インフラの構築を加速しています 196
13.4.2 インド 197
13.4.2.1 インドは、セキュアなストレージ規格と公共の安全の近代化を通じて、信頼性の高い監視インフラを強化しています 197
13.4.3 日本 198
13.4.3.1 日本は、高信頼性の録画とセキュアなストレージの革新を通じて、インテリジェントな監視インフラを推進しています 198
13.4.4 オーストラリアおよびニュージーランド 199
13.4.4.1 オーストラリアおよびニュージーランドは、サイバーレジリエントなストレージと安全なデジタル証拠管理を通じて、主権に基づく監視インフラを強化しています 199
13.4.5 韓国 200
13.4.5.1 韓国、エッジ録画およびストレージ効率化の革新を通じてインテリジェント監視インフラを加速 200
13.4.6 その他のアジア太平洋地域 201
13.5 中東・アフリカ 203
13.5.1 GCC諸国 208
13.5.1.1 サウジアラビア 210
13.5.1.1.1 サウジアラビア:大規模なインフラの近代化と大容量録画プラットフォームを通じて、企業向け監視ストレージの導入を加速
210
13.5.1.2 アラブ首長国連邦(UAE) 21113.5.1.2.1 UAE、AIに最適化されたエンタープライズ・ストレージとスマートシティの革新を通じて、インテリジェントな監視インフラを推進 21113.5.1.3 その他のGCC諸国 21213.5.2 南アフリカ 21313.5.2.1 南アフリカ:大規模な公共安全の近代化とデジタル証拠管理を通じて、企業向け監視ストレージを拡大 21313.5.3 中東・アフリカのその他の地域 21413.6 ラテンアメリカ 21513.6.1 ブラジル 22113.6.1.1 ブラジル:全国的な公共安全の近代化と重要インフラのセキュリティ強化を通じて、企業向け監視ストレージを拡充 22113.6.2 メキシコ 22213.6.2.1 メキシコ、大規模なC5の拡大および公共の安全のデジタル化を通じて、企業向け監視ストレージを強化 22213.6.3 その他のラテンアメリカ諸国 22314 競争環境 22514.1 はじめに 22514.2 主要企業の戦略/勝つための条件、2024年~2026年 22514.3 売上高分析、2021年~2025年 22814.4 市場シェア分析、2025年 23014.5 製品比較 23214.5.1 ウェスタン・デジタル 23214.5.2 シーゲート・テクノロジー 23314.5.3 デル 23314.5.4 ファーウェイ 23314.5.5 東芝 23314.6 企業評価マトリックス:主要企業(2026年) 23414.6.1 スター企業 23514.6.2 新興リーダー企業 23514.6.3 普及型企業 23514.6.4 参入企業 23514.6.5 企業の事業展開:主要企業、2026年 23714.6.5.1 企業の事業展開 23714.6.5.2 地域別の事業展開 23814.6.5.3 業種別の事業展開 23914.6.5.4 ストレージシステムの事業展開 24014.7 企業評価マトリックス:スタートアップ/中小企業、2026年 24014.7.1 先進的な企業 24114.7.2 対応力のある企業 24114.7.3 ダイナミックな企業 24114.7.4 スタート地点 24214.7.5 競合ベンチマーク:スタートアップ/中小企業、2026年 24314.7.5.1 主要なスタートアップ/中小企業の詳細リスト 24314.7.5.2 主要なスタートアップ/中小企業の競合ベンチマーク 244
14.8 企業価値評価および財務指標 245
14.8.1 主要ベンダーの企業価値評価 245
14.8.2 主要ベンダーの財務指標 245
14.9 競争シナリオ 246
14.9.1 製品の発売・機能強化 246
14.9.2 取引 249
15 企業概要 252
15.1 はじめに 252
15.2 主要企業 252
15.2.1 ウェスタン・デジタル 252
15.2.1.1 事業概要 252
15.2.1.2 提供製品・ソリューション・サービス 253
15.2.1.3 最近の動向 254
15.2.1.3.1 製品の発売・機能強化 254
15.2.1.3.2 取引 254
15.2.1.4 MnMの見解 255
15.2.1.4.1 勝利への権利 255
15.2.1.4.2 戦略的選択 255
15.2.1.4.3 弱点と競合上の脅威 255
15.2.2 シーゲート・テクノロジー 256
15.2.2.1 事業概要 256
15.2.2.2 提供している製品・ソリューション・サービス 257
15.2.2.3 最近の動向 259
15.2.2.3.1 製品の発売・機能強化 259
15.2.2.3.2 取引 260
15.2.2.4 MnMの見解 260
15.2.2.4.1 勝利への権利 260
15.2.2.4.2 戦略的選択 260
15.2.2.4.3 弱点と競合上の脅威 261
15.2.3 DELL 262
15.2.3.1 事業概要 262
15.2.3.2 提供している製品・ソリューション・サービス 263
15.2.3.3 最近の動向 265
15.2.3.3.1 製品の発売・機能強化 265
15.2.3.3.2 取引 266
15.2.3.4 MnMの見解 266
15.2.3.4.1 勝利への権利 266
15.2.3.4.2 戦略的選択 266
15.2.3.4.3 弱点および競合上の脅威 267
15.2.4 HUAWEI 268
15.2.4.1 事業概要 268
15.2.4.2 提供している製品・ソリューション・サービス 269
15.2.4.3 最近の動向 272
15.2.4.3.1 製品の発売・機能強化 272
15.2.4.3.2 取引 272
15.2.4.4 MnMの見解 273
15.2.4.4.1 勝つための強み 273
15.2.4.4.2 戦略的選択 273
15.2.4.4.3 弱点と競合からの脅威 273
15.2.5 東芝 274
15.2.5.1 事業概要 274
15.2.5.2 提供している製品・ソリューション・サービス 275
15.2.5.3 最近の動向 276
15.2.5.3.1 製品の発売・機能強化 276
15.2.5.3.2 取引 276
15.2.5.4 MnMの見解 277
15.2.5.4.1 勝利への権利 277
15.2.5.4.2 戦略的選択 277
15.2.5.4.3 弱点と競合上の脅威 277
15.2.6 レノボ 278
15.2.6.1 事業概要 278
15.2.6.2 提供している製品・ソリューション・サービス 279
15.2.6.3 最近の動向 281
15.2.6.3.1 製品の発売・機能強化 281
15.2.7 HIKVISION 282
15.2.7.1 事業概要 282
15.2.7.2 提供している製品・ソリューション・サービス 283
15.2.7.3 最近の動向 285
15.2.7.3.1 製品の発売・機能強化 285
15.2.7.3.2 取引 286
15.2.8 HONEYWELL INTERNATIONAL 287
15.2.8.1 事業概要 287
15.2.8.2 提供している製品・ソリューション・サービス 288
15.2.8.3 最近の動向 290
15.2.8.3.1 取引 290
15.2.9 ヒューレット・パッカード・エンタープライズ・ディベロップメント 291
15.2.9.1 事業概要 291
15.2.9.2 提供している製品・ソリューション・サービス 292
15.2.10 NETAPP 294
15.2.10.1 事業概要 294
15.2.10.2 提供している製品・ソリューション・サービス 295
15.2.10.3 最近の動向 297
15.2.10.3.1 製品の発売・機能強化 297
15.3 その他の主要企業 298
15.3.1 モトローラ・ソリューションズ(アヴィギロン) 298
15.3.2 QNAPシステムズ 299
15.3.3 BCD 300
15.3.4 DAHUA TECHNOLOGY 301
15.3.5 HANWHA VISION 302
15.3.6 IBM 303
15.3.7 NEXSAN 304
15.3.8 SYNOLOGY 305
15.3.9 ZHEJIANG UNIVIEW TECHNOLOGIES 306
15.3.10 EVERPURE 307
15.3.11 COHESITY 308
15.3.12 IXSYSTEMS (TRUENAS) 309
15.3.13 WASABI TECHNOLOGIES 310
15.3.14 QUANTUM 311
15.3.15 ARCSERVE 312
15.3.16 INFORTREND TECHNOLOGY 313
15.3.17 CLOUDIAN 314
15.3.18 DATACORE SOFTWARE 315
15.3.19 PROMISE TECHNOLOGY 316
15.3.20 BUFFALO AMERICAS 317
15.3.21 STORMAGIC 318
15.3.22 ASUSTOR 319
15.3.23 SCALITY 320
15.3.24 OPENDRIVES 321
16 調査方法論 322
16.1 調査データ 322
16.2 二次データ 324
16.3 一次データ 324
16.4 市場規模の推定 326
16.5 データの三角測量 329
16.6 因子分析 331
16.6.1 調査の仮定 332
17 付録 333
17.1 ディスカッション・ガイド 333
17.2 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 338
17.3 カスタマイズオプション 340
17.4 関連レポート 340
17.5 著者情報 341
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









