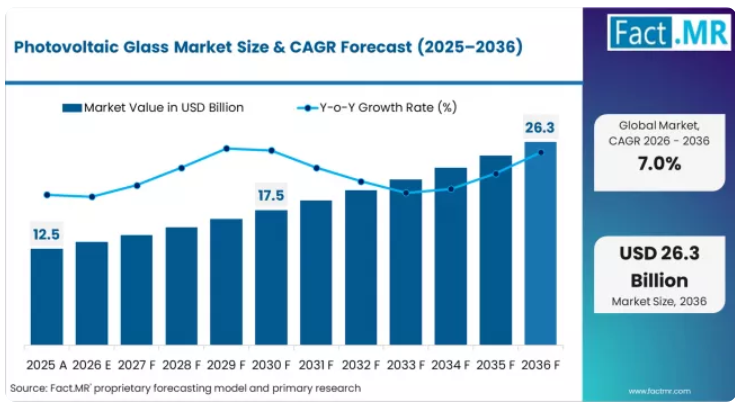
2026年から2036年にかけての絶対的なドルベースの拡大額は、約129億4,000万米ドルに上ります。この成長は、世界の太陽光発電モジュール生産とソーラーガラスの消費量との間に直接的な関連性があることを反映しており、結晶シリコンモジュールの生産能力1GWあたり、約7,000~8,000トンのソーラーガラスが必要となります。低鉄分シリカ砂の原料の入手可能性、フロートラインの建設リードタイム(18~24ヶ月)、および新規ガラス製造施設の資本集約性が、供給の制約要因となっています。
太陽光発電用ガラス市場の主なポイント
大規模太陽光発電開発事業者の太陽電池モジュール調達責任者たちは、発注のピークシーズンにおいて、ガラス供給量の配分制限に直面しています。トリナ・ソーラー、ジンコソーラー、カナディアン・ソーラーといったティア1のモジュールメーカーは、自社のモジュール組立ラインへの供給を確保するため、シンイー・ソーラーやフラット・グラス・グループと3~5年間のソーラーガラス供給契約を締結しています。
主要な地域市場はいずれも、それぞれ異なる成長率を示しています。インドは年平均成長率(CAGR)9.5%で成長を牽引しています。中国のCAGRは8.0%です。米国のCAGRは6.2%です。メキシコのCAGRは6.0%です。ドイツのCAGRは6.0%です。韓国のCAGRは5.5%です。日本のCAGRは4.5%です。
太陽光発電用ガラス市場の概要
- 太陽光発電用ガラス市場の定義
- 太陽光発電用ガラスとは、太陽光発電モジュールの前面カバー、背面カバー、または構造用基板として使用されるために製造される、特殊な低鉄・高透過率ガラスです。これは、91.5%を超える太陽光透過率を達成するために低鉄シリカ砂を用いたフロートガラス法で製造され、その後、強化処理、反射防止(AR)コーティング、およびエッジ処理工程を経ています。
- 市場の需要推進要因
- 世界的な太陽光発電導入の加速:国際エネルギー機関(IEA)の報告によると、2024年の世界の太陽光発電新規導入量は510 GWを超え、累積導入容量は2 TWを突破しました。
- 両面モジュール用ガラスの需要倍増効果:前面と背面の双方から発電を行う両面太陽光モジュールでは、従来のガラス・バックシート構造に代わり、ガラス・ガラス構造が求められます。
- インドにおけるソーラーガラス製造の拡大:インドの新・再生可能エネルギー省は、2030年までに非化石燃料による発電容量を500 GWとする目標を掲げています。
- Fact.MRレポートで分析された主要セグメント
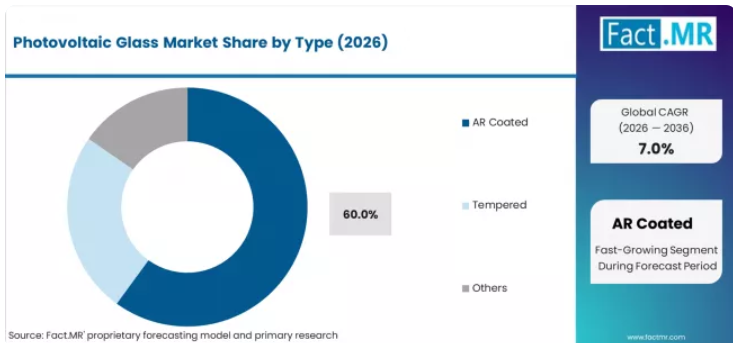
ARコーティングタイプ:2026年のシェアは60.0%。結晶系PV用途:2026年のシェアは70.0%。インド:2036年までの年平均成長率(CAGR)は9.5%です。Fact.MRのアナリスト見解この市場は中国メーカーが支配しています。Xinyi Solar HoldingsとFlat Glass Groupは、合わせて世界のソーラーガラス生産能力の約50%を占めています。インドは主要な需要拠点として台頭しつつあり、新たな生産拠点としても発展しつつあります。同国では、Borosil Renewablesが国内唯一の専用ソーラーガラス製造施設を運営しています。片面型から両面型モジュール(前面と背面の両方にガラスを使用する)への移行により、モジュール1枚あたりのガラス消費量が2倍となり、需要を構造的に倍増させる要因となっています。
- 戦略的示唆/経営陣への提言
- 調達チームは、需要の増加が見込まれる前に供給を確保するため、適格な生産業者と複数年にわたる供給契約を締結する必要があります。
- 製品開発リソースについては、主要な輸入市場で厳格化されている規制仕様を満たす配合を優先すべきです。
- 地域展開戦略においては、主要消費国間で異なる成長率や規制環境を十分に考慮する必要があります。
なぜ太陽光発電用ガラス市場は成長しているのでしょうか?
市場の拡大は、先進的な太陽光発電ソリューションへの需要の高まりと、世界的な発電および太陽光発電事業における再生可能エネルギー用途での高効率太陽光発電用ガラスシステムへの需要増加によって支えられています。現代のエネルギー企業は、厳しいエネルギー要件を満たしつつ、太陽光パネルの効率向上、エネルギーコストの削減、発電成果の向上を実現できる先進的な太陽光発電用ガラス技術に、ますます注力しています。さまざまな太陽光発電用途において実証済みの太陽光発電用ガラスサービスの有効性は、包括的な再生可能エネルギー戦略や発電プログラムにおいて不可欠な要素となっています。
エネルギー産業の変革や先進的な太陽光発電の最適化への注目が高まる中、再生可能エネルギー用途における厳しい性能仕様やエネルギー要件を満たす超高効率の太陽光発電用ガラスシステムへの需要が牽引されています。エネルギー企業は、安定した発電実績を保証できる、信頼性が高く高性能な太陽光パネルシステムを好んで採用しており、これが革新的な太陽光発電用ガラス技術やカスタマイズされたエネルギーソリューションの機会を生み出しています。また、エネルギーガイドラインや再生可能エネルギーに関するプロトコルの影響力が高まっていることも、高度な再生可能エネルギー技術を必要とする様々な太陽光発電用途やエネルギーシステムにおいて、高品質な太陽光発電用ガラスシステムの採用拡大に寄与しています。
成長の道筋 — 太陽光発電用ガラス市場
太陽光発電用ガラス市場は、専門的な成長機会を象徴しており、2025年の12,500.0百万米ドルから、2035年までに年平均成長率(CAGR)7.0%で24,700.0百万米ドルへと拡大すると見込まれています。エネルギー企業が、複雑な再生可能エネルギープロセスにおいて太陽光パネルの効率、エネルギー規制への準拠、および発電性能を優先する中、太陽光発電用ガラスシステムは、ニッチな太陽光技術から、エネルギー運用や専門的な再生可能エネルギー用途全体において、エネルギー供給、太陽光の最適化、および多段階の発電を可能にする不可欠な構成要素へと進化しました。
エネルギーの拡大、太陽光発電の導入拡大、専門的なエネルギー組織の成長、および再生可能エネルギーに関する要件の融合が、需要の勢いを生み出しています。優れた太陽光パネル性能を提供する高効率な配合、性能と経済性のバランスに優れたコスト効率の高いARコーティングシステム、および重要な用途向けの特殊な強化ガラス製品が市場でのプレミアム価格を獲得する一方、高成長を遂げるアジアのエネルギー市場への地理的拡大や新興市場への浸透が、販売数量におけるリーダーシップを牽引するでしょう。太陽光パネルの品質と再生可能エネルギーの信頼性に対するエネルギー業界の注力が、構造的な支えとなっています。
シナリオA – ARコーティングタイプの優位性:60.0%の市場シェアで主導的な地位を占めるARコーティング用途は、再生可能エネルギーの供給に包括的な太陽光パネルシステムを必要とする複雑なエネルギーワークフローを通じて、主要な需要を牽引します。太陽光パネルの効率向上、発電時間の短縮、および発電量の向上を可能にする先進的な配合は、厳格な性能仕様やエネルギーコンプライアンスを必要とするエネルギー企業からプレミアム価格を獲得します。予想売上高:7,500.0~14,820.0百万米ドル。
シナリオB – 結晶系PVの主導:性能と費用対効果の最適なバランスにより70.0%の市場シェアを占める結晶系PV用途は、太陽光発電処理の要件を満たしつつ、ほとんどのエネルギープロセスに対応しています。この用途は、性能基準と経済性の両方を満たしているため、信頼性の高い性能を求めるエネルギーおよび太陽光発電事業にとって最適な選択肢となっています。市場規模:8,750.0~17,290.0百万米ドル。
経路C – アジア市場の加速:インド(年平均成長率9.5%)と中国(同8.0%)は、エネルギーインフラの拡大、太陽光発電処理能力の開発、および国内の太陽光発電用ガラス需要を通じて、世界的な成長を牽引しています。現地のエネルギー事業者との戦略的提携、エネルギー規制への準拠に関する専門知識、およびサプライチェーンの現地化により、主要なエネルギーハブにおける太陽光技術の拡大が可能となります。地域拡大による成長余地:3,500.0~6,200.0百万米ドル。
シナリオD – ユーティリティ・プレミアム・セグメント:ユーティリティ分野は、重要な太陽光パネル製造プロセスにおいて極めて高い性能仕様が求められる特殊用途に対応しています。大規模なエネルギー需要、複雑な再生可能エネルギー用途、および性能に敏感なプロセスを支えるユーティリティ用配合は、先進的なエネルギー企業や専門的な太陽光発電施設から大幅なプレミアム価格を獲得しています。売上高の潜在規模:7,500.0~14,820.0百万米ドル。
パスウェイE – 先進的な太陽電池パネルおよび技術システム:高度な太陽光発電用ガラス技術、エネルギーシステム、および自動化された再生可能エネルギープロセスに投資する企業は、一貫したシステム性能と太陽電池パネルの品質信頼性を通じて競争優位性を獲得します。カスタマイズされた仕様と迅速な導入を可能にする先進的な能力により、プレミアムなエネルギーパートナーシップを獲得します。技術プレミアム:1,200.0~2,200.0百万米ドル。
パスウェイ F – サプライチェーンの最適化と信頼性:専門的な流通ネットワーク、戦略的な在庫管理、そして信頼性の高いサプライチェーンシステムは、太陽光発電用ガラスの安定したサービス提供が求められるエネルギー市場において、競争上の差別化を生み出します。供給の確実性、技術サポート、およびエネルギー関連文書の提供を保証する企業は、コンプライアンスを重視するエネルギー企業から優先サプライヤーとしての地位を獲得します。サプライチェーンの価値:9億~17億米ドル。
パスウェイG-新興用途および市場開発:従来の結晶系PV処理に加え、薄膜用途における太陽光発電用ガラスや、特殊な供給システムが成長の機会となります。新たな用途を開発し、研究開発(R&D)の取り組みを支援し、隣接するエネルギー市場へ進出する企業は、収益源を多様化させながら、増分需要を獲得します。新興の機会:600.0~1,200.0百万米ドル。
セグメント別分析
本市場は、種類、用途、最終用途、および地域ごとに区分されています。種類別では、ARコーティング、強化ガラス、その他に分類されます。用途別では、結晶系PV、薄膜、その他に分類されます。最終用途別では、電力事業、住宅、商業用に分類されます。地域別では、アジア太平洋、北米、欧州、ラテンアメリカ、中東・アフリカに分類されます。
種類別では、ARコーティングセグメントが市場シェアの60.0%を占めています
ARコーティングを施した製品は、2025年には太陽光発電用ガラス市場の60.0%を占めると予測されており、この分野における主要なタイプとしての地位を改めて確固たるものとしています。エネルギー企業は、ほとんどの太陽光発電用途、特に太陽光パネルの供給やエネルギープロセスにおいて、ARコーティングを施した太陽光発電用ガラスが性能と費用対効果の最適なバランスを提供することを、ますます認識するようになっています。このタイプは、性能要件と経済的な配慮の両方に応えるとともに、多様な太陽光発電用途において信頼性の高い発電を実現します。
このタイプは、業界において最も広く受け入れられ、商業的に実現可能な水準の太陽光発電用ガラス技術であることから、再生可能エネルギー用途におけるほとんどのエネルギープロトコルの基盤を形成しています。性能管理基準や広範なエネルギー試験により、エネルギーおよび太陽光発電事業者間におけるARコーティングを施した太陽光発電用ガラスの配合に対する信頼は、引き続き高まっています。エネルギー処理におけるコストパフォーマンスの最適化要件への認識が高まる中、ARコーティングを施した太陽光発電用ガラスシステムは、運用効率とエネルギー目標の両方に合致しており、包括的な再生可能エネルギー戦略の中心的な成長ドライバーとなっています。
用途別では、結晶系PVセグメントが市場シェアの70.0%を占めています
結晶系PVセグメントは、2025年に太陽光発電用ガラスの需要の70.0%を占めると予測されており、市場の普及と成長を牽引する主要な用途セグメントとしての役割を浮き彫りにしています。エネルギー企業は、複雑な太陽光発電プロセス、特殊なエネルギー需要、多段階の電力システムなど、結晶系PVの要件には、標準的なエネルギー技術では十分に提供できない高度な太陽光発電用ガラスサービスが必要となる場合が多いことを認識しています。太陽光発電用ガラスは、結晶系PVの太陽光発電アプリケーションにおいて、発電効率の向上とエネルギー規制への準拠を実現します。
このセグメントは、高度な太陽光発電システムを必要とする結晶系PVの導入拡大や、先進的な太陽光発電用ガラス技術がエネルギー性能と太陽光発電の成果を向上させることができるという認識の高まりに支えられています。エネルギー企業は、最適な太陽光発電成果を得るために特定の太陽光発電用ガラスサービスを推奨する、実証に基づいたエネルギーガイドラインをますます採用しています。エネルギーの複雑性に対する理解が進み、結晶系PVの要件がより厳格になるにつれ、太陽光発電用ガラスは、結晶系PV市場における包括的なエネルギー戦略において、引き続き極めて重要な役割を果たしていくでしょう。
最終用途別では、電力事業セグメントが市場シェアの60.0%を占めています
2025年には、ユーティリティが太陽光発電用ガラスの需要の60.0%を占めると予測されており、市場の普及と成長を牽引する主要な最終用途セグメントとしての役割が浮き彫りになっています。エネルギー企業は、複雑な発電プロセス、特殊な太陽光発電のニーズ、多段階のエネルギーシステムなど、ユーティリティの要件には、標準的なエネルギー技術では十分に提供できない高度な太陽光発電用ガラスサービスが必要となる場合が多いことを認識しています。太陽光発電用ガラスは、ユーティリティ向け太陽光発電アプリケーションにおいて、発電効率の向上とエネルギー規制への準拠を実現します。
このセグメントは、高度な発電システムを必要とする公益事業分野での導入拡大や、先進的な太陽光発電用ガラス技術がエネルギー性能と太陽光発電の成果を向上させることができるという認識の高まりに支えられています。エネルギー企業は、最適な発電成果を得るために特定の太陽光発電用ガラスサービスを推奨する、エビデンスに基づいたエネルギーガイドラインをますます採用しています。エネルギーの複雑性に対する理解が進み、公益事業分野の要件がより厳格になるにつれ、太陽光発電用ガラスは、公益事業市場における包括的なエネルギー戦略において、今後も重要な役割を果たし続けるでしょう。
太陽光発電用ガラス市場の推進要因、制約要因、および主要なトレンドとは何でしょうか?
太陽光発電用ガラス市場は、太陽エネルギー技術の重要性に対する認識の高まりや、太陽光発電および再生可能エネルギー分野全体における高効率エネルギーシステムへの需要拡大により、着実に進展しています。この市場は、複雑な統合プロセス、導入および保守時の互換性のばらつきの可能性、特殊なエネルギー機器のサプライチェーンの一貫性に関する懸念など、いくつかの課題に直面しています。太陽光発電用ガラス技術やカスタマイズされたエネルギープロトコルにおけるイノベーションは、製品開発や市場拡大のパターンに引き続き影響を与えています。
先進的な太陽光発電施設と太陽光発電用ガラス技術の拡大
先進的な太陽光発電施設の導入拡大により、厳しいエネルギー要件を満たすことのできる、より洗練された太陽光発電用ガラスの製造および性能管理システムの開発が可能になっています。専門的な太陽光発電施設は、エネルギー用途における高効率要件を達成するために特に重要な、先進的な太陽光パネルおよび発電プロセスを含む、包括的な太陽光発電用ガラスサービスを提供しています。先進的な再生可能エネルギーチャネルは、大規模なエネルギー事業における費用対効果を維持しつつ、エネルギー性能を最適化し、発電コストを削減できるプレミアムサービスへのアクセスを提供します。
デジタルエネルギーシステムと太陽光パネル管理システムの統合
現代のエネルギー企業は、リアルタイムの性能監視、自動化された太陽光パネルシステム、サプライチェーンの統合といったデジタル技術を導入し、太陽光発電用ガラスの処理および流通プロセスを強化しています。これらの技術は、サービスのパフォーマンスを向上させ、継続的なエネルギー監視を可能にし、発電サイクル全体を通じてプロバイダーとエネルギー企業間の連携を強化します。また、先進的なデジタルプラットフォームにより、カスタマイズされた性能仕様の設定や、潜在的なサービス逸脱や供給中断の早期発見が可能となり、信頼性の高いエネルギー生産を支えています。
主要国別の太陽光発電用ガラス市場の分析
世界的に見て、この市場は地域によってさまざまな成長を遂げており、インドは2036年までの年間平均成長率(CAGR)が9.5%とトップを走っています。これは、太陽光発電インフラの整備拡大、再生可能エネルギー能力の向上、および高効率太陽光発電ガラスシステムに対する国内需要の高まりが原動力となっています。中国は8.0%でこれに続き、太陽光発電の拡大、先進的なエネルギー技術の重要性に対する認識の高まり、および太陽光パネルの生産能力の拡大に支えられています。米国は6.2%の成長を記録しており、メキシコとドイツはいずれも6.0%の成長を示しています。両国とも、太陽光技術およびエネルギー産業の発展に注力しています。韓国は5.5%の成長を示し、日本は4.5%の成長を示しており、いずれもエネルギーインフラの拡充と体系的な太陽光発電への取り組みを重視しています。
インド:太陽光発電インフラの整備により、市場の潜在力が拡大
インドでは、太陽光発電の継続的な拡大と、複雑な再生可能エネルギープロセスに不可欠なエネルギー構成要素としての高効率太陽光発電用ガラスシステムへの認識の高まりを背景に、2036年まで年平均成長率(CAGR)9.5%という堅調な成長が見込まれています。同国における太陽光発電インフラの拡充と、専門的な発電能力の充実により、国内および輸出志向のエネルギー施設の両方において、太陽光発電用ガラスの採用に向けた大きな機会が生まれています。主要な国際的および国内のエネルギー企業は、インドの主要なエネルギー拠点全域において、再生可能エネルギーや発電用途で高性能な太陽光発電用ガラスシステムを必要とする、増加するエネルギー企業や太陽光発電施設に対応するため、包括的な太陽光パネルおよび流通ネットワークを構築しています。
インド政府がエネルギーの近代化と再生可能エネルギーの推進に戦略的重点を置いていることから、専門的な太陽光発電能力への多額の投資が進められています。こうした政策的な支援に加え、同国の巨大な国内エネルギー市場と拡大する再生可能エネルギーの需要が相まって、太陽光発電用ガラス市場の発展にとって好ましい環境が生まれています。インドのエネルギー企業は、太陽光発電能力を向上させるために高付加価値のエネルギー技術にますます注力しており、太陽光発電用ガラスはこのエネルギー変革における重要な構成要素となっています。
- 太陽光発電の開発と再生可能エネルギーの近代化を支援する政府の取り組みにより、ムンバイ、デリー、バンガロール地域を含む主要なエネルギー・太陽光発電拠点全体で、高効率太陽光発電用ガラスシステムへの需要が高まっています。
- 太陽光パネルの生産能力拡大と発電システムの開発により、全国のエネルギー企業や太陽光発電施設における太陽光発電用ガラスの適切な活用が促進されており、特に電力事業や発電サービス分野で著しい成長が見られます。
中国:太陽光発電の成長に伴い、並外れた市場の可能性を示す
中国では、エネルギーへのアクセス向上、太陽光発電に対する意識の高まり、および国内の主要エネルギークラスターにおける技術市場の拡大に支えられ、年平均成長率(CAGR)8.0%で市場が拡大しています。同国の大規模なエネルギー部門と、先進的な太陽光発電用ガラスシステムに対する認識の高まりが、太陽光パネルおよび発電用途の両方において、効果的な高効率再生可能エネルギーソリューションへの需要を牽引しています。国際的なエネルギー企業や国内のプロバイダーは、高品質な太陽光発電用ガラスシステムに対する高まる需要に応えるとともに、中国が新興のエネルギー技術市場としての地位を確立できるよう支援するため、包括的な流通チャネルを構築しています。
中国のエネルギー部門は、有利な再生可能エネルギー政策、太陽光発電能力の拡大、そしてコスト競争力のあるエネルギーインフラ開発の恩恵を受け続けています。同国が世界的なエネルギー技術ハブとなることに注力していることが、特殊な太陽光発電用ガラス技術や太陽光発電インフラへの投資を後押ししています。エネルギー企業が、輸入依存度を低減し、サプライチェーンの安全性を向上させるために、重要な再生可能エネルギー技術の信頼できる国内供給源を求めていることから、この動向は太陽光発電用ガラスの用途にとって特に重要です。
- 先進的な再生可能エネルギー選択肢に対する認識の高まりと太陽光発電能力の向上により、北京、上海、広州などの主要拠点において、エネルギーおよび太陽光発電分野全体で、特殊な太陽光発電用ガラスシステムへの需要機会が生まれています。
- エネルギーインフラ開発と技術導入の拡大により、包括的な再生可能エネルギー能力を必要とする組織、特に太陽光パネルおよびエネルギー関連企業において、高効率の太陽光発電用ガラスへのアクセスが拡大しています。
米国は技術的リーダーシップを維持
米国の先進的なエネルギー市場では、既存のエネルギーシステムや再生可能エネルギーインフラとの統合を通じて、エネルギー部門や太陽光発電センターにおいて太陽光発電用ガラスの有効性が実証された、洗練された太陽光発電の導入が進んでいます。同国は、エネルギー技術および太陽光発電システムの統合における再生可能エネルギーの専門知識を活用し、2036年まで年平均成長率(CAGR)6.2%を維持しています。主要な大都市圏を含むエネルギーセンターでは、太陽光発電用ガラスシステムが包括的なエネルギー情報システムや再生可能エネルギープラットフォームと統合され、エネルギーの精度と運用ワークフローの効率を最適化する、高品質な設備が導入されています。
米国のエネルギー企業は、再生可能エネルギーの開発においてシステムの信頼性とエネルギー規制への準拠を優先しており、品質検証や米国のエネルギー基準との統合といった高度な機能を備えた高品質なシステムへの需要を生み出しています。この市場は、確立されたエネルギー産業のインフラと、長期的な運用上のメリットやエネルギー規制への準拠をもたらす先進的な太陽光発電用ガラス技術への投資意欲から恩恵を受けています。
メキシコは強力な地域的成長の可能性を示しています
メキシコでは、エネルギーインフラの拡大、太陽光発電へのアクセス向上、そして国内のエネルギーネットワーク全体における先進的な再生可能エネルギー技術への認識の高まりに支えられ、2036年までの年平均成長率(CAGR)6.0%という堅調な市場発展が見込まれています。この市場は、有利なエネルギー政策、拡大する太陽光発電教育プログラム、および主要大都市圏におけるエネルギー施設の近代化への投資増加の恩恵を受けています。
メキシコのエネルギー企業は、エネルギー成果の向上と太陽光発電の進展を図るため、太陽光発電用ガラス技術を取り入れた、実証に基づいた再生可能エネルギープロトコルをますます採用しています。同国が地域的なエネルギーハブとしての地位を確立していることが、高度な性能と、多様なエネルギー実務環境において重要な経済的配慮とのバランスを保った、信頼性が高く費用対効果の高い再生可能エネルギーソリューションへの需要を牽引しています。
戦略的市場指標:
- エネルギーインフラの拡大により、新規施設や設備更新プロジェクトにおいて、最新の太陽光発電システム導入の機会が生まれています
- 国境を越えたエネルギー協力により、国際的な品質基準を満たす先進的な再生可能エネルギー技術への需要が高まっています
- 政府のエネルギーイニシアチブが、公共および民間のエネルギー施設における調達基準や太陽光発電の要件に影響を与え始めています
ドイツが地域において強力なリーダーシップを発揮
ドイツの市場拡大は、ベルリンやミュンヘンにおける太陽光発電設備の近代化、再生可能エネルギー開発プログラム、そしてエネルギー効率向上のために太陽光発電用ガラスソリューションをますます取り入れている政府のエネルギープログラムなど、多様なエネルギー需要の恩恵を受けています。同国では、エネルギー意識の高まりや、優れた太陽光発電能力やエネルギー管理の簡素化といった再生可能エネルギーのメリットへの理解が広がることを背景に、2036年まで年平均成長率(CAGR)6.0%を維持しています。
市場の動向は、先進的な再生可能エネルギー機能と、ドイツのエネルギー事業者にとって重要なコスト面での配慮とのバランスが取れた、費用対効果の高い太陽光発電用ガラスソリューションに焦点が当てられています。エネルギーインフラの拡大に伴い、新規太陽光発電施設やエネルギー設備の近代化プロジェクトにおいて、最新の再生可能エネルギーシステムに対する需要が生まれています。
韓国では着実な市場発展が見られます
韓国の市場拡大は、先進的なエネルギーインフラ、現代的な再生可能エネルギー技術に対する意識の高まり、および太陽光発電施設全体での太陽光発電用ガラスシステムの採用拡大に牽引され、2036年まで年平均成長率(CAGR)5.5%で着実な成長を示しています。同国の洗練されたエネルギーシステムと技術進歩への注力は、厳しい性能基準やエネルギーコンプライアンス要件を満たす高品質な再生可能エネルギーソリューションへの需要を生み出しています。
韓国のエネルギー企業は、再生可能エネルギー関連のプロセスにおいて精度と信頼性を重視しており、高度な機能と品質検証能力を備えたプレミアムな太陽光発電用ガラスシステムへの需要機会を生み出しています。この市場は、確立されたエネルギー教育インフラと、太陽光技術の進歩に対する政府の支援の恩恵を受けており、特にソウルや釜山といった主要都市では、エネルギー施設が包括的な再生可能エネルギープログラムを実施しています。
戦略的な市場動向:
- 先進的なエネルギー施設の開発が、再生可能エネルギーへの対応能力を備えた高度な太陽光発電用ガラスシステムへの需要を牽引しています
- エネルギー規制への準拠や太陽光発電の標準化への注目が高まっており、認証済みの再生可能エネルギー技術の導入を後押ししています
- 既存のエネルギー管理システムや太陽光発電プラットフォームとの統合要件
日本は精度と統合の卓越性を重視しています
日本は2036年まで年平均成長率(CAGR)4.5%で着実な市場成長を見せており、その特徴として、エネルギー事業者が、既存のエネルギー設備とシームレスに統合され、専門的な再生可能エネルギー用途において信頼性の高い長期運用を実現する高品質な太陽光発電用ガラスシステムを好む点が挙げられます。この市場では、精密な再生可能エネルギーアルゴリズム、品質検証、そして日本のエネルギー分野における技術的高度化と運用面の卓越性への期待を反映した包括的なエネルギープラットフォームとの統合など、先進的な機能が優先されています。
日本のエネルギー企業は、太陽光発電用ガラスの開発においてシステムの信頼性と精度を重視しており、自動化された品質監視や包括的な再生可能エネルギー支援などの高度な機能を備えたプレミアムシステムへの需要を生み出しています。この市場は、確立されたエネルギー研究インフラと、長期的なエネルギー上のメリットをもたらす再生可能エネルギー技術への投資の恩恵を受けています。
戦略的市場指標:
- 高度な再生可能エネルギーアルゴリズムと高い信頼性を備えた精密システムへの重点的な注力
- 既存のエネルギー情報システムおよび太陽光発電管理プラットフォームとの統合要件
- エネルギー用途における太陽光発電用ガラスの信頼性と長期性能への注力
欧州市場の国別内訳
欧州の太陽光発電用ガラス市場は、2026年の12,500.0百万米ドルから2036年には18,200.0百万米ドルへと成長し、予測期間中に年平均成長率(CAGR)3.8%を記録すると見込まれています。ドイツは、先進的なエネルギーインフラ、精密な太陽光発電技術、および主要な太陽光発電地域全体における強力なエネルギー存在感を背景に、2026年には27.0%の市場シェアを維持し、2036年までに27.8%に上昇すると予想されます。
これに続いて、英国は2026年に16.0%のシェアを占め、2036年までに16.5%に達すると予測されています。これは、先進的な再生可能エネルギープロトコル、エネルギーイノベーションの統合、および国内・国際市場の両方にサービスを提供する専門エネルギーネットワークの拡大が原動力となっています。フランスは2026年に14.0%のシェアを占め、2036年までに14.5%に増加すると見込まれています。これは、エネルギーインフラの拡充と、高効率太陽光発電ガラスシステムの採用拡大に支えられたものです。イタリアは2026年に11.0%のシェアを占め、2036年までに11.3%に達すると予測されています。一方、スペインは2026年に9.0%を占め、2036年までに9.2%に達すると見込まれています。北欧諸国、東欧、および西ヨーロッパの小規模市場を含む「その他の欧州」地域は、2026年に23.0%を占める見込みですが、確立されたエネルギーおよび再生可能エネルギー能力を持つ大規模な中核市場への市場統合により、2036年までに20.7%へとわずかに低下すると予測されています。
太陽光発電用ガラス市場の競争環境
この市場は、高効率で一貫性があり、信頼性の高い太陽光発電用ガラスシステムの提供に注力する、老舗のエネルギー機器メーカー、再生可能エネルギー専門企業、および太陽光技術サプライヤー間の競争が特徴となっています。各社は、厳しいエネルギーおよび太陽光発電の要件を満たす、効果的かつ効率的で信頼性の高い太陽光発電用ガラスソリューションを提供するため、再生可能エネルギー技術の進歩、性能管理の強化、戦略的パートナーシップ、および顧客への技術サポートに投資しています。太陽光パネルの最適化、性能検証プロトコル、およびサプライチェーン戦略は、製品ポートフォリオと市場での存在感を強化する上で極めて重要です。
Xinyi Solarは、エネルギー用途における性能の一貫性と再生可能エネルギーの信頼性に重点を置いた、包括的な高効率太陽光発電用ガラスシステムを提供し、市場をリードしています。AGCは、太陽光発電用途に重点を置いた専門的な再生可能エネルギーシステムと、包括的な技術サポートサービスを提供しています。NSG Pilkingtonは、世界市場向けの再生可能エネルギーシステム向けに、先進的な太陽光発電用ガラス技術とカスタマイズされたエネルギーソリューションに注力しています。Saint-Gobainは、強力な性能管理システムと顧客サービス能力を備えた、定評のあるエネルギーシステムを提供しています。
台湾ガラス(Taiwan Glass)は、革新的な太陽光発電用ガラス技術を専門的なエネルギー用途や新興市場に導入することに重点を置いて事業を展開しています。フラットガラス・グループ(Flat Glass Group)は、複数のエネルギー用途や太陽光発電プロセスにわたり、先進的な太陽光発電用ガラスを含む包括的な再生可能エネルギーシステムポートフォリオを提供しています。ボロシル・リニューアブルズ(Borosil Renewables)は、太陽光発電の規制順守に重点を置き、エネルギーシステム向けのカスタマイズされた再生可能エネルギーソリューションおよびパフォーマンス管理システムを専門としています。IRICOグループは、市場へのアクセス性と顧客による必須の太陽光発電用ガラスシステムへの利用機会を向上させるため、信頼性の高いサプライチェーンソリューションと技術的専門知識を提供しています。
太陽光発電用ガラス市場の主要企業
- Xinyi Solar
- AGC
- NSG Pilkington
- Saint-Gobain
- Taiwan Glass
- Flat Glass Group
- Borosil Renewables
- IRICO Group
- Guardian Glass
- Central Glass
- Luoyang Glass
- Trina Solar
- JinkoSolar
- Hanwha Q CELLS
- Canadian Solar
太陽光発電用ガラス市場のセグメント別分析
- タイプ:
- ARコーティング済み
- 強化ガラス
- その他
- 用途:
- 結晶系太陽光発電
- 薄膜
- その他
- 最終用途:
- 電力事業
- 住宅
- 商業
- 地域:
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリア・ニュージーランド
- アジア太平洋のその他地域
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- その他のヨーロッパ諸国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- チリ
- その他のラテンアメリカ諸国
- 中東・アフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ諸国
- その他の中東・アフリカ諸国
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- 市場概要
- 市場対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格ノート
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- Fact.MR社内の独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- 追加のデスクリサーチ情報源
- 専門家からの意見およびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家への聞き取り
- 定量調査および構造化データ収集
- 混合アプローチ
- 一次データが使用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および実地調査
- ソーシャルおよびコミュニティでの交流
- 対象としたステークホルダー
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータスチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会価値($)分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(タイプ別)
- はじめに/主な調査結果
- 2021年から2025年までのタイプ別市場規模(百万米ドル)の分析
- 2026年から2036年までのタイプ別市場規模(百万米ドル)の分析および予測
- ARコーティング
- 強化ガラス
- その他
- 2021年から2025年までのタイプ別Y対Y成長トレンド分析
- 2026年から2036年までのタイプ別絶対額機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(用途別)
- はじめに/主な調査結果
- 用途別市場規模(過去値、百万米ドル)の分析:2021年~2025年
- 用途別市場規模(現在および将来、百万米ドル)の分析および予測:2026年~2036年
- 結晶系太陽光発電
- 薄膜
- その他
- 用途別YtoOtoY成長トレンド分析:2021年~2025年
- 用途別絶対的市場機会分析、2026年~2036年
- 最終用途別世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 最終用途別過去市場規模(百万米ドル)分析、2021年~2025年
- 2026年から2036年までの最終用途別、現在および将来の市場規模(百万米ドル)の分析および予測
- 公益事業
- 住宅
- 商業
- 2021年から2025年までの最終用途別、前年比(Y-o-Y)成長傾向分析
- 2026年から2036年までの最終用途別、絶対額($)の市場機会分析
- 地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別 過去市場規模(百万米ドル)の分析、2021年から2025年
- 地域別 現在の市場規模(百万米ドル)の分析および2026年から2036年までの予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
- 市場規模(過去値:百万米ドル)のトレンド分析:市場分類別、2021年~2025年
- 市場規模(百万米ドル)の市場分類別予測、2026年~2036年
- 国別
- 米国
- カナダ
- メキシコ
- タイプ別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 用途別
- 最終用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年~2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- タイプ別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 用途別
- 最終用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別、2021年から2025年までの市場規模(百万米ドル)の推移分析
- 市場分類別、2026年から2036年までの市場規模(百万米ドル)の予測
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパその他
- タイプ別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 用途別
- 最終用途別
- 主なポイント
- 東欧市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- タイプ別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 用途別
- 最終用途別
- 主なポイント
- 東アジア市場分析 2021年から2025年および予測 2026年から2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 種類別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 用途別
- 最終用途別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)および傾向分析、2021年~2025年
- 市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 種類別
- 用途別
- 最終用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 用途別
- 最終用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年から2025年および予測 2026年から2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 種類別
- 用途別
- 最終用途別
- 国別
- 市場の魅力度分析
- 国別
- 種類別
- 用途別
- 最終用途別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 用途別
- 最終用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- タイプ別
- 用途別
- 最終用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- 中国
- 価格分析
- 市場シェア分析、2025年
- タイプ別
- 用途別
- 最終用途別
- 日本
- 価格分析
- 市場シェア分析、2025年
- タイプ別
- 用途別
- 最終用途別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- タイプ別
- 用途別
- 最終用途別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 用途別
- 最終用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 最終用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 種類別
- 用途別
- 最終用途別
- 競合分析
- 競合の詳細分析
- Xinyi Solar
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- AGC
- NSG ピルキントン
- サンゴバン
- 台湾ガラス
- フラットグラス・グループ
- ボロシル・リニューアブルズ
- IRICOグループ
- ガーディアン・グラス
- セントラル・グラス
- 洛陽ガラス
- トリナ・ソーラー
- ジンコソーラー
- ハンファQ CELLS
- カナディアン・ソーラー
- Xinyi Solar
- 競合の詳細分析
- 前提条件および使用された略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:世界市場規模 (百万米ドル)の予測(2021年~2036年、種類別)
- 表3:用途別世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表4:最終用途別世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表5:2021年から2036年までの国別北米市場規模(百万米ドル)予測
- 表6:2021年から2036年までの種類別北米市場規模(百万米ドル)予測
- 表7:2021年から2036年までの用途別北米市場規模(百万米ドル)予測
- 表8:北米市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表9:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表10:ラテンアメリカ市場規模(百万米ドル)のタイプ別予測(2021年~2036年)
- 表11:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表12:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表13:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表14:西ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表15:西ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表16:西ヨーロッパの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表17:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表18:東ヨーロッパの市場規模(百万米ドル)のタイプ別予測(2021年~2036年)
- 表19:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表20:東ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表21:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表22:東アジアの市場規模(百万米ドル)の予測(種類別、2021年~2036年)
- 表23:東アジアの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表24:東アジアの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表25:南アジアおよび太平洋地域における国別市場規模(百万米ドル)の予測(2021年~2036年)
- 表26:南アジアおよび太平洋地域におけるタイプ別市場規模(百万米ドル)の予測(2021年~2036年)
- 表27:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
- 表28:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測
- 表29:2021年から2036年までの中東・アフリカ地域の市場規模(百万米ドル)の国別予測
- 表30:中東・アフリカ地域の市場規模(百万米ドル)のタイプ別予測(2021年~2036年)
- 表31:中東・アフリカ地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表32:中東・アフリカ地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年におけるタイプ別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までのタイプ別世界市場の前年比成長率比較
- 図5:タイプ別世界市場の魅力度分析
- 図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:最終用途別 世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:最終用途別 世界市場の前年比成長率比較(2026年~2036年)
- 図11:最終用途別 世界市場の魅力度分析
- 図12:地域別グローバル市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図13:地域別グローバル市場の前年比成長率比較(2026年~2036年)
- 図14:地域別グローバル市場の魅力度分析
- 図15:北米市場の増分ドル機会(2026年~2036年)
- 図16:ラテンアメリカ市場の追加収益機会(2026年~2036年)
- 図17:西ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図18:東ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図19:東アジア市場の追加収益機会(2026年~2036年)
- 図20:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図21:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図22:北米市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図23:北米市場における種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場における種類別の前年比成長率比較(2026年から2036年)
- 図25:北米市場におけるタイプ別の市場魅力度分析
- 図26:北米市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における用途別の前年比成長率比較(2026年~2036年)
- 図28:用途別北米市場の魅力度分析
- 図29:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図30:最終用途別北米市場の前年比成長率比較(2026年~2036年)
- 図31:最終用途別北米市場の魅力度分析
- 図32:ラテンアメリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図33:ラテンアメリカ市場における種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図34:ラテンアメリカ市場における種類別前年比成長率の比較(2026年から2036年)
- 図35:ラテンアメリカ市場におけるタイプ別の市場魅力度分析
- 図36:ラテンアメリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図37:ラテンアメリカ市場における用途別の前年比成長率比較(2026年~2036年)
- 図38:ラテンアメリカ市場における用途別魅力度分析
- 図39:ラテンアメリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図40:ラテンアメリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図41:ラテンアメリカ市場における最終用途別魅力度分析
- 図42:西ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場におけるタイプ別の市場シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場におけるタイプ別の前年比成長率比較(2026年から2036年)
- 図45:西ヨーロッパ市場におけるタイプ別の市場魅力度分析
- 図46:西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図47:西ヨーロッパ市場における用途別の前年比成長率比較(2026年から2036年)
- 図48:西ヨーロッパ市場における用途別の市場魅力度分析
- 図49: 西ヨーロッパ市場:最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図50:西ヨーロッパ市場:最終用途別前年比成長率の比較(2026年から2036年)
- 図51:西ヨーロッパ市場:最終用途別市場魅力度分析
- 図52:東ヨーロッパ市場:国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:東ヨーロッパ市場における種類別市場シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場における種類別前年比成長率の比較(2026年から2036年)
- 図55:東ヨーロッパ市場におけるタイプ別の市場魅力度分析
- 図56:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図57:東ヨーロッパ市場における用途別の前年比成長率比較(2026年~2036年)
- 図58:東欧市場における用途別の魅力度分析
- 図59:東欧市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図60:東欧市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図61:東欧市場における用途別の魅力度分析
- 図62:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場における種類別前年比成長率の比較(2026年~2036年)
- 図65:東アジア市場における種類別の市場魅力度分析
- 図66:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図67:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
- 図68:東アジア市場における用途別の魅力度分析
- 図69:東アジア市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図70:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図71:東アジア市場における最終用途別の魅力度分析
- 図72:南アジアおよび太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図73:南アジア・太平洋市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図74:南アジア・太平洋市場におけるタイプ別前年比成長率の比較(2026年から2036年)
- 図75:南アジア・太平洋市場におけるタイプ別市場魅力度分析
- 図76:南アジアおよび太平洋地域の市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図77:南アジアおよび太平洋地域の市場における用途別前年比成長率の比較(2026年から2036年)
- 図78:南アジア・太平洋市場における用途別魅力度分析
- 図79:南アジア・太平洋市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図80:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図81:南アジア・太平洋地域市場における用途別の市場魅力度分析
- 図82:中東・アフリカ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図83:中東・アフリカ市場におけるタイプ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場におけるタイプ別前年比成長率の比較(2026年~2036年)
- 図85:中東・アフリカ市場におけるタイプ別の市場魅力度分析
- 図86:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図87:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図88:中東・アフリカ市場における用途別の市場魅力度分析
- 図89:中東・アフリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図91:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図92:世界市場 – ティア構造分析
- 図93:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









