主な市場動向と洞察
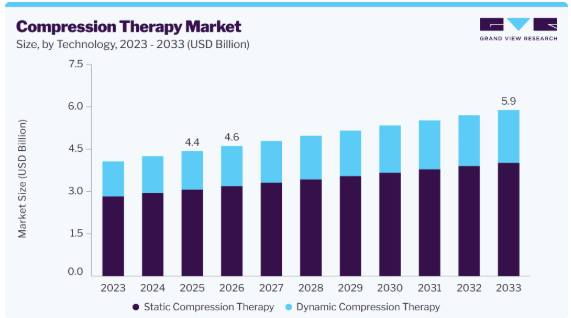
- 技術別:2025年には、静的圧迫療法が最大の売上シェアを占めました。
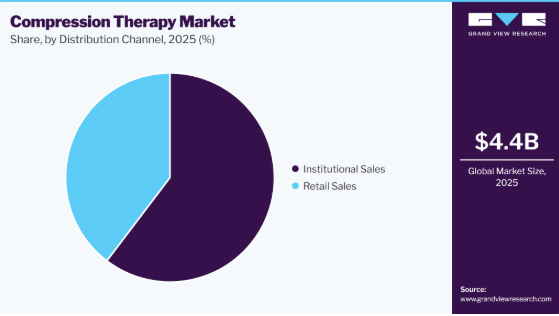
- 販売チャネル別:2025年には、医療機関向け販売が最大の売上シェアを占めました。
- 最終用途別:2025年には、病院が最大の売上シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上シェア42.1%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最も高い)
- 国別:2025年には米国が売上高シェアで首位を占めました。
市場規模と予測
- 2025年の市場規模:44億米ドル
- 2026年の推定市場規模:46億米ドル
- 2033年までの予測市場規模:59億米ドル
- CAGR(2026年~2033年):3.5%
血液循環を改善し、むくみを軽減するために制御された圧力を加える「圧迫療法」は、これらの症状の予防と治療の両方において不可欠な解決策となっています。肥満、糖尿病、心血管疾患などの慢性疾患の負担が増大していることに加え、循環器系疾患にかかりやすい世界的な人口の高齢化が急速に進んでいることも、市場の成長をさらに後押ししています。さらに、外科手術やスポーツによる怪我の増加により、術後ケアやリハビリテーションにおける圧迫療法の需要が高まっています。
深部静脈血栓症(DVT)の有病率の上昇は、合併症を軽減するための効果的な予防・管理戦略が求められるため、圧迫療法市場の成長を大きく牽引しています。主に脚の深部静脈に血栓が形成される深部静脈血栓症(DVT)は、座りがちな生活習慣、肥満率の上昇、高齢化、手術件数の増加といった要因により、ますます一般的になりつつあります。ストッキングや空気圧式装置を含む圧迫療法は、血液循環を改善し、血栓の形成を防ぎ、血栓後の合併症のリスクを低減するために広く推奨されています。
2025年の米国疾病予防管理センター(CDC)のデータによると、米国では毎年最大90万人が静脈血栓塞栓症(VTE)に罹患しており、この疾患が医療制度に与える大きな負担が浮き彫りになっています。
慢性静脈不全や静脈性潰瘍などの疾患は、世界中で多くの人々に影響を及ぼしており、高齢化、運動不足、肥満といった要因が大きな役割を果たしています。静脈性潰瘍に対する圧迫療法は非常に効果的であるため、静脈性潰瘍の有病率の上昇が市場の成長を牽引することになります。さらに、静脈瘤に対する圧迫療法も、他の治療法と比較して高い効果を発揮します。例えば、米国血管外科学会(Society for Vascular Surgery)のデータによると、4,000万人ものアメリカ人が静脈瘤を患っています。さらに、NCBIが発表した記事によると、毎年約15万件の慢性静脈不全の新規症例が診断されており、これらの患者のケアには約5億米ドルが費やされています。
圧迫療法は、患部となる四肢に適切な圧力を加えることで、症状の緩和、血流の改善、むくみの軽減、治癒の促進を図るとともに、合併症の予防にも役立ちます。したがって、慢性静脈疾患の管理における圧迫療法の有効性に対する認識の高まりが、市場の成長を牽引すると予想されます。
整形外科手術件数の増加に伴い、術後ケアやリハビリテーションの一環として、圧迫療法への需要が高まっています。関節置換術(膝や股関節の置換など)、骨折修復術、靭帯再建術、関節鏡手術などの整形外科手術は、高齢化、スポーツによる怪我、および手術技術の進歩により、ますます一般的になってきています。例えば、米国リウマチ学会のデータによると、高齢化を背景に、米国で年間に実施される膝関節置換術および股関節置換術の件数は増加傾向にあり、毎年約79万件の膝関節置換術と54万4,000件の股関節置換術が行われています。2024年にオーストラリア整形外科学会全国関節置換登録機構(AOANJRR)が発表したデータによると、オーストラリアでは210万件以上の整形外科手術が行われました。
整形外科手術後、患者は一般的に、手術を受けた四肢に腫れや炎症、可動域の低下を経験します。圧迫療法は、血液循環を改善し、腫れを軽減し、手術部位を支えることで、これらの術後症状の管理や回復の促進において極めて重要な役割を果たしています。
肥満症例の増加に伴い、健康上の懸念を管理するための重要な手段として、圧迫療法の採用が拡大しています。過剰な体脂肪の蓄積を特徴とする肥満は、心血管疾患(CVD)、糖尿病、高血圧などの慢性疾患のリスクを高めるだけでなく、静脈不全やそれに関連する疾患の原因にもなります。例えば、『International Journal of Medical Science and Clinical Invention』に掲載された論文によると、肥満は静脈不全およびそれに関連する合併症のリスクを6倍以上高めることが示唆されています。世界肥満連盟(World Obesity Federation)によると、2024年には世界中で10億人以上が肥満状態にあり、これは人口の約8人に1人に相当します。この中には、約8億8000万人の成人と、5歳から19歳までの1億5900万人の児童・青少年が含まれています。「世界肥満デー」(3月4日)に発表された世界肥満連盟の『2025年アトラス』によると、肥満を抱える成人の総数は、2010年から2030年にかけて115%以上増加し、5億2400万人から11億3000万人に達すると予測されています。
市場の動向
慢性静脈不全(CVI)、静脈瘤、深部静脈血栓症(DVT)、静脈性下肢潰瘍などの慢性静脈疾患の有病率の増加は、圧迫療法市場の主要な推進要因となっています。座りがちな生活習慣、肥満、高齢化、職場での長時間の立ち仕事や座り仕事といった要因が、これらの疾患による世界的な負担の増大に大きく寄与しています。2025年7月に血管外科学会が発表したデータによると、慢性静脈不全はアメリカ人の最大40%に影響を及ぼしています。同様に、2025年7月にWebMD LLCが発表したデータによると、米国では40歳から80歳の男性1,100万人以上、女性2,200万人以上が静脈瘤に悩まされており、200万人以上が進行した慢性静脈不全(CVI)に罹患しています。
毎年、2万人以上がCVIに起因する潰瘍と診断されています。
市場の集中度と特徴
圧迫療法市場の成長段階は中程度であり、成長ペースは加速しています。主な特徴としては、慢性静脈疾患の有病率の上昇や高齢化に伴う強い需要に加え、非侵襲的な治療法への志向の高まりが挙げられます。さらに、この市場はイノベーション志向が強く、患者の快適性、治療順守、治療成果の向上を目的として、素材、製品設計、デジタル統合の分野で継続的な進歩が見られます。在宅ケア分野への戦略的な拡大に加え、先進地域における認知度の向上や保険償還の支援が、市場の競争環境や運営の動向をさらに形作っています。
この市場は、臨床成果の向上と患者体験の改善というニーズに後押しされた、力強く進化し続けるイノベーションが特徴です。技術の進歩は、調整可能で個別化された圧力を提供し、Bluetooth接続やモバイルアプリなどのデジタル機能を統合してリアルタイムのモニタリングや治療経過の追跡を可能にする、スマート加圧システムの開発に焦点を当てています。軽量で通気性があり、人間工学に基づいて設計されたウェアを含む、素材や製品デザインの革新により、特に長期使用において快適性と患者のアドヒアランスが向上しています。例えば、Hyperice社は、加圧機能に加え、温熱療法および冷熱療法を統合した「Hyperice X 2 Knee」および「X 2 Shoulder」デバイスを発売しました。これらのデバイスは、単一のウェアラブルシステムでマルチモーダル治療を提供し、血行を促進して筋骨格系疾患の回復を早めます。さらに、携帯性に優れ、使いやすい空気圧式加圧デバイスの登場により、在宅ケアへの移行が後押しされ、治療がより身近で便利なものとなっています。圧迫療法の基本的な概念は変わりませんが、継続的な技術の進歩により、製品の機能や市場の動向は大きく変化しています。
圧迫療法製品は、厳格な規制基準の対象となる医療機器です。米国のFDAや欧州のCE(Conformité Européene)マークなどの規制機関は、これらの機器の安全性、有効性、品質を確保するためのガイドラインや基準を定めています。圧迫療法製品の設計、素材、機能における革新には、多くの場合、規制当局の承認が必要となります。メーカーは、新規および改良された製品が所定の基準を満たすよう、規制環境を適切に把握し対応しなければなりません。例えば、2026年、末梢血管疾患向けの圧迫療法システムを専門とする医療技術メーカーであるAIROS Medical社は、米国食品医薬品局(FDA)の510(k)承認を取得した動脈用圧迫デバイス「ARTAIRA®」の発売を発表しました。規制当局は、圧迫療法を含む医療機器の品質および安全基準を定めています。輸送中の患者の安全を確保するためには、メーカーがこれらの基準を遵守することが不可欠です。さらに、規制により、メーカーは圧迫療法製品の製造および廃棄において、環境に配慮した取り組みを採用することが求められる場合があります。
合併や買収は、企業が技術力、製品ラインナップ、および事業展開地域を拡大することを可能にし、圧迫療法業界の成長を牽引しています。戦略的な買収を通じて、企業は先進的な圧迫技術や革新的な製品ラインを獲得し、変化し続ける患者のニーズに応え、治療成果を向上させる能力を高めています。こうした活動は流通ネットワークを強化し、新興市場への迅速な参入を可能にすることで、市場全体への浸透度を高めています。さらに、合併による統合は、より強固な組織を生み出し、財務および研究開発リソースを拡大することで、製品開発と商品化を加速させます。その結果、M&A活動の活発化は、競争の激化、イノベーションの促進、そして市場全体の拡大に寄与しています。
2026年2月、タクタイル・メディカル社は、リンパ浮腫ソリューションのポートフォリオの幅と深さを拡大するため、リンファテック社の買収を発表しました。この買収は、前払い金680万米ドルに加え、マイルストーン達成に基づく追加対価が支払われるもので、リンパ系疾患の管理におけるタクタイル・メディカル社の地位を強化するものです。
地域的な拡大
世界市場における製品展開には、変化し続ける患者のニーズ、技術の進歩、市場の需要に応えるため、新製品の導入や既存製品の改良が含まれます。企業は、特定の市場セグメントをターゲットに、新しい製品ラインを導入することができます。これには、腕、脚、胴体といった異なる解剖学的部位向け、あるいはリンパ浮腫や静脈不全といった特定の疾患向けの圧迫用ウェアの開発などが含まれます。
圧迫療法市場は、細分化と統合の両方の要素を示しており、その程度は製品タイプ、地域、市場セグメントによって異なります。市場の特定のセグメント、特に多数のメーカーやサプライヤーが存在する地域では、市場が細分化されている場合があります。この細分化は、圧迫衣類、包帯、ストッキング、医療機器など、幅広い圧迫療法製品を提供する数多くの中小企業の存在に起因している可能性があります。こうした企業は、価格、製品の差別化、流通チャネルなどの要素を基に競争を行うことがよくあります。一方、特に市場シェアの大きな数社の大手企業が支配するセグメントでは、市場は統合が進んでいるという特徴があります。これらの企業は、確立されたブランド認知度、広範な流通ネットワーク、そして幅広い圧迫療法ソリューションを網羅した多様な製品ポートフォリオを有している場合があります。
この市場には、医療インフラの進展、慢性疾患の有病率の上昇、患者の快適性やコンプライアンスを向上させる設計改良など、コンプレッション療法における技術革新を含む様々な要因が影響を及ぼしています。市場における地域的な拡大の背景には、高齢化、慢性疾患の有病率の上昇、静脈疾患に対する認識の高まり、そして医療インフラの全体的な整備といった要因があります。
技術に関する洞察
静的圧迫療法セグメントは、2025年に最大の売上シェアを占め、圧迫療法業界を牽引しました。静的圧迫療法とは、患部に一定の圧力を加えることで血流を促進し、むくみを軽減する療法です。この方法では、ストッキング、包帯、ラップなどの圧迫用具が使用され、静脈瘤、深部静脈血栓症(DVT)、リンパ浮腫などの症状の治療において、その手軽さと有効性で知られています。この療法は、その使いやすさと利便性から高く評価されており、患者と医師の両方にとって好まれる選択肢となっています。効果的な圧迫と痛みの緩和、迅速な機能回復、腫れの軽減をもたらし、これらは様々なスポーツ障害や疾患の治療において極めて重要です。静的圧迫装置は汎用性が高く、様々な病状に適しており、さまざまなレベルの圧迫を提供します。また、動的圧迫装置に比べて比較的手頃な価格であるため、特に医療予算が限られている地域において、患者や医療従事者にとって費用対効果の高い選択肢となっています。
予測期間中、動的圧迫療法セグメントが最も急速な成長を記録すると見込まれています。この療法は、いくつかの主要な要因やトレンドに後押しされ、市場で注目を集めています。この療法では、患部に圧力を加え、血流を促進し腫れを軽減するために、その圧力を徐々に調整していきます。この療法の製品には、動的圧迫ポンプが含まれます。動的圧迫療法は、一定の圧力を加える静的圧迫療法とは異なり、患者のニーズに応じて圧迫レベルを調整できる柔軟なアプローチを提供します。この柔軟性により、術後の創傷や外傷による痛みなど、さまざまな症状の治療に効果的です。
用途別インサイト
2025年、圧迫療法業界において、病院セグメントが最大の売上シェアを占めました。病院は、複雑な医療ニーズを持つ患者に包括的なケアを提供できることから、他の医療施設よりも好まれています。病院には、患者の状態を効果的に管理・監視し、最適な治療成果を確保するために必要なインフラ、医療専門知識、およびリソースが備わっています。さらに、合併症や緊急事態が発生した場合でも、高度な医療ケアを直ちに受けられるという利点があります。圧迫療法製品は、静脈疾患、リンパ浮腫、術後の回復など、さまざまな病状の治療のために病院で広く使用されています。これらの製品は、病状の管理、合併症の軽減、および患者の転帰改善において実証された有効性があるため、病院での使用が増加しています。
在宅医療セグメントは、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。在宅医療における圧迫療法は、静脈瘤、深部静脈血栓症(DVT)、リンパ浮腫、起立性低血圧、スポーツ障害、下肢潰瘍などの病状の管理に活用されています。在宅医療や患者による自己管理戦略の普及に伴い、使いやすく装着可能な圧迫療法デバイスの需要が高まっています。これらのデバイスは、自宅で簡単に使用できるよう設計されており、患者は医療施設に頻繁に通院することなく自身の病状を管理することができます。圧迫療法に関する相談、フィッティングサービス、患者教育を遠隔医療プラットフォームに統合することで、医療へのアクセスがさらに向上し、遠隔患者モニタリングの取り組みが支援されます。
販売チャネルに関する分析
2025年、圧迫療法市場において、機関向け販売セグメントが最大の売上シェアを占めました。世界市場における機関向け販売とは、病院、診療所、介護施設などのチャネルを通じて製品を流通させることを指し、小売販売に比べていくつかの利点があります。これらの利点には、大量販売、マーケティングコストの削減、主要な機関顧客との長期的なビジネス関係の構築の可能性などが含まれます。市場における機関向け販売の優位性は、医療現場におけるこれらの製品への需要の高まりによって支えられています。世界的な高齢化が進む中、慢性静脈不全、リンパ浮腫、深部静脈血栓症(DVT)などの症状を治療するための圧迫療法ソリューションへのニーズが高まっています。機関向け販売は、これらの製品を必要とする医療従事者に提供するための、効果的かつ信頼性の高い手段となっています。
小売販売セグメントは、予測期間中に最も高い年平均成長率(CAGR)で成長すると予想されています。市場における小売販売には、薬局、医療用品店、オンライン小売業者などのチャネルを通じた製品の販売が含まれます。小売販売は、圧迫療法製品へのアクセスを向上させ、幅広い選択肢を提供することで、消費者が自身のニーズに最適な製品を比較・選択できるようにします。さらに、小売販売は利便性が高く、消費者は処方箋や医療機関への受診なしに直接製品を購入することができます。したがって、小売販売に伴う利点の高まりが、このセグメントの成長を後押しすると予想されます。
地域別インサイト
北米は、技術の進歩、慢性疾患の有病率の上昇、および政府の取り組みに後押しされ、2025年には売上高シェア42.1%を占め、圧迫療法市場を牽引しました。市場の拡大は、患者の快適性とコンプライアンスを向上させる革新的な素材の開発や設計の改善といった、圧迫療法技術の進歩によってさらに後押しされています。循環器系の問題を引き起こすことが多い糖尿病や肥満などの慢性疾患の有病率の増加は、市場の成長に大きく寄与しています。例えば、静脈瘤と関連が深い慢性静脈不全(CVI)は、非常に高い有病率を示しています。米国の成人の約4人に1人がCVIを患っています。クモ状静脈も考慮に入れると、静脈疾患の有病率は成人の10人中8人近くにまで上昇します。
米国の圧迫療法市場の動向
米国の圧迫療法業界は、静脈瘤、深部静脈血栓症(DVT)、慢性静脈不全などの静脈・リンパ系疾患の有病率の増加に牽引され、成長を続けています。静脈瘤の有病率の上昇は主要な推進要因の一つであり、座りがちな生活習慣、長時間の立ち仕事や座り仕事、肥満、加齢などの要因により、成人人口の相当な割合に影響を及ぼしています。例えば、米国では4,000万人以上が静脈瘤に悩まされています。静脈瘤患者のほぼ50%には、静脈瘤の家族歴があります。両親ともに静脈瘤を患っている場合、その子供が静脈瘤を発症する確率は90%近くに達します。こうした状態は、脚の痛み、むくみ、目に見える静脈の拡張といった症状を引き起こし、患者は圧迫療法のような効果的で非侵襲的な治療法を求めるようになります。静脈瘤に対する認識の高まりと早期診断により、予防および長期的な管理の両面において、圧迫ストッキングや包帯の採用がさらに加速しています。医療への意識の高まり、予防医療への関心の高まり、そして術後の回復やリハビリテーションにおける圧迫療法の導入が、市場の成長を後押ししています。
欧州の圧迫療法市場の動向
欧州の圧迫療法業界は、予測期間において著しい年平均成長率(CAGR)で成長すると見込まれています。この成長は、高齢人口の増加と市場における技術の進歩に起因すると考えられます。さらに、同地域の先進的な医療インフラと、低侵襲な医療介入への注力が相まって、圧迫療法製品の普及を促進しています。
英国の圧迫療法市場は、予測期間中に適度なCAGRで成長すると見込まれています。静脈性潰瘍、足部潰瘍、浮腫を発症しやすい英国の高齢化社会においては、再発の予防や症状の管理のために圧迫療法の利用が不可欠となっています。年間1,000人あたり1~2人に影響を及ぼし、加齢とともに増加する深部静脈血栓症(DVT)の高い発生率は、DVT管理における圧迫療法の重要性を浮き彫りにしています。圧迫療法は、圧迫ストッキング、包帯、その他の機器を含め、DVTの管理において極めて重要な役割を果たしています。2025年に米国国立医学図書館が公表したデータによると、1998年から2022年にかけて、VTEによる入院数は人口10万人あたり109.5件から178.1件へと62.6%増加しました。この背景には、肺塞栓症(PE)による入院件数が202%増加したこと(人口10万人あたり40.4件から122.2件へ)があります。
フランスの圧迫療法市場は、同地域における高齢人口の増加と心血管疾患(CVD)の有病率の上昇に牽引され、予測期間において最も高い年平均成長率(CAGR)で成長すると予想されています。同国の高齢化は、静脈瘤、リンパ浮腫、深部静脈血栓症などの静脈・リンパ系疾患の発生率上昇に寄与しており、それによって圧迫療法に基づく治療への需要が高まっています。2024年、米国国立医学図書館が発表した研究によると、2023年1月1日時点で、フランスの成人における静脈血栓塞栓症(VTE)の症例数は896,846件に達しました。2022年に入院した62,055人の患者において、VTEは入院中または医療ユニットでの主要な診断でした。入院患者の年齢調整率は、男性の方が女性よりも23.0%高かったことが判明しました。さらに、肥満や座りがちな生活習慣の増加も、効果的で非侵襲的な治療法の必要性をさらに高めています。圧迫用ウェアや機器の費用を保険適用するフランスの充実した医療制度は、患者によるこれらの治療へのアクセスと採用を促進しています。
アジア太平洋地域の圧迫療法市場の動向
アジア太平洋地域の圧迫療法業界は、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。この市場は、同地域の人口における静脈疾患、リンパ浮腫、深部静脈血栓症(DVT)などの慢性疾患の有病率の増加を含む、いくつかの主要な要因に牽引され、著しい成長を遂げています。さらに、高齢人口の増加に加え、こうした疾患の管理における圧迫療法の利点に対する認識の高まりが、市場の拡大をさらに後押ししています。革新的な圧迫衣の設計や素材といった技術の進歩により、患者の快適性と治療遵守率が向上し、市場の需要を押し上げています。
中国の圧迫療法市場は、急速な人口の高齢化と慢性疾患の負担の増大に支えられ、成長を遂げています。同国には高齢者が多く、慢性静脈不全、リンパ浮腫、静脈瘤といった疾患の有病率が著しく高まっており、これらはいずれも圧迫療法による治療を必要としています。さらに、政府による医療支援策や医療インフラの継続的な改善が市場強化に重要な役割を果たしており、中国は圧迫療法の主要な成長地域としての地位を確立しています。例えば、市場拡大を支える主な要因の一つとして、中国の政府が国家医療制度を強化し、疾病の予防・診断・治療サービスを改善するために導入した「健康中国2030」戦略が挙げられます。この政策は、医療へのアクセス改善、医療保険の適用範囲拡大、疾病予防プログラムの強化、そして医療成果の向上に向けた先進医療技術の促進に重点を置いています。
インドの圧迫療法市場は、慢性疾患、特に糖尿病の有病率の上昇に強く牽引され、成長を続けています。糖尿病は血管合併症の発生に大きく寄与しています。同国における糖尿病患者数の増加に伴い、血行不良、糖尿病性足潰瘍、慢性静脈不全などの疾患の発生率が高まっており、これらはいずれも効果的な管理と回復の一環として圧迫療法を必要としています。国際糖尿病連合(IDF)によると、2024年のインドにおける成人の糖尿病患者数は89,826,900人で、糖尿病の有病率は10.5%となっています。座りがちな生活様式、不健康な食習慣、都市化により糖尿病患者数が増加し続ける中、圧迫用ウェア、ストッキング、包帯への需要も着実に高まっています。さらに、長時間座り続けること、長時間の移動、肥満、手術件数の増加などが血栓形成のリスクを高めるため、深部静脈血栓症(DVT)の負担増も市場の拡大を後押ししています。意識の高まりと早期診断により、予防および術後ケアの両面において、圧迫療法の利用が促進されています。
ラテンアメリカの圧迫療法市場の動向
ラテンアメリカ市場では、地域全体で深部静脈血栓症(DVT)の発生率が増加していることを背景に、圧迫療法分野が成長しています。DVTの症例増加は、主に座りがちな生活様式、肥満率の上昇、長時間の不動状態、および手術や入院件数の増加と関連しており、これらはいずれも血栓形成のリスクを高めています。さらに、長距離移動や、一部の地域における初期段階での診断体制の不備も、患者数の増加に寄与しています。米国国立医学図書館(NLM)の2025年の調査によると、2008年から2022年の間にブラジルの公的医療制度において、静脈血栓塞栓症による入院が計700,315件記録されており、これは住民1万人あたり年間3.02件の入院率に相当します。この入院件数の半数以上(54.5%)は南東地域で占められました。
深部静脈血栓症(DVT)およびその合併症に対する認識が高まるにつれ、予防ケアや治療後の管理がより重視されるようになり、ストッキングや包帯などの圧迫療法製品の採用が進んでいます。さらに、ブラジルやアルゼンチンなどの国々では高齢化が進んでおり、高齢者は静脈疾患にかかりやすいため、需要の拡大を加速させています。また、医療費の増加、医療インフラの改善、そして医療従事者や患者の間で効果的な治療法に対する認識が高まっていることも、市場の成長を支えています。
中東・アフリカの圧迫療法市場の動向
中東・アフリカの圧迫療法業界は、医療インフラへの投資拡大と慢性疾患の有病率上昇に牽引され、予測期間中に著しいCAGRで成長すると見込まれています。医療システムの進歩により、この地域の医療機器産業の発展が促進されると予想されます。健康保険の普及率の向上、民営化の進展、および地域における疾病負担の増加が、同地域の市場成長を牽引する要因となる見込みです。
サウジアラビアの圧迫療法市場は、予測期間において最も高いCAGRで成長すると見込まれています。サウジアラビアでは、特に西部地域において、成人人口の45.6%が罹患しているなど、慢性静脈不全(CVI)の有病率が著しく高くなっています。この有病率は欧米諸国よりも高く、生活習慣や、年齢、家族歴、長時間の立ち仕事、ホルモン療法の使用といったリスク要因と関連しています。このような状況は、CVI治療製品およびサービスにとって競争の激しい市場を形成しており、一般的なリスク要因に対処するための革新的なソリューションや的を絞った介入の必要性を浮き彫りにしています。
以下に、圧迫ウェアにおける主な進歩をいくつかご紹介します
- 最新の圧迫ウェアでは、通気性のある生地、吸湿発散技術、抗菌・低刺激性の素材を採用しており、快適性を向上させ、皮膚への刺激を軽減し、細菌の増殖を防ぐと同時に、アレルギーや皮膚刺激のリスクも低減しています
- 高度な編み技術により、1着のウェア内で圧迫レベルを変化させることが可能となり、四肢で最も強く、体幹に向かって徐々に弱くなるようにすることで、血液循環を促進しています
- ボディスキャンおよび3Dプリント技術の進歩により、パーソナライズされたコンプレッションウェアが可能となり、最適な快適性と廃棄物の最小化を実現しています。また、3D編み技術は快適性と持続可能性を向上させています
- 現代のコンプレッションウェアは、組み込まれたセンサーを使用して生理学的パラメータをモニタリングし、リアルタイムでのパフォーマンスの最適化と健康状態のモニタリングを可能にしています。モバイルアプリとの連携により、ユーザーは進捗状況を追跡し、トレーニングや治療を調整し、情報を共有することができます
- コンプレッションウェアには、さまざまな色、柄、スタイルのファッショナブルな選択肢があり、妊婦、アスリート、特定の手術からの回復期にある患者など、特定のユーザー層向けに設計されています
- 現代のコンプレッションウェアは、耐久性に優れた生地と手入れのしやすさによって機能性が向上しており、摩耗や変形、圧縮力の低下に強くなっています。
コンプレッション療法における患者中心のアプローチ:医療用コンプレッションストッキングの臨床的選定を支援する新規モバイルアプリケーションの利用と導入
コンプレッション療法は、下肢疾患の管理における有効な治療選択肢として広く認識されていますが、臨床医が常に適切に適用しているとは限りません。知識の不足や臨床上の不確実性に加え、業務負荷の増加や患者と向き合う時間の減少が相まって、コンプレッション療法に関する不適切な判断につながる可能性があります。
2023年11月に『wound.uk』に掲載された研究論文では、「Hosiery Hunter」アプリ(Medi UK)の利用状況と、臨床的意思決定におけるその役割について調査が行われました。「Hosiery Hunter」アプリは、下肢疾患を持つ患者向けの医療用弾性ストッキングの選定を簡素化する新しいモバイルアプリです。ユーザーフィードバック調査による定性データによると、「Hosiery Hunter」アプリは、最適な圧迫療法の選択を容易にし、時間を節約するとともに、処方コードへの迅速かつタイムリーなアクセスを可能にしました。
臨床結果と研究
- Tactile Medical社は、自社製品を裏付け、その有効性を実証するために、臨床的および経済的なアウトカムデータを生成する複数の研究に投資してきました。これまでに、同社の製品の安全性と有効性に関する25件以上の研究が完了しており、2,100名以上の被験者が参加しました。そのうち、Flexitouchシステムの有効性を検証した研究の一部を以下に挙げます:
- 静脈リンパ浮腫患者におけるTactile Medical社のFlexitouchシステムの経済的影響
- Flexitouchシステムの使用による臨床転帰および医療費への影響
- 「Flexitouchシステム」が四肢の体積および患者報告アウトカムに与える影響
- 「Flexitouchシステム」と簡易式空気圧式圧迫装置との比較
- 「Flexitouchシステム」の使用に関する患者満足度の調査
- 「Flexitouchシステム」が患者が報告する生活の質の向上に与える影響
Eコマースへの移行
デジタル化は、企業が製品、ソリューション、サービスをマーケティングおよび販売する方法を変革し、消費者、患者、介護者との関係構築を促進します。エッシティがデジタルチャネルに注力していることは、進化する消費者のニーズや行動に対応するためにEコマースに投資するという、業界全体の広範なトレンドを反映しています。
エッシティは近年、販売チャネルをオフラインからデジタルへと拡大してきました。顧客や消費者とのデジタル上のやり取りは、彼らのニーズを理解し、コミュニケーションとエンゲージメントを向上させるのに役立ちます。例えば、メドトロニック社には「Connect E-Store」という、医療従事者や医療機関向けの注文管理を効率化するために設計されたEコマースプラットフォームがあります。このプラットフォームは、使いやすいインターフェースと高度なデジタル機能を通じて、必須の医療製品への容易なアクセスを可能にし、調達プロセスを簡素化し、注文時間を短縮することで利便性を高めています。医療用品の購入におけるアクセス性と効率性を向上させることで、このようなデジタルプラットフォームは、圧迫療法デバイスなどの製品の普及を加速させ、ひいては市場の成長に寄与しています。
圧迫療法企業の主な動向
カーディナル・ヘルス(Cardinal Health)、ユリウス・ゾーン(Julius Zorn GmbH)、ハートマン(Hartmann AG)、メディ(Medi GmbH & Co.)、SIGVARIS、BSNメディカル(BSN Medical GmbH)、アルジョ・ハントリー(ArjoHuntleigh)、3Mヘルスケア(3M Health Care)、スペクトラム・ヘルスケア(Spectrum Healthcare)、バイオ・コンプレッション・システムズ(Bio Compression Systems, Inc.)、ストライカー(Stryker)などが、世界的な主要企業として挙げられます。この市場では、業界の新興企業の活動に影響を与える顕著なトレンドが見られています。これらの企業は、静脈疾患、リンパ浮腫、創傷治癒など、さまざまな病状に対応した幅広い圧迫用ウェア、ストッキング、包帯、および医療機器を提供しています。また、革新的なソリューションを提供し、従来の市場構造に変化をもたらす新興企業やスタートアップが市場に参入するケースも増加しています。こうした企業は、ニッチな分野に焦点を当てたり、創傷ケア管理や血管の健康における未充足ニーズに対応するための新規技術を開発したりすることがよくあります。
さらに、圧迫療法技術の進歩により、革新的な製品や治療法が開発されています。注目すべき進歩としては、スマート圧迫技術、3Dプリンティング、段階的圧迫システム、冷圧迫療法、およびハイドロセラピー用圧迫機器などが挙げられます。加えて、世界市場の各社は、快適性、利便性、使いやすさを最優先する、患者中心のソリューションの開発に注力しています。
主要な圧迫療法企業
本調査では、圧迫療法市場に関する分析の一環として、以下の主要企業を特集しています。
Essity Aktiebolag (publ)
Cardinal Health
Julius Zorn GmbH
Hartmann AG
Medi GmbH & Co.
SIGVARIS
ArjoHuntleigh
3M (Solventum)
Spectrum Healthcare
Bio Compression Systems, Inc.
Stryker
Gottfried Medical
Tactile Medical
URGO MEDICAL
Medline Industries, LP.
Smith+Nephew
Mölnlycke Health Care AB
L&R Group
AIROS Medical, Inc.
Lympha Press
L WELL MEDTECH SOLUTIONS SDN. BHD.
- Ofa Bamberg GmbH
- Zimmer Biomet
最近の動向
- 2025年9月、AIROS Medicalは、リンパ浮腫に悩む患者様への包括性を高めるため、体幹用圧迫ウェアのラインナップを拡充すると発表しました。新たに導入されたウェアはサイズ展開が拡大されており、腹部や骨盤の腫れがある幅広い患者様が、浮腫や痛みを効果的に管理するための空気圧式圧迫療法を利用できるようになります。
- 2025年10月、WRS Groupは、Avanos Medicalと、米国における「Game Ready」整形外科用レンタル事業に関連する多くの資産および権利を取得するための最終合意を締結したと発表しました。2025年12月から発効するこの買収により、WRS Groupの整形外科分野における疼痛管理および回復ソリューションのポートフォリオが強化されます。
- 2025年2月、タクタイル・メディカル社は、次世代空気圧式圧迫プラットフォーム「Nimbl」の展開を拡大し、全米の下肢リンパ浮腫の患者を対象に含めることを発表しました。この拡大は、主に上肢リンパ浮腫の治療に焦点を当てていた2024年10月の製品初導入を踏まえたものです。
- 2024年11月、カーディナル・ヘルス社は、入院患者の静脈血栓塞栓症予防を強化するために設計された先進的な医療機器「ケンドール SCD スマートフロー圧迫システム」を発売しました。このシステムは、深部静脈血栓症や肺塞栓症のリスク低減に役立つ順次圧迫療法を提供します。
- 2024年11月、エディンバラ大学のスコットランド人科学者チームは、血栓を予防するための低コストで柔軟性の高いデバイスを開発しました。これは、特に深部静脈血栓症(DVT)などの発症リスクがある患者にとって、術後ケアにおける大きな進歩となります。このデバイスはポリマーベースのセンサーであり、包帯や圧迫ストッキングの下に装着でき、ハンドヘルドリーダーを使用して、包帯が体に適切な圧力をかけているかどうかを測定します。
- 2024年10月、Tactile Medical社は、リンパ浮腫の管理を強化するために設計された次世代の「Nimbl Pneumatic Compression Platform」を発売しました。この慢性疾患は、リンパ系の閉塞により腕や脚に腫れが生じるものです。この革新的なプラットフォームは、リンパ浮腫の患者さんに、より快適で効果的かつ改善された治療法を提供する先進的なソリューションです。
世界の圧迫療法市場レポートのセグメンテーション
本レポートでは、世界、地域、および国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、技術、最終用途、流通チャネル、および地域に基づいて、世界の圧迫療法市場レポートをセグメント化しました:
- 技術別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 静的圧迫療法
- 圧迫包帯
- 適応症および病態
- 下肢静脈性潰瘍
- 混合性下肢潰瘍
- 術後浮腫
- 深部静脈血栓症(DVT)
- リンパ浮腫 — 除腫療法に使用されます
- 圧迫クラス
- クラス1
- クラス2
- クラス3
- クラス4
- 適応症および病態
- 圧迫ストッキングおよび靴下
- 医療用ストッキング
- 適応症/使用事例
- 静脈瘤
- 深部静脈血栓症(DVT)の予防
- リンパ浮腫
- 慢性静脈不全
- 術後の回復
- その他の病状
- 圧迫クラス
- クラス1
- クラス2
- クラス3
- クラス4
- 適応症/使用事例
- ソックスおよびタイツ
- 適応症/使用例
- 日常着用および快適性
- 旅行および長距離移動用
- スポーツおよび運動後の回復
- その他
- 圧迫クラス
- クラス1
- クラス2
- クラス3
- クラス4
- クラス5
- 適応症/使用例
- オーダーメイドのストッキング
- 適応症/使用例
- リンパ浮腫
- 慢性静脈不全
- 術後の回復
- 重度の静脈瘤
- その他の治療用途
- 圧迫クラス
- クラス1
- クラス2
- クラス3
- クラス4
- 適応症/使用例
- 医療用ストッキング
- 圧迫テープ
- 適応症および病態
- スポーツ障害
- 術後浮腫
- リンパ浮腫
- 圧迫クラス
- クラス1
- クラス2
- 適応症および病態
- 調整可能な圧迫包帯(脚/ふくらはぎ)
- 適応症および病態
- 下肢静脈性潰瘍(VLU)
- リンパ浮腫
- 深部静脈血栓症(DVT)
- 慢性静脈不全
- 術後浮腫
- 妊娠に伴う浮腫
- 圧迫クラス
- クラス1
- クラス2
- クラス3
- クラス4
- クラス5
- クラス6
- 圧迫包帯
- ダイナミック圧迫療法
- 圧迫ポンプ
- 圧迫スリーブ
- 適応症・病態別
- リンパ浮腫
- スポーツ回復
- 術後浮腫
- 慢性静脈不全(CVI)の予防
- 圧迫クラス
- クラス1
- クラス2
- クラス3および4
- 静的圧迫療法
- 最終用途別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 病院
- 専門クリニック
- 在宅医療
- 診療所
- 介護施設
- その他
- 流通チャネル別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 医療機関向け販売
- 小売販売
- 地域別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.3. 調査方法
1.4. 情報の収集
1.4.1. 購入データベース
1.4.2. GVRの社内データベース
1.4.3. 二次資料
1.4.4. 一次調査
1.4.5. 一次調査の詳細
1.5. 情報またはデータの分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.2. アプローチ1:商品フローアプローチ
1.7.3. 数量・価格分析(モデル2)
1.7.4. アプローチ 2:数量・価格分析
1.8. 二次情報源の一覧
1.9. 一次情報源の一覧
1.10. 目的
第 2 章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第 3 章 圧迫療法市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 関連市場の展望
3.1.2. 親市場の展望
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 慢性静脈疾患の有病率の増加
3.2.1.2. 整形外科手術件数の増加
3.2.1.3. 肥満の発生率の増加
3.2.1.4. 高齢化の進行
3.2.1.5. 非侵襲的治療法に対する認識の高まり
3.2.2. 市場阻害要因の分析
3.2.2.1. 代替治療法
3.2.2.2. 農村部および開発途上地域における認知度の不足
3.2.3. 市場機会の分析
3.2.3.1. 在宅治療ソリューションの採用拡大
3.2.3.2. 技術の進歩
3.2.3.3. 新興市場における需要の拡大
3.2.3.4. Eコマースおよび小売流通チャネルの拡大
3.2.3.5. 未開拓の農村部医療市場
3.2.4. 市場の課題分析
3.2.4.1. 患者の不快感およびコンプライアンス上の課題
3.2.4.2. 発展途上地域における限られた保険償還方針
3.3. 圧迫療法市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治・法的環境
3.3.2.2. 経済・社会的環境
3.3.2.3. 技術的環境
第4章 圧迫療法市場:技術別推定値および動向分析
4.1. セグメント概要
4.2. 世界の圧迫療法市場の動向分析
4.3. 技術別、世界の圧迫療法市場の規模および動向分析(2021年~2033年)(百万/十億米ドル)
4.4. 静的圧迫療法
4.4.1. 静的圧迫療法市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
4.4.2. 圧迫包帯
4.4.2.1. 圧迫包帯市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
4.4.2.2. 適応症および病態
4.4.2.2.1. 適応症および病態の市場収益の推計および予測、2021年~2033年(百万/ 十億)
4.4.2.2.2. 静脈性下腿潰瘍
4.4.2.2.2.1. 静脈性下腿潰瘍市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
4.4.2.2.3. 混合性下肢潰瘍
4.4.2.2.3.1. 混合性下肢潰瘍市場の収益推計および予測、2021年~2033年(百万米ドル/十億米ドル)
4.4.2.2.4. 術後浮腫
4.4.2.2.4.1. 術後浮腫市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.2.2.5. 深部静脈血栓症(DVT)
4.4.2.2.5.1. 深部静脈血栓症(DVT)市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.2.2.6. リンパ浮腫 — 除腫療法における用途
4.4.2.2.6.1. リンパ浮腫 — 除腫療法における用途 市場の収益推計および予測、2 021年~2033年(百万/十億米ドル)
4.4.2.3. 圧迫クラス
4.4.2.3.1. 圧迫クラス市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.2.3.2. クラス1
4.4.2.3.2.1. クラス1の市場収益の見積もりと予測、2021年~2033年(百万/十億米ドル)
4.4.2.3.3. クラス2
4.4.2.3.3.1. クラス2市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.2.3.4. クラス3
4.4.2.3.4.1.
クラス 3 市場の収益推定値および予測、2021年~2033年(百万/十億米ドル)
4.4.2.3.5. クラス 4
4.4.2.3.5.1. クラス4の市場収益の推定値および予測、2021年~2033年(百万/十億米ドル)
4.4.3. 圧迫ストッキングおよび靴下
4.4.3.1. 圧迫ストッキングおよび靴下の市場収益の推定値および予測、2021年~2033年(百万/十億米ドル)
4.4.3.2. 医療用ストッキング
4.4.3.2.1. 医療用ストッキング市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.2. 2. 適応症/使用事例
4.4.3.2.2.1. 適応症/使用事例市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4. 3.2.2.2. 静脈瘤
4.4.3.2.2.2.1. 静脈瘤市場の収益推計および予測、2021年~2033年(百万米ドル/十億米ドル)
4.4.3.2.2.3. 深部静脈血栓症(DVT)の予防
4.4.3.2.2.3.1. 深部静脈血栓症(DVT)予防市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.2.2.4. リンパ浮腫
4.4.3.2.2.4.1. リンパ浮腫市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.2.2.5. 慢性静脈不全
4.4.3.2.2.5. 1. 慢性静脈不全市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.2.2.6. 術後回復
4.4.3.2.2.6.1. 術後回復市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.2.2.7. その他の疾患
4.4.3.2.2.7. 1. その他の疾患市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.2.3. 圧迫クラス
4.4.3.2.3.1. 圧縮クラス別市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.2.3.2. クラス1
4.4.3.2.3.2.1. クラス1の市場収益の推計および予測、2021年 ~2033年(百万/十億米ドル)
4.4.3.2.3.3. クラス2
4.4.3.2.3.3.1. クラス2の市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.2.3.4. クラス3
4.4.3.2.3.4.1. クラス3の市場収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.2.3.5. クラス4
4.4.3.2. 3.5.1. クラス4の市場収益の推定値および予測、2021年~2033年(百万/10億米ドル)
4.4.3.3. 靴下およびタイツ
4.4.3.3.1. 靴下およびタイツ市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.3.2. 適応症/ユースケース
4.4.3.3.2.1. 適応症/用途別市場売上高の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.3.2.2. 日常着用・快適性
4.4.3.3.2.2.1. 日常着用・快適性市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.3.2.3. 旅行および長距離利用
4.4.3.3.2.3.1. 旅行および長距離利用市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.3.2.4. スポーツおよびアスリートの回復
4.4.3.3.2.4.1. スポーツおよびアスリートの回復市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.3.2.5. その他
4.4.3.3.2.5.1. その他市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.3.3. 圧縮クラス
4.4.3.3.3.1. 圧縮クラス別市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.3.3.2. クラス1
4.4.3.3.3.2.1. クラス1の市場収益の推計および予測、2021年~2033年(百万/10億米ドル)
4.4.3.3.3.3. クラス2
4.4.3.3.3.3.1. クラス2市場の収益推計および予測、2021年~2033年 (百万/十億米ドル)
4.4.3.3.3.4. クラス3
4.4.3.3.3.4.1. クラス3市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.3.3.5. クラス4
4.4.3.3.3.5.1. クラス4市場の収益推計および予測、2021年 ~2033年(百万/十億米ドル)
4.4.3.3.3.6. クラス5
4.4.3.3.3.6.1. クラス5市場の収益推計および予測、2021年~2033年(百万/ 10億)
4.4.3.4. オーダーメイドストッキング
4.4.3.4.1. オーダーメイドストッキング市場の収益推計および予測(2021年~2033年)(百万/10億米ドル)
4.4.3.4.2. 適応症/使用事例
4.4.3.4.2.1. 適応症/使用事例別の市場収益の推計および予測、2021年~2033年(百万米ドル/十億米ドル)
4.4.3.4.2.2. リンパ浮腫
4.4.3.4.2.2.1. リンパ浮腫市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.4.2.3. 慢性静脈不全
4.4.3.4.2.4. 慢性静脈不全市場の収益推定値および予測、2021年~2033年(百万/十億米ドル)
4.4.3.4.2.5.
術後回復
4.4.3.4.2.5.1. 術後回復市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.4.2. 6. 重度の静脈瘤
4.4.3.4.2.6.1. 重度の静脈瘤市場の収益推定値および予測、2021年~2033年(百万/十億米ドル)
4.4.3.4.2.7. その他の治療用途
4.4.3.4.2.7.1. その他の治療用途の市場収益の推定値および予測、2021年~2033年(百万/十億米ドル)
4.4.3.4. 3. 圧迫クラス
4.4.3.4.3.1. 圧迫クラス市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.4.3.2. クラス1
4.4.3.4.3.2.1. クラス1の市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.4.3.3. クラス2
4.4.3.4.3.3.1. クラス2の市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.4.3.4. クラス3
4.4.3.4.3.4.1. クラス3の市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.4.3.5. クラス4
4.4.3.4.3.5.1. クラス4の市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.4. 圧迫テープ
4.4.4.1. 2021年~2033年のコンプレッションテープ市場の収益推定値および予測(百万/十億米ドル)
4.4.4.2. 適応症および病態
4.4.4.2.1. 2021年~2033年の適応症および病態市場の収益推定値および予測(百万/十億米ドル)
4.4.4.2.2. スポーツ障害
4.4.4.2.2.1. スポーツ障害市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.4.2. 3. 術後浮腫
4.4.4.2.3.1. 術後浮腫市場の収益推定値および予測、2021年~2033年(百万/十億米ドル)
4.4.4.2.4. リンパ浮腫
4.4.4.2.4.1. リンパ浮腫市場の収益推定値および予測、
2021年~2033年(百万/十億米ドル)
4.4.4.3. 圧迫クラス
4.4.4.3.1. 圧迫クラス市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.4.3.2. クラス1
4.4.4.3.2.1. クラス1の市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.4.3.3. クラス2
4.4.4.3.3.1. クラス2市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.5. 調整可能な圧迫包帯(脚・ふくらはぎ)
4.4.5.1. 調整可能な圧迫包帯(脚・ふくらはぎ)市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.5.2. 適応症および病態
4.4.5.2.1. 適応症および病態別市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.5.2.2. 静脈性下肢潰瘍(VLU)
4.4.5.2.2.1. 静脈性下肢潰瘍(VLU)市場収益の推計および予測、2021年~2033年 (百万/十億米ドル)
4.4.5.2.3. リンパ浮腫
4.4.5.2.3.1. リンパ浮腫市場の収益推計および予測、2021年 ~2033年(百万/十億米ドル)
4.4.5.2.4. 深部静脈血栓症(DVT)
4.4.5.2.4.1. 深部静脈血栓症(DVT)市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.5.2.5. 慢性静脈不全
4.4.5.2.5.1. 慢性静脈不全市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.5.2.6. 術後浮腫
4.4.5.2.6.1. 術後浮腫市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.5.2.7. 妊娠関連浮腫
4.4.5. 2.7.1. 妊娠関連浮腫市場の収益予測および見通し、2021年~2033年(百万/十億米ドル)
4.4.5.3.
圧迫クラス
4.4.5.3.1. 圧迫クラス市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.4.5.3.2. クラス1
4.4.5.3.2.1. クラス1の市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.5.3.3. クラス2
4.4.5.3.3.1. クラス2の市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.5.3.4. クラス3
4.4.5.3.4.1. クラス3の市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.5.3.5. クラス4
4.4.5.3.5.1. クラス4の市場収益の推定値および予測、2021年~2033年(百万/十億米ドル)
4.4.5.3.6. クラス5
4.4.5.3.6.1. クラス5市場の収益予測および見通し、2021年~2033年(百万/十億米ドル)
4.4.5.3.7. クラス6
4.4.5.3.7.1. クラス6市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.5. ダイナミック圧迫療法
4.5.1. ダイナミック圧迫療法市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.5. 2. 圧縮ポンプ
4.5.2.1. 圧縮ポンプ市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.5.3. 圧縮スリーブ
4.5.3.1. 圧迫スリーブ市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.5.3. 2. 適応症および病態
4.5.3.2.1. 適応症および病態の市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
4.5.3.2.2. リンパ浮腫
4.5.3.2.2.1. リンパ浮腫市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.5.3.2.3. スポーツ回復
4.5.3.2.3.1.
スポーツリカバリー市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.5.3.2.4. 術後浮腫
4.5.3.2.4.1. 術後浮腫市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4. 5.3.2.5. CVI予防
4.5.3.2.5.1. CVI予防市場の収益推計および予測、2021年~2033年 (百万/十億米ドル)
4.5.3.3. 圧迫クラス
4.5.3.3.1. 圧迫クラス市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
4.5.3.3.2. クラス1
4.5.3.3.2.1. クラス1の市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
4.5.3. 3.3. クラス2
4.5.3.3.3.1. クラス2の市場収益の推計および予測(2021年~2033年)(百万/十億米ドル)
4.5.3.3.4. クラス3および4
4.5.3.3.4.1. クラス3および4の市場収益の推計および予測、2021年~2033年(百万/十億米ドル)
第5章 圧迫療法市場:最終用途別の推計および動向分析
5.1. セグメント概要
5.2. 世界の圧迫療法市場の動向分析
5.3. 最終用途別、世界の圧迫療法市場の規模および動向分析(2021年~2033年)(百万/十億米ドル)
5.4. 病院
5.4.1. 病院市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
5.5. 専門クリニック
5.5.1. 専門クリニック市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
5.6. 在宅医療
5.6.1. 在宅医療市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
5.7. 診療所
5.7.1. 診療所市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
5.8. 介護施設
5.8.1. 介護施設市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
5.9. その他
5.9.1. その他市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
第6章 圧迫療法市場:
流通チャネルの推計および動向分析
6.1. セグメント概要
6.2. 世界の圧迫療法市場の動向分析
6.3. 流通チャネル別、世界の圧迫療法市場の規模および動向分析、2021年~2033年(百万/十億米ドル)
6.4. 医療機関向け販売
6.4.1. 医療機関向け販売市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
6.5. 小売売上高
6.5.1. 小売売上高市場の収益推計および予測、2021年~2033年(百万/十億米ドル)
第7章 コンプレッション・セラピー市場:地域別推計および動向分析(技術別、最終用途別、流通チャネル別)
7.1. 地域別ダッシュボード
7.2. 市場規模・予測およびトレンド分析、2021年~2033年
7.3. 北米
7.3.1. 北米圧迫療法市場の推定値および予測(2021年~2033年)(百万/十億米ドル)
7.3.2. 米国
7.3.2.1. 主要国の動向
7.3.2.2. 競争環境
7.3.2.3. 規制の動向
7.3.2.4. 保険償還の動向
7.3.2.5. 米国の圧迫療法市場の推計および予測(2021年~2033年)(百万/十億米ドル)
7.3.3. カナダ
7.3.3.1. 主要国の動向
7.3.3.2. 競争環境
7.3.3.3. 規制環境
7.3.3.4. 償還状況
7.3.3.5. カナダの圧迫療法市場の推定値および予測、2021年~2033年(百万/十億米ドル)
7.3.4. メキシコ
7.3.4.1. 主要な国の動向
7.3.4.2. 競争状況
7.3.4.3. 規制動向
7.3.4.4. 保険償還動向
7.3.4.5. メキシコの圧迫療法市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
7.4. ヨーロッパ
7.4.1. ヨーロッパの圧迫療法市場の推計および予測(2021年~2033年)(百万/十億米ドル)
7.4.2. 英国
7.4.2.1. 主要国の動向
7.4.2.2. 競争環境
7.4.2.3.
規制動向
7.4.2.4. 保険償還動向
7.4.2.5. 英国の圧迫療法市場の推計および予測、2021年~2033年(百万/十億米ドル)
7.4.3. ドイツ
7.4.3.1. 主要国の動向
7.4.3.2. 競争環境
7.4.3.3. 規制環境
7.4.3.4. 保険償還環境
7.4.3.5. ドイツの圧迫療法市場:推計および予測(2021年~2033年、百万/十億米ドル)
7.4.4. フランス
7.4.4.1. 主要国の動向
7.4.4.2. 競争環境
7.4.4.3. 規制環境
7.4.4.4. 保険償還状況
7.4.4.5. フランスの圧迫療法市場:推計および予測、2021年~2033年(百万/十億米ドル)
7.4.5. イタリア
7.4.5.1. 主要な国内動向
7.4.5.2. 競争環境
7.4.5.3. 規制環境
7.4.5.4. 保険償還環境
7.4.5.5. イタリアの圧迫療法市場の推計および予測、2021年~2033年(百万/十億米ドル)
7.4.6. スペイン
7.4.6.1. 主要な国別動向
7.4.6.2. 競争環境
7.4.6.3. 規制環境
7.4.6.4. 償還環境
7.4.6.5. スペインの圧迫療法市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
7.4.7. デンマーク
7.4.7.1. 主要な国別動向
7.4.7.2. 競争環境
7.4.7.3. 規制情勢
7.4.7.4. 保険償還情勢
7.4.7.5. デンマークの圧迫療法市場の推計および予測、2021年~2033年 (百万/十億米ドル)
7.4.8. スウェーデン
7.4.8.1. 主要な国内動向
7.4.8.2. 競争環境
7.4.8.3. 規制動向
7.4.8.4. 保険償還動向
7.4.8.5. スウェーデンの圧迫療法市場の推計および予測(2021年~2033年)(百万/十億米ドル)
7.4.9. ノルウェー
7.4.9.1. 主要な国別動向
7.4.9.2. 競争環境
7.4.9.3. 規制環境
7.4.9.4. 保険償還環境
7.4.9.5. ノルウェーの圧迫療法市場の推計および予測、2021年~2033年(百万/十億米ドル)
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域の圧迫療法市場の推定値および予測、2021年~2033年(百万/十億米ドル)
7.5.2. 日本
7.5.2.1. 主要国の動向
7.5.2.2. 競争状況
7.5.2.3. 規制状況
7.5.2.4. 保険償還の動向
7.5.2.5. 日本の圧迫療法市場規模の推計および予測、2021年~2033年(百万/十億米ドル)
7.5.3. 中国
7.5.3.1. 主要国の動向
7.5.3.2. 競争環境
7.5.3.3. 規制環境
7.5.3.4. 保険償還環境
7.5.3.5. 中国の圧迫療法市場の推計および予測、2021年~2033年(百万/十億米ドル)
7.5.4. インド
7.5.4.1. 主要国の動向
7.5.4.2. 競争環境
7.5.4.3. 規制動向
7.5.4.4. 保険償還動向
7.5.4.5. インドの圧迫療法市場の推計および予測、2021年~2033年(百万/十億米ドル)
7.5.5. 韓国
7.5.5.1. 主要な国別動向
7.5.5.2. 競争環境
7.5.5.3. 規制環境
7.5.5.4. 保険償還環境
7.5.5. 5. 韓国の圧迫療法市場の推定値および予測、2021年~2033年(百万/十億米ドル)
7.5.6. オーストラリア
7.5.6.1. 主要な国別動向
7.5.6.2. 競争環境
7.5.6.3. 規制状況
7.5.6.4. 償還状況
7.5.6.5. オーストラリアの圧迫療法市場の推計および予測、2021年~2033年(百万/十億米ドル)
7.5.7. タイ
7.5.7.1. 主要な国別動向
7.5.7.
2. 競争環境
7.5.7.3. 規制環境
7.5.7.4. 保険償還環境
7.5.7.5. タイの圧迫療法市場の推定値および予測、2021年~2033年(百万/十億米ドル)
7.6. ラテンアメリカ
7.6.1. ラテンアメリカの圧迫療法市場の推計および予測、2021年~2033年(百万/十億米ドル)
7.6.2. ブラジル
7.6.2.1. 主要国の動向
7.6.2.2. 競争環境
7.6.2.3. 規制状況
7.6.2.4. 償還状況
7.6.2.5. ブラジルの圧迫療法市場の推定値および予測、2021年~2033年(百万米ドル/十億米ドル)
7.6.3. アルゼンチン
7.6.3.1. 主要国の動向
7.6.3.2. 競争環境
7.6.3.3. 規制環境
7.6.3.4. 保険償還環境
7.6.3.5. アルゼンチンの圧迫療法市場の推計および予測、2021年~2033年(百万/十億米ドル)
7.7. 中東・アフリカ
7.7.1. 中東・アフリカの圧迫療法市場の推計および予測、2021年~2033年(百万/十億米ドル)
7.7.2. 南アフリカ
7.7.2.1. 主要国の動向
7.7.2.2. 競争環境
7.7.2.3. 規制環境
7.7.2.4. 保険償還状況
7.7.2.5. 南アフリカの圧迫療法市場の推計および予測(2021年~2033年) (百万/十億米ドル)
7.7.3. サウジアラビア
7.7.3.1. 主要国の動向
7.7.3.2. 競争環境
7.7.3.3. 規制環境
7.7.3.4. 保険償還状況
7.7.3.5. サウジアラビアの圧迫療法市場:推計および予測、2021年~2033年(百万/十億米ドル)
7.7.4. アラブ首長国連邦
7.7.4.1. 主要な国別動向
7.7.4.2. 競争環境
7.7.4.3. 規制環境
7.7.4.4. 保険償還環境
7.7.4.5. アラブ首長国連邦(UAE)の圧迫療法市場の推計および予測、2021年~2033年(百万/十億米ドル)
7.7.5. クウェート
7.7.5.1. 主要国の動向
7.7.5.2. 競争環境
7.7.5.3. 規制環境
7.7.5.4. 保険償還環境
7.7.5.5.
クウェートの圧迫療法市場の推定値および予測、2021年~2033年(百万/十億米ドル)
第8章 競争環境
8.1. 市場参加者の分類
8.2. 主要企業の概要
8.2.1. Essity Aktiebolag (publ)。
8.2.1.1. 会社概要
8.2.1.2. 財務実績
8.2.1.3. サービスのベンチマーキング
8.2.1.4. 戦略的取り組み
8.2.2. カーディナル・ヘルス
8.2.2.1. 会社概要
8.2.2.2. 財務実績
8.2.2.3. サービス・ベンチマーキング
8.2.2.4. 戦略的取り組み
8.2.3. ユリウス・ゾーン社
8.2.3.1. 会社概要
8.2.3.2. 財務実績
8.2.3.3. 製品ベンチマーク
8.2.3.4. 戦略的取り組み
8.2.4. ハートマン AG
8.2.4.1. 会社概要
8.2.4.2. 財務実績
8.2.4.3. 製品ベンチマーク
8.2.4.4. 戦略的取り組み
8.2.5. Medi GmbH & Co.
8.2.5.1. 会社概要
8.2.5.2. 財務実績
8.2.5.3. 製品のベンチマーク
8.2.5.4. 戦略的取り組み
8.2.6. SIGVARIS
8.2.6.1. 会社概要
8.2.6.2. 財務実績
8.2.6.3. 製品のベンチマーク
8.2.6.4. 戦略的取り組み
8.2.7. ArjoHuntleigh
8.2.7.1. 会社概要
8.2.7.2. 財務実績
8.2.7.3. 製品ベンチマーク
8.2.7.4. 戦略的取り組み
8.2.8. 3M (Solventum)
8.2.8.1. 会社概要
8.2.8.2. 財務実績
8.2.8.3. 製品ベンチマーク
8.2.8.4. 戦略的取り組み
8.2.9. Spectrum Healthcare
8.2.9.1. 会社概要
8.2.9.2. 財務実績
8.2.9.3. 製品のベンチマーク
8.2.9.4. 戦略的取り組み
8.2.10. Bio Compression Systems, Inc.
8.2.10.1. 会社概要
8.2.10.2. 財務実績
8.2.10.3. 製品のベンチマーク
8.2.10.4. 戦略的取り組み
8. 2.11. ストライカー
8.2.11.1. 会社概要
8.2.11.2. 財務実績
8.2.11.3. 製品ベンチマーク
8.2.11.4. 戦略的取り組み
8.2.12. ゴットフリード・メディカル
8.2.12.1. 会社概要
8.2.12.2. 財務実績
8.2.12.3. 製品ベンチマーク
8.2.12. 4. 戦略的取り組み
8.2.13. タクタイル・メディカル
8.2.13.1. 会社概要
8.2.13.2. 財務実績
8.2.13.3. 製品ベンチマーク
8.2.13.4. 戦略的取り組み
8.2.14. URGO MEDICAL
8.2.14.1. 会社概要
8.2.14.2. 財務実績
8.2.14.3. 製品ベンチマーク
8.2.14.4. 戦略的取り組み
8.2.15. メドライン・インダストリーズ(Medline Industries, LP)
8.2.15.1. 会社概要
8.2.15.2. 財務実績
8.2.15.3. 製品ベンチマーク
8.2.15.4. 戦略的取り組み
8.2.16. スミス・アンド・ネフュー(Smith+Nephew)
8.2.16.1. 会社概要
8.2.16.2. 財務実績
8.2.16.3. 製品ベンチマーク
8.2.16.4. 戦略的取り組み
8.2.17. Mölnlycke Health Care AB
8.2.17.1. 会社概要
8.2.17.2. 財務実績
8.2.17.3. 製品ベンチマーク
8.2.17.4. 戦略的取り組み
8.2.18. L&R Group
8.2.18.1. 会社概要
8.2.18.2. 財務実績
8.2.18.3. 製品ベンチマーク
8.2.18.4. 戦略的取り組み
8.2.19. AIROS Medical, Inc.
8.2. 19.1. 会社概要
8.2.19.2. 財務実績
8.2.19.3. 製品ベンチマーク
8.2.19.4. 戦略的取り組み
8.2.20. Lympha Press
8.2.20.1. 会社概要
8.2.20.2. 財務実績
8.2.20.3. 製品のベンチマーク
8.2.20.4. 戦略的取り組み
8.2.21. L WELL MEDTECH SOLUTIONS SDN. BHD.
8.2.21.1. 会社概要
8.2.21.2. 財務実績
8.2.21.3. 製品のベンチマーク
8.2.21.4. 戦略的取り組み
8.2.22. Ofa Bamberg GmbH
8.2.22.1. 会社概要
8.2.22.2. 財務実績
8.2.22.3. 製品ベンチマーク
8.2.22.4. 戦略的取り組み
8.2.23. ジマー・バイオメット
8.2.23.1. 会社概要
8.2.23.2. 財務実績
8.2.23.3. 製品ベンチマーク
8.2.23.4. 戦略的取り組み
8.3. ヒートマップ分析/企業の市場ポジション分析
8.4. 2025年の推定企業市場シェア分析
8.5. その他の主要市場プレーヤー一覧
表一覧
表1 二次情報源一覧
表2 略語一覧
表3 地域別世界コンプレッションセラピー市場、2021年~2033年(百万/十億米ドル)
表4 世界のコンプレッションセラピー市場(技術別、2021年~2033年)(百万/十億米ドル)
表5 世界のコンプレッションセラピー市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表6 世界のコンプレッションセラピー市場(流通チャネル別、2021年~2033年)(百万/十億米ドル)
表7 北米コンプレッション・セラピー市場(国別)、2021年~2033年(百万/十億米ドル)
表8 北米コンプレッション・セラピー市場(技術別)、2021年~2033年(百万/十億米ドル)
表9 北米コンプレッション・セラピー市場(最終用途別)、2021年~2033年 (百万/十億米ドル)
表10 北米コンプレッション・セラピー市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表11 米国コンプレッション・セラピー市場:技術別、2021年~2033年 (百万/十億米ドル)
表12 米国コンプレッションセラピー市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表13 米国コンプレッションセラピー市場(流通チャネル別)、2021年~2033年 (百万/十億米ドル)
表14 カナダの圧迫療法市場(技術別、2021年~2033年)(百万/十億米ドル)
表15 カナダの圧迫療法市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表16 カナダの圧迫療法市場(流通チャネル別、2021年 ~2033年(百万/十億米ドル)
表17 メキシコの圧迫療法市場(技術別)、2021年~2033年(百万/十億米ドル)
表18 メキシコの圧迫療法市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表19 メキシコの圧迫療法市場(販売チャネル別、2021年~2033年)(百万/十億米ドル)
表20 欧州の圧迫療法市場(国別、2021年~2033年)(百万/十億米ドル)
表21 欧州の圧迫療法市場、技術別、2021年~2033年(百万/十億米ドル)
表22 欧州の圧迫療法市場、最終用途別、2021年~2033年(百万/十億米ドル)
表23 欧州の圧迫療法市場、流通チャネル別、2021年~2033年 (百万/十億米ドル)
表24 ドイツの圧迫療法市場、技術別、2021年~2033年(百万/十億米ドル)
表25 ドイツの圧迫療法市場、最終用途別、2021年~2033年(百万/十億米ドル)
表26 ドイツの圧迫療法市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表27 英国の圧迫療法市場、技術別、2021年~2033年(百万/ 十億)
表28 英国の圧迫療法市場、最終用途別、2021年~2033年(百万/十億米ドル)
表29 英国の圧迫療法市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表30 フランスの圧迫療法市場、技術別、2021年~2033年 (百万米ドル/十億米ドル)
表31 フランスにおける圧迫療法市場、最終用途別、2021年~2033年(百万米ドル/十億米ドル)
表32 フランスにおける圧迫療法市場、流通チャネル別、2021年~2033年(百万米ドル/十億米ドル)
表33 イタリアにおける圧迫療法市場、技術別、2021年~2033年 (百万/十億米ドル)
表34 イタリアの圧迫療法市場:最終用途別、2021年~2033年(百万/十億米ドル)
表35 イタリアの圧迫療法市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表36 スペインの圧迫療法市場(技術別、2021年~2033年)(百万/十億米ドル)
表37 スペインの圧迫療法市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表38 スペインの圧迫療法市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表39 デンマークの圧迫療法市場:技術別、2021年~2033年(百万/十億米ドル)
表40 デンマークの圧迫療法市場、最終用途別、2021年~2033年(百万/十億米ドル)
表41 デンマークの圧迫療法市場、 流通チャネル別、2021年~2033年(百万/十億米ドル)
表42 スウェーデンにおける圧迫療法市場、技術別、2021年~2033年(百万/十億米ドル)
表43 スウェーデンにおける圧迫療法市場、最終用途別、2021年~2033年(百万/十億米ドル)
表44 スウェーデンにおける圧迫療法市場、流通 チャネル別、2021年~2033年(百万/十億米ドル)
表45 ノルウェーの圧迫療法市場、技術別、2021年~2033年(百万/十億米ドル)
表46 ノルウェーの圧迫療法市場:最終用途別、2021年~2033年(百万/十億米ドル)
表47 ノルウェーの圧迫療法市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表48 アジア太平洋地域の圧迫療法市場(国別、2021年~2033年)(百万/十億米ドル)
表49 アジア太平洋地域の圧迫療法市場(技術別、2021年~2033年)(百万/十億米ドル)
表50 アジア太平洋地域の圧迫療法市場(最終用途別、2021年 ~2033年(百万米ドル/十億米ドル)
表51 アジア太平洋地域の圧迫療法市場(流通チャネル別)、2021年~2033年(百万米ドル/十億米ドル)
表52 中国の圧迫療法市場(技術別)、2021年~2033年(百万米ドル/十億米ドル)
表53 中国の圧迫療法市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表54 中国の圧迫療法市場(流通チャネル別、2021年~2033年)(百万/十億米ドル)
表55 日本の圧迫療法市場(技術別、2021年~2033年)(百万/十億米ドル)
表56 日本の圧迫療法市場、最終用途別、2021年~2033年(百万/十億米ドル)
表57 日本の圧迫療法市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表58 インドの圧迫療法市場、技術別、2021年~2033年(百万/十億米ドル)
表59 インドの圧迫療法市場、最終用途別、2021年~2033年(百万/十億米ドル)
表60 インドの圧迫療法市場、流通チャネル別、2021年~2033年 (百万/十億米ドル)
表61 韓国における圧迫療法市場:技術別、2021年~2033年(百万/十億米ドル)
表62 韓国における圧迫療法市場:最終用途別、2021年~2033年(百万/十億米ドル)
表63 韓国における圧迫療法市場(流通チャネル別、2021年~2033年)(百万/十億米ドル)
表64 オーストラリアにおける圧迫療法市場(技術別、2021年~2033年)(百万/十億米ドル)
表65 オーストラリアの圧迫療法市場:最終用途別、2021年~2033年(百万/十億米ドル)
表66 オーストラリアの圧迫療法市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表67 タイの圧迫療法市場:技術別、2021年~2033年(百万/十億米ドル)
表68 タイの圧迫療法市場、最終用途別、2021年~2033年(百万/十億米ドル)
表69 タイの圧迫療法市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表70 ラテンアメリカの圧迫療法市場、国別、2021年~2033年(百万/十億米ドル)
表71 ラテンアメリカにおける圧迫療法市場:技術別、2021年~2033年(百万/十億米ドル)
表72 ラテンアメリカのコンプレッション療法市場:最終用途別、2021年~2033年(百万/十億米ドル)
表73 ラテンアメリカのコンプレッション療法市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表74 ブラジルの圧迫療法市場:技術別、2021年~2033年(百万米ドル/十億米ドル)
表75 ブラジルの圧迫療法市場:最終用途別、2021年~2033年(百万米ドル/十億米ドル)
表76 ブラジルにおける圧迫療法市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表77 アルゼンチンにおける圧迫療法市場:技術別、2021年~2033年(百万/十億米ドル)
表78 アルゼンチンにおける圧迫療法市場、 最終用途別、2021年~2033年(百万/十億米ドル)
表79 アルゼンチン コンプレッション・セラピー市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表80 中東・アフリカ コンプレッション・セラピー市場、国別、2021年~2033年 (百万/十億米ドル)
表81 中東・アフリカの圧迫療法市場、技術別、2021年~2033年(百万/十億米ドル)
表82 中東・アフリカの圧迫療法市場、最終用途別、2021年~2033年 (百万/十億米ドル)
表83 中東・アフリカの圧迫療法市場:流通チャネル別、2021年~2033年 (百万/十億米ドル)
表84 南アフリカの圧迫療法市場:技術別、2021年~2033年 (百万/十億米ドル)
表85 南アフリカの圧迫療法市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表86 南アフリカの圧迫療法市場(流通チャネル別、2021年~2033年)(百万/十億米ドル)
表87 サウジアラビアの圧迫療法市場(技術別、2021年 ~2033年(百万/十億米ドル)
表88 サウジアラビアの圧迫療法市場:最終用途別、2021年~2033年 (百万/十億米ドル)
表89 サウジアラビアの圧迫療法市場(流通チャネル別)、2021年~2033年(百万/十億米ドル)
表90 アラブ首長国連邦(UAE)の圧迫療法市場(技術別)、2021年~2033年(百万/ 十億)
表91 アラブ首長国連邦(UAE)の圧迫療法市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表92 アラブ首長国連邦(UAE)の圧迫療法市場(流通チャネル別、2021年~2033年)(百万/十億米ドル)
表93 クウェートの圧迫療法市場(技術別、2021年~2033年)(百万/十億米ドル )
表94 クウェートにおける圧迫療法市場:最終用途別、2021年~2033年(百万/十億米ドル)
表95 クウェートにおける圧迫療法市場:流通チャネル別、2021年~2033年 (百万/十億米ドル)
表96 市場参加企業の概要
表97 財務実績
表98 製品ベンチマーキング
表99 戦略的取り組み
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 市場調査のアプローチ
図4 バリューチェーンに基づく市場規模の算出および予測
図5 市場の策定および検証
図6 コンプレッション療法市場、市場セグメンテーション
図7 市場推進要因分析(現在および将来への影響)
図8 市場制約要因分析(現在および将来への影響)
図9 市場機会分析(現在および将来への影響)
図10 市場課題分析(現在および将来への影響)
図11 要因別SWOT分析(政治・法規制、経済、技術)
図12 ポーターの5つの力分析
図13 地域別市場:主なポイント
図14 圧迫療法市場:技術の展望と主なポイント
図15 圧迫療法市場:技術動向分析
図16 静的圧迫療法市場の推計値および予測(2021年~2033年、百万/十億米ドル)
図17 圧迫包帯市場の推計値および予測(2021年~2033年、 百万/十億米ドル
図18 下肢静脈性潰瘍市場の推計値および予測(2021年~2033年、百万/十億米ドル)
図19 混合性下肢潰瘍市場の推計値および予測(2021年~2033年、百万/十億米ドル)
図20 術後浮腫市場の推計値および予測(2021年~2033年、 百万/十億米ドル
図21 深部静脈血栓症(DVT)市場の推計および予測、2021年~2033年、百万/十億米ドル
図22 リンパ浮腫 – 除腫療法に使用される製品の市場推計および予測、2021年~2033年、百万/十億米ドル
図23 クラス1市場の推計および予測、 2021年~2033年、百万/十億米ドル
図24 クラス2市場の推計および予測、2021年~2033年、百万/十億米ドル
図25 クラス3市場の推計および予測、2021年~2033年、百万/十億米ドル
図26 クラス4市場の推計値および予測、2021年~2033年、百万/十億米ドル
図27 圧迫ストッキングおよび靴下市場の推計値および予測、2021年~2033年、百万/十億米ドル
図28 医療用ストッキング市場の推計値および予測、2021年~2033年、百万/十億米ドル
図29 静脈瘤市場の推計値および予測(2021年~2033年、百万/十億米ドル)
図30 深部静脈血栓症(DVT)予防市場の推計値および予測(2021年~2033年、百万/十億米ドル)
図31 リンパ浮腫市場の推計値および予測(2021年~2033年、百万/十億米ドル)
図32 慢性静脈不全市場の推計および予測、2021年~2033年、百万/十億米ドル
図33 術後回復市場の推計および予測、2021年~2033年、百万/十億米ドル
図34 その他の疾患市場の推計および予測、 2021年~2033年、百万/十億米ドル
図35 クラス1の市場規模推計および予測、2021年~2033年、百万/十億米ドル
図36 クラス2の市場規模推計および予測、2021年~2033年、百万/十億米ドル
図37 クラス3の市場規模推計および予測、 2021年~2033年、百万/十億米ドル
図38 クラス4の市場規模推計および予測、2021年~2033年、百万/十億米ドル
図39 靴下およびタイツの市場規模推計および予測、2021年~2033年、 百万/十億米ドル
図40 日常着用・快適性市場の推計および予測、2021年~2033年、百万/十億米ドル
図41 旅行・長距離利用市場の推計および予測、2021年~2033年、百万/十億米ドル
図42 スポーツ・アスリート向け回復市場の推計および予測、2021年~2033年、 百万/十億米ドル
図43 その他市場の推計値および予測、2021年~2033年、百万/十億米ドル
図44 クラス1市場の推計値および予測、2021年~2033年、百万/十億米ドル
図45 クラス2 mmHg市場の推計値および予測、2021年~2033年、百万/十億米ドル
図46 クラス3市場の推計値および予測、2021年~2033年、百万/十億米ドル
図47 クラス4市場の推計値および予測(2021年~2033年、単位:百万/十億米ドル)
図48 クラス5市場の推計値および予測(2021年~2033年、単位:百万/十億米ドル)
図49 オーダーメイドストッキング市場の推計値および予測(2021年~2033年、百万/十億米ドル)
図50 リンパ浮腫市場の推計値および予測(2021年~2033年、百万/十億米ドル)
図51 慢性静脈不全市場の推計値および予測(2021年~2033年、百万/十億米ドル)
図52 術後回復市場の推計値および予測(2021年~2033年、百万/十億米ドル)
図53 重度の静脈瘤市場の推計値および予測(2021年~2033年、 百万/十億米ドル
図54 その他の治療用途の市場規模推計および予測、2021年~2033年、百万/十億米ドル
図55 クラス1の市場規模推計および予測、2021年~2033年、百万/十億米ドル
図56 クラス2の市場規模推計および予測、2021年~2033年、 百万/十億米ドル
図57 クラス3市場の推計値および予測、2021年~2033年、百万/十億米ドル
図58 クラス4市場の推計値および予測、2021年~2033年、百万/十億米ドル
図59 コンプレッションテープ市場の推計値および予測、2021年 ~2033年、百万/十億米ドル
図60 スポーツ傷害市場の推計および予測、2021年~2033年、百万/十億米ドル
図61 術後浮腫市場の推計および予測、2021年~2033年、百万/十億米ドル
図62 リンパ浮腫市場の推計および予測(2021年~2033年、百万/十億米ドル)
図63 クラス1市場の推計および予測(2021年~2033年、百万/十億米ドル)
図64 クラス2市場の推計および予測(2021年~2033年、百万/十億米ドル)
図65 調整可能な圧迫包帯(脚・ふくらはぎ)市場の推計および予測、2021年~2033年、百万/十億米ドル
図66 下肢静脈性潰瘍(VLU)市場の推計値および予測(2021年~2033年、百万/十億米ドル)
図67 リンパ浮腫市場の推計値および予測(2021年~2033年、百万/十億米ドル)
図68 深部静脈血栓症(DVT)/血栓後症候群の市場規模推計および予測(2021年~2033年、単位:百万/十億米ドル)
図69 慢性静脈不全の市場規模推計および予測(2021年~2033年、単位:百万/十億米ドル)
図70 術後浮腫市場の推定値および予測(2021年~2033年、百万/十億米ドル)
図71 妊娠関連浮腫市場の推定値および予測(2021年~2033年、百万/十億米ドル)
図72 クラス1市場の推定値および予測(2021年~2033年、百万/十億米ドル)
図73 クラス2の市場規模推計および予測(2021年~2033年、百万/十億米ドル)
図74 クラス3の市場規模推計および予測(2021年~2033年、百万/十億米ドル)
図75 クラス4の市場規模推計および予測(2021年~2033年、百万/十億米ドル)
図 図76 クラス5の市場推計および予測(2021年~2033年、単位:百万/十億米ドル)
図77 クラス6の市場推計および予測(2021年~2033年、単位:百万/十億米ドル)
図78 ダイナミック圧迫療法市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
図79 ダイナミック圧迫療法市場の推計および予測、2021年~2033年、百万/十億米ドル
図80 圧迫ポンプ市場の推計および予測、2021年~2033年、百万/十億米ドル
図81 圧迫スリーブ市場の推計および予測、2021年 ~2033年、百万/十億米ドル
図82 リンパ浮腫市場の推計および予測、2021年~2033年、百万/十億米ドル
図83 スポーツ回復市場の推計および予測、2021年~2033年、百万/十億米ドル
図84 術後浮腫市場の推計および予測(2021年~2033年、百万/十億米ドル)
図85 慢性静脈不全(CVI)予防市場の推計および予測(2021年~2033年、百万/十億米ドル)
図86 クラス1市場の推計値および予測(2021年~2033年、百万/十億米ドル)
図87 クラス2市場の推計値および予測(2021年~2033年、百万/十億米ドル)
図88 クラス3および4市場の推計値および予測(2021年 ~2033年、単位:百万/十億米ドル
図89 圧迫療法市場:最終用途別の見通しと主なポイント
図90 圧迫療法市場:最終用途別の推移分析
図91 病院市場の推計および予測、2021年~2033年、単位:百万/十億米ドル
図92 専門クリニック市場の推計および予測、 2021年~2033年、百万/十億米ドル
図93 在宅医療市場の推計および予測、2021年~2033年、百万/十億米ドル
図94 診療所市場の推計および予測、2021年~2033年、百万/十億米ドル
図95 介護施設市場の推計および予測、2021年~2033年、百万/十億米ドル
図96 その他市場の推計および予測、2021年~2033年、百万/十億米ドル
図97 圧迫療法市場:流通チャネルの見通しと主なポイント
図98 圧迫療法市場:流通チャネルの動向分析
図99 機関向け販売市場の推計および予測、2021年~2033年、百万/十億米ドル
図100 小売販売市場の推計および予測、2021年~2033年、百万/十億米ドル
図101 地域別見通し、2025年および2033年
図102 北米の圧迫療法市場、2021年~2033年(百万/十億米ドル)
図103 米国の圧迫療法市場、2021年~2033年(百万/十億米ドル)
図104 カナダの圧迫療法市場、2021年~2033年(百万/十億米ドル)
図105 メキシコの圧迫療法市場、2021年~2033年(百万/十億米ドル)
図106 欧州の圧迫療法市場、2021年~2033年(百万/十億米ドル)
図107 ドイツの圧迫療法市場、2021年~2033年(百万/十億米ドル)
図108 英国の圧迫療法市場、2021年~2033年 (百万/十億米ドル)
図109 フランスにおける圧迫療法市場、2021年~2033年(百万/十億米ドル)
図110 イタリアにおける圧迫療法市場、2021年~2033年 (百万/十億米ドル)
図111 スペインの圧迫療法市場、2021年~2033年(百万/十億米ドル)
図112 デンマークの圧迫療法市場、2021年~2033年(百万/十億米ドル)
図113 スウェーデンの圧迫療法市場、2021年~2033年(百万/十億米ドル)
図114 ノルウェーの圧迫療法市場、2021年~2033年(百万/十億米ドル)
図115 アジア太平洋地域の圧迫療法市場、2021年~2033年(百万/十億米ドル)
図116 日本の圧迫療法市場、2021年~2033年(百万/十億米ドル)
図117 中国の圧迫療法市場、2021年~2033年(百万/十億米ドル)
図118 インドの圧迫療法市場、2021年~2033年(百万/十億米ドル)
図119 オーストラリアの圧迫療法市場、2021年~2033年(百万/十億米ドル)
図120 韓国の圧迫療法市場、2021年~2033年(百万/ 十億)
図121 タイの圧迫療法市場、2021年~2033年(百万/十億米ドル)
図122 ラテンアメリカの圧迫療法市場、2021年~2033年(百万/十億米ドル)
図123 ブラジルの圧迫療法市場、2021年~2033年(百万/十億米ドル)
図124 アルゼンチンのコンプレッション療法市場、2021年~2033年(百万米ドル/十億米ドル)
図125 中東・アフリカのコンプレッション療法市場、2021年~2033年(百万米ドル/十億米ドル)
図126 南アフリカの圧迫療法市場、2021年~2033年(百万/十億米ドル)
図127 サウジアラビアの圧迫療法市場、2021年~2033年(百万/十億米ドル)
図128 アラブ首長国連邦(UAE)の圧迫療法市場、2021年~2033年(百万/十億米ドル)
図129 クウェートの圧迫療法市場、2021年~2033年(百万/十億米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









