主な市場動向と洞察
- 製品別:2025年には、光コヒーレンストモグラフィー(OCT)スキャナーセグメントが23.1%という最大の市場シェアを占めました。
- 機能別:2025年には、画像診断装置セグメントが55.3%という最大の市場シェアを占めました。
- 調達・所有形態別:2025年には、購入・資本取得セグメントが66.1%という最大の市場シェアを占めました。
- 用途別:2025年には、白内障セグメントが40.1%という最大の市場シェアを占めました。
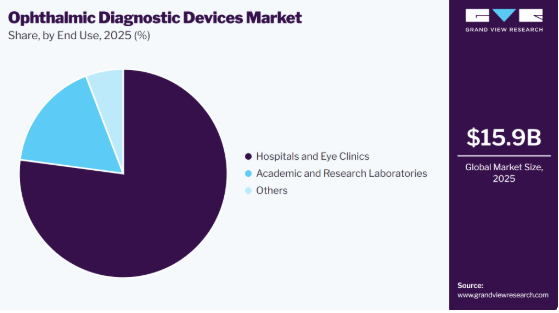
- 最終用途別:2025年には、病院および眼科クリニックセグメントが77.1%という最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア37.3%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
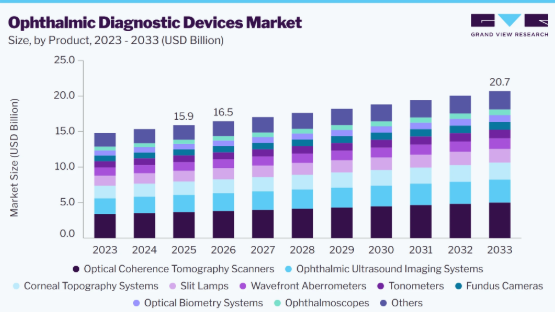
- 2025年の市場規模:159億米ドル
- 2026年の推定市場規模:165億米ドル
- 2033年までの予測市場規模:207億米ドル
- CAGR(2026年~2033年):3.3%
市場成長のもう一つの主な要因は技術の進歩であり、これにより、より正確で、侵襲性が低く、自動化された多くの診断ソリューションが生まれています。光干渉断層撮影(OCT)、人工知能(AI)を活用した網膜画像診断、適応光学、視覚誘発電位(VEP)、角膜トポグラフィーなど、開発・改良が進められてきた技術は、眼疾患の早期発見やその進行状況のモニタリングを容易にしています。ハンドヘルド型眼底カメラや暗順応計など、携帯型でスマートな機器は、患者にとって利便性とアクセスの向上をもたらしています。例えば、PMC『Ophthalmology』誌に掲載された記事によると、眼の高解像度画像撮影や臨床診断のためのリアルタイム解析を可能にするこれらの技術は、Thind Eye Hospitalなどの病院で活用されており、同院では「AdaptDx Pro」システムや「NOVA Vision Testing System」といった機器にAIと高精度な眼球追跡機能を統合した実用例の導入が進められています。
高齢化や慢性疾患の発生率の増加も、眼科診断に影響を与え、市場の成長を左右する要因となっています。加齢は、眼の構造や機能を徐々に損なうことで視力に影響を及ぼし、白内障や加齢黄斑変性(AMD)などの疾患を引き起こします。これらの問題により、水晶体の透明度が低下し、網膜の黄斑部が損傷を受け、最終的には視界の歪みやぼやけにつながります。光干渉断層撮影(OCT)や眼底画像診断といった高度な眼科診断機器を用いた定期的な眼科検診は、加齢に伴う疾患の早期発見と経過観察を促進することができます。
酸化ストレス、炎症、遺伝的素因などの追加的なリスク要因により、高齢者における視力低下の進行が加速する可能性があります。例えば、2024年に『Progress in Retinal and Eye Research』誌に掲載された総説では、白内障の形成や黄斑変性といった水晶体や網膜の加齢に伴う変化により、精密な眼科診断画像検査の必要性が高まっていることが強調されました。光干渉断層撮影(OCT)や眼底カメラなどの高度な機器は、早期発見と経過観察を可能にし、医療従事者が高齢者の眼の健康をより効果的に管理するのに役立ちます。
さらに、糖尿病や高血圧といった慢性疾患も、加齢に伴う視力の健康に多大な影響を及ぼします。糖尿病の場合、高血糖状態が持続すると糖尿病性網膜症を引き起こす可能性があり、一方、血圧が適切に管理されていないと高血圧性網膜症につながる恐れがあります。これらの疾患はいずれも網膜内の血管に損傷を与え、適切に管理されない場合、黄斑浮腫や緑内障、さらには永久的な視力喪失といった病気を引き起こす可能性があります。
さらに、世界保健機関(WHO)の推計によると、世界中で少なくとも22億人が何らかの視力障害を抱えており、その主な要因として、糖尿病性網膜症、白内障、緑内障などの慢性眼疾患が挙げられています。このように視力障害の有病率が増加していることは、高度な眼科診断機器による迅速な診断と経過観察が緊急に求められていることを示しています。
また、世界規模での眼科医療施設の拡大に伴い、眼科診断機器市場も成長を遂げています。病院、診療所、専門眼科センターの増加により、都市部および農村部の住民が高度な診断・治療サービスを受けられるようになっています。例えば、米国国立医学図書館は、医療サービスが十分に提供されていない地域において、眼科医療インフラと眼科医療専門家の増強が必要であると述べています。こうした拡充は、白内障、緑内障、糖尿病性網膜症などの眼疾患の早期発見および管理に対する需要に応える一助となります。
市場の動向
眼科診断機器は、病院、眼科クリニック、眼科医療センター、および外来手術施設が、高度な画像診断、測定、視力評価技術を通じて、幅広い眼疾患を正確に検出、モニタリング、管理することを可能にするため、大きな注目を集めています。これらの機器は、光干渉断層撮影(OCT)、眼底カメラ、光学式生体測定装置、角膜トポグラファー、角膜厚測定器、自動屈折計、視野計、スリットランプ、眼圧測定システムなどの技術を統合し、高解像度の網膜画像、精密な眼の測定、疾患のリアルタイム可視化、および包括的な眼機能評価を提供します。眼科診断プラットフォームは、早期の疾患検出、正確な診断、継続的な疾患モニタリング、個別化された治療計画、および臨床的意思決定の改善を支援することで、医療従事者や眼科専門医が、緑内障、加齢黄斑変性(AMD)、糖尿病性網膜症、白内障、屈折異常、角膜疾患など、世界的に増加している視力障害や眼疾患の負担に対処するのを支援します。
医療従事者が眼疾患の精度、速度、早期発見を向上させるために、高度な画像診断ソリューションをますます採用していることから、技術の進歩は眼科診断機器市場の成長を支える主要な要因となっています。光干渉断層撮影(OCT)、眼底撮影システム、波面収差測定装置、角膜トポグラフィー装置、人工知能(AI)を統合した診断プラットフォーム、および携帯型眼科診断機器といった革新技術は、臨床効率と患者の転帰を著しく向上させています。これらの技術により、眼科医は緑内障、糖尿病性網膜症、白内障、加齢黄斑変性(AMD)、網膜疾患などをより早期の段階で検出できるようになり、その結果、病院、専門眼科クリニック、外来手術センター全体で、高度な診断機器への需要が高まっています。さらに、AIとクラウドベースのデータ管理システムの統合により、特に遠隔地や医療サービスが不十分な地域において、画像解析の自動化、ワークフローの最適化、遠隔眼科診療の機能が向上しています。メーカー各社は、市場における競争力を強化するため、製品の革新、高解像度画像撮影機能、非侵襲的診断、およびコンパクトな機器設計に継続的に注力しています。
市場の集中度と特徴
眼科診断機器市場は、技術革新、眼疾患の有病率の増加、および目の健康維持に対する意識の高まりに後押しされ、堅調な成長を遂げています。『Healthcare Asia Magazine』によると、診断技術の新たな進展や医療ツーリズム(特に白内障手術)の増加により、市場の成長は着実かつ緩やかなペースで進んでいるとのことです。
FDA(米国食品医薬品局)は、規制科学および研究プログラムにより、安全かつ効果的な眼科用機器の開発が迅速に進められており、これが市場の信頼性をさらに高め、市場を拡大させていると述べています。ジョンソン・エンド・ジョンソン・ビジョン・ケア、アルコン・ビジョンLLC、カール・ツァイス・メディテックAGなどの企業は、新規および改良された診断システムを発売し、規制に関する専門知識を活用して国際的な存在感を拡大することで、主要プレイヤーとしての地位を確立しています。
人工知能(AI)画像診断、ロボット支援機器、仮想現実/拡張現実(VR、AR)を含む新しい眼科臨床診断機器が、眼科医療においてより高い精度、早期発見、および治療計画の向上を可能にしていることから、眼科医療の分野全体で改善が進んでいます。センス・メディカル社は、画像診断の精度向上を図るAIを活用した革新技術を強調し、診断の正確性を重視しています。一方、ツァイス社は、臨床効率の向上を目指して、患者とのコミュニケーション強化や高度な手術ツールにAIを取り入れています。『キュレウス』の特集では、診断および手術の向上におけるロボット工学、機械学習、没入型技術の重要性が取り上げられています。これらの機器や技術は、眼疾患のより正確かつ早期な検出を通じてこの分野を前進させ、最終的には患者ケアの向上につながっています。これに伴い、眼科診断機器も著しい革新を遂げ、基本的な視力検査から、光干渉断層撮影(OCT)、眼底自家蛍光、超広角イメージングといった先進技術へと移行しています。これらの技術により、網膜の各層や眼の構造を、非侵襲的かつ極めて詳細に可視化することが可能となっています。
パートナーシップや協業は、革新的な技術へのアクセスを可能にし、診断能力を向上させることで、眼科診断機器分野にますます大きな影響を与えています。例えば、Remidio社がインドにおけるOccuity社の眼科機器の独占販売パートナーとして締結した独占販売契約は、非侵襲的な診断ソリューションへのアクセスを拡大し、それによって緑内障の検出能力を高め、眼科医療全般へのアクセスを向上させています。もう一つの例として、ZEISSがベーリンガーインゲルハイム社と提携し、AIを活用したクラウド接続型機器を活用することで、診断機能と予測分析を統合し、個別化治療に向けた網膜疾患の早期発見を促進しています。
戦略的パートナーシップにより、眼科診断分野の企業は、先進技術を活用し、市場へのアクセスを拡大し、イノベーションを促進することが可能になります。提携に加え、ZEISSは、オランダの眼科研究センターの買収や、別の眼科医療機器メーカーに対する9億8500万ユーロの買収提案など、買収を通じて市場での地位を強化してきました。これらの戦略的動きにより、ZEISSは眼科関連製品のラインナップを拡大し、デジタルソリューションを統合し、網膜疾患、白内障、緑内障、屈折異常にわたる包括的な診断・治療技術を提供することが可能となっています。
眼科用診断機器は、安全性、有効性、品質を確保するため、厳格に規制されています。米国では、21 CFR Part 886により、機器がリスクに応じて分類され、眼科用カメラ、アダプトメーター、眼球感覚測定器などの診断機器に対する要件が定められており、市場参入前の徹底した評価が確保されています。インドでは、CDSCO(中央医薬品・医療機器規制庁)が「2017年医療機器規則」に基づき、クラスCおよびDの医療機器に対して登録、コンプライアンス文書の提出、および認可を義務付けており、製造業者に対して明確な規制プロセスを示しています。これらの規制は、患者のリスクを最小限に抑え、眼科技術への信頼を築き、世界の医療機器市場における倫理基準を維持するものです。
新しい技術が、従来の眼科診断機器に取って代わりつつあります。TearLab、Keratograph 5M、LipiView II、LacryDiagなどのドライアイ症に対する非侵襲的機器は、侵襲的な方法を用いずに、涙液層や眼表面を正確に評価することを可能にします。同様に、バイオセンシングコンタクトレンズセンサーは、眼内圧(IOP)、涙液バイオマーカー、その他の眼のパラメータをリアルタイムでモニタリングし、患者に対して継続的かつ個別化された疾患モニタリングを実現します。従来の診断に加え、これらの機器は早期発見と患者の利便性の向上に寄与しており、眼科医療において有望な選択肢を生み出しています。
眼科診断機器市場の成長は、地域的な拡大によって後押しされており、高度な眼科医療へのアクセスが促進されています。北米と欧州は、高い医療費支出と充実したインフラにより市場を牽引しており、一方、アジア太平洋地域は、高齢化の進展と眼疾患の有病率の増加に伴い、急速に成長しています。エシロール・ルクソティカによる欧州全域のオプテグラ・クリニック買収などの戦略的投資や提携、政府の支援、遠隔医療へのアクセス向上などが、継続的な成長を支えています。
アナリストの見解
眼科診断機器市場は、世界的な眼疾患の発生率の増加、眼科医療に対する意識の高まり、そして急速に進化する眼科用画像診断ソリューションによって、大きく牽引されています。緑内障、加齢黄斑変性(AMD)、糖尿病性網膜症、白内障、その他の屈折異常といった眼疾患の有病率の拡大により、早期診断評価や継続的な疾患管理の必要性がさらに高まっています。その結果、病院、専門眼科センター、および独立型眼科診療施設における眼科診断プラットフォームの導入拡大により、市場は著しい勢いを見せています。医療提供者が早期介入や個別化された眼科ケアにますます注力する中、眼科診断機器市場は、先進国および新興市場の両方で成長を維持すると予想されます。
製品に関する洞察
製品別では、2025年に光干渉断層撮影(OCT)スキャナーセグメントが市場を牽引し、売上高シェアで23.1%と最大を占めました。
これは、緑内障、糖尿病性網膜症、加齢黄斑変性(AMD)などの疾患の診断や経過観察に不可欠な、眼組織の高解像度、断面、および3次元画像を提供できることなどが要因として挙げられます。最近の技術的進歩により、OCTとロボットシステムの統合が可能となり、繊細で複雑な眼の構造を正確に評価するための画像診断の精度と一貫性が大幅に向上しました。さらに、画像化速度と解像度の向上により、OCTの臨床応用範囲が拡大しており、眼科医は複雑な診断処置をより効率的に行うことができるようになっています。こうした革新により、OCTは眼科診断機器市場において最も急成長しているセグメントの一つとしての地位を確立しています。
検眼鏡市場セグメントは、年平均成長率(CAGR)3.8%という著しい成長を遂げています。最新の検眼鏡は、網膜や視神経を鮮明に可視化することができ、緑内障、糖尿病性網膜症、加齢黄斑変性(AMD)などの検出と経過観察を向上させます。市場は、従来の手持ち式手動検眼鏡から、診断精度を向上させるために高度な画像処理、照明、接続性を備えたデジタルでスマートなスキャン式デバイスへと移行しています。例えば、2025年1月には、「Lynx Ophthalmoscope」がFDAの承認およびCEマークを取得しました。この先進的なポータブル機器は、網膜画像診断と臨床ワークフローを簡素化し、より効率的かつ正確な眼科医療の提供を可能にします。
機能別分析
機能別に見ると、2025年には、高度な網膜画像診断技術の普及を背景に、画像診断装置セグメントが売上高シェア55.3%で市場をリードしました。光干渉断層撮影(OCT)、眼底写真撮影、フルオレセイン蛍光眼底造影法などのこれらの技術は、網膜構造を詳細かつリアルタイムでより明確に可視化するのに役立ち、加齢黄斑変性(AMD)などの疾患による病変の早期診断と正確な所見報告を可能にします。複数の画像診断法を統合する技術の登場により、眼科医は疾患の進行状況を検査・報告し、治療効果を正確に評価することがさらに容易になりました。疾患の早期診断や進行状況の経過観察において、画像診断ツールへの依存度が高まっていることは、現代の眼科医療における画像技術の重要性を示しています。
機能・視力評価機器セグメントは、診療現場でのデジタル屈折計、自動屈折計、フォロプター、網膜カメラの普及により、予測期間中に著しい成長を見せています。これらの機器は、屈折異常や角膜曲率を正確かつ効率的に測定し、従来の手動による評価を上回る精度で健康状態を把握します。日常的に使用されることで、患者の評価が向上し、ほぼリアルタイムの結果が得られるほか、臨床効率、信頼性、診断精度も向上します。この傾向は、機器を用いた視覚・機能評価への信頼と利用の増加を反映しており、眼科診断機器市場における同セグメントの急速な成長を牽引しています。
調達・所有状況に関する洞察
調達・所有状況に基づくと、2025年には「購入ベース/資本取得」セグメントが市場をリードし、売上高シェア66.1%という最大の割合を占めました。これは、必須の眼科用機器を開発・供給する企業への投資が急増したことが要因です。最近の取引事例からは、診断・手術用機器の拡大とイノベーションを後押しするための多額の資本流入が顕著に見られます。例えば、ウォーバーグ・ピンカスによるアッパサミー・アソシエイツの支配権取得などが挙げられます。アッパサミーは、インドにおける眼科用機器および眼内レンズ(IOL)の主要メーカーであり、診療所や病院など多様なエンドユーザー基盤を有しています。これは、眼科診断・手術用機器市場が堅調であることを示しています。アッパサミー・アソシエイツのような企業への投資は、事業運営、研究、および流通能力の拡大を可能にします。
サブスクリプション型モデルのセグメントは、予測期間中に大幅な成長が見込まれています。検眼および眼科診療において、患者向け会員プランの受け入れが拡大していることが、サブスクリプション型モデルの普及を後押ししています。会員プランでは、患者は月額または年額の会費を支払うことで、定期検診、眼鏡の割引、個別ケアなど、幅広い視力ケアサービスを受けることができます。この会員制モデルは、患者のエンゲージメントを向上させ、クリニックに予測可能な収益をもたらし、従来の保険償還への依存度を低減させます。BoomCloudのようなプログラムを利用することで、診療所は会員プランの管理や拡大が可能となり、事務処理の簡素化と効率化が図られます。
用途別分析
用途別では、白内障セグメントが2025年に40.1%という最大の売上シェアを占め、市場を牽引しました。これは、世界的に高まる高度な視力ケアへの需要と、外科的介入による恩恵を受ける機会が後押しとなっています。手術技術の進歩、特殊な眼内レンズ(IOL)の普及、および精度と正確性を高めるための人工知能(AI)活用の拡大といった要因が、この傾向を加速させています。高齢人口の増加や、白内障に関連する視力障害の有病率の上昇も、顕著な要因となっています。
屈折異常セグメントは、屈折異常、特に近視の有病率の増加により、予測期間中に大幅な成長が見込まれています。高度な手術技術や手法により、レーザー補助下角膜屈折矯正術(LASIK)や光屈折角膜切除術(PRK)などの処置の安全性と有効性が向上し、患者の満足度が高まり、普及が進んでいます。この傾向は、視力矯正ソリューションに対する需要の高まりと、現代の眼科医療における屈折矯正手術の役割の拡大を浮き彫りにしています。
最終用途に関する分析
最終用途別では、臨床分野における新しい先進的な診断・手術技術の導入が進んでいることから、2025年には病院および眼科クリニックセグメントが市場を牽引し、売上高シェアの77.1%を占めました。Eye-Q社がレワリに高度なカスタマイズ型LASIK装置を導入したことで、地域住民の患者様が高精度な視力矯正を受けられる機会が増えています。さらに、Elective UKが言及した、病院やクリニックが専門の眼科チームを招き入れるインソーシング計画は、診断評価の効率化、患者の待ち時間の短縮、および全体的なサービス提供能力の拡大につながります。これらの要因により、病院および眼科クリニックは、最も急速に成長するエンドユースセグメントとなる見込みです。
学術・研究機関セグメントは、予測期間中に大幅な成長が見込まれています。学術・研究機関は、眼科治療を行うための資金提供を受けています。例えば、中国にある深セン眼科病院は、スマート眼科分野の研究プロジェクトに対して多額の資金調達に成功しています。論文『中国におけるスマート眼科の開発と研究の現状』では、スマート眼科における進展について論じられており、特に糖尿病性網膜症の検出、眼底画像解析、医療用人工知能製品の設計といった分野における学術・研究機関の役割が強調されています。
地域別動向
2025年、北米は眼科診断機器市場において37.3%という最大の売上シェアを占め、市場を牽引しました。北米の眼科診断機器市場は著しい成長を遂げており、その背景には、急速に進む高齢化や、生活習慣の悪化やストレスの多い生活に伴う糖尿病性網膜症患者の増加など、慢性眼疾患の有病率の上昇があります。厳格な規制体制やダイナミックな償還モデルも、需要をさらに後押ししています。新しい機器は、毎年、高い安全性、有効性、およびコンプライアンス基準を満たさなければなりません。臨床現場や患者のニーズを満たすため、高度な画像診断装置(光干渉断層撮影装置や網膜カメラなど)、AIを活用した診断技術、および携帯型の非侵襲的診断装置の導入も、成長と普及が進んでいます。人口動態の問題、慢性疾患の負担の増大、規制、医療技術といったあらゆる要因が同時に重なる中、市場は新規製品のラインナップや臨床用途の面で着実に拡大しています。
米国の眼科診断機器市場の動向
2025年、米国の眼科診断機器市場は北米地域において最大のシェアを占めました。米国の眼科診断機器市場は、眼疾患による大きな負担により、高度かつ正確な眼科診断機器へのニーズが高まっていることから、拡大しています。CDC(米国疾病予防管理センター)によると、700万人以上の米国人が視力低下または失明に悩まされています。さらに、40歳以上の成人の約9,000万人が、何らかの視力や目の問題を抱えて生活しています。この40代の人々のうち、推定2,050万人が白内障を患っており、白内障は依然として視力障害の主な原因となっています。糖尿病性眼疾患、緑内障、黄斑変性症など、その他のいくつかの眼疾患も、視力障害の主な原因となっています。これらの多くは、目の自然な老化現象と似た経過をたどるため、早期発見が極めて重要となります。眼の健康状態をモニタリングし、治療計画を効率的に策定し、最終的には全米における患者の長期的な治療成果を向上させるため、革新的かつ正確な診断技術へのニーズが高まっています。
欧州の眼科診断機器市場の動向
欧州の眼科診断機器市場は著しい成長を遂げており、統合的で患者中心の眼科・視力ケアへの取り組みが、高度な眼科診断機器への需要を後押ししています。世界保健機関(WHO)は、多様な人々に対して、眼科医療サービスが利用しやすく、入手可能で、手頃な価格であり、かつ高品質であるべきであると強調しています。この目標の達成には、正確かつ効率的な診断検査が不可欠です。視覚障害の有病率や影響に対する認識の高まり、および研究、モニタリング、エビデンスに基づく眼科医療を強化するための政府主導の取り組みが、革新的な診断技術の導入をさらに後押ししています。眼科医療を国民保健システムに統合し、ユニバーサル・カバレッジを推進することで、欧州各国は眼科診断機器にとって好ましい環境を醸成しており、早期発見、適時の治療、そして患者の転帰改善を促進しています。
英国の眼科診断機器市場は着実に成長しています。糖尿病性網膜症や加齢黄斑変性(AMD)などの眼疾患は、英国において重大な健康上の懸念事項となっており、高度な眼科診断機器への需要拡大に寄与しています。糖尿病の合併症である糖尿病性網膜症は、気づかないうちに進行し、発見されなければ視力喪失につながる可能性があるため、定期的なスクリーニングが有効です。
AMDは網膜中央部の機能低下を特徴とし、主に50歳以上の方に影響を及ぼします。乾性AMDは進行が緩やかですが、湿性AMDは急速な視力低下を招く可能性があります。定期的な眼科検診における早期発見と適時の診断は、視力を維持するために極めて重要です。
フランスの眼科診断機器市場は、技術の融合、官民パートナーシップ、および政府の支援が相まって、これらの機器への需要を牽引し続けていることから、著しい成長を遂げています。例えば、ZEISS社は最近、網膜診療における診断精度とワークフローの効率向上を目的として、CIRRUS PathFinderをはじめとするAI搭載機器を発売しました。さらに、フランス政府が5歳から16歳の小児を対象にHOYA社の近視進行抑制レンズ「MiYOSMART」の保険適用を認めたことは、近視治療を改善するための大胆な公衆衛生施策です。こうした進展は、フランスにおける眼科医療サービスの向上と、新しい診断技術の普及をさらに促進するための有意義な連携を象徴しています。
ドイツの眼科診断機器市場は、白内障、緑内障、加齢黄斑変性などの眼疾患の罹患率上昇に牽引され、著しい成長を遂げています。高度な医療環境と確立された医療機関の存在が、光干渉断層撮影(OCT)などの診断技術を用いて網膜疾患を正確かつ早期に検出できる機器の導入を促進しています。公衆衛生報告書では、視力障害に関する憂慮すべき傾向が示されており、これにより、確実なスクリーニングおよびモニタリングの実践に対するニーズが高まっています。これらの要因が、国内全域における革新的な眼科診断機器の導入を後押ししています。
アジア太平洋地域の眼科診断機器市場の動向
アジア太平洋地域では、特に就労年齢層の成人において、有病率の増加に伴い、視力障害の負担が拡大しています。視力障害の増加は、屈折異常、白内障、加齢に伴う眼疾患と関連しています。公衆衛生研究や高度な疫学モデリングにより、地域ごとの差異が明らかになっており、2040年までに東アジアおよび南アジアで最も高い負担が生じると予測されています。有病率の増加は、早期発見、スクリーニングプログラム、および効果的な介入が緊急に必要であることを示しています。これらの要因が、包括的な眼科医療サービスおよび新たな眼科診断ソリューションに対する同地域の需要拡大に寄与しています。
日本の眼科診断機器市場は、高齢化を背景に拡大しています。2023年時点で、80歳以上の高齢者が総人口の10%を超えると予測されています。また、近視などの眼の健康への懸念が高まっていることから、眼科診断機器への需要が増加しており、精密な診断を可能にする高度な眼科診断機器の必要性が強調されています。日本の高度な医療機器技術、政府の支援、そして医療の進歩が相まって、これらの次世代ツールや技術が日本全国でより広く採用されるよう後押ししています。
中国の眼科診断機器市場は急速に成長しています。この成長は、特に上海郊外の高齢者をはじめとする人口における眼疾患の有病率の増加など、いくつかの主要な要因によるものであり、これが最終的に、より質の高い眼科医療へのニーズを牽引しています。第二に、技術の進歩がこの成長を支えています。白内障手術と網膜手術を組み合わせた「SMART Phaco-Vitrectomy Machine」のような新しい機器が登場し、診断および手術の効率が向上しています。さらに、Eyebright Medical社が自社の有水晶体眼内レンズについて国家薬品監督管理局からクラスIII認証を取得したような規制当局の承認も、先進的な眼科機器の導入を促進しています。これらの要因が相まって、中国全土における眼科診断機器の成長を後押ししています。
インドの眼科診断機器市場では、主に2つの要因により、眼科診断機器への需要が高まっています。第一の要因は、白内障、緑内障、屈折異常、糖尿病性網膜症などの眼疾患の罹患率の増加であり、これらに対しては、より優れた診断機器へのニーズが高まっています。2つ目の要因は、医療インフラの拡充です。特に、農村部や医療サービスが行き届いていない地域における「ビジョンセンター」の建設が進んでおり、これにより早期発見・治療のための機器へのアクセスが確保されています。こうした動向が相まって、インドにおける眼科診断機器の利用と普及が促進されています。
ラテンアメリカの眼科診断機器市場の動向
ラテンアメリカの眼科診断機器市場は、特に高齢者などのリスクの高い層において、白内障や視力障害を含む眼疾患の有病率が高まっていることから拡大しています。眼疾患による負担の増大に伴い、早期発見と最適な管理が求められています。医療インフラの進展と眼科医療サービスの利用可能性が、眼科診断機器への需要を支えています。これらの要因が、同地域全体における眼科診断機器の成長に引き続き寄与しています。
ブラジルの眼科診断機器市場は、同国における視覚障害の多大な負担に対応し、著しい成長を遂げています。ブラジル眼科学会(Conselho Brasileiro de Oftalmologia、CBO)は、糖尿病の有病率の上昇と高齢化を、早期発見ツールの需要を牽引する主要な要因として指摘しています。サンパウロ、リオデジャネイロ、ベロオリゾンテなどの主要都市にある病院や民間クリニックでは、緑内障や網膜疾患の早期診断を向上させるため、光干渉断層撮影(OCT)、眼底カメラ、視野検査装置などの技術が導入されています。
中東・アフリカの眼科診断機器市場の動向
中東・アフリカでは、いくつかの要因が相まって、眼科診断機器市場が着実な拡大を遂げています。白内障、緑内障、未矯正の屈折異常、糖尿病性網膜症などにより、都市部および農村部の両方で、特に高齢者層において視力喪失の有病率が増加しています。高齢化に向けた人口動態の変化も、需要の大きな要因となっています。例えば、サハラ以南のアフリカやアラビア半島の多くの国々では、60歳以降に失明率が急激に増加しています。
サウジアラビアの眼科診断機器市場は、予測期間中に成長すると見込まれています。光干渉断層撮影(OCT)や散瞳不要型眼底カメラなどの技術の進歩が、市場全体の成長を牽引しています。調査によると、OCTは緑内障の正確な早期発見を可能にし、眼底カメラは地方の診療現場において一般開業医が糖尿病性網膜症のスクリーニングを行うことを可能にしています。眼疾患の罹患率の増加に伴い、これらの技術はより高度な診断機器への需要を引き続き牽引しており、その結果、アクセスと精度の向上、そして市場規模全体の拡大につながっています。
クウェートの眼科用診断機器市場は、医療投資の拡大、眼の健康に対する意識の高まり、および新規医療施設の増加に伴い、着実な成長が見込まれます。さらに、眼科医療へのアクセス改善に向けた政府の取り組みの強化や、眼疾患の発生率の上昇が、最新の眼科用診断機器に対する需要のさらなる拡大を牽引するでしょう。病院や診療所が眼科部門の近代化を進めるにつれ、光干渉断層撮影(OCT)や眼底カメラなどの診断技術の導入がさらに進むと見込まれ、これが継続的な成長を支えるでしょう。
主要な眼科診断機器メーカーに関する洞察
眼科診断機器市場は競争が激しく、ジョンソン・エンド・ジョンソン・ビジョンケア、アルコン・ビジョンLLC、カール・ツァイス・メディテックAGなどの主要企業が参入しています。主要企業は、顧客の未充足ニーズに応えるため、新製品の導入、提携、地域展開など、さまざまな有機的・無機的戦略を展開しています。
主要な眼科診断機器メーカー
本調査では、眼科診断機器市場に関する分析として、以下の主要企業を取り上げています
- Carl Zeiss Meditec AG
- Nidek Co. Ltd
- TOPCON Corporation
- Haag-Streit Group
- Canon, Inc.
- Heidelberg Engineering GmbH
- Visionix USA Inc.
- Reichert Technologies (AMETEK, Inc.)
- Hoya Corporation
- Ophtecs Corporation
最近の動向
- 2025年9月、アドバンシング・アイケア(AEC)は、オハイオ州に拠点を置く眼科機器サプライヤーであるアイフィシエント(Eyefficient)の買収を発表しました。この買収により、AECはアイケア機器エコシステムにおけるリーダーシップを強化し、眼科診断機器に対するサポート、設置、修理サービスの拡充を実現するとともに、サードパーティのディストリビューターや独立系販売代理店に対し、より包括的な技術ラインナップを提供できるようになります。
- 2025年9月、アルコンによる買収を経て、ルミテラ社からスピンオフする形でOpZira社が設立されました。OpZira社は現在、2つの眼科診断製品を提供しています。1つは、AIと高精度な視線追跡技術を活用して網膜の順応性を評価する携帯型暗順応計「AdaptDx Pro」、もう1つは、視覚誘発電位(VEP)および網膜電図(ERG)を用いて視覚および神経視覚経路を評価する「NOVA Vision Testing System」です。両機器は現在、米国で販売されていますが、ERGモジュールについては、米国での販売開始が予定されています。
- 2024年2月、ARPA-Hは、コンパクトで手頃な価格の光干渉断層撮影(OCT)装置の開発を目的とした、セントルイスにあるワシントン大学が主導するプロジェクトに対し、資金提供を行いました。この靴箱サイズのプラットフォームは、光学部品を小型化し、より高速で高品質な網膜イメージングを実現することで、眼疾患の診断をより身近で費用対効果の高いものにすることを目指しています。
世界の眼科診断機器市場レポートのセグメンテーション
本レポートでは、国別の売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、製品、機能、調達/所有形態、用途、最終用途、および地域に基づいて、眼科診断機器市場レポートをセグメント化しています:
- 製品別見通し(売上高、10億米ドル、2021年~2033年)
- 光干渉断層撮影(OCT)スキャナー
- 眼底カメラ
- 視野計/視野分析装置
- 自動屈折計および角膜曲率計
- 眼科用超音波画像診断装置
- 眼科用Aスキャン超音波
- 眼科用Bスキャン超音波
- 眼科用超音波生体顕微鏡
- 眼科用角膜厚測定器
- 眼圧計
- スリットランプ
- フォロプター
- 波面収差計
- 光学生体計測システム
- 検眼鏡
- レンズメーター
- 角膜トポグラフィーシステム
- スペキュラー顕微鏡
- レチノスコープ
- 調達・所有形態の展望(売上高、10億米ドル、2021年~2033年)
- 購入型/資本取得
- レンタル/リースモデル
- サブスクリプション型
- ハイブリッドモデル
- 用途別の展望(売上高、10億米ドル、2021年~2033年)
- 白内障
- 硝子体・網膜疾患
- 緑内障
- 屈折異常
- エンドユーザー別見通し(売上高、10億米ドル、2021年~2033年)
- 病院および眼科クリニック
- 学術・研究機関
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
機能別見通し(売上高、10億米ドル、2021年~2033年)画像診断装置機能・視力評価装置基礎臨床検査装置
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 製品
1.2.2. 機能
1.2.3. 調達/所有形態
1.2.4. 用途
1.2.5. 最終用途
1.2.6. 対象地域
1.2.7. 推計および予測の期間
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次資料
1.4.4. 一次調査
1.4.5. 一次調査の詳細
1.4.5.1. 北米における一次インタビューのデータ
1.4.5.2. 欧州における一次インタビューのデータ
1.4.5.3. アジア太平洋地域における一次インタビューのデータ
1.4.5.4. ラテンアメリカにおける一次インタビューのデータ
1.4.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.2. アプローチ1:商品フローアプローチ
1.7.3. 数量・価格分析(モデル2)
1.7.4. アプローチ2:数量・価格分析
1.8. 二次情報源一覧
1.9. 一次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. 製品別見通し
2.2.2. 機能別見通し
2.2.3. 調達・所有形態別見通し
2.2.4. 用途別見通し
2.2.5. 最終用途別見通し
2.2.6. 地域別見通し
2.3. 競合分析
第3章 眼科診断機器市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 技術の進歩
3.2.1.2. 高齢化と慢性疾患
3.2.1.3. 眼科医療施設の拡大
3.2.2. 市場抑制要因の分析
3.2.2.1. 保守・校正上の課題
3.2.2.2. 熟練した専門家の不足
3.3. 眼科診断機器市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的環境
3.3.2.3. 社会的環境
3.3.2.4. 技術的環境
3.3.2.5. 環境的要因
3.3.2.6. 法的環境
第4章 眼科診断機器市場:製品別推計およびトレンド分析
4.1. セグメント概要
4.2. 眼科診断機器市場:製品動向分析
4.3. 製品別眼科診断機器市場の展望(百万米ドル)
4.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下の製品について
4.5. 光干渉断層撮影(OCT)スキャナー
4.5.1. 光干渉断層撮影(OCT)スキャナー市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.6. 眼底カメラ
4.6.1. 眼底カメラ市場の収益推計および予測、2021年~2033年(百万米ドル)
4.7. 視野計/視野解析装置
4.7. 1. 視野計/視野解析装置市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.8. 自動屈折計および角膜曲率計
4.8.1. 自動屈折計および角膜曲率計市場の売上高推計および予測、2021年~2033年 (百万米ドル)
4.9. 眼科用超音波画像診断装置
4.9.1. 眼科用超音波画像診断装置市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.9.1.1. 眼科用Aスキャン超音波
4.9.1.1.1. 眼科用Aスキャン超音波市場の収益推計および予測、2021年~2033年(百万米ドル)
4.9.1.2. 眼科用Bスキャン超音波装置
4.9.1.2.1. 眼科用Bスキャン超音波装置市場の収益推計および予測、2021年~2033年(百万米ドル)
4.9.1. 3. 眼科用超音波生体顕微鏡
4.9.1.3.1. 眼科用超音波生体顕微鏡市場の収益推計および予測、2021年~2033年(百万米ドル)
4.9.1.4. 眼科用角膜厚測定器
4.9.1.4.1. 眼科用角膜厚測定器市場の収益推計および予測、2021年~2033年(百万米ドル)
4.10. 眼圧計
4.10.1. 眼圧計市場の収益推計および予測、2021年 ~2033年(百万米ドル)
4.11. 細隙灯
4.11.1. 細隙灯市場の収益推計および予測、2021年~2033年(百万米ドル)
4.12. フォロプター
4.12.1. フォロプター市場の売上高推計および予測(2021年~2033年)(百万米ドル)
4.13. ウェーブフロントアベロメーター
4.13.1. ウェーブフロントアベロメーター市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.14. 光学式生体計測システム
4.14.1. 光学式生体計測システムの売上高推計および予測、2021年~2033年(百万米ドル)
4.15. 検眼鏡
4.15.1. 検眼鏡市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.16. レンズメーター
4.16.1. レンズメーター市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.17. 角膜トポグラフィーシステム
4.17.1. 角膜トポグラフィーシステム市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.18. スペキュラー顕微鏡
4.18.1. スペキュラー顕微鏡市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.19. レチノスコープ
4.19.1. レチノスコープシステムの市場収益推計および予測、2021年~2033年(百万米ドル)
第5章 眼科診断機器市場:機能別推計およびトレンド分析
5.1. セグメント概要
5.2. 眼科用診断機器市場:機能別動向分析
5.3. 機能別眼科用診断機器市場の展望(百万米ドル)
5.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下の分野について)
5.5. 画像診断機器
5.5.1. 画像診断機器市場の売上高推計および予測(2021年~2033年) (百万米ドル)
5.6. 機能・視力評価装置
5.6.1. 機能・視力評価装置市場の売上高推計および予測(2021年~2033年)(百万米ドル)
5.7. 基礎臨床検査装置
5.7.1. 基礎臨床検査装置市場の売上高推計および予測(2021年~2033年) (百万米ドル)
第6章 眼科診断機器市場:調達・所有状況の推計および傾向分析
6.1. セグメント概要
6.2. 眼科診断機器市場:調達・所有動向の分析
6.3. 調達・所有別眼科診断機器市場の展望(百万米ドル)
6.4. 以下の項目に関する市場規模・予測および動向分析(2021年~2033年)
6.5. 購入ベース/資本取得
6.5.1. 購入ベース/資本取得市場の収益推計および予測(2021年~2033年、百万米ドル)
6.6. レンタル/リースモデル
6.6.1. レンタル/リースモデルの市場収益推計および予測(2021年~2033年、百万米ドル)
6.7. サブスクリプション型モデル
6.7.1. サブスクリプション型モデルの市場収益推計および予測(2021年~2033年)(百万米ドル)
6.8. ハイブリッドモデル
6.8.1. ハイブリッドモデルの市場収益推計および予測(2021年~2033年) (百万米ドル)
第7章 眼科診断機器市場:用途別推計およびトレンド分析
7.1. セグメント概要
7.2. 眼科診断機器市場:用途別動向分析
7.3. 用途別眼科診断機器市場の展望(百万米ドル)
7.4. 市場規模・予測およびトレンド分析、2021年から2033年までの
7.5. 白内障
7.5.1. 白内障市場の収益推計および予測、2021年~2033年(百万米ドル)
7.6. 硝子体・網膜疾患
7.6. 1. 硝子体・網膜疾患市場の収益推計および予測、2021年~2033年(百万米ドル)
7.7. 緑内障
7.7.1. 緑内障市場の収益推計および予測、2021年~2033年(百万米ドル)
7.8. 屈折異常
7.8.1. 屈折異常市場の収益推計および予測、2021年~2033年(百万米ドル)
第8章. 眼科診断機器市場:最終用途別の推計および動向分析
8.1. セグメント概要
8.2. 眼科診断機器市場:最終用途別の動向分析
8.3. 用途別眼科診断機器市場の展望(百万米ドル)
8.4. 以下の分野における市場規模・予測およびトレンド分析(2021年~2033年)
8.5. 病院および眼科クリニック
8.5.1. 病院および 眼科クリニックの市場収益推計および予測(2021年~2033年)(百万米ドル)
8.6. 学術・研究機関
8.6.1. 学術・研究機関の市場収益推計および予測(2021年~2033年)(百万米ドル)
8.7. その他
8.7.1. その他市場の売上高推計および予測、2021年~2033年(百万米ドル)
第9章. 眼科診断機器市場:地域別推計およびトレンド分析
9.1. 地域別ダッシュボード
9.2. 地域別眼科診断機器市場の動向分析
9.3. 眼科診断機器市場:地域別推計およびトレンド分析(製品別・用途別)
9.4. 以下の項目に関する市場規模、予測およびトレンド分析(2021年~2033年)
9.5. 北米
9.5.1. 北米眼科診断機器市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.5.2. 米国
9.5.2.1. 主要国の動向
9.5.2. 2. 競争状況
9.5.2.3. 規制の枠組み
9.5.2.4. 保険償還の状況
9.5.2.5. 米国眼科診断機器市場の推計および予測(2021年~2033年)(百万米ドル)
9.5.3. カナダ
9.5.3.1. 主要国の動向
9.5.3.2. 競争環境
9.5.3.3. 規制の枠組み
9.5.3.4. 保険償還の動向
9.5.3.5. カナダの眼科用診断機器市場の推計および予測(2021年~2033年) (百万米ドル)
9.5.4. メキシコ
9.5.4.1. 主要な国別動向
9.5.4.2. 競争環境
9.5.4.3. 規制の枠組み
9.5.4.4. 償還状況
9.5.4.5. メキシコの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
9.5.5. 欧州
9.5.6. 欧州の眼科診断機器市場の推計および予測、2021年~2033年 (百万米ドル)
9.5.7. 英国
9.5.7.1. 主要国の動向
9.5.7.2. 競争状況
9.5.7.3. 規制の枠組み
9.5.7.4. 償還状況
9.5.7.5. 英国の眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
9.5.8. ドイツ
9.5.8.1. 主要国の動向
9.5.8.2. 競争環境
9.5.8.3. 規制の枠組み
9.5.8.4. 償還状況
9.5.8.5. ドイツの眼科診断機器市場規模の推計および予測(2021年~2033年、百万米ドル)
9.5.9.
フランス
9.5.9.1. 主要な国の動向
9.5.9.2. 競争状況
9.5.9.3. 規制の枠組み
9.5.9.4. 償還状況
9.5.9.5. フランスの眼科診断機器市場の見積もりおよび予測、2021年~2033年(百万米ドル)
9.5.10. イタリア
9.5.10.1. 主要国の動向
9.5.10.2. 競争環境
9.5.10.3. 規制の枠組み
9.5.10.4. 保険償還の状況
9.5.10.5. イタリアの眼科診断機器市場規模の推計および予測、2021年~2033年(百万米ドル)
9.5.11. スペイン
9.5.11.1. 主要国の動向
9.5.11.2. 競争状況
9.5.11.3. 規制の枠組み
9.5.11.4. 償還状況
9.5.11.5. スペインの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
9.5.12. デンマーク
9.5.12.1. 主要国の動向
9.5.12.2. 競争環境
9.5.12.3. 規制の枠組み
9.5.12.4. 償還状況
9.5.12.5. デンマークの眼科診断機器市場の推計および予測(2021年~2033年、百万米ドル)
9.5.13. スウェーデン
9.5.13.1. 主要国の動向
9.5.13.2. 競争環境
9.5.13.3. 規制の枠組み
9.5.13.4. 保険償還のシナリオ
9.5.13.5. スウェーデンの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
9.5.14. ノルウェー
9.5.14.1. 主要な国別動向
9.5.14.2. 競争状況
9.5.14.3. 規制の枠組み
9.5.14.4. 償還状況
9.5.14.5. ノルウェーの眼科用診断機器市場の推計および予測、2021年~2033年(百万米ドル)
9.6. アジア太平洋地域
9.6.1. アジア太平洋地域の眼科用診断機器市場の推計および予測、2021年~2033年(百万米ドル)
9.6.2. 日本
9.6.2.1. 主要国の動向
9.6.2.2. 競争状況
9.6.2.3. 規制の枠組み
9.6.2.4. 償還状況
9.6.2.5. 日本の眼科診断機器市場の推計および予測(2021年~2033年、百万米ドル)
9.6.3. 中国
9.6.3.1. 主要国の動向
9.6.3.2. 競争状況
9.6.3.3. 規制の枠組み
9.6.3.4. 償還状況
9.6.3.5. 中国の眼科診断機器市場規模の推計および予測(2021年~2033年、百万米ドル)
9.6.4. インド
9.6.4.1. 主要国の動向
9.6.4.2. 競争環境
9.6.4.3. 規制の枠組み
9.6.4.4. 保険償還の動向
9.6.4.5. インドの眼科用診断機器市場の推計および予測(2021年~2033年) (百万米ドル)
9.6.5. 韓国
9.6.5.1. 主要な国別動向
9.6.5.2. 競争状況
9.6.5.3. 規制の枠組み
9.6.5.4. 保険償還の状況
9.6.5.5. 2021年~2033年の韓国眼科診断機器市場の推計および予測(百万米ドル)
9.6.6. オーストラリア
9.6.6.1. 主要国の動向
9.6.6.2. 競争環境
9.6.6.3. 規制の枠組み
9.6.6.4. 償還状況
9.6.6.5. オーストラリアの眼科診断機器市場の推計および予測、2021年~2033年 (百万米ドル)
9.6.7. タイ
9.6.7.1. 主要な国の動向
9.6.7.2. 競争環境
9.6.7.3. 規制の枠組み
9.6.7.4. 保険償還の状況
9.6.7.5. タイの眼科診断機器市場の推計および予測(2021年~2033年)(百万米ドル)
9.7. ラテンアメリカ
9.7.1. ラテンアメリカの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
9.7.2. ブラジル
9.7.2.1. 主要国の動向
9.7.2.2. 競争環境
9.7.2.3.
規制の枠組み
9.7.2.4. 保険償還の状況
9.7.2.5. ブラジルの眼科診断機器市場:推計および予測(2021年~2033年、百万米ドル)
9.7.3. アルゼンチン
9.7.3.1. 主要な国別動向
9.7.3.2. 競争状況
9.7.3.3. 規制の枠組み
9.7.3.4. 保険償還の状況
9.7.3.5. アルゼンチンの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
9.8. 中東・アフリカ
9.8.1. 中東・アフリカの眼科用診断機器市場規模の推計および予測、2021年~2033年(百万米ドル)
9.8.2. 南アフリカ
9.8.2.1. 主要国の動向
9.8.2.2. 競合状況
9.8.2.3. 規制の枠組み
9.8.2.4. 保険償還の状況
9.8.2.5. 南アフリカの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
9.8.3. サウジアラビア
9.8.3.1. 主要国の動向
9.8.3.2. 競争状況
9.8.3.3. 規制の枠組み
9.8.3.4. 償還状況
9.8.3.5. サウジアラビアの眼科診断機器市場:推計および予測(2021年~2033年、百万米ドル)
9.8.4. アラブ首長国連邦(UAE)
9.8.4.1. 主要国の動向
9.8.4.2. 競争状況
9.8.4.3. 規制の枠組み
9.8.4.4. 保険償還の状況
9.8.4.5. アラブ首長国連邦(UAE)の眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
9.8.5. クウェート
9.8.5.1. 主要な国別動向
9.8.5.2. 競争環境
9.8.5.3. 規制の枠組み
9.8.5.4. 保険償還の動向
9.8.5.5. クウェートの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
第10章 競争環境
10.1. 市場参加者の分類
10.2. 主要企業の概要
10.2.1. カール・ツァイス・メディテック社(Carl Zeiss Meditec AG)
10.2.1.1. 会社概要
10.2.1.2. 財務実績
10.2.1.3. 製品ベンチマーク
10.2.1.4. 戦略的取り組み
10.2.2.
ニデック株式会社
10.2.2.1. 会社概要
10.2.2.2. 財務実績
10.2.2.3. 製品ベンチマーク
10.2.2.4. 戦略的取り組み
10.2.3. トプコン株式会社
10.2.3.1. 会社概要
10.2.3.2. 財務実績
10.2.3.3. 製品ベンチマーク
10.2.3.4. 戦略的取り組み
10.2.4. ハーグ・シュトライット・グループ
10.2.4.1. 会社概要
10.2.4.2. 財務実績
10.2.4.3. 製品ベンチマーク
10.2.4.4. 戦略的取り組み
10.2.5. キヤノン株式会社
10.2.5.1. 会社概要
10.2.5.2. 財務実績
10.2.5.3. 製品ベンチマーク
10.2.5.4. 戦略的取り組み
10.2.6. ハイデルベルク・エンジニアリング社
10.2.6.1. 会社概要
10.2.6.2. 財務実績
10.2.6.3. 製品ベンチマーク
10.2.6.4. 戦略的取り組み
10.2.7. ビジオニックス・USA社
10.2.7.1. 会社概要
10.2.7.2. 財務実績
10.2.7.3. 製品ベンチマーク
10.2.7.4. 戦略的取り組み
10.2.8. Reichert Technologies (AMETEK, Inc.)
10.2.8.1. 会社概要
10.2.8.2. 財務実績
10.2.8.3. 製品ベンチマーク
10.2.8.4. 戦略的取り組み
10.2.9. Hoya Corporation
10.2.9.1. 会社概要
10.2.9. 2. 財務実績
10.2.9.3. 製品のベンチマーク
10.2.9.4. 戦略的取り組み
10.2.10. オプテックス株式会社
10.2.10.1. 会社概要
10.2.10.2. 財務実績
10.2.10.3. 製品ベンチマーク
10.2.10.4. 戦略的取り組み
表の一覧
表 1. 二次情報源の一覧
表 2. 略語一覧
表 3. 世界の眼科診断機器市場(製品別、 2021年~2033年(百万米ドル)
表4. 世界の眼科診断機器市場:機能別、2021年~2033年(百万米ドル)
表5. 世界の眼科診断機器市場:調達・所有形態別、2021年~2033年 (百万米ドル)
表6. 世界の眼科診断機器市場:用途別、(百万米ドル)2021年~2033年
表7. 世界の眼科診断機器市場:最終用途別、
(百万米ドル)2021年~2033年
表8. 北米眼科診断機器市場、地域別、2021年~2033年(百万米ドル)表9. 北米眼科診断機器市場、製品別、2021年~2033年(百万米ドル)表10. 北米の眼科診断機器市場(機能別)、2021年~2033年、 (百万米ドル)表11. 北米眼科診断機器市場、調達・所有形態別、2021年~2033年(百万米ドル)表12. 北米眼科診断機器市場、用途別、2021年~2033年(百万米ドル)表13. 北米眼科診断機器市場(最終用途別)、2021年 ~2033年(百万米ドル)表14. 米国眼科診断機器市場:製品別、2021年~2033年(百万米ドル)表15. 米国眼科診断機器市場:機能別、2021年~2033年(百万米ドル)表16. 米国眼科診断機器市場(調達・所有形態別)、2021年~2033年 (百万米ドル)表17. 米国眼科診断機器市場、用途別、2021年~2033年(百万米ドル)表18. 米国眼科診断機器市場、最終用途別、2021年~2033年(百万米ドル)表19. カナダの眼科診断機器市場:製品別、2021年~2033年(百万米ドル)表20. カナダの眼科診断機器市場:機能別、2021年~2033年(百万米ドル)表21. カナダの眼科診断機器市場(調達・所有形態別)、2021年~2033年(百万米ドル)表22. カナダの眼科診断機器市場(用途別)、2021年~2033年(百万米ドル)表23. カナダの眼科診断機器市場:用途別、2021年~2033年(百万米ドル)表24. メキシコの眼科診断機器市場:製品別、2021年~2033年(百万米ドル)
表25. メキシコの眼科診断機器市場:機能別、2021年~2033年(百万米ドル)
表26. メキシコの眼科診断機器市場:調達・所有形態別、2021年~2033年(百万米ドル)
表27. メキシコ眼科診断機器市場、用途別、2021年~2033年 (百万米ドル)
表28. メキシコの眼科診断機器市場、最終用途別、2021年~2033年(百万米ドル)
表29. 欧州の眼科診断機器市場、国別、2021年~2033年 (百万米ドル)
表30. 欧州の眼科診断機器市場(製品別)、2021年~2033年(百万米ドル)
表31. 欧州の眼科診断機器市場(機能別)、2021年~2033年 (百万米ドル)
表32. 欧州眼科診断機器市場(調達・所有形態別)、2021年~2033年(百万米ドル)
表33. 欧州眼科診断機器市場(用途別)、2021年~2033年(百万米ドル)
表34. 欧州眼科診断機器市場(最終用途別、2021年~2033年)(百万米ドル)
表35. 英国眼科診断機器市場(製品別、2021年~2033年)(百万米ドル)
表36. 英国眼科診断機器市場、機能別、2021年~2033年(百万米ドル)
表37. 英国眼科診断機器市場、調達・所有形態別、2021年~2033年(百万米ドル)
表38. 英国の眼科診断機器市場:用途別、2021年~2033年 (百万米ドル)
表39. 英国の眼科診断機器市場、最終用途別、2021年~2033年(百万米ドル)
表40. ドイツの眼科診断機器市場、製品別、2021年~2033年(百万米ドル)
表41. ドイツの眼科診断機器市場(機能別、2021年~2033年)(百万米ドル)
表42. ドイツの眼科診断機器市場(調達・所有形態別、2021年~2033年)
(百万米ドル)
表43. ドイツの眼科診断機器市場:用途別、2021年~2033年(百万米ドル)
表44. ドイツの眼科診断機器市場:最終用途別、2021年~2033年(百万米ドル)
表45. フランス眼科診断機器市場(製品別、2021年~2033年)(百万米ドル)
表46. フランス眼科診断機器市場(機能別、2021年~2033年)(百万米ドル)
表47. フランス眼科診断機器市場(調達・所有形態別)、2021年~2033年(百万米ドル)
表48. フランス眼科診断機器市場(用途別)、2021年 ~2033年(百万米ドル)
表49. フランス眼科診断機器市場:用途別、2021年~2033年(百万米ドル)
表50. イタリア眼科診断機器市場:製品別、2021年~2033年 (百万米ドル)
表51. イタリアの眼科診断機器市場(機能別)、2021年~2033年(百万米ドル)
表52. イタリアの眼科診断機器市場(調達・所有形態別)、2021年~2033年(百万米ドル)
表53. イタリアの眼科診断機器市場(用途別)、2021年~2033年(百万米ドル)
表54. イタリアの眼科診断機器市場(最終用途別)、2021年~2033年 (百万米ドル)
表55. スペインの眼科診断機器市場:製品別、2021年~2033年(百万米ドル)
表56. スペインの眼科診断機器市場(機能別、2021年~2033年)(百万米ドル)
表57. スペインの眼科診断機器市場(調達・所有形態別、2021年~2033年) (百万米ドル)
表58. スペインの眼科診断機器市場、用途別、2021年~2033年(百万米ドル)
表59. スペインの眼科診断機器市場、最終用途別、2021年~2033年(百万米ドル)
表60. ノルウェーの眼科診断機器市場、製品別、2021年~2033年(百万米ドル)
表61. ノルウェーの眼科診断機器市場、機能別、2021年~2033年
(百万米ドル)
表62. ノルウェーの眼科診断機器市場、調達・所有形態別、2021年~2033年(百万米ドル)
表63. ノルウェーの眼科診断機器市場、用途別、2021年 ~2033年(百万米ドル)
表64. ノルウェーの眼科診断機器市場(用途別)、2021年~2033年(百万米ドル)
表65. スウェーデンの眼科診断機器市場(製品別)、2021年 ~2033年(百万米ドル)
表66. スウェーデン眼科診断機器市場(機能別)、2021年~2033年(百万米ドル)
表67. スウェーデン眼科診断機器市場(調達・所有形態別)、2021年~2033年(百万米ドル)
表68. スウェーデンの眼科診断機器市場:用途別、2021年~2033年(百万米ドル)
表69. スウェーデンの眼科診断機器市場:最終用途別、2021年~2033年(百万米ドル)
表70. デンマークの眼科診断機器市場、製品別、2021年~2033年(百万米ドル)
表71. デンマークの眼科診断機器市場、機能別、2021年~2033年(百万米ドル)
表72. デンマークの眼科診断機器市場(調達・所有形態別、2021年~2033年)(百万米ドル)
表73. デンマークの眼科診断機器市場:用途別、2021年~2033年(百万米ドル)
表74. デンマークの眼科診断機器市場:最終用途別、2021年~2033年(百万米ドル)
表75. アジア太平洋地域の眼科診断機器市場、国別、2021年~2033年(百万米ドル)
表76. アジア太平洋地域の眼科診断機器市場、製品別、2021年~2033年(百万米ドル)
表77. アジア太平洋地域の眼科診断機器市場、 機能別、2021年~2033年(百万米ドル)
表78. アジア太平洋地域の眼科診断機器市場、調達・所有形態別、2021年~2033年 (百万米ドル)
表79. アジア太平洋地域の眼科診断機器市場、用途別、2021年~2033年(百万米ドル)
表80. アジア太平洋地域の眼科診断機器市場、最終用途別、2021年~2033年(百万米ドル)
表81. 日本の眼科診断機器市場(製品別、2021年~2033年)(百万米ドル)
表82. 日本の眼科診断機器市場(機能別、2021年~2033年)(百万米ドル)
表83. 日本の眼科診断機器市場(調達/ 所有形態別、2021年~2033年(百万米ドル)
表84. 日本の眼科診断機器市場、用途別、2021年~2033年(百万米ドル)
表85. 日本の眼科診断機器市場、最終用途別、2021年~2033年(百万米ドル)
表86. 中国の眼科診断機器市場(製品別、2021年~2033年)(百万米ドル)
表87. 中国の眼科診断機器市場(機能別、2021年~2033年) (百万米ドル)
表88. 中国の眼科診断機器市場:調達・所有形態別、2021年~2033年(百万米ドル)
表89. 中国の眼科診断機器市場:用途別、2021年~2033年(百万米ドル)
表90. 中国の眼科診断機器市場(最終用途別、2021年~2033年)(百万米ドル)
表91. インドの眼科診断機器市場(製品別、2021年~2033年)(百万米ドル)
表92. インドの眼科診断機器市場:機能別、2021年~2033年(百万米ドル)
表93. インドの眼科診断機器市場:調達・所有形態別、2021年~2033年(百万米ドル)
表94. インドの眼科診断機器市場、用途別、2021年~2033年(百万米ドル)
表95. インドの眼科診断機器市場、最終用途別、2021年~2033年(百万米ドル)
表96. オーストラリアの眼科診断機器市場:製品別、2021年~2033年(百万米ドル)
表97. オーストラリアの眼科診断機器市場:機能別、2021年~2033年(百万米ドル)
表98. オーストラリアの眼科診断機器市場:調達・所有形態別、202 1年~2033年(百万米ドル)
表99. オーストラリアの眼科診断機器市場:用途別、2021年~2033年(百万米ドル)
表100. オーストラリアの眼科診断機器市場:最終用途別、2021年 ~2033年(百万米ドル)
表101. 韓国眼科診断機器市場:製品別、2021年~2033年(百万米ドル)
表102. 韓国眼科診断機器市場:機能別、2021年~2033年 (百万米ドル)
表103. 韓国眼科診断機器市場(調達/所有形態別)、2021年~2033年(百万米ドル)
表104. 韓国眼科診断機器市場、用途別、2021年~2033年(百万米ドル)
表105. 韓国眼科診断機器市場、最終用途別、2021年~2033年(百万米ドル)
表106. タイ眼科診断機器市場、製品別、2021年 ~2033年(百万米ドル)
表107. タイの眼科診断機器市場、機能別、2021年~2033年(百万米ドル)
表108. タイの眼科診断機器市場、調達・所有形態別、2021年~2033年(百万米ドル)
表109. タイの眼科診断機器市場、用途別、2021年~2033年(百万米ドル)
表110. タイの眼科診断機器市場、最終用途別、2021年~2033年 (百万米ドル)
表111. ラテンアメリカ眼科診断機器市場:国別、2021年~2033年(百万米ドル)
表112. ラテンアメリカ眼科診断機器市場:製品別、2021年~2033年(百万米ドル)
表113. ラテンアメリカの眼科用診断機器市場:機能別、2021年~2033年(百万米ドル)
表114. ラテンアメリカの眼科用診断機器市場:調達・所有形態別、2021年~2033年 (百万米ドル)
表115. ラテンアメリカ眼科診断機器市場、用途別、2021年~2033年(百万米ドル)
表116. ラテンアメリカ眼科診断機器市場、最終用途別、2021年~2033年(百万米ドル)
表117. ブラジルの眼科診断機器市場(製品別、2021年~2033年)(百万米ドル)
表118. ブラジルの眼科診断機器市場(機能別、2021年~2033年)(百万米ドル)
表119. ブラジル眼科診断機器市場(調達・所有形態別)、2021年~2033年(百万米ドル)
表120. ブラジル眼科診断機器市場(用途別)、2021年~2033年(百万米ドル)
表121. ブラジル眼科診断機器市場、最終用途別、2021年~2033年(百万米ドル)
表122. アルゼンチン眼科診断機器市場、製品別、2021年~2033年
(百万米ドル)
表123. アルゼンチンの眼科診断機器市場、機能別、2021年~2033年(百万米ドル)
表124. アルゼンチンの眼科診断機器市場、調達・所有形態別、2021年 ~2033年(百万米ドル)
表125. アルゼンチンの眼科診断機器市場、用途別、2021年~2033年(百万米ドル)
表126. アルゼンチンの眼科診断機器市場、最終用途別、2021年~2033年(百万米ドル)
表127. 中東・アフリカの眼科診断機器市場:国別、2021年~2033年 (百万米ドル)
表128. 中東・アフリカの眼科診断機器市場、製品別、2021年~2033年(百万米ドル)
表129. 中東・アフリカの眼科診断機器市場、機能別、2021年~2033年 (百万米ドル)
表130. 中東・アフリカの眼科診断機器市場(調達・所有形態別、2021年~2033年)(百万米ドル)
表131. 中東・アフリカの眼科診断機器市場(用途別、2021年~2033年) (百万米ドル)
表132. 中東・アフリカの眼科診断機器市場:用途別、2021年~2033年(百万米ドル)
表133. 南アフリカの眼科診断機器市場:製品別、2021年~2033年(百万米ドル)
表134. 南アフリカの眼科診断機器市場(機能別、2021年~2033年)(百万米ドル)
表135. 南アフリカの眼科診断機器市場(調達・所有形態別、2021年~2033年)(百万米ドル)
表136. 南アフリカの眼科診断機器市場(用途別、 2021年~2033年(百万米ドル)
表137. 南アフリカ眼科診断機器市場、最終用途別、2021年~2033年(百万米ドル)
表138. サウジアラビア眼科診断機器市場、製品別、2021年~2033年 (百万米ドル)
表139. サウジアラビアの眼科診断機器市場、機能別、2021年~2033年(百万米ドル)
表140. サウジアラビアの眼科診断機器市場(調達・所有形態別)、2021年~2033年(百万米ドル)
表141. サウジアラビアの眼科診断機器市場(用途別)、2021年
~2033年(百万米ドル)
表142. サウジアラビアの眼科診断機器市場:用途別、2021年~2033年(百万米ドル)
表143. アラブ首長国連邦(UAE)の眼科診断機器市場:製品別、2021年~2033年 (百万米ドル)
表144. アラブ首長国連邦(UAE)の眼科診断機器市場(機能別)、2021年~2033年(百万米ドル)
表145. アラブ首長国連邦(UAE)の眼科診断機器市場(調達・所有形態別)、2021年~2033年(百万米ドル)
表146. アラブ首長国連邦(UAE)の眼科診断機器市場(用途別)、2021年~2033年(百万米ドル)
表147. アラブ首長国連邦(UAE)の眼科診断機器市場:用途別、2021年~2033年(百万米ドル)
表148. クウェートの眼科診断機器市場:製品別、2021年~2033年(百万米ドル)
表 149. クウェートの眼科診断機器市場(機能別)、2021年~2033年 (百万米ドル)
表150. クウェートの眼科診断機器市場、調達・所有形態別、2021年~2033年(百万米ドル)
表151. クウェートの眼科診断機器市場、用途別、2021年~2033年(百万米ドル)
表152. クウェート眼科診断機器市場、最終用途別、2021年~2033年(百万米ドル)
図表一覧図1 情報収集図2 一次調査のパターン図3 市場調査のアプローチ図4 バリューチェーンに基づく市場規模の算出および予測図5 市場の策定と検証図6 眼科診断機器市場のセグメンテーション図7 市場推進要因の分析(現在および将来への影響)図8 市場制約要因の分析(現在および将来への影響)図9 SWOT分析(要因別:政治・法規制、経済、技術)図10 ポーターの5つの力分析図 図11 眼科診断機器市場:製品別見通しの主なポイント(百万米ドル)図12 眼科診断機器市場:製品動向分析(2025年および2033年)(百万米ドル)図13 光干渉断層撮影(OCT)スキャナー市場の売上高推計および予測(2021年~2033年)(百万米ドル)図14 眼底カメラ市場の売上高推計および予測、2021年~2033年(百万米ドル)図15 視野計/視野解析装置市場の売上高推計および予測、2021年~2033年(百万米ドル)
図16 自動屈折計および角膜曲率計市場の売上高推計および予測、2021年~2033年(百万米ドル)
図17 眼科用超音波画像診断システムの売上高推計および予測、2021年~2033年 (百万米ドル)
図18 眼科用Aスキャン超音波市場の収益推計および予測、2021年~2033年(百万米ドル)
図19 眼科用Bスキャン超音波市場の収益推計および予測、2021年~2033年 (百万米ドル)
図20 眼科用超音波生体顕微鏡市場の売上高推計および予測、2021年~2033年(百万米ドル)
図21 眼科用角膜厚測定装置市場の売上高推計および予測、2021年~2033年(百万米ドル)
図22 眼圧計市場の売上高推計および予測、2021年~2033年(百万米ドル)
図23 スリットランプ市場の売上高推計および予測、2021年~2033年(百万米ドル)
図24 フォロプター市場の売上高推計および予測、2021年~2033年(百万米ドル)
図25 ウェーブフロントアベロメーター市場の売上高推計および予測、2021年~2033年(百万米ドル)
図26 光学生体測定システム市場の売上高推計および予測、2021年~2033年(百万米ドル)
図27 検眼鏡市場の売上高推計および予測、2021年~2033年(百万米ドル)
図28 レンズメーター市場の売上高推計および予測、2021年~2033年(百万米ドル)
図29 角膜トポグラフィーシステムの市場売上高推計および予測、2021年~2033年 (百万米ドル)
図30 スペキュラー顕微鏡市場の収益推計および予測、2021年~2033年(百万米ドル)
図31 レチノスコープ市場の収益推計および予測、2021年~2033年(百万米ドル)
図32 眼科診断機器市場、機能別見通しの主なポイント(百万米ドル)
図 33 眼科診断機器市場:機能別動向分析(2025年および2033年)(百万米ドル)
図34 画像診断機器市場の売上高推計および予測(2021年~2033年)(百万米ドル)
図35 機能・視力評価機器市場の売上高推計および予測(2021年~2033年)(百万米ドル)
図36 基礎臨床検査機器市場の売上高推計および予測、2021年~2033年(百万米ドル)
図37 眼科診断機器市場、調達・所有状況の展望に関する主なポイント(百万米ドル)
図38 眼科診断機器市場における調達・所有動向の分析(百万米ドル)、2024年および2033年
図39 購入ベース/資本取得モデルの市場売上高の推計および予測、2021年~2033年 (百万米ドル)
図40 レンタル/リースモデル市場の収益推計および予測、2021年~2033年(百万米ドル)
図41 サブスクリプションモデル市場の収益推計および予測、2021年~2033年(百万米ドル)
図42 ハイブリッドモデル市場の収益推計および予測、2021年~2033年 (百万米ドル)
図43 眼科診断機器市場:用途別見通しの主なポイント(百万米ドル)
図44 眼科診断機器市場の用途別推移分析:2025年および2033年(百万米ドル)
図45 白内障市場の収益推計および予測:2021年~2033年(百万米ドル)
図46 硝子体・網膜疾患市場の売上高推計および予測、2021年~2033年(百万米ドル)
図47 緑内障市場の売上高推計および予測、2021年~2033年 (百万米ドル)
図48 屈折異常市場の売上高推計および予測、2021年~2033年(百万米ドル)
図49 眼科診断機器市場、最終用途別の見通し:主なポイント(百万米ドル)
図50 眼科診断機器市場:最終用途別動向分析(2025年および2033年)(百万米ドル)
図51 病院・眼科クリニック市場の売上高推計および予測、2021年~2033年(百万米ドル)
図52 学術・研究機関市場の売上高推計および予測、2021年~2033年 (百万米ドル)
図53 その他市場の収益推計および予測、2021年~2033年(百万米ドル)
図54 眼科診断機器市場: 地域別の主なポイント(百万米ドル)
図55 眼科診断機器市場の地域別見通し、2025年および2033年(百万米ドル)
図56 北米眼科診断機器市場の推計値および予測、2021年~2033年(百万米ドル)
図57 米国眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
図58 カナダ眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
図59 メキシコ眼科診断機器市場の推計および予測、2021年~2033年 (百万米ドル)
図60 欧州の眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
図61 英国の眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
図62 ドイツの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
図63 フランスの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
図 図64 スペインの眼科用診断機器市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図65 イタリアの眼科用診断機器市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図66 スウェーデンの眼科用診断機器市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図67 ノルウェーの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
図68 デンマークの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
図69 アジア太平洋地域の眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
図70 中国の眼科診断機器市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図71 日本の眼科診断機器市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図72 インドの眼科診断機器市場の見積もりおよび予測、 2021年~2033年(百万米ドル)
図73 韓国における眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
図74 オーストラリアにおける眼科診断機器市場の推計および予測、2021年~2033年 (百万米ドル)
図75 タイの眼科診断機器市場の推計および予測、2021年~2033年 (百万米ドル)
図76 ラテンアメリカの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
図77 ブラジルの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
図 78 アルゼンチンの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
図79 中東およびアフリカの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
図80 南アフリカの眼科用診断機器市場の見積もりおよび予測、2021年~2033年 (百万米ドル)
図81 サウジアラビアの眼科診断機器市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図82 アラブ首長国連邦(UAE)の眼科診断機器市場の見積もりおよび予測、2021年~2033年(百万米ドル)
図83 クウェートの眼科診断機器市場の推計および予測、2021年~2033年(百万米ドル)
図84 主要な新興企業/適応症分野の変革者/革新者のリスト
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









