主な市場動向とインサイト
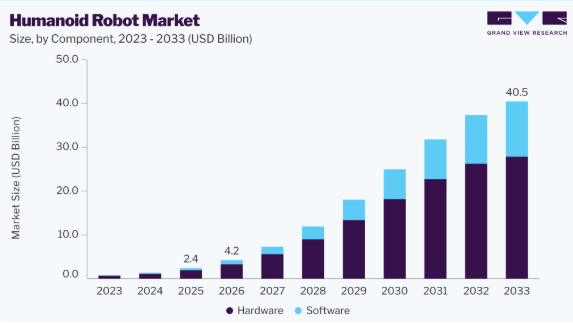
- 構成要素別:2025年には、ハードウェアセグメントが79.4%という最大の売上シェアを占めました。
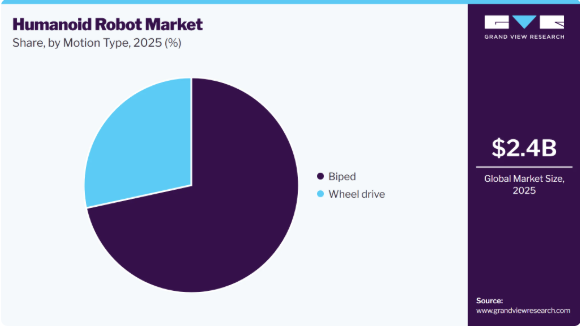
- 動作タイプ別:2025年には、二足歩行セグメントが71.0%を超える売上シェアで市場を席巻しました。
- 用途別:2025年には、製造セグメントが31.9%のシェアで市場をリードしました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア43.4%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
- 2025年の市場規模:24億米ドル
- 2026年の推定市場規模:42億米ドル
- 2033年までの予測市場規模:405億米ドル
- CAGR(2026年~2033年):38.2%
市場の成長は、AIを活用したヒューマノイドロボットの研究開発への投資拡大、産業およびサービス分野におけるヒューマノイドロボットの利用拡大、インダストリー4.0および自動化技術の普及、労働力不足の深刻化、そして移動性能、バッテリー効率、人間とロボットの相互作用における継続的な進歩によって牽引されています。ヒューマノイドロボット産業は、人工知能、機械学習、コンピュータビジョン、およびロボット工学における大きな進歩により、急速に拡大しています。これらの技術により、ヒューマノイドロボットは、より高い自律性と適応性を備え、人間のような複雑な作業を遂行できるようになっています。知覚、推論、ナビゲーション、および動作制御の継続的な改善により、ロボットは動的で構造化されていない環境においても、より効果的に動作できるようになっています。その結果、ヒューマノイドロボットは、研究や実証段階の応用から、製造、物流、医療、小売、パーソナルアシスタントなどの業界にわたる、より広範な実社会での導入へと移行しつつあります。
さらに、高度な人工知能やロボットの知覚技術の導入が進むことで、ロボットの自律性が強化され、動作の精度が向上し、ヒューマノイドロボットが動的な産業環境や人間中心の環境内で安全に動作できるようになると予想されます。インテリジェントな自動化、人間とロボットの協働、職場の安全性への注目が高まっていることに加え、製造、物流、医療、小売業界におけるデジタルトランスフォーメーションが、ヒューマノイドロボットプラットフォームへの投資を促進し、ヒューマノイドロボット産業の成長を支えています。
さらに、製造、物流、医療、小売などの業界を横断する世界的な労働力不足は、ますます深刻化しています。この課題は、多くの地域における高齢化や熟練労働者の減少によって、さらに深刻化しています。ヒューマノイドロボットは、反復的で肉体的に過酷、かつ危険な作業を処理するための効果的な解決策として台頭しています。既存の人間中心の環境内でシームレスに稼働できるその能力は、導入の可能性をさらに高めています。
また、ヒューマノイドロボットの応用範囲は、産業分野を超えてサービス志向の分野へと拡大しています。ホスピタリティ、教育、防衛・セキュリティ、パーソナルアシスタントなどの業界では、対人・顧客対応の役割にヒューマノイドロボットを活用するケースが増加しています。これらの用途には、カスタマーサービス、研修支援、監視、コンパニオンサービスなどが含まれます。このような用途の多様化は、ヒューマノイドロボット産業の可能性を大幅に広げ、全体的な需要基盤を拡大しています。
市場の動向
AIを活用したロボティクス技術の急速な進歩と普及は、製造、物流、医療、小売、サービス産業におけるヒューマノイドロボットの需要を大幅に後押ししています。企業は、反復的で労働集約的な業務の自動化、業務効率の向上、そして慢性的な人手不足の緩和を図るため、ヒューマノイドロボットの導入をますます進めています。
例えば、2026年2月、Agility Robotics社は、トヨタ自動車カナダの施設において、トート箱の取り扱い・資材搬送といった倉庫および生産支援業務向けに、ヒューマノイドロボット「Digit」の導入を拡大しました。これは、製造および物流分野において、反復作業の自動化、効率の向上、そして人手不足の解消を図るため、AI搭載のヒューマノイドロボットの採用が拡大していることを反映しています。
さらに、生成AI、エッジコンピューティング、リアルタイムデータ分析における進歩が加速しており、意思決定能力やオペレーショナル・インテリジェンスを向上させ、それによって多様なエンドユーザー業界におけるヒューマノイドロボットの大規模な商用化と統合を後押ししています。全体として、こうした継続的な進歩により、世界的なヒューマノイドロボットの普及と商用化が加速しています。
市場の集中度と特徴
ヒューマノイドロボット市場は中程度の集中度を示しており、老舗のロボット企業、多角化を進めたテクノロジー大手、そして新興のスタートアップが混在し、技術的リーダーシップと商用化をめぐって活発に競争しています。この市場は、AI、機械学習、コンピュータビジョン、およびロボットハードウェアの急速な進歩に牽引された高度なイノベーションを特徴としており、これらがヒューマノイドの能力を継続的に向上させ、実世界での応用範囲を拡大しています。
さらに、M&A活動のレベルは中程度です。戦略的提携や選択的な買収は増加傾向にありますが、市場は依然として有機的な研究開発が主流を占める初期から成長段階にあります。規制の影響は低~中程度です。ほとんどの地域ではヒューマノイドロボット向けの専用枠組みがまだ整備中ですが、安全性やAIガバナンスの基準は徐々に進化しています。
さらに、代替製品の脅威は中程度です。これは、従来の産業用ロボット、協働ロボット(コボット)、およびソフトウェアによる自動化ソリューションが、特定の用途においてヒューマノイドロボットを部分的に代替し得るためです。また、エンドユーザーの集中度は中程度から高程度です。これは、初期導入が主に製造業、物流業、および技術先進企業によって牽引されている一方で、一般消費者やサービス部門における広範な導入は依然として始まったばかりであるためです。
アナリストの見解
ヒューマノイドロボット市場は、AI主導の自動化において急速に台頭しています。これは、複雑で人間中心の環境での運用を可能にする、具現化AI、ロボットハードウェア、および人間とロボットの相互作用技術の進歩に支えられています。成長を牽引しているのは、深刻化する労働力不足、製造、物流、医療、サービス各セクターにおける柔軟な自動化への需要の高まり、そしてインダストリー4.0やスマート産業エコシステムへの広範な移行です。
実環境でのパイロット導入の拡大や、テクノロジー大手やスタートアップからの投資増加が商用化を加速させており、ヒューマノイドロボットは、産業変革の次の段階に向けた、拡張性のある汎用自動化プラットフォームとしての地位を確立しつつあります。
コンポーネントに関する分析
2025年には、ハードウェアセグメントが79.4%という最大の市場シェアを占めました。これは、ヒューマノイドロボットの構築に必要な物理的コンポーネントの高コスト、複雑さ、および不可欠な役割に起因しています。高度なセンサー、アクチュエータ、制御システム、電源ユニット、精密に設計された構造フレームワークといった主要要素は、これらのロボットの核心的な基盤を形成し、システム全体の価値に大きく寄与しています。材料、ロボット工学、およびモーションタイプ制御技術における継続的な進歩は、高度なハードウェアへの需要をさらに強めています。
ソフトウェア分野は、2026年から2033年にかけて45.0%を超える最も高い年平均成長率(CAGR)を記録すると予想されています。この成長は、ヒューマノイドロボットの認知能力や機能性を向上させている、人工知能、機械学習、ディープラーニング、およびロボット用オペレーティングシステムにおける急速な進歩に起因しています。さらに、自律的な意思決定、適応型学習システム、および人間とロボットの協働の強化に対する需要の高まりが、ロボット工学ソフトウェアプラットフォームにおける継続的なイノベーションを推進しており、それによって産業用およびサービス用アプリケーションにおける導入が加速しています。
動作タイプ別分析
二足歩行型セグメントは、ヒューマノイドロボット市場を支配しており、2025年には売上高シェアの71.0%以上を占める見込みです。これは、人間の歩行を再現する能力により、ヒューマノイドロボットが階段、不整地、狭い通路など、人間向けに設計された環境を移動できることが要因となっています。さらに、産業、サービス、防衛分野における人間のような相互作用への需要の高まりも、二足歩行ヒューマノイドロボットの採用を後押ししています。これは、インフラの変更を必要とせずに、人間中心のワークフローにシームレスに統合できるためです。
車輪駆動セグメントは、2026年から2033年にかけて著しいCAGRを記録すると予想されています。この成長は、自律航行、センサーフュージョン、AIベースの経路計画における継続的な改善によるものであり、これらは業務効率を向上させ、反復的な資材運搬やサービス業務において信頼性の高いパフォーマンスを実現しています。さらに、コストの低さ、エネルギー効率の高さ、および倉庫や小売店舗などの構造化された環境での導入の容易さが、産業用途全体での採用をさらに加速させています。
用途別分析
住宅分野は、2026年から2033年にかけて45.0%を超える最も高いCAGRで成長すると予想されています。この成長は、高齢化が進み、ライフスタイルがよりテクノロジー志向になるにつれ、パーソナルアシスタント、高齢者介護、ホームオートメーションソリューションへの需要が高まっていることに起因しています。さらに、人間とロボットの相互作用、自然言語処理、および価格面での継続的な改善により、ヒューマノイドロボットは家庭環境に適したものとなりつつあり、消費者市場における長期的な成長の可能性を支えています。
2025年には、製造セグメントがヒューマノイドロボット業界で最大のシェアを占めました。これは、組立、検査、溶接支援、資材運搬など、反復的、精密を要する、あるいは危険を伴う産業業務における自動化ニーズの高まりに牽引されたものです。さらに、労働力不足の深刻化や、生産性および業務効率の向上に対する圧力の高まりにより、製造業者は既存の工場環境でシームレスに稼働できるヒューマノイドロボットの導入を促進しており、これが同セグメントの成長をさらに後押ししています。
地域別分析
北米は、人工知能、ロボティクス、および高度な自動化システムにおける強力な技術的リーダーシップに支えられ、民間企業と政府主導の取り組み双方からの多額の投資も後押しとなって、2025年には43.4%という最大の売上高シェアを占め、世界のヒューマノイドロボット市場を牽引しました。同地域では、深刻な労働力不足と高い運営コストを背景に、製造、物流、医療、防衛の各セクターにおいて、ヒューマノイドロボットの導入が拡大しています。
米国のヒューマノイドロボット市場の動向
2025年、米国のヒューマノイドロボット産業は86.0%を超える最大のシェアを占めました。これは、ヒューマノイドシステムの開発と実社会での導入を強化している防衛用ロボットおよびインダストリー4.0イニシアチブへの多額の投資が原動力となっています。さらに、AI駆動型ロボットの急速な進歩、ハイテク大手企業やスタートアップによる積極的な参入、そして産業およびサービス分野におけるヒューマノイドロボットの導入拡大も寄与しています。
欧州のヒューマノイドロボット市場の動向
欧州のヒューマノイドロボット産業は、2026年から2033年にかけて年平均成長率(CAGR)36.0%超で成長すると予測されています。欧州では、産業オートメーションへの強い注力、職場の安全規制、およびスマート製造手法の採用拡大が市場の原動力となっています。同地域の各国は、高齢化による労働力不足に対処し、製造および物流分野の生産性を向上させるために、ロボティクスへの投資を進めています。
英国のヒューマノイドロボット市場は、医療、物流、サービス各セクターにおけるAI、ロボット工学研究、および自動化への積極的な投資に支えられ、着実に成長しています。例えば、英国政府は、UK Research and Innovation(UKRI)および関連するロボット工学プログラムを通じて、同分野におけるイノベーションと商業化を強化するため、ロボット工学およびAIの開発に積極的に資金を提供してきました。これらの取り組みは、介護支援、教育、産業サービスにおけるヒューマノイドロボットの応用を促進するのに役立っています。
ドイツのヒューマノイドロボット市場は、強固な産業オートメーション基盤と、製造および自動車セクターにおける「インダストリー4.0」導入の主導的立場に牽引され、急速に拡大しています。例えば、ドイツの「ハイテク戦略2025」は、産業競争力を強化するため、ロボティクスおよびスマート製造における研究とイノベーションを支援しています。オートメーションとデジタル化への積極的な投資と相まって、これらの取り組みは、先進的なロボティクスの利用拡大を可能にし、産業環境におけるヒューマノイドロボットアプリケーションの長期的な発展を支えています。
アジア太平洋地域におけるヒューマノイドロボット市場の動向
アジア太平洋地域のヒューマノイドロボット産業は、急速な工業化、製造業の拡大、およびロボット工学やAI開発に対する政府の強力な支援に後押しされ、2026年から2033年にかけて41.0%を超える最も高い年平均成長率(CAGR)を記録すると予想されています。同地域の各国では、生産性の向上、労働力への依存度の低減、および多岐にわたる分野における業務効率の改善を図るため、ヒューマノイドロボットの導入がますます進んでいます。
日本のヒューマノイドロボット市場は、労働力不足や高齢化社会への対応というニーズに後押しされ、勢いを増しています。例えば、政府の「ロボット介護・福祉戦略」では、高齢者介護、地方の医療支援、および相互作用に関する研究を目的としたヒューマノイドロボットの開発が推進されています。さらに、経済産業省(METI)は、支援ロボット技術の国内製造および導入を支援するため、年間約900億円を割り当てています。
中国のヒューマノイドロボット市場は、政府による強力な支援と産業開発イニシアチブに後押しされ、力強い拡大を遂げています。例えば、中国は第14次五カ年計画およびAI開発アジェンダにおいて、ヒューマノイドロボット技術を戦略的優先事項に位置づけ、2021年から2025年にかけてロボット工学およびAI開発に1,380億米ドル以上を投じることを約束しています。こうした取り組みにより、商用化が加速し、国内の製造能力が向上するとともに、中国はヒューマノイドロボットの開発・導入において世界をリードする市場としての地位を確立しつつあります。
韓国のヒューマノイドロボット市場は、次世代ロボット技術への多額の公的投資によって支えられています。例えば、韓国政府は感情に応答するヒューマノイドロボットの開発に約2.5兆ウォン(約18億米ドル)を割り当て、研究開発費の最大70%を補助すると発表しました。こうした取り組みにより、医療、教育、サービス向けのヒューマノイドロボット応用分野におけるイノベーションが加速しています。
主要なヒューマノイドロボット企業に関する洞察
この市場で事業を展開する主要企業には、ソフトバンク・ロボティクスやUBTECH Robotics Inc.などが挙げられます。
- ソフトバンク・ロボティクスは、日本を拠点とするロボット企業であり、人間との相互作用や商業用途向けのヒューマノイドロボットおよびサービスロボットを開発しています。同社は、「Pepper」や「NAO」といったロボットで知られており、これらは教育、小売、ホスピタリティ、研究の各分野で広く導入されています。ヒューマノイドロボット市場において、ソフトバンク・ロボティクスは、顧客との相互作用、サービスの自動化、および世界市場における企業レベルのロボット導入に焦点を当て、ソーシャルヒューマノイドの初期段階の商用化において重要な役割を果たしています。
- UBTECH Robotics Inc.は、中国を拠点とするロボット企業であり、AIを搭載したヒューマノイドロボットやインテリジェントなサービスロボットシステムを開発しています。同社は、家庭での支援、教育、産業環境向けに設計された「ウォーカー」シリーズなどの先進的なヒューマノイドロボットを開発してきました。ヒューマノイドロボット業界において、UBTECHは中国を代表する主要企業の一つであり、ヒューマノイドの普及拡大に注力するとともに、AI、コンピュータビジョン、モーションコントロール技術を統合し、コンシューマーおよびエンタープライズ分野における活用事例の拡大を図っています。
1X Technologies社やEngineered Arts Limited社は、ヒューマノイドロボット市場に参入しつつある新興企業の一部です。
1X Technologiesは、実環境向けに設計されたAI駆動型ヒューマノイドロボットを開発するロボット技術プロバイダーです。同社は、人間中心のデザインと自律学習機能に重点を置き、家庭内支援やサービス業務を目的とした「NEO」などの汎用ヒューマノイドを製造しています。ヒューマノイドロボット市場において、1X Technologiesは、高度なAIおよび駆動システムを活用して実環境での実用的な導入を実現し、家庭用ロボットおよび労働支援アプリケーションをターゲットとする新興企業として位置づけられています。
Engineered Arts Limitedは、エンターテインメント、研究、AIインタラクション用途向けに設計された、表現力豊かなヒューマノイドロボットを専門とする新興ロボット企業です。高度なフェイシャルアニメーション、モジュール式ロボットアーキテクチャ、そしてリアルな人間のような表情で知られる同社のヒューマノイドプラットフォーム「Ameca」は、次世代の人間と機械のコミュニケーションや、没入感のあるロボットとのインタラクション体験を支えています。
- AIを統合したロボティクスソフトウェアおよびインタラクティブなヒューマノイドシステムへの継続的な投資により、Engineered Arts Limitedはヒューマノイドロボット業界における市場での存在感を強めています。
主要なヒューマノイドロボット企業
本調査では、ヒューマノイドロボット市場に関する分析の一環として、以下の主要企業を取り上げています。
- 1X Technologies
- Agility Robotics, LLC
- Apptronik
- Boston Dynamics
- Engineered Arts Limited
- Figure AI
- Fourier Intelligence
- Hanson Robotics Limited
- Honda Motor Co., Ltd.
- Kawada Robotics Corporation
- Kepler Robotics (Hangzhou Kolin Electric Co., Ltd.)
- LimX Dynamics Inc.
- NVIDIA Corporation
- National Aeronautics and Space Administration (NASA)
- PAL Robotics S.L.
- Promobot Corp.
- Robo Garage Co., Ltd.
- RobotEra
- ROBOTIS Co., Ltd.
- Samsung Electronics Co., Ltd.
- Sanctuary Cognitive Systems Corporation
- SoftBank Robotics Group Corp.
- Tesla, Inc.
- Toshiba
- Toyota Motor Corporation
- UBTECH Robotics Inc.
- Unitree
- WowWee Group Limited
- Xiaomi
- XPENG, Inc.
最近の動向
- 2026年6月、NVIDIA Corporationは、UnitreeおよびSharpaと提携し、汎用ヒューマノイドロボットの開発を加速させることを目的としたヒューマノイドロボット用リファレンスプラットフォーム(Isaac GR00T / H2+)を発表しました
- 2026年5月、テスラ社はフリーモント工場におけるヒューマノイドロボット「オプティマス・ジェネレーション3」の導入を拡大しました。報道によると、1,000台以上のユニットが実際の生産ラインで稼働しており、バッテリーの取り扱い、部品の仕分け、組み立ての支援などの作業を行っているとのことです。
- 2026年5月、ソフトバンク・ロボティクスは、北米の高齢者向け居住施設における自律型ロボットソリューションの導入を加速させるため、ダイレクト・サプライとの戦略的提携を拡大しました。この取り組みは、AIを活用したサービスロボット、自律型床清掃システム、およびフィジカルAIプログラムを統合することに重点を置いており、業務効率の向上、労働力への依存度の低減、入居者の体験向上を図り、それによってヒューマノイドロボット産業の持続的な拡大を支援することを目的としています。
世界のヒューマノイドロボット市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高および出荷台数の成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の技術動向を分析しています。本調査において、Grand View Researchは、世界のヒューマノイドロボット市場レポートを、構成部品、動作タイプ、用途、および地域に基づいてセグメント化しています:
- 構成要素別見通し(売上高、百万/十億米ドル、2021年~2033年)
- ハードウェア
- ソフトウェア
- 動作タイプ別見通し(出荷台数、千台;売上高、百万/十億米ドル、2021年~2033年)
- 二足歩行
- 車輪駆動
- 用途別見通し(出荷台数、千台; 売上高、百万/十億米ドル、2021年~2033年)
- 製造
- 物流・倉庫
- 医療
- 小売・Eコマース
- ホスピタリティ
- 教育・研究
- 防衛・セキュリティ
- 住宅
- その他
- 地域別見通し(出荷台数、千台;売上高、百万/十億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- UAE
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. 市場の定義
1.2.1. 情報分析
1.2.2. 市場の定義とデータの可視化
1.2.3. データの検証と公開
1.3. 調査範囲と前提条件
1.3.1. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合分析
第3章 ヒューマノイドロボット市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.2.3. 市場機会
3.3. ヒューマノイドロボット市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 買い手の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者からの脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的状況
3.3.2.2. 経済的状況
3.3.2.3. 社会的状況
3.3.2.4. 技術的状況
3.3.2.5. 環境的状況
3.3.2.6. 法的環境
3.4. 世界的なヒューマノイド実現技術の一覧
3.4.1. 脳エコシステム
3.4.2. 身体エコシステム
3.4.3. インテグレーター・エコシステム
3.4.4. ヒューマノイドロボット・バリューチェーンの地域別構成
3.5. ケーススタディ分析
3.6. 主要な会議およびイベント
3.7. AI/ジェネレーティブAIがヒューマノイドロボット市場に与える影響
3.8. ヒューマノイドと専用ロボットの長所・短所
3.9. ヒューマノイドロボットに使用される主要部品の概要
3.10. 選定されたヒューマノイドモデルのハードウェア設計
3.11. ヒューマノイドロボットの技術動向
3.12. ヒューマノイドロボットのサプライチェーンのマッピング
3.13. 注目すべきヒューマノイドロボットの発表一覧
3.13.1. 企業
3.13.2. ロボット
3.13.3. 国
3.13.4. 発表年
3.13.5. 主なユースケース
3.14. ヒューマノイドロボットのイノベーションに向けた政府の取り組み
第4章 ヒューマノイドロボット市場:構成要素の推計およびトレンド分析
4.1. セグメント概要
4.2. ヒューマノイドロボット市場:構成要素の推移分析(2025年および2033年、単位:百万/十億米ドル)
4.3. ハードウェア
4.3.1. ハードウェア市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
4.4. ソフトウェア
4.4.1. ソフトウェア市場の売上高推計および予測、2021年~2033年(百万/十億米ドル)
第5章。ヒューマノイドロボット市場:動作タイプ別の推計およびトレンド分析
5.1. セグメントダッシュボード
5.2. ヒューマノイドロボット市場:動作タイプ別の推移分析、2025年および2033年(百万/十億米ドル)
5.3. 二足歩行型
5.3.1. 二足歩行型市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル;販売台数、千台)
5.4. 車輪駆動型
5.4.1. 車輪駆動型市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル; 販売台数、千台)
第6章. ヒューマノイドロボット市場:用途別推計および動向分析
6.1. セグメント概要
6.2. ヒューマノイドロボット市場:用途別推移分析、2025年および2033年(売上高、百万/十億米ドル)
6.3. 製造業
6.3.1. 製造業市場の売上高推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売数量:千台)
6.4. 物流・倉庫業
6.4.1. 物流・倉庫市場:売上高の推計および予測(2021年~2033年)(売上高:百万/十億米ドル、数量:千台)
6.5. 医療
6.5.1. 医療市場の売上高の推計および予測(2021年~2033年) (売上高:百万/十億米ドル、販売数量:千単位)
6.6. 小売・Eコマース
6.6.1. 小売・Eコマース市場の売上高推計および予測(2021年~2033年)(売上高:百万/十億米ドル、販売数量:千単位)
6.7. ホスピタリティ
6.7.1. ホスピタリティ市場の売上高推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売数量:千台)
6.8. 教育・研究
6.8.1. 教育・研究市場の売上高推計および予測、2021年~2033年(売上高:百万/十億米ドル; 数量、千単位)
6.9. 防衛・セキュリティ
6.9.1. 防衛・セキュリティ市場の収益推計および予測、2021年~2033年(収益、百万/十億米ドル;数量、千単位)
6.10. 住宅
6.10.1. 住宅用市場の売上高推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売数量:千台)
6.11. その他
6.11.1. その他市場の売上高推計および予測、2021年~2033年 (売上高:百万/十億米ドル、販売数量:千台)
第7章:ヒューマノイドロボット市場の地域別推計およびトレンド分析
7.1. 地域別ヒューマノイドロボット市場(2025年および2033年)
7.2. 北米
7.2.1.
北米ヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売数量:千台)
7.2.2. 米国
7.2.2.1. 米国ヒューマノイドロボット市場の推計および予測、2021年~2033年 (売上高:百万/十億米ドル、販売台数:千台)
7.2.3. カナダ
7.2.3.1. カナダのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル、販売台数:千台)
7.2.4. メキシコ
7.2.4.1. メキシコのヒューマノイドロボット市場の見積もりおよび予測、2021年~2033年(売上高:百万/10億米ドル、販売台数:千台)
7.3. 欧州
7.3.1. 欧州のヒューマノイドロボット市場に関する推計および予測、2021年~2033年(売上高:百万/十億米ドル、販売数量:千台)
7.3.2. 英国
7.3.2.1. 英国のヒューマノイドロボット市場に関する推計および予測、2021年~2033年 (売上高:百万/十億米ドル、販売台数:千台)
7.3.3. ドイツ
7.3.3.1. ドイツのヒューマノイドロボット市場:推計および予測(2021年~2033年)(売上高:百万/十億米ドル、販売台数:千台)
7.3.4. フランス
7.3.4.1. フランスのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売台数:千台)
7.3.5. イタリア
7.3.5.1. イタリアのヒューマノイドロボット市場の推計および予測、2021年~2033年 (売上高:百万/十億米ドル、販売台数:千台)
7.3.6. スペイン
7.3.6.1. スペインのヒューマノイドロボット市場の推計および予測(2021年~2033年) (売上高:百万/十億米ドル;出荷台数:千台)
7.4. アジア太平洋地域
7.4.1. アジア太平洋地域のヒューマノイドロボット市場の推計および予測(2021年~2033年)(売上高:百万/十億米ドル;出荷台数:千台)
7.4.2. 中国
7.4.2.1. 中国のヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル、販売台数:千台)
7.4.3. 日本
7.4.3.1. 日本のヒューマノイドロボット市場の見積もりおよび予測、2021年~2033年(売上高:百万/十億米ドル、販売台数:千台)
7.4.4. インド
7.4.4.1.
インドのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル、販売台数:千台)
7.4.5. 韓国
7.4.5.1. 韓国におけるヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル、販売台数:千台)
7.4.6. オーストラリア
7.4.6.1. オーストラリアのヒューマノイドロボット市場:推計および予測(2021年~2033年)(売上高:百万/十億米ドル、販売台数:千台)
7.5. ラテンアメリカ
7.5.1. ラテンアメリカの人型ロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル、販売台数:千台)
7.5.2. ブラジル
7.5.2.1. ブラジルのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル、出荷台数:千台)
7.5.3. アルゼンチン
7.5.3.1. アルゼンチンのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル、販売台数:千台)
7.6. 中東およびアフリカ
7.6.1. 中東およびアフリカのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル、販売台数:千台)
7.6.2. サウジアラビア
7.6.2.1. サウジアラビアのヒューマノイドロボット市場の見積もりおよび予測、2021年~2033年(売上高:百万/十億米ドル、販売台数:千台)
7.6.3. アラブ首長国連邦(UAE)
7.6.3.1. アラブ首長国連邦(UAE)のヒューマノイドロボット市場:推計および予測(2021年~2033年)(売上高:百万/十億米ドル、販売台数:千台)
7.6.4. 南アフリカ
7.6.4.1. 南アフリカのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル、販売台数:千台)
第8章 競争環境
8.1. 企業の分類
8.2. 企業の市場における位置づけ
8.3.
企業ヒートマップ分析
8.4. 企業プロフィール/一覧
8.4.1. 1X Technologies
8.4.1.1. 参加企業の概要
8.4.1.2. 財務実績
8.4.1.3. 製品ベンチマーク
8.4.1.4. 戦略的取り組み
8.4.2. Agility Robotics, LLC
8.4.2.1. 対象企業の概要
8.4.2.2. 財務実績
8.4.2.3. 製品ベンチマーク
8.4.2.4. 戦略的取り組み
8.4.3. Apptronik
8.4.3.1. 参加企業の概要
8.4.3.2. 財務実績
8.4.3.3. 製品ベンチマーク
8.4.3.4. 戦略的取り組み
8.4.4. ボストン・ダイナミクス
8.4.4.1. 参加企業の概要
8.4.4.2. 財務実績
8.4.4.3. 製品ベンチマーク
8.4.4.4. 戦略的取り組み
8.4.5. エンジニアード・アーツ・リミテッド
8.4.5.1. 参加企業の概要
8.4.5.2. 財務実績
8.4.5.3. 製品のベンチマーク
8.4.5.4. 戦略的取り組み
8.4.6. Figure AI
8.4.6.1. 参加企業の概要
8.4.6.2. 財務実績
8.4.6.3. 製品のベンチマーク
8.4.6.4. 戦略的取り組み
8.4.7. フーリエ・インテリジェンス
8.4.7.1. 参加企業の概要
8.4.7.2. 財務実績
8.4.7.3. 製品ベンチマーク
8.4.7.4. 戦略的取り組み
8.4.8. ハンソン・ロボティクス・リミテッド
8.4.8.1. 参加企業の概要
8.4.8.2. 財務実績
8.4.8.3. 製品ベンチマーク
8.4.8.4. 戦略的取り組み
8.4.9. 本田技研工業株式会社
8.4.9.1. 参加企業の概要
8.4.9.2. 財務実績
8.4.9.3. 製品ベンチマーク
8.4.9.4. 戦略的取り組み
8.4.10. カワダロボティクス株式会社
8.4.10.1. 参加企業の概要
8.4.10.2. 財務実績
8.4.10.3.
製品のベンチマーク 8.4.10.4. 戦略的取り組み
8.4.11. ケプラー・ロボティクス(杭州科林電気有限公司)
8.4.11.1. 参加企業の概要
8.4.11.2. 財務実績
8.4.11.3.
製品のベンチマーク 8.4.11.4. 戦略的取り組み
8.4.12. LimX Dynamics Inc.
8.4.12.1. 参加企業の概要
8.4.12.2. 財務実績
8.4.12.3. 製品のベンチマーク
8.4.12.4.
戦略的取り組み
8.4.13. NVIDIA Corporation
8.4.13.1. 参加企業の概要
8.4.13.2. 財務実績
8.4.13.3. 製品ベンチマーク
8.4.13.4. 戦略的取り組み
8.4.14. 米国航空宇宙局(NASA)
8.4.14.1. 参加企業の概要
8.4.14.2. 財務実績
8.4.14.3. 製品のベンチマーク
8.4.14.4. 戦略的取り組み
8.4.15. PAL Robotics S.L.
8.4.15.1. 参加企業の概要
8.4.15.2. 財務実績
8.4.15.3. 製品のベンチマーク
8.4.15.4. 戦略的取り組み
8.4.16. Promobot Corp.
8.4.16.1. 参加企業の概要
8.4.16.2. 財務実績
8.4.16.3. 製品ベンチマーク
8.4.16.4. 戦略的取り組み
8.4.17. ロボ・ガレージ株式会社
8.4.17.1. 参加企業の概要
8.4.17.2. 財務実績
8.4.17.3. 製品ベンチマーク
8.4.17.4. 戦略的取り組み
8.4.18. ロボットエラ
8.4.18.1. 参加企業の概要
8.4.18.2. 財務実績
8.4.18.3. 製品ベンチマーク
8.4.18.4. 戦略的取り組み
8.4.19. ROBOTIS株式会社
8.4.19.1. 参加企業の概要
8.4.19.2. 財務実績
8.4.19.3. 製品ベンチマーク
8.4.19.4. 戦略的取り組み
8.4.20. サムスン電子株式会社
8.4.20.1. 参加企業の概要
8.4.20.2. 財務実績
8.4.20.3. 製品ベンチマーク
8.4.20.4. 戦略的取り組み
8.4.21. サンクチュアリ・コグニティブ・システムズ社
8.4.21.1. 参加企業の概要
8.4.21.2. 財務実績
8.4.21.3. 製品のベンチマーク
8.4.21.4. 戦略的取り組み
8.4.22. ソフトバンク・ロボティクス・グループ株式会社
8.4.22.1. 参加企業の概要
8.4.22.2. 財務実績
8.4.22.3. 製品のベンチマーク
8.4.22.4. 戦略的取り組み
8.4.23. テスラ社
8.4.23.1. 参加企業の概要
8.4.23.2. 財務実績
8.4.23.3. 製品ベンチマーク
8.4.23.4. 戦略的取り組み
8.4.24.
東芝
8.4.24.1. 参加企業の概要
8.4.24.2. 財務実績
8.4.24.3. 製品ベンチマーキング
8.4.24.4. 戦略的取り組み
8.4.25. トヨタ自動車株式会社
8.4.25.1. 参加企業の概要
8.4.25.2. 財務実績
8.4.25.3. 製品ベンチマーク
8.4.25.4. 戦略的取り組み
8.4.26. UBTECH Robotics Inc.
8.4.26.1. 参加企業の概要
8.4.26.2. 財務実績
8.4.26.3. 製品ベンチマーク
8.4.26.4. 戦略的取り組み
8.4.27. Unitree
8.4.27.1. 参加企業の概要
8.4.27.2. 財務実績
8.4.27.3. 製品ベンチマーク
8.4.27.4. 戦略的取り組み
8.4.28. WowWee Group Limited
8.4.28.1. 参加企業の概要
8.4.28.2. 財務実績
8.4.28.3. 製品のベンチマーク
8.4.28.4. 戦略的取り組み
8.4.29. Xiaomi
8.4.29.1. 参加企業の概要
8.4.29.2. 財務実績
8.4.29.3. 製品のベンチマーク
8.4.29.4. 戦略的取り組み
8.4.30. XPENG, Inc.
8.4.30.1. 参加企業の概要
8.4.30.2. 財務実績
8.4.30.3. 製品ベンチマーク
8.4.30.4. 戦略的取り組み
表一覧
表 1 ヒューマノイドロボット市場の規模推定値および予測 2021年~2033年(百万/十億米ドル)
表 2 ヒューマノイドロボット市場(構成部品別) 2021年~2033年(百万/十億米ドル)
表3 ヒューマノイドロボット市場(動作タイプ別)、2021年~2033年(百万/十億米ドル)
表4 ヒューマノイドロボット市場(用途別)、2021年~2033年(百万/十億米ドル)
表5 ハードウェア市場の推計および予測、2021年~2033年(百万/十億米ドル)
表6 ソフトウェア市場の推計および予測、2021年~2033年(百万/十億米ドル)
表7 二足歩行ロボット市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル; 数量、千台)
表8 車輪駆動市場の推計および予測(構成部品別、2021年~2033年)(売上高、百万米ドル/十億米ドル;数量、千台)
表9 製造市場の推計および予測(構成部品別、2021年~2033年)(売上高、百万米ドル/十億米ドル;
数量、千台)
表10 2021年~2033年のコンポーネント別物流・倉庫市場の推計および予測(売上高、百万/十億米ドル;数量、千台)
表11 2021年~2033年のコンポーネント別医療市場の推計および予測(売上高、百万/十億米ドル; 数量、千単位)
表12 2021年~2033年の小売・Eコマース市場の推計および予測(構成要素別)(売上高、百万/十億米ドル;数量、千単位)
表13 2021年~2033年のホスピタリティ市場の推計および予測(構成要素別)(売上高、百万/十億米ドル; 数量、千台)
表14 教育・研究市場の推定値および予測(構成要素別、2021年~2033年)(売上高、百万/十億米ドル;数量、千台)
表15 防衛・セキュリティ市場の推定値および予測(構成要素別、2021年~2033年)(売上高、百万/十億米ドル;数量、千台)
表16 2021年~2033年のコンポーネント別住宅市場の見積もりおよび予測(売上高:百万/十億米ドル;販売数量:千台)
表17 2021年~2033年のコンポーネント別その他市場の見積もりおよび予測(売上高:百万/十億米ドル; 販売台数、千台)
表18 北米ヒューマノイドロボット市場の推計および予測(構成要素別、2021年~2033年)(売上高、百万/十億米ドル;販売台数、千台)
表19 2021年~2033年の北米ヒューマノイドロボット市場の売上高推計および予測(動作タイプ別)(売上高:百万/十億米ドル;販売数量:千台)
表20 2021年~2033年の北米ヒューマノイドロボット市場の売上高推計および予測(用途別)(売上高:百万/十億米ドル;販売数量:千台)
表21 米国ヒューマノイドロボット市場の推計および予測(構成部品別、2021年~2033年)(売上高:百万/十億米ドル、販売数量:千台)
表22 米国ヒューマノイドロボット市場の売上高推計および予測(動作タイプ別、2021年~2033年)(売上高:百万/十億米ドル、販売数量:千台)
表23 米国ヒューマノイドロボット市場の売上高推計および予測(用途別、2021年~2033年)(売上高:百万/十億米ドル;販売台数:千台)
表24 カナダのヒューマノイドロボット市場の推計および予測(構成部品別、2021年~2033年) (売上高:百万/十億米ドル;販売台数:千台)
表25 カナダのヒューマノイドロボット市場における売上高の推計および予測(動作タイプ別、2021年~2033年)(売上高:百万/十億米ドル;販売台数:千台)
表26 カナダのヒューマノイドロボット市場の売上高推計および予測(用途別、2021年~2033年)(売上高:百万/十億米ドル;販売数量:千台)
表27 メキシコのヒューマノイドロボット市場の推計および予測(構成部品別、2021年~2033年)(売上高:百万/十億米ドル;販売数量:千台)
表28 メキシコのヒューマノイドロボット市場における売上高の推計および予測(動作タイプ別、2021年~2033年)(売上高:百万/十億米ドル;出荷台数:千台)
表29 メキシコのヒューマノイドロボット市場における売上高の推計および予測(用途別、2021年~2033年)(売上高:百万/十億米ドル;出荷台数: 千台)
表30 欧州ヒューマノイドロボット市場の推計および予測(構成部品別、2021年~2033年)(売上高:百万/十億米ドル;販売台数:千台)
表31 欧州ヒューマノイドロボット市場の売上高推計および予測(動作タイプ別、2021年~2033年)(売上高:百万/十億米ドル; 販売台数、千台)
表32 欧州ヒューマノイドロボット市場の売上高推計および予測(用途別、2021年~2033年)(売上高、百万/十億米ドル;販売台数、千台)
表33 英国ヒューマノイドロボット市場の推計および予測(構成部品別、2021年~2033年)(売上高、百万/十億米ドル; 販売台数、千台)
表34 英国ヒューマノイドロボット市場の売上高推計および予測(用途別、2021年~2033年)(売上高、百万/十億米ドル;販売台数、千台)
表35 英国ヒューマノイドロボット市場の売上高推計および予測(用途別、2021年~2033年)(売上高、百万/十億米ドル;販売台数、千台)
表36 ドイツのヒューマノイドロボット市場:構成部品別推計および予測(2021年~2033年)(売上高:百万/十億米ドル;販売数量:千台)
表37 ドイツのヒューマノイドロボット市場における売上高の推計および予測(動作タイプ別、2021年~2033年)(売上高:百万/十億米ドル;販売台数:千台)
表38 ドイツのヒューマノイドロボット市場における売上高の推計および予測(用途別、2021年~2033年) (売上高:百万/十億米ドル;販売台数:千台)
表39 フランスにおけるヒューマノイドロボット市場の推計および予測(構成部品別、2021年~2033年)(売上高:百万/十億米ドル;販売台数:千台)
表40 フランスにおけるヒューマノイドロボット市場の売上高推計および予測(用途別、2021年~2033年)(売上高:百万/十億米ドル、販売数量:千台)
表41 フランスにおけるヒューマノイドロボット市場の売上高推計および予測(用途別、2021年~2033年)(売上高:百万/十億米ドル、 販売台数、千台)
表42 イタリアのヒューマノイドロボット市場:構成部品別推計および予測(2021年~2033年)(売上高、百万/十億米ドル;販売台数、千台)
表43 イタリアのヒューマノイドロボット市場:動作タイプ別売上高推計および予測(2021年~2033年)(売上高、百万/ 十億;販売台数、千台)
表44 イタリアのヒューマノイドロボット市場:用途別売上高の推計および予測(2021年~2033年)(売上高、百万/十億米ドル;販売台数、千台)
表45 スペインのヒューマノイドロボット市場の推計値および予測(構成部品別、2021年~2033年)(売上高:百万/十億米ドル;販売数量:千台)
表46 スペインのヒューマノイドロボット市場の売上高推計値および予測(動作タイプ別、2021年~2033年)(売上高:百万/十億米ドル; 販売台数、千台)
表47 スペインのヒューマノイドロボット市場:用途別売上高の推計および予測(2021年~2033年)(売上高、百万/十億米ドル;販売台数、千台)
表48 アジア太平洋地域のヒューマノイドロボット市場:構成部品別推計および予測(2021年~2033年)(売上高、百万/十億米ドル;販売台数、千台)
表49 アジア太平洋地域のヒューマノイドロボット市場の売上高推計および予測(動作タイプ別、2021年~2033年)(売上高:百万/十億米ドル;販売数量:千台)
表50 アジア太平洋地域のヒューマノイドロボット市場の売上高推計および予測(用途別、2021年~2033年)(売上高:百万/十億米ドル; 販売台数、千台)
表51 中国ヒューマノイドロボット市場の推計および予測(構成部品別、2021年~2033年)(売上高、百万/十億米ドル;販売台数、千台)
表52 中国ヒューマノイドロボット市場の売上高推計および予測(動作タイプ別、2021年~2033年)(売上高、百万/十億米ドル;販売台数、 千台)
表53 中国ヒューマノイドロボット市場の売上高推計および予測(用途別、2021年~2033年)(売上高:百万/十億米ドル;販売台数:千台)
表54 日本ヒューマノイドロボット市場の推計および予測(構成部品別、2021年~2033年)(売上高:百万/十億米ドル;販売台数:千台)
表55 日本のヒューマノイドロボット市場の売上高推計および予測(動作タイプ別、2021年~2033年)(売上高:百万/十億米ドル、販売数量:千台)
表56 日本のヒューマノイドロボット市場:用途別売上高の推計および予測(2021年~2033年)(売上高:百万/十億米ドル、販売数量:千台)
表57 インドのヒューマノイドロボット市場:構成部品別推計および予測(2021年~2033年)(売上高:百万/十億米ドル、販売数量:千台)
表58 インドのヒューマノイドロボット市場:動作タイプ別売上高の推計および予測(2021年~2033年)(売上高:百万/十億米ドル;販売台数:千台)
表59 インドのヒューマノイドロボット市場:用途別売上高の推計および予測(2021年~2033年)(売上高:百万/十億米ドル;販売台数:千台)
表60 韓国ヒューマノイドロボット市場の推計および予測(構成部品別、2021年~2033年)(売上高:百万/十億米ドル; 販売台数、千台)
表61 韓国ヒューマノイドロボット市場:動作タイプ別売上高の推計および予測(2021年~2033年)(売上高:百万/十億米ドル;販売台数:千台)
表62 韓国ヒューマノイドロボット市場:用途別売上高の推計および予測(2021年~2033年)(売上高:百万/十億米ドル;販売台数:千台)
表63 オーストラリアのヒューマノイドロボット市場:コンポーネント別推計値および予測(2021年~2033年)(売上高:百万/十億米ドル;販売台数:千台)
表64 オーストラリアのヒューマノイドロボット市場:動作タイプ別売上高推計値および予測(2021年~2033年)(売上高:百万/十億米ドル; 販売台数、千台)
表65 オーストラリアのヒューマノイドロボット市場:用途別売上高の推計および予測 2021年~2033年(売上高、百万/十億米ドル;販売台数、千台)
表66 ラテンアメリカのヒューマノイドロボット市場:構成部品別推計および予測 2021年~2033年(売上高、百万/十億米ドル;販売台数、 千台)
表67 ラテンアメリカヒューマノイドロボット市場の売上高推計および予測(用途別、2021年~2033年)(売上高:百万/十億米ドル;販売台数:千台)
表68 ラテンアメリカヒューマノイドロボット市場の売上高推計および予測(用途別、2021年~2033年)(売上高:百万/十億米ドル;販売台数: 千台)
表69 ブラジルヒューマノイドロボット市場:構成部品別推計および予測(2021年~2033年)(売上高、百万/十億米ドル;販売数量、千台)
表70 ブラジルヒューマノイドロボット市場:動作タイプ別売上高推計および予測(2021年~2033年)(売上高、百万/十億米ドル; 販売台数、千台)
表71 ブラジルヒューマノイドロボット市場の売上高推計および予測(用途別、2021年~2033年)(売上高、百万/十億米ドル;販売台数、千台)
表72 アルゼンチンヒューマノイドロボット市場の推計および予測(構成部品別、2021年~2033年)(売上高、百万/十億米ドル;販売台数、 千台)
表73 アルゼンチンのヒューマノイドロボット市場:売上高の推計および予測(用途別、2021年~2033年)(売上高:百万/十億米ドル;販売台数:千台)
表74 アルゼンチンのヒューマノイドロボット市場:売上高の推計および予測(用途別、2021年~2033年)(売上高:百万/十億米ドル;販売台数:千台)
表75 中東・アフリカのヒューマノイドロボット市場:構成部品別推計および予測(2021年~2033年)(売上高:百万/十億米ドル;販売数量:千台)
表76 中東・アフリカのヒューマノイドロボット市場:動作タイプ別売上高推計および予測(2021年~2033年) (売上高:百万/十億米ドル;販売台数:千台)
表77 中東・アフリカのヒューマノイドロボット市場:用途別売上高の推計および予測 2021年~2033年(売上高:百万/十億米ドル; 販売数量、千台)
表78 サウジアラビアのヒューマノイドロボット市場の推計および予測(構成部品別、2021年~2033年)(売上高、百万/十億米ドル;販売数量、千台)
表79 サウジアラビアのヒューマノイドロボット市場の売上高推計および予測(動作タイプ別、2021年~2033年)(売上高、百万/十億米ドル;販売数量、千台)
表80 サウジアラビアのヒューマノイドロボット市場:用途別売上高の推計および予測(2021年~2033年)(売上高:百万/十億米ドル;販売数量:千台)
表81 アラブ首長国連邦(UAE)のヒューマノイドロボット市場:構成部品別推定値および予測(2021年~2033年)(売上高:百万/十億米ドル;販売数量:千台)
表82 アラブ首長国連邦(UAE)のヒューマノイドロボット市場:動作タイプ別売上高推定値および予測(2021年~2033年)(売上高:百万/十億米ドル;販売数量:千台)
表83 アラブ首長国連邦(UAE)ヒューマノイドロボット市場の売上高推計および予測(用途別、2021年~2033年)(売上高:百万/十億米ドル、販売数量:千台)
表84 南アフリカのヒューマノイドロボット市場の推計および予測(構成部品別、2021年~2033年)(売上高:百万/十億米ドル、販売数量:千台)
表85 南アフリカのヒューマノイドロボット市場:売上高の推計および予測(動作タイプ別、2021年~2033年)(売上高:百万/十億米ドル;販売数量:千台)
表86 南アフリカのヒューマノイドロボット市場:売上高の推計および予測(用途別、2021年~2033年)(売上高:百万/十億米ドル; 販売台数、千台)
図一覧
図1 ヒューマノイドロボット市場のセグメンテーション
図2 情報収集
図3 データ分析モデル
図4 市場の策定と検証
図5 データの検証および公表
図6 ヒューマノイドロボット市場の概要
図7 ヒューマノイドロボット市場セグメントの概要
図8 ヒューマノイドロボット市場の競争環境の概要
図9 市場調査プロセス
図10 市場推進要因の関連性分析(現在および将来の影響)
図11 市場制約要因の関連性分析(現在および将来の影響)
図12 ヒューマノイドロボット市場(構成部品別)、主なポイント
図13 ヒューマノイドロボット市場(構成部品別)、市場シェア(2025年および2033年)
図14 ハードウェア市場の推定値および予測(2021年~2033年)(売上高、百万/十億米ドル)
図15 ソフトウェア市場の推定値および予測、2021年~2033年(売上高、百万/十億米ドル)
図16 ヒューマノイドロボット市場(動作タイプ別)、主なポイント
図17 ヒューマノイドロボット市場(動作タイプ別)、市場シェア、2025年および2033年
図18 二足歩行ロボット市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル;出荷台数、千台)
図19 車輪駆動ロボット市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル;出荷台数、千台)
図20 ヒューマノイドロボット市場:用途別、主なポイント
図21 ヒューマノイドロボット市場:用途別、市場シェア(2025年および2033年)
図22 製造業市場:推計および予測(2021年~2033年)(売上高:百万/十億米ドル;出荷台数:千台)
図23 物流・倉庫市場の推定値および予測、2021年~2033年(売上高:百万/十億米ドル;販売台数:千台)
図24 医療市場の推定値および予測、2021年~2033年(売上高:百万/十億米ドル;販売台数:千台)
図25 小売・Eコマース市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル、数量:千単位)
図26 ホスピタリティ市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル、数量:千単位)
図27 教育・研究市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売数量:千単位)
図28 防衛・セキュリティ市場の推計および予測、2021年~2033年 (売上高:百万/十億米ドル;数量:千単位)
図29 住宅市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;数量:千単位)
図 図30 その他市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売数量:千台)
図31 その他市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売数量:千台)
図32 地域別市場:主なポイント
図33 北米ヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売数量:千台)
図34 米国ヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売数量:千台)
図35 カナダのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売台数:千台)
図36 メキシコのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売台数:千台)
図37 欧州のヒューマノイドロボット市場の推計および予測、2021年~2033年 (売上高:百万/十億米ドル;販売台数:千台)
図38 英国のヒューマノイドロボット市場の見積もりおよび予測、2021年~2033年 (売上高:百万/十億米ドル;販売台数:千台)
図39 ドイツのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売台数:千台)
図40 フランスのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル; 販売台数、千台)
図41 イタリアのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル;販売台数、千台)
図42 スペインのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売台数:千台)
図43 アジア太平洋地域のヒューマノイドロボット市場の推計および予測、2021年~2033年 (売上高:百万/十億米ドル;販売台数:千台)
図44 中国のヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/ 十億;販売台数、千台)
図45 日本のヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル;販売台数、千台)
図46 インドのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル;販売台数、千台)
図47 韓国ヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売台数:千台)
図48 オーストラリアヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売台数: 千台)
図49 ラテンアメリカのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売台数:千台)
図50 ブラジルのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売台数: 千台)
図51 アルゼンチンのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売台数:千台)
図52 MEA地域のヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル; 販売台数、千台)
図53 サウジアラビアのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高、百万/十億米ドル;販売台数、千台)
図54 アラブ首長国連邦(UAE)のヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売台数:千台)
図55 南アフリカのヒューマノイドロボット市場の推計および予測、2021年~2033年(売上高:百万/十億米ドル;販売台数:千台)
図56 主要企業の分類
図57 戦略フレームワーク
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









