アムコールのCEOであるピーター・コニエツニー氏は次のように述べました。「2025会計年度は、当社の歩みにおける転換点となります……業界をリードするイノベーションとグローバルな規模を背景に、新たなアムコールは、画期的なソリューションを提供するための準備がこれまで以上に整っています。私たちは、すべての包装が循環型となり、包装廃棄物をなくすことができると確信しています。」
各国の成長率は、EPR規制、小売業者の要件、およびブランドの持続可能性への取り組みを反映しています。韓国は、厳格な再生材料含有率規制に支えられ、年平均成長率(CAGR)7.9%でトップを走っています。日本が「プラスチック資源循環法」を原動力に7.3%で続いています。中国は、プラスチック汚染対策政策とリサイクル可能なEC包装の増加により、7.0%を記録しています。米国は、州レベルのEPR法に支えられ、6.7%の成長率を示しています。英国は、「プラスチック包装税」および再生材料含有率要件を原動力に、6.3%の成長率で拡大しています。
市場の定義
持続可能なプラスチック包装市場には、食品、飲料、パーソナルケア、ヘルスケア、その他の分野において、消費財や工業製品の保護および輸送に使用される、再生プラスチック、リサイクル可能プラスチック、再利用可能プラスチック、または生分解性プラスチック製の包装が含まれます。
市場の対象範囲
2026年から2036年までの、包装の種類、製造プロセス、最終用途別の世界および地域別の売上高予測が含まれます。リサイクル可能、再利用可能、生分解性素材を用いた硬質、軟質、および工業用フォーマットを網羅し、価格動向、EPR(生産者責任)遵守コスト、小売業者のサステナビリティ要件についても取り上げています。
調査対象外
持続可能な素材を含まない従来のバージンプラスチック製包装は対象外です。ガラス、紙、金属、およびプラスチック以外のバイオベース包装も含まれません。また、包装機械、ラベリングシステム、リサイクルインフラへの投資も対象外となります。
調査方法
- 一次調査:主要地域における包装材料メーカー、CPG(消費財)企業の調達マネージャー、EPRコンサルタント、小売業者のサステナビリティチーム、および認証機関へのインタビューを実施しました。
- デスクリサーチ:情報源には、ブランドのサステナビリティ報告書、EPR規制データベース、EUの包装規制、各国のプラスチック政策記録、小売業者のサステナビリティプログラム、および包装業界の報告書が含まれました。
- 市場規模の算出と予測:ハイブリッドモデルを用いて、地域およびセクター別の包装量推計値と、素材タイプ別の持続可能な包装の採用率を組み合わせて算出しました。成長の前提条件としては、EPRの実施スケジュール、ブランドのサステナビリティ目標、および再生素材の価格設定が考慮されました。
- データの検証および更新サイクル:結果は、メーカーの売上高、ブランドのサステナビリティ開示情報、EPRの実施記録、および包装貿易データを用いて検証されました。予測については、規制や原料価格の変動を踏まえ、毎年見直しが行われます。
概要
市場の定義
- 持続可能なプラスチック包装には、消費者向けおよび産業用途で利用される、再生プラスチック、リサイクル可能プラスチック、再利用可能プラスチック、または生分解性プラスチックから製造された、硬質、軟質、および工業用の包装形態が含まれます。
需要の推進要因
- EU、英国、米国、韓国、および日本におけるEPR規制により、各ブランドはリサイクル可能および再生材を含む包装形態の採用を迫られています。
- ユニリーバ、ネスレ、ペプシコなどのFMCGブランドは、2025年および2030年に向けたサステナビリティ目標を掲げており、認証済みのサステナブルな包装に対する需要が高まっています。
- 消費者の需要や、ウォルマート、カルフール、テスコといった小売業者のサステナビリティ方針により、ブランド各社は、一目で持続可能性がわかる包装ソリューションの採用を促進されています。
分析対象の主要セグメント
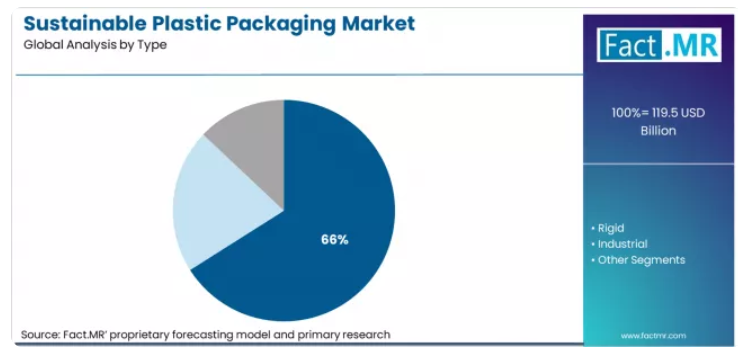
- タイプ別:軽量設計、コスト効率、およびリサイクル可能な単一素材フィルムの利用拡大により、2026年にはフレキシブル包装が約66%のシェアを占める見込みです。
- 包装別:2026年には、食品やパーソナルケア製品において消費者が直接目にする機会が多く、包装量も多いため、一次包装が約54%のシェアを占める見込みです。
- プロセス別:2026年には、生分解性の代替品と比較してコストが低く、規制面での受容度も高いため、リサイクル可能な包装が約50%のシェアを占める見込みです。
- 地域別では、アジア太平洋地域が主導し、最も高い成長率を記録しています。
FACT.MRのアナリスト見解
FACT.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「EPR(拡大生産者責任)への準拠、ブランドの持続可能性に関する公約、および再生材料の価格設定が、調達戦略を形作るでしょう。柔軟性のあるリサイクル可能な形態と食品の一次包装が、2036年までに866億米ドルに上る成長機会の大部分を占めることになります。」
戦略的示唆包装
企業は、今後導入されるEUおよび米国のリサイクル可能性基準を満たすため、リサイクル可能な単一素材のフレキシブルフィルムの認証取得を加速させるべきです。サプライヤーは、EPRコンプライアンスに関する文書やアドバイザリーサービスを通じてブランドを支援し、長期的な顧客関係を強化すべきです。
製造業者は、PCR(ポストコンシューマーリサイクル)素材の価格を安定させ、コストの変動を抑えるため、再生樹脂サプライヤーとのパートナーシップを構築すべきです。調査方法市場規模の算出にあたっては、包装量の推計値と、持続可能な形態の採用率を組み合わせ、メーカーの売上高およびブランドのサステナビリティ開示情報を通じて検証を行いました。
EPR規制、ブランドのサステナビリティ目標、および認証の採用率については、規制データベース、ブランド報告書、業界団体の記録を用いてベンチマークを行いました。地域別の予測には、包装貿易データ、小売業のサステナビリティプログラム、EPRへの投資、および包装調達担当者やサプライヤーへのインタビューを活用しました。
セグメント別分析
タイプ別持続可能なプラスチック包装市場分析
FACT.MRのレポートによると、2026年にはフレキシブル包装が市場シェアの約66%を占めると予想されています。フレキシブル包装は、リサイクル可能な単一素材フィルムや再生素材を含むラミネートに対応しつつ、硬質包装と比較して低コストを維持できます。
- アムコア社の「AmPrima」リサイクル可能フレキシブル包装プラットフォームの拡大:2024年、アムコア社は、欧州および北米市場向けの高バリア性食品・乳製品用途に対応するため、「AmPrima」リサイクル可能フレキシブル包装プラットフォームを拡大しました。[5]
- モンディ社の単一素材リサイクル可能フィルム技術の導入: 2025年、モンディ社は、多層フレキシブル構造に代わるものとして、スナック、ペットフード、菓子類の包装向け「EcoVantage」単一素材ポリプロピレンフィルムを導入しました。[6]
- Eコマースにおける持続可能なフレキシブル包装の調達動向: 2024年、アマゾンやCainiaoを含む各社は、Eコマースの物流ネットワーク全体において、リサイクル可能な配送用封筒および緩衝材の要件を拡大しました。[7]
包装別サステナブルプラスチック包装市場分析
FACT.MRのレポートによると、一次包装は販売時点で消費者にサステナビリティの主張を直接伝えるため、2026年には約54%のシェアを占めると予想されています。
- WestRock社のリサイクル可能な一次包装への投資: 2024年、WestRock社は北米において、食品およびパーソナルケア製品の一次包装向けのリサイクル樹脂の調達と、持続可能な包装ソリューションを拡大しました。[8]
- Tetra Laval社のリサイクル可能な一次カートン技術の開発: 2025年、Tetra Laval社は、液体食品包装向けの持続可能なプラスチックバリア層を備えた、リサイクル可能な飲料用カートン技術の開発を継続しました。[9]
- 小売業界における二次・三次持続可能な包装の導入:2025年、カルフールやテスコなどの小売業者は、物流包装向けに再生素材を含むシュリンクフィルム、ストレッチフィルム、パレットラップの導入を拡大しました。[10]
推進要因、制約要因、および機会
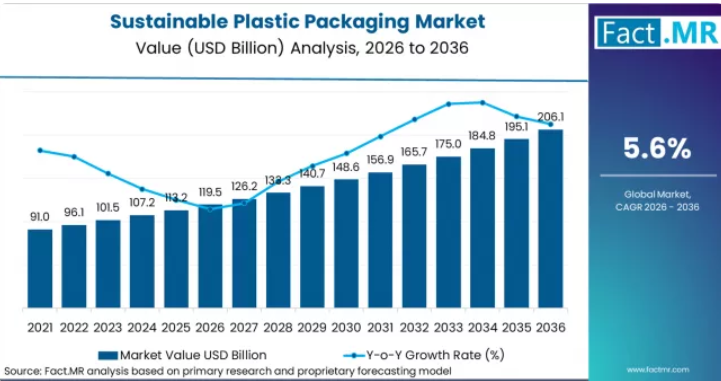
FACT.MRのアナリストは、持続可能なプラスチック包装市場が、自主的な取り組みの分野から規制対象の産業へと進化したと指摘しています。市場規模は1,132億米ドルに達しており、現在、欧州のEPR法、英国のプラスチック税、米国の再生素材含有義務化といった拘束力のある規制が需要を牽引しています。
この市場は、持続可能なプラスチックと従来のプラスチックとの間のコスト面での課題に直面しています。リサイクル可能なフレキシブルフィルムは、標準的な多層包装に比べて15~35%高価になる場合があり、生分解性製品はさらに高価です。ブランド各社は、プレミアム製品において持続可能な包装を迅速に導入している一方、低価格帯のセグメントでは移行のペースが緩やかです。このバランスが、全体として年平均成長率(CAGR)5.6%を支えています。
EUの包装および包装廃棄物規制(PPWR)の義務化:2024年に承認されたEUのPPWRでは、2030年までに10~35%のリサイクル素材含有率が義務付けられ、リサイクル可能な包装形態が義務付けられています。アムコール、モンディ、ベリー・グローバルなどの企業は、規制に準拠した包装ソリューションを開発しています。[2]
韓国における再生素材含有率の義務化とEPRの拡大: 韓国は、「資源の節約およびリサイクルの促進に関する法律」に基づき、EPR(拡大生産者責任)の規制および再生素材含有率の目標を拡大しました。2025年に発表されたエコラベル基準の改定により、認証済みのサステナブルな包装材に対する需要が高まっています。[3]
中国の「プラスチック汚染対策行動計画」の実施:中国が改定した「プラスチック汚染対策行動計画」では、使い捨てプラスチックに対する規制が拡大され、持続可能な包装材の調達目標が導入されました。JD.comやCainiaoなどのEC企業は、フルフィルメントネットワーク全体でリサイクル可能な包装材を採用しています。[4]
地域別分析
持続可能なプラスチック包装市場は、北米、ラテンアメリカ、欧州、アジア太平洋、中東・アフリカを対象に分析されており、EPR(拡大生産者責任)法の整備状況、再生材含有率の義務付けの厳格さ、ブランドの持続可能性への取り組みスケジュール、および国内のリサイクルインフラの処理能力によって形作られる、それぞれ異なる需要プロファイルを持つ40カ国以上を網羅しています。本レポートの全文では、規制施行スケジュールおよびCPG(消費財)ブランドの転換率に基づいた市場魅力度分析を提供しています。
アジア太平洋地域のサステナブルなプラスチック包装市場分析
アジア太平洋地域は、サステナブルなプラスチック包装において最も急速に成長している地域です。この成長は、韓国や日本における厳しい規制、および中国の電子商取引やFMCG(日用消費財)セクターからの大規模な包装需要によって支えられています。同地域では、規制上の圧力と膨大な包装需要が相まって、リサイクル可能なフレキシブル包装の主要な成長要因となっています。
- 韓国:韓国における持続可能なプラスチック包装の需要は、2036年まで年平均成長率(CAGR)7.9%で拡大すると予測されています。「資源の節約及びリサイクルの促進に関する法律」に基づくEPR(生産者責任回収)規則の改正により、2024年以降、再生材含有率の要件が引き上げられました。2025年に導入された新しいエコラベル認証基準では、再生材含有率について第三者機関による認証が義務付けられています。アモーレパシフィックやCJチェイルジェダンなどの主要ブランドは、認証を受けた包装材サプライヤーからの調達を拡大しています。
- 日本:日本における持続可能なプラスチック包装の需要は、2036年まで年平均成長率(CAGR)7.3%で拡大すると予測されています。「プラスチック資源循環法」では、企業に対し、使い捨てプラスチックの削減と持続可能な代替品の採用が義務付けられています。2024年に改定されたガイドラインにより、これらの規制がさらなる包装形態にも拡大されました。花王株式会社やライオン株式会社などの企業は、リサイクル可能な包装材のサプライヤー認定基準を強化しています。
- 中国:中国における持続可能なプラスチック包装の需要は、2036年まで年平均成長率(CAGR)7.0%で拡大すると予測されています。「プラスチック汚染対策行動計画」により、使い捨てプラスチックへの規制が拡大され、グリーン調達の目標が導入されました。アリババ・菜鳥(Cainiao)やJD.comなどのEC企業は、物流ネットワーク全体でリサイクル可能な包装形態の採用を拡大しています。
FACT.MRによるアジア太平洋地域の持続可能なプラスチック包装市場分析は、中国、日本、韓国、インド、オーストラリア、ニュージーランド、ASEAN、およびその他のアジア太平洋地域を対象としています。読者の皆様は、各国のCAGR予測、EPR規制のスケジュール、ブランドの転換動向、およびリサイクル可能素材のサプライチェーンに関するベンチマークをご覧いただけます。
欧州の持続可能なプラスチック包装市場分析
欧州は、持続可能な包装に関する世界的な規制のベンチマークとなっています。EUの「包装および包装廃棄物規制」、英国の「プラスチック包装税」、各国のEPR(生産者責任延伸)枠組みなどの規制が、持続可能な包装形式の導入を後押ししています。
- 英国: 英国における持続可能なプラスチック包装の需要は、2036年まで年平均成長率(CAGR)6.3%で拡大すると予測されています。英国の「プラスチック包装税」は、再生素材含有率が30%未満の包装に適用され、ブランド各社が持続可能な包装を採用するよう促しています。テスコなどの小売業者は、サステナビリティ目標を達成するため、自社ブランド包装における再生素材の含有率を引き上げています。
FACT.MRによる欧州のサステナブルプラスチック包装市場分析は、ドイツ、フランス、英国、イタリア、スペイン、オランダ、北欧諸国、およびその他の欧州諸国を対象としています。読者の皆様は、EU PPWR(プラスチック包装・包装廃棄物規則)の遵守スケジュール、プラスチック包装税の影響、ブランドのサステナビリティ転換動向、および国別の予測をご覧いただけます。
北米の持続可能なプラスチック包装市場分析
北米は、米国における州レベルの拡大生産者責任(EPR)法や、主要消費財ブランドによる持続可能性への取り組みに支えられた、規模が大きく成長を続ける市場です。カリフォルニア州やオレゴン州などの州における規制活動により、包装のコンプライアンスへの投資が増加しています。
- 米国:米国における持続可能なプラスチック包装の需要は、2036年まで年平均成長率(CAGR)6.7%で拡大すると予測されています。カリフォルニア州のSB 54法では、2032年までにすべてのプラスチック包装をリサイクル可能または堆肥化可能とすることが義務付けられており、2025年からは再生素材含有率の目標が設定されています。The Clorox CompanyやDel Monte Foodsなどの企業は、これらの要件を満たすため、包装の適合性評価プログラムを拡大しています。
FACT.MRによる北米のサステナブルプラスチック包装市場分析は、米国、カナダ、メキシコを対象としています。読者の皆様は、各州のEPR(生産者責任回収)の実施スケジュール、ブランドのサステナビリティ導入動向、再生素材含有率に関する価格データ、および国別の予測をご覧いただけます。
ラテンアメリカの持続可能なプラスチック包装市場分析
ラテンアメリカは、ブラジルの廃棄物管理政策や、同地域で事業を展開する多国籍ブランドによるサステナビリティへの取り組みに支えられた新興市場です。
- ブラジル:ブラジルにおける持続可能なプラスチック包装の需要は、2036年まで年平均成長率(CAGR)5.5%で拡大すると予測されています。ブラジルの「国家固形廃棄物政策」では、包装メーカーに対し、リサイクルおよび回収システムの導入が義務付けられています。包装サプライヤーは、ブランドのサステナビリティ要件を満たすため、リサイクル可能および再生素材を使用した包装ソリューションを拡大しています。
FACT.MRによるラテンアメリカのサステナブルプラスチック包装市場分析は、ブラジル、チリ、エクアドル、およびその他のラテンアメリカ諸国を対象としています。読者の皆様は、PNRS(国家リサイクル戦略)の政策スケジュール、ブランドのサステナビリティ導入動向、リサイクル可能素材のサプライチェーンベンチマーク、および国別の成長予測をご覧いただけます。
市場プレイヤー向けの競合分析
世界のサステナブルプラスチック包装市場は、大手統合サプライヤー間で適度な集中が見られる一方で、多くの小規模な地域コンバーターがローカル市場で事業を展開しています。Amcor plc、Mondi Group、WestRock Company、Berry Global、Tetra Laval Internationalなどの企業は、認証済みサステナブル包装分野で強固な地位を築いています。これらの企業のリーダーシップは、独自の再生可能素材プラットフォーム、グローバルブランドとの提携関係、そして規制遵守に関する確かな専門知識に支えられています。現在Amcorの一部門となっているBemis Companyも、北米のフレキシブル・サステナブル包装分野におけるAmcorの存在感を強化しています。
大手ブランド顧客にとって、サプライヤーの選定は認証の信頼性とコンプライアンスに関する文書に大きく依存しています。再生素材含有率を検証でき、複数の地域におけるリサイクル可能性基準を満たすサプライヤーは、多くの場合、長期的な仕様承認を得ることができます。
主要な競争上の優位性は、統合されたサプライチェーンと、認証済みのリサイクル可能素材技術に由来しています。再生樹脂の供給源に直接アクセスでき、認証済みの単一素材フィルム・プラットフォームを有する企業は、より強固な市場での地位を築いています。アムコールの「AmPrima」プラットフォーム、モンディのフレキシブル包装に関する専門知識、そしてウェストロックの多形式にわたる持続可能な包装ポートフォリオにより、各社は多様な顧客ニーズに対応することが可能となっています。グローバルな消費財ブランドは、コンプライアンス管理を簡素化するため、限られた数の信頼できるサプライヤーと提携することがよくあります。大手FMCG(日用消費財)企業は通常、リスクを軽減するために、少なくとも2社の承認済みサプライヤーを維持しています。しかし、認証や試験に6か月から18か月を要するため、サプライヤーの切り替えは困難です。
最近の動向
- 2024年11月、アムコール社(Amcor plc)は、同社の「AmPrima」高バリア性・認証済みリサイクル可能フレキシブル包装プラットフォームを、冷蔵・冷凍食品用途にも拡大すると発表しました。これは、EUのPPWR 2030コンプライアンスの期限に先立ち、OPRL認証済みのフレキシブル包装を必要とする欧州の食品ブランド顧客を対象としたものです。
- 2025年2月、Mondi Groupは、How2RecycleおよびOPRLの認証を取得した単一素材ポリプロピレン製フレキシブルフィルム製品群「EcoVantage」の商用展開を発表しました。これは、北米および欧州のスナック食品、ペットフード、菓子ブランドの顧客を対象としており、用途別で最大規模のフレキシブル包装カテゴリーに対応するものです。
主要企業
- Bemis Company Inc. (Amcor)
- Amcor plc
- Mondi Group
- WestRock Company
- Tetra Laval International SA
- Berry Global Group Inc.
- Constantia Flexibles Group GmbH
- Huhtamaki Oyj
セグメント別持続可能なプラスチック包装市場
- 種類別
- 硬質
- 軟質
- 工業用
- 包装別
- 一次包装
- 二次包装
- 三次包装
- 製造プロセス別
- リサイクル可能
- 再利用可能
- 生分解性
- 最終用途別
- 食品・飲料
- パーソナルケア
- ヘルスケア
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- オランダ
- 北欧諸国
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリアおよびニュージーランド
- ASEAN
- その他のアジア太平洋諸国
- ラテンアメリカ
- ブラジル
- チリ
- エクアドル
- その他のラテンアメリカ諸国
- 中東およびアフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- その他の中東およびアフリカ諸国
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 市場の範囲/分類
- 市場の定義/対象範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングおよび市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMR社内の独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家からの意見およびフィールドワーク(一次資料)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次資料が用いられる理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察調査およびコンテキスト内調査
- 社会的・コミュニティ的相互作用
- 関与したステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、データ・スチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングとモデル構築
- データ取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比(YoY)成長傾向分析
- 絶対的な機会規模(米ドル)分析
- 2021年から2025年までの世界市場の価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(タイプ別)
- はじめに/主な調査結果
- 2021年から2025年までのタイプ別市場規模(百万米ドル)の過去データ分析
- 2026年から2036年までのタイプ別市場規模(百万米ドル)の現状および将来予測
- フレキシブル
- リジッド
- 産業用
- 2021年から2025年までのタイプ別前年比成長率分析
- タイプ別絶対的市場機会分析(2026年~2036年)
- 包装別 2021年~2025年の世界市場分析および2026年~2036年の予測
- はじめに/主な調査結果
- 包装別 過去市場規模(百万米ドル)分析(2021年~2025年)
- 包装別、現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
- 一次
- 二次
- 三次
- 包装別、YからOへの成長トレンド分析、2021年から2025年
- 包装別、絶対的な市場機会分析、2026年から2036年
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(プロセス別)
- はじめに/主な調査結果
- 2021年から2025年までのプロセス別市場規模(過去データ、単位:百万米ドル)の分析
- 2026年から2036年までのプロセス別市場規模(現在および将来、単位:百万米ドル)の分析および予測
- リサイクル可能
- 再利用可能
- 生分解性
- Y→O→Y プロセス別成長傾向分析(2021年~2025年)
- プロセス別絶対的市場機会分析(2026年~2036年)
- 地域別 2021年~2025年の世界市場分析および2026年~2036年の予測
- はじめに
- 地域別 過去市場規模(価値)(百万米ドル)分析、2021年~2025年
- 地域別 現在の市場規模(価値)(百万米ドル)分析および予測、2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
- 北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- タイプ別
- 包装別
- プロセス別
- 国別
- 市場魅力度分析
- 国別
- タイプ別
- 包装別
- プロセス別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 種類別
- 包装別
- 製造工程別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 包装別
- 製造工程別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他地域
- 種類別
- 包装別
- プロセス別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 包装別
- プロセス別
- 主なポイント
- 東ヨーロッパ市場分析 2021年から2025年および予測 2026年から2036年、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東ヨーロッパのその他地域
- 種類別
- 包装別
- 製造工程別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 包装別
- プロセス別
- 主なポイント
- 東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場規模(過去値:百万米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場規模 (百万米ドル) 市場分類別予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 種類別
- 包装別
- 製造工程別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 包装別
- 製造工程別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析、2021年~2025年
- 市場規模(予測:百万米ドル)、市場分類別、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 種類別
- 包装別
- 製造工程別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 包装別
- 製造工程別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ地域
- 種類別
- 包装別
- プロセス別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 包装別
- プロセス別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 包装別
- プロセス別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 包装別
- プロセス別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 包装別
- 製造工程別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 包装別
- 製造工程別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 包装別
- 製造工程別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 包装別
- プロセス別
- 英国
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 包装別
- プロセス別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 包装別
- プロセス別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 包装別
- プロセス別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 包装別
- 製造工程別
- インド
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 包装別
- 製造工程別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 包装別
- 製造工程別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 包装別
- 製造工程別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 包装別
- 製造工程別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 包装別
- 製造工程別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 包装別
- 製造工程別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 包装別
- 製造工程別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 包装別
- 製造工程別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 包装別
- 製造工程別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 包装別
- 製造工程別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 包装別
- 製造工程別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 包装別
- プロセス別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 種類別
- 包装別
- プロセス別
- 競合分析
- 競合の詳細分析
- ベミス・カンパニー社(アムコール)
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- アムコール・ピーエルシー
- モンディ・グループ
- ウェストロック・カンパニー
- テトラ・ラヴァル・インターナショナルSA
- ベリー・グローバル・グループ社
- ベミス・カンパニー社(アムコール)
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年から2036年
- 表2:2021年から2036年までの種類別世界市場規模(百万米ドル)予測
- 表3:2021年から2036年までの包装別世界市場規模(百万米ドル)予測
- 表4:2021年から2036年までのプロセス別世界市場規模(百万米ドル)予測
- 表5:2021年から2036年までの国別北米市場規模(百万米ドル)予測
- 表6:2021年から2036年までの種類別北米市場規模(百万米ドル)予測
- 表7:2021年から2036年までの包装別北米市場規模(百万米ドル)予測
- 表8:北米市場規模(百万米ドル)のプロセス別予測(2021年~2036年)
- 表9:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表10:ラテンアメリカ市場規模(百万米ドル)のタイプ別予測(2021年~2036年)
- 表11:ラテンアメリカ市場規模 (百万米ドル)包装別市場規模予測、2021年から2036年
- 表12:ラテンアメリカ市場規模(百万米ドル)プロセス別予測、2021年から2036年
- 表13:西ヨーロッパ市場規模(百万米ドル)国別予測、2021年から2036年
- 表14:西ヨーロッパの市場規模(百万米ドル)の予測(種類別、2021年~2036年)
- 表15:西ヨーロッパの市場規模(百万米ドル)の予測(包装別、2021年~2036年)
- 表16:西ヨーロッパの市場規模(百万米ドル)の予測(プロセス別、2021年~2036年)
- 表17:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年から2036年
- 表18:東ヨーロッパの市場規模(百万米ドル)のタイプ別予測、2021年から2036年
- 表19:東ヨーロッパの市場規模(百万米ドル)の包装形態別予測、2021年から2036年
- 表20:東ヨーロッパの市場規模(百万米ドル)のプロセス別予測、2021年から2036年
- 表21:東アジアの市場規模(百万米ドル)の国別予測、2021年から2036年
- 表22:東アジアの市場規模(百万米ドル)のタイプ別予測、2021年から2036年
- 表23:東アジアの市場規模(百万米ドル)の包装別予測(2021年~2036年)
- 表24:東アジアの市場規模(百万米ドル)のプロセス別予測(2021年~2036年)
- 表25:南アジア・太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表26:南アジア・太平洋地域の市場規模(百万米ドル)の予測(タイプ別、2021年~2036年)
- 表27:南アジア・太平洋地域の市場規模(百万米ドル)の予測(包装別、2021年~2036年)
- 表28:南アジア・太平洋地域の市場規模(百万米ドル)の予測(プロセス別、2021年~2036年)
- 表29:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表30:中東・アフリカ地域の市場規模(百万米ドル)の予測(種類別、2021年~2036年)
- 表31:中東・アフリカ地域の市場規模(百万米ドル)の包装別予測(2021年~2036年)
- 表32:中東・アフリカ地域の市場規模(百万米ドル)のプロセス別予測(2021年~2036年)
図一覧
- 図1:世界の市場価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年のタイプ別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までのタイプ別世界市場のY-to-O-to-Y成長率比較
- 図5:タイプ別世界市場の魅力度分析
- 図6:包装別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:包装別世界市場のYtoY成長率比較(2026年~2036年)
- 図8:包装別世界市場の魅力度分析
- 図9:プロセス別世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図10:プロセス別世界市場のYからOへの年間成長率比較(2026年から2036年)
- 図11:プロセス別世界市場の魅力度分析
- 図12:地域別世界市場価値 (百万米ドル)のシェアおよびBPS分析(地域別、2026年および2036年)
- 図13:地域別グローバル市場の前年比成長率比較(2026年~2036年)
- 図14:地域別グローバル市場の魅力度分析
- 図15:北米市場の増分ドル機会(2026年~2036年)
- 図16:2026年から2036年までのラテンアメリカ市場の増分ドル機会
- 図17:2026年から2036年までの西ヨーロッパ市場の増分ドル機会
- 図18:2026年から2036年までの東ヨーロッパ市場の増分ドル機会
- 図19:2026年から2036年までの東アジア市場の増分ドル機会
- 図20:南アジア・太平洋市場における追加ドル機会(2026年~2036年)
- 図21:中東・アフリカ市場における追加ドル機会(2026年~2036年)
- 図22:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図23:北米市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場におけるタイプ別Y-to-o-to-Y成長率の比較(2026年から2036年)
- 図25:タイプ別北米市場の魅力度分析
- 図26:包装別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における包装別YtoY成長率の比較(2026年~2036年)
- 図28:北米市場における包装別の市場魅力度分析
- 図29:北米市場におけるプロセス別市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場におけるプロセス別YtoY成長率の比較(2026年~2036年)
- 図31:北米市場におけるプロセス別の魅力度分析
- 図32:ラテンアメリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図33:ラテンアメリカ市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図34:ラテンアメリカ市場におけるタイプ別Y-to-O-to-Y成長率の比較(2026年から2036年)
- 図35:ラテンアメリカ市場におけるタイプ別市場魅力度分析
- 図36:ラテンアメリカ市場における包装別市場シェアおよびBPS分析(2026年および2036年)
- 図37:ラテンアメリカ市場における包装別Y-to-Y成長率の比較(2026年から2036年)
- 図38:ラテンアメリカ市場の包装別魅力度分析
- 図39:ラテンアメリカ市場のプロセス別市場シェアおよびBPS分析(2026年および2036年)
- 図40:ラテンアメリカ市場のプロセス別Y-to-O-to-Y成長率比較(2026年~2036年)
- 図41:ラテンアメリカ市場のプロセス別魅力度分析
- 図42: 西ヨーロッパ市場:国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場:種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場:種類別YtoOtoY成長率比較(2026年から2036年)
- 図45:西ヨーロッパ市場:種類別市場魅力度分析
- 図46:西ヨーロッパ市場における包装別市場シェアおよびBPS分析(2026年および2036年)
- 図47:西ヨーロッパ市場における包装別YtoY成長率比較(2026年から2036年)
- 図48:西ヨーロッパ市場における包装別市場魅力度分析
- 図49: 2026年および2036年の西ヨーロッパ市場におけるプロセス別市場価値シェアおよびBPS分析
- 図50:2026年から2036年までの西ヨーロッパ市場におけるプロセス別のYtoOtoY成長比較
- 図51:プロセス別の西ヨーロッパ市場の魅力度分析
- 図52:2026年および2036年の東ヨーロッパ市場における国別市場価値シェアおよびBPS分析
- 図53:東ヨーロッパ市場におけるタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場におけるタイプ別YtoOtoY成長率の比較(2026年から2036年)
- 図55:東欧市場におけるタイプ別魅力度分析
- 図56:東欧市場における包装別市場シェアおよびBPS分析(2026年および2036年)
- 図57:東欧市場における包装別Yからoへの成長比較(2026年から2036年)
- 図58:東欧市場における包装別魅力度分析
- 図59:東欧市場におけるプロセス別市場価値シェアおよびBPS分析(2026年および2036年)
- 図60:東欧市場におけるプロセス別YtoOtoY成長率比較(2026年~2036年)
- 図61:東欧市場におけるプロセス別魅力度分析
- 図62:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場におけるタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場におけるタイプ別YtoOtoY成長率の比較(2026年~2036年)
- 図65:東アジア市場におけるタイプ別魅力度分析
- 図66:東アジア市場における包装別市場価値シェアおよびBPS分析(2026年および2036年)
- 図67:東アジア市場における包装別Y→O→Y成長率の比較(2026年から2036年)
- 図68:包装別東アジア市場の魅力度分析
- 図69:プロセス別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図70:プロセス別東アジア市場のYからOへのY成長率比較(2026年~2036年)
- 図71:プロセス別東アジア市場の魅力度分析
- 図72:南アジア・太平洋市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図73:南アジア・太平洋市場におけるタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図74:南アジア・太平洋市場におけるタイプ別Y→o→Y成長率比較(2026年~2036年)
- 図75:南アジア・太平洋地域市場の魅力度分析(タイプ別)
- 図76:南アジア・太平洋地域市場の価値シェアおよびBPS分析(包装別、2026年および2036年)
- 図77:南アジア・太平洋地域市場のYからOへの成長比較(包装別、2026年から2036年)
- 図78:南アジア・太平洋市場における包装別魅力度分析
- 図79:南アジア・太平洋市場におけるプロセス別市場価値シェアおよびBPS分析(2026年および2036年)
- 図80:南アジア・太平洋市場におけるプロセス別YtoY成長率比較(2026年~2036年)
- 図81:南アジア・太平洋市場におけるプロセス別魅力度分析
- 図82:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図83:中東・アフリカ市場におけるタイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場におけるタイプ別YからOへのY成長率比較(2026年から2036年)
- 図85:中東・アフリカ市場におけるタイプ別市場魅力度分析
- 図86:中東・アフリカ市場における包装別市場価値シェアおよびBPS分析(2026年および2036年)
- 図87:中東・アフリカ市場における包装別YtoY成長率比較(2026年~2036年)
- 図88:中東・アフリカ市場における包装別魅力度分析
- 図89:中東・アフリカ市場におけるプロセス別市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場におけるプロセス別前年比成長率の比較(2026年~2036年)
- 図91:中東・アフリカ市場におけるプロセス別魅力度分析
- 図92:世界市場 – ティア構造分析
- 図93:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









