取締役会会長兼CEOのハインツ・シメルブッシュ博士は、次のように述べました。「第3四半期の業績は、AMGエンジニアリングの受注残によるAMGテクノロジーズの継続的な勢いと、AMGアンチモンの高い収益性に支えられ、引き続き堅調でした。
各国の成長率は、製造の集約度や規制の動向を反映しています。中国は、自動車用電子機器市場の拡大に加え、『China 6』基準の導入により、年平均成長率(CAGR)11.0%でトップを走っています。インドは、PLI(生産連動型インセンティブ)制度や『メイク・イン・インディア』政策の拡大により、10.5%の成長率で続いています。米国は、航空宇宙分野およびILSAC GF-7規格の採用により、8.8%の成長を記録しています。ドイツは、REACH規制およびEuro 7規格への対応により8.5%の成長を示しており、ブラジルは航空宇宙分野および自動車産業の現地化により8.0%の成長を記録しています。
市場の定義
金属改質剤市場には、金属部品の表面特性、構造特性、およびトライボロジー特性を向上させる化学添加剤および機能性材料が含まれます。これには、潤滑油、金属加工液、コーティング、および表面処理に使用される腐食防止剤、摩擦調整剤、耐摩耗添加剤、極圧剤、および表面硬化剤などが含まれます。これらは部品の寿命を延ばし、自動車、航空宇宙、エレクトロニクス、建設、および船舶の各分野において、高温および高負荷下での性能を実現します。
調査対象範囲
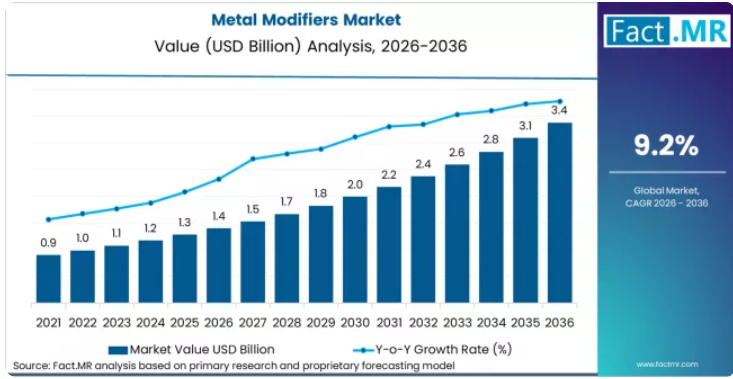
本レポートでは、2026年から2036年までの世界および地域別の売上高を、改質剤の種類、用途産業、製剤形態、エンドユーザー別に分類して取り上げています。また、粉末、液体、顆粒状の形態における金属系および非金属系の化学物質を評価しています。REACH、中国6号、ILSAC GF 7などの規制要因を分析するとともに、中国、インド、米国、ドイツ、ブラジルにおける国別予測も掲載しています。
調査対象外
本レポートの調査範囲には、バルク基油、改質剤が副次的に含まれる冷却液、および添加剤パッケージに組み込まれていない単体のコーティング剤は含まれません。また、構造用合金、金属原料、半導体前駆体、電気めっき用化学薬品、溶射コーティングも対象外です。本レポートは、厳密に「イン・シチュ金属改質剤」に焦点を当てています。
調査方法
- 一次調査:主要地域における配合化学者、OEM調達マネージャー、航空宇宙エンジニア、および特殊化学品販売業者へのインタビューを実施しました。
- デスクリサーチ:情報源には、ルブリゾール、BASF、エボニック、ソルベイの決算報告書、EPA、ECHA、中国環境保護部(MEE)からの規制動向、および主要な表面処理サプライヤーによる製品発表が含まれます。
- 市場規模の算出と予測: 業界の生産量に、改質剤の添加率および価格データを組み合わせたハイブリッドモデルを採用しました。自動車、航空宇宙、エレクトロニクス分野の生産量を需要の代用指標とし、一次インタビューから得られた知見によって裏付けを行いました。
- データの検証と更新サイクル: 結果は、特殊化学品の売上高、OEMによる再配合の発表、および規制のタイムラインと照らし合わせて検証されました。予測は、仕様や原材料の変動を反映させるため、毎年更新されます。
概要
市場の定義
- 金属用改質剤とは、産業用途全般にわたる潤滑油、流体、および処理剤の配合において、金属の表面性能およびトライボロジー性能を向上させる添加剤パッケージのことです。
需要の牽引要因
- 2025年のILSAC GF 7導入により、世界的に潤滑油用改質剤パッケージの再配合が進んでいます。
- 中国の6つの規格および製造能力の拡大により、先進的な改質剤化学物質への需要が高まっています。
- REACHによる物質規制により、欧州では従来の金属系配合の置き換えが加速しています。
分析対象の主要セグメント
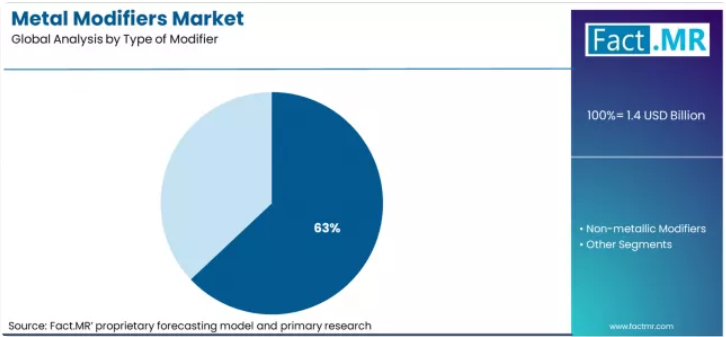
- 改質剤の種類別:高負荷用途における優れた性能により、金属系改質剤が約63%のシェアを占めています。
- 用途産業別:ドライブトレインおよびエンジンの需要に牽引され、自動車業界が約34%のシェアを占めています。
- 配合タイプ別:定量添加と表面被覆性の高さから、粉末系改質剤が約42%のシェアを占めています。
- エンドユーザー別:主要な産業消費者として、メーカーが約46%のシェアを占めています。
- 地域別:販売数量ではアジア太平洋地域が首位を占める一方、プレミアム売上高シェアでは欧州が首位となっています。
FACT.MRのアナリスト見解
Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「北米、アジア、欧州で同時進行する規制サイクルが、コンプライアンスに準拠した次世代改質剤ポートフォリオを持つサプライヤーに恩恵をもたらす世界的な配合変更の好機をどのように生み出しているかを理解する上で、本レポートはCXOの方々にとって不可欠なものとなるでしょう。」戦略的示唆サプライヤーは、OEMの仕様を確保するため、GF 7およびACEA C7に準拠したパッケージの認定を加速すべきです。
中国およびインドのメーカーは、OEMの承認プロセスを支援するため、現地の技術チームを拡充すべきです。ブラジルおよび東南アジアのディストリビューターは、規制に準拠した製品ポートフォリオを構築するため、グローバルサプライヤーと連携すべきです。調査方法市場規模の算出にあたっては、生産予測に充填率および価格ベンチマークを組み合わせており、これらは主要な特殊化学品の開示情報に基づいて検証されています。規制に起因する配合変更の需要は、実施スケジュールおよび影響を受けるシェアと照らし合わせて分析されました。地域別のモデル化には、自動車および航空宇宙分野の生産データに加え、政府の投資公約が組み込まれました。
セグメント別分析
金属改質剤市場の分析(改質剤の種類別)
金属系改質剤は、2026年には63%のシェアを占めると予測されています。亜鉛、モリブデン、ホウ素、チタンを主成分とする化学組成は、実証済みの極圧性能と耐摩耗性能を発揮します。これらの配合はOEM規格に深く定着しており、切り替えには12~36か月の再認定期間を要するため、仕様の固定化が生じています。
- ルブリゾールとBASFによる販売網の拡大:ルブリゾールは、EMGARDおよびPlurasafe製品ラインに関して、BASFとの2024年の販売契約を拡大し、世界的な産業分野での展開を強化しました。この提携は、老舗の添加剤メーカーが、認定済みの配合ポートフォリオを保護しつつ、販売提携を通じて市場アクセスを拡大している実態を浮き彫りにしています。[1]
- ルブリゾール社「MF9145V」ディーゼル用改質剤の発売:2025年第2四半期、ルブリゾール社は中国「6b」ディーゼル規制への準拠を支援するため、「MF9145V」を発売しました。この添加剤は燃焼効率を向上させ、粒子状物質フィルターの再生頻度を低減します。この発売は、金属系改質剤の開発において、地域固有の規制対応を重視していることを示しています。[5]
- EV用熱伝導液を通じた非金属系改質剤の成長:2025年、世界のEV保有台数は4,000万台を突破し、銅との相性が良く、誘電安定性に優れた非金属系改質剤の需要が拡大しています。EV用熱伝導液やeアクスル用フルイドには、従来の有機金属系システムとは異なる化学組成が求められており、専門サプライヤーにとって新たな成長の機会が生まれています。
用途産業別金属系改質剤市場分析
自動車業界は2026年に34%のシェアを占めると予測されています。このセクターは、エンジンオイル、トランスミッションフルード、およびギア潤滑油において、最大の改質剤販売量を牽引しています。OEM仕様の継続的な更新により、定期的な認定サイクルが生まれ、これは確立された添加剤サプライヤーにとって有利に働きます。
- ILSAC GF 7 自動車用認定:シェブロン・オロナイト社は、2024年11月にOLOA 61530についてボルボVDS 5の承認を取得しました。この数年間にわたる検証は、自動車用改質剤のサプライチェーンにおいてOEMによる厳格な試験が求められることを示しており、既存サプライヤーの地位をさらに強固なものとしています。[6]
- 航空宇宙グレードの改質剤への投資:BASF Chemetall社は、2024年に表面処理供給実績が評価され、エアバス社からSQIP賞を受賞しました。航空宇宙用途では、一貫した品質と長期的な信頼性が求められており、これにより、認定された改質剤パッケージのプレミアム価格設定が支えられています。
- 電子機器向け改質剤の用途拡大:プリント基板(PCB)および半導体製造の成長に伴い、精密表面改質剤に対する需要が高まっています。PLIスキームに基づくインドの電子機器産業の拡大により、高度な金属処理製剤の国内消費が強化されています。[7]
推進要因、制約要因、および機会
Fact.MRの推計によると、金属改質剤市場は2025年に13億米ドルに達しました。需要は、自動車、航空宇宙、および工業製造分野にしっかりと根付いており、これらの分野では改質剤は単なるオプションの添加剤ではなく、不可欠な配合成分となっています。成長は通常、自動車生産や産業サイクルに連動しており、規制による配合変更の期限により、代替需要が周期的に急増しています。
市場シェアの63%を占める従来の金属系改質剤と、新規の規制準拠技術との間には、大きな緊張関係が存在しています。REACHや類似の規制が従来の化学製品に圧力をかけている一方で、バイオベースやナノスケールの代替品は、15~40%の価格プレミアムを要求しています。
ILSAC GF 7規格の導入:2025年3月に発効するGF 7規格では、エンジンオイルに対し、より強力な耐摩耗性能と、より厳しい元素含有量制限が求められています。これにより、ZDDPを多用したシステムからの配合変更が迫られています。ルブリゾール社は、市場の積極的な移行を反映し、低SAPエンジンオイルの配合を支援するため、2025年2月に分散剤「Solsperse W60 Hyper」を発売しました。[2]
中国の自動車用添加剤需要:中国は2024年に約3,100万台の自動車を生産し、世界最大の単一自動車用添加剤市場としての地位を確固たるものにしました。「中国6」基準の全面施行により、潤滑油の再配合の第2段階が推進されており、先進的な金属系および非金属系改質剤の需要が持続しています。[3]
REACH規制による再配合サイクル:REACHでは、クロム酸塩および特定の有機金属物質に対する規制が継続されており、航空宇宙および建設業界のサプライチェーンにおいて再配合が求められています。BASF Chemetall社のOxsilan技術は、自動車および航空宇宙プログラム全般において、クロム酸塩表面処理に代わる規制準拠の代替手段として機能しています。[4]
地域別分析
金属系改質剤市場は、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカの各地域ごとに分析されており、各地域については、自動車生産台数、航空宇宙製造活動、エレクトロニクス生産量、およびREACH、ILSAC GF-7、中国6基準による規制改質圧力が評価されています。国別では、中国、インド、米国、ドイツ、ブラジルを対象としています。本レポートの全文では、OEMの認定サイクルの厳しさ、規制制限の実施スケジュール、および製造セクターの成長軌道をベンチマークとした市場魅力度分析を提供しています。
アジア太平洋地域の金属改質剤市場分析
アジア太平洋地域は、中国の自動車・エレクトロニクス産業の規模と、インドの拡大する化学産業基盤に牽引され、金属改質剤の生産量において最大の拠点となっています。この地域には、BASF、Chemetall、Lubrizolなどの世界的なティア1サプライヤーに加え、標準的な金属改質剤分野で競合する地域企業が参入しています。中国の「中国6」規格やインドの潤滑油規格との規制の整合化により、より高仕様の製品への需要が高まっています。
- 中国:中国における金属改質剤の需要は、2036年まで年平均成長率(CAGR)11.0%で増加すると予測されています。中国では2024年に約3,100万台の自動車が生産され、OEM向け潤滑油および金属加工用改質剤に対する堅調な需要が維持されています。「中国6b」の施行により、乗用車および商用車用オイルの配合変更が義務付けられました。ルブリゾール社の2025年のMF9145Vの発売や、BASF Chemetall社のOxsilanプラットフォームは、この規制主導の移行を反映しています。
- インド:インドにおける金属改質剤の需要は、2036年まで年平均成長率(CAGR)10.5%で増加すると予測されています。この成長は、特殊化学品向けの「生産連動型インセンティブ(PLI)」制度による政策支援を受けており、国内の生産能力が強化されています。2023年度から24年度にかけて、乗用車の生産台数は580万台に達しました。BIS IS 13656規格は、OEM用潤滑油添加剤の承認に向けた正式な認定基準を定めています。
FACT.MRのアジア太平洋地域分析は、中国、インド、日本、韓国、オーストラリア、ニュージーランド、ASEAN、およびその他のアジア太平洋地域を網羅しています。読者の皆様は、中国の6つのタイムライン、PLI投資データ、OEM認定ベンチマーク、および地域の生産能力の動向にアクセスすることができます。
欧州の金属改質剤市場分析
欧州は、REACH規制により従来の化学物質の体系的な代替が進められている、規制面のベンチマークとなる地域です。自動車、航空宇宙、建設の各セクターは、規制に準拠した代替品を採用する必要があります。ドイツのBASF、エボニック、およびフランスのアルケマが、持続可能な潤滑剤および表面処理用改質剤システムの研究開発を主導しています。
- ドイツ: ドイツにおける金属改質剤の需要は、2036年まで年平均成長率(CAGR)8.5%で増加すると予測されています。ドイツは、OEMによる堅調な自動車生産と、先進的な化学分野の研究開発におけるリーダーシップを兼ね備えています。REACH附属書XIVの期限により、クロム酸塩フリーの表面処理の採用が加速しています。BASF Chemetall社のOxsilanシステムや、エボニック社の2025年「スマートマテリアル」事業再編は、高品質な改質剤への継続的な注力を裏付けています。
FACT.MRの欧州分析は、ドイツ、フランス、英国、ノルウェー、スペイン、オランダ、北欧諸国、およびその他の欧州諸国を対象としています。読者の皆様は、REACHのタイムライン、ACEA C7の採用データ、OEM仕様の更新情報、および地域別の生産ベンチマークをご覧いただけます。
北米金属改質剤市場分析
北米は、ILSAC主導の潤滑油仕様変更において中心的な役割を果たしています。2025年3月のGF 7導入により、エンジンオイル用添加剤パッケージの広範な再配合が余儀なくされました。ルブリゾール、インフィニウム、アフトン・ケミカルが同地域の供給を主導しています。EV生産の拡大に伴い、銅との相性が良く、誘電安定性に優れた改質剤化学物質に対する需要がさらに高まっています。
- 米国: 米国における金属改質剤の需要は、2036年まで年平均成長率(CAGR)8.8%で増加すると予測されています。GF 7の施行により、工場充填市場およびサービス市場全体で添加剤の再配合が義務付けられています。ルブリゾール社は、この変化に対応するため、ディアパーク工場の生産能力を拡大しました。航空宇宙および防衛プログラムがプレミアム需要を押し上げている一方、EVの成長により熱媒体用改質剤の用途が拡大しています。
FACT.MRの北米分析は、米国、カナダ、メキシコを対象としています。読者の皆様は、GF 7の採用データ、EPA Tier 3要件、EV用熱媒体の予測、およびOEM認定のスケジュールを確認することができます。
市場プレイヤー向けの競合状況
世界の金属改質剤市場は、プレミアムおよび自動車用認定セグメントにおいて中程度の集中度を示しています。ルブリゾール、インフィニウム、BASFケメタル、エボニック、ソルベイは、自動車、航空宇宙、および産業用途におけるOEM承認済み売上高の大部分を占めています。地域レベルの汎用製品市場では、競争はより細分化されており、山東東林新材料、ドルフ・ケタル、およびその他のアジアのメーカーが主に価格面で競争しています。プレミアムセグメントにおいて、競争力はOEM認定の幅広さと、承認済みの潤滑油仕様の数に左右されます。
各社は、OEMの認定プログラムへの深い統合を通じて構造的な優位性を獲得しています。一度、車両や航空機のプラットフォームに組み込まれると、改質剤製品はそのプログラムの存続期間中、指定され続けます。ルブリゾールは、潤滑油添加剤分野における世界的なリーダーシップと幅広いOEM認定の恩恵を受けています。BASFケメタルは、エアバスおよび欧州の主要自動車グループにおいて、REACH規制に準拠した前処理システムに確固たる地位を築いています。エボニックは、OEMが優先する配合に自社の粘度調整剤および分散剤技術を採用させることで、長期的な採用を確保しています。
大規模な産業用バイヤーは、通常、価格交渉力を維持するために複数の供給元を確保しています。しかし、自動車の工場充填プログラムでは、100万~300万米ドルの認定コストがかかるため、事実上単一供給元となることがよくあります。これにより、認定サプライヤーの価格決定力が強化される一方、汎用製品メーカーは主に非指定セグメントで競争することになります。
最近の動向
- 2025年、ペルストープ社はInterflam展示会において、環境適合性潤滑油改質剤配合の基油およびキャリア化学物質として位置づけられた新しい合成エステル製品を発表しました。これは、船舶用および環境に配慮が必要な用途市場向けに、生体適合性および生分解性を持つ改質剤キャリア技術への業界による継続的な投資を示唆するものです。
- 2025年、ルブリゾール社は、ディーゼル微粒子物質を低減し、中国6基準に準拠したディーゼルエンジン用途における燃焼を最適化するように設計されたディーゼル燃料改質添加剤「MF9145V」を発売しました。これは、中国6b排出ガス基準の施行によって創出された、中国の自動車用改質剤の再配合市場を直接ターゲットとしたものです。
主要企業
- Lubrizol Corporation
- Infineum International Limited
- BASF SE (Chemetall Surface Treatment)
- Solvay SA
- Arkema SA
- Dorf Ketal Chemicals
- Shandong Donglin New Materials Co., Ltd.
- Evonik Industries AG
- Croda International Plc
- Cortec Corporation
- NOF America Corporation
- LORD Corporation (Parker Hannifin)
- Suzhou Kai-Fu Chemical Co., Ltd.
金属改質剤市場のセグメント別内訳
- 改質剤の種類別
- 金属系改質剤
- 非金属系改質剤
- 用途産業別
- 航空宇宙
- 自動車
- 建設
- エレクトロニクス
- 船舶
- 配合タイプ別
- 粉末改質剤液体改質剤
- 顆粒状改質剤
- エンドユーザー別
- メーカー
- 研究開発機関
- OEM(相手先ブランド製造業者)
- 販売代理店およびサプライヤー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ノルウェー
- スペイン
- オランダ
- 北欧諸国
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリアおよびニュージーランド
- ASEAN
- アジア太平洋のその他地域
- ラテンアメリカ
- ブラジル
- チリ
- エクアドル
- ラテンアメリカのその他地域
- 中東およびアフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- 中東およびアフリカのその他地域
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 学会論文集、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよびキュレーションされたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMR社内の独自データベースおよび過去の市場データセット
- 購読型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスク調査情報源
- 専門家からの意見および現地調査(一次データ)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次データが活用される理由
- 現地調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察研究およびコンテキスト内調査
- ソーシャルおよびコミュニティでの相互作用
- 関与したステークホルダーの範囲
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングとモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 「可能性が高いシナリオ」における需要
- 「保守的なシナリオ」における需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーター分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会規模(米ドル)の分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(修飾剤の種類別)
- はじめに/主な調査結果
- 2021年から2025年までの修飾剤の種類別市場規模(百万米ドル)の分析
- 修飾剤の種類別、現在および将来の市場規模(価値、百万米ドル)の分析および予測(2026年~2036年)
- 金属系修飾剤
- 非金属系修飾剤
- 修飾剤の種類別、Y対O対Y成長トレンド分析(2021年~2025年)
- 修飾剤の種類別、絶対的市場機会分析(2026年~2036年)
- 用途産業別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 用途産業別 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 用途産業別 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 航空宇宙
- 自動車
- 建設
- エレクトロニクス
- 船舶
- 用途別産業における前年比成長傾向分析(2021年~2025年)
- 用途別産業における絶対的市場規模の機会分析(2026年~2036年)
- 地域別 2021年~2025年の世界市場分析および2026年~2036年の予測
- はじめに
- 地域別過去市場規模(百万米ドル)の分析(2021年~2025年)
- 地域別現在の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- 改質剤の種類別
- 用途産業別
- 国別
- 市場魅力度分析
- 国別
- 改質剤の種類別
- 用途産業別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(過去データ:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 修飾剤の種類別
- 用途産業別
- 国別
- 市場魅力度分析
- 国別
- 修飾剤の種類別
- 用途産業別
- 主な要点
- 西ヨーロッパ市場分析(2021年~2025年)および予測(2026年~2036年)、国別
- 市場分類別の過去市場規模(百万米ドル)および動向分析、2021年~2025年
- 市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他の地域
- 改質剤の種類別
- 用途産業別
- 国別
- 市場魅力度分析
- 国別
- 改質剤の種類別
- 用途産業別
- 主なポイント
- 東ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他地域
- 修飾剤の種類別
- 用途産業別
- 国別
- 市場魅力度分析
- 国別
- 修飾剤の種類別
- 用途産業別
- 主なポイント
- 東アジア市場分析 2021年~2025年および予測 2026年~2036年、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 修飾剤の種類別
- 用途産業別
- 国別
- 市場魅力度分析
- 国別
- 修飾剤の種類別
- 用途産業別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場分類別市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 修飾剤の種類別
- 用途産業別
- 国別
- 市場魅力度分析
- 国別
- 修飾剤の種類別
- 用途産業別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他の地域
- 修飾剤の種類別
- 用途産業別
- 国別
- 市場魅力度分析
- 国別
- 修飾剤の種類別
- 用途産業別
- 主なポイント
- 主要国市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 修飾剤の種類別
- 用途産業別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 修飾剤の種類別
- 用途産業別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 修飾剤の種類別
- 用途産業別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 修飾剤の種類別
- 用途産業別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 修飾剤の種類別
- 用途産業別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 改質剤の種類別
- 用途産業別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 改質剤の種類別
- 用途産業別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 改質剤の種類別
- 用途産業別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 改質剤の種類別
- 用途産業別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 改質剤の種類別
- 用途産業別
- インド
- 価格分析
- 市場シェア分析、2025年
- 改質剤の種類別
- 用途産業別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 改質剤の種類別
- 用途産業別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 改質剤の種類別
- 用途産業別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 改質剤の種類別
- 用途産業別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 改質剤の種類別
- 用途産業別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 改質剤の種類別
- 用途産業別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 改質剤の種類別
- 用途産業別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 改質剤の種類別
- 用途産業別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 改質剤の種類別
- 用途産業別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 改質剤の種類別
- 用途産業別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 改質剤の種類別
- 用途産業別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 改質剤の種類別
- 用途産業別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 改質剤の種類別
- 用途産業別
- 競合分析
- 競合の詳細分析
- ルブリゾール・コーポレーション
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- インフィネウム・インターナショナル・リミテッド
- BASF SE(ケメタル・サーフェス・トリートメント)
- ソルベイSA
- アルケマSA
- ドルフ・ケタル・ケミカルズ
- 山東東林新材料有限公司
- エボニック・インダストリーズAG
- クローダ・インターナショナルPlc
- コルテック・コーポレーション
- NOFアメリカ・コーポレーション
- LORDコーポレーション (パーカー・ハニフィン)
- 蘇州凱富化学有限公司
- ルブリゾール・コーポレーション
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:改質剤の種類別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:用途産業別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表5:改質剤の種類別北米市場規模(百万米ドル)予測、2021年~2036年
- 表6:用途産業別北米市場規模(百万米ドル)予測、2021年~2036年
- 表7:国別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表8:改質剤の種類別ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表9:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表10:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表11:西ヨーロッパ市場規模(百万米ドル)の改質剤の種類別予測(2021年~2036年)
- 表12:西ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表13:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表14:東ヨーロッパの市場規模(百万米ドル)の予測(改質剤の種類別、2021年~2036年)
- 表15:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表16:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表17:東アジアの市場規模(百万米ドル)の修飾剤の種類別予測(2021年~2036年)
- 表18:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表19:南アジア・太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表20:南アジア・太平洋地域の市場規模(百万米ドル)の改質剤の種類別予測(2021年~2036年)
- 表21:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
- 表22:2021年から2036年までの中東・アフリカ地域の市場規模(百万米ドル)の国別予測
- 表23:中東・アフリカ地域の市場規模(百万米ドル)の予測(修飾剤の種類別、2021年~2036年)
- 表24:中東・アフリカ地域の市場規模(百万米ドル)の予測(用途産業別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年の修飾剤の種類別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までの修飾剤の種類別世界市場のYからOへの成長率比較
- 図5:修飾剤の種類別世界市場の魅力度分析
- 図6:用途産業別世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図7:用途産業別世界市場のY-to-O-to-Y成長率比較(2026年~2036年)
- 図8:用途産業別の世界市場魅力度分析
- 図9:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図10:地域別の世界市場前年比成長率比較(2026年~2036年)
- 図11:地域別の世界市場魅力度分析
- 図12:北米市場の増分ドル機会(2026年~2036年)
- 図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図16:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
- 図17:南アジアおよび太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図19:北米市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図20:北米市場における修飾剤の種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場における修飾剤の種類別Y-to-o-to-Y成長率の比較(2026年~2036年)
- 図22:修飾剤の種類別 北米市場の魅力度分析
- 図23:用途産業別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図24:用途産業別 北米市場のYtoY成長率比較(2026年から2036年)
- 図25:用途産業別 北米市場の魅力度分析
- 図26:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図27:修飾剤の種類別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図28:修飾剤の種類別ラテンアメリカ市場におけるY-to-O-to-Y成長率の比較(2026年から2036年)
- 図29:ラテンアメリカ市場における修飾剤の種類別魅力度分析
- 図30:ラテンアメリカ市場における用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図31:ラテンアメリカ市場における用途産業別のYtoOtoY成長率比較(2026年から2036年)
- 図32:ラテンアメリカ市場における用途産業別の魅力度分析
- 図33:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場における修飾剤の種類別市場シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場における修飾剤の種類別Y-to-O-to-Y成長率の比較(2026年から2036年)
- 図36:西ヨーロッパ市場における修飾剤の種類別市場魅力度分析
- 図37:西ヨーロッパ市場における用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図38:西ヨーロッパ市場における用途産業別のYtoY成長率比較(2026年から2036年)
- 図39:西ヨーロッパ市場における用途産業別の市場魅力度分析
- 図40:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場における修飾剤の種類別市場シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場における修飾剤の種類別YtoOtoY成長率の比較(2026年から2036年)
- 図43:東欧市場の魅力度分析(修飾剤の種類別)
- 図44:東欧市場の価値シェアおよびBPS分析(用途産業別、2026年および2036年)
- 図45:東欧市場のYtoY成長率比較(用途産業別、2026年~2036年)
- 図46:用途産業別 東欧市場の魅力度分析
- 図47:国別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図48:修飾剤の種類別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場における修飾剤の種類別前年比成長率の比較(2026年~2036年)
- 図50:東アジア市場における修飾剤の種類別魅力度分析
- 図51:東アジア市場における用途産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図52:東アジア市場における用途産業別の前年比成長率比較(2026年~2036年)
- 図53:東アジア市場における用途産業別の市場魅力度分析
- 図54:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図55:南アジア・太平洋市場における修飾剤の種類別市場シェアおよびBPS分析(2026年および2036年)
- 図56:南アジア・太平洋市場における修飾剤の種類別YtoOtoY成長率の比較(2026年から2036年)
- 図57:南アジア・太平洋市場における修飾剤の種類別市場魅力度分析
- 図58:南アジア・太平洋地域市場における用途産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図59:南アジア・太平洋地域市場における用途産業別の前年比成長率比較(2026年~2036年)
- 図60:南アジア・太平洋地域市場における用途産業別の市場魅力度分析
- 図61:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:中東・アフリカ市場における修飾剤の種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図63:中東・アフリカ市場における修飾剤の種類別Y-to-o-to-Y成長率の比較(2026年から2036年)
- 図64:中東・アフリカ市場における修飾剤の種類別市場魅力度分析
- 図65:中東・アフリカ市場における用途産業別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場における用途産業別のYtoY成長率比較(2026年から2036年)
- 図67:中東・アフリカ市場における用途産業別の市場魅力度分析
- 図68:世界市場 – ティア構造分析
- 図69:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









