主な市場動向と洞察
- 米国の長時間作用型注射剤市場は、予測期間中に大幅な成長が見込まれています。
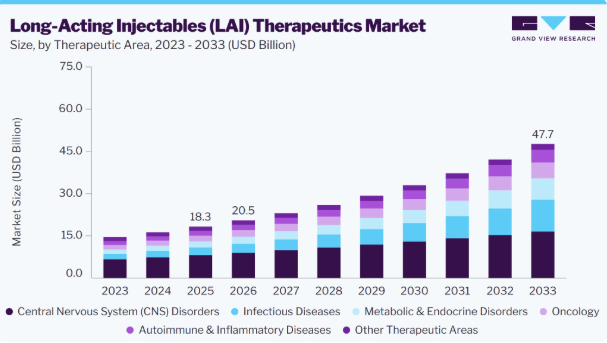
- 治療領域別では、2025年に中枢神経系(CNS)疾患セグメントが44.6%という最高の市場シェアを占めました。
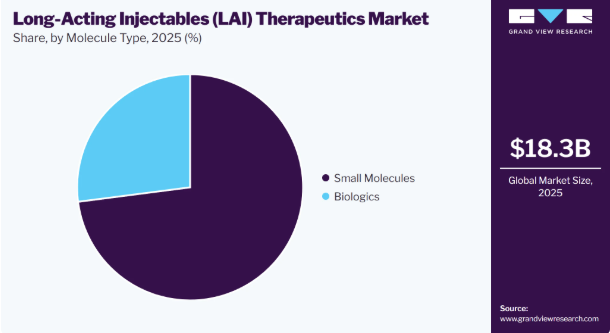
- 分子タイプ別では、2025年に低分子薬セグメントが73.0%という最高の市場シェアを占めました。
- 投与経路別では、2025年に筋肉内注射(IM)セグメントが67.5%という最高の市場シェアを占めました。
- 流通チャネル別では、2025年に病院薬局セグメントが55.0%という最高の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:183億米ドル
- 2026年の市場規模:205億米ドル
- 2033年の予測市場規模:477億米ドル
- CAGR(2026年~2033年):12.8%
- 北米:2025年の最大市場
- アジア太平洋地域:最も急成長している市場
当初は精神疾患、特に統合失調症の治療に重点が置かれていましたが、LAIは、患者の服薬遵守率を高め、投与頻度を低減する幅広い治療アプローチとして、徐々に普及が進んでいます。この変化は、臨床的有効性と同様に、治療の利便性や長期的な疾患管理が優先される、患者中心のケアモデルへの業界全体の動きを反映しています。医療制度が成果に基づくケアを重視し続ける中、LAIは服薬遵守の不順に対処し、治療の継続性を全体的に向上させるための戦略的ソリューションとして、ますます認識されるようになっています。
この業界は、従来の精神科領域での用途にとどまらず、感染症、腫瘍学の補助療法、ホルモン療法などへの採用が拡大し、著しい成長を遂げています。マイクロスフィア製剤、生分解性デポ製剤、長時間作用型バイオ医薬品などの薬剤送達技術の進歩により、投与間隔を数週間から数ヶ月に延長することが可能になっています。こうした技術的進歩により、薬物動態プロファイルの改善や治療負担の軽減を実現する次世代治療法の開発が促進されています。製薬各社はパイプラインの拡大や製剤の革新に積極的に投資しており、LAIが世界的な医療市場において臨床的・商業的な重要性を高めていく多治療領域にわたるプラットフォームへと移行することを後押ししています。
LAI治療薬業界は、研究開発への投資の増加、戦略的提携、および注射剤のライフサイクル管理への重視の高まりを特徴としています。これらの治療法は高価格であるため、価格設定や保険償還に関する課題が依然として重要な考慮事項となっていますが、入院率の低下や患者アウトカムの改善により、その価値提案は強化されています。さらに、長期作用型製剤に対する臨床的エビデンスの拡大や規制当局の関心の高まりが市場を支えており、LAIは将来の薬物送達戦略における重要な構成要素としての地位を確立しつつあります。全体として、市場はイノベーション、治療法の多様化、および服薬遵守に焦点を当てた治療ソリューションに対する世界的な需要の高まりに支えられ、持続的な成長へ向かっています。
市場の動向
服薬遵守と治療コンプライアンスの向上に対する需要の高まりは、引き続き業界の主要な推進要因となっています。LAIは投与頻度を毎日の投与から月1回、2ヶ月に1回、さらには年2回の注射へと削減し、患者が一貫した治療計画を維持し、より良い臨床転帰を達成することを可能にしました。これは、服薬の欠如がしばしば疾患の進行、再発、医療費の増加につながるHIV、統合失調症、双極性障害などの慢性疾患において、特に重要でした。LAIが治療の負担を軽減し、利便性を向上させ、入院率を低下させ、長期的な疾患管理を強化する能力は、世界的な普及を後押しし続けています。例えば、2025年2月、ギリアド・サイエンシズ社は、年2回投与の注射型HIV予防療法であるレナカパビルについて、米国食品医薬品局(FDA)が優先審査の対象として新薬承認申請を受理したと発表しました。同社によると、PURPOSE 1試験では、レナカパビルを投与された2,134名の被験者のうちHIVに感染した者は0名であり、リスクが100%低減したことが示されました。一方、PURPOSE 2試験では、2,179名の被験者のうちHIVに感染したのはわずか2名であり、99.9%の有効性が確認されました。これらの臨床結果は、投与頻度を年にわずか2回の注射に減らすことで服薬遵守率を大幅に改善する、長時間作用型治療法への支持が高まっていることを浮き彫りにしました。
市場の集中度と特徴
この業界はイノベーション主導型であり、マイクロスフィア、生分解性ポリマーデポ、リポソームキャリア、その場形成型インプラントなどの薬物送達システムにおいて、継続的な進歩が見られます。イノベーションは主に、投与間隔を週1回または月1回の投与から四半期ごと、さらには半年ごとの投与計画へと延長することに焦点を当てており、これにより患者の服薬遵守率が大幅に向上しています。また、この市場では、特に精神疾患、HIV、代謝性疾患を対象とした分子タイプにおいて、バイオ医薬品やペプチド系長時間作用型製剤に関する活発な研究開発活動が見られます。製薬各社は、使いやすさと服薬遵守率を向上させるため、先進的な製剤科学と、プレフィルドシリンジや自動注射器などのデバイス型投与システムとの統合をますます進めています。さらに、ナノテクノロジーに基づく投与プラットフォームや徐放メカニズムに関する継続的な研究により、長時間作用型注射剤療法の臨床的および商業的な可能性は拡大し続けています。
この業界は、複雑な製剤開発と高度な薬物送達技術が求められるため、参入障壁が高くなっています。これらの製品の製造には、無菌製造、高分子科学、徐放システムに関する専門的な知識が必要であり、これにより開発コストと技術的な複雑さが大幅に増大します。また、長時間作用型注射剤は、長期にわたる安全性、有効性、および一貫した放出プロファイルを実証するために広範な臨床検証を必要とするため、規制当局の承認プロセスも厳格です。さらに、製造インフラや品質管理システムへの多額の設備投資が必要であるため、参入は主に老舗の製薬企業に限定されています。新規のデポ技術や生物学的製剤に関する知的財産権の保護は、競争をさらに制限し、新規参入者の市場参入を遅らせています。
この業界は、複雑な薬物送達システムや無菌注射剤を規制する厳格な規制枠組みの影響を強く受けています。FDA、EMA、PMDA、NMPAなどの規制当局は、一貫した薬物放出、長期的な安全性、および治療効果を確保するために、広範な臨床データおよび薬物動態データを要求しています。これらの承認プロセスは、長期にわたる臨床試験や市販後調査の要件が必要となるため、開発期間を延長させることがよくあります。一方で、生物学的製剤や先進的な製剤に対する規制の枠組みが進化しており、徐放技術や徐放性注射剤に対するより明確なガイドラインが提供されることで、イノベーションが促進されています。さらに、HIVや精神疾患の治療といった重要な治療法に対する規制の調和に向けた取り組みやファストトラック指定により、特定の長時間作用型注射剤の市場参入が加速されています。
製薬業界は、従来の経口薬療法からの代替圧力に直面しています。経口薬は、低コスト、投与の容易さ、そして確立された処方慣行により、依然として広く好まれています。精神疾患、代謝疾患、感染症の管理において、患者の服薬遵守が重大な制約とならない場合、1日1回の経口薬が主要な代替手段となることがよくあります。一部の治療領域では、埋め込み型薬物送達システムや経皮パッチも、注射に伴う不快感なしに持続放出を実現することで、代替手段として機能しています。さらに、特に代謝疾患や抗ウイルス治療の分野において、新たに登場している経口長時間作用型製剤が、注射剤ベースの持続放出アプローチに徐々に挑戦を突きつけています。しかし、慢性疾患の管理において、厳格な服薬遵守の管理、投与頻度の低減、および臨床転帰の改善が求められるケースでは、長時間作用型注射剤が依然として競争上の優位性を維持しています。
製薬各社が新興国や高成長の医療地域をますますターゲットとするにつれ、業界は地理的な拡大を遂げています。北米と欧州は依然として成熟市場ですが、アジア太平洋地域では、慢性疾患の有病率の上昇、医療インフラの改善、および専門的バイオ医薬品の採用拡大により、急速な拡大が見られます。ラテンアメリカでは、公的医療プログラムを通じてアクセスが徐々に拡大しており、都市部ではデポ型抗精神病薬や長時間作用型抗感染症療法の入手可能性が高まっています。一方、中東・アフリカ地域でも、サウジアラビアや南アフリカなどの国々における医療の近代化への取り組みや病院ネットワークの拡大に支えられ、長時間作用型注射剤の導入が着実なペースで進んでいます。世界の製薬企業は、こうした多様な地域の医療システム全体での市場浸透を高めるため、流通パートナーシップ、現地化戦略、および規制当局との連携を強化しています。
治療領域に関する洞察
2025年には、中枢神経系(CNS)疾患セグメントが市場を支配し、売上高シェアの44.6%を占めました。これは、統合失調症や双極性障害などの慢性精神疾患による高い疾病負担に起因するものであり、これらの疾患においては、長期にわたる治療の順守が依然として重要な臨床的課題となっています。このセグメントは、長期間にわたり持続的に薬剤を放出するLAI製剤の恩恵を大きく受けており、これにより治療の継続性が向上し、再発率が低下しています。精神科医療における早期介入および維持療法への臨床的重視の高まりは、長時間作用型抗精神病薬の採用をさらに後押ししています。
さらに、医療従事者の間で服薬遵守に焦点を当てた治療法の利点に対する認識が高まっていることも、LAIを標準的な治療経路に広く組み込む動きを支えています。CNSセグメントは、特に次世代の抗精神病薬や徐放性製剤システムにおいて、引き続き製薬業界からの強力な投資を集めています。その結果、同セグメントは市場内で最も確立され、商業的にも重要な治療領域であり続けています。例えば、2024年9月、FDAは統合失調症治療薬としてザノメリン/トロスピウム(KarXT)を承認し、中枢神経系(CNS)治療薬分野において注目すべき進展となりました。これは経口治療薬ではありますが、統合失調症管理における新規作用機序への関心を高めることで、パイプライン開発戦略に大きな影響を与えています。この承認は、服薬遵守率の向上と長期的な疾患管理を強化するため、製薬各社が次世代の中枢神経系治療薬の長期間作用型注射剤(LAI)の開発をさらに推進する後押しとなる可能性があります。
感染症分野は、予測期間中に年平均成長率(CAGR)19.5%で成長すると見込まれています。これは、毎日の経口治療では服薬遵守率が不十分になりがちで、治療の空白が生じやすい慢性感染症において、服薬遵守率の向上が求められていることが背景にあります。この分野は特にHIV管理において顕著であり、持続的なウイルス抑制や予防戦略には、長期にわたる一貫した薬物曝露が必要です。LAI製剤は、投与間隔を延長し、治療の負担を軽減し、患者の利便性を高めることから、ますます採用が進んでいます。予防医療や簡素化された投与レジメンへの注目が高まっていることも、長時間作用型抗ウイルス療法の役割をさらに強化しています。さらに、注射用抗ウイルスプラットフォームにおける継続的なイノベーションにより、LAIの適用範囲は治療だけでなく、予防を目的とした用途へと拡大しています。その結果、感染症は市場内で最も急速に進化している治療領域の一つとして台頭しています。例えば、2025年6月、ギリアド・サイエンシズ社は、米国食品医薬品局(FDA)がレナカパビル(商品名:イェズトゥゴ)を、1回の投与で6ヶ月間の予防効果を提供する、HIV予防のための初かつ唯一の年2回投与の注射剤として承認したと発表しました。この画期的な成果は、長時間作用型HIV予防療法における重要な進展であり、毎日の経口曝露前予防(PrEP)に伴う服薬遵守の課題に対処しつつ、HIV感染予防において高い有効性を示しています。
分子タイプの分析
2025年には、確立された経口薬を徐放性注射用デポ製剤に再製剤化する用途が広範に利用されたことから、低分子セグメントが市場を支配し、売上高シェアの73.0%を占めました。このセグメントは、開発の複雑さが比較的低く、安全性が確立されており、マイクロスフィアやポリマーベースの送達システムなどの技術との親和性が高いという利点があります。特に中枢神経系(CNS)疾患において顕著であり、この分野では長期的な疾患管理や再発予防のために、薬物の持続的な曝露が不可欠です。製薬各社は、患者の服薬遵守率と治療成果を向上させるため、既存の小分子薬を長時間作用型製剤に変換するライフサイクル延長戦略にますます注力しています。
ジェネリック医薬品および徐放性注射剤に対する規制当局の支援が高まっていることが、先進国の医療制度全体における市場浸透をさらに後押ししています。その結果、低分子医薬品は依然として業界内で最も広く利用されている分子タイプとなっています。例えば、2025年9月、アムニール・ファーマシューティカルズ社は、統合失調症および双極性I型障害の維持療法に適応されるマイクロスフェアベースの長時間作用型製剤である、リスペリドン徐放性注射用懸濁液について、米国食品医薬品局(FDA)の承認を取得しました。これにより、中枢神経系(CNS)疾患における低分子LAI抗精神病薬の継続的な拡大が後押しされています。
バイオ医薬品セグメントは、慢性疾患の管理においてモノクローナル抗体、ペプチド系治療薬、タンパク質系バイオ医薬品の使用が増加していることを背景に、予測期間中に年平均成長率(CAGR)19.0%で成長すると見込まれています。このセグメントは、従来のバイオ医薬品治療と比較して、有効性の向上、投与頻度の低減、患者の利便性の向上をもたらす標的療法への需要が高まっていることから、勢いを増しています。徐放性輸液システムや設計済み抗体プラットフォームを含む薬物送達技術の進歩により、生物製剤は治療上の安定性を維持しつつ、投与間隔を延長することが可能になっています。このセグメントは、生物製剤がすでに標準治療の基盤となっている腫瘍学、自己免疫疾患、神経学などの分野で特に顕著です。しかし、高い開発コスト、製造の複雑さ、安定性要件といった課題が、引き続き市場の動向を左右しています。こうした制約があるにもかかわらず、製薬各社は長期的なパイプライン拡大戦略の一環として、生物学的製剤のLAIをますます優先的に位置づけています。バイオテクノロジー企業と大手製薬会社との連携が深まるにつれ、長時間作用型生物学的製剤の投与プラットフォームにおけるイノベーションはさらに加速しています。さらに、新規抗体工学や徐放性製剤に関する継続的な研究により、生物学的製剤のLAIの適用範囲が、より幅広い慢性疾患や専門疾患領域へと拡大することが期待されています。
投与経路に関する洞察
2025年には、筋肉組織内でのデポ形成を通じて薬剤の持続放出を実現する能力に支えられ、筋肉内注射(IM)セグメントが市場を支配し、売上高シェアの67.5%を占めました。この投与経路により、有効成分が徐々に吸収され、数週間から数ヶ月に及ぶ長期にわたり安定した血漿中濃度が確保されます。筋肉内投与は、中枢神経系(CNS)疾患、感染症、ホルモン療法などの慢性疾患領域で広く用いられており、これらの領域では、長期的な疾患管理において、一貫した投与と服薬順守の向上が極めて重要です。その確立された臨床的受容性と、低分子医薬品および特定の生物学的製剤との互換性が、市場におけるその優位性をさらに強めています。さらに、筋肉内注射製剤は、より複雑な投与経路と比較して、臨床現場での運用が簡便であるという点でも好まれています。注射部位の不快感や医療従事者による投与の必要性といった課題はあるものの、製剤および送達技術の継続的な進歩が、その広範な普及を支え続けています。
皮下(SC)投与セグメントは、侵襲性が低く、患者中心のケアモデルとの整合性が高まっていることを背景に、予測期間中に年平均成長率(CAGR)17.3%で成長すると見込まれています。この投与経路により、皮下組織への薬剤送達が可能となり、製剤は徐放性デポを形成して、長期間にわたる緩やかな吸収を促進します。静脈内投与や筋肉内投与と比較して、使いやすさ、患者の快適性の向上、頻繁な医療機関への通院への依存度低減といった利点から、慢性疾患の管理において皮下投与がますます好まれるようになっています。感染症、自己免疫疾患、腫瘍学、代謝性疾患など、効果的な疾患管理において長期的な服薬遵守が不可欠な治療領域において、この投与法は著しい注目を集めています。製薬各社は、アクセスの向上、投与の利便性、治療の継続性を高めるため、既存の治療薬を皮下投与用の徐放性製剤へと再製剤化することに積極的に注力しています。その結果、製剤技術の進歩や、分散型および在宅医療提供モデルの拡大に支えられ、皮下投与(SC)セグメントは業界における主要な成長ドライバーとして台頭しつつあります。
流通チャネルに関する洞察
2025年には、注射剤療法の臨床的な複雑さや投与要件に後押しされ、病院薬局セグメントが市場を支配し、売上高シェアの55.0%を占めました。病院薬局は、LAIの調剤において中心的な役割を果たしています。これは、特に中枢神経系(CNS)疾患、感染症、および腫瘍学におけるほとんどの治療において、開始時に医師の監督、管理された投与、および患者のモニタリングが必要とされるためです。これにより、デポ製剤や長時間作用型製剤の安全な投与が確保され、治療初期段階における潜在的な副作用の管理が支援されます。また、このセグメントは、病院ベースのケアパスとの強固な連携からも恩恵を受けています。通常、LAIは入院患者や専門クリニックの環境で投与が開始され、その後、維持療法へと移行します。さらに、病院薬局は、バイオ製剤や特殊な注射剤にとって極めて重要な、コールドチェーン保管、在庫管理、服薬遵守状況の追跡を管理しています。外来や在宅ケアを基盤とした投与モデルが徐々に拡大しているにもかかわらず、病院薬局は、そのインフラ、臨床的監督能力、確立された償還システムにより、LAI流通の主要な基盤としての役割を果たし続けています。
専門薬局セグメントは、体系的な患者管理を必要とする高コストかつ臨床的に複雑な注射剤療法の利用増加に牽引され、予測期間中に年平均成長率(CAGR)16.6%で成長すると見込まれています。これらの薬局は、事前承認のサポート、服薬遵守のモニタリング、患者教育、および連携したケアの提供といったサービスを提供することで、LAI医薬品の取り扱いにおいて極めて重要な役割を果たしています。その重要性は、治療の長期的な継続が不可欠な中枢神経系(CNS)疾患、感染症、腫瘍学、自己免疫疾患などの治療領域において特に顕著です。また、専門薬局は、温度管理された保管や規制された流通システムを通じて、生物学的製剤や高度な注射剤の適切な取り扱いを確保しています。薬局給付管理者(PBM)や統合型専門薬局ネットワークの関与が高まっていることも、効率的な医薬品へのアクセスと償還管理におけるこのチャネルの役割をさらに強化しています。その結果、専門薬局は業界における重要な流通拠点となりつつあり、臨床成果と長時間作用型療法の商業的普及の両方を支えています。
地域別インサイト
北米の長時間作用型注射剤市場は、同地域における精神疾患、HIV治療、代謝性疾患の管理分野での徐放性療法の積極的な採用により、2025年には41.8%という最大のシェアを占めました。先進的な専門薬物送達インフラの存在、生物製剤の高い利用率、そして有利な償還枠組みが、米国およびカナダにおける長時間作用型注射剤のより広範な普及を支えました。長時間作用型抗精神病薬および注射用GLP-1療法の処方量の増加も、市場の拡大にさらに寄与しました。さらに、この地域は、デポ技術、生分解性ポリマー製剤、および作用持続時間が延長された生物製剤に焦点を当てた、強力な製薬研究開発投資の恩恵を受けています。慢性疾患管理プログラム全体において、服薬遵守や再入院率の低減がますます重視されるようになったことも、長時間作用型注射剤に対する需要を加速させました。さらに、大手製薬企業の存在や、徐放性注射剤に対する規制当局の承認拡大が、北米市場の動向を引き続き強化しています。
米国の長時間作用型注射剤市場の動向
米国の長時間作用型注射剤市場は、統合失調症、HIV管理、および肥満治療における徐放性療法の採用拡大に牽引され、力強い成長を遂げています。長時間作用型抗精神病薬や注射用GLP-1療法の利用増加により、専門医療現場全体で徐放性薬物送達システムへの需要が高まっています。この市場は、FDAによる積極的な規制活動や、長時間作用型リスペリドン製剤や徐放性パリペリドン療法を含む複雑な注射剤製剤の継続的な承認によって、さらに後押しされています。さらに、米国の製薬メーカーは、患者の服薬遵守率を向上させ、投与頻度を低減させるため、マイクロスフィアベースのデポ技術、生分解性ポリマープラットフォーム、および超長時間作用型注射剤製剤に多額の投資を行っています。また、米国は、高度な生物製剤インフラ、有利な償還制度、そして特に慢性疾患管理分野における専門医薬品の高い普及率という恩恵も受けています。さらに、GLP-1受容体作動薬の処方量の増加や、革新的なLAIプラットフォームの商業化の拡大により、米国市場の競争環境は引き続き強化されています。
欧州の長作用型注射剤治療薬市場の動向
欧州の長作用型注射剤治療薬市場は、精神疾患、HIV治療、および慢性疾患管理プログラムにおいて、服薬遵守に重点を置いた治療法の採用が増加していることを背景に、着実な成長を見せています。この地域は、確立された国民皆保険制度と中央集権的な償還枠組みの恩恵を受けており、欧州主要国において長作用型注射剤製剤への幅広いアクセスを支えています。ドイツ、フランス、英国における長時間作用型抗精神病薬および注射用抗レトロウイルス療法の利用拡大が、市場の需要をさらに後押ししています。さらに、外来および地域密着型のケアモデルへの志向が高まっていることから、投与頻度を減らし、治療の継続性を向上させる徐放性注射剤の使用が加速しています。欧州の製薬企業も、長期にわたる薬物送達能力を強化するため、先進的なデポ技術、生分解性ポリマーシステム、および生物製剤のライフサイクル延長戦略に投資しています。さらに、欧州医薬品庁(EMA)による承認の後押し、充実した精神保健治療インフラ、および長期作用型HIV治療レジメンが各国の医療プログラムにますます組み込まれていることが、欧州業界の拡大を継続的に支えています。
英国の長時間作用型注射剤市場は、精神保健、HIV予防、代謝性疾患の管理の各分野における徐放性療法の採用拡大に牽引され、着実な拡大を遂げています。この市場は、特に統合失調症やHIVケアプログラムにおいて、服薬遵守に重点を置いた治療モデルに対する国民保健サービス(NHS)の強力な支援の恩恵を受けています。地域密着型の精神科医療サービスにおける長時間作用型抗精神病薬の利用増加は、再発予防を改善し、全国的な再入院率の低下につながっています。さらに、英国では、NHSが支援する予防イニシアチブや全国的なHIV根絶戦略を通じて、カボテグラビルなどの長作用型HIV注射剤へのアクセスが拡大しています。肥満や代謝性疾患の管理におけるGLP-1注射剤の採用拡大も、同国における徐放性注射剤プラットフォームへの需要に寄与しています。また、先進的な薬物送達技術への継続的な投資、NICE(国立医療技術評価機構)による支持的な推奨、および外来ケアモデルへの注目の高まりが、英国市場の強化を後押しし続けています。
ドイツにおける長時間作用型注射剤市場は、精神科医療、HIV管理、および慢性疾患治療プログラム全体での徐放性療法の採用拡大に牽引され、着実な成長を遂げています。同国では、統合失調症、双極性障害、およびHIV予防のための長時間作用型注射剤へのアクセスを支援する、確立された法定健康保険制度の恩恵を受けています。外来精神科診療現場におけるデポ型抗精神病薬の利用拡大は、ドイツ全土において服薬遵守率の向上と再発に伴う入院の減少に寄与しています。さらに、専門の感染症治療センターにおける長時間作用型HIV注射剤療法の導入が進んでいることも、長期作用型治療薬への需要を後押ししています。ドイツの製薬会社やバイオテクノロジー企業も、長時間作用型薬物送達能力を強化するため、先進的な生分解性デポ技術、マイクロスフィア送達システム、および生物学的製剤の革新に投資を行っています。さらに、欧州医薬品庁(EMA)およびドイツ連邦医薬品医療製品庁(BfArM)による前向きな規制承認、充実した専門医療インフラ、そして地域密着型の慢性疾患管理への重視の高まりが、ドイツ市場の拡大を後押しし続けています。
フランスの長時間作用型注射剤市場は、精神科医療、HIV管理、および慢性疾患治療プログラムにおける徐放性療法の採用拡大に支えられ、着実な成長を見せています。同国は、病院および外来診療のあらゆる場面において、患者が長時間作用型注射剤にアクセスしやすくする国民皆保険制度と償還制度の恩恵を受けています。公的メンタルヘルスサービスにおけるデポ型抗精神病薬の利用拡大は、フランスにおける服薬遵守率の向上と再発に関連する入院の減少に寄与しています。さらに、専門の感染症センターでは、長時間作用型HIV治療薬を国の治療・予防戦略にますます組み込んでおり、長期作用型治療薬への需要を支えています。フランスの製薬メーカーや研究機関も、生分解性デポ技術、マイクロスフェア製剤、および生物学的製剤のライフサイクル延長プラットフォームに投資を行い、徐放性薬物送達におけるイノベーションの強化を図っています。さらに、ANSMおよびEMAによる規制承認の支援、外来診療モデルの拡大、そして長期的な慢性疾患管理への注目の高まりが、フランス市場をさらに強化し続けています。
アジア太平洋地域の長時間作用型注射剤市場の動向
アジア太平洋地域の長時間作用型注射剤市場は、精神疾患、代謝性疾患、および慢性疾患管理プログラムにおける徐放性治療法の採用拡大により、予測期間中に16.0%という最も高い年平均成長率(CAGR)を記録すると予想されます。同地域、特に中国、インド、日本、韓国では、専門医薬品の製造能力が著しく向上しており、これが先進的な注射剤製剤の開発と商業化を支えています。医療費の増加、バイオ医薬品へのアクセス改善、服薬遵守に関する意識の高まりにより、同地域全体で長時間作用型抗精神病薬や徐放性治療薬への需要が加速しています。さらに、糖尿病や肥満の管理におけるGLP-1受容体作動薬の注射剤の利用拡大も、アジア太平洋地域における長時間作用型薬物送達プラットフォームの拡大に寄与しています。また、地域の製薬企業は、製品イノベーションとコスト競争力を強化するため、生分解性デポ技術、マイクロスフィアベースの送達システム、およびバイオシミラーの長作用型注射剤への投資も行っています。さらに、医療制度改革の推進、外来治療インフラの拡充、および特殊注射剤に対する規制当局の承認増加が、アジア太平洋市場の成長を引き続き牽引しています。
日本の長時間作用型注射剤市場は、精神疾患、代謝性疾患、および慢性疾患管理プログラムにおける徐放性療法の採用拡大に支えられ、安定した成長を遂げています。この市場は、日本の先進的な医療インフラ、高い医薬品イノベーション能力、そして病院や外来診療の現場における専門治療薬の浸透率の高さから恩恵を受けています。統合失調症治療における長時間作用型抗精神病薬の利用増加は、国内における服薬順守の向上と長期的な疾患管理に寄与しています。さらに、糖尿病や肥満管理のためのGLP-1受容体作動薬注射剤に対する需要の高まりが、日本における徐放性注射剤プラットフォームの採用を後押ししています。国内の製薬企業は、治療効果の向上と患者の利便性向上を図るため、デポ型薬物送達技術、マイクロスフェア製剤、および長時間作用型バイオ医薬品の開発に積極的に注力しています。さらに、PMDAによる支援的な規制プロセス、高齢化に伴う負担の増大、および投与頻度の少ない治療法への選好の高まりが、日本市場の成長を引き続き支えています。
中国における長時間作用型注射剤市場は、専門注射剤の商業化が進んでいることや、同国が先進的な薬物送達技術に注力していることから、急速に拡大しています。統合失調症、糖尿病、その他の慢性疾患の有病率の上昇により、治療のアドヒアランスを向上させ、頻繁な投与の必要性を軽減する徐放性治療薬への需要が高まっています。また、中国は主要な医薬品製造拠点としての地位を強化しており、国内企業は生分解性デポ製剤、リポソーム注射剤、およびマイクロスフィアベースの製剤に多額の投資を行っています。さらに、GLP-1受容体作動薬や長時間作用型バイオ医薬品の採用拡大により、都市部の医療施設において、治療期間を延長するアプローチへの移行が加速しています。政府による医療制度改革、保険適用範囲の拡大、および病院の近代化に向けた投資の増加が、全国における特殊注射剤へのアクセスをさらに後押ししています。加えて、革新的な長時間作用型製剤に対する国家薬品監督管理局(NMPA)による承認が相次ぎ、国内のバイオシミラーメーカーの存在感が高まっていることも、中国市場のさらなる強化につながっています。
ラテンアメリカにおける長時間作用型注射剤市場の動向
ラテンアメリカにおける長時間作用型注射剤市場は、費用対効果の高い慢性疾患管理ソリューションへの需要の高まりや、地域全体での専門医療サービスへのアクセス改善に牽引され、緩やかな成長を見せています。精神疾患、HIV感染症、代謝性疾患の有病率の上昇は、ブラジル、メキシコ、アルゼンチンなどの国々における徐放性注射剤の採用を後押ししています。ラテンアメリカ全域の公的医療制度では、服薬遵守と入院負担の軽減がますます重視されており、これが長時間作用型抗精神病薬や長時間持続型抗感染症療法の利用を加速させています。さらに、多国籍製薬企業は、パートナーシップ、現地の流通ネットワーク、および専門医療向け製品の発売を通じて地域での存在感を拡大し、市場浸透を強化しています。また、バイオ医薬品の入手可能性の向上、民間医療インフラの拡充、そして先進的な注射剤投与システムに関する医師の認識の高まりも、市場を後押ししています。さらに、規制の近代化に向けた取り組み、外来治療の導入拡大、および専門医薬品アクセスプログラムへの投資増加が、ラテンアメリカ市場の発展を引き続き支えています。
ブラジルの長時間作用型注射剤市場は、国内全域で統合失調症、双極性障害、その他の慢性疾患に対する徐放性療法の導入が増加していることを受け、着実な成長を見せています。ブラジルにおける公的医療ネットワークの拡大と地域密着型の精神保健プログラムは、服薬遵守の向上と再発に伴う入院の削減を目的として、長時間作用型抗精神病薬の利用拡大を支えています。また、この市場は、病院や外来診療の現場、特に主要な都市部の医療センターにおいて、注射用バイオ医薬品や専門治療薬に対する需要が高まっていることからも恩恵を受けています。さらに、国内の医薬品製造およびバイオシミラー開発への投資拡大により、ブラジルにおける先進的な注射剤の入手可能性が高まっています。医療提供者は、医療システムへの長期的な負担を軽減し、患者への継続的なケアを向上させるため、外来治療モデルや長期療法をますます重視しています。さらに、SUS(ブラジル国民健康制度)における保険適用範囲の拡大、デポ製剤に関する医師の認識の高まり、そして先進的な薬物送達技術の継続的な導入が、ブラジル市場の成長を支え続けています。
中東・アフリカにおける長時間作用型注射剤市場の動向
中東・アフリカにおける長時間作用型注射剤市場は、専門医療インフラの段階的な拡大と、地域全体における慢性疾患の長期管理ソリューションへの需要増加に牽引され、着実な発展を遂げています。サウジアラビア、アラブ首長国連邦(UAE)、南アフリカなどの国々では、病院や専門医療施設において、長時間作用型抗精神病薬や徐放性抗感染症薬の利用が拡大しています。また、この市場は、政府の医療支出の増加、公的医療システムの近代化、および都市部の治療センターにおける専門医薬品へのアクセス拡大の恩恵も受けています。さらに、同地域の医療提供者は、精神疾患や感染症の管理における治療遵守率を向上させるため、徐放性注射剤の治療法を採用する傾向が強まっています。多国籍製薬企業は、地域パートナーシップ、現地に合わせた流通戦略、および専門治療薬ポートフォリオの拡充を通じて、市場での存在感をさらに強化しています。さらに、医療のデジタル化への投資拡大、民間医療ネットワークの拡充、および先進的な注射剤製剤の規制承認プロセスの段階的な改善が、MEA市場の成長を引き続き支えています。
サウジアラビアの長期間作用型注射剤市場は、先進的な医療サービスへの投資増加や、精神疾患および慢性疾患に対する長期治療法への需要の高まりにより、着実に拡大しています。同国は「ビジョン2030」の下で専門治療体制の強化に積極的に取り組んでおり、これが長時間作用型抗精神病薬や病院で投与される注射剤の普及を後押ししています。また、糖尿病や慢性代謝性疾患の有病率の上昇も、主要な医療機関における徐放性注射剤の利用拡大に寄与しています。さらに、サウジアラビアは医薬品の現地化イニシアチブを加速させており、官民パートナーシップを通じて、生物学的製剤、無菌注射剤、および複雑な薬物送達製剤の国内生産を促進しています。この市場は、集中調達システムや、政府が支援する医療プログラムを通じた専門医薬品へのアクセス拡大によってもさらに支えられています。さらに、SFDA(サウジアラビア食品医薬品局)による規制の近代化の進展、民間医療セクターの参入拡大、および三次医療インフラへの継続的な投資が、サウジアラビア市場を強化しています。
主要な長時間作用型注射剤に関する製薬企業の動向
この市場では、薬物送達システムの革新、治療適応領域の拡大、そして長時間作用型で患者中心の治療アプローチへの移行が進むにつれ、競争が激化しています。ジョンソン・エンド・ジョンソンは、特に精神疾患や慢性疾患向けのデポ製剤において、長時間作用型注射剤のポートフォリオを強化し続けています。ギリアド・サイエンシズは、感染症分野、とりわけ投与間隔を延長したHIVの治療および予防において、長時間作用型注射剤の革新を推進しています。大塚製薬とルンドベックは、統合失調症の管理における服薬遵守率の向上を目指し、長時間作用型抗精神病薬注射剤に注力しています。ファイザーとアストラゼネカは、慢性疾患や専門医療を含む複数の治療領域において、徐放性注射剤およびバイオロジクス送達プラットフォームへの投資を行っています。武田薬品工業とノバルティスAGは、持続放出型およびバイオロジクスベースの注射剤製剤により、パイプラインを強化しています。
長期作用型注射剤治療薬分野の主要企業:
本調査では、長期作用型注射剤治療薬市場について、以下の主要企業を分析対象としています。
- Johnson & Johnson
- Gilead Sciences
- Eli Lilly and Company
- AstraZeneca
- Otsuka Pharmaceutical
- Lundbeck
- Pfizer
- Takeda Pharmaceutical Company
- Novartis AG
最近の動向
- 2025年11月、ルピン・リミテッドは、同社の「PrecisionSphere」プラットフォームに基づくリスペリドン徐放性注射用懸濁液を発売し、統合失調症および双極性障害向けの同社初となる長時間作用型注射剤を市場に投入しました。マイクロスフィアをベースとしたこの長時間作用型注射剤(LAI)は、薬物の持続的な放出と服薬順守の向上を実現しています。また、この製品は米国において180日間のCGT独占権を取得し、ルピンのLAIポートフォリオを強化しました。
- 2024年4月、アッヴィはメディンセル社と戦略的共同開発・ライセンス契約を締結し、複数の治療領域にわたる最大6つの次世代長時間作用型注射剤を共同開発することとなりました。アッヴィが臨床開発と商業化を担当し、メディンセル社がLAI製剤技術を提供します。
- 2024年3月、大塚製薬とルンドベックは、統合失調症の維持療法として2ヶ月に1回の投与を行うアリピプラゾールの長時間作用型注射剤「アビリファイ・メインテナ960mg」について、欧州で規制当局の承認を取得しました。これにより、両社は中枢神経系(CNS)に焦点を当てたLAI治療薬市場における地位を強化しました。
世界の長期作用型注射剤市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、治療領域、分子タイプ、投与経路、流通チャネル、および地域に基づいて、世界の長期作用型注射剤市場レポートをセグメント化しました:
- 治療領域別見通し(売上高、10億米ドル、2021年~2033年)
- 中枢神経系(CNS)疾患
- 感染症
- 代謝・内分泌疾患
- 腫瘍学
- 自己免疫・炎症性疾患
- その他の治療領域
- 分子タイプ別見通し(売上高、10億米ドル、2021年~2033年)
- 低分子化合物
- バイオ医薬品
- 投与経路別見通し (売上高、10億米ドル、2021年~2033年)
- 筋肉内注射(IM)
- 皮下注射(SC)
- 販売チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- 病院薬局
- 専門薬局
- 小売薬局
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 治療領域
1.2.2. 分子タイプ
1.2. 3. 投与経路
1.2.4. 流通チャネル
1.3. 推計および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報分析
1.6.1. データ分析モデル
1.7. 市場構築およびデータ可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章。長時間作用型注射剤治療薬市場の変数、動向、および範囲
3.1. 市場の将来展望
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.2. 市場抑制要因の分析
3.3. ビジネス環境の分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. パイプライン分析
3.3.4. 特許満了分析
3.3.5. 価格設定分析
第4章 長時間作用型注射剤治療薬市場:治療領域別事業分析
4.1. 治療領域別市場シェア(2025年および2033年)
4.2. 治療領域別セグメント概要
4.3. 治療領域別市場規模・予測およびトレンド分析(2021年~2033年、10億米ドル)
4.4. 中枢神経系(CNS)疾患
4.4.1. 中枢神経系(CNS)疾患市場、2021年~2033年(10億米ドル)
4.5. 感染症
4.5.1. 感染症市場、2021年~2033年(10億米ドル)
4.6. 代謝・内分泌疾患
4.6.1. 代謝・内分泌疾患市場、2021年~2033年(10億米ドル)
4.7. オンコロジー
4.7.1. オンコロジー市場、2021年~2033年(10億米ドル)
4.8. 自己免疫・炎症性疾患
4.8.1. 自己免疫・炎症性疾患市場、2021年~2033年(10億米ドル)
4.9. その他の治療領域
4.9.1. その他の治療領域市場、2021年~2033年(10億米ドル)
第5章. 長時間作用型注射剤市場:分子タイプ別事業分析
5.1. 分子タイプ別市場シェア、2025年および2033年
5.2. 分子タイプ別セグメント概要
5.3. 分子タイプ別市場規模・予測およびトレンド分析、2021年~2033年 (10億米ドル)
5.4. 低分子医薬品
5.4.1. 低分子医薬品市場、2021年~2033年(10億米ドル)
5.5. バイオ医薬品
5.5.1. バイオ医薬品市場、2021年~2033年(10億米ドル)
第6章. 長時間作用型注射剤市場:投与経路別事業分析
6.1. 投与経路別市場シェア(2025年および2033年)
6.2. 投与経路別セグメントダッシュボード
6.3. 投与経路別市場規模・予測およびトレンド分析(2021年~2033年)(10億米ドル)
6.4. 筋肉内(IM)
6.4.1. 筋肉内(IM)市場、2021年~2033年(10億米ドル)
6.5. 皮下(SC)
6.5.1. 皮下(SC)市場、2021年~2033年(10億米ドル)
第7章. 長時間作用型注射剤市場:流通チャネル別ビジネス分析
7.1. 流通チャネル別市場シェア(2025年および2033年)
7.2. 流通チャネル別セグメントダッシュボード
7.3. 流通チャネル別市場規模・予測およびトレンド分析(2021年~2033年)(10億米ドル)
7.4. 病院薬局
7.4.1. 病院薬局市場、2021年~2033年(10億米ドル)
7.5. 専門薬局
7.5.1. 専門薬局市場、2021年~2033年(10億米ドル)
7.6. 小売薬局
7.6.1. 小売薬局市場、2021年~2033年(10億米ドル)
第8章 長時間作用型注射剤治療薬市場:地域別推計およびトレンド分析
8.1. 地域別市場シェア分析、2025年および2033年
8.2. 地域別市場ダッシュボード
8.3. 市場規模および予測のトレンド分析、2021年~2033年:
8.4. 北米
8.4.1. 北米の長時間作用型注射剤治療薬市場の推計および予測、国別、2021年~2033年(10億米ドル)
8.4.2. 米国
8.4.2.1. 主要国の動向
8.4.2.2. 対象疾患の有病率
8.4.2.3. 規制の枠組み
8.4.2.4. 償還の枠組み
8.4.2.5. 米国の長時間作用型注射剤治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. カナダ
8.4.3.1. 主要国の動向
8.4.3.2. 対象疾患の有病率
8.4.3.3. 規制の枠組み
8.4.3.4. 償還の枠組み
8.4.3.5. カナダの長時間作用型注射剤治療薬市場:推計および予測、2021年~2033年(10億米ドル)
8.4.4. メキシコ
8.4.4.1. 主要国の動向
8.4.4.2. 対象疾患の有病率
8.4.4.3. 規制の枠組み
8.4.4.4. 償還の枠組み
8.4.4.5. メキシコの長時間作用型注射剤市場に関する推計および予測、2021年~2033年(10億米ドル)
8.5. 欧州
8.5.1. 欧州の長作用型注射剤治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. 英国
8.5.2.1. 主要国の動向
8.5.2.2. 対象疾患の有病率
8.5.2.3. 規制の枠組み
8.5.2.4. 償還制度
8.5.2.5. 英国の長作用型注射剤治療薬市場:推計および予測、2021年~2033年(10億米ドル)
8.5.3. ドイツ
8.5.3.1. 主要な国別動向
8.5.3.2. 対象疾患の有病率
8.5.3.3. 規制の枠組み
8.5.3.4. 償還制度
8.5.3.5. ドイツの長作用型注射剤治療薬市場の見積もりと予測、2021年~2033年(10億米ドル)
8.5.4. フランス
8.5.4.1. 主要な国別動向
8.5.4.2. 対象疾患の有病率
8.5.4.3. 規制の枠組み
8.5.4.4. 償還の枠組み
8.5.4.5. フランスにおける長時間作用型注射剤市場の推計および予測、2021年~2033年(10億米ドル)
8.5.5. イタリア
8.5.5.1. 主要国の動向
8.5.5.2. 対象疾患の有病率
8.5.5.3. 規制の枠組み
8.5.5.4. 償還の枠組み
8.5.5.5.
イタリアの長時間作用型注射剤市場に関する推計および予測、2021年~2033年(10億米ドル)
8.5.6. スペイン
8.5.6.1. 主要な国別動向
8.5.6.2. 対象疾患の有病率
8.5.6.3. 規制の枠組み
8.5.6.4. 償還の枠組み
8.5.6.5. スペインの長作用型注射剤治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.7. デンマーク
8.5.7.1. 主要な国の動向
8.5.7.2. 対象疾患の有病率
8.5.7.3. 規制の枠組み
8.5.7.4. 償還制度
8.5.7.5. デンマークの長作用型注射剤市場:推計および予測(2021年~2033年、10億米ドル)
8.5.8. スウェーデン
8.5.8.1. 主要国の動向
8.5.8.2. 対象疾患の有病率
8.5.8.3. 規制の枠組み
8.5.8.4. 償還制度
8.5.8.5. スウェーデンの長時間作用型注射剤市場に関する推計および予測、2021年~2033年(10億米ドル)
8.5.9. ノルウェー
8.5.9.1. 主要な国別動向
8.5.9.2. 対象疾患の有病率
8.5.9.3. 規制の枠組み
8.5.9.4. 保険償還の枠組み
8.5.9.5. ノルウェーの長時間作用型注射剤市場:推計および予測(2021年~2033年、10億米ドル)
8.6. アジア太平洋地域
8.6.1. アジア太平洋地域の長時間作用型注射剤市場の推計および予測、2021年~2033年(10億米ドル)
8.6.2. 日本
8.6.2.1. 主要国の動向
8.6.2.2. 対象疾患の有病率
8.6.2.3. 規制の枠組み
8.6.2.4. 保険償還の枠組み
8.6.2.5. 日本の長時間作用型注射剤市場:推計および予測、2021年~2033年(10億米ドル)
8.6.3. 中国
8.6.3.1. 主要国の動向
8.6.3.2. 対象疾患の有病率
8.6.3.3. 規制の枠組み
8.6.3.4. 保険償還の枠組み
8.6.3.5. 中国の長作用型注射剤治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.4. インド
8.6.4.1. 主要国の動向
8.6.4.2. 対象疾患の有病率
8.6.4.3. 規制の枠組み
8.6.4.4. 保険償還の枠組み
8.6.4.
5. インドの長作用型注射剤治療薬市場の推定および予測、2021年~2033年(10億米ドル)
8.6.5. オーストラリア
8.6.5.1. 主要な国の動向
8.6.5.2. 対象疾患の有病率
8.6.5.3. 規制の枠組み
8.6.5.4. 償還の枠組み
8.6.5.5. オーストラリアの長時間作用型注射剤市場の推計および予測、2021年~2033年(10億米ドル)
8.6.6. 韓国
8.6.6.1. 主要な国別動向
8.6.6.2. 対象疾患の有病率
8.6.6.3. 規制の枠組み
8.6.6.4. 償還の枠組み
8.6.6.5. 韓国における長時間作用型注射剤市場の推計および予測、2021年~2033年(10億米ドル)
8.6.7. タイ
8.6.7.1. 主要な国別動向
8.6.7.2. 対象疾患の有病率
8.6.7.3. 規制の枠組み
8.6.7.4. 保険償還の枠組み
8.6.7.5. タイの長作用型注射剤治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.7. ラテンアメリカ
8.7.1. ラテンアメリカの長時間作用型注射剤市場:推計および予測(2021年~2033年、10億米ドル)
8.7.2. ブラジル
8.7.2.1. 主要国の動向
8.7.2.2. 対象疾患の有病率
8.7.2.3. 規制の枠組み
8.7.2.4. 保険償還の枠組み
8.7.2.5. ブラジルの長時間作用型注射剤治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.7.3. アルゼンチン
8.7.3.1. 主要国の動向
8.7.3.2. 対象疾患の有病率
8.7.3.3. 規制の枠組み
8.7.3.4. 保険償還の枠組み
8.7.3.5. アルゼンチンの長時間作用型注射剤市場:推計および予測(2021年~2033年)(10億米ドル)
8.8. 中東およびアフリカ
8.8.1. 中東およびアフリカの長作用型注射剤治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.8.2. 南アフリカ
8.8.2.1. 主要国の動向
8.8.2.2. 対象疾患の有病率
8.8.2.3. 規制の枠組み
8.8.2.4. 保険償還の枠組み
8.8.2.5. 南アフリカの長作用型注射剤治療薬市場:推定値および予測(2021年~2033年)(10億米ドル)
8.8.3. サウジアラビア
8.8.3.1. 主要国の動向
8.8.3.2. 対象疾患の有病率
8.8.3.3. 規制の枠組み
8.8.3.4. 償還制度
8.8.3.5. サウジアラビアの長作用型注射剤治療薬市場の推計および予測(2021年~2033年) (10億米ドル)
8.8.4. アラブ首長国連邦(UAE)
8.8.4.1. 主要な国別動向
8.8.4.2. 対象疾患の有病率
8.8.4.3. 規制の枠組み
8.8.4.4. 償還制度
8.8.4.5. アラブ首長国連邦(UAE)の長作用型注射剤市場:推計および予測(2021年~2033年)(10億米ドル)
8.8.5. クウェート
8.8.5.1. 主要な国別動向
8.8.5.2. 対象疾患の有病率
8.8.5.3. 規制の枠組み
8.8.5.4. 償還の枠組み
8.8.5.5. クウェートの長時間作用型注射剤市場:推計および予測(2021年~2033年、10億米ドル)
第9章。競争環境
9.1. 参入企業の概要
9.2. 企業の市場ポジション分析
9.3. 企業の分類
9.4. 戦略のマッピング
9.5. 企業プロフィール/一覧
9.5.1. ジョンソン・エンド・ジョンソン
9.5.1.1. 概要
9.5.1.2. 財務実績
9.5.1.3. 製品ベンチマーキング
9.5.1.4. 戦略的取り組み
9.5.2. ギリアド・サイエンシズ
9.5.2.1. 概要
9.5.2.2. 財務実績
9.5.2.3. 製品ベンチマーキング
9.5.2.4. 戦略的取り組み
9.5.3. イーライ・リリー・アンド・カンパニー
9.5.3.1. 概要
9.5.3.2. 財務実績
9.5.3.3. 製品ベンチマーキング
9.5.3.4. 戦略的取り組み
9.5.4. アストラゼネカ
9.5.4.1. 概要
9.5.4.2. 財務実績
9.5.4.3. 製品のベンチマーク
9.5.4.4. 戦略的取り組み
9.5.5. 大塚製薬
9.5.5.1. 概要
9.5.5.2. 財務実績
9.5.5.3. 製品ベンチマーク
9.5.5.4. 戦略的取り組み
9.5.6. ルンドベック
9.5.6.1. 概要
9.5.6.2. 財務実績
9.5.6.3. 製品ベンチマーク
9.5.6.4. 戦略的取り組み
9.5.7. ファイザー
9.5.7.1. 概要
9.5.7.2. 財務実績
9.5.7.3. 製品のベンチマーク
9.5.7.4. 戦略的取り組み
9.5.8. 武田薬品工業
9.5.8.1. 概要
9.5.8.2. 財務実績
9.5.8.3. 製品ベンチマーキング
9.5.8.4. 戦略的取り組み
9.5.9. ノバルティスAG
9.5.9.1. 概要
9.5.9.2. 財務実績
9.5.9.3. 製品ベンチマーキング
9.5.9.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 地域別グローバル長時間作用型注射剤市場、2021年~2033年(10億米ドル)
表4 2021年~2033年の地域別世界の長時間作用型注射剤市場(10億米ドル)
表5 2021年~2033年の分子タイプ別世界の長時間作用型注射剤市場(10億米ドル)
表6 世界の長時間作用型注射剤市場(投与経路別、2021年~2033年)(10億米ドル)
表7 世界の長時間作用型注射剤市場(流通チャネル別、2021年~2033年)(10億米ドル)
表8 北米の長時間作用型注射剤市場(国別、2021年 ~2033年(10億米ドル)
表9 北米の長作用型注射剤治療薬市場、治療領域別、2021年~2033年(10億米ドル)
表10 北米の長作用型注射剤治療薬市場、分子タイプ別、2021年~2033年 (10億米ドル)
表11 北米の長時間作用型注射剤市場(投与経路別)、2021年~2033年(10億米ドル)
表12 北米の長時間作用型注射剤市場(流通チャネル別)、2021年~2033年 (10億米ドル)
表13 米国における長時間作用型注射剤市場(治療領域別、2021年~2033年)(10億米ドル)
表14 米国における長時間作用型注射剤市場(分子タイプ別、2021年~2033年)(10億米ドル)
表15 米国における長時間作用型注射剤市場(投与経路別、2021年~2033年)(10億米ドル)
表16 米国における長時間作用型注射剤市場(流通チャネル別、2021年~2033年)(10億米ドル)
表17 カナダの長作用型注射剤治療薬市場、治療領域別、2021年~2033年(10億米ドル)
表18 カナダの長作用型注射剤治療薬市場、分子タイプ別、2021年~2033年(10億米ドル)
表19 カナダの長作用型注射剤治療薬市場、投与経路別、
2021年~2033年(10億米ドル)
表20 カナダの長作用型注射剤市場(治療領域別)、2021年~2033年(10億米ドル)
表21 メキシコの長作用型注射剤市場(治療領域別)、2021年~2033年(10億米ドル)
表22 メキシコの長時間作用型注射剤市場(分子タイプ別)、2021年~2033年 (10億米ドル)
表23 メキシコの長時間作用型注射剤市場(投与経路別)、2021年~2033年(10億米ドル)
表24 メキシコの長時間作用型注射剤市場(流通チャネル別)、2021年~2033年(10億米ドル)
表25 欧州の長作用型注射剤治療薬市場(国別)、2021年~2033年(10億米ドル)
表26 欧州の長作用型注射剤治療薬市場(治療領域別)、2021年~2033年(10億米ドル)
表27 欧州の長作用型注射剤治療薬市場(分子タイプ別)、2021年~2033年(10億米ドル)
表28 欧州の長作用型注射剤治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表29 欧州の長作用型注射剤治療薬市場、流通チャネル別、2021年~2033年 (10億米ドル)
表30 英国の長時間作用型注射剤市場(治療領域別)、2021年~2033年(10億米ドル)
表31 英国の長時間作用型注射剤市場(分子タイプ別)、2021年~2033年(10億米ドル)
表32 英国の長時間作用型注射剤市場:投与経路別、2021年~2033年(10億米ドル)
表33 英国の長時間作用型注射剤市場:流通チャネル別、2021年~2033年(10億米ドル)
表34 ドイツの長作用型注射剤治療薬市場:治療領域別、2021年~2033年(10億米ドル)
表35 ドイツの長作用型注射剤治療薬市場:分子タイプ別、2021年~2033年(10億米ドル)
表36 ドイツの長作用型注射剤市場、投与経路別、2021年~2033年(10億米ドル)
表37 ドイツの長作用型注射剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表38 フランスの長作用型注射剤市場、
治療領域別、2021年~2033年(10億米ドル)
表39 フランスにおける長時間作用型注射剤市場、分子タイプ別、2021年~2033年(10億米ドル)
表40 フランスにおける長時間作用型注射剤市場、投与経路別、2021年~2033年(10億米ドル)
表41 フランスにおける長時間作用型注射剤市場、流通チャネル別、2021年~2033年 (10億米ドル)
表42 イタリアの長作用型注射剤市場(治療領域別、2021年~2033年)(10億米ドル)
表43 イタリアの長作用型注射剤市場(分子タイプ別、2021年~2033年) (10億米ドル)
表44 イタリアの長作用型注射剤市場(投与経路別)、2021年~2033年(10億米ドル)
表45 イタリアの長作用型注射剤市場(流通チャネル別)、2021年~2033年 (10億米ドル)
表46 スペインの長作用型注射剤治療薬市場(治療領域別)、2021年~2033年(10億米ドル)
表47 スペインの長作用型注射剤治療薬市場(分子タイプ別)、2021年~2033年 (10億米ドル)
表48 スペインの長作用型注射剤市場(投与経路別、2021年~2033年)(10億米ドル)
表49 スペインの長作用型注射剤市場(流通チャネル別、2021年~2033年) (10億米ドル)
表50 ノルウェーの長時間作用型注射剤市場(治療領域別、2021年~2033年)(10億米ドル)
表51 ノルウェーの長時間作用型注射剤市場(分子タイプ別、2021年~2033年)(10億米ドル)
表52 ノルウェーの長時間作用型注射剤市場(投与経路別)、2021年~2033年(10億米ドル)
表53 ノルウェーの長時間作用型注射剤市場(流通チャネル別)、2021年 ~2033年(10億米ドル)
表54 デンマークの長作用型注射剤治療薬市場(治療領域別)、2021年~2033年(10億米ドル)
表55 デンマークの長作用型注射剤治療薬市場(分子タイプ別)、2021年~2033年(10億米ドル)
表56 デンマークの長作用型注射剤市場(投与経路別、2021年~2033年)(10億米ドル)
表57 デンマークの長作用型注射剤市場(流通チャネル別、2021年~2033年)(10億米ドル)
表58 スウェーデンの長時間作用型注射剤治療薬市場:治療領域別、2021年~2033年(10億米ドル)
表59 スウェーデンの長時間作用型注射剤市場(分子タイプ別、2021年~2033年)(10億米ドル)
表60 スウェーデンの長時間作用型注射剤市場(投与経路別、2021年~2033年) (10億米ドル)
表61 スウェーデンの長時間作用型注射剤市場、流通チャネル別、2021年~2033年(10億米ドル)
表62 アジア太平洋地域の長時間作用型注射剤市場(国別、2021年~2033年)(10億米ドル)
表63 アジア太平洋地域の長時間作用型注射剤市場(治療領域別、2021年~2033年) (10億米ドル)
表64 アジア太平洋地域の長時間作用型注射剤市場(分子タイプ別、2021年~2033年)(10億米ドル)
表65 アジア太平洋地域の長時間作用型注射剤市場(投与経路別、2021年~2033年)(10億米ドル)
表66 アジア太平洋地域の長時間作用型注射剤市場(流通チャネル別、2021年~2033年)(10億米ドル)
表67 日本の長時間作用型注射剤市場(治療領域別、2021年~2033年)(10億米ドル)
表68 日本の長時間作用型注射剤市場(分子タイプ別、2021年~2033年)(10億米ドル)
表69 日本の長時間作用型注射剤市場(投与経路別)、2021年~2033年 (10億米ドル)
表70 日本の長時間作用型注射剤市場、治療領域別、2021年~2033年(10億米ドル)
表71 中国の長時間作用型注射剤市場、治療領域別、2021年~2033年(10億米ドル)
表72 中国の長時間作用型注射剤市場、分子タイプ別、2021年 ~2033年(10億米ドル)
表73 中国の長作用型注射剤市場(投与経路別)、2021年~2033年(10億米ドル)
表74 中国の長作用型注射剤市場(流通チャネル別)、2021年~2033年 (10億米ドル)
表75 インドの長作用型注射剤市場(治療領域別)、2021年~2033年(10億米ドル)
表76 インドの長作用型注射剤市場(分子タイプ別、2021年~2033年)(10億米ドル)
表77 インドの長作用型注射剤市場(投与経路別、2021年~2033年) (10億米ドル)
表78 インドの長作用型注射剤治療薬市場、治療領域別、2021年~2033年(10億米ドル)
表79 オーストラリアの長作用型注射剤治療薬市場、治療領域別、2021年~2033年 (10億米ドル)
表80 オーストラリアの長作用型注射剤市場(分子タイプ別)、2021年~2033年(10億米ドル)
表81 オーストラリアの長作用型注射剤市場(投与経路別)、2021年~2033年(10億米ドル)
表82 オーストラリアの長作用型注射剤市場(治療領域別)、2021年~2033年(10億米ドル)
表83 韓国の長作用型注射剤市場(治療領域別)、2021年~2033年(10億米ドル)
表84 韓国の長作用型注射剤市場、 分子タイプ別、2021年~2033年(10億米ドル)
表85 韓国における長時間作用型注射剤治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表86 韓国における長時間作用型注射剤治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表87 タイの長作用型注射剤治療薬市場、治療領域別、2021年~2033年(10億米ドル)
表88 タイの長作用型注射剤治療薬市場、分子タイプ別、2021年~2033年(10億米ドル)
表89 タイの長作用型注射剤市場(投与経路別、2021年~2033年)(10億米ドル)
表90 タイの長作用型注射剤市場(流通チャネル別、2021年~2033年)(10億米ドル)
表91 ラテンアメリカの長作用型注射剤市場(国別、2021年 ~2033年(10億米ドル)
表92 ラテンアメリカにおける長時間作用型注射剤市場(治療領域別)、2021年~2033年(10億米ドル)
表93 ラテンアメリカにおける長時間作用型注射剤市場(分子タイプ別)、2021年~2033年(10億米ドル)
表94 ラテンアメリカにおける長時間作用型注射剤市場(投与経路別、2021年~2033年)(10億米ドル)
表95 ラテンアメリカにおける長時間作用型注射剤市場(流通チャネル別、2021年~2033年)(10億米ドル)
表96 ブラジルの長時間作用型注射剤治療薬市場(治療領域別)、2021年~2033年(10億米ドル)
表97 ブラジルの長時間作用型注射剤治療薬市場(分子タイプ別)、2021年~2033年 (10億米ドル)
表98 ブラジルの長時間作用型注射剤市場(投与経路別)、2021年~2033年(10億米ドル)
表99 ブラジルの長時間作用型注射剤市場(治療領域別)、2021年~2033年(10億米ドル)
表100 アルゼンチンの長時間作用型注射剤市場(治療領域別)、2021年~2033年(10億米ドル)
表101 アルゼンチンの長時間作用型注射剤市場(分子タイプ別)、2021年 ~2033年(10億米ドル)
表102 アルゼンチンの長時間作用型注射剤市場(投与経路別)、2021年~2033年(10億米ドル)
表 103 アルゼンチンの長時間作用型注射剤市場(流通チャネル別)、2021年~2033年(10億米ドル)
表 104 中東・アフリカの長時間作用型注射剤市場(国別)、2021年~2033年 (10億米ドル)
表105 中東・アフリカの長時間作用型注射剤市場、治療領域別、2021年~2033年(10億米ドル)
表106 中東・アフリカの長作用型注射剤治療薬市場、分子タイプ別、2021年~2033年(10億米ドル)
表107 中東・アフリカの長作用型注射剤治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表108 中東・アフリカの長作用型注射剤市場(治療領域別、2021年~2033年)(10億米ドル)
表109 南アフリカの長作用型注射剤市場(治療領域別、2021年~2033年) (10億米ドル)
表110 南アフリカの長作用型注射剤治療薬市場、分子タイプ別、2021年~2033年(10億米ドル)
表111 南アフリカの長作用型注射剤治療薬市場、投与経路別、2021年~2033年 (10億米ドル)
表112 南アフリカの長作用型注射剤治療薬市場(治療領域別)、2021年~2033年(10億米ドル)
表113 サウジアラビアの長作用型注射剤治療薬市場(治療領域別)、2021年 ~2033年(10億米ドル)
表114 サウジアラビアの長作用型注射剤治療薬市場(分子タイプ別、2021年~2033年)(10億米ドル)
表115 サウジアラビアの長作用型注射剤治療薬市場(投与経路別、2021年~2033年)(10億米ドル)
表116 サウジアラビアの長作用型注射剤市場(治療領域別、2021年~2033年)(10億米ドル)
表117 アラブ首長国連邦(UAE)の長作用型注射剤市場(治療領域別、2021年~2033年) (10億米ドル)
表118 アラブ首長国連邦(UAE)の長時間作用型注射剤治療薬市場、分子タイプ別、2021年~2033年(10億米ドル)
表119 アラブ首長国連邦(UAE)の長時間作用型注射剤治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表120 アラブ首長国連邦(UAE)の長時間作用型注射剤市場(治療領域別)、2021年~2033年 (10億米ドル)
表121 クウェートの長時間作用型注射剤治療薬市場、治療領域別、2021年~2033年(10億米ドル)
表122 クウェートの長時間作用型注射剤治療薬市場、分子タイプ別、2021年~2033年(10億米ドル)
表123 クウェートの長時間作用型注射剤治療薬市場、投与経路別、 2021年~2033年(10億米ドル)
表124 クウェートにおける長時間作用型注射剤市場:流通チャネル別、2021年~2033年(10億米ドル)
図一覧
図1 長時間作用型注射剤市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出と予測
図7 市場の定式化と検証
図8 市場の概況
図9 競争環境
図10 長時間作用型注射剤市場の動向
図11 長時間作用型注射剤市場のポーターの5つの力分析
図12 長時間作用型注射剤市場のPESTLE分析
図13 治療領域別市場、2021年~2033年(10億米ドル)
図14 中枢神経系(CNS)疾患市場、2021年~2033年(10億米ドル)
図15 感染症市場、2021年~2033年(10億米ドル)
図16 代謝・内分泌疾患市場、2021年~2033年(10億米ドル)
図17 腫瘍学市場、2021年~2033年(10億米ドル)
図18 自己免疫・炎症性疾患市場、2021年~2033年(10億米ドル)
図19 その他の治療領域市場、2021年~2033年(10億米ドル)
図20 分子タイプ別市場、2021年~2033年(10億米ドル)
図21 低分子医薬品市場、2021年~2033年(10億米ドル)
図22 バイオ医薬品市場、2021年~2033年(10億米ドル)
図23 投与経路別市場、2021年~2033年(10億米ドル)
図24 筋肉内(IM)市場、2021年~2033年(10億米ドル)
図25 皮下(SC)市場、2021年~2033年 (10億米ドル)
図26 流通チャネル市場、2021年~2033年(10億米ドル)
図27 病院薬局市場、2021年~2033年(10億米ドル)
図28 専門薬局市場、2021年~2033年 (10億米ドル)
図29 小売薬局市場、2021年~2033年(10億米ドル)
図30 地域別長期作用型注射剤治療薬市場の売上高
図31 地域別市場動向:主なポイント
図32 北米の長期作用型注射剤治療薬市場、2021年~2033年 (10億米ドル)
図33 米国市場の動向
図34 米国における長時間作用型注射剤市場の規模(2021年~2033年)(10億米ドル)
図35 カナダ市場の動向
図36 カナダにおける長時間作用型注射剤市場の規模(2021年~2033年)(10億米ドル)
図37 メキシコの市場動向
図38 メキシコの長時間作用型注射剤市場、2021年~2033年(10億米ドル)
図39 欧州の長時間作用型注射剤市場、2021年~2033年(10億米ドル)
図40 英国の市場動向
図41 英国の長時間作用型注射剤市場、2021年~2033年(10億米ドル)
図42 ドイツの市場動向
図43 ドイツの長時間作用型注射剤市場、2021年~2033年 (10億米ドル)
図44 フランスの市場動向
図45 フランスの長時間作用型注射剤市場、2021年~2033年(10億米ドル)
図46 イタリアの市場動向
図47 イタリアの長時間作用型注射剤市場、2021年~2033年(10億米ドル)
図48 スペインの市場動向
図49 スペインの長時間作用型注射剤市場、2021年~2033年(10億米ドル)
図50 ノルウェーの市場動向
図51 ノルウェーの長時間作用型注射剤市場、2021年~2033年(10億米ドル)
図52 スウェーデンの市場動向
図53 スウェーデンの長時間作用型注射剤市場、2021年~2033年(10億米ドル)
図54 デンマークの市場動向
図55 デンマークの長時間作用型注射剤市場、2021年~2033年 (10億米ドル)
図56 アジア太平洋地域の長時間作用型注射剤市場、2021年~2033年(10億米ドル)
図57 日本の市場動向
図58 日本の長時間作用型注射剤市場、2021年~2033年 (10億米ドル)
図59 中国の市場動向
図60 中国の長作用型注射剤市場、2021年~2033年(10億米ドル)
図61 インドの市場動向
図62 インドの長作用型注射剤市場、2021年~2033年(10億米ドル)
図63 オーストラリアの市場動向
図64 オーストラリアの長作用型注射剤市場、2021年~2033年(10億米ドル)
図65 韓国の市場動向
図66 韓国の長作用型注射剤市場、2021年~2033年(10億米ドル)
図67 タイの市場動向
図68 タイの長作用型注射剤市場、2021年~2033年(10億米ドル)
図69 ラテンアメリカの長作用型注射剤市場、2021年~2033年(10億米ドル)
図70 ブラジルの市場動向
図71 ブラジルの長時間作用型注射剤市場、2021年~2033年(10億米ドル)
図72 アルゼンチンの市場動向
図73 アルゼンチンの長時間作用型注射剤市場、2021年~2033年(10億米ドル)
図74 MEAの長作用型注射剤市場、2021年~2033年(10億米ドル)
図75 南アフリカの市場動向
図76 南アフリカの長作用型注射剤市場、2021年~2033年 (10億米ドル)
図77 サウジアラビアの市場動向
図78 サウジアラビアの長作用型注射剤治療薬市場、2021年~2033年(10億米ドル)
図79 アラブ首長国連邦(UAE)の市場動向
図80 アラブ首長国連邦(UAE)の長作用型注射剤治療薬市場、2021年~2033年 (10億米ドル)
図81 クウェートの市場動向
図82 クウェートの長時間作用型注射剤市場、2021年~2033年(10億米ドル)
図83 企業の分類
図84 企業の市場ポジション分析
図85 戦略的枠組み
どのようなご質問が
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









