主な市場動向と洞察
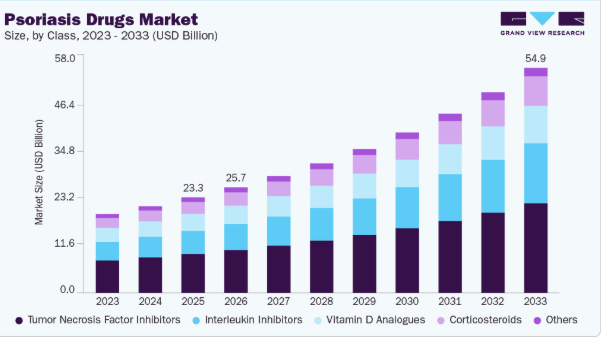
- 薬物分類別:2025年には、腫瘍壊死因子阻害薬セグメントが市場を席巻し、売上高シェア40.8%で最大となりました。
- 治療法別:2025年には、生物学的製剤セグメントが46.4%という最大の売上高シェアを占めました。
- 投与経路別:2025年には、非経口投与セグメントが41.9%という最大の売上高シェアを占め、市場を席巻しました。
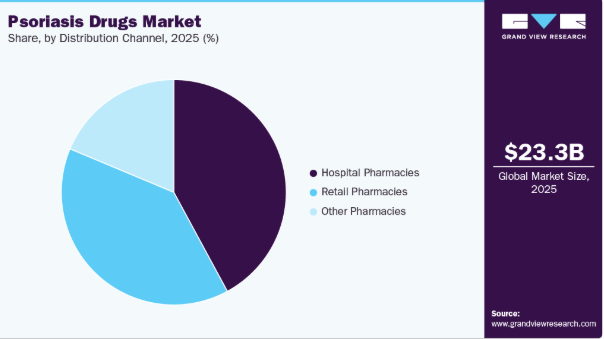
- 流通チャネル別:2025年には、病院薬局セグメントが42.1%という最大の売上高シェアを占め、市場を席巻しました。
地域別のハイライト
- 最大の地域市場:北米(2025年の市場シェア38.3%)
- 最も成長の速い地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 米国の乾癬治療薬市場は、予測期間中に大幅な成長が見込まれています。
市場規模と予測
- 2025年の市場規模:233億米ドル
- 2026年の推定市場規模:257億米ドル
- 2033年までの予測市場規模:549億米ドル
- CAGR(2026年~2033年):11.4%
継続的な研究開発活動が、特に中等度から重度の乾癬症例における治療法の革新に寄与しており、それによって標的療法への需要を支えています。主要な市場動向としては、バイオシミラーによる競争の激化が挙げられ、これは既存の生物学的製剤の競争環境を再構築するとともに、治療へのアクセスを改善しています。医療従事者や保険者におけるバイオシミラーの受容が高まっていることで、特にコストに敏感な市場において、治療費の削減と患者のアクセス拡大が進んでいます。さらに、従来の全身療法と比較して、有効性の向上、治療効果の持続期間の延長、良好な臨床転帰が期待できることから、市場は先進的なインターロイキン阻害剤や標的経口療法へとシフトし続けています。また、標的型バイオロジクスや次世代経口療法への選好が高まっていることを背景に、市場では精密医療に基づく乾癬管理への強いシフトが見られます。IL-17およびIL-23経路を標的とするインターロイキン阻害薬は、高い皮膚症状の消失率、速やかな作用発現、持続的な治療効果により、引き続き大きな商業的成功を収めています。製薬各社は、競争の激しい免疫学分野における製品のポジショニングを強化するため、ライフサイクル管理戦略、適応拡大、および改良製剤の開発に積極的に注力しています。さらに、長期的な疾患管理や併存疾患の軽減に関する医師の認識が高まっていることも、先進的な乾癬治療薬の採用拡大に寄与しています。
慢性炎症性皮膚疾患の有病率の上昇と、長期的な疾患管理療法への需要の高まりが、乾癬治療薬市場の成長を引き続き支えています。この市場は、従来の治療法と比較して、有効性の向上、症状コントロールの改善、および患者アウトカムの向上をもたらす先進的な生物学的製剤や標的療法の採用拡大の恩恵を受けています。さらに、医療費の増加、専門皮膚科医療へのアクセス拡大、および早期診断・治療に対する意識の高まりが、市場の拡大にさらに寄与しています。継続的な製品革新、バイオシミラーの入手可能性の拡大、および新規乾癬治療法に対する規制当局の継続的な支援により、予測期間中は競争的な開発が維持され、市場にとって好ましい成長機会が創出されると予想されます。
市場の動向
世界的な乾癬の有病率の上昇は、自己免疫性皮膚疾患に対する認識の高まり、医療費の増加、および先進的な治療選択肢へのアクセス拡大に支えられ、乾癬治療薬市場の主要な推進要因となっています。生物学的製剤や標的指向型経口治療薬への需要は、従来の全身性薬剤と比較して、優れた有効性、高い皮膚症状消失率、および長期的な疾患管理の改善が実証されたことから、大幅に増加しています。製薬各社も、安全性プロファイルと患者の利便性が向上した革新的な治療法を導入するため、研究開発活動への投資を拡大しています。例えば、2026年3月、ジョンソン・エンド・ジョンソン社は、中等度から重度の尋常性乾癬の成人患者を対象とした、初の標的型経口ペプチドIL-23受容体拮抗薬である「ICOTYDE(イコトロキンラ)」が、米国食品医薬品局(FDA)により承認されたと発表しました。同社は、乾癬が世界中で1億2500万人以上に影響を与えていると述べ、先進的な乾癬治療法に対する臨床的および商業的な需要の高まりを強調しました。
市場の集中度と特徴
乾癬治療薬市場は、標的指向型免疫療法や精密医療に基づく治療アプローチの継続的な進歩に牽引され、高度な革新性を示しています。製薬各社は、治療効果、安全性、および患者の利便性を高めるため、次世代の生物学的製剤、経口低分子阻害剤、および改良された薬物送達製剤を積極的に開発しています。市場におけるイノベーションは特に、IL-17およびIL-23阻害剤を含むインターロイキン標的療法に焦点を当てており、これらは中等度から重度の乾癬の管理に引き続き変革をもたらしています。また、この市場では、経済的な負担を軽減し、患者のアクセス拡大を目的としたバイオシミラーや新規経口療法の開発も増加しています。さらに、長期的な疾患管理、個別化治療戦略、および併用療法に関する研究が継続的に行われており、乾癬治療分野全体のイノベーションをさらに強化し続けています。
乾癬治療薬市場は、バイオ医薬品の開発、臨床試験、および規制当局の承認に多額の投資を要するため、参入障壁は中程度から高い水準にあります。先進的な乾癬治療薬の開発には、特に生物学的製剤や標的免疫療法において、複雑な研究プロセス、広範な安全性および有効性の評価、そして長い製品開発期間を要します。また、大手製薬企業は、幅広い製品ポートフォリオ、特許保護、そして広範な商業化ネットワークを通じて、強固な市場地位を維持しています。さらに、厳格な規制要件や保険適用評価プロセスは、市場参入を目指す新規参入企業にとってさらなる課題となっています。また、この市場では生物学的製剤の製造に必要な相当な生産能力と専門的な知見が求められており、中小企業の参入機会を制限しています。
乾癬治療薬市場は、バイオ医薬品の承認、バイオシミラーの商業化、臨床試験基準、および長期的な薬剤安全性モニタリングに関連する規制の枠組みに強く影響を受けています。米国食品医薬品局(FDA)や欧州医薬品庁(EMA)などの規制当局は、革新的な乾癬治療薬やバイオシミラーの承認を引き続き支援しており、治療法の利用可能性の向上と市場競争の促進に寄与しています。バイオシミラーに対する有利な規制経路は、特に医療が発達した市場において、費用対効果の高い治療法への患者のアクセスを拡大するのに役立っています。しかし、有効性の検証、免疫原性の評価、製造品質、および医薬品安全性監視に関連する厳格な規制要件により、製造業者にとって開発期間の長期化や運用コストの増加につながっています。さらに、標的免疫療法や特殊生物製剤を取り巻く規制の変遷は、乾癬治療薬業界全体における製品開発、市場参入戦略、および商業化活動に引き続き影響を及ぼしています。
外用療法、従来の全身性薬剤、光線療法、および非生物学的免疫抑制剤は、特に軽度から中等度の症例において、先進的な生物学的製剤や標的療法による乾癬治療の代替手段として引き続き活用されています。費用に敏感な市場では、多くの患者が、低コスト、入手しやすさ、そして確立された臨床使用実績を理由に、依然として従来の治療法に依存しています。さらに、補助的なスキンケア製品や光線療法は、特定の患者集団において症状の管理に役立ち、高コストな生物学的製剤への依存度を低減させる可能性があります。しかし、標的型生物学的製剤やインターロイキン阻害剤への選好が高まるにつれ、治療法の採用は、優れた有効性、持続的な疾患コントロール、および長期的な患者転帰の改善をもたらす治療法へとシフトし続けています。
乾癬治療薬業界における地理的な拡大は、新興市場全体での医療アクセスの向上、皮膚科医療に対する意識の高まり、および先進的な生物学的製剤の入手可能性の拡大によって牽引されています。製薬各社は、規制当局の承認、商業化パートナーシップ、および広範な流通戦略を通じて、アジア太平洋地域、ラテンアメリカ、中東諸国におけるプレゼンスを積極的に強化しています。バイオシミラーの入手可能性の拡大は、手頃な価格と治療へのアクセス向上を通じて、コストに敏感な地域における市場浸透をさらに後押ししています。さらに、医療インフラの改善や専門的な皮膚科医療への投資増加が、発展途上国における診断率および治療率の向上に寄与しています。グローバル製薬メーカーによる継続的な事業拡大活動は、予測期間中に医療サービスが十分に行き届いていない地域市場全体で、大きな成長機会を生み出すものと予想されます。
製品分類別分析
2025年には、中等度から重度の疾患の管理に広く用いられている腫瘍壊死因子(TNF)阻害剤セグメントが、売上高シェア40.8%で市場を支配しました。これらの治療薬は、乾癬の病態形成に関与する主要な炎症性サイトカインであるTNF-αを阻害することで作用し、それによって皮膚の炎症や疾患の進行を抑制します。新しい生物学的製剤クラスの登場にもかかわらず、TNF阻害剤は、医師による豊富な臨床経験と確立された長期有効性データにより、依然として高い重要性を維持しています。また、このセグメントはバイオシミラーの普及による恩恵も受けており、コストに敏感な市場において、手頃な価格とアクセス性の向上が図られています。しかし、次世代の標的療法への選好が高まっていることから、先進地域ではその相対的な市場シェアが徐々に低下しつつあります。全体として、このセグメントは、乾癬治療における広範なバイオロジクス分野において、依然として重要かつ費用対効果の高い治療の基盤となっています。例えば、2025年8月に『Rheumatology』誌に掲載されたコホート研究では、TNF阻害薬療法を受けている乾癬患者は、非バイオロジクス治療群と比較して乾癬性関節炎への進行率が低いことが報告されており、炎症性皮膚疾患におけるこの薬剤クラスの長期的な疾患修飾効果の重要性が裏付けられています。
インターロイキン阻害薬セグメントは、標的免疫学の急速な進歩と、サイトカインを介した炎症経路に対する理解の深化に後押しされ、予測期間中に年平均成長率(CAGR)12.8%で成長すると見込まれています。インターロイキン阻害剤セグメントは、乾癬治療薬市場において主要な成長分野として台頭しています。これらの治療法は、疾患の発症に関与する主要なインターロイキン経路を選択的に標的とすることで、中等度から重度の乾癬患者において、皮膚症状の消失率の向上、持続的な寛解、および臨床転帰の改善をもたらしています。
さらに、このセグメントは、従来の全身療法や初期の生物学的製剤と比較して、より高い有効性と優れた安全性プロファイルを提供することで、治療パラダイムを大幅に再構築しました。医師による精密医療に基づく治療アプローチへの選好の高まりに加え、投与の利便性の向上や長期的な疾患コントロールが可能になったことが、臨床現場での積極的な採用を後押しし続けています。経路特異的な生物学的製剤や次世代分子における継続的な革新は、競争をさらに激化させ、世界市場全体で治療選択肢を拡大させています。全体として、インターロイキン阻害剤は乾癬治療における生物学的製剤の成長を牽引する主要な要因となりつつあり、世界中で治療基準を着実に再定義しています。例えば、2026年3月、米国FDAは、中等度から重度の斑状乾癬を対象としたファースト・イン・クラスの経口IL-23受容体拮抗薬であるジョンソン・エンド・ジョンソンの「ICOTYDE(イコトロキンラ)」を承認しました。これは、強力な臨床的有効性と良好な安全性結果を有する、利便性の高い標的免疫療法に向けた大きな進歩を意味します。
治療の動向
2025年、生物学的製剤セグメントは売上高シェアの46.4%を占め、中~重症の疾患管理における標的免疫療法の臨床現場での積極的な採用に牽引されました。TNF-α、IL-12/23、IL-17、およびIL-23阻害剤を含むこれらの治療法は、その高い有効性と持続的な疾患コントロールを可能にする能力から、ますます好まれるようになっています。精密医療に基づく治療アプローチへの移行が進むにつれ、従来の全身療法からバイオ医薬品への移行が加速しています。IL-17およびIL-23阻害剤は、皮膚症状の改善効果に優れ、安全性プロファイルも向上していることから、堅調な需要が見られます。新世代のバイオ医薬品における投与間隔の延長は、患者の服薬遵守率と治療の継続性をさらに高めています。パイプラインの継続的な進展と次世代のモノクローナル抗体の導入により、このセグメントにおける治療の全体像は拡大しています。難治性や治療が困難な症例において、医師が標的療法を好む傾向が強まっていることも、市場浸透をさらに後押ししています。全体として、継続的なイノベーションと臨床現場での利用拡大により、生物学的製剤セグメントは乾癬治療薬市場における主要な成長ドライバーとしての地位を強めています。
外用薬セグメントは、軽度から中等度の乾癬に対する第一選択治療として広く使用されていることを背景に、2026年から2033年にかけて年平均成長率(CAGR)12.0%で成長すると予測されています。コルチコステロイド、ビタミンDアナログ、レチノイド、カルシニューリン阻害薬などのこれらの治療法は、局所的な作用があり、患部の炎症や鱗屑を直接軽減できることから、広く処方されています。非侵襲的かつ費用対効果の高い治療法への志向が高まっていることが、先進国および新興市場の両方において、外用剤に対する持続的な需要を支えています。薬剤浸透システムの強化や併用療法といった製剤技術の進歩により、臨床成績と患者の服薬遵守がさらに向上しています。このセグメントは、より良い疾患管理のために全身療法や生物学的製剤と併用される治療レジメンにおける役割を通じて、引き続き恩恵を受けています。安全性プロファイルが改善された先進的な外用剤の利用可能性が高まっていることも、長期ケアにおけるその活用範囲を拡大させています。全体として、外用薬セグメントは、乾癬治療薬市場において、依然として基礎的かつ極めて重要な治療カテゴリーであり続けています。
投与経路に関する分析
2025年には、非経口薬セグメントが市場を支配し、売上高シェアで41.9%という最大の割合を占め、予測期間中は最も高いCAGRで成長すると予想されています。これは、中等度から重度の疾患管理に向けた注射用生物学的製剤の採用拡大に牽引されています。これらの治療法は、高い臨床的有効性と、持続的な長期的な疾患管理が可能であるという点から、広く好まれています。標的免疫学に基づく治療への移行が進んでいることから、日常の臨床現場における注射剤の役割は大幅に強化されています。皮下投与製剤は、静脈内投与と比較して患者の利便性が向上しているため、急速に普及が進んでいます。自己投与用デバイスやプレフィルドシリンジの進歩により、治療のアドヒアランスと使いやすさがさらに向上しています。次世代バイオ医薬品の継続的な導入により、注射剤による治療の選択肢が広がり、臨床現場でのより広範な採用が促進されています。全体として、非経口投与セグメントは、イノベーションとバイオ医薬品の利用拡大に牽引され、乾癬治療薬市場における主要な成長要因であり続けています。例えば、2025年12月、Innovent Biologics社は、同社のIL-23p19モノクローナル抗体であるピカンキバート注射剤について、中等度から重度の斑状乾癬において主要な有効性評価項目を達成し、第3相試験で良好な結果を得たと報告しました。これは、注射用バイオ医薬品における継続的なイノベーションを裏付けるものであり、市場における長時間作用型バイオ医薬品の地位を強化するものです。
外用薬セグメントは、軽度から中等度の疾患管理における第一選択療法として広く使用されていることを背景に、2026年から2033年にかけて著しい年平均成長率(CAGR)で成長すると予測されています。これらの製剤は、局所的な作用、良好な安全性プロファイル、全身への曝露なしに皮膚の炎症を直接標的とできる点から、広く好まれています。このセグメントは、先進国および新興国の医療市場双方において、費用対効果が高く非侵襲的な治療選択肢に対する強い需要から、引き続き恩恵を受けています。全身療法や生物学的製剤との併用療法における外用剤の使用増加は、包括的な疾患管理戦略におけるその臨床的意義をさらに高めています。
さらに、皮膚浸透技術の向上や薬剤送達システムの最適化など、製剤科学の進歩により、治療効果と患者の服薬遵守が強化されています。例えば、2025年6月には、ナノ構造化および先進的な外用ゲルに関する研究活動において、薬剤の浸透性と抗炎症効果の向上が実証され、新規の送達技術や製剤科学を通じて外用薬の有効性を高めることに、研究開発の焦点が引き続き当てられていることが示されました。全体として、継続的なイノベーションと持続的な臨床利用により、外用薬セグメントは乾癬治療薬市場において、安定的かつ不可欠な貢献者としての地位を強めています。
流通チャネルに関する洞察
2025年には、病院薬局セグメントが市場を支配し、売上高シェア42.1%という最大のシェアを占め、予測期間中は最も高いCAGRで成長すると予想されています。このセグメントの成長は、中等度から重度の症例に対する先進的な治療法の投与および調剤に起因すると考えられます。これらの環境は、医師の監督や専門的な取り扱いを必要とする生物学的製剤やその他の処方箋専用医薬品の流通において、極めて重要な役割を果たしています。このセグメントは、治療効果と患者の安全を確保するために、多くの場合、病院環境内で開始・モニタリングされる注射療法の利用増加の恩恵を受けています。皮膚科と病院薬局サービスとの強固な連携は、先進的な乾癬治療へのタイムリーなアクセスをさらに後押ししています。病院薬局はまた、患者を維持療法の環境に移行させる前に、第一選択の生物学的製剤療法を開始するための重要な拠点としても機能しています。複雑な皮膚疾患の入院率の上昇や、専門医薬品の採用拡大が、このチャネルを通じた需要を後押ししています。全体として、病院薬局セグメントは、生物学的製剤の利用拡大と専門的な治療要件に支えられ、乾癬治療薬市場において依然として不可欠な流通チャネルであり続けています。
小売薬局セグメントは、都市部および準都市部の医療環境における広範なアクセス性と強い存在感を背景に、予測期間を通じて著しいCAGRで成長すると見込まれています。これらのチャネルは、特に日常的な調剤を必要とする軽度から中等度の症例において、外用薬、内服薬、および乾癬の補助療法の入手可能性を確保する上で重要な役割を果たしています。このセグメントは、長時間の通院を伴わずに処方薬に便利かつ迅速にアクセスしたいという患者の志向の高まりから、引き続き恩恵を受けています。小売薬局と処方箋ネットワークおよび皮膚科クリニックとの強固な連携は、安定した医薬品の供給と患者の治療遵守をさらに後押ししています。組織化された薬局チェーンやデジタル薬局プラットフォームの浸透が進むにつれ、製品の入手可能性とサービスの効率性が向上しています。慢性疾患の管理や繰り返し処方に対する需要の高まりも、小売流通チャネルの重要性をさらに強めています。全体として、小売薬局セグメントは、アクセスのしやすさ、利便性、そして高い処方箋調剤率に支えられ、乾癬治療薬市場において引き続き重要かつ安定した貢献源となっています。
地域別分析
2025年、北米は38.3%という最大の乾癬治療薬市場シェアを占めました。これは、生物学的製剤療法の普及率の高さ、充実した医療インフラ、および同地域全体における慢性炎症性皮膚疾患の診断率の増加に牽引されたものです。米国は、大手製薬企業の存在、先進的な乾癬治療法の広範な入手可能性、および専門治療に対する有利な保険適用により、地域市場において大きなシェアを占めています。医療従事者が、有効性の向上、持続的な疾患コントロール、および投与の利便性を兼ね備えた治療法をますます好むようになるにつれ、インターロイキン阻害剤や標的指向型経口療法への需要が高まっています。また、市場では、特に確立された生物学的製剤においてバイオシミラーによる競争が激化しており、これが治療へのアクセス向上や競争環境における価格圧力の一因となっています。さらに、継続的な規制当局の承認、新製品の発売、および次世代免疫療法の商業化が、北米全域での市場拡大を支えています。長期的な疾患管理や専門的な皮膚科医療へのアクセスに関する患者の意識の高まりも、同地域全体での治療法の採用をさらに後押しし続けています。
米国の乾癬治療薬市場の動向
米国の乾癬治療薬市場は、生物学的製剤の高い利用率、中等度から重度の乾癬の診断率の増加、および専門的な皮膚科医療への充実したアクセスによって牽引されています。米国は、大手製薬企業の存在、先進的な医療インフラ、そして革新的な乾癬治療薬の広範な入手可能性により、主要な地域市場となっています。医療従事者が、より高い有効性と持続的な疾患コントロールを提供する治療法をますます好むようになるにつれ、インターロイキン阻害薬や標的指向型経口療法の採用拡大が、市場の成長をさらに後押ししています。さらに、確立された生物学的製剤に対するバイオシミラーの競争激化は、治療へのアクセスの向上に寄与するとともに、市場内での価格競争圧力を高めています。有利な償還制度、継続的な規制当局の承認、そして先進的な免疫療法の商業化の拡大により、米国全土における治療環境は引き続き強化されています。さらに、乾癬の長期管理に関する患者の意識の高まりや、免疫学に焦点を当てた研究への継続的な投資が、予測期間中の市場の継続的な拡大を支えると予想されます。
欧州の乾癬治療薬市場の動向
欧州の乾癬治療薬市場は、生物学的製剤療法の採用拡大、バイオシミラーの浸透拡大、および主要欧州諸国における強力な公的医療支援に牽引され、着実な成長を見せています。ドイツ、英国、フランスは、先進的な皮膚科医療インフラ、有利な償還枠組み、および中等度から重度の乾癬管理におけるインターロイキン阻害剤の高い利用率により、引き続き主要な地域市場となっています。医療制度が、先進的な治療への患者の幅広いアクセスを維持しつつ、生物学的製剤による治療費の削減にますます重点を置くようになる中、同地域では費用対効果の高いバイオシミラーへの選好が高まっています。さらに、欧州医薬品庁(EMA)による強力な規制上の支援や、確立された医療技術評価(HTA)システムが、欧州全域における革新的な乾癬治療薬の商業化を支えています。製薬各社もまた、規制の厳しい欧州の医療制度内での製品採用を強化するため、リアルワールドエビデンスの収集や価値に基づくアクセス戦略を拡大しています。さらに、長期的な疾患管理に対する認識の高まりや、標的免疫療法への需要の増加が、同地域全体における持続的な市場拡大を後押しし続けています。
英国の乾癬治療薬市場は、慢性斑状乾癬の高い有病率、NHS(国民保健サービス)主導の確立された医療制度、およびIL-17やIL-23阻害薬などの先進的な生物学的製剤の採用拡大に支えられ、力強い成長を遂げています。この市場では、優れた有効性と長期的な疾患管理が可能であることから、従来の全身療法や外用療法から標的型生物学的製剤への明確な移行が見られます。バイオシミラーの入手可能性が高まっていることで、治療へのアクセスが改善されている一方で、特にコストに敏感なNHSの処方経路において、ブランド生物学的製剤への圧力が高まっています。MHRA(医薬品・医療製品規制庁)などの規制当局による支援に加え、体系化された償還制度や医療技術評価(HTA)プロセスが、治療法の採用や市場参入戦略を形作り続けています。さらに、皮膚科医療に対する認識の高まりと早期診断の普及により、英国全土で治療を受ける患者層が拡大しています。全体として、この市場はイノベーション主導の力強い成長と、高付加価値の生物学的製剤および標的療法への着実な移行を特徴としています。
ドイツの乾癬治療薬市場は、保険主導の高度に体系化された医療枠組みによって形成されており、治療の決定はエビデンスに基づく臨床ガイドラインや費用対効果の考慮に強く左右されています。皮膚科クリニックや病院の医師たちは、中等度から重度の症例を管理するために、先進的な生物学的製剤、特に新しいインターロイキン標的薬剤を強く好んで選択しています。また、この市場では、医療技術評価の結果が強く反映されており、これらは保険償還の適格性や処方パターンを決定する上で重要な役割を果たしています。医師の理解が進んでいることや、法定健康保険の支出を最適化すべきという継続的な圧力に支えられ、バイオシミラーの受容が著しく高まっています。早期介入や長期的な疾患管理への注目が高まっていることも、先進的な全身療法に対する持続的な需要をさらに後押ししています。全体として、ドイツ市場は、厳格な治療経路、強力な償還ガバナンス、そして高付加価値の生物学的製剤およびバイオシミラー療法への緩やかではあるが着実な移行を特徴としています。
フランスの乾癬治療薬市場は、治療経路が国の償還規則や病院の処方委員会によって強く左右される、緊密に連携した公的医療制度によって形成されています。先進的な治療へのアクセスは、主に公的保険制度を通じて提供されており、治療法の選定においては臨床的価値と長期的な費用対効果が優先されています。中等度から重度の症例において持続的な疾患コントロールを可能にする治療法に対する皮膚科医の選好が高まっていることを背景に、市場では生物学的製剤やその他の標的免疫療法への着実な移行が見られます。従来の全身用薬剤や外用剤は、特に初期段階の治療において引き続き使用されていますが、その役割は徐々に先進的な治療選択肢によって補完されつつあります。医療当局が予算の最適化と、高コストな治療法への患者のアクセス拡大を重視するにつれて、バイオシミラーの採用は拡大しています。全体として、この市場は中央集権的に規制された、価値主導型の治療環境を反映しており、日常的な皮膚科診療において先進的な生物学的製剤やバイオシミラーの統合が進んでいます。
アジア太平洋地域の乾癬治療薬市場の動向
アジア太平洋地域の乾癬治療薬市場は、未診断の患者数が膨大であること、皮膚科医療インフラの整備が進んでいること、そして新興経済国において慢性自己免疫性皮膚疾患に対する認識が高まっていることを背景に、予測期間中に13.1%という最も高い年平均成長率(CAGR)を記録すると見込まれています。中国、インド、韓国などの国々における医療費の増加や保険適用範囲の拡大が、先進的な治療選択肢へのより広範なアクセスを後押ししています。市場では、従来の治療法から先進的な全身療法や生物学的製剤への移行が進んでいますが、経済的な制約が導入パターンに影響を与え続けています。都市部では新しい治療法の導入が進んでいる一方、農村部では費用やアクセスの制約から、依然として従来の治療法に大きく依存しています。国内メーカーの存在や、低コストの生物学的製剤の入手可能性が高まっていることも、この地域全体の競争環境をさらに再構築しています。全体として、この市場は導入パターンの多様性、強力な成長の可能性、そして先進的な免疫学に基づく治療法の漸進的な浸透を特徴としています。
日本の乾癬治療薬市場は、臨床的エビデンス、安全性基準、および長期的な治療成果を強く重視する、高度に体系化された医療制度を特徴としています。この市場では、国民健康保険制度の下での有利な保険適用に支えられ、先進的な全身療法および生物学的製剤が着実に普及しています。治療法の選択においては皮膚科専門医が中心的な役割を果たしており、中等度から重度の乾癬症例に対しては、十分に有効性が実証された治療法が優先的に採用されています。初期段階の管理においては従来の治療法が引き続き用いられていますが、標的療法の利用が増加するにつれて、そのシェアは徐々に低下しています。高齢化の進展や慢性自己免疫性皮膚疾患に対する認識の高まりも、長期的な疾患管理オプションに対する持続的な需要をさらに後押ししています。全体として、この市場は成熟した、品質重視の様相を呈しており、先進的な免疫学に基づく治療へのアクセス拡大という、より広範なアジア太平洋地域のトレンドへと徐々に歩調を合わせています。
中国の乾癬治療薬市場は、大規模な患者基盤、診断率の上昇、および階層化された病院システムにおける皮膚科医療体制の強化に牽引され、着実に拡大しています。治療パターンは、病院での処方および「国家保険薬品リスト」への掲載によって大きく左右されており、これらは患者のアクセスや経済的負担に大きな影響を与えています。外用薬や従来の全身療法が依然として治療総量の大部分を占めていますが、中等度から重度の症例に対しては、都市部の上位病院において先進的な標的療法がますます使用されるようになっています。国内製薬企業は、価格競争力のある生物学的製剤やバイオシミラーを提供することで、コストに敏感な層における治療へのアクセスを改善し、その役割を拡大しています。輸入された革新的な治療法も存在しますが、償還の制約により、価格面での圧力に直面することが多く、主要都市圏以外では普及が限定的です。全体として、この市場は政策主導型でコストに敏感なエコシステムを反映しており、先進的な免疫学に基づく治療法の導入は緩やかではありますが、地域によってばらつきが見られます。
ラテンアメリカの乾癬治療薬市場の動向
ラテンアメリカの乾癬治療薬市場は、医療環境が極めて細分化されていることが特徴であり、ブラジル、メキシコ、アルゼンチンなどの国々間および国内において、先進的な皮膚科治療へのアクセスに著しい格差が見られます。特に予算の制約を受ける公的医療制度においては、従来の全身療法や外用薬が依然として治療利用の大部分を占めています。先進的な標的療法の導入は、主要都市圏にある民間医療施設に集中したままであり、これは経済的負担能力や保険償還範囲における顕著な違いを反映しています。自己負担額は、治療法の選択を決定する上で依然として重要な役割を果たしており、高コストな革新的な治療法の普及を制限しています。しかし、規制枠組みの漸進的な改善や多国籍製薬企業の進出拡大により、新しい治療選択肢へのアクセスは向上しつつあります。全体として、この市場は構造的に不均一ながらも徐々に変化しつつある状況を反映しており、革新的な治療法の導入は主に都市部の民間医療機関に限定されています。
ブラジルの乾癬治療薬市場は、国民皆保険制度(SUS)と急速に拡大する民間医療セクターが共存していることを背景に、ラテンアメリカの中で最も体系化されたセグメントとなっています。公的医療制度内での治療の利用は、予算上の制約や標準化された処方薬リストへのアクセスにより、主に従来の全身療法および外用療法に集中しています。先進的な治療法は、主要都市圏の民間皮膚科診療所で主に採用されており、治療へのアクセスに著しい格差があることを反映しています。公的医療制度における償還手続きや行政承認は、新しい治療法の導入ペースを制限する上で、依然として決定的な役割を果たしています。多国籍製薬企業の参入と、現地流通ネットワークの強化により、革新的な治療選択肢の入手可能性は徐々に改善されています。全体として、この市場は二極化したアクセス構造を反映しており、先進的な乾癬治療法の普及は不均一ながらも着実に進展しており、これはラテンアメリカ市場全体の動向と一致しています。
中東・アフリカ(MEA)の乾癬治療薬市場の動向
MEA地域の乾癬治療薬市場は、地域間の顕著な格差が特徴であり、先進的な治療へのアクセスは主に湾岸協力理事会(GCC)諸国に集中している一方で、いくつかのアフリカ市場では、皮膚科医療の発展が比較的に初期段階にとどまっています。公的医療制度においては、インフラや経済的な制約を反映して、主に従来の全身療法や外用薬による治療が主流となっています。対照的に、サウジアラビアやアラブ首長国連邦(UAE)などの国々では、民間および専門医療機関が、より強力な医療投資能力に支えられ、中等度から重度の症例に対して先進的な治療法をより積極的に活用しています。病気に対する認識の低さ、診断不足、診断の遅れが、アフリカの多くの地域において、治療の普及を依然として妨げ続けています。製薬企業による市場拡大の取り組みは、戦略的提携、輸入を基盤とした供給ルート、および国ごとの選択的な市場参入戦略にますます重点が置かれています。全体として、この市場は極めて細分化された性質を持っており、GCC諸国主導の導入パターンが明確に見られ、乾癬の先進治療法への移行は緩やかではあるものの、地域によってばらつきが見られます。
サウジアラビアの乾癬治療薬市場は、政府主導による強力な医療投資と、国家変革イニシアチブの下で進行中の専門皮膚科インフラの拡充に支えられています。治療の導入は、三次医療施設や専門病院にますます集中しており、そこでは臨床プロトコルや処方薬リストの承認に基づき、中等度から重度の症例に対して先進的な全身療法や標的療法が優先的に採用されています。公的医療保険は、患者のアクセスを確保する上で引き続き中心的な役割を果たしている一方、民間部門は革新的な治療選択肢のより広範な利用可能性に貢献しています。病院の調達システムや償還枠組みは、あらゆる医療現場における処方パターンや治療法の選択に大きな影響を及ぼしています。多国籍製薬企業の進出に加え、医療サービスの現地化が進んでいることが、市場の成熟度を高め、先進的な治療法へのアクセスを促進しています。全体として、この市場は、規制された医療制度の中で先進的な乾癬治療オプションが段階的に統合されていく、体系化され、投資主導型の環境を反映しています。
乾癬治療薬の主要企業動向
アッヴィ社(AbbVie Inc.)およびアムジェン社(Amgen Inc.)は、慢性的な免疫介在性経路を標的とする先進的な生物学的製剤のポートフォリオを拡大することで、乾癬治療薬市場における地位を引き続き強化しています。ジョンソン・エンド・ジョンソン・サービス社(Johnson & Johnson Services, Inc.)およびノバルティス社(Novartis AG)は、次世代の標的療法と、確立された生物学的製剤のライフサイクル管理に注力し、引き続き主要なプレーヤーとしての地位を維持しています。イーライ・リリー・アンド・カンパニー(Eli Lilly and Company)は、炎症性皮膚疾患の適応症における堅実な臨床開発プログラムに支えられ、革新的な免疫学に基づくパイプラインを推進しています。セルジーン・コーポレーションとUCB S.A.は、中等度から重度の乾癬症例を対象とした専門的な免疫調節療法を通じて、市場に大きく貢献しています。メルクとベーリンガーインゲルハイム・インターナショナルGmbHは、免疫皮膚科学の研究および新規治療アプローチへの戦略的投資を通じて、市場での存在感を高めています。この市場は、激しい競争、継続的なパイプラインの革新、そして治療ガイドラインの進化やプレシジョン・メディシン(精密医療)の普及拡大に牽引された、標的生物学的製剤療法への強いシフトを特徴としています。
乾癬治療薬の主要企業
本調査では、乾癬治療薬市場に関する分析として、以下の主要企業を取り上げました
- AbbVie Inc.
- Amgen Inc.
- Boehringer Ingelheim International GmbH
- Celgene Corporation
- Eli Lilly and Company
- Johnson & Johnson Services, Inc.
- Merck
- Novartis AG
- UCB S.A.
最近の動向
- 2026年2月、イーライ・リリー社は、自己免疫疾患および炎症性疾患を対象とした生物学的製剤への臨床段階における積極的な投資を背景に、IL-23およびJAK経路を標的とする治療薬の開発を継続的に推進することで、免疫学分野のパイプラインを強化しました。
- 2025年5月、Arcutis Biotherapeutics社は、成人および青年における尋常性乾癬の治療薬として、ZORYVE(ロフルミラスト)0.3%外用フォームについて米国FDAの承認を取得しました。これは、非ステロイド系外用療法における継続的な革新と、患者に優しい先進的な皮膚科用製剤に対する業界の関心の高まりを浮き彫りにするものです。
- 2025年3月、ジョンソン・エンド・ジョンソン社は、中等度から重度の尋常性乾癬を対象とした治験中の経口IL-23受容体拮抗薬「icotrokinra(JNJ-2113)」の第3相臨床試験に関する新たなデータを発表しました。ICONIC-LEAD試験では、16週時点で患者の65%が皮膚の完全またはほぼ完全な清澄化(IGA 0/1)を達成し、50%がPASI 90を達成したのに対し、プラセボ群ではそれぞれ8%および4%にとどまりました(p<0.001)。
世界の乾癬治療薬市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の伸びを予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向の分析を提供しています。本調査において、Grand View Researchは、世界の乾癬治療薬市場レポートを、薬剤分類、治療法、投与経路、流通チャネル、および地域に基づいてセグメント化しました:
- 薬剤分類別の見通し(売上高、10億米ドル、2021年~2033年)
- 腫瘍壊死因子阻害薬
- インターロイキン阻害薬
- ビタミンDアナログ
- コルチコステロイド
- その他
- 治療法別の見通し(売上高、10億米ドル、2021年~2033年)
- 外用薬
- 全身投与薬
- 生物学的製剤
- 投与経路別見通し(売上高、10億米ドル、2021年~2033年)
- 経口
- 非経口
- 外用
- 流通チャネル別見通し(売上高、10億米ドル、2021年~2033年)
- 病院薬局
- 小売薬局
- その他の薬局
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場のセグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 分類
1.2.2. 治療法
1.2.3. 投与経路
1.2.4. 流通チャネル
1.3. 推計および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 有料データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報分析
1.6.1. データ分析モデル
1.7. 市場構築およびデータ可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源一覧
1.10. 目的
第2章 エグゼクティブサマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. 乾癬治療薬市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因分析
3.2.2. 市場抑制要因分析
3.3. ビジネス環境分析
3.3.1. 業界分析 – ポーターの5つの力分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTLE分析
3.3.3. パイプライン分析
3.3.4. 特許満了分析
3.3.5. 価格設定分析
第4章 乾癬治療薬市場:分類別事業分析
第4章 乾癬治療薬市場:分類別事業分析4.1. 分類別市場シェア(2025年および2033年)
4.2. 分類別セグメント概要
4.3. 分類別の市場規模・予測およびトレンド分析(2021年~2033年、10億米ドル)
4.4. 腫瘍壊死因子阻害剤
4.4.1. 腫瘍壊死因子阻害剤市場、2021年~2033年(10億米ドル)
4.5. インターロイキン阻害剤
4.5.1. インターロイキン阻害剤市場、2021年~2033年(10億米ドル)
4.6. ビタミンDアナログ
4.6.1. ビタミンDアナログ市場、2021年~2033年(10億米ドル)
4.7. コルチコステロイド
4.7.1. コルチコステロイド市場、2021年~2033年(10億米ドル)
4.8. その他
4.8.1. その他市場、2021年~2033年(10億米ドル)
第5章 乾癬治療薬市場:治療法別事業分析
5.1. 治療法別市場シェア(2025年および2033年)
5.2. 治療法別セグメント概要
5.3. 治療法別市場規模・予測およびトレンド分析(2021年~2033年、10億米ドル)
5.4. 外用薬
5.4.1. 外用薬市場、2021年~2033年(10億米ドル)
5.5. 全身投与薬
5.5.1. 全身投与薬市場、2021年~2033年(10億米ドル)
5.6. バイオ医薬品
5.6.1. バイオ医薬品市場、2021年~2033年(10億米ドル)
第6章 乾癬治療薬市場:投与経路別ビジネス分析
6.1. 投与経路別市場シェア(2025年および2033年)
6.2. 投与経路別セグメントのダッシュボード
6.3. 投与経路別の市場規模・予測およびトレンド分析、2021年~2033年(10億米ドル)
6.4. 経口
6.4.1. 経口市場、2021年~2033年(10億米ドル)
6.5. 非経口
6.5.1. 非経口市場、2021年~2033年(10億米ドル)
6.6. 外用
6.6.1. 外用市場、2021年~2033年 (10億米ドル)
第7章 乾癬治療薬市場:流通チャネル別事業分析
7.1. 流通チャネル別市場シェア(2025年および2033年)
7.2. 流通チャネル別セグメント概要
7.3. 流通チャネル別市場規模・予測およびトレンド分析(2021年~2033年)(10億米ドル)
7.4. 病院内薬局
7.4.1. 病院内薬局市場、2021年~2033年(10億米ドル)
7.5. 小売薬局
7.5.1. 小売薬局市場、2021年~2033年(10億米ドル)
7.6. その他の薬局
7.6.1. その他の薬局市場、2021年~2033年(10億米ドル)
第8章。乾癬治療薬市場:地域別推定値およびトレンド分析
8.1. 地域別市場シェア分析、2025年および2033年
8.2. 地域別市場ダッシュボード
8.3. 市場規模および予測のトレンド分析、2021年から2033年
8.4. 北米
8.4.1. 北米の乾癬治療薬市場の推計および予測、国別、2021年~2033年 (10億米ドル)
8.4.2. 米国
8.4.2.1. 主要国の動向
8.4.2.2. 対象疾患の有病率
8.4.2.3. 規制の枠組み
8.4.2.4. 保険償還の枠組み
8.4.2.5.
米国の乾癬治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.4.3. カナダ
8.4.3.1. 主要な国の動向
8.4.3.2. 対象疾患の有病率
8.4.3.3. 規制の枠組み
8.4.3.4. 保険償還の枠組み
8.4.3.5. カナダの乾癬治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.4.4. メキシコ
8.4.4.1. 主要国の動向
8.4.4.2. 対象疾患の有病率
8.4.4.3. 規制の枠組み
8.4.4.4. 償還の枠組み
8.4.4.5. メキシコの乾癬治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5. 欧州
8.5.1. 欧州の乾癬治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.2. 英国
8.5.2.1. 主要な国別動向
8.5.2.2. 対象疾患の有病率
8.5.2.3. 規制枠組み
8.5.2.4. 償還制度
8.5.2.5. 英国の乾癬治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.3. ドイツ
8.5.3.1. 主要な国別動向
8.5.3.2. 対象疾患の有病率
8.5.3.3. 規制の枠組み
8.5.3.4. 償還制度
8.5.3.5. ドイツの乾癬治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.5.4. フランス
8.5.4.1. 主要国の動向
8.5.4.2. 対象疾患の有病率
8.5.4.3. 規制の枠組み
8.5.4.4. 償還の枠組み
8.5.4.5. フランスの乾癬治療薬市場の推定値および予測、2021年~2033年(10億米ドル)
8.5.5. イタリア
8.5.5.1. 主要な国の動向
8.5.5.2. 対象疾患の有病率
8.5.5.3. 規制の枠組み
8.5.5.4. 償還の枠組み
8.5.5.5. イタリアの乾癬治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.6. スペイン
8.5.6.1. 主要な国別動向
8.5.6.2. 対象疾患の有病率
8.5.6.3. 規制の枠組み
8.5.6.4. 償還の枠組み
8.5.6.5. スペインの乾癬治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.5.7. デンマーク
8.5.7.1. 主要国の動向
8.5.7.2. 対象疾患の有病率
8.5.7.3. 規制の枠組み
8.5.7.4. 保険償還の枠組み
8.5.7.5. デンマークの乾癬治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.8. スウェーデン
8.5.8.1. 主要な国別動向
8.5.8.2. 対象疾患の有病率
8.5.8.3. 規制の枠組み
8.5.8.4. 償還制度
8.5.8.5. スウェーデンの乾癬治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.5.9. ノルウェー
8.5.9.1. 主要な国別動向
8.5.9.2. 対象疾患の有病率
8.5.9.3. 規制の枠組み
8.5.9.4. 保険償還の枠組み
8.5.9.5. ノルウェーの乾癬治療薬市場の推定値および予測(2021年~2033年、10億米ドル)
8.6. アジア太平洋地域
8.6.1. アジア太平洋地域の乾癬治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.2. 日本
8.6.2.1. 主要国の動向
8.6.2.2. 対象疾患の有病率
8.6.2.3. 規制の枠組み
8.6.2.4. 償還制度
8.6.2.5. 日本の乾癬治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.6.3. 中国
8.6.3.1. 主要国の動向
8.6.3.2. 対象疾患の有病率
8.6.3.3. 規制の枠組み
8.6.3.4. 保険償還の枠組み
8.6.3.5. 中国の乾癬治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.4. インド
8.6.4.1. 主要な国別動向
8.6.4.2. 対象疾患の有病率
8.6.4.3. 規制の枠組み
8.6.4.4. 保険償還の枠組み
8.6.4.5. インドの乾癬治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.5. オーストラリア
8.6.5.1. 主要な国別動向
8.6.5.2. 対象疾患の有病率
8.6.5.3. 規制の枠組み
8.6.5.4. 保険償還の枠組み
8.6.5.5. オーストラリアの乾癬治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.6.6. 韓国
8.6.6.1. 主要な国別動向
8.6.6.2.
対象疾患の有病率
8.6.6.3. 規制の枠組み
8.6.6.4. 保険償還の枠組み
8.6.6.5. 韓国における乾癬治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.6.7. タイ
8.6.7.1. 主要国の動向
8.6.7.2. 対象疾患の有病率
8.6.7.3. 規制の枠組み
8.6.7.4. 保険償還の枠組み
8.6.7.5. タイの乾癬治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.7. ラテンアメリカ
8.7.1. ラテンアメリカにおける乾癬治療薬市場の推計および予測(2021年~2033年、10億米ドル)
8.7.2. ブラジル
8.7.2.1. 主要国の動向
8.7.2.2. 対象疾患の有病率
8.7.2.3. 規制の枠組み
8.7.2.4. 保険償還の枠組み
8.7.2.5. ブラジルの乾癬治療薬市場の見積もりおよび予測、2021年~2033年(10億米ドル)
8.7.3. アルゼンチン
8.7.3.1. 主要国の動向
8.7.3.2. 対象疾患の有病率
8.7.3.3. 規制の枠組み
8.7.3.4. 保険償還の枠組み
8.7.3.5. アルゼンチンの乾癬治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.8. 中東およびアフリカ
8.8.1. 中東およびアフリカにおける乾癬治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.8.2. 南アフリカ
8.8.2.1. 主要国の動向
8.8.2.2. 対象疾患の有病率
8.8.2.3. 規制の枠組み
8.8.2.4. 保険償還の枠組み
8.8.2.5. 南アフリカの乾癬治療薬市場の推計および予測、2021年~2033年(10億米ドル)
8.8.3. サウジアラビア
8.8.3.1. 主要国の動向
8.8.3.2. 対象疾患の有病率
8.8.3.3. 規制の枠組み
8.8.3.4. 償還制度
8.8.3.5. サウジアラビアの乾癬治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.8.4. アラブ首長国連邦
8.8.4.1. 主要国の動向
8.8.4.2. 対象疾患の有病率
8.8.4.3. 規制の枠組み
8.8.4.4. 保険償還の枠組み
8.8.4.5. アラブ首長国連邦(UAE)の乾癬治療薬市場:推計および予測(2021年~2033年、10億米ドル)
8.8.5. クウェート
8.8.5.1. 主要な国の動向
8.8.5.2. 対象疾患の有病率
8.8.5.3.
規制の枠組み
8.8.5.4. 償還制度
8.8.5.5. クウェートの乾癬治療薬市場:推計および予測(2021年~2033年、10億米ドル)
第9章 競争環境
9.1. 参入企業の概要
9.2. 企業の市場ポジション分析
9.3. 企業の分類
9.4. 戦略マップ
9.5. 企業プロフィール/一覧
9.5.1. AbbVie Inc.
9.5.1.1. 概要
9.5.1.2. 財務実績
9.5.1.3. 製品ベンチマーク
9.5.1.4. 戦略的取り組み
9.5.2. Amgen Inc.
9.5.2.1. 概要
9.5.2.2. 財務実績
9.5.2.3. 製品ベンチマーキング
9.5.2.4. 戦略的取り組み
9.5.3. ジョンソン・エンド・ジョンソン・サービス社
9.5.3.1. 概要
9.5.3.2. 財務実績
9.5.3.3. 製品ベンチマーク
9.5.3.4. 戦略的取り組み
9.5.4. ノバルティス社
9.5.4.1. 概要
9.5.4.2. 財務実績
9.5.4.3. 製品ベンチマーキング
9.5.4.4. 戦略的取り組み
9.5.5. イーライ・リリー・アンド・カンパニー
9.5.5.1. 概要
9.5.5.2. 財務実績
9.5.5.3. 製品のベンチマーク
9.5.5.4. 戦略的取り組み
9.5.6. セルジーン社
9.5.6.1. 概要
9.5.6.2. 財務実績
9.5.6.3. 製品のベンチマーク
9.5.6.4. 戦略的取り組み
9.5.7. UCB S.A.
9.5.7.1. 概要
9.5.7.2. 財務実績
9.5.7.3. 製品のベンチマーク
9.5.7.4. 戦略的取り組み
9.5.8. メルク
9.5.8.1. 概要
9.5.8.2. 財務実績
9.5.8.3. 製品ベンチマーク
9.5.8.4. 戦略的取り組み
9.5.9. ベーリンガー・インゲルハイム・インターナショナルGmbH
9.5.9.1. 概要
9.5.9.2. 財務実績
9.5.9.3. 製品ベンチマーク
9.5.9.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 世界の乾癬治療薬市場(地域別、2021年~2033年) (10億米ドル)
表4 世界の乾癬治療薬市場(薬効分類別)、2021年~2033年(10億米ドル)
表5 世界の乾癬治療薬市場(治療法別)、2021年~2033年(10億米ドル)
表6 世界の乾癬治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表7 世界の乾癬治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
表8 北米の乾癬治療薬市場:国別、2021年~2033年(10億米ドル)
表9 北米の乾癬治療薬市場:薬物分類別、2021年~2033年(10億米ドル)
表10 北米の乾癬治療薬市場:治療法別、2021年~2033年(10億米ドル)
表11 北米の乾癬治療薬市場:投与経路別、2021年~2033年(10億米ドル)
表12 北米の乾癬治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
表13 米国の乾癬治療薬市場(薬物分類別)、2021年~2033年(10億米ドル)
表14 米国の乾癬治療薬市場(治療法別)、2021年~2033年(10億米ドル)
表15 米国の乾癬治療薬市場(投与経路別)、2021年~2033年 (10億米ドル)
表16 米国乾癬治療薬市場、流通チャネル別、2021年~2033年 (10億米ドル)
表17 カナダの乾癬治療薬市場(薬理分類別)、2021年~2033年(10億米ドル)
表18 カナダの乾癬治療薬市場(治療法別)、2021年~2033年(10億米ドル)
表19 カナダの乾癬治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表20 カナダの乾癬治療薬市場、薬物分類別、2021年~2033年(10億米ドル)
表21 メキシコの乾癬治療薬市場、薬物分類別、2021年~2033年(10億米ドル)
表22 メキシコの乾癬治療薬市場、治療法別、2021年 ~2033年(10億米ドル)
表23 メキシコの乾癬治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表24 メキシコの乾癬治療薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表25 欧州の乾癬治療薬市場(国別、2021年~2033年)(10億米ドル)
表26 欧州の乾癬治療薬市場(薬物分類別、2021年~2033年)(10億米ドル)
表27 欧州の乾癬治療薬市場(治療法別、2021年~2033年) (10億米ドル)
表28 欧州の乾癬治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表29 欧州の乾癬治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表30 英国の乾癬治療薬市場、薬効分類別、2021年~2033年 (10億米ドル)
表31 英国の乾癬治療薬市場(治療法別、2021年~2033年)(10億米ドル)
表32 英国の乾癬治療薬市場(投与経路別、2021年~2033年) (10億米ドル)
表33 英国の乾癬治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
表34 ドイツの乾癬治療薬市場:薬効分類別、2021年~2033年(10億米ドル)
表35 ドイツの乾癬治療薬市場:治療法別、2021年~2033年(10億米ドル)
表36 ドイツの乾癬治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表37 ドイツの乾癬治療薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表38 フランスの乾癬治療薬市場(薬物分類別)、2021年~2033年(10億米ドル)
表39 フランスにおける乾癬治療薬市場:治療法別、2021年~2033年(10億米ドル)
表40 フランスにおける乾癬治療薬市場:投与経路別、2021年~2033年(10億米ドル)
表41 フランスにおける乾癬治療薬市場:流通チャネル別、2021年~2033年(10億米ドル)
表42 イタリアの乾癬治療薬市場(薬剤分類別、2021年~2033年)(10億米ドル)
表43 イタリアの乾癬治療薬市場(治療法別、2021年~2033年)(10億米ドル)
表44 イタリアの乾癬治療薬市場(投与経路別、2021年~2033年)(10億米ドル)
表45 イタリアの乾癬治療薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表46 スペインの乾癬治療薬市場、治療法別、2021年~2033年(10億米ドル)
表47 スペインの乾癬治療薬市場、治療法別、2021年~2033年(10億米ドル)
表48 スペインの乾癬治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表49 スペインの乾癬治療薬市場、薬物分類別、2021年~2033年(10億米ドル)
表50 ノルウェーの乾癬治療薬市場、薬物分類別、2021年~2033年(10億米ドル)
表51 ノルウェーの乾癬治療薬市場、治療法別、2021年~2033年(10億米ドル)
表52 ノルウェーの乾癬治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表53 ノルウェーの乾癬治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表54 デンマークの乾癬治療薬市場、薬物分類別、2021年~2033年(10億米ドル)
表55 デンマークの乾癬治療薬市場、治療法別、2021年~2033年(10億米ドル)
表56 デンマークの乾癬治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表57 デンマークの乾癬治療薬市場、分類別、2021年~2033年(10億米ドル)
表58 スウェーデンの乾癬治療薬市場、分類別、2021年~2033年 (10億米ドル)
表59 スウェーデンの乾癬治療薬市場、治療法別、2021年~2033年(10億米ドル)
表60 スウェーデンの乾癬治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表61 スウェーデンの乾癬治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表62 アジア太平洋地域の乾癬治療薬市場、国別、2021年~2033年(10億米ドル)
表63 アジア太平洋地域の乾癬治療薬市場、薬物分類別、2021年~2033年(10億米ドル)
表64 アジア太平洋地域の乾癬治療薬市場、治療法別、2021年~2033年(10億米ドル)
表65 アジア太平洋地域の乾癬治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表66 アジア太平洋地域の乾癬治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表67 日本の乾癬治療薬市場(薬剤分類別)、2021年~2033年(10億米ドル)
表68 日本の乾癬治療薬市場(治療法別)、2021年~2033年(10億米ドル)
表69 日本の乾癬治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表70 日本の乾癬治療薬市場、薬効分類別、2021年~2033年(10億米ドル)
表71 中国の乾癬治療薬市場、薬効分類別、2021年~2033年(10億米ドル)
表72 中国の乾癬治療薬市場、治療法別、2021年~2033年 (10億米ドル)
表73 中国の乾癬治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表74 中国の乾癬治療薬市場、流通チャネル別、2021年~2033年 (10億米ドル)
表75 インドの乾癬治療薬市場(薬効分類別)、2021年~2033年(10億米ドル)
表76 インドの乾癬治療薬市場(治療法別)、2021年~2033年(10億米ドル)
表77 インドの乾癬治療薬市場(投与経路別、2021年~2033年)(10億米ドル)
表78 インドの乾癬治療薬市場(流通チャネル別、2021年~2033年)(10億米ドル)
表79 オーストラリアの乾癬治療薬市場(薬物分類別、2021年~2033年)(10億米ドル)
表80 オーストラリアの乾癬治療薬市場、治療法別、2021年~2033年(10億米ドル)
表81 オーストラリアの乾癬治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表82 オーストラリアの乾癬治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表83 韓国における乾癬治療薬市場、薬物分類別、2021年~2033年(10億米ドル)
表84 韓国における乾癬治療薬市場、治療法別、2021年~2033年(10億米ドル)
表85 韓国における乾癬治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表86 韓国における乾癬治療薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表87 タイにおける乾癬治療薬市場(薬物分類別)、2021年~2033年(10億米ドル)
表88 タイの乾癬治療薬市場、治療法別、2021年~2033年(10億米ドル)
表89 タイの乾癬治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表90 タイの乾癬治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表91 ラテンアメリカの乾癬治療薬市場:国別、2021年~2033年(10億米ドル)
表92 ラテンアメリカの乾癬治療薬市場:薬物分類別、2021年~2033年(10億米ドル)
表93 ラテンアメリカの乾癬治療薬市場:治療法別、2021年~2033年(10億米ドル)
表94 ラテンアメリカの乾癬治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表95 ラテンアメリカの乾癬治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表96 ブラジルの乾癬治療薬市場、薬剤分類別、2021年~2033年(10億米ドル)
表97 ブラジルの乾癬治療薬市場(治療法別)、2021年~2033年(10億米ドル)
表98 ブラジルの乾癬治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表99 ブラジルの乾癬治療薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表100 アルゼンチンの乾癬治療薬市場、薬物分類別、2021年~2033年(10億米ドル)
表101 アルゼンチンの乾癬治療薬市場、治療法別、2021年~2033年(10億米ドル)
表102 アルゼンチンの乾癬治療薬市場、投与経路別、2021年~2033年 (10億米ドル)
表103 アルゼンチンの乾癬治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
表104 中東・アフリカの乾癬治療薬市場、国別、2021年~2033年(10億米ドル)
表105 中東・アフリカの乾癬治療薬市場(薬物分類別)、2021年~2033年(10億米ドル)
表106 中東・アフリカの乾癬治療薬市場(治療法別、2021年~2033年)(10億米ドル)
表107 中東・アフリカの乾癬治療薬市場(投与経路別、2021年~2033年)(10億米ドル)
表108 中東・アフリカの乾癬治療薬市場(流通チャネル別、2021年~2033年) (10億米ドル)
表109 南アフリカの乾癬治療薬市場(薬剤分類別)、2021年~2033年(10億米ドル)
表110 南アフリカの乾癬治療薬市場(治療法別)、2021年~2033年(10億米ドル)
表111 南アフリカの乾癬治療薬市場(投与経路別)、2021年~2033年(10億米ドル)
表112 南アフリカの乾癬治療薬市場(流通チャネル別)、2021年~2033年(10億米ドル)
表113 サウジアラビアの乾癬治療薬市場(薬物分類別)、2021年~2033年 (10億米ドル)
表114 サウジアラビアの乾癬治療薬市場、治療別、2021年~2033年(10億米ドル)
表115 サウジアラビアの乾癬治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表116 サウジアラビアの乾癬治療薬市場(薬効分類別)、2021年~2033年(10億米ドル)
表117 アラブ首長国連邦(UAE)の乾癬治療薬市場(薬効分類別)、2021年~2033年(10億米ドル)
表118 アラブ首長国連邦(UAE)の乾癬治療薬市場:治療法別、2021年~2033年(10億米ドル)
表119 アラブ首長国連邦(UAE)の乾癬治療薬市場:投与経路別、2021年~2033年(10億米ドル)
表120 アラブ首長国連邦(UAE)の乾癬治療薬市場:薬物分類別、2021年~2033年(10億米ドル)
表121 クウェートの乾癬治療薬市場:薬物分類別、2021年~2033年(10億米ドル)
表122 クウェートの乾癬治療薬市場:治療法別、2021年~2033年(10億米ドル)
表123 クウェートの乾癬治療薬市場、投与経路別、2021年~2033年(10億米ドル)
表124 クウェートの乾癬治療薬市場、流通チャネル別、2021年~2033年(10億米ドル)
図一覧
図1 乾癬治療薬市場のセグメンテーション
図2 市場調査プロセス
図3 データ三角測量手法
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出と予測
図7 市場の策定と検証
図8 市場の概要
図9 競合環境
図10 乾癬治療薬市場の動向
図11 乾癬治療薬市場:ポーターの5つの力分析
図12 乾癬治療薬市場:PESTLE分析
図13 クラス別市場、2021年~2033年(10億米ドル)
図14 腫瘍壊死因子阻害剤市場、2021年~2033年(10億米ドル)
図15 インターロイキン阻害剤市場、2021年~2033年(10億米ドル)
図16 ビタミンDアナログ市場、2021年~2033年(10億米ドル)
図17 コルチコステロイド市場、2021年~2033年 (10億米ドル)
図18 その他市場、2021年~2033年(10億米ドル)
図19 治療市場、2021年~2033年(10億米ドル)
図20 外用薬市場、2021年~2033年(10億米ドル)
図21 全身投与市場、2021年~2033年(10億米ドル)
図22 バイオ医薬品市場、2021年~2033年(10億米ドル)
図23 投与経路別市場、2021年~2033年(10億米ドル)
図24 経口剤市場、2021年~2033年(10億米ドル)
図25 非経口剤市場、2021年~2033年(10億米ドル)
図26 外用剤市場、2021年~2033年(10億米ドル)
図27 流通チャネル市場、2021年~2033年 (10億米ドル)
図28 病院薬局市場、2021年~2033年(10億米ドル)
図29 小売薬局市場、2021年~2033年(10億米ドル)
図30 その他の薬局市場、2021年~2033年(10億米ドル)
図31 地域別乾癬治療薬市場の売上高
図32 地域別市場動向:主なポイント
図33 北米の乾癬治療薬市場、2021年~2033年(10億米ドル)
図34 米国市場の動向
図35 米国の乾癬治療薬市場、2021年~2033年(10億米ドル)
図36 カナダ市場の動向
図37 カナダの乾癬治療薬市場、2021年~2033年 (10億米ドル)
図38 メキシコの市場動向
図39 メキシコの乾癬治療薬市場、2021年~2033年(10億米ドル)
図40 欧州の乾癬治療薬市場、2021年~2033年(10億米ドル)
図41 英国の市場動向
図42 英国の乾癬治療薬市場、2021年~2033年(10億米ドル)
図43 ドイツの市場動向
図44 ドイツの乾癬治療薬市場、2021年~2033年(10億米ドル)
図45 フランスの市場動向
図46 フランスの乾癬治療薬市場、2021年 ~2033年(10億米ドル)
図47 イタリアの市場動向
図48 イタリアの乾癬治療薬市場、2021年~2033年(10億米ドル)
図49 スペインの市場動向
図50 スペインの乾癬治療薬市場、2021年~2033年 (10億米ドル)
図51 ノルウェーの市場動向
図52 ノルウェーの乾癬治療薬市場、2021年~2033年(10億米ドル)
図53 スウェーデンの市場動向
図54 スウェーデンの乾癬治療薬市場、2021年~2033年(10億米ドル)
図55 デンマークの市場動向
図56 デンマークの乾癬治療薬市場、2021年~2033年(10億米ドル)
図57 アジア太平洋地域の乾癬治療薬市場、2021年~2033年(10億米ドル)
図58 日本の市場動向
図59 日本の乾癬治療薬市場、2021年~2033年(10億米ドル)
図60 中国の市場動向
図61 中国の乾癬治療薬市場、2021年~2033年 (10億米ドル)
図62 インドの市場動向
図63 インドの乾癬治療薬市場、2021年~2033年(10億米ドル)
図64 オーストラリアの市場動向
図65 オーストラリアの乾癬治療薬市場、2021年~2033年(10億米ドル)
図66 韓国の市場動向
図67 韓国の乾癬治療薬市場、2021年~2033年(10億米ドル)
図68 タイの市場動向
図69 タイの乾癬治療薬市場、2021年~2033年 (10億米ドル)
図70 ラテンアメリカにおける乾癬治療薬市場、2021年~2033年(10億米ドル)
図71 ブラジルの市場動向
図72 ブラジルにおける乾癬治療薬市場、2021年~2033年(10億米ドル)
図73 アルゼンチンの市場動向
図74 アルゼンチンの乾癬治療薬市場、2021年~2033年(10億米ドル)
図75 中東・アフリカ(MEA)の乾癬治療薬市場、2021年~2033年(10億米ドル)
図76 南アフリカの市場動向
図77 南アフリカの乾癬治療薬市場、2021年~2033年(10億米ドル)
図78 サウジアラビアの市場動向
図79 サウジアラビアの乾癬治療薬市場、2021年~2033年(10億米ドル)
図80 アラブ首長国連邦(UAE)の市場動向
図81 アラブ首長国連邦(UAE)の乾癬治療薬市場、2021年~2033年(10億米ドル)
図82 クウェートの国別動向
図83 クウェートの乾癬治療薬市場、2021年~2033年(10億米ドル)
図84 企業の分類
図85 企業の市場ポジション分析
図86 戦略的枠組み
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









