フタル酸エステルを含まないバイオ系可塑剤への置換サイクルは、REACH認可の有効期限が迫っている市場において最も急速に進展しています。DEHP、DBP、BBP、およびDIBPは、REACH附属書XIVに基づく認可リストに掲載されたため、欧州の加工業者は、認可された代替品を探すか、規制対象用途での使用を中止せざるを得なくなりました。この規制メカニズムにより、本来であれば段階的な商業的移行となるはずだったものが、期限付きのコンプライアンス義務へと転換され、予測期間を通じて認証済みのバイオベース可塑剤メーカーに恩恵をもたらしています。
成長率は、規制が先行している市場と新興市場の間で大きく異なります。中国は、新化学物質規制に基づく国内の化学物質安全改革、PVC建築資材生産の急速な拡大、および欧州の自動車メーカーからのOEM輸出コンプライアンス要件に牽引され、14.5%のCAGRで首位を占めています。米国は13.8%でこれに続き、EPAのTSCAに基づくフタル酸エステル類の規制や、消費財小売業者のサステナビリティ調達基準が成長の基盤となっています。
ドイツは12.5%を記録しており、REACHの認可期限、欧州におけるPVCおよびポリマー加工インフラの集中、ならびに医療および食品接触用途におけるクエン酸系可塑剤の先行導入が成長を牽引しています。韓国は11.2%を占めており、EUの枠組みを反映したK-REACHによるフタル酸エステル類の規制、および電子機器・自動車セクターにおけるコンプライアンス対応ポリマーコンパウンドへの旺盛な需要に支えられています。成熟した欧州市場では、数量主導型の成長というよりは、規制対応による構造的な需要が生じており、主な制約要因は、最終用途のOEMによる配合変更の認定承認のペースとなっています。
市場の定義
フタル酸エステルを含まないバイオ可塑剤市場には、クエン酸エステル、エポキシ化大豆油などのエポキシ化植物油誘導体、アジピン酸エステル、およびポリ塩化ビニル化合物、ゴム配合物、接着剤システムにおいて可塑化添加剤として使用されるその他のバイオ由来化学化合物が含まれます。これらの製品の主な産業上の機能は、従来のフタル酸系可塑剤に伴う内分泌かく乱作用を伴わずに、ポリマーマトリックスの柔軟性、耐久性、および加工性を向上させることです。主な最終用途には、柔軟性のあるPVC床材、ケーブル、医療機器、自動車内装部品、および柔軟性のあるポリマー化合物を必要とする消費財が含まれます。
市場の対象範囲
本レポートでは、2026年から2036年までの世界および地域別の市場規模予測を、製品タイプ、用途、最終用途産業別に分析しています。また、REACH認可の遵守スケジュール、バイオベース含有量の認証、従来のフタル酸系可塑剤と比較したクエン酸塩およびエポキシ化油代替品の価格動向、主要なバイオ可塑剤メーカーの競争上の位置づけ、ならびに建設、自動車、消費財の各セクターにおける採用率についても評価しています。
市場対象外
本レポートの対象範囲からは、文書化された代替または配合変更プログラムの一部である場合を除き、DEHP、DBP、BBP、DIBPなどの従来のフタル酸系可塑剤は除外されています。また、柔軟性PVCフローリングパネル、自動車用トリム部品、消費財など、バイオ可塑剤を配合した完成ポリマー製品も対象外とし、バイオ可塑剤コンパウンド自体およびポリマーコンパウンダーや配合業者への直接的な産業サプライチェーンに厳密に焦点を当てています。
調査方法
- 一次調査:一次調査では、中国、米国、ドイツ、韓国における主要なPVCおよびゴムコンパウンダーの可塑剤調達責任者、自動車OEMのティア1サプライヤーのサステナビリティおよびコンプライアンス担当者、欧州および米国の化学工業協会の規制対応専門家、ならびにクエン酸塩およびエポキシ化油の生産企業のバイオベース原料調達責任者に対する構造化インタビューを実施しました。
- デスクリサーチ:デスクリサーチでは、欧州化学物質庁(ECHA)のREACH認可リストの申請書類および制限提案、米国環境保護庁(EPA)のTSCAフタル酸エステル類化学物質行動計画の公表資料、中国および韓国の国家環境機関による化学物質登録データ、ランクセスAG、イーストマン・ケミカル・カンパニー、ロケット・フレール各社のサステナビリティおよび製品コンプライアンスに関する開示情報、ならびに欧州バイオプラスチック協会(European Bioplastics)によるバイオベース可塑剤の採用に関する業界団体の報告書から得られたデータを統合しました。
- 市場規模の算出と予測:市場規模の算出には、トップダウンとボトムアップを組み合わせたハイブリッドアプローチを採用しました。具体的には、最終用途セクターおよび地域別のフタル酸系可塑剤の総対象市場規模と、規制の期限スケジュールに基づいて算出した転換率の推計値を組み合わせ、主要なバイオ可塑剤メーカーが開示した特殊化学品セグメントの売上高と照合して検証を行い、欧州化学物質庁(ECHA)の認可有効期限カレンダーおよび各国の化学物質規制実施スケジュールと照らし合わせてベンチマークを行いました。
- データの検証および更新サイクル:算出結果は、ランクセスAG、ユングブンツラウアーAG、およびバーテラス・ホールディングスから開示された特殊化学品およびバイオベース製品の売上高と相互検証され、半期ごとにECHAの承認決定の更新情報およびEPAのTSCA規制措置の公表内容と照合され、さらに主要市場における各国の化学物質登録機関の執行データや、自動車・建設業界のOEMサプライチェーンのコンプライアンスに関する発表に基づき、毎年更新されています。
概要
市場の定義
- 非フタル酸系バイオ可塑剤市場には、クエン酸エステル、エポキシ化大豆油、アジピン酸エステル、およびその他のバイオ由来の可塑化化合物が含まれます。これらは、世界中の建設、自動車、消費財製造のサプライチェーンにおいて、柔軟性のあるPVCコンパウンド、ゴム加工、および接着剤の配合において、REACHに準拠したフタル酸フリーの添加剤として使用されています。
需要の推進要因
- 欧州化学物質庁(ECHA)のREACH認可リストでは、DEHP、DBP、BBP、DIBPなどの主要なフタル酸系可塑剤が認可義務の対象とされており、欧州のPVCコンパウンドメーカーや加工業者は、適切な代替品が存在しないことを実証するか、正式な化学物質使用認可を取得することが求められています。これにより、コンプライアンスに準拠したバイオベースの可塑剤への、体系的かつ期限付きの市場転換が進んでいます。
- 中国の国家化学品登録センターは、「新規化学物質環境管理規則」を実施し、ポリマー加工における内分泌かく乱化学物質に対する規制を強化しています。一方、輸出志向の中国のPVCおよびゴムメーカーは、欧州や北米のバイヤーが求める材料コンプライアンス基準を満たすため、フタル酸エステル系以外の代替品への転換を積極的に進めています。
- 北米および欧州の大手消費財小売業者や電子機器OEMメーカーは、サプライヤー行動規範や原材料のコンプライアンス仕様にフタル酸エステル不使用の材料要件を盛り込んでおり、これにより、正式な規制期限を大幅に前倒しして、完成品ブランドからポリマーコンパウンダーやその可塑剤サプライヤーに至る上流工程へと需要が波及しています。
分析対象の主要セグメント
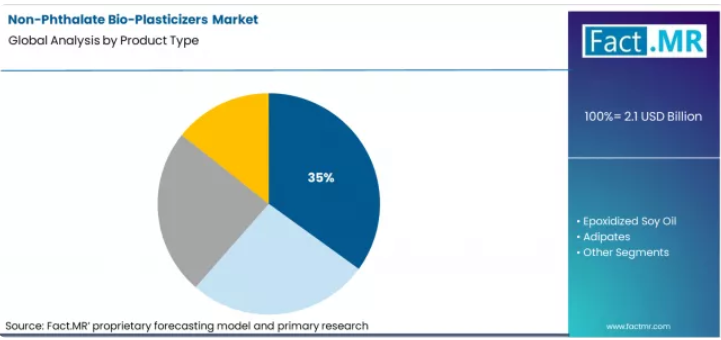
- 製品タイプ別では、クエン酸塩が35%のトップシェアを占めています。これは、規制当局が、規制対象となっているフタル酸エステルに代わる実証済みの安全な代替品としてクエン酸塩系化合物を特に認めている、軟質PVC、医療機器、および食品接触用ポリマー用途において、クエン酸塩が確立された性能プロファイルを持っていることを反映しています。
- 用途別では、PVCコンパウンドが52%という圧倒的なシェアを占めています。これは、フタル酸エステル類の規制が最も厳しく、バイオベース可塑剤への転換が構造的に最も義務付けられている建設、ケーブル、床材、医療分野における柔軟性PVC用途の広範さに牽引されたものです。
- 地域別では、アジア太平洋地域が数量主導型の成長において最大のシェアを占めており、中国は国別で最も高い年平均成長率(CAGR)14.5%を記録しています。一方、欧州では、REACH認可の期限やPVC加工インフラの集中を背景に、規制主導型の転換プレミアムが最も高くなっています。
FACT.MRのアナリスト見解
- FACT. MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「経営幹部(CXO)の皆様にとって、本レポートは、主要なフタル酸系可塑剤のREACH認可リストの有効期限が、PVCコンパウンディング、ゴム、接着剤の各セクターにおいて、認証済みのバイオベースのクエン酸塩およびエポキシ化油代替品への大規模かつ期限付きの転換パイプラインをどのように生み出しているかを理解する上で不可欠な資料となるでしょう。また、予測期間を通じて、どの製品プラットフォーム、用途セグメント、地域市場が最高の収益品質と契約の持続性を提供するかについても理解を深めることができます。」
戦略的示唆/経営陣への提言
- バイオベース可塑剤メーカーは、ドイツ、米国、中国におけるティア1の自動車および建設業界のOEM承認サプライヤーリストへの製品認定を加速させることを優先すべきです。認定までの期間が18ヶ月から36ヶ月かかるため、まだOEM承認リストに掲載されていないメーカーは、2026年から2030年にかけての規制転換のピーク期に乗り遅れてしまうことになるからです。
- フタル酸系可塑剤からバイオベース可塑剤への移行を進めるPVCコンパウンダーは、標準的な柔軟性用途において、クエン酸塩と併せてエポキシ化大豆油を配合成分として評価すべきです。この組み合わせにより、REACH規制への準拠を維持しつつ、クエン酸塩への完全置換に伴うコストプレミアムを低減できるため、コストに敏感な建設用途における移行の商業的実現可能性が高まります。
- アジアのポリマー加工業者にサービスを提供する特殊化学品販売業者は、バイオ可塑剤の用途開発に関する技術サービス体制への投資を行うべきです。輸出コンプライアンスの圧力の下で移行を進める中国や韓国のコンパウンダーは、既存の生産プロセス内で新しい可塑剤の化学特性を認定するために実践的な配合支援を必要としており、これにより、単なる製品販売だけでは得られないサービス収益の機会が生まれます。
調査方法
- 市場規模の推計は、セクター別の対象となるフタル酸系可塑剤の数量と、規制に基づく転換率の予測を組み合わせ、主要なバイオ可塑剤メーカーが開示した特殊化学品の売上高データと照合して行われました。
- セグメント分析には、ECHAのREACH認可リストの書類、EPAのTSCAフタル酸エステル規制データ、および市場ごとの自動車・建設業界のOEM材料コンプライアンスプログラムの開示情報を活用しました。
- 各国別の予測については、各国の化学物質登録機関のデータ、輸出コンプライアンス要件のタイムライン、および主要なバイオ可塑剤製造企業による企業投資や製品発売の発表情報を用いて検証を行いました。
セグメント分析
製品タイプ別の非フタル酸系バイオ可塑剤市場分析
クエン酸塩は、2026年には35%のシェアを占めると予測されています。これらは、医療用PVC、食品接触用フィルム、および玩具において広く受け入れられており、コンプライアンスリスクを低減するEFSAおよびFDAの承認によって裏付けられています。
- ユングブンツラウアー社のクエン酸塩生産能力の拡大:同社は、欧州での需要拡大に対応するため、オーストリアにおけるバイオベースの特殊製品生産を拡大しました。[5]
- ロケット社のバイオベース可塑剤開発:ロケット社は、発酵由来のクエン酸塩系可塑剤の開発を進め、食品および医療用PVC市場をターゲットとしています。[6]
- エポキシ化大豆油の成長:28%のシェアを占めるこのセグメントは、コストプレミアムが低く、建設用グレードのPVCに適していることから、急速に拡大しています。[1]
用途別フタル酸エステル系以外のバイオ可塑剤市場分析
2026年にはPVCコンパウンドが52%のシェアを占めると見込まれており、これは柔軟性PVCが世界的に最も規模が大きく、かつ最も直接的な規制対象となっている可塑剤用途であるためです。建設、ケーブル、医療、消費財の各分野は、いずれも規制に準拠した可塑剤に大きく依存しています。
- ランクセス社のポリマー添加剤への投資:ランクセス社は、PVCコンパウンド向けのREACH準拠可塑剤代替品への投資を継続しています。[7]
- バーテラス社のクエン酸塩技術:バーテラス社は、規制が厳しい用途向けに、FDAおよびEUの承認を受けたクエン酸塩系可塑剤を商品化しました。[8]
- ゴム分野の拡大:ゴム用途は25%のシェアを占めており、自動車および産業用サプライヤーは、OEMのコンプライアンス要件に基づき、バイオベースの代替品への移行を進めています。[3]
推進要因、制約要因、および機会
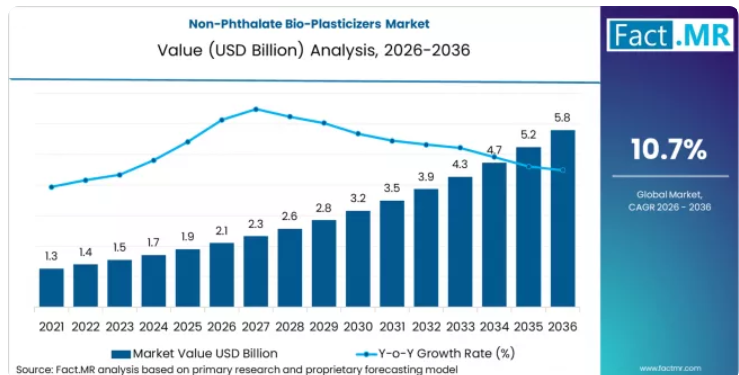
Fact.MRの分析によると、市場規模19億米ドルの非フタル酸系バイオ可塑剤市場は、主に欧州における規制圧力と北米におけるブランド主導の代替化により拡大しています。フタル酸エステルは、その低コストと信頼性の高い性能から、長年にわたり軟質PVCやゴム用途で好まれてきました。しかし、フタル酸エステル類と内分泌かく乱との関連を示す証拠が増加したことを受け、EUのREACH、米国EPAのTSCA、およびその他の消費者安全規制による制限が導入され、より安全な代替品への体系的な移行が促されました。
主な課題はコストです。クエン酸エステルやエポキシ化大豆油などのバイオ由来の代替品は、原料や生産規模の制約により、従来のフタル酸エステル類よりも25~45%高価です。規制により期限が定められている場合、購入者が追加コストを負担します。規制の緩い市場では、価格への敏感さから導入のペースが鈍化しています。アジペート系化合物は、性能とコストの面で妥協点となる解決策を提供します。
REACH認可の有効期限:DEHP、DBP、BBP、およびDIBPが附属書XIVに掲載されたことにより、欧州のPVCユーザーは規制に準拠した代替品への移行を余儀なくされており、着実な代替品の導入が進んでいます。[2]
中国の輸出コンプライアンスの波及効果:欧州および北米に供給する中国メーカーは、顧客の要件を満たすため、非フタル酸系配合への転換を進めています。[3]
消費財ブランドの調達基準:グローバルブランドは、サプライヤー契約にフタル酸エステル不使用の方針を盛り込み、規制上の義務を超えて需要を拡大させています。[4]
地域別分析
フタル酸エステル不使用のバイオ可塑剤市場は、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカの各地域にわたって分析されています。地域ごとの需要パターンは、フタル酸エステル規制の施行状況の成熟度、柔軟性のあるPVCおよびゴム加工インフラの集中度、ならびに業界セクターごとのOEMサプライチェーンにおけるコンプライアンス要件の厳格さを反映しています。本レポートの全文では、規制に基づく転換スケジュール、バイオベース原料の入手可能性、および地域ごとの競争の激しさを比較した、詳細な市場魅力度分析を提供しています。
アジア太平洋地域の非フタル酸系バイオ可塑剤市場分析
アジア太平洋地域は、非フタル酸系バイオ可塑剤において最も急成長している地域です。中国は、世界最大のPVC生産国であり、主要な輸出製造拠点として中心的な役割を果たしています。この地域の多くのポリマー加工業者は、欧州や北米のコンプライアンス基準を満たす必要があり、これがバイオベースの可塑剤への移行を加速させています。地域の生産者や油脂化学企業は、輸出需要と国内需要の両方に応えるため、生産能力を拡大しています。
- 中国:中国の需要は、2036年まで年平均成長率(CAGR)14.5%で拡大すると予測されています。この成長は、国内の化学物質管理規制の強化と、輸出コンプライアンスへの圧力によって牽引されています。EUおよび米国市場に供給する製造業者は、REACHのSVHC要件を満たす必要があり、これがフタル酸エステル不使用の配合への積極的な切り替えを促しています。主要なPVC床材および軟質ポリマーメーカーは、すでに規制に準拠した認証済み製品ラインを発売しています。
- 韓国:需要は年平均成長率(CAGR)11.2%で拡大すると予測されています。K-REACH規制および有害物質分類の改定により、フタル酸エステル類に対する規制が強化されています。現代自動車(ヒュンダイ)および起亜自動車(キア)が主導する自動車およびエレクトロニクスのサプライチェーンでは、ティアサプライヤー全体にフタル酸エステル不使用の基準を徹底しており、規制に準拠した可塑剤に対する構造的な需要が生まれています。
FACT.MRのアジア太平洋地域に関する分析は、中国、日本、韓国、インド、およびASEANを対象としており、規制および輸出コンプライアンスに関する詳細な洞察を提供しています。
欧州のフタル酸エステル不使用バイオ可塑剤市場分析
欧州は、バイオ可塑剤の導入における規制上のベンチマークとなっています。REACHの認可期限が、PVC、ゴム、接着剤の各用途において、代替品の使用を義務付ける原動力となっています。同地域の特殊化学品メーカーは、規制に準拠した代替品を供給する上で有利な立場にあります。
- ドイツ:ドイツにおける需要は、2036年まで年平均成長率(CAGR)12.5%で増加すると予測されています。同国は、主要なPVC加工および自動車産業の拠点です。更新されたリスク評価ガイダンスと、業界による積極的なコンプライアンスプログラムにより、バイオベース可塑剤への移行が加速しています。ドイツの化学メーカーは、国内市場と輸出市場の両方を支援するため、イノベーションへの投資を進めています。
FACT.MRの欧州調査範囲には、ドイツ、英国、フランス、オランダ、北欧諸国が含まれており、REACHのスケジュールやOEMの採用動向に関する分析も含まれています。
北米の非フタル酸系バイオ可塑剤市場分析
北米市場は、規制の執行と、小売業者主導の強力な持続可能性政策によって形作られています。EPAのTSCA規制や消費者安全規則が規制の基盤を形成している一方、大手小売業者やブランドは、プライベートブランド製品においてフタル酸エステル類を含まない素材を求めています。
- 米国:需要は2036年まで年平均成長率(CAGR)13.8%で拡大すると予測されています。連邦規制や小売業者の化学物質に関する方針により、PVCコンパウンダーや製品メーカーは、DEHPおよび関連フタル酸エステル類からの移行を迫られています。国内でバイオ由来の原料が豊富に確保されていることが、クエン酸塩およびアジピン酸塩の競争力ある生産を支えています。
FACT.MRの北米分析は、米国およびカナダを対象としており、規制のスケジュール、小売業者の基準、主要生産者の競争上の位置づけなどを網羅しています。
市場プレーヤー間の競争状況
世界の非フタル酸系バイオ可塑剤市場は、トップティア企業に中程度の集中が見られます。Vertellus Holdings、Lanxess AG、Emery Oleo Chemicals、Jungbunzlauer、Roquette Frères、Eastman Chemicalなどの主要企業が、世界全体の認証済みバイオベース可塑剤生産能力の約50~60%を占めています。これらに次ぐ層には、価格競争、ニッチな認証、および地域の原料供給上の優位性を武器に競合する、多くの地域密着型の特殊化学品メーカーや販売業者が存在します。トップ企業間での競争は、複数の地域にわたる規制当局の承認、検証済みのバイオベース含有量、およびOEM認定に向けた強力な技術サポートを巡って展開されています。
バイオベース原料の供給を垂直統合しているメーカーは、明らかな構造的優位性を享受しています。ユングブンツラウアー社は、クエン酸系可塑剤の投入コストを安定させる自社開発のクエン酸発酵プラットフォームの恩恵を受けています。ロケット社は、農業および発酵技術を活用しており、エメリー・オレオケミカルズ社は、オレオケミカル原料の統合とアジアにおける強固な製造拠点を活かし、急成長する市場においてコスト競争力を維持しています。
大手PVCコンパウンダーは通常、供給の安定性を確保し、価格交渉力を維持するために、用途ごとに2~3社のサプライヤーを認定しています。自動車および医療分野の認定プログラムは長期にわたり、厳しい要件が課されるため、既存のサプライヤーを保護する役割を果たしています。OEMのエンジニアリングチームとの技術的連携は、長期契約を獲得するための重要な差別化要因となりつつあります。
主要企業
- Vertellus Holdings LLC
- Lanxess AG
- Emery Oleochemicals Sdn. Bhd.
- Jungbunzlauer AG
- Roquette Freres S.A.
フタル酸エステル不使用のバイオ可塑剤市場のセグメント別分析
- 製品タイプ別:
- クエン酸塩
- エポキシ化大豆油
- アジピン酸塩
- その他
- 用途別:
- PVCコンパウンド
- ゴム
- 接着剤
- その他
- 最終用途産業別:
- 建設
- 自動車
- 消費財
- その他
- 地域別:
- アジア太平洋
- 中国
- 日本
- 韓国
- オーストラリア・ニュージーランド
- インド
- ASEAN
- アジア太平洋のその他地域
- 欧州
- ノルウェー
- ドイツ
- 英国
- フランス
- スペイン
- オランダ
- 北欧諸国
- 欧州のその他地域
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- エクアドル
- ラテンアメリカのその他地域
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- 中東・アフリカのその他地域
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 調査対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示情報
- 技術ホワイトペーパーおよび規格ノート
- 業界誌、専門誌、およびアナリスト・ブリーフィング
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMRの社内独自データベースおよび過去の市場データセット
- 有料データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングからの情報
- その他のデスクリサーチ情報源
- 専門家からの意見およびフィールドワーク(一次資料)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- 混合アプローチ
- 一次資料が用いられる理由
- フィールド調査手法
- インタビュー
- アンケート調査
- フォーカスグループ
- 観察調査および実地調査
- 社会的・コミュニティ的相互作用
- 関与したステークホルダーの範囲
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、データ・スチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データ取得および取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 可能性が高いシナリオにおける需要
- 保守的シナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比(YoY)成長トレンド分析
- 絶対額ベースの機会分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 製品タイプ別、2021年~2025年の世界市場分析および2026年~2036年の予測
- はじめに/主な調査結果
- 製品タイプ別、2021年~2025年の市場規模(過去値、百万米ドル)の分析
- 製品タイプ別、2026年~2036年の市場規模(現在および将来値、百万米ドル)の分析および予測
- クエン酸塩
- エポキシ化大豆油
- アジペート
- その他
- 2021年から2025年までの製品タイプ別Y対Y成長トレンド分析
- 2026年から2036年までの製品タイプ別絶対的市場機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(用途別)
- はじめに/主な調査結果
- 用途別、2021年から2025年までの過去の市場規模(百万米ドル)分析
- 用途別、2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
- PVCコンパウンド
- ゴム
- 接着剤
- その他
- 用途別、2021年から2025年までのYからoへの成長傾向分析
- 用途別 絶対額における市場機会分析(2026年~2036年)
- 地域別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに
- 地域別 過去市場規模(百万米ドル)分析(2021年~2025年)
- 地域別 現在の市場規模(百万米ドル)の分析および2026年から2036年までの予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
- 国別 北米市場分析(2021年~2025年)および予測(2026年~2036年)
- 市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- 米国
- カナダ
- メキシコ
- 製品タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品タイプ別
- 用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 製品タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品タイプ別
- 用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(過去データ:百万米ドル)の推移分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- 製品タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品タイプ別
- 用途別
- 主なポイント
- 東欧市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(百万米ドル)予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他地域
- 製品タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品タイプ別
- 用途別
- 主なポイント
- 東アジア市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別、2021年から2025年までの過去の市場規模(百万米ドル)の傾向分析
- 市場分類別、2026年から2036年までの市場規模(百万米ドル)の予測
- 国別
- 中国
- 日本
- 韓国
- 製品タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品タイプ別
- 用途別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)および傾向分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 製品タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品タイプ別
- 用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ地域
- 製品タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品タイプ別
- 用途別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- 英国
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 用途別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 用途別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 用途別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 用途別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 用途別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 製品タイプ別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 製品タイプ別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 製品タイプ別
- 用途別
- 競合分析
- 競合の詳細分析
- Vertellus Holdings LLC
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売網
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ランクセスAG
- エメリー・オレオケミカルズSdn. Bhd.
- ユングブンツラウアーAG
- ロケット・フレールS.A.
- Vertellus Holdings LLC
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:製品タイプ別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表5:製品タイプ別北米市場規模(百万米ドル)予測、2021年~2036年
- 表6:用途別北米市場規模(百万米ドル)予測、2021年~2036年
- 表7:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表8:ラテンアメリカ市場規模(百万米ドル)の製品タイプ別予測、2021年~2036年
- 表9:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表10:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表11:西ヨーロッパの市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
- 表12:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表13:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表14:東ヨーロッパの市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
- 表15:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表16:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表17:東アジアの市場規模(百万米ドル)の製品種別予測(2021年~2036年)
- 表18:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表19:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の国別予測
- 表20:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の製品タイプ別予測
- 表21:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
- 表22:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表23:中東・アフリカの市場規模(百万米ドル)の製品タイプ別予測(2021年~2036年)
- 表24:中東・アフリカの市場規模(百万米ドル)の用途別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年の製品タイプ別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までの製品タイプ別世界市場のYtoY成長率比較
- 図5:製品タイプ別の世界市場の魅力度分析
- 図6:用途別の世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図7:用途別の世界市場YtoOtoY成長率比較(2026年~2036年)
- 図8:用途別の世界市場の魅力度分析
- 図9:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図10:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図11:地域別世界市場の魅力度分析
- 図12:北米市場の増分ドル機会(2026年~2036年)
- 図13:ラテンアメリカ市場の追加ドル機会(2026年~2036年)
- 図14:西ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図15:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図16:東アジア市場の追加ドル機会(2026年~2036年)
- 図17:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図20:北米市場における製品タイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場における製品タイプ別のY-to-o-to-Y成長率比較(2026年から2036年)
- 図22:製品タイプ別北米市場の魅力度分析
- 図23:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図24:用途別北米市場のYからOへの成長比較(2026年から2036年)
- 図25:用途別北米市場の魅力度分析
- 図26:国別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図27:製品タイプ別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図28:製品タイプ別ラテンアメリカ市場のYからoへのY成長率比較(2026年から2036年)
- 図29:製品タイプ別のラテンアメリカ市場の魅力度分析
- 図30:用途別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図31:用途別のラテンアメリカ市場のYtoOtoY成長率比較(2026年から2036年)
- 図32:用途別のラテンアメリカ市場の魅力度分析
- 図33:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場における製品タイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場における製品タイプ別YtoOtoY成長率比較(2026年から2036年)
- 図36:西ヨーロッパ市場における製品タイプ別の市場魅力度分析
- 図37:西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図38:西ヨーロッパ市場における用途別のYtoY成長率比較(2026年から2036年)
- 図39:西ヨーロッパ市場における用途別の市場魅力度分析
- 図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場における製品タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場における製品タイプ別YtoOtoY成長率比較(2026年から2036年)
- 図43:東ヨーロッパ市場における製品タイプ別の市場魅力度分析
- 図44:東ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図45:東ヨーロッパ市場における用途別のYtoY成長率比較(2026年から2036年)
- 図46:東ヨーロッパ市場における用途別の市場魅力度分析
- 図47:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図48:東アジア市場における製品タイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場における製品タイプ別YtoOtoY成長率の比較(2026年から2036年)
- 図50:東アジア市場における製品タイプ別の市場魅力度分析
- 図51:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図52:東アジア市場における用途別のYtoOtoY成長率比較(2026年から2036年)
- 図53:東アジア市場における用途別の市場魅力度分析
- 図54:南アジアおよび太平洋地域の市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図55:南アジアおよび太平洋地域の市場における製品タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図56:南アジアおよび太平洋地域の市場における製品タイプ別Y-to-O-to-Y成長率の比較(2026年から2036年)
- 図57:製品タイプ別 南アジア・太平洋市場の魅力度分析
- 図58:用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:用途別 南アジア・太平洋市場のYからOへの年間成長率比較(2026年~2036年)
- 図60:用途別 南アジア・太平洋地域の市場魅力度分析
- 図61:国別 中東・アフリカ地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:製品タイプ別 中東・アフリカ地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図63:中東・アフリカ市場における製品タイプ別前年比成長率の比較(2026年~2036年)
- 図64:中東・アフリカ市場における製品タイプ別の魅力度分析
- 図65:中東・アフリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図67:中東・アフリカ市場における用途別の市場魅力度分析
- 図68:世界市場-ティア構造分析
- 図69:世界市場-企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









