クラリアント社の吸着剤・添加剤事業担当プレジデント、アンジェラ・カコビッチ氏は次のように述べています。「この合弁事業は、性能上のニーズと規制上の懸念の両方を解決する難燃剤の開発に向けた、当社の取り組みにおける重要な一歩となります。両社の専門知識を結集し、お客様が最高の性能基準を維持しつつ、規制の変更に先んじて対応できるよう支援するソリューションを創出していきます。」
中国は、GB/T 4943.1のハロゲンフリー規格および同国の巨大な電子機器・EV製造拠点に支えられ、年平均成長率(CAGR)12.5%で市場を牽引しています。米国は11.8%でこれに続き、カリフォルニア州プロポジション65の規制や、UL V-0規格に適合するリン系システムの普及拡大が成長を牽引しています。
ドイツは10.5%の成長率を示しており、自動車OEM各社が軽量でハロゲンフリーのポリアミド部品を指定していることや、EUのRoHS規制の施行が依然として厳格であることが要因です。日本は9.8%のCAGRを記録しており、需要は堅調ですが、導入がすでに成熟しているため、新たな代替需要は限定的です。
市場の定義
ハロゲンフリー難燃性ポリマーとは、火災リスクを低減するために、臭素や塩素の代わりにリン、窒素、または鉱物由来の添加剤を使用したプラスチックコンパウンドのことです。これらは、有毒なハロゲンを放出することなく防火安全基準を満たさなければならない電子機器の筐体、自動車部品、電線、建築資材などで広く使用されています。
市場の範囲
本レポートでは、2026年から2036年までの世界および地域別の市場規模を、材料の種類、用途、最終用途産業、および地域別に分類して取り上げています。価格動向、さまざまなポリマー基材との相性、ならびにULおよびIECの防火基準への適合性について分析しています。
市場の対象外
ハロゲン系難燃剤、表面処理された繊維製品、コーティング、および完成した消費財は対象外となります。本レポートでは、加工業者に供給されるコンパウンド化されたポリマー樹脂に焦点を当てています。
調査方法
一次調査: 一次調査では、クラリアント、BASF、ICLのポリマーコンパウンディング化学者、フォックスコンやフレックスを含む電子機器受託製造業者の調達マネージャー、および難燃性ポリアミドおよびポリプロピレンコンパウンドを購入しているBMW、フォルクスワーゲン、ゼネラルモーターズの自動車材料エンジニアを対象に、構造化インタビューを実施しました。
デスクリサーチ:デスクリサーチでは、UL Prospectorの難燃性ポリマーデータベース、欧州化学物質庁(ECHA)のリン系難燃剤に関するREACH登録書類、およびランクセスやアルベマールなどの上場特殊化学メーカーが開示しているセグメント売上高のデータを集約しました。
市場規模の算出と予測: 市場規模の算出にはボトムアップアプローチを採用し、地域別の電子機器および自動車の生産台数、単位あたりの平均ポリマー含有量、ポリマーマトリックスごとの難燃剤添加率(重量比10~25%)、およびコンパウンドメーカーの定価リストや大口顧客との契約開示情報に基づいて検証されたコンパウンド販売価格を基に算出しました。
データの検証および更新サイクル:算出結果は、ランクセス社のハイパフォーマンス・マテリアルズ部門およびクラリアント社のケア・ケミカルズ部門による四半期決算開示情報と照合して検証され、V-0評価を取得した新たに認定されたハロゲンフリー難燃剤配合およびポリマーマトリックスの組み合わせに関する「ULイエローカード」の最新リストと半期ごとに照合・調整されました。
概要
- 市場の定義
- ハロゲンフリー難燃性ポリマーとは、電子機器、自動車、建設業界のメーカー向けに販売される熱可塑性および熱硬化性コンパウンドであり、リン、窒素、または鉱物由来の添加剤を配合することで、RoHS、REACH、および地域の環境規制により使用が制限されている臭素系または塩素系難燃剤を使用せずに、UL 94の防火安全等級を達成しています。
- 需要の推進要因
- EUの「グリーン・ディール」および「循環型経済行動計画」の目標により、電子機器および建設分野におけるより安全な材料化学への移行が加速しており、OEM各社は、民生用電子機器、家電製品、建築資材にわたる新製品の設計から、臭素系および塩素系難燃剤を排除するよう促されています。
- 世界的なEV生産の拡大に伴い、バッテリーモジュール、高電圧コネクタ、充電インフラにおけるハロゲンフリー難燃性ポリマーの需要が高まっています。これらの分野では、熱安定性、低発煙性、および国際的な防火安全基準への準拠が極めて重要です。
- 北米およびアジア太平洋地域における建築防火基準の厳格化により、電線・ケーブルの絶縁材へのハロゲンフリー化合物の採用が進んでいます。特に、居住者の安全のために低発煙・低毒性の性能が義務付けられている商業施設や高層建築において、その傾向が顕著です。
- 分析対象の主要セグメント
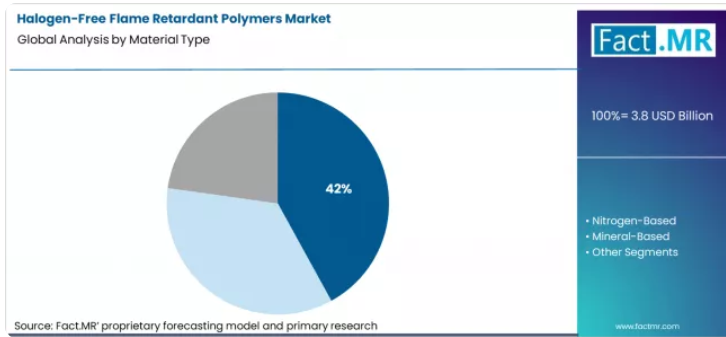
- 材料タイプ別では、リン系難燃剤が42%のシェアを占めています。これは、ポリアミド、ポリカーボネート、ポリエステルなどのエンジニアリング熱可塑性樹脂において、10~18%の配合でUL 94 V-0規格の認定を取得できる有効性を反映したものです。一方、鉱物充填系代替品では40~60%の配合が必要となり、衝撃強度が低下する一方で、リン系難燃剤は優れた機械的特性を維持しています。
- 用途別では、E&E(電気・電子)部品が38%のシェアを占めています。これは、民生用電子機器の筐体、コネクタ、PCB基板が、RoHS規制の下で最も厳しい規制適用対象となっており、壁厚0.4~0.8mmの筐体においてUL 94 V-0または5VA等級を達成しなければならないという、最も厳しい難燃性要件が課されているためです。
- 最終用途産業別では、エレクトロニクス分野が35%のシェアで首位を占めています。これは、スマートフォン、ノートパソコン、タブレット、充電器の年間生産台数が25億台を超え、Apple、Samsung、Dell、HPなどのバイヤー仕様によりハロゲンフリー難燃性ポリマーが要求され、サプライチェーン全体でのRoHS準拠が義務付けられていることが要因です。
- FACT.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「経営幹部(CXO)の皆様にとって、本レポートは、臭素系難燃剤の段階的廃止とハロゲンフリーシステムの承認という規制経路の相違が、いかに非対称的な市場アクセスを生み出しているかを理解する上で有益な資料となるでしょう。この状況下では、新規のリン・窒素系配合でUL認定をいち早く取得したコンパウンダーが、競合他社が同等の代替品を認定するまでの3~5世代にわたる製品サイクルにわたり、仕様の独占状態を確保することになります。」
- 戦略的示唆/経営陣への提言
- ポリマーコンパウンダーは、UL 94試験を優先し、PA、PC、PBT、PPなどの主要な樹脂ファミリーにおいてイエローカードへの登録を確保すべきです。OEMバイヤーは、わずかな材料コストの削減よりも、実証済みのコンプライアンスとリコールリスクの低減を重視しています。
- 電子機器メーカーは、大量生産部品について、少なくとも2社のハロゲンフリーサプライヤーを認定すべきです。バランスの取れた調達戦略は、価格交渉力を維持しつつ、供給の継続性を確保します。
- 自動車業界のティア1サプライヤーは、構造用ポリアミドにおいて、リン系システムへの移行を早期に進めるべきです。先を見越した移行により、コストのかかる再認定サイクルを回避し、ESGにおけるポジショニングを強化できます。
- 調査方法
- 市場予測は、電子機器および自動車の生産データに、一般的な難燃剤添加率および検証済みのコンパウンド価格ベンチマークを組み合わせて算出されました。
- コンプライアンスコストのモデリングでは、UL試験費用、REACH登録費用、RoHS文書化要件を考慮し、総所有コスト(TCO)を評価しました。
- 採用動向については、UL認証記録、特許出願、および主要な特殊化学メーカーによる公開された研究開発投資情報を用いて追跡しました。
セグメント別分析
材料タイプ別のハロゲンフリー難燃性ポリマー市場分析
FACT.MRの分析によると、2025年にはリン系難燃剤のシェアは42%を占める見込みです。これらが主導的な地位を占める理由は、ポリアミド、ポリカーボネート、PBTなどのエンジニアリングプラスチックにおいて、10~18%という比較的低い添加量でUL 94 V-0規格の認定を取得できる一方で、強度や衝撃特性もほぼ維持できるためです。非常に高い添加量を必要とし、母材樹脂の強度を低下させる鉱物充填系と比較して、リン系は防火性と機械的性能のバランスに優れています。
- クラリアント社の「Exolit OP」は、2024年の生産能力拡大により、EVおよび自動車分野での需要増加に対応します [4]。
- ICL社のマイクロカプセル化赤リン技術は、色の安定性と保存期間を向上させ、目に見える消費者向け電子機器部品への応用を可能にしています [5]。
- リンと窒素の相乗効果に関する研究では、さらに低い添加量で難燃性能が向上することが示されています[6]。
用途別ハロゲンフリー難燃性ポリマー市場分析
FACT.MRの分析によると、2025年には電気・電子(E&E)部品が38%のシェアを占める見込みです。エレクトロニクス分野が需要の大部分を占めているのは、この分野がEU RoHS、中国RoHS、カリフォルニア州プロポジション65の下で最も厳しい規制の監視に直面している一方で、薄肉構造においてUL 94 V-0や5VAといった高い防火性能も求められるためです。電源ハウジング、コネクタ、アダプタ、および回路基板部品は、厳しい可燃性および電気安全基準を満たす必要があり、そのためハロゲンフリーのリン系システムが好まれるソリューションとなっています。
- Appleのハロゲンフリー製品ライン:Appleの「2024年環境進捗報告書」によると、最近のiPhone、MacBook、iPadモデルでは、内部のプラスチック部品全体にハロゲンフリーの難燃性ポリマーが使用されており、リン系材料を用いてUL 94 V-0を達成していることが確認されています[7]。
- USB-Cコネクタの防火安全要件:更新されたUSB-C仕様では、100Wを超える高出力ケーブルに対しV-0規格への準拠が求められており、これにより年間数十億個に及ぶコネクタにおいて、ハロゲンフリーの強化ポリアミド化合物への移行が加速しています[8]。
- IEC 62368-1 への規制移行:IEC 62368-1 安全規格への世界的な移行により、メーカーは材料の再認定を余儀なくされ、2020年から2023年にかけて、HB 規格のシステムから高品質なハロゲンフリーの V-0 配合への大幅な移行が進みました [9]。
推進要因、制約要因、および機会
Fact.MRの分析によると、ハロゲンフリー難燃性ポリマー市場は、規制と性能という明確な課題によって形作られています。RoHSやREACHなどの環境規制は、臭素系および塩素系難燃剤の使用を制限していますが、UL 94やIECなどの防火安全規格では、依然として同じ高い難燃性評価が求められています。そのため、メーカーは、従来の臭素系システムよりも単位重量あたりの効率が低い添加剤を用いて、V-0の性能を満たさなければなりません。
無ハロゲン系ソリューションは、鉱物系充填剤の配合量が非常に多くなり、機械的強度が低下するため、厚肉部品に限定されていました。しかし、リン・窒素系シナジー剤システムの進歩により、この状況は一変しました。これらの技術により、現在では、薄肉のエレクトロニクス部品や自動車部品においても、より低い配合量でV-0評価を達成し、強度と耐衝撃性を維持できるようになりました。
規制措置、例えばEUのRoHSにおけるデカBDE規制[1]、中国のEVバッテリー安全基準GB 38031-2020[2]、およびUL 94認証プロセス[3]などが、体系的な材料置換を後押しし続けています。
材料の種類別では、リン系難燃剤は、性能と機械的特性の維持のバランスに優れていることから、2025年には42%のシェアを占めると見込まれています。
用途別では、世界的なOEMメーカーのハロゲンフリー仕様や、進化を続けるIEC安全規格 [9] に支えられ、電子・電気部品が38%のシェアを占めています。
地域別分析
ハロゲンフリー難燃性ポリマー市場は、北米、欧州、アジア太平洋、ラテンアメリカ、中東を対象に分析されています。地域ごとの導入の進展度は、RoHS規制の施行の厳格さ、自動車の軽量化プログラムの成熟度、電子機器製造の集中度、および防火安全基準の厳格さによって左右されます。本レポートでは、規制遵守コスト、UL認定の普及率、および各地域におけるコンパウンダーの競争環境を比較した、詳細な市場魅力度分析を提供しています。
欧州のハロゲンフリー難燃性ポリマー市場
欧州は、RoHSおよびREACHの施行を背景に、ハロゲンフリー難燃剤分野において依然として世界的な政策の主導的役割を果たしています。クラリアント、ランクセス、BASFといった地域のメーカーは、統合された化学事業と、ドイツの自動車OEMエンジニアリング拠点との緊密な連携から恩恵を受けています。EUへの輸出は、欧州を越えて規制の影響力をさらに拡大させています。
- ドイツ:ドイツの需要は、2036年まで年平均成長率(CAGR)10.5%で拡大すると予測されています。改正された「化学物質禁止条例」により、ハロゲン規制の対象が建築用電気材料にまで拡大され、改修工事や新築住宅プロジェクトへの採用が拡大しています。自動車の電動化も、もう一つの主要な推進要因です。フォルクスワーゲンがEVプラットフォーム向けに更新した材料基準では、ハロゲン総含有量を極めて低く抑えることが求められており、サプライヤーは臭素系からリン系システムへの移行を余儀なくされています。
FACT.MRの欧州分析は、ドイツ、フランス、英国、イタリア、スペイン、オランダ、ポーランド、チェコ共和国、スウェーデンを対象としており、OEM各社のスケジュールやコンパウンダーの事業拡大計画に焦点を当てています。
北米のハロゲンフリー難燃性ポリマー市場
北米は性能重視の市場であり、UL 94イエローカードの認定が商業的な受容を決定づけています。米国の認証プロセスは、世界的な材料仕様に多大な影響を与えています。クラリアント社とBASF社は国内の生産拠点から自動車OEMメーカーに供給しており、カリフォルニア州の規制はしばしば全米的なコンプライアンスの指針となります。
- 米国: 2036年までの需要は年平均成長率(CAGR)11.8%で増加すると予測されています。カリフォルニア州の「プロポジション65」による臭素系難燃剤の規制は、電子機器ブランドに対し、全米規模でハロゲン系システムの廃止を促しています。また、EPA(米国環境保護庁)によるTSCA(有害物質管理法)の継続的な見直しも、より新しいリン・窒素系化学物質への配合変更を後押ししています。自動車の電動化もこの動きに拍車をかけています。ゼネラル・モーターズ(GM)は、EV用バッテリーおよびコネクターシステム向けに、サプライヤーがハロゲンフリー材料へ移行できるよう資金提供を約束しています。
FACT.MRの北米に関する調査範囲には、米国、カナダ、メキシコが含まれており、UL認証の動向や自動車業界における導入ロードマップに関する詳細な洞察を提供しています。
アジア太平洋地域のハロゲンフリー難燃性ポリマー市場
アジア太平洋地域は、世界最大の電子機器生産拠点であることに加え、EVの急速な拡大と、各国で進化を続ける規制が相まっており、 国内のコンパウンダーは多国籍サプライヤーと競合しており、一方、受託製造業者はサプライチェーン全体で仕様のアップグレードを推進しています。
中国: 需要は2036年まで年平均成長率(CAGR)12.5%で拡大すると予測されています。IT機器の安全基準の義務化により、電源やアダプターにハロゲンフリー材料の使用が義務付けられ、大規模な電子機器生産に影響を与えています。政府のグリーン製造政策は、公共調達における採用をさらに後押ししています。EVの成長も大きな役割を果たしており、国内自動車メーカーは、バッテリーや構造用部品にガラス繊維強化ハロゲンフリーポリアミドを採用しています。現地での生産能力の拡大により、リードタイムが短縮され、コスト競争力も向上しています。
日本:2036年まで、需要は年平均成長率(CAGR)9.8%で拡大すると予測されています。IEC規格に準拠した安全法の改正により、電子機器において薄肉でV-0性能が求められるようになり、リン系システムの採用が加速しています。ソニーやパナソニックなどの主要ブランドは、電子機器やEV部品全般において、ハロゲンフリー素材の使用比率を高めています。また、日本の材料サプライヤーも、持続可能性の目標に沿うべく、バイオベースのハロゲンフリーポリマーの開発を進めています。
FACT.MRのアジア太平洋地域に関する評価は、中国、日本、韓国、インド、台湾、タイ、ベトナム、インドネシア、マレーシアを対象としており、各国の規格、国内コンパウンド市場の競争状況、および電子機器サプライチェーンにおける採用率に焦点を当てています。
市場プレイヤー向けの競争力分析
ハロゲンフリー難燃性ポリマー市場は、添加剤レベルにおいて中程度の集中度を示しています。クラリアント、BASF、ランクセス、ICL、アルベマール・コーポレーションなどの主要サプライヤーが、リン系および窒素系難燃剤セグメントにおいて、金額ベースで最大のシェアを占めています。
しかし、完成コンパウンド市場は依然として細分化されており、300社以上の地域コンパウンダーが、ポリアミド、ポリカーボネート、ポリプロピレンの各グレードに添加剤を配合しています。競争力は、主に複数のポリマー種類、肉厚、色にわたるUL 94イエローカード認証の幅広さによって決まります。エレクトロニクスや自動車業界のOEMバイヤーは、わずかな価格差よりも、認証の網羅性やコンプライアンスの確実性を優先することがよくあります。水酸化アルミニウムなどの鉱物系システムは、よりコモディティ的な価格動向に従っています。
構造上の優位性により、垂直統合型メーカーが有利です。クラリアントやICLなどの企業は、独自のリン系化学技術と上流の原料管理の恩恵を受け、大量生産される自動車およびEV用途においてコスト効率を向上させています。BASFやランクセスは、自社のポリアミド樹脂プラットフォームを活用して、樹脂と難燃剤を統合したソリューションを提供し、OEMメーカーのサプライチェーンの複雑さを軽減しています。
購入者の行動はセグメントによって異なります。大手電子機器および自動車OEM各社は、複数年にわたる認定プログラムを実施し、長期契約の下で限られた数の認定サプライヤーを選定しています。一方、建設および家電メーカーは、価格競争力をより重視し、複数供給元による調達戦略を維持しています。
最近の動向
- 2025年、フーバー・アドバンスト・マテリアルズはノードマン社との販売提携を更新し、エラストマー、ゴム、ポリマー用途における水酸化アルミニウムや水酸化マグネシウムなどのハロゲンフリー難燃添加剤の市場供給を拡大しました。
- 2025年、エンヴァリオ社はK 2025において、Pocan® BFN4232ZHR S1という新しいハロゲンフリー難燃性PBTコンパウンドを発表しました。この製品は、高電圧コネクタ、AIデータセンターの電源システム、および電気自動車用部品向けに設計されており、UL 94 V-0の性能と優れた機械的特性を備えています。
主要な関係者
- Lanxess AG
- Clariant AG
- ICL Group
- Albemarle Corporation
- BASF SE
ハロゲンフリー難燃性ポリマー市場の主要セグメント
- 材料タイプ別:
- リン系
- 窒素系
- 鉱物系
- 用途別:
- 電気・電子部品
- 自動車部品
- 建設その他
- 最終用途産業別:
- エレクトロニクス
- 自動車
- 建設
- 地域別:
- アジア太平洋
- 中国
- 日本
- 韓国
- オーストラリア・ニュージーランド
- インド
- ASEAN
- アジア太平洋のその他地域
- 欧州
- ノルウェー
- ドイツ
- 英国
- フランス
- スペイン
- オランダ
- 北欧諸国
- 欧州のその他地域
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- エクアドル
- ラテンアメリカのその他地域
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- 中東・アフリカのその他地域
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 調査対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法論
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示情報
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMRの社内独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家による意見およびフィールドワーク(一次資料)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- ブレンド型アプローチ
- 一次資料が使用される理由
- フィールド調査手法
- インタビュー
- アンケート調査
- フォーカスグループ
- 観察および実地調査
- 社会・コミュニティにおける交流
- 対象としたステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データ取得および取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的シナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会($)の分析
- 2021年から2025年までの世界市場の価格分析および2026年から2036年までの予測
- 素材タイプ別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 素材タイプ別 過去市場規模(百万米ドル)分析、2021年~2025年
- 素材タイプ別、現在および将来の市場規模(価値:百万米ドル)の分析および予測、2026年から2036年
- リン系
- 窒素系
- 鉱物系
- 素材タイプ別「Y→o→Y」成長トレンド分析、2021年から2025年
- 素材タイプ別絶対額によるビジネスチャンス分析、2026年から2036年
- 用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 用途別 2021年から2025年までの過去の市場規模(価値、百万米ドル)分析
- 用途別 2026年から2036年までの現在および将来の市場規模(価値、百万米ドル)の分析および予測
- E&Eコンポーネント
- 自動車部品
- 建設 その他
- 用途別前年比(Y-o-Y)成長傾向分析:2021年~2025年
- 用途別絶対的な市場機会分析:2026年~2036年
- 地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに
- 地域別 過去市場規模(百万米ドル)の分析、2021年から2025年
- 地域別 現在の市場規模(百万米ドル)の分析および予測、2026年から2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
- 北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析(2021年から2025年)
- 市場規模(百万米ドル)、市場分類別予測、2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年から2025年および2026年から2036年の予測、国別
- 市場規模(百万米ドル)の推移分析(市場分類別、2021年から2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- 東ヨーロッパ市場分析 2021年から2025年および2026年から2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東ヨーロッパのその他
- 素材別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材別
- 用途別
- 主なポイント
- 東アジア市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- 南アジアおよび太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場規模(過去データ:百万米ドル)のトレンド分析(市場分類別、2021年から2025年)
- 市場規模(予測:百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他の地域
- 素材タイプ別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 素材タイプ別
- 用途別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 素材タイプ別
- 用途別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 素材タイプ別
- 用途別
- インド
- 価格分析
- 市場シェア分析、2025年
- 素材タイプ別
- 用途別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 素材別
- 用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 素材別
- 用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 素材タイプ別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 素材タイプ別
- 用途別
- 競合分析
- 競合の詳細分析
- ランクセスAG
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- クラリアントAG
- ICLグループ
- アルベマール・コーポレーション
- BASF SE
- ランクセスAG
- 競合の詳細分析
- 使用された前提条件および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:素材タイプ別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:用途別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:2021年から2036年までの国別北米市場規模(百万米ドル)予測
- 表5:2021年から2036年までの素材種別北米市場規模(百万米ドル)予測
- 表6:2021年から2036年までの用途別北米市場規模(百万米ドル)予測
- 表7:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の国別予測
- 表8:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の素材別予測
- 表9:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の用途別予測
- 表10:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表11:西ヨーロッパの市場規模(百万米ドル)の素材別予測(2021年~2036年)
- 表12:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表13:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表14:東ヨーロッパの市場規模(百万米ドル)の素材種別予測(2021年~2036年)
- 表15:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表16:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表17:東アジアの市場規模(百万米ドル)の素材別予測(2021年~2036年)
- 表18:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表19:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の国別予測
- 表20:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の素材別予測
- 表21:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
- 表22:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表23:中東・アフリカの市場規模(百万米ドル)の素材別予測(2021年~2036年)
- 表24:中東・アフリカの市場規模(百万米ドル)の用途別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年における素材種別ごとの世界市場シェアおよびBPS分析
- 図4:2026年から2036年までの素材種別ごとの世界市場のY-to-O-to-Y成長率比較
- 図5:素材タイプ別世界市場の魅力度分析
- 図6:用途別世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場のY-to-O-to-Y成長率比較(2026年~2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図10:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図11:地域別世界市場の魅力度分析
- 図12:北米市場の増分ドル機会(2026年~2036年)
- 図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図16:東アジア市場における追加収益機会(ドルベース)、2026年~2036年
- 図17:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年~2036年
- 図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年~2036年
- 図19:北米市場の国別市場シェアおよびBPS分析(2026年および2036年)
- 図20:北米市場の素材タイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場の素材タイプ別YからOへの成長率比較(2026年から2036年)
- 図22:北米市場における素材種別ごとの市場魅力度分析
- 図23:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場における用途別YtoY成長率の比較(2026年~2036年)
- 図25:用途別北米市場の魅力度分析
- 図26:国別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図27:ラテンアメリカ市場の素材タイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図28:ラテンアメリカ市場の素材タイプ別YtoY成長率比較(2026年から2036年)
- 図29:ラテンアメリカ市場の素材タイプ別市場魅力度分析
- 図30:ラテンアメリカ市場の用途別市場シェアおよびBPS分析(2026年および2036年)
- 図31:ラテンアメリカ市場の用途別Y-to-o-to-Y成長率比較(2026年から2036年)
- 図32:ラテンアメリカ市場の用途別市場魅力度分析
- 図33:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場における素材種別市場価値シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場における素材種別YtoOtoY成長率の比較(2026年~2036年)
- 図36:西ヨーロッパ市場における素材種別ごとの市場魅力度分析
- 図37:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図38:西ヨーロッパ市場における用途別YtoOtoY成長率の比較(2026年から2036年)
- 図39:西ヨーロッパ市場における用途別市場魅力度分析
- 図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場における素材種別市場価値シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場における素材種別YtoOtoY成長率の比較(2026年から2036年)
- 図43:東ヨーロッパ市場における素材種別ごとの市場魅力度分析
- 図44:東ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図45:東ヨーロッパ市場における用途別YtoOtoY成長率の比較(2026年から2036年)
- 図46:東ヨーロッパ市場における用途別市場魅力度分析
- 図47:東アジア市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図48:東アジア市場における素材種別ごとの市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場における素材種別ごとのYtoOtoY成長率比較(2026年から2036年)
- 図50:東アジア市場における素材種別ごとの市場魅力度分析
- 図51:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図52:東アジア市場における用途別YtoOtoY成長率の比較(2026年から2036年)
- 図53:東アジア市場における用途別市場魅力度分析
- 図54:南アジアおよび太平洋地域市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図55:南アジアおよび太平洋地域市場における素材種別市場価値シェアおよびBPS分析(2026年および2036年)
- 図56:南アジアおよび太平洋地域市場における素材種別YtoOtoY成長率比較(2026年から2036年)
- 図57:南アジア・太平洋地域市場の魅力度分析(素材種別)
- 図58:南アジア・太平洋地域市場の価値シェアおよびBPS分析(用途別、2026年および2036年)
- 図59:南アジア・太平洋地域市場のYtoOtoY成長率比較(用途別、2026年から2036年)
- 図60:用途別 南アジア・太平洋市場の魅力度分析
- 図61:国別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図62:素材種別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図63:中東・アフリカ市場における素材種別ごとの前年比成長率比較(2026年~2036年)
- 図64:中東・アフリカ市場における素材種別ごとの市場魅力度分析
- 図65:中東・アフリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図67:中東・アフリカ市場における用途別の市場魅力度分析
- 図68:世界市場 – ティア構造分析
- 図69:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









