成長の基盤となっているのは、電気自動車の軽量化、5Gによる電子・電気機器の小型化、およびEUの「使い捨てプラスチック指令」に基づくリサイクル義務といった構造的な需要ですが、汎用ポリプロピレンの定期的な供給過剰や、安全性が極めて重要な自動車用途におけるエンジニアリングポリマーの長い認定サイクルによって、その成長は相殺されています。
ウルトラ・ポリマーズ事業部のマネージャー、ダグ・ブラデマイヤー氏は次のように述べています。「PEEKのエーテル対ケトン比を維持しつつ、熱的および機械的性能を向上させることができました。これが、このポリマーの優れた耐薬品性の要因となっています」[1]。
国別の年平均成長率(CAGR)の傾向は、産業の勢いやEVの普及率によって異なります。中国は堅調なEV生産を背景に4.9%で首位を占め、次いでブラジルがリショアリングと包装分野の成長により4.5%となっています。欧州は3.5%、米国と英国はそれぞれ3.4%を記録しています。ドイツは3.3%、韓国は2.9%に達していますが、日本は成熟市場特有の制約により2.2%にとどまっています。
市場の定義
軽量ポリマーとは、高い強度対重量比を実現するように設計された熱可塑性および熱硬化性材料の一種であり、輸送、エレクトロニクス、包装などの用途において、鋼、アルミニウム、ガラス製の部品を直接置き換えることを可能にします。これらに共通する商業的機能は軽量化です。車両から1キログラムの重量を削減するごとに、ライフサイクルにおけるCO₂排出量を約20キログラム削減でき、民生用電子機器から1グラム軽量化するごとに、輸送時のエネルギー消費を削減できるほか、購入者がますます機能として重視する人間工学的な改善も可能になります。
市場の範囲
本レポートでは、2026年から2036年までの世界および地域別の軽量ポリマー市場規模を網羅しており、ポリマーファミリー(ポリプロピレン、ポリアミド、 ポリカーボネート、複合材料、熱可塑性エラストマー)、用途(自動車の構造部品および内装部品、電気・電子機器の筐体および絶縁体、硬質・軟質包装、工業用部品)、加工方法(射出成形、押出成形、ブロー成形、積層造形)、および地域別の詳細なセグメント別内訳を掲載しています。分析には、地域市場における樹脂価格の動向、加工歩留まり、およびリサイクル対応コストへの影響が含まれます。
対象外の市場
本レポートの対象範囲からは、エンジニアリンググレードのバリア樹脂から製造されたものでない限り、厚さ50ミクロン未満の汎用包装用フィルムは除外されます。また、自動車や電気・電子機器の主要用途以外で航空宇宙構造用積層板に使用される熱硬化性エポキシ樹脂およびフェノール樹脂も除外され、溶融加工される熱可塑性樹脂および短繊維複合材グレードに厳密に焦点を当てています。エンドユーザー向けに販売される完成品(自動車用バンパー、携帯電話の筐体、ボトルなど)は対象外です。本レポートでは、樹脂およびコンパウンドペレット、ならびに最終部品の製造前の直下流にあるコンパウンディング中間体を対象としています。
調査方法
- 一次調査:一次調査では、ティア1自動車サプライヤー、電子機器受託製造業者、包装コンバーターの樹脂調達マネージャー、ならびにBASF、SABIC、Covestroの製品開発化学者に対する構造化インタビューを実施しました。
- デスクリサーチ:デスクリサーチでは、欧州プラスチック加工業者協会(EPCA)の生産統計、米国化学工業協会(ACC)のポリマー出荷報告書、および上場ポリマーメーカーによるサステナビリティ開示情報から得られたデータを統合しました。
- 市場規模の算出と予測:市場規模の算出にはハイブリッドアプローチを採用し、樹脂メーカーの稼働率および出荷量に関する開示情報を、税関の貿易フローデータ、ならびに自動車、電気・電子(E&E)、包装用途におけるエンドユーザーの部品表(BOM)単位あたりのポリマー含有量と照合しました。
- データの検証および更新サイクル:算出結果は、コベストロ、BASF、リヨネルバセルの四半期決算開示情報と照合して検証され、半期ごとにOEMの車両プラットフォームにおけるポリマー含有量の発表や、E&Eの設計仕様の更新情報と照合・調整されました。
主なポイント
- 市場の定義
- 軽量ポリマーとは、世界中の自動車、電子機器、包装、産業用部品において、軽量化を実現するための強度対重量比の向上を求める製造業者向けに、ペレットやコンパウンドとして販売される熱可塑性樹脂および複合材料のことです。
- 需要の推進要因
- EUの車両群CO₂排出量目標(乗用車:95 g/km)および米国のCAFE基準を遵守する自動車OEM各社は、1台あたり100~150 kgの軽量化プログラムを義務付けており、車体、シャーシ、パワートレインの各用途において、鋼やアルミニウムをポリプロピレン、ポリアミド、ガラス繊維複合材料に体系的に置き換えています。
- 電気自動車(EV)プラットフォームの普及により、内燃機関(ICE)アーキテクチャと比較して、1台あたりのエンジニアリングポリマー使用量が3~4倍に増加しています。これは、バッテリー筐体、熱管理システム、高電圧コネクタハウジングに、汎用樹脂ラインナップでは入手できないハロゲンフリー難燃性ポリアミドおよびポリカーボネートグレードが必要とされるためです。
- EUの「使い捨てプラスチック指令」に基づき、包装加工業者から単一素材でリサイクル可能な構造体への需要が高まっているため、多素材ラミネート材が、高バリア性のポリプロピレンおよびポリエチレングレードに置き換えられつつあり、樹脂の調達動向は、リサイクル性が認証された高品質で軽量なポリマーグレードへと変化しています。
- 分析対象の主要セグメント
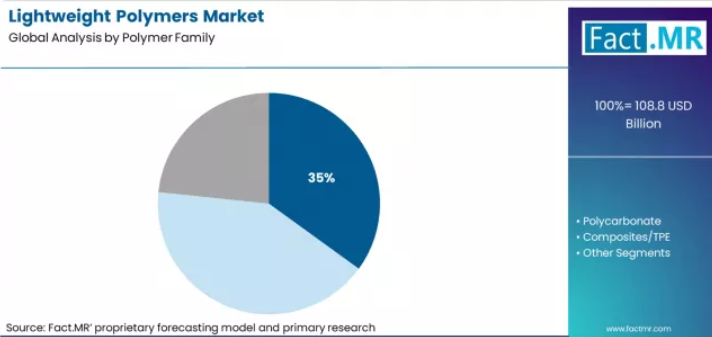
- ポリマーファミリー別では、ポリプロピレンが35%のシェアを占めています。これは、大量生産される自動車内装、家電製品の筐体、薄肉包装用途において、樹脂コストが1kgあたり1.00~1.50米ドルで、金属に比べて30~50%の軽量化が可能な、そのコストパフォーマンスのバランスを反映したものです。
- 用途別では、自動車が40%のシェアを占めています。これは、車両の軽量化要件により、乗用車および商用車のOEMプログラムがエンジニアリングポリマーの最大の需要源となっており、EV専用グレードが最も成長率の高いサブセグメントとなっているためです。
- 地域別では、アジア太平洋地域が最大の市場シェアを占めています。これは、EV生産と家電製造の両方で中国が圧倒的な優位性を示しており、これら2つが合わせて2036年までの同地域のポリマー需要成長の55%以上を占めることが要因です。
- FACT.MRのアナリスト見解
- FACT.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「自動車OEM各社がEVプラットフォーム向けに高性能グレードを指定する中、どのポリマーファミリー(ポリプロピレン、ポリアミド、複合材料)が他を圧倒する利益率の拡大を実現しているか、また、加工方法が射出成形から積層造形へと移行することで、サプライヤーの認定要件や最小発注量の経済性がどのように再構築されているかを特定する上で、本レポートはCXOの方々にとって有益なものとなるでしょう。」
- 戦略的示唆/経営陣への提言
- ポリマーメーカーは、汎用ポリプロピレンの製品ラインを、用途特化型のマスターバッチ配合――EVの外装トリム向けUV安定化グレードや、E&E(電子・電気)シールド向け導電性グレードなど――によって差別化すべきです。これにより、汎用樹脂に対して15~25%の価格プレミアムを維持し、アジアにおける生産能力の増強による利益率の低下を防ぐことができます。
- 自動車ティア1サプライヤーは、超音波溶接やレーザーダイレクトストラクチャリングなどのポリマー・金属ハイブリッド接合技術に投資し、ポリプロピレンやポリアミドとアルミニウムインサートを組み合わせた次世代構造部品の認定を取得する必要があります。これにより、衝突安全性能要件を満たしつつ、部品の統合化を通じて組立コストを削減することが可能となります。
- 包装加工業者は、高バリア性ポリプロピレンおよびポリエチレンブレンドを用いた単一素材のリサイクル可能な構造への移行を加速すべきです。これにより、多素材の代替品よりも低コストで拡大生産者責任(EPR)への準拠を確保しつつ、EU包装規制のリサイクル可能性基準を満たす製品に対するマーケティングプレミアムを獲得できます。
- 調査方法
- 市場規模の算出にあたっては、企業のサステナビリティ報告書に基づく樹脂メーカーの稼働率、国連コムトレード(UN Comtrade)の通関貿易統計、および45の自動車プラットフォームと120の家電製品カテゴリーにわたるエンドユーザーの部品表(BOM)におけるポリマー含有率分析を組み合わせて推計しました。
- エンジニアリング用ポリアミド、ポリカーボネート、およびガラス繊維複合材グレードの技術導入曲線は、OEMによる車両再設計の発表で開示された材料含有量の変更、ならびにサムスン、アップル、および欧州の主要自動車プラットフォームからのE&E仕様更新情報を用いて調整されました。
- 自動車、エレクトロニクス、包装の各セクターにおける52名の調達マネージャーおよび材料エンジニアへの一次インタビューにより、高性能軽量ポリマーグレードと汎用軽量ポリマーグレードとの間の代替率の想定および価格プレミアムの持続可能性が検証されました。
セグメント別分析
ポリマーファミリー別の軽量ポリマー市場分析
FACT.MRの軽量ポリマー市場レポートによると、ポリプロピレンは、自動車、家電、包装用途において単位重量あたりのコスト削減効果が最も高く、さらに多工程での製造可能性や、金属およびより重いプラスチックへの大規模な代替を可能にすることから、2025年には35%のシェアを占めると推定されています。
- SABICの生産能力拡大: 70億米ドルを投じたアル・ジュバイルでの拡張計画により、自動車用耐衝撃性コポリマーおよびガラス繊維強化構造用グレードをターゲットに、ポリプロピレンの年間生産能力が120万トン増加します [5]。
- ボレアリスの循環型PP:ボレアリスAGは2024年5月、ISCC Plus認証を取得した再生可能バイオナフサから製造された循環型ポリプロピレン製品群「Bornewables」を発売しました。この製品は、化石由来のPPと同等の機械的特性を有しつつ、EUの「包装および包装廃棄物に関する規則」が定める2030年のリサイクル可能性要件を満たしています。[6]
- LFT PPの成長: シート成形コンパウンドに取って代わるEV用構造材用途を牽引役として、欧州の自動車サプライヤー向け長ガラス繊維強化PPの出荷量は2024年に大幅に増加しました [7]。
用途別軽量ポリマー市場分析
FACT.MRの軽量ポリマー市場レポートによると、2025年には自動車用途が市場シェアの40%を占める見込みです。これは、車両の軽量化がライフサイクル全体で測定可能なエネルギー節約をもたらすこと、またEVプラットフォームでは、バッテリー、熱管理、構造システム向けに高性能ポリマーがより大量に必要とされるためです。
- BMW iXのポリマー含有量:プレミアムEVのアーキテクチャでは、ICE(内燃機関)プラットフォームと比較して、炭素繊維複合材、強化ポリアミド、難燃性ポリカーボネートが大幅に多く採用されています[8]。
- DSM Akulon Diablo:高温用ポリアミドにより、EVのパワートレインハウジングにおいてアルミニウムの代替が可能となり、大幅な軽量化と構造的同等性を実現しています[9]。
- IEC 62368-1への準拠: 高出力民生用電子機器および充電システム向けの安全基準が改訂されたことを受け、ハロゲンフリー難燃性ポリマーの需要が増加しました。
軽量ポリマー市場の推進要因、制約、および機会
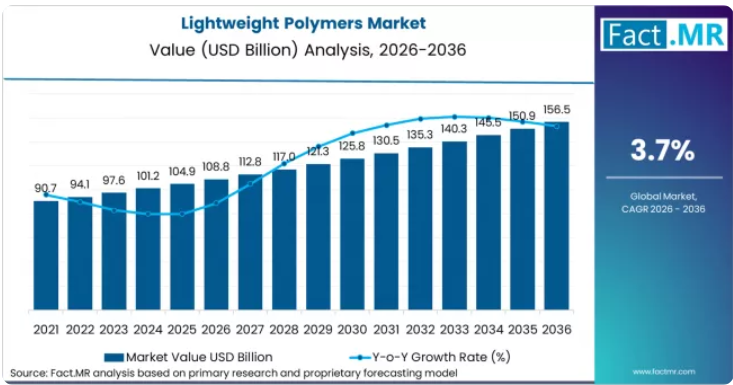
Fact.MRの分析によると、1,050億~1,090億米ドル規模の軽量ポリマー市場は、商用車、産業機械、EVプラットフォーム、および5Gインフラにおける金属代替の進展によって牽引されている一方、成熟した包装材料および乗用車の内装市場は、先進国市場において飽和状態に近づいています。
主要な構造的な二極化は、利益率の圧迫や規制当局の監視に直面している汎用ポリプロピレンと、電動化、循環型素材の使用義務、および通信用材料仕様により、より高い収益性を伴い急速に成長している高性能エンジニアリングポリマーの間に見られます。
EUの使用済み自動車規制:2030年および2035年の再生プラスチック含有率の義務化目標により、プレミアム価格での認証済み循環型エンジニアリングポリマーの需要が加速しています [2]。
中国のEV規制:電動化目標と国内のポリカーボネートコンパウンド生産能力の拡大により、1台あたりの高性能ポリマー需要が漸増しています[3]。
5Gおよび6Gの材料要件:次世代通信インフラに必要とされる超低誘電率の特殊ポリマーにより、高付加価値のニッチグレードで2桁の成長が持続しています[4]。
地域別分析
地域別の評価に基づき、軽量ポリマー市場は北米、ラテンアメリカ、ヨーロッパの40カ国以上にわたって分析されています。また、本レポートでは、地域ごとの需要動向に基づいた市場魅力度の比較評価も提示しています。
北米軽量ポリマー市場分析
北米は、ポリプロピレンおよびエンジニアリングポリマーの需要において、量的な中心的な役割を果たしています。この地域では、SABIC、LyondellBasell、Dowが、欧州やアジアの競合他社には真似できない競争力のある原料コストで、シェールガス由来のプロピレンを活用した、石油化学からコンパウンディングに至る統合サプライチェーンを運営しています。
- 米国:米国の需要は、2036年まで年平均成長率(CAGR)3.4%で増加すると予測されています。改定されたCAFE基準では、2031年までに車両平均燃費50.4 MPGが義務付けられており、これにより車体およびシャーシシステムにおけるポリマーの代替が進んでいます。また、フォードの「F-150 ライトニング」は、複数年にわたる供給契約に基づき、強化ポリプロピレンおよびポリアミド製部品を採用することで95 kgの軽量化を実現しています。さらに、カリフォルニア州のSB 54法は、使い捨てプラスチックの大幅な削減を義務付けており、これによりダウ社のリサイクル可能なLDPEパウチ技術がプレミアム価格での需要を支えています。
FACT.MRによる北米軽量ポリマー市場の分析には、米国、カナダ、メキシコが含まれており、CAFE規制順守に向けたロードマップ、EPR(生産者責任)法の影響、およびEVプラットフォームにおけるポリマー仕様の動向を網羅しています。
アジア太平洋地域の軽量ポリマー市場分析
アジア太平洋地域は、生産と消費の成長における主要な原動力となっており、中国のEV市場規模、日本の先端材料の研究開発、そして韓国のエンジニアリングの高度化が、自動車およびエレクトロニクス分野において、大量かつ高仕様のポリマー需要を牽引しています。
- 中国:中国の需要は、2036年まで年平均成長率(CAGR)4.9%で増加すると予測されています。更新されたNEVデュアルクレジット政策により、BYD、SAIC、吉利(Geely)、NIO各社のEV生産が加速しています。また、SABIC Sinopec TianjinはEVバッテリーシステム向けとしてポリカーボネートコンパウンドの生産能力を18万トン増強し、GB T 29611 2024により自動車部品向けの再生ポリマー規格が制定されたことで、2030年までに32億米ドル規模の再生コンパウンド市場が創出される見込みです。
- 日本:日本の需要は、2036年まで年平均成長率(CAGR)2.2%で増加すると予測されています。「2030年グリーンイノベーション基金」では、先進的な軽量材料に1,200億円が割り当てられています。また、トヨタ「MIRAI」は、東レ、宇部興産、DICから調達した特殊ポリマーを1台あたり28kg使用しており、住友化学は、レクサス「LF ZL」のインテリア用途向けに、高価格帯のプレミアム耐熱ABSの認定を取得しました。
- 韓国:韓国における需要は、2036年まで年平均成長率(CAGR)2.9%で増加すると予測されています。現代・起亜のE GMP 2.0プラットフォームでは、強化ポリプロピレンおよびポリアミド構造材の使用が増加しており、ロッテケミカルはエンジニアリングコンパウンドの生産能力拡大に8,500億ウォンを投資しました。また、「資源循環法」の改正により、2030年までに自動車用プラスチックに30%のリサイクル素材を配合することが義務付けられています。
FACT.MRによるアジア太平洋地域の軽量ポリマー市場分析には、中国、日本、韓国が含まれており、EVのポリマー含有量仕様、リサイクル基準の採用、および地域ごとの生産能力拡大について網羅しています。
欧州の軽量ポリマー市場分析
欧州は、軽量ポリマーの性能と循環性に関する世界的な規制のベンチマークとして機能しており、使用済み自動車(EOL)に関する規則、REACH規制への準拠、および包装廃棄物規制の要件が、世界中の多国籍OEMやブランドオーナーが採用するポリマー仕様を形作っています。BASF SE、コベストロAG、ランクセスAGは、統合された原料供給体制を通じて地域のエンジニアリングポリマー供給基盤の中核を担っており、これにより欧州は、アジアへの汎用グレードの出荷量減少にもかかわらず、特殊グレードにおける利益率の優位性を維持しています。
- ドイツ:ドイツの需要は、2036年まで年平均成長率(CAGR)3.3%で増加すると予測されています。VerpackG 2法は、リサイクル可能性に基づく包装料金を課しており、これは単一素材のポリプロピレンを強く優遇するものです。BASFは、ID.3やID.4を含むフォルクスワーゲンのMEBプラットフォーム向けに、再生PA6を配合したウルトラミドの生産能力を8万トン拡大しました。また、VDAのデータによると、年間34万トンの鉄鋼代替需要があり、その大部分は国内産のガラス繊維強化ポリプロピレンおよびポリアミドコンパウンドによって占められています。
- 英国:英国における需要は、2036年まで年平均成長率(CAGR)3.4%で増加すると予測されています。拡大生産者責任(EPR)制度により、リサイクル可能なポリプロピレン製包装材の導入が促進されています。また、ジャガー・ランドローバーの「レンジローバー・エレクトリック」プラットフォームでは、8,500万ポンド規模の東レ社との供給契約に基づき、車体質量の28%を複合ポリマーとする仕様が定められています。さらに、INEOS Styrolution社は、IEC 62368-1規格に準拠したハロゲンフリー難燃性ABSを生産するため、グランジマス工場の設備をアップグレードしました。
FACT.MRによる欧州の軽量ポリマー市場分析には、ドイツ、英国、フランス、イタリア、スペイン、ポーランド、オランダ、ベルギー、チェコ共和国、スウェーデンが含まれており、リサイクル素材含有率がコストに与える影響、OEMの代替スケジュール、およびエンジニアリングポリマーの価格差について詳細に解説しています。
ラテンアメリカの軽量ポリマー市場分析
ラテンアメリカは軽量ポリマーの構造的な成長市場として機能しており、自動車の現地化政策、包装の近代化、および国内の石油化学生産能力の拡大が、ポリプロピレンおよびエンジニアリングポリマーの需要増加を牽引しています。ブラジルでは、ブラスケム(Braskem)などの統合型企業が地域の生産を牽引する一方、多国籍サプライヤーは、現地化および効率化の要請に応えるため、自動車OEMや消費財メーカー向けにコンパウンディング事業を拡大しています。
- ブラジル:ブラジルの需要は、2036年まで年平均成長率(CAGR)4.5%で増加すると予測されています。「ムーバー・プログラム」では、国内産ポリマー含有率に応じた税額控除が提供されており、ブラスケム社は自動車用グレードのポリプロピレン生産能力をカマサリ工場で35万トン拡大しました。また、BASFブラジル社は、国の効率基準を満たすティア1サプライヤー向けに、リサイクル素材を含むポリアミド「ウルトラミド・バランス」の生産を開始しました。
FACT.MRによるラテンアメリカの軽量ポリマー市場分析は、ブラジルおよびその他の地域経済を対象とした国別評価で構成されており、自動車用ポリマーの代替動向、リサイクル含有量規制の影響、ならびに地域ごとのポリプロピレンおよびエンジニアリングコンパウンドの生産能力拡大に関するベンチマークを網羅しています。
市場参入企業の競争力比較
軽量ポリマー市場は、明確な二層構造の競争環境の下で運営されています。エンジニアリングポリマーおよび特殊ポリマーは、BASF、コベストロ、セラニーズ、SABICといった少数のグローバルリーダーによって支配されており、これら企業が合わせて世界供給量の最大のシェアを占めています。このセグメントにおける競争は、単純な価格競争というよりは、技術的な差別化、OEMの認定サイクル、および用途開発の支援に焦点が当てられています。顧客の現場に技術チームを常駐させ、設計検証を支援する企業は、利益率を守るための長期的な認定期間を確保することができます。
バイヤーの動向もまた、競争構造をさらに形作っています。フォルクスワーゲングループ、トヨタ、アップル、ネスレといった世界的な大手購入企業は、世界全体のポリマー消費量の相当なシェアを占めており、その規模を活かして、年間7~12%の数量割引をもたらす枠組み契約を交渉しています。こうした契約では、サプライヤーに対し、OEMの生産工場の近くにコンパウンディング設備を併設すること、技術開発支援の資金提供、および炭素排出削減報告プログラムへの参加が求められることがよくあります。
汎用ポリプロピレンおよびポリエチレン市場は、依然として細分化されており、価格変動への感応度が高く、価格決定力は限定的で、構造的に利益率が圧迫されています。後方統合型メーカーは、自社専用の原料供給源へのアクセスを通じてコスト優位性を確保しており、スポット市場の変動リスクへの曝露を軽減しています。フォルクスワーゲン、トヨタ、アップル、ネスレなどの大手バイヤーは、その規模を活かして数量割引やデュアルソーシング戦略を交渉する一方、中小のコンバーターは販売代理店に依存し、割高な価格を支払うため、大手メーカーにとっては追加の利益源となっています。
最近の動向
- 2025年、アブダビ国営石油会社(ADNOC)は、大手ポリマーおよび特殊化学品メーカーであるコベストロ(Covestro)の買収計画を公表しました。この取引は、世界の特殊ポリマー供給網を再編し、高性能材料向けの川下原料へのアクセスを強化すると見込まれています。
- 2025年、SABICは「K 2025」において、EV部品、データインフラ、持続可能な用途を支援する「MEGAMOLDING」や「TRUCIRCLE」といった新しい熱可塑性樹脂プラットフォームを含む先進的な材料ソリューションを発表し、高成長のエンド市場における軽量ポリマー製品群のより広範な採用を目指しました。
主要企業
- SABIC (Saudi Basic Industries Corporation)
- BASF SE
- Dow Inc.
- Covestro AG
- Celanese Corporation
- dsm-firmenich ag (Engineering Materials Division)
- Lanxess AG
- Borealis AG
- LyondellBasell Industries N.V.
- DuPont de Nemours, Inc.
- Braskem S.A.
- Toray Industries, Inc.
軽量ポリマー市場のセグメント別分析
- ポリマー種別
- ポリプロピレンポリアミド
- ポリカーボネート
- 複合材料/TPE
- 用途別
- 自動車
- 電気・電子
- 包装
- 産業用
- 加工方法別
- 射出成形
- 押出成形
- ブロー成形
- 積層造形
- 地域
- アジア太平洋
- 中国
- 日本
- 韓国
- オーストラリア・ニュージーランド
- インド
- ASEAN
- アジア太平洋のその他地域
- ヨーロッパ
- ノルウェー
- ドイツ
- イギリス
- フランス
- スペイン
- オランダ
- 北欧諸国
- その他のヨーロッパ諸国
- 北米
- アメリカ
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- エクアドル
- その他のラテンアメリカ諸国
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- その他の中東・アフリカ諸国
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- 市場の概要
- 市場の対象範囲/分類
- 市場の定義/範囲/制限
- 調査方法論
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の推計、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術ノート
- 決算資料および投資家向け説明会資料
- 法定提出書類および規制当局への開示情報
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMRの社内独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家からの意見およびフィールドワーク(一次資料)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- ブレンド型アプローチ
- 一次資料が活用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察調査および実地調査
- ソーシャルおよびコミュニティでの交流
- 関与したステークホルダー層
- 経営幹部(C-suite)
- 取締役
- 社長および副社長
- 研究開発(R&D)およびイノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングとモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーター分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場のダイナミクス
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会規模(米ドル)の分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(ポリマーファミリー別)
- はじめに/主な調査結果
- 2021年から2025年までのポリマーファミリー別市場規模(価値:百万米ドル)の過去データ分析
- ポリマーファミリー別、現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
- ポリプロピレンポリアミド
- ポリカーボネート
- 複合材料/TPE
- ポリマーファミリー別、YからOへの成長傾向分析、2021年から2025年
- ポリマーファミリー別、絶対的な市場機会分析、2026年から2036年
- 用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 用途別 2021年から2025年までの過去の市場規模(百万米ドル)の分析
- 用途別 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析および予測
- 自動車
- 電気・電子
- パッケージング
- 産業
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対額市場機会分析(2026年~2036年)
- 地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析:2021年~2025年
- 地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- ポリマーファミリー別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- ポリマーファミリー別
- 用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(過去データ、単位:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(単位:百万米ドル)2026年から2036年までの市場分類別予測
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- ポリマーファミリー別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- ポリマーファミリー別
- 用途別
- 主なポイント
- 西ヨーロッパ市場分析:2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- ポリマーファミリー別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- ポリマーファミリー別
- 用途別
- 主なポイント
- 東ヨーロッパ市場分析:2021年~2025年および2026年~2036年の予測(国別)
- 市場規模(過去データ:百万米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)、市場分類別予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東ヨーロッパのその他地域
- ポリマーファミリー別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- ポリマーファミリー別
- 用途別
- 主な要点
- 東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- ポリマーファミリー別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- ポリマーファミリー別
- 用途別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場規模(過去データ:百万米ドル)の推移分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジア・太平洋地域のその他
- ポリマーファミリー別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- ポリマーファミリー別
- 用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- ポリマーファミリー別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- ポリマーファミリー別
- 用途別
- 主な要点
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- ポリマーファミリー別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- ポリマーファミリー別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- ポリマーファミリー別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- ポリマーファミリー別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- ポリマーファミリー別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- ポリマーファミリー別
- 用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- ポリマーファミリー別
- 用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- ポリマーファミリー別
- 用途別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- ポリマー種別
- 用途別
- フランス
- 価格分析
- 市場シェア分析、2025年
- ポリマー種別
- 用途別
- インド
- 価格分析
- 市場シェア分析、2025年
- ポリマー種別
- 用途別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- ポリマーファミリー別
- 用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- ポリマーファミリー別
- 用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- ポリマーファミリー別
- 用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- ポリマーファミリー別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- ポリマー種別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- ポリマー種別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- ポリマー種別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- ポリマーファミリー別
- 用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- ポリマーファミリー別
- 用途別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- ポリマーファミリー別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- ポリマーファミリー別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- ポリマーファミリー別
- 用途別
- 競合分析
- 競合の詳細分析
- SABIC(サウジ・ベーシック・インダストリーズ・コーポレーション)
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- BASF SE
- Dow Inc.
- Covestro AG
- Celanese Corporation
- dsm-firmenich ag(エンジニアリング・マテリアルズ部門)
- Lanxess AG
- Borealis AG
- LyondellBasell Industries N.V.
- DuPont de Nemours, Inc.
- Braskem S.A.
- Toray Industries, Inc.
- SABIC(サウジ・ベーシック・インダストリーズ・コーポレーション)
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:ポリマー種別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:2021年から2036年までの北米市場規模(百万米ドル)の国別予測
- 表5:2021年から2036年までの北米市場規模(百万米ドル)のポリマーファミリー別予測
- 表6:2021年から2036年までの北米市場規模(百万米ドル)の用途別予測
- 表7:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表8:ラテンアメリカ市場規模(百万米ドル)のポリマーファミリー別予測、2021年~2036年
- 表9:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表10:西ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表11:西ヨーロッパの市場規模(百万米ドル)のポリマーファミリー別予測、2021年~2036年
- 表12:西ヨーロッパの用途別市場規模(百万米ドル)予測(2021年~2036年)
- 表13:東ヨーロッパの国別市場規模(百万米ドル)予測(2021年~2036年)
- 表14:東ヨーロッパのポリマーファミリー別市場規模(百万米ドル)予測(2021年~2036年)
- 表15:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表16:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表17:東アジアの市場規模(百万米ドル)のポリマーファミリー別予測(2021年~2036年)
- 表18:東アジアの市場規模(百万米ドル)の用途別予測、2021年から2036年
- 表19:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測、2021年から2036年
- 表20:南アジアおよび太平洋地域の市場規模(百万米ドル)のポリマーファミリー別予測、2021年から2036年
- 表21:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
- 表22:2021年から2036年までの中東・アフリカ地域の市場規模(百万米ドル)の国別予測
- 表23:中東・アフリカ地域におけるポリマー種別市場規模(百万米ドル)の予測(2021年~2036年)
- 表24:中東・アフリカ地域における用途別市場規模(百万米ドル)の予測(2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年のポリマー種別世界市場シェアおよびBPS分析
- 図4:2026年~2036年のポリマー種別世界市場のYtoY成長率比較
- 図5:ポリマーファミリー別世界市場の魅力度分析
- 図6:用途別世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場のYtoY成長率比較(2026年~2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:地域別グローバル市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図10:地域別グローバル市場のYからoへの成長比較(2026年~2036年)
- 図11:地域別グローバル市場の魅力度分析
- 図12:北米市場の増分ドル機会(2026年~2036年)
- 図13:ラテンアメリカ市場の追加ドル機会(2026年~2036年)
- 図14:西ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図15:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図16:東アジア市場の追加ドル機会(2026年~2036年)
- 図17:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図20:北米市場におけるポリマーファミリー別市場シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場におけるポリマーファミリー別のY→o→Y成長率比較(2026年から2036年)
- 図22:ポリマーファミリー別北米市場の魅力度分析
- 図23:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図24:用途別北米市場のY-to-Y成長率比較(2026年から2036年)
- 図25:用途別北米市場の魅力度分析
- 図26:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図27:ポリマーファミリー別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図28:ポリマーファミリー別ラテンアメリカ市場のYtoOtoY成長率比較(2026年から2036年)
- 図29:ポリマーファミリー別ラテンアメリカ市場の魅力度分析
- 図30:用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図31:用途別ラテンアメリカ市場のY-to-o-to-Y成長率比較(2026年から2036年)
- 図32:用途別ラテンアメリカ市場の魅力度分析
- 図33:西ヨーロッパ市場における国別価値シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場におけるポリマーファミリー別価値シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場におけるポリマーファミリー別のYtoOtoY成長率比較(2026年から2036年)
- 図36:西ヨーロッパ市場におけるポリマーファミリー別の市場魅力度分析
- 図37:西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図38:西ヨーロッパ市場における用途別のYtoOtoY成長率比較(2026年から2036年)
- 図39:西ヨーロッパ市場における用途別の市場魅力度分析
- 図40:東ヨーロッパ市場における国別価値シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場におけるポリマーファミリー別価値シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場におけるポリマーファミリー別のY-to-o-to-Y成長率比較(2026年~2036年)
- 図43:東欧市場におけるポリマーファミリー別の市場魅力度分析
- 図44:東欧市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図45:東欧市場における用途別のY-to-o-to-Y成長率比較(2026年~2036年)
- 図46:東欧市場における用途別の市場魅力度分析
- 図47:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図48:東アジア市場におけるポリマーファミリー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場におけるポリマーファミリー別YtoOtoY成長率比較(2026年から2036年)
- 図50:東アジア市場のポリマーファミリー別市場魅力度分析
- 図51:東アジア市場の用途別市場シェアおよびBPS分析(2026年および2036年)
- 図52:東アジア市場の用途別YからoへのY成長率比較(2026年から2036年)
- 図53:東アジア市場の用途別市場魅力度分析
- 図54:南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
- 図55:南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(ポリマーファミリー別、2026年および2036年)
- 図56:南アジアおよび太平洋地域の市場YtoOtoY成長率比較(ポリマーファミリー別、2026年から2036年)
- 図57:南アジア・太平洋地域市場におけるポリマーファミリー別の市場魅力度分析
- 図58:南アジア・太平洋地域市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図59:南アジア・太平洋地域市場における用途別のY対Y成長率比較(2026年~2036年)
- 図60:南アジア・太平洋地域市場における用途別の市場魅力度分析
- 図61:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:中東・アフリカ市場におけるポリマーファミリー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図63:中東・アフリカ市場におけるポリマーファミリー別YtoOtoY成長率の比較(2026年から2036年)
- 図64:中東・アフリカ市場におけるポリマーファミリー別の魅力度分析
- 図65:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場における用途別の前年比成長率比較(2026年~2036年)
- 図67:中東・アフリカ市場における用途別の市場魅力度分析
- 図68:世界市場 – ティア構造分析
- 図69:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









