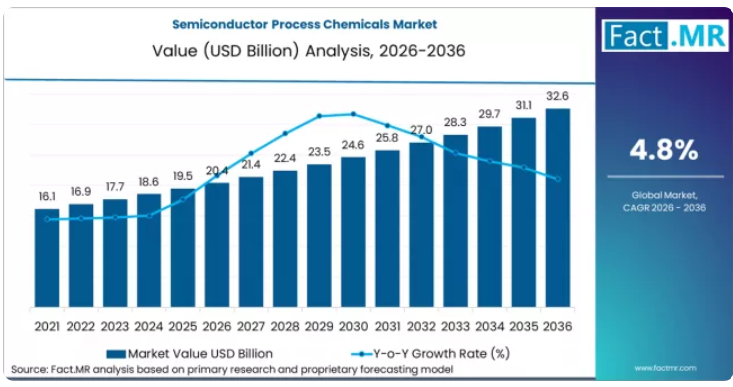
これには、従来の同等品に比べて単価が3~5倍高い、全く新しい世代のフォトレジスト化学物質、原子層堆積(ALD)前駆体、および選択的エッチング用製剤が必要とされます。この成長は、ファブの稼働率の周期的な変動、主要ファウンドリ間における顧客主導の化学薬品統合プログラム、および新たな地域製造クラスター間で設備投資を再配分する地政学的なサプライチェーンの再編によって、その勢いが抑制されています。
エンテグリスの社長兼CEOであるベルトラン・ロイ氏は、同社の2024年第4四半期決算説明会において、先進ノード向け化学薬品の需要について次のように述べました。「 「ゲート・オール・アラウンド(GAA)および高NA EUVへの移行により、プロセス用化学薬品の複雑さと純度要件に飛躍的な変化が生じています。また、顧客が当社の次世代配合を、予想されるノードの量産開始時期よりもかなり前に認定している状況が見られます。この需要の前倒しは、先進材料に対する今後数年間の需要動向について、当社に強固な確信をもたらしています。」 [1]
中国は、半導体の自給自足と国内ファブの拡張に牽引され、2036年まで年平均成長率(CAGR)6.0%で首位を維持しています。ブラジルは、政府主導の半導体投資により、5.6%でこれに続いています。欧州は、「欧州チップ法」および新たなファブプロジェクトを背景に、4.6%の成長率を示しています。米国と英国は、「CHIPS法」による資金支援を受け、それぞれ4.5%の成長率を記録しています。ドイツはIDMの拡大により4.4%、韓国はメモリノードの移行により4.0%、日本は成熟したサプライヤー市場において3.3%の成長率を記録しています。
市場の定義
半導体プロセス用化学薬品は、集積回路やマイクロエレクトロニクスデバイスの製造に使用される高純度の特殊材料です。これらは、フォトリソグラフィー、ウェット洗浄およびエッチング、化学機械的平坦化(CMP)、気相堆積(VPD)など、ウェハー製造の主要な工程全般で消費されます。その主な役割は、ナノメートルスケールの微細構造において、精密かつ再現性の高い回路パターニングを実現することです。主な最終用途は、世界中のファウンドリ、集積デバイスメーカー、および外部委託組立・試験施設における半導体ウェーハの生産です。
市場の対象範囲
本レポートでは、2025年から2036年までの世界および地域別の半導体プロセス化学薬品市場規模を網羅しており、化学薬品の機能別(フォトレジストおよび関連製品、エッチング剤および洗浄剤、CMPスラリー、前駆体およびガス)、ノードおよびアプリケーション階層別(10nm未満、10~28nm、28nm超)、エンドユーザー別(ファウンドリ、IDM、OSAT)の詳細なセグメント別内訳を掲載しています 。分析内容には、純度グレード別の化学薬品価格動向、EUVおよびゲート・オール・アラウンド(GAA)プロセス用化学薬品の技術導入スケジュール、地域別のサプライチェーン集中度分析、ならびにファブ建設サイクルと化学薬品調達需要との間の設備投資相関モデルが含まれます。
調査対象外の項目
本調査の範囲からは、半導体グレードの純度仕様に基づいて製造されていないバルク汎用化学薬品、ウェハー製造用途ではなく主に産業用途向けに販売される電子グレードのガス、および研磨パッドやコンディショニングディスクなどの化学機械平坦化(CMP)装置は除外されています。また、ワイヤボンディング、封止、プリント基板製造に使用される下流のパッケージング用化学薬品も除外されており、厳密にフロントエンドおよびバックエンドのウェハープロセス用化学薬品に焦点を当てています。太陽電池、MEMS、またはLEDデバイスの製造にのみ使用される化学薬品は、IC生産の要件も満たしている場合を除き、対象外となります。
調査方法
一次調査:一次調査では、台湾、韓国、日本、米国、ドイツの主要なファウンドリ、IDM、OSATにおけるプロセス統合エンジニア、調達マネージャー、サプライチェーン幹部への構造化インタビューを実施し、さらに特殊化学メーカーの化学配合科学者へのインタビューで補完しました。
デスクリサーチ: デスクリサーチでは、SEMIやSEAJなどの半導体製造装置・材料業界団体からのデータ、上場製造メーカーが開示した設備投資および材料調達データ、先端フォトレジストおよび前駆体化学物質に関する特許出願動向の分析、ならびに政府の半導体投資プログラムに関する文書を統合しました。
市場規模の算出と予測:市場規模の算出にはボトムアップ手法を採用し、ノード階層ごとのウェーハスタート数に基づき需要予測を構築しました。これには、プロセスステップ数および開示された材料消費データから導き出された、ウェーハスタート1枚あたりの化学薬品消費係数を乗じ、SEMIおよびSEAJが報告するトップダウン方式の半導体材料支出比率と照合して検証を行いました。
データの検証および更新サイクル
算出結果は、Entegris、CMC Materials、JSR、およびMerck KGaAの半導体材料部門が開示した材料売上高と相互検証され、TSMC、サムスン、インテルが開示した主要ファブの生産能力に関する発表、化学薬品の認定に関するニュースリリース、および技術ノード移行のタイムラインと四半期ごとに照合されました。
主なポイント
市場の定義
- 半導体プロセス用化学薬品とは、フォトレジスト、エッチング液、CMPスラリー、成膜用前駆体など、ウェハー製造過程で消費される超高純度の特殊材料を指します。これらは、主要なフロントエンド工程のあらゆるステップにおいて、ナノメートルスケールでの精密な回路パターニングおよび表面処理を可能にするものです。
需要の牽引要因
- TSMC、サムスン・ファウンドリー、インテル・ファウンドリーによる7nm未満およびゲート・オール・アラウンド(GAA)トランジスタアーキテクチャへの移行が加速していることから、高開口数(NA)のEUV露光および選択的原子層加工のために特別に開発された、全く新しいフォトレジストおよび前駆体の化学プラットフォームが必要とされており、従来の配合に比べて大幅な単価プレミアムが求められています。
- 米国における「CHIPS and Science Act」の総額527億米ドルの予算枠および欧州の「Chips Act」による430億ユーロの配分により、グリーンフィールドおよびブラウンフィールドのファブ建設が並行して相次いでおり、2030年代初頭まで続く持続的で長期にわたる化学薬品の調達需要を生み出しています。
- 韓国および日本の先進的なDRAMおよびNANDメモリメーカーは、3次元積層メモリアーキテクチャ向けに特別に配合された高選択性ウェットエッチング用化学薬品や平坦化スラリーを必要とする、積極的なノード微細化ロードマップを推進しており、これにより、ロジックノードの移行とは独立した新たな化学薬品の認定サイクルが生み出されています。
分析対象の主要セグメント
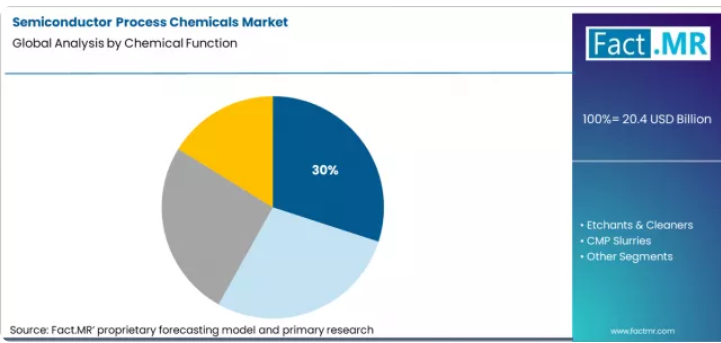
- 化学薬品の機能別では、2025年にエッチング剤および洗浄剤が30%のシェアを占める見込みです。これは、プリゲート洗浄、エッチング後の残留物除去、表面処理など、ウェハー1枚あたりのプロセスステップ数が最も多い工程で消費されることを反映しており、これらを全ノード階層およびデバイスタイプを通じて最も使用量が多い化学薬品カテゴリーとしています。
- ノード/用途別では、10nm未満および10~28nmの各層がそれぞれ35%のシェアで同率首位を占めています。10nm未満の先進プロセスは高価格帯の化学薬品の採用を牽引しており、10~28nm層は現在最も多くのウェーハ生産量を抱えており、技術世代が進むごとに特殊化学薬品の仕様がさらに厳格化され続けています。
- エンドユーザー別では、2025年にファウンドリーが50%のシェアで首位を占めています。これは、主にTSMC、サムスンファウンドリー、グローバルファウンドリーズといった専業ファウンドリーに先進ノードの生産が集中していることを反映しており、これらの企業は、最も要求が厳しく、単位当たりの価値が最も高いプロセス用化学薬品の配合の大部分を消費しています。
FACT.MRのアナリスト見解
- FACT. MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「本レポートにより、CXOの皆様は、最先端ノードにおけるウェーハあたりの化学薬品使用量が、28nmのベースラインと比較して40~60%増加しているという詳細な証拠を確認できるでしょう。これは構造的な需要増幅要因であり、2036年にかけて、特殊化学薬品サプライヤーにとっての主要な収益成長エンジンは、ウェーハの生産量ではなく、先進ノードにおける化学薬品の使用量となるでしょう。これにより、半導体材料のバリューチェーン全体における競争上の優先順位が根本的に再構築されることになります。」
戦略的示唆/経営陣への提言
- 化学品サプライヤーは、サブ10nmおよびゲート・オール・アラウンド(GAA)対応の配合について、主要ファウンドリ顧客における認定プログラムを加速させる必要があります。これは、先進ノードにおける認定から量産購入に至るサイクルが18~36ヶ月に及ぶ可能性があり、早期に認定を取得することで、量産が本格化した際にほぼ代替不可能な切り替えコストの優位性が得られるためです。
- ファウンドリやIDMの調達担当幹部は、7nm以下のノードで使用される重要なフォトレジストおよび前駆体化学物質について、デュアルソースの認定戦略を実施すべきです。認定済みの特殊化学品の生産が日本と台湾に地理的に集中していることは、サプライチェーンに構造的な脆弱性をもたらしており、CHIPS法による投資ではこれを部分的にしか相殺できていないからです。
- 化学薬品サプライヤーのポジションを評価する投資家は、最先端ノードにおける技術認定パイプラインを、収益の質を示す主要な先行指標として重視すべきです。EUV対応およびGAA選択性化学薬品の単価プレミアムは、従来の同等品に比べて3~5倍であり、粗利益率も大幅に高いためです。
調査方法
- 市場規模の算出は、ノード階層別のウェーハ開始予測に基づき、ウェーハ開始あたりの化学薬品ごとの消費係数を乗算し、SEMIの半導体材料支出データおよびEntegris、JSR、Merck KGaAが開示した化学薬品売上高と照合することで、ボトムアップ方式で構築されました。
- EUVフォトレジスト、金属酸化物ハードマスク、および選択的ALD前駆体に関する先進ノード向け化学薬品の導入曲線は、TSMCの技術シンポジウム、サムスン・ファウンドリー・デイのプレゼンテーション、および2022年から2025年を対象とするインテルの技術ロードマップ開示資料から得られた、公開済みの認定および量産スケジュールを用いて調整されました。
- 国別の予測前提条件は、各国の半導体投資計画、承認済みのファブ建設許可、およびTSMC、サムスン電子、SKハイニックス、マイクロン、インテル、インフィニオンなどの上場ファブメーカーから開示された設備投資(CAPEX)ガイダンスと照合して検証されました。
セグメント別分析
半導体プロセス化学薬品市場の機能別分析
FACT.MRの半導体プロセス化学品市場レポートによると、2025年にはエッチング剤および洗浄剤の消費量が市場シェアの30%を占めると推定されています。エッチング剤および洗浄剤は、プリディフュージョン前の表面処理、フォトリソグラフィー後の現像、層間洗浄、CMP後の洗浄、そして先進的なデバイス構造のための選択的ウェットエッチングなど、ウェハー1枚あたりで最も多くの個別のプロセスステップで使用されるため、化学薬品の機能別需要において主導的な地位を占めています。その結果、ノードレベルやデバイスタイプを問わず、これらの合計消費量はあらゆる化学薬品カテゴリーの中で最も多くなっています。このセグメントの構造的な強みは、スループット主導型の需要モデルにあります。消費量はウェーハスタート数に比例して増加し、先進ノードにおける仕様の向上は、安定した消費量の需要に加え、単価の漸進的な上昇をもたらします。
- エンテグリスの表面処理ポートフォリオの拡大: エンテグリスは2024年年次報告書において、5nm以下のゲート・オール・アラウンド(GAA)トランジスタのエッチング後残留物除去を目的とした次世代半導体洗浄薬プラットフォーム「OPTIA」の商用化を発表しました。2つの最先端ファウンドリ顧客における認定が完了しており、2024年第3四半期から量産による収益計上が開始される予定です。これは、量産段階に入った最初の商用認定済みGAA専用洗浄薬の一つとなります[2]。
- ダウ・エレクトロニック・マテリアルズの先進エッチング技術開発: ダウのエレクトロニクス&インダストリアル部門は、2024年第3四半期の決算補足資料において、2nmクラスのロジックノードをターゲットとした裏面電力供給ネットワークの製造プロセスに対応する、高選択性窒化ケイ素エッチング薬液に関する重要な研究開発のマイルストーンを達成したことを明らかにしました。これは、従来のエッチング薬液が隣接する誘電体層に許容できない損傷を与えるという、プロセス統合における重大な課題に対処するものです[3]。
- ウェハ洗浄装置と化学薬品の共同最適化: SEMIの「2024年ワールド・ファブ・フォーキャスト」によると、10nm未満の製造に向けた先進ノードのファブツールセットでは、28nm相当のプロセスと比較してウェハ1枚あたりのウェット洗浄ステップが15~20%増加しており、ウェハの寸法やプロセスの熱予算が一定であっても、ウェハ1枚あたりのエッチング剤および洗浄剤の消費量を構造的に押し上げています。これは、ウェハの生産開始量の増加とは独立した、ステップ関数的な需要の牽引要因となっています [4]。
ノード/用途別半導体プロセス化学薬品市場分析
FACT.MRの半導体プロセス化学薬品市場レポートによると、2025年には10nm未満のノード用途における消費量が市場シェアの35%を占めると推定されており、これは10~28nmの層と同等の水準となります。10nm未満のセグメントは、数量ではなく金額ベースで共同リーダーシップを確立しています。これは、先端ノードにおけるウェーハ1枚あたりの化学薬品使用量が28nm相当のノードよりも40~60%多く、EUV対応フォトレジストや選択的ALD前駆体の単価が従来の製品に比べて3~5倍高いこと、 また、生産が少数の資本集約度の高いファブに集中しているため、技術認定を受けた化学薬品サプライヤーは、技術認定を通じて長期的な単独供給元またはデュアルソースの地位を確立する購買関係が形成されています。
- TSMCのN2ノードにおけるEUV化学薬品の量産拡大: TSMCは2024年のテクノロジー・シンポジウムにおいて、同社のN2(2nmクラス)ゲート・オール・アラウンド(GAA)プロセスでは、日本の材料サプライヤーと共同開発した新しいフォトレジスト化学プラットフォームを採用していると明らかにしました。これには、ラインエッジラフネス性能が1.5nm 3σ仕様を下回る新しい金属酸化物レジストの配合が必要であり、従来の化学増幅型レジストを排除するとともに、2025年からの量産において、共同開発された先端材料のための独占的な市場を創出することになります [5]。
- JSRの金属酸化物レジストの商用化: JSR株式会社は、2024年度決算において、高NA EUV用途を対象とした無機金属酸化物フォトレジスト・プラットフォームのスケールアップに成功したことを明らかにしました。これに伴い、ASMLの高NA EUVを採用する2社の顧客と初期の量産供給契約を締結し、2028年までの需要増加を見込む需要に対応するため、2024年9月に津製造拠点への1億2,000万米ドルの生産能力増強投資を発表しました [6]。
- DRAMノード微細化に伴う化学的適格性評価サイクル: JEDECの2024年ソリッドステート技術評価報告書によると、サムスンおよびSKハイニックスにおける10nm未満のDRAMノードへの移行では、1世代あたり23~27件の新規化学薬品認定が必要となっていることが指摘されています。これは、従来の1zクラスノードにおける12~15件と比較して増加しており、3次元ストレージセルアーキテクチャにおける原子層堆積、選択的エッチング、および高度な洗浄工程の増加を反映したものです。これにより、化学薬品サプライヤーの認定活動が持続的に行われ、新たな単独供給元の地位が確立されています [7]。
半導体プロセス化学薬品市場の推進要因、制約要因、および機会
Fact.MRの分析によると、半導体プロセス化学薬品市場は、ムーアの法則に駆動されるノード微細化の途切れることのないペースによって構造的に支えられており、これにより、技術世代が進むごとにすべての主要な化学薬品カテゴリーにおいて継続的な配合見直しが求められています。195億米ドルのベース評価額は、世界のウェーハスタート数に連動して着実に拡大してきた市場を反映していると同時に、最先端の配合が汎用的な従来品に取って代わるにつれて、価格の上昇傾向も生じています。
FACT.MRのアナリストは、市場の中心的な緊張関係は、EUVフォトレジスト、金属酸化物レジスト、次世代ALD前駆体が従来の同等品よりも300~500%高い単価を誇りますが、巨額の先行研究開発および認定投資を必要とする先進ノードのプレミアムセグメントと、中国の国内化学薬品サプライヤーによる価格圧縮が既存の国際サプライヤーの利益率を蝕んでいる28nm以上の汎用セグメントとの間にあると指摘しています。この二極化により、サプライヤーのポートフォリオは再編されています。先進ノード向けの化学製品パイプラインに資金を投入できない企業はコモディティ・セグメントへ撤退する一方、業界のリーダー企業は、プレミアムな位置づけを正当化できるサブ7nmおよびゲート・オール・アラウンド(GAA)対応の配合への研究開発に注力しています。
- 「CHIPS法」および「欧州チップ法」による資本投入: FACT.MRのアナリストは、米国の「CHIPS・サイエンス法」による527億米ドルの予算配分と、欧州の「チップ法」による430億ユーロの支援パッケージが、TSMCアリゾナ、 サムスン・テイラー、インテル・オハイオ、TSMC・ドレスデンなど、前例のないグリーンフィールド型ファブ建設の波を生み出しています。これらは、これまで化学薬品の顧客として存在しなかった施設から、数十年にわたる地域的な化学薬品調達需要を生み出し、欧米のサプライチェーン実績を持つ認定された特殊化学薬品サプライヤーにとって、構造的に総潜在市場(TAM)を拡大することになります。
- 中国国内における化学薬品開発の圧力: 2022年10月以降、米国商務省の規則に基づき、先端半導体製造装置および材料を対象とした地政学的な輸出規制が課されたことで、中国政府が資金を提供する国内化学薬品サプライヤーの開発プログラムが加速しています。Capchem、 Stella Chemifa、Shanghai Sinyangなどの国が支援する企業が、エレクトロニクスグレードの酸、CMPスラリー、フォトレジスト用補助材料の生産能力を拡大しており、これによりレガシーノードの化学薬品セグメントに価格圧力がかかっている一方で、急速に拡大する中国のレガシーノードファブ市場への国際サプライヤーの参入が制限されています。
高NA EUVへの移行と化学薬品使用量の増加: 2025年以降、3nm未満のノードを目標とするASMLの顧客を皮切りに始まった、高開口数(High-NA)EUVリソグラフィへの業界の移行には、既存のEUVレジストプラットフォームでは達成不可能な解像度および線 エッジ粗さ性能を備えた化学増幅型レジストの配合が求められており、これにより、金属酸化物フォトレジストや乾式現像レジストシステムを含む新たな化学物質クラスに対する必須の認定サイクルが生まれます。これらは今後10年間にわたりプレミアム価格での販売が見込まれ、汎用化学メーカーでは供給できないものです。
地域別分析
地域別評価に基づき、半導体プロセス化学品市場は、北米、ラテンアメリカ、欧州、アジア太平洋、中東・アフリカの40カ国以上にわたって分析されています。地域ごとの市場動向は、ファブの建設活動、技術ノードの分布、化学品の取り扱いを規定する規制の枠組み、および地政学的なサプライチェーンの再編の動向によって異なります。また、本レポートでは、地域ごとの需要動向に基づいた市場魅力度の比較評価も提示しています。
北米半導体プロセス化学薬品市場分析
北米では、半導体史上最大規模のリショアリングサイクルが進行しており、同地域は高仕様の化学薬品需要の中心地へと変貌を遂げつつあります。CHIPS法に支えられたTSMCのアリゾナ工場、サムスンのテキサス工場、インテルのオハイオ工場、マイクロン社のアイダホ工場などのファブ建設により、まったく新しい長期的な化学薬品調達エコシステムが構築されています。エンテグリスやハネウェルといった国内サプライヤーは、現地での製造拠点を持つこと、および政府支援プロジェクトでますます求められるサプライチェーンの安全性の証明という強みを活かしています。
- 米国: Fact.MRによると、米国における半導体プロセス用化学薬品の需要は、2036年まで年平均成長率(CAGR)4.5%で増加すると予測されています。この成長は、CHIPS法による527億米ドルの奨励金と、大規模なファブ投資によって支えられており、これらが先進的なフォトレジスト、CMPスラリー、特殊ガスの複数年にわたる認定および調達プログラムを推進しています。
FACT.MRによる北米の半導体プロセス化学薬品市場の分析には、米国およびカナダが含まれており、施設レベルの投資スケジュールや、先端ノード向け化学薬品の需要動向について詳述しています。
アジア太平洋地域の半導体プロセス化学品市場分析
アジア太平洋地域は、ウェハー生産能力の75%以上を占め、依然として世界の半導体製造の中心地となっています。この地域のエコシステムは、台湾のTSMC、韓国のサムスンおよびSKハイニックス、そして特殊化学品分野における日本の長年にわたるリーダーシップによって支えられています。サプライヤーとの関係は、数十年にわたる共同開発とプロセス統合に基づいて築かれています。
- 中国:Fact.MRによると、中国における半導体プロセス化学薬品の需要は、国家主導のファブ拡張や、国家自給自足プログラムに基づく国内サプライヤーの育成に牽引され、2036年まで年平均成長率(CAGR)6.0%で増加すると予測されています。
- 日本:日本における需要は、世界的な特殊化学薬品サプライヤーとしての役割と、国内ファブへの新たな投資に支えられ、2036年まで年平均成長率(CAGR)3.3%で成長すると予測されています。
- 韓国:Fact.MRによると、韓国における需要は、次世代のプロセス化学物質を必要とする大規模なメモリおよびロジック半導体の拡張計画に関連し、2036年まで年平均成長率(CAGR)4.0%で増加すると予測されています。
FACT.MRによるアジア太平洋地域の半導体プロセス化学薬品市場の分析では、中国、日本、韓国、および地域ごとのサプライヤー開発動向を網羅しています。
欧州の半導体プロセス化学品市場分析
欧州では、「欧州チップ法」の下で新たな半導体投資サイクルが始まっており、先端ノード向けプロセス化学品に対する新たな需要が生まれています。ドイツは、官民による大規模な資金調達に支えられ、この拡大の中心拠点として台頭しています。メルクKGaAやBASFなどの地域を代表する化学大手は、新たな製造プロジェクトを支援する上で有利な立場にあります。
- ドイツ:Fact.MRによると、TSMCドレスデンやインテル・マグデブルクなどの主要なファブ建設に支えられ、ドイツにおける半導体プロセス用化学薬品の需要は、2036年まで年平均成長率(CAGR)4.4%で増加すると予測されています。
- 英国:Fact.MRによると、化合物半導体戦略への資金提供や国内サプライチェーンのコンプライアンス要件に支えられ、英国における需要は2036年まで年平均成長率(CAGR)4.5%で成長すると予測されています。
Fact.MRによる欧州の半導体プロセス化学品市場の分析には、ドイツ、英国、フランス、オランダ、およびその他の地域市場が含まれています。
ラテンアメリカの半導体プロセス化学品市場分析
ラテンアメリカは新興の半導体化学品市場であり、政策に裏打ちされた製造イニシアチブが、体系的な需要を生み出し始めています。ブラジルは、産業政策や開発銀行の融資メカニズムに支えられ、地域の発展に向けた取り組みを主導しています。
- ブラジル: Fact.MRによると、ブラジルにおける半導体プロセス化学薬品の需要は、国の半導体投資プログラムや材料調達に対する優遇融資に牽引され、2036年まで年平均成長率(CAGR)5.6%で増加すると予測されています。
Fact.MRによるラテンアメリカの半導体プロセス化学薬品市場の分析には、ブラジルとメキシコが含まれており、調達開発の初期段階や化合物半導体の成長について概説しています。
市場参加者の競争環境
半導体プロセス化学品市場は、先進ノード分野では適度に集中している一方、レガシーノードのコモディティ分野ではより細分化されています。エンテグリス、JSR、信越化学工業、メルクKGaAは、主要ファウンドリ顧客との数十年にわたる共同開発プログラムや、短期間では再現不可能な独自の配合データベースに支えられ、10nm以下の製造に対応する最高仕様のフォトレジスト、CMPスラリー、および前駆体カテゴリーにおいて、総体として支配的な地位を占めています。28nm超のセグメントでは競争が著しく激化しており、Capchem、Stella Chemifa、Shanghai Sinyangなどの中国国内の化学メーカーがコスト競争力のある製品で攻勢を強めており、これにより国際的なサプライヤーの利益率が圧迫されています。
最先端ノードにおける構造的な競争優位性は、顧客の認定プロセスによって確固たるものとなっています。このプロセスでは、化学薬品が生産用途として承認されるまでに、18~36か月にわたる共同開発とプロセス統合の検証が必要とされます。一度認定されると、プロセス用化学物質を切り替えるには、影響を受けるプロセスモジュール全体の再認定が必要となり、これにより切り替えコストが発生します。その結果、特定のノードの生産期間を通じて、認定サプライヤーが事実上固定されることになります。TSMC N2、サムスンSF2、インテル18Aで既存の認定を取得している企業は、ほぼ代替不可能な地位を確立しており、これらのノードにおける数年間にわたる量産拡大サイクルを通じて、高価格帯の収益源を生み出すことになります。
主要なファウンドリやIDMにおける購買行動の特徴は、「デュアルソース」という方針にあります。これは、サプライチェーンのリスクを管理するために、すべての重要化学薬品について2社の認定サプライヤーを維持しつつ、同時に認定プロセスをレバレッジとして活用し、サプライヤーとの価格交渉や共同投資の確約を引き出すものです。大口顧客は通常、大量購入における優遇価格と引き換えに、先進的な配合開発に共同出資を行います。これにより、化学薬品サプライヤーのイノベーションパイプラインを顧客のロードマップに直接結びつける、独占的な研究開発パートナーシップモデルが形成されます。中小規模のファウンドリやOSATは価格交渉力が極めて低く、通常はディストリビューター経由でカタログ価格にて購入しています。
最近の動向
2025年11月、住友化学は台湾の半導体プロセス化学薬品メーカーであるAsia Union Electronic Chemical Corporation(AUECC)の買収に合意し、台湾および米国に新たな製造拠点を設けることでグローバルな事業展開を拡大し、より広範な供給および生産能力を強化しました。
2025年9月、LCYは、AIや高速通信向けファブにおける需要の高まりに対応する高精度ポリマーや炭化水素化学ソリューションなど、半導体の先進パッケージング用途向けに最適化された次世代の先進的な配合製品を発売しました。
主要企業
- Entegris
- TOK (Tokyo Ohka Kogyo Co., Ltd.)
- Dow Inc.
- Merck KGaA
- JSR Corporation
- Fujifilm Holdings Corporation
- BASF SE
- CMC Materials (now part of Entegris)
- Honeywell International Inc.
- Kanto Kagaku Co., Ltd.
半導体プロセス化学品市場のセグメント別分析
- 化学品の機能別:
- フォトレジストおよび関連製品
- エッチング剤および洗浄剤
- CMPスラリー
- 前駆体およびガス
- ノード/用途別:
- 10nm未満
- 10~28nm
- 28nm超
- エンドユーザー別:
- ファウンドリ
- IDM
- OSAT
- 地域別:
- アジア太平洋
- 中国
- 日本
- 韓国
- 台湾
- インド
- オーストラリア・ニュージーランド
- ASEAN
- その他のアジア太平洋地域
- 欧州
- ドイツ
- 英国
- フランス
- オランダ
- イタリア
- 北欧諸国
- 中・東欧
- その他の欧州
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- イスラエル
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 市場の範囲/分類
- 市場の定義/対象範囲/制限事項
- 調査方法論
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術資料
- 決算資料および投資家向け説明会資料
- 法定提出書類および規制当局への開示情報
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMR独自のデータベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家からの意見およびフィールドワーク(一次資料)
- 主な手法
- 定性インタビューおよび専門家への聞き取り
- 定量調査および構造化データ収集
- 混合アプローチ
- 一次資料が活用される理由
- フィールド調査手法
- インタビュー
- アンケート調査
- フォーカスグループ
- 観察調査および現場調査
- 社会・コミュニティとの相互作用
- 対象としたステークホルダー
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、データ管理
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングとモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- YからOへの成長トレンド分析
- 絶対的な市場機会分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(化学機能別)
- はじめに/主な調査結果
- 化学機能別、2021年から2025年までの過去の市場規模(百万米ドル)分析
- 化学機能別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析と予測
- フォトレジストおよび付帯製品
- エッチング剤および洗浄剤
- CMPスラリー
- 前駆体およびガス
- 2021年から2025年までの化学機能別YtoY成長傾向分析
- 2026年から2036年までの化学機能別絶対的市場機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(ノード/用途別)
- はじめに/主な調査結果
- ノード/用途別 過去市場規模(百万米ドル)の分析(2021年~2025年)
- ノード/用途別 現在および将来の市場規模(百万米ドル)の分析と予測(2026年~2036年)
- <10nm
- 10~28nm
- >28nm
- 2021年から2025年までのノード別・用途別のY-to-Y成長傾向分析
- 2026年から2036年までのノード別・用途別の絶対的な市場機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(地域別)
- はじめに
- 地域別、2021年から2025年までの過去の市場規模(百万米ドル)の分析
- 地域別、2026年から2036年までの現在の市場規模(百万米ドル)の分析および予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋
- 中東・アフリカ
- 地域別の市場魅力度分析
- 北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- 化学機能別
- ノード/用途別
- 国別
- 市場魅力度分析
- 国別
- 化学機能別
- ノード/用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(過去データ:百万米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル) 市場分類別予測、2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 化学機能別
- ノード/用途別
- 国別
- 市場魅力度分析
- 国別
- 化学機能別
- ノード/用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析、2021年~2025年
- 市場規模(予測値:百万米ドル)、市場分類別、2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- 化学機能別
- ノード/用途別
- 国別
- 市場魅力度分析
- 国別
- 化学機能別
- ノード/用途別
- 主なポイント
- 東ヨーロッパ市場分析 2021年から2025年および2026年から2036年の予測、国別
- 過去の市場規模(百万米ドル) (百万米ドル)の推移分析 市場分類別、2021年から2025年
- 市場規模(百万米ドル)の予測 市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他
- 化学機能別
- ノード/用途別
- 国別
- 市場魅力度分析
- 国別
- 化学機能別
- ノード/用途別
- 主なポイント
- 東アジア市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(百万米ドル)予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 化学機能別
- ノード/用途別
- 国別
- 市場魅力度分析
- 国別
- 化学機能別
- ノード/用途別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析 2021年~2025年および2026年~2036年の予測、国別
- 過去の市場規模(価値) (百万米ドル) 市場分類別トレンド分析、2021年から2025年
- 市場規模(百万米ドル)予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 化学機能別
- ノード/用途別
- 国別
- 市場魅力度分析
- 国別
- 化学機能別
- ノード/用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析、2021年~2025年
- 市場分類別の市場規模予測(百万米ドル)、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ諸国
- 化学機能別
- ノード/用途別
- 国別
- 市場魅力度分析
- 国別
- 化学機能別
- ノード/用途別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 化学機能別
- ノード/用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 化学機能別
- ノード/用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 化学機能別
- ノード/用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 化学機能別
- ノード/用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 化学機能別
- ノード/用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 化学機能別
- ノード/用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 化学機能別
- ノード/用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 化学機能別
- ノード/用途別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 化学機能別
- ノード/用途別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 化学機能別
- ノード/用途別
- インド
- 価格分析
- 市場シェア分析、2025年
- 化学機能別
- ノード/用途別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 化学機能別
- ノード/用途別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 化学機能別
- ノード/用途別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 化学機能別
- ノード/用途別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 化学機能別
- ノード/用途別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 化学機能別
- ノード/用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 化学機能別
- ノード/用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 化学機能別
- ノード/用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 化学機能別
- ノード/用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 化学機能別
- ノード/用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 化学機能別
- ノード/用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 化学機能別
- ノード/用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーク
- 主要企業の市場シェア分析
- 地域別
- 化学機能別
- ノード/用途別
- 競合分析
- 競合の詳細分析
- エンテグリス
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- TOK(東京応化工業株式会社)
- ダウ・インク
- メルクKGaA
- JSR株式会社
- 富士フイルムホールディングス株式会社
- BASF SE
- CMCマテリアルズ(現在はエンテグリスの傘下)
- ハネウェル・インターナショナル社
- 関東化学株式会社
- エンテグリス
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:化学機能別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:2021年から2036年までのノード/用途別世界市場規模(百万米ドル)予測
- 表4:2021年から2036年までの国別北米市場規模(百万米ドル)予測
- 表5:2021年から2036年までの化学機能別北米市場規模(百万米ドル)予測
- 表6:ノード/用途別 北米市場規模(百万米ドル)予測、2021年~2036年
- 表7:国別 ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表8:化学機能別 ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
- 表9:ラテンアメリカ市場規模(百万米ドル)の予測(ノード/用途別、2021年~2036年)
- 表10:西ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表11:西ヨーロッパ市場規模(百万米ドル)の予測(化学機能別、2021年~2036年)
- 表12:西ヨーロッパの市場規模(百万米ドル)の予測(ノード/用途別、2021年~2036年)
- 表13:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表14:東ヨーロッパの市場規模(百万米ドル)の予測(化学機能別、2021年~2036年)
- 表15:東ヨーロッパの市場規模(百万米ドル)の予測(ノード/用途別、2021年~2036年)
- 表16:東アジアの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表17:東アジアの市場規模(百万米ドル)の予測(化学機能別、2021年~2036年)
- 表18:東アジアの市場規模(百万米ドル)の予測(ノード/用途別、2021年~2036年)
- 表19:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表20:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(化学機能別、2021年~2036年)
- 表21:南アジア・太平洋地域の市場規模(百万米ドル)の予測(ノード/用途別、2021年~2036年)
- 表22:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表23:中東・アフリカ地域の市場規模(百万米ドル)の予測(化学機能別、2021年~2036年)
- 表24:中東・アフリカの市場規模(百万米ドル)予測(ノード/用途別)、2021年~2036年
図一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(百万米ドル)予測、2021年~2036年
- 図3:化学機能別世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:化学機能別世界市場のYからOへの成長率比較(2026年~2036年)
- 図5:化学機能別世界市場の魅力度分析
- 図6:ノード/用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:ノード/用途別世界市場(Y対Y)成長率の比較(2026年~2036年)
- 図8:ノード/用途別の世界市場の魅力度分析
- 図9:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図10:地域別の世界市場YからOへの年間成長率比較(2026年~2036年)
- 図11:地域別の世界市場の魅力度分析
- 図12:北米市場の追加収益機会(2026年~2036年)
- 図13:ラテンアメリカ市場の追加収益機会(2026年~2036年)
- 図14:西ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図15:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図16:東アジア市場の追加ドル機会(2026年~2036年)
- 図17:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図18:中東・アフリカ市場の追加ドル機会(2026年~2036年)
- 図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図20:北米市場における化学機能別市場シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場における化学機能別のY→o→Y成長率比較(2026年~2036年)
- 図22:化学機能別北米市場の魅力度分析
- 図23:ノード/用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図24:ノード/用途別北米市場のYからOへの成長率比較(2026年~2036年)
- 図25:ノード/用途別北米市場の魅力度分析
- 図26:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図27:化学機能別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図28:化学機能別ラテンアメリカ市場におけるYからoへのY成長率比較(2026年~2036年)
- 図29:化学機能別ラテンアメリカ市場の魅力度分析
- 図30:ノード/用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図31:ノード/用途別ラテンアメリカ市場のYからoへの成長率比較(2026年~2036年)
- 図32:ノード/用途別ラテンアメリカ市場の魅力度分析
- 図33:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場における化学機能別市場シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場における化学機能別Yからoへの成長率比較(2026年~2036年)
- 図36:西ヨーロッパ市場の化学機能別魅力度分析
- 図37:西ヨーロッパ市場のノード/用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図38:西ヨーロッパ市場のノード/用途別Y→O→Y成長率比較(2026年~2036年)
- 図39:西ヨーロッパ市場のノード/用途別魅力度分析
- 図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場における化学機能別市場価値シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場における化学機能別のYからoへのY成長率比較(2026年~2036年)
- 図43:化学機能別 東欧市場の魅力度分析
- 図44:ノード/用途別 東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図45:ノード/用途別 東欧市場のYからOへの成長率比較(2026年~2036年)
- 図46:ノード/用途別 東欧市場の魅力度分析
- 図47:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図48:東アジア市場における化学機能別市場シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場における化学機能別のYからoへのY成長率比較(2026年~2036年)
- 図50:化学機能別東アジア市場の魅力度分析
- 図51:ノード/用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図52:ノード/用途別東アジア市場のY→O→Y成長率比較(2026年~2036年)
- 図53:東アジア市場におけるノード/用途別の魅力度分析
- 図54:南アジア・太平洋市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図55:南アジア・太平洋市場における化学機能別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図56:南アジア・太平洋市場における化学機能別前年比成長率の比較(2026年~2036年)
- 図57:南アジア・太平洋市場における化学機能別の市場魅力度分析
- 図58:南アジア・太平洋市場におけるノード/用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図59:南アジア・太平洋市場におけるノード/用途別のYtoY成長率比較(2026年~2036年)
- 図60:南アジア・太平洋市場におけるノード/用途別の市場魅力度分析
- 図61:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図62:中東・アフリカ市場における化学機能別市場シェアおよびBPS分析(2026年および2036年)
- 図63:中東・アフリカ市場における化学機能別のYからoへのY成長率比較(2026年~2036年)
- 図64:化学機能別の中東・アフリカ市場の魅力度分析
- 図65:ノード/用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場におけるノード/用途別の前年比成長率比較(2026年~2036年)
- 図67:中東・アフリカ市場におけるノード/用途別の市場魅力度分析
- 図68:世界市場-ティア構造分析
- 図69:世界市場-企業シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









