この市場における価格形成は、下流の建設サイクルのみではなく、防腐処理の化学薬品コスト、検査手順、および処理能力によって左右されています。
Fact.MRのアナリストは、自社製材所を保有する統合型処理事業者は、地域ごとに住宅着工数やインフラ投資が変動する中でも、規模の経済と長期供給契約を通じて利益率の安定性を維持していると指摘しています。
国別の観点から見ると、インドは、湿気にさらされる構造物への防腐処理済み木材の使用を義務付ける住宅および農村インフラ整備プログラムの拡大により、年平均成長率(CAGR)6.0%で成長を牽引しています。これに続き、ベトナムが5.6%、インドネシアが5.4%となっており、これらは高湿度地域における公営住宅や教育施設の建設に支えられています。
中国は、公共建築物や造園構造物における規制の導入を原動力として、年平均成長率(CAGR)4.8%を記録しています。米国(3.3%)、カナダ(3.1%)、ドイツ(2.2%)、英国(2.0%)などの成熟市場では、住宅ストックの成熟や、規制対象外の用途における代替材料との競争により販売量の伸びが抑制されているものの、老朽化に伴う建て替え需要が生じています。
加圧処理構造用木材市場の定義
加圧処理構造用木材市場とは、腐朽、害虫、湿気に対する耐性を高めるために、加圧下で防腐剤を浸透させた無垢材製品を対象としています。この処理工程により、防腐剤が木材の深部まで浸透し、耐荷重用途や露出環境下で使用される際の耐用年数を延長します。製品の性能および使用等級は、CEN [1] が発行した EN 335 および EN 351 に定める耐久性ガイドラインに準拠しています。加圧処理構造用木材は、梁、柱、板材として販売され、建築物、橋梁、屋外構造物、および公益施設に使用されます。
加圧処理構造用木材市場の範囲
本レポートでは、2026年から2036年までの予測期間における、数量および金額ベースの世界および地域の市場規模の推計を網羅しています。セグメンテーションには、ENで定義された防腐剤の種類(水性および油性システム)、梁や柱などの製品形態、建設およびインフラを含む適用分野、ならびに住宅、商業、公益事業プロジェクトを網羅する最終用途セクターが含まれます。また、UN Comtrade [2]を通じて報告されている地域の需要パターンや貿易フローも対象範囲に含まれます。
加圧処理構造用木材市場の除外項目
本調査の範囲からは、未処理の構造用木材、熱処理木材、およびアセチル化木材などの化学処理製品は除外されます。集成材(GLulam)、クロスラミネート材(CLT)、合板、LVLなどのエンジニアードウッド製品も対象外です。設置済みのデッキ、フェンスシステム、使用中の電柱、プレハブ建築部材などの下流の完成構造物も除外されます。装飾用木材製品、消費者向け処理材、実験室規模の処理、および商業的な構造用途を伴わないパイロット試験も、本調査の範囲外となります。
加圧処理構造用木材市場調査の方法論
- 一次調査:一次調査では、製材所、加圧処理事業者、防腐剤供給業者、建築請負業者、および公益インフラ管理者へのインタビューを実施しました。
- デスクリサーチ: デスクリサーチでは、CENの処理および耐久性基準、欧州化学物質庁(ECHA)[3]の防腐剤規制、FAOの林業生産データ、ならびに証券規制当局に提出された企業の年次報告書および技術データシートを活用しました。
- 市場規模の算出と予測:市場規模の算出には、報告された加圧処理木材の生産量、各国統計局の住宅およびインフラ建設データ、ならびに防腐剤の使用基準を用いた、トップダウンとボトムアップを組み合わせたハイブリッドモデルが適用されました。
データの検証と更新サイクル
算出結果は、貿易統計、加圧処理能力の開示情報、および政府の建設データと照合され、検証済みの公開情報源で改訂版が発表された際には更新が適用されました。
加圧処理構造用木材市場の概要
市場の定義
- 加圧処理構造用木材市場には、CENが公表したEN 335およびEN 351の耐久性クラスに準拠し、耐荷重用途および露出用途における腐朽、害虫、湿気に対する耐性要件を満たすため、加圧下で防腐剤を浸透させた無垢材の梁、板、柱が含まれます。
需要の推進要因
- 建築基準法では、地中接触部や湿気にさらされる構造部材に対して防腐処理木材の使用が義務付けられており、国際住宅基準(International Residential Code)の規定を通じて、基本的な需要が確保されています。
- 高湿度地域における公営住宅、農村インフラ、および公益事業プロジェクトでは、耐用年数の基準を満たすために防腐処理木材の使用が指定されており、アジア太平洋地域の住宅およびインフラ事業における需要を支えています。
- デッキ、骨組みの接合部、屋外構造物における未処理または破損した構造部材の交換は、検査制度によって耐久性基準の遵守が徹底されている成熟した住宅市場において、継続的な消費を支えています。
分析対象の主要セグメント
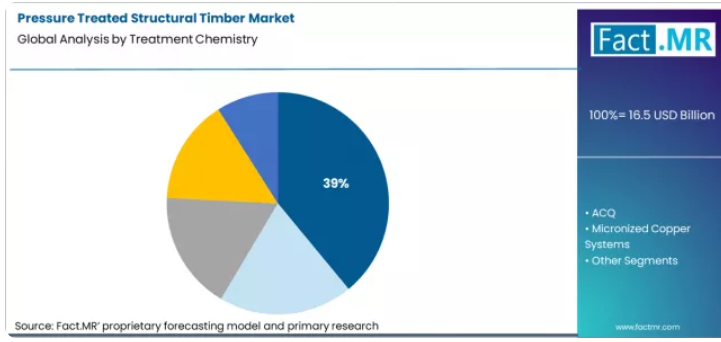
処理化学物質:CCAの規制やAWPA U1規格に基づく所定の残留濃度基準が導入された後、規制当局による承認を得た銅アゾール処理木材が、2026年には約39%のシェアを占め、首位を維持しています。
用途:モデル建築基準法に基づき、シルプレート、柱、およびコンクリートや土壌と接触する部材への使用が義務付けられていることから、住宅用骨組みが需要の約35%を占めています。
地域:アジア太平洋地域が最も高い成長率を記録しており、インド、ベトナム、インドネシアが牽引役となっています。これらの国々では、気候条件や公共建設基準により、住宅およびインフラにおいて防腐処理済み構造用木材の使用が義務付けられています。
Fact.MRのアナリスト見解
- Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「経営幹部(CXO)の皆様は、加圧処理済み構造用木材に対する長期的な需要が、建築基準で義務付けられた耐久性要件によって確保されていることに気付くでしょう。その価値の安定性は、建設サイクルの変動性ではなく、処理の検証、認証への準拠、および製材所と処理工程の統合された運営に結びついています。」
戦略的示唆/経営陣への提言
- 仕様書に基づく需要を確保するため、製品ポートフォリオを各国の建築基準およびAWPAまたはENの処理クラスに整合させる必要があります。
- 防腐剤のコスト管理、検査基準への準拠、および納入の信頼性を確保するため、製材所と処理工程を統合した生産能力への投資を行う必要があります。
- 公共住宅およびインフラの調達枠組みへの継続的な参入を維持するため、認証、文書化された耐久性データ、および監査対応体制を優先する必要があります。
調査方法
- 市場規模の算出は、防腐処理済み木材の生産量、住宅およびインフラ建設データ、ならびに国連コムトレード(UN Comtrade)が報告する国家統計および貿易フローと照合して検証された防腐剤の使用基準に基づいています。
- 耐久性および防腐処理に関する仮定は、浸透性および保持性能を規定するEN 335、EN 351、およびAWPA U1規格を参照しています。
- 調査結果は、製材所、処理事業者、請負業者への直接インタビュー、およびECHAなどの機関による規制ガイダンスの精査を通じて、相互検証が行われています。
セグメント別分析
加圧処理構造用木材市場分析:処理化学物質別
Fact.MRの分析によると、銅アゾール処理された構造用木材の消費量は、2026年には39%のシェアを占めると推定されています。Fact.MRのアナリストは、銅アゾール系処理が、ヒ素やクロム化合物を使用せずに腐朽やシロアリに対する耐性を提供するため、広く採用されていると指摘しています。Fact.MRによれば、この処理技術は、構造上の耐久性に対する購入者の要件を満たすと同時に、複数の地域における住宅および商業用途の規制要件も満たしています。
- 規制上の承認: 米国環境保護庁(EPA)は、ほとんどの消費者向け用途におけるCCAの使用が段階的に廃止されたことを受け、銅アゾールを住宅および商業建築に使用される構造用木材の承認済み防腐剤として認定しています。
- 商業生産: Koppers社は、同社の製品および処理に関する開示資料に詳述されている通り、構造用枠組みおよび屋外建設向けの銅アゾール処理木材を製造しています。
- 仕様ガイドライン: Fact.MRのアナリストは、湿気や害虫にさらされる構造用途向けの銅アゾールの保持レベルおよび使用区分を記載した、米国木材保護協会の基準を参照しています。
用途別加圧処理構造用木材市場分析
Fact.MRの分析によると、2026年には住宅用骨組み用途における消費量が市場シェアの35%を占めると推定されています。Fact.MRは、敷居板、地面に接触する部材、および耐力部材に防腐処理材を必要とする、継続的な住宅建設および改修活動により、このセグメントが主導的立場にあると分析しています。Fact.MRによれば、加圧処理材は、未処理の構造用木材が早期に劣化を示す、湿気の影響を受けやすい接合部における腐朽リスクに対処します。
- 建築基準法の参照: 国際建築基準評議会(ICC) 「国際住宅建築基準(IRC)」の規定では、コンクリートや地面に接触する構造部材には防腐処理木材の使用が義務付けられています。
- 住宅プログラムとの関連性: Fact.MRのアナリストは、住宅建築における防腐処理構造用木材の基礎的な需要を支えている政府の住宅建設および改修プログラムを挙げています。[4]
- 材料に関する指針: 米国農務省林務局の技術刊行物には、住宅建設環境における加圧処理構造用木材の耐用年数および性能予測が記載されています。
加圧処理構造用木材市場の推進要因、制約、および機会
Fact.MRの分析によると、加圧処理構造用木材市場は、生物による劣化に対する耐久性が規定されている建設、インフラ、および屋外構造用途における、木材保護製品のセグメントとして存在しています。Fact.MRの評価によると、加圧処理構造用木材は、制御された加圧条件下で防腐剤を木材基材に圧入することで製造されます。これにより、米国木材保護協会(AWPA)のU1規格で規定された処理木材の性能基準に準拠し、腐朽菌、シロアリ、その他の木材破壊生物に対する耐性が向上します。Fact.MRのアナリストは、この市場の現在の規模は、住宅、商業、土木建設における建築基準や調達要件によって形成されており、そこでは処理木材が任意の製品ではなく、義務付けられた保護材料であると指摘しています。
Fact.MRは、耐久性や耐用年数に対する期待値に関する仕様が厳格化するにつれ、現在の市場動向は、汎用的な未処理木材から等級指定された加圧処理構造用木材への最終用途需要の移行を反映しているとの見解を示しています。
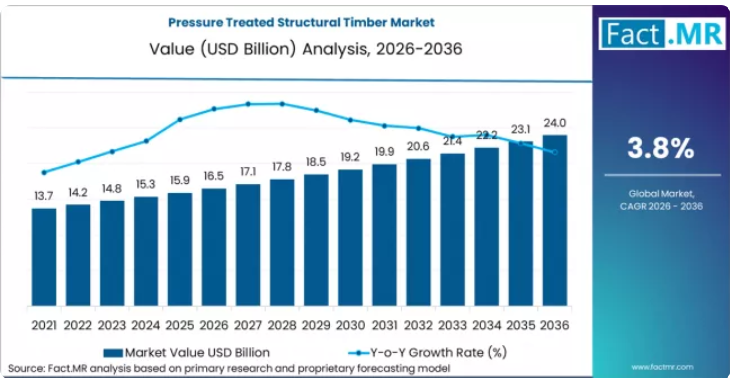
Fact.MRの評価によると、標準的な製材は初期コストが低いことから、依然として総出荷量の大部分を占めていますが、国際住宅コード(IRC)の木材防腐剤に関する条項などのモデル建築基準の規定に基づき、生物学的耐久性や湿気関連の性能がプロジェクト仕様で義務付けられている分野では、加圧処理された構造用木材が成長しています。加圧処理された木材の各種製品は、防腐剤の塗布や検査手順のため、通常、単位当たりの価格が高くなります。つまり、総出荷量が緩やかなペースで増加している場合でも、実現される市場価値は上昇する可能性があります。Fact.MRの分析によると、この「適度な出荷量の伸び」と「高い単位あたりの経済性」という組み合わせが、短期的な市場拡大を特徴づけていると考えられます。
- 防腐処理基準:Fact.MRのアナリストは、AWPA U1基準が、防腐剤の浸透性、保持レベル、および最終用途における実用性に関する性能要件を定義することで、製造業者やプロジェクトの仕様策定に指針を与え、耐用年数の基準が明文化されている建設現場における防腐処理済み構造用木材の使用を促進していると指摘しています。
- アジア太平洋地域の建設市場の成長:Fact.MRは、中国、インド、東南アジアにおける住宅およびインフラ建設活動の拡大が、同地域での加圧処理済み構造用木材の使用を後押ししていると分析しています。これは、生物的要因や湿気への曝露リスクが高い環境において、処理済み製品が耐久性への期待に応えるためです。
建築基準法の義務化:Fact.MRの評価によると、「国際住宅基準(IRC)」などのモデルコードは、予想耐用期間における腐朽リスクを低減するため、屋外および地中接触用途における構造用木材への防腐処理を規定することで、需要に影響を与えています
地域別分析
地域別評価に基づき、加圧処理構造用木材セクターは、北米、ラテンアメリカ、欧州、東アジア、南アジア、オセアニア、中東・アフリカの40カ国以上にわたって分析されています。地域ごとの実績は、建設活動、構造用途における処理木材の採用状況、および木材防腐に関する規制基準によって異なります。本レポートでは、地域ごとの需要動向に基づいた市場魅力度の比較評価も提示しています。
国別加圧処理構造用木材市場のCAGR分析(2026年~2036年)
アジア太平洋地域の加圧処理構造用木材市場分析
アジア太平洋地域は、気候条件、シロアリのリスク、および湿気による耐久性要件のため、加圧処理構造用木材において仕様主導型の建設地域として機能しています。その採用は、各国の建築基準、木材防腐処理基準、および公共事業の仕様書によって規定されています。住宅、地方インフラ、公益事業、交通構造物などで広く使用されており、これらの分野では、政府が発行する建設規範や入札書類において、耐久性等級や防腐処理方法が義務付けられています。
- インド:インドにおける加圧処理構造用木材の需要は、2036年まで年平均成長率(CAGR)6.0%で増加すると予測されています。Fact.MRによると、その使用は2021年7月に改訂されたBIS木材防腐基準で規定されており、2022年9月に政府プログラムの下で入札された公営住宅および農村インフラ工事を通じてその需要がさらに後押しされています。
- ベトナム:ベトナムにおける加圧処理構造用木材の需要は、2036年まで年平均成長率(CAGR)5.6%で増加すると予測されています。Fact.MRによると、その用途は2020年6月に建設省が発行した建設用木材の耐久性基準に言及されており、2022年10月に承認された公営住宅や学校建設プロジェクトで適用されています。
- インドネシア:インドネシアにおける加圧処理構造用木材の需要は、2036年まで年平均成長率(CAGR)5.4%で増加すると予測されています。Fact.MRによると、その使用は2021年8月に公布されたSNI改訂版の木材保護要件に明記されており、2023年2月に発注された政府資金による住宅建設入札を通じてその適用が強化されています。
- 中国:中国における加圧処理構造用木材の需要は、2036年まで年平均成長率(CAGR)4.8%で増加すると予測されています。Fact.MRによると、その用途は2020年10月に改訂されたGB規格の木材防腐規定に準拠しており、2022年5月に入札が行われた公共建築および造園プロジェクトを通じてその重要性がさらに強調されています。
Fact.MRによるアジア太平洋地域の加圧処理構造用木材市場の分析には、インド、ベトナム、インドネシア、中国を対象とした国別の評価が含まれています。読者の皆様は、木材防腐基準、公共調達活動、および用途レベルでのコンプライアンスに関する参照情報をご覧いただけます。
北米の加圧処理構造用木材市場分析
北米は、基準主導型の構造用木材市場として機能しており、加圧処理木材の採用は、モデル建築基準、防腐処理基準、および公共インフラの調達規則を通じて規制されています。構造用木材の選定は、特に住宅建設、橋梁、デッキ、および公益事業関連のインフラプロジェクトにおいて、州および自治体レベルで採用されている全国的に認められた基準への準拠に基づいて行われます。
米国:米国における加圧処理構造用木材の需要は、2036年まで年平均成長率(CAGR)3.3%で増加すると予測されています。Fact.MRによると、その使用については、AWPAの防腐処理基準および2021年に各州で採用されたIBC(国際建築基準)の要件が参照されており、2022年には連邦政府が資金提供するインフラおよび住宅プロジェクトを通じてその適用が強化されました。
カナダ:カナダにおける加圧防腐処理済み構造用木材の需要は、2036年まで年平均成長率(CAGR)3.1%で増加すると予測されています。Fact.MRによると、その用途は2020年に更新されたCSA木材防腐処理基準によって規定されており、2022年に発出された公営住宅および地方自治体のインフラ調達を通じてその利用が促進されています。
Fact.MRによる北米の加圧処理構造用木材市場の分析は、米国およびカナダを含む国別の評価で構成されています。読者の皆様は、建築基準の採用に関する参考資料、処理基準、および公共調達の文書をご覧いただけます。
欧州の加圧処理構造用木材市場分析
欧州では、加圧処理構造用木材の採用は規制主導型市場として機能しており、その使用は調和化された建設製品規制、各国の建築法、および耐久性分類システムによって規定されています。構造用木材の用途においては、特に公共建築物、交通インフラ、および既存構造物の改修に使用される耐力部材において、性能基準および処理仕様への適合性を文書で証明することが求められます。
ドイツ:ドイツにおける加圧処理構造用木材の需要は、2036年まで年平均成長率(CAGR)2.2%で増加すると予測されています。Fact.MRによると、その用途は2020年6月に改訂されたDIN木材保護規格で規定されており、2022年2月に発行された公共建築物および交通インフラの改修入札を通じてその適用が強化されています。
英国:英国における加圧処理構造用木材の需要は、2036年まで年平均成長率(CAGR)2.0%で増加すると予測されています。Fact.MRによると、その使用はBS木材耐久性基準および2021年に更新された建築規制によって規定されており、2022年には公共部門の住宅およびインフラプロジェクトに適用されています。
Fact.MRによる欧州の加圧処理構造用木材市場の分析は、ドイツや英国を含む国別の評価で構成されています。読者の皆様は、規制基準、改修活動、および用途レベルの参考情報を確認することができます。
認証の遵守、処理の検証、サプライチェーンの統合は、加圧処理構造用木材市場においてどのように競争上の優位性を生み出しているのでしょうか?
Fact.MRの分析によると、2026年の加圧処理構造用木材市場は、基本的な木材防腐処理から、性能が検証され、建築基準に準拠した構造ソリューションへの移行によって特徴づけられます。そこでは、認証、耐久性の実証、および統合された供給ネットワークが競争優位性を決定づけます。
West Fraser社とWeyerhaeuser社は、広範で垂直統合された原料調達網と検証済みの処理システムを活用しており、これにより、一貫した腐朽・害虫抵抗性が求められる商業建築やインフラ建設における採用が促進されています。UFPインダストリーズとステラ・ジョーンズは、耐荷重および保持力に関する実証データが記録された加工処理済み部材に注力しており、これにより、厳格な建築基準が適用される建設プロジェクトにおける仕様採用が増加しています。コッパーズとボイシ・カスケードは、複数地域での認証と耐用年数の延長保証を備えた処理木材を提供しており、これにより、長期的な性能に対する購入者の信頼が高まっています。カルペパー・ウッド・プリザーバーズとアーチ・ティンバー・プロテクションは、防腐処理プロセスの管理と配送ロジスティクスを最適化しており、これによりプロジェクトのスケジュール管理の信頼性が向上しています。
インターフォー社とキャンフォー社は、地域ごとの供給対応力と在庫確保を強化しており、これによりジャスト・イン・タイムの建設スケジュールを支えています。市場全体において、複数地域での認証準拠、実証済みの処理性能、およびサプライチェーンの統合は、価格や基本的な製品主張への依存度を低減させる、持続的な競争上の優位性を形成しています。
最近の業界動向
- 2026年2月、コッパーズ社は四半期配当を12.5%引き上げると発表し、「公益事業および鉄道」インフラ分野に対する強い自信を示しました。同社は現在、「ゼロ・ハーム(Zero Harm)」文化の推進と、住宅用構造用枠組みにおいて、従来より毒性の強い化学処理に取って代わっている銅系防腐剤の生産能力拡大に注力しています。[5]
- ステラ・ジョーンズ社は、2025年末にブルックス・マニュファクチャリング社を戦略的に買収し、木材製クロスアーム市場での支配的地位を確立しました。2026年から2028年にかけて、同社は北米全域における老朽化した電柱や鉄道枕木の交換に焦点を当てた、「インフラ更新」を目的とした大規模な資本配分計画を実施することを決定しています。[6]
加圧処理構造用木材市場の主要企業
- West Fraser
- Weyerhaeuser
- UFP Industries
- Stella-Jones
- Koppers
- Boise Cascade
- Culpeper Wood Preservers
- Arch Timber Protection
- Interfor
- Canfor
加圧処理構造用木材市場のセグメント別分析
- 処理化学物質別:
- 銅アゾール(CA)
- ACQ
- 微粉化銅系処理
- ホウ酸塩処理
- クレオソート/工業用
- 用途別:
- 住宅用枠組
- デッキおよび屋外構造物
- 農業用構造物
- 工業用および船舶用
- 造園
- 製品形態別:
- 製材
- 支柱およびポール
- 集成材(処理済み)
- 集成材/CLT(処理済み)
- その他
- 地域:
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- インドネシア
- オーストラリア・ニュージーランド
- ASEAN
- アジア太平洋のその他地域
- ヨーロッパ
- ドイツ
- イタリア
- フランス
- イギリス
- スペイン
- ベネルクス
- 北欧諸国
- 中東欧
- ヨーロッパのその他地域
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- チリ
- その他のラテンアメリカ
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- その他の中東・アフリカ
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界の市場見通し
- 需要面の動向
- 供給面の動向
- 技術ロードマップ分析
- 分析と提言
- 市場概要
- 市場対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングおよび市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術ノート
- 決算プレゼンテーション資料および投資家向け説明会資料
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 学会論文集、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMR社内の独自データベースおよび過去の市場データセット
- 有料データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスク調査情報源
- 専門家からの意見およびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- 混合アプローチ
- 一次データが用いられる理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および現場での調査
- 社会・コミュニティにおける相互作用
- 対象としたステークホルダー
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、データ・スチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 可能性の高いシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会規模($)分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 処理化学別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 処理化学別 過去市場規模(百万米ドル)分析、2021年~2025年
- 処理化学別 現在および将来の市場規模(百万米ドル)分析および予測、2026年~2036年
- 銅アゾール(CA)
- ACQ
- 微粉化銅系処理剤
- ホウ酸塩処理
- クレオソート/工業用
- 2021年から2025年までの処理化学別YからOへの成長トレンド分析
- 2026年から2036年までの処理化学別絶対的市場機会分析
- 用途別 2021年~2025年の世界市場分析および2026年~2036年の予測
- はじめに/主な調査結果
- 用途別 2021年~2025年の過去市場規模(百万米ドル)分析
- 用途別 2026年~2036年の現在および将来の市場規模(百万米ドル)分析および予測
- 住宅用枠組み
- デッキおよび屋外構造物
- 農業用構造物
- 産業用および船舶用
- 造園
- 2021年から2025年までの用途別Y対Y成長傾向分析
- 2026年から2036年までの用途別絶対市場規模(米ドル)機会分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(地域別)
- はじめに
- 地域別過去市場規模(百万米ドル)分析、2021年から2025年
- 地域別現在の市場規模(百万米ドル)分析および予測、2026年から2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- 処理化学別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 処理化学別
- 用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(過去データ:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 処理化学別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 処理化学別
- 用途別
- 主なポイント
- 西ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析:2021年から2025年
- 市場規模(予測:百万米ドル)および市場分類別予測:2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- 処理化学別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 処理化学別
- 用途別
- 主なポイント
- 東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他
- 処理化学別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 処理化学別
- 用途別
- 主なポイント
- 東アジア市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 処理化学別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 処理化学別
- 用途別
- 主なポイント
- 南アジアおよび太平洋地域市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 処理化学別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 処理化学別
- 用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 処理化学別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 処理化学別
- 用途別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 処理化学別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 治療化学別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 治療化学別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 治療化学別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 処理化学別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 処理化学別
- 用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 処理化学別
- 用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 処理化学別
- 用途別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 処理化学別
- 用途別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 処理化学別
- 用途別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 処理化学別
- 用途別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 処理化学別
- 用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 処理化学別
- 用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 処理化学別
- 用途別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 処理化学別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 処理化学別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 処理化学別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 処理化学別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 処理化学別
- 用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 処理化学別
- 用途別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 処理化学別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 処理化学別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 処理化学別
- 用途別
- 競合分析
- 競合の詳細分析
- ウェスト・フレイザー
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ウェイヤーハウザー
- UFPインダストリーズ
- ステラ・ジョーンズ
- コッパーズ
- ボイシ・カスケード
- カルペパー・ウッド・プリザーバーズ
- アーチ・ティンバー・プロテクション
- インターフォール
- キャンフォール
- ウェスト・フレイザー
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:処理化学別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表5:処理化学物質別北米市場規模(百万米ドル)予測、2021年~2036年
- 表6:用途別北米市場規模(百万米ドル)予測、2021年~2036年
- 表7:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表8:ラテンアメリカ市場規模(百万米ドル)の処理化学別予測(2021年~2036年)
- 表9:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表10:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表11:西ヨーロッパ市場規模(百万米ドル)の処理化学別予測、2021年~2036年
- 表12:西ヨーロッパ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表13:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表14:東ヨーロッパの市場規模(百万米ドル)の処理化学別予測(2021年~2036年)
- 表15:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表16:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表17:東アジアの市場規模(百万米ドル)の処理化学別予測(2021年~2036年)
- 表18:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表19:2021年から2036年までの国別南アジア・太平洋地域の市場規模(百万米ドル)予測
- 表20:2021年から2036年までの処理化学別南アジア・太平洋地域の市場規模(百万米ドル)予測
- 表21:2021年から2036年までの用途別南アジア・太平洋地域の市場規模(百万米ドル)予測
- 表22:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表23:中東・アフリカの市場規模(百万米ドル)の処理化学別予測(2021年~2036年)
- 表24:中東・アフリカの市場規模(百万米ドル)の用途別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)予測
- 図3:2026年および2036年の処理化学別世界市場シェアおよびBPS分析
- 図4:処理化学別、2026年から2036年までの世界市場のY→o→Y成長率比較
- 図5:処理化学別、世界市場の魅力度分析
- 図6:用途別、2026年および2036年の世界市場規模シェアおよびBPS分析
- 図7:用途別、2026年から2036年までの世界市場のY→o→Y成長率比較
- 図8:用途別の世界市場の魅力度分析
- 図9:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図10:地域別の世界市場前年比成長率の比較(2026年~2036年)
- 図11:地域別の世界市場の魅力度分析
- 図12:北米市場の増分ドル機会(2026年~2036年)
- 図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図16:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
- 図17:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図18:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図20:北米市場における処理化学別市場シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場における処理化学別のY年からO年、そしてY年への成長比較(2026年から2036年)
- 図22:処理化学別 北米市場の魅力度分析
- 図23:用途別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図24:用途別 北米市場のYからOへの成長比較(2026年から2036年)
- 図25:用途別 北米市場の魅力度分析
- 図26:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図27:処理化学物質別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図28:処理化学物質別ラテンアメリカ市場のYtoOtoY成長率比較(2026年から2036年)
- 図29:ラテンアメリカ市場における処理化学別魅力度分析
- 図30:ラテンアメリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図31:ラテンアメリカ市場における用途別Yからoへの成長率比較(2026年から2036年)
- 図32:用途別ラテンアメリカ市場の魅力度分析
- 図33:国別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図34:処理化学別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場における処理化学別前年比成長率の比較(2026年~2036年)
- 図36:西ヨーロッパ市場における処理化学別の市場魅力度分析
- 図37:西ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図38:西ヨーロッパ市場における用途別YtoOtoY成長率の比較(2026年~2036年)
- 図39:西ヨーロッパ市場における用途別の市場魅力度分析
- 図40:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場における処理化学別市場シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場における処理化学別YtoOtoY成長率の比較(2026年から2036年)
- 図43:東ヨーロッパ市場における処理化学別市場魅力度分析
- 図44:東ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図45:東ヨーロッパ市場における用途別YからoへのY成長率比較(2026年から2036年)
- 図46:東ヨーロッパ市場における用途別市場魅力度分析
- 図47:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図48:東アジア市場における処理化学別市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場における処理化学別YtoOtoY成長率比較(2026年から2036年)
- 図50:東アジア市場における処理化学別魅力度分析
- 図51:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図52:東アジア市場における用途別のY-to-o-to-Y成長率比較(2026年~2036年)
- 図53:東アジア市場における用途別の魅力度分析
- 図54:南アジア・太平洋地域市場における国別価値シェアおよびBPS分析(2026年および2036年)
- 図55:南アジア・太平洋地域市場における処理化学別価値シェアおよびBPS分析(2026年および2036年)
- 図56:南アジア・太平洋地域市場における処理化学別のYtoOtoY成長率比較(2026年から2036年)
- 図57:南アジア・太平洋地域の市場魅力度分析(処理化学別)
- 図58:南アジア・太平洋地域の市場価値シェアおよびBPS分析(用途別、2026年および2036年)
- 図59:南アジア・太平洋地域の市場YからoへのY成長率比較(用途別、2026年から2036年)
- 図60:南アジア・太平洋地域の市場魅力度分析(用途別)
- 図61:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:中東・アフリカ市場における処理化学別市場価値シェアおよびBPS分析(2026年および2036年)
- 図63:中東・アフリカ市場における処理化学別YからoへのY成長率比較(2026年から2036年)
- 図64:中東・アフリカ市場における処理化学別市場魅力度分析
- 図65:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場における用途別YtoY成長率比較(2026年から2036年)
- 図67:用途別の中東・アフリカ市場の魅力度分析
- 図68:世界市場 – ティア構造分析
- 図69:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









