効率的な長距離送電、特に風力や太陽光などの再生可能エネルギー源を国内送電網に統合するための需要の高まりが、世界のHVDC(高電圧直流)送電システム市場を牽引しています。エネルギー損失の低減や送電網の安定性向上への注目が高まっていることも、その普及をさらに後押ししています。パワーエレクトロニクスの技術的進歩や、国境を越えた電力取引の急増も、重要な要因となっています。さらに、クリーンエネルギーを促進するための厳しい環境規制に加え、エネルギーインフラの近代化に向けた政府の政策や投資が、強力な成長機会を生み出しています。また、発展途上国におけるエネルギー需要の増加や、信頼性の高い大容量送電システムの必要性から、HVDC技術は持続可能かつ効率的なエネルギー供給にとって不可欠なものとなっています。国際エネルギー機関(IEA)は、世界的な電力需要の大幅な増加を予測しており、堅調な経済活動と激しい熱波に後押しされ、2024年には4%の増加が見込まれています。これは2007年以来最大の伸びとなります。
米国は主要な地域市場として際立っており、その主な要因は、同国における再生可能エネルギーへの移行と、地理的に分散したエネルギー資源を統合する必要性です。2023年は温暖な気候の影響で電力需要が減少しましたが、今年は着実な経済成長、冷房需要の増加、およびデータセンター部門の拡大を背景に、3%の回復が見込まれています。連邦および州レベルの政策の下で高まる脱炭素化への動きは、HVDCシステムを含む先進的な送電網技術への投資を加速させています。都市部におけるエネルギー需要の高まりと、遠隔地にある再生可能エネルギー生産拠点との接続の必要性は、長距離かつ高効率な送電ソリューションの重要性を浮き彫りにしています。同時に、洋上風力発電プロジェクトの普及拡大や、停電に対する耐性を高めるための地域送電網の相互接続の必要性も、市場の成長をさらに後押ししています。老朽化したインフラの近代化やスマートグリッドソリューションの導入への投資も、市場の主要な推進要因となっています。
HVDC送電システム市場の動向:
電力需要の増加
人口の増加に伴い電力需要が拡大しており、これがHVDC送電システム市場の需要を牽引する主要な要因の一つとなっています。例えば、国連によると、今後30年間で世界の人口は約20億人増加し、2050年には97億人に達する見込みです。さらに、国際エネルギー機関(IEA)によると、世界全体の電力需要は今後3年間でより速いペースで増加し、2026年まで年率3.4%の伸びが見込まれています。HVDC送電システムは、長距離の送電において従来の高電圧交流(HVAC)システムよりも効率的です。このため、水力発電所や風力発電所などの遠隔地の発電所から都市部へ電力を送電するのに理想的です。電力需要の増加に伴い、地域および国の送電網の拡張と相互接続が必要となっています。HVDC送電システムは、大きな損失を伴わずに長距離にわたって大量の電力を送電することを可能にするため、送電網の拡張と相互接続を促進するのに役立ちます。多くの地域において、データセンターは電力需要の増加に寄与する主要な要因となっています。例えば、IEAによると、2026年にはデータセンターの電力消費量が1,000テラワット時(TWh)を超える可能性があります。こうした要因が、HVDC送電システム市場の収益をさらに押し上げています。
海底HVDC送電システムの台頭HVDC送電システムの市場概要によると、海底HVDC送電システムは電力送電分野における最も重要な進展の一つです。海底HVDC送電システムとは、通常は長距離にわたり、高い効率と信頼性を保ちながら、水中で大量の電力を送電するシステムを指します。国家間の電力取引への注目が高まっていることが、海底送電の需要を牽引しています。さらに、洋上風力発電プラットフォームでは、沿岸部へ電力を送電するためにHVDC海底送電システムが採用されています。例えば、世界風力エネルギー評議会(GWEC)によると、2022年の世界の洋上風力発電量は64 GWに達し、前年比で年率14%のペースで増加しました。このような革新技術は、今後数年間でHVDC送電システム市場の価格を押し上げると予測されています。再生可能エネルギー源への需要の高まり各国や各地域がカーボンフットプリントの削減に努め、より持続可能なエネルギー源への移行に注力する中、洋上風力発電所などの洋上再生可能エネルギープロジェクトの開発が大幅に増加しています。海底HVDC送電システムは、洋上で発電された電力を、それを必要とする陸上の場所へ効率的に送電することを可能にすることで、これらのプロジェクトにおいて極めて重要な役割を果たしています。また、送電におけるHVDCシステムなど、クリーンで排出ガスのないエネルギー源の利用へと移行が進んでいます。さらに、HVDC電源を用いた再生可能エネルギーの送電に関する新規プロジェクトが、世界中で承認されています。商業、産業、および住宅分野における電力消費量は大幅に増加しています。これに加え、卓越した制御性と互換性を理由に、送電網の安定化や再生可能エネルギーシステムにおいて高電圧直流送電が広く採用されていることも、世界市場の拡大に寄与しています。例えば、2022年2月、TenneT社はMcDermott International社に対し、980 MWの高電圧直流送電プロジェクト「BorWin6」について、再生可能エネルギー分野で過去最大規模の契約を授与しました。このプロジェクトでは、ドイツの北海クラスター7プラットフォームにおいて、HVDC(高電圧直流)洋上コンバータプラットフォームの設計、製造、設置、および試運転が行われました。
HVDC送電システム市場のセグメンテーション:
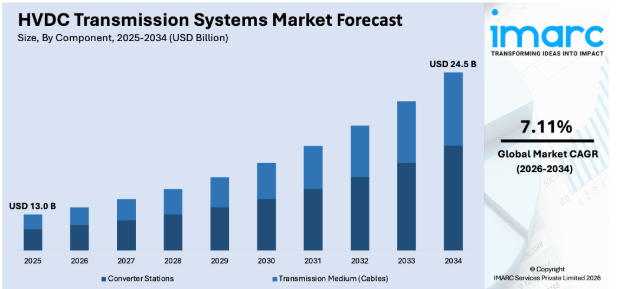
IMARC Groupは、世界のHVDC送電システム市場の各セグメントにおける主要な動向の分析に加え、2026年から2034年までの世界、地域、および国別の予測を提供しています。市場は、構成部品、送電方式、技術、プロジェクトの種類、および用途に基づいて分類されています。
構成部品別の分析:
- コンバータステーション
- 送電媒体(ケーブル)
コンバータステーションは、2025年に約55.2%の市場シェアを占め、市場をリードしています。変換所は、長距離送電において交流(AC)を直流(DC)へ、またその逆に効率的に変換することを可能にするため、HVDC送電システムにおいて重要な役割を果たしています。これらはHVDCインフラの重要な構成要素であり、HVDC送電システムの機能に不可欠です。技術の進歩、エネルギーに関する政府の政策、エネルギー需要、およびインフラへの投資が、この市場セグメントの変動要因となっています。
送電方式別の分析:
- 海底HVDC送電システム
- HVDC架空送電システム
- HVDC地下送電システム
2025年には、海底HVDC送電システムが市場シェアの約58.9%を占め、市場をリードすると見込まれています。海底HVDC送電システムは、海底ケーブルを利用して、洋上に位置する再生可能エネルギー源(例えば、洋上風力発電所)を陸上の電力網に接続したり、水域間の電力網を相互接続したりします。この送電線は長距離にわたって電圧安定性に優れているため、遠く離れた電力網間の相互接続や、陸上から洋上の再生可能エネルギー施設への送電に有用です。例えば、世界風力エネルギー評議会(GWEC)の報告によると、2022年には世界全体で64 GWの洋上風力発電が行われ、2021年のHVDC送電システム市場と比較して年率14%の成長率を示しています。
技術別分析:
- コンデンサ整流式コンバータ(CCC)
- 電圧源型コンバータ(VSC)
- ライン整流式コンバータ(LCC)
2025年には、ライン整流式コンバータ(LCC)が市場シェアの約43.2%を占め、市場をリードすると見込まれています。ライン整流型コンバータ(LCC)技術は、その実証済みの信頼性、コスト効率、および長距離にわたる高電力レベルの処理能力により、HVDC送電システム市場をリードしています。電流変換にサイリスタを使用するこの技術は、大容量送電や、異なる周波数規格を持つ電力系統間の相互接続に特に適しています。
LCCシステムは、運用面での成熟度が高く、新しい技術に比べて設置コストが低いことから、広く採用されています。特に発展途上地域において、広大な地理的範囲にわたって電力を効率的に送電できる能力により、LCCは好まれる選択肢となっています。さらに、エネルギー集約型産業における安定的かつ信頼性の高い送電システムへの需要の高まりが、HVDC技術市場におけるLCCの最大セグメントとしての地位をさらに強固なものにしています。
プロジェクトタイプ別分析:
- ポイント・ツー・ポイント
- バック・トゥ・バック
- マルチターミナル
ポイント・ツー・ポイントHVDCシステムは、長距離にわたる電力送電において高い効率を発揮するため、最も広く採用されています。特に、洋上風力発電所などの遠隔地の再生可能エネルギー源を都市部の負荷中心地に接続し、エネルギー損失を最小限に抑え、送電網の信頼性を高める上で極めて有用です。
バック・トゥ・バック型HVDCシステムは、非同期電力系統を相互接続するために不可欠であり、電気周波数が異なる地域間でのシームレスな電力交換を可能にします。これらのシステムは、電力系統の安定性を維持し、電力系統規格が異なる地域における国境を越えた電力取引を支える上で重要な役割を果たしています。
マルチターミナルHVDCシステムは、複数の再生可能エネルギー源を単一のネットワークに統合するために設計された、新興の分野です。複雑な送電網構造に対応できるため、特に多様なエネルギー供給源があり、柔軟な電力配電が重視される地域における、先進的な送電網の近代化に向けた取り組みに最適です。
用途別分析:
- 大容量送電
- 送電網の相互接続
- 都市部への電力供給
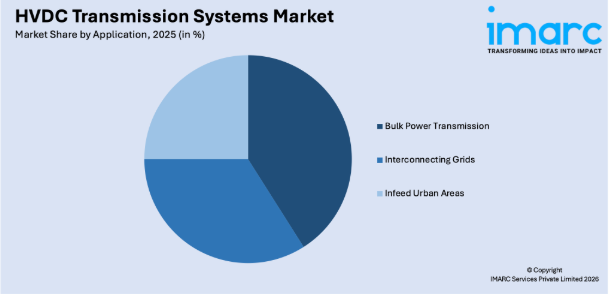
2025年には、大口電力送電が市場シェアの約40.2%を占め、市場を牽引すると見込まれています。大口電力送電は、HVDC送電システム市場において最大の用途セグメントであり、エネルギー損失を最小限に抑えながら長距離にわたり電力を輸送する必要性の高まりに後押しされています。この用途は、洋上風力発電所や太陽光発電所などの大規模な再生可能エネルギープロジェクトを、都市中心部や産業拠点に接続する上で特に重要です。HVDC技術は、膨大な量の電力を効率的に送電できるため、人口密集地域のエネルギー需要を満たす上で不可欠な存在となっています。さらに、大容量送電は地域間の電力交換を促進し、多様なエネルギー源の統合を支援することで、送電網の信頼性を高めます。大容量送電におけるその費用対効果の高さは、HVDC市場における主要な用途セグメントとしての地位をさらに強固なものとしています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年、欧州は39.8%を超える最大の市場シェアを占めました。再生可能エネルギーの導入に向けた普及が進んでいることが、欧州におけるHVDC送電システムの需要を後押ししています。これに加え、ドイツ、スペイン、フランスをはじめとする欧州の各国では、環境問題への関心の高まりを受けて、低炭素経済への移行が著しく進んでいます。EUの再生可能エネルギー指令や各国の再生可能エネルギー行動計画など、さまざまな政策の導入が進んでいることが、市場全体の成長をさらに加速させると予想されます。例えば、TenneT社は2022年末までに、洋上風力発電エリア「IJmuiden Ver」の建設を開始しました。また、オランダの洋上風力発電プロジェクト「IJmuiden Ver」向けのプラットフォームおよびHVDCシステムの入札も開始しました。さらに、このプロジェクトは2028年までに稼働開始となる見込みです。
主要地域別の要点:
米国HVDC送電システム市場分析
2025年、米国は北米全体のHVDC送電システム市場の約75.00%を占めました。老朽化した電力インフラの更新の必要性と、再生可能エネルギーの統合に対する需要の高まりが、米国におけるHVDC(高電圧直流)送電システム市場を牽引しています。2023年の国内小売電力販売量の約18%が風力、太陽光、地熱由来であり、これは2014年の6%から増加していることから、HVDCシステムは現在、効果的な長距離送電とエネルギー損失の低減に不可欠となっています。再生可能エネルギーの総発電量において、上位5州はテキサス州、カリフォルニア州、アイオワ州、オクラホマ州、カンザス州でした。2035年までに電力システムの100%を持続可能なものにするという米国エネルギー省(DOE)の野心的な目標も、HVDCプロジェクトへの投資をさらに後押ししています。
北米HVDC送電システム市場分析
特に東海岸沿いにおける洋上風力発電プロジェクトの増加が、HVDC技術の導入を後押ししています。例えば、「アトランティック・ウィンド・コネクション(Atlantic Wind Connection)」プロジェクトでは、HVDC技術を活用して洋上風力発電所からの電力を送電することで、送電網の容量と安定性を高めることを目指しています。また、長距離にわたって電力を効率的に輸送するためには、州や地域をまたぐ相互接続の要件を満たすため、HVDCネットワークの導入が不可欠となっています。政府や官民パートナーシップ(例えば、総額1.5兆米ドルの資金が投じられる「超党派インフラ法」に基づくものなど)により、HVDCシステムを含む送電ネットワークの更新に向けて、数十億ドル規模の資金が割り当てられています。さらに、電圧源変換器(VSC)技術の発展により、HVDCシステムの拡張性と柔軟性が向上しており、これにより地域全体の電力会社や送電網事業者における需要が高まっています。
欧州のHVDC送電システム市場分析
欧州の積極的な脱炭素化目標と再生可能エネルギー源への依存度の高まりにより、同地域はHVDC送電ネットワーク市場において世界的なリーダーとなっています。2030年までに温室効果ガス排出量を55%削減することを目指す欧州連合(EU)の「Fit for 55」計画を達成するためには、風力、太陽光、水力発電による電力を送電網に統合するために、HVDCインフラへの多額の投資が必要とされています。ノルウェー、英国、ドイツなどの国々では、洋上風力発電所を本土の送電網に接続するための主要なHVDCイニシアチブが実施されています。
デンマークと英国を結ぶ「バイキング・リンク」や「北海風力発電ハブ」といった大規模プロジェクトが、国境を越えたエネルギー相互接続に対する同地域の取り組みを実証しており、2023年には欧州が世界のHVDC市場の相当な割合を占めました。欧州の送電網運営事業者は、2023年末までに約50ギガワットのVSC(可変速制御)ベースのHVDC技術を導入しました。これらのプロジェクトにおいて、HVDC技術は送電網の安定性を向上させ、国境を越えた効率的な電力伝送を可能にするため、極めて重要です。また、強固な送電網インフラを必要とする運輸・産業部門の電化が進んでいることも、欧州市場を牽引する要因の一つとなっています。また、大容量ソリューションや多端子HVDCシステムにおける技術開発も、市場の成長を後押ししています。欧州グリーンディールによる財政支援や、ENTSO-E(欧州送電系統運営者ネットワーク)の規制枠組みなど、支援的な政策により、HVDC技術への継続的な投資が確保されています。
アジア太平洋地域のHVDC送電システム市場分析
アジア太平洋地域では、急速な工業化、都市化、および再生可能エネルギーの導入により、HVDC送電ネットワークが最も速いペースで拡大しています。中国国家電網公司(SGCC)などの国有電力会社が、広大な国土を横断して電力を輸送するための超高圧(UHV)直流(DC)プロジェクトに多額の投資を行っていることから、中国がこの業界を支配しています。国際エネルギー機関(IEA)のデータによると、2022年には、世界の新規再生可能エネルギー発電容量のほぼ50%を中国が占めました。2024年には、世界全体の新規洋上風力発電プロジェクトのほぼ70%、陸上風力発電の60%以上、太陽光発電プロジェクトの50%を中国が占めています。
インドもまた、再生可能エネルギーを全国送電網に統合する政府主導の「グリーン・エネルギー・コリドー」プロジェクトを通じて、重要な役割を果たしています。また、韓国や日本などの国々でも、再生可能エネルギーの目標達成を支援し、エネルギー安全保障を強化するために、HVDC技術が活用されています。需要の拡大は、東南アジアにおける大規模太陽光発電プロジェクトや、日本の洋上風力発電所によって牽引されています。さらに、提案されている「ASEANパワーグリッド」のような地域間相互接続プロジェクトも、国境を越えたエネルギー送電におけるHVDC技術の採用をさらに後押ししています。
ラテンアメリカのHVDC送電システム市場分析
遠隔地の再生可能エネルギー発電所から大都市圏へ電力を送電する必要性が、ラテンアメリカ市場を牽引する主な要因となっています。世界経済フォーラムのデータによると、2024年の「効果的な送電の促進」指数において、ブラジルとチリが上位20カ国にランクインし、コスタリカとコロンビアも好位置につけています。この地域における同技術の重要性は、世界最大級のHVDCプロジェクトの一つであるベロ・モンテ送電システムのようなプロジェクトによって実証されています。メキシコやチリなどの国々も、再生可能エネルギーを自国の送電網に組み込むために、HVDCインフラへの投資を進めています。例えば、オアハカ州におけるメキシコの風力発電の潜在力や、アタカマ砂漠におけるチリの太陽光発電への注力により、効果的なギアボックス技術への需要が高まっています。さらに、HVDCは、単一の電力網の構築を目指す「中米電力相互接続システム(SIEPAC)」のような地域間相互接続プログラムにとって不可欠です。
中東・アフリカにおけるHVDC送電システム市場分析
エネルギーの供給安定性を向上させ、再生可能エネルギー源を統合する必要性が、中東・アフリカ(MEA)地域におけるHVDC産業を牽引しています。「サウジ・ビジョン2030」やUAEの「エネルギー戦略2050」といったプログラムの下、サウジアラビアやアラブ首長国連邦(UAE)を含む中東諸国は、再生可能エネルギープロジェクトに多額の投資を行っています。広大な砂漠地帯を越えて太陽光や風力エネルギーを効率的に送電するためには、HVDCシステムが不可欠です。アフリカでは、エネルギーへのアクセスを改善し、国境を越えたエネルギー取引を促進することが優先課題となっています。エチオピア・ケニア間HVDC連系線などの取り組みは、地域電力システムを強化するためにHVDCを活用することへの同地域の重視を示しています。さらに、南アフリカが「統合資源計画(IRP)」の下で再生可能エネルギープロジェクトに投資していることから、電力の集約と配電を行うためのHVDC技術への需要が生まれています。
競争環境:
HVDC送電システム市場は競争が激しく、主要企業は市場での地位を維持するために技術革新や戦略的提携に注力しています。各社は、モジュール式コンバーターやコンパクトなHVDC変電所の技術進歩を含め、より効率的で費用対効果の高いシステムを開発するために研究開発(R&D)に投資しています。電力会社や政府との戦略的提携により、国境を越えたプロジェクトや再生可能エネルギーの統合プロジェクトを含む大規模プロジェクトの実施が可能になっています。業界のリーダー各社は、送電網の近代化やエネルギー転換の取り組みにおける能力強化を目指し、買収や合弁事業を通じて事業ポートフォリオを拡大しています。さらに、持続可能なソリューションへの注力や厳格な環境規制への準拠が、HVDCシステムのイノベーションを推進しており、変化し続けるエネルギー需要に効果的に対応できるようになっています。
本レポートでは、HVDC送電システム市場の競争環境に関する包括的な分析を提供しており、以下の主要企業を含むすべての企業の詳細なプロファイルが掲載されています:
- GE Grid Solutions, LLC
- Hitachi Energy Ltd
- Mitsubishi Electric Corporation
- NKT A/S
- Prysmian
- Siemens Energy
- TenneT
- Toshiba India Private Limited
- XJ Global
最近の動向:
- 2024年11月: 米国エネルギー省(DOE)は、4つの高電圧直流(HVDC)送電プロジェクトを支援するための1,100万米ドルのイニシアチブを発表しました。この資金提供は、送電網の信頼性を高め、再生可能エネルギー源を統合し、よりクリーンなエネルギーインフラへの移行を支援することを目的としています。HVDC技術に焦点を当てることで、このプログラムは長距離送電時のエネルギー損失を削減し、電力システムの回復力を向上させることを目指しています。
- 2024年11月:パワー・グリッド・コーポレーション・リミテッド(PGCIL)は、電力省傘下のRECリミテッドの事業部門であるRECパワー・デベロップメント・アンド・コンサルタンシー・リミテッド(RECPDCL)より、カヴダV-A送電プロジェクトのための特別目的会社(SPV)の指定を受けました。これは、高電圧直流(HVDC)送電に関する料金ベースの競争入札(TBCB)プロセスに基づき、初めて認可されたプロジェクトです。
- 2024年2月:日立エナジーは、フィンランドおよびエストニアの送電系統運用事業者であるフィングリッド(Fingrid)およびエレリング(Elering)に対し、EstLink 1高電圧直流(HVDC)送電システムの制御・保護システムの近代化に関する契約を締結しました。
- 2024年1月: DNVは、10社の洋上風力発電および送電開発事業者とともに、高電圧直流(HVDC)送電を米国の送電網に接続するために必要な標準化および電気規格の調整を特定するための共同産業プロジェクト(JIP)を開始しました。この共同産業プロジェクト(JIP)の参加企業には、Atlantic Shores Offshore Wind, DNV, EDF Renewables, Equinor, Invenergy, National Grid Ventures, Ocean Winds, PPL Translink WindGrid, Rwe, Shell,TotalEnergies.が含まれます。
- 2023年12月: ナショナル・グリッド・エレクトリシティ・トランスミッションと、SPエナジー・ネットワークス(SPEN)の一部門であるSPトランスミッションは、英国初の東海岸大容量海底送電線の建設について、GEヴェルノヴァのグリッド・ソリューションズ事業部門およびMYTILINEOSエナジー&メタルズから10億ポンドの契約を獲得しました。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のHVDC送電システム市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 構成要素別の市場内訳
6.1 変換所
6.1.1 市場動向
6.1.2 市場予測
6.2 送電媒体(ケーブル)
6.2.1 市場動向
6.2.2 市場予測
7 送電方式別の市場内訳
7.1 海底HVDC送電システム
7.1.1 市場の動向
7.1.2 市場予測
7.2 HVDC架空送電システム
7.2.1 市場の動向
7.2.2 市場予測
7.3 HVDC地下送電システム
7.3.1 市場の動向
7.3.2 市場予測
8 技術別市場内訳
8.1 コンデンサ整流式コンバータ(CCC)
8.1.1 市場動向
8.1.2 市場予測
8.2 電圧源型コンバータ(VSC)
8.2.1 市場動向
8.2.2 市場予測
8.3 ライン整流式コンバータ(LCC)
8.3.1 市場動向
8.3.2 市場予測
9 プロジェクトタイプ別の市場内訳
9.1 ポイント・トゥ・ポイント
9.1.1 市場動向
9.1.2 市場予測
9.2 バック・トゥ・バック
9.2.1 市場動向
9.2.2 市場予測
9.3 マルチターミナル
9.3.1 市場動向
9.3.2 市場予測
10 用途別市場内訳
10.1 大容量送電
10.1.1 市場動向
10.1.2 市場予測
10.2 系統連系
10.2.1 市場動向
10.2.2 市場予測
10.3 都市部への電力供給
10.3.1 市場動向
10.3.2 市場予測
11 地域別市場内訳
11.1 北米
11.1.1 米国
11.1.1.1 市場動向
11.1.1.2 市場予測
11.1.2 カナダ
11.1.2.1 市場の動向
11.1.2.2 市場予測
11.2 アジア太平洋地域
11.2.1 中国
11.2.1.1 市場の動向
11.2.1.2 市場予測
11.2.2 日本
11.2.2.1 市場の動向
11.2.2.2 市場予測
11.2.3 インド
11.2.3.1 市場の動向
11.2.3.2 市場予測
11.2.4 韓国
11.2.4.1 市場の動向
11.2.4.2 市場予測
11.2.5 オーストラリア
11.2.5.1 市場の動向
11.2.5.2 市場予測
11.2.6 インドネシア
11.2.6.1 市場の動向
11.2.6.2 市場予測
11.2.7 その他
11.2.7.1 市場動向
11.2.7.2 市場予測
11.3 欧州
11.3.1 ドイツ
11.3.1.1 市場動向
11.3.1.2 市場予測
11.3.2 フランス
11.3.2.1 市場の動向
11.3.2.2 市場予測
11.3.3 イギリス
11.3.3.1 市場の動向
11.3.3.2 市場予測
11.3.4 イタリア
11.3.4.1 市場の動向
11.3.4.2 市場予測
11.3.5 スペイン
11.3.5.1 市場動向
11.3.5.2 市場予測
11.3.6 ロシア
11.3.6.1 市場動向
11.3.6.2 市場予測
11.3.7 その他
11.3.7.1 市場の動向
11.3.7.2 市場予測
11.4 ラテンアメリカ
11.4.1 ブラジル
11.4.1.1 市場の動向
11.4.1.2 市場予測
11.4.2 メキシコ
11.4.2.1 市場の動向
11.4.2.2 市場予測
11.4.3 その他
11.4.3.1 市場動向
11.4.3.2 市場予測
11.5 中東およびアフリカ
11.5.1 市場動向
11.5.2 国別市場内訳
11.5.3 市場予測
12 SWOT分析
12.1 概要
12.2 強み
12.3 弱み
12.4 機会
12.5 脅威
13 バリューチェーン分析
14 ポーターの5つの力分析
14.1 概要
14.2 買い手の交渉力
14.3 供給者の交渉力
14.4 競争の激しさ
14.5 新規参入の脅威
14.6 代替品の脅威
15 価格分析
16 競争環境
16.1 市場構造
16.2 主要企業
16.3 主要企業の概要
16.3.1 GE Grid Solutions, LLC
16.3.1.1 会社概要
16.3.1.2 製品ポートフォリオ
16.3.1.3 財務状況
16.3.1.4 SWOT分析
16.3.2 日立エナジー株式会社
16.3.2.1 会社概要
16.3.2.2 製品ポートフォリオ
16.3.2.3 財務状況
16.3.2.4 SWOT分析
16.3.3 三菱電機株式会社
16.3.3.1 会社概要
16.3.3.2 製品ポートフォリオ
16.3.3.3 財務状況
16.3.3.4 SWOT分析
16.3.4 NKT A/S
16.3.4.1 会社概要
16.3.4.2 製品ポートフォリオ
16.3.4.3 財務状況
16.3.5 Prysmian
16.3.5.1 会社概要
16.3.5.2 製品ポートフォリオ
16.3.5.3 財務状況
16.3.5.4 SWOT分析
16.3.6 Siemens Energy
16.3.6.1 会社概要
16.3.6.2 製品ポートフォリオ
16.3.6.3 財務状況
16.3.6.4 SWOT分析
16.3.7 TenneT
16.3.7.1 会社概要
16.3.7.2 製品ポートフォリオ
16.3.7.3 財務状況
16.3.7.4 SWOT分析
16.3.8 東芝・インディア・プライベート・リミテッド
16.3.8.1 会社概要
16.3.8.2 製品ポートフォリオ
16.3.8.3 財務状況
16.3.8.4 SWOT分析
16.3.9 XJグローバル
16.3.9.1 会社概要
16.3.9.2 製品ポートフォリオ
16.3.9.3 財務状況
16.3.9.4 SWOT分析
図表一覧
図1:世界:HVDC送電システム市場:主な推進要因と課題
図2:世界:HVDC送電システム市場:売上高(10億米ドル)、2020年~2025年
図3:世界:HVDC送電システム市場の予測:売上高(10億米ドル)、2026年~2034年
図4:世界:HVDC送電システム市場:構成部品別内訳(%)、2025年
図5:世界:HVDC送電システム市場:送電方式別内訳(%)、2025年
図6:世界:HVDC送電システム市場:技術別内訳(%)、2025年
図7:世界:HVDC送電システム市場:プロジェクト種別内訳(%)、2025年
図8:世界:HVDC送電システム市場:用途別内訳(%)、2025年
図9:世界:HVDC送電システム市場:地域別内訳(%)、2025年
図10:世界:HVDC送電システム(変換所)市場:売上高(百万米ドル)、2020年および2025年
図11:世界:HVDC送電システム(変換所)市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:HVDC送電システム(送電用中圧ケーブル)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:HVDC送電システム(送電媒体-ケーブル)市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:HVDC送電システム(海底HVDC送電システム)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:HVDC送電システム(海底HVDC送電システム)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:HVDC送電システム(HVDC架空送電システム)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:HVDC送電システム(HVDC架空送電システム)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:HVDC送電システム(HVDC地下送電システム)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:HVDC送電システム(HVDC地下送電システム)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:HVDC送電システム(コンデンサ整流式コンバータ:CCC)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:HVDC送電システム(コンデンサ整流式コンバータ(CCC))市場予測:売上高(単位:百万米ドル)、2026年~2034年
図22:世界:HVDC送電システム(電圧源コンバータ(VSC))市場:売上高(単位:百万米ドル)、2020年および2025年
図23:世界:HVDC送電システム(電圧源変換器:VSC)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:HVDC送電システム(線路整流変換器:LCC)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:HVDC送電システム(ライン整流型コンバータ(LCC))市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:HVDC送電システム(ポイント・トゥ・ポイント)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:HVDC送電システム(ポイント・トゥ・ポイント)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:HVDC送電システム(バック・トゥ・バック)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:HVDC送電システム(バック・トゥ・バック)市場予測:売上高(百万米ドル)、2026年~2034年
図30:世界:HVDC送電システム(バック・トゥ・バック型)市場:売上高(百万米ドル)、2020年および2025年
図31:世界:HVDC送電システム(バック・トゥ・バック型)市場予測:売上高(百万米ドル)、2026年~2034年
図32:世界:HVDC送電システム(大容量送電)市場:売上高(百万米ドル)、2020年および2025年
図33:世界:HVDC送電システム(大容量送電)市場予測:売上高(百万米ドル)、2026年~2034年
図34:世界:HVDC送電システム(系統連系)市場:売上高(百万米ドル)、2020年および2025年
図35:世界:HVDC送電システム(系統連系)市場予測:売上高(百万米ドル)、2026年~2034年
図36:世界:HVDC送電システム(都市部への給電)市場:売上高(百万米ドル)、2020年および2025年
図37:世界:HVDC送電システム(都市部への給電)市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図38:北米:HVDC送電システム市場:売上高(単位:百万米ドル)、2020年および2025年
図39:北米:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図40:米国:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図41:米国:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図42:カナダ:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図43:カナダ:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図44:アジア太平洋地域:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図45:アジア太平洋地域:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図46:中国:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図47:中国:高電圧直流送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図48:日本:高電圧直流送電システム市場:売上高(百万米ドル)、2020年および2025年
図49:日本:HVDC送電システム市場の予測:売上高(百万米ドル)、2026年~2034年
図50:インド:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図51:インド:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図52:韓国:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図53:韓国:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図54:オーストラリア:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図55:オーストラリア:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図56:インドネシア:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図57: インドネシア:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図58:その他:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図59:その他:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図60:欧州:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図61:欧州:高電圧直流送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図62:ドイツ:高電圧直流送電システム市場:売上高(百万米ドル)、2020年および2025年
図63:ドイツ:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図64:フランス:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図65:フランス:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図66:英国:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図67:英国:HVDC送電システム市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図68:イタリア:HVDC送電システム市場:売上高(単位:百万米ドル)、2020年および2025年
図69:イタリア:HVDC送電システム市場の予測:売上高(単位:百万米ドル)、2026年~2034年
図70:スペイン:HVDC送電システム市場:売上高(単位:百万米ドル)、2020年および2025年
図71:スペイン:HVDC送電システム市場予測:売上高(単位:百万米ドル)、2026年~2034年
図72:ロシア:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図73:ロシア:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図74:その他:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図75:その他:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図76:ラテンアメリカ:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図77:ラテンアメリカ:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図78:ブラジル:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図79:ブラジル:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図80:メキシコ:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図81:メキシコ:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図82:その他:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図83:その他:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図84:中東・アフリカ:HVDC送電システム市場:売上高(百万米ドル)、2020年および2025年
図85: 中東・アフリカ:HVDC送電システム市場:国別内訳(%)、2025年
図86:中東・アフリカ:HVDC送電システム市場予測:売上高(百万米ドル)、2026年~2034年
図87:世界:HVDC送電システム産業:SWOT分析
図88:世界:HVDC送電システム産業:バリューチェーン分析
図89:世界:HVDC送電システム産業:ポーターの5つの力分析
表の一覧
表1:世界:HVDC送電システム市場:主要な業界動向、2025年および2034年
表2:世界:HVDC送電システム市場予測:構成部品別内訳(百万米ドル)、2026年~2034年
表3:世界:HVDC送電システム市場予測:送電方式別内訳(百万米ドル)、2026年~2034年
表4:世界:HVDC送電システム市場予測:技術別内訳 (単位:百万米ドル)、2026年~2034年
表5:世界:HVDC送電システム市場予測:プロジェクトタイプ別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:HVDC送電システム市場予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表7:世界:HVDC送電システム市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表8:世界:HVDC送電システム市場:競争構造
表9:世界:HVDC送電システム市場:主要企業
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









