アジア太平洋地域は、中国、日本、韓国、台湾における世界最高水準の半導体製造投資の集中と、急速に拡大する製薬・ライフサイエンス分野の研究開発能力を背景に、2025年には39.8%の市場シェアを占め、地域別で首位となっています。卓上型/ベンチトップ型が57.4%という圧倒的な機種シェアを占めており、これは、専門の電子顕微鏡実験室にとどまらず、日常的な品質管理、臨床病理学、学部生の研究用途にまでSEMの利用範囲を広げた、コンパクトで使いやすい機器への市場構造の変化を反映しています。
走査型電子顕微鏡(SEM)市場は、3つの構造的な需要要因によって牽引されています。それは、電子顕微鏡のみが提供できるナノメートルスケールのイメージングおよび計測能力を必要とする、半導体業界によるプロセスノードの微細化への絶え間ない追求、創薬や病理学における細胞および細胞内構造の解明に向けたライフサイエンス分野でのナノスケール生物イメージングへの需要の高まり、そして専門の研究機関をはるかに超えてユーザー基盤を拡大している卓上型装置によるSEMの利用拡大です。
エグゼクティブ・サマリー
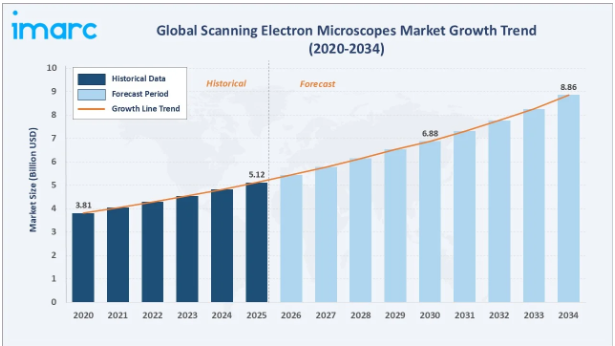
世界の走査型電子顕微鏡市場は、ますます高精度なナノスケール計測を必要とする半導体技術の進歩、高解像度の生物イメージングを求めるライフサイエンス分野のイノベーション、そしてコンパクトな卓上型装置による電子顕微鏡の普及という3つの要因が相まって、持続的な成長を遂げています。同市場の規模は2025年に51億2,000万米ドルと評価され、2034年までに88億6,000万米ドルに達し、年平均成長率(CAGR)6.10%で成長すると予測されています。
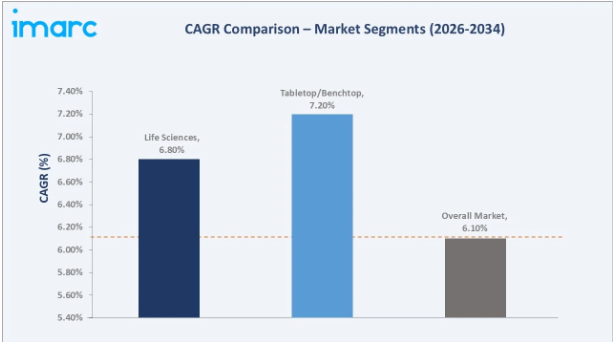
2025年には、卓上型/ベンチトップ型SEMが機種別セグメントの57.4%を占めています。これは、SEMの購入価格を50万米ドル以上から3万~15万米ドルへと引き下げ、設置スペースを専用の実験室から標準的なベンチスペースへと縮小し、運用要件を専門的な顕微鏡操作の訓練から日常的な操作者の技能へと緩和した機器によって推進された、市場の構造的な普及を反映したものです。
ライフサイエンス分野は33.7%を占め、最大の用途セグメントとなっています。これは、ナノスケールの構造可視化が科学的知見や製品開発を促進する、製薬研究、病理学、微生物学、細胞生物学の各分野において、SEMが果たす極めて重要な役割を反映したものです。
地域別ではアジア太平洋地域が39.8%で首位を占めており、これは台湾、韓国、日本、中国における半導体製造投資の極めて高い集中に牽引されたものです。これらの国・地域は、世界の先進的なウェハー製造能力の大部分を占めています。主要企業は、技術革新、応用分野における専門知識、およびグローバルなサービス提供能力を通じて、競争環境を共同で形成しています。
上記のデータを裏付ける主な分析結果:
卓上型/ベンチトップ型が57.4%(2025年)で首位を占めています。これは、コンパクトなSEM装置が、従来の床置き型システムのコスト、設置スペース、専門知識の要件によってこれまで対象外とされていた用途やユーザー層にSEM機能をもたらすことで、潜在市場を根本的に拡大したためです。品質管理研究所、臨床病理部門、法医学部門、および学部教育施設では、現在、SEMが標準的な分析ツールとして日常的に導入されています。
ライフサイエンス分野は33.7%(2025年)であり、これは、ナノ粒子の特性評価や薬物送達システムのイメージングを行う製薬研究、組織や細胞の超微細構造解析を行う臨床病理学、そして光学顕微鏡では達成できないナノメートル解像度での細胞膜、細胞小器官、微生物構造の可視化を行う生物学研究において、SEMの導入が拡大していることを反映しています。
半導体分野(19.4%:2025年)は、最も急成長している応用分野です。これは、半導体業界が3nm以下のプロセスノードへ移行していることに起因しており、この微細な特徴寸法では、光学検査ツールでは実施できない欠陥検出、CD-SEMによるクリティカルディメンション測定、および故障解析のために、電子ビームによる検査および計測が不可欠となっているためです。
アジア太平洋地域のシェア39.8%(2025年)は、同地域における半導体設備投資の並外れた集中と、日本の半導体ルネサンス計画を反映しており、これらにより合計で数千億ドル規模の新規製造能力が導入されることになり、それに比例してSEM計測・検査装置への投資も必要となります。
走査型電子顕微鏡市場の概要
走査型電子顕微鏡(SEM)は、集束した電子ビームを用いて試料表面を走査し、二次電子、後方散乱電子、および特性X線を検出することで、ナノメートルレベルの空間分解能を持つ画像を生成する分析装置です。SEMには、統合されたEDS(エネルギー分散型X線分光法)およびEBSD(電子後方散乱回折)検出器を通じて、表面形態画像、組成コントラスト、および元素分析データを同時に取得できる独自の機能があり、研究、品質管理、製造の各用途において、ナノスケールの材料特性評価のための標準的な分析ツールとなっています。
マクロ経済的な推進要因としては、半導体エコシステムに関わる米国企業が30州で140件以上のプロジェクトを発表し、民間投資のコミットメント額が6,453億米ドル以上に達していること、2024年に上位20社の製薬企業が研究開発(R&D)に平均82億米ドルを投じていること、そして先進材料がエネルギー、エレクトロニクス、ヘルスケア分野で応用されるにつれて、ナノテクノロジー材料の研究開発が年率8%以上で成長していることが挙げられます。
市場の推進要因
- 半導体製造とプロセスノードの微細化: 半導体業界におけるプロセスノードの微細化に向けた継続的な進展は、電子ビーム検査および計測ツールに対する不可欠な需要を生み出しています。CD-SEM(クリティカルディメンションSEM)およびレビュー用SEMシステムは、フィーチャー寸法が光学検査の解像度限界を下回る先進ノードにおけるプロセス制御、欠陥検出、および歩留まり管理に不可欠です。
- ライフサイエンス分野の研究開発および創薬: 製薬企業によるナノ粒子を用いた薬物送達、細胞治療、バイオ医薬品製造への投資拡大に伴い、ナノ粒子のサイズや形態の評価、製剤の品質管理、および治療メカニズムの理解に関連する細胞内構造を解明できる解像度での生体試料のイメージングを行うために、SEMが必要とされています。
- ナノテクノロジーおよび先端材料の開発: エネルギー貯蔵、触媒、積層造形、複合材料にわたるナノテクノロジーの研究では、主要な構造解析ツールとしてSEMが不可欠です。2026年から2034年にかけて年率25.51%で成長する世界のナノテクノロジー市場は、それに比例してSEMの需要を生み出しており、あらゆる先端材料研究プログラムにおいて、SEMによるイメージング機能が標準的な分析リソースとして求められています。
- 卓上型SEMの普及拡大: 10万米ドル未満のコンパクトな卓上型SEM製品の商業的成功により、従来は従来の床置き型SEMシステムの導入を正当化できなかった、あるいは設置スペースを確保できなかったユーザー層にもSEM市場が開かれています。この市場拡大は、従来のSEMセグメントに対して構造的に付加的なものであり、確立されたハイエンドシステムの売上を食い合うのではなく、対象市場を拡大するものです。
市場の制約
- システムの導入コストの高さ: FIB-SEMワークステーションやCD-SEMプラットフォームを含む高度なSEMシステムは、100万~500万米ドル以上かかり、小規模な学術機関、中小企業の製造施設、および発展途上国の研究グループの調達能力を超える多額の資本予算を必要とします。
- 操作の複雑さと熟練した人材の必要性: 従来の高解像度SEMでは、電子光学系の操作、スパッタコーティングや低温前処理を含む試料作製技術、画像の解釈、およびEDS分析に関する専門的なトレーニングが必要です。多くの地域で訓練を受けた電子顕微鏡技術者が不足しており、特にSEMの専門知識を持つ科学者が限られている新興経済国において、導入の障壁となっています。
- 輸出管理および規制上の制約: 高度な電子顕微鏡システムは、米国輸出管理規則(EAR)やワッセナー協定の規制など、複数の国家枠組みに基づく輸出管理規制の対象となっており、特定国やエンドユーザーへの高解像度SEMシステムの販売が制限されています。
市場の機会
AIを活用した自動画像解析: AIおよび機械学習をSEMイメージングシステムに統合することで、欠陥の自動検出、粒子の分類、構造測定が可能となり、オペレーターに求められる専門知識の要件を軽減し、スループットを大幅に向上させています。AI支援型SEMプラットフォームは、高スループットの自動解析が商業的に変革をもたらす医薬品の品質管理、半導体の欠陥検査、および材料特性評価の分野で、導入が進んでいます。
生物学的用途向けのクライオSEM:急速な極低温処理の後、生物試料をほぼ天然の状態に近い水和状態で撮像できるクライオ走査型電子顕微鏡は、構造生物学、ワクチン開発、およびソフトマターの特性評価において、ライフサイエンス分野の新たな応用分野を切り開いています。
市場の課題
半導体プロセスノード移行の複雑さ: 半導体ノードが2nm以下へと進むにつれ、SEMイメージングに必要な電子ビームエネルギーが、EUVリソグラフィーで形成されたパターンに使用される感光性フォトレジストや低誘電率(low-k)誘電体材料を損傷するリスクが高まっています。このビーム損傷という課題に対処するため、機器メーカーは、画像解像度を維持しつつ試料への損傷を低減する、低電圧・低電流のSEM技術を開発する必要があります。
- 代替となるナノスケール特性評価技術との競合: 原子間力顕微鏡(AFM)、透過型電子顕微鏡(TEM)、およびX線コンピュータ断層撮影(XCT)は、特定の応用シナリオにおいてSEMと競合する、補完的なナノスケール特性評価機能を提供しています。このような競争環境において、SEMメーカーは、性能、使いやすさ、および用途に特化した機能を通じて、継続的に差別化を図ることが求められています。
新たな市場動向
1. 半導体検査のハイスループットを実現するマルチビームSEM
9本から100本以上の並列電子ビームアレイを用いたマルチビームSEMシステムは、半導体ウェーハ検査のスループットを、シングルビームSEMが抱える「単一欠陥の確認」という制限から、並列でのフルウェーハ検査能力へと変革しています。アプライド・マテリアルズのeBeam検査システムやサーモフィッシャーサイエンティフィックのHelios Hydra PFIB-SEMは、EUVリソグラフィーノードにおける大量生産に対応した検査スループットを求める半導体業界のニーズに応えています。
2. AI統合型自律SEM運用
主要なSEMメーカー各社は、オペレーターによる継続的な入力なしに、ビームアライメント、試料位置決め、画像取得、および分析測定を実行するAI駆動の自動運用機能を統合しています。サーモフィッシャー社が2025年に発売した「Vulcan Automated Lab」は、ロボットによる試料ハンドリング、AI画像解析、および電子顕微鏡を統合し、人的介入を最小限に抑えながら半導体の品質管理を実現します。
3. 相関顕微鏡法およびマルチモーダルイメージング
同一の試料領域について蛍光顕微鏡画像とSEM画像を同時に取得する相関光・電子顕微鏡法(CLEM)のワークフローが、細胞生物学の研究において採用されつつあります。CLEMにより、研究者は蛍光標識によって特定の細胞構造を特定し、その後SEMを用いてナノスケールの超微細構造の詳細を取得することが可能となり、いずれかのモダリティだけでは得られない生物学的文脈を提供します。
4. 湿潤試料イメージングのための環境 SEM および低真空 SEM
環境SEM(ESEM)および低真空SEM技術により、生物組織、ポリマー、食品材料など、水分を含み、非導電性で、電子ビームに敏感な試料についても、スパッタコーティングや完全脱水といった従来の試料調製を必要とせずにイメージングが可能になります。この機能により、従来の試料調製では対象試料を損傷または変化させてしまう食品科学、ポリマー特性評価、法科学分析、保存科学などの分野において、SEMの採用が拡大しています。
産業バリューチェーン分析
走査型電子顕微鏡(SEM)のバリューチェーンは、特殊な原材料や部品のサプライヤーから、機器の製造、流通、設置、そしてエンドユーザー向けアプリケーションサポートに至るまで多岐にわたります。機器製造分野は、電子銃の設計、電磁レンズの製造、真空システムのエンジニアリング、および検出器技術において重要な独自技術を有する、少数の専門的な電子光学機器メーカーによって支配されています。
走査型電子顕微鏡業界における技術動向
電子光学コラム技術
あらゆるSEMの中核をなすのは電子光学系であり、電子銃、電磁集光レンズおよび対物レンズ、ビーム偏向コイル、アパーチャ、真空システムで構成されています。高性能SEMの標準として、熱電子式タングステンフィラメント源に代わって電界放出銃(FEG)技術が採用されており、5~10倍明るい電子ビームを供給することで、より低い加速電圧で高い画像解像度を実現します。これは、ビームによる損傷を与えることなく、最新の半導体構造や繊細な生物試料を画像化するために不可欠です。
検出器技術と信号解析
現代のSEMシステムには、二次電子検出器、後方散乱電子検出器、元素分析用のEDS X線検出器など、複数の検出器タイプが統合されています。環状マルチ検出器アレイを含む次世代の検出器システムにより、複数の信号を同時に取得することが可能となり、EBSD検出器は結晶学的配向マッピング機能を追加します。イメージング、元素マッピング、結晶学的分析など、複数の分析手法を単一のSEMセッションに統合することで、1台の装置あたりの分析スループットが大幅に向上し、オペレーターが得られる情報量も増大します。
集束イオンビーム統合(FIB-SEM)
FIB-SEMシステムは、集束イオンビームコラムとSEMを組み合わせたもので、イオンビームによる精密な材料除去と、電子ビームによる高解像度イメージングを同時に実現します。この組み合わせにより、材料や生物試料の3D断層再構成のための連続切片イメージング、透過型電子顕微鏡用の試料作製、および半導体故障解析における精密な回路編集が可能になります。FIB-SEMはSEM市場において最も高価値なセグメントを占めており、サーモフィッシャー社のHeliosシリーズなどのシステムは100万~300万米ドルで販売されています。
タイプ別
2025年の世界の走査型電子顕微鏡市場では、卓上型/ベンチトップ型SEMが57.4%のシェアを占めて首位に立っています。これは、コスト、設置スペース、専門知識の要件によりこれまで利用できなかったユーザー層にもSEM技術を利用可能にしたコンパクトな装置によって、市場が飛躍的に拡大したことを反映しています。
42.6%を占める従来型には、エントリーレベルの分析用SEMから高度なFIB-SEMワークステーションに至るまで、高性能な床置き型システムが含まれます。半導体用CD-SEM、FIB断面分析、低温生物学イメージングなどの高度な用途では、卓上型装置では再現できない、従来型SEMプラットフォームの性能が求められます。
用途別
2025年にはライフサイエンス分野が33.7%のシェアで首位を占め、製薬研究、臨床病理学、微生物学、細胞生物学の各分野におけるSEMの広範な導入を反映しています。製薬企業では、薬物送達研究におけるナノ粒子の特性評価、品質管理における生物由来微粒子や不純物の特性評価、および医療機器表面の構造解析にSEMを活用しています。
材料科学分野は26.1%を占めており、これは微細構造解析、破壊解析、新素材開発のための金属、セラミックス、ポリマー、複合材料、地質材料の特性評価において、SEMが果たす基礎的な役割を反映しています。半導体分野は19.4%で、最も急成長している用途セグメントです。これは、半導体業界が3nm以下のプロセスノードへ移行していることに起因しており、光学機器では分解できない空間スケールでの電子ビーム検査および計測が求められているためです。
地域別市場動向
アジア太平洋地域の圧倒的なシェア(2025年時点で39.8%)は、同地域における半導体製造投資の比類なき集中、中国と日本における世界最大かつ最も急成長している製薬市場、そして台湾、韓国、日本、中国全域におけるナノテクノロジーおよび先端材料研究への多額の政府投資を反映しています。
北米(27.3%)は、米国の「CHIPS法」に後押しされた国内半導体ファブ建設プログラム、世界最大かつ最も革新的な医薬品・バイオテクノロジーの研究開発セクター、そして先進材料研究や電子顕微鏡による特性評価能力に対する米国防総省および国立研究所による強力な投資の恩恵を受けています。
欧州は22.1%のシェア(2025年)を占めており、医薬品および医療機器の製造、エアバスの航空宇宙材料研究、自動車セクターにおける材料の品質管理、そして研究大学における充実した学術的な電子顕微鏡インフラが牽引役となっています。ラテンアメリカ(6.1%)および中東・アフリカ(4.7%)は、規模は小さいものの、大学の研究能力の構築や産業における材料分析のニーズに後押しされ、成長を続けている市場です。
競争環境
世界の走査型電子顕微鏡(SEM)市場は、機器メーカーレベルで高い集中度を示しており、少数の専門的な電子光学機器メーカーが世界市場の売上高の大部分を占めています。
SEM市場の競争の動向は、長い製品開発サイクル、既存の研究室ユーザーにとっての高い切り替えコスト、そして競争力のある電子光学システムを開発・製造するために必要な高度な技術力によって形作られています。
主要企業の概要
サーモフィッシャーサイエンティフィック社
サーモフィッシャーサイエンティフィック社は、世界最大級の科学機器メーカーの一つであり、同社のマテリアル・アンド・ストラクチュラル・アナリシス部門を通じて、電子顕微鏡分野における世界的なリーダーです。
- 製品ポートフォリオ:Apreo ChemiSEMシステム、Axia ChemiSEM、Verios 5 XHR SEM、Quattro ESEM、Apreo 2 SEM、およびVolumeScope 2 SEM。
- 最近の動向:2025年7月、サーモフィッシャーサイエンティフィック社は、M&M 2025において、電子顕微鏡「Scios 3 FIB-SEM」および「Talos 12 TEM」を発表しました。これらのシステムは、自動化、ワークフローの簡素化、設置面積の縮小、および材料科学、生物学、病理学、医薬品開発向けの高度なイメージング機能を通じて、研究へのアクセスを向上させます。
- 戦略的重点:半導体製造向けのAI搭載自動SEM、ライフサイエンス分野における低温電子顕微鏡(cryo-EM)の拡充、高スループットウェハー検査向けのマルチビームSEM、EVバッテリー材料の特性評価ワークフローの開発。
株式会社日立製作所
株式会社日立製作所の子会社である日立ハイテク株式会社は、世界最大級のSEMメーカーの一つであり、半導体用CD-SEM測定システムの世界的な主要プロバイダーの一つでもあります。
製品ポートフォリオ:FE-SEM(電界放出型走査電子顕微鏡)、SEM(走査電子顕微鏡)、および卓上型顕微鏡。
最近の動向:2025年10月、日立ハイテク株式会社は、サブナノレベルでの観察が可能な超高解像度走査型電子顕微鏡「SU9600」を発売しました。この製品は、半導体、電子機器、先端材料向けの自動画像取得およびデータ処理ワークフローにより、高スループットなデータ取得を実現します。
戦略的重点:半導体用CD-SEM市場におけるリーダーシップの確立、TMおよびFlexSEMシリーズを通じた卓上型SEM市場への浸透、半導体検査のスループット向上に向けたAIベースの測定自動化。
市場集中度の分析
世界のSEM市場は集中度が高く、主要メーカーが世界の市場収益の約60~65%を占めています。残りの市場収益は、特定の地域市場やニッチな用途に対応する専門メーカーに分散しています。
SEM市場の高い集中度は、競争力のある電子光学システムの開発、電界放出銃の製造、電磁レンズの設計、超高真空工学、および検出器の開発における、技術的および資本的な障壁の高さを反映しています。これらはいずれも、数十年にわたって築き上げられた専門的なエンジニアリング能力を必要とします。こうした障壁により、技術的にそれほど複雑ではない科学機器カテゴリーに見られるようなコモディティ化が阻まれており、確立されたSEMメーカーにとっては、高価格設定と平均を上回る利益率が維持されています。
投資および成長の機会
最も急成長しているセグメント
半導体(年平均成長率(CAGR)約7.8%)、EV用電池材料の特性評価におけるSEM用途(年成長率約9%)、およびAI自動化SEMプラットフォームは、2034年までのSEM市場において最も高い成長が見込まれる投資分野です。ライフサイエンス分野、特に構造生物学やワクチン開発における低温SEM(Cryo-SEM)は、この技術が専門的な研究ツールから製薬業界の標準的な特性評価手法へと移行するにつれ、8%を超えるCAGRで成長しています。
新興の応用機会
EV用電池材料の特性評価は、最も重要な新興SEM応用機会の一つです。電池メーカーは、電極の微細構造解析、電解質・電極界面の特性評価、リチウムデンドライトの故障解析、および固体電解質材料の開発のためにSEMを必要としており、これらの応用が、世界中の電池研究開発センターやギガファクトリーの品質管理研究所における新たなSEM導入を牽引しています。
技術投資の動向
- 半導体業界では、24時間365日の製造品質管理展開において、より高いスループットとオペレーターによる介入の削減が求められていることから、SEMの自動運転、欠陥分類、測定の自動化に向けたAI統合に、主要なSEMメーカー各社から研究開発投資が集まっています。
- 生体物質やソフトマターの天然状態におけるイメージングを目的としたクライオSEM技術の開発には、製薬会社やバイオテクノロジー企業とSEMメーカーとの提携による投資が集まっています。これは、生物製剤およびナノ粒子医薬品の規制当局への申請において、ナノ粒子の特性評価に対するFDAの要件が強化されていることが背景にあります。
今後の市場見通し(2026年~2034年)
世界の走査型電子顕微鏡(SEM)市場は、2034年にかけて持続的な成長が見込まれています。2025年の51億2,000万米ドルから、2034年までに88億6,000万米ドルに達すると予測されており、これは年平均成長率(CAGR)6.10%で、総増加価値37億4,000万米ドルに相当します。
この成長の背景には、ノードの微細化を継続するための半導体業界の数十年にわたるロードマップがあり、これによりますます高度な電子ビーム検査ツールが必要とされています。また、ナノスケールの特性評価を必要とする製薬業界のナノテクノロジーを用いた薬物送達パイプラインの拡大、および卓上型装置によるSEM機能の普及が進み、ユーザー層が拡大していることも要因となっています。
市場の技術的進化は、AIの統合、マルチビーム電子光学系、およびSEMを静的な画像撮影から動的なプロセス観察へと拡張するインサイチュ環境機能によって形作られていくでしょう。SEM装置は、専門家の操作を必要とする専門的な実験室用ツールから、非専門家のオペレーターが製造品質管理環境で導入可能な自動化された分析プラットフォームへと徐々に移行しており、この移行により、現在の研究実験室や半導体ファブという中核市場を超えて、対象市場が大幅に拡大することになります。
調査方法
一次調査
一次調査では、2024年から2025年にかけて、SEM装置メーカー、電子顕微鏡研究室の責任者、半導体プロセス制御エンジニア、製薬分析科学者、材料特性評価の専門家、大学の顕微鏡施設管理者など、65名以上の業界関係者に対する構造化インタビューを実施しました。専門家からの意見により、市場規模、セグメントの成長率、および地域別の普及率の推定値が検証されました。
二次調査
二次調査には、SEMメーカーの年次報告書および投資家向けプレゼンテーション、米国顕微鏡学会(Microscopy Society of America)の技術刊行物、王立顕微鏡学会(Royal Microscopical Society)の学術誌データ、SEMIの半導体製造装置市場統計、ナノ粒子特性評価に関するFDAのガイダンス文書、電子顕微鏡に関する欧州研究評議会(ERC)の助成金データ、ならびに『Microscopy Today』、『Journal of Microscopy』、『Ultramicroscopy』などの業界誌が含まれます。
予測モデル
市場規模の推計は、トップダウンおよびボトムアップの予測手法を用いて導き出されました。これには、カテゴリー別および地域別のSEM装置出荷台数データ、装置タイプ別の平均販売価格の傾向分析、エンドユーザーセグメントの研究開発費および設備投資予算の予測、ならびに半導体製造装置の投資サイクル・モデリングが組み込まれています。ベースケースの年平均成長率(CAGR)6.10%は、装置メーカーの売上高見通し、および2026年から2034年までの半導体、製薬、材料分野における研究開発投資の予測と照らし合わせて検証されたコンセンサス推定値を反映しています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の走査型電子顕微鏡市場
5.1 市場の概要
5.2 市場の動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 卓上型/ベンチトップ型
6.1.1 市場動向
6.1.2 市場予測
6.2 従来型
6.2.1 市場動向
6.2.2 市場予測
7 技術別市場内訳
7.1 従来型または高真空走査型電子顕微鏡(HVSEM)
7.1.1 市場動向
7.1.2 市場予測
7.2 可変圧力型または低真空走査型電子顕微鏡(LVSEM)
7.2.1 市場動向
7.2.2 市場予測
7.3 極低温走査型電子顕微鏡(Cryo-SEM)
7.3.1 市場動向
7.3.2 市場予測
7.4 環境走査型電子顕微鏡(ESEM)
7.4.1 市場動向
7.4.2 市場予測
7.5 その他
7.5.1 市場動向
7.5.2 市場予測
8 用途別市場内訳
8.1 材料科学
8.1.1 市場動向
8.1.2 市場予測
8.2 ナノテクノロジー
8.2.1 市場動向
8.2.2 市場予測
8.3 ライフサイエンス
8.3.1 市場動向
8.3.2 市場予測
8.4 半導体
8.4.1 市場動向
8.4.2 市場予測
8.5 その他
8.5.1 市場動向
8.5.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場の動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場の動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場の動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場の動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場の動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 サーモフィッシャーサイエンティフィック社
14.3.1.1 事業概要
14.3.1.2 提供製品
14.3.1.3 事業戦略
14.3.1.4 SWOT分析
14.3.1.5 主なニュースおよび出来事
14.3.2 株式会社日立製作所
14.3.2.1 事業概要
14.3.2.2 提供製品
14.3.2.3 事業戦略
14.3.2.4 SWOT分析
14.3.2.5 主なニュースおよび出来事
14.3.3 カール・ツァイスAG
14.3.3.1 事業概要
14.3.3.2 提供製品
14.3.3.3 事業戦略
14.3.3.4 SWOT分析
14.3.3.5 主なニュースおよび出来事
14.3.4 日本電子株式会社
14.3.4.1 事業概要
14.3.4.2 提供製品
14.3.4.3 事業戦略
14.3.4.4 SWOT分析
14.3.4.5 主なニュースおよび出来事
図表一覧
図1:世界:走査型電子顕微鏡市場:主な推進要因と課題
図2:世界:
走査型電子顕微鏡市場:売上高(10億米ドル)、2020年~2025年
図3:世界:走査型電子顕微鏡市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:走査型電子顕微鏡市場:タイプ別内訳(%)、2025年
図5:世界:走査型電子顕微鏡市場:技術別内訳(%)、2025年
図6:世界:走査型電子顕微鏡市場:用途別内訳(%)、2025年
図7:世界:走査型電子顕微鏡市場:地域別内訳(%)、2025年
図8:世界:走査型電子顕微鏡(卓上型/ベンチトップ型)市場:売上高(百万米ドル)、2020年および2025年
図9:世界:走査型電子顕微鏡(卓上型/ベンチトップ型)市場の予測:売上高(百万米ドル)、2026年~2034年
図10:世界:走査型電子顕微鏡(従来型)市場:販売額(百万米ドル)、2020年および2025年
図11:世界:走査型電子顕微鏡(従来型)市場予測:販売額(百万米ドル)、2026年~2034年
図12:世界:走査型電子顕微鏡(従来型または高真空走査型電子顕微鏡(HVSEM))市場:売上高(百万米ドル)、2020年および2025年
図13:世界:走査型電子顕微鏡(従来型または高真空走査型電子顕微鏡(HVSEM))市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:走査型電子顕微鏡(可変圧力または低真空走査型電子顕微鏡(LVSEM))市場: 売上高(単位:百万米ドル)、2020年および2025年
図15:世界:走査型電子顕微鏡(可変圧力型または低真空走査型電子顕微鏡-LVSEM)市場予測: 売上高(単位:百万米ドル)、2026年~2034年
図16:世界:走査型電子顕微鏡(低温走査型電子顕微鏡-Cryo-SEM)市場:売上高(単位:百万米ドル)、2020年および2025年
図17:世界:走査型電子顕微鏡(低温走査型電子顕微鏡-Cryo-SEM)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界: 走査型電子顕微鏡(環境走査型電子顕微鏡:ESEM)市場:売上高(単位:百万米ドル)、2020年および2025年
図19:世界:走査型電子顕微鏡(環境走査型電子顕微鏡:ESEM)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図20:世界:走査型電子顕微鏡(その他の技術)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:走査型電子顕微鏡(その他の技術)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:走査型電子顕微鏡(材料科学)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:走査型電子顕微鏡(材料科学)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:走査型電子顕微鏡(ナノテクノロジー)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:走査型電子顕微鏡(ナノテクノロジー)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:走査型電子顕微鏡(ライフサイエンス)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:走査型電子顕微鏡(ライフサイエンス)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:走査型電子顕微鏡(半導体)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:走査型電子顕微鏡(半導体)市場予測:売上高(百万米ドル)、2026年~2034年
図30:世界:走査型電子顕微鏡(その他の用途)市場:売上高(百万米ドル)、2020年および2025年
図31:世界:走査型電子顕微鏡(その他の用途)市場予測:売上高(百万米ドル)、2026年~2034年
図32:北米:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図33:北米:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図34:米国:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図35:米国:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図36:カナダ:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図37:カナダ:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図38:アジア太平洋地域:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図39:アジア太平洋地域:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図40:中国:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図41:中国:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図42:日本:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図43:日本:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図44:インド:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図45:インド:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図46:韓国:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図47:韓国:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図48:オーストラリア:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図49:オーストラリア:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図50:インドネシア:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図51:インドネシア:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図52:その他:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図53:その他地域:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図54:欧州:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図55:欧州:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図56:ドイツ:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図57:ドイツ:走査型電子顕微鏡市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図58:フランス:走査型電子顕微鏡市場:売上高(単位:百万米ドル)、2020年および2025年
図59:フランス:走査型電子顕微鏡市場予測:売上高(単位:百万米ドル)、2026年~2034年
図60:英国:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図61:英国:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図62:イタリア:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図63:イタリア:走査型電子顕微鏡市場の予測:売上高(百万米ドル)、2026年~2034年
図64:スペイン:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図65:スペイン:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図66:ロシア:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図67:ロシア:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図68:その他:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図69:その他:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図70:ラテンアメリカ:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図71:ラテンアメリカ:走査型電子顕微鏡市場の予測:売上高(百万米ドル)、2026年~2034年
図72:ブラジル:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図73:ブラジル:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図74:メキシコ:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図75:メキシコ:走査型電子顕微鏡市場予測:販売額(百万米ドル)、2026年~2034年
図76:その他:走査型電子顕微鏡市場:販売額(百万米ドル)、2020年および2025年
図77:その他地域:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図78:中東・アフリカ:走査型電子顕微鏡市場:売上高(百万米ドル)、2020年および2025年
図79:中東・アフリカ:走査型電子顕微鏡市場:国別内訳(%)、2025年
図80:中東・アフリカ:走査型電子顕微鏡市場予測:売上高(百万米ドル)、2026年~2034年
図81:世界:走査型電子顕微鏡業界:SWOT分析
図82:世界:走査型電子顕微鏡業界:バリューチェーン分析
図83:世界:走査型電子顕微鏡業界:ポーターの5つの力分析
表一覧
表1:世界:走査型電子顕微鏡市場:主要な業界のハイライト、2025年および2034年
表2:世界:走査型電子顕微鏡市場予測:タイプ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:走査型電子顕微鏡市場予測:技術別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:走査型電子顕微鏡市場予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表5:世界: 走査型電子顕微鏡市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:走査型電子顕微鏡市場:競争構造
表7:世界:走査型電子顕微鏡市場:主要企業
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









