ロータリーチャンバー式真空包装機市場の成長を支える決定的な数値とは何でしょうか?
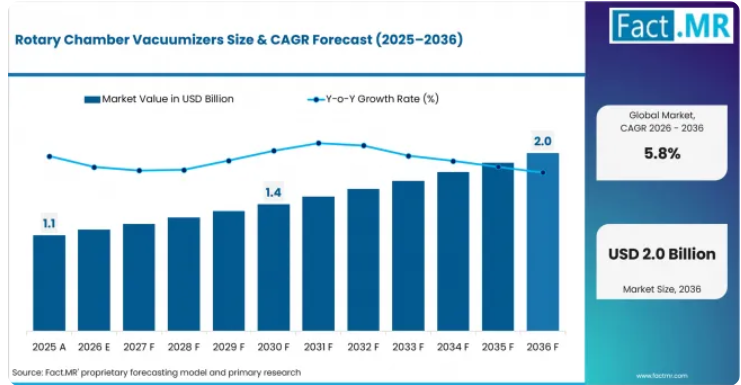
2036年までに0.80億米ドルの絶対的な市場機会が見込まれており、その牽引役となるのは、シングルチャンバー式ロータリーシステム、6~10サイクル/分の装置、および生肉・加工肉用途です。
- 市場の需要を牽引する要因
- 食肉加工業者は、冷蔵カット肉、マリネ肉、小分け製品を包装する際、不良パウチの発生を抑えるために、安定した脱酸素処理とシール精度の再現性を必要としています。
- 乳製品加工業者には、流通前にパウチ包装されたチーズのブロックや小分け品を冷蔵倉庫へ移送する際、それらを保護するためのコンパクトなチャンバーシステムが必要です。
- 調理済み食品メーカーには、レシピの切り替えや小ロット生産の際にも清潔な切り替えを維持しつつ、さまざまなパッケージサイズに対応できる設備が求められています。
- メンテナンスチームは、ポンプの稼働停止が冷蔵食品の包装スケジュールを中断させる可能性があるため、ステンレス製のチャンバーとメンテナンス用のアクセス性を重視しています。
- 大規模な食肉加工工場では、継続的なパウチ包装量が見込まれます。米国農務省(USDA)国立農業統計局(NASS)は2026年4月、2025年の米国の赤身肉生産量が538億ポンドに達したと報告しており、これによりチャンバー式包装装置には相当な適用基盤が生まれています。
- 分析対象の主要セグメント
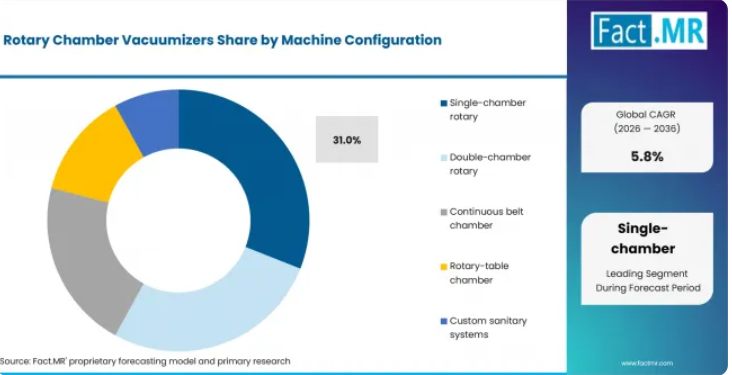
- 機械構成別:シングルチャンバー式ロータリーは、設置面積が小さく、中規模の包装室に適しているため、2026年には31.0%のシェアを占めると予測されています。
- 処理能力別:6~10サイクル/分の設備は、労働投入量と実用的な日産量のバランスが取れているため、2026年には29.0%のシェアを占めると見込まれています。
- 包装用途別:冷蔵肉加工におけるパウチ包装量の多さに支えられ、生肉および加工肉が2026年に39.0%のシェアを占めると推定されます。
- 自動化レベル別:手動処理を維持する加工業者にとってシステム統合の負担が軽いことから、半自動装填が2026年に34.0%のシェアを占めると予測されます。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「ロータリーチャンバー式真空包装機は、卓上型真空シーラーと大型の成形・充填・シール(FFS)ラインの中間的な位置づけにあるため、注目を集めています。食品工場が、より大規模な包装施設への投資に先立ち、サイクル制御を求めるようになるにつれて、市場は拡大すると予想されます。チャンバーの信頼性、衛生的な設計、迅速なサービス体制を兼ね備えたサプライヤーは、設備のリピート受注を獲得する可能性が高いでしょう。」
- 戦略的示唆
- 機器メーカーは、パウチサイズや製品種類ごとのサイクルレートを明記すべきです。そうすることで、工場のエンジニアリング部門は現実的なライン生産量に見合った機械を選定できるようになります。
- 販売代理店は、販売活動と予備部品の確保を連携させるべきです。なぜなら、加工業者はポンプのメンテナンスやシールバーの交換を稼働時間を確保するための手段と捉えているからです。
- 食品加工業者は、シングルチャンバー方式とダブルチャンバー方式のどちらを選ぶか決定する前に、チャンバーの寸法、ポンプの容量、および洗浄のしやすさを評価すべきです。
- 包装資材ベンダーは、肉、チーズ、水産物の各用途におけるシール不良を減らすため、チャンバーシステム上でパウチの構造をテストすべきです。
日本は、輸出志向の食品包装および省力化設備の需要に支えられ、2036年まで年平均成長率(CAGR)7.0%を記録すると予測されています。イタリアは、畜産、乳製品、および地域特有の調理済み食品加工により、CAGR 6.6%で成長すると見込まれています。米国では、食肉および家禽加工工場がパウチ真空システムを継続して稼働させていることから、年平均成長率(CAGR)は5.5%を記録すると推定されています。ドイツでは、食肉加工分野における衛生的な機械への更新が後押しとなり、CAGRは4.8%を維持すると予測されています。英国では、食肉製品や調理済み食品においてチャンバー包装の利用が持続しているため、CAGRは4.3%を記録すると見込まれています。
ロータリーチャンバー式真空包装機市場は、セグメント別にどのように分類されますか?
シングルチャンバー式ロータリーが31.0%で首位を占め、生肉および加工肉が39.0%で首位を占めています。
どの機械構成が主流となっていますか?
2026年には、シングルチャンバー式ロータリーが31.0%のシェアを占めています。
シングルチャンバー式ロータリーシステムが主流となっているのは、中規模の加工業者にとって、静止式チャンバー機よりも実用的な一歩を踏み出せるためです。この形式は、コンパクトな包装室で再現性のある真空サイクルを必要とする精肉店、中央厨房、地域の食肉加工工場に適しています。また、日々の生産内容が混在する工場においても、清掃やオペレーターのトレーニングを管理しやすいという利点があります。
スループットクラス部門をリードしているのはどの機種でしょうか?
2026年には、6~10サイクル/分の機器が18.0%のシェアで首位を占めています。
毎分6~10サイクルの帯域は、チルド食品をバッチ単位で包装し、依然としてオペレーターによる投入作業に依存している工場に適しています。この帯域は、通常の商業利用に十分な速度を確保しつつ、高スループットラインに伴うコストや設置面積の負担を回避できます。パウチへの投入作業が手動である場合、サイクルの安定性は重要な要素となります。
包装用途は需要をどのように形成しているのでしょうか?
2026年には、生肉および加工肉が39.0%のシェアを占めます。
生肉および加工肉の用途が主導的な地位を占めているのは、真空パウチが冷蔵カット肉、ソーセージの小分け品、マリネ製品で一般的に使用されているためです。ユーロスタットは2026年8月、2025年のEU食品製品の販売生産額が、恒常価格で3.8%の伸びを記録したと報告しました。チャンバー式真空包装機は、コールドチェーン流通の前に酸素除去と強固なシールが求められる場合、こうした工程を支えています。
自動化レベルにおける半自動装入を支える要因は何でしょうか?
2026年には、半自動装入が34.0%のシェアを占めています。
多くの加工業者が、作業員を製品検査やパウチ配置の現場に配置したまま生産性の向上を図りたいと考えているため、半自動装入が主流となっています。この方式は、完全なロボットセルが実用化されるまでの間、チャンバーの反復的な取り扱いを軽減します。また、ユーティリティや排水設備が手動作業台を中心に構築されている旧式の施設内への設置も容易です。
ロータリーチャンバー式真空包装機の市場導入を加速させている要因と、その障壁となっている要因は何でしょうか?
需要は、冷蔵食品のパウチ包装、半自動による労働負担の軽減、および衛生面での代替需要によって増加しています。一方、成長は、資本コスト、メンテナンスの必要性、および他方式との競合によって制約されています。
推進要因の影響分析
生肉および加工肉のパウチ包装:食肉加工工場では、酸素を確実に除去し、冷蔵輸送中に密封された製品を保護する真空チャンバーが必要です。
半自動による作業負担の軽減:半自動式のチャンバーを採用することで、作業員が製品の配置や品質チェックに関与し続けながら、工場の生産性を向上させることができます。
輸出向け真空包装:食品輸出業者には、長時間の輸送中に製品の品質を保護し、仕向地での外観を維持するのに役立つ包装が求められます。
- 衛生的な設備の更新:ステンレス製のチャンバー、洗浄可能な表面、メンテナンス性の高いポンプは、湿潤食品や冷蔵食品の製造現場におけるリピート注文の促進につながります。
機会影響分析
- コンベア連動型チャンバーライン:熱成形ラインが大きすぎる場合、加工業者はチャンバーシステムの周囲に、制御された投入・排出処理を追加することができます。
- 中小企業向けのコンパクトなロータリーチャンバー:小規模な食品企業には、設置面積を抑え、オペレーターの作業手順を簡素化したまま、パウチの生産量を向上させる機械が求められています。
- サービスおよびレトロフィットパッケージ:ポンプのメンテナンス、シールバーのアップグレード、およびトレーニングパッケージは、機械の寿命を延ばし、継続的なサービス収益を生み出すことができます。
制約要因の影響分析
設備投資の遅れ: 小規模な加工業者では、包装需要が季節によって変動し、キャッシュフローの都合上、基本的なシーラーの導入が優先されるため、チャンバーのアップグレードが先送りされることがよくあります。
専門的なメンテナンス要件: ポンプ、シール、チャンバーには定期的なメンテナンスが必要であるため、現地でのサポート体制が不十分な場合、設備導入の決定が遅れる可能性があります。
パッケージ形態の競合: トレイシーラーや熱成形ラインは、パウチ式の真空システムから、一部の調理済み食品や小売向けパッケージのシェアを奪う可能性があります。
2036年までに、どの国がロータリーチャンバー式真空包装機市場を牽引するのでしょうか?
- 国別の比較では2.69パーセンテージポイントの差があり、予測期間を通じて3つの実用的な成長帯が形成されています。
- 日本では、加工食品の輸出やコンパクトな機械への投資がチャンバー式設備の導入を後押ししており、イタリアを0.45パーセンテージポイント上回っています。
- イタリアでは、パウチ式真空包装が依然として実用的な家畜、乳製品、調理済み食品の生産分野を通じて、米国を1.08パーセンテージポイント上回っています。
- 米国は、大規模な食肉・家禽加工工場が生産性の高いチャンバー式システムの需要を支えているため、ドイツを0.69パーセントポイント上回っています。
- ドイツは、衛生的な設備の更新と強固な食品機械基盤により、英国を0.47パーセントポイント上回っています。
- 英国は、調理済み食品および冷蔵肉の売上が着実な更新需要を支えていることから、表示された範囲の最後尾に位置しています。
比較可能な年平均成長率(CAGR)であっても、チャンバー式包装設備は工場のレイアウト、人件費、サービス提供範囲、および食品形態の構成と密接に関連しているため、市場参入条件は異なります。レポートの全範囲には、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカが含まれます。
日本の実績はいかがでしょうか?
年平均成長率(CAGR)7.0%。輸出志向型の食品包装および小型機械の更新需要が牽引しています。
日本は、輸出主導型の食品加工および小型機械の需要を起点としています。農林水産省が2025年4月に策定した「基本計画」では、2030年までに農林水産物および食品の輸出額を5兆円とする目標が掲げられています。米国商務省国際貿易局は2026年5月、日本の食品加工機械の市場規模が2024年に42億米ドルに達したと報告しました。水産物、調理済み食品、食肉加工業者がコールドチェーン輸送前に密封パウチ用のチャンバーシステムを採用していることから、同国は年平均成長率(CAGR)7.0%を記録すると予測されています。半自動式は、作業者が依然としてパウチの位置や製品の外観を検査する旧式の加工室に適しています。
イタリアでの導入を後押しする要因は何か?
年平均成長率(CAGR)6.6%。これは、畜産物の価値、チーズの生産量、および地域における冷蔵食品の生産に支えられています。
イタリアは、パウチによる保護に依存する畜産物、チーズ、および塩漬け肉の加工の恩恵を受けています。イタリア国家統計局(ISTAT)は2026年6月、2025年の畜産物の生産額が250億ユーロを超えたと報告しました。また、Istatは2026年6月に、2026年5月の産業生産者物価が前年同月比で7.3%上昇したと報告しました。地域の加工業者が、さまざまなサイズの肉類、乳製品、調理済み食品の包装にロータリーチャンバーを採用するにつれ、同国は年平均成長率(CAGR)6.6%で成長すると予想されています。衛生的な設計、排水性の良さ、およびシール再現性は、小規模な工場における設備更新のタイミングを左右する要因となります。
米国での導入を後押しする要因は何でしょうか?
5.5%の年平均成長率(CAGR)は、食肉処理量、家禽の生産量、および半自動包装設備のアップグレードによって牽引されています。
米国市場は、大量処理される食肉および家禽の包装によって特徴づけられています。米国農務省(USDA)の国立農業統計局(NASS)は、2026年4月に、2025年のブロイラーの生体重生産量が622億ポンドに達したと報告しました。BLS(労働統計局)は、2026年7月時点で、機械・設備の部品および消耗品の卸売業における生産者物価指数が、過去12ヶ月間で11.5%上昇したと報告しました。加工業者がチャンバーの稼働時間とサービスコストの管理のバランスを取る中、米国では年平均成長率(CAGR)が5.5%を記録すると推定されています。半自動の投入方式は、オペレーターが真空包装の前に製品の向きやシール部の清潔さを確認する場面において、依然として有用です。
ドイツでの導入を後押ししている要因は何でしょうか?
4.8%の年平均成長率(CAGR)が見込まれており、これは食肉生産、食品製造、および衛生的な機械への更新によって支えられています。
ドイツは、食肉加工および食品機械の分野において確固たる基盤を維持しています。Destatisの2026年8月の報告によると、ドイツの商業食肉処理企業は2026年上半期に約340万トンの食肉を生産しました。ソーセージ、豚肉、および特産食品の加工工場が旧式のチャンバーシステムを更新するにつれ、ドイツの市場は4.8%の年平均成長率(CAGR)を維持すると予測されています。ウェットルームの洗浄、ステンレス鋼製の設計、そして現地での充実したサービス体制は、依然として設備選定の重要な要素となっています。
英国の成長を支えている要因は何でしょうか?
年平均成長率(CAGR)4.3%。食品製造業の売上、貿易活動、および冷蔵調理済み食品がこれを後押ししています。
英国では、冷蔵肉、チーズ、調理済み食品の包装分野が成長を牽引しています。ONS(英国国家統計局)は2026年7月、2025年の英国製造業総売上のうち、食品製造業が22.9%を占めたと報告しました。環境・食料・農村地域省(Defra)は2026年4月、2025年の食品、飼料、飲料の輸出額が257億ポンドに達したと報告しました。加工業者がコンパクトなパウチ密封用に回転式チャンバー真空包装機を採用しているため、英国では年平均成長率(CAGR)4.3%を記録すると予想されています。更新注文は、サービス対応、予備部品の入手可能性、および既存の冷蔵室との適合性に左右されます。
ロータリーチャンバー式真空包装機市場をリードしているのはどの企業でしょうか?
SEALED AIR – CRYOVAC®は、ロータリーチャンバー式真空包装機市場の主要プロバイダーの一つとして紹介されています。同社の競争上の強みは、食品加工業者が信頼性の高い酸素除去、パウチシール、衛生的なチャンバー設計、および冷蔵食品の包装作業に適した設備を優先する市場に根ざしています。
古河製造株式会社およびRollstock, Inc.も主要なプロバイダーに名を連ねています。両社の競争上の位置づけは、肉、チーズ、水産物、調理済み食品などの用途において、信頼性の高いサイクル制御と、実用的な投入、洗浄、統合要件を兼ね備えたチャンバー式包装システムへの需要と合致しています。
蕪湖エレモーション・技術株式会社が、本レポートで取り上げたサプライヤーグループを締めくくります。市場全体において、各サプライヤーはチャンバー式機械、チャンバーベルトシステム、ダブルチャンバー形式、コンパクトな真空装置などを通じて参入しており、加工業者には工場のレイアウト、処理能力の要件、自動化の希望に応じて選択肢を提供しています。
したがって、競争の焦点は、チャンバーの信頼性、衛生的な設計、サイクルの安定性、サービスへのアクセス、および装置の統合性に集まっています。信頼性の高い機械に加え、スペアパーツの入手可能性、ポンプのメンテナンス、シールバーのサポート、そして迅速な技術サービスを提供できるサプライヤーは、設備の継続的な受注を確保する上で有利な立場にあります。
主要なサプライヤーにはどのような企業がありますか?
主要企業には、SEALED AIR – CRYOVAC®、古河製作所、Rollstock, Inc.、および蕪湖エレモーション・テクノロジー株式会社が含まれます。
- SEALED AIR – CRYOVAC®
- Furukawa Mfg. Co., Ltd.
- Rollstock, Inc.
- Wuhu Elemotion Technology Co., Ltd.
市場はどのように分類されていますか?
- 機械構成別
- シングルチャンバー式ロータリー
- ダブルチャンバー式ロータリー
- 連続ベルト式チャンバー
- ロータリーテーブル式チャンバー
- 特注サニタリーシステム
- 処理能力別
- 6サイクル/分未満
- 6~10サイクル/分
- 11~15サイクル/分
- 16~20サイクル/分
- 20サイクル/分超
- 包装用途別
- 生肉および加工肉
- チーズおよび乳製品
- 調理済み食品
- 魚介類
- その他の食品および産業用
- 自動化レベル別
- 半自動投入
- 自動インデックス
- 一体型コンベア
- ロボットによる投入および排出
- 無人セル
- 地域別
- 北米
- 南米アメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東およびアフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチ・プログラム(二次データ)
- 専門家による意見および現地調査(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- 持続可能性への影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- グローバル市場分析および予測、2021年から2036年
- 過去市場規模(価値)(10億米ドル)の分析、2021年~2025年
- 現在および将来の市場規模(価値)(10億米ドル)の予測、2026年~2036年
- 前年比成長傾向の分析
- 絶対額ベースの市場機会分析
- 世界市場の価格分析、2021年~2036年
- 機械構成別世界市場分析および予測、2021年~2036年
- はじめに/主な調査結果
- 機械構成別の過去市場規模(金額、10億米ドル)分析、2021年~2025年
- 機械構成別の現在および将来の市場規模(金額、10億米ドル)分析および予測、2026年~2036年
- シングルチャンバー式ロータリー
- ダブルチャンバー式ロータリー
- 連続ベルト式チャンバー
- ロータリーテーブル式チャンバー
- カスタムサニタリーシステム
- 機械構成別前年比成長傾向分析、2021年~2025年
- 機械構成別絶対額機会分析、2026年~2036年
- 処理能力クラス別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 処理能力クラス別、2021年から2025年までの過去市場規模(10億米ドル)の分析
- 処理能力クラス別、現在および将来の市場規模(10億米ドル)の分析および予測、2026年から2036年
- 6サイクル未満および分
- 6~10サイクルおよび分
- 11~15サイクルおよび分
- 16~20サイクルおよび分
- 20サイクル以上および分
- 処理能力クラス別、前年比成長傾向分析、2021年から2025年
- スループットクラス別 絶対的な市場機会分析(2026年~2036年)
- 包装用途別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 包装用途別 過去市場規模(金額、10億米ドル)の分析(2021年~2025年)
- 包装用途別、2026年から2036年までの現在および将来の市場規模(10億米ドル)の分析および予測
- 生肉および加工肉
- チーズおよび乳製品
- 調理済み食品
- 水産物
- その他の食品および産業用
- 包装用途別、2021年から2025年までの前年比成長傾向分析
- 包装用途別、2026年から2036年までの絶対的な市場機会(米ドル)分析
- 自動化レベル別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 自動化レベル別 過去市場規模(金額)(10億米ドル)の分析(2021年~2025年)
- 自動化レベル別 現在および将来の市場規模(金額)(10億米ドル)の分析および予測(2026年~2036年)
- 半自動積載
- 自動インデックス
- 統合コンベア
- ロボットによる積載・荷下ろし
- ライトアウトセル
- 自動化レベル別前年比成長傾向分析:2021年から2025年
- 自動化レベル別絶対額市場機会分析:2026年から2036年
- 地域別世界市場分析および予測:2021年から2036年
- はじめに
- 地域別過去市場規模(金額、10億米ドル)分析、2021年から2025年
- 地域別現在の市場規模(金額、10億米ドル)分析および予測、2026年から2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別 過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- 機械構成別
- スループットクラス別
- 包装用途別
- 自動化レベル別
- 国別
- 市場魅力度分析
- 国別
- 機械構成別
- スループットクラス別
- 包装用途別
- 自動化レベル別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場分類別市場規模(10億米ドル)予測、2026年から2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 機械構成別
- スループットクラス別
- パッケージ用途別
- 自動化レベル別
- 国別
- 市場魅力度分析
- 国別
- 機械構成別
- スループットクラス別
- パッケージ用途別
- 自動化レベル別
- 主なポイント
- 西ヨーロッパの市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模予測(10億米ドル)(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- 国別
- 市場魅力度分析
- 国別
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- 主なポイント
- 東ヨーロッパの市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他の地域
- 機械構成別
- 処理能力クラス別
- パッケージ用途別
- 自動化レベル別
- 国別
- 市場魅力度分析
- 国別
- 機械構成別
- 処理能力クラス別
- パッケージ用途別
- 自動化レベル別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別の過去市場規模(金額、10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(金額、10億米ドル)予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- 国別
- 市場魅力度分析
- 国別
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 機械構成別
- 処理能力クラス別
- パッケージ用途別
- 自動化レベル別
- 国別
- 市場魅力度分析
- 国別
- 機械構成別
- 処理能力クラス別
- パッケージ用途別
- 自動化レベル別
- 主な要点
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別過去市場規模(10億米ドル)の推移分析:2021年~2025年
- 市場分類別市場規模(10億米ドル)の予測:2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- 国別
- 市場魅力度分析
- 国別
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- 英国
- 価格分析
- 市場シェア分析、2025年
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 機械構成別
- 処理能力クラス別
- パッケージ用途別
- 自動化レベル別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 機械構成別
- 処理能力クラス別
- パッケージ用途別
- 自動化レベル別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 機械構成別
- 処理能力クラス別
- パッケージ用途別
- 自動化レベル別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- ポーランド
- 価格分析
- 市場シェア分析(2025年
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 機械構成別
- 処理能力クラス別
- 包装用途別
- 自動化レベル別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- MULTIVAC
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ヘンケルマン
- ヘンコバック
- VC999
- ウェボマティック
- プロマークス
- MULTIVAC
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年から2036年
- 表2:機械構成別世界市場規模(10億米ドル)予測、2021年から2036年
- 表3:処理能力クラス別世界市場規模(10億米ドル)予測、2021年から2036年
- 表4:包装用途別世界市場規模(10億米ドル)予測、2021年から2036年
- 表5:自動化レベル別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表7:機械構成別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:北米市場規模(10億米ドル)の処理能力クラス別予測(2021年~2036年)
- 表9:北米市場規模(10億米ドル)の包装用途別予測(2021年~2036年)
- 表10:北米市場規模(10億米ドル)の自動化レベル別予測(2021年~2036年)
- 表11:国別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表12:機械構成別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表13:処理能力クラス別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表14:南米アメリカ市場規模(10億米ドル)の予測(パッケージ用途別、2021年~2036年)
- 表15:南米アメリカ市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表16:西ヨーロッパ市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表17:西ヨーロッパの市場規模(10億米ドル)の予測(機械構成別、2021年~2036年)
- 表18:西ヨーロッパの市場規模(10億米ドル)の予測(処理能力クラス別、2021年~2036年)
- 表19:西ヨーロッパの市場規模(10億米ドル)の予測(パッケージ用途別、2021年~2036年)
- 表20:西ヨーロッパの市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表21:2021年から2036年までの東ヨーロッパ市場規模(10億米ドル)の国別予測
- 表22:2021年から2036年までの東ヨーロッパ市場規模(10億米ドル)の機械構成別予測
- 表23: 東ヨーロッパの市場規模(10億米ドル)の処理能力クラス別予測(2021年~2036年)
- 表24:東ヨーロッパの市場規模(10億米ドル)の包装用途別予測(2021年~2036年)
- 表25:東ヨーロッパの市場規模(10億米ドル)の自動化レベル別予測(2021年~2036年)
- 表26:2021年から2036年までの東アジア市場規模(10億米ドル)の国別予測
- 表27:2021年から2036年までの東アジア市場規模(10億米ドル)の機械構成別予測
- 表28:2021年から2036年までの東アジア市場規模(10億米ドル)の処理能力クラス別予測
- 表29:東アジアの市場規模(10億米ドル)の予測(パッケージ用途別、2021年~2036年)
- 表30:東アジアの市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表31:南アジア・太平洋地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表32:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)予測(機械構成別)
- 表33:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)予測(処理能力クラス別)
- 表34:2021年から2036年までの南アジア・太平洋地域の市場規模 (10億米ドル)の予測(パッケージ用途別、2021年~2036年)
- 表35:南アジア・太平洋地域の市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
- 表36:中東・アフリカ地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表37:中東・アフリカの市場規模(10億米ドル)の予測(機械構成別、2021年~2036年)
- 表38:中東・アフリカの市場規模(10億米ドル)の予測(処理能力クラス別、2021年~2036年)
- 表39:中東・アフリカ市場規模(10億米ドル)の予測(包装用途別、2021年~2036年)
- 表40:中東・アフリカ市場規模(10億米ドル)の予測(自動化レベル別、2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(10億米ドル)の予測(2021年~2036年)
- 図3:機械構成別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:機械構成別世界市場の前年比成長率比較(2026年~2036年)
- 図5:機械構成別世界市場の魅力度分析
- 図6:スループットクラス別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:スループットクラス別世界市場の前年比成長率比較(2026年~2036年)
- 図8:スループットクラス別の世界市場魅力度分析
- 図9:包装用途別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図10:包装用途別の世界市場前年比成長率比較(2026年~2036年)
- 図11:包装用途別の世界市場の魅力度分析
- 図12:自動化レベル別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:自動化レベル別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:自動化レベル別の世界市場の魅力度分析
- 図15:地域別の世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別の世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別の世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図22:東アジア市場における追加収益機会(ドルベース)、2026年~2036年
- 図23:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年~2036年
- 図24:中東・アフリカ市場における追加収益機会(ドルベース)、2026年~2036年
- 図25:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場における機械構成別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における機械構成別の前年比成長率比較(2026年~2036年)
- 図28:北米市場における機械構成別の市場魅力度分析
- 図29:北米市場における処理能力クラス別の市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における処理能力クラス別の前年比成長率比較(2026年~2036年)
- 図31:処理能力クラス別の北米市場の魅力度分析
- 図32:包装用途別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図33:包装用途別の北米市場の前年比成長率比較(2026年~2036年)
- 図34:包装用途別の北米市場の魅力度分析
- 図35:北米市場における自動化レベル別市場シェアおよびBPS分析(2026年および2036年)
- 図36:北米市場における自動化レベル別前年比成長率の比較(2026年~2036年)
- 図37:北米市場における自動化レベル別市場魅力度分析
- 図38:国別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図39:機械構成別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図40:機械構成別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図41:南米アメリカ市場における機械構成別の市場魅力度分析
- 図42:南米アメリカ市場における処理能力クラス別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図43:南米アメリカ市場における処理能力クラス別の前年比成長率比較(2026年~2036年)
- 図44:処理能力クラス別の南米アメリカ市場の魅力度分析
- 図45:包装用途別の南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図46:包装用途別の南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:包装用途別 ラテンアメリカ市場の魅力度分析
- 図48:自動化レベル別 ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:自動化レベル別 ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:自動化レベル別の南米アメリカ市場の魅力度分析
- 図51:国別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図52:機械構成別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における機械構成別の前年比成長率比較(2026年~2036年)
- 図54:西ヨーロッパ市場における機械構成別の市場魅力度分析
- 図55:西ヨーロッパ市場における処理能力クラス別の市場シェアおよびBPS分析(2026年および2036年)
- 図56:処理能力クラス別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図57:処理能力クラス別の西ヨーロッパ市場の魅力度分析
- 図58:包装用途別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:包装用途別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図60:包装用途別の西ヨーロッパ市場の魅力度分析
- 図61:自動化レベル別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図62:自動化レベル別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図63:自動化レベル別の西ヨーロッパ市場の魅力度分析
- 図64:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における機械構成別市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における機械構成別の前年比成長率比較(2026年~2036年)
- 図67:東ヨーロッパ市場における機械構成別魅力度分析
- 図68:東ヨーロッパ市場における処理能力クラス別市場シェアおよびBPS分析(2026年および2036年)
- 図69:東ヨーロッパ市場における処理能力クラス別前年比成長率の比較(2026年~2036年)
- 図70:処理能力クラス別のヨーロッパ市場の魅力度分析
- 図71:包装用途別のヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図72:包装用途別のヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図73:包装用途別 ヨーロッパ市場の魅力度分析
- 図74:自動化レベル別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図75:自動化レベル別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図76:自動化レベル別 ヨーロッパ市場の魅力度分析
- 図77:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における機械構成別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における機械構成別の前年比成長率比較(2026年~2036年)
- 図80:東アジア市場における機械構成別の市場魅力度分析
- 図81:東アジア市場における処理能力クラス別の市場シェアおよびBPS分析(2026年および2036年)
- 図82:東アジア市場における処理能力クラス別の前年比成長率比較(2026年~2036年)
- 図83:処理能力クラス別の東アジア市場の魅力度分析
- 図84:包装用途別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図85:包装用途別の東アジア市場の前年比成長率比較(2026年~2036年)
- 図86:包装用途別 東アジア市場の魅力度分析
- 図87:自動化レベル別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図88:自動化レベル別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図89:自動化レベル別 東アジア市場の魅力度分析
- 図90:南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
- 図91:南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(機械構成別、2026年および2036年)
- 図92:南アジアおよび太平洋地域の市場前年比成長率比較(機械構成別、2026年~2036年)
- 図93:南アジア・太平洋地域の市場魅力度分析(機械構成別)
- 図94:南アジア・太平洋地域の市場シェアおよびBPS分析(処理能力クラス別、2026年および2036年)
- 図95:南アジア・太平洋地域の市場前年比成長率比較(処理能力クラス別、2026年~2036年)
- 図96:処理能力クラス別の南アジア・太平洋市場の魅力度分析
- 図97:包装用途別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における包装用途別の前年比成長率比較(2026年~2036年)
- 図99:南アジア・太平洋市場における包装用途別の市場魅力度分析
- 図100:南アジア・太平洋市場における自動化レベル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場における自動化レベル別の前年比成長率比較(2026年~2036年)
- 図102:自動化レベル別の南アジア・太平洋市場の魅力度分析
- 図103:国別の2026年および2036年の中東・アフリカ市場の価値シェアおよびBPS分析
- 図104:機械構成別の2026年および2036年の中東・アフリカ市場の価値シェアおよびBPS分析
- 図105:中東・アフリカ市場における機械構成別の前年比成長率比較(2026年~2036年)
- 図106:中東・アフリカ市場における機械構成別の市場魅力度分析
- 図107:中東・アフリカ市場における処理能力クラス別の市場シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における処理能力クラス別の前年比成長率比較(2026年~2036年)
- 図109:中東・アフリカ市場における処理能力クラス別の市場魅力度分析
- 図110:中東・アフリカ市場におけるパッケージ用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における包装用途別の前年比成長率比較(2026年~2036年)
- 図112:包装用途別の中東・アフリカ市場の魅力度分析
- 図113:自動化レベル別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図114:自動化レベル別の中東・アフリカ市場の前年比成長率の比較(2026年~2036年)
- 図115:自動化レベル別の中東・アフリカ市場の魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









