民生用電子機器、自動車、通信業界における用途の拡大により、この市場は力強い成長を遂げています。電子機器の小型化、高速化、省電力化が進む中、エピタキシャルウェハーは、その優れた電気的特性とドーピングプロファイルから、メーカーによる採用がますます広がっています。スマートフォンやその他の家電製品では、これらのウェーハは、ハイエンドのチップセットや、発光ダイオード(LED)やレーザーダイオードなどの光電子デバイスに活用されています。自動車分野においては、電気自動車や高度な運転支援システム(ADAS)の普及が進んでいることから、エピタキシャルウェーハ、特に炭化ケイ素(SiC)ベースのものを用いて製造されたパワーデバイスの需要がさらに高まっています。
米国のエピタキシャルウェーハ市場は、いくつかの要因により成長を遂げています。国内でのチップ製造拡大に向けた戦略的取り組みの一環として、米国を拠点とするさまざまなファウンドリやファブが、エピタキシャルウェーハ加工への投資を加速させています。また、この市場は電気自動車業界からの勢いも強まっており、同業界では、効果的な電力管理のために炭化ケイ素(SiC)ベースのエピタキシャルウェーハが不可欠な役割を果たしています。さらに、5Gインフラ、衛星通信、防衛技術における米国の主導的立場が、ガリウムヒ素(GaAs)や窒化ガリウム(GaN)などの化合物半導体ウェーハの需要を後押ししています。IMARC Groupによると、米国の5Gインフラ市場規模は、2024年から2032年にかけて年平均成長率(CAGR)42.60%で成長すると予想されています。
エピタキシャルウェーハ市場の動向:
高性能家電製品への需要の高まり
家電メーカー各社は、より小型で高速、かつ電力効率に優れたデバイスの発売に注力しています。この目的のため、欠陥密度の低減やドーピングプロファイルの制御性向上といった優れた電気的特性を備えるエピタキシャルウェーハが広く採用されています。スマートフォン、タブレット、ノートパソコン、スマートウォッチ、拡張現実(AR)機器は、処理能力、バッテリー持続時間、熱管理における性能基準を達成するために、エピタキシャルウェーハを用いて製造されたチップへの依存度をますます高めています。また、エピタキシャル層により、小型のチップセットにより多くのトランジスタを配置することが可能となり、これはデバイスのサイズを拡大することなく、より優れたコンピューター性能を実現するための要件となっています。折りたたみ式スマートフォンや人工知能(AI)搭載デバイスといった新しい用途が開発されるにつれ、高密度かつ高性能な半導体設計を可能にする先進的なウェーハの重要性はますます高まっています。2024年、ファーウェイは世界初の3つ折りスマートフォン「Mate XT」を発売しました。当初は中国でのみ発売されましたが、その後、世界中で販売されるようになりました。
電気自動車(EV)とパワーエレクトロニクスの拡大
電気自動車(EV)への移行が進むにつれ、パワー半導体デバイスの需要が大幅に高まっています。これらのデバイスの多くはエピタキシャルウェハー、特に炭化ケイ素(SiC)ベースのウェハーを用いて製造されています。これらのウェハーは、高い絶縁破壊電圧、低いオン抵抗、そして熱的安定性を備えており、インバータ、車載充電器、パワーコントロールユニットといったEV向けアプリケーションに適しています。エピタキシャルウェーハにより、メーカーはより高い電圧や周波数で動作可能なデバイスを製造できるようになり、車両の効率向上や航続距離の延長につながり、ひいてはエピタキシャルウェーハ市場全体の需要を牽引しています。また、高効率電源や、太陽光発電用インバーター、風力タービンなどの再生可能エネルギー機器への応用は、より広範なクリーンエネルギー革命におけるその重要性を確固たるものにしています。電気自動車の販売台数は2024年第1四半期から堅調に推移し、2023年同期比で約25%増の300万台以上に達しました。自動車業界におけるワイドバンドギャップ半導体の利用拡大は、より小型で高効率、かつ故障の少ないパワーモジュールの実現において、エピタキシャルウェーハが戦略的に重要であることを浮き彫りにしています。
5Gインフラおよび高周波(RF)技術の導入拡大
世界各国の市場における5Gネットワークの展開により、ミリ波および高周波(RF)デバイスへの需要が生まれています。これらのデバイスの一部は、ガリウムヒ素(GaAs)や窒化ガリウム(GaN)などの化合物エピタキシャル基板上で設計されています。これらの半導体は、次世代ワイヤレスシステムの速度および周波数要件を満たす能力を持つ、高性能スイッチ、フィルタ、およびRF増幅器の製造において不可欠です。エピタキシャルウェーハは、より高いキャリア移動度と電力密度を提供し、これらは信号損失を低減し、広帯域での高速データ伝送を可能にする鍵となります。通信機器、基地局、携帯電話のいずれも、これらの特性を活用しています。さらに、5Gが自動運転システム、モノのインターネット(IoT)エンドポイント、リアルタイムの産業オートメーションといった他の次世代技術を支えるにつれ、信頼性が高く拡張性のあるRFソリューションへの需要はますます高まっています。IMARC Groupの予測によると、IoT市場の規模は2033年までに3,486.8十億米ドルに達すると見込まれています。
エピタキシャルウェーハ業界のセグメンテーション:
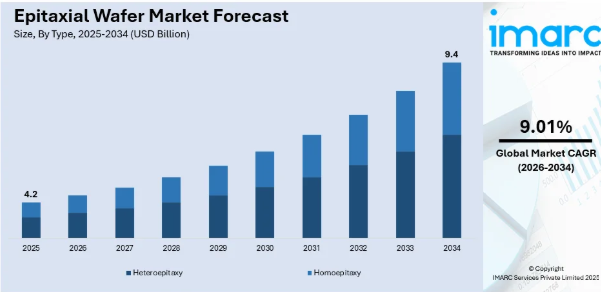
IMARC Groupは、世界のエピタキシャルウェーハ市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、タイプ、ウェーハサイズ、用途、および業界分野に基づいて分類されています。
種類別分析:ヘテロエピタキシーが市場の68.7%を占め、最大の構成要素となっています。これは、異なる格子構造を持つ別の材料の基板上に、ある材料の結晶層を成長させるプロセスです。この技術は、ホモエピタキシー成長では実現できない特定の電気的・光学的特性を設計するために、半導体製造において広く使用されています。ヘテロエピタキシーでは、ガリウムヒ素(GaAs)、窒化ガリウム(GaN)、リン化インジウム(InP)などの材料をシリコンやサファイア基板上に成長させ、高性能なデバイスを製造します。ヘテロエピタキシーは、LED、レーザーダイオード、高電子移動度トランジスタ(HEMT)、その他の光電子デバイスや高速電子デバイスの製造において極めて重要です。これにより、デバイス設計者は複数の材料の優れた特性を組み合わせることができ、幅広い用途において性能の向上につながります。
- ヘテロエピタキシー
- ホモエピタキシー
ウェーハサイズ別の分析:9~12インチが最大の市場シェアを占めています。これらのサイズのウェーハは、生産効率の向上とチップあたりのコスト削減を目的として、ハイエンド半導体製造において広く採用されています。300 mm(12インチ)ウェーハは、特にスマートフォン、サーバー、AIアクセラレータに使用されるロジックチップやメモリチップの大量生産において、現在の業界標準となっています。ウェハが大きくなることで、1バッチあたりのチップ生産量が増加し、材料の無駄や間接費を最小限に抑えることができます。また、300 mm以上のウェハへの移行により、最先端ノードにおけるプロセス制御の精度向上と歩留まりの改善も可能となります。200 mmウェハから300 mmウェハへの移行には、互換性のある製造設備への多額の投資が必要ですが、現代のチップメーカーにとって不可欠な規模の経済をもたらします。
- 2~4インチ
- 5~8インチ
- 9~12インチ
- その他
用途別分析:LED用途セグメントは、エピタキシャルウェーハ、特に窒化ガリウム(GaN)およびヒ素化ガリウム(GaAs)製のウェーハにとって主要な用途であり、これによりエピタキシャルウェーハ市場の展望は明るいものとなっています。これらの材料は効率的な発光を可能にするため、ディスプレイ、自動車用照明、看板、一般照明に使用される高輝度LEDに最適です。エピタキシャル層は、デバイスの発光波長や効率を決定する上で重要なドーピングや厚みを精密に制御することができます。
- LED
- パワー半導体
- MEMSベースのデバイス
- その他
パワー半導体デバイスは、高電圧、大電流、および高いスイッチング周波数に対応する能力において、エピタキシャルウェハーに大きく依存しています。炭化ケイ素(SiC)や窒化ガリウム(GaN)などの材料は、その広いバンドギャップ特性により、デバイスをより高温で動作させ、エネルギー効率を向上させることができるため、この分野で広く使用されています。
マイクロ電気機械システム(MEMS)デバイスは、微細なスケールで機械的および電気的構成要素を組み込んだもので、センサー、アクチュエータ、RFスイッチなどに広く使用されています。エピタキシャルウェハーは、精密なマイクロマシニングに必要な均一で高純度の層を形成することで、MEMS製造において基礎的な役割を果たしています。特に、シリコンベースのエピタキシーは、正確な厚さ、ドーピングプロファイル、および機械的完全性を備えた構造を形成する上で極めて重要です。
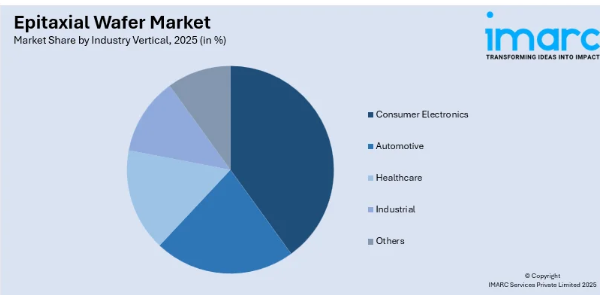
業界別分析:
- 民生用電子機器
- 自動車
- 医療
- 産業用
- その他
2025年には、民生用電子機器が市場シェアの43.2%を占め、市場を牽引しています。より高速で、小型かつ電力効率に優れたデバイスへの需要が高まる中、同分野は半導体イノベーションの原動力であり続けています。スマートフォン、タブレット、ノートパソコン、ウェアラブル技術、ゲーム機には、バッテリー寿命を維持しつつ高い処理能力を提供する高度なチップが求められています。ここでエピタキシャルウェーハは極めて重要な役割を果たしており、高性能集積回路の製造に用いられる半導体層を正確に制御することを可能にします。これらのウェーハにより、システムオンチップ(SoC)デバイス、イメージセンサー、パワーマネジメントICといった主要コンポーネントの成長が可能となります。市場が5G対応デバイス、AIを活用した機能、高解像度ディスプレイへと向かうにつれ、安全で拡張性の高いチップアーキテクチャへの需要が高まっています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年には、アジア太平洋地域が58.6%という最大の市場シェアを占めました。アジア太平洋地域のエピタキシャルウェハー市場は、同地域の堅調な半導体製造インフラと拡大する家電市場に牽引され、急速なペースで拡大しています。各国はチップ生産における世界的なリーダーとしての地位を確立しつつあり、大規模なファブでは、先進ノード技術向けに高品質なエピタキシャルウェハーが求められています。同地域における5Gインフラの拡大、EV(電気自動車)への需要増加、およびスマート製造への移行が、エピタキシャル基板をベースとしたパワーデバイスやRFデバイスの需要をさらに後押ししています。また、炭化ケイ素(SiC)および窒化ガリウム(GaN)ベースのウェーハも、高出力・高周波用途に最適であることから普及が進んでいます。さらに、国内の半導体産業を支援する政府のインセンティブにより、ウェハー製造や材料革新への新たな投資が促進されています。同地域に主要なファウンドリが存在することで堅調な現地需要が確保されている一方、継続的な研究開発活動が、エピタキシャルウェハーの品質とスケーラビリティの技術的向上に寄与しています。
地域別の主なポイント:
米国におけるエピタキシャルウェハー市場の分析
米国は北米市場において88.50%のシェアを占めています。この市場は、主に半導体技術の急速な進歩と、高性能電子デバイスに対する需要の増加によって牽引されています。集積回路(IC)やその他の半導体部品の製造に不可欠なエピタキシャルウェーハは、スマートフォン、コンピュータ、先進的な自動車システムなどのデバイスの性能、効率、および小型化を向上させる上で極めて重要な役割を果たしています。また、モノのインターネット(IoT)アプリケーションの拡大も、より高度な半導体材料への需要を後押ししており、エピタキシャルウェーハの需要を押し上げています。さらに、高性能な半導体を必要とする電気自動車(EV)や再生可能エネルギー技術への移行が、市場に新たな機会を生み出しています。国際エネルギー機関(IEA)によると、2023年に新規登録された電気自動車の約10%を米国が占めました。さらに、国内製造の促進や海外サプライヤーへの依存低減に向けた取り組みを含む、半導体産業への政府投資により、エピタキシャルウェーハの開発と生産が拡大しています。航空宇宙、医療、民生用電子機器などの産業における最先端技術への需要の高まりも、業界の拡大に大きく寄与しています。イノベーションと技術進歩に強く注力している米国エピタキシャルウェーハ市場は、半導体産業の継続的な進化と、より効率的で高性能な電子システムへの需要の高まりに牽引され、今後も拡大を続ける見込みです。
アジア太平洋地域のエピタキシャルウェーハ市場分析
同市場は、この地域の技術的進歩に不可欠な半導体産業の急速な拡大により成長しています。アジア太平洋地域は半導体製造の拠点であり、堅調な生産にはエピタキシャルウェーハをはじめとする様々な材料が必要です。そのため、IMARC Groupの報告書によると、アジア太平洋地域の半導体材料市場は2024年に417億米ドルに達し、2025年から2033年にかけて年平均成長率(CAGR)3.7%で成長すると予測されています。中国、日本、韓国、台湾などの国々が世界の生産を牽引しています。さらに、高性能半導体に依存するスマートフォンやウェアラブル機器などの民生用電子機器に対する需要の高まりが、エピタキシャルウェーハ市場を大幅に押し上げています。例えば、インドでは、2024年にスマートフォンの普及率が46.5%に達しました。これに加え、半導体の研究開発に対する政府の取り組みや投資が、同地域の強固な製造インフラと相まって、業界の拡大をさらに後押ししています。
欧州のエピタキシャルウェーハ市場分析
同市場は、特に産業横断的なデジタルトランスフォーメーションへの世界的な注目に応える形で、半導体製造能力の向上に注力している同地域の動向に後押しされ、堅調な成長を遂げています。ユーロスタットによると、EUは2030年までの企業のデジタルトランスフォーメーションに向けて2つの主要な目標を掲げており、中小企業の90%以上が最低限のデジタル化水準を達成すること、およびEU企業の75%が人工知能(AI)またはクラウドコンピューティングを活用することを求めています。高速かつ高効率なデバイスへのニーズの高まりも、先進的な半導体の需要増加につながっており、エピタキシャルウェーハは最先端の部品を製造する上で極めて重要な役割を果たしています。さらに、自動運転車などの自律技術の開発と導入に欧州が重点を置いていることから、エピタキシャルウェーハを必要とする高性能チップの需要が大幅に伸びています。さらに、データセンターやエッジコンピューティングのアプリケーションにおけるAIや機械学習(ML)の利用拡大により、より高性能でエネルギー効率に優れた半導体への需要が高まり、市場をさらに後押ししています。これに加え、欧州における持続可能性や環境目標への注目の高まりも、電気自動車(EV)や再生可能エネルギーシステムなどのグリーンテクノロジーに使用される、エネルギー効率に優れた半導体の需要を増加させています。これらの要因に加え、半導体イノベーションへの地域的な投資が相まって、欧州のエピタキシャルウェーハ市場は堅調な成長軌道を歩むことが確実視されています。
ラテンアメリカのエピタキシャルウェーハ市場分析
この市場は、航空宇宙、医療、産業オートメーションなどの業界における先端技術への需要の高まりに大きく影響を受けています。同地域の各国がインフラの近代化を進める中、スマートシティ、コネクテッドデバイス、オートメーションシステムの開発を支える高性能半導体への需要が高まっています。技術進歩を促進するための政府の取り組みや、5Gインフラへの注目の高まりも、業界の拡大に大きく寄与しています。最近の業界レポートによると、ラテンアメリカ全域における5Gネットワーク接続数は2024年第3四半期に6,700万件に達し、19%の成長を記録しました。さらに、同地域におけるデータセンターやクラウドコンピューティング技術への関心の高まりが、より高度で効率的な半導体の需要を後押ししており、市場全体の成長を支えています。
中東・アフリカのエピタキシャルウェーハ市場分析
この市場は、再生可能エネルギーや民生用電子機器などの分野における半導体の需要増加に牽引されています。同地域が持続可能なエネルギーソリューションに注力する中、太陽光発電システムやエネルギー効率の高いデバイスに使用される高性能半導体の需要が高まっています。さらに、ウェアラブルデバイス、スマートホーム、自動化システムなどのスマート技術の台頭により、エピタキシャルウェーハを必要とする高度なチップへの需要が拡大しています。同地域におけるデジタルトランスフォーメーションやスマートシティ開発への注目の高まりも、半導体の需要をさらに押し上げています。IMARC Groupによると、中東のスマートシティ市場は2025年から2033年にかけて年平均成長率(CAGR)22.82%で成長すると予測されています。これに加え、グローバルなテクノロジー企業との戦略的提携も、市場の成長見通しをさらに強固なものにしています。
競争環境:
市場参入各社は、自社の地位を強化するため、生産能力の拡大、先進的な製造技術への投資、戦略的提携の構築に積極的に取り組んでいます。各社は、ウェーハ品質の向上、200 mmおよび300 mmウェーハの生産拡大、GaNやSiCなどの化合物半導体における能力強化に注力しています。また、特にアジア太平洋地域や北米において、地域需要に応えるため、現地生産拠点を設立している企業も複数あります。独自技術へのアクセス確保や製品ポートフォリオの拡充を目的として、合併・買収(M&A)が進められています。さらに、各社はファウンドリやエンドユーザー業界と連携し、自動車、5G、産業用アプリケーションの進化するニーズに合わせて製品開発を調整することで、持続的な成長とイノベーションを確保しています。
本レポートでは、エピタキシャルウェーハ市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- Electronics And Materials Corporation Limited
- Epistar Corporation
- GlobalWafers (Sino-American Silicon)
- II-VI Incorporated
- IntelliEPI
- IQE PLC
- Jenoptic AG
- Nichia Corporation
- Showa Denko K. K.
- Silicon Valley Microelectronics Inc.
- Siltronic AG (Wacker Chemie AG)
- Sumco Corporation
最新ニュースと動向:
- 2025年3月: Coherent Corporationは、生産拠点を最大限に活用するための継続的な取り組みの一環として、イリノイ州シャンペーンにあるエピタキシャル製造プラントを売却する計画を発表しました。65,000平方フィートの敷地を有するこの施設には、15,000平方フィートのクラス1000クリーンルーム内に5基のG3エピタキシャルシステムが設置されています。同ファブは、以前は2インチから6インチのリン化インジウムおよびヒ素化ガリウムウェハーを製造しており、最大10台のエピタキシャル装置を収容可能です。
- 2025年1月: ヘテロジニアス・シリコンフォトニクスおよび量子ドットレーザー技術の主要プロバイダーであるQuintessent Incは、エピタキシャルウェハー分野の業界リーダーであるIQE plcと提携し、史上初となる大規模な半導体光増幅器(SOA)用エピタキシャルウェハーのサプライチェーンおよび量子ドットレーザーの開発に取り組みました。この提携により、IQE社は2025年を通じてQuintessent社にエピタキシャルウェーハを安定的に供給することになります。
- 2024年9月: レーザー技術の主要メーカーであるCoherent Corporationは、200 mmの炭化ケイ素(SiC)エピタキシャルウェーハ(SiCエピウェーハ)を発売しました。高度な厚みとドーピングの均一性を備えたこの新しいSiCエピウェーハは、卓越したSiCパワー半導体の製造を可能にし、業界に新たな基準を打ち立てることになります。
- 2024年7月:MassPhoton Limitedと香港科学技術園公社が主催した式典において、香港初の超高真空第3世代半導体窒化ガリウム(GaN)エピタキシャルウェーハのパイロットラインが稼働を開始しました。このプロジェクトは、マイクロエレクトロニクス分野における大きな前進であり、香港の新たな産業化への転換における転換点となります。
- 2024年4月: ウルフスピード社(Wolfspeed Inc.)は、AIXTRON社のG10-SiC技術を活用し、200mm炭化ケイ素(SiC)エピタキシャルウェハーの生産拡大を図るため、AIXTRON Tools社を選定しました。AIXTRONのG10-SiC装置は、Wolfspeed Inc.のダーラムキャンパスおよび将来的には新たな200mm製造拠点における大量生産の要件を満たす、効果的かつ信頼性の高いツールです。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のエピタキシャルウェハー市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 ヘテロエピタキシー
6.1.1 市場動向
6.1.2 市場予測
6.2 ホモエピタキシー
6.2.1 市場動向
6.2.2 市場予測
7 ウェーハサイズ別市場内訳
7.1 2~4インチ
7.1.1 市場動向
7.1.2 市場予測
7.2 5~8インチ
7.2.1 市場動向
7.2.2 市場予測
7.3 9~12インチ
7.3.1 市場動向
7.3.2 市場予測
7.4 その他
7.4.1 市場動向
7.4.2 市場予測
8 用途別市場内訳
8.1 LED
8.1.1 市場動向
8.1.2 市場予測
8.2 パワー半導体
8.2.1 市場動向
8.2.2 市場予測
8.3 MEMS搭載デバイス
8.3.1 市場の動向
8.3.2 市場予測
8.4 その他
8.4.1 市場の動向
8.4.2 市場予測
9 業種別市場内訳
9.1 民生用電子機器
9.1.1 市場の動向
9.1.2 市場予測
9.2 自動車
9.2.1 市場の動向
9.2.2 市場予測
9.3 ヘルスケア
9.3.1 市場動向
9.3.2 市場予測
9.4 産業用
9.4.1 市場動向
9.4.2 市場予測
9.5 その他
9.5.1 市場動向
9.5.2 市場予測
10 地域別市場内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場動向
10.1.1.2 市場予測
10.1.2 カナダ
10.1.2.1 市場動向
10.1.2.2 市場予測
10.2 アジア太平洋地域
10.2.1 中国
10.2.1.1 市場の動向
10.2.1.2 市場予測
10.2.2 日本
10.2.2.1 市場の動向
10.2.2.2 市場予測
10.2.3 インド
10.2.3.1 市場の動向
10.2.3.2 市場予測
10.2.4 韓国
10.2.4.1 市場の動向
10.2.4.2 市場予測
10.2.5 オーストラリア
10.2.5.1 市場の動向
10.2.5.2 市場予測
10.2.6 インドネシア
10.2.6.1 市場の動向
10.2.6.2 市場予測
10.2.7 その他
10.2.7.1 市場の動向
10.2.7.2 市場予測
10.3 ヨーロッパ
10.3.1 ドイツ
10.3.1.1 市場の動向
10.3.1.2 市場予測
10.3.2 フランス
10.3.2.1 市場の動向
10.3.2.2 市場予測
10.3.3 イギリス
10.3.3.1 市場の動向
10.3.3.2 市場予測
10.3.4 イタリア
10.3.4.1 市場の動向
10.3.4.2 市場予測
10.3.5 スペイン
10.3.5.1 市場の動向
10.3.5.2 市場予測
10.3.6 ロシア
10.3.6.1 市場の動向
10.3.6.2 市場予測
10.3.7 その他
10.3.7.1 市場の動向
10.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場の動向
10.4.1.2 市場予測
10.4.2 メキシコ
10.4.2.1 市場の動向
10.4.2.2 市場予測
10.4.3 その他
10.4.3.1 市場動向
10.4.3.2 市場予測
10.5 中東およびアフリカ
10.5.1 市場動向
10.5.2 国別市場内訳
10.5.3 市場予測
11 SWOT分析
11.1 概要
11.2 強み
11.3 弱み
11.4 機会
11.5 脅威
12 バリューチェーン分析
13 ポーターの5つの力分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の激しさ
13.5 新規参入の脅威
13.6 代替品の脅威
14 価格分析
15 競争環境
15.1 市場構造
15.2 主要企業
15.3 主要企業の概要
15.3.1 エレクトロニクス・アンド・マテリアルズ・コーポレーション・リミテッド
15.3.1.1 会社概要
15.3.1.2 製品ポートフォリオ
15.3.2 エピスター・コーポレーション
15.3.2.1 会社概要
15.3.2.2 製品ポートフォリオ
15.3.3 GlobalWafers(Sino-American Silicon)
15.3.3.1 会社概要
15.3.3.2 製品ポートフォリオ
15.3.3.3 財務状況
15.3.4 II-VI Incorporated
15.3.4.1 会社概要
15.3.4.2 製品ポートフォリオ
15.3.5 IntelliEPI
15.3.5.1 会社概要
15.3.5.2 製品ポートフォリオ
15.3.6 IQE PLC
15.3.6.1 会社概要
15.3.6.2 製品ポートフォリオ
15.3.6.3 財務状況
15.3.7 Jenoptic AG
15.3.7.1 会社概要
15.3.7.2 製品ポートフォリオ
15.3.7.3 財務状況
15.3.8 日亜化学工業株式会社
15.3.8.1 会社概要
15.3.8.2 製品ポートフォリオ
15.3.9 昭和電工株式会社
15.3.9.1 会社概要
15.3.9.2 製品ポートフォリオ
15.3.10 Silicon Valley Microelectronics Inc.
15.3.10.1 会社概要
15.3.10.2 製品ポートフォリオ
15.3.11 Siltronic AG (Wacker Chemie AG)
15.3.11.1 会社概要
15.3.11.2 製品ポートフォリオ
15.3.11.3 財務状況
15.3.12 Sumco Corporation 15.3.12.1 会社概要 15.3.12.2 製品ポートフォリオ 15.3.12.3 財務状況 15.3.12.4 SWOT分析図表一覧図1:世界:エピタキシャルウェハー市場:主な推進要因と課題図2:世界:エピタキシャルウェーハ市場:売上高(10億米ドル)、2020年~2025年図3:世界:エピタキシャルウェーハ市場の予測:売上高(10億米ドル)、2026年~2034年図4:世界:エピタキシャルウェーハ市場:タイプ別内訳(%)、2025年図5:世界:エピタキシャルウェーハ市場:ウェーハサイズ別内訳(%)、2025年図6:世界:エピタキシャルウェーハ市場:用途別内訳(%)、2025年図7:世界:エピタキシャルウェーハ市場:業界別内訳(%)、2025年図8:世界:エピタキシャルウェーハ市場:地域別内訳(%)、2025年図9:世界:エピタキシャルウェーハ(ヘテロエピタキシー)市場:売上高(百万米ドル)、2020年および2025年図10:世界:エピタキシャルウェーハ(ヘテロエピタキシー)市場予測:売上高 (百万米ドル)、2026年~2034年図11:世界:エピタキシャルウェーハ(ホモエピタキシー)市場:売上高(百万米ドル)、2020年および2025年図12:世界:エピタキシャルウェーハ(ホモエピタキシー)市場予測:売上高(百万米ドル)、2026年~2034年図13:世界:エピタキシャルウェーハ(2~4インチ)市場:売上高(百万米ドル)、2020年および2025年図14:世界:エピタキシャルウェーハ(2~4インチ)市場の予測:売上高(百万米ドル)、2026年~2034年
図15:世界:エピタキシャルウェーハ(5~8インチ)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:エピタキシャルウェーハ(5~8インチ)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:エピタキシャルウェーハ(9~12インチ)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:エピタキシャルウェーハ(9~12インチ)市場予測:売上高(百万米ドル)、2026年~2034年
図19:世界:エピタキシャルウェーハ(その他のウェーハサイズ)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:エピタキシャルウェーハ(その他のウェーハサイズ)市場の予測:売上高(百万米ドル)、2026年~2034年
図21:世界:エピタキシャルウェーハ(LED)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:エピタキシャルウェーハ(LED)市場予測:売上高(百万米ドル)、2026年~2034年
図23:世界:エピタキシャルウェーハ(LED)市場:売上高(百万米ドル)、2020年および2025年
図24:世界:エピタキシャルウェーハ(パワー半導体)市場予測:売上高(百万米ドル)、2026年~2034年
図25:世界:エピタキシャルウェーハ(MEMSベースのデバイス)市場:売上高(百万米ドル)、2020年および2025年
図26:世界:エピタキシャルウェーハ(MEMSベースのデバイス)市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図27:世界:エピタキシャルウェーハ(その他の用途)市場:売上高(単位:百万米ドル)、2020年および2025年
図28:世界:エピタキシャルウェーハ(その他の用途)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図29:世界:エピタキシャルウェハー(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図30:世界:エピタキシャルウェハー(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図31:世界:エピタキシャルウェハー(自動車)市場:売上高(百万米ドル)、2020年および2025年
図32:世界:エピタキシャルウェハー(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図33:世界:エピタキシャルウェーハ(医療)市場:売上高(百万米ドル)、2020年および2025年
図34:世界:エピタキシャルウェーハ(医療)市場予測:売上高(百万米ドル)、2026年~2034年
図35:世界:エピタキシャルウェーハ(産業用)市場:売上高(百万米ドル)、2020年および2025年
図36:世界:エピタキシャルウェーハ(産業用)市場予測:売上高(百万米ドル)、2026年~2034年
図37:世界: エピタキシャルウェーハ(その他の産業分野)市場:売上高(百万米ドル)、2020年および2025年
図38:世界:エピタキシャルウェーハ(その他の産業分野)市場予測:売上高(百万米ドル)、2026年~2034年
図39:北米:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図40:北米:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図41:米国:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図42:米国:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図43:カナダ:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図44:カナダ:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図45:アジア太平洋地域:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図46:アジア太平洋地域:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図47:中国:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図48:中国:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図49:日本:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図50:日本:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図51:インド:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図52:インド:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図53:韓国:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図54:韓国:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図55:オーストラリア:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図56:オーストラリア:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図57:インドネシア:エピタキシャルウェーハ市場:売上高(単位:百万米ドル)、2020年および2025年
図58:インドネシア:エピタキシャルウェーハ市場予測:売上高(単位:百万米ドル)、2026年~2034年
図59:その他:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図60:その他:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図61:欧州:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図62:欧州:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図63:ドイツ:エピタキシャルウェーハ市場:売上高(単位:百万米ドル)、2020年および2025年
図64:ドイツ:エピタキシャルウェーハ市場の予測:売上高(単位:百万米ドル)、2026年~2034年
図65:フランス:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図66:フランス:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図67:英国:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図68:英国:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図69:イタリア:エピタキシャルウェハー市場:売上高(百万米ドル)、2020年および2025年
図70:イタリア:エピタキシャルウェハー市場予測:売上高(百万米ドル)、2026年~2034年
図71:スペイン:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図72:スペイン:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図73:ロシア:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図74:ロシア:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図75:その他:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図76:その他:エピタキシャルウェハー市場予測:売上高(百万米ドル)、2026年~2034年
図77:ラテンアメリカ:エピタキシャルウェハー市場:売上高(百万米ドル)、2020年および2025年
図78:ラテンアメリカ:エピタキシャルウェーハ市場の予測:売上高(百万米ドル)、2026年~2034年
図79:ブラジル:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図80:ブラジル:エピタキシャルウェーハ市場の予測:売上高(百万米ドル)、2026年~2034年
図81:メキシコ:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図82:メキシコ:エピタキシャルウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図83:その他:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図84:その他:エピタキシャルウェーハ市場の予測:売上高(百万米ドル)、2026年~2034年
図85:中東・アフリカ:エピタキシャルウェーハ市場:売上高(百万米ドル)、2020年および2025年
図86:中東・アフリカ:エピタキシャルウェーハ市場:国別内訳(%)、2025年
図87:中東・アフリカ:エピタキシャルウェーハ市場の予測:売上高(百万米ドル)、2026年~2034年
図88:世界:エピタキシャルウェーハ産業:SWOT分析
図89:世界:エピタキシャルウェーハ産業:バリューチェーン分析
図90:世界:エピタキシャルウェーハ産業:ポーターの5つの力分析
表一覧
表1:世界:エピタキシャルウェーハ市場:主要な業界動向、2025年および2034年
表2:世界:エピタキシャルウェーハ市場予測:種類別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:エピタキシャルウェーハ市場予測:ウェーハサイズ別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:エピタキシャルウェーハ市場予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:エピタキシャルウェーハ市場予測:業種別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:エピタキシャルウェーハ市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表7:世界:エピタキシャルウェーハ市場:競争構造
表8:世界:エピタキシャルウェーハ市場:主要企業
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









