ソルダーマスク用インクジェットプリンター市場の成長を支える重要な数値とは何でしょうか?
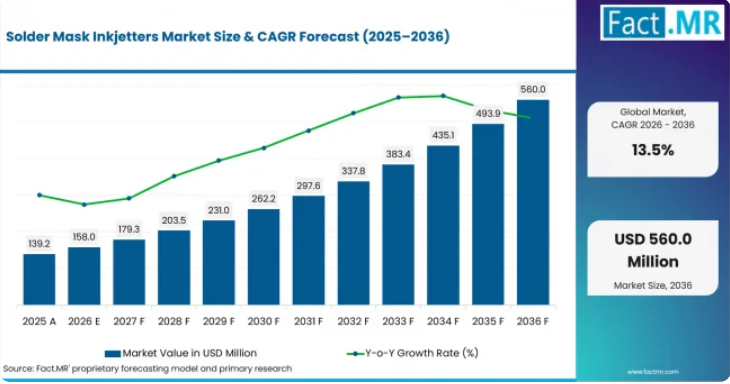
2036年までに4億200万米ドルの絶対的な市場機会が見込まれており、その牽引役となるのは、高解像度基板プリンター、UV硬化型アクリレートインク、およびPCB製造業者です。
- 市場の需要要因
- HDI基板メーカーは、パッドやマイクロビア付近でのソルダーマスクの位置合わせ精度をさらに高める必要があります。SIAは2026年2月、2025年の世界の半導体売上高が7,917億米ドルに達したと報告しました。
- IC基板メーカーは、パッケージの配線密度が高まるにつれて、マスクの滲み、手直し、顧客からの不良返品によるコストが増加するため、より精密な選択的堆積を必要としています。
- 自動車用電子機器サプライヤーは、制御基板に対して再現性のあるコーティング剤とトレーサビリティを必要としています。これは、自動車用プリント基板が長期にわたる検証サイクルを通過しなければならない状況において、デジタルソルダーマスク記録を有利にしています。
- 試作メーカーは、インクジェットワークフローにより、新しいスクリーン、フィルム、またはフォトツールを準備することなくCAMデータを調整できるため、より迅速なエンジニアリングサイクルを必要としています。
- 電子機器メーカーは、ソルダーマスク作業中の材料の露光量を低減する必要があります。アディティブ印刷は、顧客がレシピを承認した場合、現像およびスクリーニングの工程を削減することができます。
- 分析対象の主要セグメント
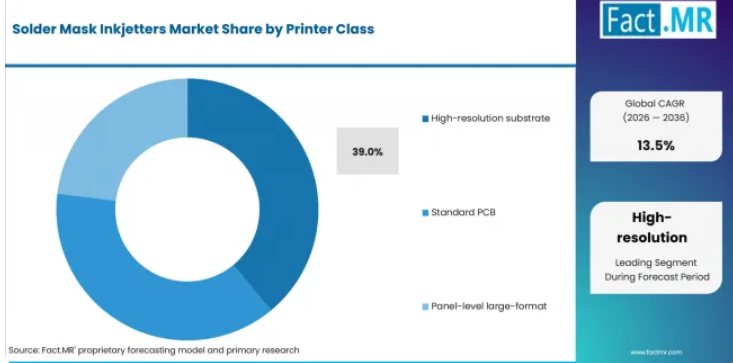
- プリンター種別:高解像度基板プリンターは、ガラス強化基板全体にわたって制御された液滴配置を必要とする、より微細なパッド、パッケージ基板、およびHDI基板の需要により、2026年には39.0%のシェアを占めると予想されます。
- インク種類:UV硬化型アクリレートは、デジタル塗布後の安定したコーティング制御をインライン硬化がサポートするため、2026年には46.0%のシェアを占めると予測されています。
- 用途別:AIサーバーや3D半導体パッケージングのサプライチェーンにおいて、ビア密度の増加やソルダーマスクのクリアランス要件が高まっていることから、2026年にはHDI基板が33.0%のシェアを占めると予想されます。
- エンドユーザー別:大量生産を行う基板メーカーが認定予算や最終工程記録を管理しているため、2026年にはPCB製造業者が48.0%のシェアを占めると推定されます。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「ソルダーマスク用インクジェットプリンターは、まず位置合わせ制御とコーティング剤品質によって評価されます。市場では、クリーンな液滴配置、インクの適合性、そして長期生産にわたる再現性の高い硬化を兼ね備えた装置が評価されるものと予想されます。反り補正、ノズルの状態管理、MES(製造実行システム)との連携に関するデータを提示できるサプライヤーは、基板およびHDI基板の顧客を獲得する上で有利な立場にあります。」
- 戦略的示唆
- 装置ベンダーは、プロセスエンジニアが初回ロットの認定作業を短縮できるよう、基板サイズ、反り、およびプリントヘッドのメンテナンスに関するデータを公開すべきです。
- インクサプライヤーは、指定されたプリンタープラットフォームに合わせて、粘度、硬化ウィンドウ、および接着性のデータを調整する必要があります。材料ファイルは、電子機器工場で使用される電子化学薬品の管理システムと連携する必要があります。
- PCB製造業者は、データ引き継ぎの品質が位置合わせ精度や改訂速度に影響を与えるため、ソルダーマスクの印刷ファイルをPCB設計ソフトウェアの出力データと連携させるべきです。
- 基板メーカーは、インクジェット塗布記録と検査データを紐付けるべきです。インサーキットテストや電気的検査との連携により、マスクダムの輪郭が鮮明であっても信頼性が低下しないことを実証するのに役立ちます。
中国は、高い電子機器生産量とPCB供給の厚みにより、2036年まで年平均成長率(CAGR)15.34%を記録すると予測されています。ドイツは、輸出志向の電子機器および産業オートメーションが設備購入を支えることから、CAGR 15.02%を記録すると見込まれています。台湾は、ICの輸出規模と基板への投資により、CAGR 14.97%で成長すると予想されています。米国は、PCBの受注および先進包装プログラムが認定活動を支えることから、CAGR 14.96%に達すると推定されています。日本は、電子基板およびICの生産量が精密プロセスの需要を支えることから、CAGR 14.95%を記録すると予測されています。韓国は、ICTの輸出および半導体の生産量が、高密度基板の需要を活発に維持することから、CAGR 14.88%を記録すると見込まれています。
ソルダーマスク・インクジェットプリンター市場は、セグメント別にどのように分類されますか?
高解像度基板が39.0%で首位を占め、UV硬化型アクリレートが46.0%で首位を占めています。
どのプリンタークラスが主流ですか?
2026年には、高解像度基板が39.0%のシェアを占めています。
高解像度基板用インクジェットプリンターが主導的な地位を占めています。これは、基板およびHDIラインにおいて、ファインピッチパッド周辺のマスクエッジの鮮明さが求められるためです。需要は、チップと基板間の精密な誘電体およびダム構造に依存する先進的なパッケージに集中しており、高密度基板の製造においては、印刷精度、位置合わせ制御、および再現性のある成膜が重要となります。
インク種類セグメントを牽引しているのは何でしょうか?
2026年には、UV硬化型アクリレートが46.0%のシェアを占める見込みです。
UV硬化型アクリレートが主導的な地位を占めているのは、インライン硬化により成膜後の待ち時間が短縮され、ハンドリング前の液滴形状を維持しやすいためです。SUSS社とエプソン社は2025年2月、エプソンのPrecisionCoreプリントヘッド技術をSUSS LP50に統合し、機能性材料のインクジェット印刷およびプリンテッドエレクトロニクス用途の継続的な開発を支援すると発表しました。
用途は需要をどのように形成するのでしょうか?
2026年には、HDI基板が33.0%のシェアを占めます。
HDI基板が主導的な地位を占める理由は、配線密度が高まるにつれて、マスク位置合わせの誤差によるコスト増大が顕著になるためです。高密度な相互接続構造では、微細な配線、ビア、パッドの周囲を正確に選択的にコーティング剤でコーティングする必要があります。また、これらの用途は、メーカーが組み立て前にマスクエッジの品質を検証する半導体欠陥検査装置とも関連しています。
エンドユーザーの中で、PCB製造業者を支えている要因は何でしょうか?
2026年には、PCB製造業者が48.0%のシェアを占めます。
PCB製造業者がエンドユーザーの需要を牽引しているのは、彼らがプロセス設定、生産記録、および最終的な歩留まり性能を管理しているためです。デジタルソルダーマスクシステムは、多品種生産を行う施設において、再現性のある塗布を維持しつつ、アートワークの変更を管理するのに役立ちます。また、製造業者は、生産ロット全体にわたってデジタルデータトレイルが求められるレジェンドおよびシリアル化装置と、これらのシステムを比較検討しています。
ソルダーマスクインクジェット装置市場の普及を加速させている要因と、その妨げとなっている要因は何でしょうか?
HDI基板の高密度化や、積層プロセスの経済性により、需要は増加すると予想されます。一方、普及は、認定サイクル、インクの互換性、および設備投資コストによって制約されています。
推進要因の影響分析
HDIおよびIC基板の密度要件: 微細化が進むほど、液滴の配置制御の重要性は高まります。マスクの滲みによる手直しのコストが高くなり、顧客の検査基準が厳格化されるにつれ、ソルダーマスク用インクジェットプリンターが注目を集めています。
デジタルソルダーマスクによる工程削減: 積層コーティング剤により、スクリーン、フィルム、露光といった特定の工程が不要になります。設計変更が頻繁に行われる場合、特にプロトタイプチームがロット間でCAMファイルを修正するような場面において、そのメリットはさらに高まると予想されます。
- UV硬化型インクとインライン硬化の互換性:一体化された硬化プロセスにより、塗布後のコーティング挙動が安定します。各インクについては依然として熱サイクル試験の承認が必要であるため、ベンダーにとっては、明確な硬化ウィンドウや、特定の材料プラットフォームに関するデータが有益となります。
- 試作および小ロットのカスタマイズ:小ロット生産では、デジタル方式への切り替えが有利になると予想されます。バッチ間でCAMデータを修正する製造拠点では、大量生産向けの汎用基板ラインよりも、インクジェットの迅速なセットアップによるメリットが大きくなります。
機会影響分析
- 高解像度基板プリンター:基板メーカーは、よりクリーンなマスクダムによりパッケージの信頼性目標をサポートする、高性能インクジェットプリンターを採用しています。KLA社の2025年8月付Form 10-K報告書では、PCBおよびIC基板製造におけるインクジェットおよび積層造形印刷について記載されています。
- パネルレベルの自動クラスター:大規模なセルは、前処理、印刷、硬化を生産記録に連携させる製造業者に適しています。これらのシステムは、バッチのトレーサビリティがすでに顧客の承認要件の一部となっている現場で最も魅力的です。
- ソルダーマスクとレジェンドのワークフローの統合: デジタルマスク機能とレジェンド機能を統合することで、多品種生産ラインでの稼働率が向上します。マイクロクラフト社は2025年6月、同社の産業用インクジェット製品群で使用される高解像度プリントヘッドモデルを含む、CraftPixシリーズの情報を更新しました。
制約要因の影響分析
新しいインクおよび装置の認定サイクル:ソルダーマスクは絶縁性とはんだ付け性に影響を与えるため、製造業者はプリンターを量産工程に導入する前に、密着性、硬化深度、および位置合わせ精度を試験します。
既存露光ラインとの資本集約度の比較:従来のコーティング剤装置は依然として使用可能です。IPCは2025年1月、調査対象の電子機器メーカーの52%が人件費の高騰に直面しており、51%が材料費の高騰に直面していると報告しました。
プリントヘッド、粘度、および硬化プロセスの管理:ノズルの安定性と材料の適合性が稼働時間を決定します。インクとプリンターの組み合わせが不適切な場合、期待されるコスト削減効果が低下し、複数の顧客プログラムにわたって承認作業が長期化する可能性があります。
2036年までにソルダーマスク・インクジェット市場を牽引する国はどこでしょうか?
- 国別の比較では0.46パーセントポイントの差があり、予測期間を通じて狭い範囲で高成長が維持される見込みです。
- 中国は、電子機器の生産量とPCB供給の厚みにより、装置の認定活動が活発に維持されていることから、ドイツを0.32パーセントポイント上回っています。
- ドイツは、輸出志向の電子機器需要とプロセス文書化のニーズにより、台湾を0.05パーセントポイント上回っています。
- 台湾は、ICの輸出と基板製造の密度により、米国を0.01パーセントポイント上回っています。
- 米国は、PCBの受注と先進パッケージングプログラムが認定作業を支えていることから、日本を0.01パーセントポイント上回っています。
- 日本は、電子基板の生産および精密プロセス文化により、韓国を0.07パーセントポイント上回っています。
- 韓国は、ICT輸出および半導体の勢いがHDIおよび基板の需要を支えているため、表示された範囲の最後尾に位置しています。
同等のCAGRであっても、PCBクラスターの深さ、基板への投資、顧客の認定ルール、および現地サービス網のカバー範囲の違いにより、参入条件は異なります。レポートの全範囲には、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカが含まれます。
中国での導入を後押しする要因は何でしょうか?
2036年までの年平均成長率(CAGR)は15.34%と見込まれており、これは電子生産規模とデジタル製造政策に支えられています。
中国のPCBおよび基板メーカーは、基板レイアウトが密な場合、よりクリーンな開口部と迅速なジョブ切り替えが求められるため、ソルダーマスク用インクジェットプリンターの導入を検討すると予想されます。国務院は2025年5月、中国が2027年までに主要な電子情報製造企業の主要生産プロセスにおいて、数値制御(NC)導入率を85%以上に引き上げることを目標としていると報告しました。また、工業情報化部(MIIT)は2026年1月、2025年の集積回路(IC)生産量が前年比10.9%増の4,843億個に達したと報告しました。
ドイツでは需要がどのように拡大しているのでしょうか?
2036年までの年平均成長率(CAGR)は15.02%と見込まれており、これは電子機器の輸出および工程文書化要件に支えられています。
ドイツの電子機器製造業者では、トレーサビリティやコーティング記録が顧客の監査通過に役立つことから、インクジェット式ソルダーマスクの採用が進むと予想されています。GTAIは2026年2月、ドイツの電気・デジタル産業の輸出額が2025年に5.1%増加し、約2,575億ユーロに達したと報告しました。一方、Destatisの改訂データによると、2025年12月のドイツの工業生産は前月比1.0%減少しました。したがって、デジタルソルダーマスク装置は、文書化がビジネスケースを裏付ける高密度基板や規制対象の産業用電子機器の分野で、真っ先に普及が進むと予想されます。
台湾では需要がどのように拡大しているのでしょうか?
ICの輸出規模と基板関連の製造密度に牽引され、2036年までの年平均成長率(CAGR)は14.97%と見込まれています。
台湾の基板およびHDI生産ラインでは、AIサーバーやパッケージング作業において、よりクリーンな選択的コーティングが求められるため、高解像度インクジェットプリンターの価値が高まると予想されます。また、有機基板パッケージング材料の需要により、ソルダーマスクの管理もチップ・パッケージの配線要件に密接に連動しています。財務省は2026年1月、2025年の台湾の総輸出額が34.9%増加したと報告しました。経済部は2026年1月、2025年の電子部品の生産量が24.71%増加したと報告しました。PCBの設備投資および顧客の認定基準により、歩留まりや切り替えによる利益が最も明確な生産ラインに導入が集中し続けると予想されます。
米国での導入を後押しする要因は何でしょうか?
PCB受注の堅調さと包装関連の投資に支えられ、2036年までの年平均成長率(CAGR)は14.96%と見込まれています。
米国の製造業者では、短納期が求められる防衛、医療、および先端電子プログラムにおいて、再現性の高いソルダーマスク記録が求められる場合、インクジェット装置の導入が進むと予想されます。IPCは2025年4月の『Industry Intelligence Insights』において、2025年2月の北米におけるPCB受注高が前年同月比で約18%急増したと報告しました。BEAは2026年6月の報告で、コンピュータおよび電子製品製造分野における新規設備投資額が2025年に20億米ドルに達したと発表しました。低密度のリジッド基板については従来のコーティングラインで十分に対応できるため、導入状況は工場ごとに依然としてばらつきが見込まれます。
日本の状況はどうでしょうか?
2036年までのCAGRは14.95%と予測され、電子基板の生産量と精密生産の文化が牽引役となります。
日本の電子機器メーカーは、コーティング剤の再現性が高信頼性基板の製造を支える分野において、ソルダーマスク用インクジェット装置を選択的に導入すると予想されます。保守的な認定基準により、湿度、絶縁性、熱サイクルに関する検証が完了するまでは、レシピの移行が緩やかになると見込まれます。
韓国では需要がどのように拡大しているのでしょうか?
2036年までのCAGRは14.88%と予測されており、ICT輸出の記録的な伸びと半導体産業の勢いに支えられています。
韓国の基板メーカーは、より微細なパッケージやHDI基板において、よりクリーンなダム形成が求められる場面で、ソルダーマスク用インクジェットプリンターの導入を検討すると予想されます。MOTIRおよびMSITは2026年1月、韓国のICT輸出額が2025年に2,643億米ドルに達し、前年比12.4%増加したと報告しました。同省はまた、2025年の半導体輸出が22.1%増加したと報告しました。2025年5月のディスプレイ輸出は17.5%減少しました。
ソルダーマスク用インクジェット市場を牽引しているのはどの企業でしょうか?
Notion Systems、KLA Corporation、MicroCraftは、ソルダーマスクまたはアディティブ印刷の能力が直接実証されている企業として挙げられます。一方、SUSS MicroTecは、関連する機能性材料用インクジェット技術を持つことから、本リストに含まれています。
Notion Systems社は、デジタルソルダーマスクおよびレジェンド印刷向けの「n.jet」ソルダーマスクプラットフォームを通じて事業を展開しています。2025年3月、同社は自社のNotion Advanced Application Centerにおいて、「n.jet」ソルダーマスクシステムを用いて、PCBへの多色ソルダーマスク印刷の実演を行いました。
SUSS MicroTec社は、機能性材料に使用される産業用インクジェット技術を通じて参画しています。同社の役割は、インクの挙動とプリントヘッドの互換性を合わせて評価する、電子材料の評価に関連しています。KLA社は、ソルダーマスク向けのOrbotech Neosアディティブ印刷、およびICパッケージング用のダムや絶縁層向けのOrbotech Magnaインクジェット印刷を通じて参画しています。
MicroCraft社は、レジェンド、ソルダーレジスト、エッチングレジストのワークフローに使用される「CraftPix」オンデマンドインクジェットシステムを通じて、引き続き活躍しています。同社の製品ラインナップは、製造業者が生産ロットにデジタルデータトレイルを残したい場合に求められるコーディングおよびマーキングシステムに近い位置づけにあります。競争は、名目上のプリンター速度よりも、位置合わせ精度、稼働率、インクの互換性、およびサービス対応に焦点が当てられると予想されます。
主要なプロバイダーはどの企業でしょうか?
- Notion Systems GmbH
- SUSS MicroTec SE
- KLA Corporation, including Orbotech PCB activities
- MicroCraft K.K.
市場はどのように分類されていますか?
- プリンターの種類別:
- 高解像度基板
- 標準PCB
- パネルレベルの大型フォーマット
- インクの種類別:
- UV硬化型アクリレート
- 熱硬化型ハイブリッド
- 溶剤系
- 用途別:
- HDI基板
- IC基板
- リジッドPCB
- フレックス/リジッドフレックス
- エンドユーザー別:
- PCB製造業者
- 基板メーカー
- EMS/組立
- 試作業者
- 地域別:
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要面の動向
- 供給面の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 世界市場分析および予測(2021年~2036年)
- 過去市場規模(百万米ドル)の分析(2021年~2025年)
- 現在および将来の市場規模(価値、百万米ドル)の予測、2026年から2036年
- 前年比成長傾向分析
- 絶対額($)による機会分析
- 世界市場の価格分析、2021年から2036年
- プリンター種別による世界市場の分析および予測、2021年から2036年
- はじめに/主な調査結果
- プリンター種別による過去の市場規模(価値 (百万米ドル)の分析(プリンター種別別、2021年~2025年)
- 現在および将来の市場規模(百万米ドル)の分析および予測(プリンター種別別、2026年~2036年)
- 高解像度基板
- 標準PCB
- パネルレベルの大型フォーマット
- 前年比成長傾向分析(プリンター種別別、2021年~2025年)
- プリンター種類ごとの絶対的な市場機会分析(2026年~2036年)
- インク種類ごとの世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- インク種類ごとの過去市場規模(百万米ドル)分析(2021年~2025年)
- インク種類別による現在および将来の市場規模(百万米ドル)の分析および予測:2026年~2036年
- UV硬化型アクリレート
- 熱硬化型ハイブリッド
- 溶剤系
- インク種類別による前年比成長傾向分析:2021年~2025年
- インク種類別による絶対的な市場機会分析(米ドル):2026年~2036年
- 用途別世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- 用途別過去市場規模(百万米ドル)分析、2021年から2025年
- 用途別現在および将来の市場規模(百万米ドル)分析および予測、2026年から2036年
- HDI基板
- IC基板
- リジッドPCB
- フレキシブル/リジッドフレキシブル
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対的市場機会分析(2026年~2036年)
- エンドユーザー別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 過去の市場規模( (百万米ドル) エンドユーザー別分析(2021年~2025年)
- 現在および将来の市場規模(百万米ドル) エンドユーザー別分析および予測(2026年~2036年)
- PCB製造業者
- 基板メーカー
- EMS/組立
- 試作業者
- エンドユーザー別前年比成長傾向分析(2021年~2025年)
- エンドユーザー別 絶対的な市場機会分析(2026年~2036年)
- 地域別 世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別 過去の市場規模(単位:百万米ドル)分析(2021年~2025年)
- 地域別 現在の市場規模(単位:百万米ドル)分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模(過去値、百万米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場分類別市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- 米国
- カナダ
- プリンター種別
- インク種類
- 用途別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- プリンター種別
- インク種類
- 用途別
- エンドユーザー別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他のラテンアメリカ
- プリンタークラス別
- インクタイプ別
- 用途別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- プリンター種別別
- インク種類別
- 用途別
- エンドユーザー別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:百万米ドル)および市場分類別予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- プリンター種類
- インク種類
- 用途別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- プリンター種類
- インク種類
- 用途別
- エンドユーザー別
- 主なポイント
- 東ヨーロッパ市場の分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別の市場規模(百万米ドル)予測:2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島・バルト諸国
- ヨーロッパのその他の地域
- プリンタークラス別
- インク種類別
- 用途別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- プリンター種類
- インク種類
- 用途別
- エンドユーザー別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(百万米ドル)予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- プリンタ種別別
- インク種類別
- 用途別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- プリンタ種別別
- インク種類別
- 用途別
- エンドユーザー別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場分類別市場規模(百万米ドル)予測:2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- プリンタークラス別
- インク種類別
- 用途別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- プリンタークラス別
- インク種類別
- 用途別
- エンドユーザー別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- プリンター種別別
- インク種類別
- 用途別
- エンドユーザー別
- 国別
- 市場魅力度分析
- 国別
- プリンター種別別
- インク種類別
- 用途別
- エンドユーザー別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- プリンター種別別
- インク種類別
- 用途別
- エンドユーザー別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- プリンター種別
- インクの種類
- 用途別
- エンドユーザー別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- プリンター種別
- インクの種類
- 用途別
- エンドユーザー別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- プリンター種別
- インクの種類
- 用途別
- エンドユーザー別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- プリンター種別
- インク種類別
- 用途別
- エンドユーザー別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- プリンター種別
- インク種類別
- 用途別
- エンドユーザー別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- プリンター種別別
- インク種類別
- 用途別
- エンドユーザー別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- プリンター種別別
- インク種類別
- 用途別
- エンドユーザー別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- プリンター種別別
- インク種類別
- 用途別
- エンドユーザー別
- フランス
- 価格分析
- 市場シェア分析、2025年
- プリンター種別
- インクの種類
- 用途別
- エンドユーザー別
- インド
- 価格分析
- 市場シェア分析、2025年
- プリンター種別
- インクの種類
- 用途別
- エンドユーザー別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- プリンター種別
- インクの種類
- 用途別
- エンドユーザー別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年
- プリンター種別
- インク種類別
- 用途別
- エンドユーザー別
- 中国
- 価格分析
- 市場シェア分析(2025年
- プリンター種別
- インク種類別
- 用途別
- エンドユーザー別
- 日本
- 価格分析
- 市場シェア分析(2025年
- プリンター種別
- インク種類別
- 用途別
- エンドユーザー別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- プリンター種別
- インク種類
- 用途別
- エンドユーザー別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- プリンター種別
- インク種類
- 用途別
- エンドユーザー別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- プリンター種別別
- インク種類別
- 用途別
- エンドユーザー別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- プリンター種別別
- インク種類別
- 用途別
- エンドユーザー別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- プリンター種別別
- インク種類別
- 用途別
- エンドユーザー別
- トルコ
- 価格分析
- 市場シェア分析(2025年
- プリンター種別
- インクの種類
- 用途別
- エンドユーザー別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年
- プリンター種別
- インクの種類
- 用途別
- エンドユーザー別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- プリンター種別別
- インク種類別
- 用途別
- エンドユーザー別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- Notion Systems
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売網
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- SUSS MicroTec
- Meyer Burger
- Printar (Camtek)
- Orbotech(KLA)
- MicroCraft
- Notion Systems
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:プリンター種別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:インク種類別による世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表4:用途別による世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表5:エンドユーザー別による世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表6:北米市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表7:北米市場規模(百万米ドル)のプリンター種類予測(2021年~2036年)
- 表8:北米市場規模(百万米ドル)のインク種類予測(2021年~2036年)
- 表9:北米市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表10:北米市場規模(百万米ドル)のエンドユーザー別予測、2021年~2036年
- 表11:南米アメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表12:南米アメリカ市場規模(百万米ドル)のプリンター種類予測(2021年~2036年)
- 表13:南米アメリカ市場規模(百万米ドル)のインク種類予測(2021年~2036年)
- 表14:南米アメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表15:南米アメリカ市場規模(百万米ドル)のエンドユーザー別予測(2021年~2036年)
- 表16:西ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表17:西ヨーロッパの市場規模(百万米ドル)の予測(プリンタークラス別、2021年~2036年)
- 表18:西ヨーロッパの市場規模(百万米ドル)の予測(インク種類別、2021年~2036年)
- 表19:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表20:西ヨーロッパの市場規模(百万米ドル)のエンドユーザー別予測(2021年~2036年)
- 表21:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表22:東ヨーロッパの市場規模(百万米ドル)のプリンター種類別予測(2021年~2036年)
- 表23:東ヨーロッパの市場規模(百万米ドル)のインク種類別予測(2021年~2036年)
- 表24:東ヨーロッパの市場規模(百万米ドル)の用途種類別予測(2021年~2036年)
- 表25:東ヨーロッパ市場規模(百万米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表26:東アジア市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表27:東アジア市場規模(百万米ドル)の予測(プリンター種別、2021年~2036年)
- 表28:東アジアの市場規模(百万米ドル)のインクの種類別予測(2021年~2036年)
- 表29:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表30:2021年から2036年までの東アジア市場規模(百万米ドル)の予測(エンドユーザー別)
- 表31:2021年から2036年までの南アジア・太平洋地域市場規模(百万米ドル)の予測(国別)
- 表32:2021年から2036年までの南アジア・太平洋地域市場規模(百万米ドル)の予測(プリンター種別)
- 表33:南アジア・太平洋地域の市場規模(百万米ドル)予測(インクの種類別、2021年~2036年)
- 表34:南アジア・太平洋地域の市場規模(百万米ドル)予測(用途別、2021年~2036年)
- 表35:南アジア・太平洋地域の市場規模(百万米ドル)予測(エンドユーザー別、2021年~2036年)
- 表36:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表37:中東・アフリカの市場規模(百万米ドル)のプリンタークラス別予測(2021年~2036年)
- 表38:中東・アフリカ市場規模(百万米ドル)のインクの種類別予測(2021年~2036年)
- 表39:中東・アフリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表40:中東・アフリカ市場規模(百万米ドル)のエンドユーザー別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)予測
- 図3:2026年および2036年のプリンター種別別世界市場シェアおよびBPS分析
- 図4:2026年~2036年のプリンター種別別世界市場の前年比成長率比較
- 図5:プリンター種別ごとの世界市場の魅力度分析
- 図6:インク種類別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:インク種類別世界市場の前年比成長率比較(2026年~2036年)
- 図8:インク種類別による世界市場の魅力度分析
- 図9:用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:用途別世界市場の魅力度分析
- 図12:エンドユーザー別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:エンドユーザー別世界市場の前年比成長率比較(2026年~2036年)
- 図14:エンドユーザー別世界市場の魅力度分析
- 図15:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の追加収益機会(2026年~2036年)
- 図19:南米アメリカ市場の追加収益機会(2026年~2036年)
- 図20:ヨーロッパ市場の追加収益機会(2026年~2036年)
- 図21:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図22:東アジア市場の追加ドル機会(2026年~2036年)
- 図23:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図24:中東・アフリカ市場の追加ドル機会(2026年~2036年)
- 図25:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場におけるプリンター種別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場におけるプリンター種別前年比成長率の比較(2026年~2036年)
- 図28:プリンター種類ごとの北米市場の魅力度分析
- 図29:インク種類ごとの北米市場シェアおよびBPS分析(2026年および2036年)
- 図30:インク種類ごとの北米市場の前年比成長率比較(2026年~2036年)
- 図31:インク種類ごとの北米市場の魅力度分析
- 図32:用途別北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図33:用途別北米市場の前年比成長率比較(2026年~2036年)
- 図34:用途別北米市場の魅力度分析
- 図35:北米市場におけるエンドユーザー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図36:北米市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図37:北米市場におけるエンドユーザー別の市場魅力度分析
- 図38:南米アメリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図39:南米アメリカ市場におけるプリンタークラス別市場価値シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場におけるプリンタークラス別前年比成長率の比較(2026年~2036年)
- 図41:プリンター種類による南米アメリカ市場の魅力度分析
- 図42:インク種類による南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図43:インク種類による南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図44:インク種類別による南米アメリカ市場の魅力度分析
- 図45:用途別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:用途別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:用途別南米アメリカ市場の魅力度分析
- 図48:エンドユーザー別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:エンドユーザー別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:エンドユーザー別南米アメリカ市場の魅力度分析
- 図51:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場におけるプリンタークラス別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場におけるプリンタークラス別前年比成長率の比較(2026年~2036年)
- 図54:プリンター種類による西ヨーロッパ市場の魅力度分析
- 図55:インク種類による西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図56:インク種類による西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図57:インク種類による西ヨーロッパ市場の魅力度分析
- 図58: 用途別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図59:用途別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図60:用途別 西ヨーロッパ市場の市場魅力度分析
- 図61:エンドユーザー別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図63:西ヨーロッパ市場におけるエンドユーザー別の市場魅力度分析
- 図64:東ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場におけるプリンター種別ごとの市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場におけるプリンター種別ごとの前年比成長率の比較(2026年~2036年)
- 図67:プリンター種類別の東ヨーロッパ市場の魅力度分析
- 図68:インク種類別の東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図69:インク種類別の東ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図70:インク種類別によるヨーロッパ市場の魅力度分析
- 図71:用途別によるヨーロッパ市場の販売額シェアおよびBPS分析(2026年および2036年)
- 図72:用途別によるヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図73:用途別ヨーロッパ市場の魅力度分析
- 図74:エンドユーザー別ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図75:エンドユーザー別ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図76:エンドユーザー別ヨーロッパ市場の魅力度分析
- 図77:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場におけるプリンタークラス別市場価値シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場におけるプリンタークラス別前年比成長率の比較(2026年~2036年)
- 図80:プリンター種類による東アジア市場の魅力度分析
- 図81:インク種類による東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図82:インク種類による東アジア市場の前年比成長率の比較(2026年~2036年)
- 図83:インク種類別による東アジア市場の魅力度分析
- 図84:用途別による東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図85:用途別による東アジア市場の前年比成長率比較(2026年~2036年)
- 図86:用途別 東アジア市場の魅力度分析
- 図87:エンドユーザー別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図88:エンドユーザー別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図89:エンドユーザー別 東アジア市場の魅力度分析
- 図90:南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
- 図91:南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(プリンタークラス別、2026年および2036年)
- 図92:南アジアおよび太平洋地域の市場前年比成長率比較(プリンタークラス別、2026年~2036年)
- 図93:プリンター種類別の南アジア・太平洋市場の魅力度分析
- 図94:インク種類別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図95:インク種類別の南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図96:南アジア・太平洋市場におけるインク種類ごとの市場魅力度分析
- 図97:南アジア・太平洋市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
- 図99:南アジア・太平洋市場における用途別市場魅力度分析
- 図100:南アジア・太平洋市場におけるエンドユーザー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図102:エンドユーザー別 南アジア・太平洋地域の市場魅力度分析
- 図103:国別 中東・アフリカ地域の市場価値シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場におけるプリンター種別ごとの市場シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場におけるプリンター種別ごとの前年比成長率の比較(2026年~2036年)
- 図106:プリンター種類別の中東・アフリカ市場の魅力度分析
- 図107:インク種類別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図108:インク種類別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図109:インク種類別による中東・アフリカ市場の魅力度分析
- 図110:用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図111:用途別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図112:用途別中東・アフリカ市場の魅力度分析
- 図113:エンドユーザー別中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図114:エンドユーザー別中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図115:中東・アフリカ市場におけるエンドユーザー別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









