LED照明市場の分析:
主な市場推進要因: 消費者の環境への関心の高まりにより、LED照明ソリューションなどの省エネ型照明への移行が進んでいます。さらに、LED照明は寿命が長く、エネルギー消費量が少ないことから、世界のLED照明市場の需要は大幅に増加しています。これに加え、商業、住宅、産業の各分野において、カスタマイズ可能で美的にも優れた照明ソリューションの人気が高まっていることが、LED照明市場の売上を後押しすると予想されます。
主な市場動向: LED電球業界の主要メーカーは、効率の向上、コストの最小化、および企業や顧客に対する魅力の向上を図るため、先進技術の統合に注力しており、これが市場成長を牽引する重要なトレンドの一つとなっています。さらに、スマートフォンやその他のデバイスを通じてLEDを簡単に制御できるスマート照明システムの開発も、世界中のLED照明市場の成長を後押ししています。
- 競争環境: LED照明市場の主要企業には、Acuity Inc.、ams-OSRAM AG、Cree Lighting USA, LLC、Dialight、Everlight Electronics Co., Ltd.、Halonix Technologies Private Limited、Hubbell Incorporated、Ledvance GmbH、LSI Industries Inc.、Nichia Corporation、Panasonic Corporation、Signify Holding、Zumtobel Group AGなどが挙げられます。
地域別動向: LED照明市場レポートによると、中国はLED照明産業の製造拠点として最大の市場シェアを占めています。さらに、効率向上のためのLED照明技術の進歩が、LED照明市場の成長を後押ししています。
課題と機会: LED照明ソリューションのサプライチェーンは複雑であり、多くの場合、さまざまな国からの調達が必要となります。その結果、貿易紛争や地政学的緊張に起因するサプライチェーンの混乱は、製品の供給不足やコスト増につながり、市場の成長を阻害する可能性があります。さらに、主要な大手企業の数が増加していることも、LED照明の標準化における課題となり得ます。しかし、好意的な規制政策、戦略的なイノベーション、省エネ型照明ソリューションへの需要の高まりなど、数多くの要因がLED照明市場の最近の機会となっており、これらは今後数年にわたり市場の成長を牽引し続けるでしょう。
この市場は、省エネ意識の高まりと、新興国および先進国におけるスマートシティインフラの急速な整備によって牽引されています。非効率な照明技術の段階的廃止を義務付ける政府規制により、LEDの導入が加速しています。例えば、2025年、バンガロールでは、電気代を85%以上削減するため、53万基以上のナトリウム街灯をスマートLEDに交換する予定です。この70億ルピー規模のプロジェクトには、人感センサー、防犯カメラ、大気汚染モニターが含まれています。グワハティでは、すべての区に60基の高マスト型LED照明を設置し、都市の安全性と視認性を向上させています。この取り組みは、初期段階での2万基以上のLED導入が成功したことを踏まえたものです。両都市とも、大規模なLED照明への更新を通じて、エネルギー効率、公共の安全、都市インフラの改善を目指しています。さらに、LED製品の平均販売価格の下落に加え、デザインや機能面での継続的な革新により、LEDは消費者および商業部門の双方にとってより魅力的なものとなっています。LEDとIoT対応システムを統合したインテリジェントな照明制御により、その応用範囲はさらに拡大しています。環境問題への関心の高まりや国際的な気候変動協定も、産業界に持続可能な照明ソリューションへの切り替えを促しており、それによって世界的なLED照明市場の成長が後押しされています。
米国では、エネルギー効率の高い技術を促進する連邦および州レベルの強力なインセンティブにより、LED照明市場が牽引されています。商業ビル、産業施設、公共インフラにおける広範な改修プロジェクトが、需要の大幅な増加に寄与しています。企業部門における運用コスト削減への重視が高まっていることから、LED照明システムの導入が進んでいます。人間中心の照明やカスタマイズ性の向上を可能にする技術的進歩も、住宅ユーザーの間で支持を集めています。さらに、ホームオートメーションプラットフォームと互換性のあるスマート照明システムへの需要の高まりが、消費者の関心を後押ししています。厳しい環境規制や、持続可能な生活に対する消費者の嗜好の高まりが、米国のLED照明市場の拡大を引き続き支えています。
LED照明市場の動向
省エネ・コスト削減型照明ソリューションへの需要の高まり
一般消費者層における省エネかつ費用対効果の高い照明ソリューションへの需要の高まりは、LED照明市場の顕著な動向の一つです。LEDは電気エネルギーのより高い割合を光に変換するため、大幅な省エネにつながります。世界中の個人や政府機関がエネルギー効率に注力しています。その結果、多くの大手企業がLED照明ソリューションを広く採用しており、これがLED照明市場の需要を後押ししています。さらに、多くの開発途上国の関係規制当局が、持続可能でエネルギー効率の高い都市を構築するための取り組みを進めており、これがLED照明市場をさらに活性化させています。例えば、GSMAの推計によると、2025年までに中国におけるIoT接続数は約41億件に達し、これは世界のIoT接続数のほぼ3分の1を占める見込みです。これに伴い、2023年2月、シグニファイはスマート街路灯ソリューションを通じて、ドイツのアイヒェンツェル市が将来を見据えたスマートシティとなるよう支援しました。同社の「BrightSites」ソリューションにより、アイヒェンツェル市は次世代のIoTアプリケーションや将来の5Gネットワークの高密度化に対応できるようになりました。シグニファイはLED照明を設置し、これらは「Interact City System」によって管理されています。アイヒェンツェル市では、単一のダッシュボードからすべての照明を継続的に監視・管理することが可能です。さらに、2023年1月には、サヴァント傘下のGEライティングが、「Cync」と呼ばれるスマートホームエコシステムの拡大を発表しました。Cyncは、「Dynamic Effects」エンターテインメント製品ラインアップを全面的に展開し、1,600万種類のプリセット、カラーバリエーション、カスタムライトショー、デバイス上での音楽同期、その他の機能を備えています。こうした取り組みにより、今後数年間でLED照明の市場シェアが拡大すると見込まれています。
個人における環境問題への関心の高まり
個人や政府当局の間で環境意識が高まっていることを背景に、LED照明の採用が拡大しており、これがLED照明ソリューション市場をさらに活性化させています。人々は、環境汚染の削減に寄与する持続可能な照明ソリューションをますます好むようになっています。こうした状況を踏まえ、主要メーカー各社は、持続可能でエネルギー効率の高い照明ソリューションを次々と導入しています。例えば、2023年7月、シグニファイ・マレーシアは、マレーシア市場向けに、持続可能でエネルギー効率に優れた照明製品の幅広いラインナップを発表しました。これらの製品には、「フィリップス・ウルトラ・エフィシエントLED」および「フィリップス・ソーラー・ライティング」ソリューションが含まれていました。「フィリップス・ウルトラ・エフィシエントLED」は、先進的なLED設計と光学技術を採用しており、同カテゴリーの標準的なLED製品に比べてエネルギー消費量を60%削減した、LED電球やLEDチューブのラインナップで構成されています。さらに、最大50,000時間の点灯が可能で、耐用年数は3.5倍以上となります。これに伴い、「フィリップス・ソーラー・ライティング」シリーズでは、ソーラーウォールライト、ソーラーフラッドライト、ソーラーガーデン・ランドスケープ照明製品など、さまざまなソーラー製品を取り揃えています。同様に、世界中の政府機関も、照明インフラのアップグレードや環境に優しい照明ソリューションの導入に多額の投資を行っています。例えば、2023年6月、米国の政府機関は米国エネルギー省(DOE)と協力し、全国の幼稚園から高校までの学校におけるエネルギー効率の向上を推進しました。これには1億7,800万米ドルの資金が投入されました。この財政支援により、これらの教育施設は、エネルギー消費の最小化、排出量の削減、そして高度なLED照明ソリューションの開発に焦点を当てたプロジェクトを実施することができました。
政府による支援策
各国の政府機関は、環境汚染を抑制するため、エネルギー効率の高い照明ソリューションの導入を奨励しています。省エネ対策や税制上の優遇措置を導入しています。例えば、インドネシア政府は2015年に政府規則第18号を公布し、LEDへの国内外の投資を誘致するための一連の税制優遇措置を講じ、これにより消費者が低コストで製品を購入できるようにしました。同様に、日本は2050年までに世界の温室効果ガス(GHG)排出量を少なくとも50%削減するという目標を達成するため、日本の「国別決定貢献(INDC)」草案の実施を計画しています。これは、LED電球やその他のLED照明ソリューションの利用を拡大することで達成可能です。これに加え、北米の政府機関は、スマート街灯への大規模な投資を行っています。同地域内のいくつかの自治体では、街路灯や道路照明に関する取り組みを通じて改善が見られています。例えば、2021年2月、グランドラピッズ市議会は、市内のすべての街路灯をエネルギー効率の高いLED技術に転換することを目的とした、946万ドルの契約を承認しました。
LED照明業界のセグメンテーション:
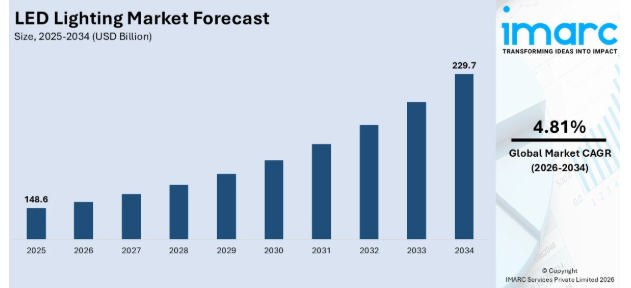
IMARC Groupは、世界のLED照明市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は用途に基づいて分類されています。
用途別分析:
- レトロフィット
- 小売・ホスピタリティ
- 屋外
- オフィス
- 建築
- 住宅
- 産業
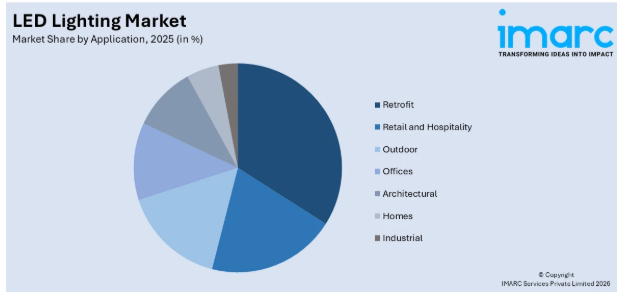
2025年には、リトロフィットが市場シェアの約34.8%を占め、市場をリードしています。リトロフィット用途とは、既存の照明器具をLED照明ソリューションに置き換えることを指します。これには、白熱灯、蛍光灯、ハロゲンランプなどの従来の照明技術を、省エネ型のLED製品に置き換えることが含まれます。さらに、リトロフィットは、インフラ全体を変更することなく、照明システムをアップグレードするための費用対効果の高い方法を提供します。
地域別分析:
- インド
- 中国
- 欧州
- 日本
- ブラジル
- ロシア
- 米国
2025年、中国が最大の市場シェアを占めました。中国はLED照明業界の製造大国であるため、最大の市場シェアを維持しました。中国はLED照明の大部分を他のアジア太平洋(APAC)諸国に輸出しており、世界最大のLED照明輸出国となっています。例えば、業界レポートによると、2024年の中国の未精製鉛の輸出総額は7,150万ドルに達し、主な輸出先はベトナム(2,320万ドル)、マレーシア(1,750万ドル)、タイ(1,130万ドル)、バングラデシュ(1,000万ドル)、そして日本(152万ドル)でした。これに加え、中国の政府機関は、さまざまな優遇措置や補助金を提供することでLED照明の導入を急速に推進しており、これが市場の成長を支えています。さらに、住宅地におけるLED照明への需要の高まりも、LED照明市場の展望に好影響を与えています。
地域別の主なポイント:
米国のLED照明市場分析
米国のLED照明市場は、住宅、商業、および産業用途における省エネ型照明ソリューションへの需要増加に後押しされ、引き続き著しい成長を遂げています。白熱電球の段階的廃止や省エネ技術に対する税額控除など、省エネを促進する政府の政策が、導入を加速させています。スマートホームの普及拡大や、IoT対応照明システムの革新も、市場の成長をさらに後押ししています。例えば、2025年末までに、米国の全世帯の57%がスマートホームデバイスを導入すると予測されています。大都市のプロジェクトやインフラプロジェクトでは、カーボンフットプリントを最小限に抑え、運用コストを削減するためにLED照明が導入されています。また、消費者の間でも、Amazon AlexaやGoogle Homeなどのプラットフォームに対応したスマートLED電球を選ぶ傾向がますます強まっています。Cree、GE Lighting、Acuity Brandsといった老舗企業が市場に参入しており、これは技術の進歩と競争力のある価格設定を意味しています。エネルギーコストの削減を目指す産業界では、従来の照明システムをLEDに更新する動きも大きなトレンドとなっています。ただし、市場の成熟化や価格競争が課題となる可能性があります。全体として、持続可能性の目標とスマート技術の統合が、米国のLED照明市場の動向を左右する主要な原動力であり続けています。
欧州のLED照明市場分析
欧州のLED照明業界は、厳格なエネルギー効率規制と持続可能性への高い需要によって牽引されています。非効率な照明技術を排除するためのEUの指令や、省エネ改修に対するインセンティブの提供が、LEDの普及を後押ししています。ドイツ、フランス、英国などの国々は、スマートシティ構想やグリーンビルディングにおいて、スマート照明への移行を主導しています。さらに、歴史的建造物や公共インフラにおける改修プロジェクトが市場の需要を牽引しています。照明や照明デザイン向けの色変化型や調光可能な白色LEDといった技術の進歩は、住宅や商業施設においてますます普及しつつあります。とはいえ、この地域では高い設備投資費用や複雑な規制順守が障壁となっています。それでも、2050年までのカーボンニュートラル達成という欧州の公約は、継続的なイノベーションと政府の支援を通じて、LED照明の明るい未来を保証しています。例えば、EUでは、2025年2月時点でブロック全体として世界第3位の排出源となる見込みですが、排出量は2024年2月と比較して263万トンCO2e、すなわち0.79%減少しました。
アジア太平洋地域のLED照明市場分析
アジア太平洋地域は、都市化、工業化、および省エネ型照明を奨励する政府政策に後押しされ、世界のLED照明市場の中で最大の規模を誇っています。例えば、インドの工業生産は、前月の前年同月比3.5%増に続き、2025年1月には前年同月比5.0%増となりました。中国、日本、韓国、インドが主要な貢献国であり、スマートシティの構築やインフラの近代化に注力しています。地域特有のメーカーによる競争力のある価格設定により、LED製品は住宅および商業セグメントの幅広い層に普及しています。省エネや環境面でのメリットに関する消費者の知識が高まっていることも、需要をさらに押し上げています。さらに、地方自治体による補助金や寛容な規制がLEDの広範な利用を促進しており、アジア太平洋地域の業界における優位性を確固たるものにしています。
ラテンアメリカLED照明市場分析
ラテンアメリカのLED照明業界は、インフラ整備プロジェクトや省エネプログラムの拡充に伴い、有望な成長を見せています。主要市場はブラジル、メキシコ、アルゼンチンであり、これらは都市化の進展と電気料金の削減に向けた動きに牽引されています。例えば、ラテンアメリカおよびカリブ海地域は急速な都市化プロセスを経て、世界で最も都市化が進んだ地域の一つとなっています。2025年には、人口の82%が都市部に居住することになり、これは世界平均の58%を上回る数値です。省エネ製品に対するインセンティブを伴う政府主導のプログラムにより、住宅および公共スペースにおけるLEDの利用が加速しています。しかし、経済の不確実性やLED部品への過度な輸入依存は、市場の成長を妨げる可能性があります。こうした逆風にもかかわらず、地域全体で持続可能な照明ソリューションへの需要は高い水準にあります。
中東・アフリカのLED照明市場分析
中東・アフリカ地域では、都市開発やエネルギー多角化への取り組みに伴い、LED照明産業が着実に成長しています。アラブ首長国連邦(UAE)とサウジアラビアは、エネルギー効率を最大化するため、主要なインフラやスマートシティプロジェクトにLEDソリューションを導入しています。例えば、中東地域では2025年までにスマートシティプロジェクトに約500億米ドルを投資する見込みです。環境意識の高まりや、商業施設における運営コスト削減の必要性が、需要を後押ししています。しかし、地域内の製造拠点が乏しいことや初期コストの高さが課題となっていますが、地域レベルでの政府の取り組みにより、依然としてLEDの利用は促進されています。
競争環境:
LED照明市場の競争環境は、激しい競争、急速な技術進歩、そして継続的な製品革新が特徴です。各社は、エネルギー効率、スマート照明機能、およびデザイン性を向上させ、自社製品を差別化するために、研究開発に多額の投資を行っています。また、市場参入企業は、グローバルな事業基盤を強化するために、戦略的提携、合併、および新興市場への進出にも注力しています。例えば、2025年7月、パナソニックは、商業用LED照明ソリューションを専門とするFocus Lighting and Fixtures社の支配株を、約52.6億ルピーで取得する計画を発表しました。この取引には、シェス家保有の55%の株式の取得と、一般株主に対する義務的公開買付けが含まれています。この動きは、インドのB2B LED照明市場での存在感を拡大するというパナソニックの戦略に沿ったものです。フォーカス・ライティングの顧客には、リライアンス・リテールやDLFといった大手企業が含まれています。コネクテッドで持続可能な照明ソリューションへの需要の高まりが、特に商業および産業分野において競争を激化させています。さらに、価格競争力は依然として市場の動向に影響を与える重要な要因となっています。LED照明市場の予測では、継続的な都市化、スマートシティ構想、および住宅、商業、公共インフラの各用途においてエネルギー効率の高い技術を促進する規制面での支援を背景に、持続的な成長が見込まれています。
本レポートでは、LED照明市場の競争環境に関する包括的な分析を提供しており、以下の主要企業を含むすべての主要企業の詳細なプロファイルが掲載されています:
Acuity Inc.
ams-OSRAM AG
Cree Lighting USA, LLC
Dialight
Everlight Electronics Co., Ltd.
Halonix Technologies Private Limited
Hubbell Incorporated
Ledvance GmbH
LSI Industries Inc.
Nichia Corporation
Panasonic Corporation
Signify Holding
Zumtobel Group AG
最新ニュースと動向:
2025年6月: オプトロニクス・インターナショナルは2025年6月、カスタム4インチ円形LEDロゴライト「STL104シリーズ」を発売し、商用車のライトにブランディングを統合したコスト効率に優れたLED照明ソリューションを導入しました。この革新は、かつて大手OEMメーカー限定であったカスタムLED照明を、完全な安全機能を維持しつつ、より幅広い市場に提供可能にした転換点となりました。
2025年5月: シグニファイは、リサイクルプラスチックを使用した欧州初のLED照明管を発売しました。フィリップス「MASTER LEDtube T8 EM/mains」には、漁網、水差し、自動車のヘッドライトなどから回収された消費後リサイクル素材が40%含まれています。このLED照明製品は、80%が再生紙で作られた持続可能なパッケージも特徴としており、シグニファイのASEAN、インドネシア、およびグレーターチャイナ市場への進出を象徴するものでした。
2025年5月: 京セラは、G7Aシリーズの空冷式UV LED照明を発売しました。この製品は、インク、樹脂、接着剤の硬化に最適なコンパクトなサイズとトップクラスの放射照度を備えています。また、照射幅のカスタマイズ機能、省スペース設計、高度なモニタリング機能による安定した動作も特徴です。
2025年4月:エクセライトは、カーチューニング愛好家向けに特化した、認証済みの小型LED信号灯シリーズを発売しました。LED P21/5W DRLやLED T15などのモデルをラインナップしており、1:1の互換性と法規制への準拠を確保しつつ、車両の性能と安全性を向上させるよう設計されています。
2025年4月:Fusion Optix社は、LEDdynamics社およびその傘下のブランドであるProlumeとLEDSupplyを買収し、LED部品、照明器具、eコマースにわたるポートフォリオを5ブランドに拡大しました。両社ともニューイングランドに製造拠点を有しており、世界的なサプライチェーンの不確実性や中国からの輸入品に対する関税引き上げを背景に、国内生産を重視しています。この戦略的動きにより、Fusion Optix社の米国における能力と、LED照明業界における市場での存在感が強化されました。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の照明市場
5.1 市場の概要
5.2 市場実績
5.2.1 数量の推移
5.2.2 金額の推移
5.3 地域別市場内訳
5.4 用途別市場内訳
5.5 技術別市場内訳
5.6 市場予測
6 世界のLED照明市場
6.1 市場概要
6.2 市場動向
6.2.1 数量の推移
6.2.2 金額の推移
6.3 COVID-19の影響
6.4 価格動向
6.5 地域別市場内訳
6.6 製品タイプ別市場
6.6.1 LEDランプおよびモジュール:市場動向
6.6.2 LED照明器具:市場動向
6.6.3 市場予測
6.7 用途別市場内訳
6.8 市場予測
6.9 SWOT分析
6.9.1 概要
6.9.2 強み
6.9.3 弱み
6.9.4 機会
6.9.5 脅威
6.10 バリューチェーン分析
6.10.1 主要原材料サプライヤー
6.10.2 LEDチップメーカー
6.10.3 LEDパッケージおよびモジュールメーカー
6.10.4 照明製品、電子製品、自動車部品メーカー
6.10.5 製品流通
6.10.6 エンドユーザー
6.11 ポーターの5つの力分析
6.11.1 概要
6.11.2 買い手の交渉力
6.11.3 供給者の交渉力
6.11.4 競争の激しさ
6.11.5 新規参入の脅威
6.11.6 代替品の脅威
6.12 主要な市場推進要因および成功要因
6.13 LEDメーカーにとっての主要なリスク要因
6.14 LEDと従来の照明技術との比較
7 主要地域の市場動向
7.1 インド
7.1.1 インドの照明市場
7.1.1.1 市場の動向
7.1.1.2 用途別市場構成
7.1.1.3 技術別市場構成
7.1.1.4 市場予測
7.1.2 インドのLED照明市場
7.1.2.1 市場の動向
7.1.2.2 市場予測
7.1.2.3 主要企業
7.2 中国
7.2.1 中国の照明市場
7.2.1.1 市場の動向
7.2.1.2 用途別市場内訳
7.2.1.3 技術別市場内訳
7.2.1.4 市場予測
7.2.2 中国のLED照明市場
7.2.2.1 市場動向
7.2.2.2 市場予測
7.2.2.3 主要企業
7.3 欧州
7.3.1 欧州照明市場
7.3.1.1 市場動向
7.3.1.2 用途別市場内訳
7.3.1.3 技術別市場内訳
7.3.1.4 市場予測
7.3.2 欧州LED照明市場
7.3.2.1 市場の動向
7.3.2.2 市場予測
7.3.2.3 主要企業
7.4 米国
7.4.1 米国の照明市場
7.4.1.1 市場の動向
7.4.1.2 用途別市場内訳
7.4.1.3 技術別市場内訳
7.4.1.4 市場予測
7.4.2 米国のLED照明市場
7.4.2.1 市場動向
7.4.2.2 市場予測
7.4.2.3 主要企業
7.5 日本
7.5.1 日本の照明市場
7.5.1.1 市場動向
7.5.1.2 用途別市場内訳
7.5.1.3 技術別市場内訳
7.5.1.4 市場予測
7.5.2 日本のLED照明市場
7.5.2.1 市場動向
7.5.2.2 市場予測
7.5.2.3 主要企業
7.6 ブラジル
7.6.1 ブラジルの照明市場
7.6.1.1 市場動向
7.6.1.2 用途別市場内訳
7.6.1.3 技術別市場内訳
7.6.1.4 市場予測
7.6.2 ブラジルのLED照明市場
7.6.2.1 市場動向
7.6.2.2 市場予測
7.6.2.3 主要企業
7.7 ロシア
7.7.1 ロシアの照明市場
7.7.1.1 市場動向
7.7.1.2 用途別市場内訳
7.7.1.3 技術別市場内訳
7.7.1.4 市場予測
7.7.2 ロシアのLED照明市場
7.7.2.1 市場動向
7.7.2.2 市場予測
7.7.2.3 主要企業
8 用途別市場
8.1 レトロフィット
8.1.1 市場動向
8.1.2 市場予測
8.2 小売・ホスピタリティ
8.2.1 市場動向
8.2.2 市場予測
8.3 屋外
8.3.1 市場動向
8.3.2 市場予測
8.4 オフィス
8.4.1 市場動向
8.4.2 市場予測
8.5 建築
8.5.1 市場動向
8.5.2 市場予測
8.6 住宅
8.6.1 市場動向
8.6.2 市場予測
8.7 産業
8.7.1 市場動向
8.7.2 市場予測
9 競争環境
9.1 市場構造
9.2 主要企業別の市場構成
10 LED(SMD)の製造プロセス
10.1 製品概要
10.2 詳細なプロセスフロー
10.3 関連する各種単位操作
10.4 物質収支および原材料要件
11 プロジェクトの詳細、要件および関連費用
11.1 用地要件および支出
11.2 建設要件および支出
11.3 工場レイアウト
11.4 工場設備
11.5 設備の写真
11.6 原材料要件および支出
11.7 原材料および最終製品の写真
11.8 包装に関する要件および費用
11.9 輸送に関する要件および費用
11.10 ユーティリティに関する要件および費用
11.11 人員に関する要件および費用
11.12 その他の設備投資
12 融資および財政支援
13 プロジェクトの経済性
13.1 プロジェクトの資本コスト
13.2 技術経済的パラメータ
13.3 サプライチェーンの各段階における製品の価格設定と利益率
13.4 収益予測
13.5 支出予測
13.6 課税および減価償却
13.7 財務分析
13.8 利益分析
14 主要企業の概要
14.1 Acuity Inc.
14.2 ams-OSRAM AG
14.3 Cree Lighting USA, LLC
14.4 Dialight
14.5 Everlight Electronics Co., Ltd.
14.6 Halonix Technologies Private Limited
14.7 Hubbell Incorporated
14.8 Ledvance GmbH
14.9 LSI Industries Inc.
14.10 日亜化学工業株式会社
14.11 パナソニック株式会社
14.12 Signify Holding
14.13 Zumtobel Group AG
図表一覧
図1:世界のLED産業:主な推進要因と課題
図2:世界:照明市場:販売数量(10億単位)、2020年~2025年
図3:世界:照明市場:販売額(10億米ドル)、2020年~2025年
図4:世界:照明市場:地域別内訳(%)、2025年
図5:世界:照明市場:用途別内訳(%)、2025年
図6:世界:照明市場:技術別内訳(%)、2025年
図7:世界:照明市場予測:販売額(10億米ドル)、2026年~2034年
図8:世界:照明市場予測:販売数量(10億台)、2026年~2034年
図9:世界:LED照明市場:販売数量(10億台)、2020年~2025年
図10:世界:LED照明市場:販売額(10億米ドル)、2020年~2025年
図11:中国:LED照明市場:価格動向(米ドル/個)、2020年~2034年
図12:世界:LED照明市場:地域別内訳(%)、2025年
図13:世界:LEDランプおよびモジュール市場:販売数量(百万個)、2020年~2025年
図14:世界:LED照明器具市場:販売数量(百万台)、2020年~2025年
図15:世界:LEDランプおよびモジュール市場の予測:販売数量(百万台)、2026年~2034年
図16:世界:LED照明器具市場予測:販売数量(百万台)、2026年~2034年
図17:世界:LED照明市場:用途別内訳(%)、2025年
図18:世界:LED照明市場予測:販売数量(10億単位)、2026年~2034年
図19:世界:LED照明市場予測:販売額(10億米ドル)、2026年~2034年
図20:世界:LED照明業界:SWOT分析
図21:世界:LED照明業界:バリューチェーン分析
図22:世界:LED照明産業:ポーターの5つの力分析
図23:インド:照明市場:売上高(10億米ドル)、2020年~2025年
図24:インド:照明市場:用途別内訳(%)、2025年
図25:インド:照明市場:技術別内訳(%)、2025年
図26:インド:照明市場予測:売上高(10億米ドル)、2026年~2034年
図27:インド:LED照明市場:売上高(百万米ドル)、2020年~2025年
図28:インド:LED照明市場:販売数量(百万台)、2020年~2025年
図29:インド:LED照明市場予測:売上高(百万米ドル)、2026年~2034年
図30:インド:LED照明市場予測:販売数量(百万台)、2026年~2034年
図31:インド:LED市場:主要企業の市場シェア(%)、2025年
図32:中国:照明市場:売上高(10億米ドル)、2020年~2025年
図33:中国:照明市場:用途別内訳(%)、2025年
図34:中国:照明市場:技術別内訳(%)、2025年
図35:中国:照明市場の予測:販売額(10億米ドル)、2026年~2034年
図36:中国:LED照明市場:販売額(10億米ドル)、2020年~2025年
図37:中国:LED照明市場の予測:販売額(10億米ドル)、2026年~2034年
図38:中国:LED照明市場:主要企業の市場シェア(%)、2025年
図39:欧州:照明市場:売上高(10億米ドル)、2020年~2025年
図40:欧州:照明市場:用途別内訳(%)、2025年
図41:欧州:照明市場:技術別内訳(%)、2025年
図42:欧州:照明市場予測:売上高(10億米ドル)、2026年~2034年
図43:欧州:LED照明市場:売上高(10億米ドル)、2020年~2025年
図44:欧州:LED照明市場予測:売上高(10億米ドル)、2026年~2034年
図45:欧州:LED照明市場:主要企業の市場シェア(%)、2025年
図46: 米国:照明市場:売上高(10億米ドル)、2020年~2025年
図47:米国:照明市場:用途別内訳(%)、2025年
図48:米国:照明市場:技術別内訳(%)、2025年
図49:米国:照明市場予測:売上高(10億米ドル)、2026年~2034年
図50:米国:LED照明市場:売上高(10億米ドル)、2020年~2025年
図51:米国:LED照明市場予測:売上高(10億米ドル)、2026年~2034年
図52:米国:LED照明市場:主要企業の市場シェア(%)、2025年
図53:日本:照明市場:売上高(10億米ドル)、2020年~2025年
図54:日本:照明市場:用途別内訳(%)、2025年
図55:日本:照明市場:技術別内訳(%)、2025年
図56:日本:照明市場予測:売上高(10億米ドル)、2026年~2034年
図57:日本:LED照明市場:売上高(10億米ドル)、2020年~2025年
図58:日本:LED照明市場予測:売上高(10億米ドル)、2026年~2034年
図59:日本:LED照明市場:主要企業の市場シェア(%)、2025年
図60:ブラジル:照明市場:売上高(10億米ドル)、2020年~2025年
図61:ブラジル:照明市場:用途別内訳(%)、2025年
図62:ブラジル:照明市場:技術別内訳(%)、2025年
図63:ブラジル:照明市場予測:売上高(10億米ドル)、2026年~2034年
図64:ブラジル:LED照明市場:売上高(百万米ドル)、2020年~2025年
図65:ブラジル:LED照明市場予測:売上高(百万米ドル)、2026年~2034年
図66:ブラジル:LED照明市場:主要企業の市場シェア(%)、2025年
図67:ロシア:照明市場:売上高(10億米ドル)、2020年~2025年
図68:ロシア:照明市場:用途別内訳(%)、2025年
図69:ロシア:照明市場:技術別内訳(%)、2025年
図70:ロシア:照明市場予測:売上高(10億米ドル)、2026年~2034年
図71:ロシア:LED照明市場:売上高(百万米ドル)、2020年~2025年
図72:ロシア:LED照明市場の予測:売上高(百万米ドル)、2026年~2034年
図73:ロシア:LED照明市場:主要企業の市場シェア(%)、2025年
図74:世界:LED照明市場:レトロフィット(百万米ドル)、2020年および2025年
図75:世界:LED照明市場予測:レトロフィット(百万米ドル)、2026年~2034年
図76:世界:LED照明市場:小売・ホスピタリティ(百万米ドル)、2020年および2025年
図77:世界:LED照明市場予測:小売・ホスピタリティ(百万米ドル)、2026年~2034年
図78:世界:LED照明市場:屋外(単位:百万米ドル)、2020年および2025年
図79:世界:LED照明市場予測:屋外(単位:百万米ドル)、2026年~2034年
図80:世界:LED照明市場:オフィス(単位:百万米ドル)、2020年および2025年
図81:世界:LED照明市場予測:オフィス(単位:百万米ドル)、2026年~2034年
図82:世界:LED照明市場:建築用(単位:百万米ドル)、2020年および2025年
図83:世界:LED照明市場予測:建築用(単位:百万米ドル)、2026年~2034年
図84:世界:LED照明市場:住宅用(単位:百万米ドル)、2020年および2025年
図85:世界:LED照明市場予測:住宅用(単位:百万米ドル)、2026年~2034年
図86:世界:LED照明市場:産業用(単位:百万米ドル)、2020年および2025年
図87:世界:LED照明市場予測: 産業用(単位:百万米ドル)、2026年~2034年
図88:世界:LED市場:主要企業の構成比(%)、2025年
図89:SMD LED製造工場:詳細なプロセスフロー
図90:SMD LED製造工場:関連する各種単位操作
図91:SMD LED製造プロセス:製品の歩留まり率
図92:SMD LED製造工場:原材料要件(グラムまたは単位/日)
図93:SMD LED製造工場:提案される工場レイアウト
図94:SMD LED製造工場:資本コストの内訳(%)
図95:SMD LED業界:サプライチェーンの各段階におけるマージン
図96:SMD LED生産:製造コストの内訳(%)
表一覧
表1:世界:照明産業の概要
表2:世界:LED照明市場の概要
表3:LEDと白熱電球およびコンパクト蛍光灯の比較(エネルギー効率および環境影響に基づく)
表4:LEDと白熱電球およびコンパクト蛍光灯の比較(光束に基づく)
表5:世界:LED照明市場予測:用途別内訳(百万米ドル)、2026年~2034年
表6:世界:LED照明市場予測:地域別内訳(百万米ドル)、2026年~2034年
表7:世界:LED照明市場:競争構造
表8:SMD LED:各種タイプとその寸法
表9:SMD LED製造工場:土地および敷地造成に関連するコスト(米ドル)
表10:SMD LED製造工場:土木工事に関連するコスト(米ドル)
表11:SMD LED製造工場:機械設備コスト(米ドル)
表12:SMD LED製造工場:原材料の必要量(g/日)および支出(米ドル/単位)
表13:SMD LED製造工場:給与・賃金に関連する費用(米ドル)
表14:SMD LED製造工場:その他の設備投資に関連する費用(米ドル)
表15:金融機関による金融支援の詳細
表16:SMD LED製造工場:資本コスト(米ドル)
表17:SMD LED製造工場:技術的・経済的パラメータ
表18:SMD LED製造工場:収益予測(米ドル)
表19:SMD LED製造工場:支出予測(米ドル)
表20:SMD LED製造工場:税金(米ドル)
表21:SMD LED製造工場:減価償却費(米ドル)
表22:SMD LED製造工場:所得税負担を考慮しないキャッシュフロー分析
表23:SMD LED製造工場:所得税負担を考慮したキャッシュフロー分析
表24:SMD LED製造工場:損益計算書(米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









