配送用ドローン市場分析:
- 主な市場推進要因: Eコマース業界の拡大が、世界の配送用ドローン市場を牽引しています。配送用ドローンは、配送時間とコストを削減する可能性を秘めており、Eコマース企業にとって魅力的な選択肢となっています。
- 技術の進歩: バッテリー寿命、飛行距離、障害物回避、自律航法などの改善を含むドローン技術の継続的な進歩により、配送用ドローンは商用利用においてより信頼性が高く、実用的なものとなっています。
- 産業分野での活用: 配送用ドローンは、小売・Eコマース、医療、物流・輸送、食品・飲料、軍事・防衛、農業などの分野で広く活用されています。これらの分野における多様な活用が、市場の成長を後押ししています。
- 主要な市場動向: ドローンは、特に緊急時や医療危機の際に、遠隔地や医療サービスが行き届いていない地域へ医療用品、ワクチン、検体を配送する上でその可能性を示しています。これは、市場における主要な新興トレンドの一つとなっています。
- 地域別動向: IMARCによる配送用ドローン市場の統計によると、北米は、先駆的な技術革新、強固なインフラ、そして多額の投資を特徴として、明確なトップランナーとしての地位を確立しています。特に米国は、ドローン産業の成長を促進する上で極めて重要な役割を果たしており、アマゾンやグーグルなどの企業が、革新的な配送用ドローンソリューションの分野を牽引しています。
- 競争環境: この市場には、米国、カナダ、ドイツ、フランス、英国、イタリア、スペイン、中国、日本、インド、韓国、オーストラリア、インドネシア、ブラジル、メキシコなど、数多くの主要企業が参入しています。これらの主要企業は、生産能力の拡大、合併・買収(M&A)、研究開発(R&D)への投資に注力しています。
- 課題と機会: 配送用ドローンは、遠隔地や地理的にアクセスが困難な地域への配送という課題に取り組んでいます。しかし、配送用ドローンは、起伏のある地形や水域、通行不能な障害物を難なく越えることで、これらの障壁を克服することができます。これは、配送用ドローン市場の将来にプラスの影響を与える可能性があります。
世界の配送用ドローン市場の動向:
配送の効率性とスピード
従来の配送方法では、特に人口密度の高い都市部において、交通渋滞やアクセス制限といった課題に直面することがよくあります。配送用ドローンは空路を利用することでこれらの障害を克服し、地上の障壁に妨げられることなく、迅速なポイント・ツー・ポイントの配送を可能にしています。大手EC企業や各国の郵便当局は、地方自治体と連携して、離島、山間部、都市部への小包や荷物の配送にかかる労力を最小限に抑えるため、ドローン配送サービスを開始しています。例えば、2021年10月、ロイヤルメールはWindracers Ltd.と共同で、カークウォールとノース・ロナルドセイ間の自律型UAV飛行試験を完了しました。この試験は、カークウォール空港を拠点とする「持続可能な航空試験環境(SATE)」プロジェクトの一環として実施されました。さらに、2021年4月には、シンガポール海事港湾庁が、同国の海洋用途に向けた先進的なドローン技術の統合計画の一環として、港に停泊中の船舶へ書類、物資、部品を輸送するためにドローンを活用する新たなプログラムを開始しました。さらに、配送プロセスの自動化により、運転やルート設定における人的介入が不要となり、ミスや遅延の可能性が低減されます。この効率化は、顧客満足度の向上やサプライチェーン管理の最適化を図るため、Eコマース大手、物流企業、さらには地元企業までも惹きつけています。
コスト削減と運用コストの節約
従来の配送方法では、燃料費、車両のメンテナンス費、人件費など、さまざまな経費がかかることがよくあります。一方、配送用ドローンは電気で駆動し、メンテナンスも最小限で済むため、運用コストを大幅に削減できます。ドローンは自律的に動作できるため、オペレーターの人員やそれに伴う人件費を削減できます。さらに、各国の規制当局が、資金提供やドローン製造の承認プロセスの迅速化といった取り組みを行っており、市場全体にとって明るい見通しをもたらしています。例えば、2021年5月、Flytrex社はFAA(米国連邦航空局)からドローン配送および人上空飛行の承認を取得し、これにより同社は米国ノースカロライナ州フェイエットビルにおいて、小売商品のドローン配送サービスを拡大することが可能となりました。2021年12月には、同社はFAAから、米国ノースカロライナ州内のすべての運用拠点において、配送範囲を1海里に拡大する承認を得ました。さらに、市場は現在まだ黎明期にあり、業界には膨大な機会が存在するため、Google LLC、Amazon.com Inc.、Deutsche Post DHL Groupなどの様々な企業が、配送用ドローンの開発および導入に投資を行っており、これが市場全体に大きな成長の機会をもたらすと予想されています。
遠隔地や配送が困難な地域への配送
配送用ドローンは、遠隔地や地理的にアクセスが困難な地域への配送という課題を解決し、市場拡大の原動力となっています。世界中の多くの地域、例えば農村部や被災地などでは、道路網やインフラが限られているという課題に直面しています。配送用ドローンは、起伏のある地形や水域、通行不能な障害物を難なく越えることで、こうした障壁を克服しています。さらに、地方自治体と連携し、大手EC企業や地元の郵便局が、離島、山間部、都市部への小包や荷物の配送負担を軽減するため、ドローン配送サービスを導入しています。例えば、中国政府は、中華人民共和国国家郵政局を通じて、「無人航空機による速達配送サービスに関する規定(基準)」を新たに公布し、2021年1月に施行しました。同様に、インド政府も貨物配送サービスを促進するため、ドローン飛行ルートの整備に取り組んでいます。ドローンの製造と導入に対する規制面の支援を受け、各企業はドローン配送サービス分野に向けた計画を精力的に策定しています。
世界の配送用ドローン産業のセグメンテーション:
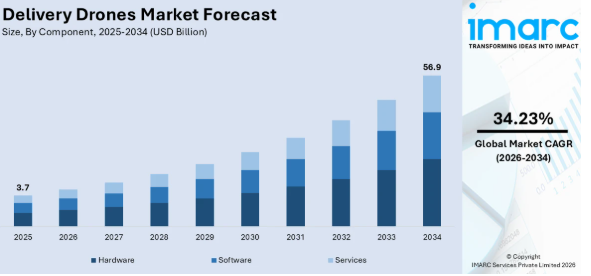
IMARC Groupは、世界の配送用ドローン市場レポートの各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。当社のレポートでは、コンポーネント、ドローンの種類、航続距離、積載量、運用モード、およびエンドユーザーに基づいて市場を分類しています。
構成要素別の内訳:本レポートでは、構成要素に基づいた市場の詳細な内訳と分析を提供しています。これには、ハードウェア、ソフトウェア、およびサービスが含まれます。
- ハードウェア
- ソフトウェア
- サービス
レポートによると、ハードウェアが最大のセグメントを占めています。
ハードウェアには、ドローンの構造、推進システム、センサー、通信機器、および積載コンパートメントを構成する有形かつ物理的な要素が含まれます。これらの構成要素が一体となってドローンの物理的構造を形成し、その飛行能力、耐久性、および全体的な性能を決定づけます。ハードウェアの重要性は、ドローンの機能性の基盤としての役割にあります。技術の進歩に伴い、ハードウェア部品はより高度で、コンパクトかつエネルギー効率に優れたものとなり、ドローンはより高いペイロード、より長い飛行時間、そして向上した航法精度を実現できるようになっています。
ドローンタイプ別の内訳:本レポートでは、ドローンのタイプに基づいた市場の詳細な内訳と分析を提供しています。これには、マルチローター型、固定翼型、およびハイブリッド翼型が含まれます。
- マルチローター型
- 固定翼型
- ハイブリッド翼型
レポートによると、マルチローター型が最大のセグメントを占めています。
マルチローター型ドローンは、その設計が特徴的で、複数のローターを備えることで垂直離着陸能力と卓越した機動性を実現しています。多くの場合、クアッドコプターやヘキサコプターの構成をとるこれらのドローンは、その俊敏性、安定性、およびその場でのホバリング能力が高く評価されており、写真撮影、監視、そして特にラストマイルの荷物配送など、精密な空中制御が求められる業務に最適です。さらに、配送用ドローン市場の展望によれば、主要各社は独自の市場ニーズに応えるため、技術的に高度なマルチローター型ドローンを相次いで投入しています。例えば、2020年には、AeroVironment社が「Quintex Recon」という名称のマルチローター型垂直離着陸ハイブリッドドローンを発売しました。このドローンは、マルチローター型ドローンの航続距離と速度という利点と、固定翼型UAVの効率性を兼ね備えています。「Quintex Recon」は、時速32kmの風速に耐える能力を持ち、-17℃から49℃の温度範囲で運用可能です。また、バッテリー1本での飛行時間は45分、最大航続距離は20kmです。
航続距離別の内訳:本レポートでは、航続距離に基づいた市場の詳細な内訳と分析が示されています。これには、25 km以下および25 km超が含まれます。
- 25 km以下
- 25 km超
レポートによると、25 km以下が最大のセグメントを占めています。
25 km以下の飛行距離を持つドローンは、局所的なカバー範囲、迅速な対応、効率的なラストマイル配送を必要とする用途に合わせて設計されています。このようなドローンは、都市部の監視、災害状況の評価、人口密集地域での配送サービスなどの場面で非常に大きな有用性を発揮します。ドミノ・ピザやAmazon.com, Inc.など、世界中の主要な物流・小売企業は、ドローンによる荷物配送を活用し、消費者にシームレスに商品を届けています。さらに、ウォルマート・インクのような大手小売企業も、収益性の高いラストマイル配送を実現し、より良い顧客体験を提供するために、ドローン配送サービスやシステムの試験運用を開始しています。これらのドローンは飛行距離が比較的限られているものの、その機動力、迅速な展開、そして複雑な環境を容易に航行できる能力によってその欠点を補っています。従来の手段では到達が困難な地域にも迅速にアクセスできるよう設計されており、リアルタイムの洞察や実用的なデータを提供します。
積載量別の内訳:本レポートでは、積載量に基づいた市場の詳細な内訳と分析が示されています。これには、2kg未満、2kg~5kg、および5kg超が含まれます。
- 2kg未満
- 2kg~5kg
- 5kg超
レポートによると、2kg未満が最大のセグメントを占めています。
積載量2kg未満のセグメントに属するドローンは、機動力、操縦性、および狭い空間へのアクセス能力が求められる用途において優れた性能を発揮します。これらのドローンは、小型かつ特殊な積載物を運搬するように設計されており、航空写真撮影、環境モニタリング、さらには一部の医療物資の配送といった場面において、貴重なツールとなっています。さらに、重量物の運搬作業や複数地点への貨物配送を円滑に行うことへの需要の高まりが、今後数年間で増加すると予想されています。例えば、2020年2月、カナダのCorp Drone社は、自動貨物展開システム「Robin Xl」を搭載した、新型の重量物運搬・長距離配送用ドローンを発表しました。このドローンの最大積載量は11.3kg、航続距離は60kmです。これらのドローンは軽量であるため、都市部を迅速に移動し、高解像度の画像を撮影し、アクセスが困難な場所を正確に監視することが可能です。
運用モード別の内訳:本レポートでは、運用モードに基づいた市場の詳細な内訳と分析が示されています。これには、遠隔操縦型、部分自律型、完全自律型が含まれます。
- 遠隔操縦型
- 部分自律型
- 完全自律型
本レポートによると、遠隔操縦型が最大の市場セグメントを占めています。
遠隔操縦型ドローンでは、人間のオペレーターが地上局からドローンの飛行および操作を制御します。この運用モードにより、高度な制御とリアルタイムの意思決定が保証され、オペレーターは変化する状況に適応し、動的な環境を航行することが可能になります。
さらに、人工知能(AI)、機械学習(ML)、およびセンサー技術の進歩により、ドローンの自律性と意思決定能力は大幅に向上しました。これらの進歩により、ドローンは複雑な環境を航行し、障害物を検知し、安全かつ効率的な配送を確保するためにリアルタイムで調整を行うことが可能になっています。また、RPA(遠隔操縦型ドローン)は、その汎用性と適応性から、航空写真、監視、捜索・救助、さらにはエンターテインメントに至るまで、幅広い業界で好まれています。
エンドユーザー別内訳:
- 小売・Eコマース
- 医療
- 物流・輸送
- 食品・飲料
- 軍事・防衛
- 農業
- その他
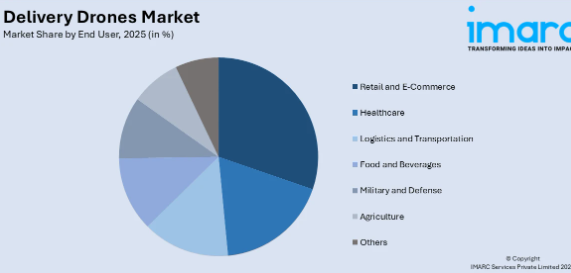
本レポートでは、エンドユーザー別の市場内訳と詳細な分析が提供されています。これには、小売・Eコマース、医療、物流・輸送、食品・飲料、軍事・防衛、農業、その他が含まれます。
本レポートによると、小売・Eコマースが市場シェアの大部分を占めています。
ドローンは、小売業者やEコマース大手が物流上の課題を克服し、配送時間を大幅に短縮することを可能にする、画期的なソリューションとして台頭しています。小売業者、Eコマース事業者、ラストマイル配送会社、岸壁から船舶へのドローン運航、郵便会社などからの、小包や荷物の配送におけるドローン需要が高まっています。大手EC企業は、地方自治体と連携して、離島、山間部、都市部への小包や荷物の配送にかかる労力を最小限に抑えるため、ドローン配送サービスを開始しています。例えば、ロイヤルメールは、ウィンドレーサーズ社と共同で、カークウォールとノース・ロナルドセイ間の自律型UAV飛行試験を完了しました。この試験は、カークウォール空港を拠点とする「持続可能な航空試験環境(SATE)」プロジェクトの一環でした。この革新的なアプローチは、迅速かつ便利な配送を提供することで顧客満足度を高めるだけでなく、サプライチェーン業務を最適化することで、企業にとってのコスト削減にもつながっています。
地域別内訳:
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
この市場調査レポートでは、北米(米国およびカナダ)、欧州(ドイツ、フランス、英国、イタリア、スペイン、その他)、アジア太平洋(中国、日本、インド、韓国、オーストラリア、インドネシア、その他)、ラテンアメリカ(ブラジル、メキシコ、その他)、中東・アフリカを含む、すべての主要地域市場に関する包括的な分析も提供されています。
本レポートによると、北米は配送用ドローンの市場シェアで最大の割合を占めました。
北米は、先駆的な技術革新、堅固なインフラ、そして多額の投資を特徴として、明らかにトップの座に立っています。米国には、アマゾンやグーグルをはじめとする数多くの主要テクノロジー企業が拠点を置いており、新技術の早期導入国としても知られています。さらに、米国の連邦航空局(FAA)は、商業地域における無人航空機(UAV)の合法的かつ安全な運用に関する、より一貫性のある指針を提供するため、新たな規制を公布しました。こうした法律や規制により、参入障壁が低減され、地域における製品の入手可能性が高まると期待されています。また、農業や物流から防衛、エンターテインメントに至るまで、北米における多様な応用分野が、ドローンの普及に貢献しています。この地域における技術革新への注力と、産業横断的なドローン導入への取り組みは、世界市場における同地域の明確な優位性を裏付けています。
競争環境:
各社は、配送用途に最適化されたドローンの設計および製造に多額の投資を行っています。複数の企業が、小型小包から医療用品に至るまで、さまざまな種類の荷物をドローンで運搬できるようにする専用の積載機構の開発に取り組んでいます。また、生鮮食品の輸送に向けた温度管理コンパートメントの研究も進められています。また、各社は規制当局と緊密に連携し、ドローンの安全な運航に向けたガイドラインや基準の策定に取り組んでいます。公共の安全、プライバシー、および空域統合を確保する枠組みを確立するためには、こうした協力体制が不可欠です。さらに、各社は都市部でパイロットプロジェクトや実証実験を実施し、配送用ドローンの実現可能性と利点を示しています。これらの取り組みは、実地データの収集、運用上の課題の解決、そして混雑した都市環境におけるドローン配送の可能性を実証するのに役立っています。
本レポートでは、市場の競争環境に関する包括的な分析を提供しています。また、主要企業すべての詳細なプロフィールも掲載されています。市場の主要プレイヤーには、以下のような企業が含まれます:
- Drone Delivery Canada Corp.
- Fli Drone
- Flytrex Inc.
- Matternet Inc.
- Skycart Inc.
- Wing Aviation LLC
- Wingcopter GmbH
- Zipline International Inc.
(なお、これは主要企業のリストの一部に過ぎず、完全なリストは本レポートに記載されています。)
配送用ドローン市場の最近の動向:
2024年3月: TechEagle社は、AIIMSグワハティによる104キロメートルのドローン配送回廊に関する入札で競争入札に勝利しました。これは、インド国内の医薬品配送プロジェクトの中で最長の飛行距離となります。
2024年3月: Tele2とq-tradeプラットフォームのFoodoraは、IoTおよび5G接続ドローンを活用した食品配達サービスを開始すると発表しました。配達は可能な限り顧客の敷地内や庭まで行われ、ドローンからケーブルで荷物を降ろす方式となります。最初の配達は、ストックホルム郊外のヴェルムド島で、すでに春に実施される予定です。
2024年2月: 物流プロバイダーのSkye Airは、eコマース支援企業のSMILeと提携し、ドローン配送ソリューションを導入しました。この提携は、Skye Airの自律型物流技術を活用して、都市部における注文処理のスピード向上を目指しています。この協業により、Shree Marutiの販売業者は当日配送や翌日配送を提供できるようになり、配送プロセスをより効率的かつ環境に優しいものへと革新することになります。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測方法論
3 エグゼクティブ・サマリー
4 世界の配送用ドローン市場 – はじめに
4.1 概要
4.2 市場の動向
4.3 業界のトレンド
4.4 競合分析
5 世界の配送用ドローン市場の概況
5.1 過去および現在の市場動向(2020年~2025年)
5.2 市場予測(2026年~2034年)
6 世界の配送用ドローン市場 ― 構成要素別内訳
6.1 ハードウェア
6.1.1 概要
6.1.2 過去および現在の市場動向(2020年~2025年)
6.1.3 市場セグメンテーション
6.1.4 市場予測(2026年~2034年)
6.2 ソフトウェア
6.2.1 概要
6.2.2 過去および現在の市場動向(2020年~2025年)
6.2.3 市場セグメンテーション
6.2.4 市場予測(2026年~2034年)
6.3 サービス
6.3.1 概要
6.3.2 過去および現在の市場動向(2020年~2025年)
6.3.3 市場セグメンテーション
6.3.4 市場予測(2026年~2034年)
6.4 コンポーネント別における魅力的な投資提案
7 世界の配送用ドローン市場 – ドローンタイプ別内訳
7.1 マルチローター型
7.1.1 概要
7.1.2 過去および現在の市場動向(2020年~2025年)
7.1.3 市場セグメンテーション
7.1.4 市場予測(2026年~2034年)
7.2 固定翼
7.2.1 概要
7.2.2 過去および現在の市場動向(2020年~2025年)
7.2.3 市場セグメンテーション
7.2.4 市場予測(2026年~2034年)
7.3 ハイブリッド型
7.3.1 概要
7.3.2 過去および現在の市場動向(2020年~2025年)
7.3.3 市場セグメンテーション
7.3.4 市場予測(2026年~2034年)
7.4 ドローン種別ごとの魅力的な投資提案
8 世界の配送用ドローン市場 – 航続距離別内訳
8.1 25 km以下
8.1.1 概要
8.1.2 過去および現在の市場動向 (2020年~2025年)
8.1.3 市場セグメンテーション
8.1.4 市場予測(2026年~2034年)
8.2 25 km超
8.2.1 概要
8.2.2 過去および現在の市場動向(2020年~2025年)
8.2.3 市場セグメンテーション
8.2.4 市場予測(2026年~2034年)
8.3 飛行距離別に見る魅力的な投資提案
9 世界の配送用ドローン市場 – 積載量別内訳
9.1 2 kg未満
9.1.1 概要
9.1.2 過去および現在の市場動向(2020年~2025年)
9.1.3 市場セグメンテーション
9.1.4 市場予測(2026年~2034年)
9.2 2 kg~5 kg
9.2.1 概要
9.2.2 過去および現在の市場動向(2020年~2025年)
9.2.3 市場セグメンテーション
9.2.4 市場予測(2026年~2034年)
9.3 5 kg超
9.3.1 概要
9.3.2 過去および現在の市場動向(2020年~2025年)
9.3.3 市場セグメンテーション
9.3.4 市場予測(2026年~2034年)
9.4 積載量別の魅力的な投資提案
10 世界の配送用ドローン市場 – 運用モード別内訳
10.1 遠隔操縦型
10.1.1 概要
10.1.2 過去および現在の市場動向(2020年~2025年)
10.1.3 市場セグメンテーション
10.1.4 市場予測(2026年~2034年)
10.2 半自律型
10.2.1 概要
10.2.2 過去および現在の市場動向(2020年~2025年)
10.2.3 市場セグメンテーション
10.2.4 市場予測(2026年~2034年)
10.3 完全自律型
10.3.1 概要
10.3.2 過去および現在の市場動向(2020年~2025年)
10.3.3 市場セグメンテーション
10.3.4 市場予測(2026年~2034年)
10.4 運用モード別の魅力的な投資提案
11 世界の配送用ドローン市場 – エンドユーザー別内訳
11.1 小売およびEコマース
11.1.1 概要
11.1.2 過去および現在の市場動向(2020年~2025年)
11.1.3 市場セグメンテーション
11.1.4 市場予測(2026年~2034年)
11.2 医療
11.2.1 概要
11.2.2 過去および現在の市場動向(2020年~2025年)
11.2.3 市場セグメンテーション
11.2.4 市場予測(2026年~2034年)
11.3 物流・輸送
11.3.1 概要
11.3.2 過去および現在の市場動向(2020年~2025年)
11.3.3 市場セグメンテーション
11.3.4 市場予測(2026年~2034年)
11.4 食品・飲料
11.4.1 概要
11.4.2 過去および現在の市場動向(2020年~2025年)
11.4.3 市場セグメンテーション
11.4.4 市場予測(2026年~2034年)
11.5 軍事・防衛
11.5.1 概要
11.5.2 過去および現在の市場動向(2020年~2025年)
11.5.3 市場セグメンテーション
11.5.4 市場予測(2026年~2034年)
11.6 農業
11.6.1 概要
11.6.2 過去および現在の市場動向(2020年~2025年)
11.6.3 市場セグメンテーション
11.6.4 市場予測(2026年~2034年)
11.7 その他
11.7.2 過去および現在の市場動向(2020年~2025年)
11.7.4 市場予測(2026年~2034年)
11.8 エンドユーザー別の魅力的な投資提案
12 世界の配送用ドローン市場 – 地域別内訳
12.1 北米
12.1.1 米国
12.1.1.1 市場の推進要因
12.1.1.2 過去および現在の市場動向(2020年~2025年)
12.1.1.3 構成部品別の市場内訳
12.1.1.4 ドローン種別による市場内訳
12.1.1.5 航続距離別の市場内訳
12.1.1.6 積載量別の市場内訳
12.1.1.7 運用モード別の市場内訳
12.1.1.8 エンドユーザー別の市場構成
12.1.1.9 主要企業
12.1.1.10 市場予測(2026年~2034年)
12.1.2 カナダ
12.1.2.1 市場の推進要因
12.1.2.2 過去および現在の市場動向(2020年~2025年)
12.1.2.3 構成部品別の市場内訳
12.1.2.4 ドローン種別別の市場内訳
12.1.2.5 航続距離別の市場内訳
12.1.2.6 ペイロード別市場内訳
12.1.2.7 運用モード別市場内訳
12.1.2.8 エンドユーザー別市場内訳
12.1.2.9 主要企業
12.1.2.10 市場予測(2026年~2034年)
12.2 ヨーロッパ
12.2.1 ドイツ
12.2.1.1 市場の推進要因
12.2.1.2 過去および現在の市場動向(2020年~2025年)
12.2.1.3 構成部品別の市場内訳
12.2.1.4 ドローン種別ごとの市場内訳
12.2.1.5 航続距離ごとの市場内訳
12.2.1.6 積載量ごとの市場内訳
12.2.1.7 運用モードごとの市場内訳
12.2.1.8 エンドユーザー別の市場内訳
12.2.1.9 主要企業
12.2.1.10 市場予測(2026年~2034年)
12.2.2 フランス
12.2.2.1 市場の推進要因
12.2.2.2 過去および現在の市場動向(2020年~2025年)
12.2.2.3 構成部品別の市場内訳
12.2.2.4 ドローン種別ごとの市場内訳
12.2.2.5 航続距離別の市場内訳
12.2.2.6 積載量別の市場内訳
12.2.3.7 運用モード別の市場内訳
12.2.3.8 エンドユーザー別の市場内訳
12.2.3.9 主要企業
12.2.3.10 市場予測(2026年~2034年)
12.2.3 英国
12.2.3.1 市場の推進要因
12.2.3.2 過去および現在の市場動向(2020年~2025年)
12.2.3.3 構成部品別の市場内訳
12.2.3.4 ドローン種別による市場内訳
12.2.3.5 航続距離別の市場内訳
12.2.3.6 ペイロード別市場内訳
12.2.3.7 運用モード別市場内訳
12.2.3.8 エンドユーザー別市場内訳
12.2.3.9 主要企業
12.2.3.10 市場予測(2026年~2034年)
12.2.4 イタリア
12.2.4.1 市場の推進要因
12.2.4.2 過去および現在の市場動向(2020年~2025年)
12.2.4.3 構成部品別の市場内訳
12.2.4.4 ドローン種別による市場内訳
12.2.4.5 航続距離別市場内訳
12.2.4.6 積載量別市場内訳
12.2.4.7 運用モード別市場内訳
12.2.4.8 エンドユーザー別市場内訳
12.2.4.9 主要企業
12.2.4.10 市場予測(2026年~2034年)
12.2.5 スペイン
12.2.5.1 市場の推進要因
12.2.5.2 過去および現在の市場動向(2020年~2025年)
12.2.5.3 構成部品別の市場内訳
12.2.5.4 ドローン種別による市場内訳
12.2.5.5 航続距離別市場内訳
12.2.5.6 積載量別市場内訳
12.2.5.7 運用モード別市場内訳
12.2.5.8 エンドユーザー別市場内訳
12.2.5.9 主要企業
12.2.5.10 市場予測(2026年~2034年)
12.2.6 その他
12.2.6.1 過去および現在の市場動向(2020年~2025年)
12.2.6.2 市場予測(2026年~2034年)
12.3 アジア太平洋地域
12.3.1 中国
12.3.1.1 市場の推進要因
12.3.1.2 過去および現在の市場動向(2020年~2025年)
12.3.1.3 構成部品別の市場内訳
12.3.1.4 ドローンタイプ別の市場内訳
12.3.1.5 飛行距離別の市場内訳
12.3.1.6 積載量別の市場内訳
12.3.1.7 運用モード別の市場内訳
12.3.1.8 エンドユーザー別の市場内訳
12.3.1.9 主要企業
12.3.1.10 市場予測(2026年~2034年)
12.3.2 日本
12.3.2.1 市場の推進要因
12.3.2.2 過去および現在の市場動向(2020年~2025年)
12.3.2.3 構成部品別の市場内訳
12.3.2.4 ドローン種別別の市場内訳
12.3.2.5 航続距離別の市場内訳
12.3.2.6 積載量別の市場内訳
12.3.2.7 運用モード別の市場内訳
12.3.2.8 エンドユーザー別市場内訳
12.3.2.9 主要企業
12.3.2.10 市場予測(2026年~2034年)
12.3.3 インド
12.3.3.1 市場の推進要因
12.3.3.2 過去および現在の市場動向(2020年~2025年)
12.3.3.3 構成部品別の市場内訳
12.3.3.4 ドローン種別による市場内訳
12.3.3.5 飛行距離別市場内訳
12.3.3.6 積載量別市場内訳
12.3.3.7 運用モード別市場内訳
12.3.3.8 エンドユーザー別市場内訳
12.3.3.9 主要企業
12.3.3.10 市場予測(2026年~2034年)
12.3.4 韓国
12.3.4.1 市場の推進要因
12.3.4.2 過去および現在の市場動向(2020年~2025年)
12.3.4.3 構成部品別の市場内訳
12.3.4.4 ドローンタイプ別の市場内訳
12.3.4.5 航続距離別の市場内訳
12.3.4.6 ペイロード別の市場内訳
12.3.4.7 運用モード別の市場内訳
12.3.4.8 エンドユーザー別の市場内訳
12.3.4.9 主要企業
12.3.4.10 市場予測(2026年~2034年)
12.3.5 オーストラリア
12.3.5.1 市場の推進要因
12.3.5.2 過去および現在の市場動向(2020年~2025年)
12.3.5.3 構成部品別の市場内訳
12.3.5.4 ドローン種別による市場内訳
12.3.5.5 飛行距離別市場内訳
12.3.5.6 積載量別市場内訳
12.3.5.7 運用モード別市場内訳
12.3.5.8 エンドユーザー別市場内訳
12.3.5.9 主要企業
12.3.5.10 市場予測(2026年~2034年)
12.3.6 インドネシア
12.3.6.1 市場の推進要因
12.3.6.2 過去および現在の市場動向(2020年~2025年)
12.3.6.3 構成部品別の市場内訳
12.3.6.4 ドローン種別による市場内訳
12.3.6.5 航続距離別市場内訳
12.3.6.6 積載量別市場内訳
12.3.6.7 運用モード別市場内訳
12.3.6.8 エンドユーザー別市場内訳
12.3.6.9 主要企業
12.3.6.10 市場予測(2026年~2034年)
12.3.7 その他
12.3.7.1 過去および現在の市場動向(2020年~2025年)
12.3.7.2 市場予測(2026年~2034年)
12.4 ラテンアメリカ
12.4.1 ブラジル
12.4.1.1 市場の推進要因
12.4.1.2 過去および現在の市場動向(2020年~2025年)
12.4.1.3 構成部品別の市場内訳
12.4.1.4 ドローン種別による市場内訳
12.4.1.5 飛行距離別市場内訳
12.4.1.6 積載量別市場内訳
12.4.1.7 運用モード別の市場内訳
12.4.1.8 エンドユーザー別の市場内訳
12.4.1.9 主要企業
12.4.1.10 市場予測(2026年~2034年)
12.4.2 メキシコ
12.4.2.1 市場の推進要因
12.4.2.2 過去および現在の市場動向(2020年~2025年)
12.4.2.3 構成部品別の市場内訳
12.4.2.4 ドローン種別による市場内訳
12.4.2.5 航続距離別の市場内訳
12.4.2.6 ペイロード別市場内訳
12.4.2.7 運用モード別市場内訳
12.4.2.8 エンドユーザー別市場内訳
12.4.2.9 主要企業
12.4.2.10 市場予測(2026年~2034年)
12.4.3 その他
12.4.3.1 過去および現在の市場動向(2020年~2025年)
12.4.3.2 市場予測(2026年~2034年)
12.5 中東およびアフリカ
12.5.1 市場の推進要因
12.5.2 過去および現在の市場動向(2020年~2025年)
12.5.3 構成部品別の市場内訳
12.5.4 ドローン種別による市場内訳
12.5.5 航続距離別の市場内訳
12.5.6 積載量別の市場内訳
12.5.7 運用モード別の市場内訳
12.5.8.8 エンドユーザー別の市場内訳
12.5.9 国別の市場内訳
12.5.10 主要企業
12.5.11 市場予測(2026年~2034年)
12.6 地域別の魅力的な投資提案
13 世界の配送用ドローン市場 – 競争環境
13.1 概要
13.2 市場構造
13.3 主要企業別の市場シェア
13.4 市場参加企業のポジショニング
13.5 成功を収めている主要戦略
13.6 競争ダッシュボード
13.7 企業評価クアドラント
14 主要企業のプロフィール
14.1 Drone Delivery Canada Corp.
14.1.1 事業概要
14.1.2 製品ポートフォリオ
14.1.3 事業戦略
14.1.4 SWOT分析
14.1.5 主なニュースおよびイベント
14.2 Fli Drone
14.2.1 事業概要
14.2.2 製品ポートフォリオ
14.2.3 事業戦略
14.2.4 SWOT分析
14.2.5 主なニュースおよびイベント
14.3 フライトレックス社
14.3.1 事業概要
14.3.2 製品ポートフォリオ
14.3.3 事業戦略
14.3.4 SWOT分析
14.3.5 主なニュースおよびイベント
14.4 Matternet Inc.
14.4.1 事業概要
14.4.2 製品ポートフォリオ
14.4.3 事業戦略
14.4.4 SWOT分析
14.4.5 主なニュースおよび出来事
14.5 スカイカート社
14.5.1 事業概要
14.5.2 製品ポートフォリオ
14.5.3 事業戦略
14.5.4 SWOT分析
14.5.5 主なニュースおよび出来事
14.6 ウィング・アビエーションLLC
14.6.1 事業概要
14.6.2 製品ポートフォリオ
14.6.3 事業戦略
14.6.4 SWOT分析
14.6.5 主なニュースおよびイベント
14.7 ウィングコプター(Wingcopter GmbH)
14.7.1 事業概要
14.7.2 製品ポートフォリオ
14.7.3 事業戦略
14.7.4 SWOT分析
14.7.5 主なニュースおよびイベント
14.8 Zipline International Inc.
14.8.1 事業概要
14.8.2 製品ポートフォリオ
14.8.3 事業戦略
14.8.4 SWOT分析
14.8.5 主なニュースおよびイベント
なお、これは企業の一部のリストに過ぎず、完全なリストは本レポートに記載されていますので、ご了承ください。
15 世界の配送用ドローン市場 – 業界分析
15.1 推進要因、制約要因、および機会
15.1.1 概要
15.1.2 推進要因
15.1.3 制約要因
15.1.4 機会
15.1.5 影響分析
15.2 ポーターの5つの力分析
15.2.1 概要
15.2.2 買い手の交渉力
15.2.3 供給者の交渉力
15.2.4 競争の激しさ
15.2.5 新規参入の脅威
15.2.6 代替品の脅威
15.3 バリューチェーン分析
16 戦略的提言
17 付録
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









