ウェハーレベルパッケージング(WLP)市場の展望は、小型化、高性能化、高効率化が求められる電子デバイスへの需要によって牽引されています。スマートフォン、ウェアラブル端末、IoT製品などの民生用電子機器は、小型化が進む一方で、より高度な機能が求められていますが、WLPは小型かつ高密度なパッケージングを可能にすることで、その解決策を提供します。小型化と機能向上のニーズの高まりが、WLP技術の採用を後押ししています。また、自動車用電子機器、5G、データセンターといった市場も、より高速な処理能力を備えた高度なチップを必要としているため、市場の成長を後押ししています。WLPは、高性能化、熱管理の改善、消費電力の削減を実現し、将来的な利用に最適です。さらに、コスト削減と生産効率化への圧力により、従来のパッケージングに比べて製造コストが低いWLPへの移行がベンダーに迫られています。高度なパッケージングソリューションへの需要と技術の進歩が相まって、WLP市場の発展は今後も促進され続けるでしょう。
米国は、半導体製造、イノベーション、技術開発におけるリーダーシップに支えられ、市場の主要な変革者として際立っています。世界全体のテクノロジー企業の拠点である米国は、スマートフォン、5G、人工知能、自動車用電子機器といった高性能なエンドマーケット向けの最先端パッケージングソリューションへの需要を牽引しています。同国による多額の研究開発投資と、インテルやクアルコムといった大手半導体企業の存在が、WLP技術における継続的なイノベーションを保証しています。さらに、さまざまな業界におけるコンパクトで効率的なデバイスの普及拡大が、小型化、機能の向上、およびチップ性能の向上を支えるWLPソリューションへの需要を後押ししています。また、米国は5Gインフラの構築においても主要な推進役であり、高速通信ネットワークのニーズに対応するためには、最先端のパッケージングソリューションが不可欠です。技術の進歩がさらに進むにつれ、米国市場は世界中のウェハーレベルパッケージング(WLP)ビジネスを牽引し、業界のトレンドを決定づけ、市場のさらなる発展を促進していくでしょう。
ウェーハレベルパッケージング市場の動向:
エレクトロニクス産業の成長
ウェーハレベルパッケージング(WLP)市場における重要な動向の一つは、世界的なエレクトロニクス産業の急速な成長であり、これが先進的なパッケージングソリューションへの需要を牽引しています。スマートフォン、ウェアラブル端末、IoTデバイスなどの民生用電子機器が進化し続ける中、より小型、軽量、かつ高効率なチップへのニーズが極めて重要になっています。国際労働機関(ILO)の2024年報告書は、エレクトロニクス産業を世界最大かつ最も急成長しているセクターの一つとして取り上げており、その市場規模は1.5兆ユーロに達し、年率4%のペースで拡大しています。2023年には1,740万人の直接雇用を生み出し、サプライチェーン全体ではさらに数百万人の間接雇用を支えています。WLP技術は、パッケージの小型化を図りつつ機能性と信頼性を向上させることで、コンパクトかつ高性能なデバイスの実現を可能にします。さらに、自動車用電子機器、ヘルスケア、産業用オートメーションなどの分野では、高度な半導体ソリューションへの依存度が高まっており、これがWLPへの需要をさらに後押ししています。接続性の向上、スマートデバイスの普及、技術の進歩に牽引された電子機器の世界的な需要急増は、さまざまな用途におけるウェハーレベルパッケージングの採用を加速させており、エレクトロニクス市場のニーズを満たす上で、その極めて重要な役割を確固たるものにしています。
技術の進歩
もう一つの重要なトレンドは、性能とコスト効率の向上を目的とした、ウェーハレベルパッケージングにおける継続的な技術の進歩です。先進材料、3Dパッケージング、異種集積といった革新技術により、WLPソリューションの機能性と熱管理が向上しています。さらに、モノのインターネット(IoT)との連携といった様々な技術的進歩も、成長を促進する要因となっています。報告書によると、2023年末時点で166億台のIoTデバイスが接続されており(2022年比15%増)、2024年には13%増の188億台に達すると予想されています。企業の51%がIoT予算の増額を計画しており、そのうち22%は2023年の水準から10%以上の増加を見込んでいます。これに加え、より微細なピッチ設計、高度な相互接続技術、およびより精密な製造技術の採用により、より高性能で、エネルギー効率に優れ、信頼性の高い半導体部品の生産が可能になっています。ファンアウト・ウェーハ・レベル・パッケージング(FOWLP)やシステム・イン・パッケージ(SiP)ソリューションを含むパッケージング技術の進歩により、さまざまな機能を1つのパッケージに統合することが容易になっています。マイクロエレクトロニクスデバイスにおける回路の小型化の進展や、大規模な研究開発(R&D)の取り組みといった追加要因も、ウェーハレベルパッケージングの需要をさらに押し上げると予想されます。
自動車および5Gソリューションにおけるウェーハレベルパッケージングの利用拡大
自動車産業、特に電気自動車(EV)や自動運転ソリューション、ならびに5G技術におけるウェーハレベルパッケージング(WLP)の利用拡大も、ウェーハレベルパッケージング市場の主要なトレンドとなっています。IMARC Groupによると、世界の5Gインフラ市場規模は2024年に148億1,000万米ドルと評価され、2033年までに3,688億5,000万米ドルに達するとさらに予測されています。自動車用途では、過酷な環境下でも性能を低下させることなく使用できる、信頼性が高く堅牢な半導体デバイスが求められており、そのためWLPはこうした用途に適したパッケージングソリューションとなっています。WLPは、複数のコンポーネントを小型パッケージに集積することを可能にし、これは自動車に搭載される電子システムの小型化および軽量化に不可欠です。さらに、自動車業界が自動運転向けのセンサーシステムなど、より高度な技術を取り入れるにつれ、WLPのような効果的で高性能なパッケージングソリューションへの需要が高まっています。5G分野においても、WLPは、次世代ネットワークに必要な高速データ転送と低遅延に不可欠な、より小型で効率的なデバイスの実現を促進します。WLPが自動車および5Gアプリケーション双方の増大するニーズに対応することで、市場の成長を牽引していくものと見込まれます。
ウェーハレベルパッケージング市場のセグメンテーション:
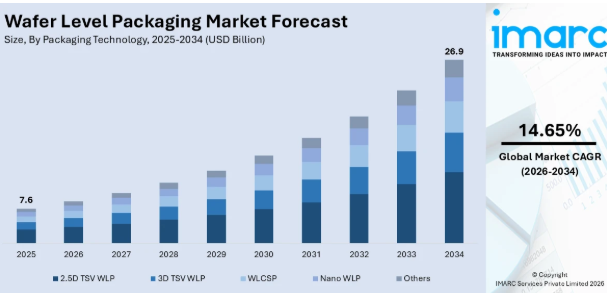
IMARC Groupは、世界のウェーハレベルパッケージング市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、パッケージング技術および最終用途産業に基づいて分類されています。
パッケージング技術別の分析:
3D TSV WLP
2.5D TSV WLP
WLCSP
- ナノWLP
- その他
2.5D TSV WLPは2025年に最大の構成要素となり、市場の約37.1%を占めています。2.5Dスルーシリコンビア(TSV)ウェハーレベルパッケージング(WLP)は、高性能・高密度の半導体デバイスをサポートする潜在能力を持つことから、世界のWLP市場における主要なパッケージング技術セグメントの一つとなっています。従来のパッケージング技術と比較して、2.5D TSVは共通の基板上に複数のチップを統合することを可能にし、その結果、性能の向上とスペース要件の低減を実現します。この技術は、シリコンウェハーに沿った垂直相互接続に依存しており、積層されたチップ間にブリッジを構築することで、高速な通信を可能にし、信号損失を最小限に抑えます。2.5D TSVが採用される背景には、通信、民生用電子機器、自動車分野における小型化と処理能力向上の需要の高まりがあります。高性能コンピューティング、ゲーム用ハードウェア、5G機器などの用途において、2.5D TSVは帯域幅の拡大、消費電力の低減、スペースの節約といった利点をもたらします。より高速で高性能なデバイスへの需要が高まるにつれ、この技術への需要も引き続き拡大しており、2.5D TSVは次世代半導体の重要な推進力となっています。
最終用途産業別の分析:
- 航空宇宙・防衛
- 民生用電子機器
- IT・通信
- ヘルスケア
- 自動車
- その他
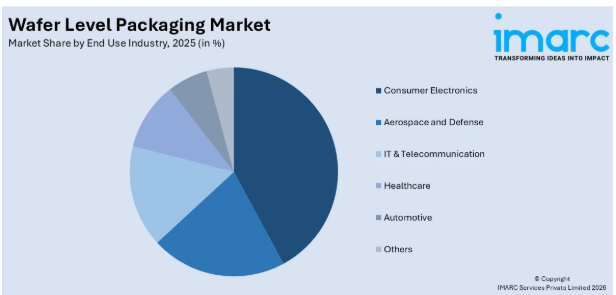
2025年には、民生用電子機器が市場シェアの約40.3%を占め、市場を牽引すると見込まれています。民生用電子機器は、ウェーハレベルパッケージング(WLP)市場を牽引する最も重要な最終用途産業セグメントです。電子機器がより小型化、高速化、高効率化されるにつれ、これらの需要を満たすためにWLP技術は不可欠なものとなっています。スマートフォン、ウェアラブル端末、タブレット、その他の携帯型電子機器は、機能性が向上する一方でサイズが小型化しており、そのためWLPのような高度なパッケージングソリューションの重要性がますます高まっています。WLPは、パッケージングサイズの縮小を実現しつつ、集積度の向上、熱効率の改善、優れた性能といった数多くの利点を提供します。これにより、スペースが制限され、性能が最優先される環境に最適です。5Gスマートフォン、スマート家電、次世代ウェアラブル機器といった技術革新に後押しされた民生用電子機器市場は、引き続き小型化を推進しており、WLPソリューションに対する需要が高まっています。さらに、小型化かつ高性能な消費財への注目が高まる中、ハイテクで高性能な製品を提供するために、メーカーによるWLPの採用が進んでいます。したがって、民生用電子機器セグメントは、依然として世界全体のWLP市場を牽引する最大の要因となっています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年には、アジア太平洋地域が61.2%を超える最大の市場シェアを占めました。アジア太平洋地域のウェーハレベルパッケージング(WLP)市場は、急速な技術開発と、コンパクトで効率的な電子製品への需要の高まりに牽引されています。台湾、韓国、日本など、同地域に主要な半導体企業が拠点を置いていることから、WLP技術の採用が加速しています。WLPは、より小型で集積度の高い製品の製造を可能にしており、これは企業が民生用電子機器、スマートフォン、ウェアラブル機器の小型化へと移行する上で極めて重要です。さらに、5G、IoT、車載電子機器などの用途における高性能チップへの需要の高まりが、WLPが提供できる高度なパッケージングソリューションへの需要をさらに後押ししています。アジア太平洋地域における多額の研究開発投資と強固な製造能力も、ウェーハレベルパッケージングの利用拡大に寄与しています。さらに、高密度相互接続への移行、信号完全性の向上、およびコスト削減につながる利点により、WLPの魅力が高まっており、同地域の数多くの産業で広く採用されるようになっています。
地域別の主なポイント:
米国のウェーハレベルパッケージング市場分析
2025年、米国は北米のウェーハレベルパッケージング市場の89.50%以上を占めました。米国のウェーハレベルパッケージング市場は、AI、ハイパフォーマンスコンピューティング(HPC)、および5G技術に後押しされ、成長を続けています。同様に、主要企業は、チップの性能、電力効率、および集積度を向上させるため、先進的な半導体パッケージングに多額の投資を行っています。「CHIPS and Science Act」は、国内の半導体製造を加速させ、ウェーハレベルファンアウト(WLFO)およびファンイン(WLFI)パッケージングへの需要を高めています。さらに、AIやデータセンターで採用されるチプレットベースのアーキテクチャの普及拡大が、2.5Dおよび3D WLPの利用を促進しており、高性能アプリケーションにおける接続性と熱管理の向上につながっています。自動車業界もまた、EVや自動運転車の導入が急速に進んでいることから、WLP需要の主要な市場推進要因となっています。米国エネルギー情報局(EIA)によると、2024年第3四半期(3Q24)の軽自動車(LDV)販売台数に占めるハイブリッド車および電気自動車の割合は、2024年第2四半期(2Q24)の19.1%から21.2%へと過去最高を記録しました。この増加を牽引したのはバッテリー式電気自動車(BEV)で、その割合は7.4%から8.9%へと上昇し、ハイブリッド車の販売台数も10.6%と過去最高水準を記録しました。これに加え、自動車メーカー各社は先進運転支援システム(ADAS)や車載コンピューティングを導入しており、信頼性、小型化、高い処理能力を兼ね備えた高密度半導体パッケージングへの需要が高まっています。こうしたすべての動向により、WLPは市場における将来の自動車、AI、通信アプリケーションにとって重要な技術となっています。
欧州のウェーハレベルパッケージング市場分析
欧州のウェーハレベルパッケージング市場は、自動車の電動化、産業の自動化、およびIoTの成長により拡大しています。例えば、2024年12月、欧州投資銀行(EIB)は、Sateliot社に対し、NB-IoT衛星コンステレーションの拡大に向け3,000万ユーロを融資し、遠隔地におけるグローバルなIoT接続を強化しました。Sateliot社は2030年までに10億ユーロの売上高を目標としており、2025年には4基の低軌道(LEO)衛星による商用サービスを開始する予定です。さらに、ドイツ、フランス、オランダがこの分野を牽引しており、強力な半導体研究機関や、自動車メーカーと半導体企業との連携の恩恵を受けています。「欧州チップ法」は半導体の自立化を加速させており、AIアプリケーション、自動運転車、およびハイパフォーマンスコンピューティング(HPC)向けの先進的なウェーハレベルパッケージング(WLP)への投資が増加しています。企業が信頼性が高く、コンパクトで、コスト効率に優れたソリューションを求める中、自動車、民生用電子機器、ヘルスケアの各分野において、ファンアウト型ウェーハレベルパッケージング(FOWLP)への需要が高まっています。さらに、異種集積化への移行は、フォトニクスやMEMSパッケージングの分野で特に顕著であり、欧州企業は光通信技術に注力しています。これに加え、厳しい環境規制が環境に優しいパッケージングやエネルギー効率の高い生産を促進しており、WLPは欧州の半導体サステナビリティ・イニシアチブにとって不可欠なものとなっています。エネルギー効率の向上と電子廃棄物の削減への注力は、低消費電力チップパッケージングの革新を推進し、EUの気候目標と整合するとともに、持続可能な電子機器製造を支えています。
アジア太平洋地域のウェーハレベルパッケージング市場分析
アジア太平洋市場は、中国、台湾、韓国、日本の半導体大手企業に牽引され、世界的に主導的な地位を占めています。これに伴い、これらの企業は、AI、5G、およびハイパフォーマンスコンピューティング(HPC)に不可欠な、ウェーハレベルチップスケールパッケージング(WLCSP)、ファンアウト・ウェーハレベルパッケージング(FOWLP)、ハイブリッドボンディングにおける革新を先導しています。インドや東南アジアにおける現地の半導体サプライチェーンの台頭は、特に民生用電子機器や自動車用途において、WLPの採用を促進しています。さらに、中国やインドで急成長しているスマートフォン市場は、小型化のトレンドに沿って、コンパクトで高性能なチップパッケージングへの需要を高めています。データによると、中国のスマートフォン市場は2024年第4四半期に7,640万台を出荷し、新製品の発売や政府の補助金に後押しされ、前年同期比で3.9%増加しました。2024年通年の出荷台数は2億8,620万台に達し、前年比5.6%増となり、2年間の減少を経て回復の兆しを見せています。韓国や台湾におけるファウンドリサービスの拡大やパネルレベルパッケージング(PLP)への投資が、さらなるイノベーションを牽引しています。これに加え、中国やインドの政府による半導体依存度の低減に向けた取り組みが、現地生産の拡大を後押ししています。
ラテンアメリカのウェーハレベルパッケージング市場分析
ラテンアメリカのウェーハレベルパッケージング市場は、民生用電子機器、通信、自動車分野の需要に後押しされ、成長しています。ブラジルとメキシコは、電子機器受託製造(EMS)および自動車用半導体生産への投資の恩恵を受け、同地域を牽引しています。同様に、5Gの拡大が、ワイヤレス通信やIoT組立工場を支える高性能チップのパッケージングを後押ししています。GSMAによると、ラテンアメリカにおける5Gの普及率は全接続数の5%ですが、2025年までに14%に達すると予測されており、アルゼンチン、ブラジル、チリ、メキシコ、グアテマラ、ウルグアイでは2桁のシェアが見込まれています。さらに、メキシコの強力な電子機器製造基盤は、モバイル機器やウェアラブル機器向けのファンアウトおよびウェハーレベルチップスケールパッケージング(WLP)分野への海外投資を呼び込んでいます。ラテンアメリカには大規模な半導体ファブは不足していますが、米国や欧州との提携により、データセンター、スマートシティ、電気自動車におけるWLPの導入が進んでおり、地域の半導体開発が促進されています。
中東・アフリカのウェーハレベル・パッケージング市場分析
中東・アフリカの市場は、AI、データセンター、5Gネットワークへの投資を背景に成長しています。例えば、2024年11月、サウジアラビアは、データセンター、AIスタートアップ、人材育成に焦点を当てた1,000億米ドル規模のAIイニシアチブ「プロジェクト・トランセンデンス」を立ち上げました。Googleは50億~100億米ドルを投資し、アラビア語対応のAIモデルの開発を進めています。「サウジ・ビジョン2030」やUAEの「国家イノベーション戦略」は、半導体の研究および現地でのチップ組立を推進しています。これに加え、南アフリカにおける自動車用電子機器および産業用オートメーション分野での継続的な進歩も、需要をさらに後押ししています。現地の半導体生産は依然として限定的ですが、中東・アフリカ地域(MEA)はテストおよび組立分野への投資を誘致しており、経済の多角化と技術的自立を支援するため、通信、再生可能エネルギー、医療用途においてWLPソリューションが拡大しています。
競争環境:
ウェーハレベルパッケージング(WLP)市場の主要企業のいくつかは、成長を促進し、高度な半導体ソリューションに対する高まる需要に対応するため、いくつかの戦略的取り組みを採用しています。大企業は、ファンアウト・ウェーハレベルパッケージング(FOWLP)やシステム・イン・パッケージ(SiP)ソリューションの開発を含め、パッケージング技術の継続的な革新に投資しています。これらの技術により、より高度な集積化、性能の向上、小型化が可能となり、民生用電子機器、通信、自動車用途に最適です。小型化と機能向上に対する需要の高まりに対応するため、これらの企業はWLPソリューションの熱管理と電力効率を改善するための研究開発にも投資を行っています。さらに、市場をリードする企業は、コスト削減と拡張性の向上を図るため、生産プロセスの合理化を進めており、これにより、幅広い業界でウェハーレベルパッケージングを手頃な価格で利用できるようになっています。半導体メーカー、パッケージングサービスプロバイダー、テクノロジー企業間の連携やパートナーシップも重要なアプローチの一つであり、これにより、新しく手頃な価格のパッケージングソリューションの開発が促進されています。さらに、エレクトロニクスおよび自動車セクターの成長に伴い、高度なパッケージングへの需要が急速に高まっていることから、業界をリードする企業はアジア太平洋地域における製造拠点を拡充しています。これにより、主要企業は新興のWLP市場を活用し、より小型で低消費電力の電子デバイスに向けた世界的なトレンドを牽引する態勢を整えています。
本レポートでは、ウェーハレベルパッケージング市場の競争環境に関する包括的な分析を提供するとともに、以下の主要企業を含むすべての主要企業の詳細なプロファイルを紹介しています:
- Amkor Technology Inc.
- China Wafer Level CSP Co. Ltd.
- Chipbond Technology Corporation
- Deca Technologies Inc. (Infineon Technologies AG)
- Fujitsu Limited
- IQE PLC
- JCET Group Co. Ltd.
- Siliconware Precision Industries Co. Ltd. (Advanced Semiconductor Engineering Inc.)
- Tokyo Electron Ltd.
- Toshiba Corporation
最新ニュースと動向:
- 2025年2月:LQDX Inc.は、アリゾナ州立大学(ASU)と、リキッドメタルインク(LMI)技術を用いたIC基板およびウェーハレベルパッケージングの推進に向けた協定を締結しました。ASUの「Advanced Packaging Piloting Facility」は、「CHIPS for America」イニシアチブの下での研究を支援し、アリゾナ州の成長著しいエコシステムにおいて、米国の半導体パッケージングのイノベーションを強化します。
- 2025年1月: イールド・エンジニアリング・システムズ(YES)は、AIおよびHPCソリューション向けに、日本の大手半導体メーカーから複数のVertaCure PLPシステムの受注を発表しました。この自動真空硬化システムは、2.5D/3Dパッケージングおよびウェハーレベルパッケージングに対応しており、高度な半導体製造に不可欠なポリイミド、PBO、およびビルドアップ層において、優れたフィルム性能、精密な温度制御、および強化されたポリマー硬化を保証します。
- 2025年1月:SMTAが主催する「2025年ウェハーレベル・パッケージング・シンポジウム」が、2025年2月18日から20日にかけてサンフランシスコで開催されます。20名以上の専門家による講演が予定されており、Nvidiaおよび半導体産業協会(SIA)による「CHIPS法」に関する基調講演のほか、パッケージング技術の進歩、AI、HPCの課題に関するセッションが行われます。
- 2024年10月: DELO社は、ファンアウト・ウェーハレベル・パッケージング(FOWLP)向けのUV硬化方式を発表しました。これにより、反り、ダイのずれ、硬化時間、およびエネルギー消費を低減します。熱硬化法とは異なり、UV硬化性材料は熱膨張の不一致を最小限に抑え、高圧や熱を必要とせずに低粘度の成形を可能にします。
- 2024年8月:ノードソン・エレクトロニクス・ソリューションズは、SEMICON Taiwan 2024(ブースL0516)において、ウェーハレベルおよびパネルレベルのパッケージング向け高スループット流体ディスペンシング技術を発表しました。ASYMTEK ForteおよびVantageシステムを特徴とするこれらのソリューションは、半導体パッケージングの精度と効率を向上させるとともに、大量生産における反りの課題に対処します。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のウェハーレベルパッケージング市場
5.1 市場の概要
5.2 市場実績
5.3 COVID-19の影響
5.4 市場予測
6 パッケージング技術別市場内訳
6.1 3D TSV WLP
6.1.1 市場動向
6.1.2 市場予測
6.2 2.5D TSV WLP
6.2.1 市場動向
6.2.2 市場予測
6.3 WLCSP
6.3.1 市場の動向
6.3.2 市場予測
6.4 ナノWLP
6.4.1 市場の動向
6.4.2 市場予測
6.5 その他
6.5.1 市場の動向
6.5.2 市場予測
7 最終用途産業別の市場内訳
7.1 航空宇宙・防衛
7.1.1 市場動向
7.1.2 市場予測
7.2 民生用電子機器
7.2.1 市場動向
7.2.2 市場予測
7.3 IT・通信
7.3.1 市場動向
7.3.2 市場予測
7.4 ヘルスケア
7.4.1 市場の動向
7.4.2 市場予測
7.5 自動車
7.5.1 市場の動向
7.5.2 市場予測
7.6 その他
7.6.1 市場の動向
7.6.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場動向
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場動向
8.1.2.2 市場予測
8.2 アジア太平洋地域
8.2.1 中国
8.2.1.1 市場の動向
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場の動向
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場の動向
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場の動向
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場の動向
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場の動向
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場の動向
8.2.7.2 市場予測
8.3 ヨーロッパ
8.3.1 ドイツ
8.3.1.1 市場の動向
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場の動向
8.3.2.2 市場予測
8.3.3 イギリス
8.3.3.1 市場動向
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場動向
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場動向
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場の動向
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場の動向
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場の動向
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場の動向
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場の動向
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場の動向
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の激しさ
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業の概要
13.3.1 Amkor Technology Inc.
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.1.3 財務状況
13.3.1.4 SWOT分析
13.3.2 China Wafer Level CSP Co. Ltd.
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.2.3 SWOT分析
13.3.3 Chipbond Technology Corporation
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.3.3 SWOT分析
13.3.4 Deca Technologies Inc. (Infineon Technologies AG)
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.5 富士通株式会社
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.5.3 財務状況
13.3.5.4 SWOT分析
13.3.6 IQE PLC
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.6.3 SWOT分析
13.3.7 JCET Group Co. Ltd.
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.7.3 SWOT分析
13.3.8 Siliconware Precision Industries Co. Ltd. (Advanced Semiconductor Engineering Inc.)
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.8.3 財務状況
13.3.9 東京エレクトロン株式会社
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.9.3 財務状況
13.3.9.4 SWOT分析
13.3.10 東芝株式会社
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.10.3 財務状況 13.3.10.4 SWOT分析図表一覧図1:世界:ウェーハレベル・パッケージング市場:主な推進要因と課題図2:世界:ウェーハレベル・パッケージング市場:売上高(10億米ドル)、2020年~2025年図3:世界:ウェハーレベルパッケージング市場予測:売上高(10億米ドル)、2026年~2034年図4:世界:ウェハーレベルパッケージング市場:パッケージング技術別内訳(%)、2025年図5:世界:ウェーハレベルパッケージング市場:最終用途産業別内訳(%)、2025年図6:世界:ウェーハレベルパッケージング市場:地域別内訳(%)、2025年図7:世界:ウェーハレベルパッケージング(3D TSV WLP)市場:売上高(百万米ドル)、2020年および2025年図8:世界:ウェーハレベルパッケージング(3D TSV WLP)市場予測:売上高(百万米ドル)、2026年~2034年図9:世界:ウェーハレベルパッケージング(2.5D TSV WLP)市場:売上高(百万米ドル)、2020年および2025年図10:世界:ウェハーレベルパッケージング(2.5D TSV WLP)市場予測:売上高(百万米ドル)、2026年~2034年図11:世界:ウェーハレベルパッケージング(WLCSP)市場:売上高(百万米ドル)、2020年および2025年図12:世界:ウェーハレベルパッケージング(WLCSP)市場予測:売上高(百万米ドル)、2026年~2034年図13:世界:ウェーハレベルパッケージング(Nano WLP)市場:売上高(百万米ドル)、2020年および2025年図14:世界:ウェーハレベルパッケージング(Nano WLP)市場予測:売上高(百万米ドル)、2026年~2034年図15:世界:ウェーハレベルパッケージング(その他)市場:売上高(百万米ドル)、2020年および2025年図16:世界:ウェーハレベルパッケージング(その他)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:ウェーハレベルパッケージング(航空宇宙・防衛)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:ウェーハレベルパッケージング(航空宇宙・防衛)市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図19:世界:ウェハーレベルパッケージング(民生用電子機器)市場:売上高(単位:百万米ドル)、2020年および2025年
図20:世界:ウェハーレベルパッケージング(民生用電子機器)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図21:世界:ウェーハレベルパッケージング(IT・通信)市場:売上高(単位:百万米ドル)、2020年および2025年
図22:世界:ウェーハレベルパッケージング(IT・通信)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図23:世界:ウェハーレベルパッケージング(ヘルスケア)市場:売上高(百万米ドル)、2020年および2025年
図24:世界:ウェハーレベルパッケージング(ヘルスケア)市場予測:売上高(百万米ドル)、2026年~2034年
図25:世界:ウェーハレベルパッケージング(自動車)市場:売上高(百万米ドル)、2020年および2025年
図26:世界:ウェーハレベルパッケージング(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図27:世界: ウェーハレベルパッケージング(その他)市場:売上高(百万米ドル)、2020年および2025年
図28:世界:ウェーハレベルパッケージング(その他)市場予測:売上高(百万米ドル)、2026年~2034年
図29:北米:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図30:米国:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図31:米国:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図32:カナダ:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図33:カナダ:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図34:北米:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図35:アジア太平洋地域:ウェーハレベルパッケージング市場:売上高 (単位:百万米ドル)、2020年および2025年
図36:中国:ウェーハレベル・パッケージング市場:売上高(単位:百万米ドル)、2020年および2025年
図37:中国:ウェーハレベル・パッケージング市場予測:売上高(単位:百万米ドル)、2026年~2034年
図38:日本:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図39:日本:ウェーハレベルパッケージング市場の予測:売上高(百万米ドル)、2026年~2034年
図40:インド:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図41:インド:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図42:韓国:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図43:韓国:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図44:オーストラリア:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図45:オーストラリア:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図46:インドネシア:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図47:インドネシア:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図48:その他:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図49:その他:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図50:アジア太平洋地域:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図51:欧州:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図52:ドイツ:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図53:ドイツ:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図54:フランス:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図55:フランス:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図56:英国:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図57:英国:ウェーハレベルパッケージング市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図58:イタリア:ウェーハレベルパッケージング市場:売上高(単位:百万米ドル)、2020年および2025年
図59:イタリア:ウェーハレベルパッケージング市場予測:売上高(単位:百万米ドル)、2026年~2034年
図60:スペイン:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図61:スペイン:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図62:ロシア:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図63:ロシア:ウェーハレベルパッケージング市場の予測:売上高(百万米ドル)、2026年~2034年
図64: その他地域:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図65:その他地域:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図66:欧州:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図67:ラテンアメリカ:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図68:ブラジル:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図69:ブラジル:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図70:メキシコ:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図71:メキシコ:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図72:その他:ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図73:その他:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図74:ラテンアメリカ:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図75:中東およびアフリカ: ウェーハレベルパッケージング市場:売上高(百万米ドル)、2020年および2025年
図76:中東・アフリカ:ウェーハレベルパッケージング市場:国別内訳(%)、2025年
図77:中東・アフリカ:ウェーハレベルパッケージング市場予測:売上高(百万米ドル)、2026年~2034年
図78:世界:ウェーハレベルパッケージング産業:SWOT分析
図79:世界:ウェーハレベルパッケージング産業:バリューチェーン分析
図80:世界:ウェーハレベルパッケージング産業:ポーターの5つの力分析
表一覧
表1:世界:ウェーハレベルパッケージング市場:主要な業界のハイライト、2025年および2034年
表2:世界:
ウェーハレベルパッケージング市場予測:パッケージング技術別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:ウェーハレベルパッケージング市場予測:最終用途産業別内訳(単位:百万米ドル)、2026年~2034年表4:世界:ウェーハレベルパッケージング市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年表5:世界:ウェーハレベルパッケージング市場:競争構造表6:世界:ウェーハレベルパッケージング市場:主要企業
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









