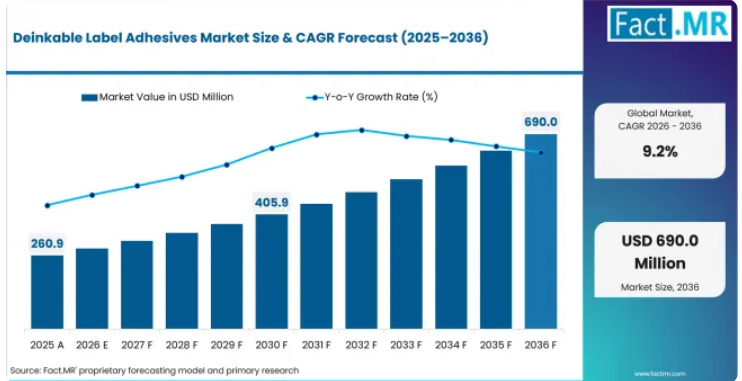
脱インク可能ラベル用接着剤市場の成長を支える重要な数値とは何でしょうか?
2036年までに4億500万米ドルの絶対的な市場機会が見込まれており、その牽引役となるのは、感圧接着剤やPETボトル、そして飲料用途です。
市場の需要を牽引する要因
- 感圧接着剤グレードは、試験の結果、よりクリーンなPETフレークが得られ、残留物による不良品率が低下することが実証されれば、調達プロセスを迅速に進めることができます。
- 包装研究所では、PET ボトルを優先的に検討しており、ここではラベル素材と接着剤の挙動が、高温洗浄時の剥離に直接影響を及ぼします。
- 飲料メーカーは、陳列時の外観と高速貼付性能を維持しつつ、リサイクル対応可能なラベルを求めているため、早期の切り替え機会が生まれています。
- リサイクル業者は、使用中に安定性を保ち、洗浄時にきれいに剥離し、回収されたPETの品質を低下させないラベル構造を好みます。
分析対象の主要セグメント
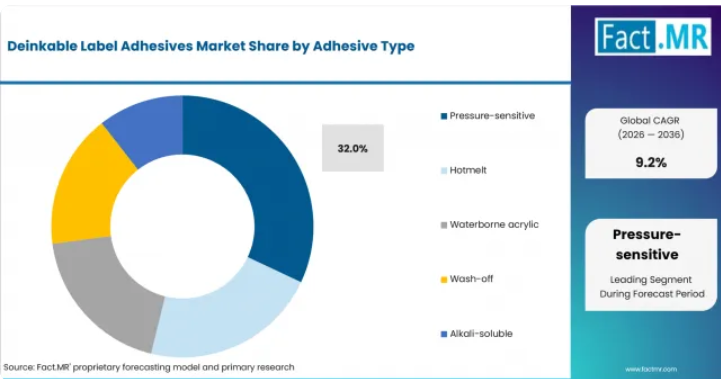
- 接着剤の種類別:2026年には、感圧接着剤が32%のシェアを占めると予想されます。慣れ親しんだ加工ワークフローにより、リサイクル対応の試験中の混乱が軽減され、ラベル形式を全面的に変更することなく導入が進められます。
- 基材別:2026年には、PETボトルが41%のシェアを占めると予測されています。ボトルのリサイクルでは、接着剤の剥離が測定可能な技術的成果となり、認定プロセスにおいてフレークの清浄度が綿密に検証されます。
- 用途別:2026年には飲料分野が30%のシェアを占めると予想されます。ボトル出荷量が多いため、洗浄試験や仕様承認に向けた再現性の高い商業的条件が整います。
- リサイクル経路別:2026年にはPETボトルの洗浄処理が33%のシェアを占めると推定されます。明確に定義された試験により、接着剤の挙動と分離効率、および回収材料の品質との関連性が明らかになります。
- 認証別:2026年には、APR認定が40%のシェアを占めると予測されています。この認定により、プラントの適格性評価や顧客仕様策定作業に先立つ技術審査の初期段階が絞り込まれます。
Fact.MRのアナリスト見解
- Fact.MRのシニアアナリスト、シャンブ・ナート・ジャ氏は次のように述べています。「脱インク可能なラベル用接着剤の採用は、使用中のラベル保持性とリサイクル時のクリーンな剥離を結びつける証拠にかかっています。塗布量や生産ラインでの性能を文書化できる接着剤メーカーは、顧客による認定プロセスを短縮すると同時に、仕様変更のリスクを低減できます。」
戦略的示唆
接着剤メーカーは、ラベル貼付およびPETボトルの洗浄性能を含む顧客の条件下で、感圧接着剤グレードの検証を行うべきです。残留物の評価およびリサイクル材の検査は、ポートフォリオ全体の承認に先立ち、認定プロセスの一環として完了させる必要があります。
ブランドオーナーは、大量生産される飲料ボトルプログラムにおいて、承認済みの接着剤グレードを変更する前に、並行試験を実施すべきです。配合のわずかな変更でも、ライン速度や洗浄挙動に影響を与える可能性があります。販売代理店は、最初の顧客試験が正式な審査に入る前に、安全データシート、適用ガイダンス、および認証証拠を準備すべきです。明確な運用限界を定めることで、技術チームが接着性および剥離性の主張を比較する際の遅延を軽減できます。地域チームは、2036年まで年平均成長率(CAGR)12.5%を記録すると予測される中国における技術試験の支援を優先すべきです。
中国は、輸出向け包装生産と現地でのPET試験に支えられ、2036年まで年平均成長率(CAGR)12.5%を記録すると予想されています。インドは、EPR(拡大生産者責任)の実施に伴い文書化のニーズが高まっていることから、11.6%と予測されています。ドイツは、体系的なリサイクル可能性の審査が進む中、10.6%と見込まれており、ブラジルは現地工場での試験が拡大していることから、9.7%と推定されています。米国では、PET回収の条件により、互換性のある包装デザインが調達課題として引き続き重視されることから、8.8%の成長が見込まれています。
脱インク可能ラベル用接着剤市場は、セグメント別にどのように分類されますか?
感圧接着剤が32%で首位を占め、PETボトルが41%を占めています。
接着剤の種類の採用を後押しする要因は何でしょうか?
2026年には、感圧接着剤が32%のシェアで首位を占める見込みです。
2026年には、コンバーターがリサイクル性の向上を図りながらも、従来のコーティング剤や塗布のワークフローを維持できることから、感圧型が32%のシェアを占め、接着剤の種類の中で主導的な地位を占めると予想されます。アルカリ洗浄下でのクリーンな剥離が主な承認基準となる場面では、ウォッシュオフ型やアルカリ可溶性のグレードが重要性を増しています。
一方、接着力のバランスと低排出の加工が求められる場面では、水性アクリル系システムが引き続き重要な役割を果たしています。ホットメルトは、迅速な接着形成を優先する用途に適していますが、想定される温度範囲全体にわたって剥離挙動を確認する必要があります。2025年6月、エイバリー・デニソン社は、CleanFlakeをベースとしたRFIDラベルが、PETストリームにおいてAPRの「Design for Recyclability」認定を受けたことを発表しました。
どの基材が主流となるのでしょうか?
2026年には、PETボトルが41%のシェアを占める見込みです。
PETボトルは、ボトル間リサイクルにおいて接着剤の剥離性とフレークの純度が直接的な商業的価値を持つため、2026年には41%のシェアで基材市場をリードすると予測されています。ガラスボトルでは、使用中は確実に接着し、苛性洗浄時に剥離するシステムが好まれますが、HDPE容器では、ポリマーの回収を妨げずに分離できるラベル構造が求められます。
紙製包装には脱墨性または分散性が求められますが、フレキシブル包装については、回収や洗浄のプロセスが統一されていないため、より選択的な対応が求められます。したがって、PETボトルの認定基準では、充填および流通段階での確実な接着性と、所定の洗浄条件下での制御された剥離性が組み合わされています。2025年6月、HERMA GmbHは、PETボトル向けのソリューションを確立した後、HDPEリサイクル向けのウォッシュオフ型粘着材を発表しました。
エンドユース分野を牽引するのはどの分野でしょうか?
2026年には、飲料分野が30%のシェアを占める見込みです。
飲料分野は、2026年に30%のシェアでエンドユース分野を牽引すると予想されています。これは、ボトルの処理量が多いため、商業規模でのライン性能や洗浄結果の測定が容易になるためです。ホームケアおよびパーソナルケア分野では、リサイクル時の制御された剥離に先立ち、湿気、界面活性剤、および多様な容器形状に耐えるラベルが求められます。食品および医薬品用途では、食品接触適合性やトレーサビリティの確認が加わるため、承認手続きに時間がかかる場合があります。飲料分野は、ボトル形状が反復されるため、技術チームが塗布性能やフレークの清浄度を比較するための安定した条件が得られることから、引き続き早期の転換ポイントとなっています。
リサイクル経路は需要をどのように形成するのでしょうか?
2026年には、PETボトルの洗浄が33%のシェアで首位を占めると見込まれています。
PETボトル洗浄は、定義された運転条件下でラベルの剥離および残留物の挙動が明らかになるため、2026年には33%のシェアでリサイクル経路をリードすると推定されています。ガラス洗浄では、使用中の耐アルカリ性およびリターナブルボトルの洗浄時のクリーンな剥離がより重視されます。紙のリサイクルは脱墨および選別性能に依存しますが、フィルムリサイクルやクローズドループプログラムでは、回収および洗浄条件のばらつきが大きいため、用途に特化した実証データが必要となります。2025年2月、UPM Adhesive Materials社は、商業用PETリサイクル試験において、RW85Cラベルの除去率が99.94%であったと報告しました。
認証需要が最も高いのはどこでしょうか?
2026年には、APR認定が40%のシェアを占めると見込まれています。
APR認定は、南米アメリカにおける技術審査の第一段階を簡素化するため、2026年には40%のシェアで認証市場をリードすると予測されています。RecyClassは欧州のリサイクルフローに対して同等のルートを提供していますが、各国の回収および洗浄慣行が異なる地域では、地域ごとのリサイクルガイドラインが依然として重要となります。ブランドのプロトコル要件により、ラベルの外観、生産ラインでの性能、および文書化されたリサイクル挙動について、顧客固有のチェックが追加されます。2025年9月、UPM Adhesive Materials社は、HDPE容器およびPETボトルのリサイクルに使用されるRW85Cラベル材料について、RecyClassの認定を取得しました。
脱インク可能ラベル用接着剤市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
フレークの品質管理が普及を促進すると予想される一方、認定コストや用途への適合性が、導入速度を抑制すると見込まれています。
推進要因の影響分析
フレークの品質管理: リサイクル業者は、日常的な処理工程において、接着剤の残留量や回収されたPETの品質を監視しています。残留量の少ない接着剤は、よりクリーンなフレークの製造を可能にし、その後の生産段階における汚染の懸念を軽減します。こうした測定可能なメリットにより、包装担当チームは接着剤の変更を承認する明確な理由を得ることができます。
ラベル剥離試験: 標準的な試験により、リサイクル工程においてラベルがどの程度良好に剥離するかが確認できます。包装チームは、類似したボトル形状への使用を拡大する前に、ラベルの剥離状況と接着剤残留量を比較検討します。また、試験を通じて、温度や洗浄条件がリサイクル性能にどのような影響を与えるかも明らかになります。
PET飲料用ボトルの承認: 大量生産される飲料用ボトル向けに承認された接着剤は、類似した包装形状への継続的な供給を可能にします。ボトルデザインが類似している場合、すべての適格性試験を最初から繰り返し行う必要が軽減されます。ブランドオーナーは、互換性のある製品ライン全体で、承認済みの試験結果を再利用することができます。
- 現地での技術サポート:近隣の技術チームが、お客様の試験中にコーティング剤の塗布量やプロセス設定を調整いたします。現場でのサポートにより、お客様が接着剤システムを却下する前に、コーティングに関する問題を解決することができます。トラブルシューティングが迅速に行われることで、試験が成功し、通常の商業供給へと移行する可能性が高まります。
機会影響分析
PET専用グレード:コンバーターは、既存の充填およびラベリング作業を妨げることなく、リサイクルをサポートする接着剤を必要としています。工場での試験により、そのグレードが塗布強度を維持し、ボトル洗浄時にきれいに剥離するかどうかが確認されます。適格と認められたグレードは、生産の継続性を確保しつつ、回収されたPETフレークの品質を向上させます。
アプリケーション研究所: 現地の研究所では、管理された洗浄条件下における接着性能やラベルの剥離性に関する比較可能なデータを提供します。試験方法の共有により、顧客は生産規模を拡大する前に、さまざまなラベル構造を評価することができます。サンプル試験の迅速化により、研究所での評価と商業プラントでの試験との間の引き継ぎ時間が短縮されます。
規制関連文書: 2025年2月、欧州委員会は、規則(EU)2025/40が2025年2月11日に発効したことを確認しました。ほとんどの要件は、対象となる包装用途全般において、2026年8月12日から適用されます。明確な技術ファイルは、試験結果と対象となる基材およびリサイクル経路を結びつけます。この文書により、顧客やリサイクルパートナーによる審査の際の不確実性が軽減されます。
- 現地でのボトル洗浄試験:現地での試験では、さまざまな施設における実際のリサイクル条件下でラベルがどのように機能するかが示されます。これらの試験により、本格的な商業利用が始まる前に、温度や化学物質による変化を特定することができます。実用的な洗浄結果は、プラントでの検証を伴わない広範なリサイクルに関する主張よりも、より強力な承認の根拠となります。
制約要因の影響分析
- 認定コスト:承認済みのラベル配合を変更するには、顧客による本格的な採用に先立ち、コーティング試験や包装サンプルの作成が必要となります。小規模なプログラムの場合、予想される受注量が完全な試験コストを正当化するまで、審査が継続されることがよくあります。
- 用途適合性:新しい接着剤は、商業生産中のラベリング作業に支障をきたすことなく、リサイクル性能を向上させなければなりません。承認の可否は、保管およびボトル洗浄の全工程において、さまざまなラベル素材や充填条件を問わず、安定した性能を発揮できるかどうかにかかっています。
- 文書作成の負担:包装表示には、顧客やリサイクルパートナーが承認審査の際に検証できる明確な証拠が必要です。接着剤メーカーは、不適切な製品表示を防ぐため、試験方法と承認された使用条件を明確に定義しなければなりません。
- スケールアップのリスク: パイロット試験で良好な性能を示した接着剤でも、本格的な商業生産ラインでは異なる挙動を示す場合があります。コーティング剤の規模拡大やライン速度の向上に伴い、大規模な切り替えを開始する前に、さらなる調整が必要となるケースが少なくありません。
脱インク可能ラベル用接着剤市場が最も急速に拡大している国はどこでしょうか?
中国 12.5%、インド 11.6%、ドイツ 10.6%、ブラジル 9.7%、米国 8.8%
地域別分析の対象地域は、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカです。
中国の成長を支えている要因は何でしょうか?
輸出向け包装材の生産と国内でのPET試験導入に牽引され、年平均成長率(CAGR)は12.5%となっています。
中国は、輸出向け包装材の生産と、大規模な国内飲料加工産業基盤を併せ持っています。2025年3月、国家統計局は、2025年1月および2月の工業製品輸出額について、前年同期比6.2%増の2兆2,751億人民元と報告しました。輸出プログラムでは、顧客の仕様やリサイクルプロトコルに対応できるラベル関連の文書が求められます。現地でのPET試験により、接着剤メーカーは剥離温度、残留物の制御、および生産ラインの安定性を実証することができます。近隣での技術サービスにより認定サイクルが短縮されることから、この市場は2036年まで年平均成長率(CAGR)12.5%を記録すると予測されています。
インドでは、脱インク可能ラベル用接着剤の需要がどのように拡大しているのでしょうか?
EPR(拡大生産者責任)の導入と飲料用パッケージ加工能力の拡大に支えられ、年平均成長率(CAGR)は11.6%となっています。
2026年3月、報道情報局は、2022年にEPRガイドラインが発効して以来、約207ラク・トンのプラスチック包装廃棄物がリサイクルされたと報告しました。このコンプライアンス基盤により、追跡可能なラベル仕様や文書化されたリサイクル実績の価値が高まっています。飲料用コンバーター各社はまた、湿度の高い保管環境や高速貼付工程においても信頼性を維持できるグレードを必要としています。国内の包装生産能力が拡大するにつれ、需要は2036年まで年平均成長率(CAGR)11.6%で伸びると予測されています。実験室でのリリースデータを、再現性のある工場環境へと変換する上で、現地のアプリケーションチームは依然として重要な役割を果たしています。
ドイツにおける需要を支えている要因は何でしょうか?
年平均成長率(CAGR)10.6%。体系的なリサイクル要件と詳細な設計ガイダンスに支えられています。
ドイツでは、リサイクル可能性の証明が正式な設計審査と密接に結びついた包装システムが運用されています。2025年8月、中央包装登録機関(CAPR)は、カテゴリー別の構造と改訂された算定指針を盛り込んだ、包装のリサイクル可能性を判定するための2025年最低基準を発表しました。この枠組みにより、仕様策定作業において、接着剤の剥離性や回収材料の品質が明確に把握できるようになります。同市場は2036年まで年平均成長率(CAGR)10.6%を記録すると予想されています。
ブラジルでは需要がどのように拡大しているのでしょうか?
9.7%のCAGRで、現地の工場での試験や飲料ラベルの転換が後押ししています。
ブラジルでは、産業活動が包装およびラベル転換の幅広い基盤となっています。2025年7月、IBGEは、4月と比較して生産量は減少したものの、2025年5月の国内工業生産高が前年同月比で3.3%増加したと報告しました。飲料およびパーソナルケア分野のプログラムにおいて、より体系的なリサイクル見直しが求められることから、同市場は2036年まで年平均成長率(CAGR)9.7%を記録すると推定されています。回収や洗浄の条件にばらつきがあるため、現地での試験が特に重要となります。コンバーター各社は、各顧客の現場で利用可能な稼働条件下において、ラインの安定性を確保しつつ、クリーンな剥離を実現するグレードを優先すると予想されます。
米国における需要を支える要因は何でしょうか?
年平均成長率(CAGR)8.8%。PET回収プログラムおよび正式なリサイクル業者向けガイダンスが牽引しています。
米国におけるPETボトルプログラムは、安定したリサイクル経済性と、クリーンな回収原料に依存しています。2026年4月、プラスチックリサイクル業者協会(Association of Plastic Recyclers)は、過去15ヶ月間に7つのPETリサイクル工場が閉鎖され、年間処理能力が6億ポンド以上減少したと報告しました。この混乱は、包装デザインや再生材料の需要に対する圧力を高めていますが、互換性のあるラベルは、利用可能なPETストリームの品質を守るのに役立っています。この市場は、2036年まで年平均成長率(CAGR)8.8%を記録すると予測されています。ブランドチームが洗浄除去の結果を、承認済みの生産ライン条件や包装仕様と比較検討するため、商業的な導入は引き続き実証データに基づいたものとなるでしょう。
脱インク可能ラベル用接着剤市場を牽引しているのはどの企業でしょうか?
エイブリー・デニソンとUPMアドヘシブ・マテリアルズはラベル素材プラットフォームを提供し、ヘンケルとボスティックは接着剤の配合技術の深みを活かしています。
エイブリー・デニソンとUPMアドヘシブ・マテリアルズは、PETリサイクルとの互換性とコンバーターの認定を軸に開発されたラベル構造を通じて競争しています。ヘンケルとボスティックは洗い流し用接着剤の化学技術を付加し、H.B.フラーは包装用接着剤の選定を支援し、ヘルマ社はフェイスストックと徐放性接着剤の設計を組み合わせています。競争の焦点は、剥離性能、残留物の管理、および実用的なアプリケーションサポートにあります。
2025年6月、ボスティック社は、APRのガイダンスに基づいた取り組みから生まれた、APR認定のPETボトルおよびトレイ用全温度対応ウォッシュオフ接着剤について説明しました。2026年3月、H.B.フラー社は、接着剤の化学的特性が、包装材料の加工効率や再生材料の品質維持に影響を与える可能性があると説明しました。これらの進展はいずれも、配合性能に加え、実用的な適用実績の重要性を裏付けています。
主要な企業はどの会社でしょうか?
- Avery Dennison
- UPM Adhesive Materials
- Henkel
- H.B. Fuller
- Bostik
- HERMA GmbH
市場はどのように分類されていますか?
- 接着剤の種類別
- 感圧接着剤
- ホットメルト
- 水性アクリル系
- ウォッシュオフ
- アルカリ可溶性
- 基材別
- PETボトル
- ガラス瓶
- HDPE容器
- 紙製包装
- フレキシブル包装
- 用途別
- 飲料
- ホームケア
- パーソナルケア
- 食品
- 医薬品
- リサイクル経路別
- PETボトル洗浄
- ガラス洗浄
- 紙リサイクル
- フィルムリサイクル
- クローズドループ
- 認証別
- APR認定
- RecyClass
- 地域のリサイクルガイドライン
- ブランドプロトコル
- 地域別
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他
- 北米
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 過去市場規模(百万米ドル)の分析、2021年~2025年
- 現在および将来の市場規模(百万米ドル)の予測、2026年~2036年
- 前年比成長傾向分析
- 絶対的な市場機会(ドル)の分析
- 世界市場の価格分析、2021年~2036年
- 接着剤の種類別世界市場分析および予測、2021年~2036年
- はじめに/主な調査結果
- 接着剤の種類別過去市場規模(百万米ドル)分析、2021年~2025年
- 接着剤の種類別現在および将来の市場規模(百万米ドル)分析および予測、2026年~2036年
- 感圧型
- ホットメルト
- 水性アクリル
- ウォッシュオフ
- アルカリ可溶性
- 接着剤の種類別前年比成長傾向分析、2021年~2025年
- 接着剤の種類別絶対額市場機会分析、2026年~2036年
- 基材別世界市場分析および予測、2021年~2036年
- はじめに/主な調査結果
- 基材別 過去市場規模(百万米ドル)の分析(2021年~2025年)
- 基材別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- PETボトル
- ガラス瓶
- HDPE容器
- 紙製包装
- フレキシブルパック
- 基材別前年比成長傾向分析(2021年~2025年)
- 基材別絶対額市場機会分析(2026年~2036年)
- 用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別過去市場規模(百万米ドル)分析(2021年~2025年)
- 用途別現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
- 飲料
- 家庭用
- パーソナルケア
- 食品
- 医薬品
- 最終用途別前年比成長傾向分析(2021年~2025年)
- 最終用途別絶対額市場機会分析(2026年~2036年)
- リサイクル経路別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- リサイクル経路別 過去市場規模(百万米ドル)の分析(2021年~2025年)
- リサイクル経路別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- PETボトル洗浄
- ガラス洗浄
- 紙のリサイクル
- フィルムのリサイクル
- クローズドループ
- リサイクル経路別前年比成長傾向分析(2021年~2025年)
- リサイクル経路別絶対的市場機会分析(2026年~2036年)
- 認証別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 認証別過去市場規模(百万米ドル)分析(2021年~2025年)
- 認証別現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
- APR認定
- RecyClass
- 地域ごとのリサイクルガイドライン
- ブランドプロトコル
- 認証別前年比成長傾向分析(2021年~2025年)
- 認証別絶対額による市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析:2021年~2025年
- 地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場分類別市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 国別
- 市場魅力度分析
- 国別
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他のラテンアメリカ
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 国別
- 市場魅力度分析
- 国別
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 主なポイント
- 西ヨーロッパの市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(百万米ドル)の予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパその他
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 国別
- 市場魅力度分析
- 国別
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 主なポイント
- ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(百万米ドル)の予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- ヨーロッパのその他地域
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 国別
- 市場魅力度分析
- 国別
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(百万米ドル)の予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 国別
- 市場魅力度分析
- 国別
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場規模(過去データ:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 国別
- 市場魅力度分析
- 国別
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析(2021年~2025年)
- 市場分類別の市場規模(百万米ドル)の予測(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 国別
- 市場魅力度分析
- 国別
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- ドイツ
- 価格分析
- 市場シェア分析(2025年
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 英国
- 価格分析
- 市場シェア分析(2025年
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- イタリア
- 価格分析
- 市場シェア分析(2025年
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- インド
- 価格分析
- 市場シェア分析、2025年
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 接着剤の種類別
- 基材別
- 最終用途別
- リサイクル経路別
- 認証別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- エイブリー・デニソン
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- UPM アドヒーシブ・マテリアルズ
- ヘンケル
- H.B. フラー
- ボスティック
- HERMA GmbH
- エイブリー・デニソン
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:接着剤の種類別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:基材別世界市場規模(百万米ドル)予測、2021年~2036年
- 表4:最終用途別世界市場規模(百万米ドル)予測、2021年~2036年
- 表5:リサイクル経路別世界市場規模(百万米ドル)予測、2021年~2036年
- 表6:認証別世界市場規模(百万米ドル)予測、2021年~2036年
- 表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
- 表8:北米市場規模 (百万米ドル)の予測(接着剤の種類別、2021年~2036年)
- 表9:北米市場規模(百万米ドル)の予測(基材別、2021年~2036年)
- 表10:北米市場規模(百万米ドル)の最終用途別予測、2021年~2036年
- 表11:北米市場規模(百万米ドル)のリサイクル経路別予測、2021年~2036年
- 表12:北米市場規模(百万米ドル)の認証別予測、2021年~2036年
- 表13:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表14:ラテンアメリカ市場規模(百万米ドル)の接着剤の種類別予測、2021年~2036年
- 表15:ラテンアメリカ市場規模(百万米ドル)の基材の種類別予測、2021年~2036年
- 表16:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表17:ラテンアメリカ市場規模(百万米ドル)のリサイクル経路別予測、2021年~2036年
- 表18:ラテンアメリカ市場規模(百万米ドル)の認証別予測、2021年~2036年
- 表19:西ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表20:西ヨーロッパの市場規模(百万米ドル)の接着剤の種類別予測、2021年~2036年
- 表21:基材別 西ヨーロッパ市場規模(百万米ドル)予測、2021年~2036年
- 表22:最終用途別 西ヨーロッパ市場規模(百万米ドル)予測、2021年~2036年
- 表23:リサイクル経路別 西ヨーロッパ市場規模(百万米ドル)予測、2021年~2036年
- 表24:西ヨーロッパの市場規模(百万米ドル)の予測(認証別、2021年~2036年)
- 表25:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表26: 東ヨーロッパの市場規模(百万米ドル)の予測(接着剤の種類別、2021年~2036年)
- 表27:東ヨーロッパの市場規模(百万米ドル)の予測(基材別、2021年~2036年)
- 表28:東ヨーロッパの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表29:東ヨーロッパ市場規模(百万米ドル)の予測(リサイクル経路別、2021年~2036年)
- 表30:東ヨーロッパ市場規模(百万米ドル)の予測(認証別、2021年~2036年)
- 表31:東アジア市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表32: 東アジアの市場規模(百万米ドル)の予測(接着剤の種類別、2021年~2036年)
- 表33:東アジアの市場規模(百万米ドル)の予測(基材別、2021年~2036年)
- 表34:東アジアの市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表35:リサイクル経路別 東アジア市場規模(百万米ドル)予測、2021年~2036年
- 表36: 認証別 東アジア市場規模(百万米ドル)予測、2021年~2036年
- 表37:国別 南アジア・太平洋地域市場規模(百万米ドル)予測、2021年~2036年
- 表38:接着剤の種類別 南アジア・太平洋地域市場規模(百万米ドル)予測、2021年~2036年
- 表39:基材別南アジア・太平洋地域の市場規模(百万米ドル)予測、2021年~2036年
- 表40:最終用途別南アジア・太平洋地域の市場規模(百万米ドル)予測、2021年~2036年
- 表41:南アジア・太平洋地域の市場規模(百万米ドル)予測(リサイクル経路別、2021年~2036年)
- 表42:南アジア・太平洋地域の市場規模(百万米ドル)予測(認証別、2021年~2036年)
- 表43:中東・アフリカ地域の市場規模(百万米ドル)予測(国別、2021年~2036年)
- 表44:中東・アフリカ地域の市場規模(百万米ドル)予測(接着剤の種類別、2021年~2036年)
- 表45:中東・アフリカ地域の市場規模(百万米ドル)予測(基材別、2021年~2036年)
- 表46:中東・アフリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
- 表47:中東・アフリカ市場規模(百万米ドル)のリサイクル経路別予測(2021年~2036年)
- 表48:中東・アフリカ市場規模(百万米ドル)の認証別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(百万米ドル)予測
- 図3:2026年および2036年の接着剤種類別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の接着剤種類別世界市場の前年比成長率比較
- 図5:接着剤の種類別の世界市場の魅力度分析
- 図6:基材別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:基材別の世界市場の前年比成長率比較(2026年~2036年)
- 図8:基材別世界市場の魅力度分析
- 図9:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:最終用途別の世界市場の魅力度分析
- 図12:リサイクル経路別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:リサイクル経路別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:リサイクル経路別の世界市場の魅力度分析
- 図15:認証別世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図16:認証別世界市場の前年比成長率比較(2026年~2036年)
- 図17:認証別世界市場の魅力度分析
- 図18:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図19:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別世界市場の魅力度分析
- 図21:北米市場の増分ドル機会(2026年~2036年)
- 図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図24:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図25:東アジア市場の追加収益機会(ドルベース)、2026年~2036年
- 図26:南アジア・太平洋市場の追加収益機会(ドルベース)、2026年~2036年
- 図27:中東・アフリカ市場の追加収益機会(ドルベース)、2026年~2036年
- 図28:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図29:北米市場における接着剤の種類別市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における接着剤の種類別の前年比成長率比較(2026年~2036年)
- 図31:接着剤種類による北米市場の魅力度分析
- 図32:基材別北米市場シェアおよびBPS分析(2026年および2036年)
- 図33:基材別北米市場の前年比成長率比較(2026年~2036年)
- 図34:基材別北米市場の魅力度分析
- 図35:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:最終用途別北米市場の前年比成長率比較(2026年~2036年)
- 図37:北米市場における最終用途別の市場魅力度分析
- 図38:北米市場におけるリサイクル経路別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図39:北米市場におけるリサイクル経路別の前年比成長率比較(2026年~2036年)
- 図40:リサイクル経路別の北米市場の魅力度分析
- 図41:認証別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図42:認証別北米市場の前年比成長率比較(2026年~2036年)
- 図43:認証別北米市場の魅力度分析
- 図44:国別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図45:南米アメリカ市場における接着剤の種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における接着剤の種類別の前年比成長率比較(2026年~2036年)
- 図47:南米アメリカ市場の魅力度分析(接着剤の種類別)
- 図48:南米アメリカ市場の価値シェアおよびBPS分析(基材別、2026年および2036年)
- 図49:南米アメリカ市場の前年比成長率比較(基材別、2026年~2036年)
- 図50:南米アメリカ市場の魅力度分析(基材別)
- 図51:南米アメリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:南米アメリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図53:南米アメリカ市場における用途別市場魅力度分析
- 図54:南米アメリカ市場におけるリサイクル経路別市場価値シェアおよびBPS分析、 2026年および2036年
- 図55:南米アメリカ市場におけるリサイクル経路別の前年比成長率比較(2026年~2036年)
- 図56:リサイクル経路別の南米アメリカ市場の魅力度分析
- 図57:認証別の南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図58:認証別の南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図59:認証別の南米アメリカ市場の魅力度分析
- 図60:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図61:西ヨーロッパ市場における接着剤の種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における接着剤の種類別の前年比成長率比較(2026年~2036年)
- 図63:接着剤の種類別 西ヨーロッパ市場の魅力度分析
- 図64:基材別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図65:基材別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図66:基材別 西ヨーロッパ市場の魅力度分析
- 図67:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図68:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図69:西ヨーロッパ市場における最終用途別の市場魅力度分析
- 図70:西ヨーロッパ市場におけるリサイクル経路別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図71:西ヨーロッパ市場におけるリサイクル経路別の前年比成長率比較(2026年~2036年)
- 図72:西ヨーロッパ市場におけるリサイクル経路別の市場魅力度分析
- 図73:西ヨーロッパ市場における認証別市場シェアおよびBPS分析(2026年および2036年)
- 図74:西ヨーロッパ市場における認証別前年比成長率の比較(2026年~2036年)
- 図75:認証別 西ヨーロッパ市場の魅力度分析
- 図76:国別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図77:接着剤の種類別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図78:東ヨーロッパ市場における接着剤の種類別の前年比成長率比較(2026年~2036年)
- 図79:東ヨーロッパ市場における接着剤の種類別の市場魅力度分析
- 図80:ヨーロッパ市場における基材別市場シェアおよびBPS分析(2026年および2036年)
- 図81:ヨーロッパ市場における基材別の前年比成長率比較(2026年~2036年)
- 図82:基材別 ヨーロッパ市場の魅力度分析
- 図83:最終用途別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図84:最終用途別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図85:ヨーロッパ市場における最終用途別の市場魅力度分析
- 図86:ヨーロッパ市場におけるリサイクル経路別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図87:ヨーロッパ市場におけるリサイクル経路別の前年比成長率比較(2026年~2036年)
- 図88:ヨーロッパ市場におけるリサイクル経路別の市場魅力度分析
- 図89:ヨーロッパ市場における認証別市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:ヨーロッパ市場における認証別の前年比成長率比較(2026年~2036年)
- 図91:認証別 東ヨーロッパ市場の魅力度分析
- 図92:国別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図93:接着剤の種類別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図94:東アジア市場における接着剤種類前年比成長率の比較(2026年~2036年)
- 図95:東アジア市場における接着剤種類市場魅力度分析
- 図96:東アジア市場における基材別市場シェアおよびBPS分析(2026年および2036年)
- 図97:東アジア市場における基材別の前年比成長率比較(2026年~2036年)
- 図98:東アジア市場における基材別の市場魅力度分析
- 図99:東アジア市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図100:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
- 図101:東アジア市場における最終用途別の魅力度分析
- 図102:東アジア市場におけるリサイクル経路別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図103:東アジア市場におけるリサイクル経路別の前年比成長率比較(2026年~2036年)
- 図104:東アジア市場におけるリサイクル経路別の魅力度分析
- 図105:東アジア市場における認証別市場価値シェアおよびBPS分析(2026年および2036年)
- 図106:東アジア市場における認証別の前年比成長率比較(2026年~2036年)
- 図107:認証別 東アジア市場の魅力度分析
- 図108:国別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図109:接着剤の種類別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図110:南アジア・太平洋地域の市場における接着剤種類別の前年比成長率比較(2026年~2036年)
- 図111:南アジア・太平洋地域の市場における接着剤種類ごとの魅力度分析
- 図112:南アジア・太平洋地域の市場における基材別市場シェアおよびBPS分析(2026年および2036年)
- 図113:南アジア・太平洋地域の市場における基材別前年比成長率の比較(2026年~2036年)
- 図114:基材別 南アジア・太平洋市場の魅力度分析
- 図115:最終用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図116:最終用途別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図117:最終用途別の南アジア・太平洋市場の魅力度分析
- 図118:リサイクル経路別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図119:リサイクル経路別の南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図120:南アジア・太平洋地域市場におけるリサイクル経路別の魅力度分析
- 図121:南アジア・太平洋地域市場における認証別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図122:南アジア・太平洋市場における認証別前年比成長率の比較(2026年~2036年)
- 図123:南アジア・太平洋市場における認証別の市場魅力度分析
- 図124:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図125:中東・アフリカ市場における接着剤の種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図126:中東・アフリカ市場における接着剤の種類別の前年比成長率比較(2026年~2036年)
- 図127:中東・アフリカ市場における接着剤の種類別市場魅力度分析
- 図128:中東・アフリカ市場における基材別市場シェアおよびBPS分析(2026年および2036年)
- 図129:中東・アフリカ市場における基材別前年比成長率の比較(2026年~2036年)
- 図130:基材別の中東・アフリカ市場の魅力度分析
- 図131:最終用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図132:最終用途別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図133:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図134:中東・アフリカ市場におけるリサイクル経路別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図135:中東・アフリカ市場におけるリサイクル経路別の前年比成長率比較(2026年~2036年)
- 図136:中東・アフリカ市場におけるリサイクル経路別の魅力度分析
- 図137: 認証別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図138:認証別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図139:認証別の中東・アフリカ市場の魅力度分析
- 図140:世界市場 – ティア構造分析
- 図141:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









