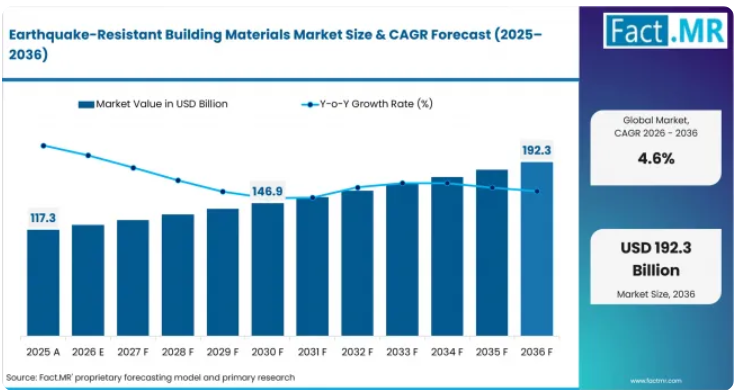
耐震建築資材市場の成長を支える決定的な数値とは何でしょうか?
2036年までに696億米ドルの絶対的な市場機会が見込まれており、セメント系資材や家庭用用途、そして建設業者の調達がその牽引役となっています。
市場の需要を牽引する要因
- 構造技術者にとっては、地震荷重によってフレームと非構造部材との間の脆弱な接合部が露呈するため、延性および接合性能に関する実証データが不可欠です。
- ゼネコンは、補強工事や構造補修プログラムにおける手直しの手間を軽減する施工経路に支えられた、互換性のあるモルタルやアンカーを必要としています。
- 公共機関は、地震の危険にさらされている学校や交通インフラにおいて、建築基準への準拠と検査実績に基づいた補修システムを必要としています。
- 開発業者は、地震活動が活発な地域の密集した都市部における工期的なプレッシャーや基礎の制約から、より軽量な構造アセンブリを必要としています。
分析対象の主要セグメント
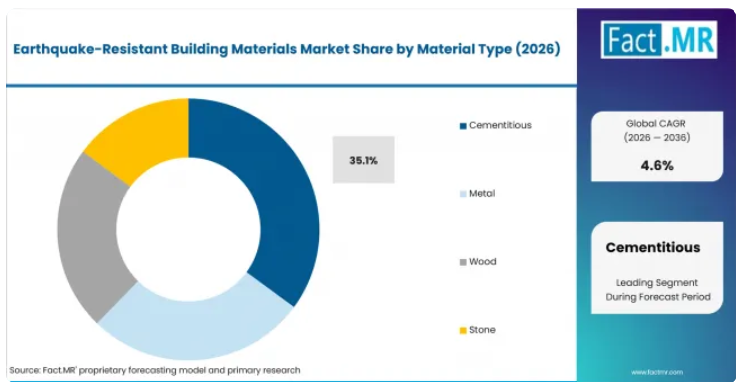
- 材料タイプ別:セメント系は、構造フレームや耐震補強オーバーレイでの幅広い使用に支えられ、2026年には35.1%のシェアを獲得すると予想されます。
- 用途別:家庭用は、住宅の再建やより安全な都市開発プログラムにより、2026年には24.7%のシェアを占めると予測されています。
- 建設種類別:新築は、着工前に適用される耐震設計要件に支えられ、2026年には46.1%のシェアを獲得すると予想されます。
- 購入者別:施工業者は、施工品質や資材調整に対する直接的な責任を負っていることから、2026年には30.5%のシェアを占めると推定されます。
- 性能別:2026年には、人命安全要件および検証済みの荷重伝達性能に牽引され、構造用途が29.2% のシェアを占めると予測されています。
Fact.MRのアナリスト見解
- Fact.MRのシニアアナリスト、シャンブ・ナート・ジャ氏は次のように述べています。「耐震性は組み立て上の問題です。なぜなら、材料の強度だけでは脆弱な接合部を保護できないからです。調達においては、承認前の技術審査に供できる試験記録と明確な施工指針を備えたシステムが好まれると予想されます。サプライヤーは、定義された構造詳細の下で連携して機能する、延性のある材料とアンカーおよび補修製品を組み合わせるべきです。」
戦略的示唆
材料メーカーは、製品の特性と、エンジニアリングチームが使用する実用的な構造詳細とを結びつける、システムレベルの試験証拠を公表すべきです。施工業者は、現場での代替使用によって承認済みの耐震荷重経路が弱体化しないよう、作業開始前に互換性のあるアンカーや補修用モルタルの適格性を確認すべきです。開発業者は、設計段階で検査および文書化の予算を確保すべきです。なぜなら、耐震設計の修正が遅れると、建設中に高額な構造上の手直しが発生することが多いためです。公的機関は、一般的な建築物の種類について承認済みの補修アセンブリを標準化すべきです。そうすることで、技術的な管理を損なうことなく、災害後の調達決定をより迅速に進めることができます。
中央アジア全域で建設活動が加速する中、シーカ社は2025年8月にウスト・カメノゴルスクに生産施設を開設し、同地域の製造ネットワークを拡大しました。モルタルおよびコンクリート混和剤の生産ラインと最新鋭の研究所を備えたこの施設は、材料性能の管理と現場での再現性のある施工が求められるプロジェクトを支援するように設計されています。
インドでは、住宅供給とインフラ整備計画の拡大を背景に、2026年から2036年にかけて年平均成長率(CAGR)6.4%を記録すると予想されています。中国は、膨大な建設プロジェクトの基盤と耐震設計のニーズに支えられ、予測期間中にCAGR 5.7%を記録すると見込まれています。オーストラリアは、正式な建築規制と継続的な住宅建設工事により、評価期間中にCAGR 4.4%で成長すると予想されています。英国は、改修工事や専門的な構造用製品に牽引され、2036年までに年平均成長率(CAGR)4.1%を記録すると推定されています。米国は、建築基準の採用や活発な建設支出に支えられ、2026年から2036年の予測期間において、年平均成長率(CAGR)3.9%を記録すると予測されています。
耐震建築資材市場はセグメント別にどのように分類されますか?
2026年にはセメント系材料が35.1%を占め、家庭用用途が24.7%を占めています。
どの材料種類が主流ですか?
2026年には、セメント系材料が35.1%のシェアを占めています。
セメント系材料は、骨組みや補修用オーバーレイにおける役割に支えられ、2026年には35.1%のシェアを獲得すると見込まれています。これに続いて金属系システムが挙げられますが、こちらは建物の骨組み全体で繰り返される横方向の変位において、延性と接合部の詳細設計が構造応答を制御します。木材は軽量な構造設計に活用され、石材は文化財の修復や特定の組積造用途において依然として重要な役割を果たしています。2026年1月、世界鉄鋼協会は、2025年に報告対象70カ国における粗鋼生産量が1,803.8百万トンであったと報告しました。鉄鋼の広範な供給により、標準化された構造断面や補強製品に依存する建設地域全体で、エンジニアリングによって設計された組立構造が支えられています。
どの用途が最大のシェアを占めると予測されていますか?
2026年には家庭用が24.7%のシェアで首位を占める見込みです
家庭再建やより安全な都市開発のニーズにより、2026年には家庭用が24.7%のシェアを占めると予測されています。商業ビルでは、構造的損傷後の閉鎖期間を最小限に抑え、重要な屋内システムを保護するための事業継続計画が求められます。産業およびインフラプロジェクトでは、重要施設や交通資産において、事業継続性と現場固有のエンジニアリング制約がより重視されます。2025年6月、世界銀行は、世界中で18億人が不適切な住宅環境下で生活していると報告しました。より安全な住宅への需要により、地震リスクにさらされている急成長中の都市部において、家庭用住宅の仕様が建材選定の中心的な要素となっています。
建設の種類は需要をどのように形作るのでしょうか?
2026年には新築プロジェクトが46.1%のシェアを占める見込み
新築プロジェクトは、構造工事開始前に耐震設計を組み込むことができるという特長により、2026年には46.1%のシェアを獲得すると予想されています。改修プロジェクトは、耐震補強が居住中の敷地や既存の構造レイアウトに適合しなければならない、脆弱な既存建築物に対応するものです。
モジュール式建築は、厳しい設置スケジュールが求められる現場に組み立て部品が搬入される前に、再現性のある接合やオフサイトでの品質チェックを可能にします。2025年3月、世界銀行は、トルコの地震被災地域における2,800戸の耐震性のある農村住宅建設に向けた追加資金を承認しました。計画的な再建は、プロジェクトが修復段階に入る前や、次の災害後に緊急の補強が必要になる前に、資材に対する直接的な需要を生み出します。
購入者別に見ると、請負業者の調達はどのような要因によって支えられているのでしょうか?
2026年には請負業者のシェアが30.5%を占める見込み
請負業者による調達は、施工順序や現場調整を直接管理できることから、2026年には30.5%のシェアを占めると推定されています。開発業者はプロジェクトのコストとスケジュールのリスクに重点を置く一方、公的機関は文書化されたコンプライアンスや検査記録をより重視しています。小売チャネルへのアクセスは、小規模な修繕工事や、短い発注サイクルで慣れ親しんだ形式を必要とする地元の請負業者に対応しています。2025年5月、ヒルティ社は、地震多発地域において、耐震設計のニーズがアンカーやモジュラー式支持ブレースにまで及んでいると述べました。承認された構造詳細に基づき、接合部と支持システムが一体となって機能しなければならないため、調整された調達にはより大きな価値があります。
どの性能カテゴリーが最大のシェアを記録すると予測されていますか?
2026年には構造性能が29.2%のシェアを占める見込み
構造性能は、人命安全の目標や地盤変動時の信頼性の高い荷重伝達に牽引され、2026年には29.2%のシェアを占めると予測されています。断熱・防音機能は、建物の外皮や内装システムが構造的安全性に加え、一般の居住要件も満たさなければならない場面において、依然として重要な役割を果たしています。耐震性能は、地震による地盤の変動に特に配慮して選定された製品を対象としており、一方、低炭素基準は、資材が環境に与える影響を重視するプロジェクトに影響を与えています。2025年5月、国連国際防災戦略事務局(UNDRR)は、地震が世界の経済的災害損失の25.6%を占めていると報告しました。こうしたリスクプロファイルにより、公共資産や民間建築プロジェクトにおける耐震対策への支出において、構造性能が依然として中心的な位置を占めています。
耐震建築資材市場の普及を加速させている要因と、その普及を妨げている要因は何でしょうか?
耐震基準の施行が主な推進要因である一方、試験および認定にかかるコストが、市場普及における最大の制約要因となっています。
推進要因の影響分析
耐震基準の徹底: 甚大な被害をもたらした地震により、建物の設計上の不備が露呈したことを受け、公的機関は設計および検査の基準を厳格化しています。2025年7月、米国地質調査所(USGS)は、米国内の9つの地域における年間平均地震被害額を147億米ドルと推計しました。今後、試験データに裏付けられた材料や、検査官が現場で確認できる施工手順が採用される傾向が強まると予想されます。
住宅再建:都市部の人口が地震リスクの高い地域へと拡大し続ける中、政府はより安全な住宅供給を必要としています。大規模な公共事業において、反復可能な住宅設計に適したセメント系材料および補強システムへの需要が拡大すると予測されています。
構造補強の需要:既存の組積造および鉄筋コンクリート造の建物では、完全な解体や長期の閉鎖期間を伴わずに、特定箇所を対象とした補強が必要となる場合が多くあります。補強パッケージには、既知の脆弱な箇所周辺に、補修用モルタルとアンカー、および外部から施工する補強材を組み合わせたものが含まれます。調達においては、個別の製品を販売するのではなく、補修アセンブリ全体にわたる互換性を文書化しているサプライヤーが優先されると予想されます。
延性接合部の設計: 耐震性能は、繰り返される動きの中で、構造部材が接合部やアンカーを通じて力をどのように伝達するかに依存します。2026年5月、新日鉄は、エンジニアリングされた構造システム内で地震エネルギーを吸収する免震装置および座屈抑制ブレースに関する文書を公表しました。
- 仕様書では、試験済みの接合詳細や一般的な施工業者の設置手段に適合する製品が評価されると見込まれます。
- 軽量構造システム: 構造質量を低減することで特定の耐震要求を軽減できるほか、プレハブ化により現場設置開始前の寸法管理が向上します。また、モジュール式アセンブリでは、品質チェックの多くが管理された生産環境で行われ、出荷前にエンジニアリングチームによる監査が行われます。材料システムに明確な接合詳細と現場での組み立て手順が定義されている場合、その採用が拡大すると予測されます。
機会・影響分析
- 統合型耐震改修パッケージ:古い建物では、表面の補修と、アンカー固定および構造補強を単一のエンジニアリング手段で組み合わせたシステムへの需要が高まっています。2025年2月、シンプソン・ストロング・タイ社は、耐震性が低い住宅の基礎および壁と床の接合部に対する耐震改修ソリューションの詳細を発表しました。この機会は、請負業者に対し、互換性のある部品と、単一の改修手順内での明確な施工ガイダンスを提供する業者に有利に働くものと予想されます。
- 低炭素セメント系システム:プロジェクトチームは構造性能を求めている一方で、公共調達では材料の環境影響情報や耐久性の証拠がますます求められるようになっています。サプライヤーは、プロジェクトの仕様下で必要な接着性と強度特性を維持できる配合の場合、補修用モルタルに補助的なセメント系成分を組み合わせています。承認への信頼を損なうことなく、検証済みの性能記録が構造補修と材料の環境影響の両方の目標を裏付ける分野において、ビジネスチャンスの拡大が見込まれます。
- 耐震対応のモジュール式アセンブリ: 工場で製造されたフレームやパネルは、定義された公差と施工手順を備えた、再現性のある接合を実現する手段となります。2025年7月、ハウジング・オーストラリアは、モジュール式建設技術のみを用いて建設された490戸の地域開発プロジェクトを例に挙げました。需要は、建設現場への納入前にブレースやアンカーの詳細を統合しているモジュール式サプライヤーに集中すると予想されます。
- 仕様書によるサポート: 複数の請負業者や検査官が複雑な構造パッケージの責任を分担する場合、エンジニアリングチームには追跡可能な製品データが必要となります。製品データライブラリは、試験報告書や承認済みの詳細図面を、各プロジェクトの条件に応じた設置手順と結びつけます。調達前に技術的証拠を容易に確認でき、現場での設置中にもアクセス可能な状態にするサプライヤーにとって、ビジネスチャンスは拡大すると見込まれています。
拘束条件の影響分析
試験および認定にかかる費用: 耐震システムについては、エンジニアリングが構造工事に不慣れな製品を採用する前に、所定の荷重条件下でアンカーや下地を対象とした試験を行う必要があります。小規模なサプライヤーは、認定プログラムが異なる建築基準環境下の複数の建築物種類を網羅しなければならない場合、高い実証コストに直面します。十分な数のプロジェクトや繰り返しの仕様を通じて試験費用を回収できない場合、採用は依然として限定的なものにとどまると予測されます。
原材料価格の変動: 鉄鋼やセメント系製品は、エネルギー集約的なサプライチェーンに依存しており、長い調達サイクルの中でプロジェクト予算に影響を与えます。2025年2月、中国国家統計局は、2024年に資格を有する建設企業の利益が9.8%減少したと報告しました。価格変動が工程やプロジェクトの費用対効果を脅かす場合、調達チームは代替仕様を維持することが予想されます。
施工者のスキル不足: 現場での下地処理やアンカーの設置が現場ごとに不均一な場合、材料の性能は設計上の期待以下になってしまいます。そのため、現場での研修や検査は、技術的補強システムや構造補修パッケージの商業的提案の一部となっています。主要な建設拠点やインフラ回廊以外で、有資格の施工者が依然として不足している地域では、導入のペースは鈍化すると予測されます。
承認プロセスの多様性: 製品が同様の耐震破壊モードや建築物種類に対応している場合でも、管轄区域によって建築基準やエンジニアリング上の慣行は異なります。サプライヤーは、国や自治体の承認環境に対応するため、個別の証拠資料一式と現地での技術サポートを維持しなければなりません。確立された製品承認ルートがなく、プロジェクトの承認がケースバイケースの解釈に依存している地域では、事業拡大のペースは引き続き緩やかになると予想されます。
耐震建築資材市場が最も急速に拡大している国はどこでしょうか?
2026年から2036年の評価期間において、インドが6.4%、中国が5.7%、オーストラリアが4.4%、英国が4.1%、米国が3.9%の成長率が見込まれています。
耐震建築資材市場は、北米およびヨーロッパに加え、アジア太平洋地域、南米アメリカに区分され、中東・アフリカが地理的範囲を網羅しています。
インドの市場拡大を牽引している要因は何でしょうか?
地震多発地域の都市部および地域回廊における住宅供給とインフラ建設に後押しされ、年平均成長率(CAGR)は6.4%となっています。
インドの市場が拡大しているのは、広範囲にわたる地震リスクと、主要な開発回廊全域での住宅供給およびインフラ整備の継続が相まっており、これが要因となっています。2025年3月、報道局は、インドの国土面積の59%が地震多発地域であると報告しました。住宅供給とインフラ建設により、2026年から2036年にかけて、市場は年平均成長率(CAGR)6.4%を記録すると予想されています。国内の建材サプライヤーは、家庭用およびインフラプロジェクトにおける耐震補強のための仕様策定手順を、エンジニアリングチームに提供しています。
中国では、耐震建材の需要がどのように拡大しているのでしょうか?
主要な都市開発回廊における建設規模と耐震設計要件に支えられ、年平均成長率(CAGR)は5.7%となっています。
広範な建設活動により、大規模な都市プロジェクトのパイプライン全体で耐震設計基準の遵守が重要視され続けているため、中国の需要基盤は依然として堅調です。国家統計局の報告によると、2025年上半期の建設中の建築物の延床面積は6,333.21百万平方メートルでした。大規模な建築ポートフォリオ全体にわたる認定要件により、予測期間中の需要は年平均成長率(CAGR)5.7%で推移すると見込まれています。構造システムが、実証済みの耐震性能と標準化されたプロジェクト仕様への適合性を兼ね備えている場合、建材サプライヤーは仕様への採用機会を拡大することができます。
オーストラリアの市場見通しを支える要因は何でしょうか?
4.4%のCAGRが見込まれます。これは、正式な建築規制と、規制対象のプロジェクト実施チャネル全体で継続する建設活動によるものです。
オーストラリアの市場見通しは、活発な家庭用建設と、実証済みの構造性能を持つ資材を優先する正式な適合プロセスによって支えられています。オーストラリア統計局の報告によると、2025年12月四半期の住宅着工件数総数は8.0%増加しました。プロジェクトの継続的な実施と正式なコンプライアンスプロセスにより、評価期間を通じて市場は年平均成長率(CAGR)4.4%で拡大すると予想されます。プロジェクトにおいて、文書化された地震作用や接合挙動が求められる場合、エンジニアリングや認証機関は、試験済みの建材に対して明確な仕様策定の道筋を提供します。
英国の成長を支える要因は何でしょうか?
年平均成長率(CAGR)4.1%。これは、修繕活動や、複雑な建物の改修工事全体で使用される専門的な構造システムによって支えられています。
英国の需要は、既存の建物ポートフォリオにおける構造改修を専門的な補強システムが支える、複雑な改修工事を通じて拡大しています。英国国家統計局(ONS)のデータによると、2026年第1四半期の修繕・維持管理の生産高は3.4%増加しました。複雑な構造改修における専門的な補強要件により、2036年までに市場は年平均成長率(CAGR)4.1%を記録すると推定されています。改修チームが、既存の構造物との互換性の文書化や、明確に定義された設置手順を必要とする場合、サプライヤーにはビジネスチャンスが生まれます。
米国では需要がどのように拡大しているのでしょうか?
年平均成長率(CAGR)3.9%。これは、建築基準の採用や、リスクの高い州および公共資産における活発な建設支出に支えられています。
米国の需要は、地震リスクの高い州における大規模な建設量と、建築基準に基づく仕様に支えられています。米国国勢調査局の報告によると、2026年5月の建設支出は年率換算で2,210.2十億米ドルでした。また、FEMA(連邦緊急事態管理庁)は、現在の耐災害建築基準の適用範囲を評価するため、各州および準州における建築基準の採用状況を追跡しています。高リスク州や公共資産に集中する耐震仕様により、予測期間を通じて需要は年平均成長率(CAGR)3.9%を記録すると予測されています。
耐震建築資材市場を牽引しているのはどの企業でしょうか?
シーカ(Sika)とヒルティ(Hilti)は、直接補強およびアンカー固定分野をリードしており、一方、シンプソン・ストロング・タイ(Simpson Strong-Tie)とタタ・スチール(Tata Steel)は、改修工事における接続性と延性補強を強化しています。
シーカ(Sika)などの主要企業は、コンクリートや組積造構造物の耐震性を高める補修用モルタルや構造補強システムにおいて競合しています。ヒルティは、システムの互換性が検査や施工の品質に影響を与える地震多発地域向けに、耐震アンカー設計やモジュラー式支持ブレースを提供しています。シンプソン・ストロング・タイは、既存建物の一般的な弱点を踏まえて設計された構造用コネクタや耐震補強ソリューションを通じて、改修工事を支援しています。これらのサプライヤー間の競争は、試験済みのアセンブリと、困難な補修条件下における施工業者へのサポートに焦点が当てられています。
アルセロール・ミッタルと新日本製鉄は、延性と耐震性の要件を満たした構造用鋼材製品を提供しています。タタ・スチールは、地震多発地域向けの建築物向けに延性補強材を追加しており、一方、クナウフは、非構造性能向けの石膏ボードシステムや試験済みの間仕切りソリューションを提供しています。両社の競争は、文書化されたシステムの挙動や現地の技術サポート、およびプロジェクト固有の承認プロセスに適合する製品を中心に展開されています。予測期間における各プロバイダーの市場での位置づけは、信頼性の高い試験データや適用ガイダンス、そして地域ごとの供給体制に左右されると予想されます。
主要なプロバイダーはどの企業でしょうか?
- Sika AG
- Hilti Group
- Simpson Strong-Tie Company Inc.
- ArcelorMittal
- Nippon Steel Corporation
- Tata Steel Limited
- Knauf Group
市場はどのように分類されていますか?
- 材料の種類別:
- セメント系
- 金属
- 木材
- 石
- 用途別:
- 家庭用
- 商業
- 工業
- インフラ
- 産業施設
- 建設形態別:
- 新築
- 改修
- モジュール式
- 購入者別:
- 建設業者
- デベロッパー
- 公的機関
- 小売チャネル
- 性能別:
- 構造
- 断熱
- 防音
- 耐震
- 低炭素
- 地域別:
- 北米
- 米国
- カナダ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- オーストラリア
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- チリ
- 中東・アフリカ
- UAE
- サウジアラビア
- 南アフリカ
- 北米
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいか?
- CAGRはどの程度ですか?
- 主なトレンドは何ですか?
- どの地域が主導的地位を占めていますか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の決定要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(価値、10億米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)の予測
- 前年比成長傾向分析
- 絶対額(ドル)の市場機会分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までの素材の種類別世界市場分析および予測
- はじめに/主な調査結果
- 素材種類ごとの過去市場規模(10億米ドル)分析、2021年~2025年
- 素材種類ごとの現在および将来の市場規模(10億米ドル)分析および予測、2026年~2036年
- セメント系
- 金属
- 木材
- 石材
- 素材種類ごとの前年比成長傾向分析、2021年~2025年
- 素材の種類別 絶対的な市場機会分析(2026年~2036年)
- 用途の種類別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途の種類別 過去市場規模(金額、10億米ドル)分析(2021年~2025年)
- 用途別、2026年から2036年までの現在および将来の市場規模(10億米ドル)の分析および予測
- 家庭用
- 商業
- 産業
- インフラ
- 産業施設
- 用途別、2021年から2025年までの前年比成長傾向分析
- 用途別、2026年から2036年までの絶対的な市場機会(米ドル)の分析
- 建設種類別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 建設種類別、2021年から2025年までの過去市場規模(10億米ドル)の分析
- 建設種類別、2026年から2036年までの現在および将来の市場規模(10億米ドル)の分析および予測
- 新築
- 改修
- モジュラー
- 建設種類別前年比成長傾向分析(2021年~2025年)
- 建設種類別絶対額($)の市場機会分析(2026年~2036年)
- 購入者別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 購入者別 過去市場規模(金額)(10億米ドル)分析(2021年~2025年)
- 購入者別 現在および将来の市場規模(金額)(10億米ドル)分析および予測(2026年~2036年)
- 請負業者
- デベロッパー
- 公的機関
- 小売チャネル
- 購入者別前年比成長傾向分析(2021年~2025年)
- 購入者別絶対額市場機会分析(2026年~2036年)
- 性能別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 性能別 過去市場規模(金額、10億米ドル)分析(2021年~2025年)
- 性能別 現在および将来の市場規模(金額、10億米ドル)分析および予測(2026年~2036年)
- 構造
- 断熱
- 防音
- 耐震
- 低炭素
- 性能別前年比成長傾向分析(2021年~2025年)
- 性能別絶対的市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額、10億米ドル)分析(2021年~2025年)
- 現在の市場規模(10億米ドル)の地域別分析および予測、2026年から2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別の市場魅力度分析
- 北米市場分析および予測(国別)、2021年から2036年
- 市場分類別 過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- 素材種類別
- 用途別
- 建設タイプ別
- 購入者別
- 性能別
- 国別
- 市場魅力度分析
- 国別
- 素材種類別
- 用途別
- 建設種類別
- 購入者別
- 性能別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(予測値:10億米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- ブラジル
- チリ
- メキシコ
- その他のラテンアメリカ諸国
- 素材種類別
- 用途別
- 建設種類別
- 購入者別
- 性能別
- 国別
- 市場魅力度分析
- 国別
- 素材種類別
- 用途別
- 建設種類別
- 購入者別
- 性能別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(価値:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(金額、10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 素材の種類別
- 用途別
- 建設タイプ別
- 購入者別
- 性能別
- 国別
- 市場魅力度分析
- 国別
- 素材の種類別
- 用途別
- 建設タイプ別
- 購入者別
- 性能別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別過去市場規模(金額:10億米ドル)の傾向分析、2021年~2025年
- 市場分類別市場規模(金額:10億米ドル)の予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 素材の種類別
- 用途別
- 建築の種類別
- 購入者別
- 性能別
- 国別
- 市場魅力度分析
- 国別
- 素材の種類別
- 用途別
- 建築の種類別
- 購入者別
- 性能別
- 主なポイント
- 東アジア市場の分析と予測(国別)
- 市場分類別の過去市場規模(価値:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(金額、10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 素材の種類別
- 用途別
- 建設タイプ別
- 購入者別
- 性能別
- 国別
- 市場魅力度分析
- 国別
- 素材の種類別
- 用途別
- 建設タイプ別
- 購入者別
- 性能別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(金額:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(金額:10億米ドル)予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 素材の種類別
- 用途別
- 建築タイプの種類別
- 購入者別
- 性能別
- 国別
- 市場魅力度分析
- 国別
- 素材の種類別
- 用途別
- 建築タイプの種類別
- 購入者別
- 性能別
- 主なポイント
- 中東・アフリカ市場の分析と予測(国別)
- 市場規模(過去データ:10億米ドル)および市場分類別のトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- 素材種類別
- 用途別
- 建築タイプ別
- 購入者別
- 性能別
- 国別
- 市場魅力度分析
- 国別
- 素材種類別
- 用途別
- 建築タイプ別
- 購入者別
- 性能別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建設タイプ別
- 購入者別
- 性能別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建設タイプ別
- 購入者別
- パフォーマンス別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建築タイプ別
- 購入者別
- パフォーマンス別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建築タイプ別
- 購入者別
- パフォーマンス別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途の種類別
- 建築形態の種類別
- 購入者の種類別
- 性能の種類別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途の種類別
- 建築形態の種類別
- 購入者の種類別
- 性能の種類別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 建築形態別
- 購入者別
- 性能別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 建築形態別
- 購入者別
- 性能別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 用途別
- 建築形態別
- 購入者別
- 性能別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建築タイプ別
- 購入者別
- 性能別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建築タイプ別
- 購入者別
- 性能別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建築タイプ別
- 購入者別
- 性能別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建設形態の種類別
- 購入者別
- 性能別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建設形態の種類別
- 購入者別
- 性能別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建設の種類別
- 購入者別
- 性能別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建設の種類別
- 購入者別
- 性能別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建築の種類別
- 購入者別
- 性能別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建築の種類別
- 購入者別
- 性能別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建築の種類別
- 購入者別
- 性能別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建設の種類別
- 購入者別
- 性能別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 素材の種類別
- 用途別
- 建設の種類別
- 購入者別
- 性能別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 素材種類別
- 用途別
- 建築種類別
- 購入者別
- 性能別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 素材種類別
- 用途別
- 建築種類別
- 購入者別
- 性能別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- サンゴバン
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(素材タイプ/用途/建設タイプ/性能/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- Sika AG
- Owens Corning
- BASF SE
- ArcelorMittal
- Holcim
- Simpson Strong-Tie
- サンゴバン
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:素材の種類別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:建設タイプ別世界市場規模 (10億米ドル)建設種類別予測、2021年~2036年
- 表5:購入者別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:性能別世界市場規模(10億米ドル)予測、2021年~2036年
- 表7:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:素材の種類別北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:用途別北米市場規模(10億米ドル)予測、2021年~2036年
- 表10:北米市場規模(10億米ドル)の建設種類別予測、2021年~2036年
- 表11:北米市場規模(10億米ドル)の購入者別予測、2021年~2036年
- 表12:北米市場規模(10億米ドル)の性能別予測、2021年~2036年
- 表13:ラテンアメリカ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表14:ラテンアメリカ市場規模(10億米ドル)の材料種類予測、2021年~2036年
- 表15:ラテンアメリカ市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表16:ラテンアメリカ市場規模(10億米ドル)の建設種類別予測、2021年~2036年
- 表17:ラテンアメリカ市場規模(10億米ドル)の購入者別予測、2021年~2036年
- 表18:ラテンアメリカ市場規模(10億米ドル)の性能別予測、2021年~2036年
- 表19:西ヨーロッパの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表20:西ヨーロッパの市場規模 (10億米ドル)の予測(素材別、2021年~2036年)
- 表21:西ヨーロッパの市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表22:西ヨーロッパの市場規模(10億米ドル)の予測(建築形態別、2021年~2036年)
- 表23:西ヨーロッパの市場規模(10億米ドル)の予測(購入者別、2021年~2036年)
- 表24:西ヨーロッパの市場規模(10億米ドル)の予測(性能別、2021年~2036年)
- 表25:東ヨーロッパの市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表26:東ヨーロッパの市場規模(10億米ドル)の予測(材料の種類、2021年~2036年)
- 表27:東ヨーロッパの市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表28:東ヨーロッパの市場規模(10億米ドル)の予測(建設の種類、2021年~2036年)
- 表29:東ヨーロッパ市場規模(10億米ドル)の予測(購入者別、2021年~2036年)
- 表30:東ヨーロッパ市場規模(10億米ドル)の予測(性能別、2021年~2036年)
- 表31:東アジア市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表32: 東アジア市場規模(10億米ドル)の素材種類別予測、2021年~2036年
- 表33:東アジア市場規模(10億米ドル)の用途種類別予測、2021年~2036年
- 表34:東アジア市場規模(10億米ドル)の建築形態種類別予測、2021年~2036年
- 表35:東アジアの市場規模(10億米ドル)の予測(購入者別、2021年~2036年)
- 表36:東アジアの市場規模(10億米ドル)の予測(性能別、2021年~2036年)
- 表37:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表38: 南アジア・太平洋地域の市場規模(10億米ドル)予測(素材の種類別、2021年~2036年)
- 表39:南アジア・太平洋地域の市場規模(10億米ドル)予測(用途別、2021年~2036年)
- 表40:南アジア・太平洋地域の市場規模(10億米ドル)予測(建設の種類別、2021年~2036年)
- 表41: 南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(購入者別、2021年~2036年)
- 表42:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(性能別、2021年~2036年)
- 表43:中東・アフリカの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表44:中東・アフリカの市場規模(10億米ドル)の材料の種類別予測、2021年~2036年
- 表45:中東・アフリカの市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表46:中東・アフリカ市場規模(10億米ドル)の建設種類別予測、2021年~2036年
- 表47:中東・アフリカ市場規模(10億米ドル)の購入者別予測、2021年~2036年
- 表48:中東・アフリカ市場規模(10億米ドル)の性能別予測、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年の素材種類別による世界市場シェアおよびBPS分析
- 図4:2026年~2036年の素材種類別による世界市場の前年比成長率比較
- 図5:素材種類別の世界市場魅力度分析
- 図6:用途別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別の世界市場前年比成長率比較(2026年~2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:建設タイプ別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:建設タイプ別世界市場の前年比成長率比較(2026年~2036年)
- 図11:建設種類別の世界市場の魅力度分析
- 図12:購入者別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
- 図13:購入者別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:購入者別世界市場の魅力度分析
- 図15:性能別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図16:性能別世界市場の前年比成長率比較(2026年~2036年)
- 図17:性能別世界市場の魅力度分析
- 図18:地域別世界市場規模(10億米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図19:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別世界市場の魅力度分析
- 図21:北米市場の増分ドル機会(2026年~2036年)
- 図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図24:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図25:東アジア市場の追加ドル機会(2026年~2036年)
- 図26:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図27:中東・アフリカ市場の追加ドル機会(2026年~2036年)
- 図28:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図29:北米市場における素材種類別市場シェアおよびBPS分析(2026年および2036年)
- 図30: 北米市場:素材種類前年比成長率比較(2026年~2036年)
- 図31:北米市場:素材種類魅力度分析
- 図32:北米市場:用途別市場シェアおよびBPS分析(2026年および2036年)
- 図33: 用途別北米市場の前年比成長率比較(2026年~2036年)
- 図34:用途別北米市場の魅力度分析
- 図35:建設形態別北米市場の市場シェアおよびBPS分析(2026年および2036年)
- 図36:建設形態別北米市場の前年比成長率比較(2026年~2036年)
- 図37:建設種類別の北米市場の魅力度分析
- 図38:購入者別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図39:購入者別の北米市場の前年比成長率比較(2026年~2036年)
- 図40:購入者別北米市場の魅力度分析
- 図41:性能別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図42:性能別北米市場の前年比成長率比較(2026年~2036年)
- 図43:性能別北米市場の魅力度分析
- 図44:国別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図45:素材種類別南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における素材種類ごとの前年比成長率比較(2026年~2036年)
- 図47:南米アメリカ市場における素材種類ごとの市場魅力度分析
- 図48:南米アメリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図49: ラテンアメリカ市場:用途別前年比成長率の比較(2026年~2036年)
- 図50:ラテンアメリカ市場:用途別の魅力度分析
- 図51:ラテンアメリカ市場:建築タイプ別の市場シェアおよびBPS分析(2026年および2036年)
- 図52:ラテンアメリカ市場:建築タイプ別の前年比成長率の比較(2026年~2036年)
- 図53:建設種類別のラテンアメリカ市場の魅力度分析
- 図54:購入者別のラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図55:購入者別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図56:購入者別南米アメリカ市場の魅力度分析
- 図57:性能別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図58:性能別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図59:南米アメリカ市場における性能別魅力度分析
- 図60:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図61:西ヨーロッパ市場における素材の種類別市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における素材の種類別前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における素材の種類別市場魅力度分析
- 図64:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図65:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図66:用途別 西ヨーロッパ市場の魅力度分析
- 図67:建設種類別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図68:建設種類別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図69:西ヨーロッパ市場における建設種類の市場魅力度分析
- 図70:西ヨーロッパ市場における購入者別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図71:西ヨーロッパ市場における購入者別の前年比成長率比較(2026年~2036年)
- 図72:西ヨーロッパ市場における購入者別魅力度分析
- 図73:西ヨーロッパ市場における性能別市場シェアおよびBPS分析(2026年および2036年)
- 図74:西ヨーロッパ市場における性能別前年比成長率比較(2026年~2036年)
- 図75:西ヨーロッパ市場における性能別魅力度分析
- 図76:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図77:東ヨーロッパ市場における素材タイプ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東ヨーロッパ市場における素材タイプ別の前年比成長率比較(2026年~2036年)
- 図79:東ヨーロッパ市場における素材種類ごとの市場魅力度分析
- 図80:東ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図81:東ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図82:用途別 ヨーロッパ市場の魅力度分析
- 図83:建設種類別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図84:建設種類別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図85:ヨーロッパ市場における建設種類の魅力度分析
- 図86:ヨーロッパ市場における購入者別の市場シェアおよびBPS分析(2026年および2036年)
- 図87:ヨーロッパ市場における購入者別の前年比成長率比較(2026年~2036年)
- 図88:ヨーロッパ市場における購入者別の魅力度分析
- 図89: ヨーロッパ市場における性能別市場価値シェアおよびBPS分析(2026年および2036年)
- 図90:ヨーロッパ市場における性能別前年比成長率の比較(2026年~2036年)
- 図91:ヨーロッパ市場における性能別市場魅力度分析
- 図92:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図93:東アジア市場における素材種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図94:東アジア市場における素材種類別の前年比成長率比較(2026年~2036年)
- 図95:素材種類による東アジア市場の魅力度分析
- 図96:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図97:用途別東アジア市場の前年比成長率比較(2026年~2036年)
- 図98:用途別東アジア市場の魅力度分析
- 図99:建設形態別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図100:建設形態別東アジア市場の前年比成長率比較(2026年~2036年)
- 図101:建設種類別の東アジア市場の魅力度分析
- 図102:購入者別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図103:購入者別の東アジア市場の前年比成長率比較(2026年~2036年)
- 図104:東アジア市場における購入者別魅力度分析
- 図105:東アジア市場における性能別市場価値シェアおよびBPS分析(2026年および2036年)
- 図106:東アジア市場における性能別前年比成長率の比較(2026年~2036年)
- 図107:東アジア市場における性能別魅力度分析
- 図108:南アジア・太平洋市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図109:南アジア・太平洋市場における素材の種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図110:南アジア・太平洋市場における素材の種類別前年比成長率の比較(2026年~2036年)
- 図111:南アジア・太平洋地域の市場魅力度分析(素材の種類別)
- 図112:南アジア・太平洋地域の市場価値シェアおよびBPS分析(用途別、2026年および2036年)
- 図113:南アジア・太平洋地域の市場前年比成長率比較(用途別、2026年~2036年)
- 図114:南アジア・太平洋地域の市場魅力度分析(用途別)
- 図115:南アジア・太平洋市場における建設種類別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図116:南アジア・太平洋市場における建設種類別の前年比成長率比較(2026年~2036年)
- 図117:南アジア・太平洋市場における建設種類別の市場魅力度分析
- 図118:南アジア・太平洋市場における購入者別市場シェアおよびBPS分析(2026年および2036年)
- 図119:南アジア・太平洋市場における購入者別の前年比成長率比較(2026年~2036年)
- 図120:南アジア・太平洋地域の市場魅力度分析(購入者別)
- 図121:南アジア・太平洋地域の市場シェアおよびBPS分析(性能別、2026年および2036年)
- 図122:南アジア・太平洋地域の市場前年比成長率比較(性能別、2026年~2036年)
- 図123:南アジア・太平洋市場における性能別市場魅力度分析
- 図124:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図125:中東・アフリカ市場における素材の種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図126:中東・アフリカ市場における素材の種類ごとの前年比成長率比較(2026年~2036年)
- 図127:中東・アフリカ市場における素材の種類ごとの市場魅力度分析
- 図128:中東・アフリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図129:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図130:用途別の中東・アフリカ市場の魅力度分析
- 図131:建設種類別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図132:建設種類別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図133:中東・アフリカ市場における建設種類ごとの市場魅力度分析
- 図134:中東・アフリカ市場における購入者別市場価値シェアおよびBPS分析(2026年および2036年)
- 図135:中東・アフリカ市場における購入者別前年比成長率の比較(2026年~2036年)
- 図136:中東・アフリカ市場における購入者別魅力度分析
- 図137:中東・アフリカ市場における性能別市場価値シェアおよびBPS分析(2026年および2036年)
- 図138:中東・アフリカ市場における性能別前年比成長率比較(2026年~2036年)
- 図139:中東・アフリカ市場におけるパフォーマンス別魅力度分析
- 図140:世界市場 – ティア構造分析
- 図141:世界市場 – 企業別シェア分析
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









