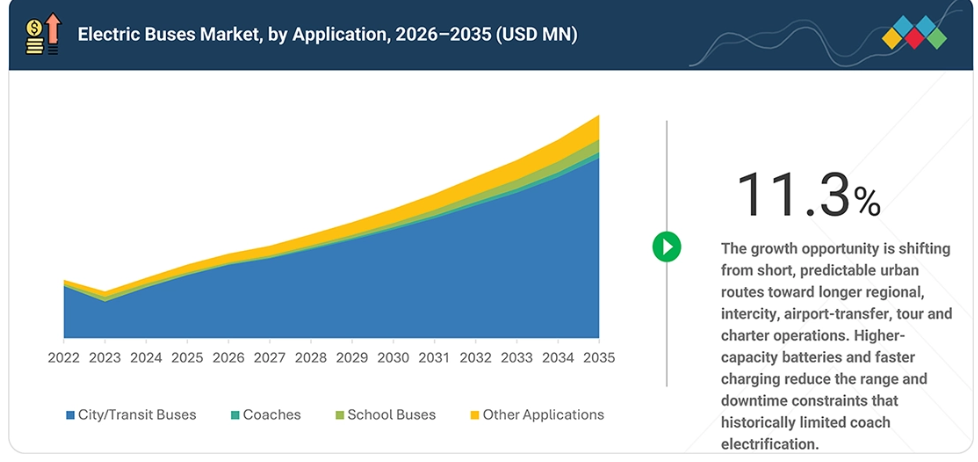
それは、事業者による特定の運行サイクルに合わせたバッテリー容量や充電設備の選定が進むにつれ、車両調達から運行経済性の最適化へとシフトしていること、OEM各社が複数の路線、車体構成、運用条件にわたって共通の電気プラットフォームを活用できるようにするプラットフォームのモジュール化、そして、フリート事業者の初期資本要件を軽減する融資、リース、ビジネスモデルの利用可能性が高まっていることです。
依然として最大の課題は、特に事業者が車両、充電システム、および整備拠点のアップグレードに同時に投資しなければならない場合、初期費用の高さとインフラの複雑さです。これにより、競争上の機会はライフサイクルベースのビジネスモデルへと移行しつつあり、OEM、バッテリーサプライヤー、充電サービスプロバイダー、ユーティリティ、ソフトウェア企業、および金融会社が、リース、充電サービス(Charging-as-a-Service)、バッテリーサービス、予知保全、および長期の車両フリート契約を通じて、継続的な収益を生み出すことが可能になっています。
主なポイント
市場の概要:
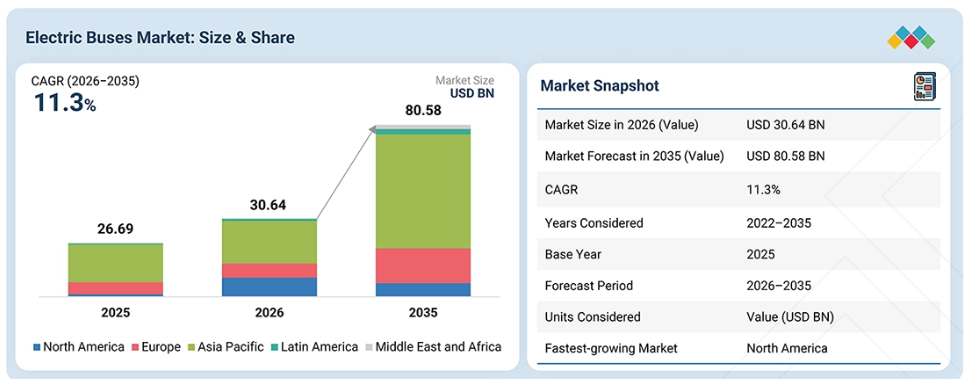
市場規模(2025年):266.9億米ドル
現在の市場規模(2026年):306.4億米ドル
予測市場規模(2035年):805.8億米ドル
CAGR(2026年~2035年):11.3%
2026年、アジア太平洋地域は、中国における大規模な電気バスの導入、インドでの政府主導の調達、東南アジア全域での都市部における電動化の拡大、およびバッテリーや電気駆動系に関する強力な地域製造能力に牽引され、世界電気バス市場において金額別で65~75%という最大のシェアを占めました。
全長14メートル以上のセグメントは、予測期間中に年平均成長率(CAGR)13~18%で最も急速に成長するセグメントとなります。交通当局は、高頻度の都市路線やBRT(バス高速輸送システム)向けに、より長い電気バスや連節型電気バスの導入を拡大しており、これにより乗客収容能力の向上と車両運用効率の改善が図られています。
2026年には、LFPバッテリーセグメントが、金額別で電気バス市場全体の75~85%という最大のシェアを占めると見込まれています。これは、その高い熱安定性、長いサイクル寿命、低コスト、そして利用頻度の高い都市バスや公共交通バス車両への高い適合性に起因しています。その耐久性と安全性の特性により、LFPは、長い耐用年数と低いTCOを優先する事業者にとって特に魅力的な選択肢となっています。
以上400 kWhを超えるセグメントは、予測期間中に15~20%という最も高い年平均成長率(CAGR)を記録すると見込まれています。これは、特に連節バス、都市間バス、および稼働率の高いバスにおいて、事業者側がより長い1日の運行サイクル、充電停止回数の削減、およびルートの柔軟性の向上を求めているためです。
250 kW以下のセグメントは、2026年には市場全体の91.0~97.0%という最大のシェアを占めると推定されています。これは、適度な出力によって加速性能、エネルギー効率、積載量要件、およびバッテリー消費量のバランスが取れている都市バスや路線バスの広範な導入に支えられたものです。
300マイル以上のセグメントは、予測期間中に金額別で10.0~25.0%という最も高い年平均成長率(CAGR)を記録すると見込まれています。事業者各社は、電気バスを都市間路線や稼働サイクルの長い用途へと拡大しており、日中の充電への依存度を低減し、車両全体の稼働率を向上させています。
都市・路線バスセグメントは、都市部のゼロエミッション規制、高い車両稼働率、集中型車庫充電、および公共交通の電動化を支援する政府のインセンティブに後押しされ、2026年には市場規模(金額別)の86.5~90.0%を占めると推定されています。
70席以上のセグメントは、BRT路線、大都市圏の交通ネットワーク、およびより多くの乗客輸送量を必要とする需要の高い通勤ルートにおける大容量電気バスの導入に牽引され、最も高い成長率を示すと予測されています。
利用者別では、民間セグメントが予測期間中に12~18%という最も高い年平均成長率(CAGR)を記録すると予測されています。これは、民間車両運営事業者、契約制の交通会社、従業員輸送事業者、および都市間輸送事業者が、燃料費や維持費を削減するために電気バスの導入を拡大しているためです。
10~20トンセグメントは、乗客定員、バッテリー積載量、機動性、軸重要件、およびエネルギー消費量のバランスが取れた標準的な都市型および地方型の電気バスの広範な導入に支えられ、2026年には市場全体の77.0~82.0%のシェアを占めると推定されています。
EVコネクタは、金額別で年平均成長率(CAGR)5.0~10.0%と最も急速に成長しているセグメントです。これは、高電圧アーキテクチャ、車庫での充電、機会充電、および充電出力の向上により、耐熱性と防塵・防水性能が向上した耐久性の高い大電流用電気インターフェースへの需要が高まっているためです。
駆動方式別では、2026年にBEVセグメントが市場全体の90.0~95.0%のシェアを占めると推定されています(金額別)。この巨大な市場規模は、排気ガスゼロ、駆動系の高効率、回生ブレーキ、機械的な複雑さの低さ、そして都市部および都市間路線における総所有コストの競争力の高まりに起因しています。
BYD Company Limited、鄭州宇通集団有限公司、および浙江吉利控股集団有限公司は、イノベーション、研究開発への投資、OEMとの提携強化、そして充実した電気バス製品ラインナップに注力していることから、電気バス市場における主要プレイヤーとして位置づけられています。
都市交通および都市間・長距離バス用途における電気バス市場では、重要な戦略的転換が見られます。都市バスは、予測可能な運行ルート、夜間車庫での充電、およびバッテリー航続距離の向上により、すでにBEV(バッテリー式電気自動車)の運用が現実的となっているため、主要な販売機会となりつつあります。2025年には、電気バスの平均航続距離は約360 kmに達しましたが、一般的な都市バスは1日あたり約150~300 kmを走行しています。
対照的に、都市間長距離バスは、1日の走行距離が長く、充電時間の制約があるため、電動化が依然として困難なセグメントとなっています。このため、大容量かつモジュール式のバッテリーシステムへの移行が進んでおり、2025年から2026年にかけて導入される高稼働率の交通バスでは、バッテリー構成が約686~690kWhとなる見込みです。これに対し、2022年に報告された交通バスの平均バッテリー容量は345kWhでした。その結果、都市交通は今後もBEVの販売台数において中核的なセグメントであり続ける見込みですが、大容量バッテリーと充電技術の向上により、都市間バスや長距離バスへの電動化が徐々に拡大し、両セグメントにおいて差別化された成長機会が生まれるでしょう。
顧客の顧客に影響を与えるトレンドと変革
電気バス市場は、技術面および運用面で急速な変革を遂げており、メガワット級の充電システム、大容量バッテリーパック、先進的なLFPおよび次世代バッテリー化学、インテリジェントなバッテリー管理システム、V2G(Vehicle-to-Grid)、AIを活用した車両群のエネルギー最適化などが主要なトレンドとして台頭しています。航続距離600~700km以上の電気バスは、BEV(バッテリー式電気バス)の適用範囲を都市交通から都市間および地域路線へと拡大させており、一方、自動運転および自律走行型の電気バスは、運転手への依存度を低減し、車両稼働率を向上させることで、運営経済性に変革をもたらす可能性があります。
充電による稼働停止時間が重大な問題となる高頻度運行の車両群においては、バッテリー交換の重要性が高まっています。一方、太陽光発電を統合した車庫、定置型エネルギー貯蔵システム、スマート充電により、事業者は電力網の制約を管理し、車両用バッテリーをエネルギー資産として収益化することが可能になっています。ビジネスモデルの面では、バッテリーリース、Bus-as-a-Service(BaaS)、走行距離に応じた課金モデル、および統合型Charging-as-a-Service(CaaS)により、車両群の電動化に伴う高額な初期費用を削減することができます。
市場の動向
推進要因:車両調達から運行ルートの経済性最適化への移行
EVバスの運営事業者は、初期の車両価格や仕様だけでなく、運用サイクル全体にわたる運行ルートごとの経済性を基準に、バスの評価を行う傾向が強まっています。そのため、調達判断は、特定の運行ルートにおいて、バッテリー容量、航続距離、充電戦略、乗客数、エネルギー消費量、稼働率、メンテナンス要件、および車両稼働率を最適化する方向へとシフトしています。事業者は、サービスの信頼性を維持しつつ、1キロメートルあたりのコストを最小限に抑える、バスの構成、充電インフラ、運行スケジュール、およびエネルギー管理の最適な組み合わせを模索しています。この変化により、テレマティクス、予測分析、および車両群のエネルギー管理プラットフォームの導入がさらに進んでいます。これらの技術により、事業者はルートのシミュレーション、充電要件の特定、および車両群の配置の継続的な最適化が可能になります。
制約要因:CNGおよびバイオ燃料バスが電気バスの普及を遅らせている
CNGおよびバイオ燃料バスが引き続き利用可能であることは、特にガス給油インフラや燃料流通ネットワークがすでに整備されている市場において、電気バスの普及を制約する可能性があります。CNGバスは、一般的に同等の電気バスよりも初期投資が少なく済み、長時間の充電による稼働停止時間を伴わずに、予測可能な長距離運行を実現できます。バイオ燃料や再生可能燃料の導入は、従来のパワートレインの排出ガス性能をさらに向上させると同時に、事業者が既存の車両プラットフォームや給油インフラを活用することを可能にします。したがって、コストを重視する事業者にとっては、送電網の容量制限、充電インフラへの多額の投資、およびバッテリー交換に関する懸念が、CNGやバイオ燃料バスの導入を正当化する根拠となり、車両の完全な電動化を遅らせる要因となる可能性があります。
機会:特定の商用車両フリート向けのバッテリー交換ソリューション
バッテリー交換は、充電による稼働停止時間が路線の生産性に直接影響を与える、稼働率の高い商用バスフリートにとって機会となり得ます。従来のプラグイン充電を待つ代わりに、消耗したバッテリーパックを充電済みのユニットと交換することで、車両の迅速な回転を実現し、フリートの稼働率を向上させることができます。このモデルは、固定ルートの都市交通、空港シャトル、従業員送迎、および予測可能なスケジュールで運行されるその他の車両群に特に適しており、標準化されたバッテリーパックと一元化された交換インフラを導入することが可能です。また、「バッテリー・アズ・ア・サービス(BaaS)」モデルとの統合により、バッテリーの所有権やライフサイクル管理を事業者から移管することができ、初期投資を削減しつつ、料金が安い時間帯に充電を最適化することが可能になります。
課題:連続的なストップ・アンド・ゴー運転サイクル下における高出力e-アクスルの耐久性
電気バスのe-アクスルは、特に頻繁な加速、回生ブレーキ、および高い乗客負荷を伴う密集した都市路線において、連続的なストップ・アンド・ゴー運転下で重大な耐久性の課題に直面しています。繰り返される高トルクサイクルは、電気モーター、インバーター、減速機、ベアリング、およびディファレンシャル全体に熱負荷を増大させ、頻繁な回生ブレーキは電気的および機械的なストレスを加えます。高い周囲温度、急勾配、および持続的なピーク出力運転は、部品の摩耗や熱劣化をさらに加速させる可能性があります。そのため、メーカーは、車両重量やメンテナンスコストを増やすことなく、走行距離の長い商用運転サイクルにおいてe-アクスルの信頼性を維持するために、堅牢な熱管理、トルク制御、潤滑システム、ベアリング設計、および予知保全を必要としています。
市場エコシステム
このエコシステムには、原材料・バッテリーサプライヤー、バス部品サプライヤー、バス車体開発業者、充電・車庫インフラプロバイダー、およびフリート事業者・公共交通事業者など、電気バス市場の主要プレイヤーが含まれます。電気バス市場の主要企業には、BYD Company Limited(中国)、鄭州宇通集団有限公司(中国)、
浙江吉利控股集団(中国)、金龍(中国)、中国中車(CRCC)(中国)などが挙げられ、これらの企業は、大容量バッテリー、長距離走行、高出力電気駆動系、多様な座席数および乗客定員、複数の車体長、急速充電機能、高いエネルギー効率を備え、さまざまな運用条件や用途に合わせて設計された構成の電気バスを提供しています。
市場セグメント
電気バス市場(航続距離別)
公共交通事業者が、充電回数を減らして長距離ルートを走行できる車両を求めるにつれ、長距離電気バスおよび長距離電気コーチの市場は拡大しています。バッテリーコストの低下に加え、高エネルギー密度のLFPバッテリー(500~600 kWhパック)の技術進歩により、300マイル以上の航続距離が実現しつつあります。これらのバスはダウンタイムを最大30%削減できるため、中国の頻繁な都市路線、ヨーロッパの都市間移動、インドの地方路線において、魅力的な選択肢となっています。
電気バス市場:車体長別
9~14メートルのバスセグメントは、都市部、郊外、および一部の都市間路線での汎用性の高さを背景に、電気バス市場の主力として台頭しつつあります。40~70人の乗客を収容でき、航続距離は240~400 kmに及ぶこれらのバスは、頻繁な充電を必要とせずに、終日続く都市部の運行ニーズを満たしています。その人気は、英国のZEBRAスキームなど、政府が資金を提供するクリーンバスプログラムによってさらに後押しされており、これらのプログラムでは、大規模な車両導入においてこのカテゴリーが優先されています。
電気バス市場:利用者別
政府部門は、公共調達プログラム、財政的インセンティブ、ゼロエミッション目標、および体系的な車両更新イニシアチブに後押しされ、電気バスの主要な成長ドライバーであり続けています。政府が支援する調達は、事業者にとっての初期費用の障壁を低減し、OEM(オリジナル・エクイップメント・メーカー)には将来の需要に関するより明確な見通しを提供します。
一方、ゼロエミッションの義務化により、購入要件は徐々にBEV(バッテリー式電気バス)やFCEV(燃料電池バス)へと移行しつつあります。さらに、長期的な車両の電動化目標により、交通当局は、車両の購入に加え、充電インフラ、車庫の改修、および車両管理システムの整備を一体的に計画するよう促されています。これにより、需要の見通しがより明確になり、車両メーカー、バッテリーサプライヤー、充電事業者、エネルギー企業、車両サービス事業者など、電気バスエコシステム全体にわたるビジネスチャンスが拡大しています。
電気バス市場:推進方式別
予測期間中、BEVが電気バス市場を支配すると推定されています。FCEVバスに比べて初期費用および運用コストが低いことが、その普及を後押ししています。さらに、充電インフラの整備が進んでいることも、BEVバスの成長を支えています。一方、FCEVバスはBEVに比べて価格が2倍から3倍高く、水素の高コストにより運用コストも高くなっています。
電気バス市場(駆動方式別)
予測期間中、LFP電池が電気バス市場を支配すると見込まれます。NMC電池はヨーロッパで一定の需要が見られましたが、中国企業が自社生産のLFP電池を携えてヨーロッパ市場に参入したことで、その需要は減少傾向にあります。ヨーロッパ地域では固体電池の開発が進められており、ダイムラーAGなどの企業が、自社の電気バスへの搭載を計画しています。
地域
予測期間中、アジア太平洋地域が最大の電気バス市場になると予想されます。
インドネシアは、ジャカルタにおける車両の急速な電動化、政府が後押しするゼロエミッション目標、国内のEV生産能力の拡大、および充電インフラの整備が進んでいることを背景に、最も急成長する電気バス市場の一つになると予測されています。TransJakartaは、短期的な需要の最大の牽引役となっています。
同社の電気バス保有台数は、2023年の100台から2024年には300台、2025年までに500台へと増加する見込みであり、同社は2027年までに保有車両の50%を電気化すること、2030年までに約10,000台のバス全車両を100%電気化することを目標としています。これは、すでに運行中の500台に加え、約9,500台のバスが電動化される可能性を示しており、将来の車両調達、充電インフラ、および車両管理サービスにおいて、大きな見通しをもたらします。公共交通機関の需要規模もこの機会をさらに強固なものとしており、トランスジャカルタは2025年に4億1,300万回の乗客利用を記録し、これは1日あたり約140万回に相当します。
電気バス市場:企業評価マトリックス
この図は、世界の電気バス市場の競争環境を示しており、主要企業の市場での存在感や製品ラインナップに基づいて各社の位置付けを示しています。電気バスマトリックスにおいて、Yutong Bus Co., Ltd.(中国)(星印)は、広範なグローバル製品ポートフォリオ、大規模な新エネルギーバスの導入実績、および都市交通、都市間輸送、長距離バス、スクールバス、その他の用途にわたる事業展開に支えられ、主導的な地位を維持しています。2025年、Yutongは世界中で49,518台のバスを販売し、そのうち18,356台が新エネルギーバスでした。また、2025年末までに新エネルギーバスの累計導入台数は21万台を超えました。
同社の製品は6~18メートルのサイズを網羅しており、主要地域で導入されています。ダイムラー・トラックAG(ドイツ)(新興リーダー)は、「メルセデス・ベンツ eCitaro」を中心としたゼロエミッションバスのラインナップ拡充を通じて、その地位を強化しています。同モデルは、2025年6月までに欧州の事業者への納入台数が2,500台を突破しました。ダイムラー・バス社は、バッテリー式電気自動車と水素技術を組み合わせており、「eCitaro」には燃料電池式レンジエクステンダーが搭載可能で、バッテリー式電気バス「eIntouro」は2026年に量産を開始し、2020年代末までにバッテリー式電気長距離バスの導入も計画されています。同社の統合的なアプローチには、ダイムラー・バス・ソリューションズを通じた電気・水素対応のターンキー方式の車両基地インフラの提供や、車両運営事業者への支援も含まれています。
主要市場プレイヤー
Yutong Bus Co., Ltd.
BYD Company Limited
Xiamen King Long International Trading Co., Ltd.
Zhejiang Geely Holding Group
CRRC Corporation
AB Volvo
VDL Groep
Daimler Truck AG
NFI Group
CAF (Solaris Bus & Coach sp. z o.o.)
Ebusco
最近の動向
2026年7月:Yutongは、「2026年オセアニア・バス&コーチ・エキスポ」において、528 kWhのバッテリーを搭載し、都市公共交通向けに高い乗客収容能力を備えたU18(都市・路線バス)をオーストラリア市場に投入しました。
2026年1月:ファリゾン社は、タイのカンチャナブリー県で政府が運営する公共交通サービスに「C10E」(都市・路線バス)を導入しました。このバッテリー式電気バスは、低排出ガス型公共交通への移行を支援するものです。
2025年10月:ダイムラー・バスは、2026年から電気バスおよび長距離バス向けの公共充電ステーションを拡充すると発表しました。その第一弾として、ケルン市内中心部近郊に4か所の急速充電ステーションを設置するパイロットプロジェクトを開始します。
2025年12月:BYDは、電気バスおよびトラックの生産拡大に向け、3年以内にブラジルに新工場を建設する計画です。この施設は、ゼロエミッション商用車に対する地域での需要の高まりに応えるとともに、南米のバス市場におけるBYDの製造拠点を拡大することを目的としています。
2025年10月:Yutongは、14メートルのプレミアムバッテリー式電気観光バス「T14E(Coach)」を発売しました。このモデルは、621/704 kWhのバッテリー構成を備え、最大850 kmの航続距離を実現しています。
1 はじめに 38
1.1 本調査の目的 38
1.2 市場の定義 39
1.3 調査範囲 40
1.3.1 市場セグメンテーションおよび地域別概要 40
1.3.2 調査対象の範囲および除外項目 41
1.4 調査対象期間 41
1.5 調査対象通貨 42
1.6 ステークホルダー 43
1.7 変更点の概要 43
2 エグゼクティブ・サマリー 45
2.1 市場インサイトと主なハイライト 45
2.2 主要市場参加者:戦略的展開のマッピング 46
2.3 市場を形作る破壊的トレンド 47
2.4 高成長セグメント 48
2.5 地域別概要:市場規模、成長率、および予測 49
3 プレミアムインサイト 50
3.1 電気バス市場における事業者にとって魅力的な機会 50
3.2 電気バス市場(推進方式別) 50
3.3 電気バス市場:航続距離別 51
3.4 電気バス市場:構成部品別 51
3.5 電気バス市場:消費者別 52
3.6 電気バス市場:バッテリー容量別 52
3.7 電気バス市場(駆動方式の種類別) 53
3.8 電気バス市場(用途の種類別) 53
3.9 電気バス市場(出力の種類別) 54
3.10 電気バス市場(全長の種類別) 54
3.11 電気バス市場(座席数別) 55
3.12 電気バス市場(総重量別) 55
3.13 電気バス市場(地域別) 56
4 市場概要 57
4.1 はじめに 57
4.2 市場の動向 58
4.2.1 推進要因 58
4.2.1.1 車両調達から運行経済性の最適化への移行 58
4.2.1.2 プラットフォームのモジュール化による多路線対応型電気バスのスケールアップ 59
4.2.1.3 資金調達およびリース/ビジネスモデルの選択肢の拡大 60
4.2.2 制約要因 63
4.2.2.1 CNGおよびバイオ燃料バスが電気バスの普及を遅らせている 63
4.2.3 機会 63
4.2.3.1 特定の商用車両向けバッテリー交換ソリューション 63
4.2.3.2 バッテリーのセカンドライフおよびリサイクルエコシステム 65
4.2.3.3 電気バス車庫向け統合型エネルギーソリューション 66
4.2.4 課題 67
4.2.4.1 連続的なストップ・アンド・ゴーの稼働サイクル下における高出力e-アクスルの耐久性 67
4.2.4.2 極端な気温および空調負荷の下での航続距離の維持 68
4.3 未解決のニーズと未開拓分野 69
4.3.1 未解決のニーズ 69
4.3.2 未開拓分野 70
4.4 相互連携する市場とセクター横断的な機会 70
4.5 主要プレーヤーによる戦略的動き 71
5 産業動向 73
5.1 マクロ経済の見通し 73
5.1.1 はじめに 73
5.1.2 GDPの動向と予測 73
5.1.3 電気バス市場の動向 74
5.1.3.1 投資環境 75
5.2 サプライチェーン分析 76
5.3 エコシステム分析 76
5.4 電気バスエコシステム 79
5.5 価格分析 79
5.5.1 2026年の地域別電気バスの目安価格 80
5.5.1.1 2026年の地域別電気バスの目安価格 80
5.5.1.2 2026年の用途別電気バスの目安価格 80
5.5.1.3 2026年の駆動方式別電気バスの目安価格 81
5.6 2026年~2028年の主要な会議およびイベント 81
5.7 貿易分析 82
5.7.1 輸入シナリオ(HSコード 870240) 82
5.7.2 輸出シナリオ(HSコード 870240) 83
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 84
5.9 投資および資金調達シナリオ 85
5.10 ケーススタディ分析 87
5.10.1 中国・深センにおける電気バスへの完全移行 87
5.10.2 ゼノベは、ステージコーチ社が充電インフラを統合し、カスタム管理ソフトウェアシステムを導入するのを支援しました 87
5.10.3 HSLは、「Charging-as-a-Service(CAAS)」ビジネスモデルに基づく公開入札により、運営業務を受注しました 89
5.10.4 車両運営事業者が電気バスを充電できるよう支援するため、AIを活用したソフトウェアが導入されました 90
5.10.5 ハイランド・エレクトリック・フリート社は、ナショナル・グリッド社と提携し、電気スクールバスを提供するとともに、V2Gプログラムへの参加を調整しました 90
5.10.6 費用対効果の高い電動化を促進するため、バーモント州のスクールバスおよび路線バス向けパイロットプログラムが実施されました 91
5.10.7 NRELの車両試験・評価チームは、中型・大型車両、電気バス、トロリーバスの評価を実施し、AVTAを支援しました 91
5. 10.8 EVENERGI社は、車庫のレイアウト、充電速度、および充電器の種類に関する最適な組み合わせを決定するためのフレームワークを開発しました 92
5.11 総所有コスト 93
5.12 2025年から2024年までのヨーロッパにおける電気バスの登録台数 95
5.13 部品表(BOM)分析 96
5.14 OEM分析 96
5.14.1 はじめに 96
5.14.2 電気バスおよび内燃機関(ICE)バスのモデル:全長対座席数 97
5.14.3 電気バスのモデル:全長対座席数 98
5.14.4 バッテリー容量対航続距離対乗客数 98
5.15 2026年の電気バス用駆動モーターサプライヤー(OEMおよび地域別) 100
5.16 2026年の電気バス用バッテリーセルサプライヤー(OEMおよび地域別) 101
6 顧客環境と購買行動 103
6.1 意思決定プロセス 103
6.2 主要なステークホルダーと購入基準 103
6.3 導入障壁と内部的な課題 105
6.4 各種最終用途産業における未充足ニーズ 105
6.5 市場の収益性 105
6.5.1 電気バスの市場収益性 106
7 規制環境 108
7.1 はじめに 108
7.2 規制機関、政府機関、およびその他の組織 109
7.2.1 北米アメリカ 109
7.2.2 ヨーロッパ 109
7.2.3 アジア太平洋地域 110
7.2.4 南米アメリカ 110
7.2.5 中東・アフリカ 111
7.2.6 地域別の規制機関、政府機関、およびその他の組織 111
8 産業動向: 技術の進歩、特許、イノベーション、および将来の戦略的応用 116
8.1 特許分析 116
8.1.1 はじめに 116
9 用途別電気バス市場 120
9.1 はじめに 121
9.2 都市・路線バス 123
9.2.1 需要を牽引する都市部の大気質改善の必要性 123
9.3 長距離バス 125
9.3.1 持続可能な長距離移動への需要の高まりが需要を牽引 125
9.4 スクールバス 128
9.4.1 北米アメリカにおける需要の高まりが電気スクールバス市場を牽引 128
9.5 その他の用途 130
9.6 産業の主な動向 133
10 バッテリー容量別電気バス市場 134
10.1 はじめに 135
10.2 400 KWH以下 137
10.2.1 都市内交通への導入が成長を牽引 137
10.3 以上400 KWh 139
10.3.1 長距離通勤への活用 139
10.4 産業の主な動向 141
11 バッテリー種類別電気バス市場 142
11.1 はじめに 143
11.2 NMCバッテリー 145
11.2.1 高エネルギー密度への選好の高まり 145
11.3 LFPバッテリー 148
11.3.1 低コストかつ優れた熱安定性への需要 148
11.4 NCAバッテリー 150
11.4.1 高エネルギー密度と長寿命に伴う利点 150
11.5 その他の電池 152
11.6 産業の主な動向 155
12 電気バス市場:構成部品別 156
12.1 はじめに 157
12.2 モーター 161
12.2.1 従来型の内燃機関よりも高い効率が成長を牽引 161
12.3 バッテリー 163
12.3.1 リチウムイオンバッテリーの価格低下が成長を牽引 163
12.4 燃料電池スタック 165
12.4.1 水素燃料電池電気バスの需要拡大が成長を牽引 165
12.5 バッテリー管理システム 167
12.5.1 電気バスにおける効率的なバッテリー最適化の必要性が成長を牽引 167
12.6 バッテリー冷却システム 170
12.6.1 バッテリー寿命の延長と熱管理の改善への注目が高まり、成長を牽引 170
12.7 DC-DCコンバータ 172
12.7.1 電気バスにおける主要な安全システム 172
12.8 インバータ 174
12.8.1 航続距離の長い電気バスの需要拡大が成長を牽引 174
12.9 AC/DC充電器 176
12.9.1 電気バスの全体的な運用と効率にとって不可欠 176
12.10 EV用コネクター 178
12.10.1 持続可能な都市交通イニシアチブへの投資拡大が成長を牽引 178
12.11 主要な産業インサイト 180
13 電気バス市場(消費者別) 181
13.1 はじめに 182
13.2 民間部門 184
13.2.1 電気バスの導入促進に向けた政府補助金 184
13.3 公共交通部門 186
13.3.1 公共交通における電気バスの利用 186
13.4 主要な産業インサイト 188
14 駆動系アーキテクチャ別電気バス市場 189
14.1 はじめに 189
14.2 センターモーター 189
14.3 一体型Eアクスル 190
14.4 ハブ/インホイールモーター 191
14.5 産業の主要な洞察 192
15 総車両重量(GVW)別電気バス市場 193
15.1 はじめに 194
15.2 10トン以下 196
15.2.1 短距離シャトル用電気バスの需要が成長を牽引 196
15.3 10~20トン 198
15.3.1 このセグメントではアジア太平洋地域が市場を牽引 198
15.4 20トン以上 200
15.4.1 大規模かつ過酷な運用向けにエンジニアリングされたもの 200
15.5 産業の主要な洞察 202
16 電気バス市場(バスの全長別) 203
16.1 はじめに 204
16.2 以下9メートル 206
16.2.1 狭い道路でも容易な操縦 206
16.3 9~14メートル 208
16.3.1 終日運行に適しています 208
16.4 14メートル以上 211
16.4.1 市場を牽引する、増加する関節式電気バスの台数 211
16.5 産業の主な洞察 213
17 自律運転レベル別電気バス市場 214
17.1 はじめに 214
17.2 半自動運転 214
17.3 自動運転 215
17.4 産業の主な洞察 217
18 出力別電気バス市場 218
18.1 はじめに 219
18.2 250 kW以下 221
18.2.1 公共交通バスで広く利用されています 221
18.3 250 kW以上 223
18.3.1 高性能電気バスの需要が市場を牽引します 223
18.4 主な調査結果 226
19 推進方式別電気バス市場 227
19.1 はじめに 228
19.2 バッテリー式電気バス(BEV) 230
19.2.1 バッテリー価格の下落と、公共バス車両の電動化に向けた政府のインセンティブ 230
19.3 燃料電池式電気バス(FCEV) 232
19.3.1 成長を牽引する水素の持続可能な生産 232
19.4 産業の主な動向 235
20 航続距離別電気バス市場 236
20.1 はじめに 237
20.1.1 停車頻度が高く、充電ポイント間の距離が短い都市部および郊外の路線に適しています 239
20.2 300マイル以上 242
20.2.1 市場を牽引する都市間電気バスの需要拡大 242
20.3 主要な調査結果 244
21 電気バス市場(座席数別) 245
21.1 はじめに 246
21.2 40席以下 248
21.2.1 短距離シャトル用電気バスの必要性が需要を牽引 248
21.3 40~70席 250
21.3.1 人口密集地域に適している 250
21.4 70席以上 252
21.4.1 需要を牽引するための、より高い乗客収容能力の必要性 252
21.5 産業の主な洞察 254
22 地域別電気バス市場 255
22.1 はじめに 256
22.2 アジア太平洋地域 258
22.2.1 中国 261
22.2.1.1 公共交通機関における電気バスの普及と、主要OEMの存在が成長を後押し 261
22.2.2 日本 263
22.2.2.1 市場を牽引する先進的な電気バスの開発に注力 263
22.2.3 インド 265
22.2.3.1 公共交通機関の電動化に対する政府の支援が、電気バスの需要を後押し 265
22.2.4 韓国 266
22.2.4.1 成長を促進するため、公共交通車両の電動化に注力 266
22.2.5 シンガポール 268
22.2.5.1 成長を促進するため、2040年までに環境に優しい公共交通の推進がますます重視されています 268
22.2.6 インドネシア 270
22.2.6.1 需要を喚起するための大気質改善に向けた政府の取り組み 270
22.2.7 オーストラリア 272
22.2.7.1 成長を牽引する気候変動に対する意識の高まり 272
22.3 ヨーロッパ 273
22.3.1 フランス 277
22.3.1.1 電気バスの利用促進に向け、2025年までに公共交通機関の車両をすべて電気自動車化する目標を掲げています 277
22.3.2 ドイツ 279
22.3.2.1 市場を活性化させるため、インフラ整備に対する政府のインセンティブと投資が増加しています 279
22.3.3 スペイン 281
22.3.3.1 成長を促進するため、政府は既存の公共交通車両を電気バスに置き換えることに注力しています 281
22.3.4 イタリア 282
22.3.4.1 排出ガスに対する懸念の高まりが、政府による公共交通システムの電動化推進を後押ししています 282
22.3.5 ノルウェー 284
22.3.5.1 需要拡大に向けた、電気バスに対する政府の支援と施策の強化 284
22.3.6 スウェーデン 285
22.3.6.1 電気バス市場の成長を支える、市場をリードするOEMの存在 285
22.3.7 デンマーク 287
22.3.7.1 電気バス市場の成長を支える、好意的な政府規制 287
22.3.8 オランダ 289
22.3.8.1 需要を後押しする電気バスの受注および納入の増加 289
22.3.9 ベルギー 291
22.3.9.1 公共交通の電動化への投資が成長を牽引 291
22.3.10 英国 292
22.3.10.1 排出ガスゼロのバスに対する厳格な規制が電気バスの導入を促進 292
22.3.11 フィンランド 294
22.3.11.1 成長を牽引するための二酸化炭素排出量削減の継続的な必要性 294
22.3.12 ポーランド 296
22.3.12.1 電気バスの需要を刺激するための、持続可能な公共交通への推進 296
22.4 北米 297
22.4.1 アメリカ
300
22.4.1.1 成長を促進するためのゼロエミッション車を推進する政府プログラム 300
22.4.2 カナダ 301
22.4.2.1 電気スクールバスの導入を促進する政府の補助金および主要企業の参入 301
22.5 南米アメリカ 303
22.5.1 アルゼンチン 306
22.5.1.1 バス車両の電動化への需要が、先進的な電気バスの需要を後押し 306
22.5.2 ブラジル 308
22.5.2.1 高まる環境への懸念が電気バスの需要につながる 308
22.5.3 チリ 309
22.5.3.1 電気バスの利用を促進するため、政府が排出ガスゼロの公共交通機関の推進に注力しています 309
22.5.4 メキシコ 311
22.5.4.1 電気バス市場の成長を示す、政府による迅速な戦略の実施 311
22.5.5 コロンビア 313
22.5.5.1 市場を牽引する、電気バスの購入に向けた政府の取り組みの増加 313
22.6 中東・アフリカ 314
22.6.1 南アフリカ 316
22.6.1.1 市場を牽引する自動車セクターにおける主要OEM各社による先端技術への投資 316
22.6.2 アラブ首長国連邦(UAE) 318
22.6.2.1 都市部における電動化の進展が電気バスの需要を押し上げる 318
22.6.3 カタール 320
22.6.3.1 ネットゼロ目標が電気バスの導入を後押し 320
23 競争環境 322
23.1 概要 322
23.2 主要企業の戦略/勝つための条件 322
23.3 売上高分析 324
23.4 2025年の電気バス市場シェア分析 325
23.4.1 2025年のアジアにおける電気バス市場シェア分析 326
23.4.2 2025年のヨーロッパ電気バス市場シェア分析 327
23.4.3 2025年の北米電気バス市場シェア分析 328
23.5 企業評価 329
23.6 財務指標 329
23.7 ブランド/製品比較 330
23.8 企業評価マトリックス:主要企業、2025年 330
23.8.1 スター企業 330
23.8.2 新興リーダー企業 331
23.8.3 広範な展開を行う企業 331
23.8.4 参入企業 331
23.8.5 企業の事業展開:主要企業、2025年 332
23.9 企業評価マトリックス:スタートアップ/中小企業、2025年 334
23.9.1 先進的な企業 334
23.9.2 対応力のある企業 334
23.9.3 活力ある企業 334
23.9.4 スタート地点 335
23.9.5 競合ベンチマーキング 336
23.10 競合シナリオ 337
23.10.1 製品の発売、開発、および機能強化(2022年9月~2025年7月) 337
23.10.2 取引、2025年2月~2026年2月 340
23.10.3 事業拡大、2025年7月~2026年5月 342
23.10.4 その他、2022年10月~2025年7月 343
24 企業概要 344
24.1 主要企業 344
24.1.1 BYD COMPANY LTD. 344
24.1.1.1 事業概要 344
24.1.1.2 提供製品・ソリューション 345
24.1.1.3 最近の動向 347
24.1.1.4 MnMの見解 351
24.1.1.4.1 主な強み 351
24.1.1.4.2 戦略的選択 352
24.1.1.4.3 弱点および競合上の脅威 352
24.1.2 YUTONG BUS CO., LTD. 353
24.1.2.1 事業概要 353
24.1.2.2 提供製品・ソリューション 354
24.1.2.3 最近の動向 357
24.1.2.4 MnMの見解 360
24.1.2.4.1 主な強み 360
24.1.2.4.2 戦略的選択 361
24.1.2.4.3 弱みおよび競合上の脅威 361
24.1.3 浙江吉利控股グループ 362
24.1.3.1 事業概要 362
24.1.3.2 提供している製品・ソリューション 363
24.1.3.3 最近の動向 364
24.1.3.4 MnMの見解 366
24.1.3.4.1 主な強み 366
24.1.3.4.2 戦略的選択 366
24.1.3.4.3 弱点および競合上の脅威 366
24.1.4 ダイムラー・トラックAG 367
24.1.4.1 事業概要 367
24.1.4.2 提供製品・ソリューション 368
24.1.4.3 最近の動向 369
24.1.4.4 MnMの見解 373
24.1.4.4.1 主な強み 37324.1.4.4.2 戦略的選択 37324.1.4.4.3 弱点および競合上の脅威 37324.1.5 NFI GROUP 37424.1.5.1 事業概要 37424.1.5.2 提供製品・ソリューション 37524.1.5.3 最近の動向 37624.1.5.4 MnMの見解 38024.1.5.4.1 勝利への権利 38024.1.5.4.2 戦略的選択 38024.1.5.4.3 弱点および競合上の脅威 38024.1.6 AB VOLVO 38124.1.6.1 事業概要 38124.1.6.2 提供製品・ソリューション 38224.1.6.3 最近の動向 38324.1.7 CAF(SOLARIS BUS & COACH SP. Z O.O.) 38724.1.7.1 事業概要 38724.1.7.2 提供製品・ソリューション 38824.1.7.3 最近の動向 38924.1.8 ZHONGTONG BUS HOLDING CO., LTD. 39124.1.8.1 事業概要 39124.1.8.2 提供している製品・ソリューション 39224.1.8.3 最近の動向 39324.1.9 CRRC CORPORATION LIMITED 39524.1.9.1 事業概要 39524.1.9.2 提供製品・ソリューション 39624.1.9.3 最近の動向 39724.1.9.3.1 CCR Corporation Limited:事業拡大 39924.1.10 VDL GROEP 40124.1.10.1 事業概要 40124.1.10.2 提供している製品・ソリューション 40224.1.10.3 最近の動向 40324.1.11 EBUSCO 40624.1.11.1 事業概要 40624.1.11.2 提供している製品・ソリューション 40724.1.11.3 最近の動向 40824.1.12 XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD. 41024.1.12.1 事業概要 41024.1.12.2 提供している製品・ソリューション 41124.1.12.3 最近の動向 41324.2 その他の主要企業 41624.2.1 ブルーバード・コーポレーション 41624.2.2 ギリグLLC 41724.2.3 ザ・ライオン・エレクトリック・カンパニー 41824.2.4 タタ・モーターズ・リミテッド 41924.2.5 アショク・レイランド 42024.2.6 長沙サンダ新エネルギー技術有限会社 421
24.2.7 GREE ALTAIRNANO NEW ENERGY INC. 422
24.2.8 XIAMEN GOLDEN DRAGON BUS CO. LTD. 423
24.2.9 JBM GROUP 424
24.2.10 SCANIA AB 425
24.2.11 イリザール・グループ 426
24.2.12 イヴェコ S.P.A 427
24.2.13 ブルーバス 428
24.2.14 ボザンカヤ 429
24.2.15 カエタノバス 430
24.2.16 チャリオット・モーターズ 431
24.2.17 ユリエ・バス 432
24.2.18 オトカル・オトモティブ・ヴェ・サヴンマ・サナイイ A.Ş. 433
24.2.19 テムサ 434
24.2.20 URSUS S.A. 435
24.2.21 KARSAN OTOMOTIV SANAYII VE TICARET A.Ş. 436
24.2.22 MELLOR 437
24.2.23 HINO MOTORS, LTD. 438
24.2.24 ANHUI ANKAI AUTOMOBILE CO., LTD. 439
24.2.25 OLECTRA GREENTECH LIMITED 440
25 調査方法 441
25.1 調査データ 441
25.1.1 二次データ 442
25.1.1.1 主要な二次情報源 442
25.1.1.2 二次情報源からの主要データ 443
25.1.2 一次データ 444
25.1.2.1 一次調査対象者 445
25.2 市場規模の推計 446
25.2.1 ボトムアップ・アプローチ 446
25.3 データの三角測量 447
25.4 因子分析 448
25.5 調査の前提条件およびリスク評価 448
25.6 調査の限界 450
26 付録 451
26.1 主要な産業インサイト 451
26.2 ディスカッション・ガイド 451
26.3 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 454
26.4 カスタマイズオプション 456
26.5 関連レポート 456
26.6 著者情報 457
表1 為替レート(2025年~2022年) 42
表2 主要企業別のプラットフォームのモジュール化 59
表3 地域別の電気バスの資金調達およびリース/ビジネスモデル 61
表4 電気バスに関連するバッテリー交換サービスの導入・展開状況 64
表5 メルセデス・ベンツによる主要な定量的データ 66
表6 統合型車庫エネルギーソリューション – 主要な導入事例 67
表7 電気バス向けの利点を備えたE-アクスル製品 68
表8 気温およびHVACが電気バスの航続距離に与える影響 69
表9 主要プレーヤーによる戦略的動き 71
表10 主要国別のGDP変化率(2022年~2031年) 73
表11 電気バス市場エコシステムにおける企業の役割 76
表12 地域別電気バスの目安価格(2026年) (米ドル) 80
表13 用途別電気バス参考価格(2026年)(米ドル) 80
表14 駆動方式別電気バス参考価格(2026年)(米ドル) 81
表15 電気バス市場:主要な会議およびイベント(2026年~2028年) 81
表16 HSコード870240に該当する製品の輸入データ(国別、2021年~2025年)(千米ドル) 82
表17 HSコード870240に該当する製品の輸出データ(国別、2021年~2025年)(千米ドル) 83
表18 資金調達一覧、2022年~2025年 86
表19 電気バス車両の導入に関する財務的実現可能性評価分析 88
表20 2022年のドーハ公共交通における電気バスの導入状況 88
表21 電気バスの総所有コスト 94
表22 ヨーロッパにおける電気バスの登録台数(2025年~2024年) 95
表23 電気バス用駆動モーターのサプライヤー(ブランド/OEMおよび地域別、2026年) 100
表24 2026年の電気バスのバッテリーセルサプライヤー(ブランド/OEMおよび地域別) 101
表25 推進方式別の電気バスの主要購入基準 104
表26 金額別バリューチェーンセグメントにおける電気バスの市場収益性 106
表27 北米:電気バスおよび水素バスならびにそのインフラを支援する政策と取り組み 109
表28 ヨーロッパ:電気バスおよび水素バスならびにインフラを支援する政策と取り組み 109
表29 アジア太平洋地域:電気バスおよび水素バスならびにインフラを支援する政策と取り組み 110
表30 南米アメリカ:電気・水素バスおよびインフラを支援する政策と取り組み 110
表 31 中東・アフリカ:電気・水素バスおよびインフラを支援する政策と取り組み 111
表 32 北米:規制機関、政府機関、およびその他の組織 111
表 33 ヨーロッパ:規制機関、政府機関、およびその他の組織 113
表 34 アジア太平洋地域:規制機関、政府機関、およびその他の組織 114
表 35 中東・アフリカ:規制機関、政府機関、
およびその他の組織 115
表 36 南米アメリカ:規制機関、政府機関、およびその他の組織 115
表37 主要特許、2025年~2026年 117
表38 電気バス市場、用途別、2022年~2025年(台数) 121
表39 電気バス市場、用途別、2026年~2030年 (台) 122
表40 電気バス市場、用途別、2031年~2035年(台) 122
表41 電気バス市場、用途別、2022年~2025年 (百万米ドル) 122
表42 用途別電気バス市場、2026年~2030年(百万米ドル) 122
表43 用途別電気バス市場、2031年~2035年(百万米ドル) 123
表44 都市・路線バス:地域別電気バス市場、2022年~2025年(台) 123
表45 都市・路線バス:地域別電気バス市場、2026年~2030年(台) 124
表46 都市・路線バス:地域別電気バス市場、2031年~2035年(台) 124
表47 都市・路線バス:地域別電気バス市場、
2022年~2025年(百万米ドル) 124
表48 都市・路線バス:地域別電気バス市場、
2026年~2030年(百万米ドル) 125
表49 都市・ 路線バス:地域別電気バス市場、
2031年~2035年(百万米ドル) 125
表50 長距離バス:地域別電気バス市場、2022年~2025年(台) 126
表51 長距離バス:地域別電気バス市場、2026年~2030年(台) 126
表52 長距離バス:地域別電気バス市場、2031年~2035年(台) 126
表53 長距離バス:電気バス市場、地域別、2022年~2025年(百万米ドル) 127
表54 長距離バス:電気バス市場、地域別、2026年~2030年(百万米ドル) 127
表55 長距離バス:電気バス市場、地域別、2031~2035年(百万米ドル) 127
表56 スクールバス:地域別電気バス市場、2022年~2025年(台) 128
表57 スクールバス:地域別電気バス市場、2026年~2030年(台) 129
表58 スクールバス:地域別電気バス市場、2031年~2035年(台) 129
表59 スクールバス:地域別電気バス市場、
2022年~2025年(百万米ドル) 129
表60 スクールバス:地域別電気バス市場、
2026–2030年(百万米ドル) 130
表61 スクールバス:地域別電気バス市場、
2031–2035年(百万米ドル) 130
表62 その他の用途:地域別電気バス市場、
2022年~2025年(台) 131
表63 その他の用途:地域別電気バス市場、
2026–2030年(台) 131
表64 その他の用途:電気バス市場、地域別、
2031–2035年(台) 131
表65 その他の用途:電気バス市場、地域別、
2022–2025年 (百万米ドル) 132
表66 その他の用途:電気バス市場、地域別、
2026–2030年(百万米ドル) 132
表67 その他の用途:電気バス市場、地域別、
2031–2035年(百万米ドル) 132
表68 バッテリー容量別電気バス市場、2022–2025年(台) 135
表69 バッテリー容量別電気バス市場、2026–2030年 (台) 136
表70 電気バス市場、バッテリー容量別、2031–2035年(台) 136
表71 電気バス市場、バッテリー容量別、2022–2025年(百万米ドル) 136
表72 バッテリー容量別電気バス市場、2026年~2030年(百万米ドル) 136
表73 バッテリー容量別電気バス市場、2031年~2035年(百万米ドル) 136
表74 400 KWH以下:地域別電気バス市場、2022年~2025年(台数) 137
表75 400 KWh以下:地域別電気バス市場、2026年~2030年(台) 137
表76 400 KWH以下:地域別電気バス市場、2031年~2035年(台数) 138
表77 400 KWH以下:地域別電気バス市場、
2022年~2025年(百万米ドル) 138
表78 400 KWH以下:地域別電気バス市場、
2026–2030年(百万米ドル) 138
表79 400 KWH以下:地域別電気バス市場、
2031–2035年(百万米ドル) 138
表80 以上400 KWH:地域別電気バス市場、2022年~2025年(台) 139
表81 以上400 KWH:地域別電気バス市場、2026年~2030年(台)
139表82 400 KWH以上:地域別電気バス市場、2031年~2035年(台) 140表83 以上400 KWH:地域別電気バス市場、2022–2025年(百万米ドル) 140表84 以上400 KWH:地域別電気バス市場、2026–2030年(百万米ドル) 140表85 400 KWH以上:地域別電気バス市場、2031年~2035年(百万米ドル) 140表86 バッテリーの種類別電気バス市場、2022年~2025年(台数) 144表87 バッテリー種類別電気バス市場、2026年~2030年(台) 144表88 バッテリー種類別電気バス市場、2031年~2035年(台) 144表89 バッテリー種類別電気バス市場、2022年~2025年(百万米ドル) 144表90 バッテリー種類別電気バス市場、2026年~2030年(百万米ドル) 145表91 電気バス市場:バッテリーの種類、2031年~2035年(百万米ドル) 145表92 NMCバッテリー:電気バス市場、地域別、2022年~2025年(台数) 146表93 NMC電池:電気バス市場、地域別、2026–2030年(台) 146表94 NMC電池:電気バス市場、地域別、2031–2035年(台) 146表95 NMC電池:電気バス市場、地域別、2022–2025年(百万米ドル) 147表96 NMC電池:電気バス市場、地域別、2026–2030年 (百万米ドル) 147表97 NMC電池:電気バス市場、地域別、2031–2035年(百万米ドル) 147表98 LFP電池:電気バス市場、 地域別、2022–2025年(台) 148表99 LFP電池:電気バス市場、地域別、2026–2030年(台) 148
表100 LFPバッテリー:電気バス市場、地域別、2031–2035年(台) 149表101 LFPバッテリー:電気バス市場、地域別、2022–2025年(百万米ドル) 149表102 LFP電池:電気バス市場(地域別)、2026年~2030年(百万米ドル) 149表103 LFP電池:電気バス市場(地域別)、2031年~2035年(百万米ドル) 150表104 NCA電池:電気バス市場、地域別、2022年~2025年(台) 151表105 NCA電池:電気バス市場、地域別、2026年~2030年(台) 151表106 NCA電池:電気バス市場、地域別、2031年~2035年(台) 151表107 NCA電池:電気バス市場、地域別、2022年~2025年(百万米ドル) 151表108 NCA電池:電気バス市場、地域別、2026–2030年(百万米ドル) 152表109 NCA電池:電気バス市場、地域別、2031–2035年(百万米ドル) 152表110 その他のバッテリー:電気バス市場、地域別、2022年~2025年(台) 153表111 その他のバッテリー:電気バス市場、地域別、2026年~2030年(台) 153表112 その他のバッテリー:地域別電気バス市場、2031年~2035年(台) 153表113 その他のバッテリー:地域別電気バス市場、2022年~2025年(百万米ドル) 154表114 その他のバッテリー:電気バス市場、地域別、2026–2030年(百万米ドル) 154表115 その他のバッテリー:電気バス市場、地域別、2031–2035年(百万米ドル) 154表116 電気バス市場:構成部品別、2022年~2025年(台) 158表117 電気バス市場:構成部品別、2026年~2030年(台) 158表118 電気バス市場、構成部品別、2031年~2035年(台) 159表119 電気バス市場、構成部品別、2022年~2025年(百万米ドル) 159
表120 電気バス市場、構成部品別、2026年~2030年(百万米ドル) 160
表121 電気バス市場、構成部品別、2031年~2035年(百万米ドル) 160
表122 モーター:電気バス市場、地域別、2022年~2025年(台) 161
表123 モーター:電気バス市場、地域別、2026年~2030年(台) 161
表124 モーター:地域別電気バス市場、2031年~2035年(台) 162
表125 モーター:地域別電気バス市場、2022年~2025年 (百万米ドル) 162
表126 モーター:地域別電気バス市場、2026年~2030年(百万米ドル) 162
表127 モーター:地域別電気バス市場、2031年~2035年(百万米ドル) 162
表128 バッテリー:電気バス市場、地域別、2022年~2025年(台) 163
表129 バッテリー:電気バス市場、地域別、2026年~2030年 (台) 164
表130 バッテリー:電気バス市場、地域別、2031年~2035年(台) 164
表131 バッテリー:電気バス市場、地域別、2022年~2025年 (百万米ドル) 164
表 132 バッテリー:地域別電気バス市場、2026年~2030年(百万米ドル) 164
表133 バッテリー:地域別電気バス市場、2031年~2035年(百万米ドル) 165
表134 燃料電池スタック:地域別電気バス市場、2022年~2025年(台数) 166
表135 燃料電池スタック:電気バス市場、地域別、2026年~2030年(台) 166
表136 燃料電池スタック:電気バス市場、地域別、2031年~2035年(台) 166
表137 燃料電池スタック:電気バス市場、地域別、
2022年~2025年(百万米ドル) 166
表 138 燃料電池スタック:電気バス市場、地域別、2026–2030年(百万米ドル) 167表 139 燃料電池スタック:電気バス市場、地域別、2031–2035年 (百万米ドル) 167表140 バッテリー管理システム:電気バス市場、地域別、2022–2025年(台数) 168表 141 バッテリー管理システム:電気バス市場、地域別、2026–2030年(台) 168表142 バッテリー管理システム:電気バス市場、地域別、2031年~2035年(台) 168表143 バッテリー管理システム:電気バス市場、地域別、2022年~2025年(百万米ドル) 169表144 バッテリー管理システム:電気バス市場、地域別、2026年~2030年(百万米ドル) 169表145 バッテリー管理システム:電気バス市場、地域別、2031年~2035年(百万米ドル) 169表146 バッテリー冷却システム:電気バス市場、地域別、2022年~2025年(台数) 170表147 バッテリー冷却システム:電気バス市場、地域別、2026~2030年(台) 170表148 バッテリー冷却システム:電気バス市場、地域別、2031~2035年(台) 171表149 バッテリー冷却システム:電気バス市場、地域別、2022年~2025年(百万米ドル) 171表150 バッテリー冷却システム: 電気バス市場、地域別、2026–2030年(百万米ドル) 171表151 バッテリー冷却システム:電気バス市場、地域別、2031–2035年(百万米ドル) 172表152 DC-DCコンバー :電気バス市場、地域別、2022年~2025年(台) 172表153 DC-DCコンバータ:電気バス市場、地域別、2026年~2030年(台) 173表154
DC-DCコンバータ:電気バス市場、地域別、2031~2035年(台数) 173
表155 DC-DCコンバータ:電気バス市場、地域別、
2022~2025年(百万米ドル) 173
表156 DC-DCコンバータ:電気バス市場、地域別、
2026–2030年(百万米ドル) 173
表157 DC-DCコンバータ:電気バス市場、地域別、
2031–2035年(百万米ドル) 174
表158 インバータ:電気バス市場、地域別、2022年~2025年(台) 174
表159 インバータ:電気バス市場、地域別、2026年~2030年(台数) 175
表160 インバータ:電気バス市場、地域別、2031年~2035年(台数) 175
表161 インバータ:電気バス市場、地域別、2022年~2025年(百万米ドル) 175
表162 インバータ:電気バス市場、地域別、2026年~2030年(百万米ドル) 175
表163 インバーター:電気バス市場、地域別、2031年~2035年(百万米ドル) 176
表164 AC/DC充電器:電気バス市場、地域別、2022年~2025年(台数) 176
表165 AC/DC充電器:電気バス市場、地域別、2026年~2030年(台) 177
表166 AC/DC充電器:電気バス市場、地域別、2031年~2035年 (台) 177
表167 AC/DC充電器:電気バス市場、地域別、
2022年~2025年(百万米ドル) 177
表168 AC/DC充電器:電気バス市場、地域別、
2026年~2030年(百万米ドル) 177
表169 AC/DC充電器:電気バス市場、地域別、
2031年~2035年 (百万米ドル) 178
表170 EVコネクター:電気バス市場、地域別、2022年~2025年(台数) 178
表171 EVコネクター:電気バス市場、地域別、2026年~2030年(台数)
179
表172 EVコネクター:電気バス市場、地域別、2031–2035年(台数) 179
表173 EVコネクター:電気バス市場、地域別、
2022–2025年(百万米ドル) 179
表174 EVコネクタ:電気バス市場、地域別、
2026年~2030年(百万米ドル) 179
表175 EVコネクタ:電気バス市場、地域別、
2031年~2035年(百万米ドル) 180
表176 電気バス市場:利用者別、2022年~2025年(台) 182
表177 電気バス市場:利用者別、2026年~2030年(台) 183
表178 電気バス市場、消費者別、2031年~2035年(台) 183
表179 電気バス市場、消費者別、2022年~2025年 (百万米ドル) 183
表180 電気バス市場:利用者別、2026年~2030年(百万米ドル) 183
表181 電気バス市場:利用者別、2031年~2035年 (百万米ドル) 183
表182 民間:電気バス市場、地域別、2022年~2025年(台数) 184
表183 民間:電気バス市場、地域別、2026年~2030年(台) 184
表184 民間:電気バス市場、地域別、2031年~2035年(台) 185
表185 民間:地域別電気バス市場、2022年~2025年(台) 185
表186 民間:地域別電気バス市場、2026年~2030年 (百万米ドル) 185
表187 民間:地域別電気バス市場、2031年~2035年(百万米ドル) 185
表188 公共交通:地域別電気バス市場、2022年~2025年(台数) 186
表189 公共交通:地域別電気バス市場、2026年~2030年(台) 186
表190 公共交通:地域別電気バス市場、2031年~2035年(台) 187
表191 公共交通:地域別電気バス市場、2022年~2025年(単位:百万台) 187
表192 公共交通:地域別電気バス市場、2026年~2030年 (百万米ドル) 187
表193 公共交通:地域別電気バス市場、2031年~2035年(百万米ドル) 187
表194 電気バス用センターモーターシステムの主要サプライヤー 189
表195 電気バスOEM向け主要統合型E-アクスルサプライヤー 190
表196 電気バスOEM向け主要統合型ハブ/インホイールモーターサプライヤー 191
表197 電気バス市場(総車両重量別)、2022年~2025年(台数) 194
表198 電気バス市場(総車両重量別)、2026年~2030年(台数) 194
表199 電気バス市場(総重量別)、2031年~2035年(台数) 195
表200 電気バス市場(総重量別)、2022年~2025年(百万米ドル) 195
表 201 電気バス市場(総重量別)、2026年~2030年(百万米ドル) 195
表 202 電気バス市場(総重量別)、2031年~2035年(百万米ドル) 195
表 203 10 トン以下:地域別電気バス市場、2022–2025 年(台) 196
表 204 10 トン以下:地域別電気バス市場、2026–2030 年(台) 196
表205 10トン以下:地域別電気バス市場、2031年~2035年(台数) 197
表206 10トン以下:地域別電気バス市場、
2022年~2025年 (百万米ドル) 197
表 207 10 トン以下:地域別電気バス市場、
2026–2030年 (百万米ドル) 197
表 208 10 トン以下:地域別電気バス市場、
2031–2035年(百万米ドル) 197
表 209 10~20トン:地域別電気バス市場、2022年~2025年(台数) 198
表210 10~20トン:地域別電気バス市場、2026年~2030年(台数) 198
表 211 10~20トン:地域別電気バス市場、2031~2035年(台) 199
表 212 10~20 トン:地域別電気バス市場、
2022~2025年(百万米ドル) 199
表 213 10~20 トン:地域別電気バス市場、
2026~2030年(百万米ドル) 199
表214 10~20トン:地域別電気バス市場、
2031~2035年(百万米ドル) 199
表215 以上20トン:地域別電気バス市場、2022–2025年(台) 200
表216 以上20トン:地域別電気バス市場、2026–2030年 (台) 200
表 217 20 トン以上:地域別電気バス市場、2031–2035 年(台) 201
表 218 20 トン以上:地域別電気バス市場、
2022–2025 年(百万米ドル) 201
表219 20トン以上:地域別電気バス市場、
2026年~2030年(百万米ドル) 201
表220 20トン以上:地域別電気バス市場、
2031年~2035年(百万米ドル) 201
表221 電気バス市場、バスの全長別、2022年~2025年 (台) 204
表222 電気バス市場(バス全長別)、2026–2030年(台) 205
表223 電気バス市場(バス全長別)、2031–2035年(台) 205
表224 電気バス市場(車体長別)、2022年~2025年(百万米ドル) 205
表225 電気バス市場(車体長別)、2026年~2030年(百万米ドル) 205
表226 電気バス市場(車体長別)、2031年~2035年(百万米ドル) 206
表227 以下:電気バス市場(地域別)、2022年~2025年(台数) 206
表228 以下9メートル:地域別電気バス市場、2026年~2030年(台) 207
表229 以下9メートル:地域別電気バス市場、2031年~2035年(台) 207
表 230 以下9 M:地域別電気バス市場、
2022–2025年(百万米ドル) 207
表 231 以下9 M:地域別電気バス市場、
2026–2030年(百万米ドル) 208
表232 以下9メートル:地域別電気バス市場、
2031年~2035年(百万米ドル) 208
表233 9~14メートル:地域別電気バス市場、2022年~2025年 (台) 209
表234 9~14 M:地域別電気バス市場、2026~2030年(台) 209
表235 9~14 M:地域別電気バス市場、2031~2035年(台) 209
表 236 9–14 M:地域別電気バス市場、2022–2025年(百万米ドル) 210
表 237 9–14 M:地域別電気バス市場、2026–2030年(百万米ドル) 210
表 238 9~14 M:地域別電気バス市場、2031~2035年(百万米ドル) 210
表 239 14 M 超:地域別電気バス市場、2022–2025 年(台) 211
表 240 14 M 超:地域別電気バス市場、2026–2030 年(台) 211
表 241 14 M 超:地域別電気バス市場、2031–2035 年(台) 212
表 242 14 M 超:地域別電気バス市場、
2022–2025 年(百万米ドル) 212
表 243 14 M 超:地域別電気バス市場、
2026–2030 年(百万米ドル) 212
表 244 14 M 超:地域別電気バス市場、
2031–2035 年(百万米ドル) 213
表245 半自動運転電気バスモデルとその特徴、2026年 215
表246 自動運転電気バスモデルとその特徴、2026年 216
表247 出力別電気バス市場、2022年~2025年(台) 219
表248 出力別電気バス市場、2026年~2030年 (台) 219
表 249 出力別電気バス市場、2031年~2035年(台) 220
表 250 出力別電気バス市場、2022年~2025年(百万米ドル) 220
表251 出力別電気バス市場、2026年~2030年(百万米ドル) 220
表252 出力別電気バス市場、2031年~2035年(百万米ドル) 220
表253 250 kW以下:地域別電気バス市場、2022年~2025年(台) 221
表254 250 kW以下:地域別電気バス市場、2026年~2030年(台) 221
表255 250 kW以下:地域別電気バス市場、2031年~2035年(台数) 222
表256 250 kW以下:地域別電気バス市場、
2022年~2025年 (百万米ドル) 222
表257 250 kW以下:地域別電気バス市場、
2026年~2030年(百万米ドル) 222
表258 250 kW以下:地域別電気バス市場、
2031–2035年(百万米ドル) 223
表259 以上:地域別電気バス市場、2022–2025年(台数) 224
表260 以上250 kW:地域別電気バス市場、2026–2030年(台) 224
表261 以上250 kW:地域別電気バス市場、2031–2035年(台) 224
表 262 250 kW 以上:地域別電気バス市場、
2022–2025 年(百万米ドル) 225
表 263 250 kW 以上:地域別電気バス市場、
2026~2030年(百万米ドル) 225
表264 以上250 kW:地域別電気バス市場、
2031~2035年(百万米ドル) 225
表265 電気バス市場(推進方式別)、2022年~2025年(台数) 228
表266 電気バス市場(推進方式別)、2026年~2030年(台数) 229
表 267 電気バス市場、推進方式別、2031年~2035年(台) 229
表 268 電気バス市場、推進方式別、2022年~2025年(百万米ドル) 229
表269 電気バス市場、推進方式別、2026年~2030年(百万米ドル) 229
表270 電気バス市場、推進方式別、2031年~2035年(百万米ドル) 229
表271 バッテリー式電気バス:地域別電気バス市場、
2022年~2025年(台) 230
表272 バッテリー式電気バス:地域別電気バス市場、
2026年~2030年(台) 231
表273 バッテリー式電気バス:地域別電気バス市場、
2031年~2035年(台) 231
表 274 バッテリー式電気バス:地域別電気バス市場、
2022年~2025年(百万米ドル) 231
表 275 バッテリー式電気バス:地域別電気バス市場、
2026年~2030年 (百万米ドル) 232
表276 バッテリー式電気バス:地域別電気バス市場、
2031年~2035年(百万米ドル) 232
表 277 燃料電池電気自動車:地域別電気バス市場、
2022–2025年(台) 233
表 278 燃料電池電気自動車:地域別電気バス市場、
2026~2030年(台) 233
表 279 燃料電池電気自動車:地域別電気バス市場、
2031~2035年 (台) 233
表 280 燃料電池電気自動車:電気バス市場、地域別、
2022–2025年(百万米ドル) 234
表 281 燃料電池電気自動車:地域別電気バス市場、
2026–2030年(百万米ドル) 234
表282 燃料電池電気自動車:地域別電気バス市場、
2031–2035年 (百万米ドル) 234
表 283 電気バス市場:航続距離別、2022年~2025年(台) 238
表 284 電気バス市場:航続距離別、2026年~2030年(台) 238
表 285 電気バス市場、航続距離別、2031年~2035年(台) 238
表286 電気バス市場、航続距離別、2022年~2025年(百万米ドル) 239
表287 電気バス市場:航続距離別、2026年~2030年(百万米ドル) 239
表288 電気バス市場:航続距離別、2031年~2035年(百万米ドル) 239
表289 300マイル以下:電気バス市場、地域別、2022年~2025年(台) 240
表290 300マイル以下:地域別電気バス市場、2026年~2030年(台) 240
表291 300マイル以下:地域別電気バス市場、2031年~2035年(台) 240
表 292 航続距離 300 マイル以下:地域別電気バス市場、
2022–2025 年(百万米ドル) 241
表 293 航続距離 300 マイル以下:地域別電気バス市場、
2026–2030 年 (百万米ドル) 241
表 294
300マイル以下:地域別電気バス市場、
2031年~2035年(百万米ドル) 241
表295 以上:地域別電気バス市場、2022年~2025年(台数) 242
表296 以上300マイル:地域別電気バス市場、2026年~2030年(台数) 242
表297 以上300マイル:地域別電気バス市場、2031年~2035年(台数) 243
表 298 300 マイル以上:地域別電気バス市場、
2022–2025 年(百万米ドル) 243
表 299 300 マイル以上:地域別電気バス市場、
2026–2030年(百万米ドル) 243
表300 以上300マイル:電気バス市場、地域別、
2031–2035年(百万米ドル) 243
表301 電気バス市場(座席数別)、2022年~2025年(台) 246
表302 電気バス市場(座席数別)、2026年~2030年(台) 246
表 303 電気バス市場、座席数別、2031年~2035年(台) 247
表 304 電気バス市場、座席数別、2022年~2025年(百万米ドル) 247
表305 電気バス市場:座席数別、2026年~2030年(百万米ドル) 247
表306 電気バス市場:座席数別、2031年~2035年(百万米ドル) 247
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









