主なポイント
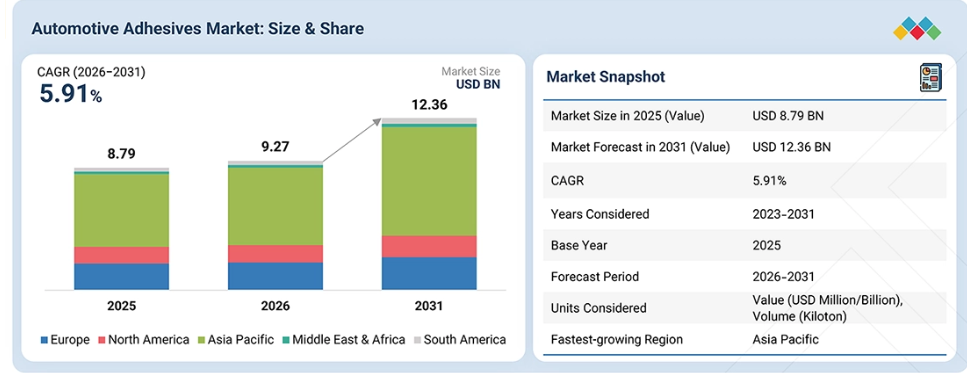
2025年、アジア太平洋地域は世界の自動車用接着剤市場を牽引し、金額別で59.3%のシェアを占めました。
車種の種類別では、乗用車セグメントが自動車用接着剤市場全体を牽引し、2025年には70.7%のシェアを占めました。
樹脂の種類別では、ポリウレタンセグメントが自動車用接着剤市場全体をリードし、2025年には30.6%のシェアを占めました。
パワートレインセグメントは、予測期間中に金額別で7.45%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
ヘンケルAG&Co. KGaA、3M社、シーカAG、アルケマS.A.、およびH.B.フラー社は、世界の自動車用接着剤市場における主要企業として挙げられています。これらの企業は、市場での存在感が強く、幅広い製品ポートフォリオを有しています。
DELO Industrial Adhesives、Master Bond Inc.、Permabondをはじめとする新興企業は、専門的なニッチセグメントで強固な地位を確立しており、自動車用接着剤市場における将来の市場リーダーとなる可能性を裏付けています。
自動車用接着剤市場は、接着剤化学の進歩や、軽量化および電動化車両への移行に支えられ、今後10年間にわたり着実な成長が見込まれています。自動車メーカーは、構造性能の向上、車両重量の削減、組立プロセスの簡素化を図るため、接着剤の採用をますます進めており、ボディ、インテリア、エクステリア、パワートレイン、バッテリーなどの用途において、接着剤は重要な役割を果たしています。燃費効率、電動化、材料の統合、製造の自動化への注目が高まるにつれ、自動車用接着剤は不可欠な接合ソリューションとしての役割をさらに強め、産業全体での広範な採用を支えています。
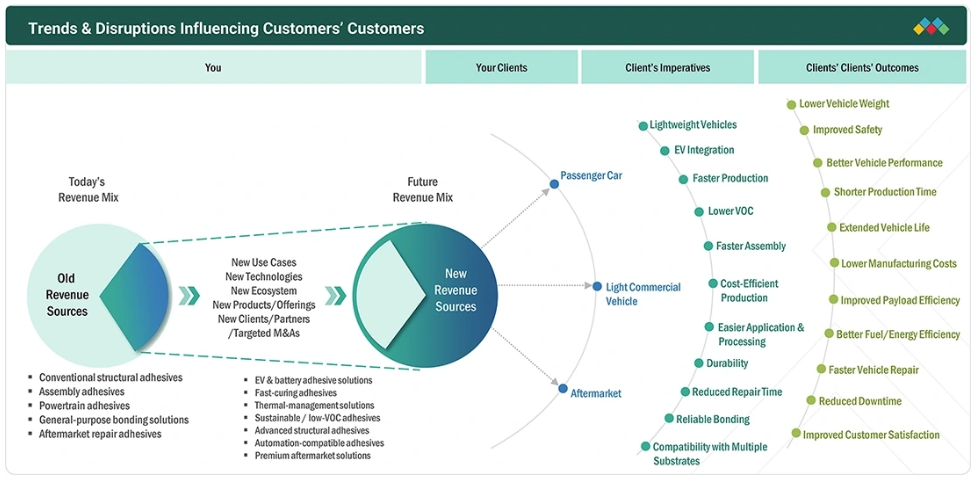
顧客の顧客に影響を与えるトレンドと変革
消費者のビジネスへの影響は、顧客要件の進化と産業の変革に起因しています。原材料サプライヤーや流通パートナーは自動車用接着剤メーカーと密接に関連しており、自動車用途はこれらの製品の主要な需要基盤となっています。車両生産の変化、軽量化要件、電気自動車の普及、材料の選好、自動車規制などの市場の変化は、自動車メーカーや部品メーカーの収益に直接影響を及ぼします。車両および部品の需要の変化は、ひいてはサプライヤーや流通業者全体の調達量に影響を与え、それがバリューチェーン全体にわたる自動車用接着剤メーカーの売上高にも波及します。
市場の動向
要因:世界的な電気自動車(EV)の普及加速とバッテリーパック組立需要の拡大
自動車用接着剤市場は、電気自動車(EV)の急速な普及と、それに伴うバッテリーパック製造の拡大により、大きな勢いを得ています。EVのアーキテクチャでは、従来型の機械的締結では重量が増加したり貴重なスペースを占有したりする可能性があるため、バッテリーセル、モジュール、パック、筐体、その他の部品を接着するために接着剤が必要となります。接着剤は、軽量化を実現しつつ、構造的完全性、耐振動性、および組立効率の向上をもたらします。バッテリー生産の現地化が進み、ギガファクトリーへの投資が拡大していることから、自動車製造エコシステム全体における接着剤の消費量はさらに増加しています。さらに、自動車メーカーは、異種材料の接合、バッテリーハウジングのシール、および部品統合の向上に接着剤をますます活用しています。主要な自動車市場でEVの生産が拡大するにつれ、大量生産されるバッテリー組立に対応できる特殊な接着剤ソリューションへの需要は、大幅に増加すると予想されます。
制約要因:多材料基材の接着に伴う技術的複雑さ
複数の基材を接着することに伴う技術的複雑さは、自動車用接着剤市場にとって依然として主要な制約要因となっています。現代の自動車では、軽量化と設計の柔軟性を実現するために、鋼、アルミニウム、複合材料、プラスチック、ガラス、およびコーティングされた表面がますます組み合わされています。これらの材料は、表面エネルギー、熱膨張率、剛性レベル、および化学的特性が異なるため、一貫した接着を実現することが困難です。接着剤の配合は、温度変化や機械的応力によって生じる動きに対応しつつ、信頼性の高い接着を実現しなければなりません。また、基材によって表面処理、プライマー、硬化条件、塗布装置が異なる場合があり、製造の複雑さを増しています。こうした要件により、開発・生産コストが高騰する可能性があり、新しい接着剤システムを車両プラットフォームに導入する前には、徹底的な検証が必要となります。
機会:自動車用バッテリーの熱管理における接着剤用途の拡大
バッテリーの熱管理への注目が高まる中、自動車用接着剤サプライヤーには新たな機会が生まれています。電気自動車のバッテリーでは、性能と安全性を維持するために、充電、放電、および高出力運転中に発生する熱を効果的に管理する必要があります。熱界面材料の接着、冷却部品の固定、断熱層の取り付け、およびバッテリー筐体システムの統合に、接着剤がますます活用されています。特殊な熱伝導性接着剤は、電気絶縁性と構造的安定性を維持しつつ、熱伝達を促進することができます。需要はさらに、バッテリーのエネルギー密度の向上や、ますますコンパクトになるパック設計によって後押しされており、これらは限られた空間内での効率的な熱管理を必要としています。熱伝導性、軽量性、電気絶縁性、および自動化された加工性を兼ね備えた接着剤を開発することで、サプライヤーはバッテリーメーカーや自動車メーカー(OEM)からの高まる需要を取り込むことが可能になります。
課題:過酷な車両環境下における長期耐久性要件への対応
自動車用接着剤は、過酷な車両運転条件に長期間さらされても信頼性の高い性能を維持しなければならず、これはメーカーにとって大きな課題となっています。接着された部品は、長期間の使用期間にわたって、繰り返される温度変化、振動、機械的負荷、湿気、道路上の化学物質、および紫外線にさらされる可能性があります。
電気自動車では、バッテリーアセンブリが大幅な温度変動や繰り返しの充電サイクルにさらされる可能性があるため、さらなる要件が課されます。したがって、接着剤は、接着された材料間の膨張や収縮に対応しつつ、強度と柔軟性を維持しなければなりません。重要な接着接合部の破損は、部品の信頼性に影響を与え、自動車メーカーの保証リスクを高める可能性があります。メーカーは、広範な耐久性試験を実施し、車両のライフサイクルを通じて一貫した性能を維持できる配合を開発する必要があります。長期的な信頼性と、速硬化性、軽量化、効率的な自動塗布とのバランスを取ることは、依然として技術的に困難な課題となっています。
市場エコシステム
自動車用接着剤市場のエコシステムは、原材料サプライヤー(BASF SE、Wanhua Chemical Group Co., Ltd.、Covestro AG、Evonik Industries AG)、メーカー(Henkel AG & Co. KGaA、3M Company、Sika AG、H.B. Fuller Company、Arkema S.A.)、およびエンドユーザー(トヨタ自動車株式会社、フォルクスワーゲンAG、フォード・モーター・カンパニー)で構成されています。エポキシ樹脂、ポリウレタン前駆体、アクリルポリマー、シリコーン、硬化剤、特殊添加剤などの原材料は、高い接着強度、耐久性、柔軟性、耐振動性、および熱安定性を備えた自動車用接着剤やカスタマイズされた配合に加工されます。乗用車、商用車、電気自動車、および自動車部品のエンドユーザーは、高性能な接着ソリューションへの需要を牽引しており、一方、メーカーは、一貫した配合品質と用途に応じた性能を確保しています。バリューチェーン全体での連携は、車両の軽量化設計の推進、製造効率の向上、電動化の支援、自動車規格への準拠の確保、そして自動車用接着剤ソリューションの成長を促進するために不可欠です。
市場セグメント
自動車用接着剤市場(種類別)
2025年、自動車用接着剤市場において、金額別で乗用車セグメントが最大のシェアを占めました。現代の車両には、車体、内装、ガラス、シーリングなどの用途に数多くの接着部品が使用されているため、乗用車の生産は依然として接着剤消費の主要な源泉となっています。自動車用接着剤は、金属、プラスチック、ガラス、繊維、複合材料間の耐久性のある接合を支えると同時に、効率的な組立を可能にします。
自動車メーカーは、接合品質、生産速度、および車両全体の性能を向上させるため、接着技術の利用をますます拡大しています。自動車保有台数の増加や買い替え需要に支えられた新型乗用車への需要拡大により、主要な自動車生産拠点における生産量は堅調に推移しています。また、新型車プラットフォームの開発が継続していることも、接着剤ソリューションを用いて組み立てられる部品の数を増加させています。こうした幅広い用途基盤により、乗用車は自動車用接着剤の需要において重要な役割を果たしています。
自動車用接着剤市場:樹脂種類別
2025年、自動車用接着剤市場において、ポリウレタン樹脂種類は金額別で最大のシェアを占めました。車両の快適性やキャビン内の洗練性に対する需要の高まりが、自動車内装におけるポリウレタン系接着剤の使用を後押ししています。接着接合は、トリム、ヘッドライナー、インストルメントパネル、カーペット、シート部品、装飾面などに用いられ、きれいな接合部と均一な外観を実現しています。ポリウレタン系接着剤は、走行中の振動や動きに対応できる柔軟な接着力を提供し、インテリアの長期的な品質維持に貢献します。また、デザイナーは特定の部品において目に見える機械式留め具を減らすことができ、よりすっきりとした表面とデザインの自由度を実現できます。洗練されたインテリアに対する消費者の期待の高まりは、自動車メーカーや部品サプライヤーに接着剤を用いた組立手段の採用を促しており、インテリア製造におけるポリウレタン樹脂システムの需要を支えています。
自動車用接着剤市場:用途別
2025年、自動車用接着剤市場において、金額別ではホワイトボディ(BIW)用途が最大のシェアを占めました。生産が複合材料設計へと移行するにつれ、自動車メーカーは車体構造全体で接着剤の使用を拡大しています。接着剤は、鋼板、亜鉛メッキ鋼板、アルミニウム、および特定の複合材料部品間の接合を支えています。これは、異なる表面間で一貫した接合が求められるドア、ルーフ、ボンネット、サイドパネル、および車体アセンブリにとって有益です。
また、自動車用接着剤は、接合荷重を接着領域全体に分散させ、車体の品質と生産の一貫性を支えています。自動車メーカーが車体内でより多くの材料の組み合わせを導入するにつれ、接着接合はBIW組立においてますます重要な役割を果たすようになっています。したがって、混合材料を用いた車体構造の採用拡大に伴い、世界中の自動車製造工場全体で接着剤の消費量が増加しています。特に、メーカーが共通の車両プラットフォーム内に多様な材料を統合し、効率的な接合ソリューションを模索していることがその要因です。
地域
予測期間中、アジア太平洋地域が世界の自動車用接着剤市場で最も急速に成長する地域となる見込み
2025年、アジア太平洋地域は世界の自動車用接着剤市場において最大のシェアを占めました。また、同地域は予測期間中、最も高い成長率を示すと見込まれています。同地域の自動車生産拠点は、乗用車、商用車、二輪車にわたる接着ソリューションへの需要を生み出しています。中国、日本、インド、韓国、および東南アジア諸国には、サプライヤー基盤に支えられた組立ネットワークが整備されています。
接着剤は、車体組立、内装部品取り付け、ガラス接着、トリム取り付け、部品統合など幅広い分野で使用されており、サプライヤーは自動車生産の複数の段階に関与しています。インド、東南アジア、中国における自動車生産台数の増加は、日本や韓国での確立された生産体制と相まって、接着剤の消費量を拡大させています。自動車工場や部品サプライヤーが集中していることは、技術サービスや流通体制を支えています。この製造エコシステムは、アジア太平洋地域全体における自動車用接着剤需要の主要な推進力であり続けています。
自動車用接着剤市場:企業評価マトリックス
自動車用接着剤市場の評価マトリックスにおいて、ヘンケルAG&Co. KGaA(スター)は、強力なグローバル市場での存在感と幅広い接着剤ポートフォリオを武器に首位を走っており、車両組立、内装、パワートレイン、および電気自動車(EV)用途における大規模な採用を牽引しています。デュポン・デ・ネムール社(新興リーダー)は、先端材料に関する専門知識と、軽量車体構造、熱管理、および多材料接着向けに設計された接着剤ソリューションを通じて、勢いを増しています。ヘンケルは、幅広い製品ラインナップ、世界的な技術サポート、そして自動車業界との確固たる関係を通じて市場を支配している一方、デュポンは、材料の革新や電動化および軽量車体設計への注力の強化を通じて強力な成長の可能性を示しており、リーダーのクアドラントへと進出する態勢を整えています。
主要市場プレイヤー
Henkel AG & Co. KGaA
3M Company
Sika AG
Arkema S.A.
H.B. Fuller Company
DuPont de Nemours, Inc.
PPG Industries, Inc.
Huntsman International LLC
Parker-Hannifin Corporation
Illinois Tool Works Inc.
最近の動向
2026年5月:ヘンケルAG&Co. KGaAは、高い構造的強度と振動減衰性能を同時に実現する、熱硬化型・無溶剤の構造用接着剤「Teroson EP 52シリーズ」を発売しました。
2026年5月:イリノイ・ツール・ワークス社(Illinois Tool Works Inc.)は、同社のパフォーマンス・ポリマーズ部門を通じて、現代の組立工程における熱、応力、耐久性の課題に対処するために設計された、3種類の新しい「プレクサス(Plexus)」熱機械的ポリウレタン構造用接着剤を発売しました。
2026年2月:シーカ社(Sika AG)は、世界の接着剤・シーラント市場における地位を強化するため、接着剤およびシーラントのメーカーであるアッキム(Akkim)社の買収に合意しました。
2025年11月: ヘンケルAG&Co. KGaAは、自動車内装用途向けに設計されたバイオベースのポリウレタンホットメルト接着剤「TECHNOMELT PUR 6260 ECO」を発売しました。
2025年9月:ハンツマン・インターナショナルLLCは、意図的に添加されたBPAおよびEU規制下でCMRに分類される物質を含まない、配合を見直した「ARALDITE」エポキシ接着剤シリーズを発売し、最初のグレードをヨーロッパでリリースしました。
1 はじめに 26
1.1 本調査の目的 26
1.2 市場の定義 26
1.3 調査範囲 27
1.3.1 対象市場および地域範囲 27
1.3.2 調査対象の包含・除外項目 27
1.3.3 車種別市場定義および対象範囲 28
1.3.4 樹脂種別市場定義および対象範囲 28
1.3.5 用途別市場定義および対象範囲 29
1.3.6 対象期間 30
1.3.7 対象通貨 30
1.3.8 対象単位 30
1.4 ステークホルダー 30
1.5 変更点の概要 31
2 エグゼクティブ・サマリー 32
2.1 市場のハイライトと主要な洞察 32
2.2 主要な市場参加者:戦略的展開の分析 33
2.3 自動車用接着剤市場における破壊的トレンド 34
2.4 高成長セグメント 35
2.5 地域別概況:市場規模、成長率、および予測 36
3 プレミアムインサイト 38
3.1 自動車用接着剤市場における事業者にとって魅力的な機会 38
3.2 車種別・地域別の自動車用接着剤市場 39
3.3 用途別の自動車用接着剤市場 39
3.4 国別の自動車用接着剤市場 40
4 市場概要 41
4.1 はじめに 41
4.2 市場の動向 41
4.2.1 成長要因 42
4.2.1.1 世界的な電気自動車の普及加速とバッテリーパック組立需要の拡大 42
4.2.1.2 軽量車体構造の採用拡大 42
4.2.1.3 新興国における自動車生産の拡大 42
4.2.2 抑制要因 43
4.2.2.1 石油化学系原材料のコスト上昇 43
4.2.2.2 多材料基板の接合における技術的複雑さ 43
4.2.3 機会 44
4.2.3.1 自動車用バッテリーの熱管理における接着剤の用途拡大 44
4.2.3.2 自動車両組立向けの速硬化型接着剤の開発 44
4.2.4 課題 45
4.2.4.1 過酷な車両環境下における長期耐久性要件への対応 45
4.3 相互に関連する市場とセクター横断的な機会 45
4.3.1 相互に関連する市場 45
4.3.2 セクター横断的な機会 46
4.4 ティア1/2/3企業による戦略的動き
46
4.4.1 主な動きと戦略的重点 46
5 産業動向 47
5.1 ポーターの5つの力分析 47
5.1.1 新規参入の脅威 47
5.1.2 代替品の脅威 48
5.1.3 供給者の交渉力 48
5.1.4 購入者の交渉力 48
5.1.5 競合の激しさ 48
5.2 マクロ経済の見通し 49
5.2.1 はじめに 49
5.2.2 主要経済国のGDPの推移と予測 49
5.2.3 世界の自動車産業の動向 50
5.3 サプライチェーン分析 51
5.4 エコシステム分析 53
5.5 価格設定分析 55
5.5.1 主要企業別・用途別の自動車用接着剤の
平均販売価格(2025年) 55
5.5.2 自動車用接着剤の平均販売価格の推移、
地域別(2023年~2031年) 56
5.6 貿易分析 57
5.6.1 輸入シナリオ(HSコード3506) 57
5.6.2 輸出シナリオ(HSコード3506) 58
5.7 2025年~2026年の主要な会議およびイベント 59
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 60
5.9 投資および資金調達のシナリオ 61
5.10 ケーススタディ分析 61
5.10.1 自動車用軽量シャーシ向けの構造用接着 61
5.10.2 自動車用電気油圧式サスペンションシステム向けの先進的な接着シーリング 62
5.11 2025年のアメリカ関税が自動車用接着剤市場に与える影響 62
5.11.1 はじめに 62
5.11.2 主な関税率 63
5.11.3 価格への影響分析 63
5.11.4 国・地域への影響 64
5.11.4.1 アメリカ 64
5.11.4.2 ヨーロッパ 64
5.11.4.3 アジア太平洋地域 65
5.11.5 用途への影響 66
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 67
6.1 主要な新興技術 67
6.1.1 ナノコンポジット強化接着技術 67
6.1.2 刺激応答型(スマート)接着剤技術 67
6.1.3 EVバッテリーシステム向け熱伝導性構造用接着剤技術 67
6.2 補完的技術 68
6.2.1 デジタルツインおよびAIを活用した接着剤配合技術 68
6.2.2 自動化されたロボット式接着剤塗布システム 68
6.2.3 バイオベースの接着剤原料技術 68
6.3 関連技術 69
6.3.1 固体電池(SSB)技術 69
6.4 技術・製品ロードマップ 69
6.4.1 短期(2025年~2027年) | 配合の最適化および規制への準拠 69
6.4.2 中期(2027年~2030年) | 性能向上および多機能化 71
6.4.3 長期(2030年~2035年以降) | 持続可能性、スマート接着剤、およびデジタル統合 72
6.5 特許分析 73
6.5.1 アプローチ 73
6.5.2 文書の種類 73
6.5.3 主要出願者 74
6.5.4 管轄区域別分析 77
6.6 AI/汎用AIが自動車用接着剤市場に与える影響 77
6.6.1 主なユースケースと市場の可能性 79
6.6.2 自動車用接着剤加工におけるベストプラクティス 79
6.6.3 自動車用接着剤市場におけるAI導入の事例研究 80
6.6.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 80
6.6.5 自動車用接着剤市場におけるジェネレーティブAIの導入に対する顧客の準備状況
81
7 顧客の動向と購買行動 82
7.1 意思決定プロセス 82
7.2 主要なステークホルダーと購入基準 83
7.2.1 購買プロセスにおける主要なステークホルダー 83
7.2.2 購入基準 84
7.3 導入の障壁と内部的な課題 84
7.4 さまざまな用途における未充足ニーズ 86
8 持続可能性と規制環境 87
8.1 地域ごとの規制とコンプライアンス 87
8.1.1 規制機関、政府機関、およびその他の組織 87
8.1.2 産業基準 90
8.2 持続可能性への影響と規制政策の取り組み 91
8.2.1 安全プロトコル 92
8.2.2 持続可能な開発 92
8.2.3 標準化 92
8.3 認証、表示、および環境基準 92
9 樹脂種類別自動車用接着剤市場 94
9.1 はじめに 95
9.2 ポリウレタン 97
9.2.1 柔軟性と耐久性を兼ね備えた接着に対する需要の高まり 97
9.3 エポキシ 99
9.3.1 高強度の構造用接着に対する要求の高まり 99
9.4 アクリル 101
9.4.1 急速な接着形成へのニーズの高まり 101
9.5 シリコーン 102
9.5.1 熱的および環境的性能に対する要求の高まり 102
9.6 SMP 104
9.6.1 低排出ガスの柔軟な接着剤に対する需要の高まり 104
9.7 MMA 106
9.7.1 複合材料部品の採用拡大 106
9.8 その他の樹脂の種類 108
10 車種別自動車用接着剤市場 111
10.1 はじめに 112
10.2 乗用車 114
10.2.1 先進的な車両機能に対する需要の高まり 114
10.3 LCV 115
10.3.1 ラストマイル配送用車両の拡大 115
10.4 トラック 117
10.4.1 車両の近代化の進展と大型車両の信頼性の向上 117
10.5 バス 119
10.5.1 車両の電動化と軽量バス構造 119
10.6 アフターマーケット 121
10.6.1 車両の老朽化と所有期間の長期化 121
11 用途別自動車用接着剤市場 124
11.1 はじめに 125
11.2 ホワイトボディ(BIW) 127
11.2.1 軽量ボディ構造の採用拡大 127
11.3 塗装工程 128
11.3.1 シームシーリングおよびヘムボンディングの利用拡大 128
11.4 組立工程 130
11.4.1 部品直接接着の採用拡大 130
11.5 パワートレイン 132
11.5.1 バッテリー接着および熱管理用途の拡大 132
12 地域別自動車用接着剤市場 135
12.1 はじめに 136
12.2 アジア太平洋地域 138
12.2.1 中国 145
12.2.1.1 市場を牽引する産業活動の拡大 145
12.2.2 インド 148
12.2.2.1 需要を牽引する急速な工業化 148
12.2.3 日本 151
12.2.3.1 市場を牽引するハイブリッド車プラットフォームの継続的な進化 151
12.2.4 韓国 154
12.2.4.1 電気自動車の生産拡大が需要を牽引 154
12.2.5 タイ 158
12.2.5.1 商用車の生産増加が市場を牽引 158
12.2.6 インドネシア 158
12.2.6.1 車両の耐久性への重視が高まり、需要を後押し 158
12.2.7 マレーシア 159
12.2.7.1 高級車の組立台数の増加が需要を牽引 159
12.3 北米 159
12.3.1 アメリカ 166
12.3.1.1 堅調な産業インフラが成長を後押し 166
12.3.2 カナダ 170
12.3.2.1 需要を牽引する先端研究開発への注力 170
12.3.3 メキシコ 170
12.3.3.1 需要を牽引する自動車輸出向け生産の拡大 170
12.4 ヨーロッパ 170
12.4.1 ドイツ 177
12.4.1.1 市場を牽引する強力な自動車セクター 177
12.4.2 フランス 181
12.4.2.1 成長を牽引する車内デザインへの注目の高まり 181
12.4.3 英国 181
12.4.3.1 プレミアム車および高級車の生産拡大が需要を牽引 181
12.4.4 スペイン 181
12.4.4.1 先進的な自動車部品生産の発展が市場を牽引 181
12.4.5 ロシア 182
12.4.5.1 自動車生産能力の近代化が需要を牽引 182
12.4.6 トルコ 182
12.4.6.1 地域の自動車サプライチェーンの強化が市場を牽引 182
12.5 中東・アフリカ 182
12.5.1 南アフリカ 189
12.5.1.1 成長を促進するための先進的なパワートレイン組立手段の導入拡大 189
12.5.2 イラン 189
12.5.2.1 市場を牽引する従来の接合手段からの置き換えの増加 189
12.6 南米アメリカ 189
12.6.1 ブラジル 195
12.6.1.1 経済の勢いが各セクターでの採用を牽引 195
12.6.2 アルゼンチン 196
12.6.2.1 軽量自動車部品の採用拡大が市場を牽引 196
13 競争環境 197
13.1 はじめに 197
13.2 主要企業の戦略/競争優位性、2021年1月~2026年7月 197
13.2.1 主要自動車用接着剤メーカーが採用する戦略、2021年1月~2026年7月 197
13.3 市場シェア分析、2025年 198
13.4 売上高分析、2023年~2025年 201
13.5 企業評価マトリックス:主要企業、2025年 202
13.5.1 スター企業 202
13.5.2 新興リーダー 202
13.5.3 広範な事業展開を行う企業 202
13.5.4 参入企業 202
13.5.5 事業展開状況:主要企業、2025年 204
13.5.5.1 企業の事業展開 204
13.5.5.2 地域別の事業展開 205
13.5.5.3 車種別の事業展開 206
13.5.5.4 樹脂種別別の事業展開 207
13.5.5.5 用途別展開状況 208
13.6 企業評価マトリックス:スタートアップ/中小企業、2025年 209
13.6.1 先進的な企業 209
13.6.2 対応力のある企業 209
13.6.3 ダイナミックな企業 209
13.6.4 スタートブロック 209
13.6.5 競合ベンチマーキング:スタートアップ/中小企業 211
13.6.5.1 主要なスタートアップ/中小企業の詳細リスト 211
13.6.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 211
13.7 ブランド/製品比較分析 212
13.8 企業評価および財務指標 213
13.9 競合シナリオ 214
13.9.1 新製品の発売 214
13.9.2 取引 216
13.9.3 事業拡大 217
13.9.4 その他の動向 218
14 企業概要 219
14.1 主要企業 219
14.1.1 ヘンケル AG & CO. KGAA 219
14.1.1.1 事業概要 219
14.1.1.2 提供製品・ソリューション・サービス 220
14.1.1.3 最近の動向 221
14.1.1.3.1 新製品の発売 221
14.1.1.3.2 事業拡大 222
14.1.1.3.3 その他の動向 222
14.1.1.4 MnMの見解 222
14.1.1.4.1 主な強み 222
14.1.1.4.2 戦略的選択 223
14.1.1.4.3 弱点および競合上の脅威 223
14.1.2 SIKA AG 224
14.1.2.1 事業概要 224
14.1.2.2 提供製品・ソリューション・サービス 225
14.1.2.3 最近の動向 226
14.1.2.3.1 新製品の発売 226
14.1.2.3.2 取引 226
14.1.2.4 MnMの見解 227
14.1.2.4.1 主な強み 227
14.1.2.4.2 戦略的選択 227
14.1.2.4.3 弱点および競合上の脅威 227
14.1.3 3M社 228
14.1.3.1 事業概要 228
14.1.3.2 提供している製品・ソリューション・サービス 229
14.1.3.3 MnMの見解 230
14.1.3.3.1 主な強み 230
14.1.3.3.2 戦略的選択 230
14.1.3.3.3 弱点および競合上の脅威 230
14.1.4 ARKEMA S.A. 231
14.1.4.1 事業概要 231
14.1.4.2 提供している製品・ソリューション・サービス 232
14.1.4.3 最近の動向 233
14.1.4.3.1 新製品の発売 233
14.1.4.3.2 取引 234
14.1.4.4 MnMの見解 234
14.1.4.4.1 主な強み 234
14.1.4.4.2 戦略的選択 234
14.1.4.4.3 弱みと競合上の脅威 234
14.1.5 H.B. FULLER COMPANY 235
14.1.5.1 事業概要 235
14.1.5.2 提供製品・ソリューション・サービス 236
14.1.5.3 MnMの見解 237
14.1.5.3.1 主な強み 237
14.1.5.3.2 戦略的選択 237
14.1.5.3.3 弱点および競合上の脅威 237
14.1.6 デュポン・デ・ネモア社 238
14.1.6.1 事業概要 238
14.1.6.2 提供している製品・ソリューション・サービス 239
14.1.6.3 最近の動向 240
14.1.6.3.1 事業拡大 240
14.1.6.3.2 その他の動向 240
14.1.7 PPG INDUSTRIES, INC. 241
14.1.7.1 事業概要 241
14.1.7.2 提供している製品・ソリューション・サービス 242
14.1.8 HUNTSMAN INTERNATIONAL LLC 243
14.1.8.1 事業概要 243
14.1.8.2 提供している製品・ソリューション・サービス 244
14.1.8.3 最近の動向 245
14.1.8.3.1 新製品の発売 245
14.1.8.3.2 その他の動向 246
14.1.9 パーカー・ハニフィン・コーポレーション 247
14.1.9.1 事業概要 247
14.1.9.2 提供している製品・ソリューション・サービス 248
14.1.10 イリノイ・ツール・ワークス社 250
14.1.10.1 事業概要 250
14.1.10.2 提供している製品・ソリューション・サービス 251
14.1.10.3 最近の動向 252
14.1.10.3.1 新製品の発売 252
14.2 スタートアップ/中小企業 253
14.2.1 UNISEAL, INC. 253
14.2.2 キャティ・アドヘシブズ 254
14.2.3 サンスター・エンジニアリング 254
14.2.4 デロ・インダストリアル・アドヘシブズ 255
14.2.5 マスター・ボンド社 255
14.2.6 PERMABOND 256
14.2.7 DYMAX CORPORATION 256
14.2.8 THREEBOND INTERNATIONAL 257
14.2.9 METLOK PRIVATE LIMITED 257
14.2.10 WEICON GMBH & CO. KG 258
14.2.11 EMS-CHEMIE HOLDING AG 258
14.2.12 JOWAT SE 259
14.2.13 KLEIBERIT SE & CO. KG 260
14.2.14 HERNON MANUFACTURING 261
14.2.15 GUANGDONG SINO-ADHESIVE 新技術開発会社, LTD. 261
15 調査方法 262
15.1 調査データ 262
15.1.1 二次データ 263
15.1.1.1 二次情報源からの主要データ 263
15.1.2 一次データ 263
15.1.2.1 一次情報源からの主要データ 263
15.1.2.2 一次インタビュー – 需要側および供給側 264
15.1.2.3 一次インタビューの内訳 264
15.1.2.4 主要な産業インサイト 265
15.2 市場規模の推計 265
15.2.1 ボトムアップ手法 266
15.2.2 トップダウン手法 267
15.3 成長予測 268
15.3.1 供給側 268
15.3.2 需要側 269
15.4 データの三角測量 269
15.5 因子分析 271
15.6 研究の前提 271
15.7 研究の限界 272
15.8 リスク評価 272
16 付録 273
16.1 ディスカッション・ガイド 273
16.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 275
16.3 カスタマイズオプション 277
16.4 関連レポート 277
16.5 著者情報 278
表1 自動車用接着剤市場:ポーターの5つの力分析 50
表2 主要経済国のGDPの推移と予測(2021年~2030年)(10億米ドル) 50
表3 自動車用接着剤市場:エコシステムにおける役割 55
表4 主要企業別・用途別の自動車用接着剤の平均販売価格
(2025年)(米ドル/kg) 57
表5 地域別の自動車用接着剤の平均販売価格
(2023年~2031年) (米ドル/kg) 58
表6 HSコード3506に該当する製品の輸入データ、
2021年~2025年(百万米ドル) 59
表7 HSコード3506に該当する製品の輸出データ、
2021年~2025年 (百万米ドル) 60
表8 自動車用接着剤市場:会議・イベントの詳細リスト、2026年~2027年 61
表9 自動車用接着剤市場:投資および資金調達
シナリオ、2025–2026年 62
表10 アメリカの調整後相互関税率 64
表11 特許状況:特許出願、限定特許、
および特許権付与 75
表12 自動車用接着剤に関連する主要特許一覧、2015年~2025年 77
表13 主なユースケースと市場の可能性 81
表14 ベストプラクティス:ユースケースを導入している企業 81
表15 自動車用接着剤市場:汎用AI(Gen AI)導入に関するケーススタディ 82
表16 相互に関連する隣接エコシステムと市場プレイヤーへの影響 82
表17 用途別、購買プロセスに対するステークホルダーの影響(%) 85
表18 上位3つの用途における主要な購買基準 86
表19 自動車用接着剤市場:主要用途における未充足ニーズ 88
表20 南米アメリカ:規制機関、政府機関、
およびその他の組織 89
表21 ヨーロッパ:規制機関、政府機関、
およびその他の組織 90
表22 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 91
表23 その他の地域:規制機関、政府機関、
およびその他の組織 91
表24 自動車用接着剤市場におけるグローバル基準 92
表25 自動車用接着剤市場における認証、表示、および環境基準
95
表26 樹脂種類別自動車用接着剤市場、2023年~2025年(百万米ドル) 98
表27 自動車用接着剤市場:樹脂の種類、2026年~2031年(百万米ドル) 98
表28 自動車用接着剤市場:樹脂の種類、2023年~2025年(キロトン) 99
表29 自動車用接着剤市場、樹脂種類、2026年~2031年(キロトン) 99
表30 自動車用ポリウレタン接着剤市場、地域別、
2023年~2025年(百万米ドル) 100
表31 自動車用ポリウレタン接着剤市場(地域別)、
2026年~2031年(百万米ドル) 100
表32 自動車用ポリウレタン接着剤市場(地域別)、
2023年~2025年(キロトン) 100
表33 自動車用ポリウレタン接着剤市場、地域別、
2026年~2031年(キロトン) 101
表34 自動車用エポキシ系接着剤市場:地域別、2023年~2025年(百万米ドル) 101
表35 自動車用エポキシ系接着剤市場:地域別、2026年~2031年(百万米ドル) 102
表36 自動車用エポキシ接着剤市場、地域別、2023年~2025年(キロトン) 102
表37 自動車用エポキシ接着剤市場、地域別、2026年~2031年(キロトン) 102
表38 自動車用アクリル系接着剤市場、地域別、
2023年~2025年(百万米ドル) 103
表39 自動車用アクリル系接着剤市場、地域別、
2026年~2031年(百万米ドル) 103
表40 自動車用アクリル系接着剤市場:地域別、2023–2025年(キロトン) 104
表41 自動車用アクリル系接着剤市場:地域別、2026–2031年(キロトン) 104
表42 自動車用シリコーン系接着剤市場、地域別、
2023年~2025年(百万米ドル) 105
表43 自動車用シリコーン系接着剤市場、地域別、
2026年~2031年(百万米ドル) 105
表44 自動車用シリコーン接着剤市場、地域別、2023年~2025年(キロトン) 106
表45 自動車用シリコーン接着剤市場:地域別、2026年~2031年(キロトン) 106
表46 自動車用SMP接着剤市場:地域別、2023年~2025年(百万米ドル) 107
表47 自動車用SMP接着剤市場:地域別、2026年~2031年(百万米ドル) 107
表48 自動車用SMP接着剤市場:地域別、2023年~2025年(キロトン) 108
表49 自動車用SMP接着剤市場、地域別、2026年~2031年(キロトン) 108
表50 自動車用MMA接着剤市場、地域別、2023年~2025年(百万米ドル) 109
表51 自動車用MMA系接着剤市場:地域別、2026年~2031年(百万米ドル) 109
表52 自動車用MMA系接着剤市場:地域別、2023年~2025年(キロトン) 109
表53 自動車用MMA系接着剤市場、地域別、2026–2031年(キロトン) 110
表54 自動車用その他の樹脂の種類の接着剤市場、地域別、
2023–2025年(百万米ドル) 110
表55 自動車用その他の樹脂の種類の接着剤市場(地域別)、
2026年~2031年(百万米ドル) 111
表56 自動車用その他の樹脂系接着剤の種類(地域別)、
2023年~2025年(キロトン) 111
表57 自動車用その他の樹脂系接着剤の種類(地域別)、
2026年~2031年(キロトン) 112
表58 自動車用接着剤市場:種類別、2023年~2025年(百万米ドル) 114
表59 自動車用接着剤市場:種類別、2026年~2031年(百万米ドル) 115
表60 自動車用接着剤市場:種類別、2023年~2025年(キロトン) 115
表61 自動車用接着剤市場:種類別、2026年~2031年(キロトン) 115
表62 乗用車向け自動車用接着剤市場:地域別、
2023年~2025年(百万米ドル) 116
表63 乗用車向け自動車用接着剤市場(地域別)、
2026年~2031年(百万米ドル) 116
表64 乗用車向け自動車用接着剤市場:地域別、
2023年~2025年(キロトン) 117
表65 乗用車向け自動車用接着剤市場、地域別、
2026年~2031年(キロトン) 117
表66 軽商用車(LCV)向け自動車用接着剤市場、地域別、
2023年~2025年(百万米ドル) 118
表67 地域別軽商用車(LCV)向け自動車用接着剤市場、
2026年~2031年(百万米ドル) 118
表68 地域別軽商用車(LCV)向け自動車用接着剤市場、2023年~2025年(キロトン) 119
表69 地域別軽自動車(LCV)向け自動車用接着剤市場、2026年~2031年(キロトン) 119
表70 地域別トラック向け自動車用接着剤市場、
2023年~2025年(百万米ドル) 120
表71 トラック向け自動車用接着剤市場(地域別、
2026年~2031年)(百万米ドル) 120
表72 トラック用自動車用接着剤市場:地域別、2023年~2025年(キロトン) 121
表73 トラック用自動車用接着剤市場:地域別、2026年~2031年(キロトン) 121
表74 地域別バス用自動車用接着剤市場、
2023年~2025年(百万米ドル) 122
表75 地域別バス用自動車用接着剤市場、
2026年~2031年(百万米ドル) 122
表76 バス向け自動車用接着剤市場:地域別、2023年~2025年(キロトン) 123
表77 バス向け自動車用接着剤市場:地域別、2026年~2031年(キロトン) 123
表78 アフターマーケットにおけるバス用自動車用接着剤市場、地域別、
2023年~2025年(百万米ドル) 124
表79 アフターマーケットにおける自動車用接着剤市場、地域別、
2026年~2031年(百万米ドル) 124
表80 アフターマーケットにおける自動車用接着剤市場、地域別、
2023年~2025年(キロトン) 125
表81 アフターマーケットにおける自動車用接着剤市場、地域別、
2026年~2031年(キロトン) 125
表82 自動車用接着剤市場、用途別、2023年~2025年(百万米ドル) 127
表83 用途別自動車用接着剤市場、2026–2031年(百万米ドル) 128
表84 用途別自動車用接着剤市場、2023–2025年(キロトン) 128
表85 自動車用接着剤市場:用途別、2026年~2031年(キロトン) 128
表86 ボディ・イン・ホワイト(BIW)における自動車用接着剤市場、地域別、
2023年~2025年(百万米ドル) 129
表87 ボディ・イン・ホワイト(BIW)における自動車用接着剤市場、地域別、
2026年~2031年(百万米ドル) 129
表88 ボディ・イン・ホワイト(BIW)における自動車用接着剤市場、地域別、
2023–2025年(キロトン) 130
表89 地域別ボディ・イン・ホワイト(BIW)向け自動車用接着剤市場、
2026–2031年(キロトン) 130
表90 塗装工程における自動車用接着剤市場(地域別)、
2023年~2025年(百万米ドル) 131
表91 塗装工程における自動車用接着剤市場(地域別、
2026年~2031年)(百万米ドル) 131
表92 塗装工程における自動車用接着剤市場(地域別)、
2023年~2025年(キロトン) 132
表93 塗装工程における自動車用接着剤市場(地域別)、
2026年~2031年(キロトン) 132
表94 自動車用接着剤市場(組立工程)、地域別、
2023年~2025年(百万米ドル) 133
表95 自動車用接着剤市場(組立工程)、地域別、
2026年~2031年(百万米ドル) 133
表96 地域別自動車組立用接着剤市場、
2023年~2025年(キロトン) 133
表97 地域別自動車組立用接着剤市場、
2026年~2031年(キロトン) 134
表98 地域別 パワートレイン向け自動車用接着剤市場、
2023年~2025年(百万米ドル) 134
表99 地域別 パワートレイン向け自動車用接着剤市場、
2026年~2031年(百万米ドル) 135
表100 パワートレイン向け自動車用接着剤市場(地域別)、
2023年~2025年(キロトン) 135
表101 パワートレイン向け自動車用接着剤市場(地域別)、
2026年~2031年(キロトン) 136
表102 自動車用接着剤市場:地域別、2023年~2025年(百万米ドル) 138
表103 自動車用接着剤市場:地域別、2026年~2031年(百万米ドル) 139
表104 自動車用接着剤市場、地域別、2023–2025年(キロトン) 139
表105 自動車用接着剤市場、地域別、2026–2031年(キロトン) 139
表106 アジア太平洋地域:自動車用接着剤市場、車種別、
2023年~2025年(百万米ドル) 141
表107 アジア太平洋地域:自動車用接着剤市場、車種別、
2026年~2031年 (百万米ドル) 141
表108 アジア太平洋地域:自動車用接着剤市場(種類別)、
2023年~2025年(キロトン) 141
表 109 アジア太平洋地域:自動車用接着剤市場(種類別)、
2026–2031年(キロトン) 142
表 110 アジア太平洋地域:自動車用接着剤市場、樹脂の種類、
2023年~2025年(百万米ドル) 142
表111 アジア太平洋地域:自動車用接着剤市場、樹脂の種類、
2026年~2031年(百万米ドル) 142
表112 アジア太平洋地域:自動車用接着剤市場(樹脂の種類)、
2023年~2025年(キロトン) 143
表113 アジア太平洋地域:自動車用接着剤市場(樹脂の種類)、
2026年~2031年(キロトン) 143
表114 アジア太平洋地域:自動車用接着剤市場(用途別)、
2023–2025年(百万米ドル) 144
表115 アジア太平洋地域:自動車用接着剤市場、用途別、
2026–2031年(百万米ドル) 144
表116 アジア太平洋地域:自動車用接着剤市場(用途別)、
2023年~2025年(キロトン) 144
表117 アジア太平洋地域:自動車用接着剤市場(用途別)、
2026年~2031年(キロトン) 145
表118 アジア太平洋地域:自動車用接着剤市場(国別)、
2023年~2025年(百万米ドル) 145
表119 アジア太平洋地域:自動車用接着剤市場(国別)、
2026年~2031年(百万米ドル) 145
表120 アジア太平洋地域:自動車用接着剤市場(国別)、
2023年~2025年(キロトン) 146
表121 アジア太平洋地域:自動車用接着剤市場(国別)、
2026年~2031年(キロトン) 146
表122 中国:自動車用接着剤市場(用途別)、
2023年~2025年(百万米ドル) 147
表123 中国:自動車用接着剤市場(用途別)、
2026年~2031年(百万米ドル) 147
表124 中国:自動車用接着剤市場(用途別)、
2023年~2025年(キロトン) 148
表125 中国:自動車用接着剤市場、用途別、
2026年~2031年(キロトン) 148
表126 中国:自動車用接着剤市場、樹脂の種類、
2023年~2025年 (百万米ドル) 148
表127 中国:自動車用接着剤市場、樹脂種類、
2026年~2031年(百万米ドル) 149
表128 中国:自動車用接着剤市場、樹脂種類、2023年~2025年(キロトン) 149
表129 中国:自動車用接着剤市場(樹脂の種類)、2026年~2031年(キロトン) 150
表130 インド:自動車用接着剤市場(用途別)、
2023年~2025年(百万米ドル) 150
表131 インド:自動車用接着剤市場(用途別)、
2026年~2031年(百万米ドル) 151
表132 インド:自動車用接着剤市場、用途別、
2023年~2025年(キロトン) 151
表133 インド:自動車用接着剤市場、用途別、
2026年~2031年(キロトン) 151
表134 インド:自動車用接着剤市場、樹脂の種類、
2023年~2025年(百万米ドル) 152
表135 インド:自動車用接着剤市場、樹脂の種類、
2026年~2031年(百万米ドル) 152
表136 インド:自動車用接着剤市場、樹脂の種類、2023年~2025年(キロトン) 153
表137 インド:自動車用接着剤市場、樹脂の種類、2026年~2031年 (キロトン) 153
表138 日本:自動車用接着剤市場、用途別、
2023–2025年(百万米ドル) 154
表139 日本:自動車用接着剤市場(用途別)、
2026年~2031年(百万米ドル) 154
表140 日本:自動車用接着剤市場(用途別)、
2023年~2025年(キロトン) 154
表141 日本:自動車用接着剤市場、用途別、
2026年~2031年(キロトン) 155
表142 日本:自動車用接着剤市場、樹脂の種類、
2023年~2025年 (百万米ドル) 155
表143 日本:自動車用接着剤市場、樹脂の種類、
2026年~2031年(百万米ドル) 155
表144 日本:自動車用接着剤市場、樹脂の種類、2023年~2025年(キロトン) 156
表145 日本:自動車用接着剤市場、樹脂の種類、2026年~2031年(キロトン) 156
表146 韓国:自動車用接着剤市場、用途別、
2023年~2025年(百万米ドル) 157
表147 韓国:自動車用接着剤市場、用途別、
2026年~2031年 (百万米ドル) 157
表148 韓国:自動車用接着剤市場、用途別、
2023–2025年(キロトン) 158
表149 韓国:自動車用接着剤市場、用途別、
2026–2031年(キロトン) 158
表150 韓国:自動車用接着剤市場(樹脂の種類)、
2023–2025年(百万米ドル) 158
表 151 韓国:自動車用接着剤市場(樹脂の種類)、
2026–2031年(百万米ドル) 159
表152 韓国:自動車用接着剤市場、樹脂の種類
2023年~2025年(キロトン) 159
表153 韓国:自動車用接着剤市場、樹脂の種類、
2026–2031年(キロトン) 160
表154 北米:自動車用接着剤市場(車種別)、
2023年~2025年(百万米ドル) 162
表 155 北米:自動車用接着剤市場、車種別、
2026–2031年(百万米ドル) 163
表 156 北米:自動車用接着剤市場、車種別、
2023年~2025年(キロトン) 163
表157 北米:自動車用接着剤市場、車種別、
2026年~2031年(キロトン) 164
表 158 北米:自動車用接着剤市場、樹脂の種類、
2023–2025年(百万米ドル) 164
表159 北米:自動車用接着剤市場、樹脂の種類、
2026–2031年(百万米ドル) 164
表160 北米:自動車用接着剤市場(樹脂種類)、
2023–2025年(キロトン) 165
表161 北米:自動車用接着剤市場、樹脂種類、
2026–2031年(キロトン) 165
表162 北米:自動車用接着剤市場、用途別、
2023–2025年(百万米ドル) 166
表 163 北米:自動車用接着剤市場、用途別、
2026–2031年(百万米ドル) 166
表 164 北米:自動車用接着剤市場、用途別、
2023–2025年(キロトン) 166
表165 北米:自動車用接着剤市場、用途別、
2026–2031年(キロトン) 167
表166 北米:自動車用接着剤市場(国別)、
2023年~2025年(百万米ドル) 167
表167 北米:自動車用接着剤市場(国別)、
2026年~2031年 (百万米ドル) 167
表168 北米:自動車用接着剤市場、国別、
2023年~2025年(キロトン) 168
表169 北米:自動車用接着剤市場、国別、
2026年~2031年(キロトン) 168
表170 アメリカ:自動車用接着剤市場、用途別、
2023年~2025年(百万ドル) 169
表171 アメリカ:自動車用接着剤市場、用途別、
2026年~2031年(百万ドル) 169
表172 アメリカ:自動車用接着剤市場、用途別、2023年~2025年(キロトン) 169
表173 アメリカ:自動車用接着剤市場、用途別、2026年~2031年(キロトン) 170
表174 アメリカ:自動車用接着剤市場、樹脂種類、
2023年~2025年(百万ドル) 170
表175 アメリカ:自動車用接着剤市場、樹脂の種類、
2026年~2031年(百万ドル) 170
表176 アメリカ:自動車用接着剤市場、樹脂の種類、2023年~2025年 (キロトン) 171
表177 アメリカ:自動車用接着剤市場、樹脂の種類、2026年~2031年(キロトン) 171
表178 ヨーロッパ:自動車用接着剤市場、車種別、
2023–2025年(百万米ドル) 173
表179 ヨーロッパ:自動車用接着剤市場、車種別、
2026–2031年(百万米ドル) 174
表180 ヨーロッパ:自動車用接着剤市場、種類別、
2023–2025年(キロトン) 174
表181 ヨーロッパ:自動車用接着剤市場、種類別、
2026–2031年(キロトン) 174
表182 ヨーロッパ:自動車用接着剤市場、樹脂の種類、
2023–2025年(百万米ドル) 175
表183 ヨーロッパ:自動車用接着剤市場(樹脂種類)、
2026–2031年(百万米ドル) 175
表184 ヨーロッパ:自動車用接着剤市場(樹脂種類)、
2023–2025年(キロトン) 176
表185 ヨーロッパ:自動車用接着剤市場、樹脂の種類、
2026年~2031年(キロトン) 176
表186 ヨーロッパ:自動車用接着剤市場、用途別、
2023年~2025年 (百万米ドル) 176
表 187 ヨーロッパ:自動車用接着剤市場、用途別、
2026–2031年(百万米ドル) 177
表188 ヨーロッパ:自動車用接着剤市場、用途別、
2023年~2025年(キロトン) 177
表189 ヨーロッパ:自動車用接着剤市場、用途別、
2026年~2031年 (キロトン) 177
表 190 ヨーロッパ:自動車用接着剤市場、国別、
2023–2025年 (百万米ドル) 178
表 191 ヨーロッパ:自動車用接着剤市場、国別、
2026–2031年(百万米ドル) 178
表 192 ヨーロッパ:自動車用接着剤市場(国別、2023年~2025年)(キロトン) 179
表193 ヨーロッパ:自動車用接着剤市場(国別、2026年~2031年)(キロトン) 179
表194 ドイツ:自動車用接着剤市場、用途別、
2023–2025年 (百万米ドル) 180
表 195 ドイツ:自動車用接着剤市場、用途別、
2026–2031年(百万米ドル) 180
表196 ドイツ:自動車用接着剤市場(用途別)、
2023年~2025年(キロトン) 180
表197 ドイツ: 用途別自動車用接着剤市場、
2026–2031年(キロトン) 181
表198 ドイツ:樹脂種類別自動車用接着剤市場、
2023–2025年(百万米ドル) 181
表199 ドイツ:自動車用接着剤市場、樹脂種類、
2026–2031年(百万米ドル) 181
表200 ドイツ:自動車用接着剤市場、樹脂種類
2023年~2025年(キロトン) 182
表201 ドイツ:自動車用接着剤市場、樹脂の種類、
2026年~2031年(キロトン) 182
表 202 中東・アフリカ:自動車用接着剤市場、車種別、2023–2025年(百万米ドル) 185
表 203 中東・アフリカ:自動車用接着剤市場、車種の種類別、2026–2031年 (百万米ドル) 185
表 204 中東・アフリカ:自動車用接着剤市場、種類別、2023年~2025年(キロトン) 186
表 205 中東・アフリカ:自動車用接着剤市場(車種別、2026年~2031年)(キロトン) 186
表 206 中東・アフリカ:自動車用接着剤市場、樹脂の種類、2023年~2025年 (百万米ドル) 186
表 207 中東・アフリカ:自動車用接着剤市場、樹脂の種類、2026年~2031年(百万米ドル) 187
表208 中東・アフリカ:自動車用接着剤市場(樹脂の種類、2023年~2025年)(キロトン) 187
表209 中東・アフリカ:自動車用接着剤市場、樹脂の種類、2026年~2031年(キロトン) 188
表 210 中東・アフリカ:自動車用接着剤市場、用途別、2023年~2025年(百万米ドル) 188
表 211 中東・アフリカ:自動車用接着剤市場、用途別、2026–2031年(百万米ドル) 188
表 212 中東・アフリカ:自動車用接着剤市場、用途別、2023年~2025年(キロトン) 189
表213 中東・アフリカ:自動車用接着剤市場、用途別、2026年 –2031年(キロトン) 189
表214 中東・アフリカ:自動車用接着剤市場、国別、
2023–2025年(百万米ドル) 189
表215 中東・アフリカ:自動車用接着剤市場(国別)、
2026–2031年(百万米ドル) 190
表216 中東・アフリカ:自動車用接着剤市場(国別)、
2023–2025年(キロトン) 190
表217 中東・アフリカ:自動車用接着剤市場、国別、
2026–2031年(キロトン) 190
表218 南米アメリカ:自動車用接着剤市場(種類別)、
2023–2025年(百万米ドル) 192
表 219 南米アメリカ:自動車用接着剤市場、種類別、
2026年~2031年 (百万米ドル) 192
表220 南米アメリカ:自動車用接着剤市場、種類別、
2023年~2025年(キロトン) 192
表221 南米アメリカ:自動車用接着剤市場(車種種類)、
2026年~2031年(キロトン) 193
表222 南米アメリカ:自動車用接着剤市場(樹脂種類)、
2023~2025年(百万米ドル) 193
表223 南米アメリカ:自動車用接着剤市場、樹脂の種類、
2026~2031年(百万米ドル) 193
表224 南米アメリカ:自動車用接着剤市場(樹脂種類)、
2023–2025年(キロトン) 194
表225 南米アメリカ:自動車用接着剤市場(樹脂種類)、
2026年~2031年(キロトン) 194
表226 南米アメリカ:自動車用接着剤市場、用途別、
2023年~2025年(百万米ドル) 195
表227 南米アメリカ:自動車用接着剤市場、用途別、
2026–2031年(百万米ドル) 195
表228 南米アメリカ:自動車用接着剤市場、用途別、
2023–2025年(キロトン) 195
表 229 南米アメリカ:自動車用接着剤市場、用途別、
2026–2031年(キロトン) 196
表 230 南米アメリカ:自動車用接着剤市場(国別)、
2023–2025年(百万米ドル) 196
表 231 南米アメリカ:自動車用接着剤市場(国別)、
2026年~2031年(百万米ドル) 196
表 232 南米アメリカ:自動車用接着剤市場、国別、
2023–2025年(キロトン) 197
表 233 南米アメリカ:自動車用接着剤市場、国別、
2026–2031年 (キロトン) 197
表234 自動車用接着剤市場:競争の激しさ 201
表235 自動車用接着剤市場:地域別市場規模 207
表236 自動車用接着剤市場:車種の種類別分布 208
表 237 自動車用接着剤市場:樹脂の種類別分布 209
表 238 自動車用接着剤市場:用途の種類別分布 210
表 239 自動車用接着剤市場:主要スタートアップ/中小企業の詳細リスト 213
表 240 自動車用接着剤市場:主要スタートアップ/中小企業の競合ベンチマーク 213
表 241 自動車用接着剤市場:新製品発売、
2021年1月~2026年7月 217
表242 自動車用接着剤市場:取引動向、2021年1月~2026年7月 219
表243 自動車用接着剤市場:事業拡大、2021年1月~2026年7月 220
表244 自動車用接着剤市場:その他の動向、
2021年1月~2026年7月 221
表 245 ヘンケル AG & CO. KGAA:会社概要 222
表 246 ヘンケル AG & CO. KGAA:提供製品・ソリューション・サービス 223
表 247 ヘンケル AG & CO. KGAA:新製品の発売 224
表 248 ヘンケル AG & CO. KGAA:事業拡大 225
表 249 ヘンケル AG & CO. KGAA:その他の動向 225
表 250 SIKA AG:会社概要 227
表 251 SIKA AG:提供製品・ソリューション・サービス 228
表 252 SIKA AG:新製品の発売 229
表 253 SIKA AG:取引 230
表 254 3M カンパニー:会社概要 232
表 255 3M カンパニー:提供している製品・ソリューション・サービス 233
表256 ARKEMA S.A.:会社概要 235
表257 ARKEMA S.A.:提供製品・ソリューション・サービス 236
表258 ARKEMA S.A.:新製品発売 237
表 259 ARKEMA S.A.:取引 238
表 260 H.B. FULLER COMPANY:会社概要 239
表 261 H.B. FULLER COMPANY:提供製品・ソリューション・サービス 240
表 262 デュポン・ド・ネムール社:会社概要 242
表 263 デュポン・ド・ネムール社:提供製品・ソリューション・サービス 243
表 264 デュポン・ド・ネムール社:事業拡大 244
表265 デュポン・ド・ネムール社:その他の動向 244
表266 PPGインダストリーズ社:会社概要 245
表267 PPGインダストリーズ社:提供製品・ソリューション・サービス 246
表 268 ハンツマン・インターナショナルLLC:会社概要 247
表 269 ハンツマン・インターナショナルLLC:提供製品・ソリューション・サービス 248
表 270 ハンツマン・インターナショナルLLC:新製品発売 249
表 271 ハンツマン・インターナショナルLLC:その他の動向 250
表 272 パーカー・ハニフィン・コーポレーション:会社概要 251
表 273 パーカー・ハニフィン・コーポレーション:提供製品・ソリューション・サービス 252
表 274 イリノイ・ツール・ワークス社:会社概要 254
表 275 イリノイ・ツール・ワークス社:提供製品・ソリューション・サービス 255
表 276 イリノイ・ツール・ワークス社:新製品発売 256
表 277 ユニシール社:会社概要 257
表 278 キャティ・アドヘシブズ社:会社概要 258
表 279 サンスター・エンジニアリング社:会社概要 258
表 280 デロ・インダストリアル・アドヘシブズ:会社概要 259
表 281 マスター・ボンド社:会社概要 259
表 282 パーマボンド:会社概要 260
表 283 ダイマックス・コーポレーション:会社概要 260
表 284 スリーボンド・インターナショナル:会社概要 261
表 285 メットロック・プライベート・リミテッド:会社概要 261
表 286 ヴァイコン・GmbH & Co. KG:会社概要 262
表 287 EMS-CHEMIE HOLDING AG:会社概要 262
表 288 ヨワット SE:会社概要 263
表 289 クライベリット SE & CO. KG:会社概要 264
表 290 ハーノン・マニュファクチャリング:会社概要 265
表 291 広東シノ・アドヘシブ新材料技術有限公司:
会社概要 265
表 292 自動車用接着剤市場:リスク評価 276
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









