主なポイント
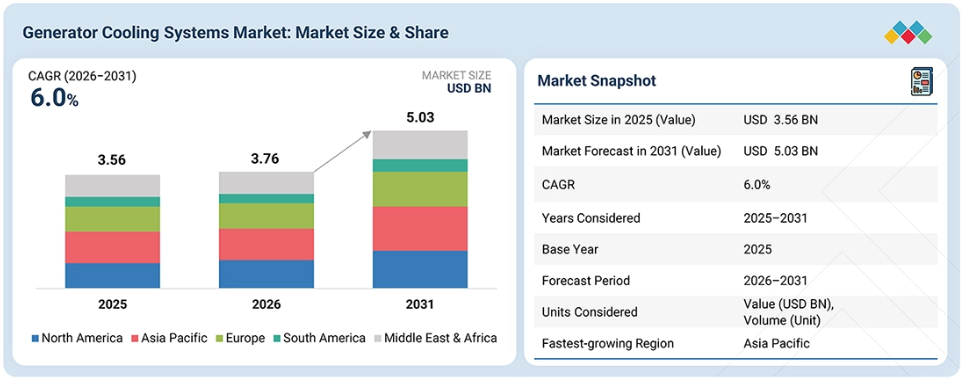
2026年、アジア太平洋地域の発電機冷却システム市場は、同地域全体における急速な工業化、インフラ整備、製造活動の拡大、および信頼性の高い発電への需要の高まりに牽引され、世界市場の27.6%を占めました。データセンター、産業施設、商業ビル、ユーティリティ、建設プロジェクト、その他の重要な用途において、同地域で発電機セットの導入が拡大していることが、発電機冷却システムへの需要を支えています。
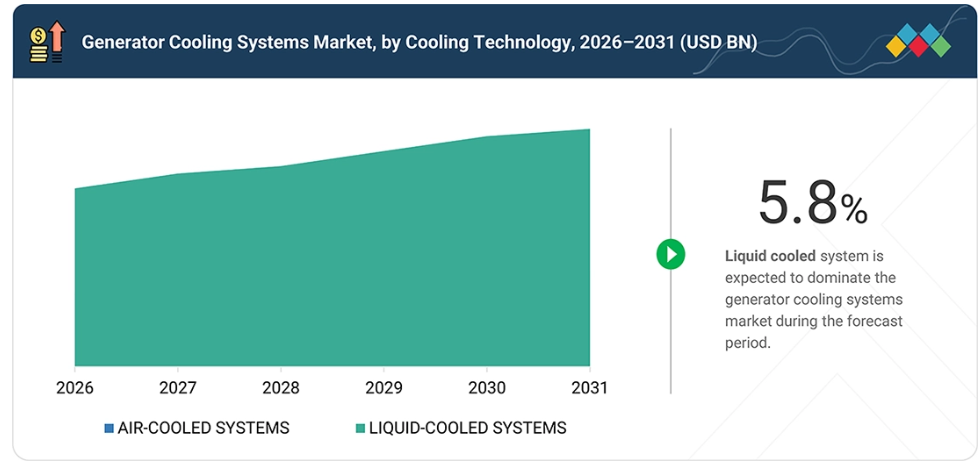
冷却技術別では、2026年に液体冷却システムセグメントが市場全体の64.7%を占めました。これは、その効率的な放熱性、信頼性の高い温度制御、および大容量発電機セットや重要電力用途での幅広い採用によるものです。
製品種類別では、2026年にエンジン搭載型統合冷却システムセグメントが市場全体の54.7%を占めました。これは、そのコンパクトな構成、統合設計、効率的な放熱、およびさまざまなサイズの発電機や用途での広範な利用によるものです。
発電機の設計別では、2026年に固定式発電機セットセグメントが市場全体の78.6%を占めました。これは、産業施設、データセンター、ユーティリティ、商業ビル、重要インフラにおいて、その導入が広く進み、利用が増加しているためです。待機電源、主電源、および連続電源用途への適性に加え、高出力容量や長時間稼働の要件が、効率的で信頼性の高い発電機冷却システムへの需要を牽引しています。
構造タイプ別では、2026年に熱交換器構造セグメントが市場全体の43.8%を占めました。これは、発電機冷却システム内での効率的な熱伝達と温度管理において、熱交換器が重要な役割を果たしているためです。さまざまな発電機の構成や出力定格にまたがって適用されていることから、産業、商業、ユーティリティなどの用途において需要が支えられています。
用途別では、2026年にスタンバイセグメントが市場全体の53.0%を占めました。これは、商業ビル、産業施設、データセンター、医療施設、重要インフラにおいて、信頼性の高いバックアップ電源へのニーズが高まっているためです。停電に対する懸念の高まりや、業務の中断を許さない運営の必要性が、スタンバイ発電機セットおよび関連する冷却システムの導入を後押ししています。
出力別では、2026年に500 kW以下のセグメントが市場全体の39.0%を占めました。これは、商業施設、建設現場、通信、家庭用用途、および小規模な産業施設において広く利用されているためです。バックアップや分散型電力需要に対応するための小型発電セットの導入が増加していることが、この出力範囲における冷却システムの需要を支えています。
最終用途産業別では、2026年に産業セグメントが市場全体の44.0%を占めました。これは、製造施設、加工プラント、鉱業、石油・ガス施設、その他の産業用途において、信頼性の高いバックアップ電源、主電源、および連続電源として発電セットが広く利用されているためです。工業化の進展、製造能力の拡大、および無停電電源への需要の高まりが、産業セクターにおける発電機冷却システムの需要を支えています。
Modine、Kelvion Holding GmbH、およびAPI Heat Transferは、その高い市場シェアと製品展開の広さから、発電機冷却システム市場(世界)における主要企業として挙げられています。
Sterling Thermal Technology、WingFan Ltd. & Co. KG、Banco Products (India) Ltd.などは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての可能性を浮き彫りにしています。
世界の発電機冷却システム市場は、信頼性の高い発電への需要の高まり、インフラ整備活動の拡大、および産業用や重要用途における発電機セットの導入増加に牽引され、成長を遂げています。アジア太平洋地域は最大の地域市場であり、中国、インド、日本、韓国、東南アジアにおける急速な工業化、インフラ開発、製造活動の拡大、ならびに予備電源、主電源、および連続電源への需要増加に支えられています。北米は、データセンターの拡張、産業施設、ユーティリティ、そして信頼性の高いバックアップ電源への継続的な需要に支えられ、2番目に大きなシェアを占めています。ヨーロッパの市場は、産業、商業、データセンター、および重要インフラ用途における信頼性の高い電力への需要に支えられています。一方、南米アメリカおよび中東・アフリカでは、インフラ開発、工業化、遠隔地での電力需要、ならびに建設、鉱業、石油・ガス、ユーティリティ、商業用途における発電機の導入拡大を背景に、需要が拡大しています。
顧客の顧客に影響を与えるトレンドと変革
技術の進歩と信頼性要件の高まりが、発電、データセンター、産業、建設、通信、インフラの各セクターにおいて大きな変革を推進しています。効率的な熱管理、発電機の性能向上、コンパクトな冷却ソリューション、および機器の耐用年数の延長に対する注目が高まっていることが、イノベーションを加速させ、バリューチェーン全体に新たな成長の機会を生み出しています。高度なラジエーターや熱交換器への移行に加え、モジュラー式冷却システム、統合型熱管理技術、および高性能冷却ソリューションの開発が、競争環境を一新しつつあります。
市場の動向
推進要因:信頼性の高いバックアップおよび継続的な発電に対する需要の高まり
データセンター、産業施設、商業ビル、医療、通信、インフラ分野において、信頼性の高いバックアップおよび継続的な電力供給に対する需要が高まっていることから、発電機冷却システム市場は拡大しています。電力消費量の増加、頻繁な停電、データセンターの急速な発展、および分散型発電の拡大が、発電機セットの導入を後押ししています。
効率的な冷却システムは、エンジンの温度を最適に維持し、発電機の性能を向上させ、機器の耐用年数を延ばし、過酷な負荷条件下でも信頼性の高い稼働を確保するのに役立ちます。
制約要因:高度な冷却システムの初期コストの高さ
市場の力強い成長にもかかわらず、発電機冷却システム産業は、高度な冷却技術や部品にかかる高い初期コストという課題に直面しています。高度なラジエーター、熱交換器、冷却モジュール、および熱管理システムには、エンジニアリング、材料、製造、設置において多額の投資が必要となります。
こうした高い初期コストは、特に中小規模のエンドユーザーや価格に敏感な新興市場において、導入を躊躇させる要因となり得ます。さらに、高度な冷却コンポーネントのメンテナンス要件や交換コストは、発電機システムのライフサイクルコスト全体を押し上げる可能性があります。
機会:モジュール式および統合型冷却システムへの需要拡大
データセンター、産業施設、分散型発電アプリケーションにおいて、モジュール式および統合型の冷却ソリューションの採用が進んでいることから、発電機冷却システム市場には大きな成長の機会が生まれています。モジュラーシステムは、柔軟な構成、簡素化された設置、スペース利用率の向上、およびさまざまな発電機容量に対応した効率的な熱管理を実現します。さらに、データセンター、重要インフラ、分散型発電への投資拡大により、カスタマイズされた統合型冷却システムへの需要が生まれています。熱交換器、ラジエーター、冷却モジュール、およびインテリジェントな熱管理技術の進歩により、高性能な冷却ソリューションの開発がさらに促進されています。
課題:冷却性能とシステムコストのバランス
発電機冷却システム市場は、高い冷却性能を維持しつつシステムコストを抑制するという課題に直面しています。優れた熱伝達効率、耐久性、コンパクトな設計、そして信頼性の高い性能を備えた先進的な冷却システムを開発するには、エンジニアリング、材料、製造技術への継続的な投資が必要です。さらに、原材料価格の変動、製造コストの上昇、サプライチェーンの混乱、競争の激化により、メーカーは熱性能や信頼性を損なうことなく、費用対効果の高い冷却ソリューションを提供しなければならないというプレッシャーに直面しています。
市場エコシステム
発電機冷却システムのエコシステムは、部品サプライヤー、冷却システムメーカー、発電機およびエンジンのOEM、販売代理店、システムインテグレーター、エンドユーザー産業など、相互に関連し合うステークホルダーで構成されています。部品サプライヤーは、ラジエーター、熱交換器、冷却モジュール、ファン、ポンプ、チャージエアクーラー、熱管理部品などの主要な部品を供給しています。
発電機冷却システムメーカーは、これらの部品を統合し、発電機セット、定置用エンジン、データセンター、産業施設、通信、医療、インフラ用途などで使用される高性能な冷却ソリューションを構築しています。規制当局は、環境、効率、および機器の性能に関する基準を策定し、冷却システムの開発やエネルギー効率の高い技術の採用に影響を与えています。販売代理店やチャネルパートナーは、地域市場や産業顧客に対して、製品を効率的に供給することを保証しています。発電、建設、データセンター、商業、産業、インフラの各セクターにわたるエンドユーザーが、信頼性が高く、耐久性に優れ、高性能な発電機用冷却システムへの需要を牽引しています。
市場セグメント
発電機冷却システム市場:冷却技術別
液体冷却システムは冷却技術セグメントの中で最大のシェアを占めていますが、発電機冷却システム市場全体では、空冷システムが最も急速に成長しているセグメントです。液体冷却システムは、効率的な放熱、信頼性の高い温度制御、および大容量の発電機セットや長時間の稼働に適していることから、市場で主導的なシェアを占めています。空冷式システムは、構成がシンプルで、コンパクトな設計、設置の容易さ、および中小規模の発電機セットへの適性から、採用が進んでいます。いずれの技術も、産業、商業、建設、通信、ユーティリティ、データセンター、および重要電力用途で広く利用されています。信頼性の高いバックアップ電源やオンサイト電源への需要の高まり、インフラ開発の進展、そして多様な用途における発電機セットの導入拡大が、これらの冷却技術の成長をさらに後押ししています。
発電機冷却システム市場:製品種類別
エンジン搭載型一体冷却システムは最大の製品種類セグメントである一方、リモートラジエーターシステムは世界の発電機冷却システム市場において最も急成長しているセグメントです。エンジン搭載型一体冷却システムは、そのコンパクトな構成、一体型設計、効率的な放熱、およびさまざまな発電機サイズや用途での広範な利用により、市場シェアのトップを占めています。リモートラジエーターシステムは、設置の柔軟性、効果的な放熱性、およびラジエーターをエンジンとは別に配置できる発電機セットへの適合性により、採用が進んでいます。両製品種類とも、産業、商業、建設、データセンター、ユーティリティ、通信、および重要電源用途で広く使用されています。信頼性の高いバックアップ電源やオンサイト電源への需要の高まり、発電機セットの導入拡大、および柔軟な冷却構成へのニーズが、これらの製品種類の成長をさらに後押ししています。
発電機冷却システム市場:発電機の設計別
固定式発電機セットは、世界の発電機冷却システム市場において最大の設計セグメントを占めており、ポータブル発電機セットが第2位のセグメントとなっています。固定式発電機セットは、産業施設、データセンター、ユーティリティ、商業ビル、重要インフラにおける待機電源、主電源、および連続電源用途で広く使用されていることから、市場シェアのトップを占めています。その大きな出力容量と長時間の稼働要件が、効率的で信頼性の高い冷却システムへの需要をさらに後押ししています。ポータブル発電機セットは、その機動性、柔軟な導入、輸送の容易さ、および一時的・分散型の電力需要への適合性により、市場で2番目に大きなシェアを占めています。信頼性の高いバックアップ電源やオンサイト電源への需要の高まり、建設・インフラ活動の活発化、そして多様な用途における発電機セットの導入拡大が、固定式およびポータブル発電機セットの両方における冷却システムの成長をさらに後押ししています。
発電機冷却システム市場:構造タイプ別
熱交換器構造は、世界の発電機冷却システム市場において最大の構造タイプセグメントです。その採用は、効率的な熱伝達、信頼性の高い温度管理、およびさまざまな発電機のサイズや稼働条件への適合性によって支えられています。熱交換器構造は、過酷な用途においても効果的な熱管理を実現し、産業、商業、ユーティリティ、データセンター、および重要電力施設で広く採用されています。予備電源、主電源、および連続電源としての発電セットの導入拡大に加え、信頼性の高い冷却性能への需要の高まりが、世界の発電機冷却システム市場における熱交換器構造の成長をさらに後押ししています。
発電機冷却システム市場:用途別
スタンバイは、世界の発電機冷却システム市場において最大の用途セグメントです。その主導的な地位は、商業ビル、産業施設、データセンター、医療施設、通信、ユーティリティ、重要インフラにおいて、信頼性の高いバックアップ電源へのニーズが高まっていることに支えられています。スタンバイ用発電機セットは、停電やその他の供給中断時に電力を供給するため、発電機が作動した際に信頼性の高い稼働を維持するためには、効果的な冷却が不可欠となります。電力の信頼性に対する懸念の高まり、データセンターやインフラの開発拡大、およびバックアップ電源システムの継続的な導入が、世界の発電機冷却システム市場におけるスタンバイセグメントの成長をさらに後押ししています。
発電機冷却システム市場:出力定格別
500 kW以下は、世界の発電機冷却システム市場において最大の出力定格セグメントです。その主導的な地位は、商業施設、建設現場、通信、家庭用用途、および小規模な産業施設における小容量の発電機セットの広範な導入によって支えられています。この出力範囲内の発電機セットは、通常、予備電源および分散型電源として使用されています++D7:D8
発電機冷却システム市場:最終用途産業別
「産業」は、世界のジェネレーター冷却システム市場において最大の最終用途産業セグメントです。その主導的な地位は、製造施設、加工プラント、鉱業、石油・ガス施設、ユーティリティ、およびその他の産業用途におけるジェネレーターセットの広範な利用によって支えられています。産業施設では、送電網の停電時や送電網へのアクセスが限られている場所でも操業を維持するために、信頼性の高い予備電源、主電源、および連続電源が必要とされており、ジェネレーターの性能と信頼性を確保するためには効果的な冷却が不可欠です。工業化の進展、製造能力の拡大、インフラ開発、および無停電電源への需要の高まりが、世界の発電機冷却システム市場における産業セグメントの成長をさらに後押ししています。
地域
アジア太平洋地域は、予測期間中、発電機冷却システム市場において最大の市場規模になると推定されています。
アジア太平洋地域の発電機冷却システム市場は、産業、商業、建設、データセンター、ユーティリティ、および重要インフラ用途からの堅調な需要に支えられ、世界最大規模となっています。同地域は、急速な工業化、製造能力の拡大、インフラ開発の進展、および信頼性の高い予備電源、主電源、連続電源のための発電機セットの導入拡大という恩恵を受けています。データセンター、製造施設、交通インフラ、商業プロジェクトへの投資拡大が、市場の成長をさらに後押ししています。アジア太平洋地域は、主要な工業国が強く存在すること、電力需要の拡大、そして多様な最終用途産業における信頼性の高い発電機冷却技術の採用増加により、引き続き重要な市場となっています。
発電機冷却システム市場:企業評価マトリックス
発電機冷却システム市場の評価マトリックスにおいて、アメリカに拠点を置くModine(Star)社は、ラジエーター、冷却モジュール、熱交換器、チャージエアクーラーなどの先進的な熱管理ソリューションを通じて市場をリードしており、これらは発電機セットや定置型発電システムで幅広く活用されています。ドイツに拠点を置くケルビオン・ホールディングGmbH(スター)は、発電および産業施設における幅広い用途をサポートする、エンジンおよび発電機冷却ソリューション、熱交換器、熱管理技術の幅広いポートフォリオを通じて、市場での地位を強化しています。両社とも、強力なエンジニアリング能力、グローバルな製造ネットワーク、そして効率的で信頼性の高い発電機冷却技術における継続的なイノベーションの恩恵を受けています。
主要市場プレイヤー
Modine (US)
Cummins Inc. (US)
Alfa Laval (Sweden)
Kelvion Holding GmbH (Germany)
AKG of America (US)
API Heat Transfer (US)
Vestas Aircoil A/S (Denmark)
LUVE (Italy)
SPX Technologies (US)
Guangxi Dingbo Generator Set Manufacturing Co., Ltd. (China)
最近の動向
2025年8月:API Heat Transfer(アメリカ)は、中国・蘇州に3番目の製造施設を開設し、アジア太平洋地域における顧客需要の拡大に対応するため、55,000平方フィートの生産スペースを増設しました。この拡張により、同社の製造能力が向上し、サービスの効率化が図られるとともに、発電およびその他の産業用途向けの熱交換器や熱管理ソリューションの提供体制が強化されました。
2025年8月:ケルビオン・ホールディングGmbH(ドイツ)は、アメリカ・オクラホマ州タルサおよびポーランドのオポーレに、新たに55,000 m²の生産スペースを増設し、製造能力を拡大しました。この投資は、高性能でエネルギー効率に優れた冷却ソリューションに対する需要の高まりに対応し、地域ごとの生産能力を強化するとともに、納期の短縮と製造能力の増強を通じて顧客サポートを充実させることを目的としています。
2025年2月: カミンズ社(アメリカ)は、発電製品の生産能力を増強するため、アメリカ、英国、インドの各製造拠点に約2億ドルを投資する計画を発表しました。この投資は、データセンターなどの重要用途向けの高容量システムを含む、発電機セットに対する需要の高まりに対応するものです。今回の拡張により、カミンズ社の発電ソリューションの供給能力が強化され、信頼性の高い発電・冷却システムに対する需要の高まりに対応できるものと期待されています。
1 はじめに 28
1.1 調査の目的 28
1.2 市場の定義 28
1.3 調査範囲 29
1.3.1 市場セグメンテーションおよび地域範囲 29
1.3.2 調査対象および除外項目 30
1.3.3 対象期間 31
1.3.4 測定単位 31
1.3.4.1 通貨/金額単位 31
1.3.4.2 数量単位 31
1.4 ステークホルダー 31
2 エグゼクティブ・サマリー 32
2.1 主な洞察と市場のハイライト 32
2.2 主要な市場参加者:戦略的展開のマッピング 33
2.3 発電機冷却システム市場を形作る破壊的トレンド 34
2.4 高成長セグメント 35
2.5 概要:世界の市場規模、成長率、および予測 36
3 プレミアムインサイト 37
3.1 発電機冷却システム市場のプレイヤーにとって魅力的な機会 37
3.2 製品種類別発電機冷却システム市場 37
3.3 発電機設計別発電機冷却システム市場 38
3.4 定格出力別発電機冷却システム市場 38
3.5 発電機冷却システム市場:最終用途産業別 39
3.6 発電機冷却システム市場:国別 39
4 市場概要 40
4.1 はじめに 40
4.2 市場の動向 41
4.2.1 推進要因 41
4.2.1.1 信頼性の高いバックアップおよび連続発電に対する需要の高まり 41
4.2.1.2 データセンターおよびAIインフラの拡大が発電機の導入を促進 42
4.2.1.3 エネルギー効率の高い発電機冷却システムに対する需要の増加 42
4.2.2 制約要因 42
4.2.2.1 先進的な冷却システムの初期コストの高さ 42
4.2.2.2 アルミニウムおよび銅価格の変動 42
4.2.2.3 発電機用途における複雑な冷却要件 43
4.2.3 機会 43
4.2.3.1 モジュール式および統合型冷却システムへの需要の高まり 43
4.2.3.2 カスタマイズされた冷却ソリューションの採用拡大 43
4.2.4 課題 43
4.2.4.1 冷却性能とシステムコストのバランス 43
4.2.4.2 過酷な環境条件下での信頼性の高い冷却の維持 43
4.2.4.3 変化する排出ガス規制および環境要件への対応 44
4.3 未充足ニーズと未開拓市場 44
4.3.1 発電機冷却システム市場における未充足ニーズ 44
4.3.2 未開拓市場のビジネスチャンス 44
4.4 相互に関連する市場とセクター横断的な機会 45
4.4.1 相互に関連する市場 45
4.4.2 セクター横断的な機会 45
4.5 新たなビジネスモデルとエコシステムの変容 46
4.5.1 新興ビジネスモデル 46
4.5.2 エコシステムの変容 46
4.6 ティア1/2/3のプレーヤーによる戦略的動き 47
4.6.1 主な動きと戦略的焦点 47
5 産業の動向 48
5.1 ポーターの5つの力分析 48
5.1.1 新規参入の脅威 49
5.1.2 代替品の脅威 49
5.1.3 供給者の交渉力 49
5.1.4 購入者の交渉力 49
5.1.5 競合の激しさ 50
5.2 マクロ経済の見通し 50
5.2.1 世界のGDPの推移 50
5.3 バリューチェーン分析 51
5.4 エコシステム分析 53
5.5 価格分析 55
5.5.1 地域別の平均販売価格の推移 55
5.5.2 種類別の平均販売価格の推移 56
5.6 貿易分析 57
5.6.1 輸入シナリオ(HSコード 841990) 57
5.6.2 輸出シナリオ(HSコード 841990) 58
5.7 主要な会議およびイベント 59
5.8 顧客のビジネスに影響を与えるトレンドとディスラプション 60
5.9 投資および資金調達のシナリオ 61
5.10 ケーススタディの分析 62
5.10.1 産業用途における発電機冷却システム 62
5.10.2 ユーティリティ分野における発電機冷却システム 62
5.11 2025年のアメリカ関税が発電機冷却システム市場に与える影響 63
5.11.1 はじめに 63
5.11.2 主な関税率 63
5.11.3 価格への影響分析 64
5.11.4 地域への影響 64
5.11.4.1 北米アメリカ 64
5.11.4.2 ヨーロッパ 64
5.11.4.3 アジア太平洋地域 65
5.11.5 最終用途産業への影響 65
6 技術の進歩、AIによる影響、特許、およびイノベーション 67
6.1 主要な新興技術 67
6.1.1 可変速ファンおよび電子制御冷却システム 67
6.1.2 高温環境対応・高効率ラジエーターシステム 67
6.1.3 先進的な熱交換器および遠隔冷却システム 67
6.2 補完技術 68
6.2.1 デジタル冷却監視および発電機制御システム 68
6.2.2 先進的な冷却剤および冷却水管理 68
6.3 関連技術 68
6.3.1 チャージエア冷却およびアフタークーラーシステム 68
6.3.2 AIを活用した予知保全型冷却システム監視 69
6.4 技術・製品ロードマップ 69
6.4.1 短期(2026年~2027年) | 最適化および性能向上 69
6.4.2 中期(2027年~2030年) | 拡大および標準化 70
6.4.3 長期(2030~2035年以降) | 高度な機能と持続可能なイノベーション 70
6.5 特許分析 71
6.5.1 特許の法的状況 72
6.5.2 管轄区域分析 72
6.6 将来の応用 73
6.6.1 高度な熱管理および高効率冷却ソリューション 73
6.6.2 自動冷却制御および先進システム技術 74
6.6.3 スマート冷却性能モニタリングシステム 74
6.6.4 デジタル製造およびシステム統合プラットフォーム 74
6.6.5 先進的な熱伝達および高性能冷却技術 74
6.7 AI/ジェネレーティブAIが発電機冷却システム市場に与える影響 75
6.7.1 主なユースケースと市場の可能性 75
6.7.2 発電機冷却システム市場におけるベストプラクティス 76
6.7.3 発電機冷却システム市場におけるAI導入の事例研究 76
6.7.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響 77
6.7.5 発電機冷却システム市場におけるジェネレーティブAI導入に対する顧客の準備状況 77
7 規制環境とサステナビリティの取り組み 78
7.1 地域ごとの規制およびコンプライアンス 78
7.1.1 規制機関、政府機関、およびその他の組織 78
7.1.2 産業基準 81
7.2 規制政策の取り組み 82
7.2.1 安全プロトコル 82
7.2.2 持続可能な開発 83
7.2.3 標準化 83
7.2.4 循環型経済 83
7.3 持続可能性への取り組み 84
7.3.1 熱性能、環境、および安全に関する取り組み 84
7.3.1.1 低炭素素材と持続可能な製品戦略 84
7.3.1.2 グリーンビルディングとエコアプリケーション 85
7.4 サステナビリティへの影響および規制政策に関する取り組み 85
7.5 認証、表示、および環境基準 85
8 顧客環境と購買行動 87
8.1 意思決定プロセス 87
8.2 主要なステークホルダーと購入基準 87
8.2.1 購買プロセスにおける主要なステークホルダー 87
8.2.2 購買基準 88
8.3 導入の障壁および社内の課題 90
8.4 各最終用途産業における未充足ニーズ 92
8.5 市場の収益性 93
8.5.1 収益の可能性 93
8.5.2 コストの動向 93
8.5.3 主要な最終用途産業における利益率向上の機会 94
9 用途別発電機冷却システム市場 95
9.1 はじめに 96
9.2 予備電源 97
9.3 主電源および連続運転 97
9.4 ピークカット 97
10 発電機冷却システム市場(産業別) 98
10.1 はじめに 99
10.2 産業用 100
10.2.1 産業用電力需要の増加が市場を牽引 100
10.3 商業用 101
10.3.1 信頼性の高いバックアップ電源への需要拡大が市場を牽引 101
10.4 ユーティリティ 101
10.4.1 市場を牽引する発電需要の増加 101
11 冷却技術別発電機冷却システム市場 102
11.1 はじめに 103
11.2 空冷システム 104
11.2.1 発電機の性能を支える、費用対効果が高く信頼性の高い冷却ソリューション 104
11.3 液冷システム 104
11.3.1 大容量発電機への導入を促進する効率的な熱管理 104
11.4 ハイブリッド冷却システム 105
11.4.1 発電機の効率を高めるための複数の冷却技術の組み合わせ 105
11.5 蒸発冷却システム 105
11.5.1 発電機の性能を支える効率的な放熱 105
12 種類別発電機冷却システム市場 106
12.1 はじめに 107
12.2 熱交換器 108
12.2.1 プレート式熱交換器 108
12.2.2 シェル・アンド・チューブ式熱交換器 108
12.2.3 その他の種類 108
12.3 システムの構造 108
12.3.1 溶接式スキッドシステム 108
12.3.2 モジュール式システム 109
12.3.3 コンテナ型システム 109
12.3.4 密閉型システムと開放型システム 109
12.4 冷却回路の構成 109
12.4.1 シングルループ 109
12.4.2 デュアルループ 109
12.4.3 マルチループ 110
13 出力定格別発電機冷却システム市場 111
13.1 はじめに 112
13.2 500 kW 以下 114
13.3 500~1,000 kW 114
13.4 1~2 MW 114
13.5 2 MW 以上 114
14 発電機冷却システム市場(製品種類別) 115
14.1 はじめに 116
14.2 リモートラジエーター冷却システム 117
14.2.1 大容量発電機に対応する柔軟な冷却構成 117
14.3 エンジン搭載型冷却システム 118
14.3.1 発電機の運用簡素化を実現するコンパクトな統合設計 118
14.4 コンテナ型冷却システム 118
14.4.1 柔軟な電力要件に対応する統合型およびポータブル型ソリューション 118
14.5 その他 118
14.5.1 多様な発電機用途向けの専用冷却ソリューション 118
15 発電機設計別の発電機冷却システム市場 119
15.1 はじめに 120
15.2 可搬型 121
15.3 据え置き型 121
16 発電機冷却システム市場(地域別) 122
16.1 はじめに 123
16.2 北米 125
16.2.1 アメリカ 131
16.2.1.1 旺盛な電力需要とインフラ整備が市場を牽引 131
16.2.2 カナダ 133
16.2.2.1 インフラ投資と発電量の増加が市場を牽引 133
16.2.3 メキシコ 134
16.2.3.1 インフラおよびエネルギープロジェクトへの投資拡大が市場を牽引 134
16.3 ヨーロッパ 136
16.3.1 ドイツ 143
16.3.1.1 電力インフラとデータセンターの容量拡大が市場を牽引 143
16.3.2 フランス 144
16.3.2.1 市場を牽引する電力インフラおよび電化への投資 144
16.3.3 英国 146
16.3.3.1 市場を牽引する政府の取り組みおよびデータセンターへの投資 146
16.3.4 その他のヨーロッパ諸国 147
16.4 アジア太平洋地域 149
16.4.1 中国 155
16.4.1.1 市場を牽引する交通インフラの拡充 155
16.4.2 インド 157
16.4.2.1 市場を牽引する政府の取り組みとインフラ投資 157
16.4.3 日本 158
16.4.3.1 市場を支えるインフラのレジリエンス向上に向けた投資 158
16.4.4 韓国 160
16.4.4.1 市場を牽引する半導体および産業製造業の堅調さ 160
16.4.5 オーストラリア 161
16.4.5.1 鉱業および遠隔地での電力利用の拡大が市場を牽引 161
16.4.6 その他のアジア太平洋地域 163
16.5 中東・アフリカ 164
16.5.1 GCC諸国 170
16.5.1.1 サウジアラビア 171
16.5.1.1.1 「ビジョン2030」に基づくインフラ整備とギガプロジェクトの開発が市場を牽引 171
16.5.1.2 アラブ首長国連邦(UAE) 172
16.5.1.2.1 インフラ整備とデータセンターの拡張が市場を後押し 172
16.5.1.3 GCCのその他の国々 173
16.5.2 南アフリカ 175
16.5.2.1 市場を後押しするインフラおよびエネルギーへの投資 175
16.5.3 中東およびアフリカのその他の地域 176
16.6 南米アメリカ 177
16.6.1 ブラジル 183
16.6.1.1 市場を牽引するインフラおよび産業開発 183
16.6.2 アルゼンチン 185
16.6.2.1 市場を支えるエネルギーおよび鉱業の拡大 185
16.6.3 その他の南米アメリカ諸国 186
17 競争環境 188
17.1 はじめに 188
17.2 主要企業の戦略/勝つための要素 188
17.3 売上高分析(2021年~2025年) 190
17.4 市場シェア分析(2025年) 191
17.5 製品比較 193
17.6 企業評価マトリックス:主要プレイヤー、2025年 194
17.6.1 スター企業 194
17.6.2 新興リーダー企業 194
17.6.3 広範な事業展開を行う企業 195
17.6.4 参入企業 195
17.6.5 企業の事業展開状況:主要企業、2025年 196
17.6.5.1 企業の事業展開 196
17.6.5.2 地域別事業展開 196
17.6.5.3 冷却方式別事業展開 197
17.6.5.4 発電機設計別事業展開 197
17.6.5.5 用途別事業展開 198
17.6.5.6 定格出力別事業展開 198
17.6.5.7 最終用途別のフットプリント 199
17.7 企業評価マトリックス:スタートアップ/中小企業、2025年 199
17.7.1 先進的な企業 199
17.7.2 対応力のある企業 199
17.7.3 ダイナミックな企業 200
17.7.4 スタートブロック 200
17.7.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 201
17.7.5.1 主要なスタートアップ/中小企業の詳細リスト 201
17.7.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 203
17.8 企業価値評価および財務指標 204
17.8.1 財務指標 204
17.8.2 企業価値評価 205
17.8.3 企業価値評価 205
17.9 競争環境 205
17.9.1 製品発売 206
17.9.2 取引 206
17.9.3 事業拡大 206
18 企業概要 208
18.1 主要企業 208
18.1.1 AKG OF AMERICA 208
18.1.1.1 事業概要 208
18.1.1.2 提供製品・ソリューション・サービス 208
18.1.1.3 最近の動向 209
18.1.1.3.1 事業拡大 209
18.1.1.4 MnMの見解 210
18.1.1.4.1 主な強み 210
18.1.1.4.2 戦略的選択 210
18.1.1.4.3 弱点および競合上の脅威 210
18.1.2 MODINE 211
18.1.2.1 事業概要 211
18.1.2.2 提供している製品・ソリューション・サービス 212
18.1.2.3 最近の動向 213
18.1.2.3.1 その他 213
18.1.2.4 MnMの見解 213
18.1.2.4.1 主な強み 213
18.1.2.4.2 戦略的選択 214
18.1.2.4.3 弱点および競合上の脅威 214
18.1.3 KELVION HOLDING GMBH 215
18.1.3.1 事業概要 215
18.1.3.2 提供している製品・ソリューション・サービス 215
18.1.3.3 最近の動向 216
18.1.3.3.1 事業拡大 216
18.1.3.3.2 取引 216
18.1.3.4 MnMの見解 217
18.1.3.4.1 主な強み 217
18.1.3.4.2 戦略的選択 217
18.1.3.4.3 弱点および競合上の脅威 217
18.1.4 API HEAT TRANSFER 218
18.1.4.1 事業概要 218
18.1.4.2 提供製品・ソリューション・サービス 218
18.1.4.3 最近の動向 219
18.1.4.3.1 事業拡大 219
18.1.4.4 MnMの見解 220
18.1.4.4.1 主な強み 220
18.1.4.4.2 戦略的選択 220
18.1.4.4.3 弱点および競合上の脅威 220
18.1.5 VESTAS AIRCOIL A/S 221
18.1.5.1 事業概要 221
18.1.5.2 提供している製品・ソリューション・サービス 221
18.1.5.3 MnMの見解 222
18.1.5.3.1 主な強み 222
18.1.5.3.2 戦略的選択肢 222
18.1.5.3.3 弱みと競合上の脅威 222
18.1.6 LU-VE 223
18.1.6.1 事業概要 223
18.1.6.2 提供している製品・ソリューション・サービス 224
18.1.6.3 MnMの見解 225
18.1.6.3.1 主な強み 225
18.1.6.3.2 戦略的選択肢 225
18.1.6.3.3 弱点および競合上の脅威 226
18.1.7 SPX TECHNOLOGIES 227
18.1.7.1 事業概要 227
18.1.7.2 提供している製品・ソリューション・サービス 228
18.1.7.3 MnMの見解 229
18.1.7.3.1 主な強み 229
18.1.7.3.2 戦略的選択肢 229
18.1.7.3.3 弱みと競合上の脅威 230
18.1.8 ALFA LAVAL 231
18.1.8.1 事業概要 231
18.1.8.2 提供している製品・ソリューション・サービス 232
18.1.8.3 MnMの見解 233
18.1.8.3.1 主な強み 233
18.1.8.3.2 戦略的選択 233
18.1.8.3.3 弱点および競合上の脅威 233
18.1.9 INC. 234
18.1.9.1 事業概要 234
18.1.9.2 提供している製品・ソリューション・サービス 235
18.1.9.3 最近の動向 236
18.1.9.3.1 新製品の発売 236
18.1.9.3.2 事業拡大 237
18.1.9.4 MnMの見解 237
18.1.9.4.1 主な強み 237
18.1.9.4.2 戦略的選択 237
18.1.9.4.3 弱点および競合上の脅威 237
18.1.10 広西定博発電機セット製造株式会社 238
18.1.10.1 事業概要 238
18.1.10.2 提供している製品・ソリューション・サービス 238
18.1.10.3 MnMの見解 239
18.1.10.3.1 主な強み 239
18.1.10.3.2 戦略的選択 239
18.1.10.3.3 弱点および競合上の脅威 239
18.2 その他の主要企業 240
18.2.1 ALKRAFT 240
18.2.2 南米アメリカ GENERATORS INC 241
18.2.3 バンコ・プロダクツ(インド)株式会社 242
18.2.4 ベル・インタークーラーズ 243
18.2.5 常州VRクーラーテック冷凍株式会社 244
18.2.6 コクソンズ・グループ・オーストラリア 245
18.2.7 江蘇威創ラジエーター製造有限会社 246
18.2.8 マカリスター・マシナリー・カンパニー社 247
18.2.9 NBRクーリング・システムズ 248
18.2.10 スターリング・サーマル・技術 249
18.2.11 タイタンX エンジン・クーリング 250
18.2.12 トランスサーム・クーリング・インダストリーズ社 251
18.2.13 ヴァルン・ラジエーターズ 252
18.2.14 ウィングファン社(WINGFAN LTD. & CO. KG) 253
18.2.15 無錫新盛熱交換器技術有限会社 254
18.2.16 ASO ジェネセット 255
19 調査方法論 256
19.1 調査データ 256
19.1.1 二次データ 257
19.1.1.1 二次情報源からの主要データ 258
19.1.2 一次データ 258
19.1.2.1 一次情報源からの主要データ 259
19.1.2.2 産業に関する主要な知見 259
19.1.2.3 一次インタビューの内訳 260
19.2 市場規模の推計 260
19.2.1 ボトムアップ・アプローチ 261
19.2.2 トップダウン・アプローチ 261
19.3 データの三角検証 262
19.4 本調査の前提 263
19.5 調査の限界 263
20 付録 264
20.1 ディスカッション・ガイド 264
20.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 268
20.3 カスタマイズオプション 270
20.4 関連レポート 270
20.5 著者情報 271
表1 発電機冷却システム市場:対象範囲および除外項目 30
表2 発電機冷却システム市場:ポーターの5つの力分析 48
表3 主要国における実質GDP成長率(前年比)の予測(2021年~2030年)
主要国における実質GDP成長率(年率)の予測、2021年~2030年 50
表4 エコシステムにおける企業の役割 55
表5 地域別平均販売価格の推移、2023年~2025年(米ドル/単位) 56
表6 地域別平均販売価格の推移、2026年~2031年(米ドル/単位) 56
表7 2023年~2025年の種類別平均販売価格の推移(米ドル/単位) 56
表8 2026年~2031年の種類別平均販売価格の推移(米ドル/単位) 56
表9 HSコード841990に該当する製品の輸入データ、
国別、2021年~2025年(百万米ドル) 58
表10 HSコード841990に該当する製品の輸出データ、
国別、2021年~2025年(百万米ドル) 59
表11 主要な会議およびイベント(2026年~2027年) 59
表12 アメリカ調整済み相互関税率 63
表13 主なユースケースと市場の可能性 75
表14 ベストプラクティス:主要企業による注目すべき産業慣行 76
表15 発電機冷却システム市場:AI導入に関連する
事例研究 76
表16 相互に関連する隣接エコシステムと市場プレイヤーへの影響 77
表17 南米アメリカ:規制機関、政府機関、
およびその他の組織 78
表18 ヨーロッパ:規制機関、政府機関、
およびその他の組織 79
表19 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 79
表20 中東・アフリカ:規制機関、政府機関、
およびその他の組織 80
表21 南米アメリカ:規制機関、政府機関、
およびその他の組織 81
表22 発電機冷却システム市場におけるグローバル基準 81
表23 発電機冷却システム市場における
認証、表示、および環境基準 86
表24 最終用途産業別、購買プロセスに対するステークホルダーの影響(%) 88
表25 最終用途産業別の主な購入基準 89
表26 発電機冷却システム市場:主要な最終用途産業における
未充足ニーズ 92
表27 発電機冷却システム市場(用途別)、
2023年~2025年 (百万米ドル) 96
表28 発電機冷却システム市場:用途別、
2026年~2031年(百万米ドル) 96
表29 発電機冷却システム市場:最終用途産業別、
2023年~2025年 (百万米ドル) 99
表30 発電機冷却システム市場、最終用途産業別、
2026年~2031年(百万米ドル) 99
表31 発電機冷却システム市場、 最終用途産業別、
2023–2025年(台) 100
表32 発電機冷却システム市場、最終用途産業別、
2026–2031年(台) 100
表33 発電機冷却システム市場、冷却技術別、
2023–2025年(百万米ドル) 103
表34 発電機冷却システム市場:冷却技術別、
2026年~2031年(百万米ドル) 104
表35 発電機冷却システム市場、構造種類別、
2023年~2025年(百万米ドル) 107
表36 発電機冷却システム市場、構造種類別、
2026年~2031年(百万米ドル) 107
表37 発電機冷却システム市場:出力別、
2023年~2025年(百万米ドル) 112
表38 発電機冷却システム市場:出力別、
2026年~2031年(百万米ドル) 113
表39 発電機冷却システム市場、出力別、2023年~2025年(台) 113
表40 発電機冷却システム市場、出力別、2026年~2031年(台) 113
表41 発電機冷却システム市場、製品種類別、
2023年~2025年(百万米ドル) 116
表42 発電機冷却システム市場、製品種類別、
2026年~2031年(百万米ドル) 117
表43 発電機冷却システム市場、製品種類別、2023年~2025年 (台) 117
表44 発電機冷却システム市場、製品種類別、2026年~2031年(台) 117
表45 発電機冷却システム市場:発電機の設計別、
2023年~2025年(百万米ドル) 120
表46 発電機冷却システム市場:発電機の設計別、
2026年~2031年(百万米ドル) 120
表47 発電機冷却システム市場(発電機の設計別)、
2023年~2025年(台数) 121
表48 発電機冷却システム市場(発電機の設計別)、
2026年~2031年(台数) 121
表49 発電機冷却システム市場、地域別、
2023年~2025年(百万米ドル) 123
表50 発電機冷却システム市場、地域別、
2026年~2031年(百万米ドル) 124
表51 発電機冷却システム市場、地域別、
2023年~2025年(千台) 124
表52 発電機冷却システム市場、地域別、
2026年~2031年 (千台) 124
表53 北米:発電機冷却システム市場、国別、
2023–2025年(百万米ドル) 126
表54 北米:発電機冷却システム市場、国別、
2026年~2031年(百万米ドル) 126
表55 北米:発電機冷却システム市場、国別、
2023年~2025年(千台) 126
表56 北米:発電機冷却システム市場、国別、
2026年~2031年(千台) 126
表57 北米:発電機冷却システム市場、
冷却技術別、2023年~2025年 (百万米ドル) 127
表 58 北米:発電機冷却システム市場、
冷却技術別、2026–2031年(百万米ドル) 127
表 59 北米:発電機冷却システム市場(冷却技術別)、2023年~2025年(百万米ドル) 127
表60 北米:発電機冷却システム市場(製品種類別)、2026年~2031年 (百万米ドル) 128
表61 北米:発電機冷却システム市場、製品種類別、2023年~2025年(千台) 128
表62 北米:発電機冷却システム市場、製品種類別、2026年~2031年(千台) 128
表63 南米アメリカ:発電機冷却システム市場(用途別、2023年~2025年)(百万米ドル) 129
表 64 南米アメリカ:発電機冷却システム市場、用途別、2026年~2031年(百万米ドル) 129
表 65 北米:発電機冷却システム市場(出力別)、2023年~2025年(百万米ドル) 129
表66 北米:発電機冷却システム市場(出力別)、2026年~2031年(百万米ドル) 129
表67 北米:発電機冷却システム市場(出力別)、2023年~2025年(千台) 130
表68 南米アメリカ:発電機冷却システム市場、出力別、2026年~2031年(千台) 130
表69 南米アメリカ:発電機冷却システム市場、
最終用途産業別、2023年~2025年(百万米ドル) 130
表70 北米:発電機冷却システム市場、
最終用途産業別、2026年~2031年(百万米ドル) 130
表71 北米:発電機冷却システム市場、
最終用途産業別、2023年~2025年(千台) 131
表72 北米:発電機冷却システム市場、
最終用途産業別、2026年~2031年 (千台) 131
表73 アメリカ:発電機冷却システム市場、最終用途産業別、
2023年~2025年 (ドル) 132
表74 アメリカ:発電機冷却システム市場(最終用途産業別)、
2026年~2031年(ドル) 132
表75 アメリカ:発電機冷却システム市場(最終用途産業別)、
2023年~2025年(千台) 132
表76 アメリカ:発電機冷却システム市場(最終用途産業別)、
2026年~2031年(千台) 132
表77 カナダ:発電機冷却システム市場(最終用途産業別)、2023年~2025年(百万米ドル) 133
表78 カナダ:発電機冷却システム市場(最終用途産業別)、2026年~2031年 (百万米ドル) 133
表79 カナダ:発電機冷却システム市場、最終用途産業別、2023年~2025年(千台) 134
表80 カナダ: 発電機冷却システム市場(最終用途産業別、2026年~2031年)(千台) 134
表81 メキシコ:発電機冷却システム市場(最終用途産業別、2023年~2025年)(百万米ドル) 135
表82 メキシコ:発電機冷却システム市場(最終用途産業別)、2026年~2031年(百万米ドル) 135
表83 メキシコ:発電機冷却システム市場(最終用途産業別)、2023年~2025年 (千台) 135
表84 メキシコ:発電機冷却システム市場、最終用途産業別、2026年~2031年(千台) 135
表85 ヨーロッパ:発電機冷却システム市場(国別)、
2023年~2025年(百万米ドル) 137
表86 ヨーロッパ:発電機冷却システム市場(国別)、
2026年~2031年(百万米ドル) 137
表87 ヨーロッパ:発電機冷却システム市場(国別)、
2023年~2025年(千台) 137
表88 ヨーロッパ:発電機冷却システム市場、国別、
2026年~2031年(千台) 138
表89 ヨーロッパ:発電機冷却システム市場、冷却技術別、2023年~2025年 (百万米ドル) 138
表90 ヨーロッパ:発電機冷却システム市場、冷却技術別、2026年~2031年(百万米ドル) 138
表91 ヨーロッパ:発電機冷却システム市場(製品種類別)、
2023年~2025年(百万米ドル) 139
表92 ヨーロッパ:発電機冷却システム市場(製品種類別)、
2026年~2031年(百万米ドル) 139
表93 ヨーロッパ:発電機冷却システム市場、製品種類別、
2023年~2025年(千台) 139
表94 ヨーロッパ:発電機冷却システム市場(製品種類別)、
2026–2031年(千台) 140
表95 ヨーロッパ:発電機冷却システム市場(用途別)、
2023–2025年(百万米ドル) 140
表96 ヨーロッパ:発電機冷却システム市場、用途別、
2026年~2031年(百万米ドル) 140
表97 ヨーロッパ:発電機冷却システム市場、出力別、
2023年~2025年(百万米ドル) 140
表98 ヨーロッパ:発電機冷却システム市場、出力別、
2026年~2031年(百万米ドル) 141
表99 ヨーロッパ:発電機冷却システム市場、出力別、
2023年~2025年(千台) 141
表100 ヨーロッパ:発電機冷却システム市場(出力別)、
2026年~2031年(千台) 141
表101 ヨーロッパ:発電機冷却システム市場(最終用途産業別)、2023年~2025年(百万米ドル) 142
表102 ヨーロッパ:発電機冷却システム市場、最終用途産業別、2026年~2031年(百万米ドル) 142
表103 ヨーロッパ:発電機冷却システム市場、最終用途産業別、2023年~2025年 (千台) 142
表104 ヨーロッパ:発電機冷却システム市場、最終用途産業別、2026年~2031年(千台) 142
表105 ドイツ:発電機冷却システム市場(最終用途産業別)、2023年~2025年(百万米ドル) 143
表 106 ドイツ:発電機冷却システム市場(最終用途産業別)、2026–2031年 (百万米ドル) 143
表107 ドイツ:発電機冷却システム市場、最終用途産業別、2023年~2025年(千台) 144
表 108 ドイツ:発電機冷却システム市場、最終用途産業別、2026年~2031年(千台) 144
表 109 フランス:発電機冷却システム市場(最終用途産業別)、2023年~2025年(百万米ドル) 145
表110 フランス:発電機冷却システム市場(最終用途産業別)、2026年~2031年(百万米ドル) 145
表111 フランス:発電機冷却システム市場(最終用途産業別)、2023年~2025年 (千台) 145
表112 フランス:発電機冷却システム市場、最終用途産業別、2026年~2031年(千台) 145
表113 英国:発電機冷却システム市場(最終用途産業別)、
2023–2025年(百万米ドル) 146
表114 英国:発電機冷却システム市場(最終用途産業別)、
2026–2031年(百万米ドル) 146
表115 英国:発電機冷却システム市場(最終用途産業別)、
2023年~2025年(千台) 147
表116 英国:発電機冷却システム市場(最終用途産業別)、
2026年~2031年 (千台) 147
表117 ヨーロッパその他:発電機冷却システム市場、
最終用途産業別、2023年~2025年(百万米ドル) 147
表 118 ヨーロッパその他地域:発電機冷却システム市場、
最終用途産業別、2026年~2031年(百万米ドル) 148
表 119 ヨーロッパその他地域:発電機冷却システム市場、
最終用途産業別、2023年~2025年(千台) 148
表 120 ヨーロッパその他地域:発電機冷却システム市場、
最終用途産業別、2026年~2031年(千台) 148
表 121 アジア太平洋地域:発電機冷却システム市場(国別)、
2023–2025年(百万米ドル) 150
表122 アジア太平洋地域:発電機冷却システム市場(国別)、
2026–2031年(百万米ドル) 150
表123 アジア太平洋地域:発電機冷却システム市場(国別)、
2023年~2025年(千台) 150
表124 アジア太平洋地域:発電機冷却システム市場、国別、
2026年~2031年(千台) 151
表125 アジア太平洋地域:発電機冷却システム市場、
冷却技術別、2023年~2025年 (百万米ドル) 151
表 126 アジア太平洋地域:発電機冷却システム市場、
冷却技術別、2026–2031年(百万米ドル) 151
表 127 アジア太平洋地域:発電機冷却システム市場(製品種類別、2023年~2025年)(百万米ドル) 152
表128 アジア太平洋地域:発電機冷却システム市場(製品種類別、2026年~2031年)(百万米ドル) 152
表129 アジア太平洋地域:発電機冷却システム市場(製品種類別、2023年~2025年)(千台) 152
表130 アジア太平洋地域:発電機冷却システム市場(製品種類別、2026年~2031年) (千台) 153
表131 アジア太平洋地域:発電機冷却システム市場(用途別)、
2023–2025年(百万米ドル) 153
表132 アジア太平洋地域:発電機冷却システム市場(用途別)、
2026年~2031年(百万米ドル) 153
表133 アジア太平洋地域: 発電機冷却システム市場、出力別、2023年~2025年(百万米ドル) 153
表134 アジア太平洋地域:発電機冷却システム市場、出力別、2026年~2031年(百万米ドル) 154
表135 アジア太平洋地域:発電機冷却システム市場(出力別)、2023年~2025年 (千台) 154
表136 アジア太平洋地域:発電機冷却システム市場(出力別)、2026年~2031年(千台) 154
表137 アジア太平洋地域:発電機冷却システム市場(最終用途産業別)、2023年~2025年(百万米ドル) 154
表138 アジア太平洋地域:発電機冷却システム市場(最終用途産業別)、2026年~2031年(百万米ドル) 155
表139 アジア太平洋地域:発電機冷却システム市場、最終用途産業別、2023年~2025年(千台) 155
表140 アジア太平洋地域:発電機冷却システム市場、 最終用途産業別、2026年~2031年(千台) 155
表141 中国:発電機冷却システム市場、最終用途産業別、
2023–2025年(百万米ドル) 156
表142 中国:発電機冷却システム市場、最終用途産業別、
2026年~2031年(百万米ドル) 156
表143 中国:発電機冷却システム市場、最終用途産業別、
2023年~2025年(千台) 156
表144 中国:発電機冷却システム市場(最終用途産業別)、
2026年~2031年(千台) 157
表145 インド:発電機冷却システム市場(最終用途産業別)、
2023年~2025年(百万米ドル) 157
表146 インド:発電機冷却システム市場(最終用途産業別)、
2026年~2031年(百万米ドル) 158
表147 インド:発電機冷却システム市場(最終用途産業別)、
2023年~2025年(千台) 158
表 148 インド:発電機冷却システム市場(最終用途産業別)、
2026–2031年(千台) 158
表149 日本:発電機冷却システム市場(最終用途産業別)、
2023年~2025年(百万米ドル) 159
表150 日本:発電機冷却システム市場(最終用途産業別)、
2026年~2031年 (百万米ドル) 159
表151 日本:発電機冷却システム市場、最終用途産業別、
2023年~2025年(千台) 159
表152 日本:発電機冷却システム市場(最終用途産業別)、
2026年~2031年(千台) 160
表153 韓国:発電機冷却システム市場(最終用途産業別)、2023年~2025年 (百万米ドル) 160
表 154 韓国:発電機冷却システム市場、最終用途産業別、2026年~2031年(百万米ドル) 161
表 155 韓国:発電機冷却システム市場、最終用途産業別、2023年~2025年(千台) 161
表156 韓国:発電機冷却システム市場(最終用途産業別)、2026年~2031年(千台) 161
表157 オーストラリア:発電機冷却システム市場(最終用途産業別、2023年~2025年)(百万米ドル) 162
表158 オーストラリア:発電機冷却システム市場(最終用途産業別)、2026年~2031年 (百万米ドル) 162
表159 オーストラリア:発電機冷却システム市場、最終用途産業別、2023年~2025年(千台) 162
表160 オーストラリア:発電機冷却システム市場(最終用途産業別)、2026年~2031年(千台) 162
表161 アジア太平洋地域その他:発電機冷却システム市場、
最終用途産業別、2023年~2025年(百万米ドル) 163
表162 アジア太平洋地域その他:発電機冷却システム市場、
最終用途産業別、2026–2031年(百万米ドル) 163
表163 アジア太平洋地域その他:発電機冷却システム市場、
最終用途産業別、2023–2025年(千台) 163
表164 アジア太平洋地域その他:発電機冷却システム市場、
最終用途産業別、2026年~2031年(千台) 164
表165 中東・アフリカ:発電機冷却システム市場、国別、2023年~2025年(百万米ドル) 164
表166 中東・アフリカ:発電機冷却システム市場、国別、2026年~2031年 (百万米ドル) 165
表 167 中東・アフリカ:発電機冷却システム市場、国別、2023年~2025年(千台) 165
表168 中東・アフリカ:発電機冷却システム市場(国別、2026年~2031年)(千台) 165
表169 中東・アフリカ:発電機冷却システム市場、
冷却技術別、2023年~2025年(百万米ドル) 166
表170 中東・アフリカ:発電機冷却システム市場、
冷却技術別、2026年~2031年(百万米ドル) 166
表171 中東・アフリカ: 発電機冷却システム市場、
製品種類別、2023年~2025年(百万米ドル) 166
表172 中東・アフリカ:発電機冷却システム市場、
製品種類別、2026年~2031年 (百万米ドル) 167
表173 中東・アフリカ:発電機冷却システム市場、
製品種類別、2023年~2025年(千台) 167
表174 中東・アフリカ:発電機冷却システム市場、
製品種類別、2026年~2031年(千台) 167
表175 中東・アフリカ:発電機冷却システム市場、
用途別、2023年~2025年 (百万米ドル) 168
表 176 中東・アフリカ:発電機冷却システム市場、
用途別、2026年~2031年(百万米ドル) 168
表177 中東・アフリカ:発電機冷却システム市場、
出力別、2023年~2025年(百万米ドル) 168
表178 中東・アフリカ:発電機冷却システム市場、
出力別、2026年~2031年(百万米ドル) 168
表179 中東・アフリカ:発電機冷却システム市場、
出力別、2023年~2025年(千台) 169
表180 中東・アフリカ:発電機冷却システム市場、
出力別、2026年~2031年(千台) 169
表181 中東・アフリカ:発電機冷却システム市場、
最終用途産業別、2023年~2025年(百万米ドル) 169
表182 中東・アフリカ:発電機冷却システム市場、
最終用途産業別、2026年~2031年(百万米ドル) 169
表183 中東・アフリカ:発電機冷却システム市場、
最終用途産業別、2023年~2025年(千台) 170
表184 中東・アフリカ:発電機冷却システム市場、
最終用途産業別、2026年~2031年(千台) 170
表185 サウジアラビア: 発電機冷却システム市場(最終用途産業別)、2023年~2025年(百万米ドル) 171
表186 サウジアラビア:発電機冷却システム市場(最終用途産業別)、2026年~2031年(百万米ドル) 171
表187 サウジアラビア:発電機冷却システム市場(最終用途産業別)、2023年~2025年(千台) 172
表188 サウジアラビア:発電機冷却システム市場、最終用途産業別、2026年~2031年(千台) 172
表189 UAE:発電機冷却システム市場、最終用途産業別、
2023年~2025年 (百万米ドル) 172
表190 アラブ首長国連邦(UAE):発電機冷却システム市場(最終用途産業別)、
2026年~2031年(百万米ドル) 173
表 191 UAE:発電機冷却システム市場(最終用途産業別)、
2023–2025年(千台) 173
表 192 UAE:発電機冷却システム市場(最終用途産業別)、
2026年~2031年(千台) 173
表193 GCCその他の地域:発電機冷却システム市場、最終用途産業別、2023年~2025年(百万米ドル) 174
表194 GCCその他の地域:発電機冷却システム市場、最終用途産業別、2026–2031年(百万米ドル) 174
表195 GCCその他の地域:発電機冷却システム市場、最終用途産業別、2023–2025年 (千台) 174
表 196 GCC その他の地域:発電機冷却システム市場、最終用途産業別、2026–2031年(千台) 174
表 197 南アフリカ:発電機冷却システム市場(最終用途産業別、2023年~2025年)(百万米ドル) 175
表198 南アフリカ:発電機冷却システム市場(最終用途産業別)、2026年~2031年 (百万米ドル) 175
表199 南アフリカ:発電機冷却システム市場、最終用途産業別、2023年~2025年(千台) 175
表 200 南アフリカ:発電機冷却システム市場、最終用途産業別、2026年~2031年(千台) 176
表 201 中東・アフリカのその他の地域:発電機冷却システム市場、
最終用途産業別、2023–2025年(百万米ドル) 176
表202 中東・アフリカのその他の地域:発電機冷却システム市場、
最終用途産業別、2026–2031年 (百万米ドル) 176
表 203 中東・アフリカのその他の地域:発電機冷却システム市場、
最終用途産業別、2023–2025年(千台) 177
表 204 中東・アフリカのその他の地域:発電機冷却システム市場、
最終用途産業別、2026年~2031年(千台) 177
表 205 南米アメリカ:発電機冷却システム市場(国別)、
2023年~2025年(百万米ドル) 178
表206 南米アメリカ:発電機冷却システム市場(国別)、
2026年~2031年 (百万米ドル) 178
表 207 南米アメリカ:発電機冷却システム市場、国別、
2023–2025年(千台) 178
表 208 南米アメリカ:発電機冷却システム市場(国別)、
2026年~2031年(千台) 178
表 209 南米アメリカ:発電機冷却システム市場、
冷却技術別、2023年~2025年 (百万米ドル) 179
表 210 南米アメリカ:発電機冷却システム市場、
冷却技術別、2026–2031年(百万米ドル) 179
表 211 南米アメリカ:発電機冷却システム市場(冷却技術別)、2023年~2025年(百万米ドル) 179
表212 南米アメリカ:発電機冷却システム市場(製品種類別)、2026年~2031年(百万米ドル) 180
表 213 南米アメリカ:発電機冷却システム市場(製品種類別、2023~2025年)(千台) 180
表 214 南米アメリカ:発電機冷却システム市場、製品種類別、2026年~2031年(千台) 180
表 215 南米アメリカ:発電機冷却システム市場、用途別、2023年~2025年(百万米ドル) 181
表216 南米アメリカ:発電機冷却システム市場、用途別、2026年~2031年(百万米ドル) 181
表 217 南米アメリカ:発電機冷却システム市場(出力別)、2023年~2025年(百万米ドル) 181
表 218 南米アメリカ:発電機冷却システム市場(出力別、2026–2031年)(百万米ドル) 181
表 219 南米アメリカ:発電機冷却システム市場(出力別)、2023年~2025年(千台) 182
表 220 南米アメリカ:発電機冷却システム市場(出力別、2026年~2031年)(千台) 182
表 221 南米アメリカ:発電機冷却システム市場、
最終用途産業別、2023年~2025年 (百万米ドル) 182
表 222 南米アメリカ:発電機冷却システム市場、
最終用途産業別、2026–2031年(百万米ドル) 182
表 223 南米アメリカ:発電機冷却システム市場、
最終用途産業別、2023–2025年(千台) 183
表 224 南米アメリカ:発電機冷却システム市場、
最終用途産業別、2026–2031年(千台) 183
表225 ブラジル:発電機冷却システム市場、最終用途産業別、
2023–2025年(百万米ドル) 184
表226 ブラジル:発電機冷却システム市場、最終用途産業別、
2026年~2031年(百万米ドル) 184
表 227 ブラジル:発電機冷却システム市場(最終用途産業別)、
2023–2025年(千台) 184
表 228 ブラジル:発電機冷却システム市場、最終用途産業別、
2026–2031年(千台) 184
表229 アルゼンチン:発電機冷却システム市場(最終用途産業別)、2023年~2025年(百万米ドル) 185
表230 アルゼンチン:発電機冷却システム市場(最終用途産業別)、2026年~2031年 (百万米ドル) 185
表 231 アルゼンチン:発電機冷却システム市場、最終用途産業別、2023年~2025年 (千台) 185
表 232 アルゼンチン:発電機冷却システム市場(最終用途産業別)、2026年~2031年 (千台) 186
表 233 南米アメリカその他地域:発電機冷却システム市場、
最終用途産業別、2023–2025年(百万米ドル) 186
表 234 南米アメリカその他の地域:発電機冷却システム市場、
最終用途産業別、2026–2031年(百万米ドル) 186
表235 南米アメリカその他の地域:発電機冷却システム市場、
最終用途産業別、2023年~2025年(千台) 187
表236 南米アメリカその他の地域:発電機冷却システム市場、
最終用途産業別、2026年~2031年(千台) 187
表237 発電機冷却システム市場における主要プレーヤーが採用した主要戦略
発電機冷却システム市場における主要プレーヤーが採用した主要戦略 188
表238 発電機冷却システム市場:競争の激しさ、2025年 191
表239 発電機冷却システム市場:地域別展開状況 196
表 240 発電機冷却システム市場:冷却の種類別の市場規模 197
表 241 発電機冷却システム市場:発電機設計別の市場規模 197
表 242 発電機冷却システム市場:用途別構成 198
表 243 発電機冷却システム市場:定格出力別構成 198
表 244 発電機冷却システム市場:最終用途産業別構成 199
表 245 発電機冷却システム市場:
主要スタートアップ/中小企業プレーヤーの詳細リスト 201
表 246 発電機冷却システム市場:主要スタートアップ/中小企業による競合ベンチマーク(冷却種類、製品種類、
最終用途産業、および地域別) 203
表 247 発電機冷却システム市場:新製品の発売、
2020年1月~2026年5月 206
表 248 発電機冷却システム市場:取引動向、2020年1月~2026年5月 206
表249 発電機冷却システム市場:事業拡大、
2020年1月~2026年5月 207
表250 AKG of America:会社概要 208
表251 AKG オブ アメリカ:提供製品・ソリューション・サービス 208
表 252 AKG オブ アメリカ:事業拡大 209
表 253 モダイン:会社概要 211
表 254 モダイン:提供製品・ソリューション・サービス 212
表 255 MODINE:その他 213
表 256 KELVION HOLDING GMBH:会社概要 215
表 257 KELVION HOLDING GMBH:提供製品・ソリューション・サービス 215
表 258 ケルビオン・ホールディング GMBH:事業拡大 216
表 259 ケルビオン・ホールディング GMBH:取引 216
表 260 API ヒート・トランスファー:会社概要 218
表 261 API HEAT TRANSFER:提供製品・ソリューション・サービス 218
表 262 API HEAT TRANSFER:事業拡大 219
表 263 VESTAS AIRCOIL A/S:会社概要 221
表 264 VESTAS AIRCOIL A/S:提供製品・ソリューション・サービス 221
表 265 LU-VE:会社概要 223
表 266 LU-VE:提供製品・ソリューション・サービス 224
表 267 SPX TECHNOLOGIES:会社概要 227
表 268 SPX TECHNOLOGIES:提供製品・ソリューション・サービス 228
表 269 ALFA LAVAL:会社概要 231
表 270 アルファ・ラバル:提供製品・ソリューション・サービス 232
表 271 カミンズ社:会社概要 234
表 272 カミンズ社:提供製品・ソリューション・サービス 235
表 273 カミンズ社:新製品の発売 236
表 274 カミンズ社:事業拡大 237
表 275 広西定博発電機セット製造有限会社:
会社概要 238
表 276 広西定博発電機セット製造有限会社:提供製品・ソリューション・サービス 238
表 277 ALKRAFT:会社概要 240
表 278 南米アメリカ GENERATORS INC:会社概要 241
表 279 バンコ・プロダクツ(インド)株式会社:会社概要 242
表 280 ベル・インタークーラーズ:会社概要 243
表 281 常州 VRCOOLERTECH 冷凍株式会社:会社概要 244
表 282 コクソンズ・グループ・オーストラリア:会社概要 245
表 283 江蘇威創ラジエーター製造株式会社:会社概要 246
表 284 マカリスター・マシナリー・カンパニー社:会社概要 247
表 285 NBR クーリング・システムズ社:会社概要 248
表 286 スターリング・サーマル・テクノロジー:会社概要 249
表 287 タイタンX エンジン・クーリング:会社概要 250
表 288 トランスサーム・クーリング・インダストリーズ社:会社概要 251
表 289 ヴァルン・ラジエーター:会社概要 252
表 290 ウィングファン社(WINGFAN LTD. & CO. KG):会社概要 253
表 291 無錫新盛熱交換器技術有限公司:会社概要 254
表 292 ASO GENSET:会社概要 255
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









