この市場は、処理済み留分芳香族抽出物(TDAE)、留分芳香族抽出物(DAE)、マイルド抽出ソルベート(MES)、残留芳香族抽出物(RAE)、処理済みRAE(TRAE)といったいくつかの製品種類に加え、パラフィン系およびナフテン系オイルによって構成されており、それぞれは相溶性や求められる最終製品の特性に基づいて選定されます。
これらのオイルはさらに、低、中、高粘度のグレードに細分化されており、これによりメーカーは、柔らかく柔軟なエラストマーや、高密度で高強度のゴム製品に合わせて、加工特性を調整することが可能となります。用途面では、ゴム加工用オイルは、タイヤ、オイル延伸ポリマー、工業用ゴム製品、熱可塑性エラストマー(TPE)、および一貫した加工性と機械的性能が不可欠なその他の多くの下流ゴム製品で広く使用されています。これらのセグメントが総じて、ゴム加工油市場の中核を形成しています。世界的なタイヤ生産量の増加、合成ゴム製造の拡大、およびより厳しい環境・性能要件を満たす低PAHおよび特殊RPOグレードへの産業の移行が進んでいることから、需要は引き続き拡大しています。
主なポイント
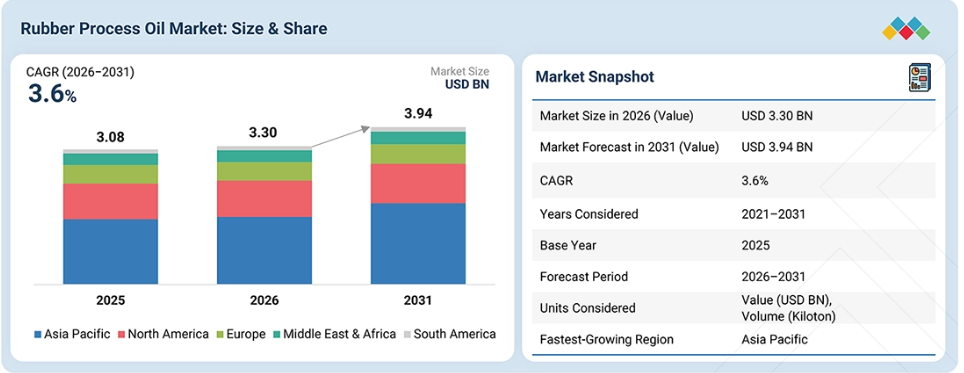
アジア太平洋地域は、予測期間中に4.2%という最も高い年平均成長率(CAGR)を記録すると予想されています。
種類別では、TDAEセグメントが予測期間中に5.1%という最も高いCAGRで成長すると予測されています。
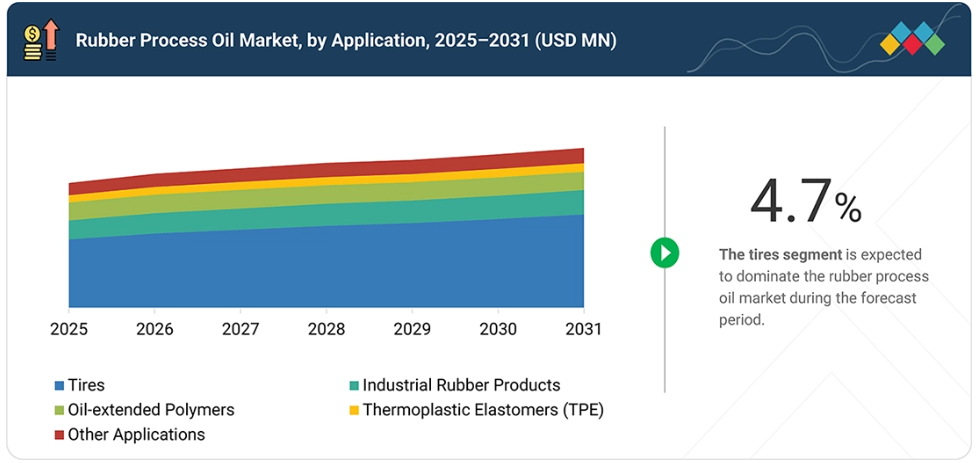
用途別では、タイヤセグメントが予測期間中に4.7%という最も高いCAGRを記録すると予測されています。
粘度別では、中粘度セグメントが市場全体を支配すると予想されます。
中国石油化工(Sinopec)、エクソンモービル・コーポレーション、中国石油天然気(PetroChina)株式会社、およびシェブロン・コーポレーションは、その高い市場シェアと製品展開の広さから、ゴム加工用オイル市場における主要企業の一部として特定されました。
LODHA Petro、RLS Petrochem Lubricants LLC、Panol Industries RMC FZEなどは、ニッチな市場のギャップを早期に特定し、顧客の満たされていないニーズに的確に応えるソリューションを提供することで、有力なスタートアップや中小企業として台頭しています。これらの企業は、その機動力、迅速な意思決定、そして継続的なイノベーション能力により、規模は大きいが柔軟性に欠ける競合他社を上回る業績を上げています。
ゴムメーカーが、多様な用途にわたるコンパウンドの一貫性と加工効率の向上に注力する中、ゴム加工油市場は進化を続けています。TDAE、DAE、MES、RAE/TRAE、パラフィン系、ナフテン系オイルなどのRPOは、依然としてゴム配合の中心的な役割を果たしており、天然ゴムおよび合成ゴムの両方で、粘度の低減、充填剤の分散性の向上、および機械的特性の微調整に貢献しています。市場の成長は、産業の多様な粘度ニーズによって形作られており、低・中・高粘度の各グレードが、柔らかいエラストマー製品から堅牢な工業用部品に至るまで、あらゆる用途において最適な加工を可能にしています。
これらのオイルは、タイヤ、オイル延伸ポリマー、工業用ゴム製品、熱可塑性エラストマー、およびコンパウンドの正確な挙動に依存するその他の多くの下流セグメントを含む、幅広い用途を支えています。ゴムメーカーが先進的で高性能な配合や、より厳格な品質仕様へと移行する中、RPOサプライヤーは、用途ごとの加工要件を満たすよう製品ラインをますます最適化しています。この市場は、合成ゴムの生産増加、タイヤ製造能力の継続的な拡大、そしてより厳格な世界的な環境基準に準拠した特殊な低PAHオイルへの需要の高まりによって牽引されています。
顧客の顧客に影響を与えるトレンドとディスラプション
消費者のビジネスへの影響は、顧客トレンドの進化や市場のディスラプションに起因しています。サステナビリティやデジタルトランスフォーメーションといったメガトレンドに加え、AI、サプライチェーンのローカライゼーション、エネルギー転換といったディスラプションが、顧客の優先事項やビジネスモデルを大きく変容させています。従来、収益構成は、量とコストを重視した従来の製品やプロセスが主流でした。
今日、顧客は競争力を維持し、将来に備えるために、高利益率で、イノベーション主導の、持続可能なソリューションへと移行しつつあります。この移行により、企業は迅速に適応し、よりクリーンな技術への投資を行い、俊敏性を高めることが求められており、サプライヤーには、進化する市場の需要に沿った、規制に準拠した、効率的で、テクノロジーを活用した製品・サービスの提供が期待されています。
市場の動向
推進要因:乗用車、中型・大型商用車(MHCV)、オフハイウェイ車両を含む世界的な自動車生産台数の増加、およびアフターマーケットにおけるタイヤ交換需要の増加
乗用車、中型・大型商用車(MHCV)、オフハイウェイ機器にわたる世界的な自動車生産台数の増加は、OEM装着用タイヤの総需要量を拡大させることで、ゴム加工用オイル(RPO)の需要を直接的に押し上げています。自動車メーカーが拡大するモビリティのニーズに応えるために生産を拡大するにつれ、組立ラインから出荷される新車1台ごとに、トレッド、カーカス、サイドウォール、インナーライナーなど、複数のタイヤバリエーションが必要となります。
これらの各部品には、適切なゴムの流動性、充填剤の分散、およびコンパウンドの安定性を確保するためにRPOが使用されています。OEM需要に加え、アフターマーケットにおけるタイヤ交換需要の着実な増加も消費量をさらに押し上げています。これは、車両保有台数の拡大、走行距離の延伸、およびタイヤの摩耗サイクルの短縮により、交換頻度が引き続き高まっているためです。
OEMとアフターマーケットという2つのチャネルからのこの需要により、世界的なタイヤ生産量は増加しており、その結果、天然ゴムおよび合成ゴムの配合に用いられるTDAE、MES、RAE/TRAE、パラフィン系、ナフテン系オイルなどのRPOグレードに対する需要も高まっています。タイヤメーカーがこうしたニーズに応えるために生産を拡大するにつれ、RPOの需要も比例して増加しており、自動車生産台数の増加と交換用タイヤの消費量の拡大は、ゴム加工油市場における最も強力かつ一貫した成長要因の一つとなっています。
制約要因:芳香族RPOに対する世界的な厳格な規制(EU、アメリカ、中国
特にEU、アメリカ、中国において、高芳香族含有のゴム加工油(RPO)を対象とした世界的な厳格な規制が、従来型留分芳香族抽出物(DAE)の使用を制限することで、市場の拡大に対する大きな制約要因となっています。
これらの地域では、環境や健康への影響を理由に多環芳香族炭化水素(PAH)に対して厳しい制限が課されており、メーカーはTDAE、MES、ナフテン系、パラフィン系オイルなどの規制に準拠した代替品への移行を余儀なくされています。こうした規制の推進は製品の安全性を高める一方で、規制に準拠したオイルにはより精製された原料、より高い加工コスト、より厳格な品質管理が必要となるため、供給のボトルネックを生み出しており、これらすべてが生産の柔軟性を制約しています。
従来の芳香族抽出物に大きく依存している生産者は、配合の見直し、新しい技術への投資、長期供給契約の混乱など、操業上の課題に直面しています。タイヤおよびゴム製品メーカーにとって、高芳香族油からの移行は、特に従来型から芳香族RPOの強力な溶解力や相溶性に依存してきた用途において、原材料コストの増加やコンパウンド設計の複雑化を招きます。総じて、こうした規制上の圧力は、従来のRPOグレードの入手可能性を制限し、コンプライアンスコストを増加させ、環境および化学物質の安全性に関する枠組みが最も厳しい地域における市場の成長を鈍化させています。
機会:アジア、中東・アフリカ、東ヨーロッパにおける新たなタイヤ工場への投資
アジア、中東・アフリカ、東ヨーロッパ全域における新たなタイヤ製造工場の設立は、天然ゴムおよび合成ゴムコンパウンドの両方について、地域的な消費基盤を拡大することで、ゴム加工油(RPO)市場に大きな成長機会をもたらしています。これらのグリーンフィールドおよび拡張プロジェクトは、乗用車用、商用車用、およびオフハイウェイ用タイヤに対する国内および輸出需要の高まりに対応することを目的としており、必要なゴムの量を直接増加させ、その結果、TDAE、MES、RAE/TRAE、パラフィン系、ナフテン系オイルなどのRPOグレードの消費量も増加させます。
新設プラントでは、多くの場合、先進的な生産技術や高品質なタイヤ配合が採用されており、耐久性、転がり抵抗、耐熱性の向上といった性能目標を達成するためには、適切な粘度、低PAH含有量、最適化された分散特性を備えた特殊なRPOが必要となります。さらに、こうした投資が新興国や高成長地域に集中していることは、サプライヤーにとって安定的かつ長期的な需要のパイプラインとなり、生産能力の拡大や製品ポートフォリオの多様化を後押ししています。全体として、こうしたタイヤ工場への投資は、ゴム加工油に対する当面の需要を牽引するだけでなく、特殊かつ高性能なRPOグレードの開発を後押しし、サプライヤーに収益拡大と技術革新に向けた新たな道筋を提供しています。
課題:原油由来の留分や芳香族抽出物など、主要なRPO原料価格の変動
原油由来の留分や芳香族抽出物を含む主要なゴム加工油(RPO)原料の価格変動は、メーカーとエンドユーザー双方にコスト圧力を生じさせ、市場の成長と安定性にとって重大な課題となっています。RPOの生産は石油由来の原料に大きく依存しているため、原油価格の変動は、TDAE、DAE、MES、RAE/TRAE、パラフィン系およびナフテン系オイルなどのグレードの生産コストに直接影響を及ぼします。
原料コストの急激な上昇はRPO価格の上昇につながり、ひいてはタイヤメーカー、工業用ゴム製品メーカー、熱可塑性エラストマー加工業者を含む下流のゴム製品メーカーの収益性に影響を及ぼします。逆に、急激な価格下落は生産計画や在庫管理に支障をきたし、サプライヤーが安定した供給と利益率を維持することを困難にします。
さらに、特定の基油や芳香族抽出物への依存度が高いため、供給不足や地政学的要因による混乱が生じると、コスト圧力がさらに高まり、メーカーは代替グレードの検討や配合の調整を余儀なくされます。総じて、こうした価格変動は事業リスクを高め、長期的な投資計画の策定を制限し、市場拡大の足かせとなります。これは、生産者と購入者の双方が、原材料の入手可能性や価格設定において不確実性に直面しているためです。
市場のエコシステム
ゴム加工油のエコシステムは、原材料サプライヤー(例:エクソンモービル社、ペトロ・ナフト社)、生産者(例:エクソンモービル社、H&Rグループ)、流通業者(例:MEHTA PETRO REFINERIES LTD.、Reliable Enterprises)、およびエンドユーザー(例:CEAT、ブリヂストン)で構成されています。ゴム加工油は、タイヤ、工業用ゴム製品、熱可塑性エラストマーなど、さまざまな最終用途で使用されています。
市場セグメント
用途別ゴム加工油市場
タイヤセグメントは、乗用車および商用車のタイヤ製造の両方においてゴム加工油(RPO)が広く使用されていることを背景に、ゴム加工油(RPO)市場において最大の用途分野を占めています。ゴム加工油は、ゴムコンパウンドの柔軟性、加工性、均一性を向上させる上で極めて重要であり、これらは性能特性が向上したタイヤを製造するために不可欠です。
自動車産業が世界的に拡大を続ける中、タイヤの需要が急増しており、これがRPOの消費を直接的に押し上げています。このセグメントが主導的な地位を占める背景には、いくつかの要因があります。高級車、スポーツカー、電気自動車向けの高性能タイヤや特殊タイヤの採用が増加していることで、高品質なプロセスオイルを必要とする優れたゴムコンパウンドへの需要が生まれています。RPOはタイヤの弾力性、耐熱性、耐久性を向上させるため、これらの性能基準を達成する上で不可欠な存在となっています。
さらに、交換用タイヤ市場の成長や新興経済国における新車登録台数の増加も、需要をさらに押し上げています。環境面や規制面からの圧力も、メーカーがタイヤの配合を最適化することを促しており、性能と持続可能性のバランスを取るためにRPOが組み込まれることが多くなっています。全体として、タイヤ産業の規模、変化する消費者の嗜好、そして現代の自動車に求められる技術的要件が相まって、タイヤ産業はゴム加工油にとって最も重要な用途分野となっており、地域を問わず着実な市場成長を支えています。
ゴム加工油市場(種類別)
処理済み留分芳香族抽出物(TDAE)は、従来型の芳香族油に代わる、より安全で環境に配慮した代替品として位置づけられていることが主な要因となり、ゴム加工油市場全体において最も急成長している種類として台頭しています。タイヤ製造における高PAH(多環芳香族炭化水素)含有オイルの使用を制限する世界的な規制が強化される中、タイヤメーカーは着実にTDAEへの移行を進めています。この種類はPAH含有量が大幅に低く、よりクリーンな配合を実現するため、メーカーは材料の性能を損なうことなく、厳しい環境・健康基準に準拠することが可能となります。
高性能タイヤおよびプレミアムタイヤの生産拡大は、TDAEの採用をさらに加速させています。タイヤメーカーがTDAEを好む理由は、ゴムの弾力性を高め、トラクションを向上させ、転がり抵抗の改善に寄与する点にあります。これらは、現代の乗用車、商用車、および電気自動車用タイヤに求められる重要な特性です。EVでは発熱の少ない高効率タイヤが求められているため、TDAEの役割はさらに重要になっています。
さらに、世界の自動車産業の成長、交換用タイヤ需要の増加、そしてアジア全域での生産能力の拡大が相まって、タイヤメーカーは、より高品質で規制に準拠したオイルの採用を迫られています。TDAEは、性能と持続可能性のバランスを保ち、こうしたニーズに極めて適しています。その結果、TDAEは急速に普及を続けており、ゴム加工油市場の中で最も急成長しているセグメントとなっています。
地域
予測期間中、アジア太平洋地域が世界のゴム加工油市場で最も急速に成長する地域となる見込み
アジア太平洋地域は、自動車生産、タイヤ製造、および幅広い産業用ゴム用途の急速な拡大に牽引され、ゴム加工用オイル市場において最も急速に成長している地域です。同地域は、大規模な生産能力の増強と生産施設の継続的な近代化により、タイヤおよびゴム製品製造の主要な拠点となっています。この強固な製造基盤により、タイヤコンパウンド、成形ゴム部品、ベルト、ホース、およびオイル延伸ポリマーに使用されるゴム加工用オイルに対して、高水準かつ持続的な需要が生まれています。
自動車保有台数の増加、モビリティ需要の高まり、そして活況を呈する交換用タイヤ市場が、同地域全体におけるRPOの消費をさらに後押ししています。また、メーカー各社は、進化する性能要件や規制への期待に応えるため、より高品質で環境に配慮したRPOグレードの採用を拡大しており、TDAEや低PAH配合などの特殊オイルへの需要をさらに強めています。もう一つの重要な推進要因は、同地域の堅調な石油化学および精製基盤であり、これによりRPO生産者にとって安定した原料の供給と競争力のある価格が確保されています。
さらに、建設活動の拡大、消費者向けゴム製品の成長、および輸出志向のゴム製品製造の規模拡大が、引き続き新たな機会を生み出しています。これらの要因が相まって、アジア太平洋地域は、力強い産業成長の軌道と高品質なゴム材料への需要の高まりに支えられ、最も急速に成長している地域市場としての地位を確立しています。
ゴム加工油市場:企業評価マトリックス
ゴム加工油市場の評価マトリックスにおいて、シノペック(Star)は、その強固な精製基盤、大規模な生産能力、および幅広い用途にわたって一貫して高品質なRPOを供給する能力により、ゴム加工油市場における主要プレーヤーの一つと見なされています。
石油化学バリューチェーンへの深い統合により、安定した原料の確保、競争力のある価格設定、そして信頼性の高い供給が保証されており、これらの要因が、主要なタイヤメーカーや工業用ゴムメーカーにとって同社を優先的なパートナーとしている理由です。レプソル(新興リーダー)は、特殊油分野での事業拡大を進め、よりクリーンで先進的なRPOグレードの生産に注力することで、注目すべき競合企業として台頭しています。同社は製品品質をますます重視し、新たな顧客セグメントへの積極的な取り組みを通じて、世界市場での存在感と認知度を高めています。
主要市場プレイヤー
Sinopec (China)
Exxon Mobil Corporation (US)
PetroChina Company Limited (China)
Chevron Corporation (US)
Shell plc (UK)
H&R Group (Germany)
Indian Oil Corporation Ltd. (India)
Repsol (Spain)
ORGKHIM Biochemical Holding (Russia)
Nynas AB (Sweden)
Hindustan Petroleum Corporation Limited (India)
Idemitsu Kosan Co., Ltd. (Japan)
IRANOL (LLP) (Iran)
PT. Enerco RPO Internasional (Indonesia)
Calumet, Inc. (US)
最近の動向
2023年3月:Nynas ABは、従来の鉱物油に代わる持続可能なドロップイン代替品として設計された、バイオベースのタイヤ・ゴム用プロセスオイル「Nytex Bio 6200」を発表しました。再生可能なISCC PLUS認証原料を使用して開発されたこの製品は、同等の性能を発揮しつつ、カーボンフットプリントを大幅に削減しています。今回の製品発売は、e-モビリティおよびタイヤ産業における持続可能なソリューションと新たなビジネスチャンスに焦点を当て、特殊オイルのポートフォリオを拡大するという、Nynasの組織再編後の成長戦略に沿ったものです。
2020年5月:Nynasは、幅広い用途に対応する高い汎用性を備えるよう設計された、新しい水素化ナフテン系プロセスオイル「Nytex 8022」を発表しました。「Nytex 8022」は、溶剤としての力、低揮発性、および低温特性を備えており、幅広いポリマーや樹脂との相溶性を確保しているため、タイヤやゴムのコンパウンド、印刷インキ、産業用化学薬品の配合に最適です。中程度の粘度と非CLP分類により、性能と安全性の両面でメリットをもたらします。
2020年10月:スルザー社は、インドネシアのバタムにあるPT Enerco RPO Internasional社の、処理済み留分芳香族抽出物(TDAE)を生産する新規プラントと提携し、同プラント向けにカスタマイズされた物質移動ソリューションを納入しました。同施設には、スルザーが設計・製造した、世界最大級の撹拌式抽出塔(Kuhniの種類のECR)が導入されています。この装置は、タイヤおよびゴム業界向けのエコフレンドリーなゴム加工油(RPO)の製造において、極めて重要な役割を果たしています。
1 はじめに 26
1.1 調査の目的 26
1.2 市場の定義 26
1.3 調査範囲 27
1.3.1 対象市場および地域範囲 27
1.3.2 対象範囲および除外項目 28
1.3.3 対象期間 28
1.3.4 対象通貨 28
1.3.5 対象単位 29
1.4 ステークホルダー 29
1.5 変更点の概要 29
2 エグゼクティブ・サマリー 30
2.1 市場のハイライトと主要な洞察 30
2.2 主要な市場参加者:戦略的展開の分析 31
2.3 ゴム加工油市場における破壊的トレンド 32
2.4 高成長セグメント 33
2.5 地域別概況:市場規模、成長率、および予測 34
3 プレミアムインサイト 35
3.1 ゴム加工油市場における事業者にとって魅力的な機会 35
3.2 地域別ゴム加工油市場 35
3.3 種類別ゴム加工油市場 36
3.4 主要国別ゴム加工油市場 36
4 市場概要 37
4.1 はじめに 37
4.2 市場の動向 38
4.2.1 成長要因 38
4.2.1.1 世界的な自動車生産台数の増加に加え、アフターマーケットにおけるタイヤ交換需要の拡大が、タイヤ生産量を押し上げています 38
4.2.1.2 合成ゴム生産量の増加 42
4.2.1.3 低PAH、低粘度、および特殊オイルに対する需要の高まり 42
4.2.2 抑制要因 42
4.2.2.1 芳香族RPOに対する世界的な厳格な規制(EU、アメリカ、中国) 42
4.2.2.2 バイオ由来/持続可能な可塑剤への代替 43
4.2.2.3 適切なグループI/II基油の入手難 43
4.2.3 機会 44
4.2.3.1 環境に優しい/生分解性ゴム油への需要の高まり 44
4.2.3.2 アジア、中東アフリカ、東ヨーロッパにおける新たなタイヤ工場への投資 44
4.2.3.3 高級車および電気自動車の需要増加による高性能タイヤの需要拡大 47
4.2.4 課題 47
4.2.4.1 原油由来の留分や芳香族抽出物など、主要なRPO原料価格の変動 47
4.3 未充足ニーズと未開拓市場 48
4.3.1 ゴム加工油市場における未充足ニーズ 48
4.3.2 未開拓市場の機会 49
4.4 相互に関連する市場とセクター横断的な機会 50
4.4.1 相互に関連する市場 50
4.4.2 セクター横断的な機会 50
4.5 ティア1/2/3の主要企業による戦略的動き 51
4.5.1 主な動きと戦略的焦点 51
5 産業の動向 52
5.1 ポーターの5つの力分析 52
5.1.1 供給者の交渉力 53
5.1.2 購入者の交渉力 53
5.1.3 新規参入の脅威 54
5.1.4 代替品の脅威 54
5.1.5 競合の激しさ 54
5.2 マクロ経済の見通し 55
5.2.1 GDPの推移と予測 55
5.2.2 世界のゴム加工油産業の動向 57
5.3 サプライチェーン分析 57
5.3.1 原材料の供給 58
5.3.2 ゴム加工油の生産 58
5.3.3 ゴム加工油の種類 58
5.3.4 販売代理店 58
5.3.5 最終用途産業 58
5.4 エコシステム分析 59
5.5 価格分析 60
5.5.1 地域別ゴム加工油の平均販売価格の推移(2022年~2025年) 60
5.5.2 2025年の主要企業別ゴム加工油の種類別平均販売価格 61
5.6 貿易分析 62
5.6.1 輸入シナリオ(HSコード2709) 62
5.6.2 輸出シナリオ(HSコード2709) 64
5.7 2025年~2026年の主要な会議およびイベント 65
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 66
5.9 投資および資金調達のシナリオ 66
5.10 ケーススタディ分析 67
5.10.1 RRII(ゴム研究所)とインディアン・オイル社による、先進的なゴム加工油の用途に関する共同研究 67
5.10.2 レプソル社の「バイオエクステンソイル」――鉱物系ゴム加工油に代わる、循環型かつ高性能な代替品 68
5.10.3 シェル・フラベックス 595 – 規制順守と高性能タイヤ製造を実現 69
5.11 トランプ関税がゴム加工油市場に与える影響 69
5.11.1 市場に影響を与える主な関税率 69
5.11.2 価格への影響分析 70
5.11.3 各地域への主な影響 70
5.11.3.1 アメリカ 70
5.11.3.2 ヨーロッパ 70
5.11.3.3 アジア太平洋地域 70
5.11.4 ゴム加工油市場の最終用途産業への影響 70
5.11.4.1 タイヤ 71
5.11.4.2 オイル延伸ポリマー 71
5.11.4.3 産業用ゴム製品 71
5.11.4.4 熱可塑性エラストマー (TPE) 71
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 72
6.1 主要な新興技術 72
6.1.1 バイオベースのゴム加工油 72
6.1.1.1 はじめに:持続可能な加工油への移行 72
6.1.1.2 材料の変革を推進する再生可能原料 72
6.1.1.3 規制の整合性と産業全体での導入の勢い 72
6.1.1.4 市場への影響と長期的な戦略的意義 72
6.2 補完的技術 72
6.2.1 ゴム加工油の性能向上に向けた先進添加剤 72
6.2.2 技術・製品ロードマップ 73
6.2.2.1 短期(2025年~2027年) | 加工効率の向上および低PCA規制への対応 73
6.2.2.2 中期(2027年~2030年) | 持続可能性への移行および付加価値の高い配合 74
6.2.2.3 長期(2030年~2035年以降) | 循環型社会、高性能合成および次世代RPO 74
6.3 特許分析 75
6.3.1 方法論 75
6.4 将来の用途 77
6.4.1 タイヤ:柔軟性と加工効率の向上 78
6.4.2 オイル延伸ポリマー:ポリマーの流動性の向上と粘度の低減 78
6.4.3 産業用ゴム製品:弾力性の維持と均一なコンパウンディング 79
6.4.4 熱可塑性エラストマー(TPE):軟化とメルトフロー特性の向上 79
6.5 生成AIがゴム加工油市場に与える影響 80
6.5.1 はじめに 80
6.5.2 AIを活用した配合の革新 80
6.5.3 スマート製造とプロセスの最適化 80
6.5.4 市場インサイトと製品ポジショニング 80
6.5.5 顧客との連携と付加価値サービス 80
7 持続可能性と規制環境 81
7.1 地域ごとの規制とコンプライアンス 81
7.1.1 規制機関、政府機関、およびその他の組織 81
7.1.2 産業基準 83
7.2 サステナビリティへの取り組み 84
7.2.1 ゴム加工油のカーボンインパクトとエコ用途 84
7.2.1.1 カーボンインパクトの低減 85
7.2.1.2 エコ用途 85
7.3 サステナビリティへの影響および規制政策の取り組み 86
7.4 認証、表示、および環境基準 86
8 顧客環境と購買行動 88
8.1 意思決定プロセス 88
8.2 主要なステークホルダーと購入基準 89
8.2.1 購入プロセスにおける主要なステークホルダー 89
8.2.2 購入基準 90
8.3 導入障壁と内部的な課題 91
8.4 各種用途における未充足ニーズ 92
8.5 市場の収益性 93
8.5.1 収益の可能性 93
8.5.2 コストの動向 94
8.5.3 主要用途における利益率向上の機会 94
9 粘度別ゴム加工油市場 95
9.1 はじめに 96
9.2 低粘度 97
9.2.1 効率的で加工しやすいゴム配合への注目が高まっています 97
9.3 中粘度 97
9.3.1 幅広い適応性と安定した性能 97
9.4 高粘度 97
9.4.1 耐久性が高く高性能なゴム製品への需要の高まり 97
10 用途別ゴム加工油市場 98
10.1 はじめに 99
10.2 タイヤ 100
10.2.1 高性能、耐久性、環境規制に適合したタイヤへの需要の高まり 100
10.3 オイルエクステンデッドポリマー 100
10.3.1 高性能ゴム製品におけるオイルエクステンデッドポリマーの利用拡大 100
10.4 産業用ゴム製品 101
10.4.1 耐久性、高性能、および規制に準拠した産業用ゴム製品への需要の高まり 101
10.5 熱可塑性エラストマー(TPE) 101
10.5.1 汎用性が高く高性能な用途における熱可塑性エラストマーの採用拡大 101
10.6 その他の用途 101
11 種類別ゴム加工油市場 102
11.1 はじめに 103
11.2 処理済み留分芳香族抽出物(TDAE) 105
11.2.1 よりクリーンで、規制に準拠し、高性能なゴム加工油への選好の高まり 105
11.3 留分芳香族抽出物(DAE) 105
11.3.1 主要なゴム加工用途における、DAEのような費用対効果が高く、溶解力の高い芳香族オイルの継続的な使用 105
11.4 マイルド抽出ソルベート(MES) 106
11.4.1 PAH含有量が低く、環境規制に準拠し、性能が安定したゴム加工用オイルへの産業の移行が進んでいます 106
11.5 残留芳香族抽出物(RAE)および処理済み残留芳香族抽出物(TRAE) 106
11.5.1 RAEの安定した使用と、よりクリーンなTRAEグレードの採用拡大 106
11.6 パラフィン系 107
11.6.1 クリーンで熱安定性が高く、高性能なゴム配合への需要の高まり 107
12 地域別ゴム加工油市場 108
12.1 はじめに 109
12.2 アジア太平洋地域 110
12.2.1 中国 114
12.2.1.1 自動車およびタイヤ生産の増加が市場を牽引 114
12.2.2 日本 116
12.2.2.1 先進的なタイヤ製造と、高精度を重視した工業用ゴム生産 116
12.2.3 インド 117
12.2.3.1 交換需要に牽引されたタイヤ市場の堅調な成長と、工業用ゴム生産の拡大 117
12.2.4 韓国 119
12.2.4.1 自動車生産の増加と、強固な工業用ゴム製造基盤 119
12.2.5 インドネシア 121
12.2.5.1 産業用ゴム製造基盤の拡大と国内タイヤ需要の増加 121
12.2.6 タイ 122
12.2.6.1 豊富な天然ゴム資源と、拡大する国内のタイヤおよび工業用ゴム生産 122
12.2.7 その他のアジア太平洋地域 124
12.3 北米 126
12.3.1 アメリカ 129
12.3.1.1 電動モビリティへの移行により、ゴム加工用オイルの需要動向が強化されています 129
12.3.2 カナダ 130
12.3.2.1 工業生産拠点の拡大と、耐久性があり気候変動に強いゴム部品への需要の高まり 130
12.3.3 メキシコ 132
12.3.3.1 自動車製造拠点の拡大と、コスト効率に優れ、高性能なゴム製品への需要の高まり 132
12.4 ヨーロッパ 134
12.4.1 ロシア 137
12.4.1.1 タイヤ交換需要の増加と、工業用ゴム生産の拡大 137
12.4.2 ドイツ 139
12.4.2.1 電動モビリティへの移行と、ゴムを多用する部品に対する製造需要の高まり 139
12.4.3 英国 141
12.4.3.1 高品質なゴム部品への需要拡大と、EV関連材料の生産増加 141
12.4.4 フランス 142
12.4.4.1 自動車新規登録台数の増加と、タイヤおよび工業用ゴム部品に対する堅調な需要 142
12.4.5 スペイン 144
12.4.5.1 タイヤ需要の増加と工業用ゴム製造の拡大 144
12.4.6 イタリア 146
12.4.6.1 活発なタイヤ製造活動と産業用ゴム部品への需要の増加 146
12.4.7 その他のヨーロッパ諸国 147
12.5 中東・アフリカ 149
12.5.1 GCC諸国 152
12.5.1.1 イラン 152
12.5.1.1.1 国内のタイヤ生産の拡大、自給率の向上、および複数の車両セグメントにおける生産量の増加 152
12.5.1.2 トルコ 154
12.5.1.2.1 市場を牽引するタイヤ製造および輸出活動の拡大 154
12.5.2 中東・アフリカのその他の地域 156
12.6 南米アメリカ 157
12.6.1 ブラジル 160
12.6.1.1 自動車関連活動の拡大、堅調なタイヤ需要、および幅広い産業用ゴム製品の生産 160
12.6.2 アルゼンチン 162
12.6.2.1 持続的なタイヤ需要と工業用ゴム製品の用途拡大 162
12.6.3 南米アメリカその他の地域 163
13 競争環境 166
13.1 はじめに 166
13.2 主要企業の戦略/競争優位性 166
13.3 売上高分析 167
13.3.1 上位5社の売上高分析 167
13.4 市場シェア分析 168
13.4.1 主要企業の市場シェア 168
13.5 ブランド/製品比較 171
13.5.1 POWEROIL FLEXOIL N 172
13.5.2 PANOL C 160-P 172
13.5.3 ENI CELTIS 172
13.5.4 ディビオール・パラフィニック・オイル 172
13.5.5 カルソル 172
13.6 企業評価マトリックス:主要企業、2025年 172
13.6.1 スター企業 172
13.6.2 新興リーダー 173
13.6.3 広範な事業展開を行う企業 173
13.6.4 参入企業 173
13.6.5 企業の事業展開状況:主要企業、2025年 175
13.6.5.1 企業の事業展開状況 175
13.6.5.2 地域別フットプリント 176
13.6.5.3 粘度別フットプリント 177
13.6.5.4 種類別フットプリント 178
13.6.5.5 用途別フットプリント 179
13.7 企業評価マトリックス:スタートアップ/中小企業、2025年 180
13.7.1 先進的な企業 180
13.7.2 対応力のある企業 180
13.7.3 ダイナミックな企業 180
13.7.4 スタートブロック 181
13.7.5 競合ベンチマーク:スタートアップ/中小企業、2025年 182
13.7.5.1 主要なスタートアップ/中小企業の詳細リスト 182
13.7.5.2 主要スタートアップ/中小企業の競合ベンチマーク 182
13.8 競合シナリオ 183
13.8.1 製品発売 183
13.9 企業価値評価および財務指標 184
14 企業概要 186
14.1 主要企業 186
14.1.1 SINOPEC 186
14.1.1.1 事業概要 186
14.1.1.2 提供製品・ソリューション・サービス 187
14.1.1.3 MnMの見解 187
14.1.1.3.1 勝つための強み 187
14.1.1.3.2 戦略的選択 188
14.1.1.3.3 弱点と競合上の脅威 188
14.1.2 ペトロチャイナ・カンパニー・リミテッド 189
14.1.2.1 事業概要 189
14.1.2.2 提供している製品・ソリューション・サービス 190
14.1.2.3 MnMの見解 191
14.1.2.3.1 勝利への権利 191
14.1.2.3.2 戦略的選択 191
14.1.2.3.3 弱点と競合上の脅威 192
14.1.3 CHEVRON CORPORATION 193
14.1.3.1 事業概要 193
14.1.3.2 提供している製品・ソリューション・サービス 194
14.1.3.3 MnMの見解 194
14.1.3.3.1 勝利への権利 194
14.1.3.3.2 戦略的選択 194
14.1.3.3.3 弱点と競合上の脅威 194
14.1.4 エクソン・モービル・コーポレーション 195
14.1.4.1 事業概要 195
14.1.4.2 提供している製品・ソリューション・サービス 196
14.1.4.3 MnMの見解 197
14.1.4.3.1 勝利への権利 197
14.1.4.3.2 戦略的選択 197
14.1.4.3.3 弱点および競合上の脅威 198
14.1.5 TOTALENERGIES 199
14.1.5.1 事業概要 199
14.1.5.2 提供している製品・ソリューション・サービス 200
14.1.5.3 MnMの見解 201
14.1.5.3.1 勝利への権利 201
14.1.5.3.2 戦略的選択 201
14.1.5.3.3 弱点と競合上の脅威 201
14.1.6 SHELL PLC 202
14.1.6.1 事業概要 202
14.1.6.2 提供している製品・ソリューション・サービス 203
14.1.6.3 MnMの見解 204
14.1.6.3.1 勝利への権利 204
14.1.6.3.2 戦略的選択 204
14.1.6.3.3 弱点と競合上の脅威 204
14.1.7 APAR INDUSTRIES LTD. 205
14.1.7.1 事業概要 205
14.1.7.2 提供している製品・ソリューション・サービス 206
14.1.8 PANAMA PETROCHEM LTD. 208
14.1.8.1 事業概要 208
14.1.8.2 提供している製品・ソリューション・サービス 209
14.1.9 BEHRAN OIL CO. 211
14.1.9.1 事業概要 211
14.1.9.2 提供している製品・ソリューション・サービス 211
14.1.10 ENILIVE S.P.A. 212
14.1.10.1 事業概要 212
14.1.10.2 提供している製品・ソリューション・サービス 212
14.1.11 GANDHAR OIL REFINERY (INDIA) LIMITED 213
14.1.11.1 事業概要 213
14.1.11.2 提供している製品・ソリューション・サービス 214
14.1.12 HINDUSTAN PETROLEUM CORPORATION LIMITED 216
14.1.12.1 事業概要 216
14.1.12.2 提供している製品・ソリューション・サービス 217
14.1.13 インディアン・オイル・コーポレーション・リミテッド 219
14.1.13.1 事業概要 219
14.1.13.2 提供している製品・ソリューション・サービス 220
14.1.14 オルレン・ユニペトロル・グループ 221
14.1.14.1 事業概要 221
14.1.14.2 提供している製品・ソリューション・サービス 222
14.1.15 出光興産株式会社 224
14.1.15.1 事業概要 224
14.1.15.2 提供している製品・ソリューション・サービス 225
14.1.16 レプソル 227
14.1.16.1 事業概要 227
14.1.16.2 提供している製品・ソリューション・サービス 228
14.1.17 オルグヒム・バイオケミカル・ホールディング 230
14.1.17.1 事業概要 230
14.1.17.2 提供している製品・ソリューション・サービス 230
14.1.18 PPL 232
14.1.18.1 事業概要 232
14.1.18.2 提供している製品・ソリューション・サービス 233
14.1.19 IRANOL (LLP) 234
14.1.19.1 事業概要 234
14.1.19.2 提供している製品・ソリューション・サービス 234
14.1.20 PETRO GULF INTERNATIONAL FZE 236
14.1.20.1 事業概要 236
14.1.20.2 提供している製品・ソリューション・サービス 236
14.1.21 CALUMET, INC. 237
14.1.21.1 事業概要 237
14.1.21.2 提供している製品・ソリューション・サービス 238
14.1.22 H&R GROUP 239
14.1.22.1 事業概要 239
14.1.22.2 提供している製品・ソリューション・サービス 240
14.1.23 NYNAS AB 242
14.1.23.1 事業概要 242
14.1.23.2 提供している製品・ソリューション・サービス 243
14.1.23.3 最近の動向 246
14.1.23.3.1 新製品の発売 246
14.1.24 IRPC PUBLIC COMPANY LIMITED 247
14.1.24.1 事業概要 247
14.1.24.2 提供している製品・ソリューション・サービス 247
14.1.25 PT. ENERCO RPO INTERNASIONAL 248
14.1.25.1 事業概要 248
14.1.25.2 提供している製品・ソリューション・サービス 248
14.1.26 WITMANS INDUSTRIES PVT. LTD. 249
14.1.26.1 事業概要 249
14.1.26.2 提供している製品・ソリューション・サービス 249
14.1.27 THAIOIL GROUP 251
14.1.27.1 事業概要 251
14.1.27.2 提供している製品・ソリューション・サービス 252
14.1.28 SHANGDONG TIANYUAN CHEMICAL CO., LTD 253
14.1.28.1 事業概要 253
14.1.28.2 提供している製品・ソリューション・サービス 253
14.1.29 P.S.P. SPECIALTIES PUBLIC COMPANY LIMITED 254
14.1.29.1 事業概要 254
14.1.29.2 提供している製品・ソリューション・サービス 255
14.2 その他の企業 256
14.2.1 PETRO NAFT 256
14.2.2 PANOL INDUSTRIES RMC FZE 257
14.2.3 EAGLE PETROCHEM 258
14.2.4 LODHA PETRO 259
14.2.5 RLS PETROCHEM LUBRICANTS LLC 260
14.2.6 GAZPROMNEFT – LUBRICANTS LTD. 261
15 調査方法 262
15.1 調査データ 262
15.1.1 二次データ 263
15.1.1.1 二次情報源からの主要データ 263
15.1.2 一次データ 263
15.1.2.1 一次情報源からの主要データ 264
15.1.2.2 一次インタビュー参加者一覧(需要側および供給側) 264
15.1.2.3 主要な産業インサイト 265
15.1.2.4 専門家へのインタビューの内訳 266
15.2 需要側分析において検討したマトリックス 266
15.3 市場規模の推計 267
15.3.1 ボトムアップ手法 267
15.3.2 トップダウン手法 267
15.3.2.1 供給側分析の算出方法 269
15.4 成長予測 269
15.5 データの三角測量 270
15.6 調査の前提条件 271
15.7 調査の限界 271
15.8 リスク評価 271
16 付録 272
16.1 ディスカッション・ガイド 272
16.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 275
16.3 カスタマイズ・オプション 277
16.4 関連レポート 277
16.5 著者情報 278
表1 世界のタイヤ生産能力の拡大 45
表2 ゴム加工油市場:ポーターの5つの力分析 53
表3 実質GDP成長率(前年比変化率)、
国別、2022年~2025年(%) 55
表4 失業率、国別、2022年~2025年(%) 56
表5 インフレ率(平均消費者物価)、国別、2022年~2025年(%) 56
表6 外国直接投資、地域別、2022年~2024年(10億米ドル) 56
表7 ゴム加工油エコシステムにおける企業の役割 59
表8 リチウムイオンゴム加工油の平均販売価格の推移、
地域別、2022年~2025年(米ドル/トン) 61
表9 リチウムイオンゴム加工油の平均販売価格の推移、
主要企業別、2025年(米ドル/トン) 62
表10 HSコード2709の輸入データ、主要国別、2021年~2024年 (千米ドル) 63
表11 HSコード2709の輸出データ(主要国別、2021年~2024年)(千米ドル) 65
表12 ゴム加工油市場:主要な会議およびイベント(2025年~2026年) 65
表13 ゴム加工油市場:主要特許一覧、2014年~2024年 76
表14 北米:規制機関、政府機関、およびその他の組織 81
表15 ヨーロッパ:規制機関、政府機関、およびその他の組織 82
表16 アジア太平洋地域:規制機関、政府機関、およびその他の組織 83
表17 ゴム加工油市場におけるグローバル基準 84
表18 ゴム加工油市場における認証、表示、および環境基準
87
表19 用途別、購買プロセスに対するステークホルダーの影響(%) 90
表20 用途別 主要な購入基準 91
表21 ゴム加工油市場:主要用途における未充足ニーズ 93
表22 ゴム加工油市場:粘度別、2021年~2025年(百万米ドル) 96
表23 ゴム加工油市場:粘度別、2026年~2031年(百万米ドル) 96
表24 ゴム加工油市場:用途別、2021年~2025年(百万米ドル) 99
表25 ゴム加工油市場:用途別、2026年~2031年(百万米ドル) 100
表26 ゴム加工油市場:種類別、2021年~2025年(百万米ドル) 104
表27 ゴム加工油市場、種類別、2026年~2031年(百万米ドル) 104
表28 ゴム加工油市場、種類別、2021年~2025年(キロトン) 104
表29 ゴム加工油市場、種類別、2026年~2031年(キロトン) 105
表30 ゴム加工油市場、地域別、2021年~2025年 (百万米ドル) 109
表 31 ゴム加工油市場、地域別、2026–2031年(百万米ドル) 110
表 32 ゴム加工油市場、地域別、2021–2025年(キロトン) 110
表33 ゴム加工油市場、地域別、2026年~2031年(キロトン) 110
表34 アジア太平洋地域:ゴム加工油市場、国別、
2021年~2025年(百万米ドル) 111
表35 アジア太平洋地域:国別ゴム加工油市場、2026年~2031年(百万米ドル) 112
表36 アジア太平洋地域:ゴム加工油市場(国別、2021年~2025年)(キロトン) 112
表37 アジア太平洋地域:ゴム加工油市場(国別、2026年~2031年)(キロトン) 112
表38 アジア太平洋地域:ゴム加工油市場、種類別、2021年~2025年(百万米ドル) 113
表39 アジア太平洋地域:ゴム加工油市場(種類別、2026年~2031年)(百万米ドル) 113
表40 アジア太平洋地域:ゴム加工油市場(種類別、2021年~2025年)(キロトン) 113
表41 アジア太平洋地域:ゴム加工油市場(種類別)、2026年~2031年(キロトン) 114
表42 中国:ゴム加工油市場(種類別)、2021年~2025年(百万米ドル) 114
表43 中国:ゴム加工油市場(種類別)、2026年~2031年(百万米ドル) 115
表44 中国:ゴム加工油市場(種類別)、2021年~2025年(キロトン) 115
表45 中国:ゴム加工油市場(種類別)、2026年~2031年(キロトン) 115
表46 日本:ゴム加工油市場(種類別)、2021年~2025年(百万米ドル) 116
表47 日本:ゴム加工油市場(種類別、2026年~2031年)(百万米ドル) 116
表48 日本:ゴム加工油市場(種類別、2021年~2025年)(キロトン) 117
表49 日本:ゴム加工油市場(種類別)、2026年~2031年(キロトン) 117
表50 インド:ゴム加工油市場(種類別)、2021年~2025年(百万米ドル) 118
表51 インド:ゴム加工油市場(種類別、2026年~2031年)(百万米ドル) 118
表52 インド:ゴム加工油市場(種類別、2021年~2025年)(キロトン) 118
表53 インド:ゴム加工油市場(種類別)、2026–2031年(キロトン) 119
表54 韓国:ゴム加工油市場(種類別)、
2021–2025年(百万米ドル) 119
表55 韓国:ゴム加工油市場(種類別)、
2026年~2031年(百万米ドル) 120
表56 韓国:ゴム加工油市場(種類別)、2021年~2025年(キロトン) 120
表57 韓国:ゴム加工油市場(種類別、2026年~2031年)(キロトン) 120
表58 インドネシア:ゴム加工油市場(種類別、2021年~2025年)(百万米ドル) 121
表59 インドネシア:ゴム加工油市場(種類別、2026年~2031年)(百万米ドル) 121
表60 インドネシア:ゴム加工油市場(種類別、2021年~2025年)(キロトン) 122
表61 インドネシア:ゴム加工油市場(種類別)、2026年~2031年(キロトン) 122
表62 タイ:ゴム加工油市場(種類別)、2021年~2025年(百万米ドル) 123
表63 タイ:ゴム加工油市場(種類別、2026年~2031年)(百万米ドル) 123
表64 タイ:ゴム加工油市場(種類別、2021年~2025年)(キロトン) 123
表65 タイ:ゴム加工油市場(種類別)、2026年~2031年(キロトン) 124
表66 アジア太平洋地域その他:ゴム加工油市場(種類別)、2021年~2025年(百万米ドル) 124
表 67 アジア太平洋地域その他:ゴム加工油市場、種類別、2026年~2031年(百万米ドル) 125
表68 アジア太平洋地域その他:ゴム加工油市場(種類別、2021年~2025年)(キロトン) 125
表69 アジア太平洋地域その他:ゴム加工油市場(種類別、2026年~2031年)(キロトン) 125
表70 北米:ゴム加工油市場(国別、2021年~2025年)(百万米ドル) 126
表71 南米アメリカ:ゴム加工油市場(国別、2026年~2031年)(百万米ドル) 127
表72 南米アメリカ:ゴム加工油市場(国別、2021年~2025年)(キロトン) 127
表73 北米:ゴム加工用油市場、国別、2026年~2031年(キロトン) 127
表74 北米:ゴム加工油市場、種類別、2021年~2025年(百万米ドル) 127
表75 北米:ゴム加工油市場、種類別、2026年~2031年 (百万米ドル) 128
表76 北米:ゴム加工油市場、種類別、2021年~2025年(キロトン) 128
表77 北米:ゴム加工油市場(種類別、2026年~2031年)(キロトン) 128
表78 アメリカ:ゴム加工油市場(種類別、2021年~2025年)(百万ドル) 129
表79 アメリカ:ゴム加工油市場、種類別、2026年~2031年(百万ドル) 129
表80 アメリカ:ゴム加工油市場(種類別、2021年~2025年)(キロトン) 130
表81 アメリカ:ゴム加工油市場(種類別、2026年~2031年)(キロトン) 130
表82 カナダ:ゴム加工油市場、種類別、2021年~2025年(百万米ドル) 131
表83 カナダ:ゴム加工油市場、種類別、2026年~2031年(百万米ドル) 131
表84 カナダ:ゴム加工油市場(種類別)、2021年~2025年(キロトン) 131
表85 カナダ:ゴム加工油市場(種類別)、2026年~2031年(キロトン) 132
表86 メキシコ:ゴム加工油市場(種類別)、2021年~2025年(百万米ドル) 132
表87 メキシコ:ゴム加工油市場(種類別)、2026年~2031年(百万米ドル) 133
表88 メキシコ:ゴム加工油市場(種類別)、2021年~2025年(キロトン) 133
表89 メキシコ:ゴム加工油市場(種類別)、2026年~2031年(キロトン) 133
表90 ヨーロッパ:ゴム加工油市場(国別、2021年~2025年)(百万米ドル) 135
表91 ヨーロッパ:ゴム加工油市場(国別、2026年~2031年)(百万米ドル) 135
表92 ヨーロッパ:ゴム加工油市場、国別、2021年~2025年(キロトン) 135
表93 ヨーロッパ:ゴム加工油市場、国別、2026年~2031年(キロトン) 136
表94 ヨーロッパ:ゴム加工油市場、種類別、2021年~2025年(百万米ドル) 136
表95 ヨーロッパ:ゴム加工油市場、種類別、2026年~2031年(百万米ドル) 136
表 96 ヨーロッパ:ゴム加工油市場、種類別、2021–2025年(キロトン) 137
表97 ヨーロッパ:ゴム加工油市場(種類別、2026年~2031年)(キロトン) 137
表98 ロシア:ゴム加工油市場(種類別、2021年~2025年)(百万米ドル) 138
表99 ロシア:ゴム加工油市場(種類別)、2026年~2031年(百万米ドル) 138
表100 ロシア:ゴム加工油市場(種類別)、2021年~2025年(キロトン) 138
表 101 ロシア:ゴム加工油市場、種類別、2026–2031年(キロトン) 139
表102 ドイツ:ゴム加工油市場(種類別、2021年~2025年)(百万米ドル) 139
表103 ドイツ: ゴム加工油市場(種類別、2026年~2031年)(百万米ドル) 140
表104 ドイツ:ゴム加工油市場(種類別、2021年~2025年)(キロトン) 140
表105 ドイツ:ゴム加工油市場(種類別)、2026年~2031年(キロトン) 140
表106 英国:ゴム加工油市場(種類別)、2021年~2025年(百万米ドル) 141
表107 英国:ゴム加工油市場(種類別)、2026年~2031年(百万米ドル) 141
表108 英国:ゴム加工油市場(種類別)、2021年~2025年(キロトン) 142
表109 英国:ゴム加工油市場(種類別)、2026年~2031年(キロトン) 142
表110 フランス:ゴム加工油市場(種類別)、2021年~2025年(百万米ドル) 143
表111 フランス:ゴム加工油市場(種類別)、2026年~2031年(百万米ドル) 143
表112 フランス:ゴム加工油市場(種類別)、2021年~2025年(キロトン) 143
表 113 フランス:ゴム加工油市場(種類別)、2026年~2031年(キロトン) 144
表 114 スペイン:ゴム加工油市場(種類別、2021–2025年)(百万米ドル) 144
表 115 スペイン:ゴム加工油市場(種類別、2026–2031年)(百万米ドル) 145
表 116 スペイン:ゴム加工油市場(種類別)、2021–2025年(キロトン) 145
表 117 スペイン:ゴム加工油市場(種類別)、2026–2031年(キロトン) 145
表118 イタリア:ゴム加工油市場(種類別)、2021年~2025年(百万米ドル) 146
表119 イタリア:ゴム加工油市場(種類別)、2026年~2031年(百万米ドル) 146
表120 イタリア:ゴム加工油市場(種類別、2021年~2025年)(キロトン) 147
表121 イタリア:ゴム加工油市場(種類別、2026年~2031年)(キロトン) 147
表122 ヨーロッパその他:ゴム加工油市場、種類別、2021年~2025年(百万米ドル) 148
表123 ヨーロッパその他地域:ゴム加工油市場(種類別、2026年~2031年)(百万米ドル) 148
表124 ヨーロッパその他地域:ゴム加工油市場(種類別、2021年~2025年) (キロトン) 148
表125 ヨーロッパその他地域: ゴム加工油市場、種類別、2026年~2031年(キロトン) 149
表126 中東・アフリカ:ゴム加工油市場、国別、2021年~2025年(百万米ドル) 149
表127 中東・アフリカ:ゴム加工油市場(国別、2026年~2031年) (百万米ドル) 150
表 128 中東・アフリカ:ゴム加工油市場、国別、2021年~2025年(キロトン) 150
表 129 中東・アフリカ:ゴム加工油市場(国別、2026年~2031年)(キロトン) 150
表130 中東・アフリカ:ゴム加工油市場(種類別、2021年~2025年)(百万米ドル) 151
表 131 中東・アフリカ:ゴム加工油市場(種類別、2026年~2031年)(百万米ドル) 151
表 132 中東・アフリカ:ゴム加工油市場(種類別、 2021年~2025年(キロトン) 151
表133 中東・アフリカ:ゴム加工油市場、種類別、2026年~2031年 (キロトン) 152
表134 イラン:ゴム加工油市場(種類別)、2021年~2025年(百万米ドル) 153
表 135 イラン:ゴム加工油市場(種類別、2026年~2031年)(百万米ドル) 153
表 136 イラン:ゴム加工油市場(種類別、2021年~2025年)(キロトン) 153
表137 イラン:ゴム加工油市場(種類別)、2026年~2031年(キロトン) 154
表138 トルコ:ゴム加工油市場(種類別)、2021年~2025年(百万米ドル) 154
表139 トルコ:ゴム加工油市場(種類別)、2026年~2031年(百万米ドル) 155
表140 トルコ:ゴム加工油市場(種類別)、2021年~2025年(キロトン) 155
表141 トルコ:ゴム加工油市場(種類別)、2026年~2031年(キロトン) 155
表142 中東・アフリカのその他の地域:ゴム加工油市場(種類別、2021年~2025年)(百万米ドル) 156
表143 中東・アフリカのその他の地域:ゴム加工油市場(種類別、2026年~2031年)(百万米ドル) 156
表144 中東・アフリカのその他の地域:ゴム加工油市場、種類別、2021年~2025年(キロトン) 157
表145 中東・アフリカのその他の地域:ゴム加工油市場、種類別、2026年~2031年 (キロトン) 157
表 146 南米アメリカ:ゴム加工油市場(国別、2021年~2025年)(百万米ドル) 158
表 147 南米アメリカ:ゴム加工油市場(国別、2026年~2031年)(百万米ドル) 158
表148 南米アメリカ:ゴム加工油市場、国別、2021年~2025年(キロトン) 158
表149 南米アメリカ:ゴム加工油市場、国別、2026年~2031年 (キロトン) 158
表150 南米アメリカ:ゴム加工油市場、種類別、2021年~2025年(百万米ドル) 159
表151 南米アメリカ:ゴム加工油市場(種類別、2026年~2031年)(百万米ドル) 159
表152 南米アメリカ:ゴム加工油市場(種類別、2021年~2025年)(キロトン) 159
表153 南米アメリカ:ゴム加工油市場(種類別、2026年~2031年)(キロトン) 160
表154 ブラジル:ゴム加工油市場(種類別、2021年~2025年)(百万米ドル) 160
表155 ブラジル:ゴム加工油市場(種類別)、2026年~2031年(百万米ドル) 161
表156 ブラジル:ゴム加工油市場(種類別)、2021年~2025年 (キロトン) 161
表157 ブラジル:ゴム加工油市場、種類別、2026年~2031年(キロトン) 161
表158 アルゼンチン:ゴム加工油市場(種類別、2021年~2025年)(百万米ドル) 162
表159 アルゼンチン:ゴム加工油市場(種類別、2026年~2031年)(百万米ドル) 162
表160 アルゼンチン:ゴム加工油市場(種類別、2021年~2025年)(キロトン) 163
表161 アルゼンチン:ゴム加工油市場(種類別、2026年~2031年)(キロトン) 163
表162 南米アメリカその他地域:ゴム加工油市場(種類別、2021年~2025年)(百万米ドル) 164
表163 南米アメリカその他の地域:ゴム加工油市場(種類別、2026年~2031年)(百万米ドル) 164
表164 南米その他の地域:ゴム加工油市場(種類別、2021年~2025年)(キロトン) 164
表165 南米その他の地域:ゴム加工油市場(種類別、2026年~2031年)(キロトン) 165
表166 ゴム加工油市場:主要企業の戦略概要(2021年~2026年) 166
表167 ゴム加工油市場:競争の激しさ(2025年) 169
表168 ゴム加工油市場:地域別事業展開状況(28社) 176
表169 ゴム加工油市場:粘度別事業展開状況(28社) 177
表 170 ゴム加工油市場:種類別シェア(28社) 178
表 171 ゴム加工油市場:用途別シェア(28社) 179
表 172 ゴム加工油市場:主要スタートアップ/中小企業の詳細リスト 182
表 173 ゴム加工油市場:主要スタートアップ/中小企業の競合ベンチマーク(1/2) 182
表174 ゴム加工油市場:主要スタートアップ/中小企業の競合ベンチマーク(2/2) 183
表175 ゴム加工油市場:製品発売状況(2021年1月~2026年9月) 184
表176 中国石化(SINOPEC):会社概要 186
表177 中国石化(SINOPEC):提供製品・ソリューション・サービス 187
表178 ペトロチャイナ・カンパニー・リミテッド:会社概要 189
表179 ペトロチャイナ・カンパニー・リミテッド:提供製品・ソリューション・サービス 190
表180 シェブロン・コーポレーション:会社概要 193
表181 シェブロン・コーポレーション:提供している製品・ソリューション・サービス 194
表 182 エクソンモービル・コーポレーション:会社概要 195
表 183 エクソンモービル・コーポレーション:提供している製品・ソリューション・サービス 196
表 184 トータルエナジーズ:会社概要 199
表 185 トータルエナジーズ:提供製品・ソリューション・サービス 200
表 186 シェル PLC:会社概要 202
表 187 シェル社:提供している製品・ソリューション・サービス 203
表 188 アパル・インダストリーズ社:会社概要 205
表 189 アパル・インダストリーズ社:提供している製品・ソリューション・サービス 206
表 190 パナマ・ペトロケム社:会社概要 208
表 191 パナマ・ペトロケム社:提供製品・ソリューション・サービス 209
表 192 ベラン・オイル社:会社概要 211
表193 BEHRAN OIL CO.:提供製品・ソリューション・サービス 211
表194 ENILIVE S.P.A.:会社概要 212
表195 ENILIVE S.P.A.:提供製品・ソリューション・サービス 212
表 196 GANDHAR OIL REFINERY (INDIA) LIMITED:会社概要 213
表 197 GANDHAR OIL REFINERY (INDIA) LIMITED:提供製品・ソリューション・サービス 214
表198 ヒンドゥスタン・ペトロリアム・コーポレーション・リミテッド:会社概要 216
表199 ヒンドゥスタン・ペトロリアム・コーポレーション・リミテッド:提供製品・ソリューション・サービス 217
表200 インディアン・オイル・コーポレーション・リミテッド:会社概要 219
表 201 インディアン・オイル・コーポレーション・リミテッド:提供製品・ソリューション・サービス 220
表 202 オルレン・ユニペトロル・グループ:会社概要 221
表 203 オルレン・ユニペトロル・グループ:提供製品・ソリューション・サービス 222
表 204 出光興産株式会社:会社概要 224
表 205 出光興産株式会社:提供製品・ソリューション・サービス 225
表 206 レプソル:会社概要 227
表 207 レプソル:提供製品・ソリューション・サービス 228
表 208 オルグキム・バイオケミカル・ホールディング:会社概要 230
表 209 ORGKHIM BIOCHEMICAL HOLDING:提供している製品・ソリューション・サービス 230
表 210 GPPL:会社概要 232
表 211 GPPL:提供している製品・ソリューション・サービス 233
表 212 イラノール(LLP):会社概要 234
表 213 イラノール(LLP):提供製品・ソリューション・サービス 234
表 214 ペトロ・ガルフ・インターナショナル FZE:会社概要 236
表215 PETRO GULF INTERNATIONAL FZE:提供製品・ソリューション・サービス 236
表216 CALUMET, INC.:会社概要 237
表217 CALUMET, INC.:提供製品・ソリューション・サービス 238
表218 H&Rグループ:会社概要 239
表219 H&Rグループ:提供製品・ソリューション・サービス 240
表220 NYNAS AB:会社概要 242
表 221 NYNAS AB:提供している製品・ソリューション・サービス 243
表 222 NYNAS AB:新製品の発売(2021年1月~2026年9月) 246
表 223 IRPC PUBLIC COMPANY LIMITED:会社概要 247
表 224 IRPC PUBLIC COMPANY LIMITED:提供している製品・ソリューション・サービス 247
表 225 PT. ENERCO RPO INTERNASIONAL:会社概要 248
表 226 PT. ENERCO RPO INTERNASIONAL:提供している製品・ソリューション・サービス 248
表 227 WITMANS INDUSTRIES PVT. LTD.:会社概要 249
表 228 WITMANS INDUSTRIES PVT.
LTD.:提供している製品・ソリューション・サービス 249
表229 THAIOIL GROUP:会社概要 251
表230 THAIOIL GROUP:提供している製品・ソリューション・サービス 252
表 231 山東天源化学株式会社:会社概要 253
表 232 山東天源化学株式会社:提供している製品・ソリューション・サービス 253
表 233 P.S.P. スペシャリティーズ・パブリック・カンパニー・リミテッド:会社概要 254
表 234 P.S.P. スペシャリティーズ・パブリック・カンパニー・リミテッド:提供製品・ソリューション・サービス 255
表 235 PETRO NAFT:会社概要 256
表 236 PANOL INDUSTRIES RMC FZE:会社概要 257
表 237 EAGLE PETROCHEM:会社概要 258
表238 LODHA PETRO:会社概要 259
表239 RLS PETROCHEM LUBRICANTS LLC:会社概要 260
表240 GAZPROMNEFT – LUBRICANTS LTD.:会社概要 261
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









