主なポイント
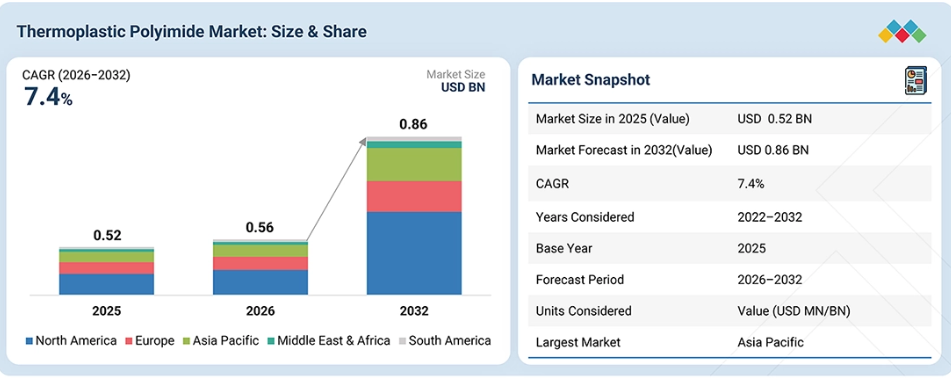
2025年、アジア太平洋地域は世界の熱可塑性ポリイミド市場において35%という最大のシェアを占め、2026年から2032年にかけて年平均成長率(CAGR)8.3%を記録すると予測されています。
製品種類別では、無充填熱可塑性ポリイミドセグメントが、予測期間中に年平均成長率(CAGR)6.8%で成長すると予測されています。
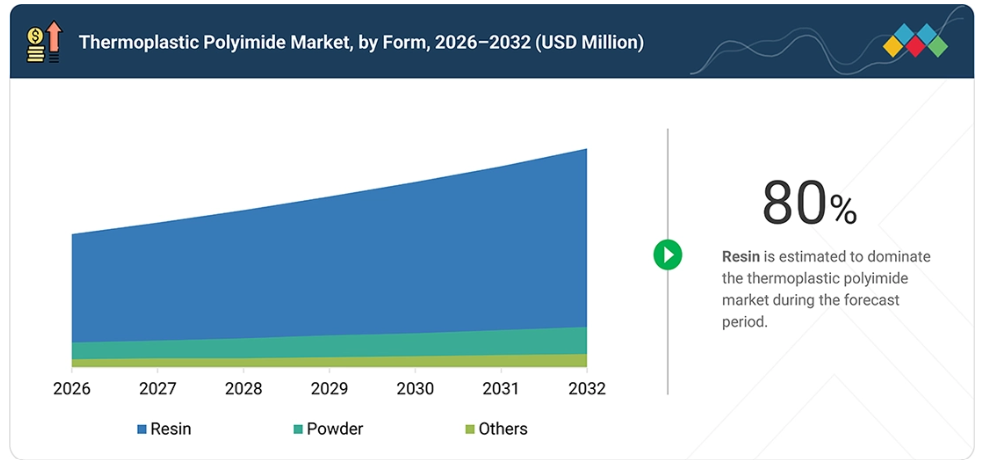
形態別では、樹脂セグメントが2032年までに最大の市場規模に達すると予測されており、予測期間中は年平均成長率(CAGR)7.4%を記録する見込みです。
最終用途産業別では、電気・電子セグメントが2032年まで年平均成長率(CAGR)8.3%で成長すると予測されています。
加工技術別では、射出成形セグメントが最大の市場シェアを占めると予測されています。
三井化学、SABIC、および三菱ガス化学は、その高い市場シェアと製品ラインナップから、世界的な熱可塑性ポリイミド市場における主要企業として挙げられています。
この産業は、データ生成とクラウドコンピューティングの拡大によって牽引されています。クラウドサービスやAI、ビッグデータといった新技術を活用したビジネスが増加するにつれ、データセンターの処理負荷と発熱量は増大しており、最適な状態で稼働させるためには適切な冷却が必要となります。
顧客の顧客に影響を与えるトレンドと変革
顧客のビジネスへの影響は、自動車、航空宇宙・防衛、および産業用途において、軽量かつ耐熱性が高く、信頼性の高い部品を実現する高性能材料への需要の高まりによって牽引されています。熱可塑性ポリイミド市場では、メーカーが、高性能電気・電子部品、産業用エンジニアリング部品、自動車のエンジンルーム内部品、航空宇宙用構造部品および内装部品といった従来型の用途から、光学センサーやフォトニクス、半導体および先進包装、先進航空宇宙部品といった新興用途へと事業を拡大するにつれ、収益構成の変革が進んでいます。
この変革により、顧客エコシステムは拡大しており、電子・半導体部品メーカー、自動車ティア1サプライヤー、航空宇宙・防衛メーカー、産業機器メーカーなどが含まれるようになっています。これらの企業は、コンパクトで耐熱性・信頼性の高い電子部品、軽量で高性能なパワートレイン部品、および過酷な環境下でも性能を維持できる材料をますます求めています。最終的に、こうした進展は、エンドユーザーがデバイスの信頼性や製品の性能を向上させ、車両の効率、安全性、耐久性を高め、燃料消費量やライフサイクルコストを削減し、稼働時間とシステムの信頼性を向上させるのに役立ちます。
市場の動向
推進要因:航空宇宙・防衛分野における軽量・耐熱性材料の需要拡大
熱可塑性ポリイミド市場の推進要因の一つは、航空宇宙・防衛産業における、軽量かつ耐熱性に優れた材料への需要の高まりです。これらの材料は、軽量性、高温安定性、機械的強度、耐薬品性、耐摩耗性を兼ね備えており、航空機エンジン部品、ベアリング、シール、電気コネクタ、ケーブル絶縁体、複合構造体など、厳しい条件が求められる用途での使用を可能にしています。航空宇宙・防衛用途において、燃料効率、耐久性、および高温下での高性能を実現する軽量部品への関心の高まりが、熱可塑性ポリイミド市場の成長に大きく寄与すると予想されます。
制約要因:熱可塑性ポリイミドの高い製造コストと複雑な加工要件
熱可塑性ポリイミド市場における制約要因の一つは、材料コストの高さと、熱可塑性ポリイミドに伴う複雑な加工です。耐熱性、機械的強度、耐薬品性、耐摩耗性の望ましいバランスを実現するためには、熱可塑性ポリイミドには特殊な加工条件と金型が必要となります。
こうした加工要件により、熱可塑性ポリイミドの製造は、他の高性能エンジニアリングプラスチックに比べてより複雑で高コストとなります。樹脂コストの高さと加工の複雑さが相まって、熱可塑性ポリイミドの総コストが上昇します。このため、より低コストで同様の性能要件を満たす代替のエンジニアリングプラスチックが存在する用途では、熱可塑性ポリイミドの採用が制限されます。また、工程管理や専門的な製造ノウハウに対するニーズの高まりは、さらなる採用の障壁となり、他のエンジニアリングプラスチックに対する熱可塑性ポリイミドの競争力を阻害する可能性があります。
機会:半導体製造および先進的な電子包装の拡大
半導体製造および先進的な電子包装の拡大は、熱可塑性ポリイミド市場にとって大きな機会となります。より小型で複雑な電子部品への需要の高まりは、先進的な高性能材料を必要としています。これらの材料は、より高い温度や過酷な加工条件下でも性能を維持しなければなりません。熱可塑性ポリイミドは、高い熱安定性、耐薬品性、電気絶縁性、機械的強度、および寸法安定性を備えており、半導体製造や電子包装用途での使用を可能にしています。
課題:市販品の限られた品揃えとサプライヤー基盤の狭さ
熱可塑性ポリイミド市場は、市販されているグレードが高度に専門化されており、用途に特化した製品のラインナップが比較的限られていることから、課題に直面しています。また、熱可塑性ポリイミドは、高温性能と加工性の望ましい組み合わせを実現するために、加工条件を慎重に制御する必要があります。そのため、メーカーが特定の用途向けに熱可塑性ポリイミドグレードを開発・認定することは、より困難になる可能性があります。用途特化型グレードや認定サプライヤーの入手が限られていることは、調達における柔軟性を制限し、熱可塑性ポリイミドを採用する顧客にとって課題となる可能性があります。
市場エコシステム
熱可塑性ポリイミドのエコシステムは、原材料供給業者、熱可塑性ポリイミド供給業者、販売代理店、およびエンドユーザーからなる相互に連携したネットワークで構成されています。これらのステークホルダーは、さまざまな用途における熱可塑性ポリイミド材料の開発、生産、商品化、および採用を支えています。
三菱化学グループ、UBE株式会社、JFEケミカル株式会社などの原材料供給業者は、より広範なポリイミドのバリューチェーンで使用されるポリイミド関連の原材料を供給しています。三井化学、SABIC、ハンツマンなどを含む熱可塑性ポリイミドメーカーは、自動車、航空宇宙、産業、電気・電子、その他の用途向けに熱可塑性ポリイミド材料を提供しています。BIEGLOやダイセルなどの販売代理店は、熱可塑性ポリイミド製品の商品化と市場展開を支援しています。需要側では、ボーイング、エアバス、ASMLなどのエンドユーザーが、耐熱性、寸法安定性、機械的強度、耐薬品性を備えた材料を必要とする航空宇宙および半導体製造装置の用途を代表しています。これらのエコシステム参加者間の相互作用が、高性能用途における熱可塑性ポリイミドの継続的な開発と採用を支えています。
市場セグメント
熱可塑性ポリイミド市場(形態別)
形態別では、樹脂セグメントが熱可塑性ポリイミド市場で最大のシェアを占めました。熱可塑性ポリイミド樹脂は、高精度で複雑な部品の製造において、射出成形や押出成形で広く使用されています。その優れた機械的強度や熱安定性、耐薬品性、寸法安定性、溶融加工性といった特性により、オイルシールの摺動面、エンジンベアリング、自動車用トランスミッションのシールリング、その他の駆動部品などの製造を支えています。熱可塑性ポリイミド樹脂は、高温性能や寸法安定性が極めて重要となる過酷な環境にさらされる、電気・電子、航空宇宙・防衛、自動車、産業機械などの産業で使用されています。
熱可塑性ポリイミド市場:製品種類
製品種類別では、無充填熱可塑性ポリイミドセグメントが、熱可塑性ポリイミド市場において最大のシェアを占めました。無充填熱可塑性ポリイミドは、補強繊維や充填剤を添加することなく、ポリイミド本来の特性に基づいたバランスのとれた熱的・機械的性能を提供します。耐熱性、卓越した寸法安定性、優れた耐薬品性、良好な電気絶縁特性、クリーン環境への適合性、および低アウトガス性を備えています。これらの特性により、特に高精度用途において、ポリマー本来の特性で十分な無充填グレードの使用が支えられています。用途としては、半導体製造装置などの電気・電子機器、フィルム、チューブ、電線・ケーブルなどが挙げられます。これらの特性により、電気・電子、自動車、航空宇宙・防衛、その他の産業用途において、継続的な需要が見込まれています。
熱可塑性ポリイミド市場:最終用途産業別
最終用途産業別では、電気・電子分野が熱可塑性ポリイミド市場において最大のシェアを占めました。熱可塑性ポリイミドは、電線・ケーブル、フィルム、コネクタ・ソケット、半導体製造装置など、電気・電子分野において数多くの用途があります。
高温下での優れた性能や、高温における剛性といった優れた特性が評価され、広く利用されています。また、熱可塑性ポリイミドは優れた電気絶縁特性も備えています。さらに、熱可塑性ポリイミドはアウトガスが少なく、清浄度が高いため、精密なエンジニアリング用途に適しています。電気部品や半導体製造技術の高度化が進んでいることから、電気・電子分野における熱可塑性ポリイミドの継続的な利用が後押しされると予想されます。小型化・高性能化された部品への需要の高まりに伴い、過酷な動作条件に耐えられる材料へのニーズが高まっています。したがって、熱可塑性ポリイミドの活用を通じて、ハイエンドの電気・電子用途において成長の機会が見込まれます。
地域
アジア太平洋地域が最大の市場シェアを占めると推定されています
地域別に見ると、アジア太平洋地域が熱可塑性ポリイミド市場で最大のシェアを占めると予想されます。同地域には、特に日本、中国、韓国、インド、マレーシアにおいて、熱可塑性ポリイミドメーカーが数多く存在し、確立された製造エコシステムが整っています。
日本は、先端ポリマー生産および精密製造の重要な拠点となっており、三井化学のような主要な熱可塑性ポリイミドメーカーも存在しています。中国と韓国は、大規模な産業および電子機器製造能力の恩恵を受けています。また、この地域では、半導体生産、電子機器製造、自動車生産、航空宇宙分野への投資に支えられ、先端材料や高付加価値製造の現地化が進んでいます。確立されたサプライヤーの存在、生産能力の拡大、および先端材料の採用拡大により、この地域の熱可塑性ポリイミド市場はさらに強化されると予想されます。
熱可塑性ポリイミド市場:企業評価マトリックス
熱可塑性ポリイミド市場の評価マトリックスにおいて、三井化学(スター)は、強固な市場ポジションと、自動車、航空宇宙・防衛、産業機械、電気・電子用途に幅広く採用されている確立された製品ラインナップ(AURUM)を武器に、業界をリードしています。荒川化学工業株式会社(新興リーダー)は、熱可塑性ポリイミドソリューションの提供と、先端電子材料への注力を通じて、大きな製品開発の可能性を示しています。三井化学は、確立された「AURUM」ポートフォリオと幅広い用途での展開により主導的な地位を占めていますが、高性能熱可塑性ポリイミド材料への需要が拡大し続ける中、荒川化学工業は自社の地位を強化する潜在力を示しています。
主要市場プレイヤー
Mitsui Chemicals (Japan)
SABIC (Saudi Arabia)
SOLVER POLYIMIDE (China)
Huntsman (US)
MITSUBISHI GAS CHEMICAL COMPANY, INC. (Japan)
Jiangsu Junhua HPP Co., Ltd. (China)
Changzhou Sunchem New Material Co., Ltd. (China)
Wanhua Chemical (China)
Arakawa Chemical Industries,Ltd. (Japan)
Arkema (France)
Evonik (Germany)
Allstar Material (China)
Jiangsu Qingquan Chemical Co., Ltd. (China)
Kingfa Sci.&Tech. Co., Ltd. (China)
最近の動向
- 2025年10月:三井化学株式会社とポリプラスチックス株式会社は、ポリプラスチックスが三井化学のエンジニアリングプラスチック「ARLEN」および「AURUM」の販売業務を管理する旨の契約を締結いたしました。ポリプラスチックスは、顧客対応、新規事業開発、技術サポートを独占的に担当し、これらの高性能エンジニアリング材料の市場での存在感と顧客サポート体制を強化してまいります。
1 はじめに 24
1.1 調査の目的 24
1.2 市場の定義 24
1.3 調査範囲 25
1.3.1 対象市場および地域範囲 25
1.4 調査対象および除外項目 26
1.4.1 対象期間 27
1.4.2 対象通貨 27
1.4.3 対象単位 28
1.5 ステークホルダー 28
1.6 調査の限界 28
2 エグゼクティブ・サマリー 29
2.1 主な洞察と市場のハイライト 29
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 30
2.3 熱可塑性ポリイミド市場における破壊的トレンド 31
2.4 高成長セグメント 31
2.5 地域別概要:市場規模、成長率、および予測 32
3 プレミアムインサイト 33
3.1 熱可塑性ポリイミド市場における事業者にとっての魅力的な機会 33
3.2 熱可塑性ポリイミド市場:形態別 33
3.3 熱可塑性ポリイミド市場:製品種類別 34
3.4 熱可塑性ポリイミド市場:最終用途産業別 34
3.5 熱可塑性ポリイミド市場:地域別 35
3.6 熱可塑性ポリイミド市場:国別 35
4 市場概要 36
4.1 はじめに 36
4.2 市場の動向 37
4.2.1 推進要因 37
4.2.1.1 航空宇宙・防衛用途における軽量・耐熱性材料への需要の高まり 37
4.2.1.2 産業用および自動車用途からの需要の拡大 38
4.2.2 制約要因 39
4.2.2.1 熱可塑性ポリイミドの高い製造コストと複雑な加工要件 39
4.2.2.2 代替となる高性能エンジニアリングポリマーの入手可能性 40
4.2.3 機会 40
4.2.3.1 自動車産業の電動化の進展と電気自動車の普及拡大 40
4.2.3.2 半導体製造および先進的な
電子包装の拡大 41
4.2.4 課題 42
4.2.4.1 市場での入手可能性が限られており、サプライヤー基盤が狭いこと 42
4.3 未充足ニーズと未開拓分野 42
4.3.1 熱可塑性ポリイミド市場における未充足ニーズ 42
4.3.2 ホワイトスペースの機会 43
4.4 相互に関連する市場とセクター横断的な機会 44
4.4.1 相互に関連する市場 44
4.4.2 セクター横断的な機会 45
4.5 新たなビジネスモデルとエコシステムの変容 45
4.5.1 新たなビジネスモデル 45
4.5.2 エコシステムの変容 46
4.6 ティア1/2/3のプレーヤーによる戦略的動き 46
4.6.1 主な動きと戦略的焦点 46
5 産業の動向 47
5.1 ポーターの5つの力分析 47
5.1.1 新規参入の脅威 48
5.1.2 代替品の脅威 48
5.1.3 供給者の交渉力 48
5.1.4 購入者の交渉力 49
5.1.5 競合の激しさ 49
5.2 マクロ経済指標 49
5.2.1 はじめに 49
5.2.2 GDPの推移と予測 49
5.2.3 世界の自動車産業の動向 51
5.2.4 世界のエレクトロニクス産業の動向 51
5.2.5 世界の航空宇宙産業の動向 51
5.3 バリューチェーン分析 52
5.4 エコシステム分析 54
5.5 価格設定分析 56
5.5.1 主要企業別の平均販売価格 56
5.5.2 地域別の平均販売価格の動向 57
5.6 2026年~2027年の主要な会議およびイベント 58
5.7 顧客のビジネスに影響を与える動向・変革 58
5.8 投資および資金調達のシナリオ 59
5.9 ケーススタディ分析 60
5.9.1 SABICのEXTEM熱可塑性ポリイミドが実現するIR光学
センサーの小型化 60
5.9.2 NASAグレン研究センターによる、高温電気絶縁用熱可塑性ポリイミドの評価 61
5.9.3 機能性高温部品向け、固有蛍光性を有する熱可塑性ポリイミドの押出3Dプリンティング 62
6 技術の進歩、AIによる影響、特許、
および将来の応用 63
6.1 概要 63
6.2 主要技術 63
6.2.1 射出成形プロセス 63
6.2.2 押出成形技術 63
6.3 補完技術 64
6.3.1 熱可塑性フィルムおよびコーティング剤技術 64
6.4 関連技術 64
6.4.1 高温熱可塑性プラスチックの積層造形 64
6.5 特許分析 65
6.5.1 はじめに 65
6.5.2 方法論 65
6.5.3 文献の種類 65
6.5.4 分析結果 66
6.5.5 特許の法的状況 67
6.5.6 管轄区域分析 67
6.5.7 主要出願者 68
6.5.8 主要特許一覧 68
6.6 将来の応用分野 71
6.6.1 電動航空宇宙・宇宙システム:電気航空機、衛星、および宇宙用電子機器向けの高温断熱材 71
6.6.2 EV用パワーエレクトロニクスおよびバッテリーシステム:モーター、インバーター、バッテリーモジュール向けの先進的な絶縁材料 72
6.6.3 5G/6G向けフレキシブル電子および半導体包装:
高周波デバイス向け低誘電率フィルムおよびフレキシブル基板 72
6.6.4 高温積層造形:航空宇宙、産業、および電子用途向けの軽量
3Dプリント部品 73
6.6.5 先進産業・半導体装置:半導体製造装置、センサー、
および産業システム向けの高温部品 73
6.7 AI/汎用AIが熱可塑性ポリイミド市場に与える影響 73
6.7.1 主な活用事例と市場の可能性 74
6.7.2 ベストプラクティス:企業・機関における活用事例 75
6.7.3 熱可塑性ポリイミド市場のケーススタディ 75
6.7.4 相互に関連する隣接エコシステムと市場プレイヤーへの影響
76
6.7.5 熱可塑性ポリイミド市場におけるジェネレーティブAI導入に対する顧客の準備状況 76
6.7.6 成功事例と実世界での応用 76
6.7.7 三井化学:先進的なポリマー開発に向けたAI駆動型材料インフォマティクス
77
6.7.8 SABIC:熱可塑性
ポリイミド事業におけるデジタル最適化 77
7 持続可能性と規制環境 78
7.1 地域ごとの規制とコンプライアンス 78
7.1.1 規制機関、政府機関、およびその他の組織 78
7.1.2 産業標準 80
7.2 サステナビリティへの取り組み 81
7.2.1 熱可塑性ポリイミドのカーボンインパクトとエコ用途 81
7.3 サステナビリティへの影響と規制政策の取り組み 82
7.4 認証、表示、および環境基準 82
8 顧客環境と購買者の行動 84
8.1 意思決定プロセス 84
8.2 主要なステークホルダーと購買基準 86
8.2.1 購買プロセスにおける主要なステークホルダー 86
8.2.2 購入基準 86
8.3 導入の障壁と内部的な課題 87
8.4 各最終用途産業における未充足ニーズ 88
8.5 市場の収益性 90
8.5.1 収益の可能性 90
8.5.2 コストの動向 90
8.5.3 主要用途における利益率向上の機会 91
9 熱可塑性ポリイミド市場(形態別) 92
9.1 はじめに 93
9.2 樹脂 94
9.2.1 高温性能および溶融加工性 94
9.3 粉末 95
9.3.1 複合材料の加工および高温用途 95
9.4 その他の形態 96
10 製品種類別熱可塑性ポリイミド市場 98
10.1 はじめに 99
10.2 無充填熱可塑性ポリイミド 100
10.2.1 高温特性および清浄性の確保 100
10.3 ガラス繊維強化熱可塑性ポリイミド 101
10.3.1 高い剛性と寸法安定性 101
10.4 炭素繊維強化熱可塑性ポリイミド 102
10.4.1 高い強度対重量比 102
10.5 その他の製品種類 103
11 用途別熱可塑性ポリイミド市場 104
11.1 はじめに 105
11.2 電気・電子 107
11.2.1 高温電子機器および半導体製造 107
11.3 自動車 108
11.3.1 高温性能と車両の電動化 108
11.4 航空宇宙・防衛 110
11.4.1 軽量かつ耐熱性に優れた
構造物および部品への需要 110
11.5 産業用機械 112
11.5.1 耐摩耗性および寸法安定性 112
11.6 その他の最終用途産業 113
12 加工技術別 116
12.1 はじめに 116
12.2 射出成形 116
12.3 押出成形 117
13 地域別熱可塑性ポリイミド市場 118
13.1 はじめに 119
13.2 北米 119
13.2.1 アメリカ 124
13.2.1.1 半導体産業の拡大、航空宇宙産業の生産、および自動車の電動化 124
13.2.2 カナダ 126
13.2.2.1 航空宇宙、自動車、および半導体製造 126
13.2.3 メキシコ 128
13.2.3.1 自動車および航空宇宙製造 128
13.3 ヨーロッパ 129
13.3.1 ドイツ 134
13.3.1.1 自動車製造および半導体の拡大 134
13.3.2 英国 136
13.3.2.1 航空宇宙、自動車、および半導体の技術力 136
13.3.3 フランス 138
13.3.3.1 航空宇宙および自動車製造が主要な応用基盤を提供 138
13.3.4 イタリア 140
13.3.4.1 自動車製造およびマイクロエレクトロニクスの開発 140
13.3.5 スペイン 141
13.3.5.1 自動車製造が重要な応用基盤を提供 141
13.3.6 その他のヨーロッパ諸国 143
13.4 アジア太平洋地域 145
13.4.1 中国 150
13.4.1.1 自動車および電子製造が需要を支えています 150
13.4.2 韓国 152
13.4.2.1 自動車、半導体、電気・電子、航空宇宙、および先端製造産業が堅調です 152
13.4.3 日本 154
13.4.3.1 自動車、電子、半導体製造による需要の支え 154
13.4.4 インド 156
13.4.4.1 自動車および半導体製造における国内生産と現地化の拡大 156
13.4.5 マレーシア 158
13.4.5.1 確立された半導体エコシステムと、ますます高度化する製造活動 158
13.4.6 アジア太平洋のその他の地域 160
13.5 中東・アフリカ 162
13.5.1 サウジアラビア 166
13.5.1.1 産業の多角化が新興用途を支えています 166
13.5.2 アラブ首長国連邦(UAE) 168
13.5.2.1 高度な製造および航空宇宙産業が、新興の
TPI 用途を支えています 168
13.5.3 GCC 諸国のその他 170
13.5.3.1 産業の多角化と高度な製造 170
13.5.4 中東・アフリカのその他 171
13.6 南米アメリカ 173
13.6.1 ブラジル 177
13.6.1.1 確立された自動車、航空宇宙、電子、および産業製造の能力 177
13.6.2 アルゼンチン 179
13.6.2.1 自動車製造が重要なTPI応用への道筋を提供 179
13.6.3 その他の南米アメリカ諸国 180
14 競争環境 183
14.1 はじめに 183
14.2 主要企業の戦略/勝つための条件 183
14.3 売上高分析 184
14.4 市場シェアおよびランキング分析 184
14.4.1 主要企業の市場シェア 184
14.5 ブランド/製品比較 185
14.6 企業評価および財務指標 187
14.7 企業評価マトリックス:主要企業、2025年 188
14.7.1 スター企業 188
14.7.2 新興リーダー企業 188
14.7.3 広範な事業展開を行う企業 188
14.7.4 参入企業 189
14.7.5 企業の事業展開範囲:主要企業、2025年 190
14.7.5.1 企業の事業展開範囲 190
14.7.5.2 地域別の事業展開範囲 191
14.7.5.3 製品形態別展開状況 192
14.7.5.4 製品種類別展開状況 193
14.7.5.5 最終用途産業別展開状況 194
14.8 競争環境 195
14.8.1 M&A 195
15 企業概要 196
15.1 主要企業 196
15.1.1 三井化学株式会社 196
15.1.1.1 事業概要 196
15.1.1.2 提供製品・ソリューション・サービス 197
15.1.1.3 最近の動向 198
15.1.1.3.1 取引事例 198
15.1.1.4 MnMの見解 198
15.1.1.4.1 主な強み 198
15.1.1.4.2 戦略的選択 198
15.1.1.4.3 弱点および競合上の脅威 198
15.1.2 SABIC 199
15.1.2.1 事業概要 199
15.1.2.2 提供している製品・ソリューション・サービス 200
15.1.2.3 最近の動向 201
15.1.2.4 MnMの見解 201
15.1.2.4.1 主な強み 201
15.1.2.4.2 戦略的選択 201
15.1.2.4.3 弱点および競合上の脅威 201
15.1.3 荒川化学工業株式会社 202
15.1.3.1 事業概要 202
15.1.3.2 提供している製品・ソリューション・サービス 203
15.1.3.3 最近の動向 204
15.1.3.4 MnMの見解 204
15.1.3.4.1 主な強み 204
15.1.3.4.2 戦略的選択肢 204
15.1.3.4.3 弱みと競合上の脅威 204
15.1.4 三菱ガス化学株式会社 205
15.1.4.1 事業概要 205
15.1.4.2 提供している製品・ソリューション・サービス 206
15.1.4.3 最近の動向 206
15.1.4.4 MnMの見解 206
15.1.4.4.1 主な強み 206
15.1.4.4.2 戦略的選択肢 206
15.1.4.4.3 弱みと競合上の脅威 206
15.1.5 ハンツマン 207
15.1.5.1 事業概要 207
15.1.5.2 提供している製品・ソリューション・サービス 208
15.1.5.3 最近の動向 209
15.1.5.4 MnMの見解 209
15.1.5.4.1 主な強み 209
15.1.5.4.2 戦略的選択 209
15.1.5.4.3 弱点および競合上の脅威 209
15.1.6 ソルバー・ポリイミド 210
15.1.6.1 事業概要 210
15.1.6.2 提供している製品・ソリューション・サービス 210
15.1.6.3 最近の動向 211
15.1.7 江蘇俊華HPP株式会社 212
15.1.7.1 事業概要 212
15.1.7.2 提供している製品・ソリューション・サービス 212
15.1.7.3 最近の動向 213
15.1.8 常州サンケム新材料株式会社 214
15.1.8.1 事業概要 214
15.1.8.2 提供している製品・ソリューション・サービス 214
15.1.8.3 最近の動向 214
15.1.9 万華化学グループ株式会社 215
15.1.9.1 事業概要 215
15.1.9.2 提供している製品・ソリューション・サービス 216
15.1.9.3 最近の動向 217
15.1.10 エボニック 218
15.1.10.1 事業概要 218
15.1.10.2 提供している製品・ソリューション・サービス 219
15.1.10.3 最近の動向 219
15.1.11 ARKEMA 220
15.1.11.1 事業概要 220
15.1.11.2 提供している製品・ソリューション・サービス 222
15.1.11.3 最近の動向 222
15.1.12 江蘇清泉化学株式会社 223
15.1.12.1 事業概要 223
15.1.12.2 提供している製品・ソリューション・サービス 223
15.1.12.3 最近の動向 223
15.1.13 KINGFA SCI. & TECH. CO., LTD. 224
15.1.13.1 事業概要 224
15.1.13.2 提供している製品・ソリューション・サービス 224
15.1.13.3 最近の動向 224
15.1.14 ALLSTAR MATERIAL 225
15.1.14.1 事業概要 225
15.1.14.2 提供している製品・ソリューション・サービス 225
15.1.14.3 最近の動向 225
16 調査方法 226
16.1 調査データ 226
16.1.1 二次データ 227
16.1.1.1 主要な二次情報源の一覧 227
16.1.2 一次データ 227
16.1.2.1 一次調査への参加企業一覧 229
16.1.2.2 一次インタビューの内訳 229
16.2 市場規模の推計 230
16.2.1 トップダウン・アプローチ 230
16.2.2 ボトムアップ・アプローチ 230
16.3 市場予測の手法 231
16.3.1 需要側分析 231
16.3.2 供給側分析 232
16.3.3 供給側分析の算出方法 232
16.4 成長予測 232
16.5 データの三角測量 233
16.6 因子分析 235
17 付録 236
17.1 ディスカッション・ガイド 236
17.2 KNOWLEDGESTORE:MARKETSANDMARKETSの購読ポータル 239
17.3 カスタマイズオプション 241
17.4 関連レポート 241
17.5 著者情報 242
表1 熱可塑性ポリイミド市場:形態別 対象範囲および除外範囲 26
表2 熱可塑性ポリイミド市場:地域別 対象範囲および除外範囲 26
表3 熱可塑性ポリイミド市場:対象範囲および除外範囲、
製品種類別 26
表4 熱可塑性ポリイミド市場:対象範囲および除外範囲、
最終用途産業別 27
表5 熱可塑性ポリイミド市場:ポーターの5つの力分析 47
表6 2024年~2027年の世界経済成長見通し 50
表7 熱可塑性ポリイミド市場:エコシステムにおける企業の役割 55
表8 熱可塑性ポリイミドの平均販売価格、
主要企業別、2025年(米ドル/トン) 56
表9 熱可塑性ポリイミドの平均販売価格の推移、
地域別、2022–2025年(米ドル/トン) 57
表10 熱可塑性ポリイミド市場:主要な会議
およびイベントの一覧、2026–2027年 58
表11 熱可塑性ポリイミド市場:特許総数、2015年~2025年 65
表12 主な用途事例と市場の可能性 74
表13 ベストプラクティス:用途事例を導入している企業 75
表14 熱可塑性ポリイミド市場:汎用AI(GEN AI)の導入に関連する
事例研究 75
表15 相互に関連する隣接エコシステムと市場プレイヤーへの影響 76
表16 北米:規制機関、政府機関、
およびその他の組織 78
表17 ヨーロッパ:規制機関、政府機関、および
その他の組織 79
表18 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 79
表19 その他の地域:規制機関、政府機関、および
その他の組織 80
表20 熱可塑性ポリイミド市場におけるグローバル基準 80
表21 熱可塑性ポリイミド市場における認証、表示、および環境基準 82
表22 最終用途産業別、購買プロセスに対するステークホルダーの影響(%) 86
表23 最終用途産業別の主要な購買基準 87
表24 熱可塑性ポリイミド市場:主要な
最終用途産業における未充足ニーズ 89
表25 熱可塑性ポリイミド市場:形態別、2022年~2025年(トン) 93
表26 熱可塑性ポリイミド市場:形態別、2026年~2032年(トン) 94
表27 熱可塑性ポリイミド樹脂市場:地域別、2022年~2025年(トン) 94
表28 熱可塑性ポリイミド樹脂市場:地域別、2026年~2032年(トン) 95
表29 熱可塑性ポリイミド粉末市場、地域別、2022年~2025年(トン) 96
表30 熱可塑性ポリイミド粉末市場、地域別、2026年~2032年(トン) 96
表31 地域別 その他の形態の熱可塑性ポリイミド市場、
2022年~2025年(トン) 97
表32 地域別 その他の形態の熱可塑性ポリイミド市場、
2026年~2032年(トン) 97
表33 熱可塑性ポリイミド市場(製品種類別、2022年~2025年)(トン) 99
表34 熱可塑性ポリイミド市場(製品種類別、2026年~2032年)(トン) 100
表35 地域別 非充填熱可塑性ポリイミド市場、2022年~2025年(トン) 100
表36 地域別 非充填熱可塑性ポリイミド市場、2026年~2032年(トン) 101
表37 ガラス繊維充填熱可塑性ポリイミド市場、地域別、
2022年~2025年(トン) 101
表38 ガラス繊維充填熱可塑性ポリイミド市場、地域別、
2026年~2032年(トン) 102
表39 地域別カーボン充填熱可塑性ポリイミド市場、
2022年~2025年(トン) 102
表40 地域別カーボン充填熱可塑性ポリイミド市場、
2026年~2032年(トン) 103
表41 その他: 熱可塑性ポリイミド市場(地域別、2022–2025年)(トン) 103
表42 その他:熱可塑性ポリイミド市場、地域別、2026年~2032年(トン) 103
表43 熱可塑性ポリイミド市場、最終用途産業別、
2022年~2025年(トン) 105
表44 熱可塑性ポリイミド市場:最終用途産業別、
2026年~2032年(トン) 106
表45 熱可塑性ポリイミド市場:最終用途産業別、
2022年~2025年(百万米ドル) 106
表46 熱可塑性ポリイミド市場:最終用途産業別、
2026年~2032年(百万米ドル) 106
表47 電気・電子:熱可塑性ポリイミド市場、地域別、2022年~2025年(トン) 107
表48 電気・電子:熱可塑性ポリイミド市場、地域別、2026年~2032年(トン) 107
表49 電気・電子:熱可塑性ポリイミド市場、地域別、2022年~2025年(百万米ドル) 108
表50 電気・電子:熱可塑性ポリイミド市場、地域別、2026年~2032年 (百万米ドル) 108
表51 自動車:熱可塑性ポリイミド市場、地域別、
2022年~2025年(トン) 109
表52 自動車:熱可塑性ポリイミド市場、地域別、
2026年~2032年(トン) 109
表53 自動車:熱可塑性ポリイミド市場、地域別、
2022年~2025年(百万米ドル) 109
表54 自動車:熱可塑性ポリイミド市場、地域別、
2026–2032年(百万米ドル) 110
表55 航空宇宙・防衛:熱可塑性ポリイミド市場、地域別、2022–2025年 (トン) 110
表56 航空宇宙・防衛:熱可塑性ポリイミド市場、地域別、2026年~2032年(トン) 111
表57 航空宇宙・防衛: 熱可塑性ポリイミド市場、地域別、2022年~2025年(百万米ドル) 111
表58 航空宇宙・防衛:熱可塑性ポリイミド市場、地域別、2026年~2032年(百万米ドル) 111
表59 産業用機械:熱可塑性ポリイミド市場、地域別、2022年~2025年(トン) 112
表60 産業用機械:熱可塑性ポリイミド市場、地域別、2026年~2032年 (トン) 112
表61 産業用機械:熱可塑性ポリイミド市場、地域別、2022年~2025年(百万米ドル) 113
表62 産業用機械:熱可塑性ポリイミド市場(地域別、2026年~2032年)(百万米ドル) 113
表63 その他:熱可塑性ポリイミド市場(地域別、2022年~2025年) (トン) 114
表64 その他:熱可塑性ポリイミド市場、地域別、2026年~2032年(トン) 114
表65 その他:熱可塑性ポリイミド市場、地域別、
2022年~2025年(百万米ドル) 114
表66 その他:熱可塑性ポリイミド市場、地域別、
2026年~2032年(百万米ドル) 115
表67 北米:熱可塑性ポリイミド市場、国別、
2022年~2025年 (トン) 120
表68 北米:熱可塑性ポリイミド市場、国別、
2026年~2032年(トン) 121
表69 北米:熱可塑性ポリイミド市場(国別)、
2022年~2025年(百万米ドル) 121
表70 北米:熱可塑性ポリイミド市場(国別)、
2026年~2032年 (百万米ドル) 121
表71 北米:熱可塑性ポリイミド市場、形態別、
2022年~2025年(トン) 121
表72 南米アメリカ:熱可塑性ポリイミド市場、形態別、
2026年~2032年(トン) 122
表73 北米:熱可塑性ポリイミド市場、製品種類別、2022年~2025年(トン) 122
表74 北米:熱可塑性ポリイミド市場、製品種類別、2026年~2032年(トン) 122
表75 北米:熱可塑性ポリイミド市場、最終用途産業別、2022年~2025年(トン) 122
表76 北米:熱可塑性ポリイミド市場、最終用途産業別、2026年~2032年(トン) 123
表77 南米アメリカ:熱可塑性ポリイミド市場、最終用途産業別、2022年~2025年(百万米ドル) 123
表78 南米アメリカ:熱可塑性ポリイミド市場、最終用途産業別、2026年~2032年(百万米ドル) 123
表79 アメリカ:熱可塑性ポリイミド市場、最終用途産業別、
2022年~2025年(トン) 124
表80 アメリカ:熱可塑性ポリイミド市場、最終用途産業別、
2026年~2032年 (トン) 125
表81 アメリカ:熱可塑性ポリイミド市場、最終用途産業別、
2022年~2025年(百万ドル) 125
表82 アメリカ:熱可塑性ポリイミド市場、最終 産業別、
2026年~2032年(百万米ドル) 125
表83 カナダ:熱可塑性ポリイミド市場、最終用途産業別、
2022年~2025年(トン) 126
表84 カナダ:熱可塑性ポリイミド市場、最終用途産業別、
2026年~2032年(トン) 127
表85 カナダ:熱可塑性ポリイミド市場、最終用途産業別、
2022年~2025年(百万米ドル) 127
表86 カナダ:熱可塑性ポリイミド市場、最終用途産業別、
2026年~2032年(百万米ドル) 127
表87 メキシコ:熱可塑性ポリイミド市場、最終用途産業別、
2022年~2025年 (トン) 128
表88 メキシコ:熱可塑性ポリイミド市場、最終用途産業別、
2026年~2032年(トン) 128
表89 メキシコ:熱可塑性ポリイミド市場(最終用途産業別)、
2022年~2025年(百万米ドル) 129
表90 メキシコ:熱可塑性ポリイミド市場(最終用途産業別)、
2026年~2032年(百万米ドル) 129
表91 ヨーロッパ:熱可塑性ポリイミド市場、国別、2022年~2025年(トン) 130
表92 ヨーロッパ:熱可塑性ポリイミド市場、国別、2026年~2032年(トン) 131
表93 ヨーロッパ:熱可塑性ポリイミド市場、国別、
2022年~2025年(百万米ドル) 131
表94 ヨーロッパ:熱可塑性ポリイミド市場、国別、
2026年~2032年(百万米ドル) 131
表95 ヨーロッパ:熱可塑性ポリイミド市場、形態別、2022年~2025年(トン) 132
表96 ヨーロッパ:熱可塑性ポリイミド市場、形態別、2026年~2032年(トン) 132
表97 ヨーロッパ:熱可塑性ポリイミド市場、製品種類別、
2022–2025年 (トン) 132
表98 ヨーロッパ:熱可塑性ポリイミド市場、製品種類別、
2026–2032年(トン) 132
表99 ヨーロッパ:熱可塑性ポリイミド市場(最終用途産業別)、
2022年~2025年(トン) 133
表100 ヨーロッパ:熱可塑性ポリイミド市場、最終用途産業別、
2026年~2032年(トン) 133
表101 ヨーロッパ:熱可塑性ポリイミド市場、最終用途産業別、
2022年~2025年(百万米ドル) 133
表102 ヨーロッパ:熱可塑性ポリイミド市場、最終用途産業別、
2026年~2032年(百万米ドル) 134
表103 ドイツ:熱可塑性ポリイミド市場、最終用途産業別、
2022–2025年(トン) 134
表104 ドイツ:熱可塑性ポリイミド市場、最終用途産業別、
2026年~2032年(トン) 135
表105 ドイツ:熱可塑性ポリイミド市場、最終用途産業別、
2022年~2025年(百万米ドル) 135
表106 ドイツ:熱可塑性ポリイミド市場、最終用途産業別、
2026年~2032年(百万米ドル) 135
表107 英国:熱可塑性ポリイミド市場、 最終用途産業別、
2022年~2025年(トン) 136
表108 英国:熱可塑性ポリイミド市場、最終用途産業別、
2026年~2032年(トン) 137
表109 英国:熱可塑性ポリイミド市場、最終用途産業別、
2022年~2025年(百万米ドル) 137
表110 英国:熱可塑性ポリイミド市場、最終用途産業別、
2026年~2032年(百万米ドル) 137
表111 フランス:熱可塑性ポリイミド市場、最終用途産業別、
2022年~2025年 (トン) 138
表112 フランス:熱可塑性ポリイミド市場、最終用途産業別、
2026年~2032年(トン) 139
表113 フランス:熱可塑性ポリイミド市場(最終用途産業別)、
2022年~2025年(百万米ドル) 139
表114 フランス:熱可塑性ポリイミド市場(最終用途産業別)、
2026年~2032年(百万米ドル) 139
表115 イタリア:熱可塑性ポリイミド市場(最終用途産業別)、
2022年~2025年(トン) 140
表116 イタリア:熱可塑性ポリイミド市場(最終用途産業別)、
2026年~2032年(トン) 140
表117 イタリア:熱可塑性ポリイミド市場、最終用途産業別、
2022年~2025年(百万米ドル) 141
表118 イタリア:熱可塑性ポリイミド市場(最終用途産業別)、
2026年~2032年(百万米ドル) 141
表119 スペイン:熱可塑性ポリイミド市場、最終用途産業別、
2022–2025年(トン) 142
表120 スペイン:熱可塑性ポリイミド市場、最終用途産業別、
2026–2032年(トン) 142
表121 スペイン:熱可塑性ポリイミド市場(最終用途産業別)、
2022–2025年(百万米ドル) 142
表122 スペイン:熱可塑性ポリイミド市場(最終用途産業別)、
2026年~2032年(百万米ドル) 143
表123 ヨーロッパその他:熱可塑性ポリイミド市場、最終用途産業別、2022年~2025年(トン) 144
表124 ヨーロッパその他地域:熱可塑性ポリイミド市場、最終用途産業別、2026–2032年(トン) 144
表125 ヨーロッパその他地域:熱可塑性ポリイミド市場、最終用途産業別、2022–2025年 (百万米ドル) 144
表 126 ヨーロッパその他地域:熱可塑性ポリイミド市場、最終用途産業別、2026年~2032年 (百万米ドル) 145
表 127 アジア太平洋地域:熱可塑性ポリイミド市場(国別)、
2022年~2025年
(トン) 146
表128 アジア太平洋地域:熱可塑性ポリイミド市場(国別)、
2026年~2032年(トン) 147
表129 アジア太平洋地域:熱可塑性ポリイミド市場(国別)、
2022年~2025年(百万米ドル) 147
表130 アジア太平洋地域:熱可塑性ポリイミド市場(国別)、
2026年~2032年(百万米ドル) 147
表131 アジア太平洋地域:熱可塑性ポリイミド市場(形態別)、
2022年~2025年 (トン) 148
表132 アジア太平洋地域:熱可塑性ポリイミド市場、形態別、
2026年~2032年(トン) 148
表133 アジア太平洋地域:熱可塑性ポリイミド市場(製品種類別)、
2022年~2025年(トン) 148
表134 アジア太平洋地域:熱可塑性ポリイミド市場(製品種類別)、
2026年~2032年(トン) 148
表135 アジア太平洋地域:熱可塑性ポリイミド市場(最終用途産業別、2022年~2025年)(トン) 149
表136 アジア太平洋地域:熱可塑性ポリイミド市場、最終用途産業別、2026年~2032年 (トン) 149
表 137 アジア太平洋地域:熱可塑性ポリイミド市場、最終用途産業別、2022年~2025年(百万米ドル) 149
表138 アジア太平洋地域:熱可塑性ポリイミド市場(最終用途産業別、2026年~2032年)(百万米ドル) 150
表 139 中国:熱可塑性ポリイミド市場、最終用途産業別、
2022–2025年(トン) 151
表140 中国:熱可塑性ポリイミド市場(最終用途産業別)、
2026年~2032年(トン) 151
表141 中国:熱可塑性ポリイミド市場(最終用途産業別)、
2022年~2025年 (百万米ドル) 151
表142 中国:熱可塑性ポリイミド市場、最終用途産業別、
2026年~2032年(百万米ドル) 152
表143 韓国:熱可塑性ポリイミド市場(最終用途産業別、2022年~2025年)(トン) 153
表144 韓国:熱可塑性ポリイミド市場、最終用途産業別、2026年~2032年(トン) 153
表145 韓国:熱可塑性ポリイミド市場、最終用途産業別、2022年~2025年(百万米ドル) 153
表146 韓国:熱可塑性ポリイミド市場、最終用途産業別、2026年~2032年(百万米ドル) 154
表147 日本:熱可塑性ポリイミド市場、最終用途産業別、
2022年~2025年(トン) 155
表148 日本:熱可塑性ポリイミド市場、最終用途産業別、
2026年~2032年 (トン) 155
表149 日本:熱可塑性ポリイミド市場、最終用途産業別、
2022年~2025年(百万米ドル) 155
表150 日本:熱可塑性ポリイミド市場(最終用途産業別)、
2026年~2032年(百万米ドル) 156
表151 インド:熱可塑性ポリイミド市場(最終用途産業別)、
2022年 ~2025年(トン) 157
表152 インド:熱可塑性ポリイミド市場、最終用途産業別、
2026年~2032年(トン) 157
表153 インド:熱可塑性ポリイミド市場、最終用途産業別、
2022–2025年(百万米ドル) 157
表154 インド:熱可塑性ポリイミド市場、最終用途産業別、
2026–2032年(百万米ドル) 158
表155 マレーシア:熱可塑性ポリイミド市場(最終用途産業別)、
2022年~2025年(トン) 159
表156 マレーシア:熱可塑性ポリイミド市場(最終用途産業別)、
2026年~2032年(トン) 159
表157 マレーシア:熱可塑性ポリイミド市場、最終用途産業別、
2022年~2025年(百万米ドル) 159
表158 マレーシア:熱可塑性ポリイミド市場(最終用途産業別)、
2026年~2032年(百万米ドル) 160
表159 アジア太平洋地域その他:熱可塑性ポリイミド市場、最終用途産業別、2022年~2025年(トン) 161
表 160 アジア太平洋地域その他:熱可塑性ポリイミド市場(最終用途産業別)、2026年~2032年(トン) 161
表 161 アジア太平洋地域その他:熱可塑性ポリイミド市場、最終用途産業別、2022年~2025年 (百万米ドル) 161
表 162 アジア太平洋地域(その他):熱可塑性ポリイミド市場、最終用途産業別、2026年~2032年(百万米ドル) 162
表 163 中東・アフリカ:熱可塑性ポリイミド市場(国別、2022年~2025年)(トン) 162
表 164 中東・アフリカ:熱可塑性ポリイミド市場、国別、2026年~2032年(トン) 163
表165 中東・アフリカ:熱可塑性ポリイミド市場、国別、2022年~2025年(百万米ドル) 163
表166 中東・アフリカ:熱可塑性ポリイミド市場、国別、2026年~2032年(百万米ドル) 163
表167 中東・アフリカ:熱可塑性ポリイミド市場、形態別、
2022年~2025年(トン) 164
表168 中東・アフリカ:熱可塑性ポリイミド市場、形態別、
2026年~2032年(トン) 164
表169 中東・アフリカ:熱可塑性ポリイミド市場(製品種類別)、2022–2025年(トン) 164
表170 中東・アフリカ:熱可塑性ポリイミド市場、製品種類別、2026年~2032年(トン) 165
表171 中東・アフリカ:熱可塑性ポリイミド市場、最終用途産業別、2022年~2025年 (トン) 165
表 172 中東・アフリカ:熱可塑性ポリイミド市場、最終用途産業別、2026年~2032年 (トン) 165
表173 中東・アフリカ:熱可塑性ポリイミド市場(最終用途産業別、2022年~2025年) (百万米ドル) 166
表174 中東・アフリカ:熱可塑性ポリイミド市場(最終用途産業別)、2026年~2032年(百万米ドル) 166
表175 サウジアラビア:熱可塑性ポリイミド市場(最終用途産業別、2022年~2025年)(トン) 167
表176 サウジアラビア:熱可塑性ポリイミド市場、最終用途産業別、2026年~2032年 (トン) 167
表 177 サウジアラビア:熱可塑性ポリイミド市場、最終用途産業別、2022年~2025年(百万米ドル) 167
表178 サウジアラビア:熱可塑性ポリイミド市場(最終用途産業別)、2026年~2032年(百万米ドル) 168
表179 アラブ首長国連邦(UAE):熱可塑性ポリイミド市場、最終用途産業別、
2022年~2025年(トン) 168
表180 アラブ首長国連邦(UAE):熱可塑性ポリイミド市場、最終用途産業別、
2026年~2032年(トン) 169
表181 UAE:熱可塑性ポリイミド市場、最終用途産業別、
2022–2025年(百万米ドル) 169
表182 UAE:熱可塑性ポリイミド市場、最終用途産業別、
2026–2032年(百万米ドル) 169
表183 GCC諸国(その他):熱可塑性ポリイミド市場(最終用途産業別)、2022年~2025年(トン) 170
表184 GCC諸国(その他):熱可塑性ポリイミド市場、最終用途産業別、2026年~2032年(トン) 170
表185 GCC諸国(その他):熱可塑性ポリイミド市場、最終用途産業別、2022年~2025年(百万米ドル) 171
表186 GCC諸国以外:熱可塑性ポリイミド市場、最終用途産業別、2026年~2032年(百万米ドル) 171
表187 中東・アフリカのその他の地域:熱可塑性ポリイミド市場、
最終用途産業別、2022年~2025年(トン) 172
表188 中東・アフリカのその他の地域:熱可塑性ポリイミド市場、
最終用途産業別、2026–2032年(トン) 172
表189 中東・アフリカのその他の地域:熱可塑性ポリイミド市場、
最終用途産業別、2022–2025年(百万米ドル) 172
表190 中東・アフリカのその他の地域:熱可塑性ポリイミド市場、
最終用途産業別、2026年~2032年 (百万米ドル) 173
表191 南米アメリカ:熱可塑性ポリイミド市場、国別、
2022年~2025年 (トン) 173
表 192 南米アメリカ:熱可塑性ポリイミド市場(国別)、
2026–2032(トン) 174
表193 南米アメリカ:熱可塑性ポリイミド市場(国別)、
2022年~2025年(百万米ドル) 174
表194 南米アメリカ:熱可塑性ポリイミド市場、国別、
2026年~2032年(百万米ドル) 174
表195 南米アメリカ:熱可塑性ポリイミド市場、形態別、
2022年~2025年 (トン) 174
表196 南米アメリカ:熱可塑性ポリイミド市場、形態別、
2026年~2032年(トン) 175
表197 南米アメリカ:熱可塑性ポリイミド市場、製品種類別、2022年~2025年(トン) 175
表198 南米アメリカ:熱可塑性ポリイミド市場、製品種類別、2026年~2032年(トン) 175
表 199 南米アメリカ:熱可塑性ポリイミド市場、最終用途産業別、2022–2025年(トン) 176
表 200 南米アメリカ:熱可塑性ポリイミド市場、最終用途産業別、2026年~2032年 (トン) 176
表 201 南米アメリカ:熱可塑性ポリイミド市場、最終用途産業別、2022年~2025年(百万米ドル) 176
表 202 南米アメリカ:熱可塑性ポリイミド市場(最終用途産業別)、2026年~2032年(百万米ドル) 177
表 203 ブラジル:熱可塑性ポリイミド市場(最終用途産業別)、
2022–2025年(トン) 177
表204 ブラジル:熱可塑性ポリイミド市場、最終用途産業別、
2026–2032年(トン) 178
表 205 ブラジル:熱可塑性ポリイミド市場(最終用途産業別)、
2022–2025年(百万米ドル) 178
表 206 ブラジル: 熱可塑性ポリイミド市場(最終用途産業別)、
2026年~2032年(百万米ドル) 178
表207 アルゼンチン:熱可塑性ポリイミド市場(最終用途産業別)、2022年~2025年(トン) 179
表 208 アルゼンチン:熱可塑性ポリイミド市場(最終用途産業別、2026年~2032年)(トン) 179
表 209 アルゼンチン:熱可塑性ポリイミド市場(最終用途産業別、2022年~2025年) (百万米ドル) 180
表 210 アルゼンチン:熱可塑性ポリイミド市場、最終用途産業別、2026年~2032年(百万米ドル) 180
表 211 南米アメリカその他地域:熱可塑性ポリイミド市場(最終用途産業別)、2022年~2025年(トン) 181
表212 南米アメリカその他地域:熱可塑性ポリイミド市場、最終用途産業別、2026年~2032年 (トン) 181
表 213 南米アメリカその他地域:熱可塑性ポリイミド市場、最終用途産業別、2022–2025年(百万米ドル) 181
表 214 南米アメリカその他の地域:熱可塑性ポリイミド市場、最終用途産業別、2026年~2032年(百万米ドル) 182
表215 熱可塑性ポリイミド市場:主要メーカーが採用している戦略の概要
183
表216 熱可塑性ポリイミド市場:競争の激しさ(2025年) 185
表217 熱可塑性ポリイミド市場:地域別シェア 191
表218 熱可塑性ポリイミド市場:形状別シェア 192
表 219 熱可塑性ポリイミド市場:製品種類別シェア 193
表 220 熱可塑性ポリイミド市場:最終用途産業別シェア 194
表 221 熱可塑性ポリイミド市場:取引件数(2020年1月~2026年7月) 195
表 222 三井化学株式会社:会社概要 196
表 223 三井化学株式会社:提供製品・ソリューション・サービス 197
表 224 三井化学株式会社:取引実績 198
表 225 SABIC:会社概要 199
表 226 SABIC:提供している製品・ソリューション・サービス 200
表 227 荒川化学工業株式会社:会社概要 202
表 228 荒川化学工業株式会社:提供している製品・ソリューション・
提供サービス 203
表229 三菱ガス化学株式会社:会社概要 205
表230 三菱ガス化学株式会社:提供製品・ソリューション・
提供サービス 206
表 231 ハンツマン:会社概要 207
表 232 ハンツマン:提供製品・ソリューション・サービス 208
表 233 ソルバー・ポリイミド:会社概要 210
表234 ソルバー・ポリイミド:提供製品・ソリューション・サービス 210
表235 江蘇軍華HPP株式会社:会社概要 212
表236 江蘇軍華HPP株式会社 :提供している製品・ソリューション・サービス 212
表 237 常州サンケム新材料株式会社:会社概要 214
表 238 常州サンケム新材料株式会社:提供している製品・ソリューション・サービス 214
表239 万華化学グループ株式会社:会社概要 215
表240 万華化学グループ株式会社:提供製品・ソリューション・サービス 216
表241 エボニック:会社概要 218
表 242 エボニック:提供している製品・ソリューション・サービス 219
表 243 ARKEMA:会社概要 220
表 244 ARKEMA:提供している製品・ソリューション・サービス 222
表 245 江蘇清泉化学株式会社:会社概要 223
表 246 江蘇清泉化学株式会社:提供している製品・ソリューション・
サービス 223
表 247 キングファ・サイエンス&テクノロジー株式会社:会社概要 224
表248 キングファ・サイエンス・アンド・テクノロジー株式会社:提供製品・ソリューション・サービス 224
表249 オールスター・マテリアル:会社概要 225
表250 オールスター・マテリアル:提供製品・ソリューション・サービス 225
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









