主なポイント
市場概要:
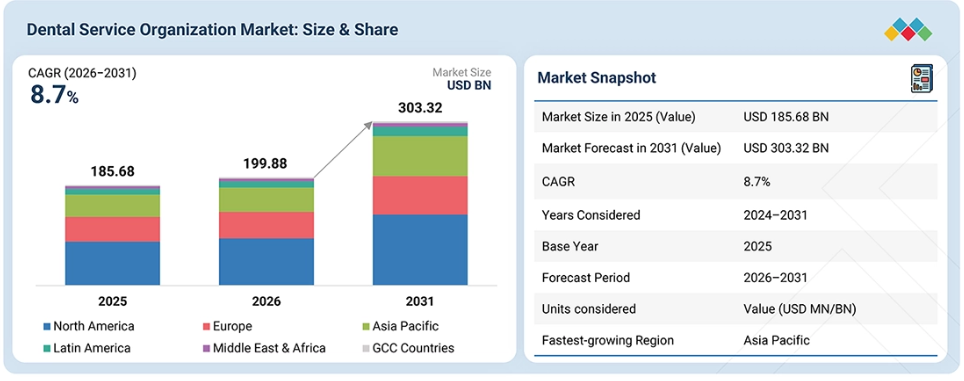
基準年(2025年)の市場規模:1,856.8億米ドル
現在の市場規模(2026年):1,998.8億米ドル
予測市場規模(2031年):3,033.2億米ドル
年平均成長率(CAGR、2026年~2031年):8.7%
セグメント別リーダーシップ:
地域別リーダー:北米は2025年に最大のシェアを占めました。これは主に、確立されたDSOエコシステム、複数拠点を持つ歯科医院の高濃度、および歯科医師のDSOへの加盟増加が要因となっています。
種類別リーダー:人材セグメントは、2025年の歯科サービス組織(DSO)市場において、種類別で24.1%のシェアを占めました。
エンドユーザー別リーダー:口腔外科医セグメントは、2025年に65.2%という最大のシェアを占めました。これは主に、口腔外科および顎顔面外科診療に伴う高いリソース要件によるものです。
市場見通しと競争環境:
ハートランド・デンタルおよびザ・アスペン・グループは、その強力な市場シェアとサービス展開範囲から、歯科サービス組織市場における主要プレイヤーとして認識されています。
パッション・デンタル・グループは、専門性の高いニッチ分野で確固たる基盤を築き、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての可能性を強調しています。
世界的な歯科サービス組織市場は、これらの組織に加盟する歯科医師の増加、管理業務の複雑化、人材確保の課題、歯科医療費の増加、および予防・修復治療への需要拡大により、急速に成長しています。診療所の統合や、人事、マーケティング、経理、診療管理といった一元化されたサービスの導入も、市場の成長を後押ししています。デジタルデンティストリー、AI、クラウドソフトウェア、デジタル画像処理の進歩により、効率性、関与度、連携が向上しています。診療所は、管理業務の負担を軽減し、規模の経済効果を得て、人材不足に対処し、専門的なノウハウや技術を活用するために、歯科サービス組織に加盟しています。投資の増加と産業の継続的な統合が、市場の拡大をさらに後押ししています。
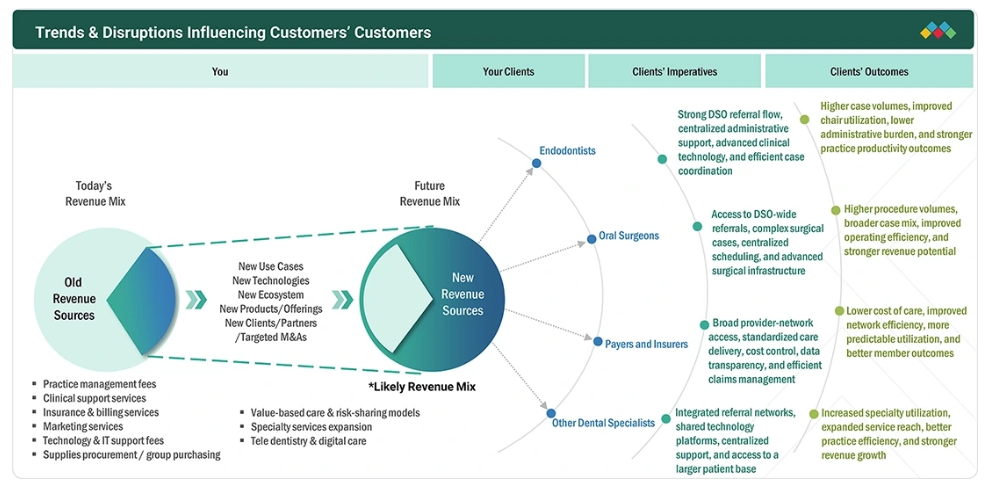
顧客の顧客に影響を与えるトレンドと変革
歯科サービス組織(DSO)市場は、診療所の成長、規制の複雑化、人材問題、効率化のニーズに後押しされ、分散した独立診療所から、より大規模で管理された、テクノロジーを活用した多専門分野のネットワークへと移行しつつあります。生産性を高めるための投資対象には、デジタル歯科、AI診断、クラウドシステム、遠隔歯科診療、分析などが含まれます。
市場は矯正歯科やインプラントなどの専門サービスへと拡大しており、医師とのパートナーシップや価値に基づくケアといった新しいビジネスモデルも登場しています。課題としては、スタッフ不足、人材の定着、臨床上の自律性、診療所の統合、品質の標準化、高い企業評価、診療報酬の問題、サイバーセキュリティ、規制当局の監視などが挙げられます。ネットワークの成長と、患者体験、地域密着性、品質とのバランスを保つことが依然として極めて重要です。全体として、業界再編、デジタル技術、専門分野の統合、新たなパートナーシップが、DSOをスケーラブルでデータ駆動型、患者中心の統合的な歯科医療へと導いています。
市場の動向
推進要因:歯科医師による歯科サービス組織(DSO)への加盟増加
歯科サービス組織(DSO)の市場は拡大しており、その主な要因は、特にアメリカにおいて、DSOが支援する診療モデルの採用が増加していることです。アメリカでは、歯科医院の統合が進んでおり、多くの歯科医師が従来型の独立開業から転換しています。DSOは、請求業務、人事、マーケティング、調達、技術、事務作業などの非臨床業務を代行するため、歯科医師は患者ケアにより多くの時間を割くことが可能になります。
ADAヘルス・ポリシー・機関によると、2024年には米国の歯科医師の16%がDSOに所属しており、2022年の13%、2019年の10.4%、2017年の8.8%から増加しており、着実な増加傾向がうかがえます。この傾向は、特に若手歯科医師の間で顕著です。2024年時点で、過去10年以内に卒業した歯科医師の25%以上がDSOに所属しており、これは経験豊富な歯科医師と比較して著しい増加となっています。2022年のADA報告書によると、卒業後5年以内の歯科医師の27%、卒業後6~10年の歯科医師の18%がDSOに関与しています。
この変化により、DSO環境への歯科医師の流入が増加し、複数拠点を持つ歯科グループの成長が促進されています。さらに、歯科医師による個人開業の割合は減少傾向にあります。ADAのデータによると、開業率は2005年の84.7%から2023年には72.5%へと低下しました。また、若手歯科医師は開業に至るまでの期間が長くなっており、これにより、雇用形態や事務的なサポート、メンター制度、そして臨床以外の業務に対する責任の軽減を望む歯科医師を、DSOが惹きつける機会が広がっています。
制約:DSOの所有権に関する規制上の制約と州ごとの差異
歯科サービス組織(DSO)の成長は、歯科医院の所有権および運営を規定する規制によって制約されています。アメリカでは、法人による歯科診療(CPOD)に関する規則が州ごとに異なり、DSOは管轄区域ごとに所有権、管理サービス契約、および歯科医師との関係を異なる形で構築しなければならないという、断片化された規制環境が生じています。
米国歯科医師会(ADA)は、歯科診療所の所有権を規定する州法が州ごとに異なり、DSO/DMO/DPOの構造はこれらの違いを考慮しなければならないと指摘しています。事業体が臨床上の意思決定に影響を及ぼしていると見なされる場合、規制当局による精査は特に厳しくなる可能性があります。2026年5月、カリフォルニア州司法長官は、アスペン・デンタル・マネジメント社に対し、同社が管理支援の役割を超え、カリフォルニア州における歯科診療の実務、所有権、および経営に干渉したとして、和解に至りました。
このような規制当局による措置は、法的コストやコンプライアンスコストの増加、地域展開の遅延を招く可能性があり、DSOには所有権や運営体制の変更を迫ることになります。また、ADAは、DSOとのビジネスサービス契約には、規制、雇用、報酬、支配権、責任に関連するリスクが伴う可能性があることを強調しており、歯科医師はこうした契約を締結する前に専門的な法的助言を求める必要があります。こうした複雑さは、独立した歯科医師がDSOに加盟することを躊躇させる要因となり、DSOの事業拡大に必要なコストと時間を増加させる可能性があります。
機会:DSOが歯科産業に与える影響
歯科サービス組織(DSO)は、歯科医院と契約を結び、非臨床業務を含む不可欠な経営管理および支援を提供します。これにより、歯科医師は臨床業務に専念できる一方、DSOが専門的な診療所運営を通じて業務を管理します。米国歯科医師会(ADA)によると、全歯科医師の7.4%がDSOで勤務していますが、21歳から34歳の若手歯科医師に限ると、その割合は16%近くに達しています。
DSOの台頭は、質の高い歯科医療へのアクセス向上に寄与しており、アメリカ人のほぼ半数が依然として十分な歯科医療サービスを受けられていないという課題の一部に対処しています。口腔保健人材研究センター(OHWRC)の報告によると、DSOに所属する歯科医師は主に一般歯科医であり、66.7%が共同経営者またはオーナー、約53.7%が従業員として分類されています。
DSOに所属する歯科医院のほとんどは、一般歯科医がスタッフの大半を占めており、その割合は61~100%と推定されています。DSOの導入拡大は、歯科機器市場におけるビジネスチャンスの拡大も促すと予想されます。経済的なメリットに加え、DSOに所属することで、歯科医師は臨床活動に費やす時間を増やすことができます。その割合は約90%に達しますが、これに対し、個人開業医が患者と過ごす時間は約60%にとどまっています。
課題:人件費の高騰、診療報酬の圧迫、および診療所レベルの利益率の圧縮の中で収益性を維持すること
歯科サービス組織(DSO)市場における主要な課題は、人件費の高騰、診療報酬の停滞、および診療所の運営費の増加の中で収益性を維持することです。DSOモデルは、調達、人員配置、請求、技術、および管理の一元化を通じて規模の経済を実現することを目指していますが、個々の歯科診療所における利益率の圧縮によって、これらのメリットが相殺される可能性があります。ADAヘルス・ポリシー・機関によると、歯科医の収益は5年間でわずか1.4%の伸びにとどまったのに対し、経費は4.9%増加しており、持続的な「財政的逼迫」が生じています。2025年、一般歯科医のインフレ調整後の平均収入は215,320米ドルでしたが、収入は依然として厳しい状況にあります。
市場エコシステム
歯科サービス組織(DSO)の市場エコシステムは、歯科医療の提供、支援、規制に関与する主要なステークホルダーの概要を示しています。これらのステークホルダーは、メーカー、流通業者、DSO、規制機関または専門団体という4つの主要なカテゴリーに分類されます。メーカーには、デンツプライ・シローナ、ソルベンタム、アライン・テクノロジー、ストローマン・グループ、エンビスタなど、歯科機器、消耗品、インプラント、矯正歯科、デジタルデンティストリー分野の主要企業が含まれます。
マッケソン、ベンコ・デンタル、ヘンリー・シャイン、サフコ・デンタル・サプライといった流通業者は、歯科医院やDSOに対し、歯科機器、消耗品、器具、診療に不可欠な物品を供給しています。主要なDSOには、ハートランド・デンタル、ザ・アスペン・グループ(TAG)、パシフィック・デンタル・サービス/PDSヘルス、MB2デンタル、コロシアム・デンタル・グループなどがあり、提携する歯科医院に対し、管理、運営、調達、技術、マーケティング、その他の支援サービスを提供しています。
FDA、OSHA、HHS、ADAなどの規制機関や専門団体は、医療機器の規制、職場の安全、医療コンプライアンス、および専門的基準を通じて市場に影響を与えています。全体として、このエコシステムは、歯科医療サービスにおける調達、提供、標準化、成長、および品質の維持を支援する上で、メーカー、販売業者、DSO、および規制機関が相互に密接に関わり合っていることを浮き彫りにしています。
市場セグメント
歯科サービス組織市場(種類別)
サービス種類別に見ると、提携診療所全体における臨床スタッフおよび管理スタッフの採用、定着、研修、管理に対するニーズの高まりを背景に、人事セグメントが歯科サービス組織(DSO)市場を牽引しています。歯科診療所は常に人材確保の課題に直面しており、これがDSOが提供する一元化された人事サービスの価値を高めています。こうした継続的な人材確保のニーズにより、採用、人員計画、新入社員の受け入れ、従業員の定着に向けた一元化されたサービスは、複数の診療所を擁するDSOネットワークにとって特に重要となっています。
歯科サービス組織(DSO)市場:エンドユーザー別
エンドユーザー別では、口腔外科・顎顔面外科診療所特有の運営要件により、口腔外科セグメントが歯科サービス組織(DSO)市場で最大のシェアを占めています。これらの診療所では通常、手術施設、専門機器、訓練を受けたサポートスタッフ、スケジュール管理、および診療所運営のより高度な調整が求められます。DSOモデルにより、外科医はこれらの業務機能を外部委託し、臨床活動により注力することが可能になります。さらに、口腔外科医はDSOへの加盟傾向が比較的強く、この専門分野は集中型の診療支援モデルを特に受け入れやすい傾向にあります。
地域
予測期間中、アジア太平洋地域が世界の歯科サービス組織市場で最も急速に成長する地域となる見込み
アジア太平洋地域は、新興経済国における歯科医療インフラの拡大と、組織化された歯科サービスへのアクセス向上に牽引され、歯科サービス組織市場において最も急速に成長する地域になると予測されています。都市化の進展と可処分所得の増加により、予防歯科、修復歯科、および専門的な歯科治療への支出が増加しています。また、同地域では歯科医療従事者の数が増加し、民間歯科医院の数も増加しており、これが統合やDSOへの加盟の機会を生み出しています。
さらに、歯科医師の間でデジタルデンティストリー、診療管理ソフトウェア、技術を活用したワークフローの導入が進んでおり、これにより集中型のDSO支援の価値が高まっています。口腔保健に対する意識の高まりや、質が高く利便性の高い歯科サービスへの需要の増加が、組織化された歯科医療モデルをさらに後押ししています。特にタイ、インド、マレーシア、シンガポールなどの国々における歯科ツーリズムの拡大も、より大規模で専門的な管理が行き届いた歯科医院の発展に寄与しています。さらに、人事、経理、調達、マーケティング、ITサポートといった集中型サービスの受容が進むことで、より多くの歯科医院がDSOモデルを採用するようになることが期待されます。
歯科サービス組織市場:企業評価マトリックス
歯科サービス組織市場のマトリックスにおいて、ハートランド・デンタル(アメリカ)とアスペン・グループ(アメリカ)は、強力なグローバル展開、ブランド認知度、そして幅広い製品ラインナップを武器に市場をリードしています。両社とも「スタープレイヤー」として評価されています。一方、コロッセウム・デンタル・グループ(スイス)は、歯科サービス組織分野において多様な用途に対応した多目的なサービスを提供し、リーダーとしての地位を確立しつつあります。
主要市場プレイヤー
Heartland Dental (US)
The Aspen Group – TAG (US)
PDS Health (US)
MB2 Dental (US)
Smile Brands (US)
Q and M Dental Group (Singapore)
Colosseum Dental Group (Switzerland)
Affordable Care (US)
Dental Care Alliance (US)
最近の動向
2025年10月:アスペン・グループはプランメカ社と提携し、VisoおよびProMax CBCT装置、ProX/ProSensor口腔内撮影システム、Romexisソフトウェア、Planmeca Insightsなどを含む最先端の画像診断技術を、1,100カ所以上のアスペン・デンタル拠点に導入しました。
2025年9月:ハートランド・デンタルはスマイル・デザイン・デンティストリーとの取引を完了し、フロリダ州中部およびタンパベイ地域に60の提携歯科医院を追加しました。この買収により、発表時点でハートランドの提携ネットワークは1,880か所以上、医師数は3,100名以上に拡大しました。
1 はじめに 22
1.1 本調査の目的 22
1.2 市場の定義 22
1.3 調査範囲 23
1.3.1 市場のセグメンテーションおよび地域範囲 23
1.3.2 調査対象の範囲および除外項目 23
1.4 調査対象期間 24
1.5 調査対象通貨 24
1.6 主要なステークホルダー 25
2 エグゼクティブ・サマリー 26
2.1 主要市場参加者:シェアに関する洞察と動向 28
2.2 市場を形作る破壊的トレンド 29
2.3 高成長セグメントおよび新興市場 30
2.4 地域別概要: 市場規模、成長率、および予測 31
3 プレミアムインサイト 32
3.1 歯科サービス組織(DSO)市場における事業者にとって魅力的な機会 32
3.2 アジア太平洋地域:歯科サービス組織市場(種類
および国別) 33
3.3 歯科サービス組織市場:地域別の成長機会 34
3.4 地域別構成:歯科サービス組織市場(2024年~2031年) 35
3.5 歯科サービス組織市場:先進国市場と発展途上国市場の比較 36
4 市場概要 37
4.1 はじめに 37
4.2 市場の動向 37
4.2.1 推進要因 38
4.2.1.1 歯科医師の歯科サービス組織への加盟増加 38
4.2.1.2 歯科診療所における管理業務の複雑化と人員確保の課題 38
4.2.1.3 歯科医療費の増加と対象となる歯科医療市場の拡大 39
4.2.2 制約要因 39
4.2.2.1 規制上の制約および州ごとのDSO所有権に関する差異 39
4.2.2.2 臨床上の自律性や歯科医師による管理に関する懸念 40
4.2.3 機会 40
4.2.3.1 DSOが歯科産業に与える影響 40
4.2.3.2 AIおよびデジタル技術の導入拡大が、一元化されたDSOプラットフォームに機会をもたらしています 41
4.2.4 課題 42
4.2.4.1 人件費の上昇、診療報酬の圧迫、および診療所レベルの利益率の圧縮の中で収益性を維持すること 42
4.3 未充足ニーズと未開拓領域 43
4.3.1 未充足のニーズ 43
4.3.2 未開拓市場の機会 44
4.4 相互に関連する市場とセクター横断的な機会 45
4.4.1 セクター横断的な機会 46
4.5 ティア1/2/3の主要企業による戦略的動き 47
5 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 49
5.1 主要な新興技術 49
5.1.1 人工知能(AI)を活用した診療管理および予測分析 49
5.1.2 AIを活用した収益サイクルおよび事務処理の自動化 49
5.2 補完的な技術 49
5.2.1 デジタル画像処理および口腔内スキャン技術 49
5.3 関連技術 50
5.3.1 3Dプリントおよびデジタル製造技術 50
5.3.2 テレデンティストリーおよび遠隔患者モニタリング 50
5.4 技術・製品ロードマップ 50
5.4.1 短期 | 最近の技術 | 基盤整備と初期の商用化 50
5.4.2 中期(2027年~2030年) | 拡大と標準化 51
5.4.3 長期(2030年~2035年以降) | 大規模商用化とディスラプション 52
5.5 特許分析 53
5.5.1 歯科サービス組織における特許公開の動向 53
5.5.2 インサイト:管轄区域および主要出願者分析 53
5.6 AI/汎用AIが歯科サービス組織市場に与える影響 56
5.6.1 主なユースケースと市場の可能性 56
5.6.2 相互に連携する隣接エコシステムと市場プレイヤーへの影響 57
5.6.3 歯科サービス組織市場におけるジェネレーティブAI導入に対する顧客の準備状況 58
5.7 成功事例と実世界での応用例 59
5.7.1 ハートランド・デンタル:AIを活用した臨床ワークフロー 59
5.7.2 デンタル・ケア・アライアンス:標準化されたデジタル予防
ケアのワークフロー 60
5.7.3 PDSヘルス:スケール化されたデジタルデンティストリーおよび即日修復ワークフロー 60
6 規制環境 61
6.1 地域ごとの規制とコンプライアンス 61
6.1.1 アメリカ 61
6.1.2 欧州連合 62
6.1.3 中国 63
6.1.4 規制機関、政府機関、およびその他の組織 63
6.2 サステナビリティへの取り組み 66
6.2.1 歯科サービス組織(DSO)における環境的サステナビリティ 66
6.2.2 デジタル効率に優れたDSOのインフラ 67
6.2.3 DSOの事業運営における循環型経済と持続可能な調達 68
6.2.4 認証、表示、および環境基準 68
7 産業動向 71
7.1 ポーターの5つの力分析 71
7.1.1 新規参入者からの脅威 72
7.1.2 代替品からの脅威 72
7.1.3 供給者の交渉力 73
7.1.4 購入者の交渉力 74
7.1.5 競争の激しさ 75
7.2 マクロ経済の見通し 75
7.2.1 はじめに 75
7.2.2 GDPの推移と予測 76
7.2.3 歯科サービス組織市場の動向 78
7.3 バリューチェーン分析 79
7.4 エコシステム分析 80
7.5 サプライチェーン分析 83
7.6 価格設定分析 84
7.6.1 平均システムコスト – 歯科サービス組織(DSO) 85
7.6.2 歯科サービス組織(DSO)の平均コスト範囲、
地域別、2023年~2025年(米ドル) 85
7.6.3 歯科サービス組織の平均販売価格、
主要企業別、2023年~2025年 85
7.7 主要な会議・イベント、2026年~2027年 86
7.8 顧客のビジネスに影響を与えるトレンド・ディスラプション 86
7.9 投資・資金調達のシナリオ 88
7.10 ケーススタディ分析 88
7.11 2025年アメリカ関税の影響 – 概要 89
7.11.1 はじめに 89
7.11.2 主な関税率 91
7.11.3 価格への影響分析 91
7.11.4 地域への影響 92
7.11.4.1 アメリカ 92
7.11.4.2 ヨーロッパ 92
7.11.4.3 アジア太平洋地域 92
7.11.5 最終用途産業への影響 92
8 顧客環境と購入者の行動 94
8.1 意思決定プロセス 94
8.2 購入に関わるステークホルダーと購入評価基準 95
8.2.1 主要ステークホルダーの影響 95
8.2.2 購入基準 96
8.3 導入障壁および内部的課題 97
8.4 各種最終用途産業における未充足ニーズ 98
9 サービス種類別歯科サービス組織市場 100
9.1 はじめに 101
9.2 人材 101
9.2.1 歯科従事者に対する需要の高まりが、一元化された人材サービスへの需要を後押ししています 101
9.3 マーケティングおよびブランディング 102
9.3.1 歯科サービス支出の増加と競争の激化が需要を後押し 102
9.4 会計 104
9.4.1 歯科医院における財務の複雑化が進み、集中型会計サービスの需要を後押し 104
9.5 医療用品の調達 105
9.5.1 一元化された調達と歯科サービス活動の拡大が需要を後押し 105
9.6 その他 106
9.6.1 市場の成長を支えるデジタル化の進展と人材育成 106
9.7 診療所の拠点数と歯科医師ネットワークの広がりの両方が牽引するDSOの規模 107
10 エンドユーザー別 歯科サービス組織(DSO)市場 109
10.1 はじめに 110
10.2 口腔外科医 110
10.2.1 複雑な歯科治療に対する需要の高まりが、口腔外科医とDSOとの提携関係を強化しています 110
10.3 歯内療法専門医 111
10.3.1 専門的な根管治療への需要の高まりが市場の成長を後押ししています 111
10.4 その他の歯科専門医 112
10.4.1 専門的な歯科治療への需要の高まりにより、主要な歯科専門分野全体でDSOへの加盟が増加しています 112
11 地域別歯科サービス組織(DSO)市場 114
11.1 はじめに 115
11.2 ヨーロッパ 116
11.2.1 ドイツ 118
11.2.1.1 歯科医院の規模拡大と運営コストの上昇が、DSOの拡大機会を生み出しています 118
11.2.2 イタリア 119
11.2.2.1 大規模な民間歯科医療機関の基盤と増加する医療費が、市場の成長を支えています 119
11.2.3 スペイン 121
11.2.3.1 大規模な民間歯科医療従事者層と高額な歯科治療の自己負担額が、市場参入企業にとっての機会を生み出しています 121
11.2.4 フランス 122
11.2.4.1 高い歯科医療費と確立された民間診療所の基盤が市場成長を牽引 122
11.2.5 英国 123
11.2.5.1 大規模な歯科医療従事者数と増加する医療費が成長を支える 123
11.2.6 その他のヨーロッパ諸国 124
11.3 北米 126
11.3.1 アメリカ 128
11.3.1.1 歯科医師の所属状況、人材確保の課題、および歯科医療費の増加が市場を牽引 128
11.3.2 カナダ 130
11.3.2.1 歯科医療保険の適用範囲拡大が市場の成長を牽引 130
11.4 アジア太平洋地域 133
11.4.1 韓国 135
11.4.1.1 歯科医療需要の高まりが市場の成長を支えます 135
11.4.2 日本 137
11.4.2.1 歯科医療ニーズの高まりと人材不足が市場の成長を支えます 137
11.4.3 中国 139
11.4.3.1 歯科医療へのアクセス拡大が市場成長を後押し 139
11.4.4 インド 141
11.4.4.1 歯科医療へのアクセス拡大が市場拡大を支える 141
11.4.5 オーストラリア 143
11.4.5.1 歯科医療需要の高まりが市場成長を牽引 143
11.4.6 アジア太平洋地域のその他 145
11.5 南米アメリカ 148
11.5.1 ブラジル 150
11.5.1.1 市場成長を後押しする口腔医療インフラの拡充 150
11.5.2 メキシコ 152
11.5.2.1 歯科医療へのアクセス拡大が市場を牽引 152
11.5.3 その他の南米アメリカ諸国 154
11.6 中東・アフリカ 155
11.6.1 医療投資の増加が市場成長を後押し 155
11.7 GCC諸国 157
11.7.1 市場成長を支える民間医療の拡大 157
12 競争環境 160
12.1 はじめに 160
12.2 主要企業の戦略/成功への鍵 160
12.3 診療所数別 歯科サービス組織の市場シェア分析 162
12.4 ブランド/製品比較 164
12.5 企業評価マトリックス:主要プレイヤー、2025年 165
12.5.1 スター企業 165
12.5.2 新興リーダー 165
12.5.3 広範な展開を行う企業 165
12.5.4 参入企業 165
12.5.5 企業の事業展開範囲:主要企業、2025年 167
12.5.5.1 企業の事業展開状況 167
12.5.5.2 地域別の事業展開状況 168
12.5.5.3 サービス種別別の事業展開状況 169
12.5.5.4 エンドユーザー別の事業展開状況 171
12.6 企業評価マトリックス:スタートアップ/中小企業(2025年) 172
12.6.1 先進的な企業 172
12.6.2 対応力のある企業 172
12.6.3 ダイナミックな企業 172
12.6.4 スタート地点 172
12.6.5 競合ベンチマーク:スタートアップ/中小企業、2025年 174
12.6.5.1 主要なスタートアップ/中小企業の詳細リスト 174
12.6.5.2 歯科サービス組織市場:主要なスタートアップ/中小企業の競合ベンチマーク 174
12.7 競争シナリオ 175
12.7.1 サービスの開始および承認 175
12.7.2 取引 176
12.7.3 事業拡大 176
13 企業概要 177
13.1 主要企業 177
13.1.1 ハートランド・デンタル 177
13.1.1.1 事業概要 177
13.1.1.2 提供サービス 178
13.1.1.3 最近の動向 179
13.1.1.3.1 製品の発売および承認 179
13.1.1.3.2 取引 180
13.1.1.3.3 事業拡大 180
13.1.1.4 MnMの見解 181
13.1.1.4.1 勝利への権利 181
13.1.1.4.2 戦略的選択 181
13.1.1.4.3 弱点と競合上の脅威 182
13.1.2 アスペン・グループ – TAG 183
13.1.2.1 事業概要 183
13.1.2.2 提供サービス 184
13.1.2.3 最近の動向 185
13.1.2.3.1 サービスの立ち上げおよび承認 185
13.1.2.3.2 取引 185
13.1.2.3.3 事業拡大 186
13.1.2.4 MnMの見解 186
13.1.2.4.1 勝利への権利 186
13.1.2.4.2 戦略的選択 186
13.1.2.4.3 弱点と競合上の脅威 187
13.1.3 PDS HEALTH 188
13.1.3.1 事業概要 188
13.1.3.2 提供サービス 189
13.1.3.3 最近の動向 190
13.1.3.3.1 製品の発売および承認 190
13.1.3.3.2 取引 191
13.1.3.3.3 事業拡大 191
13.1.3.4 MnMの見解 192
13.1.3.4.1 勝利への権利 192
13.1.3.4.2 戦略的選択 192
13.1.3.4.3 弱点と競合上の脅威 193
13.1.4 MB2 DENTAL 194
13.1.4.1 事業概要 194
13.1.4.2 提供サービス 195
13.1.4.3 最近の動向 196
13.1.4.3.1 サービスの開始および承認 196
13.1.4.3.2 取引 196
13.1.4.4 MnMの見解 197
13.1.4.4.1 競争優位性 197
13.1.4.4.2 戦略的選択 197
13.1.4.4.3 弱点および競合上の脅威 198
13.1.5 SMILE BRANDS INC. 199
13.1.5.1 事業概要 199
13.1.5.2 提供サービス 200
13.1.5.3 最近の動向 201
13.1.5.3.1 取引 201
13.1.5.4 MnMの見解 201
13.1.5.4.1 勝利への権利 201
13.1.5.4.2 戦略的選択 202
13.1.5.4.3 弱点と競合上の脅威 202
13.1.6 Q & M DENTAL GROUP 203
13.1.6.1 事業概要 203
13.1.6.2 提供サービス 205
13.1.6.3 最近の動向 206
13.1.6.3.1 サービスの開始および承認 206
13.1.6.3.2 取引 206
13.1.7 COLOSSEUM DENTAL GROUP 207
13.1.7.1 事業概要 207
13.1.7.2 提供製品 208
13.1.7.3 最近の動向 209
13.1.7.3.1 取引 209
13.1.8 AFFORDABLE CARE 210
13.1.8.1 事業概要 210
13.1.8.2 提供サービス 211
13.1.8.3 最近の動向 212
13.1.8.3.1 事業拡大 212
13.1.9 デンタル・ケア・アライアンス 213
13.1.9.1 事業概要 213
13.1.9.2 提供サービス 214
13.1.9.3 最近の動向 215
13.1.9.3.1 サービスの開始および承認 215
13.1.9.3.2 取引 215
13.1.9.3.3 事業拡大 215
13.1.10 SGA DENTAL PARTNERS 216
13.1.10.1 事業概要 216
13.1.10.2 提供サービス 217
13.1.10.3 最近の動向 218
13.1.10.3.1 取引 218
13.2 その他の事業者 219
13.2.1 ノース・アメリカン・デンタル・グループ 219
13.2.2 スペシャリティ・デンタル・ブランズ 220
13.2.3 U.S. オーラル・サージェリー・マネジメント 221
13.2.4 スペシャルティ1・パートナーズ 222
13.2.5 D4Cデンタル・ブランズ 223
13.2.6 グレート・エクスプレッションズ・デンタル・センターズ 224
13.2.7 ソンラバ・ヘルス 225
13.2.8 セージ・デンタル 226
13.2.9 モーテンソン・デンタル・パートナーズ 227
13.2.10 デンタル365/プレミア・ケア・デンタル・マネジメント 228
13.2.11 ガーディアン・デンティストリー・パートナーズ 229
13.2.12 ペッパーポイント・パートナーシップス 230
13.2.13 42 ノース・デンタル 231
13.2.14 ロック・デンタル・ブランズ 232
13.2.15 ベネビス 233
14 調査方法論 234
14.1 調査アプローチ 234
14.1.1 二次データ 234
14.1.1.1 二次情報源からの主要データ 235
14.1.2 一次データ 236
14.1.2.1 一次情報源からの主要データ 237
14.1.2.2 主要な産業インサイト 237
14.2 市場規模の推計 239
14.3 市場の細分化とデータの三角検証 245
14.4 市場シェアの推計 245
14.5 仮定 246
14.6 制限事項 247
14.6.1 調査方法に関連する制限事項 247
14.6.2 調査範囲に関連する制限事項 248
14.7 リスク評価 248
15 付録 250
15.1 ディスカッション・ガイド 250
15.2 ナレッジストア:Markets and Marketsの購読ポータル 253
15.3 カスタマイズオプション 255
15.4 関連レポート 255
15.5 著者情報 256
表1 2021年~2024年の標準為替レート 24
表2 2021年~2023年のアメリカにおけるプライベート・エクイティが支援した最近の取引事例一覧 41
表3 歯科サービス組織(DSO)市場:未充足ニーズ 43
表4 相互に関連する市場 45
表5 ティア1/2/3の主要プレイヤーによる戦略的動き 48
表6 歯科サービス組織(DSO)における特許一覧(2022年~2025年) 55
表7 主なユースケースと市場の可能性 56
表8 相互に関連する隣接エコシステムと市場プレイヤーへの影響 57
表9 北米:規制機関、政府機関、およびその他の組織 63
表10 ヨーロッパ:規制機関、政府機関、およびその他の組織 64
表11 アジア太平洋地域:規制機関、政府機関、およびその他の組織 65
表12 南米アメリカ:規制機関、政府機関、およびその他の組織 65
表13 中東・アフリカ:規制機関、政府機関、およびその他の組織 66
表14 歯科サービス組織市場:ポーターの5つの力による影響 71
表15 主要国別のGDP変化率(2021年~2030年) 77
表16 歯科サービス組織市場:エコシステムにおける企業の役割 82
表17 歯科サービス組織市場:主要な会議およびイベント
(2026年~2027年) 86
表18 ケーススタディ1:AIを活用した歯科診断が診療ワークフローを改善 88
表19 ケーススタディ2:デジタルデンティストリーの普及による治療の利便性向上 89
表20 ケーススタディ3:標準化された技術導入による
患者および臨床医の体験の向上 89
表21 アメリカ調整済み相互関税率 91
表22 歯科製品に適用される主要な製品関連関税 91
表23 歯科サービス組織における購買プロセスに対するステークホルダーの影響
96
表24 上位2つのエンドユーザーにおける主要な購入基準 96
表25 歯科サービス組織市場:未充足ニーズ/エンドユーザーの期待 98
表26 歯科サービス組織市場(種類別)、
2024年~2031年 (百万米ドル) 101
表27 歯科サービス組織の人事関連市場:国別、2024年~2031年(百万米ドル) 102
表28 歯科サービス組織のマーケティング・ブランディング関連市場:
国別、2024年~2031年(百万米ドル) 103
表29 歯科サービス組織(DSO)の会計市場、国別、
2024年~2031年(百万米ドル) 104
表30 医療用品調達分野における歯科サービス組織(DSO)市場、国別、2024年~2031年(百万米ドル) 105
表31 その他セグメントにおける歯科サービス組織(DSO)市場、国別、2024年~2031年 (百万米ドル) 106
表32 DSOの診療拠点数と歯科医師ネットワークの比較 107
表33 歯科サービス組織(DSO)市場、エンドユーザー別、
2024年~2031年(百万米ドル) 110
表34 口腔外科医向け歯科サービス組織市場:国別、2024年~2031年(百万米ドル) 111
表35 歯内療法専門医向け歯科サービス組織市場:国別、2024年~2031年(百万米ドル) 112
表36 その他の歯科専門医向け歯科サービス組織市場、
国別、2024年~2031年(百万米ドル) 113
表37 歯科サービス組織市場、地域別、
2024年~2031年(百万米ドル) 116
表38 ヨーロッパ:歯科サービス組織市場(国別)、
2024年~2031年(百万米ドル) 117
表39 ヨーロッパ:歯科サービス組織市場(サービス別)、
2024年~2031年(百万米ドル) 117
表40 ヨーロッパ:歯科サービス組織市場、エンドユーザー別、
2024年~2031年(百万米ドル) 118
表41 ドイツ:歯科サービス組織市場、サービス種類、
2024年~2031年(百万米ドル) 119
表42 ドイツ:歯科サービス組織市場、エンドユーザー別、
2024年~2031年(百万米ドル) 119
表43 イタリア:歯科サービス組織市場、サービス種類、
2024年~2031年(百万米ドル) 120
表44 イタリア:歯科サービス組織市場、エンドユーザー別、
2024年~2031年(百万米ドル) 120
表45 スペイン:歯科サービス組織市場、サービス種類、
2024年~2031年(百万米ドル) 121
表46 スペイン:歯科サービス組織市場、エンドユーザー別、
2024年~2031年(百万米ドル) 122
表47 フランス:歯科サービス組織市場(サービス種類)、
2024年~2031年(百万米ドル) 123
表48 フランス:歯科サービス組織市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 123
表49 英国:歯科サービス組織市場、サービス種類、
2024年~2031年(百万米ドル) 124
表50 英国:歯科サービス組織市場、エンドユーザー別、
2024年~2031年(百万米ドル) 124
表51 ヨーロッパその他地域:歯科サービス組織市場、サービス種類、2024年~2031年(百万米ドル) 125
表52 ヨーロッパその他地域:歯科サービス組織市場、エンドユーザー別、2024年~2031年 (百万米ドル) 125
表53 北米:歯科サービス組織市場、国別、
2024年~2031年(百万米ドル) 127
表54 北米:歯科サービス組織市場(サービス種類別)、2024年~2031年(百万米ドル) 128
表55 北米:歯科サービス組織市場(エンドユーザー別)、2024年~2031年(百万米ドル) 128
表56 アメリカ:歯科サービス組織市場、サービス種類、
2024年~2031年(百万ドル) 130
表57 アメリカ:歯科サービス組織市場、エンドユーザー別、
2024年~2031年(百万ドル) 130
表58 カナダ:歯科サービス組織市場、サービス種類、
2024年~2031年(百万米ドル) 132
表59 カナダ:歯科サービス組織市場、エンドユーザー別、
2024年~2031年(百万米ドル) 132
表60 アジア太平洋地域:歯科サービス組織市場(国別)、
2024年~2031年(百万米ドル) 134
表61 アジア太平洋地域:歯科サービス組織市場(種類)、
2024年~2031年(百万米ドル) 135
表62 アジア太平洋地域:歯科サービス組織市場、エンドユーザー別、
2024年~2031年(百万米ドル) 135
表63 韓国:歯科サービス組織市場、サービス種類、2024年~2031年 (百万米ドル) 137
表64 韓国:歯科サービス組織市場、エンドユーザー別、
2024–2031年(百万米ドル) 137
表65 日本:歯科サービス組織市場(サービス種類)、
2024年~2031年(百万米ドル) 139
表66 日本:歯科サービス組織市場(エンドユーザー別)、
2024年~2031年(百万米ドル) 139
表67 中国:歯科サービス組織市場、サービス種類、
2024年~2031年(百万米ドル) 141
表68 中国:歯科サービス組織市場、エンドユーザー別、
2024年~2031年(百万米ドル) 141
表69 インド:歯科サービス組織市場、サービス種類、
2024年~2031年(百万米ドル) 143
表70 インド:歯科サービス組織市場、エンドユーザー別、
2024年~2031年(百万米ドル) 143
表71 オーストラリア:歯科サービス組織市場、サービス種類、
2024年~2031年(百万米ドル) 145
表72 オーストラリア:歯科サービス組織市場、エンドユーザー別、
2024年~2031年(百万米ドル) 145
表73 アジア太平洋地域その他:歯科サービス組織市場、
サービス種類、2024年~2031年(百万米ドル) 147
表74 アジア太平洋地域その他:歯科サービス組織市場、エンドユーザー別、2024年~2031年(百万米ドル) 147
表75 ラテンアメリカ:歯科サービス組織市場、国別、
2024年~2031年(百万米ドル) 149
表76 南米アメリカ:歯科サービス組織市場、サービス種類、2024年~2031年(百万米ドル) 149
表77 南米アメリカ:歯科サービス組織市場、エンドユーザー別、
2024年~2031年 (百万米ドル) 150
表78 ブラジル:歯科サービス組織市場、サービス種類、
2024–2031年(百万米ドル) 151
表79 ブラジル:歯科サービス組織市場、エンドユーザー別、
2024年~2031年(百万米ドル) 152
表80 メキシコ:歯科サービス組織市場、サービスの種類、
2024年~2031年(百万米ドル) 153
表81 メキシコ:歯科サービス組織市場、エンドユーザー別、
2024–2031年(百万米ドル) 153
表82 その他のラテンアメリカ:歯科サービス組織市場、
サービス種類、2024–2031年(百万米ドル) 154
表83 その他の南米アメリカ:歯科サービス組織市場、
エンドユーザー別、2024年~2031年(百万米ドル) 155
表84 中東・アフリカ:歯科サービス組織市場、
サービス種類別、2024年~2031年(百万米ドル) 156
表85 中東・アフリカ:歯科サービス組織市場、エンドユーザー別、2024年~2031年(百万米ドル) 157
表86 GCC諸国:歯科サービス組織市場、サービス種類、2024年~2031年(百万米ドル) 158
表87 GCC諸国:歯科サービス組織市場、エンドユーザー別、
2024年~2031年(百万米ドル) 159
表88 歯科サービス組織市場における主要プレーヤーが展開した戦略の概要、2022年1月~2026年7月 160
表89 歯科サービス組織市場:地域別展開状況 168
表90 歯科サービス組織市場:サービス種類別の展開状況 169
表91 歯科サービス組織市場:エンドユーザー別の展開状況 171
表92 歯科サービス組織市場:主要スタートアップ/中小企業の詳細リスト 174
表93 歯科サービス組織市場:主要スタートアップ/中小企業の
競合ベンチマーク 174
表94 歯科サービス組織市場:サービス開始状況、
2022年1月~2026年7月 175
表95 歯科サービス組織市場:取引件数(2022年1月~2026年7月) 176
表96 歯科サービス組織市場:事業拡大(
2022年1月~2026年7月) 176
表97 ハートランド・デンタル:会社概要 178
表98 ハートランド・デンタル:提供サービス 178
表99 ハートランド・デンタル:製品の発売および承認、
2022年1月~2026年7月 179
表100 ハートランド・デンタル:取引、2022年1月~2026年7月 180
表101 ハートランド・デンタル:事業拡大、2022年1月~2026年7月 180
表102 ザ・アスペン・グループ – TAG:会社概要 183
表103 ザ・アスペン・グループ:提供サービス 184
表104 ザ・アスペン・グループ:サービスの開始および承認、
2022年1月~2026年7月 185
表105 アスペン・グループ:取引、2022年1月~2026年7月 185
表106 アスペン・グループ:事業拡大、2022年1月~2026年7月 186
表107 PDSヘルス:会社概要 188
表108 PDSヘルス:提供サービス 189
表109 PDSヘルス:サービスの開始および承認、2022年1月~2026年7月 190
表110 PDS HEALTH:取引、2022年1月~2026年7月 191
表111 PDS HEALTH:事業拡大、2022年1月~2026年7月 191
表112 MB2 DENTAL:会社概要 194
表113 MB2デンタル:提供サービス 195
表114 MB2デンタル:サービスの開始および承認、2022年1月~2026年7月 196
表115 MB2 DENTAL:取引実績(2022年1月~2026年7月) 196
表116 SMILE BRANDS, INC.:会社概要 199
表117 SMILE BRANDS, INC.:提供サービス 200
表 118 スマイル・ブランズ社:取引、2022年1月~2026年7月 201
表 119 Q&Mデンタルグループ:会社概要 204
表 120 Q&Mデンタルグループ:提供サービス 205
表121 Q & Mデンタルグループ:サービスの開始および承認、
2022年1月~2026年7月 206
表122 Q & Mデンタルグループ:取引、2022年1月~2026年7月 206
表123 コロシアム・デンタル・グループ:会社概要 207
表124 コロシアム・デンタル・グループ:提供サービス 208
表125 コロシアム・デンタル・グループ:取引実績(2021年1月~2026年7月) 209
表126 アフォーダブル・ケア:会社概要 210
表127 アフォーダブル・ケア:提供サービス 211
表128 アフォーダブル・ケア:事業拡大、2022年1月~2026年7月 212
表129 デンタル・ケア・アライアンス:会社概要 213
表130 デンタル・ケア・アライアンス:提供サービス 214
表131 デンタル・ケア・アライアンス:サービスの開始および承認、
2022年1月~2026年7月 215
表132 デンタル・ケア・アライアンス:取引、2022年1月~2026年7月 215
表133 デンタル・ケア・アライアンス:事業拡大、2022年1月~2026年7月 215
表134 SGAデンタル・パートナーズ:会社概要 216
表135 SGAデンタル・パートナーズ:提供サービス 217
表136 SGAデンタル・パートナーズ:取引実績(2022年1月~2026年7月) 218
表137 リスク評価:歯科サービス組織市場 248
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









