さらに、アライナーの素材、治療計画ソフトウェア、3Dプリント技術における継続的な革新により、メーカーはより幅広い矯正症例に対応し、生産効率を向上させることが可能になっています。民間歯科医院、歯科サービス組織、およびデジタル技術を活用した矯正サービスの拡大は、特に新興市場においてクリアアライナー治療へのアクセスをさらに向上させています。一方、グローバルおよび地域のメーカー間の競争の激化は、製品の革新と、よりコスト競争力のあるソリューションの提供を促進しています。
主なポイント
市場概要:
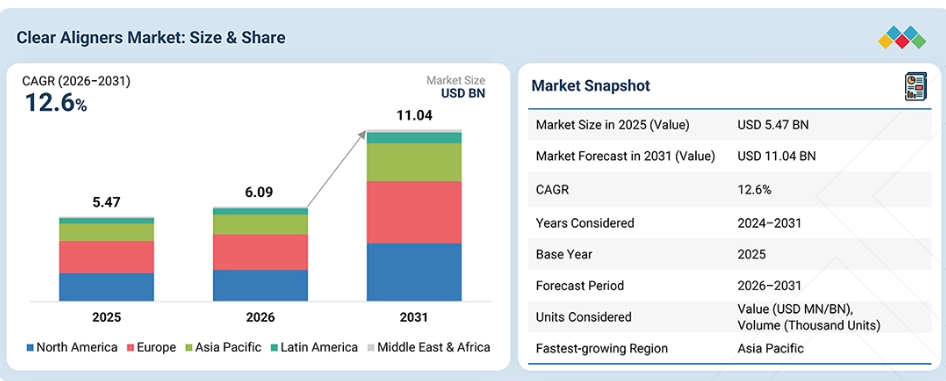
基準年(2025年)の市場規模:54億7,000万米ドル
現在の市場規模(2026年):60億9,000万米ドル
予測市場規模(2031年):110億4,000万米ドル
CAGR(2026年~2031年):12.6%
セグメント別リーダーシップ:
年齢層別リーダー:成人は、2025年のクリアアライナー市場の65~70%を占めました。
素材別リーダー:ポリウレタンセグメントは、2025年のクリアアライナー市場において最大のシェアを占めました。
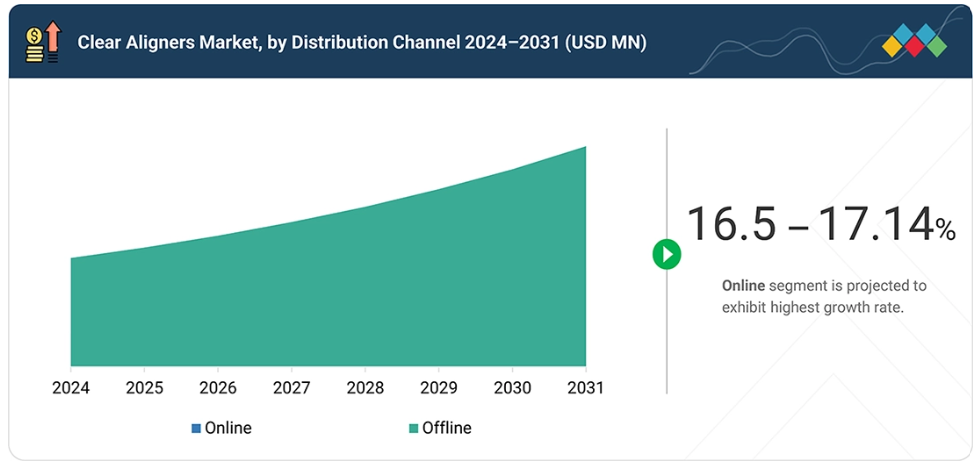
流通チャネル別リーダー:オフラインセグメントは、予測期間中、クリアアライナー市場において74~79%という最大のシェアを占めました。
市場見通しと競争環境:
Align TechnologyおよびAngelAlign Technologyは、強固で確立された製品ポートフォリオにより、主要企業として認められました。
Clear Move Alignersは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての可能性を強調しています。
クリアアライナー市場は、特に従来の固定式矯正装置に代わる治療法を求める成人や10代の若者の間で、審美性に優れ、着脱可能な矯正治療への需要が高まっていることから、着実に拡大しています。歯科エステティクスへの意識の高まり、矯正治療への受容性の向上、およびデジタル計画による治療の普及が導入を後押ししている一方、口腔内スキャン、AIを活用した治療計画、遠隔モニタリング、デジタル製造の進歩により、治療の利便性、カスタマイズ性、およびワークフローの効率が向上しています。
顧客の顧客に影響を与えるトレンドと変革
クリアアライナー市場は急速に進化しており、審美性が高く着脱可能な矯正治療に対する患者の需要が高まっているほか、デジタルを活用した矯正ワークフローの採用も拡大しています。メーカーや歯科医院では、治療の個別化、ワークフローの効率化、臨床管理の向上を図るため、口腔内スキャン、AIを活用した治療計画、3Dプリント、デジタル治療モニタリング技術を統合する動きがますます活発になっています。デジタルワークフローの利用拡大は、院内でのアライナー製作やオーダーメイド型アライナーの生産拡大も後押ししており、一方で、ダイレクト3Dプリントによるアライナー技術の進歩は、設計の柔軟性と製造効率の向上につながる機会を生み出しています。こうした技術の進化と患者様の期待の高まりが、矯正歯科や一般歯科診療所、さらには新興のデジタルデンティストリーモデルにおいて、クリアアライナーの導入を促進しています。
市場の動向
推進要因:審美性が高く、目立ちにくい矯正治療に対する成人の需要の高まり
目立たず、着脱可能で、審美性に優れた矯正ソリューションを好む患者が増加しており、これがクリアアライナーの需要を牽引しています。メーカー各社は、10代から成人までを対象に製品のラインナップを拡充している一方、デジタル治療計画、口腔内スキャン、AIを活用したワークフロー、およびオーダーメイド製造の進歩により、治療の利便性と個別対応が向上しています。矯正歯科医、一般歯科医、および歯科サービス組織を通じてクリアアライナーシステムの利用が可能になるケースが増えていることも、治療へのアクセスを向上させています。さらに、アライナーの素材やデジタルワークフローの改良により、メーカーはより幅広い矯正症例に対応できるようになり、先進国および新興市場全体での普及を後押ししています。
抑制要因:治療費の高さと保険・償還範囲の限定
クリアアライナー市場における主要な制約要因は、特に価格に敏感な市場において、従来の矯正治療と比較して治療費が比較的高額であることです。クリアアライナー治療には、デジタルスキャン、治療計画、オーダーメイド製造、微調整、臨床モニタリングなどの費用がかかる場合がありますが、多くの市場では成人の矯正治療に対する保険適用範囲は依然として限定的です。その結果、自己負担額が高額になるため、価格に敏感な患者の採用を妨げたり、一部の消費者が代わりに従来のブラケット矯正を選択する要因となる可能性があります。また、アライナー治療を提供するためにスキャナー、ソフトウェア、研修、デジタルインフラへの投資が必要な歯科医院にとっても、コストは依然として障壁となっています。
機会:新興市場における矯正歯科および遠隔矯正ケア
新興市場、特にアジア太平洋地域、南米アメリカ、中東では、歯科医療への意識の高まり、審美的な矯正治療への需要の増加、民間歯科ネットワークの拡大、およびデジタル歯科医療へのアクセス改善により、クリアアライナー市場の拡大に向けた大きな機会が生まれています。
中国やインドなどの国々では、口腔内スキャン、デジタル治療計画、および現地製造のアライナーシステムの採用が進んでおり、これにより手頃な価格と入手しやすさが向上しています。歯科サービス組織の拡大、オンラインとオフラインを組み合わせたハイブリッドな治療モデル、そして現地生産の進展は、医療提供者が大都市圏以外の患者にもリーチできるようさらに後押ししています。しかし、これらの市場においては、費用面や矯正歯科専門医へのアクセス格差が依然として重要な考慮事項となっています。
課題:患者のコンプライアンスと臨床上の制約
クリアアライナー市場における大きな課題は、治療期間を通じて一貫した患者のコンプライアンスと専門家によるモニタリングが求められる点です。アライナーは着脱可能なため、治療結果は、患者が処方通りに装着し、矯正歯科医の指示に従うかどうかに大きく左右されます。さらに、クリアアライナーには特定の複雑な歯列矯正において制限があり、アタッチメント、微調整、ハイブリッド治療、あるいは従来の固定式矯正装置が必要となる場合があります。
最近の臨床調査では、患者のコンプライアンスがクリアアライナーの普及における主要な障壁であることが明らかになった一方で、歯科医師らも複雑な不正咬合症例における限界を指摘しています。これらの要因は、治療の予測可能性、臨床医の自信、およびより複雑な症例においてアライナーを使用しようとする一部の医療提供者の意欲に影響を与える可能性があります。
市場エコシステム
クリアアライナー市場のエコシステムは、原材料や技術のサプライヤーから、クリアアライナーメーカー、販売業者、歯科医療従事者、さらには患者や規制当局に至るまで、幅広い参加者が構成しています。
主要なクリアアライナーメーカーには、アライン・テクノロジー(Align Technology)、エンジェルアライン・テクノロジー(AngelAlign Technology)、エンビスタ(Envista)、ストローマン・グループ(Straumann Group:ClearCorrect)、デンツプライ・シロナ(Dentsply Sirona:SureSmile)などが挙げられ、これらはアライナーの設計、デジタル治療計画、製造、および臨床ワークフローの統合に取り組んでいます。材料および技術サプライヤーは、アライナーの製造と提供を支える熱可塑性ポリマー、3Dプリント技術、口腔内スキャナー、CAD/CAMシステム、および治療計画ソフトウェアを提供しています。
ヘンリー・シャインや地域の歯科用品卸売業者を含む流通業者および歯科用品サプライヤーは、歯科医院や矯正歯科医院における製品の供給を支えています。主な利用者には、クリアアライナー治療を処方・管理する矯正歯科医、一般歯科医、歯科サービス組織、病院、および独立系歯科医院が含まれます。患者、特に10代の若者や成人が、クリアアライナーシステムの最終消費者となります。アメリカ食品医薬品局(FDA)やその他の各国の医療機器規制当局を含む規制機関および専門機関が、クリアアライナーシステムの安全性、規制上の認可、および臨床使用を監督しています。
市場セグメント
クリアアライナー市場:年齢層別
成人が最大のシェアを占めており、その主な理由は、目立たず、審美性に優れ、取り外し可能な矯正治療を強く好む傾向にあるためです。クリアアライナーは、従来の固定式矯正装置に比べて審美性が高く、利便性に優れ、口腔衛生の管理も容易であるため、成人のライフスタイルに特に適しています。10代の若年層は、若年患者向けの専用アライナーソリューションの開発や、思春期や成長期の患者に対するクリアアライナー治療の臨床的受容度が高まっていることを背景に、重要かつ成長著しいセグメントとなっています。全体としては、依然として成人が主要な年齢層ですが、製品の機能向上や患者の受容度の高まりにより、10代の若年層における採用も拡大しています。
クリアアライナー市場:素材別
クリアアライナー市場の素材セグメントにおいては、ポリウレタン系素材が大きなシェアを占めると予想されます。これは、その柔軟性、弾力性、耐久性、および制御された矯正力を加える能力に支えられています。PETGも、その透明性、機械的特性、耐薬品性、そして熱成形アライナーへの適性が確立されていることから、広く使用されている素材の一つです。
メーカー各社が、弾性、強度、力の均一性、および治療性能全体を向上させるために、異なる機械的特性を持つ材料を組み合わせるにつれ、多層熱可塑性材料への注目が高まっています。こうした開発により、従来の単層材料から先進的な高分子構造やブレンド材料への段階的な移行が進んでおり、さらに、新しい直接3Dプリント可能な材料も新たな選択肢として登場しています。全体として、ポリマー組成および材料エンジニアリングにおける継続的な革新により、アライナーの装着感、耐久性、透明性、および治療の予測可能性が向上し、それによってクリアアライナー市場全体での普及が促進されると予想されます。
クリアアライナー市場:流通チャネル別
クリアアライナー市場の流通チャネルセグメントにおいては、オフラインチャネルが最大のシェアを占めると予想されます。その主な理由は、クリアアライナー治療には、専門家による診断、デジタルスキャンまたは印象採取、個別化された治療計画、アライナーの提供、および定期的な臨床モニタリングが必要となるためです。したがって、矯正歯科医、一般歯科医、歯科医院、およびDSO(歯科診療所運営組織)は、引き続きクリアアライナー治療の処方および提供における主要なチャネルであり、確立されたメーカーも依然として専門的な歯科ネットワークに大きく依存し続けています。
オンラインチャネルは、デジタル相談、オンラインでの患者獲得、遠隔モニタリング、およびハイブリッド治療モデルを通じて重要性を高めており、患者により高い利便性とアクセスを提供しています。しかし、専門家による評価や臨床的監督が必要であるため、オンラインチャネルが従来型の歯科医師や矯正歯科医主導の治療を完全に置き換える能力には依然として限界があります。
地域
予測期間中、アジア太平洋地域が世界のクリアアライナー市場で最も急速に成長する地域となる見込み
アジア太平洋地域は、歯科エステティクスへの意識の高まり、目立たない矯正治療への需要の増加、そして中国、インド、日本、韓国、東南アジアにおけるデジタルデンティストリーの普及拡大に支えられ、クリアアライナー市場において最も急速に成長する地域になると予想されます。
同地域は、矯正歯科サービスの利用機会の増加、民間歯科医院の拡大、可処分所得の増加、そして高度な審美歯科治療への受容度の高まりといった恩恵を受けています。さらに、地域に拠点を置くクリアアライナーメーカーの存在や、AIを活用した治療計画、口腔内スキャン、CAD/CAM、3Dプリンティングへの投資により、製品の入手しやすさが向上し、現地でのアライナー生産が促進されています。組織化された歯科医療の拡大、歯科ツーリズムの増加、デジタル化された矯正ワークフローの普及も、アジア太平洋地域のクリアアライナー市場の力強い成長見通しをさらに後押しすると予想されます。
クリアアライナー市場:企業評価マトリックス
クリアアライナー市場の評価マトリックスにおいて、Align Technology(アメリカ)(Star)およびAngelAlign Technology(中国)(Star)は、強力なグローバル/地域での存在感、確立されたクリアアライナーブランド、広範な歯科専門家ネットワーク、そして統合されたデジタル治療計画能力を武器に、市場をリードしています。エンビスタ・ホールディングス(アメリカ)(スター)は、Spark Clear Alignersプラットフォームを通じて、確立された矯正歯科ポートフォリオと専門家ネットワークにより、強固な地位を維持しています。
ストローマン・グループ(スイス)(スター)は、ClearCorrectを通じて、グローバルな歯科ネットワークと広範なデジタル歯科エコシステムに支えられ、もう一つの有力なプレイヤーとなっています。uLab Systems(アメリカ)(新興リーダー)は、「SureSmile」を通じて、デジタル画像処理、スキャン、治療計画策定の各技術を統合することで、その地位を強化しています。全体として、これらの企業は世界のクリアアライナー市場における主要なプレイヤーであり、その競争力は、ブランド認知度、臨床ネットワーク、デジタルワークフロー、製造能力、そして継続的な製品革新によって支えられています。
主要市場プレイヤー
Align Technology Inc. (US)
Envista Holdings Corporation (US)
Straumann Group (Switzerland)
Dentsply Sirona (US)
AngelAlign Technology Inc. (China)
Solventum Corporation (US)
Henry Schein Inc. (US)
Shanghai Smartee Denti-Technology Co., Ltd. (China)
TP Orthodontics (US)
2024年11月:ストラウマン・グループのClearCorrectは、新製品およびデジタルワークフロー機能を発表しました。これには、ストラウマンSIRIOS口腔内スキャナーとClearCorrectの直接連携が含まれており、これにより臨床医はスキャナーから直接、アライナー、リテーナー、および修正症例の治療を開始できるようになりました。また、同社はSyncアプリおよび治療計画プラットフォーム「ClearPilot」の機能強化も発表し、デジタル矯正ワークフローの統合をさらに強化しました。
2024年10月:アライン・テクノロジーは、「インビザライン・スマイル・アーキテクト」の機能強化版をリリースし、ClinCheckに「複数治療計画」機能を導入しました。このソリューションにより、臨床医は矯正のみの治療計画と矯正・修復を組み合わせた治療計画を比較することが可能となり、より個別化された治療計画の立案と患者様とのコミュニケーションが促進されます。
1 はじめに 23
1.1 調査の目的 23
1.2 市場の定義 23
1.3 調査範囲 24
1.3.1 市場のセグメンテーション 24
1.3.2 調査対象の範囲および除外項目 24
1.3.3 調査対象期間 25
1.3.4 調査対象通貨 25
1.4 ステークホルダー 26
2 エグゼクティブ・サマリー 27
2.1 主な洞察と市場のハイライト 27
2.2 主要な市場参加者:戦略的展開のマッピング 28
2.3 市場を形作る破壊的トレンド 29
2.4 高成長セグメントおよび新興市場 30
2.5 地域別概要:世界の市場規模、成長率、および予測 31
3 プレミアムインサイト 32
3.1 クリアアライナー市場の概要 32
3.2 アジア太平洋地域:年齢層別・国別のクリアアライナー市場(2025年) 33
3.3 クリアアライナー市場:地域別の成長機会 34
3.4 地域別構成:クリアアライナー市場 (2026年~2031年) 34
3.5 クリアアライナー市場:先進国市場対新興経済国 35
4 市場概要 36
4.1 はじめに 36
4.2 市場の動向 36
4.2.1 推進要因 37
4.2.1.1 不正咬合の有病率の増加と矯正治療へのニーズの高まり 37
4.2.1.2 成人における審美性が高く、目立ちにくい矯正治療への需要の高まり 37
4.2.1.3 歯科サービス組織およびデジタル矯正ケアネットワークの拡大 38
4.2.2 抑制要因 38
4.2.2.1 治療費の高額さと、保険・償還範囲の限定 38
4.2.2.2 患者のコンプライアンスへの依存と、複雑な矯正症例における有効性の限界 39
4.2.3 機会 40
4.2.3.1 新興市場におけるデジタル矯正および遠隔矯正ケアの拡大 40
4.2.3.2 一般歯科医師による導入の増加と、未開拓の患者層への拡大 40
4.2.4 課題 41
4.2.4.1 低コストおよび消費者直販型のプロバイダーによる競争の激化 41
4.3 未充足ニーズとホワイトスペース 42
4.3.1 未充足ニーズ 42
4.3.2 未開拓市場の機会 43
4.4 相互に関連する市場とセクター横断的な機会 45
4.4.1 相互に関連する市場 45
4.4.2 セクター横断的な機会 46
4.5 ティア1/2/3の主要企業による戦略的動き 46
5 産業動向 48
5.1 ポーターの5つの力分析 48
5.1.1 新規参入者からの脅威 49
5.1.2 代替品からの脅威 50
5.1.3 供給者の交渉力 50
5.1.4 購入者の交渉力 51
5.1.5 競合の激しさ 52
5.2 マクロ経済の見通し 52
5.2.1 はじめに 52
5.2.2 GDPの推移と予測 53
5.2.3 クリアアライナー市場の動向 55
5.3 バリューチェーン分析 56
5.4 エコシステム分析 57
5.5 サプライチェーン分析 59
5.6 価格分析 61
5.6.1 主要企業別平均販売価格(2023年~2025年) 62
5.6.2 製品別平均販売価格(2023年~2025年) 62
5.6.3 地域別平均販売価格(2023年~2025年) 63
5.7 貿易分析 63
5.7.1 輸入シナリオ(HSコード 9021) 63
5.7.2 輸出シナリオ(HSコード 9021) 64
5.8 2026年の主要な会議およびイベント 64
5.9 顧客のビジネスに影響を与えるトレンド/ディスラプション 65
5.10 投資および資金調達のシナリオ 66
5.11 ケーススタディ分析 67
5.12 2025年のアメリカ関税がクリアアライナー市場に与える影響 68
5.12.1 はじめに 68
5.12.2 主な関税率 68
5.12.3 価格への影響分析 69
5.12.4 国・地域への影響 69
5.12.4.1 アメリカ 69
5.12.4.2 ヨーロッパ 70
5.12.4.3 アジア太平洋地域 70
5.12.5 エンドユーザー産業への影響 70
6 技術の進歩、AI による影響、特許、イノベーション、および将来の応用 71
6.1 主要な新興技術 71
6.1.1 人工知能(AI)を活用した治療計画およびデジタル矯正歯科 71
6.1.2 3Dプリントによる直接成形クリアアライナー 71
6.2 補完的技術 71
6.2.1 スマートクリアアライナーおよび組み込みセンサー技術 71
6.3 関連技術 72
6.3.1 口腔内スキャン技術 72
6.3.2 CAD/CAMソフトウェアおよびデジタル治療計画 72
6.4 技術・製品ロードマップ 72
6.4.1 短期 | 最近の技術 | 基盤整備と初期の商用化 72
6.4.2 中期(2027年~2030年) | 拡大と標準化 73
6.4.3 長期(2030年~2035年以降) | 大規模商用化とディスラプション 74
6.5 特許分析 74
6.5.1 クリアアライナーに関する特許公開の傾向 74
6.5.2 インサイト:管轄区域および主要出願者分析 75
6.5.3 クリアアライナー特許の主要出願者および権利者(企業/機関)(2015年1月~2025年12月) 76
6.5.4 クリアアライナー特許における主要出願国・地域(2015年1月~2025年12月) 77
6.6 AI/汎用AIがクリアアライナー市場に与える影響 78
6.6.1 主なユースケースと市場の可能性 78
6.6.2 相互に関連する隣接エコシステムと市場プレイヤーへの影響
79
6.6.3 クリアアライナー市場におけるジェネレーティブAI導入に対する顧客の準備状況 79
6.7 成功事例と実世界での応用例 80
6.7.1 アライン・技術:AIを活用したデジタル矯正ワークフロー 80
6.7.2 図表:3Dプリントによるクリアアライナーの商用化 80
6.7.3 ストラウマン(クリアコレクト):統合ソリューションによるデジタル矯正歯科の拡大 80
7 規制環境とサステナビリティへの取り組み 81
7.1 地域ごとの規制とコンプライアンス 81
7.1.1 アメリカ 81
7.1.2 欧州連合 82
7.1.3 中国 82
7.1.4 規制機関、政府機関、
およびその他の組織 83
7.2 サステナビリティの取り組み 86
7.2.1 クリアアライナーシステムにおける環境的持続可能性 86
7.2.2 デジタル効率に優れた矯正歯科インフラ 86
7.2.3 持続可能な精密矯正歯科 – クリアアライナー 87
7.2.4 認証、表示、および環境基準 87
8 顧客環境と購買行動 89
8.1 意思決定プロセス 89
8.2 購買に関わるステークホルダーと購入評価基準 90
8.2.1 主要ステークホルダーの影響 90
8.2.2 購入基準 91
8.3 導入の障壁および内部的な課題 91
8.4 各種エンドユーザー産業における未充足ニーズ 92
9 素材別クリアアライナー市場 93
9.1 はじめに 94
9.2 ポリウレタン 94
9.2.1 クリアアライナーにおけるポリウレタンの採用を支える弾力性と機械的性能 94
9.3 ポリエチレンテレフタレートグリコール(PETG) 96
9.3.1 クリアアライナーにおけるPETGの採用を支える透明性と熱成形性 96
9.4 多層熱可塑性材料 97
9.4.1 力制御と患者の快適性を高める多層構造 97
9.5 その他の材料 98
10 年齢層別クリアアライナー市場 100
10.1 はじめに 101
10.2 10代 101
10.2.1 矯正治療へのニーズの高まりとエステティクス的な治療法への受容拡大が、10代の採用を牽引 101
10.3 成人 103
10.3.1 エステティクスと利便性を兼ね備えた矯正治療への需要の高まりが成長を牽引 103
11 クリアアライナー市場(流通チャネル別) 106
11.1 はじめに 107
11.2 オンライン 107
11.2.1 デジタルおよび遠隔矯正サービスの導入拡大がオンラインチャネルの成長を促進 107
11.3 オフライン 109
11.3.1 オフラインチャネルの成長を支える、確立された矯正歯科および歯科診療ネットワーク 109
12 クリアアライナー市場:地域別 111
12.1 はじめに 112
12.2 ヨーロッパ 113
12.2.1 ヨーロッパのマクロ経済見通し 114
12.2.2 ドイツ 115
12.2.2.1 強固な矯正治療基盤とデジタル歯科の普及が、クリアアライナー市場の成長を支えています 115
12.2.3 イタリア 117
12.2.3.1 多数の歯科医療従事者と確立された矯正歯科インフラが、クリアアライナーの普及を支えています 117
12.2.4 スペイン 118
12.2.4.1 歯科医療の利用増加が市場の成長を後押しします 118
12.2.5 フランス 119
12.2.5.1 歯科医療従事者の増加と組織化された歯科医療への移行が、クリアアライナーの普及に向けた強固な基盤を築いています 119
12.2.6 英国 121
12.2.6.1 歯科医療サービスの利用率の高さが成長を後押しします 121
12.2.7 その他のヨーロッパ諸国 122
12.3 北米 124
12.3.1 北米のマクロ経済見通し 124
12.3.2 アメリカ 127
12.3.2.1 歯科医療の利用率の高さと口腔保健ニーズの高さが市場を牽引 127
12.3.3 カナダ 128
12.3.3.1 医療費の増加が成長を後押し 128
12.4 アジア太平洋地域 130
12.4.1 アジア太平洋地域のマクロ経済見通し 131
12.4.2 韓国 133
12.4.2.1 急速な人口の高齢化と拡大する医療観光が市場を支えます 133
12.4.3 日本 135
12.4.3.1 充実した歯科インフラが市場の成長を支えます 135
12.4.4 中国 136
12.4.4.1 拡大する歯科インフラと大規模な成人人口が成長を牽引します 136
12.4.5 インド 138
12.4.5.1 市場を支える歯科医療ツーリズムの拡大 138
12.4.6 オーストラリア 140
12.4.6.1 成長を維持する歯科医療サービスの高い利用率 140
12.4.7 その他のアジア太平洋地域 141
12.5 南米アメリカ 143
12.5.1 南米のマクロ経済見通し 144
12.5.2 ブラジル 146
12.5.2.1 矯正治療への強いニーズと歯科インフラの拡充が成長を後押し 146
12.5.3 メキシコ 148
12.5.3.1 口腔疾患の負担が大きく、歯科医療サービスの提供能力が拡大しており、市場を牽引しています 148
12.5.4 その他の南米アメリカ諸国 149
12.6 中東・アフリカ 151
12.6.1 口腔疾患の負担が大きく、歯科医療インフラが整備されつつあり、市場の成長を支えています 151
12.6.2 中東・アフリカのマクロ経済見通し 151
12.7 GCC諸国 153
12.7.1 エステティクス関連治療への需要の高まりが市場を牽引 153
12.7.2 GCC諸国のマクロ経済見通し 153
13 競争環境 155
13.1 はじめに 155
13.2 主要企業の戦略/成功への鍵 155
13.2.1 クリアアライナー市場における主要企業の戦略の概要 155
13.3 売上高分析(2021年~2025年) 157
13.4 市場シェア分析(2025年) 157
13.5 企業評価マトリックス:主要企業、2025年 160
13.5.1 スター企業 161
13.5.2 新興リーダー企業 161
13.5.3 普及型企業 161
13.5.4 新興企業 161
13.5.5 企業の事業展開状況:主要企業、2025年 163
13.5.5.1 地域別の事業展開状況 164
13.5.5.2 年齢層別の事業展開状況 165
13.5.5.3 素材別の事業展開状況 166
13.5.5.4 流通チャネルの展開状況 167
13.6 企業評価マトリックス:スタートアップ/中小企業、2025年 168
13.6.1 先進的な企業 168
13.6.2 スタートブロック 168
13.6.3 対応力のある企業 168
13.6.4 ダイナミックな企業 168
13.6.5 競争力ベンチマーク:主要なスタートアップ/中小企業、2025年 170
13.6.5.1 主要なスタートアップ/中小企業の詳細リスト 170
13.6.5.2 主要スタートアップ/中小企業の競争力ベンチマーキング 170
13.7 主要企業の研究開発費 171
13.8 企業評価および財務指標 171
13.8.1 企業評価 171
13.8.2 財務指標 172
13.9 ブランド/製品比較 173
13.10 競争環境 174
13.10.1 製品の発売および承認 174
13.10.2 取引 174
13.10.3 事業拡大 175
13.10.4 その他の動向 175
14 企業概要 176
14.1 主要企業 176
14.1.1 ALIGN TECHNOLOGY, INC. 176
14.1.1.1 事業概要 176
14.1.1.2 提供製品 177
14.1.1.3 最近の動向 178
14.1.1.3.1 製品の発売および承認 178
14.1.1.3.2 取引 179
14.1.1.3.3 事業拡大 179
14.1.1.4 MnMの見解 179
14.1.1.4.1 勝利への権利 179
14.1.1.4.2 下された戦略的選択 180
14.1.1.4.3 弱点と競合上の脅威 180
14.1.2 ANGELALIGN TECHNOLOGY, INC. 181
14.1.2.1 事業概要 181
14.1.2.2 提供製品 182
14.1.2.3 最近の動向 183
14.1.2.3.1 新製品の発売 183
14.1.2.3.2 取引 183
14.1.2.3.3 事業拡大 184
14.1.2.4 MnMの見解 184
14.1.2.4.1 勝利への権利 184
14.1.2.4.2 下された戦略的選択 185
14.1.2.4.3 弱点と競合上の脅威 185
14.1.3 DENTSPLY SIRONA, INC. 186
14.1.3.1 事業概要 186
14.1.3.2 提供製品 187
14.1.3.3 最近の動向 188
14.1.3.3.1 その他の動向 188
14.1.3.4 MnMの見解 188
14.1.3.4.1 勝利への権利 188
14.1.3.4.2 下された戦略的選択 188
14.1.3.4.3 弱点と競合上の脅威 188
14.1.4 INSTITUT STRAUMANN AG 189
14.1.4.1 事業概要 189
14.1.4.2 提供製品 190
14.1.4.3 最近の動向 191
14.1.4.3.1 製品の発売および承認 191
14.1.4.3.2 取引 191
14.1.4.4 MnMの見解 192
14.1.4.4.1 勝利への権利 192
14.1.4.4.2 下された戦略的選択 192
14.1.4.4.3 弱点と競合上の脅威 192
14.1.5 ENVISTA HOLDINGS CORPORATION 193
14.1.5.1 事業概要 193
14.1.5.2 提供製品 194
14.1.5.3 最近の動向 195
14.1.5.3.1 取引 195
14.1.5.3.2 事業拡大 196
14.1.5.4 MnMの見解 196
14.1.5.4.1 勝利への権利 196
14.1.5.4.2 下された戦略的選択 196
14.1.5.4.3 弱点と競合上の脅威 197
14.1.6 ソルベンタム・コーポレーション 198
14.1.6.1 事業概要 198
14.1.6.2 提供製品 199
14.1.6.3 最近の動向 200
14.1.6.3.1 製品の発売 200
14.1.6.3.2 取引 200
14.1.7 ヘンリー・シェイン社 201
14.1.7.1 事業概要 201
14.1.7.2 提供製品 202
14.1.7.3 最近の動向 203
14.1.7.3.1 サービスの開始 203
14.1.7.3.2 取引 204
14.1.8 モダン・デンタル・グループ・リミテッド(TRIOCLEAR) 205
14.1.8.1 事業概要 205
14.1.8.2 取り扱い製品 206
14.1.9 SHANGHAI SMARTEE DENTI-TECHNOLOGY CO., LTD. 208
14.1.9.1 事業概要 208
14.1.9.2 取り扱い製品 209
14.1.9.3 最近の動向 210
14.1.9.3.1 新製品の発売 210
14.1.9.3.2 取引 210
14.1.9.3.3 事業拡大 210
14.1.10 ORTHOCAPS GMBH 211
14.1.10.1 事業概要 211
14.1.11 提供製品 211
14.2 その他の主要企業 213
14.2.1 GRAPHY, INC. 213
14.2.2 CLEAR MOVES ALIGNERS 214
14.2.3 MODERN ME GMBH 214
14.2.4 ULAB SYSTEMS, INC. 215
14.2.5 SMILESET 215
14.2.6 SCHEU-DENTAL GMBH 216
14.2.7 THE ARGEN CORPORATION 216
14.2.8 ダイナフレックス 217
14.2.9 TPオーソドンティクス社 217
14.2.10 プランメカ社 218
14.2.11 キャンディッド・ケア社 218
14.2.12 Kライン・ヨーロッパ社 219
14.2.13 NOVOALIGN 219
14.2.14 ALIGNERCO CORP. 220
14.2.15 BRIUS TECHNOLOGIES 220
15 調査方法論 221
15.1 調査アプローチ 221
15.1.1 二次データ 221
15.1.1.1 二次情報源からの主要データ 222
15.1.2 一次データ 223
15.1.2.1 一次情報源からの主要データ 224
15.1.2.2 主要な産業インサイト 224
15.2 市場規模の推計 226
15.3 市場の細分化およびデータの三角測量 231
15.4 市場シェアの推計 233
15.5 仮定 233
15.6 制限事項 234
15.6.1 方法論に関連する制限事項 234
15.6.2 調査範囲に関連する制限事項 234
15.7 リスク評価 235
16 付録 236
16.1 ディスカッション・ガイド 236
16.2 KNOWLEDGESTORE:MARKETSANDMARKETSのサブスクリプション・ポータル 240
16.3 カスタマイズオプション 242
16.4 関連レポート 242
16.5 著者情報 243
表1 2019年~2023年の為替レート(単位:米ドル) 25
表2 クリアアライナー市場における未充足ニーズ 42
表3 ポーターの5つの力分析:クリアアライナー市場 49
表4 主要国別GDP変化率(2021年~2030年) 54
表5 クリアアライナー市場:エコシステム分析 59
表6 主要企業別クリアアライナーの平均販売価格、
2023年~2025年 (米ドル) 62
表7 クリアアライナー製品の平均販売価格/治療種類別、2023年~2025年(米ドル) 62
表8 クリアアライナーの平均価格帯、地域別、2023年~2025年(米ドル) 63
表9 国別クリアアライナー(HSコード9021)の輸入データ、
2021年~2024年(千米ドル) 63
表10 国別クリアアライナー(HSコード9021)の輸出データ、
2021年~2024年 (千米ドル) 64
表11 クリアアライナー市場:主要な会議およびイベント(2026年) 64
表12 ケーススタディ1:AIを活用したデジタル治療計画が矯正歯科のワークフローを改善 67
表13 ケーススタディ2:ダイレクト3Dプリントアライナーによる製造プロセスの簡素化 67
表14 ケーススタディ3:臨床的意思決定を支援するデジタル症例ライブラリ 67
表15 アメリカ調整後相互関税率 68
表16 クリアアライナー製品に適用される主要な製品関連関税 69
表17 クリアアライナー関連特許一覧(2022年~2025年) 77
表18 主なユースケースと市場の可能性 78
表19 相互に関連する隣接エコシステムと市場プレイヤーへの影響 79
表20 北米:規制機関、政府機関、
およびその他の組織 83
表21 ヨーロッパ:規制機関、政府機関、
およびその他の組織 84
表22 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 84
表23 南米アメリカ:規制機関、政府機関、
およびその他の組織 85
表24 中東・アフリカ:規制機関、政府機関、
およびその他の組織 85
表25 販売チャネル別、購買プロセスに対するステークホルダーの影響 90
表26 上位2つの販売チャネルにおける主な購入基準 91
表27 クリアアライナー市場:未充足ニーズ/エンドユーザーの期待 92
表28 クリアアライナー市場:素材別、2024年~2031年(百万米ドル) 94
表29 ポリウレタン製クリアアライナー市場:国別、
2024年~2031年(百万米ドル) 95
表30 PETG製クリアアライナー市場:国別、2024年~2031年(百万米ドル) 96
表31 多層熱可塑性樹脂製クリアアライナー市場:国別、2024年~2031年(百万米ドル) 98
表32 その他の素材を用いたクリアアライナー市場(国別)、
2024年~2031年(百万米ドル) 99
表33 クリアアライナー市場(年齢層別)、2024年~2031年(百万米ドル) 101
表34 10代向けクリアアライナー市場、国別、
2024年~2031年(百万米ドル) 102
表35 10代向けクリアアライナー市場、地域別、
2024年~2031年(千単位) 103
表36 成人向けクリアアライナー市場:国別、2024年~2031年(百万米ドル) 104
表37 成人向けクリアアライナー市場:地域別、
2024年~2031年(千台) 105
表38 クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 107
表39 オンライン流通におけるクリアアライナー市場、国別、
2024年~2031年(百万米ドル) 108
表40 オフライン流通におけるクリアアライナー市場(国別)、
2024年~2031年(百万米ドル) 110
表41 クリアアライナー市場(地域別)、2024年~2031年(百万米ドル) 113
表42 ヨーロッパ:クリアアライナー市場(国別)、2024年~2031年(百万米ドル) 114
表43 ヨーロッパ:クリアアライナー市場(年齢層別)、2024年~2031年(百万米ドル) 114
表44 ヨーロッパ:クリアアライナー市場、素材別、2024年~2031年(百万米ドル) 115
表45 ヨーロッパ:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 115
表46 ドイツ:クリアアライナー市場、年齢層別、
2024年~2031年(百万米ドル) 116
表47 ドイツ:クリアアライナー市場、素材別、2024年~2031年(百万米ドル) 116
表48 ドイツ:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 116
表49 イタリア:クリアアライナー市場、年齢層別、2024年~2031年(百万米ドル) 117
表50 イタリア:クリアアライナー市場、素材別、2024年~2031年(百万米ドル) 117
表51 イタリア:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 118
表52 スペイン:クリアアライナー市場、年齢層別、2024年~2031年(百万米ドル) 118
表53 スペイン:クリアアライナー市場、素材別、2024年~2031年(百万米ドル) 119
表54 スペイン:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 119
表55 フランス:クリアアライナー市場、年齢層別、2024年~2031年(百万米ドル) 120
表56 フランス:クリアアライナー市場、素材別、2024年~2031年(百万米ドル) 120
表57 フランス:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 120
表58 英国:クリアアライナー市場、年齢層別、2024年~2031年(百万米ドル) 121
表59 英国:クリアアライナー市場、素材別、2024年~2031年(百万米ドル) 122
表60 英国:クリアアライナー市場、販売チャネル別、
2024年~2031年(百万米ドル) 122
表61 ヨーロッパその他地域:クリアアライナー市場、年齢層別、
2024年~2031年(百万米ドル) 123
表62 ヨーロッパその他地域:クリアアライナー市場、素材別、
2024年~2031年(百万米ドル) 123
表63 ヨーロッパその他地域:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 123
表64 北米:クリアアライナー市場、国別、
2024年~2031年(百万米ドル) 125
表65 北米:クリアアライナー市場、年齢層別、
2024年~2031年 (百万米ドル) 126
表66 北米:クリアアライナー市場、素材別、
2024年~2031年(百万米ドル) 126
表67 北米:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万ドル) 126
表68 アメリカ:クリアアライナー市場、年齢層別、2024年~2031年(百万ドル) 127
表69 アメリカ:クリアアライナー市場、素材別、2024年~2031年(百万ドル) 127
表70 アメリカ:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万ドル) 128
表71 カナダ:クリアアライナー市場、年齢層別、2024年~2031年(百万米ドル) 129
表72 カナダ:クリアアライナー市場、素材別、2024年~2031年(百万米ドル) 129
表73 カナダ:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 129
表74 アジア太平洋地域:クリアアライナー市場、国別、
2024年~2031年(百万米ドル) 132
表75 アジア太平洋地域:クリアアライナー市場(年齢層別)、
2024年~2031年(百万米ドル) 132
表76 アジア太平洋地域:クリアアライナー市場(素材別)、
2024年~2031年(百万米ドル) 132
表77 アジア太平洋地域:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 133
表78 韓国:クリアアライナー市場、年齢層別、
2024年~2031年(百万米ドル) 134
表79 韓国:クリアアライナー市場、素材別、
2024年~2031年(百万米ドル) 134
表80 韓国:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 134
表81 日本:クリアアライナー市場、年齢層別、2024年~2031年(百万米ドル) 135
表82 日本:クリアアライナー市場、素材別、2024年~2031年(百万米ドル) 136
表83 日本:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 136
表84 中国:クリアアライナー市場、年齢層別、2024年~2031年(百万米ドル) 137
表85 中国:クリアアライナー市場、素材別、2024年~2031年(百万米ドル) 137
表86 中国:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 138
表87 インド:クリアアライナー市場、年齢層別、2024年~2031年(百万米ドル) 139
表88 インド:クリアアライナー市場、素材別、2024年~2031年(百万米ドル) 139
表89 インド:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 139
表90 オーストラリア:クリアアライナー市場、年齢層別、
2024年~2031年(百万米ドル) 140
表91 オーストラリア:クリアアライナー市場、素材別、2024年~2031年(百万米ドル) 141
表92 オーストラリア:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 141
表93 アジア太平洋地域その他:クリアアライナー市場、年齢層別、
2024年~2031年(百万米ドル) 142
表94 アジア太平洋地域その他:クリアアライナー市場、素材別、
2024年~2031年(百万米ドル) 143
表95 アジア太平洋地域その他:クリアアライナー市場、流通チャネル別、2024年~2031年(百万米ドル) 143
表96 南米アメリカ:クリアアライナー市場、国別、
2024年~2031年(百万米ドル) 145
表97 南米アメリカ:クリアアライナー市場、年齢層別、
2024年~2031年(百万米ドル) 145
表98 南米アメリカ:クリアアライナー市場、素材別、
2024年~2031年(百万米ドル) 145
表99 南米アメリカ:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 146
表100 ブラジル:クリアアライナー市場、年齢層別、2024年~2031年(百万米ドル) 147
表101 ブラジル:クリアアライナー市場、素材別、2024年~2031年(百万米ドル) 147
表102 ブラジル:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 147
表103 メキシコ:クリアアライナー市場、年齢層別、2024年~2031年(百万米ドル) 148
表104 メキシコ:クリアアライナー市場、素材別、2024年~2031年(百万米ドル) 149
表105 メキシコ:クリアアライナー市場、流通チャネル別、
2024年~2031年(百万米ドル) 149
表106 南米アメリカその他地域:クリアアライナー市場、年齢層別、
2024年~2031年(百万米ドル) 150
表107 南米アメリカその他地域:クリアアライナー市場、素材別、
2024年~2031年(百万米ドル) 150
表108 南米アメリカその他地域:クリアアライナー市場、流通チャネル別、2024年~2031年(百万米ドル) 150
表109 中東・アフリカ:クリアアライナー市場、年齢層別、
2024年~2031年(百万米ドル) 152
表110 中東・アフリカ:クリアアライナー市場、素材別、
2024年~2031年 (百万米ドル) 152
表111 中東・アフリカ:クリアアライナー市場、流通チャネル別、2024年~2031年(百万米ドル) 152
表112 GCC諸国:クリアアライナー市場、年齢層別、
2024年~2031年(百万米ドル) 154
表113 GCC諸国:クリアアライナー市場、素材別、
2024年~2031年(百万米ドル) 154
表114 GCC諸国: クリアアライナー市場:流通チャネル別、
2024年~2031年(百万米ドル) 154
表115 クリアアライナー市場における主要企業の戦略概要、2023年1月~2026年6月 155
表116 クリアアライナー市場:競争の激しさ 158
表117 クリアアライナー市場:地域別市場規模 164
表118 クリアアライナー市場:年齢層別市場規模 165
表119 クリアアライナー市場:素材別市場規模 166
表120 クリアアライナー市場:流通チャネル別市場規模 167
表121 クリアアライナー市場:主要スタートアップ/中小企業の一覧 170
表122 クリアアライナー市場:主要スタートアップ/中小企業の競合ベンチマーク 170
表123 クリアアライナー市場:製品発売状況(2023年1月~2026年6月) 174
表124 クリアアライナー市場:取引動向(2023年1月~2026年6月) 174
表125 クリアアライナー市場:事業拡大動向(2023年1月~2026年6月) 175
表126 クリアアライナー市場:その他の動向、2023年1月~2026年6月 175
表127 アライン・テクノロジー社:会社概要 176
表128 アライン・テクノロジー社:提供製品 177
表129 アライン・テクノロジー社:製品の発売および承認、
2023年1月~2026年6月 178
表130 アライン・テクノロジー社:取引、2023年1月~2026年6月 179
表131 アライン・テクノロジー社:事業拡大、2023年1月~2026年6月 179
表132 アライン・テクノロジー社:会社概要 181
表133 ANGELAアライン・テクノロジー社:提供製品 182
表134 ANGELAアライン・テクノロジー社:製品発売、
2023年1月~2026年6月 183
表135 ANGELALIGN TECHNOLOGY, INC.:取引実績(2023年1月~2026年6月) 183
表136 ANGELALIGN TECHNOLOGY, INC.:事業拡大、2023年1月~2026年6月 184
表137 DENTSPLY SIRONA, INC.:会社概要 186
表138 DENTSPLY SIRONA, INC.:提供製品 187
表 139 デントスプライ・シローナ社:その他の動向(2023年1月~2026年6月) 188
表 140 インスティトゥート・ストラウマン社:会社概要 189
表141 INSTITUT STRAUMANN AG:取り扱い製品 190
表142 INSTITUT STRAUMANN AG:製品の発売および承認、
2023年1月~2026年6月 191
表143 INSTITUT STRAUMANN AG:取引実績(2023年1月~2026年6月) 191
表144 ENVISTA HOLDINGS CORPORATION:会社概要 193
表145 ENVISTA HOLDINGS CORPORATION:取り扱い製品 194
表146 エンビスタ・ホールディングス・コーポレーション:取引、2023年1月~2026年6月 195
表147 エンビスタ・ホールディングス・コーポレーション:事業拡大、2023年1月~2026年6月 196
表148 ソルベンタム・コーポレーション:会社概要 198
表149 ソルベンタム・コーポレーション:提供製品 199
表150 ソルベンタム・コーポレーション:製品発売(2023年1月~2026年6月) 200
表151 ソルベンタム・コーポレーション:取引実績(2023年1月~2026年6月) 200
表152 ヘンリー・シェイン社:会社概要 201
表153 ヘンリー・シェイン社:取り扱い製品 202
表154 ヘンリー・シャイン社:サービス開始状況、2023年1月~2026年6月 203
表155 ヘンリー・シャイン社:取引状況、2023年1月~2026年6月 204
表156 モダン・デンタル・グループ・リミテッド:会社概要 205
表157 モダン・デンタル・グループ・リミテッド:取り扱い製品 206
表158 上海スマートー・デンティ・テクノロジー株式会社:会社概要 208
表159 上海スマートー・デンティ・テクノロジー株式会社:取り扱い製品 209
表160 上海スマートー・デンティ・テクノロジー株式会社:新製品発売(2023年1月~2026年6月) 210
表161 上海スマートー・デンティ・技術株式会社:取引、
2023年1月~2026年6月 210
表162 上海スマートー・デンティ技術株式会社:事業拡大、
2023年1月~2026年6月 210
表163 オルソキャップスGmbH:会社概要 211
表164 オルソキャップスGmbH:提供製品 211
表165 リスク評価:クリアアライナー市場 235
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









