主なポイント
市場概要:
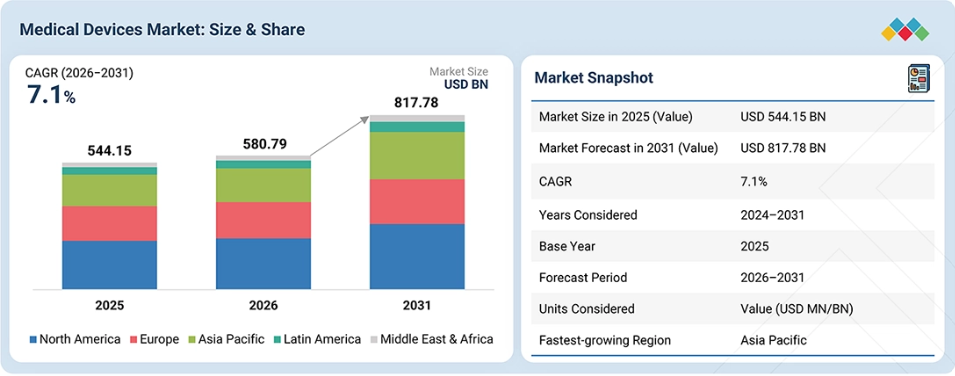
基準年(2025年)の市場規模:5,441.5億米ドル
現在の市場規模(2026年):5,807.9億米ドル
予測市場規模(2031年):8,177.8億米ドル
CAGR(2026年~2031年):7.1%
セグメント別リーダーシップ:
地域別リーダー:北米は、2025年の世界の医療機器市場において38.4%という最大のシェアを占めました。
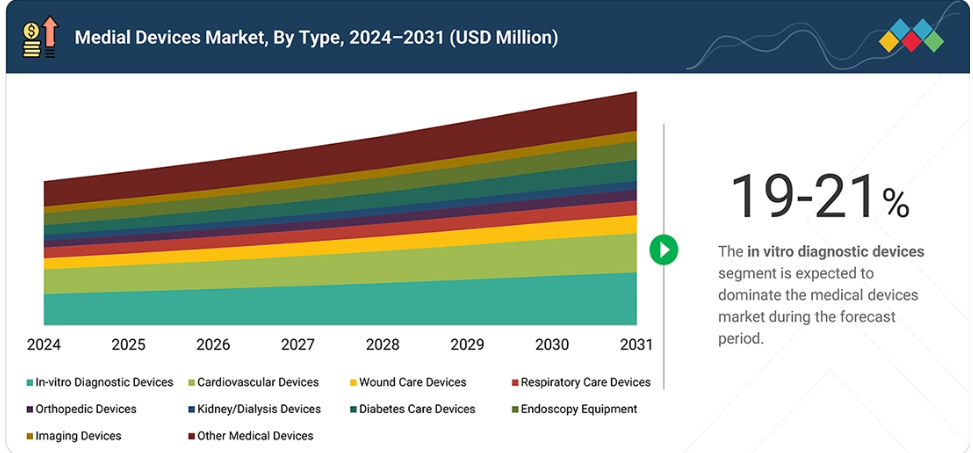
種類別リーダー:体外診断用医療機器セグメントは、2025年の医療機器市場において20.0%という最大のシェアを占めました。
市場見通しと競争環境:
ジョンソン・エンド・ジョンソン(アメリカ)およびメドトロニック(アイルランド)は、確立された強力な製品ポートフォリオと地理的な展開力を背景に、主要プレイヤーとして認められました。
キヤノンメディカルシステムズ株式会社(日本)、iVascular(スペイン)、およびLifetech Scientific Corporation(中国)は、強力な製品ポートフォリオと効果的な事業戦略に支えられ、スタートアップや中小企業の中で確固たる地位を築いています。
医療機器市場は、慢性疾患の有病率の上昇、高齢化の進展、および低侵襲手術への需要の高まりにより成長しています。AI搭載、ロボット、コネクテッド医療機器における継続的な技術進歩に加え、医療費の増加、医療インフラの拡充、有利な償還政策、そして研究開発への投資拡大が相まって、世界市場の成長をさらに加速させています。
顧客の顧客に影響を与えるトレンドと変革
病院、日帰り手術センター、診療所、診断検査機関、在宅医療提供者など、医療機器市場の顧客は、デジタルトランスフォーメーションや医療提供モデルの進化に牽引され、大きな変化を経験しています。AIを活用した診断、ロボット支援手術、遠隔患者モニタリング、およびコネクテッド医療機器の導入が進むことで、臨床効率と患者の転帰が改善されています。
同時に、外来診療や在宅ケアへの移行に伴い、携帯型および低侵襲技術への需要が高まっています。しかし、医療提供者は、コスト上昇の圧力、人材不足、コネクテッドデバイスに関連するサイバーセキュリティリスク、規制要件の厳格化、サプライチェーンの脆弱性、そして価値重視型および個別化された医療ソリューションへの期待の高まりといった課題にも直面しています。
市場の動向
推進要因:慢性疾患の有病率の増加
心血管疾患、糖尿病、がん、神経疾患、慢性呼吸器疾患などの疾患は、継続的な診断、治療、モニタリング、および長期的な疾患管理を必要とするため、慢性疾患による負担の増大は、医療機器市場の主要な推進要因となっています。これらの疾患の有病率の増加に伴い、高度な診断システム、低侵襲手術用機器、埋め込み型技術、患者モニタリング機器、および体外診断用機器に対する需要が大幅に高まっています。さらに、慢性疾患にかかりやすい高齢人口の増加が、医療機器の導入をさらに加速させています。医療費の増加、医療サービスへのアクセス改善、そしてAI搭載型、コネクテッド型、ウェアラブル型医療機器における継続的な技術進歩により、早期診断とより効果的な疾患管理が可能となり、それによって世界の医療機器市場の持続的な成長が支えられています。
抑制要因:各種医療機器の高コスト
高度な医療機器の高コストは、医療機器市場の成長にとって大きな抑制要因となっています。高度な心血管用医療機器、整形外科用インプラント、ロボット手術システム、画像診断装置、および体外診断プラットフォームには、研究、製造、規制順守、臨床検証への多額の投資が必要であり、その結果、購入コストや維持管理コストが高額になります。こうした費用は、特に医療予算が限られている低・中所得国において、病院、外来手術センター、医療提供者にとって財政的な課題となっています。さらに、消耗品、ソフトウェアのアップグレード、保守、スタッフ研修に関連する継続的なコストが総所有コストを押し上げ、先進的な医療技術の導入を制限し、その広範な普及を遅らせています。
機会:新興経済国における医療セクターの急速な発展
医療インフラの急速な発展は、医療機器市場の成長にとって大きな機会となっています。政府や民間の医療提供者は、質の高い医療へのアクセスを改善するため、新しい病院、専門クリニック、外来手術センター、診断検査室、およびデジタル医療ネットワークに多額の投資を行っています。こうした投資により、高度な診断機器、手術機器、循環器用機器、整形外科用機器、および患者モニタリング機器への需要が高まっています。
新興国では、医療保険の適用範囲を拡大し、医療施設の近代化も進められており、革新的な技術の導入に有利な環境が整いつつあります。さらに、医療インフラの改善により、AI搭載型、コネクテッド型、低侵襲型の医療機器の導入が加速し、メーカーは市場での存在感を高め、長期的な成長を促進することが可能になります。
課題:厳格な規制枠組み
製品承認に関する厳格な規制ガイドラインは、医療機器市場の成長にとって大きな課題となっています。メーカーは、規制当局から承認を得る前に、広範な前臨床試験、臨床評価、品質管理基準、市販後調査など、厳格な規制要件を遵守しなければなりません。これらのプロセスは、製品開発の期間を延長し、規制関連コストや文書化要件を増大させ、革新的な医療技術の商用化を遅らせる要因となります。
また、規制基準は国によって異なるため、メーカーは世界市場に参入するために複数のコンプライアンス枠組みを満たす必要があります。特に、財務的・規制関連のリソースが限られている中小企業は、この影響を強く受けています。その結果、承認プロセスの長期化やコンプライアンスコストの高騰により、製品の発売が遅れ、市場へのアクセスが制限され、医療機器産業全体のイノベーションのペースが鈍化する可能性があります。
市場のエコシステム
医療機器市場のエコシステムは、原材料サプライヤー、部品メーカー、受託製造業者、医療機器メーカー、規制当局、販売代理店、医療提供者、およびエンドユーザーで構成されています。サプライヤーは、電子部品、ポリマー、金属、センサー、ソフトウェアなどを提供し、これらはメーカーによって医療機器に組み込まれます。規制当局は、製品が市販される前に、その安全性、品質、およびコンプライアンスを確保します。販売代理店や物流パートナーは、世界的な製品の供給を円滑にし、一方、病院、外来手術センター、診断検査室、専門クリニック、在宅医療提供者は、医療機器の普及を促進しています。メーカー、技術企業、研究機関、医療機関間の連携により、イノベーション、デジタルヘルスの統合、そして患者中心の先進的な医療技術の開発が加速されています。
市場セグメント
医療機器市場:種類別
体外診断用医療機器(IVD)セグメントは、事実上すべての医療現場において、疾患の検出、診断、予後判定、および治療経過のモニタリングにおいて不可欠な役割を果たしていることから、医療機器市場で最大のシェアを占めています。慢性疾患、感染症、がんの罹患率の増加に伴い、検査室ベースおよびポイント・オブ・ケア(POC)での診断検査に対する需要が大幅に高まっています。分子診断、免疫測定、臨床化学、血液学、および自動化分野における継続的な進歩により、検査の精度、速度、効率が向上しました。さらに、予防医療への意識の高まり、診断インフラの拡充、先進国における有利な保険償還政策、および分散型検査の導入拡大が、IVDの利用をさらに加速させ、同セグメントが市場における主導的な地位を維持することを可能にしています。
地域
予測期間中、アジア太平洋地域が医療機器市場で最も急速に成長する地域セグメントとなる見込み
アジア太平洋地域は、急速に拡大する医療インフラ、医療費の増加、および先進的な医療技術への需要の高まりにより、予測期間中の医療機器市場において最も高い年平均成長率(CAGR)を記録すると予想されます。慢性疾患の有病率の増加、大規模かつ高齢化する人口、そして医療サービスへのアクセス改善が、診断機器、循環器用機器、整形外科用機器、および外科用機器の需要を牽引しています。中国、インド、日本、韓国などの各国政府は、医療の近代化に投資し、国内の医療機器製造を奨励しています。さらに、医療ツーリズムの拡大、低侵襲手術の普及、好意的な規制改革、およびグローバルな医療機器メーカーによる投資の増加が、同地域の市場成長をさらに加速させています。
医療機器市場:企業評価マトリックス
医療機器市場のマトリックスにおいて、メドトロニック(アイルランド)(スター)およびジョンソン・エンド・ジョンソン(アメリカ)(スター)は、比類のないグローバルな事業展開、強力なブランド認知度、そして包括的な医療機器ポートフォリオを武器に、市場をリードしています。
主要市場プレイヤー
Medtronic (Ireland)
Johnson & Johnson (US)
B. Braun SE (Germany)
Stryker Corporation (US)
Smith+Nephew (UK)
Boston Scientific (US)
Olympus Corporation (Japan)
Koninklijke Philips N.V. (Netherlands)
GE Healthcare (US)
Abbott (US)
Zimmer Biomet (US)
最近の動向
2026年6月:ジョンソン・エンド・ジョンソンは、ヨーロッパにおいて「Dual Energy THERMOCOOL SMARTTOUCH SF(DE STSF)」プラットフォームの商業販売開始を発表しました。これにより、多様な臨床ワークフローや手技戦略にわたって個別化された治療を支援する、デュアルエネルギーカテーテルアブレーションソリューションへのアクセスが拡大することになります。
2026年2月:メドトロニックは、Simpleraセンサーを搭載した「MiniMed Go Smart MDIシステム」のヨーロッパでの販売開始を発表しました。このシステムは、InPenスマートインスリンペンとSimplera連続血糖センサーからのデータを単一のモバイルアプリケーションに統合し、1日複数回のインスリン注射(MDI)を行っている糖尿病患者が、より情報に基づいた治療判断を行い、血糖管理を改善できるようにします。
2025年4月:メドトロニック社は、Simplera Syncセンサーがアメリカ食品医薬品局(FDA)の承認を取得し、「MiniMed 780G」システムでの使用が可能になったと発表しました。この承認により、同社の先進的な自動インスリン投与(AID)プラットフォームとの連続血糖モニタリング(CGM)の連携が拡大され、糖尿病管理ポートフォリオが強化されました。
1 はじめに 24
1.1 調査の目的 24
1.2 市場の定義 24
1.3 調査範囲 25
1.3.1 対象市場および地域別セグメンテーション 25
1.3.2 調査対象および除外項目 25
1.3.3 対象期間 26
1.3.4 対象通貨 26
1.4 ステークホルダー 27
2 エグゼクティブ・サマリー 28
2.1 主な洞察と市場のハイライト 28
2.2 主要市場参加者:インサイトと動向 29
2.3 市場の成長を形作る破壊的トレンド 30
2.4 高成長セグメントと新興市場 31
2.5 概要:世界の市場規模、成長率、および予測 32
3 プレミアムインサイト 33
3.1 医療機器市場の概要 33
3.2 医療機器市場:地域別の成長機会 34
3.3 医療機器市場:先進国対新興国 35
4 市場の概要 36
4.1 はじめに 36
4.2 市場の動向 36
4.2.1 体外診断用医療機器市場 36
4.2.1.1 成長要因 37
4.2.1.1.1 集中型検査からポイント・オブ・ケア検査への段階的な移行 37
4.2.1.1.2 新興国における疾患の早期診断に対する意識の高まり 37
4.2.1.2 制約要因 37
4.2.1.2.1 保険償還の圧力および検査価格の規制 37
4.2.1.3 機会 38
4.2.1.3.1 コンパニオン診断(CDx)および腫瘍学検査の拡大 38
4.2.1.4 課題 38
4.2.1.4.1 運用上の障壁、およびデータプライバシー・サイバーセキュリティ上のリスク 38
4.2.2 心血管医療機器市場 39
4.2.2.1 推進要因 39
4.2.2.1.1 心血管疾患の有病率の上昇 39
4.2.2.2 抑制要因 40
4.2.2.2.1 製品承認に関する厳格な規制ガイドライン 40
4.2.2.3 機会 40
4.2.2.3.1 新興国における医療ニーズの高まりと医療インフラの整備 40
4.2.2.4 課題 40
4.2.2.4.1 製品のリコールおよび医療機器に関連する安全上の事象 40
4.2.3 画像診断機器市場 41
4.2.3.1 推進要因 41
4.2.3.1.1 官民投資家による資金、投資、助成金の増加 41
4.2.3.2 制約要因 42
4.2.3.2.1 画像診断システムの高コスト 42
4.2.3.3 機会 42
4.2.3.3.1 人工知能(AI)および高度な分析技術の導入拡大 42
4.2.3.4 課題 43
4.2.3.4.1 再生診断用画像システムの導入拡大 43
4.2.4 整形外科用医療機器市場 43
4.2.4.1 推進要因 44
4.2.4.1.1 整形外科疾患の有病率の上昇 44
4.2.4.2 抑制要因 44
4.2.4.2.1 整形外科手術に伴うリスクと合併症 44
4.2.4.2.2 整形外科用医療機器および手術の高コスト 44
4.2.4.3 機会 45
4.2.4.3.1 整形外科分野におけるロボット技術および3Dプリンティングの導入拡大 45
4.2.4.4 課題 45
4.2.4.4.1 整形外科医の不足 45
4.2.5 眼科用医療機器市場 46
4.2.5.1 成長要因 46
4.2.5.1.1 眼疾患の有病率の上昇 46
4.2.5.2 抑制要因 47
4.2.5.2.1 眼科手術に伴う高コストおよび潜在的なリスク 47
4.2.5.3 機会 47
4.2.5.3.1 低侵襲眼科手術の普及拡大 47
4.2.5.4 課題 47
4.2.5.4.1 新興国および低所得国における眼科医療サービスへのアクセスが低いこと 47
4.2.6 内視鏡機器市場 48
4.2.6.1 推進要因 48
4.2.6.1.1 内視鏡検査に対する投資、資金提供、助成金の増加 48
4.2.6.1.2 炎症性腸疾患(IBD)および大腸がんの罹患率の増加 49
4.2.6.2 抑制要因 49
4.2.6.2.1 内視鏡検査に伴う高い間接費および手技上のリスク 49
4.2.6.3 機会 49
4.2.6.3.1 新興国における医療セクターの急速な発展 49
4.2.6.4 課題 50
4.2.6.4.1 製品リコール件数の増加 50
4.2.6.5 適切な滅菌および再処理の欠如 51
4.2.7 糖尿病ケア機器市場 52
4.2.7.1 推進要因 52
4.2.7.1.1 糖尿病有病率の増加 52
4.2.7.2 抑制要因 53
4.2.7.2.1 高度な糖尿病ケア機器の高コスト 53
4.2.7.3 機会 53
4.2.7.3.1 高度な埋め込み型持続血糖モニタリング(CGM)デバイスの普及拡大 53
4.2.7.4 課題 53
4.2.7.4.1 高コストと社会経済的格差 53
4.2.8 創傷ケアデバイス市場 54
4.2.8.1 推進要因 54
4.2.8.1.1 外傷および火傷の症例数の増加 54
4.2.8.2 制約要因 55
4.2.8.2.1 高度な創傷ケアに伴うリスク 55
4.2.8.3 機会 55
4.2.8.3.1 新興経済国における成長の可能性 55
4.2.8.4 課題 55
4.2.8.4.1 訓練を受けた専門家の不足および創傷ケア機器へのアクセス制限 55
4.2.9 腎臓・透析機器市場 56
4.2.9.1 成長要因 56
4.2.9.1.1 慢性腎臓病(CKD)の有病率の増加 56
4.2.9.2 抑制要因 57
4.2.9.2.1 透析治療に伴うリスク、合併症、および高い治療費用 57
4.2.9.3 機会 57
4.2.9.3.1 新興経済国における透析センター数の増加 57
4.2.9.4 課題 57
4.2.9.4.1 製品リコールの増加および腎移植への志向の高まり 57
4.2.10 呼吸ケア機器市場 58
4.2.10.1 推進要因 58
4.2.10.1.1 慢性呼吸器疾患の有病率の上昇 58
4.2.10.2 抑制要因 59
4.2.10.2.1 不利な償還環境 59
4.2.10.3 機会 59
4.2.10.3.1 アジア太平洋地域および南米アメリカの発展途上国における高い成長率 59
4.2.10.4 課題 59
4.2.10.4.1 特定医療機器が新生児に及ぼす有害な影響 59
4.3 未充足ニーズと未開拓市場 60
4.3.1 医療機器市場における未充足ニーズ 60
4.3.2 未開拓市場におけるビジネスチャンス 60
4.4 相互に関連する市場とセクター横断的な機会 61
4.4.1 相互に関連する市場 61
4.4.2 セクター横断的な機会 61
4.5 ティア1/2/3の主要企業による戦略的動き 62
5 産業動向 63
5.1 ポーターの5つの力分析 63
5.1.1 新規参入の脅威 64
5.1.2 代替品の脅威 65
5.1.3 買い手の交渉力 65
5.1.4 供給者の交渉力 65
5.1.5 競争の激しさ 65
5.2 マクロ経済の見通し 66
5.2.1 はじめに 66
5.2.2 GDPの動向と予測 66
5.2.3 低侵襲手術(MIS)産業の動向 68
5.2.4 手術用ロボット産業の動向 68
5.3 サプライチェーン分析 69
5.4 バリューチェーン分析 70
5.5 エコシステム分析 71
5.6 価格分析 72
5.6.1 主要企業別 医療機器の平均販売価格の推移(2023年~2025年) 72
5.6.2 地域別 医療機器の平均販売価格の推移
(2023年~2025年) 73
5.7 貿易分析 73
5.7.1 輸入状況(HSコード9018) 73
5.7.2 輸出データ(HSコード9018) 74
5.8 主要な会議・イベント(2026年~2027年) 75
5.9 顧客の事業に影響を与えるトレンド・ディスラプション 76
5.10 投資・資金調達の状況 76
5.11 2025年のアメリカ関税が医療機器市場に与える影響 77
5.11.1 はじめに 77
5.11.2 主な関税率 78
5.11.3 価格への影響分析 79
5.11.4 国・地域への影響 79
5.11.4.1 北米 79
5.11.4.2 ヨーロッパ 79
5.11.4.3 アジア太平洋地域 80
5.11.5 最終用途産業への影響 80
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 81
6.1 主要な新興技術 81
6.1.1 ロボット支援およびコンピュータ支援による医療処置 81
6.1.2 ポイント・オブ・ケア(POC)および小型診断機器 81
6.2 補完的技術 82
6.2.1 医療用モノのインターネット(IOMT)およびクラウド接続 82
6.3 技術・製品ロードマップ 82
6.3.1 短期(2025年~2027年) | 基盤整備および初期の商用化 82
6.3.2 中期(2027年~2030年) | 拡大と標準化 83
6.3.3 長期(2030年~2035年以降) | 大規模商用化とディスラプション 83
6.4 特許分析 84
6.4.1 インサイト:管轄区域および主要出願者分析 85
6.5 将来の応用例 85
6.6 AI/汎用AIが医療機器市場に与える影響
86
6.6.1 主なユースケースと市場の可能性 87
6.6.2 医療機器市場におけるAI導入の事例研究 87
6.6.3 相互に関連する隣接エコシステムと市場プレイヤーへの影響 88
6.6.4 医療機器市場における生成AIの導入に対する顧客の準備状況
88
7 持続可能性と規制環境 89
7.1 地域ごとの規制とコンプライアンス 89
7.1.1 規制機関、政府機関、およびその他の組織 89
7.1.2 産業基準 91
7.2 サステナビリティへの取り組み 92
7.2.1 医療機器市場におけるカーボンインパクトとエコアプリケーション 92
7.2.1.1 カーボンインパクトの低減 92
7.2.1.2 エコアプリケーション 92
7.3 サステナビリティへの影響および規制政策の取り組み 93
7.4 認証、表示、およびエコ基準 93
7.5 償還分析 94
8 顧客環境と購買者の行動 96
8.1 意思決定プロセス 96
8.2 購買関係者と購入評価基準 96
8.2.1 購買プロセスにおける主要なステークホルダー 96
8.2.2 主要な購買基準 97
8.3 導入障壁および内部的な課題 98
8.4 さまざまな最終用途産業における未充足ニーズ 98
8.5 市場の収益性 99
8.5.1 収益の可能性 99
8.5.2 コストの動向 99
8.5.3 主要用途における利益率向上の機会 99
9 医療機器市場(種類別) 100
9.1 はじめに 101
9.2 体外診断用医療機器 102
9.2.1 診断検査の普及が体外診断用医療機器の需要を牽引 102
9.3 循環器用医療機器 103
9.3.1 心血管疾患の負担増が心血管用医療機器の需要を牽引 103
9.4 創傷ケア用医療機器 104
9.4.1 慢性創傷の有病率の上昇と先進的な創傷管理が、創傷ケア用医療機器の導入を促進 104
9.5 呼吸ケア機器 105
9.5.1 在宅呼吸管理および非侵襲的療法への移行が、機器の導入を促進 105
9.6 整形外科用機器 107
9.6.1 筋骨格系疾患の負担の増大と再建手術の進歩が市場の成長を支える 107
9.7 腎臓・透析用医療機器 108
9.7.1 慢性腎臓病の負担の増大と腎代替療法の拡大が成長を後押し 108
9.8 糖尿病ケア用医療機器 109
9.8.1 糖尿病有病率の上昇と持続血糖モニタリング技術の進歩が成長を牽引 109
9.9 内視鏡機器 111
9.9.1 低侵襲な診断・治療への需要の高まりが市場成長に寄与 111
9.10 眼科用機器 112
9.10.1 世界的に増加する視覚障害の負担が市場の成長を後押し 112
9.11 画像診断機器 113
9.11.1 高度な診断用画像診断装置への需要の高まりが成長を牽引 113
9.12 その他の医療機器 114
10 地域別医療機器市場 116
10.1 はじめに 117
10.2 北米 119
10.2.1 北米のマクロ経済見通し 119
10.2.2 アメリカ 121
10.2.2.1 アメリカは北米医療機器市場において主要なシェアを占める見込み 121
10.2.3 カナダ 122
10.2.3.1 慢性疾患の負担増と高齢化がカナダの市場を後押し 122
10.3 ヨーロッパ 123
10.3.1 ヨーロッパのマクロ経済見通し 123
10.3.2 ドイツ 124
10.3.2.1 医療技術製造、病院の近代化、および高齢化におけるドイツの主導的立場が、市場の拡大を支える 124
10.3.3 英国 125
10.3.3.1 NHS(国民保健サービス)の診断体制の近代化と医療技術の革新が、市場の成長を加速させる 125
10.3.4 フランス 126
10.3.4.1 早期診断と専門医療への重点的な取り組みが、医療機器の需要を牽引します 126
10.3.5 イタリア 127
10.3.5.1 病院の技術近代化と外科医療の拡大が、医療機器の需要を牽引します 127
10.3.6 スペイン 128
10.3.6.1 医療機器の導入を加速させる国民保健システムのデジタルトランスフォーメーション 128
10.3.7 その他のヨーロッパ諸国 129
10.4 アジア太平洋地域 130
10.4.1 アジア太平洋地域のマクロ経済見通し 130
10.4.2 中国 132
10.4.2.1 医療体制の拡充が中国の医療機器需要を牽引 132
10.4.3 日本 133
10.4.3.1 健やかな高齢化に向けた政策と先進的な医療提供が市場成長を牽引 133
10.4.4 インド 134
10.4.4.1 専門医療へのアクセス拡大が医療機器の需要を牽引 134
10.4.5 オーストラリア 135
10.4.5.1 専門医療サービスへのアクセス拡大が市場の成長を支える 135
10.4.6 韓国 136
10.4.6.1 バイオヘルス分野のイノベーションとAIを活用した医療が普及を牽引 136
10.4.7 アジア太平洋地域のその他 137
10.5 南米アメリカ 138
10.5.1 南米アメリカのマクロ経済見通し 138
10.5.2 ブラジル 140
10.5.2.1 市場を活性化するための国内の医療イノベーションおよび医療機器生産の強化 140
10.5.3 メキシコ 141
10.5.3.1 成長を支える医療技術製造の拡大 141
10.5.4 その他の南米アメリカ諸国 142
10.6 中東・アフリカ 143
10.6.1 中東・アフリカのマクロ経済見通し 143
10.6.2 GCC諸国 144
10.6.2.1 医療機器需要を牽引する医療変革プログラムとスマート病院イニシアチブ 144
10.6.3 中東・アフリカのその他の地域 145
11 競争環境 147
11.1 はじめに 147
11.2 主要企業の戦略/成功への鍵 147
11.2.1 医療機器市場における主要プレーヤーが採用している戦略の概要 148
11.3 売上高分析(2021年~2025年) 149
11.4 市場シェア分析(2025年) 150
11.4.1 2025年の世界の体外診断用医療機器の市場シェア分析 150
11.4.2 2025年の世界の循環器用医療機器の市場シェア分析 150
11.4.3 2025年の世界の整形外科用医療機器市場シェア分析 151
11.4.4 2025年の世界の糖尿病ケア用医療機器市場シェア分析 152
11.4.5 2025年の世界の内視鏡機器市場シェア分析 152
11.5 企業評価マトリックス:主要企業、2025年 154
11.5.1 スター企業 154
11.5.2 新興リーダー企業 154
11.5.3 普及型企業 154
11.5.4 参入企業 154
11.5.5 企業の事業展開状況:主要企業、2025年 156
11.5.5.1 企業の事業展開状況 156
11.5.5.2 地域別の事業展開状況 157
11.5.5.3 業種別の事業展開状況 158
11.6 企業評価マトリックス:スタートアップ/中小企業、2025年 160
11.6.1 先進的な企業 160
11.6.2 対応力のある企業 160
11.6.3 ダイナミックな企業 160
11.6.4 出発点 160
11.6.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 162
11.6.5.1 主要なスタートアップ/中小企業の詳細リスト 162
11.6.5.2 主要なスタートアップ/中小企業の競合ベンチマーキング 163
11.7 企業評価および財務指標 165
11.7.1 財務指標 165
11.7.2 企業評価 165
11.8 ブランド・製品比較 166
11.9 競争シナリオ 167
11.9.1 製品の発売および承認 167
11.9.2 取引 171
11.9.3 事業拡大 173
12 企業概要 175
12.1 主要企業 175
12.1.1 メドトロニック社 175
12.1.1.1 事業概要 175
12.1.1.2 提供製品 176
12.1.1.3 最近の動向 178
12.1.1.3.1 製品の発売および承認 178
12.1.1.4 MnMの見解 178
12.1.1.4.1 勝利への権利 178
12.1.1.4.2 戦略的選択 178
12.1.1.4.3 弱点および競合上の脅威 179
12.1.2 ジョンソン・エンド・ジョンソン 180
12.1.2.1 事業概要 180
12.1.2.2 提供製品 181
12.1.2.3 最近の動向 182
12.1.2.3.1 製品の発売および承認 182
12.1.2.3.2 取引 183
12.1.2.3.3 事業拡大 184
12.1.2.4 MnMの見解 184
12.1.2.4.1 勝利への権利 184
12.1.2.4.2 戦略的選択 185
12.1.2.4.3 弱点および競合上の脅威 185
12.1.3 ABBOTT 186
12.1.3.1 事業概要 186
12.1.3.2 提供製品 187
12.1.3.3 最近の動向 188
12.1.3.3.1 製品の発売および承認 188
12.1.3.3.2 取引 189
12.1.3.3.3 事業拡大 190
12.1.4 KONINKLIJKE PHILIPS N.V. 191
12.1.4.1 事業概要 191
12.1.4.2 取り扱い製品 192
12.1.4.3 最近の動向 193
12.1.4.3.1 新製品の発売 193
12.1.4.3.2 取引 194
12.1.4.3.3 事業拡大 194
12.1.5 SIEMENS HEALTHINEERS AG 195
12.1.5.1 事業概要 195
12.1.5.2 提供製品 196
12.1.5.3 最近の動向 197
12.1.5.3.1 製品の発売および承認 197
12.1.5.3.2 取引 198
12.1.5.3.3 事業拡大 199
12.1.6 ストライカー・コーポレーション 201
12.1.6.1 事業概要 201
12.1.6.2 取り扱い製品 202
12.1.6.3 最近の動向 203
12.1.6.3.1 取引 203
12.1.7 B. BRAUN SE 204
12.1.7.1 事業概要 204
12.1.7.2 取り扱い製品 205
12.1.7.3 最近の動向 206
12.1.7.3.1 取引 206
12.1.7.3.2 事業拡大 207
12.1.7.4 MnMの見解 207
12.1.7.4.1 勝利への権利 207
12.1.7.4.2 戦略的選択 207
12.1.7.4.3 弱点および競合上の脅威 207
12.1.8 スミス・アンド・ネフュー 208
12.1.8.1 事業概要 208
12.1.8.2 取り扱い製品 209
12.1.8.3 最近の動向 210
12.1.8.3.1 新製品の発売 210
12.1.9 ボストン・サイエンティフィック・コーポレーション 211
12.1.9.1 事業概要 211
12.1.9.2 取り扱い製品 212
12.1.9.3 最近の動向 213
12.1.9.3.1 製品の承認 213
12.1.9.3.2 取引 215
12.1.10 F. ホフマン・ラ・ロシュ社 216
12.1.10.1 事業概要 216
12.1.10.2 取り扱い製品 217
12.1.10.3 最近の動向 218
12.1.10.3.1 製品の発売および承認 218
12.1.10.3.2 取引 219
12.2 その他の企業 220
12.2.1 ベクトン・ディキンソン・アンド・カンパニー 220
12.2.2 バクスター・インターナショナル社 221
12.2.3 ジマー・バイオメット・ホールディングス社 222
12.2.4 オリンパス株式会社 223
12.2.5 テルモ株式会社 224
12.2.6 富士フイルム株式会社 225
12.2.7 ダナハー・コーポレーション 226
12.2.8 フレゼニウス SE & Co. KGAA 227
12.2.9 テレフレックス・インコーポレイテッド 228
12.2.10 GE医療技術社 229
12.2.11 深セン・マインドレイ・バイオメディカル・電子社 230
12.2.12 デックスコム社 231
12.2.13 サーモ・フィッシャー・サイエンティフィック社 232
12.2.14 アルコン社 233
12.2.15 ニプロ株式会社 234
13 調査方法論 235
13.1 調査データ 235
13.1.1 二次データ 235
13.1.1.1 二次情報源からの主要データ 237
13.1.2 一次データ 237
13.1.2.1 一次情報源からの主要データ 239
13.1.2.2 主要な産業インサイト 239
13.2 市場規模の推計 240
13.3 市場の細分化およびデータの三角測量 244
13.4 市場ランキング分析 245
13.5 本調査の前提条件 246
13.6 調査の限界 246
13.6.1 調査方法に関する制約 246
13.6.2 調査範囲に関する制約 246
13.7 リスク評価 247
14 付録 248
14.1 ディスカッション・ガイド 248
14.2 ナレッジストア:MarketsandMarketsの購読ポータル 252
14.3 カスタマイズオプション 254
14.4 関連レポート 254
14.5 著者情報 255
表1 医療機器市場:対象範囲および除外項目 25
表2 標準為替レート 27
表3 画像診断装置への投資一覧 42
表4 主要企業によるリコール一覧 50
表5 医療機器市場:ポーターの5つの力分析 63
表6 主要国別GDP変化率(2021年~2030年) 67
表7 主要企業別 医療機器の平均販売価格の推移、
2023年~2025年(米ドル) 72
表8 地域別 医療機器の平均価格の推移、2023年~2025年(米ドル) 73
表9 HSコード9018に該当する医療機器の輸入データ(国別、2019年~2024年)(千米ドル) 73
表10 HSコード9018に該当する医療機器の輸出データ(国別、2019年~2024年)(千米ドル) 74
表11 医療機器市場:主要な会議・イベントの詳細リスト(2026年~2027年) 75
表12 アメリカ調整済み相互関税率 78
表13 医療機器に適用される主要な製品関連関税 79
表14 AIを活用した診断、デジタルヘルス、および精密医療 85
表15 コネクテッド医療機器、遠隔モニタリング、および
スマートヘルスケア・エコシステム 86
表16 主なユースケースと市場の可能性 87
表17 医療機器市場:AI導入に関するケーススタディ 87
表18 相互接続された隣接エコシステムと市場プレイヤーへの影響 88
表19 北米:規制機関、政府機関、およびその他の組織 89
表20 ヨーロッパ:規制機関、政府機関、およびその他の組織 89
表21 アジア太平洋地域:規制機関、政府機関、およびその他の組織 90
表22 南米アメリカ:規制機関、政府機関、およびその他の組織 90
表23 中東・アフリカおよびGCC諸国:規制機関、政府機関、およびその他の組織 91
表24 医療機器市場におけるグローバル基準 91
表25 医療機器市場における認証、表示、および環境基準 93
表26 医療機器の購入プロセスに対するステークホルダーの影響 97
表27 主要3つの医療機器における主な購入基準 97
表28 医療機器市場:未充足ニーズ/エンドユーザーの期待 98
表29 医療機器市場(種類別)、2024年~2031年(10億米ドル) 101
表30 国別体外診断用医療機器市場、2024年~2031年(10億米ドル) 102
表31 国別循環器用医療機器市場、2024年~2031年(10億米ドル) 103
表32 創傷ケア機器市場(国別、2024年~2031年)(10億米ドル) 104
表33 呼吸ケア機器市場(国別、2024年~2031年)(10億米ドル) 106
表34 国別 整形外科用医療機器市場、2024年~2031年(10億米ドル) 107
表35 国別 腎臓・透析用医療機器市場、2024年~2031年(10億米ドル) 108
表36 糖尿病ケア機器市場、国別、2024年~2031年(10億米ドル) 110
表 37 内視鏡機器市場(国別、2024年~2031年)(10億米ドル) 111
表 38 眼科用機器市場(国別、2024年~2031年)(10億米ドル) 112
表39 画像診断機器市場、国別、2024年~2031年(10億米ドル) 114
表40 その他の医療機器市場、国別、2024年~2031年(10億米ドル) 115
表41 医療機器市場:地域別、2024年~2031年(10億米ドル) 118
表42 北米:医療機器市場:国別、
2024年~2031年(10億米ドル) 120
表43 北米:医療機器市場(種類)、
2024年~2031年(10億ドル) 120
表44 アメリカ:医療機器市場(種類)、2024年~2031年(10億ドル) 121
表45 カナダ:医療機器市場(種類別)、2024年~2031年(10億米ドル) 122
表46 ヨーロッパ:医療機器市場(国別)、2024年~2031年(10億米ドル) 123
表47 ヨーロッパ:医療機器市場(種類別)、2024年~2031年(10億米ドル) 124
表48 ドイツ:医療機器市場(種類別)、2024年~2031年(10億米ドル) 125
表49 英国:医療機器市場(種類別)、2024年~2031年(10億米ドル) 126
表50 フランス:医療機器市場(種類別)、2024年~2031年(10億米ドル) 127
表51 イタリア:医療機器市場(種類別)、2024年~2031年(10億米ドル) 128
表52 スペイン:医療機器市場(種類別)、2024年~2031年(10億米ドル) 129
表53 その他のヨーロッパ諸国:医療機器市場(種類別)、
2024年~2031年(10億米ドル) 130
表54 アジア太平洋地域:医療機器市場(国別)、
2024年~2031年(10億米ドル) 131
表55 アジア太平洋地域:医療機器市場(種類別)、2024年~2031年(10億米ドル) 132
表56 中国:医療機器市場(種類別)、2024年~2031年(10億米ドル) 133
表57 日本:医療機器市場(種類別)、2024年~2031年(10億米ドル) 134
表58 インド:医療機器市場(種類別)、2024年~2031年(10億米ドル) 135
表59 オーストラリア:医療機器市場(種類別)、2024年~2031年(10億米ドル) 136
表60 韓国:医療機器市場(種類別)、2024年~2031年(10億米ドル) 137
表61 アジア太平洋地域その他:医療機器市場(種類別)、
2024年~2031年(10億米ドル) 138
表62 ラテンアメリカ:医療機器市場(国別)、
2024年~2031年(10億米ドル) 139
表63 南米アメリカ:医療機器市場(種類別)、2024年~2031年(10億米ドル) 139
表64 ブラジル:医療機器市場(種類別)、2024年~2031年(10億米ドル) 140
表65 メキシコ:医療機器市場(種類)、2024年~2031年(10億米ドル) 141
表66 その他の南米アメリカ諸国:医療機器市場(種類)、
2024年~2031年(10億米ドル) 142
表67 中東・アフリカ:医療機器市場(地域別)、
2024年~2031年(10億米ドル) 143
表68 中東・アフリカ:医療機器市場(種類別)、
2024年~2031年(10億米ドル) 144
表69 GCC諸国:医療機器市場(種類別)、
2024年~2031年(10億米ドル) 145
表70 中東・アフリカのその他の地域:医療機器市場(種類別)、
2024年~2031年 (10億米ドル) 146
表71 医療機器市場における主要プレーヤーが展開する戦略の概要
148
表72 医療機器市場:地域別展開状況 157
表73 医療機器市場:製品の種類別市場規模 158
表74 医療機器市場:主要スタートアップ/中小企業の詳細リスト 162
表75 医療機器市場:主要スタートアップ/中小企業の競合ベンチマーク 163
表76 医療機器市場:製品の発売および承認、2022年1月~2026年6月 167
表77 医療機器市場:取引、2022年1月~2026年6月 171
表78 医療機器市場:拡大動向、2022年1月~2026年6月 173
表78 医療機器市場:事業拡大、2022年1月~2026年6月 173
表79 メドトロニック社:企業概要 175
表80 メドトロニック社:提供製品 176
表81 メドトロニックPLC:製品の発売および承認、
2021年1月~2026年6月 178
表82 ジョンソン・エンド・ジョンソン:会社概要 180
表83 ジョンソン・エンド・ジョンソン:取り扱い製品 181
表84 ジョンソン・エンド・ジョンソン:製品の発売および承認、
2021年1月~2026年6月 182
表85 ジョンソン・エンド・ジョンソン:取引、2021年1月~2026年6月 183
表86 ジョンソン・エンド・ジョンソン:事業拡大、2021年1月~2026年6月 184
表87 アボット:会社概要 186
表88 アボット:取り扱い製品 187
表89 アボット:製品の発売および承認、2022年1月~2026年6月 188
表90 アボット:取引、2022年1月~2026年6月 189
表91 アボット:事業拡大、2022年1月~2026年6月 190
表92 ロイヤル・フィリップスN.V.:会社概要 191
表93 ロイヤル・フィリップスN.V.:取り扱い製品 192
表94 KONINKLIJKE PHILIPS N.V.:製品発売、2022年1月~2026年6月 193
表95 KONINKLIJKE PHILIPS N.V.:取引、2022年1月~2026年6月 194
表96 KONINKLIJKE PHILIPS N.V.:事業拡大、2022年1月~2026年6月 194
表97 SIEMENS HEALTHINEERS AG:会社概要 195
表98 SIEMENS HEALTHINEERS AG:提供製品 196
表99 シーメンス・ヘルスインアーズAG:製品の発売および承認、
2022年1月~2026年6月 197
表100 シーメンス・ヘルスインアーズAG:取引、2021年1月~2026年6月 198
表101 シーメンス・ヘルスインアーズAG:事業拡大、2021年1月~2026年6月 199
表102 ストライカー・コーポレーション:会社概要 201
表103 ストライカー・コーポレーション:提供製品 202
表104 ストライカー・コーポレーション:取引、2021年1月~2026年6月 203
表105 B. ブラウン SE:会社概要 204
表106 B. ブラウン SE:取り扱い製品 205
表107 B. ブラウンSE:取引、2021年1月~2026年6月 206
表108 B. ブラウンSE:事業拡大、2021年1月~2026年6月 207
表109 スミス・アンド・ネフュー:会社概要 208
表110 スミス・アンド・ネフュー:取り扱い製品 209
表111 スミス・アンド・ネフュー:製品発売(2021年1月~2026年6月) 210
表112 ボストン・サイエンティフィック・コーポレーション:会社概要 211
表113 ボストン・サイエンティフィック・コーポレーション:取り扱い製品 212
表114 ボストン・サイエンティフィック・コーポレーション:製品承認状況、J
2021年1月~2026年6月 213
表115 ボストン・サイエンティフィック・コーポレーション:取引、2022年1月~2026年6月 215
表116 F. ホフマン・ラ・ロシュ社:会社概要 216
表117 F. ホフマン・ラ・ロシュ社:取り扱い製品 217
表118 F. ホフマン・ラ・ロシュ社:製品の発売および承認、
2022年1月~2026年6月 218
表119 F. ホフマン・ラ・ロシュ社:取引実績(2022年1月~2026年6月) 219
表120 ベクトン・ディキンソン・アンド・カンパニー:事業概要 220
表121 バクスター・インターナショナル社:事業概要 221
表122 ジマー・バイオメット・ホールディングス社:事業概要 222
表123 オリンパス株式会社:事業概要 223
表124 テルモ株式会社:事業概要 224
表 125 富士フイルム株式会社:事業概要 225
表 126 ダナハー・コーポレーション:事業概要 226
表 127 フレゼニウス SE & Co. KGAA:事業概要 227
表 128 テレフレックス社:事業概要 228
表 129 GE医療技術社:事業概要 229
表 130 深セン・マインドレイ・バイオメディカル・電子社:事業概要 230
表131 デックスコム社:事業概要 231
表132 サーモフィッシャーサイエンティフィック社:事業概要 232
表133 アルコン社:事業概要 233
表134 ニプロ株式会社:事業概要 234
表135 医療機器市場:調査の前提条件 246
表136 医療機器市場:リスク評価分析 247
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









