主なポイント
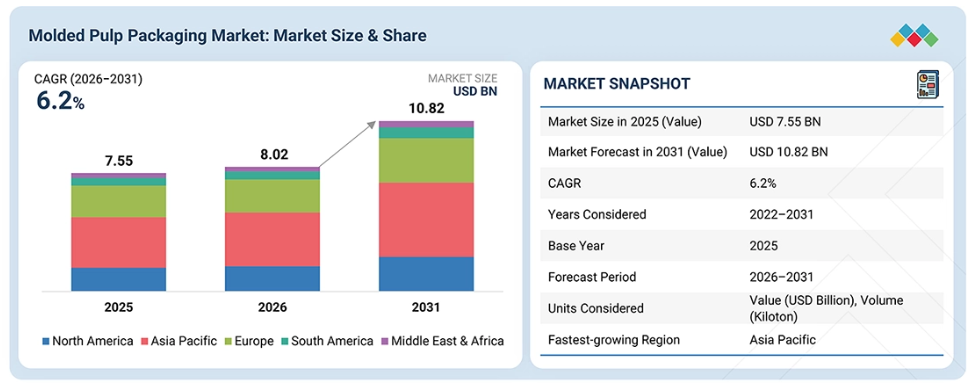
2025年には、アジア太平洋地域の成形パルプ包装市場が42.8%のシェアを占め、市場をリードすると見込まれています。
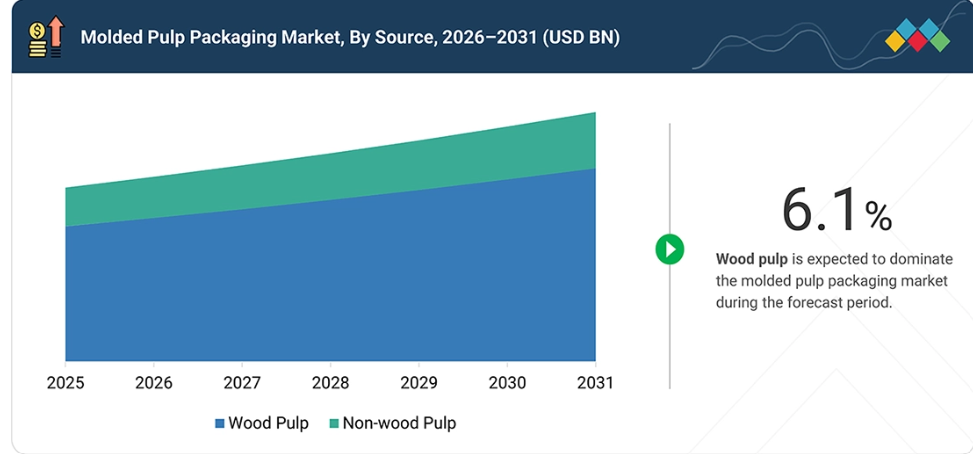
原料別では、木材パルプセグメントが、金額別で最大のセグメントになると予想されます。
成形種類別では、トランスファー成形セグメントが、金額別で最大のセグメントになると予想されます。
製品種類別では、トレイセグメントが、金額別で市場をリードすると予想されます。
最終用途産業別では、食品包装セグメントが、金額別で最大のセグメントになると予想されます。
Huhtamaki Oyj(フィンランド)、Hartmann Packaging A/S(デンマーク)、CKF Inc.(カナダ)、Novolex(アメリカ)、およびSabert Corporation(アメリカ)が、成形パルプ包装市場の主要企業として特定されました。これらの企業は、確立された製造能力、幅広い製品ポートフォリオ、広範な地理的展開、そして食品、外食産業、消費財、その他の最終用途産業にわたる顧客との強固な関係を通じて、確固たる市場での地位を維持しています。
Rypax、Green Valley Packaging、Bonitopak、Maspack Limitedなどは、スタートアップや中小企業の中でも特に際立った存在となっています。これらの企業は、特殊な成形パルプソリューション、カスタマイズされた包装デザイン、持続可能な素材の使用、そして技術力を通じて、存在感を高めています。
同時に、Eコマースの成長は、壊れやすい製品向けの保護用成形パルプインサートや緩衝材への需要を後押ししています。成形、乾燥、およびバリア技術の開発能力により、より軽量で、より強靭で、より精密かつ優れた製品が生み出されています。紙や農業用繊維のリサイクル技術の向上も、素材の供給とイノベーションの促進に寄与しています。さらに、企業のサステナビリティ方針や消費者の嗜好の変化に伴い、各ブランドが繊維包装を導入しており、これが成形パルプ包装メーカーにとって新たな機会を生み出しています。
顧客の顧客に影響を与えるトレンドと変革
ブランドによるサステナビリティへの取り組みの強化、使い捨てプラスチックからの移行、そしてリサイクル可能かつ生分解性の包装材に対する需要の高まりが、成形パルプ包装市場を牽引しています。食品や電子機器などの製品において、成形、乾燥、バリアコーティング剤、および繊維配合技術の進歩により、製品の品質、設計の柔軟性、性能が向上しています。一方、原材料価格の変動、製造に必要なエネルギー、および耐湿性・耐油性は、メーカーにとって重要な課題となっています。こうしたトレンドは、企業が効率的な生産技術、代替繊維、そしてより高性能な成形パルプソリューションへの投資を進める一助となっています。
市場の動向
推進要因:使い捨てプラスチックに対する規制の強化
使い捨てプラスチックやEPS(発泡ポリスチレン)包装を削減する必要性に対する消費者の意識の高まり、およびこれに対処するために講じられた政府の措置が、成形パルプ包装に新たな機会をもたらしています。各国政府は、使用禁止、課税、使用制限、および生産者責任措置を実施しており、これらが成形パルプ包装の需要拡大につながっています。
これらの規制により、飲食店、小売業者、外食事業者、製造業者などの企業は、従来型のプラスチック包装に代わって、より環境に優しい代替包装への切り替えを進めることが可能になります。食品用トレイ、テイクアウト用容器、皿、ボウル、クラムシェル容器、保護用包装などは、すべて成形パルプ製品に置き換えることが可能です。企業が規制に準拠した包装オプションを求める中、いくつかの最終用途産業において成形パルプへの需要が高まっています。したがって、この規制の変更が、予測期間中に成形パルプ包装市場を牽引すると見込まれています。
制約要因:特定の用途におけるコストの高さ
一部の用途では、特に従来のプラスチック包装の単価と比較した場合、製造コストが高いため、成形パルプ包装の使用が制限される可能性があります。成形パルプの製造には、パルプ化、成形、脱水、乾燥、仕上げ、場合によってはコーティング剤といった複数の工程が含まれており、その結果、加工費やエネルギーコストの増加につながる可能性があります。
また、特殊な設備、金型、バリア処理が必要となるため、カスタマイズされた設計の場合、その他の生産コストが高くなる可能性があります。さらに、製品がかさばったり、積み重ねにくい場合、成形パルプの輸送コストが高くなる可能性があります。こうしたコスト面での圧力は、価格に敏感な最終用途製品において特に重要ですが、自動化、軽量化、乾燥技術の向上、生産量の増加を通じて、コスト競争力は今後さらに高まっていくものと見込まれます。
機会:高性能・スマート・カスタマイズされた成形パルプ包装への展開
高性能・スマート・カスタマイズされた包装への需要の高まりは、成形パルプが従来の包装の枠を超えて活用される新たな機会を生み出しています。より高度な成形技術やバリア技術により、性能と美観が極めて重要な食品、電子、化粧品、飲料、高性能包装といった高付加価値分野への応用が可能になっています。
また、QRコード、RFID、NFC、デジタル識別子を組み込むことで、トレーサビリティ、真正性確認、在庫管理、および消費者エンゲージメント機能を提供することも可能です。新たな金型技術により、製品の見た目を向上させるカスタム形状、仕切り、質感、エンボス加工、ブランディング機能の追加も可能になりました。こうした進歩により、成形パルプ包装は、持続可能性、機能性、保護性、およびブランド差別化のニーズを満たし、用途の幅を広げる一助となります。
課題:プラスチックに匹敵する性能の実現
成形パルプ包装における主要な課題の一つは、従来型のプラスチックと同等の性能を提供しつつ、持続可能性という利点を維持することです。プラスチックは、高い強度、耐衝撃性、耐湿性・耐油性、寸法安定性、軽量性、そして均一な表面品質を備えています。したがって、成形パルプメーカーには、機械的強度、緩衝性、バリア性、寸法安定性、表面仕上げ、および重量効率の向上が求められています。しかし、繊維密度や繊維の厚さを高めると保護性能は向上するものの、材料消費量、重量、輸送コスト、製造コストの増加につながります。また、電子機器、外食産業、Eコマース向けの包装など、高性能な包装用途においては、より薄く軽量な包装を実現するために、新たな成形技術と正確な繊維配分が求められます。
市場のエコシステム
成形パルプ包装のエコシステムは、原材料サプライヤー、パルプメーカー、成形パルプ包装メーカー、設備・技術サプライヤー、流通業者、および最終用途産業で構成されています。このエコシステムは、木材パルプ、再生紙、非木材繊維の調達と加工から始まり、これらがパルプに変換され、包装製品に成形されます。食品、電子、ヘルスケア、消費財といった各セクターは、トレイ、クラムシェル、容器、保護用包装などの製品メーカーに依存しています。市場の全体的な成長と競争力は、サステナビリティへのニーズ、リサイクル施設の整備、技術革新、およびバリューチェーン内での協力によって影響を受けます。
市場セグメント
成形パルプ包装市場(原料別)
2025年、成形パルプ包装市場において、木材パルプが最大のシェアを占めました。これは、優れた強度、均一性、成形性といった高品質なセルロース繊維の特性によるものです。木材パルプは、パルプ生産のための充実した加工設備を備えた成熟した製品であり、これにより大規模な成形パルプ包装の製造が可能となっています。
木材パルプは、緩衝性能を備えた硬質包装材を製造するために、さまざまな種類のパルプに選別して生産することができます。また、医薬品、食品、包装用途などで見られるような、滑らかで均一な表面を作るのにも使用できます。木材由来の繊維はリサイクル可能で再生可能であるため、ブランド各社が繊維を原料とした代替包装材を模索する中で、その利用が促進されています。
成形パルプ包装市場(種類別)
2025年、トランスファー成形は、製品品質、寸法精度、生産効率、汎用性のバランスに優れていることから、成形パルプ包装市場において最大のセグメントを占め、成形タイプセグメントにおけるトップの包装技術となりました。この技術により、成形パルプ製品を、均一な厚さと構造を保ちながら、かなり複雑な形状に成形することが可能になります。このプロセスは、トレイ、インサート、ホルダー、保護構造物など、さまざまなサイズやデザインの包装部品の製造に使用できます。
また、トランスファー成形は、従来型の成形手段に比べて、優れた表面の精細さと仕上げを実現できます。
成形パルプ包装市場:製品別
2025年、トレイは製品の保護、陳列、仕分け、輸送に利用されていることから、成形パルプ包装市場において最大のシェアを占めました。トレイは個々の製品を確実に保持することができ、食品、電子、医療、消費財など、さまざまな用途で使用されています。成形パルプトレイは、仕切りや穴、さまざまな形状を設けることで、異なる製品を収納し、取り扱い時の移動や損傷の可能性を最小限に抑えることができます。また、一部の用途ではプラスチックや発泡スチロール製のトレイの代替としても使用でき、繊維系包装への移行を促進する一助となっています。その汎用性、適応性、リサイクル可能性、そして手頃な価格という特長が、依然として堅調な需要を支えています。
成形パルプ包装市場:最終用途産業別
2025年、成形パルプ包装市場において食品包装が最大のシェアを占めました。これは、卵パック、果物や農産物のトレイ、食品容器、皿、ボウルなどの保護包装に、成形パルプ製品がますます採用されているためです。包装食品の消費量が増加していることから、実用的かつ経済的な包装ソリューションの提供が強く求められています。成形パルプは、緩衝材および構造材として、プラスチック、金属、ガラスなどの従来型の包装材料に代わる選択肢となります。テイクアウト、フードデリバリー、即食食品の消費増加も、成形パルプ包装に新たな機会をもたらしています。さらに、消費者は食品包装にリサイクル可能で環境に優しいものを求めており、これが食品メーカーや小売業者に成形パルプへの転換を促しています。
地域
アジア太平洋地域は、世界の成形パルプ包装市場において主導的な地位を占めています。
地域別に見ると、アジア太平洋地域は、製造市場の規模、人口の増加、および最終用途産業の拡大に牽引され、成形パルプ包装市場において主導的な地位を占めています。同地域では、食品、電子、Eコマース、医療、パーソナルケア、消費財における堅調な需要により、成形パルプ製品の採用が拡大しています。環境意識の高まりや、プラスチック廃棄物を最小限に抑えるための政府の取り組みにより、メーカーやブランドは、リサイクル可能、生分解性、あるいは繊維ベースの包装の開発・利用を推進しています。さらに、Eコマースや食品配達事業の成長により、同地域では保護用トレイ、容器、その他の成形パルプ製品に対する需要が高まっています。
成形パルプ包装市場:企業評価マトリックス
成形パルプ包装市場の評価マトリックスにおいて、Huhtamaki Oyj(スター)は、幅広い成形パルプ包装製品ポートフォリオ、強力な製造能力、グローバルな事業展開、そして持続可能な包装ソリューションへの継続的な注力により、業界をリードしています。Cullen Sustainable Packaging(新興リーダー)は、成形パルプ包装能力の拡大、持続可能な繊維系ソリューションへの注力、および主要な最終用途市場における存在感の強化に向けた取り組みにより、注目を集めています。
主要市場プレイヤー
Huhtamaki Oyj (Finland)
Hartmann Packaging A/S (Denmark)
CKF Inc. (Canada)
Novolex (US)
Sabert Corporation (US)
Omni-Pac Group (France)
Cullen Sustainable Packaging (UK)
James Cropper PLC (UK)
Genpak (US)
PAPACKS SALES GmbH (Germany)
Keiding, Inc. (US)
Henry Molded Products Inc. (US)
EnviroPAK (US)
Specialized Packaging Group (SPG) (US)
Tekni-Plex, Inc.
最近の動向
2025年4月1日 午前0時00分:フータマキは、米国フロリダ州ゼルウッドに拠点を置く非上場の成形繊維包装事業会社であるゼルウィン・ファームズを、約1,800万米ドルの取引額で買収しました。この買収により、フータマキは成形繊維包装産業、特に卵用カートンおよび卵用フラットパック分野における地位を強化するとともに、生産能力と技術力を拡大しました。ゼルウィン・ファームズは、単一の製造拠点から20年以上にわたり米国南東部の卵生産業者に製品を提供し、年間純売上高は約2,000万米ドルを計上していました。この買収により、フータマキは成形繊維包装の生産能力を強化し、成長を続ける卵包装市場により良いサービスを提供できるようになりました。
2025年4月1日 午前0時00分:ハートマン・パッケージング社(Hartmann Packaging A/S)は、慣例的な規制当局の承認を条件として、デンタス・カギット・サナイ社(Dentas Kagit Sanayi AS)の子会社であるSCデンタス・ルーマニア社(SC Dentas Romania SRL)を買収する最終合意を締結しました。この買収は、ハートマン社の繊維製包装の生産能力を強化し、欧州での事業基盤を拡大するとともに、主要な成長市場における製品ポートフォリオを拡充することを目的としています。デンタス・ルーマニアの製造能力を統合することで、ハートマン社の顧客対応能力が向上し、持続可能な繊維系包装ソリューションに対する需要の高まりに応えられるものと期待されています。
2025年4月1日 午前0時00分:ノボレックス社は、パクティブ・エバーグリーン社との合併を完了し、食品、飲料、および特殊包装製品のリーディングプロバイダーを誕生させました。本取引の評価額は、2024年9月30日時点のパクティブ・エバーグリーン社の純負債を含め、約67億米ドルでした。取引完了後、Pactiv Evergreenの株式はナスダックから上場廃止となり、株主には1株あたり18.00米ドルの現金が支払われました。これは、2024年12月2日時点における同社の2ヶ月間の影響を受けていない出来高加重平均株価に対して49%のプレミアムとなる金額です。
2025年7月1日 午前0時00分:スコシア・インベストメンツ・リミテッド(SIL)は、CKF社と共同で、アメリカに拠点を置くUFPテクノロジーズ社と、CKF社によるモールド・ファイバー・テクノロジー社(MFT)の買収に関する契約を締結しました。買収後、MFTおよびCKF社の成形繊維事業は、新法人であるMFT-CKF社に統合されました。
1 はじめに 31
1.1 調査の目的 31
1.2 市場の定義 31
1.3 市場の範囲 32
1.3.1 市場のセグメンテーションおよび地域範囲 32
1.3.2 調査対象の範囲と除外項目 32
1.3.3 調査対象期間 33
1.3.4 調査対象通貨 33
1.3.5 調査対象単位 34
1.3.6 ステークホルダー 34
1.4 変更点の概要 34
2 エグゼクティブ・サマリー 35
2.1 市場のハイライトと主要な洞察 35
2.2 主要な市場参加者:戦略的展開のマッピング 36
2.3 成形パルプ包装市場における破壊的トレンド 37
2.4 高成長セグメント 38
2.5 地域別概況:市場規模、成長率、および予測 39
3 プレミアムインサイト 40
3.1 成形パルプ包装市場における事業者にとって魅力的な機会 40
3.2 成形パルプ包装市場:原料別・地域別 41
3.3 成形パルプ包装市場のシェア:成形種類別 41
3.4 成形パルプ包装市場:製品別 42
3.5 成形パルプ包装市場のシェア(最終用途産業別) 42
3.6 成形パルプ包装市場(国別) 43
4 市場の概要 44
4.1 はじめに 44
4.2 市場の動向 45
4.2.1 推進要因 45
4.2.1.1 卵生産の拡大 45
4.2.1.2 Eコマース産業の成長 47
4.2.1.3 使い捨てプラスチックに対する規制の強化 48
4.2.1.4 外食産業および食品宅配サービスの拡大 49
4.2.2 抑制要因 50
4.2.2.1 特定の用途におけるコストの高さ 50
4.2.2.2 原材料の入手可能性および品質のばらつき 50
4.2.3 機会 51
4.2.3.1 ワインおよびビールの消費拡大 51
4.2.3.2 新興市場での成長 51
4.2.3.3 高性能・スマート・カスタマイズされた成形繊維包装への展開 52
4.2.3.4 持続可能でPFASフリーの成形繊維包装に対する需要の高まり 53
4.2.4 課題 53
4.2.4.1 プラスチックに匹敵する性能の実現 53
4.2.4.2 大口顧客の要件を満たすための生産規模の拡大 53
4.3 未充足のニーズと未開拓分野 54
4.3.1 成形パルプ包装市場における未充足ニーズ 54
4.3.1.1 高性能な成形パルプ包装へのニーズの高まり 54
4.3.1.2 費用対効果の高い持続可能な素材と、生産規模の拡大が可能な製造プロセスの必要性 54
4.3.1.3 高度なカスタマイズと高級感あふれるデザインへのニーズの高まり 54
4.3.1.4 既存の包装インフラとの互換性の必要性 55
4.3.2 未開拓市場の機会 55
4.3.2.1 高成長の新興経済国への進出 55
4.3.2.2 持続可能な包装およびプラスチック代替包装における成長機会 55
4.3.2.3 高級でカスタマイズされた成形パルプ包装への需要の高まり 55
4.3.2.4 農業用繊維をベースとした成形パルプ包装の開発 56
4.4 相互に関連する市場とセクター横断的な機会 56
4.4.1 相互に関連する市場 56
4.4.2 セクター横断的な機会 57
4.5 ティア1/2/3の主要企業による戦略的動き 58
4.5.1 ティア1の主要企業:事業拡大と成形パルプの革新を牽引するグローバルリーダー 58
4.5.1.1 ノボレックス社がパクティブ・エバーグリーン社との統合を完了し、包装事業ポートフォリオを強化 58
4.5.1.2 フータマキ社がゼルウィン・ファームズ社を買収し、成形パルプ包装の生産能力を拡大 58
4.5.1.3 ハートマン社が北米における成形パルプの生産能力を拡大 59
5 産業動向 60
5.1 ポーターの5つの力分析 60
5.1.1 新規参入の脅威 61
5.1.2 代替品の脅威 61
5.1.3 供給者の交渉力 62
5.1.4 購入者の交渉力 62
5.1.5 競合の激しさ 63
5.2 マクロ経済の見通し 64
5.2.1 はじめに 64
5.2.2 GDPの推移と予測 64
5.3 バリューチェーン分析 65
5.4 エコシステム分析 67
5.5 価格設定分析 68
5.5.1 製品別価格設定分析 68
5.5.2 地域別価格設定分析 69
5.6 貿易分析 69
5.6.1 輸出シナリオ(HSコード 482370) 69
5.6.2 輸入シナリオ(HSコード 482370) 70
5.7 2026年~2027年の主要な会議およびイベント 72
5.8 顧客のビジネスに影響を与えるトレンド・ディスラプション 72
5.9 投資および資金調達のシナリオ 74
5.10 ケーススタディ分析 75
5.10.1 コーラー社:成形繊維包装によるサプライチェーンの信頼性向上 75
5.10.2 クラフト・アレイ:ビール輸送向けのプラスチックフリー成形繊維包装の開発 75
5.10.3 ボカ・システムズ:発泡材を特注の成形繊維包装に置き換え 76
5.11 アメリカ関税の影響 ― 成形パルプ包装市場 76
5.11.1 はじめに 76
5.11.2 主な関税率 76
5.11.3 価格への影響分析 77
5.11.4 国・地域への影響 77
5.11.4.1 アメリカ 77
5.11.4.2 アジア太平洋地域 77
5.11.4.3 ヨーロッパ 77
5.11.5 最終用途への影響 78
5.11.5.1 食品包装 78
5.11.5.2 外食産業向け使い捨て製品 78
5.11.5.3 医療 78
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 79
6.1 主要な新興技術 79
6.1.1 乾式成形繊維技術 79
6.1.2 先進的な3D成形繊維技術 79
6.1.3 中空成形繊維技術 80
6.2 補完的技術 80
6.2.1 自動化、ロボット、およびマシンビジョン 80
6.2.2 精密成形および金型技術 80
6.2.3 高度な脱水および乾燥技術 80
6.3 関連技術 81
6.3.1 紙を素材とした熱成形 81
6.3.2 バイオポリマーおよび堆肥化可能な包装 81
6.4 技術・製品ロードマップ 81
6.4.1 短期(2025年~2027年) | 基盤整備と初期の商業化 81
6.4.2 中期(2027年~2030年) | 拡大と統合 82
6.4.3 長期(2030年~2035年以降) | 成熟、循環性、および先進的な成形パルプ包装 84
6.5 特許分析 85
6.5.1 はじめに 85
6.5.2 方法論 85
6.5.3 特許分析(2016年~2025年) 85
6.6 将来の用途 88
6.6.1 先進的かつ高性能な用途における成形パルプ包装の統合 88
6.7 AI/汎用AIが成形パルプ包装市場に与える影響 89
6.7.1 主なユースケースと市場の可能性 90
6.7.2 成形パルプ包装におけるベストプラクティス 91
6.7.3 相互に連携したエコシステムと市場プレイヤーへの影響 91
6.7.4 成形パルプ包装市場におけるジェネレーティブAI導入に対する顧客の準備状況 91
6.8 成功事例と実用事例 92
6.8.1 FIBERCELの成形パルプ包装が、産業用および電子製品向けの保護ソリューションを提供 92
6.8.2 エンバイロパックの成形パルプ包装が、サーマルプリンター向けにカスタマイズされた保護ソリューションを提供 92
6.8.3 ジェームズ・クロッパー社が、高級シャンパン向けに持続可能な成形パルプ包装を開発 93
7 規制環境とサステナビリティの取り組み 94
7.1 地域ごとの規制とコンプライアンス 94
7.1.1 規制機関、政府機関、およびその他の組織 94
7.1.2 産業基準 97
7.2 サステナビリティの取り組み 98
7.2.1 成形パルプ包装のカーボンインパクトとエコ用途 99
7.2.1.1 カーボンインパクトの削減 99
7.2.1.2 食品用途 100
7.2.1.3 環境配慮型用途 100
7.3 サステナビリティへの影響および規制政策の取り組み 101
7.4 認証、表示、および環境基準 101
8 顧客環境および購買者の行動 103
8.1 意思決定プロセス 103
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 104
8.2.1 購買プロセスにおける主要なステークホルダー 104
8.2.2 購買基準 105
8.3 導入障壁および内部的課題 106
8.4 各最終用途産業における未充足ニーズ 108
8.5 市場の収益性 109
8.6 最終用途産業別の利益率の機会 110
9 製品別の成形パルプ包装市場 111
9.1 はじめに 112
9.2 トレイ 114
9.2.1 卵、食品、生鮮食品の包装に対する需要の高まりが市場を牽引 114
9.3 クラムシェル容器 114
9.3.1 テイクアウト食品および外食産業の拡大が市場を牽引 114
9.4 カップ 115
9.4.1 ファストフード店、カフェ、および即食製品の成長が市場拡大を牽引 115
9.5 プレート 116
9.5.1 拡大する業務用外食産業および即食食品が市場を後押し 116
9.6 ボウル 116
9.6.1 液体および半液体の即食食品の消費拡大が市場を後押し 116
9.7 その他の製品 117
10 成形パルプ包装市場(成形種類別) 118
10.1 はじめに 119
10.2 トランスファー成形 120
10.2.1 電子および医療分野での採用拡大が市場を牽引 120
10.3 熱成形繊維 121
10.3.1 電子、化粧品、外食産業、およびプレミアム用途への拡大が市場を牽引 121
10.4 厚肉 122
10.4.1 持続可能かつ費用対効果の高い産業用保護材に対する需要の高まりが市場を牽引 122
10.5 加工パルプ 122
10.5.1 カスタマイズされた付加価値の高い包装材への需要の高まりが市場を牽引 122
11 原料別成形パルプ包装市場 123
11.1 はじめに 124
11.2 木材パルプ 125
11.2.1 最終用途産業にわたる幅広い用途が市場を牽引 125
11.3 非木材パルプ 126
11.3.1 農業および再生可能繊維原料の入手可能性の高まりが市場を牽引 126
12 成形パルプ包装市場:最終用途産業別 127
12.1 はじめに 128
12.2 食品包装 130
12.2.1 生鮮食品および家禽肉のサプライチェーンの拡大が市場を牽引 130
12.3 外食産業向け包装 131
12.3.1 消費者支出の増加とライフスタイルの変化が市場を牽引 131
12.4 医療 132
12.4.1 慢性疾患の負担増と高齢化が成長を後押し 132
12.5 電子 132
12.5.1 電子製品の生産拡大が市場を牽引 132
12.6 その他の最終用途産業 133
13 地域別成形パルプ包装市場 134
13.1 はじめに 135
13.2 アジア太平洋地域 136
13.2.1 中国 143
13.2.1.1 電子商取引および消費財の急速な成長が市場を牽引 143
13.2.2 日本 147
13.2.2.1 電子商取引および消費財流通の成長が市場を牽引 147
13.2.3 インド 150
13.2.3.1 堅調な卵生産と家禽産業が市場を後押し 150
13.2.4 オーストラリア 153
13.2.4.1 医療分野の拡大と医療機器需要の増加が市場を牽引 153
13.2.5 アジア太平洋地域のその他 156
13.3 ヨーロッパ 160
13.3.1 ドイツ 166
13.3.1.1 外食産業および食品小売業の拡大が市場を牽引 166
13.3.2 フランス 170
13.3.2.1 Eコマースの急速な成長が需要を牽引 170
13.3.3 英国 173
13.3.3.1 自動車および電気自動車の拡大が市場の成長を後押し 173
13.3.4 イタリア 176
13.3.4.1 食品小売、外食産業、観光業の拡大が市場の成長を後押し 176
13.3.5 スペイン 180
13.3.5.1 堅調な自動車製造と電動化が需要を押し上げる 180
13.3.6 その他のヨーロッパ諸国 182
13.4 北米 186
13.4.1 アメリカ 192
13.4.1.1 市場を牽引する電子商取引および消費財流通の成長 192
13.4.2 カナダ 195
13.4.2.1 市場を牽引する卵の生産および消費の成長 195
13.4.3 メキシコ 198
13.4.3.1 食品小売および外食産業の拡大が市場の成長を支えます 198
13.5 南米アメリカ 202
13.5.1 ブラジル 208
13.5.1.1 ヘルスケアおよび医療製品の成長が市場を牽引します 208
13.5.2 アルゼンチン 211
13.5.2.1 市場を牽引する電子商取引および物流の拡大 211
13.5.3 南米アメリカその他の地域 214
13.6 中東・アフリカ 217
13.6.1 GCC諸国 223
13.6.1.1 サウジアラビア 226
13.6.1.1.1 食品小売および外食産業の拡大が市場の成長を牽引 226
13.6.1.2 アラブ首長国連邦(UAE) 230
13.6.1.2.1 食品、電子商取引、食料品宅配の急速な成長が市場の成長を牽引 230
13.6.1.3 その他のGCC諸国 233
13.6.2 南アフリカ 236
13.6.2.1 堅調かつ統合された小売流通網が市場成長を後押し 236
13.6.3 その他の中東・アフリカ諸国 239
14 競争環境 242
14.1 概要 242
14.2 主要企業の戦略/競争優位性、2021年1月~2026年7月 242
14.3 売上高分析、2021年~2025年 244
14.4 市場シェア分析、2025年 244
14.5 企業評価および財務指標 247
14.6 ブランド/製品比較 249
14.7 企業評価マトリックス:主要企業、2025年 250
14.7.1 スター企業 250
14.7.2 新興リーダー 250
14.7.3 広範な展開を行う企業 250
14.7.4 参入企業 250
14.7.5 企業の事業展開:主要企業、2025年 252
14.7.5.1 企業の事業展開 252
14.7.5.2 地域別の事業展開 252
14.7.5.3 成形タイプ別の事業展開 253
14.7.5.4 原料別の事業展開 253
14.7.5.5 製品別の事業展開 254
14.7.5.6 最終用途産業におけるフットプリント 254
14.8 企業評価マトリックス:スタートアップ/中小企業、2025年 255
14.8.1 先進的な企業 255
14.8.2 対応力のある企業 255
14.8.3 ダイナミックな企業 255
14.8.4 スタートブロック 255
14.8.5 競争力ベンチマーク:スタートアップ/中小企業、2025年 257
14.8.5.1 主要なスタートアップ/中小企業の詳細リスト
257
14.8.6 主要スタートアップ/中小企業の競争力ベンチマーク 258
14.9 競争シナリオ 259
14.9.1 製品発売 259
14.9.2 取引 262
14.9.3 事業拡大 264
14.9.4 その他の動向 266
15 企業概要 268
15.1 主要企業 268
15.1.1 HUHTAMAKI OYJ 268
15.1.1.1 事業概要 268
15.1.1.2 提供製品・ソリューション・サービス 269
15.1.1.3 最近の動向 270
15.1.1.3.1 新製品の発売 270
15.1.1.3.2 取引 271
15.1.1.3.3 事業拡大 272
15.1.1.4 MnMの見解 273
15.1.1.4.1 主な強み 273
15.1.1.4.2 戦略的選択 273
15.1.1.4.3 弱点および競合上の脅威 273
15.1.2 HARTMANN PACKAGING A/S 274
15.1.2.1 事業概要 274
15.1.2.2 提供している製品・ソリューション・サービス 274
15.1.2.3 最近の動向 275
15.1.2.3.1 新製品の発売 275
15.1.2.3.2 取引 276
15.1.2.3.3 事業拡大 277
15.1.2.3.4 その他の動向 277
15.1.2.4 MnMの見解 278
15.1.2.4.1 主な強み 278
15.1.2.4.2 戦略的選択 278
15.1.2.4.3 弱点および競合上の脅威 278
15.1.3 CKF INC. 279
15.1.3.1 事業概要 279
15.1.3.2 提供している製品・ソリューション・サービス 279
15.1.3.3 最近の動向 280
15.1.3.3.1 取引 280
15.1.3.3.2 事業拡大 280
15.1.3.4 MnMの見解 281
15.1.3.4.1 主な強み 281
15.1.3.4.2 戦略的選択 281
15.1.3.4.3 弱点および競合上の脅威 281
15.1.4 NOVOLEX 282
15.1.4.1 事業概要 282
15.1.4.2 提供している製品・ソリューション・サービス 282
15.1.4.3 最近の動向 283
15.1.4.3.1 新製品の発売 283
15.1.4.3.2 取引 284
15.1.4.4 MnMの見解 284
15.1.4.4.1 主な強み 284
15.1.4.4.2 戦略的選択 284
15.1.4.4.3 弱点および競合上の脅威 285
15.1.5 SABERT CORPORATION 286
15.1.5.1 事業概要 28615.1.5.2 提供している製品・ソリューション・サービス 286
15.1.5.3 最近の動向 287
15.1.5.3.1 新製品の発売 287
15.1.5.3.2 事業拡大 288
15.1.5.3.3 その他の動向 288
15.1.5.4 MnMの見解 289
15.1.5.4.1 主な強み 289
15.1.5.4.2 戦略的選択 289
15.1.5.4.3 弱点および競合上の脅威 28915.1.6 OMNI-PAC GROUP 290
15.1.6.1 事業概要 290
15.1.6.2 提供している製品・ソリューション・サービス 290
15.1.6.3 MnMの見解 291
15.1.6.3.1 主な強み 291
15.1.7 CULLEN SUSTAINABLE 包装 292
15.1.7.1 事業概要 292
15.1.7.2 提供している製品・ソリューション・サービス 292
15.1.7.3 最近の動向 293
15.1.7.3.1 新製品の発売 29315.1.7.3.2 事業拡大 294
15.1.7.4 MnMの見解 295
15.1.8 JAMES CROPPER PLC 296
15.1.8.1 事業概要 296
15.1.8.2 提供している製品・ソリューション・サービス 29715.1.8.3 最近の動向 298
15.1.8.3.1 新製品の発売 298
15.1.8.3.2 取引 298
15.1.8.4 MnMの見解 299
15.1.9 GENPAK 30015.1.9.1 事業概要 300
15.1.9.2 提供している製品・ソリューション・サービス 300
15.1.9.3 MnMの見解 301
15.1.10 PAPACKS SALES GMBH 302
15.1.10.1 事業概要 302
15.1.10.2 提供している製品・ソリューション・サービス 302
15.1.10.3 最近の動向 303
15.1.10.4 MnMの見解 303
15.2 その他の企業 304
15.2.1 KEIDING, INC. 304
15.2.2 HENRY MOLDED PRODUCTS INC. 305
15.2.3 ENVIROPAK 306
15.2.4 SPECIALIZED PACKAGING GROUP 307
15.2.5 ユニファイド² グローバル・包装グループ 308
15.2.6 テクニプレックス社 309
15.2.7 オーコン・インダストリーズ社 310
15.2.8 ライパックス社 310
15.2.9 グリーンインディア・バイオデグラダブル・包装会社 311
15.2.10 BONITOPAK 312
15.2.11 GREEN VALLEY 包装 313
15.2.12 DART 容器公司 314
15.2.13 PULP MOLDED PRODUCTS 315
15.2.14 MASPACK LIMITED 316
15.2.15 PRIMAPACK 317
16 調査方法論 318
16.1 調査データ 318
16.1.1 二次データ 319
16.1.1.1 二次情報源からの主要データ 319
16.1.2 一次データ 319
16.1.2.1 一次情報源からの主要データ 320
16.1.2.2 主要な産業インサイト 320
16.2 市場規模の推計 321
16.3 ベース数値の算出 323
16.3.1 アプローチ 323
16.4 市場予測のアプローチ 323
16.4.1 供給側 323
16.4.2 需要側 323
16.5 データの三角測量 324
16.6 因子分析 325
16.7 調査の前提条件 325
16.8 調査の限界とリスク評価 326
17 付録 327
17.1 ディスカッション・ガイド 327
17.2 カスタマイズ・オプション 331
17.3 関連レポート 331
17.4 ナレッジストア:MarketsandMarketsのサブスクリプションポータル 332
17.5 著者情報 334
表1 地域別卵生産量(2024年)(百万トン) 46
表2 世界各国の使い捨てプラスチック規制 49
表3 相互に関連する市場 56
表4 ポーターの5つの力分析 60
表5 地域別世界GDP予測(2021年~2028年)(兆米ドル) 64
表6 成形パルプ包装エコシステムにおける企業の役割 67
表7 主要企業別 成形パルプ包装製品の平均販売価格(2025年)(米ドル/kg) 68
表8 地域別 成形パルプ包装製品の平均販売価格(2022年~2025年)(米ドル/kg) 69
表9 HSコード482370に該当する製品に関する輸出データ、
国別、2021年~2025年(百万米ドル) 70
表10 HSコード482370に該当する製品に関する輸入データ、
国別、2021年~2025年(百万米ドル) 71
表11 成形パルプ包装市場:会議およびイベントの詳細リスト、2026年~2027年 72
表12 成形パルプ包装市場:主要特許一覧、2025年 87
表13 主なユースケースと市場の可能性 90
表14 ベストプラクティス:ユースケースを導入している企業 91
表15 北米:規制機関、政府機関、およびその他の組織 94
表16 ヨーロッパ:規制機関、政府機関、およびその他の組織 95
表17 アジア太平洋地域:規制機関、政府機関、およびその他の組織 96
表18 その他の地域:規制機関、政府機関、およびその他の組織 97
表19 成形パルプ包装市場における世界的な産業基準 98
表20 成形パルプ包装市場における認証、表示、および環境基準 102
表21 最終用途産業別、購買プロセスにおけるステークホルダーの影響(%) 105
表22 最終用途産業別、主要な購買基準 105
表23 最終用途産業別、成形パルプ包装市場における未充足ニーズ 108
表24 成形パルプ包装市場:製品別、2022年~2024年(百万米ドル) 112
表25 成形パルプ包装市場:製品別、2025年~2031年(百万米ドル) 113
表26 成形パルプ包装市場:製品別、2022年~2024年(キロトン) 113
表27 成形パルプ包装市場:製品別、2025年~2031年(キロトン) 113
表28 成形パルプ包装市場、成形種類別、
2022年~2024年(百万米ドル) 119
表29 成形パルプ包装市場、成形種類別、
2025年~2031年(百万米ドル) 120
表30 成形パルプ包装市場:成形種類別、2022年~2024年(キロトン) 120
表31 成形パルプ包装市場:成形種類別、2025年~2031年(キロトン) 120
表32 成形パルプ包装市場:原料別、2022年~2024年(百万米ドル) 124
表33 成形パルプ包装市場:原料別、2025年~2031年(百万米ドル) 124
表34 成形パルプ包装市場、原料別、2022年~2024年(キロトン) 125
表35 成形パルプ包装市場、原料別、2025年~2031年(キロトン) 125
表36 成形パルプ包装市場、最終用途産業別、
2022年~2024年(百万米ドル) 128
表37 成形パルプ包装市場:最終用途産業別、
2025年~2031年(百万米ドル) 129
表38 成形パルプ包装市場:最終用途産業別、
2022年~2024年(キロトン) 129
表39 成形パルプ包装市場:最終用途産業別、
2025年~2031年(キロトン) 129
表40 成形パルプ包装市場:地域別、2022年~2024年(百万米ドル) 135
表41 成形パルプ包装市場:地域別、2025年~2031年(百万米ドル) 136
表42 成形パルプ包装市場:地域別、2022年~2024年(キロトン) 136
表43 成形パルプ包装市場:地域別、2025年~2031年(キロトン) 136
表44 アジア太平洋地域:成形パルプ包装市場:国別、
2022年~2024年(百万米ドル) 137
表45 アジア太平洋地域:成形パルプ包装市場(国別)、
2025年~2031年(百万米ドル) 138
表46 アジア太平洋地域:成形パルプ包装市場(国別)、
2022年~2024年 (キロトン) 138
表47 アジア太平洋地域:成形パルプ包装市場、国別、
2025年~2031年(キロトン) 138
表48 アジア太平洋地域:成形パルプ包装市場(原料別)、
2022年~2024年(百万米ドル) 138
表49 アジア太平洋地域:成形パルプ包装市場(原料別)、
2025年~2031年(百万米ドル) 139
表50 アジア太平洋地域:成形パルプ包装市場(原料別)、
2022年~2024年(キロトン) 139
表51 アジア太平洋地域:成形パルプ包装市場(原料別)、
2025年~2031年 (キロトン) 139
表52 アジア太平洋地域:成形パルプ包装市場、成形種類別、
2022年~2024年(百万米ドル) 139
表53 アジア太平洋地域:成形パルプ包装市場、成形種類別、
2025年~2031年(百万米ドル) 140
表54 アジア太平洋地域: 成形パルプ包装市場、成形種類別、
2022–2024年(キロトン) 140
表55 アジア太平洋地域:成形パルプ包装市場、成形種類別、
2025–2031年(キロトン) 140
表56 アジア太平洋地域:成形パルプ包装市場(製品別)、
2022年~2024年(百万米ドル) 141
表57 アジア太平洋地域:成形パルプ包装市場(製品別)、
2025年~2031年(百万米ドル) 141
表58 アジア太平洋地域:成形パルプ包装市場(製品別)、
2022–2024年(キロトン) 141
表59 アジア太平洋地域:成形パルプ包装市場(製品別)、
2025年~2031年(キロトン) 142
表60 アジア太平洋地域:成形パルプ包装市場(最終用途産業別)、2022年~2024年 (百万米ドル) 142
表 61 アジア太平洋地域:成形パルプ包装市場、最終用途産業別、2025年~2031年(百万米ドル) 142
表 62 アジア太平洋地域:成形パルプ包装市場、最終用途産業別、 2022年~2024年(キロトン) 143
表63 アジア太平洋地域:成形パルプ包装市場、最終用途産業別、2025年~2031年(キロトン) 143
表64 中国:成形パルプ包装市場(種類別)、
2022–2024年(百万米ドル) 144
表65 中国:成形パルプ包装市場(種類別)、
2025–2031年(百万米ドル) 145
表66 中国:成形パルプ包装市場、成形種類別、
2022年~2024年(キロトン) 145
表67 中国:成形パルプ包装市場、成形種類別、
2025年~2031年(キロトン) 145
表68 中国:成形パルプ包装市場、最終用途産業別、
2022年~2024年(百万米ドル) 145
表69 中国:成形パルプ包装市場、最終用途産業別、
2025年~2031年(百万米ドル) 146
表70 中国:成形パルプ包装市場、最終用途産業別、
2022年~2024年 (キロトン) 146
表71 中国:成形パルプ包装市場、最終用途産業別、
2025年~2031年(キロトン) 146
表72 日本:成形パルプ包装市場(種類別)、
2022年~2024年(百万米ドル) 147
表73 日本:成形パルプ包装市場(種類別)、
2025年~2031年(百万米ドル) 148
表74 日本:成形パルプ包装市場、成形種類別、
2022年~2024年(キロトン) 148
表75 日本:成形パルプ包装市場、成形種類別、
2025年~2031年 (キロトン) 148
表76 日本:成形パルプ包装市場、最終用途産業別、
2022–2024年(百万米ドル) 148
表77 日本:成形パルプ包装市場、最終用途産業別、
2025年~2031年(百万米ドル) 149
表78 日本:成形パルプ包装市場、最終用途産業別、
2022年~2024年(キロトン) 149
表79 日本:成形パルプ包装市場、最終用途産業別、
2025年~2031年(キロトン) 149
表80 インド:成形パルプ包装市場、成形種類別、
2022年~2024年(百万米ドル) 151
表81 インド:成形パルプ包装市場(種類別)、
2025年~2031年(百万米ドル) 151
表82 インド:成形パルプ包装市場(種類別)、
2022年~2024年(キロトン) 151
表83 インド:成形パルプ包装市場、成形種類別、
2025年~2031年(キロトン) 151
表84 インド:成形パルプ包装市場、最終用途産業別、
2022年~2024年(百万米ドル) 152
表85 インド:成形パルプ包装市場、最終用途産業別、
2025年~2031年(百万米ドル) 152
表86 インド:成形パルプ包装市場(最終用途産業別)、
2022–2024年(キロトン) 152
表87 インド:成形パルプ包装市場(最終用途産業別)、
2025–2031年 (キロトン) 153
表88 オーストラリア:成形パルプ包装市場、種類別、
2022年~2024年(百万米ドル) 154
表89 オーストラリア:成形パルプ包装市場(種類別)、
2025年~2031年(百万米ドル) 154
表90 オーストラリア:成形パルプ包装市場(成形種類別)、
2022年~2024年(キロトン) 154
表91 オーストラリア:成形パルプ包装市場(成形種類別)、
2025年~2031年 (キロトン) 154
表92 オーストラリア:成形パルプ包装市場、最終用途産業別、
2022年~2024年(百万米ドル) 155
表93 オーストラリア:成形パルプ包装市場、最終用途産業別、
2025年~2031年(百万米ドル) 155
表94 オーストラリア:成形パルプ包装市場、最終用途産業別、
2022年~2024年(キロトン) 155
表95 オーストラリア:成形パルプ包装市場、最終用途産業別、
2025年~2031年(キロトン) 156
表96 アジア太平洋地域その他:成形パルプ包装市場(種類別)、2022年~2024年(百万米ドル) 157
表97 アジア太平洋地域その他:成形パルプ包装市場、成形種類別、2025年~2031年(百万米ドル) 157
表98 アジア太平洋地域その他:成形パルプ包装市場、成形種類別、2022年~2024年 (キロトン) 158
表 99 アジア太平洋地域その他:成形パルプ包装市場、成形種類別、2025年~2031年(キロトン) 158
表100 アジア太平洋地域その他:成形パルプ包装市場、最終用途産業別、2022年~2024年(百万米ドル) 158
表101 アジア太平洋地域その他:成形パルプ包装市場、最終用途産業別、2025年~2031年(百万米ドル) 159
表102 アジア太平洋地域その他: 成形パルプ包装市場、最終用途産業別、2022–2024年(キロトン) 159
表103 アジア太平洋地域その他:成形パルプ包装市場、最終用途産業別、2025–2031年 (キロトン) 159
表 104 ヨーロッパ:成形パルプ包装市場、国別、
2022–2024年(百万米ドル) 161
表105 ヨーロッパ:成形パルプ包装市場(国別)、
2025年~2031年(百万米ドル) 161
表106 ヨーロッパ:成形パルプ包装市場、国別、
2022–2024年(キロトン) 161
表107 ヨーロッパ:成形パルプ包装市場、国別、
2025–2031年 (キロトン) 162
表108 ヨーロッパ:成形パルプ包装市場、原料別、
2022年~2024年(百万米ドル) 162
表109 ヨーロッパ:成形パルプ包装市場(原料別)、
2025年~2031年(百万米ドル) 162
表110 ヨーロッパ:成形パルプ包装市場(原料別)、
2022年~2024年 (キロトン) 162
表111 ヨーロッパ:成形パルプ包装市場、原料別、
2025–2031年(キロトン) 162
表112 ヨーロッパ:成形パルプ包装市場(種類別)、
2022年~2024年(百万米ドル) 163
表113 ヨーロッパ:成形パルプ包装市場(種類別)、
2025年~2031年 (百万米ドル) 163
表114 ヨーロッパ:成形パルプ包装市場、種類別、
2022年~2024年(キロトン) 163
表 115 ヨーロッパ:成形パルプ包装市場(種類別)、
2025年~2031年(キロトン) 163
表116 ヨーロッパ:成形パルプ包装市場、製品別、
2022年~2024年(百万米ドル) 164
表117 ヨーロッパ:成形パルプ包装市場、製品別、
2025年~2031年(百万米ドル)
164表118 ヨーロッパ:成形パルプ包装市場(製品別)、2022–2024年(キロトン) 164表119 ヨーロッパ:成形パルプ包装市場、製品別、2025年~2031年(キロトン) 165表120 ヨーロッパ:成形パルプ包装市場、最終用途産業別、2022年~2024年(百万米ドル) 165表 121 ヨーロッパ:成形パルプ包装市場、最終用途産業別、2025–2031年(百万米ドル) 165表 122 ヨーロッパ:成形パルプ包装市場、最終用途産業別、2022–2024年(キロトン) 166表123 ヨーロッパ:成形パルプ包装市場、最終用途産業別、 2025–2031年(キロトン) 166表124 ドイツ:成形パルプ包装市場(種類別)、2022–2024年(百万米ドル) 167表125 ドイツ: 成形パルプ包装市場、成形種類別、2025–2031年(百万米ドル) 168表126 ドイツ:成形パルプ包装市場、成形種類別、2022–2024年(キロトン) 168表127 ドイツ:成形パルプ包装市場(成形の種類別)、2025年~2031年(キロトン) 168表128 ドイツ:成形パルプ包装市場(最終用途産業別)、2022年~2024年(百万米ドル) 169表129 ドイツ:成形パルプ包装市場、最終用途産業別、2025年~2031年(百万米ドル) 169表130 ドイツ: 成形パルプ包装市場(最終用途産業別)、2022–2024年(キロトン) 169表131 ドイツ:成形パルプ包装市場(最終用途産業別)、2025–2031年(キロトン) 170表132 フランス:成形パルプ包装市場(成形種類別)、 2022年~2024年(百万米ドル) 171表133 フランス:成形パルプ包装市場(成形種類別)、
2025年~2031年(百万米ドル) 171
表134 フランス:成形パルプ包装市場、種類別、
2022年~2024年(キロトン) 171
表135 フランス:成形パルプ包装市場(成形種類別)、
2025年~2031年(キロトン) 171
表136 フランス:成形パルプ包装市場(最終用途産業別)、
2022年~2024年 (百万米ドル) 172
表137 フランス:成形パルプ包装市場、最終用途産業別、
2025年~2031年(百万米ドル) 172
表138 フランス:成形パルプ包装市場、最終用途産業別、
2022–2024年(キロトン) 172
表139 フランス:成形パルプ包装市場、最終用途産業別、
2025–2031年(キロトン) 173
表140 英国: 成形パルプ包装市場(種類別)、
2022–2024年(百万米ドル) 174
表141 英国:成形パルプ包装市場(種類別)、
2025–2031年(百万米ドル) 174
表142 英国:成形パルプ包装市場、成形種類別、
2022–2024年(キロトン) 174
表143 英国:成形パルプ包装市場、成形種類別、
2025–2031年 (キロトン) 175
表144 英国:成形パルプ包装市場、最終用途産業別、
2022–2024年(百万米ドル) 175
表145 英国:成形パルプ包装市場(最終用途産業別)、
2025年~2031年(百万米ドル) 175
表146 英国:成形パルプ包装市場(最終用途産業別)、
2022年~2024年 (キロトン) 176
表147 英国:成形パルプ包装市場、最終用途産業別、
2025年~2031年(キロトン) 176
表 148 イタリア:成形パルプ包装市場(成形種類別)、
2022–2024年(百万米ドル) 177
表 149 イタリア:成形パルプ包装市場(成形種類別)、
2025年~2031年(百万米ドル) 177表150 イタリア:成形パルプ包装市場、種類別、2022年~2024年(キロトン) 178表151 イタリア:成形パルプ包装市場、成形種類別、2025–2031年(キロトン) 178表152 イタリア:成形パルプ包装市場、最終用途産業別、2022–2024年(百万米ドル) 178表153 イタリア:成形パルプ包装市場(最終用途産業別)、2025年~2031年(百万米ドル) 179表154 イタリア:成形パルプ包装市場、最終用途産業別、2022年~2024年(キロトン) 179表155 イタリア:成形パルプ包装市場、最終用途産業別、2025年~2031年 (キロトン) 179表156 スペイン:成形パルプ包装市場、種類別、2022年~2024年(百万米ドル) 180表157 スペイン:成形パルプ包装市場(成形種類別)、2025–2031年(百万米ドル) 181表158 スペイン:成形パルプ包装市場(成形種類別)、2022–2024年(キロトン) 181表159 スペイン:成形パルプ包装市場(種類別)、 2025年~2031年(キロトン) 181表160 スペイン:成形パルプ包装市場、最終用途産業別、2022年~2024年(百万米ドル) 181表161 スペイン:成形パルプ包装市場、最終用途産業別、2025–2031年(百万米ドル) 182表162 スペイン:成形パルプ包装市場、最終用途産業別、2022–2024年(キロトン) 182表163 スペイン:成形パルプ包装市場、最終用途産業別、2025年~2031年(キロトン) 182表164 ヨーロッパその他地域:成形パルプ包装市場、成形種類別、2022年~2024年 (百万米ドル) 183表165 ヨーロッパその他地域:成形パルプ包装市場、種類別、2025年~2031年(百万米ドル) 183表 166 ヨーロッパその他地域:成形パルプ包装市場(成形種類別)、2022~2024年(キロトン) 184表 167 ヨーロッパその他地域:成形パルプ包装市場(成形種類別)、2025年~2031年(キロトン) 184表168 ヨーロッパその他地域:成形パルプ包装市場、最終用途産業別、2022年~2024年(百万米ドル) 184表169 ヨーロッパその他地域:成形パルプ包装市場、最終用途産業別、2025–2031年(百万米ドル) 185表170 ヨーロッパその他地域: 成形パルプ包装市場:最終用途産業別、2022–2024年(キロトン) 185表171 ヨーロッパその他地域:成形パルプ包装市場:最終用途産業別、2025–2031年(キロトン) 185表172 北米:成形パルプ包装市場(国別)、2022–2024年(百万米ドル) 186表173 北米:成形パルプ包装市場(国別)、2025–2031年 (百万米ドル) 186表174 北米:成形パルプ包装市場、国別、2022年~2024年(キロトン) 186表175 北米:成形パルプ包装市場、国別、 2025年~2031年(キロトン) 187表176 北米:成形パルプ包装市場、原料別、2022年~2024年(百万米ドル) 187表177 北米:成形パルプ包装市場、原料別、2025–2031年(百万米ドル) 187表178 北米:成形パルプ包装市場、原料別、2022–2024年(キロトン) 187表179 北米:成形パルプ包装市場、原料別、 2025年~2031年(キロトン) 188表180 北米:成形パルプ包装市場、成形種類別、
2022年~2024年(百万米ドル) 188
表181 北米:成形パルプ包装市場、種類別、
2025年~2031年(百万米ドル) 188
表 182 北米:成形パルプ包装市場、成形種類別、
2022–2024年(キロトン) 188
表 183 北米:成形パルプ包装市場、成形種類別、
2025年~2031年(キロトン) 189
表184 北米:成形パルプ包装市場、製品別、
2022年~2024年(百万米ドル) 189
表185 北米:成形パルプ包装市場、製品別、
2025–2031年(百万米ドル) 189
表186 北米:成形パルプ包装市場、製品別、
2022–2024年(キロトン) 190
表187 南米アメリカ:成形パルプ包装市場(製品別)、
2025年~2031年(キロトン) 190
表188 南米アメリカ:成形パルプ包装市場(最終用途産業別)、2022年~2024年 (百万米ドル) 190
表189 北米:成形パルプ包装市場、最終用途産業別、2025年~2031年(百万米ドル) 191
表190 南米アメリカ:成形パルプ包装市場(最終用途産業別、2022年~2024年)(キロトン) 191
表191 北米:成形パルプ包装市場、最終用途産業別、2025~2031年(キロトン) 191
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









