主なポイント
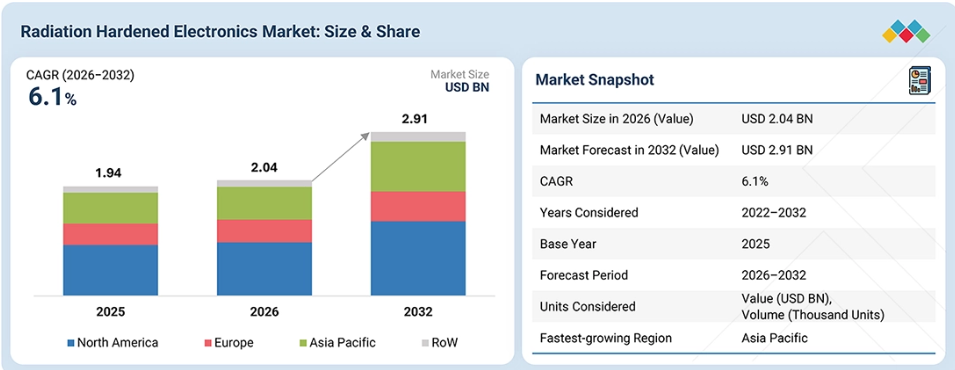
2025年、耐放射線電子機器市場において、北米が47%という最大のシェアを占めました。
予測期間中、イメージセンサーが9.8%という最も高い年平均成長率(CAGR)を記録すると予想されています。
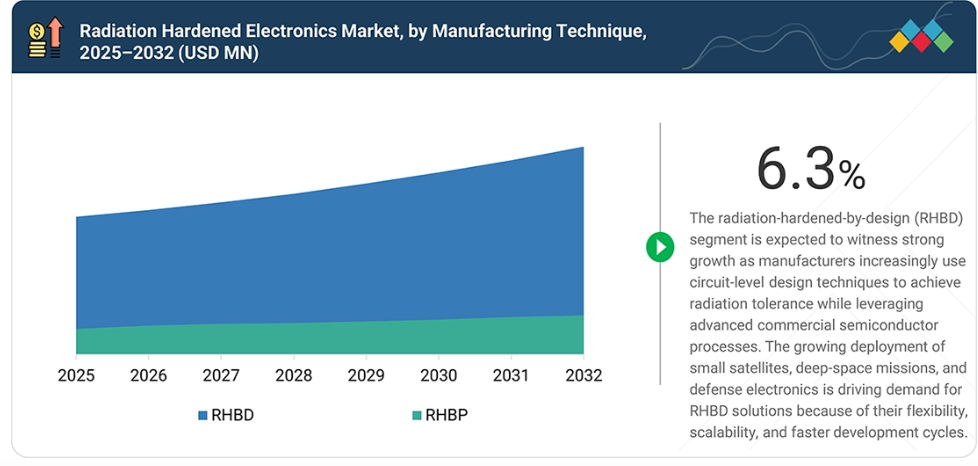
2025年、耐放射線電子機器市場において、RHBDが83%という最大のシェアを占めました。
予測期間中、COTSが最も高い年平均成長率(CAGR)を記録すると予想されています。
予測期間中、宇宙(衛星)分野が最大の市場シェアを占めると予想されます。
BAEシステムズ(英国)、マイクロチップ・テクノロジー(アメリカ)、ルネサスエレクトロニクス(日本)、インフィニオン・テクノロジーズ(アメリカ)、およびSTマイクロエレクトロニクス(スイス)は、幅広い製品ポートフォリオを背景に、耐放射線電子部品市場の主要企業として名を連ねています。
PCB Piezotronics(アメリカ)およびGSI Technology(アメリカ)は、耐放射線電子機器市場における注目すべきスタートアップ企業および中小企業(SME)です。これらのベンダーは、エンドユーザーの要件に応じたソリューションを提供し、目標達成に向けた成長戦略を採用することで、その存在感を高めています。
耐放射線電子機器市場は、主に衛星の打ち上げ増加、宇宙探査ミッション、防衛の近代化、および原子力インフラへの投資によって牽引されています。電子機器の複雑化が進む中、高放射線環境下でも動作可能な信頼性の高いプロセッサ、メモリ、電源管理デバイス、センサーへの需要が高まっていることも、市場の成長をさらに後押ししています。
顧客の顧客に影響を与えるトレンドと変革
政府および商用衛星の開発の進展、ならびに高軌道における長期運用衛星を含む数々の宇宙ミッションの拡大は、耐放射線電子機器市場の成長機会を後押ししています。しかし、耐放射線電子機器市場の主な推進要因となっているのは、偵察衛星や通信衛星などの低軌道(LEO)アプリケーションであり、これらはミッションの信頼性を確保するために高度な耐放射線ICを採用しています。ニュースペース(NewSpace)は、短期間の運用を目的とする宇宙機向けに、コンパクトで手頃な価格、かつ高性能な耐放射線技術を推進しているため、耐放射線電子機器メーカーにとって重要な推進力となっています。ニュースペースは、耐放射線電子機器市場において、COTS(市販品)電子技術、設計手法、およびオープンシステムアーキテクチャの開発を加速させ、サイズ、重量、消費電力の改善を実現しています。
市場セグメント
耐放射線電子機器市場(コンポーネント別)
予測期間中、地球観測、惑星探査、監視、および科学ミッションにおける高解像度撮像ペイロードの導入拡大を背景に、イメージセンサーセグメントが耐放射線電子機器市場において最も高い成長率を示すと予想されます。小型衛星や深宇宙プラットフォームにおける耐放射線性CMOSおよびCCDセンサーへの需要の高まりが、これらのセンサーの採用をさらに拡大させています。さらに、自律航行、光学センシング、およびリアルタイム画像処理に対する要件の高まりが、耐放射線性イメージセンサーの成長を加速させています。
耐放射線電子機器市場:製造技術別
「設計による耐放射線(RHBD)」セグメントは、メーカーが高度な商用半導体プロセスを活用しつつ、耐放射線性を実現するために回路レベルの設計技術をますます採用していることから、力強い成長が見込まれています。小型衛星、深宇宙ミッション、防衛用電子機器の導入拡大により、その柔軟性、拡張性、および比較的短い開発サイクルを理由に、RHBDソリューションへの需要が高まっています。
耐放射線電子機器市場:製品種類
商用既製品(COTS)セグメントは、完全カスタム仕様の耐放射線部品と比較して、コストが低く、調達サイクルが短く、入手容易であることから、耐放射線電子機器市場において最大の市場シェアを占めています。小型衛星、低軌道(LEO)コンステレーション、およびコスト重視の宇宙ミッションにおける耐放射線COTS電子機器の利用拡大が、その市場における支配的な地位をさらに後押ししています。
耐放射線電子機器市場:用途別
宇宙用途セグメントは、衛星、打ち上げロケット、宇宙機、および深宇宙ミッションにおける耐放射線部品の広範な利用に牽引され、耐放射線電子機器市場において最大の市場シェアを占めると予想されます。衛星コンステレーションの拡大、地球観測プログラム、ならびに政府および民間による宇宙分野への投資の増加が、強い放射線環境下でも動作可能な高信頼性電子機器への需要をさらに支えています。
地域
予測期間中、アジア太平洋地域が耐放射線電子機器市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、中国、インド、日本、韓国における宇宙および防衛プログラムの拡大に支えられ、耐放射線電子機器市場で最も高い成長率を記録すると予想されます。衛星打ち上げの増加、国産半導体の開発、宇宙探査および軍事用電子機器への投資拡大が、同地域における耐放射線部品への需要を加速させています。
予測期間中、米国が耐放射線電子機器市場の成長を牽引
米国の耐放射線電子機器市場は、衛星、宇宙機、防衛システム、およびその他のミッションクリティカルな用途における信頼性の高い電子部品への需要増加に牽引され、着実な成長が見込まれています。この成長は、高放射線環境下で動作する電子機器の信頼性と耐障害性を高めるための、政府機関、防衛関連企業、航空宇宙企業、および半導体メーカーからの投資によって支えられています。耐放射線プロセッサ、メモリデバイス、電源管理部品、集積回路などの耐放射線技術は、半導体設計、耐放射線アーキテクチャ、先進的なパッケージング技術の進歩、および政府資金による宇宙・防衛プログラムに支えられ、採用が進んでいます。
耐放射線電子機器市場の規模、シェア、および動向:企業評価マトリックス
耐放射線電子機器市場のマトリックスにおいて、BAE Systems(アメリカ)(スタープレイヤー)は、強力な市場プレゼンスと、重要な宇宙・防衛用途向けの耐放射線プロセッサ、メモリ、および電子ソリューションの幅広いポートフォリオを武器に、市場をリードしています。AMD(アメリカ)(新興リーダー)は、高信頼性が求められる航空宇宙および宇宙環境向けに設計された、先進的な適応型コンピューティングおよびFPGAソリューションを通じて、その地位を強化しています。BAEシステムズが豊富な産業経験、技術力、そして強固な顧客関係を通じてリーダーシップを維持する一方で、AMDはプログラマブルかつ耐放射線性の電子機器におけるイノベーションを通じて、市場での存在感を拡大し続けています。
主要市場プレイヤー
Microchip Technology Inc. (US)
BAE Systems (UK)
Renesas Electronics Corporation (Japan)
Infineon Technologies AG (Germany)
STMicroelectronics (Switzerland)
Advanced Micro Devices, Inc. (US)
Texas Instruments Incorporated (US)
Honeywell International Inc. (US)
Teledyne Technologies Incorporated (US)
TTM Technologies Inc. (US)
Thales (France)
Analog Devices, Inc. (US)
Data Device Corporation (US)
3D Plus (France)
Mercury Systems, Inc. (US)
PCB Piezotronics, Inc. (US)
Vorago Technologies (US)
GSI Technology, Inc. (US)
Everspin Technologies Inc. (US)
Semiconductor Components Industries, LLC (US)
Aitech (US)
Microelectronics Research Development Corporation (US)
Triad Semiconductor (US)
Zero Error Systems (Singapore)
Resilient Computing (US)
最近の動向
2026年8月:マイクロチップ・テクノロジー社は、衛星通信、航法、地球観測アプリケーション向けに、少なくとも30 kradの耐放射線性と広温度範囲での動作を実現する、耐放射線性チップスケール原子時計「Space CSAC-SA65」を発売しました。
2026年7月: インフィニオン・テクノロジーズは、衛星および高信頼性宇宙用途向けの耐放射線性GaN HEMTドライバ「RIC70115」を発表しました。この製品は、過酷な放射線環境下でも信頼性の高い動作を維持しつつ、GaNベースの効率的な電力変換をサポートします。
2025年10月:インフィニオン・テクノロジーズAG(ドイツ)は、ゲート駆動回路を内蔵した産業初の耐放射線性バックコントローラとされる「RIC70847」を発表しました。商用宇宙機やその他の過酷な環境におけるポイント・オブ・ロード電源レール向けに設計されたこの新しいコントローラは、分散型衛星電源アーキテクチャや、FPGAおよびASICベースのシステムなどのデジタル処理ペイロードに対応しています。
2025年7月:TTM Technologies Inc.(アメリカ)は、宇宙および防衛用途向けのコンパクトな耐放射線性同期バックスイッチングレギュレータ「MSK5065RH」を発売しました。この新しいモジュールは、3 Aを超える連続出力電流、90%以上となるピーク効率、最大100 krad(Si)の耐放射線性を備え、LEO、MEO、および深宇宙ミッションにおいて、単一事象効果に対する感度が低いという特長があります。
2025年2月:Honeywell International Inc.(アメリカ)は、宇宙用途向けの高信頼性・耐放射線性マイクロエレクトロニクスを開発するため、ForwardEdge ASIC社と戦略的提携を開始しました。Honeywell社は信頼性の高いファウンドリ技術を提供し、ForwardEdge ASIC社はアーキテクチャおよび設計ソリューションを提供します。この提携は、衛星やその他の宇宙システム向けの次世代半導体デバイスを目標としています。
1 はじめに 34
1.1 本調査の目的 34
1.2 市場の定義 34
1.3 調査範囲 35
1.3.1 対象市場および地域範囲 35
1.3.2 調査対象期間 36
1.3.3 調査対象の範囲および除外項目 36
1.4 対象通貨 37
1.5 対象単位 37
1.6 ステークホルダー 37
1.7 変更点の概要 37
2 エグゼクティブ・サマリー 39
2.1 主要市場参加者:戦略的動向の分析 40
2.2 耐放射線電子機器市場における破壊的トレンド 41
2.3 高成長セグメント 42
2.4 地域別概況:市場規模、成長率、および予測 43
3 プレミアムインサイト 44
3.1 耐放射線電子部品市場における事業者にとっての魅力的な機会
44
3.2 製造技術別:耐放射線電子機器市場 45
3.3 製品種類別:耐放射線電子機器市場 45
3.4 耐放射線電子機器市場:コンポーネント別 46
3.5 耐放射線電子機器市場:用途別 46
3.6 耐放射線電子機器市場:地域別 47
4 市場の概要 48
4.1 はじめに 48
4.2 耐放射線電子機器市場の変遷 48
4.3 市場の動向 49
4.3.1 成長要因 50
4.3.1.1 情報・監視・偵察(ISR)活動の増加 50
4.3.1.2 軍事および宇宙用途向けマルチコア・プロセッサの急速な進歩 51
4.3.1.3 費用対効果の高い衛星通信への注目度の高まり 51
4.3.1.4 過酷な核環境にも耐性を持つ電子システムへの需要の増加 51
4.3.2 制約要因 52
4.3.2.1 実環境での試験環境を構築する上での障壁 52
4.3.2.2 高コストと長い開発サイクル 53
4.3.3 機会 53
4.3.3.1 世界的な宇宙ミッションの増加 53
4.3.3.2 再構成可能な耐放射線性FPGAへの需要の高まり 54
4.3.3.3 衛星における市販部品の採用拡大 54
4.3.4 課題
55
4.3.4.1 カスタマイズ製品の提供拡大に伴う複雑さ 55
4.4 相互に関連する市場とセクター横断的な機会 55
4.4.1 相互に関連する市場 56
4.4.2 セクター横断的な機会 56
4.5 ティア1/2/3のプレーヤーによる戦略的動き 56
5 産業の動向 57
5.1 ポーターの5つの力分析 57
5.1.1 競合の激しさ 58
5.1.2 供給者の交渉力 58
5.1.3 購入者の交渉力 59
5.1.4 代替品の脅威 59
5.1.5 新規参入の脅威 59
5.2 マクロ経済の見通し 59
5.2.1 はじめに 59
5.2.2 GDPの動向と予測 60
5.2.3 世界の宇宙産業の動向 60
5.2.3.1 衛星製造のアジア太平洋地域へのシフト 60
5.2.3.2 宇宙用電子機器のサプライチェーンの現地化 60
5.2.3.3 衛星コンステレーション・プログラムへの投資拡大 60
5.2.3.4 宇宙プログラムにおける官民連携の拡大 60
5.2.4 世界の航空宇宙・防衛産業の動向 61
5.2.4.1 防衛用電子機器製造の拠点としてのインドの台頭 61
5.2.4.2 次世代防衛プラットフォームの近代化が加速 61
5.2.4.3 電子戦およびミサイル防衛システムへの投資の増加 61
5.3 サプライチェーン分析 61
5.4 エコシステム分析 64
5.5 価格分析 65
5.5.1 主要企業が提供するパワーマネジメント製品の平均販売価格
(種類別、2025年) 65
5.5.2 主要企業が提供するミックスドシグナルICの価格帯
(種類別、2025年) 67
5.5.3 主要企業が提供するプロセッサおよびコントローラの価格帯
(種類別、2025年) 67
5.5.4 メモリ製品の価格帯(主要企業別、2025年) 68
5.5.5 耐放射線性
電子機器の平均販売価格の推移(地域別、2022年~2025年) 68
5.6 貿易分析 69
5.6.1 輸入シナリオ(HSコード8541) 69
5.6.2 輸出シナリオ(HSコード8541) 70
5.7 主要な会議およびイベント(2026年~2027年) 71
5.8 顧客のビジネスに影響を与えるトレンド/ディスラプション 72
5.9 投資および資金調達シナリオ 73
5.10 ケーススタディ分析 73
5.11 アメリカ関税の影響 – 耐放射線電子機器市場 76
5.11.1 はじめに 76
5.11.2 主な関税率 76
5.11.3 価格への影響分析 77
5.11.4 国・地域への主な影響 77
5.11.4.1 アメリカ 77
5.11.4.2 ヨーロッパ 78
5.11.4.3 アジア太平洋地域 79
5.11.5 用途への影響 80
6 技術の進歩、AI による影響、特許、イノベーション、および将来の応用 81
6.1 技術分析 81
6.1.1 主要技術 81
6.1.1.1 耐放射線性半導体 81
6.1.1.2 耐放射線性設計手法 81
6.1.1.3 耐放射線性包装 81
6.1.2 補完技術 82
6.1.2.1 放射線試験およびシミュレーションツール 82
6.1.2.2 熱管理ソリューション 82
6.1.3 関連技術 82
6.1.3.1 衛星および宇宙システム 82
6.1.3.2 防衛用電子機器および航空電子機器 83
6.1.3.3 極低温電子機器 83
6.2 特許分析 84
6.3 AI/汎用AIが耐放射線電子機器市場に与える影響 86
6.3.1 主なユースケースと市場の可能性 86
6.3.2 耐放射線電子機器市場におけるメーカーのベストプラクティス 86
6.3.3 耐放射線電子機器市場におけるAI/汎用AIの導入に関する事例研究 87
6.3.4 相互連携するエコシステムと市場プレイヤーへの影響 87
6.3.5 AI/汎用AIを統合した耐放射線電子機器の導入に対する顧客の準備状況 87
6.4 将来の応用分野 87
7 規制環境 88
7.1 地域ごとの規制およびコンプライアンス 88
7.1.1 規制機関、政府機関、およびその他の組織 88
7.1.2 規格および規制 90
7.1.2.1 北米 90
7.1.2.1.1 アメリカ 90
7.1.2.1.1.1 MIL-STD-750D 90
7.1.2.1.1.2 MIL-STD-750F 90
7.1.2.1.1.3 耐放射線性保証 SSB1_005 91
7.1.2.1.1.4 MIL-STD-975M (NASA) 91
7.1.2.1.2 カナダ 91
7.1.2.1.2.1 放射線放出装置に関する規制 (C.R.C., c. 1370) 91
7.1.2.2 ヨーロッパ 91
7.1.2.2.1 ECSS-Q-60-01A 91
7.1.2.2.2 ECSS-Q-ST-60-15C 91
7.1.2.2.3 ECSS-Q-HB-60-02A 91
7.1.2.3 アジア太平洋地域 91
7.1.2.3.1 インド 91
7.1.2.3.1.1 IS:1885 91
7.1.2.3.2 日本 92
7.1.2.3.2.1 日本の製品安全コンプライアンス 92
7.1.2.3.2.2 JMR-001 92
7.2 規制政策の取り組み 92
8 顧客環境と購買者の行動 93
8.1 はじめに 93
8.2 意思決定プロセス 93
8.3 購買プロセスに関与する主要なステークホルダーとその評価基準 93
8.3.1 購買プロセスにおける主要なステークホルダー 93
8.3.2 購入基準 94
8.4 導入の障壁と内部的な課題 95
8.5 各種用途における未充足ニーズ 95
9 耐放射線性電子材料および包装の種類 96
9.1 はじめに 96
9.2 材料 96
9.2.1 シリコン(Si) 96
9.2.2 炭化ケイ素(SiC) 97
9.2.3 窒化ガリウム(GaN) 97
9.2.4 ガリウムヒ素(GaAs) 98
9.3 包装の種類 98
9.3.1 フリップチップ 98
9.3.2 セラミックパッケージ 99
10 耐放射線電子機器市場(部品別) 100
10.1 はじめに 101
10.2 ミックスドシグナルIC 102
10.2.1 A/DおよびD/Aコンバータ 106
10.2.1.1 小型衛星の継続的な普及が、このセグメントの成長に寄与する見込みです 106
10.2.2 マルチプレクサおよび抵抗器 108
10.2.2.1 宇宙ミッションの増加とデータ収集システムの活用が、このセグメントの成長を後押しする見込みです 108
10.3 プロセッサおよびコントローラ 109
10.3.1 MPU
114
10.3.1.1 宇宙および防衛用途向けのマルチコア・プロセッサの開発が活発化しており、セグメントの成長を後押ししています 114
10.3.2 MCU 115
10.3.2.1 深宇宙ミッションや惑星探査の増加が、セグメントの成長を促進しています 115
10.3.3 ASIC 116
10.3.3.1 高い柔軟性と、高度にカスタマイズされた設計要件に対応できる能力が需要を後押しします 116
10.3.4 FPGA 118
10.3.4.1 再設計や手動による更新に関連するコストを削減するために利用が増加しており、セグメントの成長を加速させます 118
10.4 メモリ 119
10.4.1 揮発性メモリ 124
10.4.1.1 DRAM 124
10.4.1.1.1 高いノード容量と段階的な電圧スケーリングにより、セグメントの成長を促進 124
10.4.1.2 SRAM 125
10.4.1.2.1 画像処理アプリケーションでの高い採用率により、セグメントの成長を加速 125
10.4.2 不揮発性メモリ 126
10.4.2.1 MRAM 126
10.4.2.1.1 不揮発性および低消費電力という特徴により、セグメントの成長を促進 126
10.4.2.2 フラッシュメモリ 127
10.4.2.2.1 小型で高密度のメモリ容量を提供し、セグメントの成長を促進する能力 127
10.4.2.3 その他のメモリ技術 127
10.5 電力管理 127
10.5.1 MOSFET 132
10.5.1.1 高い信頼性要件や宇宙空間用途に対応し、セグメントの成長を促進するための活用 132
10.5.2 ダイオード 133
10.5.2.1 高電圧および電気的放射性能の向上により、セグメントの成長に寄与 133
10.5.3 サイリスタ 134
10.5.3.1 航空宇宙および防衛用途への採用により、セグメントの成長を後押し 134
10.5.4 IGBT 136
10.5.4.1 高電流密度と低電力損失により、セグメントの成長を促進 136
10.6 イメージセンサー 137
10.6.1 宇宙および防衛用途における信頼性の高いイメージングシステムへの需要の高まりが、セグメントの成長を後押し 137
10.7 その他の部品 140
11 製造技術別 耐放射線電子機器市場 145
11.1 はじめに 146
11.2 設計による耐放射線性 147
11.2.1 低チップコスト、大量生産における柔軟性、およびカスタマイズ度の低いプロセスがセグメントの成長を牽引 147
11.2.2 総電離線量 150
11.2.3 単一事象効果(SEE) 151
11.3 プロセスによる耐放射線性 151
11.3.1 セグメントの成長を後押しするための投資拡大と戦略的進展 151
11.3.2 絶縁体上シリコン(SOI) 154
11.3.3 サファイア上シリコン(SOS) 155
11.4 ソフトウェアによる耐放射線性(定性的) 155
12 製品種類別の耐放射線性電子市場 156
12.1 はじめに 157
12.2 市販品(COTS) 158
12.2.1 宇宙産業における信頼性が高く低コストなマイクロエレクトロニクスへの需要の高まりが、セグメントの成長を牽引 158
12.3 特注品 162
12.3.1 高レベルの放射線に耐える能力が、セグメントの成長を加速させる 162
13 用途別耐放射線電子機器市場 166
13.1 はじめに 167
13.2 宇宙 168
13.2.1 商用 170
13.2.1.1 セグメントの成長を加速させる、全地球測位システム(GPS)およびナビゲーションシステムの採用拡大 170
13.2.1.2 小型衛星 171
13.2.1.3 ニュースペース 171
13.2.1.4 ナノ衛星 171
13.2.2 軍事 172
13.2.2.1 高レベルの放射線に耐えられる高品質な部品への需要の高まりが市場を牽引 172
13.3 航空宇宙・防衛 172
13.3.1 兵器・ミサイル 174
13.3.1.1 高い耐放射線性と低消費電力を兼ね備えたプロセッサの採用が、セグメントの成長を促進しています 174
13.3.2 自動車・航空電子機器 174
13.3.2.1 過酷な環境下でも効果的に動作する電子機器への需要が、セグメントの成長を加速させています 174
13.4 原子力発電所 175
13.4.1 市場成長を促進するための、環境に優しい発電への強い注力 175
13.5 医療 176
13.5.1 埋め込み型医療機器 177
13.5.1.1 医療機器の進歩と慢性疾患の有病率の増加が、このセグメントの成長を促進する 177
13.5.2 放射線医学 178
13.5.2.1 慢性疾患の有病率の増加と高齢化が進み、このセグメントの成長を促進する 178
13.6 その他の用途 178
14 地域別耐放射線電子機器市場 180
14.1 はじめに 181
14.2 北米 183
14.2.1 アメリカ 185
14.2.1.1 市場成長を後押しする、民生・防衛・商業宇宙プログラムへの投資拡大 185
14.2.2 カナダ 190
14.2.2.1 市場成長に寄与する、宇宙探査における政府主導の取り組みの増加 190
14.2.3 メキシコ 194
14.2.3.1 市場の成長を促進するための衛星インフラおよび国内の宇宙能力の拡充 194
14.3 ヨーロッパ 194
14.3.1 英国 196
14.3.1.1 市場を牽引するための衛星通信、軌道上サービス、および国内の宇宙インフラへの投資の増加 196
14.3.2 ドイツ 201
14.3.2.1 市場の成長に寄与するための宇宙ミッションへの参加拡大 201
14.3.3 フランス 205
14.3.3.1 市場の成長を後押しするため、宇宙打ち上げミッションにおける提携を拡大しています 205
14.3.4 その他のヨーロッパ諸国 209
14.4 アジア太平洋地域 210
14.4.1 中国 212
14.4.1.1 市場の成長を加速させるため、軍事作戦および技術への資金提供を増やしています 212
14.4.2 インド 217
14.4.2.1 市場を牽引するため、衛星製造、地球観測、および先進的な宇宙探査プログラムへの注力が強まっています 217
14.4.3 日本 221
14.4.3.1 市場の成長を加速させるため、先進的な宇宙技術の開発に重点を置いています 221
14.4.4 韓国 222
14.4.4.1 市場成長を後押しするため、インフラ、産業、商業、軍事、宇宙、防衛プロジェクトへの投資が増加しています 222
14.4.5 アジア太平洋地域のその他 222
14.5 その他の地域 222
14.5.1 中東 223
14.5.1.1 サウジアラビア 224
14.5.1.1.1 市場の成長を支える野心的な宇宙・防衛イニシアチブ 224
14.5.1.2 アラブ首長国連邦(UAE) 225
14.5.1.2.1 市場の成長を促進するための宇宙プログラムの拡大と防衛近代化への注力 225
14.5.1.3 その他の中東諸国 225
14.5.2 南米アメリカ 225
14.5.2.1 市場成長を促進するための宇宙ミッションにおける海外機関との提携の拡大 225
14.5.3 アフリカ 225
14.5.3.1 市場成長を後押しするための衛星プログラム、防衛力の近代化、および宇宙探査イニシアチブへの投資の増加 225
15 競争環境 227
15.1 概要 227
15.2 主要企業の競争戦略/勝因、2023年~2026年 227
15.3 売上高分析(2021年~2025年) 229
15.4 市場シェア分析(2025年) 229
15.5 企業価値評価および財務指標 232
15.6 ブランド・製品比較分析 233
15.6.1 BAEシステムズ(英国) 233
15.6.2 マイクロチップ・テクノロジー(アメリカ) 234
15.6.3 STマイクロエレクトロニクス(スイス) 234
15.6.4 ルネサスエレクトロニクス(日本) 234
15.6.5 インフィニオン・テクノロジー(ドイツ) 234
15.7 企業評価マトリックス:主要企業、2025年 234
15.7.1 スター企業 234
15.7.2 新興リーダー 235
15.7.3 広範な事業展開を行う企業 235
15.7.4 参入企業 235
15.7.5 企業の事業展開:主要企業、2025年 237
15.7.5.1 企業の事業展開 237
15.7.5.2 地域別の事業展開 238
15.7.5.3 コンポーネント別の事業展開 239
15.7.5.4 製造技術別の事業展開 240
15.7.5.5 製品種類別の事業展開 241
15.7.5.6 用途別フットプリント 242
15.8 企業評価マトリックス:スタートアップ/中小企業、2025年 243
15.8.1 先進的な企業 243
15.8.2 対応力のある企業 243
15.8.3 ダイナミックな企業 243
15.8.4 スタートブロック 243
15.8.5 競合ベンチマーキング:スタートアップ/中小企業、2025年 245
15.8.5.1 主要なスタートアップ/中小企業の詳細リスト 245
15.8.5.2 主要なスタートアップ/中小企業の競争力ベンチマーク 246
15.9 競争シナリオ 248
15.9.1 製品発売 248
15.9.2 取引 249
15.9.3 事業拡大 250
16 企業概要 251
16.1 主要企業 251
16.1.1 マイクロチップ・テクノロジー社 251
16.1.1.1 事業概要 251
16.1.1.2 提供製品・ソリューション・サービス 252
16.1.1.3 最近の動向 254
16.1.1.3.1 新製品の発売 254
16.1.1.3.2 取引 256
16.1.1.3.3 事業拡大 256
16.1.1.4 MnMの見解 257
16.1.1.4.1 勝利への権利 257
16.1.1.4.2 戦略的選択 257
16.1.1.4.3 弱点と競合上の脅威 257
16.1.2 BAEシステムズ 258
16.1.2.1 事業概要 258
16.1.2.2 提供している製品・ソリューション・サービス 259
16.1.2.3 最近の動向 261
16.1.2.3.1 製品の発売 261
16.1.2.3.2 契約 262
16.1.2.4 MnMの見解 263
16.1.2.4.1 勝利への権利 263
16.1.2.4.2 戦略的選択 263
16.1.2.4.3 弱点と競合上の脅威 263
16.1.3 ルネサス 電子株式会社 264
16.1.3.1 事業概要 264
16.1.3.2 提供製品・ソリューション・サービス 265
16.1.3.3 最近の動向 267
16.1.3.3.1 新製品の発売 267
16.1.3.3.2 取引 267
16.1.3.4 MnMの見解 268
16.1.3.4.1 勝利への権利 268
16.1.3.4.2 戦略的選択 268
16.1.3.4.3 弱点と競合上の脅威 268
16.1.4 インフィニオン・テクノロジーズAG 269
16.1.4.1 事業概要 269
16.1.4.2 提供している製品・ソリューション・サービス 270
16.1.4.3 最近の動向 272
16.1.4.3.1 新製品の発売 272
16.1.4.3.2 取引 274
16.1.4.4 MnMの見解 274
16.1.4.4.1 競争優位性 274
16.1.4.4.2 戦略的選択 275
16.1.4.4.3 弱点および競合上の脅威 275
16.1.5 STマイクロエレクトロニクス 276
16.1.5.1 事業概要 276
16.1.5.2 提供している製品・ソリューション・サービス 277
16.1.5.3 最近の動向 279
16.1.5.3.1 新製品の発売 279
16.1.5.3.2 取引 280
16.1.5.4 MnMの見解 280
16.1.5.4.1 勝利への権利 280
16.1.5.4.2 戦略的選択 281
16.1.5.4.3 弱点と競合上の脅威 281
16.1.6 ADVANCED MICRO DEVICES, INC. (AMD) 282
16.1.6.1 事業概要 282
16.1.6.2 提供している製品・ソリューション・サービス 283
16.1.6.3 最近の動向 284
16.1.6.3.1 新製品の発売 284
16.1.6.3.2 取引 284
16.1.7 テキサス・インスツルメンツ社 285
16.1.7.1 事業概要 285
16.1.7.2 提供している製品・ソリューション・サービス 286
16.1.7.3 最近の動向 288
16.1.7.3.1 新製品の発売 288
16.1.7.3.2 取引 288
16.1.8 ハネウェル・インターナショナル社 289
16.1.8.1 事業概要 289
16.1.8.2 提供している製品・ソリューション・サービス 290
16.1.8.3 最近の動向 291
16.1.8.3.1 新製品の発売 291
16.1.8.3.2 取引 292
16.1.9 テレダイン・テクノロジーズ社 293
16.1.9.1 事業概要 293
16.1.9.2 提供している製品・ソリューション・サービス 294
16.1.9.3 最近の動向 295
16.1.9.3.1 新製品の発売 295
16.1.9.3.2 取引 296
16.1.10 TTM TECHNOLOGIES, INC. 297
16.1.10.1 事業概要 297
16.1.10.2 提供している製品・ソリューション・サービス 298
16.1.10.3 最近の動向 299
16.1.10.3.1 新製品の発売 299
16.2 その他の主要企業 300
16.2.1 THALES 300
16.2.2 ANALOG DEVICES, INC. 301
16.2.3 DATA DEVICE CORPORATION 302
16.2.4 3D PLUS 303
16.2.5 マーキュリー・システムズ社 304
16.2.6 PCB ピエゾトロニクス社 305
16.2.7 ヴォラゴ・テクノロジーズ社 306
16.2.8 GSI テクノロジー社 307
16.2.9 エバースピン・テクノロジーズ社 308
16.2.10 SEMICONDUCTOR COMPONENTS INDUSTRIES, LLC (ON SEMICONDUCTOR) 309
16.2.11 AITECH 310
16.2.12 MICROELECTRONICS RESEARCH DEVELOPMENT CORPORATION 311
16.2.13 TRIAD SEMICONDUCTOR 312
16.2.14 ZERO TEST SYSTEMS 313
16.2.15 RESILIENT COMPUTING 313
17 調査方法論 314
17.1 調査データ 314
17.1.1 二次調査および一次調査 316
17.1.2 二次データ 317
17.1.2.1 主要な二次資料の一覧 317
17.1.2.2 二次資料からの主要データ 317
17.1.3 一次データ 318
17.1.3.1 一次情報源からの主要データ 318
17.1.3.2 一次インタビュー対象者一覧 318
17.1.3.3 一次調査の内訳 319
17.1.3.4 主要な産業インサイト 319
17.2 市場規模の推計 320
17.2.1 ボトムアップ手法 320
17.2.1.1 ボトムアップ分析を用いた市場規模の算出手法 320
17.2.2 トップダウン手法 321
17.2.2.1 トップダウン分析を用いた市場規模の算出手法 321
17.3 データの三角測量 322
17.4 調査の前提条件 323
17.5 調査の限界 323
17.6 リスク分析 324
18 付録 325
18.1 ディスカッション・ガイド 325
18.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 329
18.3 カスタマイズ・オプション 331
18.4 関連レポート 331
18.5 著者情報 332
表1 耐放射線電子機器市場:対象範囲と除外項目 36
表2 耐放射線電子機器市場:変化の概要 37
表3 ポーターの5つの力による影響 57
表4 耐放射線電子機器エコシステムにおける企業の役割 64
表5 主要プレーヤーが提供するパワーマネジメント製品の価格帯
(種類別、2025年) (米ドル) 66
表6 主要企業が提供するA/DおよびD/Aコンバータの価格帯、
2025年(米ドル) 67
表7 主要企業が提供するプロセッサおよびコントローラの価格帯、
種類別、2025年(米ドル) 67
表8 主要メーカーが提供するメモリ製品の価格帯(2025年) 68
表9 耐放射線性電子機器の平均販売価格の推移、
地域別(2022年~2025年)(米ドル) 69
表10 HSコード8541に該当する製品の輸入データ(国別)、
2021年~2025年(百万米ドル) 70
表11 HSコード8541に該当する製品の輸出データ(国別)、
2021年~2025年(百万米ドル) 71
表12 主要な会議およびイベントの一覧、2026年~2027年 71
表 13 スカイウォーター・テクノロジー社による 90 nm プロセスの
耐放射線性強化処置の評価 74
表 14 ÅAC マイクロテック社および東北大学による
衛星用 4 Mbit MRAM デバイスの評価 74
表 15 BAE システムズによる、設計段階から耐放射線性を備えた
マイクロエレクトロニクスの評価 75
表 16 NASA および空軍研究所による、宇宙環境向けの ARM MCU の評価
75
表 17 マーキュリー・システムズによる低軌道衛星向けSSDSの評価 76
表18 アメリカによる調整済み相互関税率 76
表19 主要特許一覧(2016年~2025年) 85
表20 南米アメリカ:規制機関、政府機関、
およびその他の組織 88
表21 ヨーロッパ:規制機関、政府機関、
およびその他の組織 89
表22 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 89
表23 その他の地域:規制機関、政府機関、
およびその他の組織 90
表24 主要3つの用途における、ステークホルダーが購買プロセスに及ぼす影響
(%) 94
表25 主要3つの用途における購買基準 95
表26 耐放射線電子機器市場(部品別)、
2022年~2025年(百万米ドル) 101
表27 耐放射線電子機器市場(部品別)、
2026年~2032年(百万米ドル) 102
表28 ミックスドシグナルIC:耐放射線電子機器市場、
種類別、2022年~2025年(百万米ドル) 103
表29 ミックスドシグナルIC:耐放射線電子機器市場、
種類別、2026–2032年(百万米ドル) 103
表30 ミックスドシグナルIC:耐放射線電子機器市場、
製造技術別、2022–2025年(百万米ドル) 103
表31 ミックスドシグナルIC:耐放射線性電子機器市場、
製造技術別、2026年~2032年(百万米ドル) 103
表32 ミックスドシグナルIC: 耐放射線電子機器市場、
製品種類別、2022–2025年(百万米ドル) 104
表33 ミックスドシグナルIC:耐放射線電子機器市場、
製品種類別、2026–2032年 (百万米ドル) 104
表34 ミックスドシグナルIC:耐放射線電子機器市場
北米における国別市場規模、2022年~2025年(百万米ドル) 104
表 35 ミックスドシグナル IC:北米における耐放射線電子機器市場
(国別、2026年~2032年)(百万米ドル) 104
表36 ミックスドシグナルIC:ヨーロッパにおける耐放射線電子機器市場、
国別、2022年~2025年(百万米ドル) 105
表37 ミックスドシグナルIC:ヨーロッパにおける耐放射線電子機器市場、
国別、2026年~2032年(百万米ドル) 105
表38 ミックスドシグナルIC:アジア太平洋地域の耐放射線電子機器市場(国別、2022年~2025年)(百万米ドル) 105
表39 ミックスドシグナルIC:アジア太平洋地域の耐放射線電子機器市場(国別、2026年~2032年)(百万米ドル) 106
表40 ミックスドシグナルIC:ROWにおける耐放射線電子機器市場、
地域別、2022年~2025年(百万米ドル) 106
表41 ミックスドシグナルIC:ROWにおける耐放射線電子機器市場、
地域別、2026年~2032年(百万米ドル) 106
表42 A/DおよびD/Aコンバータ:耐放射線電子機器市場、
製造技術別、2022年~2025年 (百万米ドル) 107
表43 A/DおよびD/Aコンバータ:耐放射線性電子機器市場、
製造技術別、2026年~2032年(百万米ドル) 107
表44 A/DおよびD/Aコンバータ:耐放射線性電子機器市場、
製品種類別、2022年~2025年(百万米ドル) 107
表45 A/DおよびD/Aコンバータ:耐放射線電子機器市場、
製品種類別、2026年~2032年 (百万米ドル) 107
表46 マルチプレクサおよび抵抗器:耐放射線性電子機器市場、
製造技術別、2022年~2025年 (百万米ドル) 108
表47 マルチプレクサおよび抵抗器:耐放射線性電子機器市場、
製造技術別、2026年~2032年(百万米ドル) 108
表48 マルチプレクサおよび抵抗器:耐放射線電子部品市場、
製品種類別、2022年~2025年(百万米ドル) 108
表49 マルチプレクサおよび抵抗器:耐放射線電子部品市場、
製品種類別、2026–2032年(百万米ドル) 109
表50 プロセッサおよびコントローラ:耐放射線性電子機器市場、種類別、2022–2025年(百万米ドル) 109
表51 プロセッサおよびコントローラ:耐放射線電子機器市場、種類別、2026年~2032年(百万米ドル) 109
表52 プロセッサおよびコントローラ:耐放射線電子機器市場、種類別、2022年~2025年 (千台) 110
表53 プロセッサおよびコントローラ:耐放射線性電子機器市場、種類別、2026年~2032年(千台) 110
表54 プロセッサおよびコントローラ:耐放射線性電子機器市場、製造技術別、2022年~2025年(百万米ドル) 110
表55 プロセッサおよびコントローラ:耐放射線電子機器市場、製造技術別、2026年~2032年(百万米ドル) 110
表56 プロセッサおよびコントローラ:耐放射線性電子機器市場、製品種類別、2022年~2025年(百万米ドル) 111
表 57 プロセッサおよびコントローラ:耐放射線性電子機器市場、製品種類別、2026年~2032年(百万米ドル) 111
表 58 プロセッサおよびコントローラ:耐放射線性電子機器市場
北米、国別、2022年~2025年(百万米ドル) 111
表59 プロセッサおよびコントローラ:耐放射線電子機器市場
北米、国別、2026年~2032年 (百万米ドル) 111
表60 プロセッサおよびコントローラ:耐放射線性電子機器市場
ヨーロッパ、国別、2022年~2025年(百万米ドル) 112
表 61 プロセッサおよびコントローラ:耐放射線性電子市場
ヨーロッパ、国別、2026年~2032年(百万米ドル) 112
表 62 プロセッサおよびコントローラ:耐放射線性電子市場
アジア太平洋地域における国別市場規模、2022年~2025年(百万米ドル) 112
表63 プロセッサおよびコントローラ:耐放射線性電子機器市場
アジア太平洋地域における国別市場規模、2026年~2032年(百万米ドル) 113
表64 プロセッサおよびコントローラ:耐放射線性電子機器市場
(行別、地域別、2022年~2025年)(百万米ドル) 113
表65 プロセッサおよびコントローラ:耐放射線性電子機器市場
地域別、2026年~2032年(百万米ドル) 113
表66 MPU:耐放射線電子機器市場、製造技術別、2022年~2025年(百万米ドル) 114
表67 MPU:耐放射線電子機器市場、製造技術別、2026年~2032年(百万米ドル) 114
表68 MPU:耐放射線電子機器市場、製品種類別、
2022年~2025年(百万米ドル) 114
表69 MPU:耐放射線電子機器市場、製品種類別、
2026年~2032年(百万米ドル) 115
表70 MCU:耐放射線電子機器市場(製造技術別)、2022年~2025年(百万米ドル) 115
表71 MCU:耐放射線電子機器市場、製造技術別、2026年~2032年(百万米ドル) 116
表72 MCU:耐放射線電子機器市場、製品種類別、
2022年~2025年(百万米ドル) 116
表73 MCU:耐放射線電子機器市場、製品種類別、
2026年~2032年 (百万米ドル) 116
表74 ASIC:耐放射線電子機器市場、製造技術別、2022年~2025年(百万米ドル) 117
表 75 ASIC:耐放射線電子機器市場、製造技術別、2026年~2032年(百万米ドル) 117
表 76 ASIC:耐放射線電子機器市場、製品種類別、
2022年~2025年(百万米ドル) 117
表77 ASIC:耐放射線電子機器市場、製品種類別、
2026年~2032年(百万米ドル) 117
表78 FPGA:耐放射線電子機器市場、製造技術別、2022年~2025年(百万米ドル) 118
表79 FPGA:耐放射線電子機器市場、製造技術別、2026年~2032年(百万米ドル) 118
表80 FPGA:耐放射線電子機器市場、製品種類別、
2022年~2025年(百万米ドル) 118
表81 FPGA:耐放射線電子機器市場、製品種類別、
2026年~2032年(百万米ドル) 119
表82 メモリ:耐放射線電子機器市場(種類別)、
2022年~2025年(百万米ドル) 119
表83 メモリ:耐放射線電子機器市場(種類別)、
2026年~2032年 (百万米ドル) 119
表84 メモリ:耐放射線電子機器市場、技術別、2022年~2025年(百万米ドル) 120
表85 メモリ:耐放射線性電子機器市場(技術別、2026年~2032年)(百万米ドル) 120
表86 メモリ:耐放射線性電子機器市場、製造技術別、2022年~2025年(百万米ドル) 120
表87 メモリ: 耐放射線電子機器市場:製造技術別、2026年~2032年(百万米ドル) 121
表88 メモリ:耐放射線電子機器市場:製品種類別、2022年~2025年 (百万米ドル) 121
表89 メモリ:耐放射線電子機器市場、製品種類別、2026年~2032年(百万米ドル) 121
表90 メモリ:北米における耐放射線電子機器市場、
国別、2022年~2025年(百万米ドル) 121
表91 メモリ:北米における耐放射線電子機器市場、
国別、2026年~2032年(百万米ドル) 122
表92 メモリー:ヨーロッパの耐放射線電子機器市場、
国別、2022年~2025年(百万米ドル) 122
表93 メモリー:ヨーロッパの耐放射線電子機器市場、
国別、2026年~2032年 (百万米ドル) 122
表94 メモリ:アジア太平洋地域の耐放射線電子機器市場、
国別、2022年~2025年(百万米ドル) 123
表95 メモリ:アジア太平洋地域の耐放射線電子機器市場、
国別、2026年~2032年(百万米ドル) 123
表96 メモリ:ROWにおける耐放射線電子機器市場、地域別、2022年~2025年(百万米ドル) 123
表97 メモリ:ROWにおける耐放射線電子機器市場、地域別、2026年~2032年 (百万米ドル) 124
表98 揮発性メモリ:耐放射線電子部品市場、製造技術別、2022年~2025年(百万米ドル) 124
表99 変動要素:耐放射線電子機器市場、製造技術別、2026年~2032年(百万米ドル) 124
表100 揮発性メモリ:耐放射線電子機器市場、製品種類別、2022年~2025年(百万米ドル) 125
表101 揮発性メモリ:耐放射線電子機器市場、製品種類別、2026年~2032年 (百万米ドル) 125
表102 不揮発性:耐放射線電子機器市場、
製造技術別、2022年~2025年(百万米ドル) 126
表103 不揮発性:耐放射線電子機器市場、
製造技術別、2026年~2032年(百万米ドル) 126
表104 不揮発性:耐放射線性電子機器市場、製品種類別、2022年~2025年(百万米ドル) 126
表105 不揮発性:耐放射線電子機器市場、製品種類別、2026年~2032年(百万米ドル) 127
表106 パワーマネジメント:耐放射線性電子機器市場(種類別、2022年~2025年)(百万米ドル) 128
表107 パワーマネジメント:耐放射線電子機器市場、
種類別、2026年~2032年(百万米ドル) 128
表108 パワーマネジメント:耐放射線電子機器市場、
製造技術別、2022年~2025年(百万米ドル) 128
表109 パワーマネジメント:耐放射線電子機器市場、
製造技術別、2026年~2032年 (百万米ドル) 129
表110 パワーマネジメント:耐放射線電子機器市場、
製品種類別、2022年~2025年(百万米ドル) 129
表 111 電源管理:耐放射線性電子機器市場、
製品種類別、2026年~2032年(百万米ドル) 129
表 112 パワーマネジメント:北米における耐放射線電子機器市場
(国別、2022年~2025年)(百万米ドル) 129
表 113 電源管理:
北米における耐放射線電子機器市場、国別、2026–2032年(百万米ドル) 130
表114 電源管理:ヨーロッパにおける耐放射線電子機器市場(国別、2022年~2025年)(百万米ドル) 130
表 115 電源管理:ヨーロッパにおける耐放射線性電子機器市場、国別、2026年~2032年(百万米ドル) 130
表 116 電源管理:耐放射線性電子機器市場
アジア太平洋地域における耐放射線電子機器市場、国別、2022–2025年(百万米ドル) 131
表117 パワーマネジメント:
アジア太平洋地域における耐放射線電子機器市場、国別、2026–2032年(百万米ドル) 131
表118 パワーマネジメント:ROWにおける耐放射線電子機器市場、
地域別、2022–2025年 (百万米ドル) 131
表 119 パワーマネジメント:その他の地域(ROW)における耐放射線電子機器市場、
地域別、2026年~2032年 (百万米ドル) 132
表 120 MOSFET:耐放射線電子機器市場、製造技術別、2022年~2025年(百万米ドル) 132
表 121 MOSFET:耐放射線性電子機器市場、製造技術別、2026年~2032年(百万米ドル) 132
表122 MOSFET:耐放射線電子部品市場、製品種類別、2022年~2025年(百万米ドル) 133
表123 MOSFET:耐放射線性電子機器市場、製品種類別、2026年~2032年(百万米ドル) 133
表 124 ダイオード:耐放射線性電子機器市場、製造技術別、2022年~2025年(百万米ドル) 133
表125 ダイオード:耐放射線電子機器市場、製造技術別、2026年~2032年(百万米ドル) 134
表126 ダイオード:耐放射線性電子部品市場、製品種類別、2022年~2025年(百万米ドル) 134
表127 ダイオード: 耐放射線電子部品市場:製品種類別、2026年~2032年(百万米ドル) 134
表128 サイリスタ:耐放射線電子部品市場、製造技術別、2022年~2025年 (百万米ドル) 135
表129 サイリスタ:耐放射線電子機器市場、製造技術別、2026年~2032年(百万米ドル) 135
表130 サイリスタ:耐放射線性電子部品市場、製品種類別、2022年~2025年(百万米ドル) 135
表131 サイリスタ:耐放射線性電子部品市場、製品種類別、2026年~2032年 (百万米ドル) 135
表132 IGBT:耐放射線電子機器市場、製造技術別、2022年~2025年(百万米ドル) 136
表133 IGBT:耐放射線電子機器市場(製造技術別)、2026年~2032年(百万米ドル) 136
表134 IGBT:耐放射線電子機器市場(製品種類別)、
2022年~2025年(百万米ドル) 136
表135 IGBT:耐放射線電子機器市場、製品種類別、
2026年~2032年(百万米ドル) 137
表136 イメージセンサー:耐放射線電子機器市場、
製造技術別、2022年~2025年(百万米ドル) 137
表137 イメージセンサー:耐放射線電子機器市場、
製造技術別、2026–2032年(百万米ドル) 137
表138 イメージセンサー:耐放射線電子機器市場、製品種類別、2022–2025年(百万米ドル) 138
表139 イメージセンサー:耐放射線性電子機器市場、製品種類別、2026年~2032年(百万米ドル) 138
表140 イメージセンサー: 北米における耐放射線電子機器市場:国別、2022年~2025年(百万米ドル) 138
表141 イメージセンサー:北米における耐放射線電子機器市場、国別、2026年~2032年(百万米ドル) 138
表142 イメージセンサー:ヨーロッパにおける耐放射線電子機器市場、
国別、2022年~2025年(百万米ドル) 139
表143 イメージセンサー:ヨーロッパにおける耐放射線電子機器市場、
国別、2026年~2032年(百万米ドル) 139
表144 イメージセンサー:アジア太平洋地域の耐放射線電子機器市場、国別、2022年~2025年(百万米ドル) 139
表145 イメージセンサー:アジア太平洋地域の耐放射線電子機器市場、国別、2026年~2032年(百万米ドル) 140
表146 イメージセンサー:ROWにおける耐放射線電子機器市場、
地域別、2022年~2025年(百万米ドル) 140
表147 イメージセンサー:ROWにおける耐放射線電子部品市場、
地域別、2026年~2032年(百万米ドル) 140
表148 その他の部品:耐放射線性電子部品市場、
製造技術別、2022年~2025年(百万米ドル) 141
表149 その他の部品:耐放射線性電子機器市場、
製造技術別、2026年~2032年(百万米ドル) 141
表150 その他の部品: 耐放射線電子部品市場、
製品種類別、2022年~2025年(百万米ドル) 141
表151 その他の部品:耐放射線電子部品市場、
製品種類別、2026年~2032年 (百万米ドル) 141
表152 その他の部品:北米アメリカにおける耐放射線電子機器市場(国別、2022年~2025年)(百万米ドル) 142
表 153 その他の部品:北米アメリカにおける耐放射線電子機器市場(国別、2026年~2032年) (百万米ドル) 142
表154 その他の部品:ヨーロッパにおける耐放射線性電子機器市場(国別、2022年~2025年)(百万米ドル) 142
表 155 その他の部品:ヨーロッパにおける耐放射線電子機器市場(国別、2026年~2032年)(百万米ドル) 143
表156 その他の部品:アジア太平洋地域の耐放射線電子機器市場(国別、2022年~2025年)(百万米ドル) 143
表157 その他の部品:アジア太平洋地域の耐放射線電子機器市場(国別、2026年~2032年)(百万米ドル) 143
表158 その他の部品:ROWにおける耐放射線電子機器市場、
地域別、2022年~2025年(百万米ドル) 144
表159 その他の部品:ROWにおける耐放射線電子機器市場、
地域別、2026年~2032年(百万米ドル) 144
表160 耐放射線電子機器市場、製造技術別、2022年~2025年(百万米ドル) 146
表161 耐放射線電子機器市場、製造技術別、2026年~2032年(百万米ドル) 147
表 162 設計による耐放射線性:耐放射線性電子機器市場、コンポーネント別、2022年~2025年 (百万米ドル) 147
表163 設計による耐放射線性:耐放射線性電子機器市場、コンポーネント別、2026年~2032年(百万米ドル) 148
表164 設計段階での耐放射線性:ミックスドシグナルIC向け耐放射線性電子機器市場、種類別、2022年~2025年(百万米ドル) 148
表165 設計段階での耐放射線性:ミックスドシグナルIC向け耐放射線性電子市場、種類別、2026年~2032年(百万米ドル) 148
表166 設計段階での耐放射線性:プロセッサおよびコントローラ向け耐放射線性電子市場、種類別、2022年~2025年(百万米ドル) 149
表167 設計段階での耐放射線性:プロセッサおよびコントローラ向け耐放射線性電子機器市場、種類別、2026年~2032年(百万米ドル) 149
表168 設計段階での耐放射線性:メモリ向け耐放射線性電子機器市場(種類別、2022年~2025年)(百万米ドル) 149
表169 設計段階での耐放射線性:メモリ向け耐放射線性電子機器市場、種類別、2026年~2032年(百万米ドル) 149
表170 設計段階での耐放射線性:パワー管理向け耐放射線性電子機器市場、種類別、2022年~2025年(百万米ドル) 150
表 171 設計による耐放射線性:パワーマネジメント向け耐放射線性電子機器市場、種類別、2026年~2032年(百万米ドル) 150
表 172 プロセスによる耐放射線性: プロセスによる耐放射線性:コンポーネント別耐放射線性電子機器市場、2022–2025年(百万米ドル) 152
表173 プロセスによる耐放射線性:コンポーネント別耐放射線性電子機器市場、2026–2032年 (百万米ドル) 152
表174 プロセス別耐放射線性:ミックスドシグナルIC向け耐放射線性電子部品市場、種類別、2022年~2025年 (百万米ドル) 152
表175 プロセス別耐放射線性:耐放射線性電子機器市場、ミックスドシグナルIC別、種類別、2026年~2032年(百万米ドル) 153
表 176 プロセス別耐放射線性:耐放射線性
電子機器市場(プロセッサおよびコントローラ向け、種類別)、
2022年~2025年(百万米ドル) 153
表 177 プロセス別耐放射線性:プロセッサおよびコントローラ向け耐放射線性
電子機器市場、種類別、
2026–2032年(百万米ドル) 153
表178 プロセス別耐放射線性:メモリ向け耐放射線性電子機器市場(種類別、2022年~2025年)(百万米ドル) 153
表179 プロセス別耐放射線性: メモリ向け耐放射線電子機器市場(種類別、プロセス別、2026年~2032年)(百万米ドル) 154
表180 プロセス別耐放射線電子機器:電源管理向け耐放射線電子機器市場(種類別、2022年~2025年) (百万米ドル) 154
表181 プロセスによる耐放射線性:電源管理向け耐放射線性電子機器市場、種類別、2026年~2032年 (百万米ドル) 154
表182 耐放射線電子機器市場(製品種類別)、
2022年~2025年(百万米ドル) 157
表183 耐放射線電子機器市場(製品種類別)、
2026年~2032年(百万米ドル) 158
表184 市販品(COTS)の利点 158
表185 市販品(COTS):耐放射線電子機器市場、
構成部品別、2022年~2025年(百万米ドル) 159
表186 市販品(COTS):耐放射線電子機器市場、
部品別、2026年~2032年(百万米ドル) 159
表187 市販品(COTS):耐放射線電子機器市場(ミックスドシグナルIC)、種類別、2022年~2025年(百万米ドル) 159
表188 市販品(COTS):ミックスドシグナルIC向け耐放射線電子機器市場、種類別、2026年~2032年(百万米ドル) 160
表189 市販品(COTS):プロセッサおよびコントローラ向け耐放射線電子機器市場、種類別、2022年~2025年(百万米ドル) 160
表 190 市販品(COTS):プロセッサおよびコントローラ向け耐放射線電子機器市場、種類別、2026年~2032年(百万米ドル) 160
表 191 市販品(COTS): メモリ向け耐放射線電子機器市場(種類別、2022–2025年)(百万米ドル) 160
表192 市販品(COTS):メモリ向け耐放射線電子機器市場(種類別、 2026年~2032年(百万米ドル) 161
表193 市販品(COTS):耐放射線電子機器のパワーマネジメント市場(種類別、2022年~2025年)(百万米ドル) 161
表194 市販品(COTS): 電源管理向け耐放射線電子機器市場(COTS)、種類別、2026–2032年(百万米ドル) 161
表195 特注品:耐放射線電子機器市場、コンポーネント別、2022–2025年 (百万米ドル) 162
表196 特注品:耐放射線電子機器市場(コンポーネント別)、2026年~2032年(百万米ドル) 162
表197 特注品:耐放射線電子機器市場(ミックスドシグナルIC)、種類別、2022年~2025年(百万米ドル) 163
表198 特注品:ミックスドシグナルIC向け耐放射線電子機器市場、種類別、2026年~2032年(百万米ドル) 163
表199 特注品:プロセッサおよびコントローラ向け耐放射線電子機器市場、種類別、2022年~2025年 (百万米ドル) 163
表 200 特注品:プロセッサおよびコントローラ向け耐放射線電子機器市場、種類別、2026年~2032年(百万米ドル) 163
表201 特注品:メモリ向け耐放射線電子機器市場、
種類別、2022年~2025年(百万米ドル) 164
表 202 特注品:メモリ向け耐放射線電子機器市場、
種類別、2026年~2032年(百万米ドル) 164
表 203 特注品:耐放射線電子機器市場(パワーマネジメント向け、種類別、2022年~2025年)(百万米ドル) 164
表 204 特注品:電力管理向け耐放射線電子機器市場、種類別、2026年~2032年(百万米ドル) 164
表205 耐放射線性電子機器市場(用途別)、
2022年~2025年(百万米ドル) 168
表206 耐放射線性電子機器市場(用途別)、
2026年~2032年 (百万米ドル) 168
表 207 宇宙分野:耐放射線電子機器市場、最終用途別、
2022–2025年(百万米ドル) 169
表 208 宇宙分野:耐放射線電子機器市場(最終用途別)、
2026年~2032年(百万米ドル) 169
表209 宇宙分野:耐放射線電子機器市場(地域別)、
2022年~2025年(百万米ドル) 169
表 210 宇宙:耐放射線電子機器市場(地域別)、
2026–2032 (百万米ドル) 170
表 211 航空宇宙・防衛:耐放射線電子機器市場、
用途別、2022–2025年(百万米ドル) 173
表 212 航空宇宙・防衛:耐放射線電子機器市場、
用途別、2026年~2032年(百万米ドル) 173
表 213 航空宇宙・防衛:耐放射線電子機器市場、
地域別、2022年~2025年(百万米ドル) 173
表 214 航空宇宙・防衛:耐放射線電子機器市場、
地域別、2026–2032年(百万米ドル) 173
表215 原子力発電所:耐放射線電子機器市場、
地域別、2022–2025年(百万米ドル) 175
表216 原子力発電所:耐放射線電子機器市場、
地域別、2026年~2032年(百万米ドル) 175
表217 医療: 耐放射線電子機器市場、用途別、
2022年~2025年(百万米ドル) 176
表218 医療:耐放射線電子機器市場、用途別、
2026年~2032年 (百万米ドル) 176
表 219 医療:耐放射線性電子機器市場、地域別、
2022–2025年(百万米ドル) 176
表 220 医療:耐放射線性電子機器市場、地域別、
2026年~2032年(百万米ドル) 177
表 221 その他の用途:耐放射線性 耐性電子機器市場、地域別、2022年~2025年(百万米ドル) 178
表222 その他の用途:耐放射線電子機器市場、地域別、2026年~2032年(百万米ドル) 179
表 223 耐放射線電子機器市場、地域別、
2022–2025年(百万米ドル) 183
表 224 耐放射線電子機器市場、地域別、
2026–2032年 (百万米ドル) 183
表225 北米:耐放射線電子機器市場、国別、2022年~2025年 (百万米ドル) 184
表226 北米:耐放射線電子機器市場(国別、2026年~2032年)(百万米ドル) 184
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









