自動車用電動ウォーターポンプは、車両の冷却システムに使用されるウォーターポンプの一種です。エンジン自体の機械的な動力で駆動される従来のウォーターポンプとは異なり、電気で駆動されます。動力源にかかわらず、ウォーターポンプの主な機能は、エンジン内に冷却液を循環させ、最適な作動温度を維持することです。これは車両の電気系統によって駆動され、その回転数はエンジン回転数とは独立して制御できるため、エンジンの冷却をより正確に制御し、燃費や性能の向上、および排出ガスの削減につながります。その結果、これらのポンプは現代の車両、特にエネルギー効率が重要な課題となるハイブリッド車や電気自動車(EV)において、広く採用されています。
高性能車の生産・販売の増加に加え、さまざまな自動車システムの電動化が進んでいることが、予測期間中の市場成長を後押しするでしょう。このポンプはエンジンに直接接続されていないため、エンジンが停止しているときや車両の電源が切られているときでも作動し続け、エンジンを冷却することができます。そのため、特に高性能車や高温の気候下において、エンジンの過熱を防ぐ上で有益です。さらに、一般市民の間で環境への関心が高まっていることに伴い、ハイブリッド車や電気自動車の人気が急上昇しており、これが市場の拡大を後押ししています。また、自動車エンジンのダウンサイジングという新たなトレンド、自動車メーカーによる様々な技術革新、そして政府による厳しい規制も、市場の成長に寄与するその他の主要な要因となっています。
自動車用電動ウォーターポンプ市場の動向・推進要因:
自動車部品の電動化の進展
さまざまな自動車システムの電動化が進む傾向が、製品の需要を支えています。自動車業界が革新を続ける中、制御性、効率性、柔軟性の向上を図るため、機械式システムから電気式システムへの大幅な移行が進んでいます。これに加え、自動車生産台数の増加により、自動車部品の需要も高まっています。また、燃費効率やエンジン性能の向上など、電動ウォーターポンプの利点に対する消費者の認識が高まっていることから、これらの部品を搭載した自動車への需要が拡大しており、市場の成長に寄与しています。
主要企業による技術革新の急増
最新技術の導入により、電動ウォーターポンプは、スタート・ストップシステム、熱管理システム、電動スーパーチャージャーなどの先進技術と大規模に統合されるようになりました。これらは車両全体の効率と性能を向上させることができ、自動車メーカーにとって非常に魅力的なものとなっています。さまざまな主要企業が、エンジンのリアルタイムの冷却ニーズに基づいて性能を調整できるスマート電動ウォーターポンプを開発・採用しており、これにより効率と性能の向上が図られています。これに加え、エンジンのダウンサイジング傾向の高まりや、燃費向上のための軽量化への注目のシフトに伴い、コンパクトで軽量な電動ウォーターポンプが市場に投入されていることも、市場の成長を後押ししています。
高性能車および高級車への需要の増加最新のハイエンド車の多くは、通常、より強力で先進的なエンジンを搭載しており、それにより発生する熱量も多くなっています。電動ウォーターポンプによる精密な制御は、高負荷条件下でも最適なエンジン温度を確保できるため、こうした車両にとって有益です。これにより、性能をさらに向上させ、エンジンの寿命を延ばすことができます。その結果、消費者の購買力の向上、生活水準の向上、急速な都市化に伴う高性能車および高級車への需要の高まりが、市場の拡大を牽引すると予想されます。さらに、アフターマーケット分野の拡大に伴い、既存の車両において、摩耗や性能向上の要望の高まりから従来の機械式ウォーターポンプの交換需要が生まれ、これが市場の成長を後押ししています。
自動車用電動ウォーターポンプ 業界のセグメンテーション:
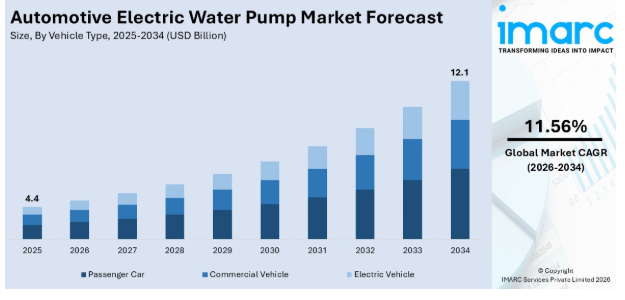
IMARC Groupは、世界の自動車用電動ウォーターポンプ市場レポートにおいて、各セグメントの主要なトレンド分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。当社のレポートでは、車種、ポンプの種類、用途、販売チャネルに基づいて市場を分類しています。
車種別内訳:
- 乗用車
- 商用車
- 電気自動車
乗用車が市場を支配しており、市場シェアの大部分を占めています
本レポートでは、車種に基づく市場の詳細な内訳と分析を提供しています。これには、乗用車、商用車、および電気自動車が含まれます。レポートによると、乗用車が最大のセグメントを占めています。
乗用車は、乗客の輸送や公道での輸送に使用される多目的車両です。これらの車両は、生産台数の観点から自動車市場において最大のセグメントを占めています。その結果、電動ウォーターポンプなどの部品に対する需要は、他の車種と比較して乗用車の方が高くなっています。さらに、車両の電動化が進む傾向により、電気自動車やハイブリッド乗用車の普及が加速しており、これが当該セグメントの拡大を牽引しています。
これに加え、燃費が良く、信頼性が高く、環境に優しい車両に対する消費者の需要が急増しています。これらのポンプはこうした要素に寄与し、乗用車における魅力的な機能となっているため、消費者の嗜好の変化が同セグメントの成長を後押ししています。
ポンプタイプ別の内訳:
- 12V
- 24V
12Vが最も一般的なタイプです
本レポートでは、ポンプの種類に基づく市場の詳細な内訳と分析も掲載されています。これには12Vと24Vが含まれます。レポートによると、12Vが最大の市場シェアを占めています。
ほとんどの従来型車両では、照明から制御システムに至るまでの自動車用電気システムが12ボルトで動作しています。そのため、12Vウォーターポンプは、追加のコンバーターや複雑な配線設定を必要とせずに、既存の電気システムに容易に組み込むことができます。その幅広い互換性により、12Vシステムは乗用車、小型商用車、および特定の種類の大型車両を含む、幅広い車種で広く使用されています。12Vポンプがもたらすコストパフォーマンスの良さ、部品の入手しやすさ、および交換の容易さが、このセグメントの成長を後押ししています。これらの電動ウォーターポンプは、従来のエンジン駆動式ウォーターポンプの便利なドロップイン交換品となるため、特にアフターマーケットにおいて、電動ポンプへの切り替えプロセスを簡素化することができます。これに加え、拡大を続けるアフターマーケットの車両台数も、12Vセグメントの成長を後押ししています。
用途別内訳:
- エンジン
- ターボチャージャー
- バッテリー
- その他
ターボチャージャーが最大の用途セグメントを占めています
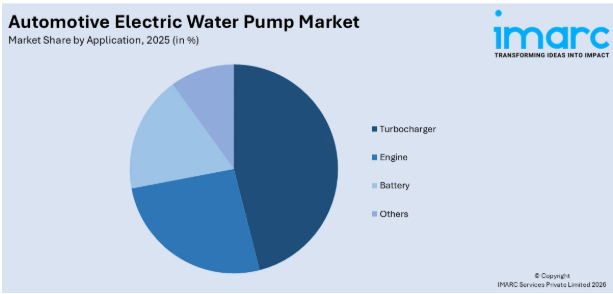
本レポートでは、用途に基づいた市場の詳細な分類と分析を提供しています。これには、エンジン、ターボチャージャー、バッテリー、その他が含まれます。レポートによると、ターボチャージャーが最大のセグメントを占めています。
ターボチャージャーとは、燃焼室に余分な空気を強制的に送り込むことでエンジンの出力を高める装置であり、その過程で大量の熱が発生します。これらのポンプは、ターボチャージャーシステムにおいて冷却と性能を向上させるために採用されています。燃料効率を維持しつつ出力を高めるため、現代の車両でターボチャージャーが広く採用されていることから、電動ウォーターポンプなどの効果的な冷却システムに対する需要が高まっています。電動ウォーターポンプは、エンジンが停止している間も、特に高負荷走行の後でも、冷却液を循環させ続け、ターボチャージャーからの熱を放散し続けるため、ターボチャージャーの性能と寿命を向上させるために広く導入されています。さらに、従来のエンジン駆動式ウォーターポンプと比較して、電動ウォーターポンプが冷却液の流れを精密に制御できる点が、このセグメントの成長を後押ししています。
販売チャネル別内訳:
- OEM
- アフターマーケット
OEMが市場で最大のシェアを占めています
本レポートでは、販売チャネルに基づく市場の詳細な内訳と分析も提供されています。これには、OEMおよびアフターマーケットが含まれます。本レポートによると、OEMが最大の市場シェアを占めています。
OEM(Original Equipment Manufacturers)とは、自動車部品の製造元を指します。これらは、これらのポンプにとって最初かつ主要な販売チャネルとなっています。このセグメントの成長を牽引している主な要因は、ハイブリッド車および電気自動車(EV)の生産増加と、規制順守への需要の高まりです。多くの国の政府による、より厳格な排出ガス基準や燃費に関する規制の導入により、自動車メーカーは車両全体の効率を向上させるため、設計に電動ウォーターポンプを取り入れるよう促されています。これに加え、エンジンのダウンサイジング傾向の高まりも相まって、小型エンジンは往々にしてより多くの熱を発生させるため、より効率的かつ精密な冷却を提供する電動ウォーターポンプへの需要が高まっており、その結果、OEMセグメントの成長が促進されています。
地域別内訳:
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
アジア太平洋地域が圧倒的な優位性を示しており、自動車用電動ウォーターポンプ市場で最大のシェアを占めています
また、本レポートでは、北米(米国およびカナダ)、欧州(ドイツ、フランス、英国、イタリア、スペイン、その他)、アジア太平洋(中国、日本、インド、韓国、オーストラリア、インドネシア、その他)、ラテンアメリカ(ブラジル、メキシコ、その他)、中東・アフリカを含む、すべての主要地域市場について包括的な分析を提供しています。
アジア太平洋地域は、著しい経済成長を遂げており、中国、日本、インドなど自動車生産台数の多い国々で構成されているため、最大の市場シェアを占めています。中国は、世界最大の電気自動車市場であり、国内で自動車の電動化が強力に推進されていることから、市場の成長を牽引しています。
もう一つの要因として、同地域の多くの国々で政府による厳格な排出ガス基準や規制が導入されていることが挙げられます。さらに、可処分所得の高い中産階級の拡大、急速な都市化、生活水準の向上に伴い、乗用車や高性能車、高級車の販売が伸びていることも、アジア太平洋地域の市場成長を後押しすると予想されます。
競争環境:
主要企業が業界での地位を強化するために積極的に取り組みを行っていることから、世界市場は着実な成長を遂げています。各社は、製品の革新や、ポンプの設計、エネルギー効率、耐久性、さまざまな車種との互換性などの改善に注力しています。市場では、主要メーカーによる研究開発(R&D)活動や投資が大幅に増加しており、その結果、技術の向上、設計の改良、そして低コストでの高品質な製品の製造が実現しています。さまざまな企業が、高まる製品需要に応えるため生産能力の拡大に投資するとともに、性能、機能、または価値が向上した新製品バリエーションを市場に投入しています。当市場では、新規参入企業の登場、製品ポートフォリオの統合、および自動車メーカーとの戦略的提携の増加が見込まれ、これらによって業界内での健全な競争が促進されると予想されます。
本レポートでは、市場の競争環境に関する包括的な分析を提供しています。また、すべての主要企業の詳細なプロフィールも掲載されています。市場の主要企業には、以下のような企業が含まれます:
- Aisin Corporation
- Behr Hella Service GmbH (Mahle Group)
- BLDC Pump Co Ltd.
- Continental AG
- Davies Craig Pty Ltd.
- Gates Corporation
- Hitachi Astemo Americas, Inc
- Johnson Electric Ltd.
- Rheinmetall Automotive AG
- Robert Bosch GmbH
- Schaeffler AG
- Valeo SA
最近の動向:
- 2021年11月、米国を拠点とする用途特化型流体動力および動力伝達ソリューションメーカーであるゲイツ・コーポレーションは、電気自動車(EV)向け「ThermalPro」電動ウォーターポンプを発売しました。この次世代技術の最大の特徴は、100 Wから3 kW(4.0 hp)までの幅広い用途に対応可能な洗練された設計にあります。
- 2021年9月、ラインメタル・オートモーティブAGは、ある国際的な自動車メーカーから「CWA400」電動冷却水ポンプの重要な受注を獲得しました。2.5リットル直列4気筒エンジンを搭載した高級ハイブリッド車への搭載を目的としたこれらのポンプの納入は、2024年までに完了する予定です。
- 2022年10月、電動冷却水ポンプの主要サプライヤーであるRobert Bosch GmbHは、アフターマーケット向け電動冷却水ポンプの製品ラインナップを拡充すると発表しました。これらのポンプは、ハイブリッド車や電気自動車を含む自動車の熱管理を効果的にサポートします。2022年時点で、同社の整備工場向け電動ポンプのラインナップは50品目あり、そのうち14品種がハイブリッド車および電気自動車向けとなっています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データ技術
2.3.1 一次調査技術
2.3.2 二次調査技術
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測方法論
3 エグゼクティブ・サマリー
4 世界の自動車用電動ウォーターポンプ市場 ― はじめに
4.1 概要
4.2 市場の動向
4.3 業界のトレンド
4.4 競合分析
5 世界の自動車用電動ウォーターポンプ市場の概況
5.1 過去および現在の市場動向(2020年~2025年)
5.2 市場予測(2026年~2034年)
6 世界の自動車用電動ウォーターポンプ市場 – 車種別内訳
6.1 乗用車
6.1.1 概要
6.1.2 過去および現在の市場動向(2020年~2025年)
6.1.3 市場セグメンテーション
6.1.4 市場予測(2026年~2034年)
6.2 商用車
6.2.1 概要
6.2.2 過去および現在の市場動向(2020年~2025年)
6.2.3 市場セグメンテーション
6.2.4 市場予測(2026年~2034年)
6.3 電気自動車
6.3.1 概要
6.3.2 過去および現在の市場動向(2020年~2025年)
6.3.3 市場のセグメンテーション
6.3.4 市場予測(2026年~2034年)
6.4 車種別に見る魅力的な投資機会
7 世界の自動車用電動ウォーターポンプ市場 – ポンプタイプ別内訳
7.1 12V
7.1.1 概要
7.1.2 過去および現在の市場動向(2020年~2025年)
7.1.3 市場セグメンテーション
7.1.4 市場予測(2026年~2034年)
7.2 24V
7.2.1 概要
7.2.2 過去および現在の市場動向(2020年~2025年)
7.2.3 市場セグメンテーション
7.2.4 市場予測(2026年~2034年)
7.3 ポンプタイプ別の魅力的な投資提案
8 世界の自動車用電動ウォーターポンプ市場 – 用途別内訳
8.1 エンジン
8.1.1 概要
8.1.2 過去および現在の市場動向(2020年~2025年)
8.1.3 市場セグメンテーション
8.1.4 市場予測(2026年~2034年)
8.2 ターボチャージャー
8.2.1 概要
8.2.2 過去および現在の市場動向(2020年~2025年)
8.2.3 市場セグメンテーション
8.2.4 市場予測(2026年~2034年)
8.3 バッテリー
8.3.1 概要
8.3.2 過去および現在の市場動向(2020年~2025年)
8.3.3 市場のセグメンテーション
8.3.4 市場予測(2026年~2034年)
8.4 その他
8.4.1 概要
8.4.2 過去および現在の市場動向(2020年~2025年)
8.4.3 市場のセグメンテーション
8.4.4 市場予測(2026年~2034年)
8.5 用途別の魅力的な投資提案
9 世界の自動車用電動ウォーターポンプ市場 – 販売チャネル別内訳
9.1 OEM
9.1.1 概要
9.1.2 過去および現在の市場動向(2020年~2025年)
9.1.3 市場セグメンテーション
9.1.4 市場予測(2026年~2034年)
9.2 アフターマーケット
9.2.1 概要
9.2.2 過去および現在の市場動向(2020年~2025年)
9.2.3 市場セグメンテーション
9.2.4 市場予測(2026年~2034年)
9.3 販売チャネル別の魅力的な投資提案
10 世界の自動車用電動ウォーターポンプ市場 – 地域別内訳
10.1 北米
10.1.1 米国
10.1.1.1 市場の推進要因
10.1.1.2 過去および現在の市場動向(2020年~2025年)
10.1.1.3 車種別の市場内訳
10.1.1.4 ポンプタイプ別市場内訳
10.1.1.5 用途別市場内訳
10.1.1.6 販売チャネル別市場内訳
10.1.1.7 主要企業
10.1.1.8 市場予測(2026年~2034年)
10.1.2 カナダ
10.1.2.1 市場の推進要因
10.1.2.2 過去および現在の市場動向(2020年~2025年)
10.1.2.3 車種別市場内訳
10.1.2.4 ポンプ種別市場内訳
10.1.2.5 用途別市場内訳
10.1.2.6 販売チャネル別市場内訳
10.1.2.7 主要企業
10.1.2.8 市場予測(2026年~2034年)
10.2 ヨーロッパ
10.2.1 ドイツ
10.2.1.1 市場の推進要因
10.2.1.2 過去および現在の市場動向(2020年~2025年)
10.2.1.3 車種別市場内訳
10.2.1.4 ポンプ種別による市場内訳
10.2.1.5 用途別市場内訳
10.2.1.6 販売チャネル別市場内訳
10.2.1.7 主要企業
10.2.1.8 市場予測(2026年~2034年)
10.2.2 フランス
10.2.2.1 市場の推進要因
10.2.2.2 過去および現在の市場動向(2020年~2025年)
10.2.2.3 車種別の市場内訳
10.2.2.4 ポンプ種別による市場内訳
10.2.2.5 用途別の市場内訳
10.2.2.6 販売チャネル別の市場内訳
10.2.2.7 主要企業
10.2.2.8 市場予測(2026年~2034年)
10.2.3 英国
10.2.3.1 市場の推進要因
10.2.3.2 過去および現在の市場動向(2020年~2025年)
10.2.3.3 車種別市場内訳
10.2.3.4 ポンプタイプ別市場内訳
10.2.3.5 用途別市場内訳
10.2.2.6 販売チャネル別市場内訳
10.2.2.7 主要企業
10.2.2.8 市場予測(2026年~2034年)
10.2.4 イタリア
10.2.4.1 市場の推進要因
10.2.4.2 過去および現在の市場動向(2020年~2025年)
10.2.4.3 車種別市場内訳
10.2.4.4 ポンプ種別市場内訳
10.2.4.5 用途別市場内訳
10.2.4.6 販売チャネル別市場内訳
10.2.4.7 主要企業
10.2.4.8 市場予測(2026年~2034年)
10.2.5 スペイン
10.2.5.1 市場の推進要因
10.2.5.2 過去および現在の市場動向(2020年~2025年)
10.2.5.3 車種別市場内訳
10.2.5.4 ポンプタイプ別市場内訳
10.2.5.5 用途別市場内訳
10.2.5.6 販売チャネル別市場内訳
10.2.5.7 主要企業
10.2.5.8 市場予測(2026年~2034年)
10.2.6 その他
10.2.6.1 過去および現在の市場動向(2020年~2025年)
10.2.6.2 市場予測(2026年~2034年)
10.3 アジア太平洋地域
10.3.1 中国
10.3.1.1 市場の推進要因
10.3.1.2 過去および現在の市場動向(2020年~2025年)
10.3.1.3 車種別市場内訳
10.3.1.4 ポンプタイプ別市場内訳
10.3.1.5 用途別市場内訳
10.3.1.6 販売チャネル別市場内訳
10.3.1.7 主要企業
10.3.1.8 市場予測(2026年~2034年)
10.3.2 日本
10.3.2.1 市場の推進要因
10.3.2.2 過去および現在の市場動向(2020年~2025年)
10.3.2.3 車種別市場内訳
10.3.2.4 ポンプタイプ別の市場内訳
10.3.2.5 用途別の市場内訳
10.3.2.6 販売チャネル別の市場内訳
10.3.2.7 主要企業
10.3.2.8 市場予測(2026年~2034年)
10.3.3 インド
10.3.3.1 市場の推進要因
10.3.3.2 過去および現在の市場動向(2020年~2025年)
10.3.3.3 車種別市場内訳
10.3.3.4 ポンプ種別市場内訳
10.3.3.5 用途別市場内訳
10.3.3.6 販売チャネル別市場内訳
10.3.3.7 主要企業
10.3.3.8 市場予測(2026年~2034年)
10.3.4 韓国
10.3.4.1 市場の推進要因
10.3.4.2 過去および現在の市場動向(2020年~2025年)
10.3.4.3 車種別市場内訳
10.3.4.4 ポンプタイプ別市場内訳
10.3.4.5 用途別市場内訳
10.3.4.6 販売チャネル別市場内訳
10.3.4.7 主要企業
10.3.4.8 市場予測(2026年~2034年)
10.3.5 オーストラリア
10.3.5.1 市場の推進要因
10.3.5.2 過去および現在の市場動向(2020年~2025年)
10.3.5.3 車種別市場内訳
10.3.5.4 ポンプタイプ別市場内訳
10.3.5.5 用途別市場内訳
10.3.5.6 販売チャネル別市場内訳
10.3.5.7 主要企業
10.3.5.8 市場予測(2026年~2034年)
10.3.6 インドネシア
10.3.6.1 市場の推進要因
10.3.6.2 過去および現在の市場動向(2020年~2025年)
10.3.6.3 車種別市場内訳
10.3.6.4 ポンプタイプ別市場内訳
10.3.6.5 用途別市場内訳
10.3.6.6 販売チャネル別市場内訳
10.3.6.7 主要企業
10.3.6.8 市場予測(2026年~2034年)
10.3.7 その他
10.3.7.1 過去および現在の市場動向(2020年~2025年)
10.3.7.2 市場予測(2026年~2034年)
10.4 ラテンアメリカ
10.4.1 ブラジル
10.4.1.1 市場の推進要因
10.4.1.2 過去および現在の市場動向(2020年~2025年)
10.4.1.3 車種別市場内訳
10.4.1.4 ポンプタイプ別市場内訳
10.4.1.5 用途別市場内訳
10.4.1.6 販売チャネル別市場内訳
10.4.1.7 主要企業
10.4.1.8 市場予測(2026年~2034年)
10.4.2 メキシコ
10.4.2.1 市場の推進要因
10.4.2.2 過去および現在の市場動向(2020年~2025年)
10.4.2.3 車種別市場内訳
10.4.2.4 ポンプ種別市場内訳
10.4.2.5 用途別市場内訳
10.4.2.6 販売チャネル別市場内訳
10.4.2.7 主要企業
10.4.2.8 市場予測(2026年~2034年)
10.5.3 その他
10.5.3.1 過去および現在の市場動向(2020年~2025年)
10.5.3.2 市場予測(2026年~2034年)
10.6 中東およびアフリカ
10.6.1 市場の推進要因
10.6.2 過去および現在の市場動向(2020年~2025年)
10.6.3 車種別市場内訳
10.6.4 ポンプタイプ別市場内訳
10.6.5 用途別市場内訳
10.6.6 販売チャネル別市場内訳
10.6.7 国別市場内訳
10.6.8 主要企業
10.6.9 市場予測(2026年~2034年)
10.7 地域別の魅力的な投資提案
11 世界の自動車用電動ウォーターポンプ市場 – 競争環境
11.1 概要
11.2 市場構造
11.3 主要企業別市場シェア
11.4 市場における各企業のポジショニング
11.5 成功を収めている主要戦略
11.6 競争状況ダッシュボード
11.7 企業評価クアドラント
12 主要企業のプロファイル
12.1 アイシン精機株式会社
12.1.1 事業概要
12.1.2 提供製品
12.1.3 事業戦略
12.1.4 財務状況
12.1.5 SWOT分析
12.1.6 主なニュースおよびイベント
12.2 ベール・ヘラ・サービスGmbH(マーレ・グループ)
12.2.1 事業概要
12.2.2 提供製品
12.2.3 事業戦略
12.2.4 SWOT分析
12.2.5 主なニュースおよび出来事
12.3 BLDC Pump Co Ltd.
12.3.1 事業概要
12.3.2 提供製品
12.3.3 事業戦略
12.3.4 SWOT分析
12.3.5 主なニュースおよび出来事
12.4 Continental AG
12.4.1 事業概要
12.4.2 提供製品
12.4.3 事業戦略
12.4.4 財務状況
12.4.5 SWOT分析
12.4.6 主なニュースおよび出来事
12.5 デイヴィス・クレイグ社
12.5.1 事業概要
12.5.2 提供製品
12.5.3 事業戦略
12.5.4 SWOT分析
12.5.5 主なニュースおよび出来事
12.6 ゲイツ・コーポレーション
12.6.1 事業概要
12.6.2 提供製品
12.6.3 事業戦略
12.6.4 SWOT分析
12.6.5 主なニュースおよび出来事
12.7 日立アステモ・アメリカズ社
12.7.1 事業概要
12.7.2 提供製品
12.7.3 事業戦略
12.7.4 SWOT分析
12.7.5 主なニュースおよび出来事
12.8 ジョンソン・エレクトリック社
12.8.1 事業概要
12.8.2 提供製品
12.8.3 事業戦略
12.8.4 SWOT分析
12.8.5 主なニュースおよび出来事
12.9 ラインメタル・オートモーティブ社
12.9.1 事業概要
12.9.2 取り扱い製品
12.9.3 事業戦略
12.9.4 SWOT分析
12.9.5 主なニュースおよび出来事
12.10 ロバート・ボッシュGmbH
12.10.1 事業概要
12.10.2 取り扱い製品
12.10.3 事業戦略
12.10.4 SWOT分析
12.10.5 主なニュースおよび出来事
12.11 シェフラーAG
12.11.1 事業概要
12.11.2 提供製品
12.11.3 事業戦略
12.11.4 財務状況
12.11.5 SWOT分析
12.11.6 主なニュースおよび出来事
12.12 ヴァレオ社
12.12.1 事業概要
12.12.2 提供製品
12.12.3 事業戦略
12.12.4 財務状況
12.12.5 SWOT分析
12.12.6 主なニュースおよびイベント
なお、これは企業の一部のリストに過ぎず、完全なリストは本レポートに記載されていますので、ご了承ください。
13 世界の自動車用電動ウォーターポンプ市場 – 業界分析
13.1 推進要因、制約要因、および機会
13.1.1 概要
13.1.2 推進要因
13.1.3 制約要因
13.1.4 機会
13.1.5 影響分析
13.2 ポーターの5つの力分析
13.2.1 概要
13.2.2 買い手の交渉力
13.2.3 供給者の交渉力
13.2.4 競争の激しさ
13.2.5 新規参入の脅威
13.2.6 代替品の脅威
13.3 バリューチェーン分析
14 戦略的提言
15 付録
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









