主な市場動向と洞察
- 種類別:2025年には、遺伝子バイオマーカーセグメントが市場を牽引し、売上高シェア34.2%で最大となりました。
- 用途別:2025年には、がんセグメントが市場を牽引し、売上高シェア39.0%で最大となりました。
- 技術別:2025年には、次世代シーケンシング(NGS)セグメントが売上高シェア35.6%で市場を牽引しました。
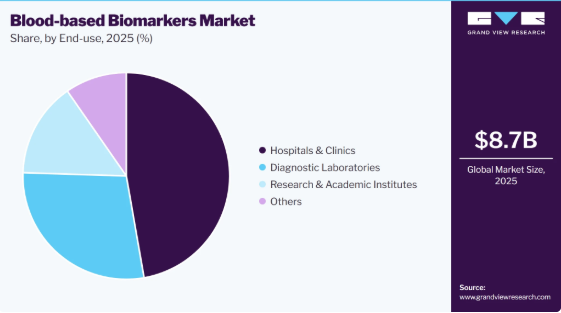
- 最終用途別:2025年には、病院・診療所セグメントが売上高シェア47.3%で市場を牽引しました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア42.6%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
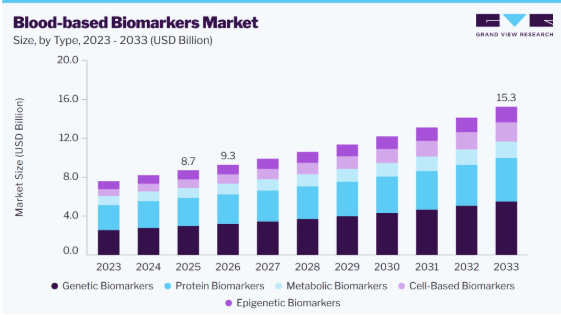
- 2025年の市場規模:87億米ドル
- 2026年の推定市場規模:93億米ドル
- 2033年までの予測市場規模:153億米ドル
- CAGR(2026年~2033年):7.4%
市場の集中度と特徴
血液由来バイオマーカー市場は、液体生検、マルチオミクス技術、およびAIを活用した分子診断の進歩に牽引され、高度なイノベーションが見られます。継続的なイノベーションにより、複数の治療領域にわたるバイオマーカーの発見、疾患の検出、および精密医療への応用が促進されています。例えば、2026年1月、イルミナ社は、ゲノミクス、トランスクリプトミクス、プロテオミクス、エピゲノミクスをAI駆動型分析と統合したクラウドベースのプラットフォーム「Illumina Connected Multiomics」を立ち上げました。このプラットフォームは、マルチオミクスデータの分析を効率化し、バイオマーカーの発見を加速させるとともに、臨床および研究用途向けの次世代血液由来診断ソリューションの開発を支援します。
血液由来バイオマーカー業界では、適度なレベルの合併・買収(M&A)が見られ、各社はバイオマーカー発見、分子診断、および精密医療における自社の能力を強化する技術を選択的に取得しています。戦略的提携や製品革新が依然として主要な競争戦略である一方、的を絞った買収により、市場参加者は技術ポートフォリオを拡大し、研究能力を強化し、先進的なバイオマーカーソリューションの商用化を加速させています。例えば、2025年7月、クアンテリックス社はアコヤ・バイオサイエンシズ社の買収を完了し、研究から臨床に至る全プロセスにおいて、血液および組織由来のタンパク質バイオマーカーを測定する業界初の統合プラットフォームを構築しました。この買収により、クアンテリックス社の神経学、腫瘍学、免疫学分野におけるバイオマーカーのポートフォリオが拡大し、プレシジョン・メディシン(精密医療)の能力が強化されるとともに、先進的な血液ベースのバイオマーカーソリューションの開発と商用化が加速されました。
この市場は、バイオマーカーに基づく診断検査の開発、検証、承認、および商用化を規定する厳格な規制要件によって大きな影響を受けています。米国食品医薬品局(FDA)や欧州医薬品庁(EMA)といった規制当局、およびEUの体外診断用医療機器規則(IVDR)の施行により、血液由来のバイオマーカーアッセイの安全性、正確性、および臨床的有用性を実証するための、確固たる分析的・臨床的エビデンスが求められています。これらの規制は開発コストや承認までの期間を増加させる一方で、製品の品質、標準化、および臨床的な信頼性を高めています。明確に定義された規制プロセスは、先進的な液体生検、コンパニオン診断、および精密医療ソリューションの承認を促進することでイノベーションを支援し、最終的には持続可能な長期的な市場成長を牽引しています。
世界の血液由来バイオマーカー業界では、各社が精密医療の提供体制を強化し、低侵襲検査に対する高まる需要に対応するため、先進的な血液由来診断ソリューションを導入しており、製品ポートフォリオの継続的な拡大が見られます。2025年4月、Labcorp社は、ステージIIIの大腸がんにおける再発評価を目的とした「Labcorp Plasma Detect」を発売し、FDAが承認した初のキット型汎固形腫瘍液体生検アッセイである「PGDx elio plasma focus Dx」を商品化することで、精密腫瘍学のポートフォリオを拡大しました。この拡大により、Labcorp社の血液由来バイオマーカー検査能力が強化され、包括的な分子プロファイリングが向上し、臨床現場における精密腫瘍学診断のより広範な導入が後押しされました。
精密診断に対する需要の高まりに応えるため、各社が先進国および新興市場において商業的な存在感を強めていることから、血液ベースのバイオマーカー市場は世界的に著しい拡大を遂げています。市場参加者は、先進的な血液ベースのバイオマーカー検査へのアクセスを改善するため、流通ネットワーク、検査室インフラ、戦略的パートナーシップ、および商業化活動を拡大しています。この地理的な拡大は、低侵襲診断のより広範な導入を後押しし、精密医療ソリューションの利用可能性を高め、各社が新たな成長機会を活かすことを可能にしています。アジア太平洋、ラテンアメリカ、中東・アフリカ全域における医療インフラおよび分子診断能力への投資拡大が、この市場の地域的な拡大をさらに後押ししています。
アナリストの見解
血液由来バイオマーカー市場は、低侵襲診断、精密医療、および疾患の早期発見に対する需要の高まりに牽引され、持続的な成長が見込まれています。液体生検、次世代シーケンシング、プロテオミクス、およびAIを活用したバイオマーカー解析の進歩により、診断精度が向上し、腫瘍学、循環器疾患、神経疾患、感染症にわたる臨床応用が拡大しています。バイオマーカー研究、製薬企業との提携、コンパニオン診断への投資拡大が、製品の革新と商用化を加速させています。規制の複雑さ、保険償還の課題、臨床検証要件は依然として主要な障壁となっていますが、継続的な技術の進歩と医療現場での普及拡大により、市場浸透が促進され、血液由来バイオマーカーは将来の個別化診断の礎となることが期待されています。
用途別インサイト
2025年には、世界的ながんの負担の増大と、精密腫瘍学および液体生検技術の採用拡大に牽引され、がん分野が39.0%という最大の売上シェアを占めました。国際がん研究機関(IARC)によると、2022年には世界中で約2,000万件の新規がん症例と970万件のがん関連死亡が報告されており、早期発見と個別化治療戦略の緊急性が浮き彫りになっています。循環腫瘍DNA(ctDNA)、循環腫瘍細胞(CTC)、無細胞DNA(cfDNA)などの血液由来バイオマーカーは、がん検診、治療法の選択、治療経過のモニタリング、および微小残存病変の評価において、ますます広く活用されるようになっています。例えば、2025年9月、Exact Sciences社は、単一の血液サンプルから複数のがん種に関連するシグナルを検出する血液ベースの多がんスクリーニング検査「Cancerguard EX」を発売し、これにより、がんの早期発見や精密腫瘍学における血液ベースのバイオマーカーの採用が拡大しています。
神経疾患セグメントは、神経変性疾患の世界的な負担の増大と、低侵襲な診断法への需要の高まりを背景に、予測期間中に9.1%という最も高い年平均成長率(CAGR)を記録すると見込まれています。世界保健機関(WHO)によると、神経疾患は世界中で30億人以上に影響を及ぼしており、世界的に健康障害や障害の主な原因となっており、より早期かつ正確な診断の必要性が強調されています。ニューロフィラメント軽鎖(NfL)、リン酸化タウ(p-tau)、アミロイドベータ、グリア線維酸性タンパク質(GFAP)などの血液由来バイオマーカーは、アルツハイマー病、パーキンソン病、多発性硬化症、その他の神経疾患の早期発見および経過観察において、臨床的に大きな注目を集めています。例えば、2025年4月、フジリバイオは欧州で「Lumipulse G pTau217/β-アミロイド1-42血漿比」アッセイを発売し、アルツハイマー病の血液バイオマーカー検査へのアクセスを拡大するとともに、低侵襲な神経疾患診断法の普及を促進しました。
テクノロジーの動向
次世代シーケンシング(NGS)セグメントは、単一の血液サンプルから、高い感度、精度、およびスループットで複数の遺伝的変異を同時に解析できる能力により、2025年には売上高シェア35.6%を占め、世界市場をリードしました。NGSは、特に腫瘍学の分野において、液体生検、包括的ゲノムプロファイリング(CGP)、コンパニオン診断、および微小残存病変(MRD)モニタリングにおいて、好まれる技術となっています。その採用拡大は、シーケンシング速度の継続的な向上、シーケンシングコストの低下、高度なバイオインフォマティクス機能、および精密医療の臨床現場への統合が進んでいることによって推進されています。例えば、2026年3月、イルミナ社とラボコープ社は、精密腫瘍学分野における提携を拡大し、ラボコープ社のFDA承認済みPGDx elio plasma focus Dx液体生検アッセイと、イルミナ社のTruSight Oncology Comprehensiveテストを共同で商用化しました。これにより、精密腫瘍学向けのNGSベースの血液バイオマーカー検査および包括的ゲノムプロファイリングへのアクセスが拡大しました。
免疫測定法セグメントは、腫瘍学、心血管疾患、神経疾患、感染症、自己免疫疾患の各分野において、迅速かつ高スループットで費用対効果の高い血液ベースのバイオマーカー検出に対する需要が高まっていることから、予測期間中に大きな成長が見込まれています。免疫測定法は、その高い分析感度、自動化の容易さ、および日常的な診断ワークフローとの互換性により、臨床検査室で広く採用され続けています。疾患の早期発見、バイオマーカーに基づくスクリーニング、および精密医療への注目が高まっていることが、先進的な免疫測定プラットフォームの導入をさらに加速させています。例えば、2025年4月、Labcorp社は「Labcorp Plasma Detect」およびFDA承認済みの「PGDx elio plasma focus Dx」液体生検アッセイの市販を開始し、精密腫瘍学のポートフォリオを拡充しました。これにより、血液ベースのバイオマーカー検査へのアクセスが強化され、精密腫瘍学における免疫測定法および分子診断に基づく診断ワークフローのより広範な導入が後押しされています。
タイプ別インサイト
2025年には、遺伝子バイオマーカーセグメントが34.2%という最大の売上シェアを占めました。これは、精密医療の普及が進んでいること、および疾患の診断、予後判定、治療法の選択、治療モニタリングにおける遺伝子バイオマーカー検査の広範な利用が背景にあります。循環腫瘍DNA(ctDNA)、無細胞DNA(cfDNA)、遺伝子変異解析などの血液由来の遺伝子バイオマーカーは、液体生検および精密腫瘍学において極めて重要な役割を果たしています。次世代シーケンシング(NGS)、デジタルPCR、および包括的なゲノムプロファイリングの進歩により、分析感度と臨床的有用性が大幅に向上しました。例えば、2025年6月、QIAGEN社とGENCURIX社は「QIAcuityDxパートナーシッププログラム」の下で提携し、デジタルPCRに基づく分子アッセイを開発することで、精密診断のための高感度な血液由来遺伝子バイオマーカー検査へのアクセスを拡大しました。
細胞ベースのバイオマーカー分野は、液体生検技術の採用拡大と低侵襲ながん診断への需要増加に牽引され、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。この分野は、分子検出技術、特にデジタルPCR、次世代シーケンシング(NGS)、および高感度細胞分離プラットフォームにおける継続的な進歩の恩恵を受けており、これらは循環腫瘍細胞(CTC)の検出と特性評価を大幅に改善しました。これらのバイオマーカーは、がんの早期発見、治療法の選択、疾患のモニタリング、再発の評価において、ますます活用されるようになっています。細胞ベースのバイオマーカー分析が精密腫瘍学のワークフローにますます統合され、分析感度と臨床的信頼性を高める技術革新が継続していることから、予測期間を通じてこのセグメントの成長が加速すると見込まれます。
エンドユースに関する洞察
2025年には、病院・診療所セグメントが47.3%という最大の売上シェアを占めました。これは、診断検査の件数が多いこと、精密医療の導入が進んでいること、および血液ベースのバイオマーカー分析のための高度な検査インフラが整備されていることが要因です。病院や専門診療所は、統合された病理、分子診断、臨床検査サービスに支えられ、がん検診、慢性疾患の診断、治療法の選択、および治療経過のモニタリングが行われる主要な場となっています。液体生検、次世代シーケンシング(NGS)、免疫測定法、およびバイオマーカーに基づく臨床的意思決定が、日常的な患者ケアにますます取り入れられるにつれ、血液由来バイオマーカーの採用はさらに拡大し続けています。これにより、幅広い臨床応用分野において、疾患の早期発見、個別化された治療法の選択、および患者管理の改善が可能となっています。
診断検査室セグメントは、専門的な診断検査のアウトソーシングの増加、高スループットな血液由来バイオマーカー解析への需要の高まり、および精密医療の普及拡大に牽引され、予測期間中に著しい成長が見込まれています。独立系およびリファレンス検査室は、高度に正確かつ拡張性のあるバイオマーカー検査サービスを提供するため、先進的な分子診断、次世代シーケンシング(NGS)、デジタルPCR、および自動免疫測定プラットフォームへの投資を進めています。腫瘍学、神経学、循環器学、感染症分野における検査件数の増加に加え、標準化された迅速な結果提供へのニーズが、このセグメントの成長をさらに加速させています。さらに、集中型検査ネットワークの拡大や、診断検査機関と医療提供者間の連携強化により、日常的な臨床現場における高度な血液由来バイオマーカー検査へのアクセスが向上しています。
地域別動向
北米の血液由来バイオマーカー業界は、高度に発達したプレシジョン・メディシン(精密医療)のエコシステム、液体生検技術の広範な普及、およびバイオマーカーに基づく診断が日常的な臨床ケアに強固に統合されていることから、2025年には売上高シェア42.6%で業界をリードしました。同地域は、先進的な分子診断検査機関、堅固な医療費償還制度、そしてゲノム研究およびトランスレーショナル・メディシンへの広範な投資の恩恵を受けています。がん、心血管疾患、神経疾患の高い有病率は、低侵襲な診断ソリューションへの需要を引き続き牽引しています。さらに、大手バイオテクノロジー企業や診断企業の存在、血液由来バイオマーカーの臨床的妥当性の確立が進んでいること、コンパニオン診断の応用範囲の拡大、そして医療提供者、研究機関、製薬会社間の強力な連携が、地域市場全体におけるイノベーションと商業化を加速させ続けています。
米国の血液由来バイオマーカー市場の動向
米国の血液由来バイオマーカー業界は、精密腫瘍学、ゲノム医療、および先進的な分子診断における主導的立場に支えられ、2025年には売上高の大部分を占めました。同国には、血液由来バイオマーカー検査法を積極的に開発・商用化している大学病院、臨床検査機関、およびバイオテクノロジー企業からなる、確立されたネットワークがあります。がんの検出、治療法の選択、および疾患のモニタリングにおける液体生検の採用拡大に加え、バイオマーカーを活用したコンパニオン診断の利用増加が相まって、市場の需要は引き続き強まっています。高度な分子検査に対する有利な保険償還、高い医療費支出、継続的な臨床研究、そして人工知能や次世代シーケンシングが診断ワークフローに急速に統合されていることが、同国の市場における支配的な地位をさらに強固なものにしています。
欧州の血液由来バイオマーカー市場の動向
欧州の血液由来バイオマーカー産業は、個別化医療の普及拡大、分子診断能力の向上、および革新的な体外診断を後押しする規制枠組みに牽引され、世界市場において大きなシェアを占めています。同地域では、バイオマーカーの発見やトランスレーショナルリサーチへの多額の投資を行う一方で、各国のゲノム医療イニシアチブやがん検診プログラムの強化を継続しています。腫瘍学や慢性疾患の管理分野における液体生検、免疫測定法、ゲノムプロファイリングの利用拡大が、市場の拡大をさらに後押ししています。共同研究ネットワーク、強固な産学連携、そして医療分野への投資増加により、同地域全体の病院、診断検査室、専門医療センターにおいて、血液由来バイオマーカー検査の臨床導入が加速しています。
英国の血液由来バイオマーカー産業は、疾患の早期発見、精密医療、およびゲノム医療の統合がますます重視されるようになったことにより、着実な成長を遂げています。国の医療イニシアチブや学術機関とバイオテクノロジー企業との連携に支えられた、同国の強固な臨床研究インフラが、バイオマーカーに基づく診断法の導入を加速させています。腫瘍学分野における液体生検の導入拡大、慢性疾患管理のための分子検査の利用増加、およびゲノムシーケンシング能力への継続的な投資が、市場の発展を後押ししています。さらに、低侵襲な診断法への需要の高まりや、高度な臨床検査へのアクセス拡大が、国民保健サービス(NHS)全体における血液由来バイオマーカーの日常的な臨床実践への統合を後押ししています。
ドイツの血液由来バイオマーカー産業は、その先進的な医療インフラ、確立された診断検査ネットワーク、そして精密医療への強い注力により、依然として欧州を代表する市場の一つとなっています。同国は、分子診断、臨床ゲノミクス、および生物医学研究への多額の投資の恩恵を受けており、革新的なバイオマーカー技術の急速な普及を支えています。がんやその他の慢性疾患の罹患率の上昇により、液体生検、コンパニオン診断、および包括的なゲノムプロファイリングへの需要が高まっています。さらに、研究機関、病院、診断企業間の連携に加え、自動化された検査プラットフォームや高度なシーケンシング技術の利用拡大が、欧州市場におけるドイツの地位をさらに強固なものにし続けています。
アジア太平洋地域の血液由来バイオマーカー市場の動向
アジア太平洋地域の血液由来バイオマーカー業界は、医療インフラの拡充、疾患の早期診断に対する意識の高まり、および精密医療への投資増加に牽引され、予測期間中に最も急速な成長を記録すると見込まれています。分子診断検査室の急速な増加、ゲノム検査の普及拡大、そして先進的な医療技術を支援する政府の取り組みが、市場の需要を大幅に押し上げています。がん、心血管疾患、神経疾患の負担増大により、低侵襲な診断ソリューションへのニーズが高まっています。さらに、医療費の増加、高度な検査サービスへのアクセス改善、バイオテクノロジー研究活動の拡大が、同地域全体における持続的な市場成長のための好条件を生み出しています。
日本の血液由来バイオマーカー産業は、技術的に先進的であり、高齢化、慢性疾患の負担の大きさ、そして精密医療への強い重視に支えられています。同国は高度な診断インフラを整備しており、分子診断、ゲノム医療、およびバイオマーカーに基づく臨床研究への投資を継続しています。腫瘍学分野における液体生検の利用拡大、自動化検査技術の導入、および個別化治療戦略への需要の高まりが、市場の拡大を牽引しています。学術機関、製薬企業、診断機器メーカー間の強力な連携に加え、良好な医療アクセスの確保や臨床診断分野における継続的なイノベーションが、日本全土における血液由来バイオマーカー検査の成長をさらに後押ししています。
中国の血液由来バイオマーカー産業は、医療の急速な近代化、バイオテクノロジー能力の拡大、および精密医療イニシアチブに対する政府支援の強化に後押しされ、最も急成長している市場の一つとして台頭しています。がんや慢性疾患の有病率の上昇により、高度な分子診断や液体生検技術への需要が加速しています。ゲノムシーケンシングインフラへの多額の投資、国内の診断機器製造の拡大、およびバイオマーカーに基づく治療法の採用拡大が、市場の成長に寄与しています。同国の膨大な患者数、継続的な医療改革、臨床研究活動の活発化、そして病院とバイオテクノロジー企業との提携強化が、血液由来バイオマーカー診断の商業化と利用しやすさを引き続き高めています。
ラテンアメリカの血液由来バイオマーカー市場の動向
ラテンアメリカの血液由来バイオマーカー産業は、医療インフラの改善、分子診断サービスへのアクセス拡大、および疾患の早期発見に対する意識の高まりに支えられ、着実な成長を遂げています。がんや慢性疾患の有病率の増加により、医療提供者は、適時の診断と治療のモニタリングのために、低侵襲な診断技術の導入を促進しています。検査室の近代化への投資、医療費の増加、および国際的な診断企業との提携の拡大により、地域における検査能力が強化されています。さらに、精密医療プログラムの段階的な拡大、高度な検査サービスの利用拡大、およびゲノム技術へのアクセス改善により、ラテンアメリカ市場全体で好ましい成長機会が生まれると予想されます。
MEA(中東・アフリカ)の血液由来バイオマーカー市場の動向
中東・アフリカ(MEA)の血液由来バイオマーカー業界は、進行中の医療の近代化、診断インフラの拡充、および早期疾患発見に対する政府の注目の高まりを原動力として、緩やかな成長が見込まれています。いくつかの国では、医療成果の向上を図るため、高度な分子診断検査室、精密医療イニシアチブ、およびがん検診プログラムへの投資が進められています。慢性疾患の有病率の上昇、専門的な診断サービスへのアクセス改善、および低侵襲検査に対する意識の高まりが、血液由来バイオマーカーの採用拡大に寄与しています。さらに、地域の医療提供者と国際的な診断企業との連携拡大に加え、検査室の自動化やゲノム医療への継続的な投資が、地域全体における長期的な市場の発展を支えています。
血液由来バイオマーカー企業の主な動向
世界の血液由来バイオマーカー業界は適度に統合が進んでおり、主要企業は技術革新、戦略的提携、新製品の発売、規制当局の承認取得、および精密診断ポートフォリオの拡充を通じて競争を繰り広げています。主要企業は、疾患の早期発見と個別化治療を支援するため、液体生検プラットフォーム、次世代シーケンシング、免疫測定法、コンパニオン診断への投資を通じて、自社の地位を強化しています。また、各社はグローバルな検査ネットワークを拡大し、バイオマーカー分析に人工知能や高度なバイオインフォマティクスを統合しています。研究開発への継続的な投資や製薬企業との提携により、競争はさらに激化し、市場の成長が加速すると予想されます。
血液由来バイオマーカー市場の主要企業:
本調査では、血液由来バイオマーカー市場に関する以下の主要企業について分析を行いました。
- Abbott
- BIOMÉRIEUX
- F. Hoffmann-La Roche Ltd.
- Siemens Healthineers AG
- Thermo Fisher Scientific, Inc.
- Bio-Rad Laboratories, Inc
- Cleveland Diagnostics, Inc.
- Sysmex Corporation
最近の動向
- 2026年5月、ガーダント・ヘルス社は、新たな「Guardant360 Liquid CDx」について米国FDAの承認を取得しました。これは、1回の採血からゲノムおよびエピゲノムのプロファイリングを統合する、FDA承認済みの液体生検パネルとしては最大規模のものであり、包括的な血液由来バイオマーカー検査および精密腫瘍学を強化するものです。
- 2026年6月、ガーダント・ヘルス社は、ベーリンガーインゲルハイム社のHERNEXEOS(ゾンゲルチニブ)のコンパニオン診断薬として、「Guardant360 CDx」の米国FDA承認を取得し、進行性非小細胞肺がん患者におけるHER2(ERBB2)変異の血液検査による検出を可能にしました。
- 2026年5月、Guardant Health社は、Arvinas社およびファイザー社の「VEPPANU(ベプデゲストラント)」のコンパニオン診断薬として、「Guardant360 CDx」の米国FDA承認を取得しました。これにより、進行性乳がんの治療方針決定の指針となるESR1変異の血液検査による同定が可能となりました。
- 2026年1月、Guardant Health社は、BRAF V600E変異を有する転移性大腸がん患者向けの初の液体生検コンパニオン診断薬として、「Guardant360 CDx」の米国FDA承認を取得し、精密腫瘍学における血液ベースのバイオマーカー検査の臨床応用を拡大しました。
世界の血液ベースのバイオマーカー市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、世界の血液ベースのバイオマーカー市場レポートを、種類、用途、技術、最終用途、および地域に基づいてセグメント化しました。
- 種類別見通し(売上高、10億米ドル、2021年~2033年)
- 遺伝子バイオマーカー
- タンパク質バイオマーカー
- 代謝バイオマーカー
- 細胞ベースのバイオマーカー
- エピジェネティックバイオマーカー
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- がん
- 心血管疾患
- 神経疾患
- 免疫疾患
- その他
- 技術別見通し(売上高、10億米ドル、2021年~2033年)
- 次世代シーケンシング
- ポリメラーゼ連鎖反応
- 免疫測定法
- 質量分析
- その他
- 最終用途別見通し(売上高、10億米ドル、2021年~2033年)
- 病院・診療所
- 診断検査機関
- 研究・学術機関
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- 韓国
- オーストラリア
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 種類
1.2.2. 用途
1.2.3. 技術
1.2.4. 最終用途
1.2.5. 地域範囲
1.2.6. 推計および予測の期間
1.3. 調査方法論
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次資料
1.4.4. 一次調査
1.4.5. 一次調査の詳細
1.4.5.1. 北米における一次インタビューのデータ
1.4.5.2. 欧州における一次インタビューのデータ
1.4.5.3. アジア太平洋地域における一次インタビューのデータ
1.4.5.4. ラテンアメリカにおける一次インタビューのデータ
1.4.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.2. アプローチ1:商品フローアプローチ
1.7.3. 数量・価格分析(モデル2)
1.7.4. アプローチ2:数量・価格分析
1.8. 二次情報源の一覧
1.9. 一次情報源一覧
1.10. 目的
第2章. エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. 種類、用途、技術、および最終用途別の見通し
2.2.2. 地域別見通し
2.3. 競合状況の分析
第3章. 血液由来バイオマーカー市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連・付随市場の展望
3.2. 市場の動向
3.2.1. 市場推進要因の分析
3.2.1.1. 慢性疾患の有病率の増加
3.2.1.2. バイオマーカー技術の進歩
3.2.1.3. 研究および資金支援の拡大
3.2.2. 市場抑制要因の分析
3.2.2.1. 高い開発・検証コスト
3.2.2.2. バイオマーカー治療に対する保険償還方針の欠如
3.3. 血液由来バイオマーカー市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済的環境
3.3.2.3. 技術的環境
3.3.2.4. 社会的環境
3.3.2.5. 環境情勢
第4章 血液由来バイオマーカー市場:種類別推計および動向分析
4.1. 世界の血液由来バイオマーカー市場:種類別ダッシュボード
4.2. 世界の血液由来バイオマーカー市場:種類別推移分析
4.3. 世界の血液由来バイオマーカー市場(種類別、売上高)
4.4. 遺伝子バイオマーカー
4.4.1. 遺伝子バイオマーカー市場の推計および予測(2021年~2033年、10億米ドル)
4.5. タンパク質バイオマーカー
4.5.1. タンパク質バイオマーカー市場の推計および予測(2021年~2033年、10億米ドル)
4.6. 代謝バイオマーカー
4.6.1. 代謝バイオマーカー市場の推計および予測(2021年~2033年、10億米ドル)
4.7. 細胞ベースのバイオマーカー
4.7.1. 細胞ベースのバイオマーカー市場の推計および予測(2021年~2033年、10億米ドル)
4.8. エピジェネティック・バイオマーカー
4.8.1. エピジェネティック・バイオマーカー市場の推定値および予測(2021年~2033年、10億米ドル)
第5章 血液由来バイオマーカー市場:用途別推定値およびトレンド分析
5.1. 世界の血液由来バイオマーカー市場:用途別ダッシュボード
5.2. 世界の血液由来バイオマーカー市場:用途別動向分析
5.3. 用途別世界血液由来バイオマーカー市場、収益
5.4. がん
5.4.1. がん市場の推計および予測(2021年~2033年、10億米ドル)
5.5. 心血管疾患
5.5.1. 心血管疾患市場の推計および予測(2021年~2033年、10億米ドル)
5.6. 神経疾患
5.6.1. 神経疾患市場の推計および予測(2021年~2033年)(10億米ドル)
5.7. 免疫疾患
5.7.1. 免疫疾患市場の推計および予測(2021年~2033年)(10億米ドル)
5.8. その他
5.8.1. その他市場の推計および予測(2021年~2033年、10億米ドル)
第6章 血液由来バイオマーカー市場:技術別推計およびトレンド分析
6.1. 世界の血液由来バイオマーカー市場:技術ダッシュボード
6.2. 世界の血液由来バイオマーカー市場:技術動向分析
6.3. 技術別世界血液由来バイオマーカー市場、売上高
6.4. 次世代シーケンシング
6.4.1. 次世代シーケンシング市場の推計および予測(2021年~2033年、10億米ドル)
6.5. ポリメラーゼ連鎖反応
6.5.1. ポリメラーゼ連鎖反応(PCR)市場の推計および予測(2021年~2033年)(10億米ドル)
6.6. 免疫測定法
6.6.1. 免疫測定法市場の推計および予測(2021年~2033年) (10億米ドル)
6.7. 質量分析法
6.7.1. 質量分析法市場の推定値および予測(2021年~2033年)(10億米ドル)
6.8. その他
6.8.1. その他市場の推定値および予測(2021年~2033年) (10億米ドル)
第7章 血液由来バイオマーカー市場:最終用途別の推計および動向分析
7.1. 世界の血液由来バイオマーカー市場:最終用途ダッシュボード
7.2. 世界の血液由来バイオマーカー市場:最終用途別の動向分析
7.3. 世界の血液由来バイオマーカー市場(最終用途別、売上高)
7.4.
病院・診療所
7.4.1. 病院・診療所市場の推計および予測(2021年~2033年)(10億米ドル)
7.5. 診断検査機関
7.5.1. 診断検査機関市場の推計および予測(2021年~2033年) (10億米ドル)
7.6. 研究機関および学術機関
7.6.1. 研究機関および学術機関の市場規模推計および予測(2021年~2033年)(10億米ドル)
7.7. その他
7.7.1. その他の市場規模推計および予測(2021年~2033年)(10億米ドル)
第8章 血液由来バイオマーカー市場:地域別推計およびタイプ、用途、技術、最終用途別の動向分析
8.1. 地域別概要
8.2. 市場規模および予測の動向分析(2021年~2033年):
8.3. 北米
8.3.1. 米国
8.3.1.1. 主要国の動向
8.3.1.2. 規制の枠組み/償還構造
8.3.1.3. 競争状況
8.3.1.4. 米国市場の推計および予測(2021年~2033年)(10億米ドル)
8.3.2. カナダ
8.3.2.1. 主要国の動向
8.3.2.2. 規制の枠組み/償還制度
8.3.2.3. 競合状況
8.3.2.4. カナダ市場の推計および予測(2021年~2033年、10億米ドル)
8.3.3. メキシコ
8.3.3.1. 主要国の動向
8.3.3.2. 規制の枠組み/償還構造
8.3.3.3. 競争環境
8.3.3.4. メキシコ市場の推計および予測(2021年~2033年、10億米ドル)
8.4. 欧州
8.4.1. 英国
8.4.1.1. 主要な国別動向
8.4.1.2. 規制の枠組み/償還構造
8.4.1.3. 競争環境
8.4.1.4. 英国市場の推計および予測(2021年~2033年、10億米ドル)
8.4.2. ドイツ
8.4.2.1. 主要な国別動向
8.4.2.2. 規制の枠組み/償還構造
8.4.2.3. 競争環境
8.4.2.4. ドイツ市場の推計および予測(2021年~2033年、10億米ドル)
8.4.3. フランス
8.4.3.1. 主要な国別動向
8.4.3.2. 規制の枠組み/償還構造
8.4.3.3. 競合状況
8.4.3.4. フランス市場の推計および予測(2021年~2033年、10億米ドル)
8.4.4. イタリア
8.4.4.1. 主要な国別動向
8.4.4.2. 規制の枠組み/償還制度
8.4.4.3. 競争環境
8.4.4.4. イタリア市場の推計および予測(2021年~2033年、10億米ドル)
8.4.5. スペイン
8.4.5.1. 主要な国別動向
8.4.5.2. 規制の枠組み/償還構造
8.4.5.3.
競争環境
8.4.5.4. スペイン市場の推計および予測(2021年~2033年、10億米ドル)
8.4.6. ノルウェー
8.4.6.1. 主要な国別動向
8.4.6.2. 規制の枠組み/償還構造
8.4.6.3. 競争環境
8.4.6.4. 2021年から2033年までのノルウェー市場の推定値および予測(10億米ドル)
8.4.7. スウェーデン
8.4.7.1. 主要な国別動向
8.4.7.2. 規制の枠組み/償還構造
8.4.7.3. 競争シナリオ
8.4.7.4. 2021年から2033年までのスウェーデン市場の推定値および予測(10億米ドル)
8.4.8. デンマーク
8.4.8.1. 主要な国別動向
8.4.8.2. 規制の枠組み/償還構造
8.4.8.3. 競争環境
8.4.8.4. 2021年から2033年までのデンマーク市場の推計および予測(10億米ドル)
8.5. アジア太平洋地域
8.5.1. 日本
8.5.1.1. 主要国の動向
8.5.1.2. 規制の枠組み/償還構造
8.5.1.3. 競争環境
8.5.1.4. 2021年から2033年までの日本市場の推計および予測(10億米ドル)
8.5.2. 中国
8.5.2.1. 主要国の動向
8.5.2.2. 規制の枠組み/償還構造
8.5.2.3. 競争環境
8.5.2.4. 2021年から2033年までの中国市場の推計および予測(10億米ドル)
8.5.3. インド
8.5.3.1. 主要国の動向
8.5.3.2. 規制の枠組み/償還構造
8.5.3.3. 競争環境
8.5.3.4. 2021年から2033年までのインド市場の推計および予測(10億米ドル)
8.5.4. オーストラリア
8.5.4.1. 主要な国別動向
8.5.4.2. 規制の枠組み/償還構造
8.5.4.3. 競争環境
8.5.4.4. 2021年から2033年までのオーストラリア市場の推計および予測(10億米ドル)
8.5.5. 韓国
8.5.5.1. 主要国の動向
8.5.5.2. 規制の枠組み/償還構造
8.5.5.3. 競争環境
8.5.5.4. 2021年から2033年までの韓国市場の推計および予測(10億米ドル)
8.5.6. タイ
8.5.6.1. 主要な国別動向
8.5.6.2. 規制の枠組み/償還構造
8.5.6.3. 競争環境
8.5.6.4. 2021年から2033年までのタイ市場の推計および予測(10億米ドル)
8.6.
ラテンアメリカ
8.6.1. ブラジル
8.6.1.1. 主要国の動向
8.6.1.2. 規制の枠組み/償還構造
8.6.1.3. 競争環境
8.6.1.4. 2021年から2033年までのブラジル市場の推定値および予測(10億米ドル)
8.6.2. アルゼンチン
8.6.2.1. 主要な国別動向
8.6.2.2. 規制の枠組み/償還構造
8.6.2.3. 競争環境
8.6.2.4. アルゼンチン市場の推計および予測(2021年~2033年、10億米ドル)
8.7. MEA
8.7.1. 南アフリカ
8.7.1.1. 主要な国別動向
8.7.1.2. 規制の枠組み/償還構造
8.7.1.3. 競争環境
8.7.1.4. 南アフリカ市場の推計および予測(2021年~2033年、10億米ドル)
8.7.2. サウジアラビア
8.7.2.1. 主要な国別動向
8.7.2.2. 規制の枠組み/償還構造
8.7.2.3. 競争環境
8.7.2.4. サウジアラビア市場の推計および予測(2021年~2033年、10億米ドル)
8.7.3. アラブ首長国連邦(UAE)
8.7.3.1. 主要な国別動向
8.7.3.2. 規制の枠組み/償還構造
8.7.3.3. 競争環境
8.7.3.4. アラブ首長国連邦(UAE)の市場推計および予測(2021年~2033年、10億米ドル)
8.7.4. クウェート
8.7.4.1. 主要な国別動向
8.7.4.2. 規制の枠組み/償還構造
8.7.4.3. 競合状況
8.7.4.4. クウェート市場の推計および予測(2021年~2033年、10億米ドル)
第9章 競合環境
9.1. 主要市場参加者別の最近の動向および影響分析
9.2. 企業/競合の分類
9.3. ベンダーの動向
9.3.1. 主要な販売代理店およびチャネルパートナーの一覧
9.3.2. 主要顧客
9.3.3. 主要企業の市場シェア分析(2024年)
9.3.4. アボット
9.3.4.1. 会社概要
9.3.4.2. 財務実績
9.3.4.3. 製品ベンチマーク
9.3.4.4. 戦略的取り組み
9.3.5. BIOMERIEUX
9.3.5.1. 会社概要
9.3.5.2. 財務実績
9.3.5.3. 製品ベンチマーク
9.3.5.4. 戦略的取り組み
9.3.6. F. ホフマン・ラ・ロシュ社
9.3.6.1. 会社概要
9.3.6.2. 財務実績
9.3.6.3. 製品ベンチマーク
9.3.6.4. 戦略的取り組み
9.3.7. シーメンス・ヘルスインアーズ AG
9.3.7.1. 会社概要
9.3.7.2.
財務実績
9.3.7.3. 製品ベンチマーク
9.3.7.4. 戦略的取り組み
9.3.8. サーモ・フィッシャー・サイエンティフィック社
9.3.8.1. 会社概要
9.3.8.2. 財務実績
9.3.8.3. 製品ベンチマーク
9.3.8.4. 戦略的取り組み
9.3.9. バイオ・ラッド・ラボラトリーズ社
9.3.9.1. 会社概要
9.3.9.2. 財務実績
9.3.9.3. 製品のベンチマーク
9.3.9.4. 戦略的取り組み
9.3.10. クリーブランド・ダイアグノスティックス社
9.3.10.1. 会社概要
9.3.10.2. 財務実績
9.3.10.3. 製品のベンチマーク
9.3.10.4. 戦略的取り組み
9.3.11. シスメックス株式会社
9.3.11.1. 会社概要
9.3.11.2. 財務実績
9.3.11.3. 製品のベンチマーク
9.3.11.4. 戦略的取り組み
表の一覧
表 1 表の一覧
表 2 略語一覧
表 3 世界の血液由来バイオマーカー市場:種類別、2021年~2033年(10億米ドル)
表 4 世界の血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
表5 世界の血液由来バイオマーカー市場(技術別、2021年~2033年)(10億米ドル)
表6 世界の血液由来バイオマーカー市場(最終用途別、2021年~2033年)(10億米ドル)
表7 世界の血液由来バイオマーカー市場(地域別、2021年~2033年) (10億米ドル)
表8 北米の血液由来バイオマーカー市場:国別、2021年~2033年(10億米ドル)
表9 北米の血液由来バイオマーカー市場:種類別、2021年~2033年(10億米ドル)
表10 北米の血液由来バイオマーカー市場:用途別、2021年~2033年 (10億米ドル)
表11 北米の血液由来バイオマーカー市場:技術別、2021年~2033年(10億米ドル)
表12 北米の血液由来バイオマーカー市場:最終用途別、2021年~2033年(10億米ドル)
表13 米国における血液由来バイオマーカー市場(種類別、2021年~2033年)(10億米ドル)
表14 米国における血液由来バイオマーカー市場(用途別、2021年~2033年)(10億米ドル)
表15 米国における血液由来バイオマーカー市場(技術別、2021年~2033年)(10億米ドル)
表16 米国における血液由来バイオマーカー市場(最終用途別、2021年~2033年)(10億米ドル)
表17 カナダにおける血液由来バイオマーカー市場(種類別、2021年~2033年) (10億米ドル)
表18 カナダの血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
表19 カナダの血液由来バイオマーカー市場:技術別、2021年~2033年
(10億米ドル)
表20 カナダの血液由来バイオマーカー市場:最終用途別、2021年~2033年(10億米ドル)
表21 メキシコの血液由来バイオマーカー市場:種類別、2021年~2033年(10億米ドル)
表22 メキシコの血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
表23 メキシコの血液由来バイオマーカー市場(技術別、2021年~2033年)(10億米ドル)
表24 メキシコの血液由来バイオマーカー市場(最終用途別、2021年~2033年)(10億米ドル)
表25 欧州の血液由来バイオマーカー市場(国別、2021年~2033年) (10億米ドル)
表26 欧州の血液由来バイオマーカー市場(種類別)、2021年~2033年(10億米ドル)
表27 欧州の血液由来バイオマーカー市場(用途別)、2021年~2033年(10億米ドル)
表28 欧州の血液由来バイオマーカー市場(技術別、2021年~2033年)(10億米ドル)
表29 欧州の血液由来バイオマーカー市場(最終用途別、2021年~2033年)(10億米ドル)
表30 ドイツの血液由来バイオマーカー市場(種類別、2021年~2033年)(10億米ドル)
表31 ドイツの血液由来バイオマーカー市場(用途別、2021年~2033年)(10億米ドル)
表32 ドイツの血液由来バイオマーカー市場(技術別、2021年~2033年)(10億米ドル)
表33 ドイツの血液由来バイオマーカー市場(最終用途別、2021年~2033年) (10億米ドル)
表34 英国の血液由来バイオマーカー、種類別、2021年~2033年(10億米ドル)
表35 英国の血液由来バイオマーカー、用途別、2021年~2033年 (10億米ドル)
表36 英国の血液由来バイオマーカー市場:技術別、2021年~2033年(10億米ドル)
表37 英国の血液由来バイオマーカー市場:最終用途別、2021年~2033年(10億米ドル)
表38 フランスの血液由来バイオマーカー市場:種類別、2021年~2033年 (10億米ドル)
表39 フランスにおける血液由来バイオマーカー市場(用途別、2021年~2033年)(10億米ドル)
表40 フランスにおける血液由来バイオマーカー市場(技術別、2021年~2033年)(10億米ドル)
表41 フランスにおける血液由来バイオマーカー市場(最終用途別、2021年~2033年)(10億米ドル)
表42 イタリアにおける血液由来バイオマーカー市場(種類別、2021年~2033年)(10億米ドル)
表43 イタリアにおける血液由来バイオマーカー市場(用途別、2021年~2033年)(10億米ドル)
表44 イタリアの血液由来バイオマーカー市場(技術別、2021年~2033年)(10億米ドル)
表45 イタリアの血液由来バイオマーカー市場(最終用途別、2021年~2033年)(10億米ドル)
表46 スペインの血液由来バイオマーカー市場(種類別、2021年~2033年)
(10億米ドル)
表47 スペインの血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
表48 スペインの血液由来バイオマーカー市場:技術別、2021年~2033年(10億米ドル)
表49 スペインの血液由来バイオマーカー市場(最終用途別、2021年~2033年)(10億米ドル)
表50 デンマークの血液由来バイオマーカー市場(種類別、2021年~2033年)(10億米ドル)
表51 デンマークの血液由来バイオマーカー市場(用途別、2021年~2033年)(10億米ドル)
表52 デンマークの血液由来バイオマーカー市場:技術別、2021年~2033年(10億米ドル)
表53 デンマークの血液由来バイオマーカー市場:最終用途別、2021年~2033年(10億米ドル)
表54 スウェーデンの血液由来バイオマーカー市場:種類別、2021年~2033年(10億米ドル)
表55 スウェーデンの血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
表56 スウェーデンの血液由来バイオマーカー市場:技術別、2021年~2033年(10億米ドル)
表57 スウェーデンの血液由来バイオマーカー市場:最終用途別、2021年~2033年(10億米ドル)
表58 ノルウェーの血液由来バイオマーカー市場:種類別、2021年~2033年(10億米ドル)
表59 ノルウェーの血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
表60 ノルウェーの血液由来バイオマーカー市場:技術別、2021年~2033年(10億米ドル)
表61 ノルウェーの血液由来バイオマーカー市場:最終用途別、2021年~2033年(10億米ドル)
表62 アジア太平洋地域の血液由来バイオマーカー、国別、2021年~2033年(10億米ドル)
表63 アジア太平洋地域の血液由来バイオマーカー、種類別、2021年~2033年 (10億米ドル)
表64 アジア太平洋地域の血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
表65 アジア太平洋地域の血液由来バイオマーカー市場:技術別、2021年~2033年(10億米ドル)
表66 アジア太平洋地域の血液由来バイオマーカー市場:最終用途別、2021年 ~2033年(10億米ドル)
表67 中国の血液由来バイオマーカー市場:種類別、2021年~2033年(10億米ドル)
表68 中国の血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
表69 中国の血液由来バイオマーカー市場(技術別、2021年~2033年)(10億米ドル)
表70 中国の血液由来バイオマーカー市場(最終用途別、2021年~2033年)(10億米ドル)
表71 日本の血液由来バイオマーカー市場(種類別、2021年~2033年)(10億米ドル)
表72 日本の血液由来バイオマーカー市場(用途別、2021年~2033年)(10億米ドル)
表73 日本の血液由来バイオマーカー市場(技術別、2021年~2033年)(10億米ドル)
表74 日本の血液由来バイオマーカー市場:種類別、2021年~2033年(10億米ドル)
表75 インドの血液由来バイオマーカー市場:種類別、2021年~2033年(10億米ドル)
表76 インドの血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
表77 インドの血液由来バイオマーカー市場:技術別、2021年~2033年(10億米ドル)
表78 インドの血液由来バイオマーカー市場:最終用途別、2021年~2033年(10億米ドル)
表79 韓国における血液由来バイオマーカー市場(種類別、2021年~2033年)(10億米ドル)
表80 韓国における血液由来バイオマーカー市場(用途別、2021年~2033年) (10億米ドル)
表81 韓国における血液由来バイオマーカー市場(技術別、2021年~2033年)(10億米ドル)
表82 韓国における血液由来バイオマーカー市場(最終用途別、2021年~2033年)(10億米ドル)
表83 オーストラリアにおける血液由来バイオマーカー市場(種類別、2021年~2033年) (10億米ドル)
表84 オーストラリアの血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
表85 オーストラリアの血液由来バイオマーカー市場:技術別、2021年~2033年(10億米ドル)
表86 オーストラリアの血液由来バイオマーカー市場(最終用途別、2021年~2033年)(10億米ドル)
表87 タイの血液由来バイオマーカー市場(種類別、2021年~2033年) (10億米ドル)
表88 タイの血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
表89 タイの血液由来バイオマーカー市場:技術別、2021年~2033年 (10億米ドル)
表90 タイの血液由来バイオマーカー市場:最終用途別、2021年~2033年(10億米ドル)
表91 ラテンアメリカの血液由来バイオマーカー市場:国別、2021年~2033年 (10億米ドル)
表92 ラテンアメリカの血液由来バイオマーカー市場(種類別、2021年~2033年)(10億米ドル)
表93 ラテンアメリカの血液由来バイオマーカー市場(用途別、2021年~2033年)(10億米ドル)
表94 ラテンアメリカの血液由来バイオマーカー市場(技術別、2021年~2033年)(10億米ドル)
表95 ラテンアメリカの血液由来バイオマーカー市場(最終用途別、2021年~2033年)(10億米ドル)
表96 ブラジルの血液由来バイオマーカー、種類別、2021年~2033年(10億米ドル)
表97 ブラジルの血液由来バイオマーカー、用途別、2021年~2033年(10億米ドル)
表98 ブラジルの血液由来バイオマーカー市場:技術別、2021年~2033年(10億米ドル)
表99 ブラジルの血液由来バイオマーカー市場:最終用途別、2021年~2033年(10億米ドル)
表100 アルゼンチンの血液由来バイオマーカー市場:種類別、2021年~2033年(10億米ドル)
表101 アルゼンチンの血液由来バイオマーカー市場(用途別、2021年~2033年)(10億米ドル)
表102 アルゼンチンの血液由来バイオマーカー市場(技術別、2021年~2033年)(10億米ドル)
表103 アルゼンチンの血液由来バイオマーカー市場(最終用途別、2021年~2033年)(10億米ドル)
表104 中東・アフリカの血液由来バイオマーカー、国別、2021年~2033年(10億米ドル)
表105 中東・アフリカの血液由来バイオマーカー、種類別、2021年~2033年 (10億米ドル)
表106 中東・アフリカの血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
表107 中東・アフリカの血液由来バイオマーカー市場:技術別、2021年~2033年(10億米ドル)
表108 中東・アフリカの血液由来バイオマーカー市場:最終用途別、2021年~2033年(10億米ドル)
表109 南アフリカの血液由来バイオマーカー市場:種類別、2021年~2033年(10億米ドル)
表110 南アフリカの血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
表111 南アフリカの血液由来バイオマーカー市場:技術別、2021年~2033年(10億米ドル)
表112 南アフリカの血液由来バイオマーカー市場:最終用途別、2021年~2033年(10億米ドル)
表113 サウジアラビアの血液由来バイオマーカー市場:種類別、2021年~2033年(10億米ドル)
表114 サウジアラビアの血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
表115 サウジアラビアの血液由来バイオマーカー市場:技術別、2021年~2033年(10億米ドル)
表116 サウジアラビアの血液由来バイオマーカー市場:最終用途別、2021年~2033年(10億米ドル)
表117 アラブ首長国連邦(UAE)の血液由来バイオマーカー市場:種類別、2021年~2033年(10億米ドル)
表118 アラブ首長国連邦(UAE)の血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
表119 アラブ首長国連邦(UAE)の血液由来バイオマーカー市場:技術別、2021年~2033年(10億米ドル)
表120 アラブ首長国連邦(UAE)の血液由来バイオマーカー市場:最終用途別、2021年~2033年(10億米ドル)
表121 クウェートの血液由来バイオマーカー、種類別、2021年~2033年(10億米ドル)
表122 クウェートの血液由来バイオマーカー、用途別、2021年~2033年(10億米ドル)
表123 クウェートの血液由来バイオマーカー、技術別、2021年~2033年 (10億米ドル)
表124 クウェートの血液由来バイオマーカー市場:最終用途別、2021年~2033年(10億米ドル)
図一覧
図1 市場調査プロセス
図2 情報収集
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出と予測
図6 市場の策定と検証
図7 血液由来バイオマーカー市場のセグメンテーション
図8 市場の概況(2024年)
図9 市場の動向と見通し
図10 市場推進要因の関連性分析(現在および将来への影響)
図11 市場制約要因の関連性分析(現在および将来への影響)
図12 市場課題の関連性分析(現在および将来への影響)
図13 要因別(政治・法規制、経済、技術)SWOT分析
図14 ポーターの5つの力分析
図15 世界の血液由来バイオマーカー市場:タイプ別推移分析
図16 世界の血液由来バイオマーカー市場(遺伝子バイオマーカー)、2021年~2033年(10億米ドル)
図17 世界の血液由来バイオマーカー市場(タンパク質バイオマーカー)、2021年~2033年(10億米ドル)
図18 世界の血液由来バイオマーカー市場:代謝バイオマーカー、2021年~2033年(10億米ドル)
図19 世界の血液由来バイオマーカー市場:細胞ベースのバイオマーカー、2021年~2033年(10億米ドル)
図20 世界の血液由来バイオマーカー市場:エピジェネティック・バイオマーカー、2021年~2033年(10億米ドル)
図21 世界の血液由来バイオマーカー市場:用途別、2021年~2033年(10億米ドル)
図22 世界の血液由来バイオマーカー市場:がん分野、2021年~2033年(10億米ドル)
図23 世界の血液由来バイオマーカー市場:心血管疾患分野、2021年~2033年 (10億米ドル)
図24 世界の血液由来バイオマーカー市場:神経疾患別、2021年~2033年(10億米ドル)
図25 世界の血液由来バイオマーカー市場:免疫疾患別、2021年~2033年(10億米ドル)
図26 世界の血液由来バイオマーカー市場(その他)、2021年~2033年(10億米ドル)
図27 世界の血液由来バイオマーカー市場(技術別)、2021年~2033年 (10億米ドル)
図28 次世代シーケンシング向けの世界の血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図29 ポリメラーゼ連鎖反応(PCR)向けの世界の血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図30 世界の血液由来バイオマーカー市場:免疫測定法別、2021年~2033年(10億米ドル)
図31 世界の血液由来バイオマーカー市場:質量分析法別、2021年~2033年(10億米ドル)
図32 世界の血液由来バイオマーカー市場:その他、2021年~2033年(10億米ドル)
図33 世界の血液由来バイオマーカー市場:最終用途別動向分析
図34 世界の血液由来バイオマーカー市場:病院・診療所向け、2021年~2033年 (10億米ドル)
図35 世界の血液由来バイオマーカー市場:診断検査機関向け、2021年 ~2033年(10億米ドル)
図36 世界の血液由来バイオマーカー市場:研究・学術機関向け、2021年~2033年(10億米ドル)
図37 世界の血液由来バイオマーカー市場:その他向け、2021年~2033年(10億米ドル)
図38 地域別市場:主なポイント
図39 地域別見通し、2024年および2033年
図40 世界の血液由来バイオマーカー市場:地域別動向分析
図41 北米の血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図42 米国の血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図43 カナダの血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図44 メキシコの血液由来バイオマーカー市場、2021年~2033年 (10億米ドル)
図45 欧州の血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図46 ドイツの血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図47 英国の血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図48 フランスの血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図49 イタリアの血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図50 スペインの血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図51 デンマークの血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図52 スウェーデンの血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図53 ノルウェーの血液由来バイオマーカー市場、2021年~2033年 (10億米ドル)
図54 アジア太平洋地域の血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図55 日本の血液由来バイオマーカー市場、2021年~2033年 (10億米ドル)
図56 中国の血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図57 インドの血液由来バイオマーカー市場、2021年~2033年 (10億米ドル)
図58 オーストラリアの血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図59 韓国の血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図60 タイの血液由来バイオマーカー市場、2021年~2033年 (10億米ドル)
図61 ラテンアメリカの血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図62 ブラジルの血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図63 アルゼンチンの血液由来バイオマーカー市場、2021年~2033年 (10億米ドル)
図64 中東・アフリカの血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図65 南アフリカの血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図66 サウジアラビアの血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図67 アラブ首長国連邦(UAE)の血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
図68 クウェートの血液由来バイオマーカー市場、2021年~2033年(10億米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









