主な市場動向と洞察
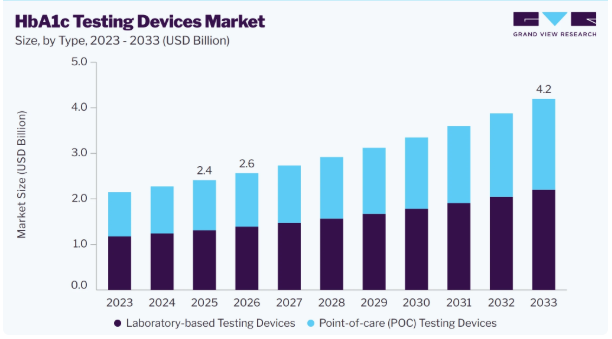
- 種類別:2025年には、検査室用検査機器セグメントが世界市場を牽引し、市場総収益の54.4%を占めました。
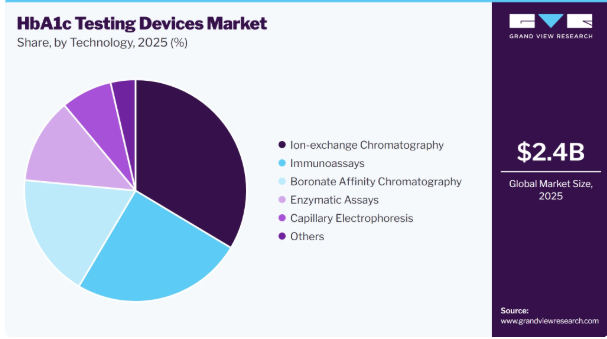
- 技術別:2025年には、イオン交換クロマトグラフィーセグメントが市場をリードし、売上高シェア33.6%を記録しました。
- 最終用途別:2025年には、病院・診療所セグメントが市場をリードし、売上高シェア57.1%を記録しました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア33.8%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が大きな市場シェアを占めました。
市場規模と予測
- 2025年の市場規模:24億米ドル
- 2026年の推定市場規模:26億米ドル
- 2033年までの予測市場規模:42億米ドル
- CAGR(2026年~2033年):7.3%
市場の集中度と特徴
HbA1c測定機器市場は、分析性能、自動化、ワークフローの効率化、およびポイント・オブ・ケア検査の進歩に牽引され、中程度から高いレベルのイノベーションが見られます。メーカー各社は、処理能力の向上、接続性の強化、ヘモグロビン変異体の検出精度の向上、コンパクトな設計を備えた次世代の分析装置を導入するとともに、HbA1c検査をより広範な診断プラットフォームに統合しています。こうした革新により、アクセスの向上、検査室の効率化、および長期的な糖尿病管理が促進され、市場の成長と旧式システムの置き換えが後押しされています。
HbA1c検査機器業界では、中程度のM&A(合併・買収)活動が見られます。市場参加者は、競争力を強化するために、主に製品の革新、規制当局の承認取得、製品ポートフォリオの拡大、戦略的提携、および地理的拡大に注力しています。診断能力の強化、糖尿病検査ポートフォリオの拡大、あるいは新規市場への参入を目的として、選択的な買収が行われる一方で、新製品の発売や商品化を通じた有機的成長が、依然として主要な競争戦略となっています。老舗の診断機器メーカーやHbA1c検査の専門メーカーは、技術開発、流通パートナーシップ、検査室の自動化への投資を継続しており、この市場では、ターゲットを絞った買収が業界全体の成長を牽引するのではなく、それを補完する役割を果たしていることがうかがえます。
この市場は、規制監督が厳格であることが特徴であり、メーカーは分析性能、品質管理、および製品承認に関する厳しい基準を遵守することが求められています。規制やHbA1c標準化プログラムへの準拠は、開発期間やコストの増加を招くものの、製品の信頼性を確保し、グローバルな商業化を支えています。
この業界では、検査室用およびポイント・オブ・ケア(POC)プラットフォームにおける継続的な製品ラインナップの拡充に牽引され、著しい製品拡大が見られます。メーカー各社は、自動化、処理能力、接続性、コンパクトな設計が向上した先進的な分析装置を導入するとともに、規制当局の承認や製品発売を通じて新規市場への進出を図っています。こうした取り組みは、装置の導入を促進し、関連する消耗品からの継続的な収益を生み出しています。
HbA1c検査機器市場は、地域ごとに力強い拡大を見せており、メーカー各社は、先進国および新興市場における規制当局の承認、製品発売、販売提携、および商業化を通じて、その存在感を強めています。各社は、世界的に増加する糖尿病の負担に対処し、多様な医療現場における診断へのアクセスを改善するため、北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカにおいて、HbA1c検査ソリューションへのアクセスを拡大しています。
アナリストの見解
HbA1c検査機器市場は、世界的な糖尿病の負担の増大、スクリーニングプログラムの拡大、そして早期診断と長期的な血糖モニタリングへの重視の高まりに牽引され、持続的な成長が見込まれています。検査室ベースおよびポイント・オブ・ケア技術における継続的なイノベーションにより、分析精度、自動化、接続性、およびワークフローの効率が向上しており、病院、診断検査室、診療所、在宅ケアの現場など、幅広い場面での導入が可能になっています。新興市場では、医療インフラの拡充や、糖尿病でありながら未診断の患者が多数存在することから、大きなビジネスチャンスが生まれています。一方、HbA1c検査に対する継続的な需要に加え、絶え間ない製品革新や規制面での支援により、市場浸透がさらに進み、業界関係者にとって長期的な収益の安定した成長が期待されます。
タイプ別インサイト
検査室用検査機器セグメントは、世界的なHbA1c検査機器市場を牽引しており、2025年には市場総収益の54.4%を占めると見込まれています。これは、病院、診断検査室、および大量検査を行う参照検査室における糖尿病検査への広範な導入が原動力となっています。これらのシステムは、優れた分析精度、標準化された測定、高い処理能力、自動化された検体処理、およびヘモグロビン変異体による干渉の効果的な検出を可能にしており、日常的な糖尿病診断や長期的な血糖モニタリングにおいて最適な選択肢となっています。HPLCおよび自動化検査プラットフォームの継続的な進歩に加え、効率的なワークフロー統合への需要の高まりが、このセグメントの成長をさらに後押ししています。さらに、試薬、分析カラム、キャリブレーター、コントロール、およびメンテナンスサービスに対する継続的な需要が、検査室用測定装置の商業的価値を高め、予測期間を通じてその主導的地位を維持することを確実なものとしています。
ポイント・オブ・ケア(POC)検査機器セグメントは、糖尿病管理の分散化への移行が進んでいることや、迅速な患者側でのHbA1c検査に対する需要の高まりを背景に、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されます。これらの機器は、受診当日の臨床的判断を可能にし、再受診回数を減らし、診療所、外来クリニック、薬局、地域医療現場における糖尿病モニタリングへのアクセスを改善します。2026年5月、東ソーは、ポイント・オブ・ケア環境向けに開発された次世代のコンパクト型HbA1c分析装置「HLC-723GX2」を発売しました。この装置は、1検体あたりの測定時間を2.2分から1.6分に短縮しており、欧州、アフリカ、ラテンアメリカ、東南アジア、およびインドでの展開を目指しています。継続的な製品革新とプライマリケア分野での導入拡大が、POC検査機器セグメントの持続的な成長を支えると予想されます。
技術動向
イオン交換クロマトグラフィー分野は、その高い分析精度、ヘモグロビン分画の優れた分離能力、ヘモグロビン変異体の効果的な検出、および自動化された高スループットな検査ワークフローとの互換性により、2025年には売上高の33.6%を占め、世界のHbA1c検査機器市場を牽引しました。この技術は、分析上の干渉を特定し、診断の信頼性を高めるのに役立つ詳細なクロマトグラムを生成するため、集中検査室や基準検査室において依然として好まれる選択肢となっています。その広範な導入は、世界的な標準化プログラムや継続的な技術進歩によってさらに後押しされています。2025年6月、米国FDAは、MQ-3000およびMQ-3000PT分析装置で構成されるMEDCONN社の糖化ヘモグロビン検査システムを承認しました。このプラットフォームはイオン交換HPLCを採用しており、全血の溶血および希釈を自動的に行い、イオン強度が徐々に高くなる緩衝液を用いてヘモグロビン画分を分離し、検体ごとにクロマトグラムを生成します。FDAの文書によると、このシステムは複数の分析装置、試薬ロット、HbA1c濃度について評価が行われ、DCCTおよびIFCCの参照フレームワークにトレーサビリティがあり、NGSPを通じて認証されています。
ボロネート親和性イオン交換クロマトグラフィー分野は、糖化ヘモグロビンに対する高い特異性、ヘモグロビン変異体による干渉への耐性の向上、および多様な患者集団におけるHbA1c測定の標準化を背景に、HbA1c検査機器市場において最も急速に成長する技術分野となる見込みです。この技術は、カラム設計、ワークフローの効率化、携帯性、および規制範囲の拡大といった進歩を通じて、注目を集めています。2026年3月、トリニティ・バイオテック社は、現地の規制当局の承認を受けて、次世代の「Premier Hb9210」カラムシステムのブラジルでの商業展開を開始しました。このアップグレードされたシステムは、特にボロネート親和性カラムプラットフォームとして位置付けられており、ヘモグロビン変異体に対する感受性が低減されている点が強調されています。さらに、2025年11月には、SG Diagnostics社が「PreciS HbA1c分析システム」を紹介しました。このシステムはボロネート親和性イオン交換クロマトグラフィーを採用しており、約3 µLの毛細血管血で6分以内に結果が得られ、IFCCおよびNGSPの参照システムへのトレーサビリティを備えているため、患者側での検査(ニアパテント・テスティング)における普及拡大が期待されています。
エンドユースに関する洞察
2025年には、病院・診療所セグメントが57.1%という最大の売上シェアを占め、糖尿病患者数の多さ、HbA1cの定期的なモニタリング、統合された検査室インフラ、および集中型検査とポイントオブケア検査の両方が利用可能であることから、HbA1c検査機器市場において依然として支配的なエンドユースセグメントとなっています。これらの施設では、HbA1c検査を患者ケアのプロセスにシームレスに統合することで、迅速な臨床判断を支援しています。2026年7月、シーメンス・ヘルスインアーズは、HbA1cを含む24項目の毛細血管血検査に関するCEマークを取得したことを受け、同社のAtellica CH、IM、およびCI分析装置において毛細血管血検査を開始しました。これにより、病院は既存の検査室インフラを活用して検査範囲を拡大できるようになりました。さらに、2025年8月、メドコン・ダイアグノスティクス社はADLM 2025において、MQシリーズのHPLC HbA1c分析装置を展示しました。これには、検査情報システム(LIS)機能を統合したFDA承認済みのMQ-3000も含まれており、病院におけるコネクテッド診断をさらに強化しています。
在宅医療分野は、糖尿病の自己管理の普及拡大、コンパクトな指先採血式HbA1c測定装置の入手可能性の向上、および従来の医療施設外での利便性の高い検査に対する需要の高まりを背景に、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。オンライン販売チャネルを通じた入手しやすさの向上や、機器操作の簡素化も、在宅でのHbA1cモニタリングをさらに後押ししています。2026年4月、PTS Diagnostics社は在宅ユーザー向けの「A1CNow Self Check」製品をアップデートし、年2~4回のA1C測定が推奨される患者層をターゲットに据えました。FDAの認可を受け、NGSPの認証を取得し、IFCCのトレーサビリティを満たすこのシステムは、5 µLの指先採血サンプルから、メンテナンス不要で5分以内に結果を提供します。さらに、2025年には、PTS Diagnosticsが一般消費者向けの「A1CNow」流通インフラを拡充し、オンライン小売パートナーを通じて「Self Check」システムを直接購入できるようにしました。これにより、アクセスの利便性がさらに向上し、在宅でのHbA1c検査の拡大が後押しされています。
地域別動向
北米のHbA1c検査機器業界は、糖尿病患者数の多さ、確立された医療インフラ、および検査室ベースおよびポイント・オブ・ケア(POC)でのHbA1c検査の普及に牽引され、2025年には世界市場をリードし、33.8%のシェアを占めました。同地域は、体系的な慢性疾患管理プログラムに支えられた、糖尿病の診断および長期的な血糖モニタリングに対する継続的な需要の恩恵を受けています。米国疾病予防管理センター(CDC)が2026年1月に発表した「全国糖尿病統計報告書」によると、2023年時点で米国では約4,010万人が糖尿病と診断されていたか、あるいは未診断の状態で、さらに推定1億1,520万人の成人が前糖尿病の状態にあるとされています。さらに、2025年11月に更新されたカナダ政府のデータによると、2023年から2024年にかけて、約390万人が糖尿病と診断されて生活していたことが示されており、この地域全体におけるHbA1c検査への持続的な需要を裏付けています。
米国のHbA1c検査機器市場の動向
2025年、米国のHbA1c検査機器業界は、先進的な検査室インフラ、広く普及したポイント・オブ・ケア検査、有利な保険償還政策、そして継続的な製品革新に支えられ、北米市場において大きなシェアを占めていました。主要メーカー間の激しい競争が、分析精度、自動化、処理能力、および検査室との連携性の向上を促進しています。2026年6月、HORIBAはMEDCONN Diagnostics社との新たな戦略的提携を通じて、米国における診断検査室向け製品ポートフォリオの拡大を発表しました。これにより、MEDCONN社のMQ-3000およびMQ-8000システムの販売が可能となり、全米における糖尿病検査能力の強化が図られます。さらに、2025年10月、東ソー・バイオサイエンスは、次世代HbA1c分析装置「HLC-723GR01」について米国FDAの510(k)認可を取得しました。これにより、高スループット検査技術への継続的な投資が強化され、米国のHbA1c検査機器市場の持続的な成長が後押しされています。
欧州のHbA1c検査機器市場の動向
2025年、欧州のHbA1c検査機器業界は世界市場において大きなシェアを占めました。欧州は、糖尿病の罹患率の高さ、整備された医療インフラ、体系的な慢性疾患管理プログラムに支えられ、HbA1c検査機器にとって最も確立された市場の一つとなっています。標準化された検査室検査およびポイント・オブ・ケア検査の普及に加え、定期的なHbA1cモニタリングが相まって、同地域全体で市場の需要を引き続き牽引しています。『2025年版 IDF 糖尿病アトラス』によると、2024年時点で欧州では20~79歳の成人のうち約6,560万人が糖尿病を患っており、約2,200万人が未診断の状態にあることが示されており、早期診断とモニタリングにおける大きな機会が浮き彫りになっています。さらに、2024年7月、シーメンス・ヘルスインアーズは次世代のポイント・オブ・ケア検査装置「Atellica DCA Analyzer」を発表しました。この装置は、コンパクトな設計と臨床検査室並みの精度により、HbA1cおよびACRの迅速な検査を可能にし、多様な臨床現場における糖尿病の適時な診断と管理を支援しています。
2025年、英国のHbA1c検査機器業界は、NHS(国民保健サービス)による糖尿病モニタリングの普及、先進的な検査室インフラ、およびポイント・オブ・ケア診断の採用拡大に支えられ、欧州市場で大きなシェアを占めました。市場の成長は、迅速な結果報告、標準化された分析性能、ワークフローの自動化、および検査室や電子カルテシステムとの連携に対する需要によって牽引されています。2025年9月、F. ホフマン・ラ・ロシュ社は、バーミンガムで開催されたIBMS会議において、同社の英国向けポイント・オブ・ケア製品ポートフォリオの一環として、「cobas click」システムを披露しました。薬局、診療所、クリニック向けに設計されたこのシステムは、HbA1cの測定結果を約4~6分で提供するとともに、接続性の強化、バーコードを活用した品質管理、ヘモグロビン変異体による干渉の管理改善を実現し、英国全土における分散型糖尿病検査の拡大を支援しています。
2025年、ドイツのHbA1c検査機器業界は、確立された検査室ネットワーク、体系的な糖尿病管理プログラム、および主要な診断機器メーカーの存在に支えられ、欧州市場において顕著なシェアを占めました。市場の成長は、高スループット分析装置、自動化、毛細血管血検査、および統合された検査室ワークフローに対する需要の高まりによって牽引されています。2026年7月、シーメンス・ヘルスインアーズ社は、HbA1cを含む24項目の毛細血管血検査に関するCEマークを取得したことを受け、Atellica CH、IM、およびCIアナライザーでの毛細血管血検査を開始しました。これにより、検査室は既存のアナライザーインフラを活用して検査範囲を拡大できるようになりました。さらに、2026年3月、F. ホフマン・ラ・ロシュ社は、ペンツベルクに新たなイノベーションセンターを、マンハイムに診断薬流通センターを設立するなど、ドイツにおける診断分野への大規模な投資を発表し、同国の診断研究、製造、および供給体制を強化しました。
アジア太平洋地域のHbA1c検査機器市場の動向
アジア太平洋地域のHbA1c検査機器業界は、糖尿病患者数の多さとその増加、未診断の患者率の高さ、一次医療の強化、および先進的な診断技術の導入拡大に牽引され、最も急速に成長する市場になると予想されています。同地域では、検査室の処理能力の向上に加え、検査室ベースおよびポイント・オブ・ケア(POC)の両方におけるHbA1c検査への需要が高まっていることが追い風となっています。『2025年版 IDF 糖尿病アトラス』によると、2024年時点で西太平洋地域では20~79歳の成人のうち約2億1,500万人が糖尿病を患っており、そのうち約1億800万人が未診断の状態にあることが示されており、早期診断と疾患モニタリングにおける大きな機会が浮き彫りになっています。さらに、2024年7月、中国の国家衛生健康委員会は、「健康中国行動――糖尿病予防・管理行動実施計画(2024~2030年)」を発表し、糖尿病のスクリーニング、プライマリケアによる管理、および革新的な診断技術の全国的な導入を強化しました。
2025年、中国のHbA1c検査機器産業は、糖尿病患者数の多さ、拡大する一次医療インフラ、および国内の診断機器メーカーの急速な成長に後押しされ、アジア太平洋市場において大きなシェアを占めました。分散型検査、携帯型分析装置、統合型検査プラットフォームの採用拡大が、地域診療所や医療センターにおける市場の拡大を牽引しています。2026年4月、Sinocare社は上海で開催された第93回中国国際医療機器見本市(CMEF)において、拡充された糖尿病診断製品群を披露しました。その目玉となったのが、ホウ酸塩親和性液体クロマトグラフィーを採用し、約3.5分で結果を表示し、LIS(検査情報システム)との接続に対応するポータブルHbA1c分析装置「PCH-50」です。さらに、2024年4月には、シノケアが「iCARE-1300」多機能分析装置を発売し、一次医療機関や検査件数の少ない臨床現場におけるHbA1c検査の機能を拡充しました。
日本のHbA1c検査機器業界は、アジア太平洋地域で最も技術的に先進的な市場の一つであり、強力な国内メーカーの存在、HPLC技術の広範な普及、および自動化された糖尿病診断における継続的なイノベーションに支えられています。需要を牽引しているのは、病院や糖尿病クリニック全体における、検査結果の迅速化、コンパクトな分析装置、検体量の削減、および検査室の効率向上へのニーズです。2026年5月、東ソー株式会社は日本で自動グリコヘモグロビン分析装置「HLC-723 GX2」を発売しました。これにより、1検体あたりの分析時間を2.2分から1.6分に短縮するとともに、主要なヘモグロビン変異体による干渉を最小限に抑えました。さらに、2025年8月には、HORIBA社が「Yumizen Banalyst M120」を発売しました。これは、4 µLの血液検体から約5分10秒でHbA1cの結果を出力できるコンパクトな分析装置であり、より迅速かつ効率的な糖尿病検査ワークフローを実現しています。
ラテンアメリカにおけるHbA1c検査機器市場の動向
ラテンアメリカのHbA1c検査機器業界は、糖尿病の負担の増加、未診断者の多さ、一次医療プログラムの拡大、および標準化された糖尿病診断法の普及に牽引され、高成長市場として台頭しています。検査施設への投資拡大や検査の分散化が進んでいることも、同地域全体での市場拡大をさらに後押ししています。『2025年版 IDF 糖尿病アトラス』によると、2024年時点で南米および中米全域において、20~79歳の成人のうち約3,540万人が糖尿病を患っており、そのうち約1,100万人が未診断の状態にあるとされています。さらに、2026年2月、ブラジル保健省は「2型糖尿病に関する国家臨床プロトコルおよび治療ガイドライン」を改訂し、HbA1cを糖尿病の診断およびモニタリング手法として認定しました。これにより、一次医療および病院の現場におけるHbA1c検査のより広範な導入が後押しされています。
中東・アフリカにおけるHbA1c検査機器市場の動向
中東・アフリカ(MEA)地域のHbA1c検査機器業界は、糖尿病の負担の増加、政府主導のスクリーニングプログラムの拡大、検査インフラの改善、および体系的な糖尿病管理の導入拡大に牽引され、高い潜在力を秘めた市場となっています。医療の近代化や分散型診断サービスへの投資拡大も、同地域全体の市場成長をさらに後押ししています。『2025年IDF糖尿病アトラス』によると、2024年時点で中東および北アフリカでは、20~79歳の成人のうち約8,470万人が糖尿病を患っており、約3,200万人は未診断のままでした。さらに、2025年10月、サウジアラビア保健省は、糖尿病のリアルタイムモニタリングと予防医療のための全国的なプラットフォームである「糖尿病コマンド&コントロールセンター」を立ち上げ、長期的な疾患管理を強化するとともに、HbA1c検査のさらなる活用を支援しています。
HbA1c検査機器に関する主要企業の動向
HbA1c検査機器市場は適度に統合が進んでおり、主要企業は製品の革新、分析精度、自動化、規制当局の承認、およびグローバルな流通ネットワークを通じて競争を繰り広げています。既存企業は、高スループット型検査装置、ポイント・オブ・ケア(POC)検査ソリューション、および統合型糖尿病診断ポートフォリオの拡充を通じて、市場での地位を強化しています。製品発売、規制当局の認可取得、事業地域の拡大、流通パートナーシップ、デジタル接続性やワークフローの自動化への投資といった戦略的取り組みは、依然として競争戦略の中核をなしています。さらに、各社は検査速度の向上、ヘモグロビン変異体の干渉低減、検査室との接続性の強化、および試薬や消耗品を通じた継続的収益の拡大に注力しています。新興メーカーは、コンパクトでコスト効率に優れたHbA1c分析装置を導入し、特にアジア太平洋地域やその他の新興経済国において、サービスが行き届いていない地域市場をターゲットにすることで、競争を激化させています。
HbA1c検査機器市場の主要企業
本調査では、HbA1c検査機器市場に関する以下の主要企業について分析を行いました。
- Bio-Rad Laboratories, Inc.
- Abbott
- F. Hoffmann-La Roche Ltd
- Siemens Healthineers AG
- HUMAN
- Trinity Biotech
- A. Menarini Diagnostics s.r.l
- SAKAE CO. LTD.
- Ceragem Medisys Inc
- SEKISUI MEDICAL CO., LTD.
最近の動向
- 2026年6月、HORIBAは、MEDCONN Diagnostics社との戦略的提携を通じて、米国市場にHbA1c分析装置「MQ-3000」および「MQ-8000」を導入すると発表しました。この提携により、HORIBAの診断製品ポートフォリオは、HPLC(高速液体クロマトグラフィー)を基盤とした専用のHbA1c検査分野へと拡大するとともに、米国の糖尿病診断市場全体における臨床検査室の能力強化が図られます。
- 2026年5月、東ソー株式会社は、HbA1c検査用の次世代コンパクトHPLCシステムである自動糖化ヘモグロビン分析装置「HLC-723GX2」を発売しました。この分析装置は、1検体あたりの検査時間を2.2分から1.6分に短縮し、設置面積も小さいため、より迅速かつ効率的な糖尿病検査ワークフローを実現します。
- 2025年12月、トリニティ・バイオテック社は、FDA承認済みの「Premier Hb9210」HbA1c検査プラットフォーム向けの高容量カラムシステムについて、世界的な展開を拡大すると発表しました。このアップグレードされたカラムは、従来システムに比べて最大4倍の検査処理能力を実現するとともに、ダウンタイム、メンテナンス要件、およびオペレーターの作業負荷を低減し、大量のHbA1c検査における検査室の効率を向上させます。
- 2025年9月、アークレイ株式会社は、同社のHbA1c体外診断用試薬「CinQ」の製造・販売権をシノテスト株式会社に譲渡する契約を締結したと発表しました。譲渡は2026年に予定されています。この契約により、シノテストの製造・流通能力を通じて、製品の商業化が強化され、HbA1c診断ソリューションの入手可能性が拡大することが期待されています。
- 2024年7月、F. ホフマン・ラ・ロシュ社は、LumiraDx社のマルチアッセイPOCプラットフォーム、研究開発能力、および関連する商業事業を含むポイント・オブ・ケア(POC)技術の買収を完了しました。この買収により、ロシュ社の分散型診断ポートフォリオが拡大し、ポイント・オブ・ケア検査能力が強化されるとともに、臨床化学および免疫化学事業を補完し、迅速なHbA1c検査へのより広範なアクセスを支援することになります。
世界のHbA1c検査機器市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの売上高の成長を予測するとともに、2021年から2033年にかけてのサブセグメントごとの最新業界動向に関する分析を提供しています。本調査において、Grand View Researchは、世界のHbA1c検査機器市場レポートを、タイプ、技術、最終用途、および地域に基づいてセグメント化しています:
- タイプ別見通し(売上高、10億米ドル、2021年~2033年)
- 検査室用検査装置
- ポイント・オブ・ケア(POC)検査装置
- 技術別見通し(売上高、10億米ドル、2021年~2033年)
- 免疫測定法
- イオン交換クロマトグラフィー
- ホウ酸塩親和性イオン交換クロマトグラフィー
- 酵素法
- キャピラリー電気泳動法
- その他
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 病院・診療所
- 診断検査室
- 在宅医療
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- タイ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- クウェート
- アラブ首長国連邦
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 種類
1.2.2. 技術
1.2.3. 最終用途
1.2.4. 地域範囲
1.2.5. 推計および予測の期間
1.3. 調査方法
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.4.3. 二次資料
1.4.4. 一次調査
1.4.5. 一次調査の詳細
1.4.5.1. 北米における一次インタビューのデータ
1.4.5.2. 欧州における一次インタビューのデータ
1.4.5.3. アジア太平洋地域における一次インタビューのデータ
1.4.5.4. ラテンアメリカにおける一次インタビューのデータ
1.4.5.5. 中東・アフリカ(MEA)における一次インタビューのデータ
1.5. 情報またはデータ分析
1.5.1. データ分析モデル
1.6. 市場の策定と検証
1.7. モデルの詳細
1.7.1. 商品フロー分析 (モデル 1)
1.7.2. アプローチ 1:商品フロー・アプローチ
1.7.3. 数量・価格分析(モデル 2)
1.7.4. アプローチ 2:数量・価格分析
1.8. 二次情報源の一覧
1.9. 一次情報源の一覧
1.10. 目的
第 2 章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. デバイスの種類
2.2.2. 技術見通し
2.2.3. 最終用途別見通し
2.2.4. 地域別見通し
2.3. 競合状況の分析
第3章. HbA1c検査デバイス市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の展望
3.1.2. 関連/付随市場の展望
3.2. 市場動向
3.2.1. 市場推進要因の分析
3.2.1.1. 糖尿病有病率の上昇および未診断患者数の増加
3.2.1.2. 技術の進歩
3.2.1.3. 新しい検査手法の開発。
3.2.2. 市場抑制要因の分析
3.2.2.1. HbA1c検査装置の高い導入コストおよび総所有コスト
3.2.2.2. 厳格な規制政策
3.3. HbA1c検査装置市場の分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 技術的環境
3.3.2.3. 経済的環境
3.3.3. 価格分析
3.3.4. 販売数量分析(検査室用HbA1c測定装置)
第4章 HbA1c測定装置市場:種類別予測およびトレンド分析
4.1. セグメント概要
4.2.
世界のHbA1c検査機器市場の動向分析
4.3. タイプ別世界HbA1c検査機器市場の展望
4.4. 検査室用検査機器
4.4.1. 検査室用検査機器市場の推計および予測(2021年~2033年、10億米ドル)
4.5. ポイント・オブ・ケア(POC)検査機器
第5章 HbA1c測定機器市場:技術別推計および動向分析
5.1. セグメント概要
5.2. 世界のHbA1c測定機器市場の動向分析
5.3. 技術別世界HbA1c測定機器市場の展望
5.4. 免疫測定法
5.4.1. 免疫測定法の市場規模推計および予測(2021年~2033年、10億米ドル)
5.5. イオン交換クロマトグラフィー
5.5.1. イオン交換クロマトグラフィーの市場規模推計および予測(2021年~2033年、10億米ドル)
5.6. 酵素アッセイ
5.6.1. 酵素アッセイ市場の推計および予測(2021年~2033年、10億米ドル)
5.7. ボロネート親和性イオン交換クロマトグラフィー
5.7.1. ボロネート親和性イオン交換クロマトグラフィー市場の推計および予測(2021年~2033年、10億米ドル)
5.8. キャピラリー電気泳動
5.8.1. キャピラリー電気泳動市場の推計および予測(2021年~2033年)(10億米ドル)
5.9. その他
5.9.1. その他市場の推計および予測(2021年~2033年) (10億米ドル)
第6章 HbA1c検査機器市場:最終用途別の推計および動向分析
6.1. セグメント概要
6.2. 世界のHbA1c検査機器市場の動向分析
6.3. 最終用途別における世界のHbA1c検査機器市場の展望
6.4. 病院・診療所
6.4.1. 病院・診療所市場:2021年から2033年までの市場規模推計および予測(10億米ドル)
6.5. 診断検査機関
6.5.1. 診断検査機関市場の推計および予測(2021年~2033年、10億米ドル)
6.6. 在宅医療
6.6.1. 在宅医療市場の推計および予測(2021年~2033年、10億米ドル)
第7章 HbA1c検査機器市場:地域別推計およびタイプ、技術、最終用途別の動向分析
7.1. 地域別ダッシュボード
7.2. 市場規模および予測の動向分析(2021年~2033年):
7.3. 北米
7.3.1. 米国
7.3.1.1. 主要国の動向
7.3.1.2. 規制の枠組み/償還構造
7.3.1.3. 競争状況
7.3.1.4. 米国市場の推計および予測(2021年~2033年)(10億米ドル)
7.3.2. カナダ
7.3.2.1. 主要国の動向
7.3.2.2.
規制の枠組み/償還制度
7.3.2.3. 競合状況
7.3.2.4. カナダ市場の推計および予測(2021年~2033年、10億米ドル)
7.4. 欧州
7.4.1. 英国
7.4.1.1. 主要な国別動向
7.4.1.2. 規制の枠組み/償還制度
7.4.1.3. 競争環境
7.4.1.4. 英国市場の推計および予測(2021年~2033年、10億米ドル)
7.4.2. ドイツ
7.4.2.1. 主要国の動向
7.4.2.2. 規制の枠組み/償還構造
7.4.2.3. 競争環境
7.4.2.4. 2021年から2033年までのドイツ市場の推計および予測(10億米ドル)
7.4.3. フランス
7.4.3.1. 主要な国別動向
7.4.3.2. 規制の枠組み/償還構造
7.4.3.3. 競争環境
7.4.3.4. 2021年から2033年までのフランス市場の推計および予測(10億米ドル)
7.4.4. イタリア
7.4.4.1. 主要な国別動向
7.4.4.2. 規制の枠組み/償還制度
7.4.4.3. 競争環境
7.4.4.4. イタリア市場の推計および予測(2021年~2033年、10億米ドル)
7.4.5. スペイン
7.4.5.1. 主要な国別動向
7.4.5.2. 規制の枠組み/償還構造
7.4.5.3. 競争環境
7.4.5.4. スペイン市場の推計および予測(2021年~2033年、10億米ドル)
7.4.6. ノルウェー
7.4.6.1. 主要な国別動向
7.4.6.2. 規制の枠組み/償還制度
7.4.6.3. 競争環境
7.4.6.4. ノルウェー市場の推計および予測(2021年~2033年、10億米ドル)
7.4.7. スウェーデン
7.4.7.1. 主要な国別動向
7.4.7.2. 規制の枠組み/償還構造
7.4.7.3. 競争環境
7.4.7.4. スウェーデン市場の推計および予測(2021年~2033年、10億米ドル)
7.4.8. デンマーク
7.4.8.1. 主要な国別動向
7.4.8.2. 規制の枠組み/償還構造
7.4.8.3. 競争環境
7.4.8.4. デンマーク市場の推計および予測(2021年~2033年、10億米ドル)
7.5. アジア太平洋地域
7.5.1. 日本
7.5.1.1. 主要な国別動向
7.5.1.2. 規制の枠組み/償還制度
7.5.1.3. 競争環境
7.5.1.4. 2021年から2033年までの日本市場の推計および予測(10億米ドル)
7.5.2. 中国
7.5.2.1.
主要国の動向
7.5.2.2. 規制の枠組み/償還構造
7.5.2.3. 競争環境
7.5.2.4. 2021年から2033年までの中国市場の推計および予測(10億米ドル)
7.5.3. インド
7.5.3.1. 主要国の動向
7.5.3.2. 規制の枠組み/償還制度
7.5.3.3. 競争環境
7.5.3.4. インド市場の推計および予測(2021年~2033年、10億米ドル)
7.5.4. オーストラリア
7.5.4.1. 主要な国別動向
7.5.4.2. 規制の枠組み/償還制度
7.5.4.3. 競争環境
7.5.4.4. オーストラリア市場の推計および予測(2021年~2033年、10億米ドル)
7.5.5. 韓国
7.5.5.1. 主要な国別動向
7.5.5.2. 規制の枠組み/償還制度
7.5.5.3. 競争環境
7.5.5.4. 韓国市場の推計および予測(2021年~2033年、10億米ドル)
7.5.6. タイ
7.5.6.1. 主要な国別動向
7.5.6.2. 規制の枠組み/償還制度
7.5.6.3. 競争環境
7.5.6.4. 2021年から2033年までのタイ市場の推計および予測(10億米ドル)
7.6. ラテンアメリカ
7.6.1. ブラジル
7.6.1.1. 主要国の動向
7.6.1.2. 規制の枠組み/償還構造
7.6.1.3. 競争環境
7.6.1.4. 2021年から2033年までのブラジル市場の推計および予測(10億米ドル)
7.6.2. メキシコ
7.6.2.1. 主要国の動向
7.6.2.2. 規制の枠組み/償還構造
7.6.2.3. 競争環境
7.6.2.4. メキシコ市場の推計および予測(2021年~2033年、10億米ドル)
7.6.3. アルゼンチン
7.6.3.1. 主要国の動向
7.6.3.2. 規制の枠組み/償還制度
7.6.3.3. 競争環境
7.6.3.4. アルゼンチンの市場規模推計および予測(2021年~2033年、10億米ドル)
7.7. 中東・アフリカ(MEA)
7.7.1. 南アフリカ
7.7.1.1. 主要国の動向
7.7.1.2. 規制の枠組み/償還構造
7.7.1.3. 競争環境
7.7.1.4. 南アフリカ市場の推計および予測(2021年~2033年、10億米ドル)
7.7.2. サウジアラビア
7.7.2.1. 主要な国別動向
7.7.2.2. 規制の枠組み/償還構造
7.7.2.3. 競争環境
7.7.2.4. サウジアラビア市場の推計および予測(2021年~2033年、10億米ドル)
7.7.3. アラブ首長国連邦(UAE)
7.7.3.1.
主要な国別動向
7.7.3.2. 規制の枠組み/償還構造
7.7.3.3. 競争環境
7.7.3.4. アラブ首長国連邦(UAE)の市場規模推計および予測(2021年~2033年、10億米ドル)
7.7.4. クウェート
7.7.4.1. 主要な国の動向
7.7.4.2. 規制の枠組み/償還構造
7.7.4.3. 競争状況
7.7.4.4. 2021年から2033年までのクウェート市場の推定値および予測(10億米ドル)
第8章 競争環境
8.1. 主要市場参加者別の最近の動向および影響分析
8.2. 企業/競合の分類
8.3. ベンダーの動向
8.3.1. 主要な販売代理店およびチャネルパートナーの一覧
8.3.2. 主要顧客
8.3.3. 主要企業の市場シェア分析(2023年)
8.3.4. Bio-Rad Laboratories, Inc.
8.3.4.1. 企業概要
8.3.4.2. 財務実績
8.3.4.3. 製品ベンチマーク
8.3.4.4. 戦略的取り組み
8.3.5. アボット
8.3.5.1. 企業概要
8.3.5.2. 財務実績
8.3.5.3. 製品ベンチマーク
8.3.5.4. 戦略的取り組み
8.3.6. F. ホフマン・ラ・ロシュ社
8.3.6.1. 会社概要
8.3.6.2. 財務実績
8.3.6.3. 製品のベンチマーク
8.3.6.4. 戦略的取り組み
8.3.7. シーメンス・ヘルスインアーズ社
8.3.7.1. 会社概要
8.3.7.2. 財務実績
8.3.7.3. 製品ベンチマーク
8.3.7.4. 戦略的取り組み
8.3.8. HUMAN
8.3.8.1. 会社概要
8.3.8.2. 財務実績
8.3.8.3. 製品ベンチマーク
8.3.8.4. 戦略的取り組み
8.3.9. トリニティ・バイオテック
8.3.9.1. 会社概要
8.3.9.2. 財務実績
8.3.9.3. 製品のベンチマーク
8.3.9.4. 戦略的取り組み
8.3.10. A. メナリーニ・ダイアグノスティクス s.r.l
8.3.10.1. 会社概要
8.3.10.2. 財務実績
8.3.10.3. 製品のベンチマーク
8.3.10.4. 戦略的取り組み
8.3.11. SAKAE CO. LTD.
8.3.11.1. 会社概要
8.3.11.2. 財務実績
8.3.11.3. 製品ベンチマーク
8.3.11.4. 戦略的取り組み
8.3.12. セラジェム・メディシス社
8.3.12.1. 会社概要
8.3.12.2.
財務実績
8.3.12.3. 製品ベンチマーク
8.3.12.4. 戦略的取り組み
8.3.13. 積水メディカル株式会社
8.3.13.1. 会社概要
8.3.13.2. 財務実績
8.3.13.3. 製品のベンチマーク
8.3.13.4. 戦略的取り組み
表の一覧
表 1 略語一覧
表 2 北米 HbA1c 測定機器市場(地域別、2021年~2033年)(10億米ドル)
表 3 北米 HbA1c 測定機器市場(種類別、2021年~2033年)(10億米ドル)
表4 北米HbA1c測定機器市場(技術別、2021年~2033年)(10億米ドル)
表5 北米HbA1c測定機器市場(最終用途別、2021年~2033年)(10億米ドル)
表6 米国HbA1c検査機器市場(種類別、2021年~2033年)(10億米ドル)
表7 米国HbA1c検査機器市場(技術別、2021年~2033年)(10億米ドル)
表8 米国HbA1c検査機器市場(最終用途別、2021年~2033年)(10億米ドル)
表9 カナダHbA1c検査機器市場(種類別、2021年~2033年)(10億米ドル)
表10 カナダのHbA1c検査機器市場(技術別、2021年~2033年)(10億米ドル)
表11 カナダのHbA1c検査機器市場(最終用途別、2021年~2033年)(10億米ドル)
表12 欧州のHbA1c検査機器市場(地域別、2021年~2033年) (10億米ドル)
表13 欧州HbA1c検査機器市場(タイプ別)、2021年~2033年(10億米ドル)
表14 欧州HbA1c検査機器市場(技術別)、2021年~2033年(10億米ドル)
表15 欧州HbA1c検査機器市場(最終用途別、2021年~2033年)(10億米ドル)
表16 ドイツHbA1c検査機器市場(種類別、2021年~2033年) (10億米ドル)
表17 ドイツのHbA1c検査機器市場、技術別、2021年~2033年(10億米ドル)
表18 ドイツのHbA1c検査機器市場、最終用途別、2021年~2033年(10億米ドル)
表19 英国のHbA1c測定機器市場(種類別、2021年~2033年)(10億米ドル)
表20 英国のHbA1c検査機器市場(技術別、2021年~2033年)(10億米ドル)
表21 英国のHbA1c検査機器市場(最終用途別、2021年~2033年)(10億米ドル)
表22 フランスのHbA1c検査機器市場(種類別、2021年~2033年) (10億米ドル)
表23 フランスHbA1c測定機器市場(技術別)、2021年~2033年(10億米ドル)
表24 フランスHbA1c測定機器市場(最終用途別)、2021年~2033年(10億米ドル)
表25 イタリアのHbA1c検査機器市場(種類別、2021年~2033年)(10億米ドル)
表26 イタリアのHbA1c検査機器市場(技術別、2021年~2033年)(10億米ドル)
表27 イタリアのHbA1c検査機器市場(最終用途別、2021年~2033年)(10億米ドル)
表28 スペインのHbA1c検査機器市場(種類別、2021年~2033年) (10億米ドル)
表29 スペインのHbA1c測定機器市場(技術別)、2021年~2033年(10億米ドル)
表30 スペインのHbA1c測定機器市場(最終用途別)、2021年~2033年(10億米ドル)
表31 デンマークのHbA1c測定機器市場(種類別)、2021年 ~2033年(10億米ドル)
表32 デンマークのHbA1c検査機器市場(技術別)、2021年~2033年(10億米ドル)
表33 デンマークのHbA1c検査機器市場(最終用途別)、2021年~2033年(10億米ドル)
表34 スウェーデンのHbA1c検査機器市場(種類別)、 2021年~2033年(10億米ドル)
表35 スウェーデンHbA1c検査機器市場、技術別、2021年~2033年(10億米ドル)
表36 スウェーデンHbA1c検査機器市場、最終用途別、2021年~2033年(10億米ドル)
表37 ノルウェーのHbA1c測定機器市場(種類別)、2021年~2033年(10億米ドル)
表38 ノルウェーのHbA1c測定機器市場(技術別)、2021年~2033年(10億米ドル)
表39 ノルウェーのHbA1c検査機器市場(最終用途別)、2021年~2033年(10億米ドル)
表40 アジア太平洋地域のHbA1c検査機器市場(地域別)、2021年~2033年(10億米ドル)
表41 アジア太平洋地域のHbA1c検査機器市場(種類別)、2021年~2033年 (10億米ドル)
表42 アジア太平洋地域のHbA1c測定機器市場、技術別、2021年~2033年(10億米ドル)
表43 アジア太平洋地域のHbA1c測定機器市場、最終用途別、2021年~2033年(10億米ドル)
表44 中国のHbA1c測定機器市場(タイプ別、2021年~2033年)(10億米ドル)
表45 中国のHbA1c測定機器市場(技術別、2021年~2033年)(10億米ドル)
表46 中国のHbA1c測定機器市場(最終用途別、2021年~2033年) (10億米ドル)
表47 日本のHbA1c測定機器市場(タイプ別)、2021年~2033年(10億米ドル)
表48 日本のHbA1c測定機器市場(技術別)、2021年~2033年(10億米ドル)
表49 日本のHbA1c検査機器市場(最終用途別)、2021年~2033年(10億米ドル)
表50 インドのHbA1c検査機器市場(種類別)、2021年~2033年(10億米ドル)
表51 インドのHbA1c検査機器市場(技術別)、2021年~2033年 (10億米ドル)
表52 インドのHbA1c検査機器市場(最終用途別)、2021年~2033年(10億米ドル)
表53 韓国のHbA1c検査機器市場(種類別)、2021年~2033年(10億米ドル)
表54 韓国のHbA1c検査機器市場(技術別)、 2021年~2033年(10億米ドル)
表55 韓国HbA1c検査機器市場、最終用途別、2021年~2033年(10億米ドル)
表56 オーストラリアHbA1c検査機器市場、種類別、2021年~2033年(10億米ドル)
表57 オーストラリアのHbA1c測定機器市場(技術別)、2021年~2033年(10億米ドル)
表58 オーストラリアのHbA1c測定機器市場(最終用途別)、2021年~2033年 (10億米ドル)
表59 タイのHbA1c検査機器市場(種類別)、2021年~2033年(10億米ドル)
表60 タイのHbA1c検査機器市場(技術別、2021年~2033年)(10億米ドル)
表61 タイのHbA1c検査機器市場(最終用途別、2021年~2033年)(10億米ドル)
表62 ラテンアメリカHbA1c検査機器市場(地域別)、2021年~2033年(10億米ドル)
表63 ラテンアメリカHbA1c検査機器市場(種類別)、2021年~2033年(10億米ドル)
表64 ラテンアメリカHbA1c検査機器市場(技術別)、2021年~2033年 (10億米ドル)
表65 ラテンアメリカHbA1c検査機器市場、最終用途別、2021年~2033年(10億米ドル)
表66 ブラジルHbA1c検査機器市場、種類別、2021年~2033年(10億米ドル)
表67 ブラジルHbA1c検査機器市場(技術別、2021年~2033年)(10億米ドル)
表68 ブラジルHbA1c検査機器市場(最終用途別、2021年~2033年)(10億米ドル)
表69 メキシコHbA1c検査機器市場(種類別、2021年~2033年) (10億米ドル)
表70 メキシコのHbA1c検査機器市場、技術別、2021年~2033年(10億米ドル)
表71 メキシコのHbA1c検査機器市場、最終用途別、2021年~2033年 (10億米ドル)
表72 アルゼンチンのHbA1c検査機器市場(タイプ別)、2021年~2033年(10億米ドル)
表73 アルゼンチンのHbA1c検査機器市場(技術別、2021年~2033年)(10億米ドル)
表74 アルゼンチンのHbA1c検査機器市場(最終用途別、2021年~2033年)(10億米ドル)
表75 中東・アフリカ(MEA)のHbA1c検査機器市場(地域別、2021年 ~2033年(10億米ドル)
表76 MEA HbA1c検査機器市場、種類別、2021年~2033年(10億米ドル)
表77 MEA HbA1c検査機器市場、技術別、2021年~2033年 (10億米ドル)
表78 MEA HbA1c測定機器市場、最終用途別、2021年~2033年(10億米ドル)
表79 南アフリカのHbA1c測定機器市場、種類別、2021年~2033年(10億米ドル)
表80 南アフリカのHbA1c測定機器市場(技術別、2021年~2033年)(10億米ドル)
表81 南アフリカのHbA1c測定機器市場(最終用途別、2021年~2033年)(10億米ドル)
表82 サウジアラビアのHbA1c検査機器市場(種類別、2021年~2033年)(10億米ドル)
表83 サウジアラビアのHbA1c検査機器市場(技術別、2021年~2033年)(10億米ドル)
表84 サウジアラビアのHbA1c検査機器市場(最終用途別、2021年~2033年) (10億米ドル)
表85 アラブ首長国連邦(UAE)HbA1c検査機器市場、タイプ別、2021年~2033年 (10億米ドル)
表86 アラブ首長国連邦(UAE)のHbA1c検査機器市場(技術別、2021年~2033年)(10億米ドル)
表87 アラブ首長国連邦(UAE)のHbA1c検査機器市場(最終用途別、2021年~2033年)(10億米ドル)
表88 クウェートのHbA1c検査機器市場(タイプ別、2021年~2033年)(10億米ドル)
表89 クウェートのHbA1c検査機器市場(技術別、2021年~2033年)(10億米ドル)
表90 クウェートのHbA1c検査機器市場(最終用途別、2021年~2033年)(10億米ドル)
図表一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 一次調査のパターン
図4 北米における一次インタビュー
図5 欧州における一次インタビュー
図6 アジア太平洋地域(APAC)における一次インタビュー
図7 ラテンアメリカにおける一次インタビュー
図8 中東・アフリカ(MEA)における一次インタビュー
図9 市場調査のアプローチ
図10 バリューチェーンに基づく市場規模の算出および予測
図11 市場シェア評価のためのQFDモデリング
図12 市場の策定および検証
図13 HbA1c測定機器市場:市場見通し
図14 親市場の見通し
図15 関連/付随市場の見通し
図16 HbA1c検査機器市場の推進要因の影響
図17 HbA1c検査機器市場の制約要因の影響
図18 HbA1c検査機器市場:機器タイプ別の動向分析
図19 HbA1c検査機器市場:機器タイプ別の見通しと主なポイント
図20 検査室用検査機器市場の推計および予測(2021年~2033年)
図21 ポイント・オブ・ケア(POC)検査機器の市場規模推計および予測(2021年~2033年)
図22 HbA1c検査機器市場:技術動向分析
図23 HbA1c検査機器市場:技術の展望と主なポイント
図24 免疫測定法市場の市場規模推計および予測(2021年 ~2033年
図25 イオン交換クロマトグラフィーの市場規模予測および見通し(2021年~2033年)
図26 酵素アッセイ市場の市場規模予測および見通し(2021年~2033年)
図27 ボロネート親和性イオン交換クロマトグラフィー市場の推定値および予測(2021年~2033年)
図28 キャピラリー電気泳動市場の推定値および予測(2021年~2033年)
図29 その他市場の推定値および予測(2021年~2033年)
図30 HbA1c検査機器市場:最終用途別の動向分析
図31 HbA1c検査機器市場:最終用途別の見通しと主なポイント
図32 病院・診療所市場の推計および予測(2021年~2033年)
図33 診断検査室市場の推計および予測(2021年~2033年)
図34 在宅ケア市場:市場規模の推計および予測(2021年~2033年)
図35 世界のHbA1c測定機器市場:地域別動向分析
図36 世界のHbA1c測定機器市場:地域別見通しおよび主なポイント
図37 世界のHbA1c測定機器市場シェアおよび主要企業
図38 北米(国別)
図39 北米
図40 北米市場規模の推計および予測(2021年~2033年)
図41 米国:主要な国別動向
図42 米国市場規模の推計および予測(2021年~2033年)
図43 カナダ:主要な国別動向
図44 カナダの市場推計および予測(2021年~2033年)
図45 欧州
図46 欧州の市場推計および予測(2021年~2033年)
図47 英国の主要な国別動向
図48 英国の市場推計および予測(2021年~2033年)
図49 ドイツの主要な国別動向
図50 ドイツの市場推計および予測(2021年~2033年)
図51 フランスの主要国動向
図52 フランスの市場推計および予測(2021年~2033年)
図53 イタリアの主要国動向
図54 イタリアの市場推計および予測(2021年~2033年)
図55 スペインの主要国動向
図56 スペインの市場推計および予測(2021年~2033年)
図57 デンマークの主要国動向
図58 デンマークの市場推計および予測(2021年~2033年)
図59 スウェーデンの主要国動向
図60 スウェーデンの市場推計および予測(2021年~2033年)
図61 ノルウェーの主要国動向
図62 ノルウェーの市場推計および予測(2021年~2033年)
図63 アジア太平洋地域
図64 アジア太平洋地域の市場推計および予測(2021年~2033年)
図65 中国の主要国動向
図66 中国の市場推計および予測(2021年~2033年)
図67 日本の主要国動向
図68 日本の市場推計および予測(2021年~2033年)
図69 インドの主要国動向
図70 インドの市場推計および予測(2021年~2033年)
図71 タイの主要国動向
図72 タイ市場の推計値および予測(2021年~2033年)
図73 韓国の主要国動向
図74 韓国の市場推計値および予測(2021年~2033年)
図75 オーストラリアの主要国動向
図76 オーストラリア市場の推計値および予測(2021年~2033年)
図77 ラテンアメリカ
図78 ラテンアメリカの市場推計および予測(2021年~2033年)
図79 ブラジルの主要な国別動向
図80 ブラジルの市場推計および予測(2021年~2033年)
図81 メキシコの主要な国別動向
図82 メキシコ市場の推計値および予測(2021年~2033年)
図83 アルゼンチンの主要な国別動向
図84 アルゼンチン市場の推計値および予測(2021年~2033年)
図85 中東およびアフリカ
図86 中東およびアフリカ市場の推計値および予測(2021年~2033年)
図87 南アフリカの主要国動向
図88 南アフリカの市場推計および予測(2021年~2033年)
図89 サウジアラビアの主要国動向
図90 サウジアラビアの市場推計および予測(2021年~2033年)
図91 アラブ首長国連邦(UAE)の主要国動向
図92 アラブ首長国連邦(UAE)の市場推計および予測(2021年~2033年)
図93 クウェートの主要な国別動向
図94 クウェートの市場推計および予測(2021年~2033年)
図95 主要市場プレーヤーの市場シェア ― HbA1c測定装置市場
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









