主な市場動向と洞察
- 由来細胞種別:2025年には、線維芽細胞セグメントが30.5%という最高の市場シェアを占めました。
- 用途別:2025年には、医薬品開発セグメントが最高の市場シェアを占めました。
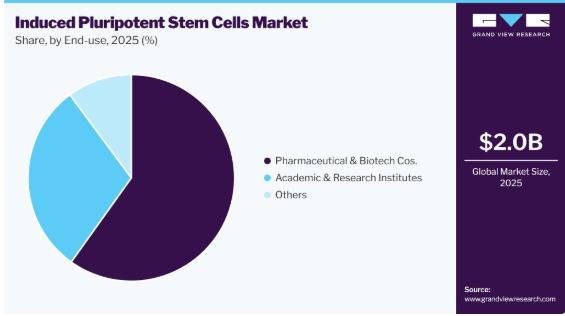
- 最終用途別:2025年には、製薬・バイオテクノロジー企業セグメントが59.9%という最高の市場売上高シェアを占めました。
地域別インサイト
- 最大の地域市場:北米(2025年の売上高シェア35.8%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
市場規模と予測
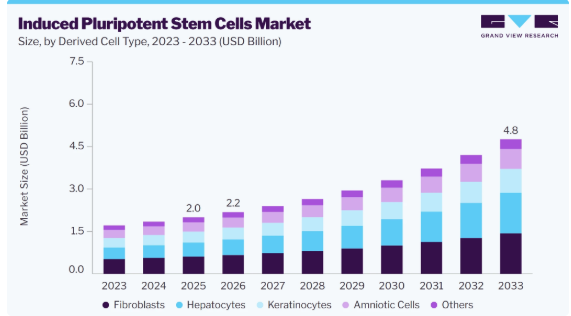
- 2025年の市場規模:20億米ドル
- 2026年の推定市場規模:22億米ドル
- 2033年までの予測市場規模:48億米ドル
- CAGR(2026年~2033年):11.8%
市場の動向
iPS細胞(iPSC)市場は、疾患モデル化、創薬、毒性試験、および個別化医療の研究における採用拡大に牽引され、力強い成長を遂げています。幹細胞研究への投資の増加、バイオ医薬品の研究開発活動の拡大、および学術機関と産業界の参加者間の連携強化が、市場の拡大を支えています。
さらに、細胞のリプログラミングおよび特性評価における継続的な技術的進歩に加え、前臨床研究における高度なヒト細胞ベースのモデルへの需要の高まりが、予測期間を通じて市場の成長を持続させると見込まれています。
市場の集中度と特徴
誘導多能性幹細胞(iPSC)業界は、細胞のリプログラミング技術、ゲノム編集、およびスケーラブルな製造プロセスにおける継続的な進歩に牽引され、高度なイノベーションが特徴となっています。臨床グレードでGMPに準拠したiPSCの作製における革新により、そのトランスレーショナル研究および治療への応用が加速しています。例えば、2024年7月、Accelerated Biosciences社とPluristyx社は、独自のmRNAリプログラミング技術を用いてヒト栄養膜幹細胞から臨床グレードのiPSC株の開発に成功し、再生医療や先端研究向けの高品質な幹細胞プラットフォームの開発における継続的な進展を浮き彫りにしました。
誘導多能性幹細胞(iPS細胞)業界では、各社が細胞療法プラットフォームの推進、製造能力の強化、および臨床開発の加速を目指す中、中程度から高い水準の戦略的提携や共同研究が活発化しています。例えば、2023年9月には、エテルナ・セラピューティクス社がリネージ・セル・セラピューティクス社と提携し、神経疾患を対象とした低免疫性iPS細胞株の開発に着手しました。これにより、免疫回避性で「オフ・ザ・シェルフ」型の細胞療法の開発に向けた取り組みが強化され、iPS細胞市場におけるイノベーションが後押しされています。
誘導多能性幹細胞(iPSC)業界に対する規制の影響は甚大です。規制当局は、生物安全性、汚染管理、細胞株の真正性確認、およびその他の要因に関する厳格なガイドラインの策定に注力しています。こうした規制基準への準拠は、市場の成長を制限する可能性のある重大な課題となっています。
iPS細胞市場では、iPS細胞由来の細胞製品、培養システム、および研究ツールの継続的な進歩に牽引され、製品ラインナップが緩やかに拡大しています。例えば、2024年9月、FUJIFILM Cellular Dynamics社は、疼痛研究、神経科学、創薬を支援するために設計されたヒトiPS細胞由来の細胞モデル「iCell Sensory Neurons」を商用化しました。これにより、同社のiPS細胞ベースの研究用製品ポートフォリオが拡大しました。
iPS細胞市場は、地域的な拡大が著しく、さまざまな地域において急速な成長と市場プレゼンスの拡大が見られます。この拡大は、再生医療、疾患モデル、創薬に向けたiPS細胞に焦点を当てた研究開発の増加など、いくつかの要因によって牽引されています。
アナリストの見解
誘導多能性幹細胞(iPSC)市場は、再生医療、疾患モデル、創薬、および細胞・遺伝子治療研究における用途の拡大に牽引され、力強い成長が見込まれています。幹細胞研究への投資の増加、臨床開発活動の拡大、および患者特異的な疾患モデルへの需要の高まりが、市場の拡大を加速させています。iPSCの再プログラム化、分化、およびゲノム編集技術における継続的な進歩により、研究効率と治療の可能性が向上しています。プレシジョン・メディシンが勢いを増す中、市場参加者は、競争力を強化し、長期的な市場成長を支えるために、スケーラブルな製造、戦略的提携、および革新的なiPSCベースのプラットフォームに注力しています。
由来細胞タイプの分析
2025年には、線維芽細胞セグメントが30.5%という最大の市場シェアを占めました。これは、その入手しやすさ、高いリプログラミング効率、および誘導多能性幹細胞(iPSC)の生成における広範な利用によるものです。線維芽細胞由来のiPS細胞は、疾患モデリング、創薬、再生医療、および細胞療法の研究において広く活用されています。さらに、進行中の前臨床およびトランスレーショナル研究によって裏付けられた、創傷治癒や皮膚再生における治療の可能性が、今後もこのセグメントの成長を牽引し続けると予想されます。
肝細胞セグメントは、創薬、肝毒性試験、疾患モデル、再生医療におけるiPS細胞由来肝細胞の採用拡大に牽引され、予測期間において最も高いCAGRを記録すると予想されます。製薬研究における生理学的に妥当なヒト肝臓モデルへの需要の高まりと、iPS細胞分化技術の進歩が相まって、同セグメントの成長をさらに後押しすると見込まれます。
用途別分析
2025年、創薬セグメントは48.9%という最大の市場シェアを占めました。これは、疾患モデリング、標的同定、薬剤スクリーニング、および毒性評価において、誘導多能性幹細胞(iPS細胞)が世界的に採用されたことによるものです。iPS細胞由来のヒト細胞モデルは、生理学的に妥当なプラットフォームを提供し、前臨床段階での薬剤評価を改善し、動物モデルへの依存度を低減させ、精密医療の開発を支援することで、同セグメントの成長を牽引しています。
組織工学・再生医療セグメントは、予測期間中に著しい年平均成長率(CAGR)を記録すると予想されます。これは、組織再生、細胞置換療法、および個別化医療における誘導多能性幹細胞(iPS細胞)の利用拡大に牽引されるものです。iPS細胞は、複数の細胞タイプに分化したり、患者固有の免疫適合性のある組織を生成したりする能力を有しており、変性疾患の治療への応用を後押しし、同セグメントの成長を牽引すると予想されます。
エンドユーザーに関する洞察
2025年には、製薬・バイオテクノロジー企業セグメントが59.9%のシェアで市場を支配しました。これは、幹細胞研究への投資の増加、研究開発費の拡大、およびiPS細胞プラットフォームが前臨床開発ワークフローにますます統合されていることによるものです。治療法の開発加速、薬剤評価の予測精度向上、および細胞療法のパイプライン強化への注目が高まっていることも、同セグメントの市場における主導的な地位をさらに後押ししています。
学術・研究機関セグメントは、幹細胞研究に対する政府および機関からの資金提供の増加、共同研究プログラムの拡大、ならびに発生生物学や疾患メカニズムに関する基礎研究を推進する取り組みの高まりにより、予測期間において最も急速な成長を遂げると見込まれています。専用の幹細胞研究センターの設立が増加し、研究助成金の利用可能性が高まっていることも、同セグメントの成長をさらに牽引すると予想されます。
地域別分析
北米は、確立された再生医療エコシステムの存在、充実した研究資金、およびiPS細胞を用いた治療法の臨床応用が進んでいることから、2025年には35.8%という最大の売上高シェアを占め、誘導多能性幹細胞(iPS細胞)業界を牽引しました。例えば、2024年5月、カリフォルニア再生医療研究所(CIRM)は、iPS細胞を用いた治療プログラムを含む複数の臨床およびトランスレーショナルな幹細胞研究プロジェクトを支援するため、5,300万米ドルを交付しました。これにより、同地域全体における再生医療研究がさらに強化され、iPS細胞を用いた治療法の開発が加速することになります。
米国の誘導多能性幹細胞市場の動向
米国の誘導多能性幹細胞(iPSC)業界は、iPSC ベースの治療法の臨床応用が進んでいること、再生医療への資金提供が充実していること、および細胞治療の開発に携わる主要なバイオテクノロジー企業が存在することから、予測期間中に成長すると見込まれています。
欧州の誘導多能性幹細胞市場の動向
欧州の誘導多能性幹細胞市場は、強力な学術研究能力、先進治療用医薬品(ATMP)に対する支援的な規制枠組み、および幹細胞技術に焦点を当てた官民連携の増加により、この業界において収益性の高い地域であると認識されています。
英国のiPS細胞市場は、先進的な細胞療法への投資拡大、トランスレーショナルリサーチの増加、および幹細胞生物学を専門とする主要な学術機関の存在により、大きなシェアを占めています。
ドイツのiPS細胞市場は、その強力なバイオテクノロジーセクター、先進的な研究インフラ、そして再生医療および細胞療法への投資増加に支えられ、予測期間中に大幅な成長が見込まれています。例えば、2024年4月、メルクKGaAは、ダルムシュタット本社に新設されるライフサイエンス研究センターに3億ユーロ以上を投資すると発表し、誘導多能性幹細胞(iPS細胞)研究を支援する応用技術を含む、次世代バイオ医薬品および先進的な治療技術における研究能力を強化しました。
アジア太平洋地域の誘導多能性幹細胞市場の動向
アジア太平洋地域の誘導多能性幹細胞産業は、再生医療に対する政府の支援強化、幹細胞製造への投資拡大、および同地域全体における産学連携の活発化により、予測期間中に14.2%という最も高い年平均成長率(CAGR)で成長すると見込まれています。
中国のiPS細胞市場は、幹細胞バイオバンキングへの投資増加、臨床研究活動の拡大、および再生医療を促進する政府の支援策に牽引され、予測期間中に著しい成長が見込まれています。幹細胞研究に対する好意的な規制および政策支援も、市場の発展をさらに後押ししています。さらに、科学技術省は中国東部、南部、北部に4つの国家幹細胞バンクを設立し、同国の研究インフラを強化するとともに、iPS細胞に基づく技術の進歩と商業化を支援しています。
日本の誘導多能性幹細胞(iPS細胞)市場は、iPS細胞研究における主導的立場、再生医療に対する支援的な規制環境、およびiPS細胞に基づく治療法の臨床応用拡大に牽引され、急速な成長を遂げています。例えば、2024年7月、京都大学のiPS細胞研究・応用センター(CiRA)は、iPS細胞を用いた薬剤の転用により特定されたボスチニブの第II相臨床試験が、筋萎縮性側索硬化症(ALS)の治療において主要評価項目を達成したと発表し、iPS細胞を用いた治療法開発の推進における日本のリーダーシップをさらに強固なものにしました。
ラテンアメリカの誘導多能性幹細胞市場の動向
ラテンアメリカの誘導多能性幹細胞市場は、再生医療への投資の増加、幹細胞研究能力の拡大、および研究機関と医療機関間の連携強化に牽引され、予測期間を通じて緩やかな成長が見込まれています。例えば、2024年3月、ブラジルのオズワルド・クルス財団(Fiocruz)とCaring Cross社は、CAR-T細胞および幹細胞遺伝子治療のための現地製造体制を確立するための提携を発表しました。これにより、同地域の先進的な細胞治療インフラが強化され、iPS細胞を用いた技術の将来的な導入が後押しされることになります。
中東・アフリカ(MEA)における誘導多能性幹細胞市場の動向
中東・アフリカ(MEA)地域の誘導多能性幹細胞(iPSC)産業は、精密医療への投資拡大、再生医療研究の段階的な拡大、および先進的な細胞療法を支える医療インフラの改善に牽引され、着実な成長が見込まれています。
誘導多能性幹細胞(iPSC)主要企業の動向
誘導多能性幹細胞(iPSC)市場は、幹細胞技術、再生医療、および細胞療法の開発に注力する、数多くの老舗バイオテクノロジー企業の存在が特徴です。FUJIFILM Cellular Dynamics, Inc.、REPROCELL Inc.、STEMCELL Technologies Inc.、タカラバイオ株式会社、Evotec SE、Fate Therapeutics, Inc. といった主要企業は、幅広いiPS細胞製品ポートフォリオ、研究開発への継続的な投資、および戦略的提携を通じて、市場で強力な存在感を維持しています。各社は、臨床グレードのiPS細胞の製造能力の拡大、特殊な細胞モデルの開発、およびiPS細胞を基盤とした研究ツールや治療プラットフォームの商用化を加速させることで、競争力をますます強化しています。
主要な誘導多能性幹細胞(iPS細胞)関連企業:
本調査では、誘導多能性幹細胞(iPS細胞)市場に関する分析として、以下の主要企業を取り上げています。
- REPROCELL Inc.
- STEMCELL Technologies Inc.
- Cellular Engineering Technologies Inc.
- Takara Bio, Inc.
- Axol Bioscience Ltd.
- Fate Therapeutics, Inc.
- FUJIFILM Cellular Dynamics, Inc.
- Cynata Therapeutics Limited
- Evotec SE
- Astellas Pharma Inc.
最近の動向
- 2026年7月、RoosterBio社とApplied StemCell社は、GMP準拠のiPSC技術と先進的な培地システムおよび製造ノウハウを統合し、スケーラブルなiPSCベースのバイオプロセスソリューションを開発・商用化するための戦略的提携を締結しました。これにより、先進的な細胞療法の効率的な開発と生産が支援されます。
- 2026年7月、STEMCELL Technologies社とCCRM社は、細胞治療開発向けのGMPおよびRUO対応の誘導多能性幹細胞(iPSC)株へのアクセスを拡大するため提携しました。これにより、標準化された細胞リソースの入手可能性を高め、スケーラブルな再生医療アプリケーションの進展を支援します。
- 2026年5月、FUJIFILM Cellular Dynamics, Inc.は、ウィスコンシン州マディソンに新たな誘導多能性幹細胞(iPSC)の開発・製造施設を開設し、研究用iPSC製品、細胞療法の開発、および次世代再生医療アプリケーションを支援するための生産能力と技術力を拡大しました。
世界の誘導多能性幹細胞市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけての各サブセグメントにおける収益の伸びを予測し、最新の動向に関する分析を提供しています。本レポートにおいて、Grand View Researchは、由来細胞の種類、用途、最終用途、および地域に基づいて、世界の誘導多能性幹細胞(iPSC)市場をセグメント化しています:
- 由来細胞の種類別見通し(収益、百万米ドル、2021年~2033年)
- 肝細胞
- 線維芽細胞
- ケラチノサイト
- 羊膜細胞
- その他
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 医薬品開発
- 組織工学および再生医療
- 神経学
- 整形外科
- 腫瘍学
- 心血管疾患および心筋梗塞
- 糖尿病
- その他
- 毒性学研究
- 疾患モデリング
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 学術・研究機関
- 製薬・バイオテクノロジー企業
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ(MEA)
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. セグメントの定義
1.1.1.1. 派生細胞タイプ別セグメント
1.1.1.2. 用途別セグメント
1.1.1.3. 最終用途別セグメント
1.2. 地域範囲
1.3. 推計および予測期間
1.4. 目的
1.5. 調査方法
1.6. 情報の収集
1.6.1. 有料データベース
1.6.2. GVRの社内データベース
1.6.3. 二次情報源
1.6.4. 一次調査
1.7. 情報またはデータ分析:
1.7.1. データ分析モデル
1.8. 市場の策定と検証
1.9. モデルの詳細
1.9.1. 商品フロー分析
1.9.2. 二次情報源一覧
1.9.3. 略語一覧
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章 市場変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 再生医療の応用拡大
3.2.1.2. iPS細胞作製における技術の進歩
3.2.1.3. 慢性疾患および変性疾患の有病率の増加
3.2.1.4. 疾患モデル構築および創薬分野における用途の拡大
3.2.2. 市場制約要因の分析
3.2.2.1. 厳格なプロセス管理と規制上の課題
3.2.2.2. 大規模商業化および再現性における課題
3.2.2.3. 高い生産コスト
3.2.3. 市場機会の分析
3.2.4. 市場の課題分析
3.3. 業界分析ツール
3.3.1. ポーターの5つの力分析
3.3.1.1. 供給者の力
3.3.1.2. 購入者の力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTLE分析
3.3.2.1. 政治的環境
3.3.2.2. 技術的環境
3.3.2.3. 社会的環境
3.3.2.4. 経済情勢
3.3.2.5. 法的環境
第4章. 誘導細胞タイプ別事業分析
4.1. セグメント・ダッシュボード
4.2. 誘導多能性幹細胞(iPS細胞)市場:誘導細胞タイプ別動向分析
4.3. 肝細胞
4.3.1. 肝細胞市場、2021年~2033年(百万米ドル)
4.4. 線維芽細胞
4.4.1. 線維芽細胞市場、2021年~2033年(百万米ドル)
4.5. 角化細胞
4.5.
1. ケラチノサイト市場、2021年~2033年(百万米ドル)
4.6. 羊膜細胞
4.6.1. 羊膜細胞市場、2021年~2033年(百万米ドル)
4.7. その他
4.7.1. その他市場、2021年~2033年(百万米ドル)
第5章 用途別事業分析
5.1. セグメント・ダッシュボード
5.2. 人工多能性幹細胞(iPS細胞)市場:用途別動向分析
5.3. 医薬品開発
5.3.1. 医薬品開発市場、2021年~2033年(百万米ドル)
5.4. 組織工学および再生医療
5.4.1. 組織工学および再生医療市場、2021年~2033年(百万米ドル)
5.4.2. 神経学
5.4.2.1. 神経学市場、2021年~2033年(百万米ドル)
5.4.3. 整形外科
5.4.3.1. 整形外科市場、2021年~2033年(百万米ドル)
5.4.4. 腫瘍学
5.4.4.1. 腫瘍学市場、2021年~2033年 (百万米ドル)
5.4.5. 心血管疾患および心筋梗塞
5.4.5.1. 心血管疾患および心筋梗塞市場、2021年~2033年(百万米ドル)
5.4.6. 糖尿病
5.4.6.1. 糖尿病市場、2021年~2033年(百万米ドル)
5.4.7. その他
5.4.7.1. その他市場、2021年~2033年(百万米ドル)
5.5. 毒性学研究
5.5.1. 毒性学研究市場、2021年~2033年(百万米ドル)
5.6. 疾患モデリング
5.6.1. 疾患モデリング市場、2021年~2033年(百万米ドル)
第6章 最終用途別事業分析
6.1. セグメント概要
6.2. 人工多能性幹細胞市場:最終用途別の動向分析
6.3. 学術・研究機関
6.3.1. 学術・研究機関市場、2021年~2033年 (百万米ドル)
6.4. 製薬・バイオテクノロジー企業
6.4.1. 製薬・バイオテクノロジー企業市場、2021年~2033年(百万米ドル)
6.5. その他
6.5.1. その他市場、2021年~2033年(百万米ドル)
第7章 地域別事業分析
7.1. 地域別誘導多能性幹細胞(iPS細胞)市場シェア(2025年および2033年)
7.2. 北米
7.2.1. 北米誘導多能性幹細胞(iPS細胞)市場(2021年~2033年)(百万米ドル)
7.2.2.
米国
7.2.2.1. 主要国の動向
7.2.2.2. 競争状況
7.2.2.3. 規制の枠組み
7.2.2.4. 米国の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.2.3. カナダ
7.2.3.1. 主要国の動向
7.2.3.2. 競争状況
7.2.3.3. 規制の枠組み
7.2.3.4. カナダの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.2.4. メキシコ
7.2.4.1. 主要国の動向
7.2.4.2. 競争状況
7.2.4.3. 規制の枠組み
7.2.4.4. メキシコの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.3. 欧州
7.3.1. 欧州の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.3.2. 英国
7.3.2.1. 主要国の動向
7.3.2.2. 競争状況
7.3.2.3. 規制の枠組み
7.3.2.4. 英国の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.3.3. ドイツ
7.3.3.1. 主要な国別動向
7.3.3.2. 競争状況
7.3.3.3. 規制の枠組み
7.3.3.4. ドイツの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.3.4. フランス
7.3.4.1. 主要な国別動向
7.3.4.2. 競争状況
7.3.4.3. 規制の枠組み
7.3.4.4. フランスの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.3.5. イタリア
7.3.5.1. 主要な国別動向
7.3.5.2. 競争状況
7.3.5.3. 規制の枠組み
7.3.5.4. イタリアの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.3.6. スペイン
7.3.6.1. 主要な国別動向
7.3.6.2. 競争環境
7.3.6.3. 規制の枠組み
7.3.6.4. スペインの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.3.7. デンマーク
7.3.7.1. 主要な国別動向
7.3.7.2. 競争環境
7.3.7.3. 規制の枠組み
7.3.7.4. デンマークの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.3.8. スウェーデン
7.3.8.1. 主要な国別動向
7.3.8.2. 競争環境
7.3.8.3. 規制の枠組み
7.3.8.4. スウェーデンの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.3.9. ノルウェー
7.3.9.1. 主要国の動向
7.3.9.2. 競争状況
7.3.9.3. 規制の枠組み
7.3.9.4. ノルウェーの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.4. アジア太平洋地域
7.4.1. アジア太平洋地域の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.4.2. 日本
7.4.2.1. 主要国の動向
7.4.2.2. 競争環境
7.4.2.3. 規制の枠組み
7.4.2.4. 日本の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.4.3. 中国
7.4.3.1. 主要国の動向
7.4.3.2. 競争状況
7.4.3.3. 規制の枠組み
7.4.3.4. 中国の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.4.4. インド
7.4.4.1. 主要な国別動向
7.4.4.2. 競争状況
7.4.4.3. 規制の枠組み
7.4.4.4. インドの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.4.5. オーストラリア
7.4.5.1. 主要な国別動向
7.4.5.2. 競争状況
7.4.5.3. 規制の枠組み
7.4.5.4. オーストラリアの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.4.6. タイ
7.4.6.1. 主要な国別動向
7.4.6.2. 競争状況
7.4.6.3. 規制の枠組み
7.4.6.4. タイの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.4.7. 韓国
7.4.7.1. 主要な国別動向
7.4.7.2. 競争状況
7.4.7.3. 規制の枠組み
7.4.7.4. 韓国における誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.5. ラテンアメリカ
7.5.1. ラテンアメリカにおける誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.5.2. ブラジル
7.5.2.1. 主要国の動向
7.5.2.2. 競争状況
7.5.2.3. 規制の枠組み
7.5.2.4. ブラジルの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.5.3. アルゼンチン
7.5.3.1.
主要国の動向
7.5.3.2. 競争状況
7.5.3.3. 規制の枠組み
7.5.3.4. アルゼンチンの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.6. 中東・アフリカ(MEA)
7.6.1. MEAの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.6.2. 南アフリカ
7.6.2.1. 主要な国の動向
7.6.2.2. 競争状況
7.6.2.3. 規制の枠組み
7.6.2.4. 南アフリカの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.6.3. サウジアラビア
7.6.3.1. 主要な国別動向
7.6.3.2. 競争環境
7.6.3.3. 規制の枠組み
7.6.3.4. サウジアラビアの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.6.4. アラブ首長国連邦(UAE)
7.6.4.1. 主要国の動向
7.6.4.2. 競争環境
7.6.4.3. 規制の枠組み
7.6.4.4. アラブ首長国連邦(UAE)の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
7.6.5. クウェート
7.6.5.1. 主要国の動向
7.6.5.2. 競争環境
7.6.5.3. 規制の枠組み
7.6.5.4. クウェートの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
第8章 競争環境
8.1. 企業の分類
8.2. 企業の市場シェア/ポジション分析(2025年)
8.3. 戦略マッピング
8.4. 企業プロフィール/一覧
8.4.1. STEMCELL Technologies Inc.
8.4.1.1. 概要
8.4.1.2. 財務実績
8.4.1.3. 製品ベンチマーキング
8.4.1.4. 戦略的取り組み
8.4.2. Cellular Engineering Technologies Inc.
8.4.2.1. 概要
8.4.2.2. 財務実績
8.4.2.3. 製品のベンチマーク
8.4.2.4. 戦略的取り組み
8.4.3. REPROCELL Inc.
8.4.3.1. 概要
8.4.3.2. 財務実績
8.4.3.3. 製品のベンチマーク
8.4.3.4. 戦略的取り組み
8.4.4. タカラバイオ株式会社
8.4.4.1. 概要
8.4.4.2. 財務実績
8.4.4.3. 製品ベンチマーク
8.4.4.4. 戦略的取り組み
8.4.5. Axol Bioscience Ltd.
8.4.5.1. 概要
8.4.5.2. 財務実績
8.4.5.3. 製品のベンチマーク
8.4.5.4. 戦略的取り組み
8.4.6. Fate Therapeutics, Inc.
8.4.6.1. 概要
8.4.6.2. 財務実績
8.4.6.3. 製品のベンチマーク
8.4.6.4. 戦略的取り組み
8.4.7. FUJIFILM Cellular Dynamics, Inc.
8.4.7.1. 概要
8.4.7.2. 財務実績
8.4.7.3. 製品のベンチマーク
8.4.7.4. 戦略的取り組み
8.4.8. Cynata Therapeutics Limited
8.4.8.1. 概要
8.4.8.2. 財務実績
8.4.8.3. 製品のベンチマーク
8.4.8.4. 戦略的取り組み
8.4.9. Evotec SE
8.4.9.1. 概要
8.4.9.2. 財務実績
8.4.9.3. 製品のベンチマーク
8.4.9.4. 戦略的取り組み
8.4.10. アステラス製薬株式会社
8.4.10.1. 概要
8.4.10.2. 財務実績
8.4.10.3. 製品のベンチマーク
8.4.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源の一覧
表 2 略語一覧
表 3 2021 年~2033 年の由来細胞タイプ別世界誘導多能性幹細胞市場(百万米ドル)
表 4 2021 年~2033 年の用途別世界誘導多能性幹細胞市場(百万米ドル)
表 5 2021 年~2033 年の最終用途別世界誘導多能性幹細胞市場 (百万米ドル)
表6 地域別世界iPS細胞市場、2021年~2033年(百万米ドル)
表7 北米のiPS細胞市場(国別、2021年~2033年)(百万米ドル)
表8 北米のiPS細胞市場(由来細胞種別、2021年~2033年)(百万米ドル)
表9 北米のiPS細胞市場(用途別、2021年~2033年)(百万米ドル)
表10 北米の誘導多能性幹細胞市場、最終用途別、2021年~2033年(百万米ドル)
表11 米国の誘導多能性幹細胞市場、由来細胞種別、2021年~2033年 (百万米ドル)
表12 米国誘導多能性幹細胞市場:用途別、2021年~2033年(百万米ドル)
表13 米国誘導多能性幹細胞市場:最終用途別、2021年~2033年(百万米ドル)
表14 カナダの誘導多能性幹細胞市場(由来細胞種別、2021年~2033年)(百万米ドル)
表15 カナダの誘導多能性幹細胞市場(用途別、2021年~2033年)(百万米ドル)
表16 カナダのiPS細胞市場(最終用途別、2021年~2033年)(百万米ドル)
表17 メキシコのiPS細胞市場(由来細胞種別、2021年~2033年)(百万米ドル)
表18 メキシコのiPS細胞市場(用途別、2021年~2033年) (百万米ドル)
表19 メキシコの誘導多能性幹細胞市場:最終用途別、2021年~2033年(百万米ドル)
表20 欧州の誘導多能性幹細胞市場:国別、2021年~2033年(百万米ドル)
表21 欧州の誘導多能性幹細胞市場(由来細胞種別、2021年~2033年)(百万米ドル)
表22 欧州の誘導多能性幹細胞市場(用途別、2021年~2033年)(百万米ドル)
表23 欧州の誘導多能性幹細胞市場(最終用途別、2021年~2033年) (百万米ドル)
表24 英国の誘導多能性幹細胞市場:由来細胞種別、2021年~2033年(百万米ドル)
表25 英国の誘導多能性幹細胞市場:用途別、2021年~2033年(百万米ドル)
表26 英国の誘導多能性幹細胞市場:最終用途別、2021年~2033年 (百万米ドル)
表27 ドイツの誘導多能性幹細胞市場:由来細胞種別、2021年~2033年(百万米ドル)
表28 ドイツの誘導多能性幹細胞市場:用途別、2021年~2033年(百万米ドル)
表29 ドイツの誘導多能性幹細胞市場(最終用途別、2021年~2033年)(百万米ドル)
表30 フランスの誘導多能性幹細胞市場(由来細胞種別、2021年~2033年)(百万米ドル)
表31 フランスの誘導多能性幹細胞市場(用途別、2021年~2033年) (百万米ドル)
表32 フランスにおける誘導多能性幹細胞市場(最終用途別)、2021年~2033年(百万米ドル)
表33 イタリアにおける誘導多能性幹細胞市場(由来細胞タイプ別)、2021年~2033年(百万米ドル)
表34 イタリアの誘導多能性幹細胞市場(用途別、2021年~2033年)(百万米ドル)
表35 イタリアの誘導多能性幹細胞市場(最終用途別、2021年~2033年)(百万米ドル)
表36 スペインの誘導多能性幹細胞市場(由来細胞種別、2021年~2033年)(百万米ドル)
表37 スペインのiPS細胞市場:用途別、2021年~2033年(百万米ドル)
表38 スペインのiPS細胞市場:最終用途別、2021年~2033年(百万米ドル)
表39 デンマークのiPS細胞市場:由来細胞種別、2021年~2033年 (百万米ドル)
表40 デンマークの誘導多能性幹細胞市場、用途別、2021年~2033年(百万米ドル)
表41 デンマークの誘導多能性幹細胞市場:最終用途別、2021年~2033年(百万米ドル)
表42 スウェーデンの誘導多能性幹細胞市場:由来細胞タイプ別、2021年~2033年(百万米ドル)
表43 スウェーデンの誘導多能性幹細胞市場:用途別、2021年~2033年 (百万米ドル)
表44 スウェーデンの誘導多能性幹細胞市場:最終用途別、2021年~2033年(百万米ドル)
表45 ノルウェーの誘導多能性幹細胞市場:由来細胞種別、2021年~2033年(百万米ドル)
表46 ノルウェーの誘導多能性幹細胞市場:用途別、2021年~2033年(百万米ドル)
表47 ノルウェーの誘導多能性幹細胞市場:最終用途別、2021年~2033年(百万米ドル)
表48 アジア太平洋地域の誘導多能性幹細胞市場:国別、2021年~2033年(百万米ドル)
表49 アジア太平洋地域の誘導多能性幹細胞市場:由来細胞種別、2021年~2033年(百万米ドル)
表50 アジア太平洋地域の誘導多能性幹細胞市場:用途別、2021年~2033年(百万米ドル)
表51 アジア太平洋地域の誘導多能性幹細胞市場:最終用途別、2021年~2033年(百万米ドル)
表52 日本の誘導多能性幹細胞市場:由来細胞種別、2021年~2033年(百万米ドル)
表53 日本の誘導多能性幹細胞市場:用途別、2021年~2033年(百万米ドル)
表54 日本の誘導多能性幹細胞市場:最終用途別、2021年~2033年 (百万米ドル)
表55 中国の誘導多能性幹細胞市場、由来細胞種別、2021年~2033年(百万米ドル)
表56 中国の誘導多能性幹細胞市場:用途別、2021年~2033年(百万米ドル)
表57 中国の誘導多能性幹細胞市場:最終用途別、2021年~2033年(百万米ドル)
表58 インドの誘導多能性幹細胞市場:由来細胞種別、2021年 ~2033年(百万米ドル)
表59 インドの誘導多能性幹細胞市場:用途別、2021年~2033年(百万米ドル)
表60 インドの誘導多能性幹細胞市場(最終用途別)、2021年~2033年(百万米ドル)
表61 オーストラリアの誘導多能性幹細胞市場(由来細胞タイプ別)、2021年~2033年(百万米ドル)
表62 オーストラリアの誘導多能性幹細胞市場(用途別)、2021年~2033年 (百万米ドル)
表63 オーストラリアの誘導多能性幹細胞市場、最終用途別、2021年~2033年(百万米ドル)
表64 タイの誘導多能性幹細胞市場:由来細胞種別、2021年~2033年(百万米ドル)
表65 タイの誘導多能性幹細胞市場:用途別、2021年~2033年(百万米ドル)
表66 タイの誘導多能性幹細胞市場:最終用途別、2021年~2033年 (百万米ドル)
表67 韓国における誘導多能性幹細胞市場:由来細胞種別、2021年~2033年(百万米ドル)
表68 韓国における誘導多能性幹細胞市場:用途別、2021年~2033年(百万米ドル)
表69 韓国における誘導多能性幹細胞市場(最終用途別、2021年~2033年)(百万米ドル)
表70 ラテンアメリカにおける誘導多能性幹細胞市場(国別、2021年~2033年) (百万米ドル)
表71 ラテンアメリカにおける誘導多能性幹細胞市場、由来細胞種別、2021年~2033年(百万米ドル)
表72 ラテンアメリカにおける誘導多能性幹細胞市場、 用途別、2021年~2033年(百万米ドル)
表73 ラテンアメリカにおける誘導多能性幹細胞市場、最終用途別、2021年~2033年(百万米ドル)
表74 ブラジルにおける誘導多能性幹細胞市場、由来細胞種別、2021年~2033年 (百万米ドル)
表75 ブラジルの誘導多能性幹細胞市場、用途別、2021年~2033年(百万米ドル)
表76 ブラジルの誘導多能性幹細胞市場、最終用途別、2021年~2033年(百万米ドル)
表77 アルゼンチンの誘導多能性幹細胞市場:由来細胞種別、2021年~2033年(百万米ドル)
表78 アルゼンチンの誘導多能性幹細胞市場:用途別、2021年~2033年 (百万米ドル)
表79 アルゼンチンの誘導多能性幹細胞市場(最終用途別)、2021年~2033年(百万米ドル)
表80 中東・アフリカの誘導多能性幹細胞市場(国別)、2021年~2033年(百万米ドル)
表81 中東・アフリカの誘導多能性幹細胞市場(由来細胞種別、2021年~2033年)(百万米ドル)
表82 中東・アフリカの誘導多能性幹細胞市場(用途別、2021年~2033年)(百万米ドル)
表83 中東・アフリカの誘導多能性幹細胞市場、最終用途別、2021年~2033年(百万米ドル)
表84 南アフリカの誘導多能性幹細胞市場、由来細胞種別、2021年~2033年 (百万米ドル)
表85 南アフリカのiPS細胞市場:用途別、2021年~2033年(百万米ドル)
表86 南アフリカのiPS細胞市場:最終用途別、2021年~2033年(百万米ドル)
表87 サウジアラビアの誘導多能性幹細胞市場:由来細胞種別、2021年~2033年(百万米ドル)
表88 サウジアラビアの誘導多能性幹細胞市場:用途別、2021年~2033年(百万米ドル)
表89 サウジアラビアの誘導多能性幹細胞市場(最終用途別、2021年~2033年)(百万米ドル)
表90 アラブ首長国連邦(UAE)の誘導多能性幹細胞市場(由来細胞タイプ別、2021年~2033年) (百万米ドル)
表91 アラブ首長国連邦(UAE)の誘導多能性幹細胞市場:用途別、2021年~2033年(百万米ドル)
表92 アラブ首長国連邦(UAE)の誘導多能性幹細胞市場:最終用途別、2021年~2033年(百万米ドル)
表93 クウェートの誘導多能性幹細胞市場(由来細胞種別、2021年~2033年)(百万米ドル)
表94 クウェートの誘導多能性幹細胞市場(用途別、2021年~2033年)(百万米ドル)
表95 クウェートの誘導多能性幹細胞市場:最終用途別、2021年~2033年(百万米ドル)
図一覧
図1 市場調査プロセス
図2 情報収集
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出と予測
図6 市場の策定と検証
図7 誘導多能性幹細胞市場のセグメンテーション
図8 市場の概況(2025年)
図9 市場の動向と見通し
図10 市場推進要因の関連性分析 (現在および将来の影響)
図11 市場制約要因の関連性分析(現在および将来の影響)
図12 PESTLE分析
図13 ポーターの5つの力分析
図14 市場浸透率および成長見通しのマッピング(2025年)
図15 世界の誘導多能性幹細胞市場:派生細胞タイプの推移分析
図16 世界の誘導多能性幹細胞市場(肝細胞向け)、2021年~2033年(百万米ドル)
図17 世界の誘導多能性幹細胞市場(線維芽細胞向け)、2021年~2033年 (百万米ドル)
図18 世界の誘導多能性幹細胞市場:ケラチノサイト向け、2021年~2033年(百万米ドル)
図19 世界の誘導多能性幹細胞市場:羊膜細胞向け、2021年~2033年(百万米ドル)
図 20 世界の誘導多能性幹細胞市場:その他用途、2021年~2033年(百万米ドル)
図21 世界の誘導多能性幹細胞市場:用途別動向分析
図22 世界の誘導多能性幹細胞市場:創薬・新薬開発用途、2021年~2033年(百万米ドル)
図23 世界の誘導多能性幹細胞市場:組織工学および再生医療分野、2021年~2033年(百万米ドル)
図24 世界の誘導多能性幹細胞市場:神経学分野、2021年~2033年(百万米ドル)
図25 世界の誘導多能性幹細胞市場:整形外科分野、2021年~2033年 (百万米ドル)
図26 腫瘍学分野における世界の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図27 心血管疾患および心筋梗塞分野における世界の誘導多能性幹細胞市場、2021年~2033年 (百万米ドル)
図28 糖尿病向け世界誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図29 その他向け世界誘導多能性幹細胞市場、2021年~2033年 (百万米ドル)
図30 毒性試験向け世界iPS細胞市場、2021年~2033年(百万米ドル)
図31 疾患モデリング向けの世界の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図32 世界の誘導多能性幹細胞市場:最終用途別の動向分析
図33 2021年~2033年の研究・学術機関向け世界iPS細胞市場(百万米ドル)
図34 2021年~2033年のバイオテクノロジー・製薬企業向け世界iPS細胞市場 (百万米ドル)
図35 世界の誘導多能性幹細胞市場:その他分野、2021年~2033年(百万米ドル)
図36 地域別市場:主なポイント
図37 地域別見通し、2025年および2033年
図38 世界の誘導多能性幹細胞市場:地域別動向分析
図39 北米の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図40 米国の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図41 カナダのiPS細胞市場、2021年~2033年(百万米ドル)
図42 メキシコのiPS細胞市場、2021年~2033年(百万米ドル)
図43 欧州の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図44 ドイツの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図45 英国の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図46 フランスの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図47 イタリアの誘導多能性幹細胞市場、2021年~2033年 (百万米ドル)
図48 スペインの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図49 デンマークの誘導多能性幹細胞市場、2021年~2033年 (百万米ドル)
図50 スウェーデンの誘導多能性幹細胞市場、2021年~2033年 (百万米ドル)
図51 ノルウェーの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図52 アジア太平洋地域の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図53 日本の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図54 中国の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図55 インドの誘導多能性幹細胞市場、2021年~2033年 (百万米ドル)
図56 オーストラリアの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図57 韓国の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図58 タイの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図59 ラテンアメリカの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図60 ブラジルの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図61 アルゼンチンの誘導多能性幹細胞市場、2021年~2033年 (百万米ドル)
図62 中東・アフリカの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図63 南アフリカの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図64 サウジアラビアの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図65 アラブ首長国連邦(UAE)の誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
図66 クウェートの誘導多能性幹細胞市場、2021年~2033年(百万米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









