主な市場動向と洞察
- 診断手法別:2025年には、画像診断セグメントが売上高シェア30.7%で市場をリードしました。
- 疾患別:2025年には、NAFLDセグメントが売上高シェア26.1%で市場をリードしました。
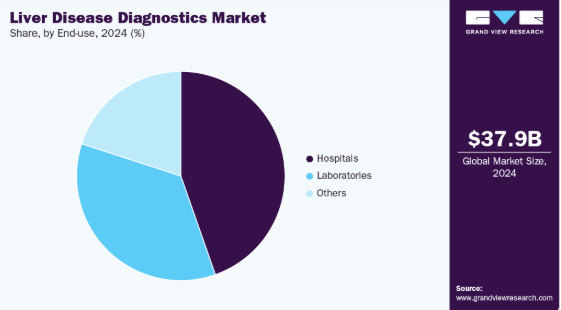
- 最終用途別:2025年には、病院セグメントが売上高シェア44.8%で市場をリードしました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア43.1%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の地域シェアを占めました
市場規模と予測
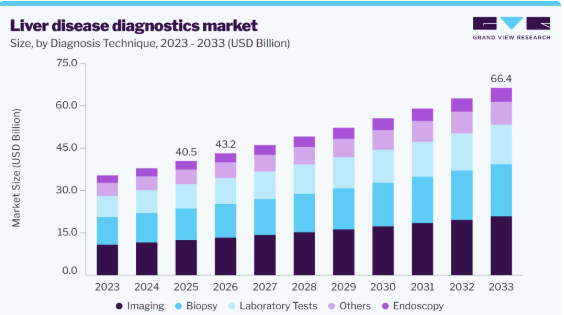
- 2025年の市場規模:405億米ドル
- 2026年の推定市場規模:432億米ドル
- 2033年までの予測市場規模:664億米ドル
- CAGR(2026年~2033年):6.3%
非侵襲的診断技術、分子診断、バイオマーカーに基づくアッセイ、および人工知能を活用した画像診断の導入により、疾患の早期発見が促進され、診断精度が向上し、情報に基づいた臨床的意思決定が支援されています。こうした進歩に加え、肝疾患スクリーニングプログラムの拡大、プレシジョン・メディシンへの投資増加、および主要市場参加者による継続的な製品革新が相まって、診断能力の強化と市場の持続的な成長が後押しされると予想されます。
市場の集中度と特徴
この業界は、非侵襲的診断、分子診断、バイオマーカーに基づくアッセイ、AIを活用した画像診断、およびプレシジョン・メディシンにおける進歩に牽引され、高度なイノベーションが展開されています。例えば、2026年5月、ロシュは肝疾患評価のための自動検査機能を拡充する「Liver Disease Panel」を発売し、バイオマーカー分析、診断効率、および臨床的意思決定の向上を図りました。バイオマーカーの発見やAIを活用した診断技術への継続的な投資、および戦略的提携により、精密診断ソリューションの開発が加速しており、疾患の早期発見や患者一人ひとりに合わせた個別化医療の推進が後押しされています。
この業界では、非侵襲的診断、バイオマーカーの発見、および精密医療における能力強化に向けた取り組みを背景に、適度なM&A活動が見られます。各社は、検査施設のインフラ拡充、診断ポートフォリオの強化、および代謝性肝疾患検査におけるイノベーションの加速を目的として、買収を進めています。例えば、2025年10月、Fibronostics社はStone Clinical Laboratories社を買収し、米国における検査事業を拡大するとともに、代謝機能障害関連脂肪性肝疾患(MASLD)および代謝機能障害関連脂肪性肝炎(MASH)向けの非侵襲的診断ポートフォリオを強化しました。この買収により、バイオマーカーの開発が加速し、診断へのアクセスが改善され、肝疾患診断分野におけるFibronostics社の地位がさらに強固になることが期待されています。
規制は、診断検査の安全性、正確性、および臨床的信頼性を確保することで、業界に大きな影響を与えています。体外診断薬、コンパニオン診断、およびAIを活用した診断ソリューションを規定する規制の枠組みは、製品開発、検証、および商業化に影響を及ぼしています。進化する承認プロセスや品質基準は、イノベーションを促進すると同時に、臨床現場における先進的な肝疾患診断技術のより広範な導入を後押ししています。
各社が慢性肝疾患向けの先進的なバイオマーカーベースおよび非侵襲的診断ソリューションでポートフォリオを強化する中、業界では製品の継続的な拡充が進んでいます。例えば、2025年5月、ロシュは、ノルディック・バイオサイエンス社と提携して開発した「Elecsys PRO-C3」検査を発売し、代謝機能障害関連脂肪性肝疾患(MASLD)患者の肝線維化の重症度を評価することで、肝疾患診断ポートフォリオを拡充しました。この検査は、ADAPTアルゴリズムと併用することで、ロシュ社のcobas分析装置上で迅速かつ正確な線維化評価を可能にし、早期診断と臨床的意思決定の向上を支援します。
各社が戦略的提携、販売代理店ネットワーク、医療分野での協業を通じてグローバルな存在感を強化する中、業界では著しい地域的拡大が見られます。新興市場への進出と、非侵襲的診断技術の普及が進むことで、高度な肝疾患検査へのアクセスが向上しています。さらに、医療インフラ、診断検査ネットワーク、および肝疾患スクリーニングプログラムへの投資拡大により、先進国および発展途上地域を問わず、革新的な診断ソリューションの普及が後押しされています。
アナリストの見解
この業界は、代謝機能障害関連脂肪性肝疾患(MASLD)、ウイルス性肝炎、肝線維症、および肝細胞癌の負担増によって支えられています。市場は、診断精度を向上させ、疾患の早期発見を促進する、非侵襲的かつバイオマーカーに基づくAIを活用した診断ソリューションへと移行しつつあります。精密医療の普及拡大、肝疾患スクリーニングプログラムの拡充、そして継続的な技術進歩が、診断分野全体におけるイノベーションを加速させています。さらに、戦略的提携、規制当局による承認、および先進的な分子・画像技術への投資が、競争上の優位性を強化し、長期的な成長の大きな機会を創出すると予想されます。
疾患に関する洞察
2025年には、世界的な肥満、2型糖尿病、脂質異常症、メタボリックシンドロームの増加を背景に、NAFLDセグメントが売上高シェア26.1%を占め、市場を牽引しました。この疾患の早期発見、病期分類、経過観察には、臨床検査バイオマーカー、画像診断法、および非侵襲的な線維化評価ツールの組み合わせが必要となります。非侵襲的診断経路の継続的な導入も、市場の成長をさらに後押ししています。『Bioinformation』誌に掲載された2025年の研究によると、NAFLDは世界人口の25%以上に影響を及ぼしており、2040年までに50%を超えると予測されています。これは、早期診断、定期的なモニタリング、および適時の臨床的介入に対する需要が高まっていることを浮き彫りにしています。
NASHセグメントは、代謝機能障害関連脂肪性肝炎(MASH/NASH)の世界的な負担の増加、NAFLDから進行性線維化および肝硬変への進行率の上昇、そして正確な病期分類に対する需要の高まりを背景に、予測期間中に年平均成長率(CAGR)7.1%で成長すると見込まれています。非侵襲的バイオマーカー、エラストグラフィ、AIを活用した診断技術の採用拡大により、早期発見と患者の層別化が向上しています。さらに、臨床試験活動の活発化、MASH治療薬に対する規制当局の支援、および治療対象となる患者を特定する必要性が高まっていることから、高度な診断ソリューションの導入が加速しています。
エンドユーザーに関する洞察
2025年には、病院セグメントが売上高シェアの44.8%を占め、最大の割合となりました。これは、急性および慢性肝疾患の診断、病期分類、経過観察のための高度な診断インフラ、多職種による臨床専門知識、統合されたケアパスが整備されているためです。単一の医療施設内で臨床検査、高度な画像診断、病理検査、内視鏡検査、分子診断を提供できる能力により、適時の診断と包括的な患者管理が可能となっています。診断技術への継続的な投資により、その市場での地位はさらに強化されています。例えば、2025年7月、Echosens社はUnited Digestive社と提携し、ジョージア州およびフロリダ州の11の消化器科クリニックにFibroScan技術を導入しました。これにより、非侵襲的な肝臓診断へのアクセスが向上し、疾患の早期発見が可能となり、標準化された臨床的意思決定が支援されています。
検査部門は、高スループットな肝機能検査、ウイルス性肝炎のスクリーニング、バイオマーカー分析、および分子診断に対する需要の高まりに牽引され、予測期間中に高いCAGRで成長すると見込まれています。自動分析装置、高度な免疫測定法、次世代シーケンシング、およびAIを活用した検査ワークフローの導入拡大により、診断精度、業務効率、および検査結果の報告までの時間が改善されています。疾患の早期発見、大規模なスクリーニングプログラム、およびプレシジョン・メディシンへの注目が高まっていることに加え、診断検査機関と医療提供者間の連携が拡大していることから、予測期間を通じて、検査室ベースの先進的な肝疾患診断技術の導入が加速すると予想されます。
診断技術に関する洞察
画像診断セグメントは、肝疾患の非侵襲的な検出、特徴付け、病期分類、および経時的モニタリングにおいて極めて重要な役割を果たしていることから、2025年には30.7%のシェアを占め、世界市場をリードしました。超音波、CT、MRI、一過性エラストグラフィ、および磁気共鳴エラストグラフィの普及により、肝脂肪症、線維化、肝硬変、および肝細胞癌の包括的な評価が可能となり、侵襲的な肝生検への依存度が低減されています。AIを活用した画像解釈および定量画像診断の継続的な進歩により、診断精度とワークフローの効率性がさらに向上しています。例えば、2025年7月、シーメンス・ヘルスインアーズはアポロ・ホスピタルズと提携し、肝疾患評価のためのAI搭載定量超音波技術の開発を推進しました。これにより、日常の臨床現場における早期発見、標準化された評価、および診断の信頼性向上が図られています。
生検分野は、特に非侵襲的検査の結果が確定的でない患者や進行した疾患が疑われる患者において、肝疾患の確定的な組織病理学的評価における基準として引き続き重要な役割を果たしていることから、予測期間中に高いCAGRで成長すると見込まれています。MASH、自己免疫性肝疾患、肝悪性腫瘍を含む慢性肝疾患の負担が増大していることが、正確な組織に基づく診断への需要を支えています。AIを活用したデジタル病理学の継続的な進歩により、診断の精度とワークフローの効率がさらに向上しています。例えば、2025年10月、HistoIndex社は、MASH患者における肝線維症の定量的評価を行うAI搭載のラボ開発検査「FibroSIGHT Plus」を発売しました。これにより、線維症評価の標準化、患者の層別化の向上、そしてより的確な臨床的意思決定が可能となります。
地域別動向
2025年、北米の肝疾患診断市場は世界市場をリードし、43.1%のシェアを占めました。同地域が主導的な地位にある理由は、先進的な医療インフラ、非侵襲的診断技術の広範な普及、強固な保険償還制度、そしてMASLD、慢性ウイルス性肝炎、肝硬変、肝細胞癌の高い有病率にあります。確立された診断検査ネットワークに支えられた、分子診断、バイオマーカーに基づくアッセイ、エラストグラフィ、および高度な画像診断技術の広範な活用が、市場の成長をさらに後押ししています。例えば、2026年7月、ロシュ社は、cobas 5800/6800/8800システム上でHDV RNAの検出およびモニタリングを行う、初の完全自動化されたハイスループット分子検査法である「cobas ヘパタイトスDウイルス(HDV)検査」を発売し、同地域全体における標準化されたウイルス性肝炎検査、検査室の効率化、および臨床的意思決定の向上に貢献しました。こうした進歩に加え、同地域におけるプレシジョン・メディシンへの強い注力、有利な保険償還政策、そして革新的な診断技術への継続的な投資が相まって、北米のリーダーシップが維持されると予想されます。
米国の肝疾患診断市場の動向
米国の肝疾患診断市場は、先進的な医療インフラ、強固な規制および保険償還の枠組み、そして革新的な診断技術の急速な普及によって牽引されています。同国では、確立された病院、診断検査室、および専門の肝臓病センターのネットワークに支えられ、分子検査、バイオマーカーに基づく検査、エラストグラフィ、高度な画像診断など、非侵襲的診断法が広く活用されています。研究開発、精密医療、および人工知能を活用した診断プラットフォームへの継続的な投資に加え、MASLD、ウイルス性肝炎、肝硬変、肝細胞癌の負担が増大していることから、米国は最大の貢献国としての地位をさらに強めています。
欧州の肝疾患診断市場の動向
欧州の肝疾患診断市場は、確立された医療システム、包括的な診断検査室ネットワーク、および先進的な非侵襲的診断技術の広範な導入によって牽引されています。MASLD、MASH、ウイルス性肝炎、肝硬変、および肝細胞癌の有病率の増加に加え、有利な償還政策やエビデンスに基づく臨床ガイドラインが相まって、分子診断、バイオマーカー検査、エラストグラフィ、および先進的な画像診断ソリューションへの需要を引き続き支えています。さらに、精密医療、検査室の自動化、およびデジタルヘルスへの継続的な投資が、地域全体でのイノベーションを加速させています。例えば、2026年5月、ロシュ社は「navify Algorithm Suite」を通じて「Liver Disease Panel」を導入しました。これは、AIを活用した臨床意思決定支援とバイオマーカーベースのソリューションを統合し、線維化リスクの評価、疾患の病期分類、および肝細胞癌のサーベイランスを強化するものです。このような進歩により、精密医療主導の非侵襲的肝疾患診断における主要市場としての欧州の地位がさらに強化されると期待されています。
英国の肝疾患診断市場は、国民皆保険制度、充実した診断インフラ、そして疾患の早期発見と予防医療への強い注力によって牽引されています。MASLD、MASH、アルコール性肝疾患、ウイルス性肝炎、肝硬変、および肝細胞癌の有病率の増加が、高度な診断ソリューションへの需要を引き続き後押ししています。NHS(国民保健サービス)の標準化された臨床パスや、NICEおよび英国消化器病学会によるエビデンスに基づくガイドラインに支えられた、エラストグラフィ、バイオマーカーに基づく診断、分子検査、および高度な画像診断技術の広範な導入により、早期診断と疾患管理が強化されています。
ドイツの肝疾患診断市場は、その先進的な医療インフラ、強固な診断機器製造基盤、そして広範な臨床研究エコシステムによって支えられています。MASLD、MASH、ウイルス性肝炎、肝硬変、および肝細胞癌の有病率の増加は、分子診断、バイオマーカーに基づくアッセイ、エラストグラフィ、および高度な画像診断技術を含む非侵襲的診断ソリューションへの需要を引き続き牽引しています。精密医療、検査室の自動化、デジタル病理学、およびAIを活用した診断プラットフォームへの継続的な投資に加え、診断企業と研究機関との連携が、同国のイノベーション環境を強化しています。例えば、2026年2月、ロシュ社はドイツのペンツベルクに3億ユーロを投じた「診断イノベーションセンター」を開設し、次世代の分子診断、バイオマーカー技術、デジタルヘルスソリューションの研究開発を加速させました。
アジア太平洋地域の肝疾患診断市場の動向
アジア太平洋地域の肝疾患診断市場は、予測期間において、世界の肝疾患診断市場の中で最も急速な成長を遂げると見込まれています。この地域市場は、肥満、糖尿病、高齢化の進行に加え、MASLD、MASH、B型およびC型慢性肝炎、アルコール性肝疾患、肝硬変、肝細胞癌の有病率の上昇によって牽引されています。医療インフラの拡充、分子診断、バイオマーカーに基づく検査、一過性エラストグラフィ、および高度な画像診断技術の採用拡大に加え、疾患の早期発見を促進する政府の取り組みが、市場の成長を加速させています。例えば、2026年1月、アジア太平洋肝臓学会(APASL)はMASLDに関する最新の「臨床実践ガイドライン」を発表し、一過性エラストグラフィー、血清バイオマーカーパネル、構造化リスク評価アルゴリズムなどの非侵襲的診断手法のより広範な採用を推奨しました。これらの取り組みにより、診断実務の標準化、疾患の早期発見の向上、そしてアジア太平洋地域全体における先進的な肝疾患診断技術の導入がさらに加速すると期待されています。
中国の肝疾患診断市場は、MASLD、B型およびC型慢性肝炎、肝硬変、肝細胞癌の高い有病率に加え、医療インフラや疾患の早期発見に向けた取り組みに対する政府投資の増加によって牽引されています。この市場では、診断精度と臨床的意思決定の向上を図るため、分子診断、バイオマーカーに基づく検査、エラストグラフィ、高度な画像診断システム、AIを活用した診断技術が急速に導入されています。例えば、2025年2月、Mindray社は「欧州放射線学会(ECR)2025」において、プレミアム超音波診断装置「Resona A20」を展示しました。この装置は、Acoustic Intelligence Technology(AIT)、Sound Touch Visco(STVi)、および包括的な非侵襲的肝機能評価を可能にする多パラメータ超音波機能を備えています。こうした技術革新により、精密な肝疾患診断分野において、中国が最も急成長している市場の一つとしての地位をさらに強めることが期待されています。
日本の肝疾患診断市場は、国民皆保険制度、急速な高齢化、そして疾患の早期発見と予防医療への強い重視によって牽引されています。MASLD、MASH、B型およびC型慢性肝炎、肝硬変、肝細胞癌の有病率の増加が、高度な診断ソリューションへの需要を後押しし続けています。精密医療やデジタルヘルスケアへの継続的な投資に支えられ、分子診断、バイオマーカーに基づく検査、一過性エラストグラフィ、高度な画像診断技術、および自動化検査プラットフォームの普及が進んでおり、同国の診断能力は強化されています。例えば、2026年3月、富士フイルムは、ディープラーニングに基づく画像最適化に加え、肝線維症および脂肪肝の非侵襲的評価のためのせん断波測定(SWM)およびiATT技術を搭載した超音波プラットフォーム「Arietta DeepInsight x」を発表しました。
ラテンアメリカの肝疾患診断市場の動向
ラテンアメリカの肝疾患診断市場は、MASLD(多臓器関連肝疾患)、B型およびC型慢性肝炎、アルコール性肝疾患、肝細胞癌の有病率の増加によって牽引されています。医療インフラの拡充、疾患の早期発見に対する意識の高まり、および診断サービスへのアクセス改善により、同地域全体で分子診断、バイオマーカーに基づく検査、一過性エラストグラフィ、および高度な画像診断技術の導入が加速しています。例えば、2025年3月、ロシュ・ダイアグノスティックスは『Decoding the Hepatitis Inaction Bubble』という報告書を発表し、ラテンアメリカ諸国におけるB型およびC型肝炎の認知度と検査実施における格差を指摘するとともに、手頃な価格で利用可能な分散型診断サービスへのより広範なアクセスを提唱しました。
中東・アフリカにおける肝疾患診断市場の動向
中東・アフリカの肝疾患診断市場は、慢性肝疾患の負担の増大、ウイルス性肝炎のスクリーニング取り組みの拡大、および医療インフラへの継続的な投資によって牽引されています。同地域の各国政府は、早期の疾患発見を支援するため、検査室ネットワークの強化や、非侵襲的な肝機能評価ツール、分子診断、バイオマーカーに基づく検査、AIを活用した画像診断技術へのアクセス向上に取り組んでいます。例えば、2025年6月、アフリカ疾病予防管理センター(Africa CDC)は、「アフリカ肝炎スコアカード」を立ち上げました。これは、アフリカ連合加盟国全体において、B型およびC型肝炎のスクリーニング、臨床検査、サーベイランス、および医療への連携を強化することを目的とした地域的なモニタリング枠組みです。
主要な肝疾患診断企業の動向
肝疾患診断市場は適度に統合が進んでおり、主要企業は製品の革新、戦略的提携、規制当局の承認取得、事業地域の拡大、および精密診断への投資を通じて競争を繰り広げています。主要企業は、非侵襲的診断技術、分子診断、バイオマーカーに基づくアッセイ、AIを活用した画像診断ソリューションを拡充することで、ポートフォリオを強化し、疾患の早期発見と臨床的意思決定の改善を図っています。また、市場参加各社は、ワークフローの効率化を図り、個別化された肝疾患管理を支援するため、デジタル病理、コンパニオン診断、自動化の統合にも注力しています。
主要な肝疾患診断企業
本調査では、肝疾患診断市場に関する以下の主要企業について分析を行いました。
- Abbott
- F. Hoffmann-La Roche Ltd.
- Thermo Fisher Scientific Inc.
- Randox Laboratories Ltd.
- Boston Scientific Corporation
- Laboratory Corporation of America Holdings
- Fujifilm Corporation
- Horiba Medical
- Siemens Healthcare GmbH
- Quest Diagnostics
最近の動向
- 2026年8月、バーネット研究所はアトモ・ダイアグノスティクス社と独占的ライセンス契約を締結し、肝障害の主要なバイオマーカーであるアラニンアミノトランスフェラーゼ(ALT)を測定する、迅速なポイント・オブ・ケア型肝機能スクリーニング検査の商用化に乗り出しました。「パスカル」プラットフォームに基づくこの検査は、従来の実験室環境以外でもリアルタイムの肝機能評価を可能にし、ウイルス性肝炎、代謝機能障害関連脂肪肝疾患(MAFLD)、薬物性肝障害などの早期発見と経過観察を支援するとともに、分散型肝機能診断への世界的なアクセスを拡大します。
- 2026年8月、メディケア・メディケイドサービスセンター(CMS)は、MolDXを通じて、MASLDおよびMASHの診断に使用される分子およびプロテオミクス・バイオマーカー検査に対するメディケアの償還経路を確立する最終的な地域別適用決定(LCD)を実施しました。この決定により、患者の非侵襲的肝臓診断へのアクセスが拡大し、先進的なバイオマーカーに基づく検査の臨床導入が促進され、精密な肝疾患管理に対する償還支援が強化されることが期待されています。
- 2025年11月、Echosens社は、米国食品医薬品局(FDA)が、FibroScanを用いた肝硬度測定(LSM)を、代謝機能障害関連脂肪性肝炎(MASH)の臨床試験における「合理的に妥当な代替エンドポイント」として認定するための意向表明書を受理したと発表しました。この規制上の画期的な進展により、非侵襲的な肝臓診断法の臨床導入が促進され、創薬が支援され、慢性肝疾患患者における肝線維化の評価が向上することが期待されます。
世界の肝疾患診断市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向と機会に関する分析を提供しています。本調査において、Grand View Researchは、診断技術、疾患、エンドユース、および地域に基づいて、世界の肝疾患診断市場レポートをセグメント化しています:
- 診断技術別見通し(売上高、10億米ドル、2021年~2033年)
- 臨床検査
- 画像診断
- 内視鏡検査
- 生検
- その他
- 疾患別見通し(売上高、10億米ドル、2021年~2033年)
- NAFLD
- NASH
- 線維化
- 肝硬変
- HCC
- その他
- エンドユーザー別見通し(売上高、10億米ドル、2021年~2033年)
- 病院
- 検査機関
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ノルウェー
- デンマーク
- スウェーデン
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.2.1. 診断技術セグメント
1.2.2. 疾患セグメント
1.2.3. 最終用途セグメント
1.3. 情報分析
1.3.1. 市場の定義とデータの可視化
1.4. データの検証と公開
1.5. 情報の収集
1.5.1. 一次調査
1.6. 情報またはデータの分析
1.7. 市場の定義と検証
1.8. 市場モデル
1.9. 市場全体:CAGRの算出
1.10. 目的
1.10.1. 目的1
1.10.2. 目的2
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメントの概要
2.3. 競合状況の分析
第3章 世界の肝疾患診断市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の展望。
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 代謝性および慢性肝疾患の有病率の増加
3.2.1.2. 診断技術の進歩
3.2.1.3. 認知度の向上と早期発見
3.2.2. 市場制約要因の分析
3.2.2.1. 高度な診断技術の高コスト
3.2.2.2. 発展途上地域における認知度の低さ
3.2.3. 市場機会の分析
3.3. 世界の肝疾患診断市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.2. PESTEL分析
第4章. 世界の肝疾患診断市場:診断技術別の推定値およびトレンド分析
4.1. セグメントダッシュボード
4.2. 世界の肝疾患診断市場における診断技術の動向分析
4.3. 世界の肝疾患診断市場の規模および動向分析(診断技術別、2021年から2033年)(10億米ドル)
4.4. 画像診断
4.4.1. 画像診断市場の推計および予測(2021年から2033年)(10億米ドル)
4.5. 臨床検査
4.5.1. 臨床検査市場の推計および予測(2021年~2033年、10億米ドル)
4.6. 内視鏡検査
4.6.1. 内視鏡市場の推計および予測 2021年~2033年(10億米ドル)
4.7. 生検
4.7.1. 生検市場の推計および予測 2021年~2033年(10億米ドル)
4.8. その他
4.8.1. その他市場の推計および予測 2021年~2033年(10億米ドル)
第5章. 世界の肝疾患診断市場:疾患別推計および動向分析
5.1. セグメント概要
5.2. 世界の肝疾患診断市場における疾患動向分析
5.3. 世界の肝疾患診断市場の規模および動向分析(疾患別、2021年~2033年)
(10億米ドル)
5.4. NAFLD
5.4.1. NAFLDの市場規模推計および予測(2021年~2033年)(10億米ドル)
5.5. NASH
5.5.1. NASHの市場規模推計および予測(2021年~2033年)(10億米ドル)
5.6. 線維化
5.6.1. 線維化市場の推計および予測(2021年~2033年)(10億米ドル)
5.7. 肝硬変
5.7.1. 肝硬変市場の推計および予測(2021年~2033年)(10億米ドル)
5.8. 肝細胞癌(HCC)
5.8.1. 2021年から2033年までのHCC市場の推計および予測(10億米ドル)
5.9. その他
5.9.1. 2021年から2033年までの「その他」市場の推計および予測(10億米ドル)
第6章. 世界の肝疾患診断市場:最終用途別の推計およびトレンド分析
6.1. セグメントダッシュボード
6.2. 世界の肝疾患診断市場:エンドユース別動向分析
6.2.1. 世界の肝疾患診断市場規模およびトレンド分析(エンドユース別、2021年~2033年)(10億米ドル)
6.3. 病院
6.3.1. 病院市場の推計および予測(2021年~2033年、10億米ドル)
6.4. 検査機関
6.4.1. 検査機関市場の推計および予測(2021年~2033年、10億米ドル)
6.5. その他
6.5.1. その他市場の推計および予測(2021年~2033年、10億米ドル)
第7章 肝疾患診断市場:地域別推計および動向分析
7.1. 地域別概要
7.2. 市場規模および予測の動向分析(2021年~2033年):
7.3. 北米
7.3.1. 米国
7.3.1.1. 主要国の動向
7.3.1.2. 規制の枠組み/償還構造
7.3.1.3. 競争状況
7.3.1.4. 米国市場の推計および予測(2021年~2033年)(10億米ドル)
7.3.2. カナダ
7.3.2.1. 主要国の動向
7.3.2.2. 規制の枠組み/償還構造
7.3.2.3. 競争環境
7.3.2.4. 2021年から2033年までのカナダ市場の推計および予測(10億米ドル)
7.3.3. メキシコ
7.3.3.1. 主要国の動向
7.3.3.2. 規制の枠組み/償還制度
7.3.3.3. 競争環境
7.3.3.4. メキシコ市場の推計および予測(2021年~2033年、10億米ドル)
7.4. 欧州
7.4.1. 英国
7.4.1.1. 主要な国別動向
7.4.1.2. 規制の枠組み/償還制度
7.4.1.3. 競争環境
7.4.1.4. 英国市場の推計および予測(2021年~2033年、10億米ドル)
7.4.2. ドイツ
7.4.2.1. 主要な国別動向
7.4.2.2. 規制の枠組み/償還構造
7.4.2.3. 競争環境
7.4.2.4. ドイツ市場の推計および予測(2021年~2033年、10億米ドル)
7.4.3. フランス
7.4.3.1. 主要な国別動向
7.4.3.2. 規制の枠組み/償還構造
7.4.3.3. 競争環境
7.4.3.4. 2021年から2033年までのフランス市場の推計および予測(10億米ドル)
7.4.4. イタリア
7.4.4.1. 主要な国別動向
7.4.4.2. 規制の枠組み/償還構造
7.4.4.3. 競争環境
7.4.4.4. イタリア市場の推計および予測(2021年~2033年、10億米ドル)
7.4.5. スペイン
7.4.5.1. 主要な国別動向
7.4.5.2. 規制の枠組み/償還構造
7.4.5.3. 競争環境
7.4.5.4. スペイン市場の推計および予測(2021年~2033年、10億米ドル)
7.4.6. ノルウェー
7.4.6.1. 主要な国別動向
7.4.6.2. 規制の枠組み/償還構造
7.4.6.3. 競争環境
7.4.6.4. ノルウェー市場の推計および予測(2021年~2033年、10億米ドル)
7.4.7. スウェーデン
7.4.7.1. 主要な国別動向
7.4.7.2. 規制の枠組み/償還制度
7.4.7.3. 競争環境
7.4.7.4. 2021年から2033年までのスウェーデン市場の推計および予測(10億米ドル)
7.4.8. デンマーク
7.4.8.1. 主要な国別動向
7.4.8.2. 規制の枠組み/償還構造
7.4.8.3. 競争環境
7.4.8.4. デンマーク市場の推計および予測(2021年~2033年、10億米ドル)
7.5. アジア太平洋地域
7.5.1. 日本
7.5.1.1. 主要な国内動向
7.5.1.2. 規制の枠組み/償還制度
7.5.1.3. 競争環境
7.5.1.4. 2021年から2033年までの日本市場の推計および予測(10億米ドル)
7.5.2. 中国
7.5.2.1. 主要国の動向
7.5.2.2. 規制の枠組み/償還構造
7.5.2.3. 競争環境
7.5.2.4. 2021年から2033年までの中国市場の推計および予測(10億米ドル)
7.5.3. インド
7.5.3.1. 主要な国別動向
7.5.3.2. 規制の枠組み/償還構造
7.5.3.3. 競争環境
7.5.3.4. 2021年から2033年までのインド市場の推計および予測(10億米ドル)
7.5.4. オーストラリア
7.5.4.1. 主要な国別動向
7.5.4.2. 規制の枠組み/償還構造
7.5.4.3. 競争環境
7.5.4.4.
2021年から2033年までのオーストラリア市場の推計および予測(10億米ドル)
7.5.5. 韓国
7.5.5.1. 主要な国別動向
7.5.5.2. 規制の枠組み/償還構造
7.5.5.3. 競争環境
7.5.5.4. 2021年から2033年までの韓国市場の推計および予測(10億米ドル)
7.5.6. タイ
7.5.6.1. 主要な国別動向
7.5.6.2. 規制の枠組み/償還構造
7.5.6.3. 競争環境
7.5.6.4. タイ市場の推計および予測(2021年~2033年、10億米ドル)
7.6. ラテンアメリカ
7.6.1. ブラジル
7.6.1.1. 主要国の動向
7.6.1.2. 規制の枠組み/償還構造
7.6.1.3. 競争環境
7.6.1.4. 2021年から2033年までのブラジル市場の推計および予測(10億米ドル)
7.6.2. アルゼンチン
7.6.2.1. 主要国の動向
7.6.2.2. 規制の枠組み/償還構造
7.6.2.3. 競争環境
7.6.2.4. アルゼンチン市場の推計および予測(2021年~2033年、10億米ドル)
7.7. 中東・アフリカ(MEA)
7.7.1. 南アフリカ
7.7.1.1. 主要な国別動向
7.7.1.2. 規制の枠組み/償還制度
7.7.1.3. 競争環境
7.7.1.4. 南アフリカ市場の推計および予測(2021年~2033年、10億米ドル)
7.7.2. サウジアラビア
7.7.2.1. 主要な国別動向
7.7.2.2. 規制の枠組み/償還制度
7.7.2.3. 競争環境
7.7.2.4. サウジアラビア市場の推計および予測(2021年~2033年、10億米ドル)
7.7.3. アラブ首長国連邦(UAE)
7.7.3.1. 主要な国別動向
7.7.3.2. 規制の枠組み/償還構造
7.7.3.3. 競争環境
7.7.3.4. アラブ首長国連邦(UAE)の市場規模推計および予測(2021年~2033年)(10億米ドル)
7.7.4. クウェート
7.7.4.1. 主要な国別動向
7.7.4.2. 規制の枠組み/償還構造
7.7.4.3. 競争状況
7.7.4.4. クウェート市場の推計および予測(2021年~2033年、10億米ドル)
第8章 競争環境
8.1. 企業/競合の分類
8.2. 戦略のマッピング
8.3. 2025年の企業別市場シェア分析
8.4. 主要認証機関/スキーム運営団体のリスト
8.5. 企業概要/上場状況
8.5.1. アボット
8.5.1.1. 企業概要
8.5.1.2. 財務実績
8.5.1.3. 製品ベンチマーク
8.5.1.4.
戦略的取り組み
8.5.2. F. ホフマン・ラ・ロシュ社
8.5.2.1. 企業概要
8.5.2.2. 財務実績
8.5.2.3. 製品ベンチマーク
8.5.2.4. 戦略的取り組み
8.5.3. サーモ・フィッシャー・サイエンティフィック社
8.5.3.1. 会社概要
8.5.3.2. 財務実績
8.5.3.3. 製品のベンチマーク
8.5.3.4. 戦略的取り組み
8.5.4. ランドックス・ラボラトリーズ社
8.5.4.1. 会社概要
8.5.4.2. 財務実績
8.5.4.3. 製品のベンチマーク
8.5.4.4. 戦略的取り組み
8.5.5. ボストン・サイエンティフィック・コーポレーション
8.5.5.1. 会社概要
8.5.5.2. 財務実績
8.5.5.3. 製品のベンチマーク
8.5.5.4. 戦略的取り組み
8.5.6. ラボラトリー・コーポレーション・オブ・アメリカ・ホールディングス
8.5.6.1. 会社概要
8.5.6.2. 財務実績
8.5.6.3. 製品のベンチマーク
8.5.6.4. 戦略的取り組み
8.5.7. 富士フイルム株式会社
8.5.7.1. 会社概要
8.5.7.2. 財務実績
8.5.7.3. 製品ベンチマーク
8.5.7.4. 戦略的取り組み
8.5.8. 堀場メディカル
8.5.8.1. 会社概要
8.5.8.2. 財務実績
8.5.8.3. 製品ベンチマーク
8.5.8.4. 戦略的取り組み
8.5.9. シーメンス・ヘルスケア社
8.5.9.1. 会社概要
8.5.9.2. 財務実績
8.5.9.3. 製品のベンチマーク
8.5.9.4. 戦略的取り組み
8.5.10. クエスト・ダイアグノスティックス
8.5.10.1. 会社概要
8.5.10.2. 財務実績
8.5.10.3. 製品のベンチマーク
8.5.10.4. 戦略的取り組み
表の一覧
表 1 二次情報源一覧
表 2 略語一覧
表 3 診断手法別、米国の肝疾患診断市場、2021 年~2033 年(10 億米ドル)
表 4 疾患別、米国の肝疾患診断市場、2021 年~2033 年(10 億米ドル)
表5 米国肝疾患診断市場:最終用途別、2021年~2033年(10億米ドル)
表6 北米肝疾患診断市場:地域別、2021年~2033年(10億米ドル)
表7 北米肝疾患診断市場:診断手法別、2021年~2033年(10億米ドル)
表8 北米肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表9 北米肝疾患診断市場:最終用途別、2021年~2033年(10億米ドル)
表10 カナダの肝疾患診断市場:診断手法別、2021年~2033年(10億米ドル)
表11 カナダの肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表12 カナダの肝疾患診断市場(最終用途別)、2021年~2033年(10億米ドル)
表13 メキシコの肝疾患診断市場(診断手法別)、2021年~2033年(10億米ドル)
表14 メキシコの肝疾患診断市場(疾患別)、2021年~2033年(10億米ドル)
表15 メキシコの肝疾患診断市場:最終用途別、2021年~2033年(10億米ドル)
表16 欧州の肝疾患診断市場:地域別、2021年~2033年(10億米ドル)
表17 欧州の肝疾患診断市場(診断手法別)、2021年~2033年(10億米ドル)
表18 欧州の肝疾患診断市場(疾患別)、2021年~2033年(10億米ドル)
表19 欧州の肝疾患診断市場(最終用途別)、2021年~2033年(10億米ドル)
表20 英国の肝疾患診断市場:診断手法別、2021年~2033年(10億米ドル)
表21 英国の肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表22 英国の肝疾患診断市場:最終用途別、2021年~2033年(10億米ドル)
表23 ドイツの肝疾患診断市場:診断手法別、2021年~2033年(10億米ドル)
表24 ドイツの肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表25 ドイツの肝疾患診断市場:最終用途別、2021年~2033年 (10億米ドル)
表26 フランスにおける肝疾患診断市場:診断手法別、2021年~2033年(10億米ドル)
表27 フランスにおける肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表28 フランスにおける肝疾患診断市場:最終用途別、2021年~2033年 (10億米ドル)
表29 イタリアの肝疾患診断市場(診断手法別)、2021年~2033年(10億米ドル)
表30 イタリアの肝疾患診断市場(疾患別)、2021年~2033年(10億米ドル)
表31 イタリアの肝疾患診断市場(最終用途別)、2021年~2033年 (10億米ドル)
表32 スペインの肝疾患診断市場(診断手法別)、2021年~2033年(10億米ドル)
表33 スペインの肝疾患診断市場(疾患別)、2021年~2033年(10億米ドル)
表34 スペインの肝疾患診断市場(最終用途別)、2021年~2033年 (10億米ドル)
表35 デンマークの肝疾患診断市場:診断手法別、2021年~2033年(10億米ドル)
表36 デンマークの肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表37 デンマークの肝疾患診断市場:最終用途別、2021年~2033年 (10億米ドル)
表38 スウェーデンの肝疾患診断市場:診断手法別、2021年~2033年(10億米ドル)
表39 スウェーデンの肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表40 スウェーデンの肝疾患診断市場(最終用途別)、2021年~2033年(10億米ドル)
表41 ノルウェーの肝疾患診断市場(診断手法別)、2021年~2033年(10億米ドル)
表42 ノルウェーの肝疾患診断市場(疾患別)、2021年~2033年(10億米ドル)
表43 ノルウェーの肝疾患診断市場(最終用途別)、2021年~2033年(10億米ドル)
表44 アジア太平洋地域の肝疾患診断市場(地域別)、2021年~2033年(10億米ドル)
表45 アジア太平洋地域の肝疾患診断市場(診断手法別)、2021年~2033年(10億米ドル)
表46 アジア太平洋地域の肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表47 アジア太平洋地域の肝疾患診断市場:エンドユーザー別、2021年~2033年(10億米ドル)
表48 日本の肝疾患診断市場:診断手法別、2021年~2033年(10億米ドル)
表49 日本の肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表50 日本の肝疾患診断市場:最終用途別、2021年~2033年(10億米ドル)
表51 中国の肝疾患診断市場:診断手法別、2021年~2033年(10億米ドル)
表52 中国の肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表53 中国の肝疾患診断市場:最終用途別、2021年~2033年(10億米ドル)
表54 インドの肝疾患診断市場:診断手法別、2021年~2033年(10億米ドル)
表55 インドの肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表56 インドの肝疾患診断市場:最終用途別、2021年~2033年(10億米ドル)
表57 オーストラリアの肝疾患診断市場:診断手法別、2021年~2033年(10億米ドル)
表58 オーストラリアの肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表59 オーストラリアの肝疾患診断市場:最終用途別、2021年~2033年(10億米ドル)
表60 韓国の肝疾患診断市場:診断手法別、2021年~2033年(10億米ドル)
表61 韓国における肝疾患診断市場(疾患別)、2021年~2033年(10億米ドル)
表62 韓国における肝疾患診断市場(最終用途別)、2021年~2033年(10億米ドル)
表63 タイにおける肝疾患診断市場(診断手法別)、2021年~2033年(10億米ドル)
表64 タイの肝疾患診断市場、疾患別、2021年~2033年(10億米ドル)
表65 タイの肝疾患診断市場、最終用途別、2021年~2033年(10億米ドル)
表66 ラテンアメリカの肝疾患診断市場、地域別、2021年~2033年 (10億米ドル)
表67 ラテンアメリカにおける肝疾患診断市場:診断手法別、2021年~2033年(10億米ドル)
表68 ラテンアメリカの肝疾患診断市場(疾患別、2021年~2033年)(10億米ドル)
表69 ラテンアメリカの肝疾患診断市場(最終用途別、2021年~2033年)(10億米ドル)
表70 ブラジルの肝疾患診断市場(診断手法別、2021年~2033年)(10億米ドル)
表71 ブラジルにおける肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表72 ブラジルにおける肝疾患診断市場:最終用途別、2021年~2033年(10億米ドル)
表73 アルゼンチンにおける肝疾患診断市場:診断手法別、2021年~2033年(10億米ドル)
表74 アルゼンチンの肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表75 アルゼンチンの肝疾患診断市場(最終用途別)、2021年~2033年(10億米ドル)
表76 MEA地域の肝疾患診断市場(地域別)、2021年~2033年(10億米ドル)
表77 MEA地域の肝疾患診断市場(診断手法別)、2021年~2033年(10億米ドル)
表78 MEA地域の肝疾患診断市場、疾患別、2021年~2033年(10億米ドル)
表79 MEA地域の肝疾患診断市場、最終用途別、2021年~2033年(10億米ドル)
表80 南アフリカの肝疾患診断市場、診断手法別、2021年 ~2033年(10億米ドル)
表81 南アフリカの肝疾患診断市場、疾患別、2021年~2033年(10億米ドル)
表82 南アフリカの肝疾患診断市場(最終用途別、2021年~2033年)(10億米ドル)
表83 サウジアラビアの肝疾患診断市場(診断手法別、2021年~2033年)(10億米ドル)
表84 サウジアラビアの肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表85 サウジアラビアの肝疾患診断市場:最終用途別、2021年~2033年(10億米ドル)
表86 アラブ首長国連邦(UAE)の肝疾患診断市場:診断手法別、2021年~2033年 (10億米ドル)
表87 アラブ首長国連邦(UAE)の肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表88 クウェートの肝疾患診断市場:診断手法別、2021年~2033年(10億米ドル)
表89 クウェートの肝疾患診断市場:疾患別、2021年~2033年(10億米ドル)
表90 クウェートにおける肝疾患診断市場(最終用途別)、2021年~2033年(10億米ドル)
図一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出および予測
図6 市場シェア評価のためのQFDモデリング
図7 市場の策定と検証
図8 肝疾患診断:市場見通し
図9 肝疾患診断:競合分析
図10 親市場の見通し
図11 関連/付随市場の見通し
図12 市場浸透率と成長見通しのマッピング
図13 業界バリューチェーン分析
図14 肝疾患診断市場の推進要因の影響
図15 肝疾患診断市場の制約要因の影響
図16 肝疾患診断市場の戦略的取り組み分析
図17 肝疾患診断市場:疾患の推移分析
図18 肝疾患診断市場:疾患の見通しと主なポイント
図19 NAFLD市場の推計および予測、2021年~2033年(10億米ドル)
図20 NASH市場の推計および予測、2021年~2033年(10億米ドル)
図21 線維化市場の推計および予測、2021年~2033年(10億米ドル)
図22 肝硬変市場の推計値および予測、2021年~2033年(10億米ドル)
図23 肝細胞癌(HCC)市場の推計値および予測、2021年~2033年(10億米ドル)
図24 その他市場の推計値および予測、2021年~2033年(10億米ドル)
図25 肝疾患診断市場:診断技術の動向分析
図26 肝疾患診断市場:診断技術の展望と主なポイント
図27 画像診断市場の推計および予測、2021年~2033年 (10億米ドル)
図28 臨床検査市場の推計および予測、2021年~2033年(10億米ドル)
図29 内視鏡市場の推計および予測、2021年~2033年(10億米ドル)
図30 生検市場の推計および予測、2021年~2033年(10億米ドル)
図31 その他市場の推計および予測、2021年~2033年(10億米ドル)
図32 肝疾患診断市場:最終用途別の動向分析
図33 肝疾患診断市場:最終用途別の見通しと主なポイント
図34 病院市場の推計および予測、2021年~2033年 (10億米ドル)
図35 検査機関市場の推計および予測、2021年~2033年(10億米ドル)
図36 その他市場の推計および予測、2021年~2033年(10億米ドル)
図37 世界の肝疾患診断市場:地域別動向分析
図38 世界の肝疾患診断市場:地域別見通しおよび主なポイント
図39 北米市場の推計および予測、2021年~2033年 (10億米ドル)
図40 米国市場の推計および予測、2021年~2033年(10億米ドル)
図41 カナダ市場の推計および予測、2021年~2033年(10億米ドル)
図42 メキシコ市場の推計および予測、2021年~2033年 (10億米ドル)
図43 欧州市場の推計および予測、2021年~2033年(10億米ドル)
図44 英国市場の推計および予測、2021年~2033年(10億米ドル)
図45 ドイツ市場の推計および予測、2021年~2033年(10億米ドル)
図46 フランス市場の推計および予測、2021年~2033年(10億米ドル)
図47 イタリア市場の推計および予測、2021年~2033年(10億米ドル)
図48 スペイン市場の推計および予測、2021年~2033年(10億米ドル)
図49 スウェーデン市場の推計および予測、2021年~2033年(10億米ドル)
図50 ノルウェー市場の推計および予測、2021年~2033年 (10億米ドル)
図51 デンマーク市場の推計値および予測、2021年~2033年(10億米ドル)
図52 アジア太平洋市場の推計値および予測、2021年~2033年(10億米ドル)
図53 日本市場の推計値および予測、2021年~2033年(10億米ドル)
図54 中国市場の推計および予測、2021年~2033年(10億米ドル)
図55 インド市場の推計および予測、2021年~2033年(10億米ドル)
図56 オーストラリア市場の推計値および予測、2021年~2033年(10億米ドル)
図57 タイ市場の推計値および予測、2021年~2033年(10億米ドル)
図58 韓国市場の推計値および予測、2021年~2033年(10億米ドル)
図59 ラテンアメリカ市場の推計および予測、2021年~2033年(10億米ドル)
図60 ブラジル市場の推計および予測、2021年~2033年(10億米ドル)
図61 アルゼンチン市場の推計および予測、2021年~2033年(10億米ドル)
図62 中東・アフリカ市場の推計値および予測、2021年~2033年(10億米ドル)
図63 サウジアラビア市場の推計値および予測、2021年~2033年(10億米ドル)
図64 南アフリカ市場の推計値および予測、2021年~2033年(10億米ドル)
図65 アラブ首長国連邦(UAE)の市場推計および予測、2021年~2033年(10億米ドル)
図66 クウェートの市場推計および予測、2021年~2033年(10億米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









