主な市場動向と洞察
- 製品別:2025年には、使い捨て消耗品セグメントが最大の売上高シェアを占め、市場を牽引しました。
- 用途別:2025年には、病院セグメントが最大の売上高シェアを占め、市場を牽引しました。
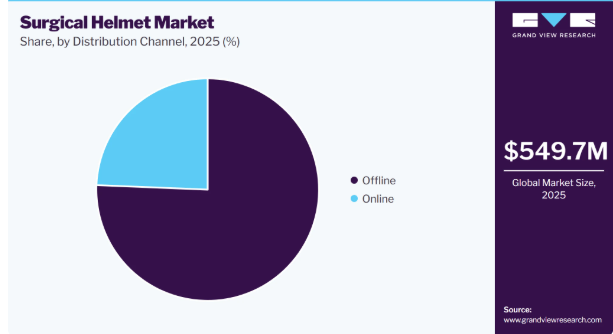
- 流通チャネル別:2025年には、オフラインセグメントが最大の売上高シェアを占め、市場を牽引しました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア48.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました
市場規模と予測
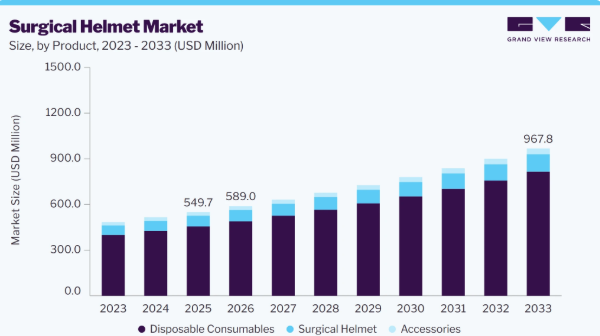
- 2025年の市場規模:5億4,970万米ドル
- 2026年の推定市場規模:5億8,900万米ドル
- 2033年までの予測市場規模:9億6,780万米ドル
- CAGR(2026年~2033年):7.4%
特に整形外科、外傷、および長時間の手術を要するその他の複雑な処置において手術件数が増加していることから、病院や手術センターでは、汚染のリスクを低減し、外科医の快適性を向上させるために、高度な保護ソリューションの導入が進んでいます。手術部位感染に対する意識の高まりや、無菌的な手術環境を維持する必要性が、電動式送風システムやヘルメット型保護システムの導入をさらに後押ししています。軽量設計、空気の流れの改善、視認性の向上、曇り止め機能、人間工学的な改良といった技術的進歩が、外科医の間での受け入れ拡大に寄与しています。
整形外科手術件数の増加は、市場の主要な推進要因となっています。人工膝関節全置換術、人工股関節置換術、脊椎手術、骨折固定術、外傷再建術などの整形外科手術は、最も頻繁に行われる手術の一つであり、高度な無菌条件下で長時間の手術時間を要します。これらの手術では、ドリル、ソー、リーマーなどの電動工具が使用され、手術室内で骨片、組織片、体液の飛沫が発生する可能性があります。世界的に整形外科手術の件数が増加し続ける中、病院や手術センターでは、高度な手術用ヘルメットシステムを通じて、外科医や手術室スタッフを保護することに、より重点を置くようになっています。これらのヘルメットは、継続的な気流を供給し、長時間にわたる手術中の外科医の快適性を向上させ、手術室の安全プロトコルの順守を支援します。骨折、スポーツ傷害、変性性関節疾患、外傷症例の増加に牽引され、整形外科的処置への需要が高まっていることから、医療施設は専門的な手術用保護具への投資を進めています。
手術部位感染(SSI)やその他の院内感染(HAI)の予防に対する関心の高まりが、市場の主要な推進要因となっています。医療提供者は、患者の転帰を改善し、術後合併症を減らし、長期入院や再手術に伴うコストを削減するために、感染管理対策をより重視するようになっています。手術中、手術室スタッフは、無菌領域に皮膚片、髪の毛、微生物を散布することで、汚染の一因となる可能性があります。手術用ヘルメットシステムは、互換性のある無菌フードと併用することで、追加の防護バリアを提供し、長時間にわたる手術中の外科医の快適性を向上させ、確立された感染管理プロトコルを支援します。
病院が、特に複雑でインプラントを伴う手術において、無菌手術室の実践を強化し続けるにつれ、高度な防護装備の導入が増加しています。感染予防プログラムの導入拡大、病院の安全基準の厳格化、および手術室の安全性への継続的な投資が、医療機関に対し、手術用ヘルメットシステムを日常的な手術実践に組み込むよう促しています。例えば、2024年11月に発表されたWHOの感染予防・管理に関する報告書では、これらのプログラムへの持続的な投資の必要性が強調されました。IPC(感染予防・管理)ガイドラインでは、医療現場における疾病の伝播を防ぐための標準予防策が重視されています。したがって、これらのガイドラインや、感染管理・予防への関心の高まりが、手術用ヘルメットの需要を牽引すると予想されます。
「WHOは、2030年までに、医療サービスを受けるすべての人、および医療を提供するすべての人々が院内感染(HAI)から安全であることを確保できるよう、各国を支援することに尽力しています。患者や医療従事者を保護し、不必要な苦しみを防ぐため、国家レベルおよび医療施設レベルにおいて、感染予防・管理(IPC)のすべての最低要件を満たすことは、すべての国にとって優先事項であるべきです」と、WHOのユニバーサル・ヘルス・カバレッジ・ライフコース担当副事務局長であるブルース・アイルワード博士は述べました。
市場の動向
整形外科、外傷、その他の長時間手術の増加に伴い、無菌状態を維持し、外科医の快適性を向上させる高度な保護システムへの需要が高まっています。手術部位感染や院内感染の低減への注目が高まっていることから、医療施設では、気流と保護バリアを統合したヘルメットシステムを含む、強化された個人用保護具の導入が進められています。
軽量設計、通気性の向上、人間工学的設計の改善、視認性の向上といった技術的進歩は、従来の防護具を長時間使用することに伴う課題を解決することで、市場での普及をさらに後押ししています。
市場の集中度と特徴
外科用ヘルメット業界は、無菌的な手術環境の維持と手術チームの保護が最優先事項となる、整形外科、外傷、関節置換術の各分野で採用が拡大していることが特徴です。この市場は継続的な製品革新によって牽引されており、メーカー各社は、軽量で人間工学に基づいたヘルメットシステムの開発に注力しています。これらのシステムは、通気性の向上、防曇バイザー、静音化された換気、バッテリー寿命の延長、および長時間にわたる手術中の着用者の快適性の向上を実現しています。病院や外来手術センターが主なエンドユーザーであり、購入の決定は、臨床性能、感染予防能力、製品の耐久性、およびライフサイクルコスト全体によって左右されます。また、この市場は、使い捨てフード、フェイスシールド、バッテリー、フィルター、交換用アクセサリーを通じて生み出される継続的な収益の恩恵も受けています。
外科用ヘルメット業界では、外科医の保護、快適性、および手術室の効率向上に焦点を当てた技術革新が絶えず進んでいます。メーカー各社は、軽量素材、人間工学に基づいたデザイン、通気性の向上、ろ過性能の強化、そして長時間にわたる手術中の身体的負担を軽減するための重量配分の最適化を特徴とする、先進的なヘルメットシステムの開発に投資しています。防曇バイザー、一体型照明システム、バッテリー性能の向上、静音化された気流システムなどの革新技術により、手術チームの視認性、機動性、およびユーザー体験が向上しています。さらに、各社は、滅菌済みフードやフェイスシールドなどの使い捨て部品の改良に注力し、より良いフィット感、より高い保護性能、そして使いやすさの向上を図っています。スマート機能や通信機能の統合、およびデザインの改善は、メーカー間の製品差別化をさらに後押ししています。
例えば、2025年12月、4LifeLAB社は、カメラ、拡張現実(AR)メガネ、5G接続機能を統合した手術用ヘルメットを用いた、ロボット支援脊椎手術の初のリアルタイム中継を発表しました。この技術により、ポルトのULS São Joãoと、ポルトガルのマセド・デ・カヴァレイロスにあるULS Nordesteの間で、ロボット支援脊椎手術のライブ中継が可能となりました。NOS社の5Gモバイルネットワークを活用し、この手術用ヘルメットは外科医の視点から高品質な映像を撮影し、専門的な研修を支援するためにリアルタイムで送信しました。
手術用ヘルメット業界では、各社が手術の安全性、個人用保護具、手術室技術の各分野における存在感を強化することを目指し、合併・買収(M&A)活動が活発化しています。これらの活動は主に、製品ポートフォリオの拡大、先進的な呼吸保護技術の獲得、および感染予防ソリューションの能力強化に焦点を当てています。各社は、電動式空気浄化呼吸器、高度なろ過システム、人間工学に基づいた設計、再利用可能な手術用保護プラットフォームといった補完的な技術を自社製品群に統合するため、買収や提携を推進しています。また、M&A活動は、各社が異なる地域に確立された流通ネットワークや医療分野の顧客基盤にアクセスできるようにすることで、地理的な拡大も後押ししています。
米国食品医薬品局(FDA)、国立労働安全衛生研究所(NIOSH)、欧州医薬品庁(EMA)、医療機器規則(MDR)に基づく欧州の規制当局、およびその他の各国の医療規制機関によって策定された規制基準は、手術用ヘルメットシステムの開発と導入に大きな影響を及ぼしています。これらの規制により、外科用ヘルメットが、安全性、ろ過効率、通気性能、材料の品質、電気的安全性、および生物学的・空気感染性危険因子に対する保護に関する必須基準を満たすことが保証されています。メーカーは、コンプライアンスを実証するために製品試験、品質評価、および認証プロセスを経る必要があり、これが製品開発戦略や市場参入のスケジュールに影響を与えています。
外科用ヘルメット業界は、手術部位感染の予防に対する意識の高まり、規制上の義務、および整形外科手術やその他の高リスク手術の件数増加に後押しされ、地域ごとに著しい拡大を遂げています。北米および欧州では、成熟した医療制度と厳格な労働安全基準により、特に整形外科手術や外傷手術において、外科用ヘルメットが広く普及しています。
例えば、2024年6月、RevelAi Health社とZimmer Biomet Holdings, Inc.は、複数年にわたる共同マーケティング契約を締結したと発表しました。この提携は、RevelAi Health社の革新的なソリューションと、Zimmer Biomet社の広範なグローバルネットワークを組み合わせ、先進的な医療技術の提供と普及を促進し、複数の治療領域における患者の転帰を改善することを目的としています。
アナリストの見解
この市場は、手術室の安全性や感染予防への重視の高まり、および手術環境における先進的な保護ソリューションの導入に牽引され、適度な競争環境にあり、進化を続けています。Zimmer Biomet、Stryker、THI Total Healthcare Innovation GmbH、MAXAIR Systemsといった既存企業は、製品の革新、人間工学に基づいた設計、改良された換気システム、そして長時間の手術に合わせて最適化された保護機能の提供を通じて競争しています。これらの企業は、医療機関との強固な関係、確立された流通チャネル、そして幅広い医療技術ポートフォリオの恩恵を受けています。新興メーカーは、費用対効果の高い手術用ヘルメットシステムの開発に注力し、特にカスタマイズされたソリューションや地域ごとの流通ネットワークを通じて、価格に敏感な市場におけるアクセスの拡大を図っています。
製品インサイト
使い捨て消耗品セグメントは、手術室における無菌状態の維持と感染管理において極めて重要であることから、2025年には売上高シェアの82.9%を占め、市場を席巻しました。これらの消耗品には、使い捨てヘルメットカバー、フード、トーガ、フェイスシールドなどが含まれ、いずれも手術間の交差汚染を防ぐために単回使用を前提として設計されています。このセグメントが市場を支配している背景には、院内感染予防に対する世界的な関心の高まりがあり、これは医療機関にとって最優先課題となっています。病院や手術センターでは、患者とスタッフの安全を最大限に確保するため、厳格な個人用保護具(PPE)プロトコルの一環として使い捨て製品を採用しています。さらに、使い捨て消耗品は、再利用可能な製品に伴う時間とコストのかかる除染プロセスを不要にし、業務効率の向上に寄与しています。
手術用ヘルメット市場は、手術室における包括的な感染管理ソリューションへの需要の高まりを背景に、予測期間を通じて大幅な年平均成長率(CAGR)で拡大すると見込まれています。これらのシステムには、一体型ヘルメット、電動式空気浄化呼吸器または換気装置、そして手術スタッフを頭からつま先まで保護する全身用ガウンまたはフードが含まれます。この成長は主に、血液の飛沫やエアロゾル化した粒子が頻繁に発生する整形外科、外傷、関節置換術などの高リスク手術における職業上の危険に対する認識の高まりによって牽引されています。病院や手術センターでは、個別に調達された部品と比較して、安全性、快適性、および規制順守が向上するヘルメットシステムを優先的に導入しています。
最終用途に関する洞察
2025年には、病院セグメントが市場を支配し、売上高シェアの50.0%を占めました。大規模な病院は、高度な手術室インフラ、専用の感染予防プロトコル、そしてより高い調達予算を有しており、これにより、完全な手術用ヘルメットシステムや使い捨て消耗品への投資が可能となっています。手術部位感染の低減、手術室スタッフを血液やその他の体液の飛沫から保護すること、および労働安全基準への準拠に焦点を当てた厳格な病院方針が、製品の採用をさらに後押ししました。さらに、専門的な整形外科部門の存在、経験豊富な手術チーム、および集中調達契約により、病院は世界的に手術用ヘルメットシステムの主要な消費者となっています。
外来手術センター(ASC)では、整形外科手術や低侵襲手術が病院から外来施設へと移行するにつれ、市場が大幅に成長すると予想されています。手術技術、麻酔、術後ケアの進歩により、ASCでは高い安全基準を維持しつつ、より幅広い関節置換術やスポーツ医学関連の手術を行うことが可能になりました。これらの施設では、感染管理の強化、スタッフの保護、および品質認定要件の遵守を目的として、手術用ヘルメットシステムが導入されています。さらに、費用対効果の高い医療提供、患者の在院日数の短縮、回復の迅速化への重視、および外来手術インフラへの投資拡大が、ASC全体における手術用ヘルメットの導入を加速させています。
販売チャネルに関する洞察
オフラインセグメントが市場を支配すると予想され、2025年には売上高シェアの75.6%を占める見込みです。手術用ヘルメットシステムは、製品デモ、技術相談、設置サポート、ユーザートレーニング、そして信頼性の高いアフターサービスが必要な高付加価値製品であるため、オフラインでの調達が好まれる購入チャネルとなっています。長期供給契約、医療機関との契約、および一括購入の取り決めが、オフライン流通の優位性をさらに強めています。さらに、医療提供者は、使い捨て消耗品の安定した供給、タイムリーなメンテナンス、および規制順守を確保するために、確立された販売代理店ネットワークに依存しており、これがオフラインチャネルの継続的な主導的地位を支えています。
医療提供者がデジタル調達プラットフォームを活用して購買プロセスを合理化し、サプライチェーンの効率を向上させていることから、オンラインセグメントは著しい成長を遂げています。病院や外来手術センターでは、製品の入手しやすさ、価格の透明性、注文処理の迅速さを理由に、使い捨て消耗品、交換用アクセサリー、標準化された手術機器の注文にオンラインチャネルを採用しています。メーカーが運営するEコマースプラットフォームや、企業間取引(B2B)の医療調達ポータルの拡大により、オンライン販売はさらに加速しています。さらに、医療調達におけるデジタル化の進展、在庫管理システムの改善、そして利便性が高くデータ駆動型の購買に対する需要の高まりが、オンライン流通チャネルの急速な成長を牽引しています。
地域別動向
2025年、北米は外科用ヘルメット市場において48.2%という最大の売上シェアを占め、市場を牽引しました。北米市場は、整形外科、外傷、関節置換術の施術件数の増加に加え、手術室の安全性や感染予防対策への重視が高まっていることから成長しています。同地域は、整備された医療インフラ、先進的な外科技術の普及率の高さ、そして病院や外来手術センターの強力な購買力という恩恵を受けています。医療従事者を手術時のエアロゾル、血液の飛沫、および空気中の汚染物質への曝露から保護することへの関心の高まりが、高度なろ過および換気機能を備えた電動式手術用ヘルメットシステムの導入を後押ししています。さらに、大手医療機器メーカーの存在や、軽量設計、人間工学に基づく改良、空気の流れの改善、統合された保護機能など、継続的な製品革新が市場の拡大を支えています。
米国の外科用ヘルメット市場の動向
米国における外科用ヘルメット市場は、股関節および膝関節置換術の件数増加に伴い成長しており、これが整形外科手術室における高度な保護ソリューションへの需要を牽引しています。人工関節置換術は複雑な手術であり、術部感染のリスクがあるため厳格な感染予防対策が求められます。術部感染は、入院期間の長期化、再手術、医療費の増加につながる恐れがあります。高齢化、変形性関節症の有病率の増加、および可動性や生活の質の向上に対する需要の高まりにより、初回および再手術の股関節・膝関節置換術の件数が増加し続けていることから、病院や整形外科センターでは、手術チーム向けの高度な保護具の導入が進んでいます。例えば、米国リウマチ学会が2025年に発表したデータによると、米国では毎年約79万件の人工膝関節置換術と54万4,000件の人工股関節置換術が行われています。この数は、人口の高齢化に伴い増加し続けています。人工関節置換術は、あらゆる医療分野において最も安全で信頼性の高い治療法の一つです。人工股関節や人工膝関節は、20年以上も持ちます。実際、ほとんどの患者様にとって、人工関節置換術は股関節や膝関節の変形性関節症に対する生涯にわたる解決策となります。
米国における外来手術センター(ASC)の拡大は、従来の病院環境以外での高度な手術室安全ソリューションへの需要を高め、市場の成長を牽引しています。ASCでは、関節鏡手術、関節内治療、および厳格な感染予防プロトコルと効率的な手術ワークフローを必要とするその他の選択的手術など、幅広い整形外科手術が行われています。これらの施設では、手術の効率向上や医療費の削減を図りつつ、高い水準の患者安全を維持することに重点を置いているため、手術用ヘルメットシステムなどの保護具の導入が増加しています。手術用ヘルメットは、血液の飛沫、体液への曝露、空気中の汚染物質に対する保護機能を強化するとともに、統合された換気およびろ過技術を通じて、管理された手術環境を維持します。
欧州の外科用ヘルメット市場の動向
欧州の外科用ヘルメット市場は、高度な感染予防対策の導入拡大、整形外科および外傷手術の増加、ならびに手術室における医療従事者の安全への重視の高まりにより、成長しています。同地域には、確立された医療インフラ、厳格な規制基準、および手術部位感染の予防に対する高い意識があり、これらが病院や外科センターによる高度な防護具への投資を後押ししています。関節置換術、スポーツ外傷の治療、および複雑な外科的処置の件数が増加していることから、体液への曝露、空気中の粒子、および汚染に対する保護性能が強化された手術用ヘルメットシステムへの需要が高まっています。さらに、欧州の病院では、手術室の基準の向上、外科医の快適性、および労働安全の確保に注力しており、それにより、通気性と濾過性能が向上した、軽量で人間工学に基づいて設計されたヘルメットシステムへの需要が支えられています。
英国の外科用ヘルメット市場は、股関節および膝関節置換術の件数増加により拡大しており、整形外科手術環境における感染予防および保護ソリューションへの需要増が成長を牽引しています。股関節および膝関節置換術では、術部感染のリスクがあるため厳格な無菌状態が求められます。術部感染は、インプラントの合併症、再手術、医療費の増加につながる恐れがあります。変形性関節症の負担の増大、高齢化、および可動性を回復させる手術への需要の高まりが相まって、英国全土で関節置換術の件数が増加しています。病院や整形外科センターで、より複雑な初回および再置換関節置換術が行われるようになるにつれ、外科医や手術室スタッフを体液への曝露、浮遊粒子、および汚染からより確実に保護するため、手術用ヘルメットシステムの導入が進んでいます。
ドイツにおける手術用ヘルメット市場は、同国の先進的な医療インフラ、複雑な外科手術の多さ、そして厳格な手術室安全基準の維持に対する強い重視により、成長しています。ドイツには、整形外科および外傷治療のエコシステムが確立されており、汚染リスクに対する高度な保護を必要とする関節再建、骨折修復、インプラント手術などの処置を行う専門病院や手術センターが数多く存在します。医療関連感染の低減や手術チームの労働安全の向上に対する重視が高まっていることから、医療施設では電動式手術用ヘルメットシステムを含む先進的な保護ソリューションの導入が進んでいます。さらに、ドイツの強力な医療技術セクターが手術機器の継続的な革新を支えており、メーカー各社はヘルメットの人間工学、換気効率、ろ過性能、および使用時の快適性の向上に注力しています。
アジア太平洋地域における外科用ヘルメット市場の動向
アジア太平洋地域の外科用ヘルメット市場は、手術室の安全性と感染予防への関心の高まり、および医療施設における先進的な防護装備の導入により、成長を続けています。整形外科、外傷、その他の長時間手術を含む複雑な外科手術の増加に伴い、保護性能、換気性能、および外科医の快適性を向上させる外科用ヘルメットシステムへの需要が高まっています。病院や手術センターでは、手術部位感染のリスクを低減するため、感染管理プロトコルを強化しており、これが電動式手術用ヘルメットソリューションの導入を後押ししています。さらに、医療インフラの拡充、手術室の近代化、および先進医療技術への投資拡大により、医療提供者は改良された手術用保護システムの導入を促進しています。
インドの外科用ヘルメット市場は、医療インフラの急速な拡大、手術能力の増強、および先進的な手術室安全ソリューションの導入拡大により成長しています。整形外科手術、外傷手術、および複雑な外科的処置の件数が増加していることから、長時間の手術中に外科医の安全性と快適性を高める保護システムへの需要が生まれています。病院では、感染予防対策の強化や無菌的な手術環境の維持に注力しており、これがろ過・換気機能を備えた電動手術用ヘルメットの導入を後押ししています。さらに、私立病院、多専門診療施設、および外来手術センターの拡大により、主要な医療機関以外でも先進的な手術機器へのアクセスが拡大しています。
日本の手術用ヘルメット市場は、急速な高齢化に伴い、整形外科手術やその他の複雑な外科手術への需要が高まっていることから成長しています。高齢化の進展に伴い、関節の変性、骨折、筋骨格系疾患などの加齢に伴う疾患の有病率が高まっており、その結果、人工股関節置換術や人工膝関節置換術をはじめとする整形外科的処置の件数が増加しています。これらの手術は手術時間が長引く上、厳格な感染予防対策が求められるため、医療従事者は外科用ヘルメットシステムなどの先進的な保護ソリューションを導入し、外科医の安全性を高め、管理された手術環境を維持しています。
例えば、世界経済フォーラムによると、2025年時点で、日本の総務省は、2024年時点で65歳以上の高齢者が過去最高の3,625万人に達し、総人口の29.3%を占めていると報告しています。この割合は、2040年には34.8%、2045年には36.3%に上昇すると予測されています。日本の高齢者比率は、2位のマルティニーク(25.3%)をはるかに上回っており、日本は世界でも最も高齢化が進んだ社会となっています。
中東・アフリカ(MEA)における外科用ヘルメット市場の動向
中東・アフリカ(MEA)地域における外科用ヘルメット市場は、同地域の医療システムが手術能力の向上を図り、手術室の基準を高めるために先進技術の導入を進めていることから、拡大しています。三次医療病院、専門外科施設、および医療インフラへの投資が増加していることで、外科医保護システムの導入機会が生まれています。慢性疾患の有病率の上昇、整形外科手術件数の増加、および複雑な手術への需要の高まりにより、医療提供者は、より長く、より安全な手術手順を支援するソリューションの導入を促進しています。さらに、医療の質に関する認定や国際的な感染管理基準の遵守がますます重視されるようになったことで、手術環境における汚染リスクを最小限に抑える保護具に対する認識が高まっています。
ラテンアメリカにおける手術用ヘルメット市場の動向
ラテンアメリカにおける手術用ヘルメット市場は、より高度な手術環境への移行や、手術室スタッフに対する保護強化の必要性に後押しされ、成長しています。現代的な手術手法の普及や、技術的に高度な医療機器の入手可能性が高まっていることから、病院は手術室の機能向上に取り組んでいます。この地域では、人口動態の変化、外傷症例の増加、専門医療へのアクセス向上により、整形外科および再建手術の需要が高まっており、これが手術用ヘルメットシステムにとってのビジネスチャンスとなっています。さらに、医療機関は、手術ワークフローの効率化、長時間にわたる手術中の外科医の負担軽減、および手術室全体のパフォーマンス向上に、ますます注力するようになっています。
外科用ヘルメット企業の主な動向
この市場は、外科チーム向けの先進的な頭部保護システムを開発する、老舗の医療機器メーカーや専門メーカーによって特徴づけられています。主要企業は、製品の革新、人間工学に基づく設計の改善、換気技術の向上、ろ過効率の向上、および長時間の手術をサポートするように設計されたソリューションの提供を通じて競争を展開しています。市場参加者は、製品ポートフォリオの拡大、流通ネットワークの強化、および病院、外来手術センター、専門医療施設におけるプレゼンスの向上に注力しています。高いブランド認知度、規制当局の承認、および医療提供者との確固たる関係を有する企業は、外科専門家による採用率が高いため、競争上の優位性を保っています。
主要な手術用ヘルメット企業
本調査では、手術用ヘルメット市場に関する以下の主要企業について分析を行いました。
- Zimmer Biomet
- Stryker
- Beijing ZKSK Technology Co., Ltd.
- Kaiser Technology Co., Ltd.
- THI Total Healthcare Innovation GmbH
- MAXAIR Systems
- AresAir(Netia Design and Health Solutions Ltd.)
- Regal Healthcare
- Vizbl Brand Products(Prodancy Pvt. Ltd.)
- Apex Hygiene Products
- YuHoTa
- Maharani Medicare Pvt. Ltd.
- 4LifeLAB
- Dexup(Codex Healthcare Pvt. Ltd.)
- StubMed
製品レベルの価値評価フレームワーク
製品レベルの価値評価フレームワークは、光学的な純度、熱管理、構造的な人間工学およびフィット感という3つの重要な価値次元において各製品を評価することで、市場における主要メーカーの比較評価を提供します。このフレームワークは、ヘルメットプラットフォームの性能特性を、その使い捨て保護コンポーネントの性能特性と区別するために、カテゴリーA:フルヘルメットシステムとカテゴリーB:使い捨てフードおよびトーガの2つの製品カテゴリーに分類されています。各企業には、これらの機能的属性において自社製品がどの程度価値を提供しているかに基づいてスコアが割り当てられ、競合位置付けの標準化された比較が可能となります。この分析では、製品設計、材料選定、気流、熱管理能力、バイザー性能、および人間工学的快適性における違いが浮き彫りにされます。本フレームワークは、メーカーが技術や製品イノベーションを通じて自社製品をどのように差別化しているかを示し、競争上の強みと改善の可能性のある領域を特定するとともに、外科用ヘルメットのエコシステム全体において各参加企業が提供する価値提案に関する洞察を提供します。
最近の動向
- 2025年6月、THI Total Healthcare Innovation GmbHは、外科用個人防護システムの最新イノベーションとして「ViVi 25 外科用ヘルメット」の発売を発表しました。同社によると、このヘルメットは、多層構造で耐衝撃性に優れたシェル、通気性に優れた人間工学に基づいた内張り、長時間の使用時における通気性を向上させるスマート換気システム、そしてモダンで軽量なデザインを特徴としています。THI社は、「ViVi 25」が、過酷な手術環境下で働く医療従事者に、安全性、快適性、および性能の向上を提供するように設計されていると述べています。
- 2025年6月、MAXAIR Systems社は、高リスクな医療環境での使用を目的として、MAXAIR CAPRヘルメットに確実に装着できるよう設計された「CAPRボンネットシステム」を紹介しました。同社によると、このシステムは、一体型のPAPR100-Nフィルターによる優れたろ過性能、ささやき声ほどの静粛な動作、バランスの取れた重量配分、調整可能な冷却気流、バッテリー残量と気流をリアルタイムで監視できるヘッドアップディスプレイ、そしてフィットテストを不要にし、トレーニング、調達、在庫管理、および配布を簡素化する流線型のデザインを特徴としています。
- 2025年3月、ストライカー社は最新の個人用保護具である「Steri-Shield 8」個人用保護システムを発表しました。この革新的なシステムは、長年にわたる研究、試験、および現場のユーザーとの協働を通じて開発されました。
世界の外科用ヘルメット市場レポートのセグメンテーション
本レポートでは、地域および国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、最終用途、流通チャネル、および地域に基づいて、世界の外科用ヘルメット市場レポートをセグメント化しています:
- 製品別見通し(数量:単位;売上高:百万米ドル、2021年~2033年)
- 外科用ヘルメット
- 外科用ヘルメット一式
- 電動式外科用ヘルメット
- 使い捨て消耗品
- 外科用ヘルメット用使い捨て消耗品一式
- フード
- 技術別
- 剥離式
- 非剥離式(標準バイザー)
- 先進型(防曇/反射防止)
- トーガ
- その他の使い捨て消耗品
- 電動式手術用ヘルメットの使い捨て消耗品
- フード
- 技術別
- 剥離式
- 非剥離式(標準バイザー)
- 先進型(防曇/反射防止)
- トーガ
- その他の使い捨て消耗品
- 外科用ヘルメット用使い捨て消耗品一式
- 付属品
- 外科用ヘルメット
- 用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 外来手術センター(ASC)
- 専門クリニック
- 流通チャネル別見通し(売上高、百万米ドル、2021年~2033年)
- オンライン
- オフライン
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. セグメントの定義
1.2.1. 製品
1.2.2. 流通チャネル
1.2.3. 最終用途
1.3. 推計値および予測期間
1.4. 調査方法
1.5. 情報の収集
1.5.1. 購入データベース
1.5.2. GVRの社内データベース
1.5.3. 二次情報源
1.5.4. 一次調査
1.6. 情報分析
1.6.1. データ分析モデル
1.6.2. 価格分析
1.6.3. 販売数量分析
1.7. 市場モデル構築およびデータ可視化
1.8. モデルの詳細
1.8.1. 商品フロー分析
1.9. 二次情報源一覧
1.10. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 外科用ヘルメット市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 関連市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 整形外科手術の増加に伴い、外科用ヘルメットの採用が拡大しています
3.2.1.2. 手術部位感染の予防に対する関心の高まり
3.2.1.3. 手術室の安全基準およびプロトコルの強化
3.2.1.4. 高度な保護用手術機器の導入拡大
3.2.1.5. 感染管理に関する外科医の意識の高まり
3.2.2. 市場抑制要因の分析
3.2.2.1. 高コストが小規模病院での導入を制限しています
3.2.2.2. 複雑なメンテナンス要件が運用上の課題を増大させています
3.2.3. 市場機会の分析
3.2.3.1. 世界的に外来手術センターでの導入が増加しています
3.2.3.2. 世界的な低侵襲整形外科手術の拡大
3.2.3.3. 再利用可能な外科用保護システムの需要増加
3.2.3.4. ヘルメットへのスマートモニタリング技術の統合
3.2.3.5. 軽量で人間工学に基づいたヘルメット設計の開発
3.3. 外科用ヘルメット市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治・法的環境
3.3.2.2. 経済・社会的環境
3.3.2.3. 技術的環境
第4章 手術用ヘルメット市場:製品別推計およびトレンド分析
4.1. セグメント概要
4.2. 世界の手術用ヘルメット市場の動向分析
4.3. 製品別、2021年から2033年までの世界の手術用ヘルメット市場規模およびトレンド分析(百万米ドル、価格、数量)
4.4.
外科用ヘルメット
4.4.1. 外科用ヘルメット市場の売上高推計および予測、2021年~2033年(百万米ドル、価格、数量)
4.4.2. 完全型外科用ヘルメットシステム
4.4.2.1. 2021年~2033年の外科用ヘルメット完全システム市場の売上高推計および予測(百万米ドル、価格、数量)
4.4.3. 電動式外科用ヘルメット
4.4.3.1. 2021年~2033年の電動式外科用ヘルメット市場の売上高推計および予測 (百万米ドル、価格、数量)
4.5. 使い捨て消耗品
4.5.1. 使い捨て消耗品市場の収益推計および予測、2021年~2033年(百万米ドル、価格、数量)
4.5.2. 外科用ヘルメット一式用使い捨て消耗品
4.5.2.1. 外科用ヘルメット用使い捨て消耗品市場の売上高推計および予測、2021年~2033年(百万米ドル、価格、数量)
4.5.2.2. フード
4.5.2.2.1. フード市場の収益推計および予測、2021年~2033年(百万米ドル、価格、数量)
4.5.2.2.2. 技術別
4.5.2.2.2.1. 技術別市場収益の推計および予測、2021年~2033年(百万米ドル、価格、数量)
4.5.2.2.3. ピールアウェイ
4.5.2.2.3.1. ピールアウェイ市場の収益推計および予測、2021年~2033年 (百万米ドル、価格、数量)
4.5.2.2.4. 非ピール式(標準バイザー)
4.5.2.2.4.1. 非ピール式(標準バイザー)市場の収益推計および予測、2021年~2033年(百万米ドル、価格、 数量)
4.5.2.2.5. 高度機能型(防曇/反射防止)
4.5.2.2.5.1. 高度機能型(防曇/反射防止)市場の収益推計および予測、2021年~2033年(百万米ドル、価格、数量)
4.5.2.3. トーガ
4.5.2.3.1. トーガ市場の収益推計および予測、2021年~2033年(百万米ドル、価格、数量)
4.5.2.4. その他の使い捨て消耗品
4.5.2.4.1. その他の使い捨て消耗品市場の収益推計および予測、2021年~2033年(百万米ドル、価格、数量)
4.5.3.
電動手術用ヘルメット用使い捨て製品
4.5.3.1. 電動手術用ヘルメット用使い捨て製品の市場収益推計および予測、2021年~2033年(百万米ドル、価格、数量)
4.5.3.2. フード
4.5.3.2.1. フード市場の収益推計および予測、2021年~2033年(百万米ドル、価格、数量)
4.5.3.2.2. 技術別
4.5.3.2.2.1. 技術別市場収益の推計および予測、2021年~2033年(百万米ドル、価格、数量)
4.5.3.2.3. ピールアウェイ
4.5.3.2.3.1. 2021年~2033年のピールアウェイ市場の収益推計および予測(百万米ドル、価格、数量)
4.5.3.2.4. ノンピール(標準バイザー)
4.5.3.2.4.1. ノンピール(標準バイザー)市場の収益推計および予測、2021年~2033年(百万米ドル、価格、数量)
4.5.3.2.5. 高度な機能(防曇・反射防止)
4.5.3.2.5.1. 高度な機能(防曇・反射防止)市場の収益推計および予測、2021年~2033年(百万米ドル、価格、数量)
4.5.3.3. トーガ
4.5.3.3.1. トガスの市場収益の推計および予測、2021年~2033年 (百万米ドル、価格、数量)
4.5.3.4. その他の使い捨て消耗品
4.5.3.4.1. その他の使い捨て消耗品市場の収益推計および予測、2021年~2033年(百万米ドル、価格、数量)
第5章 外科用ヘルメット市場: 最終用途別の推計およびトレンド分析
5.1. セグメント概要
5.2. 世界の外科用ヘルメット市場の動向分析
5.3. 世界の外科用ヘルメット市場規模およびトレンド分析(用途別、2021年~2033年)(百万米ドル)
5.4. 病院
5.4.1. 病院市場の売上高推計および予測、2021年~2033年
(百万米ドル)
5.5. 専門クリニック
5.5.1. 専門クリニック市場の収益推計および予測、2021年~2033年(百万米ドル)
5.6. 外来手術センター(ASC)
5.6.1. 外来手術センター (ASC)市場の収益推計および予測、2021年~2033年(百万米ドル)
第6章. 外科用ヘルメット市場:流通チャネル別の推計および動向分析
6.1. セグメント概要
6.2. 世界の外科用ヘルメット市場の動向分析
6.3. 流通チャネル別、世界の外科用ヘルメット市場規模およびトレンド分析、2021年~2033年(百万米ドル)
6.4. オンライン
6.4.1. オンライン市場の収益推計および予測、2021年~2033年(百万米ドル)
6.5. オフライン
6.5.1. オフライン市場の収益推計および予測、2021年~2033年(百万米ドル)
第7章. 外科用ヘルメット市場:地域別推計およびトレンド分析(製品別、最終用途別、流通チャネル別)
7.1. 地域別ダッシュボード
7.2. 市場規模・予測およびトレンド分析(2021年~2033年)
7.3. 北米
7.3.1. 北米における外科用ヘルメット市場の推計および予測(2021年~2033年)(百万米ドル)
7.3.2. 米国
7.3.2.1. 主要国の動向
7.3.2.2. 競争状況
7.3.2.3. 規制状況
7.3.2.4. 償還状況
7.3.2.5. 米国の外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.3.3. カナダ
7.3.3.1. 主要国の動向
7.3.3.2. 競争環境
7.3.3.3. 規制動向
7.3.3.4. 償還状況
7.3.3.5. カナダの外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.3.4. メキシコ
7.3.4.1. 主要国の動向
7.3.4.2. 競争環境
7.3.4.3. 規制状況
7.3.4.4. 償還状況
7.3.4.5. メキシコにおける外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.4. 欧州
7.4.1. 欧州の外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.4.2. 英国
7.4.2.1. 主要国の動向
7.4.2.2. 競争環境
7.4.2.3. 規制環境
7.4.2.4. 償還環境
7.4.2.5. 英国の外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.4.3. ドイツ
7.4.3.1. 主要国の動向
7.4.3.2. 競争環境
7.4.3.3. 規制の動向
7.4.3.4. 償還の動向
7.4.3.5. ドイツの外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.4.4. フランス
7.4.4.1. 主要国の動向
7.4.4.2. 競争環境
7.4.4.3. 規制環境
7.4.4.4. 償還環境
7.4.4.5. フランスにおける外科用ヘルメット市場の推計および予測(2021年~2033年、百万米ドル)
7.4.5. イタリア
7.4.5.1. 主要国の動向
7.4.5.2. 競争環境
7.4.5.3. 規制環境
7.4.5.4. 償還環境
7.4.5.5. イタリアの外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.4.6. スペイン
7.4.6.1. 主要国の動向
7.4.6.2. 競争環境
7.4.6.3. 規制環境
7.4.6.4. 償還環境
7.4.6.5. スペインの外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.4.7. デンマーク
7.4.7.1. 主要な国別動向
7.4.7.2. 競争状況
7.4.7.3. 規制状況
7.4.7.4. 償還状況
7.4.7.5. デンマークの外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.4.8. スウェーデン
7.4.8.1. 主要国の動向
7.4.8.2. 競争環境
7.4.8.3. 規制環境
7.4.8.4. 償還環境
7.4.8.5. スウェーデンの外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.4.9. ノルウェー
7.4.9.1. 主要な国別動向
7.4.9.2. 競争環境
7.4.9.3. 規制環境
7.4.9.4. 償還環境
7.4.9.5. ノルウェーの外科用ヘルメット市場の推計および予測、2021年 ~2033年(百万米ドル)
7.5. アジア太平洋地域
7.5.1. アジア太平洋地域における外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.5.2. 日本
7.5.2.1. 主要国の動向
7.5.2.2. 競争環境
7.5.2.3. 規制環境
7.5.2.4. 償還環境
7.5.2.5. 日本の外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.5.3. 中国
7.5.3.1. 主要国の動向
7.5.3.2. 競争環境
7.5.3.3. 規制環境
7.5.3.4. 償還環境
7.5.3.5. 中国の外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.5.4. インド
7.5.4.1. 主要国の動向
7.5.4.2. 競争環境
7.5.4.3. 規制環境
7.5.4.4. 償還環境
7.5.4.5. インドの外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.5.5. 韓国
7.5.5.1. 主要な国別動向
7.5.5.2. 競争状況
7.5.5.3. 規制状況
7.5. 5.4. 償還状況
7.5.5.5. 韓国における外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.5.6. オーストラリア
7.5.6.1. 主要国の動向
7.5.6.2. 競争環境
7.5.6.3. 規制環境
7.5.6.4. 保険償還環境
7.5.6.5. オーストラリアの外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.5.7. タイ
7.5.7.1. 主要国の動向
7.5.7.2. 競争環境
7.5.7.3. 規制環境
7.5.7.4. 保険償還環境
7.5.7.5. タイの外科用ヘルメット市場:推計および予測、2021年~2033年(百万米ドル)
7.6. ラテンアメリカ
7.6.1. ラテンアメリカの外科用ヘルメット市場:推計および予測、2021年~2033年(百万米ドル)
7.6.2. ブラジル
7.6.2.1.
主要国の動向
7.6.2.2. 競争状況
7.6.2.3. 規制状況
7.6.2.4. 保険償還状況
7.6.2.5. ブラジルにおける外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.6.3. アルゼンチン
7.6.3.1. 主要国の動向
7.6.3.2. 競争環境
7.6.3.3. 規制環境
7.6.3.4. 償還環境
7.6.3.5. アルゼンチンの外科用ヘルメット市場の推計および予測、2021年~2033年 (百万米ドル)
7.7. 中東・アフリカ
7.7.1. 中東・アフリカの外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.7.2. 南アフリカ
7.7.2.1. 主要国の動向
7.7.2.2. 競争状況
7.7.2.3. 規制状況
7.7.2.4. 償還状況
7.7.2.5. 南アフリカの外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.7.3. サウジアラビア
7.7.3.1. 主要な国別動向
7.7.3.2. 競争状況
7.7.3.3. 規制状況
7.7.3.4. 償還シナリオ
7.7.3.5. サウジアラビアの外科用ヘルメット市場の推計および予測、2021年~2033年(百万米ドル)
7.7.4. アラブ首長国連邦
7.7.4.1. 主要な国別動向
7.7.4.2. 競争環境
7.7.4.3. 規制環境
7.7.4.4. 償還環境
7.7.4.5. アラブ首長国連邦(UAE)の外科用ヘルメット市場規模の推計および予測(2021年~2033年、百万米ドル)
7.7.5. クウェート
7.7.5.1. 主要国の動向
7.7.5.2. 競争状況
7.7.5.3. 規制状況
7.7.5.4. 償還状況
7.7.5.5. クウェートの外科用ヘルメット市場の推計および予測、2021年~2033年 (百万米ドル)
第8章 競争環境
8.1. 市場参加者の分類
8.2. 主要企業の概要
8.2.1. ジマー・バイオメット
8.2.1.1. 会社概要
8.2.1.2. 財務実績
8.2.1.3. 製品ベンチマーク
8.2.1.4.
戦略的取り組み
8.2.2. ストライカー
8.2.2.1. 会社概要
8.2.2.2. 財務実績
8.2.2.3. 製品ベンチマーク
8.2.2.4. 戦略的取り組み
8.2.3. 北京ZKSKテクノロジー株式会社
8.2.3.1. 会社概要
8.2.3.2. 財務実績
8.2.3.3. 製品ベンチマーク
8.2.3.4. 戦略的取り組み
8.2.4. カイザー・テクノロジー株式会社
8.2.4.1. 会社概要
8.2.4.2. 財務実績
8.2.4.3. 製品のベンチマーク
8.2.4.4. 戦略的取り組み
8.2.5. THI Total Healthcare Innovation GmbH
8.2.5.1. 会社概要
8.2.5.2. 財務実績
8.2.5.3. 製品のベンチマーク
8.2.5.4. 戦略的取り組み
8.2.6. MAXAIR Systems
8.2.6.1. 会社概要
8.2.6.2. 財務実績
8.2.6.3. 製品ベンチマーク
8.2.6.4. 戦略的取り組み
8.2.7. AresAir (Netia Design and Health Solutions Ltd.)
8.2.7.1. 会社概要
8.2.7.2. 財務実績
8.2.7.3. 製品ベンチマーク
8.2.7.4. 戦略的取り組み
8.2.8. Regal Healthcare
8.2.8.1. 会社概要
8.2.8.2. 財務実績
8.2.8.3. 製品ベンチマーク
8.2.8.4. 戦略的取り組み
8.2.9. Vizblブランド製品(Prodancy Pvt. Ltd.)
8.2.9.1. 会社概要
8.2.9.2. 財務実績
8.2.9.3. 製品のベンチマーク
8.2.9.4. 戦略的取り組み
8.2.10. Apex Hygiene Products
8.2.10.1. 会社概要
8.2.10.2. 財務実績
8.2.10.3. 製品のベンチマーク
8.2.10.4. 戦略的取り組み
8.2.11. YuHoTa
8.2.11.1. 会社概要
8.2.11.2. 財務実績
8.2.11.3. 製品のベンチマーク
8.2.11.4. 戦略的取り組み
8.2.12. マハラニ・メディケア・プライベート・リミテッド
8.2.12.1. 会社概要
8.2.12.2. 財務実績
8.2.12.3. 製品ベンチマーク
8.2.12.4. 戦略的取り組み
8.2.13. 4LifeLAB
8.2.13.1. 会社概要
8.2.13.2. 財務実績
8.2.13.3. 製品ベンチマーク
8.2.13.4. 戦略的取り組み
8.2.14. Dexup(Codex Healthcare Pvt. Ltd.)
8.2.14.1. 会社概要
8.2.14.2. 財務実績
8.2.14.3. 製品ベンチマーク
8.2.14.4. 戦略的取り組み
8.2.15. StubMed
8.2.15.1. 会社概要
8.2.15.2. 財務実績
8.2.15.3. 製品ベンチマーク
8.2.15.4. 戦略的取り組み
8.3. ヒートマップ分析/企業の市場ポジション分析
8.4. 2025年の推定企業市場シェア分析
8.5. その他の主要市場プレーヤー一覧
表一覧
表1. 二次情報源一覧
表2. 略語一覧
表3. 地域別世界外科用ヘルメット市場、2021年~2033年(百万米ドル)
表4. 製品別世界外科用ヘルメット市場、2021年~2033年(百万米ドル、価格、数量)
表5. 世界の外科用ヘルメット市場:用途別、2021年~2033年(百万米ドル)
表6. 世界の外科用ヘルメット市場:流通チャネル別、2021年~2033年(百万米ドル)
表7. 北米の外科用ヘルメット市場:国別、2021年~2033年(百万米ドル)
表8. 北米手術用ヘルメット市場、製品別、2021年~2033年(百万米ドル、価格、数量)
表9. 北米手術用ヘルメット市場、最終用途別、2021年~2033年(百万米ドル)
表10. 北米手術用ヘルメット市場:流通チャネル別、2021年~2033年(百万米ドル)
表11. 米国手術用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、数量)
表12. 米国手術用ヘルメット市場:最終用途別、2021年~2033年 (百万米ドル)
表13. 米国の外科用ヘルメット市場、流通チャネル別、2021年~2033年(百万米ドル)
表14. カナダの外科用ヘルメット市場、製品別、2021年~2033年(百万米ドル、価格、数量)
表15. カナダの外科用ヘルメット市場(最終用途別、2021年~2033年)(百万米ドル)
表16. カナダの外科用ヘルメット市場(流通チャネル別、2021年~2033年)(百万米ドル)
表17. メキシコの外科用ヘルメット市場(製品別、2021年 ~2033年(百万米ドル、価格、数量)
表18. メキシコの手術用ヘルメット市場:最終用途別、2021年~2033年(百万米ドル)
表19. メキシコの手術用ヘルメット市場:流通チャネル別、2021年~2033年 (百万米ドル)
表20. 欧州の外科用ヘルメット市場(国別、2021年~2033年)(百万米ドル)
表21. 欧州の外科用ヘルメット市場(製品別、2021年~2033年)(百万米ドル、価格、数量)
表22. 欧州の外科用ヘルメット市場(最終用途別、2021年~2033年)
(百万米ドル)
表23. 欧州の外科用ヘルメット市場:流通チャネル別、2021年~2033年(百万米ドル)
表24. 英国の外科用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、数量)
表25. 英国の外科用ヘルメット市場(最終用途別、2021年~2033年)(百万米ドル)
表26. 英国の外科用ヘルメット市場(流通チャネル別、2021年~2033年)(百万米ドル)
表27. ドイツの外科用ヘルメット市場(製品別、2021年~2033年)(百万米ドル、価格、 数量)
表28. ドイツの外科用ヘルメット市場、最終用途別、2021年~2033年(百万米ドル)
表29. ドイツの外科用ヘルメット市場、流通チャネル別、2021年~2033年(百万米ドル)
表30. フランスの外科用ヘルメット市場、製品別、2021年~2033年 (百万米ドル、価格、数量)
表31. フランスの外科用ヘルメット市場、最終用途別、2021年~2033年(百万米ドル)
表32. フランスの外科用ヘルメット市場、流通チャネル別、2021年~2033年(百万米ドル
表33. イタリアの外科用ヘルメット市場、製品別、2021年~2033年(百万米ドル、価格、数量)
表34. イタリアの外科用ヘルメット市場、最終用途別、2021年~2033年(百万米ドル)
表35. イタリアの外科用ヘルメット市場、流通チャネル別、2021年~2033年(百万米ドル
表36. スペインの外科用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、数量)
表37. スペインの外科用ヘルメット市場:最終用途別、2021年~2033年(百万米ドル)
表38. スペインの外科用ヘルメット市場:流通チャネル別、2021年~2033年(百万米ドル
表39. デンマークの外科用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、数量)
表40. デンマークの外科用ヘルメット市場:最終用途別、2021年~2033年(百万米ドル)
表41. デンマークの外科用ヘルメット市場:流通チャネル別、2021年~2033年(百万米ドル
表42. スウェーデンの外科用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、販売数量)
表43. スウェーデンの外科用ヘルメット市場:最終用途別、2021年~2033年(百万米ドル)
表44. スウェーデンの外科用ヘルメット市場:流通チャネル別、2021年~2033年(百万米ドル
表45. ノルウェーの外科用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、数量)
表46. ノルウェーの外科用ヘルメット市場、最終用途別、2021年~2033年(百万米ドル)
表47. ノルウェーの外科用ヘルメット市場、流通チャネル別、2021年~2033年(百万米ドル
表48. アジア太平洋地域の手術用ヘルメット市場、国別、2021年~2033年(百万米ドル)
表49. アジア太平洋地域の手術用ヘルメット市場、製品別、2021年~2033年 (百万米ドル、価格、数量)
表50. アジア太平洋地域の手術用ヘルメット市場、最終用途別、2021年~2033年(百万米ドル)
表51. アジア太平洋地域の手術用ヘルメット市場、流通チャネル別、2021年~2033年(百万米ドル)
表52. 中国の手術用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、数量)
表53. 中国の手術用ヘルメット市場:最終用途別、2021年~2033年(百万米ドル)
表54. 中国の手術用ヘルメット市場:流通チャネル別、2021年 ~2033年(百万米ドル)
表55. 日本の外科用ヘルメット市場(製品別)、2021年~2033年(百万米ドル、価格、数量)
表56. 日本の外科用ヘルメット市場(最終用途別)、2021年~2033年(百万米ドル)
表57. 日本の外科用ヘルメット市場(流通チャネル別、2021年~2033年)(百万米ドル)
表58. インドの外科用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、数量)
表59. インドの外科用ヘルメット市場:最終用途別、2021年~2033年(百万米ドル)
表60. インドの外科用ヘルメット市場:流通チャネル別、2021年~2033年(百万米ドル)
表61. 韓国の手術用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、数量)
表62. 韓国における外科用ヘルメット市場:最終用途別、2021年~2033年(百万米ドル)
表63. 韓国における外科用ヘルメット市場:流通チャネル別、2021年~2033年(百万米ドル)
表64. オーストラリアの外科用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、数量)
表65. オーストラリアの外科用ヘルメット市場:最終用途別、2021年~2033年(百万米ドル)
表66. オーストラリアの外科用ヘルメット市場:流通チャネル別、2021年~2033年(百万米ドル)
表67. タイの外科用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、数量)
表68. タイの外科用ヘルメット市場:最終用途別、2021年~2033年(百万米ドル)
表69. タイの外科用ヘルメット市場:流通チャネル別、2021年~2033年(百万米ドル)
表70. ラテンアメリカの手術用ヘルメット市場:国別、2021年~2033年(百万米ドル)
表71. ラテンアメリカの手術用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、数量)
表72. ラテンアメリカの手術用ヘルメット市場:最終用途別、2021年~2033年(百万米ドル)
表73. ラテンアメリカの手術用ヘルメット市場:流通チャネル別、2021年~2033年(百万米ドル)
表74. ブラジルにおける外科用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、数量)
表75. ブラジルにおける外科用ヘルメット市場:最終用途別、2021年~2033年(百万米ドル)
表76. ブラジルにおける外科用ヘルメット市場:流通チャネル別、2021年~2033年(百万米ドル)
表77. アルゼンチンの手術用ヘルメット市場、製品別、2021年~2033年(百万米ドル、価格、数量)
表78. アルゼンチンの手術用ヘルメット市場、最終用途別、2021年~2033年(百万米ドル)
表79. アルゼンチンの外科用ヘルメット市場、流通チャネル別、2021年~2033年(百万米ドル)
表80. MEAの外科用ヘルメット市場、国別、2021年~2033年(百万米ドル)
表81. MEAの外科用ヘルメット市場、製品別、2021年~2033年(百万米ドル、価格、数量)
表82. MEA地域における外科用ヘルメット市場:最終用途別、2021年~2033年(百万米ドル)
表83. MEA外科用ヘルメット市場、流通チャネル別、2021年~2033年(百万米ドル)
表84. 南アフリカ外科用ヘルメット市場、製品別、2021年~2033年(百万米ドル、価格、 数量)
表85. 南アフリカの外科用ヘルメット市場、最終用途別、2021年~2033年(百万米ドル)
表86. 南アフリカの外科用ヘルメット市場、流通チャネル別、2021年~2033年(百万米ドル)
表87. サウジアラビアの外科用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、数量)
表88. サウジアラビアの外科用ヘルメット市場:最終用途別、2021年~2033年(百万米ドル)
表89. サウジアラビアの外科用ヘルメット市場:流通チャネル別、2021年~2033年(百万米ドル)
表90. アラブ首長国連邦(UAE)の外科用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、数量)
表91. アラブ首長国連邦(UAE)の外科用ヘルメット市場:最終用途別、2021年~2033年 (百万米ドル)
表92. アラブ首長国連邦(UAE)の外科用ヘルメット市場:流通チャネル別、2021年~2033年(百万米ドル)
表93. クウェートの外科用ヘルメット市場:製品別、2021年~2033年(百万米ドル、価格、数量)
表94. クウェートの手術用ヘルメット市場(最終用途別、2021年~2033年)(百万米ドル)
表95. クウェートの手術用ヘルメット市場(流通チャネル別、2021年~2033年)(百万米ドル)
表96. 市場参加企業の概要
表97. 財務実績
表98. 製品ベンチマーキング
表99. 戦略的取り組み
図一覧
図1 情報収集
図2 一次調査のパターン
図3 市場調査のアプローチ
図4 バリューチェーンに基づく市場規模の算出と予測
図5 市場の策定と検証
図6 外科用ヘルメット市場、市場セグメンテーション
図7 市場推進要因分析(現在および将来への影響)
図8 市場制約要因分析(現在および将来への影響)
図9 市場機会分析(現在および将来への影響)
図10 市場課題分析(現在および将来への影響)
図11 SWOT分析(要因別:政治・法規制、経済、技術)
図12 ポーターの5つの力分析
図13 地域別市場:主なポイント
図14 世界の外科用ヘルメット市場(外科用ヘルメット)、2021年~2033年(百万米ドル)
図15 世界の外科用ヘルメット市場:完全型外科用ヘルメットシステム、2021年~2033年(百万米ドル)
図16 世界の外科用ヘルメット市場:電動式外科用ヘルメット、2021年~2033年 (百万米ドル)
図17 世界の外科用ヘルメット市場:使い捨て消耗品、2021年~2033年(百万米ドル)
図18 世界の外科用ヘルメット市場:外科用ヘルメット用使い捨て消耗品一式、2021年 ~2033年(百万米ドル)
図19 世界の外科用ヘルメット市場:フード部門、2021年~2033年(百万米ドル)
図20 世界の外科用ヘルメット市場:ピールアウェイ式フード部門、2021年~2033年(百万米ドル)
図21 世界の外科用ヘルメット市場:非ピールアウェイ(標準バイザー)フード、2021年~2033年(百万米ドル)
図22 世界の外科用ヘルメット市場:高度な機能(防曇・反射防止)フード、2021年~2033年 (百万米ドル)
図23 世界の外科用ヘルメット市場:トーガ、2021年~2033年(百万米ドル)
図24 世界の外科用ヘルメット市場:その他の使い捨て消耗品、2021年~2033年(百万米ドル)
図25 世界の外科用ヘルメット市場:電動式外科用ヘルメット用使い捨て製品、2021年~2033年(百万米ドル)
図26 世界の外科用ヘルメット市場:フード、2021年~2033年(百万米ドル)
図27 世界の外科用ヘルメット市場:ピールアウェイ・フード部門、2021年~2033年(百万米ドル)
図28 世界の外科用ヘルメット市場:非ピールアウェイ(標準バイザー)フード部門、2021年~2033年(百万米ドル)
図29 世界の外科用ヘルメット市場:高度機能型(防曇・反射防止)フード、2021年~2033年(百万米ドル)
図30 世界の外科用ヘルメット市場:トーガ、2021年~2033年(百万米ドル)
図31 世界の外科用ヘルメット市場:その他の使い捨て消耗品、2021年~2033年(百万米ドル)
図32 世界の外科用ヘルメット市場:アクセサリー、2021年~2033年 (百万米ドル)
図33 世界の外科用ヘルメット市場:病院向け、2021年~2033年(百万米ドル)
図34 世界の外科用ヘルメット市場:外来手術センター (ASC)向け、2021年~2033年(百万米ドル)
図35 世界の外科用ヘルメット市場、専門クリニック向け、2021年~2033年(百万米ドル)
図36 世界の外科用ヘルメット市場、オンライン販売向け、2021年~2033年(百万米ドル)
図37 世界の外科用ヘルメット市場(オフライン)、2021年~2033年(百万米ドル)
図38 地域別見通し、2025年および2033年
図39 北米の外科用ヘルメット市場、2021年~2033年(百万米ドル)
図40 米国における外科用ヘルメット市場、2021年~2033年(百万米ドル)
図41 カナダにおける外科用ヘルメット市場、2021年~2033年(百万米ドル)
図42 メキシコにおける外科用ヘルメット市場、2021年~2033年(百万米ドル)
図43 欧州の外科用ヘルメット市場、2021年~2033年(百万米ドル)
図44 ドイツの外科用ヘルメット市場、2021年~2033年(百万米ドル)
図45 英国の外科用ヘルメット市場、2021年~2033年(百万米ドル)
図 図46 フランスにおける外科用ヘルメット市場、2021年~2033年(百万米ドル)
図47 イタリアにおける外科用ヘルメット市場、2021年~2033年(百万米ドル)
図48 スペインにおける外科用ヘルメット市場、2021年~2033年(百万米ドル)
図49 デンマークの外科用ヘルメット市場、2021年~2033年(百万米ドル)
図50 スウェーデンの外科用ヘルメット市場、2021年~2033年(百万米ドル)
図51 ノルウェーの外科用ヘルメット市場、2021年~2033年(百万米ドル)
図52 アジア太平洋地域の外科用ヘルメット市場、2021年~2033年 (百万米ドル)
図53 日本の外科用ヘルメット市場、2021年~2033年(百万米ドル)
図54 中国の外科用ヘルメット市場、2021年~2033年(百万米ドル)
図55 インドの外科用ヘルメット市場、2021年~2033年 (百万米ドル)
図56 オーストラリアの外科用ヘルメット市場、2021年~2033年(百万米ドル)
図57 韓国の外科用ヘルメット市場、2021年~2033年(百万米ドル)
図58 タイの外科用ヘルメット市場、2021年~2033年(百万米ドル)
図59 ラテンアメリカの手術用ヘルメット市場、2021年~2033年(百万米ドル)
図60 ブラジルにおける外科用ヘルメット市場、2021年~2033年(百万米ドル)
図61 アルゼンチンにおける外科用ヘルメット市場、2021年~2033年(百万米ドル)
図62 中東・アフリカにおける外科用ヘルメット市場、2021年~2033年(百万米ドル)
図63 南アフリカの外科用ヘルメット市場、2021年~2033年(百万米ドル)
図64 サウジアラビアの外科用ヘルメット市場、2021年~2033年 (百万米ドル)
図65 アラブ首長国連邦(UAE)の外科用ヘルメット市場、2021年~2033年(百万米ドル)
図66 クウェートの外科用ヘルメット市場、2021年~2033年(百万米ドル)
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









