主な市場動向と洞察
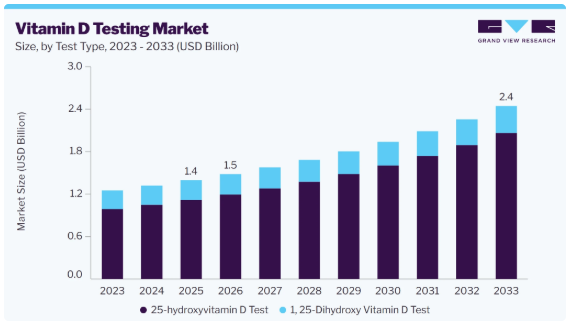
- 検査種別:2025年には、25-ヒドロキシビタミンD検査セグメントが80.0%という最大の売上シェアを占めました。
- 患者層別:2025年には、成人セグメントが63.5%という最大の売上シェアを占めました。
- 適応症別:2025年には、骨粗鬆症セグメントが41.4%という最大の売上シェアを占めました。
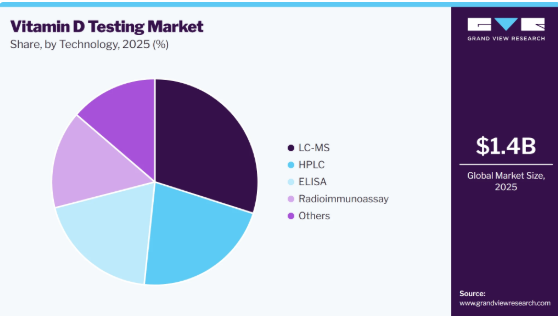
- 技術別:2025年には、LC-MSセグメントが29.9%という最大の売上高シェアを占めました。
- 最終用途別:2025年には、診断検査室セグメントが48.1%という最大の売上高シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア41.4%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には米国が最大の市場シェアを占めました。
市場規模と予測
- 2025年の市場規模: 14億米ドル
- 2026年の推定市場規模:15億米ドル
- 2033年までの予測市場規模:24億米ドル
- CAGR(2026年~2033年):7.4%
先進国および新興国におけるビタミンD欠乏症の有病率の増加は、世界的なビタミンD検査の需要を牽引する主な要因であり続けています。栄養健康に対する意識が高まっているにもかかわらず、日光への露出不足、都市型の生活様式、高齢化、肥満、食事の不均衡、およびビタミンDの代謝に影響を与える慢性疾患などにより、ビタミンD不足は依然として高い有病率を示しています。医療従事者は、骨粗鬆症、慢性腎臓病、内分泌障害、吸収不良症候群、および骨・ミネラル代謝障害に関連するその他の疾患を持つ患者に対する臨床的判断において、血清25-ヒドロキシビタミンD検査をますます取り入れています。医療制度が早期診断と個別化された疾患管理を重視し続ける中、ビタミンD検査は、単なる栄養評価ツールにとどまらず、臨床的に適応のある患者集団に対する日常的な臨床検査の重要な要素となっています。
この市場は、高リスク集団におけるビタミンDの状態と骨格の健康および疾患管理との関連性を示す臨床的エビデンスが蓄積されていることによってもさらに支えられています。全人口を対象とした定期的なスクリーニングが普遍的に推奨されているわけではありませんが、医師は、確立された危険因子、持続的な欠乏症状、代謝性骨疾患、あるいは長期的なモニタリングを必要とする慢性疾患を呈する患者に対して、引き続き臨床検査に依存しています。
この対象を絞った検査アプローチにより、エビデンスに基づいた活用を優先しつつ、病院や診断検査機関全体で持続的な検査需要を維持することで、ビタミンD検査の臨床的価値が向上しました。医療費の増加、検査へのアクセス向上、および医師の認識拡大により、成熟した医療システムと発展途上の医療システムの双方において、この検査の導入がさらに促進されています。
最近の疫学的研究結果は、大規模な集団におけるビタミンD欠乏の著しい負担を依然として示しており、臨床的に適切な検査の必要性を裏付けています。例えば、2025年10月、メトロポリス・ヘルスケア社は、2019年から2025年1月にかけてインド全土で収集された220万件以上のビタミンD検査結果の分析結果を公表し、被検者の46.5%がビタミンD欠乏状態であり、さらに26.0%が不足状態にあると報告しました。また、南インドでは51.6%という最も高い欠乏率が記録されました。このような大規模な実世界における検査データは、地理的に多様な集団において診断評価への需要が根強いことを浮き彫りにしており、ビタミンD検査の負担が大きい国々における検査サービスの継続的な拡大を裏付けています。同様の傾向はいくつかの地域でも見られ、医師の認識の高まりや検査へのアクセス改善により、臨床的に適応のある患者におけるビタミンD検査の利用率が高まっています。
また、ビタミンD検査への需要は、無差別なスクリーニングではなく、より適切な利用を推奨する、進化し続ける臨床実践ガイドラインによっても形作られています。専門医学会は、確立された臨床的適応がある個人に対する検査をますます推奨しており、これにより医療従事者は診断プロセスを最適化し、不必要な検査を削減できるようになっています。例えば、2024年6月、内分泌学会は「疾病予防のためのビタミンD」臨床実践ガイドラインを発表し、ビタミンDの生理機能に影響を与える疾患のない健康な成人に対するルーチンのビタミンD検査は推奨しない一方で、適切な臨床的適応がある患者に対する検査を強化することを推奨しました。このガイドラインにより、業界におけるリスクベースの検査戦略への移行が加速し、検査室のより効率的な活用が促進されるとともに、広範な集団スクリーニングよりも、エビデンスに基づいた患者選定がより重視されるようになりました。
人口動態の変化、慢性疾患の有病率の上昇、骨粗鬆症の負担の増大、および栄養欠乏に対する認識の高まりにより、臨床的に検査対象となる人口が拡大し続けていることから、ビタミンD検査市場の長期的な見通しは引き続き良好です。同時に、医療従事者は、適切な患者選定を重視したより標準化された診断アルゴリズムを採用しており、臨床転帰と検査室の効率の両方を向上させています。エビデンスに基づく検査への移行は、市場の成長を制限するものではなく、ビタミンD検査が最大の臨床的価値をもたらす場面でますます実施されることを保証することで、需要の質と持続可能性を強化すると期待されています。この変化は、市場の継続的な拡大を支えると同時に、現代の予防・診断医療における不可欠な要素としてのビタミンD検査の役割を強化するものです。
市場の集中度と特徴
ビタミンD検査市場は、測定技術、検査室の自動化、および標準化された診断ワークフローの継続的な進歩に牽引され、高度な革新性を示しています。メーカー各社は、分析精度、再現性、および検査室の効率性を向上させるため、自動免疫測定プラットフォームや臨床用質量分析ソリューションの拡充を進めています。LC-MS ベースの検査、標準化された校正法、デジタル検査室統合、およびハイスループット分析装置における革新により、ビタミン D 代謝物のより信頼性の高い定量が可能になると同時に、検査所要時間の短縮も実現しています。さらに、自宅での検体採取サービスの普及や、AI を活用した検査ワークフローの最適化が進むことで、検査へのアクセス性と業務パフォーマンスが向上しています。こうした技術的進歩は、診断能力を継続的に強化し、市場の持続的な成長を支えています。
ビタミンD検査市場では、主要な診断企業間における戦略的な買収、提携、およびポートフォリオの拡大を原動力として、中程度から高いレベルのM&A活動が見られます。市場参加各社は、臨床化学および免疫診断のポートフォリオを強化し、検査能力を拡大し、先進的なビタミンD測定技術へのアクセスを向上させるために、買収を進めています。診断検査機関や技術プロバイダー間の統合も、地理的カバー範囲、検査能力、およびサービスの統合を向上させています。さらに、検査室の自動化、質量分析法、および標準化された診断ソリューションに焦点を当てた連携が、イノベーションを加速させ、競争環境を強化しており、市場の持続的な成長に寄与しています。
ビタミンD検査市場は、診断アッセイや検査室検査システムが規制当局によって定められた厳格な品質、安全性、および性能基準に準拠しなければならないため、高度に規制されています。体外診断用医療機器、検査室の認定、測定法の標準化、および品質管理を規定する規制の枠組みにより、あらゆる臨床現場におけるビタミンD測定の正確性と信頼性が確保されています。臨床検査の利用に関するガイドラインの進化、償還方針、および検査法の調和も、製品開発、市場参入、検査室での導入に影響を与えています。これらの規制はコンプライアンス要件を厳格化しますが、一方で標準化された検査慣行を促進し、診断結果への信頼性を高めることで、長期的な市場の成長を支えています。
ビタミンD検査市場では、高度な免疫測定法、臨床用質量分析ソリューション、および自動化検査プラットフォームの継続的な導入を原動力として、製品の急速な拡大が進んでいます。主要な診断機器メーカー各社は、分析精度の向上、高スループット検査の支援、ならびに骨粗鬆症、慢性腎臓病、内分泌疾患など多様な臨床用途への対応を目的として、ビタミンD測定法の製品ラインナップを拡充しています。製品の機能強化においては、標準化された校正、分析装置との幅広い互換性、および検査室のワークフローの効率化にも重点が置かれています。こうした継続的な製品ラインナップの拡充により、検査へのアクセスが向上し、競争上の優位性が強化されるとともに、あらゆる医療現場における信頼性の高いビタミンD診断法への需要の高まりを支えています。
ビタミンD検査市場は、ビタミンD欠乏症の有病率の増加、医療インフラの改善、および新興市場や先進市場における診断サービスへの投資拡大を背景に、急速な拡大を遂げています。診断機器メーカー各社は、アジア太平洋、ラテンアメリカ、中東・アフリカ、およびその他の高成長地域における存在感を強化するため、検査室ネットワーク、流通パートナーシップ、製品の入手可能性を拡大しています。さらに、政府主導の予防医療イニシアチブ、栄養欠乏に対する意識の高まり、そして先進的な診断技術へのアクセス拡大が、市場浸透を加速させ、地域における持続的な成長を支えています。
アナリストの見解
ビタミンD検査市場は、予防医療、疾患の早期発見、および患者一人ひとりに合わせた個別管理への注目が高まっていることを背景に、持続的な成長が見込まれています。ビタミンD欠乏症、骨粗鬆症、慢性腎臓病、およびその他の代謝性疾患の有病率の増加は、多様な医療現場において、正確な診断検査に対する安定した需要を支えています。自動免疫測定法、LC-MS/MSプラットフォーム、および検査室自動化における技術の進歩により、分析精度、ワークフローの効率性、および検査能力が向上しています。標準化された検査プロトコルの採用拡大、新興国における診断サービスへのアクセス拡大、および医療インフラへの継続的な投資が、長期的な成長機会を創出すると予想され、予測期間を通じて市場は着実な拡大を続けると見込まれます。
検査種別に関する分析
2025年には、25-ヒドロキシビタミンD検査セグメントが市場全体の80.0%を占め、世界市場をリードしました。25-ヒドロキシビタミンD検査がビタミンD検査市場を支配しているのは、これがビタミンDの全体的な状態を評価するために使用される主要な血中バイオマーカーであるためです。収益は、アッセイキット、試薬、キャリブレーター、品質管理材、消耗品、および臨床検査サービスから生み出されており、ビタミンD欠乏症の診断やサプリメント摂取のモニタリングにおけるこれらの製品の広範な利用に支えられています。例えば、2025年9月、ロシュ・ダイアグノスティックス社は、cobas i 601分析装置用「Ionify 25-ヒドロキシビタミンDトータル検査」について、CLIA(臨床検査法改善法)の「中程度の複雑度」分類を取得し、より幅広い臨床検査室において、自動質量分析法に基づく25(OH)D検査へのアクセスを拡大しました。自動化アッセイ、検査室の標準化、および予防医療の取り組みにおける継続的な進歩が、本セグメントにおける採用をさらに促進し、検査へのアクセスを改善するとともに、持続的な収益成長を支えています。
1,25-ジヒドロキシビタミンD検査セグメントは、慢性腎臓病、内分泌疾患、副甲状腺機能亢進症、およびカルシウム・リン代謝障害の患者における専門的な診断検査への需要の高まりに牽引され、予測期間中に高いCAGRで成長すると見込まれています。収益は、1,25-ジヒドロキシビタミンD [1,25(OH)₂D] の測定に特化して設計された専用測定キット、試薬、校正液、品質管理用試料、消耗品、および臨床検査サービスから生み出されています。例えば、2025年9月、アルバータ・プレシジョン・ラボラトリーズ社は、DiaSorin社のLIAISON化学発光免疫測定プラットフォームと統一された基準範囲を導入することで、州全域における1,25-ジヒドロキシビタミンD検査を標準化しました。これにより、手動のELISAベースの検査に取って代わり、分析の一貫性と検査室の効率が向上しました。こうした進展により、検査の信頼性が強化され、検査室のワークフローが改善され、当セグメントの持続的な成長が支えられています。
適応症に関する洞察
骨粗鬆症セグメントは、骨粗鬆症の診断、骨折リスクの評価、治療計画、および長期的な疾患管理においてビタミンDの評価が極めて重要な役割を果たしていることから、2025年には世界的なビタミンD検査市場の売上高シェアの41.4%を占め、市場を牽引しました。収益は、高リスク患者におけるサプリメント摂取の指針や骨粗鬆症治療の最適化に用いられるビタミンD測定から生み出されています。例えば、2025年4月、Healthy Bones Australiaは骨粗鬆症管理に関する最新のエビデンスに基づくガイドラインを発表し、虚弱な高齢者、施設入所者、抗骨粗鬆症療法を受けている患者を含む高リスク集団に対して、的を絞ったカルシウムおよびビタミンDの補給を推奨しました。これにより、最適な治療成果を支えるためにビタミンDの状態を評価することの重要性が強調されています。骨粗鬆症の有病率の増加、予防的な骨健康プログラムの拡大、およびガイドラインに基づく臨床ケアの普及が進んでいることが、このセグメントにおけるビタミンD検査への持続的な需要を支え続けています。
ビタミンD欠乏症セグメントは、ビタミンD検査市場において最も急成長するセグメントとして台頭する見込みであり、ビタミンD欠乏症の有病率の上昇、予防医療の取り組みの拡大、および早期診断と定期的なモニタリングの重要性に対する認識の高まりに牽引され、予測期間中に年平均成長率(CAGR)7.7%で成長すると予想されています。収益は、多様な患者集団におけるビタミンD欠乏症の診断、確定、および管理に特に使用されるビタミンD測定法から生み出されています。例えば、2025年1月、LifeLabs社は「Vitamin D Health At Home Kit」を発売しました。これにより、個人が自宅で血液サンプルを採取し、血清25-ヒドロキシビタミンD濃度の臨床検査を行うことが可能になりました。この製品の発売により、特に高リスク集団において、欠乏症スクリーニングへのアクセスが拡大し、早期診断が促進され、定期的なモニタリングが支援されます。在宅検査、検査室の自動化、および標準化された診断プロトコルの採用拡大が、予測期間を通じてこのセグメントの持続的な成長をさらに後押しすると予想されます。
技術に関する洞察
LC-MSセグメントは、その優れた分析感度と特異性、および分析干渉を最小限に抑えながら複数のビタミンD代謝物を正確に定量できる能力により、2025年には29.9%という最大の売上シェアを占めました。売上は、液体クロマトグラフィー・質量分析法(LC-MS/MS)を用いて実施されるビタミンD検査から生み出されており、この手法は、正確なビタミンD評価のために、参照検査機関、大学附属病院、および高度に複雑な診断検査機関で広く採用されています。例えば、2025年9月、ロシュ社は「cobas Mass Spec」ソリューション向けに「Ionify Steroids T Vitamin D Total」アッセイを発売しました。これにより、総25-ヒドロキシビタミンDの完全自動化されたLC-MS/MS分析が可能となり、検査ワークフローの効率化、操作の標準化、および高スループット性能が実現されました。自動質量分析プラットフォーム、検査室の標準化、およびワークフローの効率化における継続的な進歩により、LC-MS/MS技術の採用がさらに促進され、このセグメントの持続的な成長が支えられています。
HPLCセグメントは、基準検査機関や専門診断検査機関におけるビタミンD代謝物分析のための高特異性クロマトグラフィー法への需要増加に牽引され、予測期間中に高いCAGRで成長すると見込まれています。収益は、LC-MSベースの方法を除き、高速液体クロマトグラフィー(HPLC)を用いて実施されるビタミンD検査から生み出されています。例えば、2024年11月、Chromsystems社は、血清25-ヒドロキシビタミンD検査における分析精度、アッセイの標準化、および検査室の再現性を向上させるため、改良されたキャリブレーターと品質管理用試料を導入し、MassChrom 25-OHビタミンD HPLC製品群を拡充しました。クロマトグラフィー技術の継続的な進歩と検査室の標準化により、HPLCを用いたビタミンD検査の持続的な普及が後押しされると予想されます。
患者に関する洞察
2025年には、成人セグメントが売上高の63.5%という最大のシェアを占めました。これは、成人においてビタミンD欠乏症、骨粗鬆症、慢性腎臓病、糖尿病、および定期的なビタミンD評価を必要とするその他の慢性疾患の有病率が高いためです。収益は、18歳以上の個人を対象としたスクリーニング、診断、治療経過観察、および予防医療のために実施されるビタミンD検査から生み出されています。例えば、2025年4月、クエスト・ダイアグノスティックス社は「Quest Health」のサービスラインナップを拡充し、米国の多くの州において、成人が医師の診察を受けることなく「ビタミンD(25-ヒドロキシ)」検査を直接購入できるようにしました。この取り組みにより、予防的健康スクリーニングへのアクセスが改善され、ビタミンD欠乏症の早期発見が促進されるとともに、成人層における栄養状態の積極的なモニタリングが奨励されます。予防医療、ウェルネス・スクリーニング、およびダイレクトアクセス検査の普及が進むことで、このセグメントの市場におけるリーダーシップは引き続き強化されています。
小児セグメントは、乳幼児、小児、および思春期の子供たちにおけるビタミンD欠乏症、栄養性くる病、代謝性骨疾患の早期診断と管理への注目が高まっていることを背景に、予測期間中に最も高い年平均成長率(CAGR)で成長すると見込まれています。収益は、疾患の診断、成長のモニタリング、および小児の予防医療を支援するために、18歳未満の個人に対して実施されるビタミンD検査から生み出されています。例えば、2025年1月、米国小児科学会(AAP)は『Pediatrics in Review』誌に更新された臨床ガイドラインを発表し、乳幼児および小児における栄養性くる病およびビタミンD欠乏症の早期発見、検査による評価、および管理の重要性を強調しました。このガイドラインは、リスクのある小児集団に対して血清25-ヒドロキシビタミンD検査を適切に活用し、タイムリーな診断と介入を可能にすることを推奨しています。小児期の栄養健康に対する意識の高まりと、予防的小児医療の拡大が、引き続きこのセグメントの堅調な成長を支えています。
最終用途に関する洞察
2025年には、診断検査室セグメントが48.1%という最大の売上シェアを占めました。これは、大量に行われる定期スクリーニング、予防的健康評価、医師からの紹介による検査、および慢性疾患のモニタリングに対する需要の高まりによるものです。収益は、病院直営の検査室を除き、独立系診断検査機関、リファレンスラボ、および民間検査サービスプロバイダーによって実施されるビタミンD検査から生み出されています。これらの機関は、広範な検査ネットワーク、高度な自動化、迅速な結果提供を特徴としており、ビタミンD検査において最も好まれる環境となっています。検査の自動化、ハイスループット分析装置、デジタルワークフロー管理、および標準化された品質保証プログラムへの投資拡大により、検査効率、分析精度、および業務生産性がさらに向上しています。こうした進歩に加え、在宅検体採取サービスや統合診断ネットワークの拡大も相まって、世界のビタミンD検査市場における診断検査機関の主導的地位は引き続き強化されています。
在宅ケアセグメントは、利便性が高く、利用しやすく、予防的な医療サービスに対する消費者の嗜好の高まりに牽引され、予測期間中に高いCAGRで成長すると見込まれています。収益は、在宅検体採取サービス、在宅用検査キット、および患者の自宅にて診断サービスを提供する医療従事者を通じて実施されるビタミンD検査から生み出されています。例えば、2025年1月、LifeLabs社は「Vitamin D Health At Home Kit」を発売しました。これにより、個人が自宅で血液検体を採取し、認定検査機関に送付して血清25-ヒドロキシビタミンDの分析を受けることが可能になりました。このソリューションにより、検査室レベルのビタミンD検査へのアクセスが向上すると同時に、医療機関への通院の必要性が軽減されます。遠隔医療、デジタルヘルスプラットフォーム、および分散型診断サービスの普及が進んでいることも、予測期間を通じて在宅型ビタミンD検査の拡大をさらに後押ししています。
地域別分析
北米のビタミンD検査市場は、先進的な医療インフラ、予防医療の広範な普及、および日常的な臨床診療へのビタミンD評価の強力な統合に支えられ、2025年には世界市場全体の41.4%を占め、市場をリードしました。同地域では、骨粗鬆症、慢性腎臓病、内分泌疾患、肥満、およびビタミンD状態の定期的な評価を必要とするその他の慢性疾患の有病率が高いため、この市場は恩恵を受けています。病院、診療所、独立系診断検査機関からなる広範なネットワークに加え、有利な保険償還政策や予防的スクリーニングに対する一般市民の意識の高さが、検査件数の増加を牽引し続けています。さらに、検査の自動化、標準化された免疫測定法およびLC-MS/MS技術、デジタル検査ワークフロー、高スループット診断プラットフォームへの継続的な投資により、検査の精度、業務効率、および利用しやすさが向上しています。これらの要因により、予測期間を通じて、北米がビタミンD検査市場における主導的地位を維持すると予想されます。
米国のビタミンD検査市場の動向
米国のビタミンD検査市場は、同国に確立された診断インフラ、広く普及している予防医療の実践、およびエビデンスに基づく検査の導入率の高さによって牽引されています。骨粗鬆症、慢性腎臓病、内分泌障害、吸収不良症候群、およびその他の慢性疾患の有病率の増加は、病院、診療所、独立系診断検査機関におけるビタミンDの標的評価に対する需要を引き続き支えています。また、この市場は、臨床的に適応のある検査に対する広範な保険適用、標準化された検査実務、およびハイスループット検査サービスを提供する商業的な参照検査機関の強力なネットワークからも恩恵を受けています。検査の自動化、LC-MS/MS技術、デジタル検査情報システム、および在宅検体採取サービスへの継続的な投資により、検査の効率と患者の利便性が向上しています。これらの要因に加え、診断の質、臨床ガイドラインの順守、および検査室の近代化への継続的な重視が相まって、予測期間中、米国のビタミンD検査市場の持続的な成長を支えると予想されます。
欧州のビタミンD検査市場の動向
欧州は、先進的な医療インフラ、確立された認定臨床検査室のネットワーク、そして予防医療や疾患の早期診断への強い重視に支えられ、世界のビタミンD検査市場において大きなシェアを占めています。特に高齢者や日光への露出が限られている人々におけるビタミンD欠乏症の有病率の増加が、同地域全体で定期的なビタミンD検査の需要を引き続き牽引しています。骨粗鬆症、骨軟化症、慢性腎臓病、その他の代謝性疾患の発生率の増加は、臨床現場におけるビタミンD検査の導入をさらに後押ししています。さらに、エビデンスに基づく臨床ガイドラインの広範な導入、有利な保険償還政策、および自動免疫測定法やLC-MS/MS技術の採用により、検査の精度と検査室の効率が向上しています。検査室の近代化、デジタル診断ワークフロー、および標準化された検査手法への継続的な投資が、予測期間を通じて欧州のビタミンD検査市場の持続的な成長を支えると見込まれます。
英国のビタミンD検査市場は、ビタミンD欠乏症に対する認識の高まり、高齢化の進展、および骨粗鬆症、筋骨格系疾患、その他対象を絞った評価を必要とする慢性疾患の負担の増大に牽引され、着実な成長を遂げています。国民保健サービス(NHS)は、認定を受けた臨床検査室や民間の診断サービス提供業者からなる広範なネットワークと連携し、臨床的に適応のあるビタミンD検査への幅広いアクセスを支援しています。また、分析精度と業務効率を向上させる自動免疫測定システム、LC-MS/MS技術、およびデジタル検査ワークフローの導入により、市場はさらに強化されています。全人口を対象としたルーチンスクリーニングではなく、高リスク集団に対する的を絞った検査を推奨するエビデンスに基づく臨床指針により、検査の適切な活用と検査室業務の標準化が促進されています。検査室の近代化、品質保証、および統合診断サービスへの継続的な投資が、予測期間中の英国のビタミンD検査市場の持続的な成長を支えると見込まれます。
ドイツのビタミンD検査市場は、同国の先進的な医療インフラ、確立された認定臨床検査室のネットワーク、および自動化診断技術の積極的な導入によって支えられています。特に高齢層において、骨粗鬆症、慢性腎臓病、内分泌疾患、およびビタミンD欠乏症の有病率が増加していることが、正確かつ迅速なビタミンD評価への需要を引き続き牽引しています。臨床検査室では、分析精度、検査効率、および標準化された検査実務を向上させるため、自動免疫測定システムやLC-MS/MS技術の利用がますます拡大しています。また、この市場は、欧州のIVDR(体外診断医療機器規則)の枠組みに基づく堅固な規制監督、品質保証基準の広範な導入、およびエビデンスに基づく臨床検査医学への強い注力からも恩恵を受けています。検査室の近代化、デジタルヘルスケアとの統合、およびハイスループット診断プラットフォームへの継続的な投資により、検査能力がさらに強化され、予測期間中にドイツのビタミンD検査市場の持続的な成長が支えられるものと見込まれます。
アジア太平洋地域のビタミンD検査市場の動向
アジア太平洋地域のビタミンD検査市場は、先進国および新興経済国双方において、ビタミンD欠乏症の有病率の増加、急速な人口の高齢化、予防医療に対する意識の高まりに牽引され、予測期間中に最も急速な成長を遂げると予想されます。骨粗鬆症、慢性腎臓病、代謝性疾患、およびビタミンD欠乏に関連するその他の疾患の発生率の上昇により、日常的な臨床現場におけるビタミンD検査の導入がさらに促進されています。同地域の各国政府は、質の高い診断サービスへのアクセスを改善するため、医療インフラ、検査室の近代化、およびデジタルヘルスへの取り組みに投資を行っています。自動免疫測定システム、LC-MS/MS技術、および標準化された検査実務の利用可能性が高まっていることで、検査の精度と業務効率が向上しています。これらの要因に加え、診断検査ネットワークの拡大や医療費の増加が相まって、予測期間を通じてアジア太平洋地域のビタミンD検査市場の持続的な成長を支えると見込まれます。
中国のビタミンD検査市場は、医療の急速な近代化、予防的健康検診に対する意識の高まり、そして骨粗鬆症、代謝性骨疾患、慢性腎臓病、その他の栄養関連疾患の負担増を背景に、力強い成長を遂げています。高齢化、都市化、ライフスタイルの変化が相まって、病院、診断検査室、健康診断センター全体で、日常的なビタミンD検査への需要が高まっています。さらに、臨床検査施設のインフラへの投資拡大、自動免疫測定プラットフォームやLC-MS/MS技術の普及、診断の標準化および品質管理の継続的な改善も、市場を後押ししています。医療へのアクセスを強化するための政府の取り組みに加え、健康診断プログラムの増加や医療費の増加により、全国的にビタミンD検査サービスの利用可能性が高まっています。これらの要因により、予測期間を通じて中国のビタミンD検査市場は持続的な成長を遂げると見込まれます。
日本のビタミンD検査市場は、急速な人口の高齢化、先進的な医療制度、および加齢に伴う骨疾患や代謝性疾患の早期診断・管理への関心の高まりに支えられ、着実に拡大しています。高齢者における骨粗鬆症、慢性腎臓病、内分泌疾患、およびビタミンD欠乏症の有病率の増加に伴い、病院、専門クリニック、臨床検査機関において、定期的なビタミンD検査の需要が高まっています。さらに、診断精度と業務効率を高める自動免疫測定プラットフォーム、LC-MS/MS技術、および標準化された検査実務の広範な導入により、市場はさらに強化されています。医療のデジタル化、検査の自動化、および予防医療プログラムへの継続的な投資により、質の高い診断サービスへのアクセスが向上しています。これらの要因に加え、臨床現場での高い認識とエビデンスに基づく患者管理への重視が相まって、予測期間を通じて日本のビタミンD検査市場の持続的な成長を支えると見込まれます。
ラテンアメリカのビタミンD検査市場の動向
ラテンアメリカのビタミンD検査市場は、ビタミンD欠乏症に対する認識の高まり、診断サービスへのアクセス拡大、ならびに骨粗鬆症、慢性腎臓病、その他の代謝性疾患の負担増を背景に、着実な成長を遂げています。医療インフラの改善や臨床検査室の能力向上に向けた投資の増加により、公的・民間の医療現場を問わず、ビタミンD検査の利用可能性が高まっています。また、検査の精度と業務効率を向上させる自動免疫測定システムの導入拡大、標準化された検査プロトコル、および最新の診断技術の普及も、市場に好影響を与えています。医療費の増加、予防的健康検診プログラムの普及、民間診断検査機関ネットワークの拡大も、市場の発展をさらに後押ししています。これらの要因に加え、疾患の早期発見や定期的な栄養評価に対する需要の高まりが相まって、予測期間を通じてラテンアメリカのビタミンD検査市場の持続的な成長を牽引すると見込まれます。
中東・アフリカのビタミンD検査市場の動向
中東・アフリカのビタミンD検査市場は、ビタミンD欠乏症に対する認識の高まり、医療インフラの改善、および地域全体での診断サービスへのアクセス拡大に支えられ、着実な成長を遂げています。日光への露出不足、生活習慣要因、栄養不足によって引き起こされるビタミンD欠乏症の高い有病率は、定期的なビタミンD評価に対する需要の増加に寄与しています。骨粗鬆症、慢性腎臓病、その他の代謝性疾患の発生率の上昇は、病院、診断検査室、専門クリニックにおけるビタミンD検査の導入をさらに後押ししています。政府や民間の医療提供者は、診断能力を強化するため、検査室の近代化、自動化された診断技術、品質改善の取り組みに投資を行っています。医療費の拡大、予防医療への重視の高まり、および標準化された検査の入手可能性の向上は、予測期間中、中東・アフリカのビタミンD検査市場の持続的な成長を支えると予想されます。
ビタミンD検査企業に関する主な洞察
ビタミンD検査市場は適度に統合が進んでおり、グローバルな診断企業と専門的な検査ソリューションプロバイダーが混在し、製品の革新、検査の精度、規制当局の承認、および地理的拡大を通じて競争を繰り広げています。主要な企業は、信頼性が高く高スループットなビタミンD検査を支援するため、自動免疫測定法、LC-MS/MSソリューション、試薬、校正液、および品質管理製品のポートフォリオ強化に注力しています。また、各社は、市場リーチを拡大し、検査効率を向上させるため、検査室の自動化、デジタルワークフローの統合、および医療提供者や診断検査機関との戦略的提携にも投資を行っています。継続的な研究開発、変化する規制基準への準拠、新興市場への進出は、依然として重要な競争戦略となっています。
ビタミンD検査の主要企業
本調査では、ビタミンD検査市場に関する分析の一環として、以下の主要企業について概要をまとめました。
- Abbott
- Danaher Corporation
- F. Hoffmann-La Roche Ltd
- Siemens Healthineers AG
- Quest Diagnostics Incorporated.
- bioMérieux
- DiaSorin S.p.A.
- Thermo Fisher Scientific Inc.
- Beckman Coulter, Inc. (BD)
- Tosoh Bioscience, Inc.
最近の動向
- 2026年7月、シーメンス・ヘルスインアーズは、Atellica CH、IM、およびCIアナライザーを用いた毛細血管血検査についてCEマークの承認を取得しました。これにより、ビタミンD検査を含む複数の検査において、指先穿刺や踵穿刺による検体採取が可能となり、分散型かつ低侵襲な診断へのアクセスが拡大しました。
- 2025年12月、ロシュ・ダイアグノスティックスは、追加の「cobas Mass Spec」試薬パックについてCEマークの承認を取得し、自動化体外診断用質量分析法の検査項目を、ビタミンD代謝物を含む39の臨床的に重要な分析対象物質へと拡大することで、専門診断ポートフォリオを強化しました。
- 2025年9月、ロシュ・ダイアグノスティックスは、「Ionify 25-ヒドロキシビタミンDトータル」検査について、FDAのCLIA中程度複雑度指定および米国規制当局の認可を取得しました。これにより、同検査はcobas i 601分析装置での日常的な臨床検査室での使用が承認された、初の質量分析法に基づくビタミンD検査となりました。
- 2024年12月、ロシュ・ダイアグノスティックスは、cobas i 601分析装置および初のIonify試薬パックを含む「cobas Mass Spec」ソリューションを発売し、ビタミンD代謝物やその他の専門診断バイオマーカーを網羅する検査メニューを備えた、日常検査室向けの標準化された自動化臨床質量分析を導入しました。
世界のビタミンD検査市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけての各サブセグメントにおける収益の伸びを予測し、最新の動向について分析を行っています。本レポートにおいて、Grand View Researchは、検査の種類、適応症、技術、患者層、最終用途、および地域に基づいて、ビタミンD検査市場をセグメント化しています:
検査の種類別見通し(収益、百万米ドル、2021年~2033年)
- 25-ヒドロキシビタミンD検査
- 1,25-ジヒドロキシビタミンD検査
適応症別見通し(売上高、百万米ドル、2021年~2033年)
- 骨粗鬆症
- くる病
- 甲状腺疾患
- ビタミンD欠乏症
- その他
技術別見通し(売上高、百万米ドル、2021年~2033年)
- ラジオイムノアッセイ
- ELISA
- HPLC
- LC-MS
- その他
患者別見通し(売上高、百万米ドル、2021年~2033年)
- 成人
- 小児
用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院
- 診断検査室
- 在宅医療
- その他
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.2.1. 検査の種類
1.2.2. 技術
1.2.3. 適応症
1.2.4. 患者
1.2.5. 最終用途セグメント
1.3. 情報分析
1.3.1. 市場の定義とデータの可視化
1.4. データの検証と公表
1.5. 情報の収集
1.5.1. 一次調査
1.6. 情報またはデータの分析
1.7. 市場の定義と検証
1.8. 市場モデル
1.9. 市場全体:CAGRの算出
1.10. 目的
1.10.1. 目的 1
1.10.2. 目的 2
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメントの概要
2.3. 競合状況の分析
第3章. 世界のビタミンD検査市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の展望。
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.2. 市場制約要因の分析
3.2.3. 市場機会の分析
3.3. 世界のビタミンD検査市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.2. PESTEL分析
第4章. 世界のビタミンD検査市場:検査種別ごとの推計およびトレンド分析
4.1. セグメント概要
4.2. 世界のビタミンD検査市場における検査種別の動向分析
4.3. 検査種別別、2021年から2033年までの世界のビタミンD検査市場規模および動向分析(百万米ドル)
4.4. 25-ヒドロキシビタミンD検査
4.4.1. 2021年から2033年までの25-ヒドロキシビタミンD検査市場の推計および予測(百万米ドル)
4.5. 1,25-ジヒドロキシビタミンD検査
4.5.1. 1,25-ジヒドロキシビタミンD検査市場の推計および予測(2021年~2033年、単位:百万米ドル)
第5章. 世界のビタミンD検査市場:技術別推計および動向分析
5.1. セグメント概要
5.2. 世界のビタミンD検査市場における技術動向分析
5.3. 技術別 世界のビタミンD検査市場規模および動向分析(2021年~2033年)(百万米ドル)
5.4. ラジオイムノアッセイ
5.4.1. ラジオイムノアッセイ市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.5. ELISA
5.5.1. ELISA市場の推計および予測(2021年~2033年、単位:百万米ドル)
5.6. HPLC
5.6.1. 2021年から2033年までのHPLC市場の推計および予測(百万米ドル)
5.7. LC-MS
5.7.1. 2021年から2033年までのLC-MS市場の推計および予測(百万米ドル)
5.8. その他
5.8.1. その他市場の推計および予測(2021年~2033年、百万米ドル)
第6章. 世界のビタミンD検査市場:適応症別の推計および動向分析
6.1. セグメント概要
6.2. 世界のビタミンD検査市場における適応症別の動向分析
6.3. 適応症別、2021年から2033年までの世界のビタミンD検査市場の規模および動向分析(百万米ドル)
6.4. 骨粗鬆症
6.4.1. 2021年から2033年までの骨粗鬆症市場の推計および予測(百万米ドル)
6.5. くる病
6.5.1. くる病市場の推計および予測(2021年~2033年、単位:百万米ドル)
6.6. 甲状腺疾患
6.6.1. 甲状腺疾患市場の推計および予測(2021年~2033年、単位:百万米ドル)
6.7. ビタミンD欠乏症
6.7.1. 2021年から2033年までのビタミンD欠乏症市場の推定値および予測(百万米ドル)
6.8. その他
6.8.1. 2021年から2033年までのその他市場の推定値および予測(百万米ドル)
第7章. 世界のビタミンD検査市場:患者数の推定およびトレンド分析
7.1. セグメントダッシュボード
7.2. 世界のビタミンD検査市場における患者動向の分析
7.3. 患者別 世界のビタミンD検査市場規模および動向分析、2021年から2033年(百万米ドル)
7.4. 成人
7.4.1. 成人市場の推計および予測 2021年から2033年(百万米ドル)
7.5. 小児
7.5.1. 小児市場の推計および予測(2021年~2033年、単位:百万米ドル)
第8章。世界のビタミンD検査市場:最終用途別の推計および動向分析
8.1. セグメント概要
8.2. 世界のビタミンD検査市場における最終用途の動向分析
8.2.1. 世界のビタミンD検査市場の規模および動向分析(最終用途別、2021年~2033年)(百万米ドル)
8.3. 病院
8.3.1. 病院市場の推計および予測(2021年~2033年、単位:百万米ドル)
8.4. 診断検査機関
8.4.1. 診断検査機関市場の推計および予測(2021年~2033年、単位:百万米ドル)
8.5. 在宅ケア
8.5.1. 在宅ケア市場の推計および予測(2021年~2033年)(百万米ドル)
8.6. その他
8.6.1. その他市場の推計および予測(2021年~2033年)(百万米ドル)
第9章 ビタミンD検査市場:地域別推計およびトレンド分析
9.1. 地域別ダッシュボード
9.2. 市場規模および予測のトレンド分析(2021年~2033年):
9.3. 北米
9.3.1. 米国
9.3.1.1. 主要国の動向
9.3.1.2. 規制の枠組み/償還構造
9.3.1.3. 競争状況
9.3.1.4. 米国市場の推計および予測(2021年~2033年)(百万米ドル)
9.3.2. カナダ
9.3.2.1. 主要国の動向
9.3.2.2. 規制の枠組み/償還制度
9.3.2.3. 競合状況
9.3.2.4. カナダ市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.3.3. メキシコ
9.3.3.1. 主要国の動向
9.3.3.2. 規制の枠組み/償還構造
9.3.3.3. 競争環境
9.3.3.4. メキシコ市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.4. 欧州
9.4.1. 英国
9.4.1.1. 主要な国別動向
9.4.1.2. 規制の枠組み/償還制度
9.4.1.3. 競争環境
9.4.1.4. 英国市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.4.2. ドイツ
9.4.2.1. 主要な国別動向
9.4.2.2. 規制の枠組み/償還構造
9.4.2.3. 競争環境
9.4.2.4. ドイツ市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.4.3. フランス
9.4.3.1. 主要な国別動向
9.4.3.2. 規制の枠組み/償還構造
9.4.3.3. 競争環境
9.4.3.4. 2021年から2033年までのフランス市場の推計および予測(百万米ドル)
9.4.4. イタリア
9.4.4.1. 主要国の動向
9.4.4.2. 規制の枠組み/償還構造
9.4.4.3. 競争環境
9.4.4.4. 2021年から2033年までのイタリア市場の推計および予測(百万米ドル)
9.4.5. スペイン
9.4.5.1. 主要国の動向
9.4.5.2. 規制の枠組み/償還構造
9.4.5.3. 競争環境
9.4.5.4. スペイン市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.4.6. ノルウェー
9.4.6.1. 主要国の動向
9.4.6.2. 規制の枠組み/償還構造
9.4.6.3. 競争環境
9.4.6.4. 2021年から2033年までのノルウェー市場の推計および予測(百万米ドル)
9.4.7. スウェーデン
9.4.7.1. 主要な国別動向
9.4.7.2. 規制の枠組み/償還構造
9.4.7.3. 競争環境
9.4.7.4. 2021年から2033年までのスウェーデン市場の推計および予測
(百万米ドル)
9.4.8. デンマーク
9.4.8.1. 主要な国内動向
9.4.8.2. 規制の枠組み/償還構造
9.4.8.3. 競争環境
9.4.8.4. デンマーク市場の推計および予測(2021年~2033年)(百万米ドル)
9.5. アジア太平洋地域
9.5.1. 日本
9.5.1.1. 主要国の動向
9.5.1.2. 規制の枠組み/償還構造
9.5.1.3. 競争環境
9.5.1.4. 2021年から2033年までの日本市場の推計および予測(百万米ドル)
9.5.2. 中国
9.5.2.1. 主要国の動向
9.5.2.2. 規制の枠組み/償還構造
9.5.2.3. 競争状況
9.5.2.4. 2021年から2033年までの中国市場の推計および予測(百万米ドル)
9.5.3. インド
9.5.3.1. 主要国の動向
9.5.3.2. 規制の枠組み/償還制度
9.5.3.3. 競争環境
9.5.3.4. インド市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.5.4. オーストラリア
9.5.4.1. 主要国の動向
9.5.4.2. 規制の枠組み/償還構造
9.5.4.3. 競争状況
9.5.4.4. オーストラリア市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.5.5. 韓国
9.5.5.1. 主要な国別動向
9.5.5.2. 規制の枠組み/償還構造
9.5.5.3. 競争状況
9.5.5.4. 韓国市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.5.6. タイ
9.5.6.1. 主要な国別動向
9.5.6.2. 規制の枠組み/償還構造
9.5.6.3. 競合状況
9.5.6.4. 2021年から2033年までのタイ市場の推計および予測(百万米ドル)
9.6. ラテンアメリカ
9.6.1. ブラジル
9.6.1.1. 主要な国の動向
9.6.1.2. 規制の枠組み/償還構造
9.6.1.3. 競争環境
9.6.1.4. ブラジル市場の推計および予測(2021年~2033年、百万米ドル)
9.6.2. アルゼンチン
9.6.2.1. 主要な国別動向
9.6.2.2. 規制の枠組み/償還構造
9.6.2.3. 競争環境
9.6.2.4. アルゼンチン市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.7.
MEA
9.7.1. 南アフリカ
9.7.1.1. 主要な国別動向
9.7.1.2. 規制の枠組み/償還構造
9.7.1.3. 競争環境
9.7.1.4. 南アフリカ市場の推計および予測(2021年~2033年、単位:百万米ドル)
9.7.2. サウジアラビア
9.7.2.1. 主要な国別動向
9.7.2.2. 規制の枠組み/償還構造
9.7.2.3. 競争環境
9.7.2.4. 2021年から2033年までのサウジアラビア市場の推計および予測(百万米ドル)
9.7.3. アラブ首長国連邦(UAE)
9.7.3.1. 主要な国別動向
9.7.3.2. 規制の枠組み/償還構造
9.7.3.3. 競争環境
9.7.3.4. アラブ首長国連邦(UAE)の市場規模推計および予測(2021年~2033年)(百万米ドル)
9.7.4. クウェート
9.7.4.1. 主要な国別動向
9.7.4.2. 規制の枠組み/償還構造
9.7.4.3. 競争環境
9.7.4.4. 2021年から2033年までのクウェート市場の推計および予測(百万米ドル)
第10章 競争環境
10.1. 企業/競合の分類
10.2. 戦略マッピング
10.3. 2025年の企業別市場シェア分析
10.4. 主要な認証機関/スキーム所有者の一覧
10.5. 企業概要/一覧
10.5.1. アボット
10.5.1.1. 会社概要
10.5.1.2. 財務実績
10.5.1.3. 製品ベンチマーク
10.5.1.4. 戦略的取り組み
10.5.2. ダナハー・コーポレーション
10.5.2.1. 企業概要
10.5.2.2. 財務実績
10.5.2.3. 製品のベンチマーク
10.5.2.4. 戦略的取り組み
10.5.3. F. ホフマン・ラ・ロシュ社
10.5.3.1. 会社概要
10.5.3.2. 財務実績
10.5.3.3. 製品のベンチマーク
10.5.3.4. 戦略的取り組み
10.5.4. シーメンス・ヘルスインアーズ社
10.5.4.1. 会社概要
10.5.4.2. 財務実績
10.5.4.3. 製品ベンチマーク
10.5.4.4. 戦略的取り組み
10.5.5. クエスト・ダイアグノスティックス社
10.5.5.1. 会社概要
10.5.5.2. 財務実績
10.5.5.3. 製品ベンチマーク
10.5.5.4. 戦略的取り組み
10.5.6. バイオメリュー
10.5.6.1. 会社概要
10.5.6.2. 財務実績
10.5.6.3. 製品のベンチマーク
10.5.6.4. 戦略的取り組み
10.5.7. DiaSorin S.p.A.
10.5.7.1. 会社概要
10.5.7.2. 財務実績
10.5.7.3. 製品のベンチマーク
10.5.7.4. 戦略的取り組み
10.5.8. サーモ・フィッシャー・サイエンティフィック社
10.5.8.1. 会社概要
10.5.8.2. 財務実績
10.5.8.3. 製品のベンチマーク
10.5.8.4. 戦略的取り組み
10.5.9. ベックマン・コールター社(BD)
10.5.9.1. 会社概要
10.5.9.2. 財務実績
10.5.9.3. 製品ベンチマーク
10.5.9.4. 戦略的取り組み
10.5.10. 東ソー・バイオサイエンス社
10.5.10.1. 会社概要
10.5.10.2. 財務実績
10.5.10.3. 製品のベンチマーク
10.5.10.4. 戦略的取り組み
表の一覧
表 1 二次資料の一覧
表 2 略語一覧
表 3 規制の枠組み
表 4 地域別 世界のビタミン D 検査市場、2021 年~2033 年(百万米ドル)
表 5 検査種別 世界のビタミン D 検査市場、2021 年~2033 年(百万米ドル)
表 6 適応症別 世界のビタミン D 検査市場、2021 年~2033 年(百万米ドル)
表7 世界のビタミンD検査市場:技術別、2021年~2033年(百万米ドル)
表8 世界のビタミンD検査市場:患者別、2021年~2033年(百万米ドル)
表9 世界のビタミンD検査市場:最終用途別、2021年~2033年(百万米ドル)
表10 北米ビタミンD検査市場:国別、2021年~2033年(百万米ドル)
表11 北米ビタミンD検査市場:検査種別、2021年~2033年(百万米ドル)
表12 北米ビタミンD検査市場:適応症別、2021年~2033年(百万米ドル)
表13 北米ビタミンD検査市場、技術別、2021年~2033年(百万米ドル)
表14 北米ビタミンD検査市場、 患者別、2021年~2033年(百万米ドル)
表15 北米ビタミンD検査市場、最終用途別、2021年~2033年(百万米ドル)
表16 米国ビタミンD検査市場、検査種別、2021年~2033年(百万米ドル)
表17 米国ビタミンD検査市場、適応別、2021年~2033年(百万米ドル)
表18 米国ビタミンD検査市場、技術別、2021年~2033年(百万米ドル)
表19 米国のビタミンD検査市場:患者別、2021年~2033年(百万米ドル)
表20 米国のビタミンD検査市場:最終用途別、2021年~2033年(百万米ドル)
表21 カナダのビタミンD検査市場:検査種別、2021年~2033年(百万米ドル)
表22 カナダのビタミンD検査市場(適応別)、2021年~2033年(百万米ドル)
表23 カナダのビタミンD検査市場(技術別)、2021年~2033年(百万米ドル)
表24 カナダのビタミンD検査市場(患者別)、2021年~2033年 (百万米ドル)
表25 カナダのビタミンD検査市場、用途別、2021年~2033年(百万米ドル)
表26 欧州のビタミンD検査市場、国別、2021年~2033年(百万米ドル)
表27 欧州のビタミンD検査市場、検査種別、2021年~2033年(百万米ドル)
表28 欧州のビタミンD検査市場(適応別)、2021年~2033年(百万米ドル)
表29 欧州のビタミンD検査市場(技術別)、2021年~2033年(百万米ドル)
表30 欧州のビタミンD検査市場(患者別)、2021年~2033年(百万米ドル)
表31 欧州のビタミンD検査市場、用途別、2021年~2033年(百万米ドル)
表32 英国のビタミンD検査市場、検査種別、2021年~2033年(百万米ドル)
表33 英国のビタミンD検査市場、適応症別、2021年~2033年 (百万米ドル)
表34 英国のビタミンD検査市場:技術別、2021年~2033年(百万米ドル)
表35 英国のビタミンD検査市場:患者別、2021年~2033年(百万米ドル)
表36 英国のビタミンD検査市場(用途別、2021年~2033年)(百万米ドル)
表37 ドイツのビタミンD検査市場(検査種別、2021年~2033年)(百万米ドル)
表38 ドイツのビタミンD検査市場(適応症別、2021年~2033年)(百万米ドル)
表39 ドイツのビタミンD検査市場(技術別)、2021年~2033年(百万米ドル)
表40 ドイツのビタミンD検査市場:患者別、2021年~2033年(百万米ドル)
表41 ドイツのビタミンD検査市場:最終用途別、2021年~2033年(百万米ドル)
表42 フランスのビタミンD検査市場:検査種別、2021年~2033年(百万米ドル)
表43 フランスにおけるビタミンD検査市場:適応別、2021年~2033年(百万米ドル)
表44 フランスにおけるビタミンD検査市場:技術別、2021年~2033年(百万米ドル)
表45 フランスにおけるビタミンD検査市場:患者別、2021年~2033年(百万米ドル)
表46 フランスにおけるビタミンD検査市場:最終用途別、2021年~2033年(百万米ドル)
表47 スペインのビタミンD検査市場(検査種別、2021年~2033年)(百万米ドル)
表48 スペインのビタミンD検査市場(適応症別、2021年~2033年)(百万米ドル)
表49 スペインのビタミンD検査市場(技術別、2021年~2033年)(百万米ドル)
表50 スペインのビタミンD検査市場、患者別、2021年~2033年(百万米ドル)
表51 スペインのビタミンD検査市場、最終用途別、2021年~2033年(百万米ドル)
表52 イタリアのビタミンD検査市場、検査種別、2021年~2033年 (百万米ドル)
表53 イタリアのビタミンD検査市場、適応別、2021年~2033年(百万米ドル)
表54 イタリアのビタミンD検査市場、技術別、2021年~2033年(百万米ドル)
表55 イタリアのビタミンD検査市場、患者別、2021年~2033年(百万米ドル)
表56 イタリアのビタミンD検査市場:用途別、2021年~2033年(百万米ドル)
表57 デンマークのビタミンD検査市場:検査種別、2021年~2033年(百万米ドル)
表58 デンマークのビタミンD検査市場:適応症別、2021年~2033年(百万米ドル)
表59 デンマークのビタミンD検査市場:技術別、2021年~2033年(百万米ドル)
表60 デンマークのビタミンD検査市場:患者別、2021年~2033年 (百万米ドル)
表61 デンマークのビタミンD検査市場、最終用途別、2021年~2033年(百万米ドル)
表62 スウェーデンのビタミンD検査市場、検査種別、2021年~2033年(百万米ドル)
表63 スウェーデンのビタミンD検査市場、適応症別、2021年~2033年 (百万米ドル)
表64 スウェーデンのビタミンD検査市場:技術別、2021年~2033年(百万米ドル)
表65 スウェーデンのビタミンD検査市場:患者別、2021年~2033年(百万米ドル)
表66 スウェーデンのビタミンD検査市場(用途別)、2021年~2033年(百万米ドル)
表67 ノルウェーのビタミンD検査市場(検査種別)、2021年~2033年(百万米ドル)
表68 ノルウェーのビタミンD検査市場(適応症別)、2021年~2033年 (百万米ドル)
表69 ノルウェーのビタミンD検査市場:技術別、2021年~2033年(百万米ドル)
表70 ノルウェーのビタミンD検査市場:患者別、2021年~2033年(百万米ドル)
表71 ノルウェーのビタミンD検査市場:最終用途別、2021年~2033年 (百万米ドル)
表72 アジア太平洋地域のビタミンD検査市場:国別、2021年~2033年(百万米ドル)
表73 アジア太平洋地域のビタミンD検査市場:検査種別、2021年~2033年(百万米ドル)
表74 アジア太平洋地域のビタミンD検査市場(適応別)、2021年~2033年(百万米ドル)
表75 アジア太平洋地域のビタミンD検査市場(技術別)、2021年~2033年(百万米ドル)
表76 アジア太平洋地域のビタミンD検査市場(患者別)、2021年~2033年 (百万米ドル)
表77 アジア太平洋地域のビタミンD検査市場:用途別、2021年~2033年(百万米ドル)
表78 日本のビタミンD検査市場:検査種別、2021年~2033年(百万米ドル)
表79 日本のビタミンD検査市場:適応症別、2021年~2033年(百万米ドル)
表80 日本のビタミンD検査市場(技術別)、2021年~2033年(百万米ドル)
表81 日本のビタミンD検査市場(患者別)、2021年~2033年(百万米ドル)
表82 日本のビタミンD検査市場(最終用途別)、2021年~2033年(百万米ドル)
表83 中国のビタミンD検査市場、検査種別、2021年~2033年(百万米ドル)
表84 中国のビタミンD検査市場、適応症別、2021年~2033年(百万米ドル)
表85 中国のビタミンD検査市場、技術別、2021年~2033年 (百万米ドル)
表86 中国のビタミンD検査市場、患者別、2021年~2033年(百万米ドル)
表87 中国のビタミンD検査市場、最終用途別、2021年~2033年 (百万米ドル)
表88 オーストラリアのビタミンD検査市場:検査種別、2021年~2033年(百万米ドル)
表89 オーストラリアのビタミンD検査市場:適応症別、2021年~2033年(百万米ドル)
表90 オーストラリアのビタミンD検査市場(技術別、2021年~2033年)(百万米ドル)
表91 オーストラリアのビタミンD検査市場(患者別、2021年~2033年)(百万米ドル)
表92 オーストラリアのビタミンD検査市場(最終用途別、2021年~2033年) (百万米ドル)
表93 インドのビタミンD検査市場、検査種別、2021年~2033年(百万米ドル)
表94 インドのビタミンD検査市場、適応別、2021年~2033年(百万米ドル)
表95 インドのビタミンD検査市場、技術別、2021年~2033年(百万米ドル)
表96 インドのビタミンD検査市場、患者別、2021年~2033年(百万米ドル)
表97 インドのビタミンD検査市場、用途別、2021年~2033年(百万米ドル)
表98 タイのビタミンD検査市場、検査種別、2021年~2033年(百万米ドル)
表99 タイのビタミンD検査市場、適応症別、 2021年~2033年(百万米ドル)
表100 タイのビタミンD検査市場、技術別、2021年~2033年 (百万米ドル)
表101 タイのビタミンD検査市場、患者別、2021年~2033年(百万米ドル)
表102 タイのビタミンD検査市場、最終用途別、2021年~2033年(百万米ドル)
表103 韓国のビタミンD検査市場、検査種別、2021年~2033年(百万米ドル)
表104 韓国におけるビタミンD検査市場(適応別)、2021年~2033年(百万米ドル)
表105 韓国におけるビタミンD検査市場(技術別)、2021年~2033年(百万米ドル)
表106 韓国におけるビタミンD検査市場(患者別)、2021年~2033年(百万米ドル)
表107 韓国におけるビタミンD検査市場:用途別、2021年~2033年(百万米ドル)
表108 ラテンアメリカにおけるビタミンD検査市場:国別、2021年~2033年(百万米ドル)
表109 ラテンアメリカにおけるビタミンD検査市場:検査種別、2021年~2033年(百万米ドル)
表110 ラテンアメリカにおけるビタミンD検査市場:適応別、2021年~2033年(百万米ドル)
表111 ラテンアメリカにおけるビタミンD検査市場:技術別、2021年~2033年(百万米ドル)
表112 ラテンアメリカにおけるビタミンD検査市場:患者別、2021年~2033年(百万米ドル)
表113 ラテンアメリカにおけるビタミンD検査市場:用途別、2021年~2033年(百万米ドル)
表114 メキシコにおけるビタミンD検査市場:検査種別、2021年~2033年(百万米ドル)
表115 メキシコにおけるビタミンD検査市場:適応症別、2021年~2033年(百万米ドル)
表116 メキシコのビタミンD検査市場(技術別)、2021年~2033年(百万米ドル)
表117 メキシコのビタミンD検査市場(患者別)、2021年~2033年(百万米ドル)
表118 メキシコのビタミンD検査市場(最終用途別)、2021年~2033年 (百万米ドル)
表119 ブラジルにおけるビタミンD検査市場(検査種別、2021年~2033年)(百万米ドル)
表120 ブラジルにおけるビタミンD検査市場(適応症別、2021年~2033年)(百万米ドル)
表121 ブラジルにおけるビタミンD検査市場(技術別、2021年~2033年)(百万米ドル)
表122 ブラジルにおけるビタミンD検査市場(患者別)、2021年~2033年(百万米ドル)
表123 ブラジルにおけるビタミンD検査市場(最終用途別)、2021年~2033年(百万米ドル)
表124 アルゼンチンにおけるビタミンD検査市場(検査種別)、2021年~2033年(百万米ドル)
表125 アルゼンチンのビタミンD検査市場(適応別)、2021年~2033年(百万米ドル)
表126 アルゼンチンのビタミンD検査市場(技術別)、2021年~2033年(百万米ドル)
表127 アルゼンチンのビタミンD検査市場(患者別)、2021年~2033年 (百万米ドル)
表128 アルゼンチンのビタミンD検査市場、最終用途別、2021年~2033年(百万米ドル)
表129 中東・アフリカ(MEA)のビタミンD検査市場、国別、2021年~2033年(百万米ドル)
表130 MEAビタミンD検査市場(検査種別、2021年~2033年)(百万米ドル)
表131 MEAビタミンD検査市場(適応症別、2021年~2033年)(百万米ドル)
表132 MEAビタミンD検査市場(技術別、2021年~2033年)(百万米ドル)
表133 MEAビタミンD検査市場、患者別、2021年~2033年(百万米ドル)
表134 MEAビタミンD検査市場、最終用途別、2021年~2033年(百万米ドル)
表135 南アフリカのビタミンD検査市場(検査種別、2021年~2033年)(百万米ドル)
表136 南アフリカのビタミンD検査市場(適応症別、2021年~2033年)(百万米ドル)
表137 南アフリカのビタミンD検査市場(技術別、2021年~2033年)(百万米ドル)
表138 南アフリカのビタミンD検査市場:患者別、2021年~2033年(百万米ドル)
表139 南アフリカのビタミンD検査市場:最終用途別、2021年~2033年(百万米ドル)
表140 サウジアラビアのビタミンD検査市場:検査種別、2021年~2033年 (百万米ドル)
表141 サウジアラビアのビタミンD検査市場、適応別、2021年~2033年(百万米ドル)
表142 サウジアラビアのビタミンD検査市場、技術別、2021年~2033年(百万米ドル)
表143 サウジアラビアのビタミンD検査市場、患者別、2021年~2033年(百万米ドル)
表144 サウジアラビアのビタミンD検査市場、最終用途別、2021年~2033年(百万米ドル)
表145 アラブ首長国連邦(UAE)のビタミンD検査市場、検査種別、2021年~2033年(百万米ドル)
表146 アラブ首長国連邦(UAE)のビタミンD検査市場:適応別、2021年~2033年(百万米ドル)
表147 アラブ首長国連邦(UAE)のビタミンD検査市場:技術別、2021年~2033年(百万米ドル)
表148 アラブ首長国連邦(UAE)のビタミンD検査市場:患者別、2021年 ~2033年(百万米ドル)
表149 アラブ首長国連邦(UAE)のビタミンD検査市場、用途別、2021年~2033年(百万米ドル)
表150 クウェートのビタミンD検査市場、 検査種別、2021年~2033年(百万米ドル)
表151 クウェートにおけるビタミンD検査市場、適応症別、2021年~2033年(百万米ドル)
表152 クウェートにおけるビタミンD検査市場、技術別、2021年~2033年(百万米ドル)
表153 クウェートにおけるビタミンD検査市場、患者別、2021年~2033年(百万米ドル)
表154 クウェートにおけるビタミンD検査市場、最終用途別、2021年~2033年(百万米ドル)
図表一覧
図1 市場調査プロセス
図2 情報収集
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 バリューチェーンに基づく市場規模の算出と予測
図6 市場の策定と検証
図7 ビタミンD検査市場のセグメンテーション
図8 市場推進要因の関連性分析(現在および将来への影響)
図9 市場制約要因の関連性分析(現在および将来への影響)
図10 市場の課題の関連性分析(現在および将来への影響)
図11 市場浸透率および成長見通しのマッピング
図12 要因別(政治・法規制、経済、技術)SWOT分析
図13 ポーターの5つの力分析
図14 市場浸透率および成長見通しのマッピング
図15 ビタミンD検査市場:検査種別の推移分析
図16 25-ヒドロキシビタミンD検査市場、2021年~2033年(百万米ドル)
図17 1,25-ジヒドロキシビタミンD検査市場、2021年~2033年(百万米ドル)
図18 ビタミンD検査市場:適応症別推移分析
図19 骨粗鬆症市場、2021年~2033年(百万米ドル)
図20 くる病市場、2021年~2033年(百万米ドル)
図21 甲状腺疾患市場、2021年~2033年(百万米ドル)
図22 ビタミンD欠乏症市場、2021年~2033年 (百万米ドル)
図23 その他市場、2021年~2033年(百万米ドル)
図24 ビタミンD検査市場:技術動向分析
図25 放射性アミノアッセイ市場、2021年~2033年(百万米ドル)
図26 ELISA市場、2021年~2033年(百万米ドル)
図27 HPLC市場、2021年~2033年(百万米ドル)
図28 LC-MS市場、2021年~2033年(百万米ドル)
図29 その他市場、2021年~2033年(百万米ドル)
図30 ビタミンD検査市場:患者動向分析
図31 成人市場、2021年~2033年(百万米ドル)
図32 小児市場、2021年~2033年(百万米ドル)
図33 ビタミンD検査市場:最終用途別動向分析
図34 病院市場、2021年~2033年 (百万米ドル)
図35 診断検査室市場、2021年~2033年(百万米ドル)
図36 在宅ケア市場、2021年~2033年(百万米ドル)
図37 その他市場、2021年~2033年(百万米ドル)
図38 地域別市場:主なポイント
図39 地域別見通し、2021年および2033年
図40 地域別市場ダッシュボード
図41 地域別市場:主なポイント
図42 北米、SWOT分析
図43 欧州、SWOT分析
図44 アジア太平洋、SWOT分析
図45 ラテンアメリカ、SWOT分析
図46 中東・アフリカ(MEA)、SWOT分析
図47 北米
図48 北米市場の推定値および予測、2021年~2033年(百万米ドル)
図49 米国
図50 米国市場の推計および予測、2021年~2033年(百万米ドル)
図51 カナダ
図52 カナダ市場の推計および予測、2021年~2033年(百万米ドル)
図53 欧州
図54 欧州市場の推計および予測、2021年~2033年 (百万米ドル)
図55 英国
図56 英国市場の推計および予測、2021年~2033年(百万米ドル)
図57 ドイツ
図58 ドイツ市場の推計および予測、2021年~2033年(百万米ドル)
図59 フランス
図60 フランス市場の推計および予測、2021年~2033年(百万米ドル)
図61 イタリア
図62 イタリア市場の推計および予測、2021年~2033年(百万米ドル)
図63 スペイン
図64 スペイン市場の推計および予測、2021年~2033年 (百万米ドル)
図65 デンマーク
図66 デンマークの市場推計および予測、2021年~2033年(百万米ドル)
図67 スウェーデン
図68 スウェーデンの市場推計および予測、2021年~2033年(百万米ドル)
図69 ノルウェー
図70 ノルウェー市場の推計および予測、2021年~2033年(百万米ドル)
図71 アジア太平洋地域
図72 アジア太平洋地域の市場推計および予測、2021年~2033年(百万米ドル)
図73 日本
図74 日本の市場推計および予測、2021年~2033年(百万米ドル)
図75 中国
図76 中国市場の推計および予測、2021年~2033年(百万米ドル)
図77 インド
図78 インド市場の推計および予測、2021年~2033年(百万米ドル)
図79 オーストラリア
図80 オーストラリア市場の推計および予測、2021年~2033年(百万米ドル)
図81 タイ
図82 タイ市場の推計および予測、2021年~2033年(百万米ドル)
図83 韓国
図84 韓国市場の推計および予測、2021年~2033年(百万米ドル)
図85 ラテンアメリカ
図86 ラテンアメリカ市場の推計および予測、2021年~2033年(百万米ドル)
図 87 ブラジル
図88 ブラジル市場の推計および予測、2021年~2033年(百万米ドル)
図89 メキシコ
図90 メキシコ市場の推計および予測、2021年~2033年(百万米ドル)
図91 アルゼンチン
図92 アルゼンチンの市場推計および予測、2021年~2033年(百万米ドル)
図93 MEA
図94 MEAの市場推計および予測、2021年~2033年 (百万米ドル)
図95 南アフリカ
図96 南アフリカ市場規模推計および予測、2021年~2033年(百万米ドル)
図97 サウジアラビア
図98 サウジアラビア市場規模推計および予測、2021年~2033年(百万米ドル)
図99 アラブ首長国連邦
図100 アラブ首長国連邦(UAE)の市場推計および予測、2021年~2033年(百万米ドル)
図101 クウェート
図102 クウェートの市場推計および予測、2021年~2033年(百万米ドル)
図103 戦略マッピング
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









