主な市場動向と洞察
- 技術別:化学処理セグメントが市場を牽引し、2025年には39.3%という最大の売上シェアを占めました。
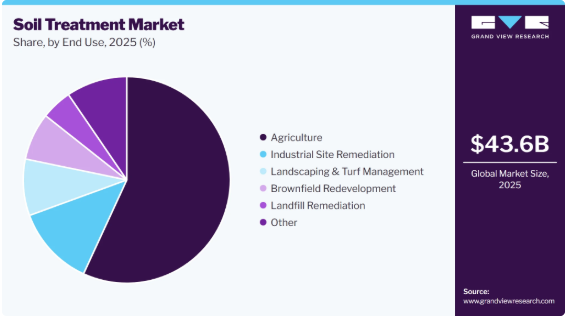
- 用途別:農業セグメントが2025年に56.9%という最大の売上シェアを占めました。
地域別の注目点
- 最大の地域市場:アジア太平洋地域(2025年の売上高シェア38.0%)
- 国別:2025年には中国が最大の市場シェアを占めました。
市場規模と予測
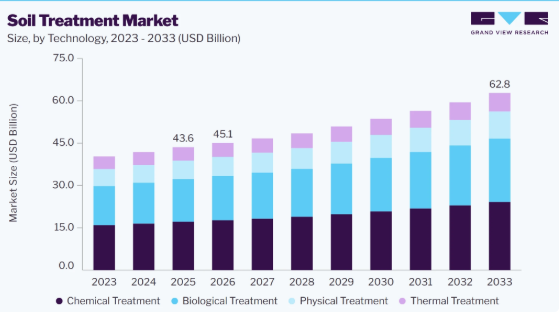
- 2025年の市場規模:436億米ドル
- 2026年の推定市場規模:451億米ドル
- 2033年までの予測市場規模:628億米ドル
- CAGR(2026年~2033年):4.8%
作物の生産性を高め、汚染された土地を再生するための生物学的土壌改良剤、化学的土壌改良剤、および土壌浄化ソリューションの採用拡大が、市場の需要を後押ししています。持続可能な土地管理に対する規制上の重視に加え、土壌処理製剤や精密散布技術の進歩が相まって、農業、産業、および環境浄化の各分野における採用がさらに加速しています。
土壌の健全性、持続可能な土地管理、および農業生産性への注目が高まっていることが、世界中で土壌処理ソリューションの導入を加速させています。汚染された土地の修復や責任ある土壌管理を促進する規制上の取り組みに加え、生物学的土壌改良剤や先進的な土壌改良技術の利用拡大により、農業、鉱業、および工業用地における用途が拡大しています。精密農業や環境的に持続可能な農法への継続的な投資が、土壌処理製品およびサービスに対する長期的な需要をさらに後押ししています。
市場の動向
世界の土壌処理市場は、統合的な土壌管理手法を通じて、土壌の健康改善、劣化した土地の回復、および農業生産性の向上への注目が高まる中で進化しています。市場参加各社は、従来の化学的投入物への依存度を低減しつつ土壌機能を改善する、生物由来の製剤、微生物技術、土壌改良剤、および特殊な栄養管理製品をポートフォリオに組み込むことで、その範囲を拡大しています。イノベーションは、多様な土壌条件において処理効率を最適化するため、バイオベースのソリューション、精密散布技術、およびデータ駆動型の土壌分析にますます焦点を当てています。
市場の集中度と特徴
世界の土壌処理市場は適度に細分化されており、多国籍の農薬企業、生物由来資材メーカー、特殊土壌改良剤メーカー、および地域サプライヤーが、農業および環境分野の用途において競合しています。老舗企業は、幅広い製品ポートフォリオ、グローバルな流通ネットワーク、そして強力な研究開発能力を強みとしており、一方、地域メーカーは、作物別および地域別の土壌処理ソリューションを提供することで、その地位を強化しています。土壌条件、作付けパターン、規制要件の違いにより、地域ごとに異なる競争環境が形成されています。
イノベーションは土壌処理業界を特徴づける要素であり、メーカー各社は、先進的な生物学的土壌処理剤、微生物接種剤、土壌改良剤、および統合的栄養管理製品に注力しています。研究開発の取り組みは、栄養素の利用可能性の向上、土壌微生物活性の増進、土壌肥沃度の回復、および処理効率の向上に向けられています。また、精密農業やデジタル土壌分析技術の採用拡大により、より的を絞った効果的な土壌処理手法が可能になっています。
企業が生物学的製品のポートフォリオを拡大し、技術力を強化し、地域での存在感を高めるにつれ、合併・買収(M&A)活動は着実に増加しています。バイオテクノロジー企業、農業研究機関、および現地の流通パートナーとの戦略的提携は、製品開発を支援し、商品化を加速させ、市場浸透率の向上に寄与しています。ポートフォリオの多様化は、持続可能な土壌管理ソリューションに対する需要の高まりに対応するための重要な戦略となっています。
規制政策は、持続可能な農業、責任ある肥料の使用、および土壌保全の実践を促進することで、土壌処理市場の形成において重要な役割を果たしています。各国政府や規制当局は、土壌の回復を促し、農業投入物による環境への影響を低減し、環境に優しい土壌処理製品の採用を支援する基準を導入しています。変化し続ける環境および農業規制への準拠は、世界市場全体における製品開発、投資の優先順位、および競争戦略に引き続き影響を与えています。
アナリストの見解
世界の土壌処理市場は、土壌の健康回復、持続可能な農業、および作物の生産性向上への注目が高まることで形成されています。土壌の劣化、養分の枯渇、耕作地の質の低下に対する懸念の高まりが、土壌改良剤、生物学的土壌処理、有機質改良材、および土壌修復ソリューションの導入を後押ししています。微生物技術、精密農業、および統合土壌管理手法の進歩は、農業分野全般における製品の採用をさらに強化しています。持続可能な農業と効率的な土地管理を促進する政府の取り組みに加え、長期的な土壌肥沃度に対する意識の高まりが、好ましい市場環境を生み出しています。今後、生物学的土壌ソリューションや再生農業の実践への継続的な投資が、持続的な市場成長を支え、世界の土壌処理業界全体におけるイノベーションを牽引すると予想されます。
技術インサイト
化学処理セグメントは世界の土壌処理市場を支配しており、2025年には39.3%という最大の売上高シェアを占めました。この主導的な地位は、土壌の肥沃度向上、養分利用効率の最適化、および土壌の塩分や酸度の管理を目的とした、化学的土壌改良剤、pH調整剤、養分補正製品の広範な利用に起因しています。迅速な施用、安定した性能、そして多様な作物の種類や土壌条件に対する幅広い適合性が、商業農業や土地再生プロジェクトにおける化学的処理ソリューションの採用を引き続き支えています。
生物学的処理セグメントは、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。この成長は、土壌の生物多様性と長期的な土壌の健全性を向上させる微生物接種剤、バイオ肥料、およびその他の生物由来の土壌改良製品の採用拡大によって牽引されています。持続可能な農業慣行の拡大、環境に優しい資材への嗜好の高まり、および合成化学物質への依存を低減するための規制上の支援が、慣行農業と有機農業の両システムにおいて、生物学的土壌処理技術の採用を後押ししています。
最終用途に関する洞察
2025年、農業セグメントは世界の土壌処理業界を牽引し、売上高シェアの56.9%を占めました。このセグメントが主導的な地位を占めているのは、土壌の健全性を回復し、養分の利用効率を高め、土壌のpHを適正化し、長期的な作物の生産性を向上させるための土壌処理ソリューションが広く利用されているためです。統合的土壌管理手法の採用拡大に加え、集約的な耕作下でも農地の生産性を維持する必要性が高まっていることから、主要な農業地域全体で需要が引き続き支えられています。
ブラウンフィールド再開発セグメントは、予測期間中に5.4%という最も高い年平均成長率(CAGR)を記録すると見込まれています。政府や民間開発業者が、汚染された工業用地や都市部の土地を生産的な再利用に向けて再生する取り組みを加速させていることから、このセグメントは拡大しています。環境修復要件の増加、土地修復規制の厳格化、および敷地再開発への投資が、土壌の質を改善し、安全な土地利用を可能にする土壌処理技術の採用を後押ししています。
地域別動向
アジア太平洋地域は、2025年に38.0%という最大の売上高シェアを占め、世界の土壌処理市場を牽引しました。アジア太平洋地域は、広範な農業基盤と土壌生産性の向上への注目の高まりに支えられ、土壌処理ソリューションにとって重要な市場となっています。科学的農業手法、バランスの取れた養分管理、および精密農業の普及が進むにつれ、土壌構造、養分の利用可能性、および土壌の総合的な性能を向上させる製品への需要が高まっています。持続可能な土地利用と効率的な資源管理を促進する政府の取り組みが、同地域全体における市場の発展を後押しし続けています。
中国の土壌処理市場の動向
中国の土壌処理市場は、予測期間中に成長すると見込まれています。中国は、農業の近代化や土壌品質改善プログラムへの投資を通じて、土壌処理の体制を強化しています。生物由来の改良剤、土壌改良剤、および土壌修復製品への需要は、劣化した農地の回復、養分利用の最適化、および土地生産性の向上に向けた取り組みによって支えられています。先進的な農学技術と土壌モニタリングシステムの統合は、革新的な土壌処理ソリューションの導入をさらに促進しています。
インドの土壌処理市場は、多様な作付け体系における農業生産性を支えるため、持続可能な土壌管理への重視が高まっていることが特徴です。バイオ肥料、土壌改良剤、および統合的栄養管理手法の利用拡大は、土壌の肥沃度を向上させ、長期的な作物の生産性を維持する必要性を反映しています。政府主導の土壌検査や栄養管理イニシアチブに支えられた土壌の健康に対する意識の高まりは、土壌処理製品の採用を加速させ続けています。
北米の土壌処理市場の動向
北米の土壌処理市場は、土壌の質、養分利用効率、および長期的な土地生産性の向上を目的とした統合的な土壌管理手法の採用が増加していることが特徴です。生物学的土壌改良剤、化学的土壌改良剤、および土壌浄化製品への需要は、持続可能な農業、精密農業、そして責任ある土地管理への重視の高まりによって支えられています。土壌分析および処理技術の継続的な進歩は、農業および環境分野における製品の採用をさらに強化しています。
米国の土壌処理市場の成長は、商業農業全体における先進的な土壌健康管理ソリューションの導入拡大によって牽引されています。微生物製剤、土壌改良剤、および養分最適化製品の活用拡大は、土壌機能の向上と作物の収量向上に業界が注力していることを反映しています。精密農業技術や持続可能な農業手法への継続的な投資が、土壌処理ソリューションの導入を後押しし続けています。
メキシコの土壌処理市場は、土壌の肥沃度と農業生産性を向上させるための近代的な土壌管理手法の導入拡大に支えられています。生産者が、栄養素の利用効率を高め、土壌構造を改善し、土地の劣化に対処する製品を採用するにつれ、土壌処理ソリューションへの需要は拡大しています。持続可能な栽培方法や効率的な資源管理への注目が高まっていることが、農業部門全体での導入拡大に寄与しています。
欧州の土壌処理市場の動向
欧州の土壌処理市場の成長は、土壌保全、持続可能な農業、および環境保護に焦点を当てた、確立された規制の枠組みによって支えられています。同地域では、土壌の機能性を向上させ、長期的な土地の生産性を維持するために、生物学的土壌改良剤、土壌コンディショナー、および栄養管理ソリューションが着実に導入されています。精密農業技術と科学的な土壌評価手法の統合が進んでいることから、多様な農業システムにおいて、目的を絞った土壌処理製品の使用が促進されています。
ドイツの土壌処理市場は、先進的な栄養管理と持続可能な栽培手法を通じて土壌の質を向上させることに重点が置かれていることが特徴です。農業生産者が資源効率の向上と土壌の肥沃度の維持を図るにつれ、生物学的土壌処理剤、微生物製剤、および精密土壌管理技術の採用が拡大しています。英国の土壌処理市場は、予測期間中に成長が見込まれています。英国では、再生農業、土壌保全、および効率的な土地管理をより重視することで、土壌処理ソリューションの導入を強化しています。農家は、土壌構造、養分の利用可能性、および作物の耐性を向上させるために、生物学的改良剤、土壌改良剤、および統合的な土壌健康管理手法を取り入れています。精密農業技術や土壌モニタリングシステムの活用拡大は、持続可能な農業生産への移行をさらに後押ししています。
中東・アフリカの土壌処理市場の動向
中東・アフリカでは、政府や農業生産者が土地の生産性向上と持続可能な資源管理に注力していることから、土壌処理ソリューションの導入が引き続き拡大しています。土壌改良剤、生物由来の改良剤、および栄養管理製品の利用拡大は、土壌の肥沃度向上、水利用効率の改善、ならびに土壌の劣化や低肥沃度に伴う課題への対処に向けた取り組みを支えています。
サウジアラビアの土壌処理市場は、予測期間中に成長すると見込まれています。サウジアラビアでは、乾燥した気候条件や耕作可能地の限られた状況下での栽培を改善するため、土壌処理製品の適用を拡大しています。土壌改良剤、生物由来資材、および統合的栄養管理手法の採用拡大は、土壌の質、養分の利用可能性、および作物の収量の向上に寄与しています。持続可能な農業、効率的な灌漑、農業の多角化を促進する政府の取り組みが、国内全域における先進的な土壌処理ソリューションの利用を引き続き後押ししています。
ラテンアメリカの土壌改良市場の動向
ラテンアメリカでは、広範な農業生産が行われており、主要な作物栽培地域において長期的な土壌肥沃度の維持への注目が高まっています。精密農業、バランスの取れた養分管理、および土壌モニタリング手法の利用拡大により、先進的な土壌改良製品の導入が促進されています。農業の近代化と効率的な土地管理への投資により、土壌の性能と資源効率を高める技術への需要は引き続き強まっています。
ブラジルの土壌処理市場は、大豆、トウモロコシ、サトウキビ、コーヒーの大規模栽培に支えられ、ラテンアメリカにおいて依然として重要な位置を占めています。生産者は、作物の収量を向上させ、高度に風化した熱帯土壌の限界に対処するため、pH調整製品、微生物製剤、および養分最適化ソリューションをますます採用しています。農業技術の継続的な進歩と、科学的な土壌管理手法の広範な導入により、革新的な土壌処理ソリューションへの需要は引き続き高まっています。
土壌処理市場の主要企業に関する洞察
この市場で事業を展開する主要企業には、Bayer Crop Science AG, BASF SE, Syngenta AG, UPL Limited Holding A/S, and Rallis India Limitedなどが挙げられます
- バイエル・クロップサイエンスAGは、作物保護製品、種子、生物学的ソリューション、およびデジタル農業技術の開発と商業化に従事するグローバルな農業企業です。同社は広範なグローバルネットワークを通じて事業を展開しており、現代の農業システムを支援するために、イノベーション、研究開発、および持続可能な農業慣行を重視しています。
- BASF SEは、農業ソリューション、工業用化学品、素材、高性能製品に及ぶ多角的なポートフォリオを持つ、世界をリードする化学企業です。同社は、農業ソリューション事業を通じて、強力なグローバルな製造拠点と研究・製品イノベーションへの継続的な投資を背景に、作物保護製品、生物製剤、種子処理剤、デジタル農業技術を開発しています。
主要な土壌処理企業:
本調査では、土壌処理市場について、以下の主要企業の概要をまとめています。
- Bayer Crop Science AG
- BASF SE
- Syngenta AG
- Corteva Agriscience
- UPL Limited
- FMC Corporation
- ADAMA Ltd.
- American Vanguard Corporation
- Novonesis A/S
- Valent BioSciences LLC
- Soil Technologies Corp.
- Rallis India Limited
- Dowa Eco-System Co., Ltd.
- ISAGRO S.p.A.
- Kanesho Soil Treatment SRL/BV
最近の動向
2025年7月、ケミン・インダストリーズは、従来の土壌燻蒸剤に代わる持続可能な代替品として設計された、OMRI認定の植物油ベースの土壌処理剤「RevoCURB™」を発売しました。このFIFRA 25(b)条の適用除外となる製剤は、作付け前および収穫後の土壌処理において、殺線虫、殺菌・殺菌、および除草効果を発揮します。独自の植物油ブレンドを用いて開発された「RevoCURB™」は、土壌伝染性病原体、植物寄生線虫、および発芽前の雑草の種子を標的とすると同時に、有機農業および慣行農業の双方において土壌の健全性を維持します。今回の発売により、ケミン社の持続可能な農業ポートフォリオが強化されるとともに、環境に配慮した土壌処理ソリューションに対する業界の関心の高まりが反映されています。
2025年5月、シンジェンタ社は、生物学的栄養素利用効率技術の開発を手掛ける米国企業イントリンシックス・バイオ社を買収し、同社の生物学的ソリューションのポートフォリオを強化しました。
- この買収により、シンジェンタは、栄養素の吸収を促進し、土壌の健康を改善し、持続可能な作物生産を支える微生物技術における能力を拡大します。イントリンシックス・バイオ社の研究プラットフォームを、自社のグローバルなイノベーションおよび商業化能力と統合することで、シンジェンタは、土壌および作物管理のための次世代生物学的ソリューションの開発と商業化を加速させることを目指しています。
世界の土壌処理市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、技術、最終用途、地域に基づいて、世界の土壌処理市場レポートをセグメント化しています:
- 技術別見通し(収益、10億米ドル、2021年~2033年)
- 生物学的処理
- 化学的処理
- 物理的処理
- 熱処理
- 用途別見通し(売上高、10億米ドル、2021年~2033年)
- 農業
- 造園・芝生管理
- ブラウンフィールド再開発
- 工業用地の浄化
- 埋立地の浄化
- その他
- 地域別見通し(売上高、10億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- スペイン
- フランス
- イタリア
- 英国
- アジア太平洋中国
- インド
- 日本
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 市場の定義
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源および第三者による見解
1.3.4. 一次調査
1.4. 情報の分析
1.4.1. データ分析モデル
1.5. 市場の構築とデータの可視化
1.6. データの検証と公表
第2章 エグゼクティブ・サマリー
2.1. 市場の概要
2.2. セグメントの概要
2.3. 競合環境の概要
第3章. 世界の土壌処理市場の変数、動向および範囲
3.1. 市場集中度および成長見通しのマッピング
3.2. 業界のバリューチェーン分析
3.2.1. 原材料・部品の見通し
3.2.2. メーカーの見通し
3.2.3. 流通の見通し
3.2.4. 最終用途の見通し
3.3. 規制の枠組み
3.4. 技術の概要
3.5. 市場の動向
3.5.1. 市場推進要因の分析
3.5.2. 市場制約要因の分析
3.5.3. 市場の課題の分析
3.5.4. 市場機会の分析
3.6. 経済的メガトレンドの分析
3.7. 業界分析ツール
3.7.1. ポーターの5つの力分析
3.7.2. マクロ環境分析
第4章. 世界の土壌処理市場:技術別推計およびトレンド分析
4.1. 技術動向分析および市場シェア(2025年および2033年)
4.2. 技術別、2021年から2033年までの世界の土壌処理市場の推計および予測(10億米ドル)
4.3. 生物学的処理
4.3.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
4.4. 化学処理
4.4.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
4.5. 物理的処理
4.5.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
4.6. 熱処理
4.6.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
第5章. 世界の土壌処理市場:最終用途別の推計および動向分析
5.1. 最終用途別の動向分析および市場シェア、2025年および2033年
5.2. 世界の土壌処理市場:用途別推計および予測、2021年~2033年(10億米ドル)
5.3. 農業
5.3.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.4. ブラウンフィールド再開発
5.4.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.5. 造園および芝生管理
5.5.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.6. 工業用地の浄化
5.6.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.7. 埋立地の修復
5.7.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
5.8. その他
5.8.1. 市場収益の推計および予測、2021年~2033年(10億米ドル)
第6章 世界の土壌処理市場:地域別推計および動向分析
6.1. 地域別動向分析および市場シェア、2025年および2033年
6.2. 北米
6.2.1. 市場規模の推計および予測、2021年~2033年(10億米ドル)
6.2.2. 技術別市場推計および予測、2021年~2033年(10億米ドル)
6.2.3. 最終用途別市場推計および予測、2021年~2033年(10億米ドル)
6.2.4. 米国
6.2.4.1. 主要国の動向
6.2.4.2. 市場規模の推計および予測(2021年~2033年、10億米ドル)
6.2.4.3. 技術別市場規模の推計および予測(2021年~2033年、10億米ドル)
6.2.4.4. 2021年~2033年の市場規模推計および予測(最終用途別、10億米ドル)
6.2.5. カナダ
6.2.5.1. 主要国の動向
6.2.5.2. 2021年~2033年の市場規模推計および予測(10億米ドル)
6.2.5.3. 技術別市場推計および予測、2021年~2033年、(10億米ドル)
6.2.5.4. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)
6.2.6. メキシコ
6.2.6.1. 主要国の動向
6.2.6.2. 市場規模の推計および予測(2021年~2033年、10億米ドル)
6.2.6.3. 技術別市場規模の推計および予測(2021年~2033年、10億米ドル)
6.2.6.4. 2021年~2033年の市場規模推計および予測(最終用途別、10億米ドル)
6.3. ヨーロッパ
6.3.1. 2021年~2033年の市場規模推計および予測(10億米ドル)
6.3.2. 技術別市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.3.3. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.3.4. ドイツ
6.3.4.1. 主要国の動向
6.3.4.2. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.3.4.3. 市場規模の推計および予測(技術別)、2021年~2033年、(10億米ドル)
6.3.4.4. 市場規模の推計および予測(最終用途別、2021年~2033年、10億米ドル)
6.3.5. フランス
6.3.5.1. 主要な国別動向
6.3.5.2. 市場規模の推計および予測(2021年~2033年、10億米ドル)
6.3.5.3. 技術別市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.3.5.4. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.3.6. 英国
6.3.6.1. 主要国の動向
6.3.6.2. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.3.6.3. 技術別市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.3.6.4. 市場規模の推計および予測(最終用途別、2021年~2033年、10億米ドル)
6.3.7. イタリア
6.3.7.1. 主要な国の動向
6.3.7.2. 市場規模の推計および予測(2021年~2033年、 (10億米ドル)
6.3.7.3. 技術別市場推計および予測、2021年~2033年、(10億米ドル)
6.3.7.4. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)
6.3.8. スペイン
6.3.8.1. 主要国の動向
6.3.8.2. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
6.3.8.3. 技術別市場規模の推計および予測(2021年~2033年)(10億米ドル)
6.3.8.4. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.4. アジア太平洋地域
6.4.1. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.4.2. 技術別市場規模の推計および予測、2021年~2033年、 (10億米ドル)
6.4.3. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)
6.4.4. 中国
6.4.4.1. 主要国の動向
6.4.4.2. 市場規模の推計および予測(2021年~2033年、10億米ドル)
6.4.4.3. 技術別市場規模の推計および予測(2021年~2033年、10億米ドル)
6.4.4.4.
最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.4.5. インド
6.4.5.1. 主要国の動向
6.4.5.2. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.4.5.3. 技術別市場規模推計および予測、2021年~2033年、(10億米ドル)
6.4.5.4. 最終用途別市場規模推計および予測、2021年~2033年、(10億米ドル)
6.4.6. 日本
6.4.6.1. 主要国の動向
6.4.6.2. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.4.6.3. 技術別市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.4.6.4. 2021年~2033年の用途別市場規模の推計および予測(10億米ドル)
6.4.7. オーストラリア
6.4.7.1. 主要国の動向
6.4.7.2. 2021年~2033年の市場規模の推計および予測(10億米ドル)
6.4.7.3. 技術別市場規模推計および予測、2021年~2033年、(10億米ドル)
6.4.7.4. 最終用途別市場規模推計および予測、2021年~2033年、(10億米ドル)
6.4.8. 韓国
6.4.8.1. 主要国の動向
6.4.8.2. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.4.8.3. 技術別市場規模の推計および予測、2021年~2033年、 (10億米ドル)
6.4.8.4. 市場推計および予測(最終用途別)、2021年~2033年、(10億米ドル)
6.5. ラテンアメリカ
6.5.1. 市場推計および予測、2021年~2033年、(10億米ドル)
6.5.2. 技術別市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.5.3. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.5.4. ブラジル
6.5.4.1. 主要国の動向
6.5.4.2. 市場規模の推計および予測(2021年~2033年、10億米ドル)
6.5.4.3. 技術別市場規模の推計および予測(2021年~2033年、10億米ドル)
6.5.4.4. 市場規模の推計および予測(最終用途別、2021年~2033年、10億米ドル)
6.5.5. アルゼンチン
6.5.5.1. 主要な国別動向
6.5.5.2. 市場規模の推計および予測(2021年~2033年、10億米ドル)
6.5.5.3. 技術別市場推計および予測、2021年~2033年、(10億米ドル)
6.5.5.4. 最終用途別市場規模および予測、2021年~2033年、(10億米ドル)
6.6. 中東・アフリカ
6.6.1. 市場規模および予測、2021年~2033年、(10億米ドル)
6.6.2. 技術別市場規模および予測、2021年~2033年、 (10億米ドル)
6.6.3. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)
6.6.4. サウジアラビア
6.6.4.1. 主要国の動向
6.6.4.2. 市場規模の推計および予測(2021年~2033年)(10億米ドル)
6.6.4.3. 技術別市場規模の推計および予測(2021年~2033年)(10億米ドル)
6.6.4.4. 最終用途別市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.6.5. アラブ首長国連邦
6.6.5.1. 主要な国別動向
6.6.5.2. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.6.5.3. 技術別市場推計および予測、2021年~2033年、(10億米ドル)
6.6.5.4. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)
6.6.6. 南アフリカ
6.6.6.1. 主要国の動向
6.6.6.2. 市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.6.6.3. 技術別市場規模の推計および予測、2021年~2033年、(10億米ドル)
6.6.6.4. 最終用途別市場推計および予測、2021年~2033年、(10億米ドル)
第7章. 世界の土壌処理市場 – 競争環境
7.1. 主要市場参加者別の最近の動向および影響分析
7.2. 企業の分類
7.3. 企業のポジショニング分析
7.4. 企業のヒートマップ分析(2025年)
7.5. 戦略マッピング
7.6. 企業プロファイル
7.6.1. バイエル・クロップサイエンスAG
7.6.1.1. 企業の概要
7.6.1.2. 財務実績
7.6.1.3. 製品ベンチマーク
7.6.1.4. 最近の動向
7.6.2. BASF SE
7.6.2.1.
参加企業の概要
7.6.2.2. 財務実績
7.6.2.3. 製品ベンチマーク
7.6.2.4. 最近の動向
7.6.3. シンジェンタ AG
7.6.3.1. 参加企業の概要
7.6.3.2. 財務実績
7.6.3.3. 製品のベンチマーク
7.6.3.4. 最近の動向
7.6.4. コルテバ・アグリサイエンス
7.6.4.1. 参加企業の概要
7.6.4.2. 財務実績
7.6.4.3.
製品のベンチマーク 7.6.4.4. 最近の動向
7.6.5. UPL Limited
7.6.5.1. 参加企業の概要
7.6.5.2. 財務実績
7.6.5.3. 製品のベンチマーク
7.6.5.4. 最近の動向
7.6.6. FMC Corporation
7.6.6.1. 参加企業の概要
7.6.6.2. 財務実績
7.6.6.3. 製品のベンチマーク
7.6.6.4. 最近の動向
7.6.7. ADAMA Ltd.
7.6.7.1. 参加企業の概要
7.6.7.2. 財務実績
7.6.7.3. 製品ベンチマーク
7.6.7.4. 最近の動向
7.6.8. American Vanguard Corporation
7.6.8.1. 参加企業の概要
7.6.8.2. 財務実績
7.6.8.3. 製品のベンチマーク
7.6.8.4. 最近の動向
7.6.9. Novonesis A/S
7.6.9.1. 参加企業の概要
7.6.9.2. 財務実績
7.6.9.3. 製品のベンチマーク比較
7.6.9.4. 最近の動向
7.6.10. Valent BioSciences LLC
7.6.10.1. 参加企業の概要
7.6.10.2. 財務実績
7.6.10.3. 製品のベンチマーク比較
7.6.10.4. 最近の動向
7.6.11. ソイル・テクノロジーズ社
7.6.11.1. 参加企業の概要
7.6.11.2. 財務実績
7.6.11.3. 製品のベンチマーク
7.6.11.4. 最近の動向
7.6.12. ラリス・インディア・リミテッド
7.6.12.1. 参加企業の概要
7.6.12.2. 財務実績
7.6.12.3. 製品ベンチマーク
7.6.12.4. 最近の動向
7.6.13. ドーワ・エコ・システム株式会社
7.6.13.1. 参加企業の概要
7.6.13.2. 財務実績
7.6.13.3. 製品ベンチマーク
7.6.13.4. 最近の動向
7.6.14. ISAGRO S.p.A.
7.6.14.1. 参加企業の概要
7.6.14.2.
財務実績
7.6.14.3. 製品ベンチマーク
7.6.14.4. 最近の動向
7.6.15. Kanesho Soil Treatment SRL/BV
7.6.15.1. 参加企業の概要
7.6.15.2. 財務実績
7.6.15.3. 製品ベンチマーク
7.6.15.4. 最近の動向
表の一覧
表 1 世界の土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表 2 技術別、世界の土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表3 世界の土壌処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表4 世界の土壌処理市場の推計および予測(地域別、2021年~2033年)(10億米ドル)
表5 北米土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表6 北米土壌処理市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表7 北米土壌処理市場の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
表8 米国土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表9 米国土壌処理市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表10 米国土壌処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表11 カナダ土壌処理市場の推計および予測、2021年~2033年 (10億米ドル)
表12 カナダの土壌処理市場の見積もりおよび予測(技術別、2021年~2033年)(10億米ドル)
表13 カナダの土壌処理市場の見積もりおよび予測(最終用途別、2021年~2033年)(10億米ドル)
表14 メキシコの土壌処理市場の見積もりおよび予測、2021年~2033年 (10億米ドル)
表15 メキシコの土壌処理市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表16 メキシコの土壌処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表17 欧州の土壌処理市場の推計および予測(2021年~2033年)(10億米ドル)
表18 欧州の土壌処理市場:技術別推計および予測、2021年~2033年(10億米ドル)
表19 欧州の土壌処理市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表20 ドイツの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表21 ドイツの土壌処理市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表22 ドイツの土壌処理市場:最終用途別、2021年~2033年(10億米ドル)
表23 フランスの土壌処理市場:2021年~2033年 (10億米ドル)
表24 フランス土壌処理市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表25 フランス土壌処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表26 イタリアの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表27 イタリアの土壌処理市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表28 イタリアの土壌処理市場の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
表29 英国の土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表30 英国の土壌処理市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表31 英国の土壌処理市場の推計および予測(最終用途別)、2021年~2033年 (10億米ドル)
表32 スペインの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表33 スペインの土壌処理市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表34 スペインの土壌処理市場の推計および予測(最終用途別)、2021年 ~2033年(10億米ドル)
表35 アジア太平洋地域の土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表36 アジア太平洋地域の土壌処理市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表37 アジア太平洋地域の土壌処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表38 中国の土壌処理市場の推計および予測、2021年~2033年 (10億米ドル)
表39 中国の土壌処理市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表40 中国の土壌処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表41 インドの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表42 インドの土壌処理市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表43 インドの土壌処理市場の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
表44 日本の土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表45 日本の土壌処理市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表46 日本の土壌処理市場の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
表47 オーストラリアの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表48 オーストラリアの土壌処理市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表49 オーストラリアの土壌処理市場の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
表50 韓国土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表51 韓国土壌処理市場の推計および予測(技術別)、2021年~2033年 (10億米ドル)
表52 韓国における土壌処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表53 ラテンアメリカにおける土壌処理市場の推計および予測(2021年~2033年)(10億米ドル)
表54 ラテンアメリカ土壌処理市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表55 ラテンアメリカ土壌処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表56 ブラジル土壌処理市場の推計および予測(2021年~2033年)(10億米ドル)
表57 ブラジル土壌処理市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表58 ブラジル土壌処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表59 アルゼンチン土壌処理市場の推計および予測(2021年~2033年)(10億米ドル)
表60 アルゼンチンの土壌処理市場の推計および予測(技術別、2021年~2033年)(10億米ドル)
表61 アルゼンチンの土壌処理市場の推計および予測(最終用途別、2021年~2033年)(10億米ドル)
表62 中東・アフリカの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表63 中東・アフリカの土壌処理市場の推計および予測(技術別)、2021年~2033年 (10億米ドル)
表64 中東・アフリカの土壌処理市場の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
表65 サウジアラビアの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表66 サウジアラビアの土壌処理市場の推計値および予測(技術別、2021年~2033年)(10億米ドル)
表67 サウジアラビアの土壌処理市場の推計値および予測(最終用途別、2021年~2033年)(10億米ドル)
表68 アラブ首長国連邦(UAE)の土壌処理市場の推計値および予測(2021年~2033年)(10億米ドル)
表69 アラブ首長国連邦(UAE)の土壌処理市場:技術別推計および予測、2021年~2033年(10億米ドル)
表70 アラブ首長国連邦(UAE)の土壌処理市場:最終用途別推計および予測、2021年~2033年(10億米ドル)
表71 南アフリカの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
表72 南アフリカの土壌処理市場の推計および予測(技術別)、2021年~2033年(10億米ドル)
表73 南アフリカの土壌処理市場の推計および予測(最終用途別)、2021年~2033年(10億米ドル)
表74 企業ヒートマップ分析、2025年
表75 戦略マッピング
図一覧
図1 市場調査プロセス
図2 データ三角測量手法
図3 一次調査のパターン
図4 市場調査のアプローチ
図5 市場シェア評価のためのQFDモデリング
図6 情報調達
図7 市場の策定と検証
図8 データの検証と公表
図9 市場のセグメンテーションと範囲
図10 世界の土壌処理市場の概要
図11 セグメントの概要
図12 競争環境の概要
図13 親市場の展望
図14 世界の土壌処理市場規模(2025年) (10億米ドル)
図15 世界の土壌処理市場 – バリューチェーン分析
図16 世界の土壌処理市場 – 市場ダイナミクス
図17 世界の土壌処理市場 – ポーターの分析
図18 世界の土壌処理市場 – PESTEL分析
図19 世界の土壌処理市場の推計および予測(技術別):主なポイント
図20 世界の土壌処理市場シェア(技術別、2025年および2033年)
図21 世界の生物学的処理市場の推計および予測、2021年~2033年(10億米ドル)
図22 世界の化学的処理市場の推計および予測、2021年~2033年(10億米ドル)
図23 世界の物理的処理市場の推計および予測、2021年~2033年(10億米ドル)
図24 世界の熱処理市場の推計および予測、2021年~2033年(10億米ドル)
図25 世界の土壌処理市場の推計および予測(最終用途別):主なポイント
図26 世界の土壌処理市場シェア(最終用途別)、2025年および2033年
図27 世界の土壌処理市場規模(農業分野)、2021年~2033年(10億米ドル)
図28 世界の土壌処理市場規模(ブラウンフィールド再開発分野)、2021年~2033年 (10億米ドル)
図29 造園・芝生管理分野における世界の土壌処理市場の推計値および予測、2021年~2033年(10億米ドル)
図30 工業用地修復分野における世界の土壌処理市場の推計値および予測、2021年~2033年(10億米ドル)
図31 埋立地修復分野における世界の土壌処理市場の推計値および予測(2021年~2033年)(10億米ドル)
図32 その他分野における世界の土壌処理市場の推計値および予測(2021年~2033年)(10億米ドル)
図33 北米土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図34 米国土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図35 カナダの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図 36 メキシコの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図37 欧州の土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図38 ドイツの土壌処理市場の推計および予測、2021年 ~2033年(10億米ドル)
図39 フランス土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図40 英国土壌処理市場の推計および予測、2021年~2033年 (10億米ドル)
図41 スペインの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図42 イタリアの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図43 アジア太平洋地域の土壌処理市場の推計値および予測、2021年~2033年(10億米ドル)
図44 中国の土壌処理市場の推計値および予測、2021年~2033年(10億米ドル)
図45 日本の土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図46 インドの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図47 オーストラリアの土壌処理市場の推計および予測、2021年~2033年 (10億米ドル)
図48 韓国における土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図49 ラテンアメリカにおける土壌処理市場の推計および予測、2021年~2033年 (10億米ドル)
図50 ブラジル土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図51 アルゼンチン土壌処理市場の推計および予測、2021年~2033年 (10億米ドル)
図52 中東・アフリカの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図53 サウジアラビアの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図54 アラブ首長国連邦(UAE)の土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図55 南アフリカの土壌処理市場の推計および予測、2021年~2033年(10億米ドル)
図56 主要企業の分類
図57 企業の市場における位置づけ
図58 戦略マップ
*** 免責事項 ***
https://www.globalresearch.co.jp/disclaimer/









